
Taille et Part du Marché des Drêches de Distillerie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.40 Milliards de dollars |
| Taille du Marché (2032) | 19.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.10 % |
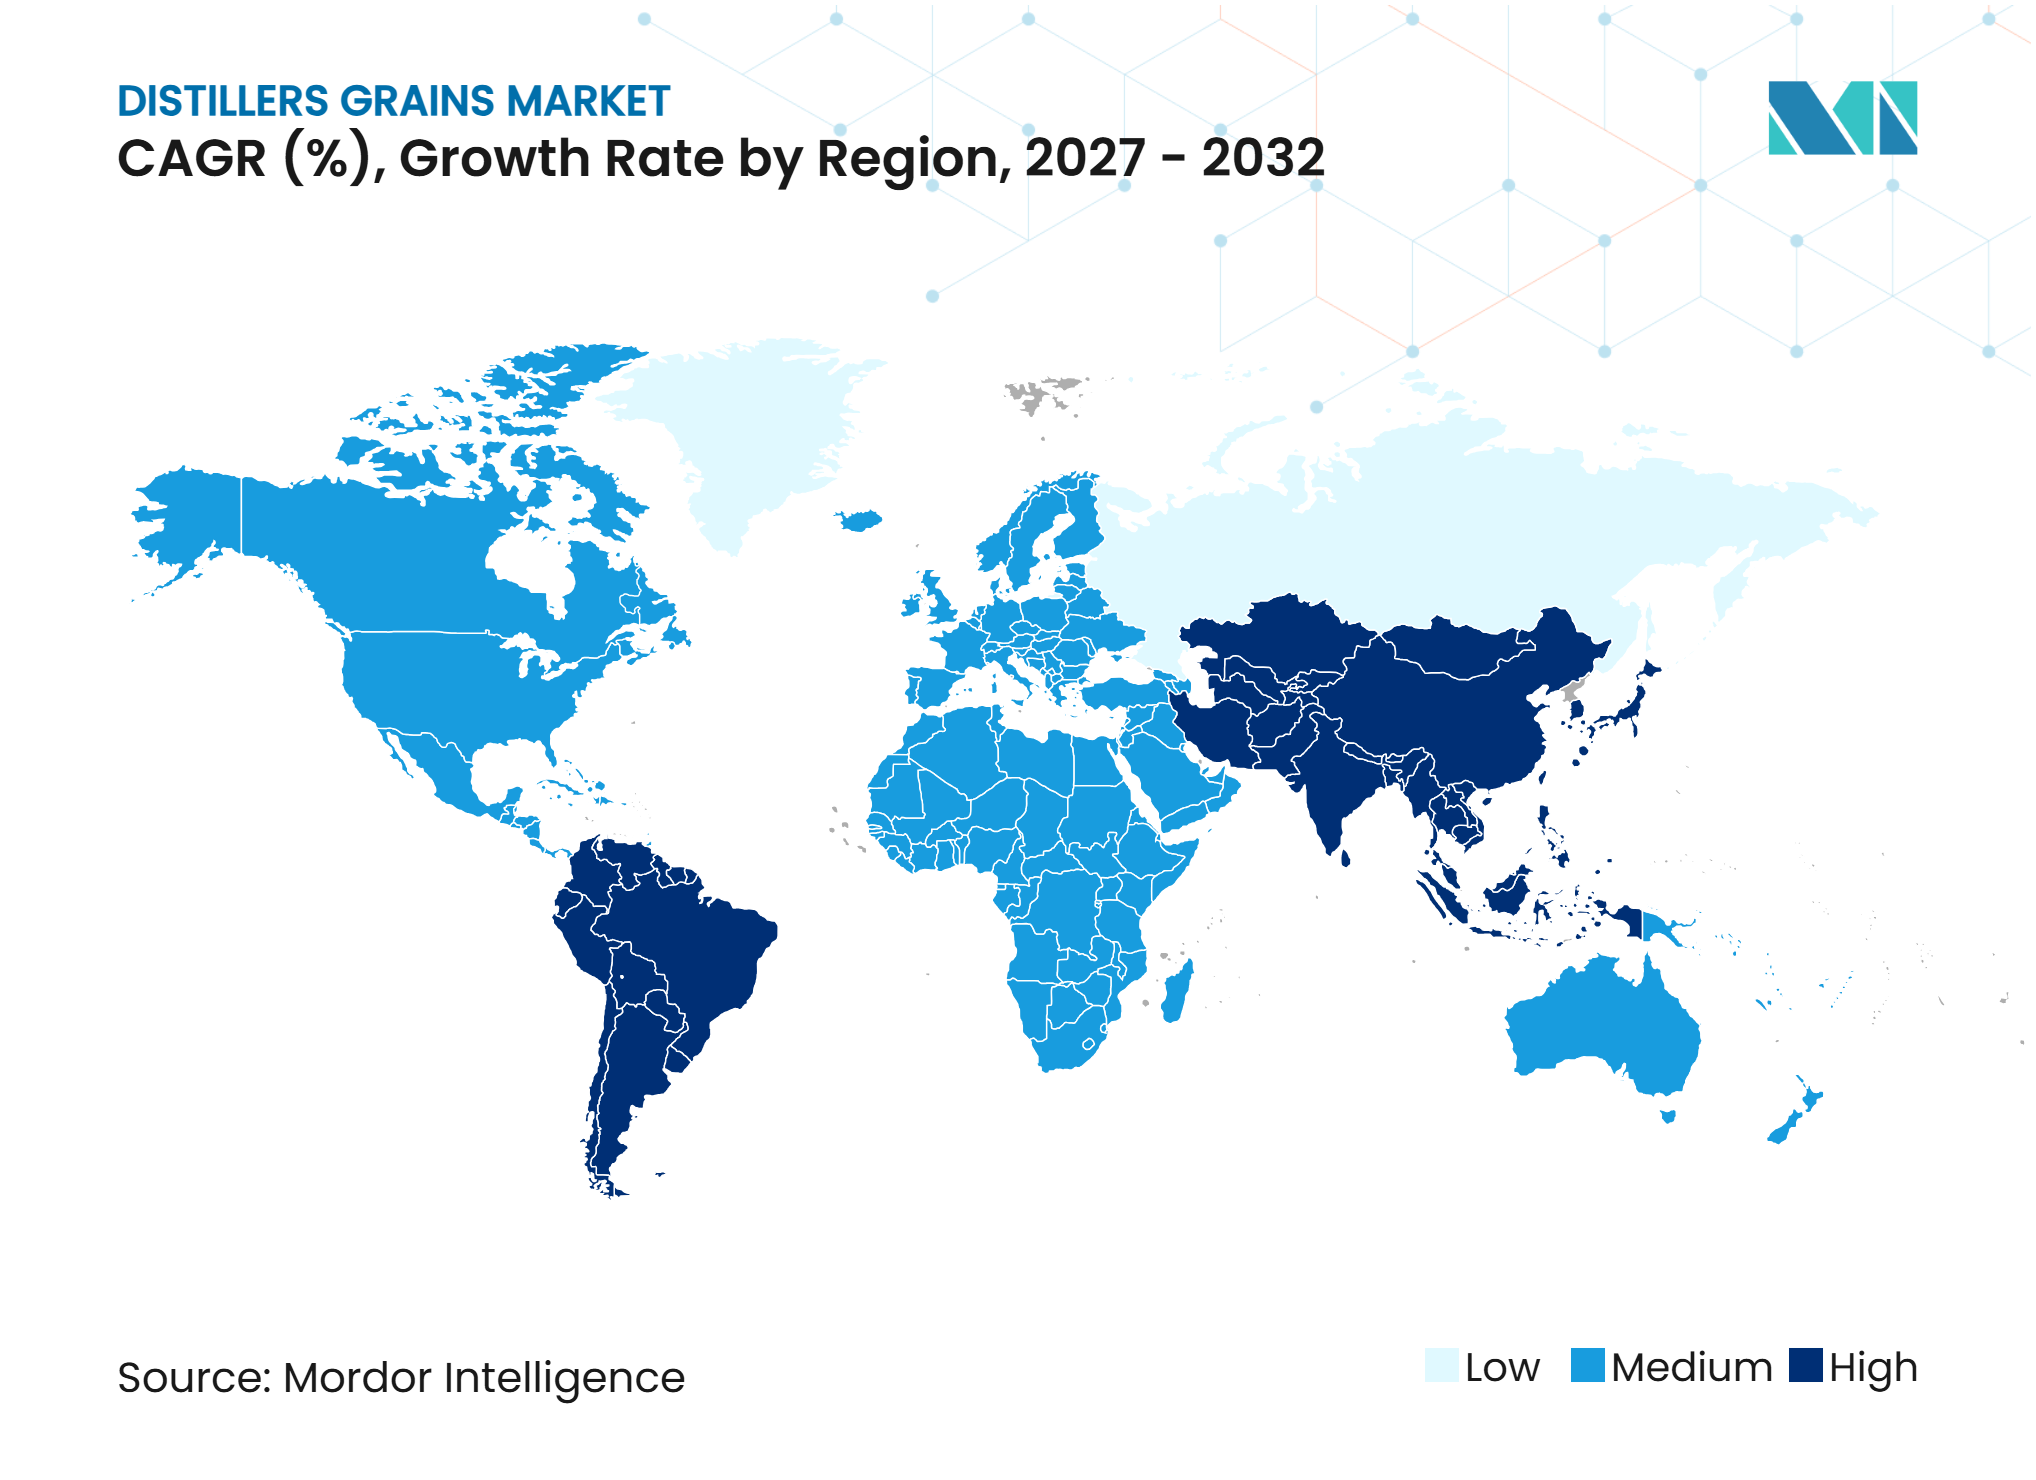
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Drêches de Distillerie par Mordor Intelligence
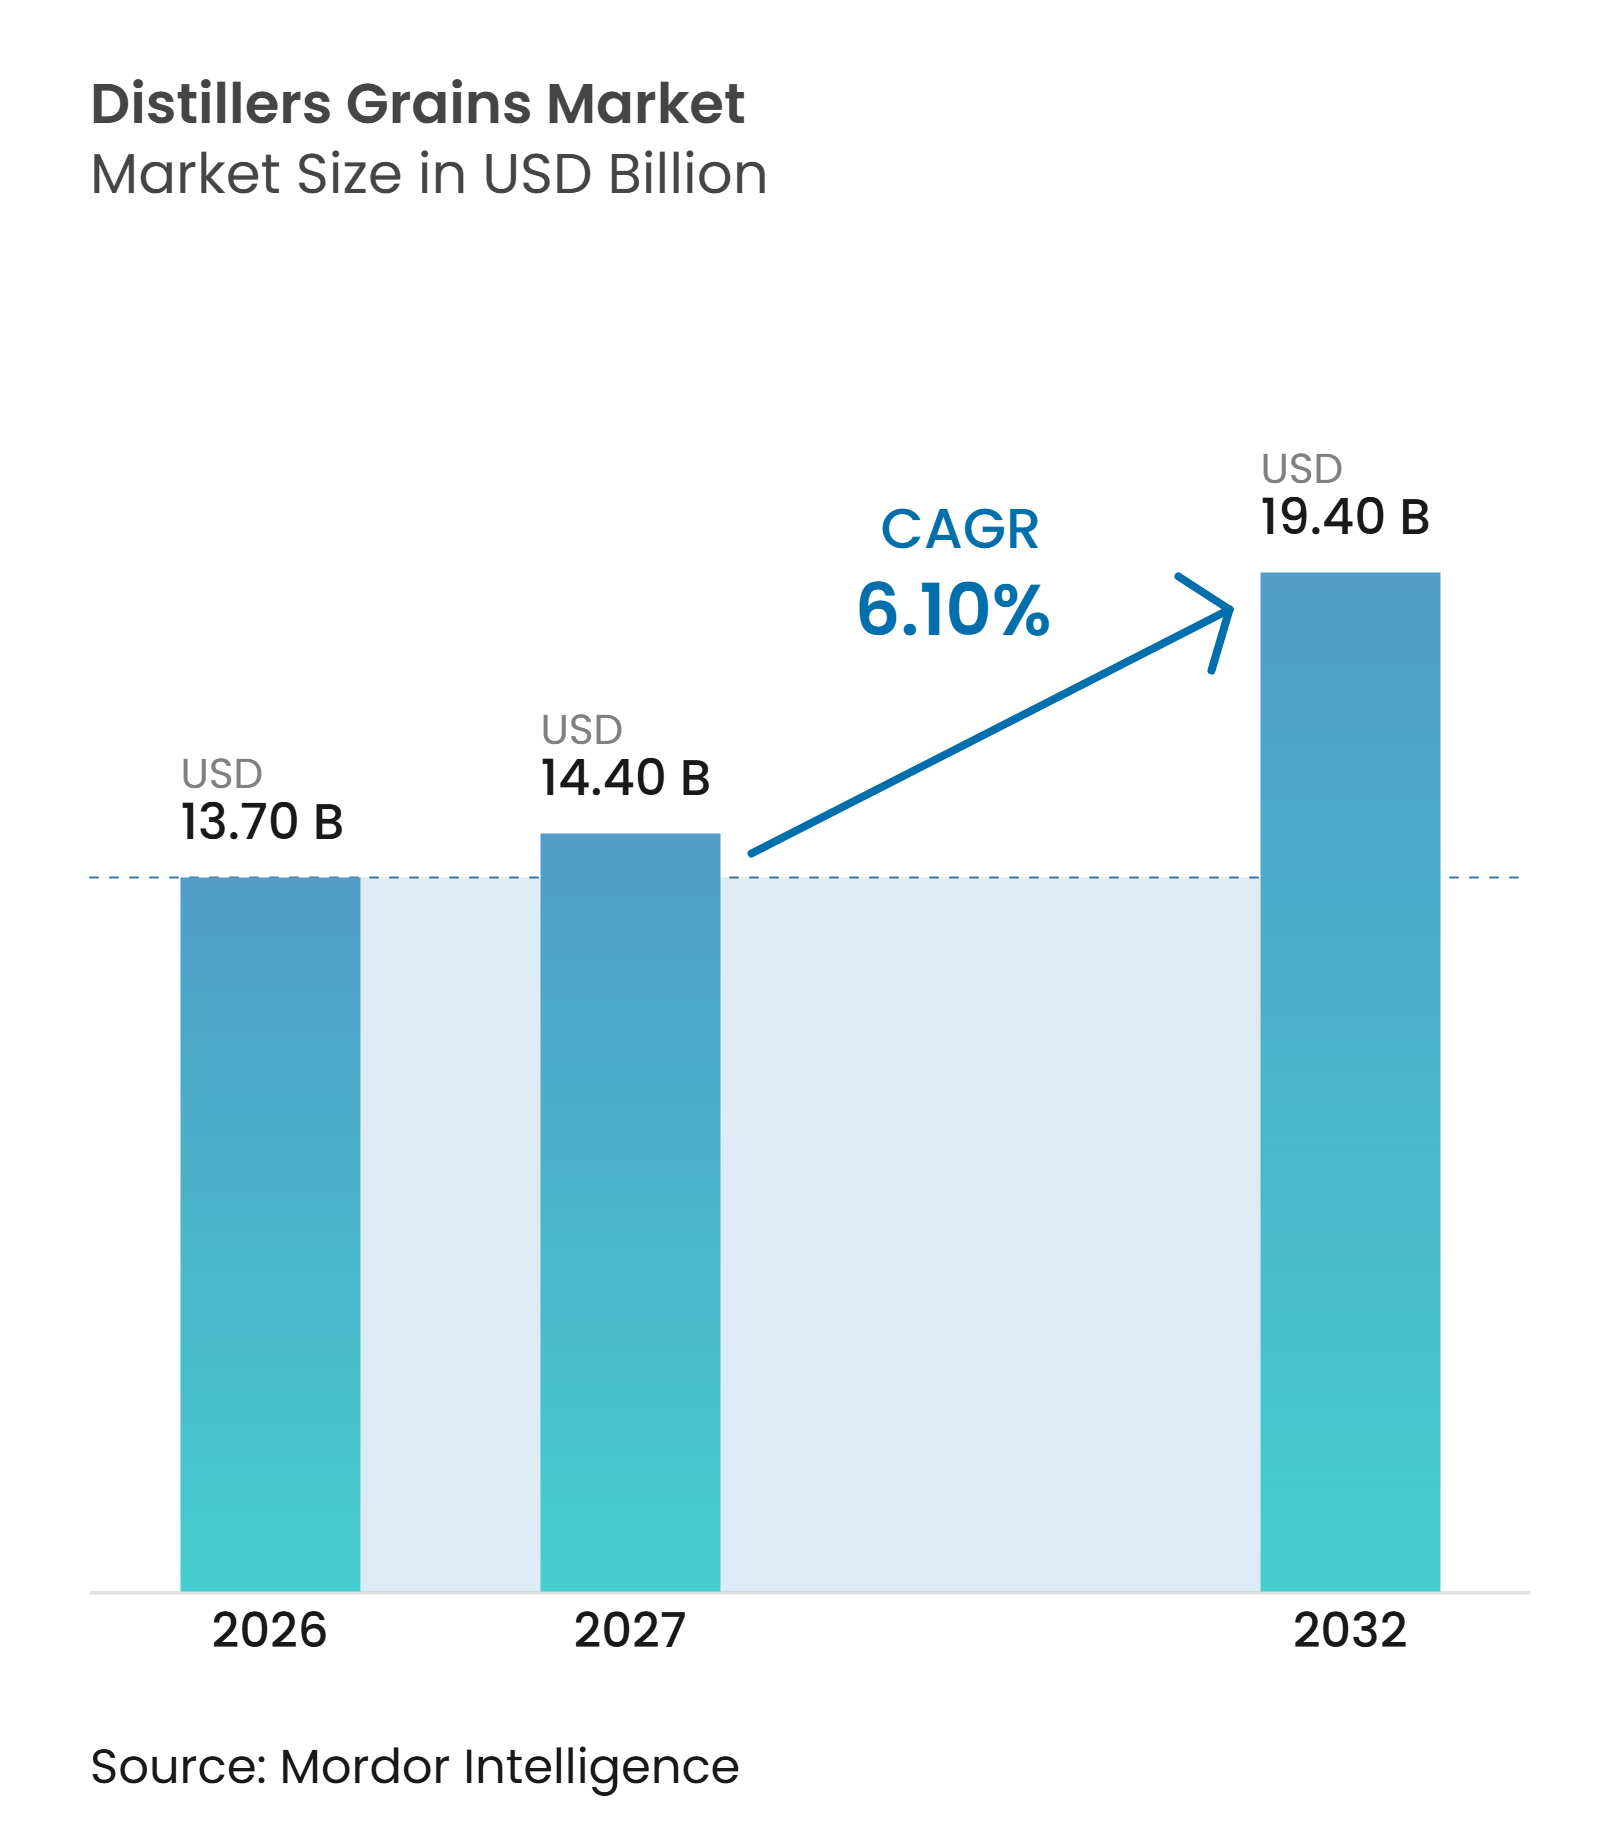
La taille du marché des drêches de distillerie était évaluée à 13,7 milliards USD en 2026 et devrait croître de 14,4 milliards USD en 2027 pour atteindre 19,4 milliards USD d'ici 2032, à un CAGR de 6,1% pendant la période de prévision (2027-2032). Le marché des drêches de distillerie est soutenu par le lien étroit entre la production d'éthanol et la demande d'ingrédients alimentaires animaux économiques. L'expansion de la capacité de production par voie sèche peut accroître la disponibilité des coproduits, tandis que les éleveurs continuent de rechercher des apports en protéines et en énergie susceptibles de réduire les coûts des rations. L'activité d'exportation élargit la base de demande au-delà des parcs d'engraissement nationaux et offre aux producteurs un accès aux marchés affichant une production croissante en volaille, produits laitiers, porcins et aquaculture. Le marché des drêches de distillerie est également confronté à des limites liées à la variabilité de la composition nutritionnelle, aux exigences de transport pour les produits humides et à l'exposition aux cycles de marges des usines d'éthanol. Les producteurs répondent par le fractionnement, la granulation, les tests par lot, et des investissements dans des procédés à faible empreinte carbone susceptibles d'améliorer la cohérence des produits et la manutention à l'exportation.
Points Clés du Rapport
-
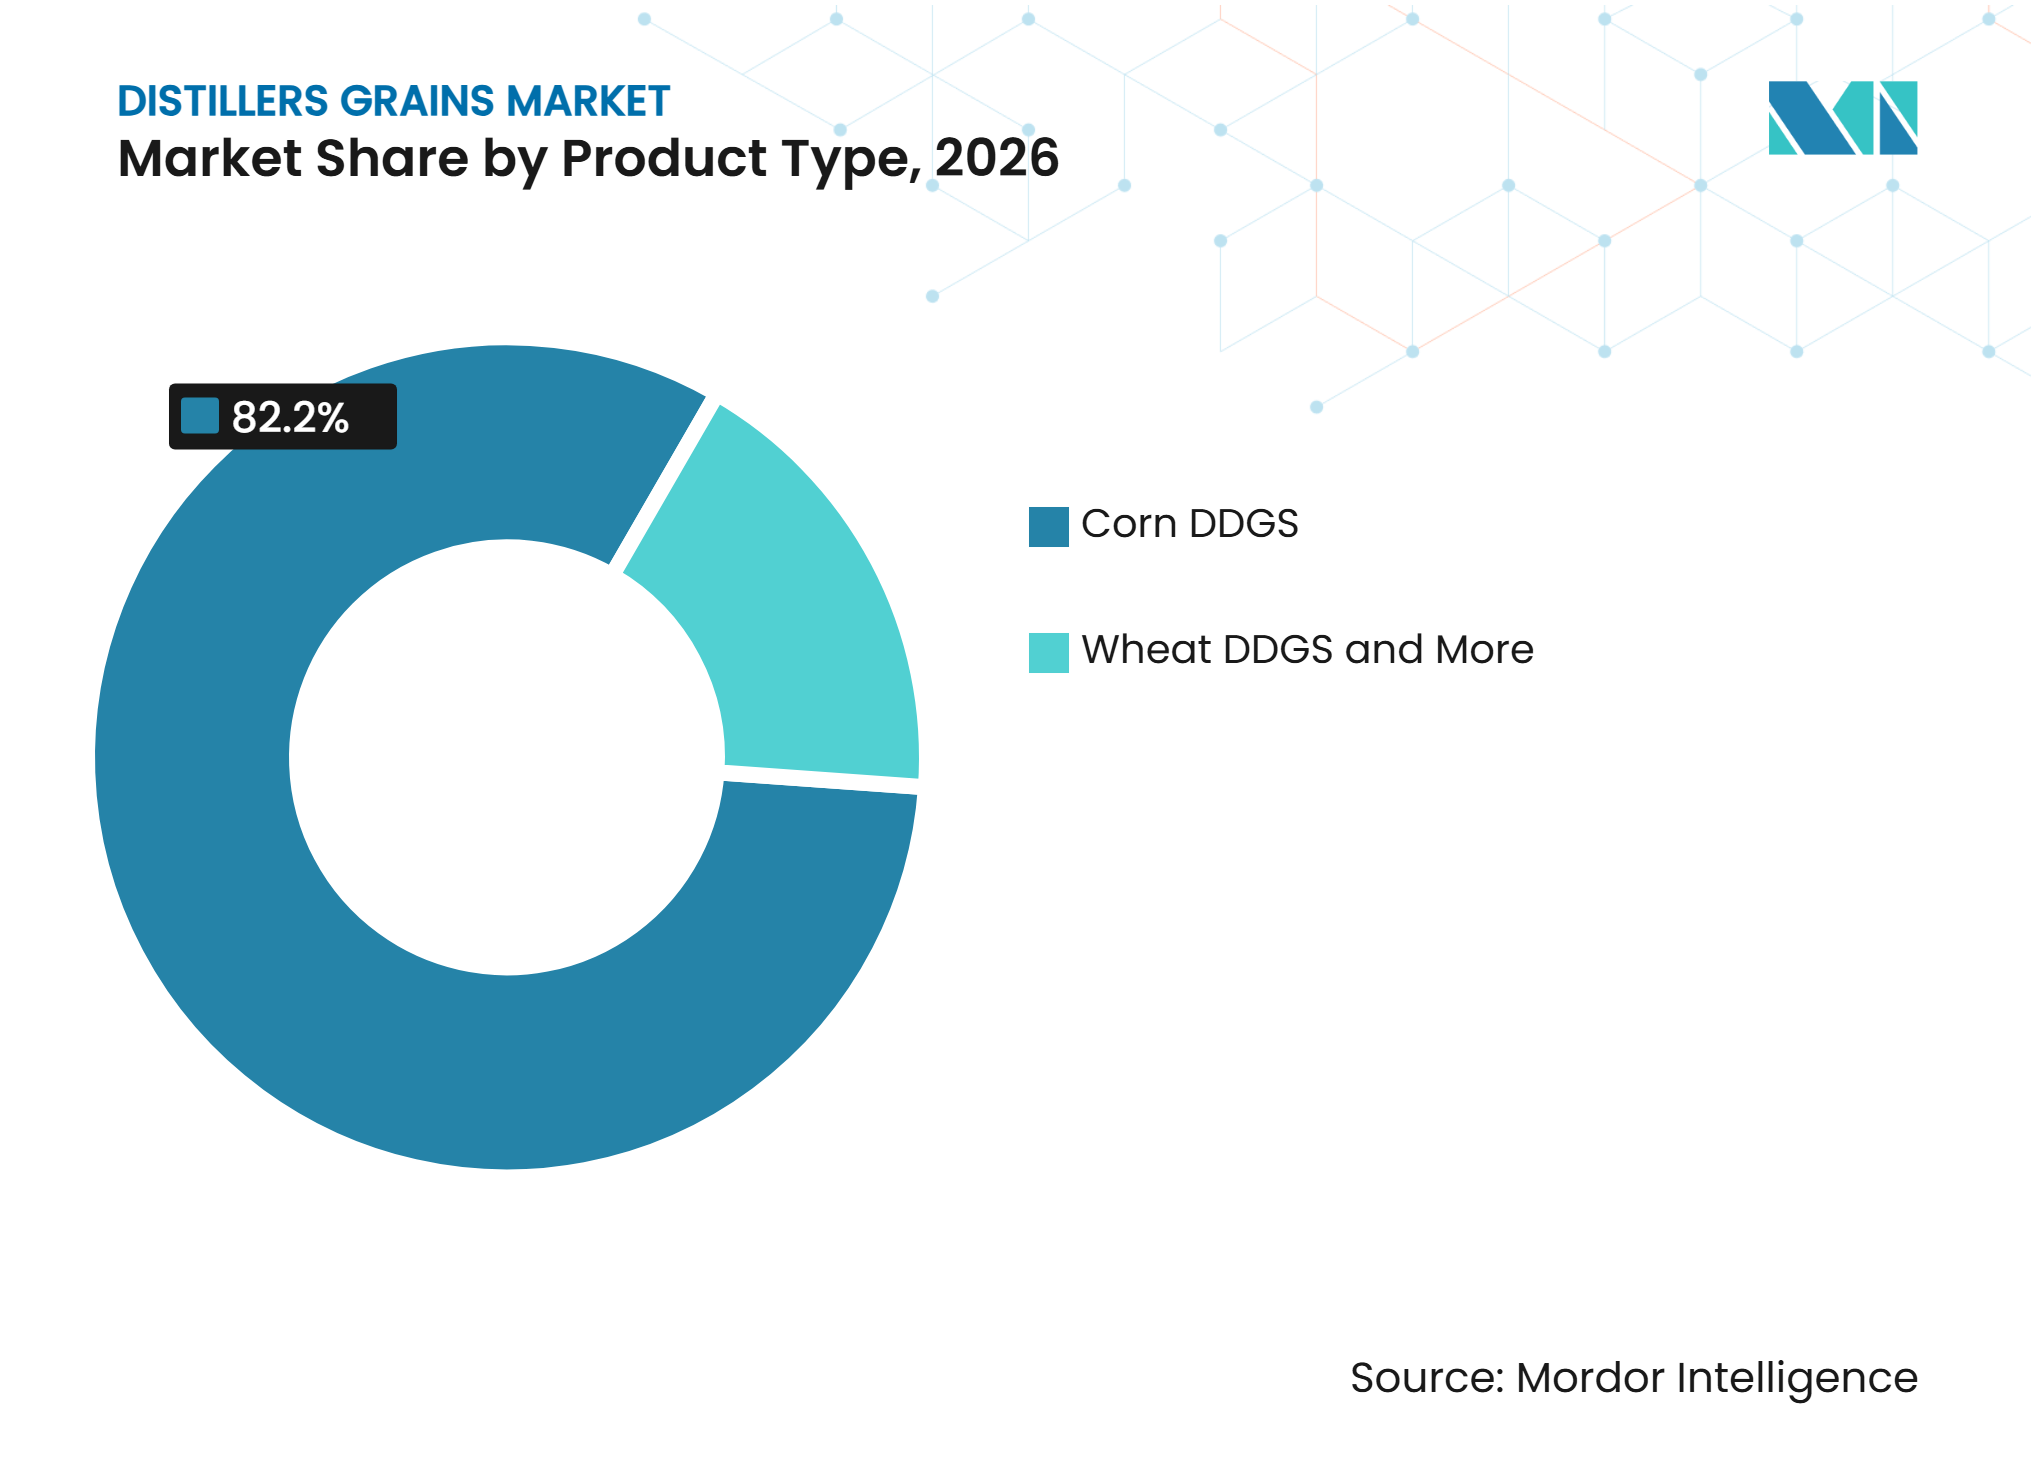
Par type de produit, le DDGS de Maïs a dominé avec la plus grande part de 82,2% du Marché des Drêches de Distillerie en 2026, tandis que le DDGS de Riz devrait connaître la croissance la plus rapide pendant la période de prévision.
-
Par forme, les Drêches de Distillerie Séchées avec Solubles ont dominé avec la plus grande part de 56,3% du Marché des Drêches de Distillerie en 2026, tandis que les Drêches de Distillerie Granulées et en Cubes devraient enregistrer la croissance la plus rapide jusqu'en 2032.
-
Par catégorie d'alimentation, la Catégorie Haute Teneur en Protéines a dominé avec la plus grande part de 78,2% du Marché des Drêches de Distillerie en 2026, tandis que la Catégorie Teneur Moyenne en Protéines devrait enregistrer la croissance la plus rapide pendant la période de prévision.
-
Par bétail, les Ruminants ont dominé avec la plus grande part de 45,0% du Marché des Drêches de Distillerie en 2026, tandis que l'Aquaculture devrait progresser au taux de croissance le plus rapide jusqu'en 2032.
-
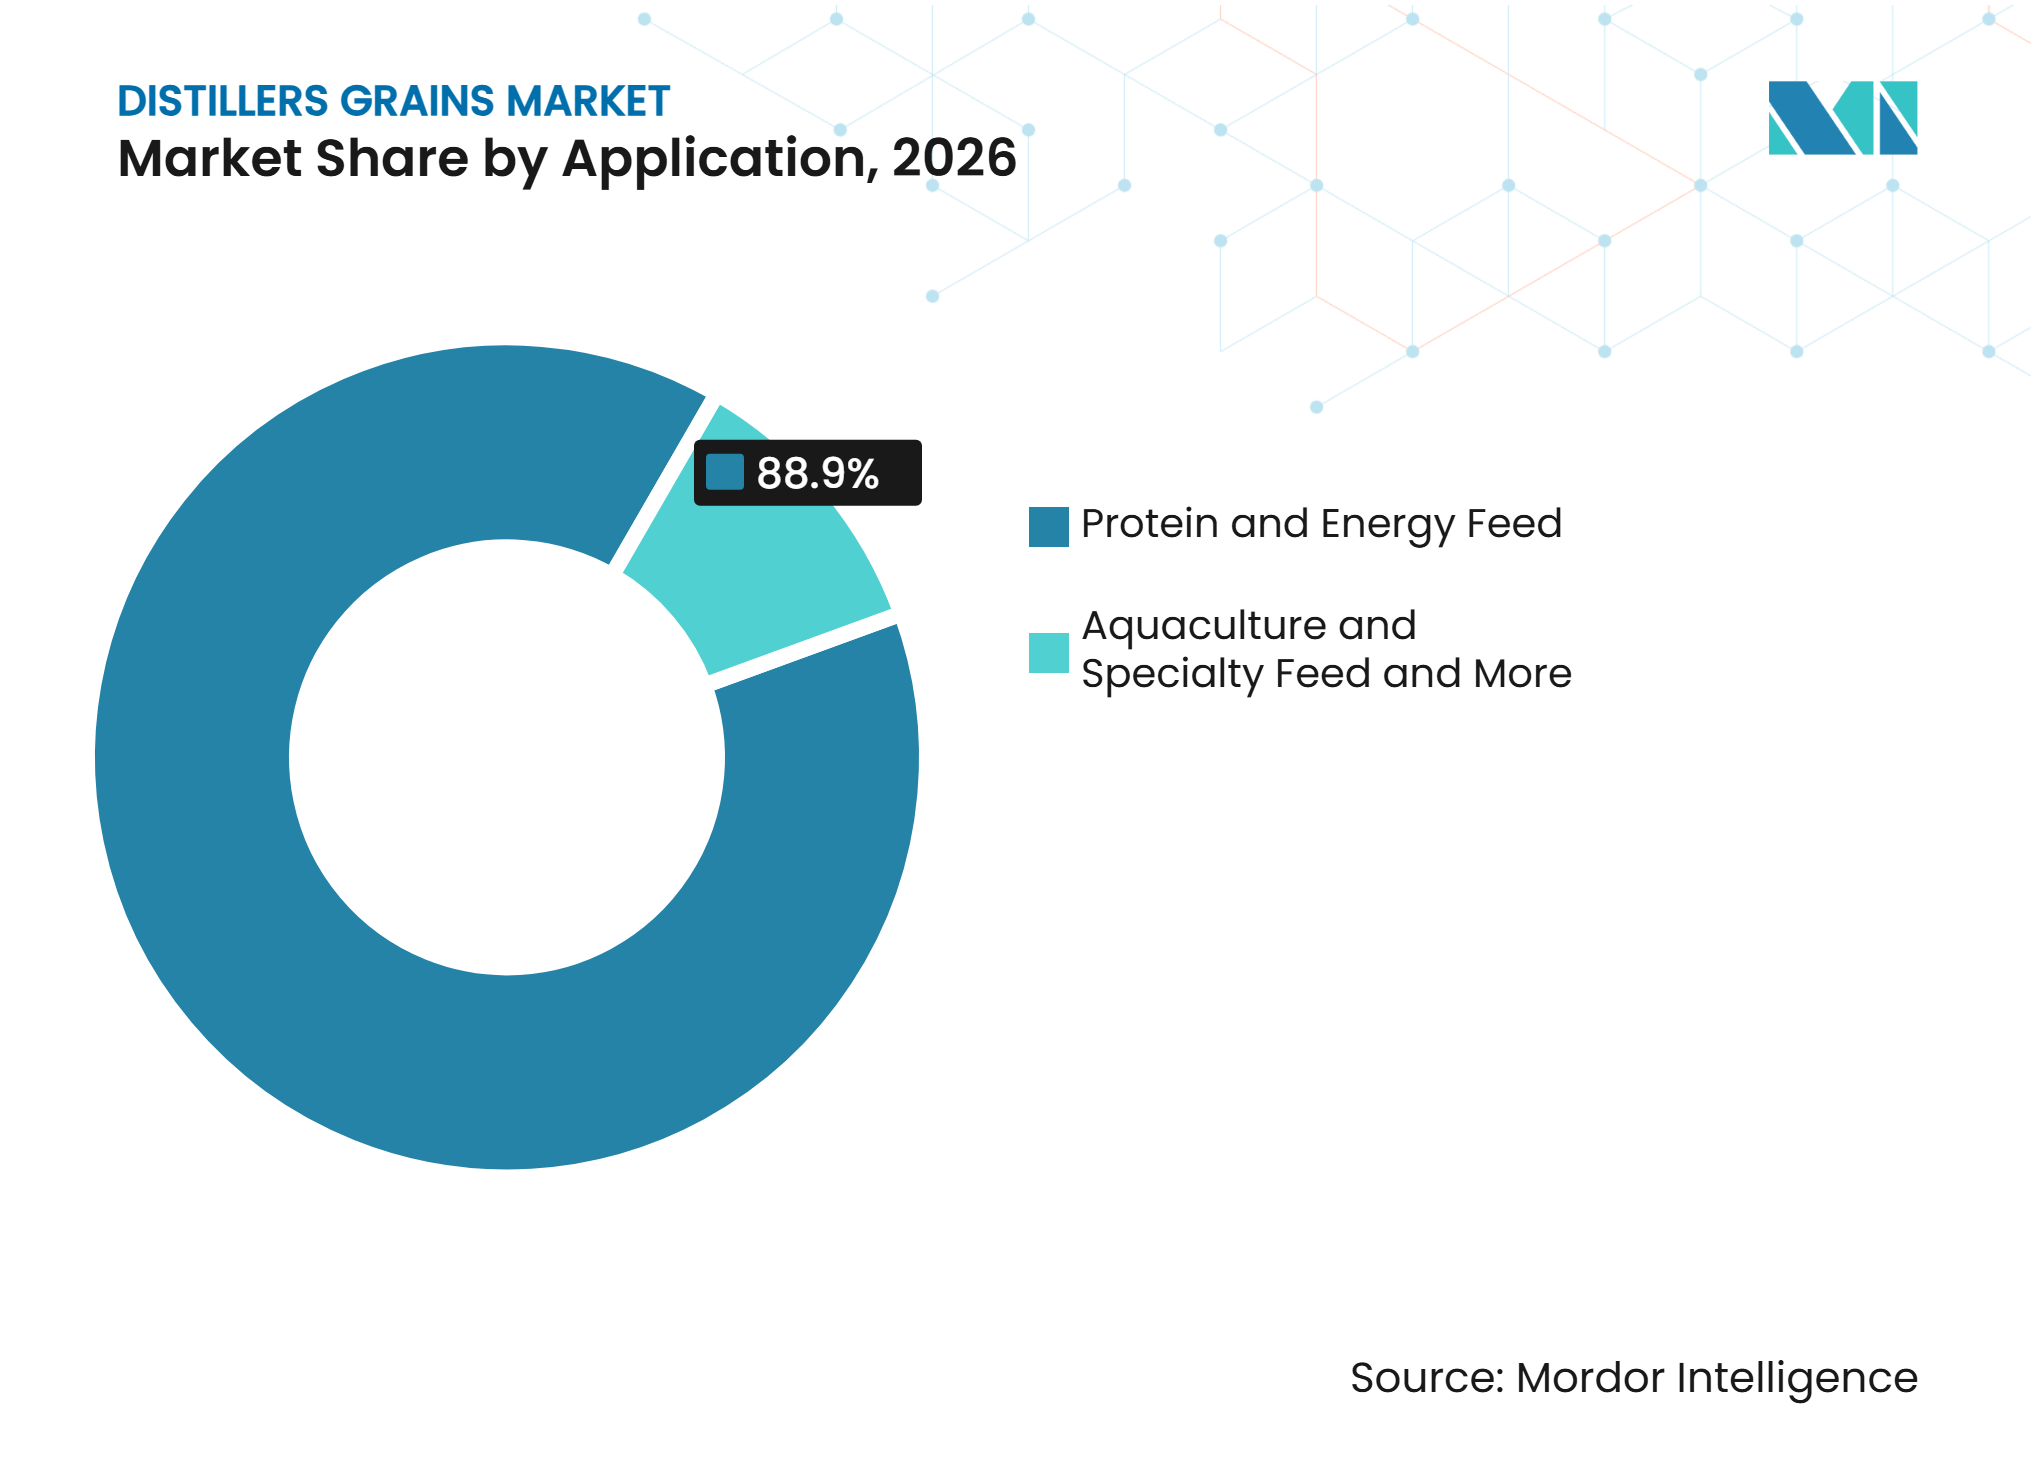
Par application, l'Alimentation Protéinée et Énergétique a dominé avec la plus grande part de 88,9% du Marché des Drêches de Distillerie en 2026, tandis que l'Alimentation pour l'Aquaculture et Spécialisée devrait enregistrer la croissance la plus rapide pendant la période de prévision.
-
Par technologie de traitement, le Broyage à Sec a dominé avec la plus grande part de 68,0% du Marché des Drêches de Distillerie en 2026, tandis que le Fractionnement Mécanique devrait connaître la croissance la plus rapide jusqu'en 2032.
-
Par canal de distribution, les Ventes Directes depuis les Usines d'Éthanol ont dominé avec la plus grande part de 86,0% du Marché des Drêches de Distillerie en 2026, tandis que les Canaux en Ligne et Spécialisés devraient enregistrer la croissance la plus rapide pendant la période de prévision.
-
Par géographie, l'Amérique du Nord a dominé avec la plus grande part de 47,2% du Marché des Drêches de Distillerie en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, progressant à un CAGR de 7,1% pendant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Capacité de Production d'Éthanol par Voie Sèche | +1.50% | Mondial, plus élevé en Amérique du Nord et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande d'Aliments Protéinés et Énergétiques Économiques | +1.20% | Mondial, particulièrement en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Croissance de la Production d'Élevage, de Produits Laitiers, de Volaille et d'Aquaculture | +1.00% | Cœur en Asie-Pacifique, s'étendant à l'Amérique du Sud et au Moyen-Orient | Long terme (≥ 4 ans) |
| Diversification des Voies d'Exportation et Demande Croissante en Asie-Pacifique | +0.80% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Fractionnement et Innovation en Produits à Haute Teneur en Protéines | +0.70% | Amérique du Nord, avec une demande émergente en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Données Nutritionnelles par Lot et Formulation Numérique des Rations | +0.40% | Mondial, avec une adoption de pointe en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Capacité de Production d'Éthanol par Voie Sèche
Chaque boisseau de maïs traité dans une usine d'éthanol par voie sèche produit 17 à 18 livres de DDGS. Cela fait de la capacité de production d'éthanol une source directe d'approvisionnement supplémentaire pour le marché des drêches de distillerie, où les nouvelles capacités augmentent les volumes de coproduits disponibles. Une production plus élevée peut améliorer la disponibilité des aliments pour les élevages voisins et pour les circuits d'exportation. Elle peut également exercer une pression sur les producteurs pour développer des catégories offrant une valeur supérieure au DDGS de base. POET a lancé une expansion de 203 millions USD à sa bioraffinerie de Shelbyville, Indiana, en mars 2026. Le projet devrait doubler la production de DDGS de cette usine à 500 000 tonnes par an lorsqu'il sera achevé au quatrième trimestre 2027[1].
Demande d'Aliments Protéinés et Énergétiques Économiques
Le DDGS est en concurrence avec le maïs et le tourteau de soja dans la formulation de rations à moindre coût. Sa valeur de substitution peut se renforcer lorsque son prix en équivalent énergétique reste inférieur au prix du tourteau de soja. Une évaluation évaluée par des pairs identifie la relation de prix DDGS-tourteau de soja comme un déterminant important de l'utilisation alimentaire. Cette relation n'est pas déterminée uniquement par la nutrition animale, car le taux d'utilisation des usines d'éthanol affecte également la disponibilité des produits. Des marges de carburant plus faibles peuvent réduire la production d'éthanol et resserrer l'offre de DDGS même lorsque la demande alimentaire reste stable. Ce lien oblige les fabricants d'aliments à prendre en compte les prix des matières premières et les conditions d'exploitation des usines d'éthanol lors de la gestion des approvisionnements.
Croissance de la Production d'Élevage, de Produits Laitiers, de Volaille et d'Aquaculture
L'augmentation de la production de protéines animales soutient la demande d'ingrédients alimentaires riches en protéines. Le marché des drêches de distillerie est exposé à cette demande par le biais des rations d'élevage et des formulations d'aliments aquacoles, ce qui relie la croissance alimentaire à l'utilisation des coproduits. L'Organisation des Nations Unies pour l'alimentation et l'agriculture identifie l'aquaculture comme la principale source incrémentale d'approvisionnement mondial en aliments aquatiques d'origine animale. Cette orientation soutient la demande de protéines compétitives en termes de coûts utilisées dans les aliments aquacoles. Les fractions de DDGS à haute teneur en protéines peuvent partiellement répondre à ce besoin lorsque les exigences de formulation permettent leur utilisation. La demande est particulièrement pertinente sur les marchés asiatiques avec une production croissante de crevettes, de pangasius, de tilapia et de saumon.
Diversification des Voies d'Exportation et Demande Croissante en Asie-Pacifique
Le réseau d'exportation de DDGS américain atteint plus de 50 pays. Une large base de destinations peut réduire l'exposition aux variations de la demande dans un seul pays importateur. Les exportations américaines de DDGS ont totalisé 11,6 millions de tonnes métriques en 2025, avec une valeur de 2,8 milliards USD[2]. Le Mexique, la Corée du Sud, le Vietnam et l'Indonésie ont représenté 55% de ces expéditions. L'Indonésie a importé un record de 166 925 tonnes métriques en juin 2026, soit une augmentation de 22% par rapport à la période précédente. Ces flux démontrent la pertinence de l'expansion de la volaille et de la gestion des coûts alimentaires en Asie-Pacifique.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Variabilité des Nutriments et Limites d'Inclusion Spécifiques aux Espèces | -1.2% | Mondial, particulièrement en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Contraintes d'Humidité, de Stockage et de Fret sur Longue Distance | -0.9% | Mondial, plus élevé en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Exigences de Documentation en Matière de Mycotoxines, de Soufre et de Sécurité Alimentaire | -0.7% | Europe et Asie-Pacifique, particulièrement l'Allemagne et la Chine | Moyen terme (2-4 ans) |
| Exposition des Marges des Coproduits à l'Économie des Usines d'Éthanol | -0.6% | Amérique du Nord et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des Nutriments et Limites d'Inclusion Spécifiques aux Espèces
La composition du DDGS varie selon les usines et les lots de production. La variabilité est particulièrement importante pour les protéines, les graisses, le soufre et la lysine digestible. Une évaluation évaluée par des pairs a rapporté que la teneur en lysine digestible peut varier de plus de 30% selon les lots de DDGS. Les formulateurs d'aliments peuvent donc fixer des niveaux d'inclusion conservateurs pour les régimes porcins et avicoles. Les régimes pour poulets de chair peuvent être limités à 10% à 15% de DDGS malgré la valeur de substitution potentielle du produit. Les ruminants restent moins affectés car leurs systèmes digestifs acceptent des niveaux plus élevés de fibres et de soufre.
Exigences de Documentation en Matière de Mycotoxines, de Soufre et de Sécurité Alimentaire
Les acheteurs d'aliments exigent une documentation qui soutient l'examen de la qualité et de la sécurité. Les contrôles des mycotoxines et du soufre sont particulièrement importants lorsque les produits traversent des frontières ou entrent dans des régimes alimentaires animaux sensibles. Les marchés européens utilisent un environnement de documentation plus strict pour le DDGS de maïs importé que pour certains DDGS de blé produits localement. Cela peut ajouter des coûts de test, d'administration et de conformité pour les fournisseurs. Les achats biologiques dépendent également des registres de provenance dans le cadre du Programme National Biologique de l'USDA. Ces exigences peuvent limiter l'approvisionnement en produits certifiés aux opérations d'éthanol qualifiées sur le marché des drêches de distillerie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Le Maïs Maintient son Échelle tandis que le Riz Soutient la Diversité RégionaleLe DDGS de maïs représentait 82,2% de la part du marché des drêches de distillerie en 2026. Cette échelle reflète l'utilisation du maïs comme principal matériau de départ pour l'éthanol par voie sèche aux États-Unis et au Brésil. Le DDGS de maïs jaune représente la majeure partie de la catégorie. Les variantes non-OGM et biologiques s'adressent aux acheteurs recherchant la préservation de l'identité et la provenance vérifiée. Le DDGS de maïs blanc joue un rôle plus restreint sur les marchés alimentaires d'Amérique centrale. Le DDGS de blé est plus courant dans les opérations d'éthanol européennes et australiennes. Il peut être pertinent là où les importations de maïs font face à des droits de douane ou à des obstacles logistiques. Ces différences de produits relient la disponibilité des matières premières aux schémas de production d'éthanol locaux.
Le DDGS de riz soutient une base de produits plus diversifiée en Inde et en Asie du Sud-Est. Son rôle convient aux zones où la production d'éthanol à base de riz peut alimenter les circuits d'alimentation animale et aquacole existants. Le segment ne déplace pas le DDGS de maïs à l'échelle mondiale. Il réduit toutefois la dépendance des acheteurs régionaux à l'approvisionnement à base de maïs. La diversité des produits offre également aux acheteurs un choix de profils nutritionnels et de voies d'approvisionnement local. Les exportateurs doivent toujours fournir des informations claires sur la qualité car les ingrédients alimentaires provenant de différentes céréales n'ont pas une composition identique. Le maïs devrait conserver son rôle structurel jusqu'en 2032 en raison du parc installé d'usines de broyage à sec. L'approvisionnement à base de riz élargit néanmoins la pertinence du secteur des drêches de distillerie dans les systèmes alimentaires asiatiques.



Par Forme :
Les Produits Séchés Dominent tandis que la Granulation Soutient le Commerce sur Longues DistancesLes drêches de distillerie séchées avec solubles représentaient 56,3% de la taille du marché des drêches de distillerie en 2026. Ce format est privilégié pour sa stabilité en rayon et sa compatibilité avec les systèmes de manutention établis des usines d'aliments. Il est utilisé dans les ventes nationales et à l'exportation où les acheteurs ont besoin d'un matériau pouvant tolérer le stockage et le transport. Les solubles de distillerie condensés, les drêches de distillerie humides avec solubles et les drêches de distillerie humides modifiées avec solubles servent principalement les utilisateurs locaux de ruminants. Leur teneur en humidité limite le rayon de vente pratique autour d'une usine d'éthanol. Les drêches de distillerie séchées sans solubles ajoutés peuvent être sélectionnées lorsqu'une teneur en matières grasses plus faible est préférée. Le choix de la forme dépend donc des besoins des animaux, de la distance et de la logistique disponible.
Les produits granulés et en cubes répondent au coût du transport des protéines sur de longues distances. La densification peut améliorer la manutention dans les usines d'aliments et réduire le coût du fret par unité de protéine. Elle peut également faciliter le chargement de navires à marchandises mixtes. CHS a achevé une rénovation et une expansion de 105 millions USD de son terminal de Myrtle Grove en mai 2025. Le projet a augmenté la capacité de manutention des exportations de DDGS de 30% et a ajouté une grue E-Crane dédiée aux céréales. Cette infrastructure soutient les arrangements de chargement qui combinent DDGS et tourteau de soja pour les acheteurs étrangers. La granulation devient plus pertinente lorsque des coûts de fret élevés pourraient autrement réduire l'avantage livré du DDGS.
Par Catégorie d'Alimentation :
Les Produits à Haute Teneur en Protéines Répondent aux Exigences des Aliments PremiumLa catégorie haute teneur en protéines détenait une part de 78,2% en 2026. Le fractionnement mécanique soutient la production de catégories spécialisées avec une concentration en protéines plus élevée que le DDGS conventionnel. Green Plains a déclaré que son produit Ultra-High Protein contient au moins 50% de protéines. Le produit Sequence de la société contient près de 60% de protéines. Ces produits sont destinés aux applications aquacoles, aux aliments pour animaux de compagnie et aux applications d'élevage qui valorisent les protéines concentrées. L'approche sépare également les fibres des protéines et peut améliorer les rendements en huile de maïs. Elle transforme le rôle des drêches de distillerie d'un coproduit de base en un portefeuille d'ingrédients alimentaires.
La catégorie teneur moyenne en protéines se situe entre les offres premium et de base. Elle subit la pression des produits protéinés spécialisés d'un côté et de la catégorie alimentaire standard de l'autre. La catégorie alimentaire standard reste importante pour les opérations bovines et laitières qui consomment de grands volumes. Les catégories à haute teneur en fibres et spécialisées soutiennent des utilisations plus restreintes, notamment l'alimentation équine et les régimes d'élevage spécialisés. Les catégories biologiques nécessitent une documentation répondant aux conditions du Programme National Biologique de l'USDA. Ces exigences limitent l'approvisionnement aux usines d'éthanol certifiées avec un approvisionnement documenté. Le choix de la catégorie d'alimentation est donc déterminé par l'espèce animale, les objectifs nutritionnels, les besoins de certification et le prix. Le marché des drêches de distillerie peut gagner en valeur grâce à la spécialisation, mais la demande en vrac continue de soutenir les catégories standard.
Par Bétail :
Les Ruminants Fournissent le Volume tandis que l'Aquaculture Élargit les Options de ProduitsLes ruminants détenaient une part de 45,0% en 2026. Les bovins à viande et les vaches laitières consomment les plus grands volumes de DDGS parmi les catégories d'élevage. Leurs systèmes digestifs peuvent tolérer plus de fibres et de soufre que les porcins et la volaille. L'inclusion peut atteindre 25% à 30% de la matière sèche totale de la ration dans des rations appropriées. Cette flexibilité fait des ruminants une base pour la demande de DDGS de base. Les vaches laitières peuvent utiliser la densité énergétique du produit et les caractéristiques des protéines de dérivation dans les régimes alimentaires des troupeaux à haute production. Les grandes exploitations commerciales en Californie, au Texas, dans le Midwest supérieur, en Inde et au Brésil soutiennent des achats réguliers. Le schéma d'élevage explique pourquoi la production de ruminants à proximité reste importante pour l'économie des usines d'éthanol.
L'aquaculture crée une voie supplémentaire pour les produits protéinés concentrés. La production de crevettes, de pangasius, de tilapia et de saumon accroît le besoin de formulations alimentaires qui contrôlent les coûts tout en maintenant les performances nutritionnelles. Le DDGS à haute teneur en protéines peut partiellement se substituer à la farine marine dans certaines formulations. L'opportunité sur le marché des drêches de distillerie dépend des exigences des espèces et de données nutritionnelles cohérentes. Les porcins et la volaille restent des utilisateurs importants, mais leurs niveaux d'inclusion sont plus sensibles à la variabilité de la composition. Les aliments pour animaux de compagnie constituent une autre utilisation en développement où la transparence des ingrédients et la traçabilité de l'approvisionnement sont importantes. Green Plains a identifié l'aquaculture et les aliments pour animaux de compagnie comme des applications ciblées pour des produits différenciés. Cette orientation soutient un passage vers une demande à valeur ajoutée sans remplacer la base des ruminants.
Par Application :
L'Alimentation Protéinée et Énergétique Reste l'Utilisation PrincipaleL'alimentation protéinée et énergétique représentait une part de 88,9% en 2026. Cette utilisation couvre l'incorporation routinière du DDGS dans les rations commerciales pour les ruminants, les porcins et la volaille. Les nutritionnistes utilisent l'ingrédient pour équilibrer le coût des rations par rapport aux mouvements des prix des matières premières. Son rôle peut devenir plus favorable lorsque les prix du tourteau de soja augmentent par rapport au DDGS. L'équilibrage des rations nécessite également une attention au profil nutritionnel de chaque lot. Les engrais et les amendements du sol restent des utilisations secondaires. Les utilisations bioénergétiques et industrielles sont également limitées lorsque les circuits alimentaires sont accessibles. Le profil d'application confirme que la nutrition animale reste le fondement du marché des drêches de distillerie.
L'alimentation pour l'aquaculture et spécialisée est liée aux améliorations de la qualité des protéines. Le fractionnement peut augmenter la concentration en protéines et rendre le DDGS plus pertinent pour les formulations nécessitant une densité nutritionnelle. Les prix de la farine marine peuvent renforcer l'argument économique en faveur des protéines alternatives. Les aliments pour animaux de compagnie ont des exigences d'achat distinctes qui mettent l'accent sur la transparence des ingrédients. Les coproduits agricoles valorisés s'alignent également sur les exigences d'approvisionnement décrites pour les aliments premium pour animaux de compagnie. Ces utilisations élargissent la demande au-delà des circuits de produits de base en vrac. Elles n'éliminent pas l'importance de l'alimentation protéinée et énergétique standard. Au contraire, elles créent des débouchés à plus haute valeur pour les producteurs capables d'offrir des spécifications cohérentes et une traçabilité.

Par Canal de Distribution :
Les Ventes Directes depuis les Usines Conservent le Canal PrincipalLes ventes directes depuis les usines d'éthanol détenaient une part de 86% en 2026. Les producteurs privilégient cette voie car elle soutient les ventes à la sortie de l'usine auprès de clients établis. Les parcs d'engraissement, les laiteries et les usines d'aliments utilisent couramment des relations directes pour les achats en vrac. Cette approche réduit le nombre d'intermédiaires entre l'usine et l'utilisateur final. Les fabricants d'aliments et les intégrateurs achètent également du DDGS pour l'utiliser dans les aliments composés. Leurs contrats peuvent refléter les besoins saisonniers et les volumes négociés. Les ventes directes sont particulièrement pratiques pour les formes humides qui nécessitent une consommation locale. La structure de distribution sur le marché des drêches de distillerie favorise des relations d'enlèvement prévisibles à proximité des sites de production.
Les négociants en matières premières et les distributeurs combinent les volumes de plusieurs producteurs. Ils gèrent le fret ferroviaire, fluvial et maritime pour le commerce orienté vers l'exportation. Les coopératives telles que CHS relient l'origine des céréales, la logistique et la manutention à l'exportation. CHS a pris en charge les opérations d'une installation clé à Cahokia, Illinois, en janvier 2026. L'installation a ajouté une voie ferroviaire vers la barge à son réseau d'approvisionnement du Centre du Golfe. Les canaux en ligne et spécialisés peuvent soutenir un approvisionnement traçable pour les produits certifiés ou différenciés. Greenfield Global utilise également un accord d'enlèvement commercial pour son usine de Winnebago, Minnesota, afin de sécuriser l'accès international. Ces canaux ajoutent de la flexibilité sans déplacer les ventes directes depuis les usines.
Analyse Géographique
Amérique du Nord : L'Infrastructure Éthanol Soutient l'Échelle Régionale
L'Amérique du Nord détenait 47,2% de la part du marché des drêches de distillerie en 2026. La région est soutenue par le réseau d'éthanol par voie sèche américain et son importante offre de coproduits alimentaires. Les producteurs américains ont exporté du DDGS vers plus de 50 pays en 2025. Le Mexique était la principale destination par pays et a absorbé plus de 20% du volume d'exportation cette année-là. Le Canada dispose d'un secteur éthanol plus petit, mais il ajoute à l'approvisionnement alimentaire régional. Les programmes d'adoption de l'E15 aux États-Unis et les politiques étatiques sur les carburants renouvelables continuent de soutenir les investissements dans l'éthanol. Les investissements dans les usines se concentrent également sur une consommation d'énergie plus faible et une production de coproduits plus différenciée. Ces conditions maintiennent l'Amérique du Nord au centre du marché des drêches de distillerie et de la production et du commerce mondiaux de DDGS.
Asie-Pacifique : La Demande Alimentaire Soutient une Croissance Régionale Plus Rapide
L'Asie-Pacifique devrait croître à un CAGR de 7,1% de 2027 à 2032. La taille du marché des drêches de distillerie dans la région est soutenue par l'expansion des secteurs de l'aquaculture, de la volaille et des porcins en Chine, en Inde, au Vietnam et en Indonésie. La Corée du Sud, le Vietnam et l'Indonésie figuraient parmi les principales destinations américaines de DDGS en 2025. Le Vietnam a reçu 1,159 million de tonnes métriques, tandis que l'Indonésie en a reçu 994 000 tonnes métriques[3]. L'Inde ajoute de la capacité d'éthanol à base de riz et a une demande de DDGS de maïs à haute teneur en protéines dans les formulations aquacoles. La Chine reste importante en raison de l'échelle de son secteur porcin. La demande d'importation sur le marché des drêches de distillerie peut évoluer avec l'économie alimentaire et les conditions commerciales. Les acheteurs de la région accordent une plus grande valeur à la cohérence de l'approvisionnement, à la manutention et à la documentation à mesure que les volumes augmentent.
Amérique du Sud, Europe, Moyen-Orient et Afrique : Des Conditions d'Offre et d'Importation Différentes Façonnent la Demande
L'Amérique du Sud ajoute à la fois de la production et de la consommation de DDGS grâce à la croissance de l'éthanol de maïs au Brésil. Cargill a finalisé l'acquisition des 50% restants de SJC Bioenergia en avril 2025 et a renommé l'entreprise Cargill Bioenergia. Les deux usines de Goiás traitent de la canne à sucre et des volumes supplémentaires de maïs tout en produisant des DDGs à haute teneur en protéines. L'Europe dispose d'un profil mature soutenu par le DDGS de blé et d'orge. Les exigences de documentation pour le DDGS de maïs importé peuvent augmenter le coût de la conformité par rapport au DDGS de blé produit localement. Le Moyen-Orient, en particulier la Turquie et les marchés du Golfe, dépend des importations car l'approvisionnement en céréales domestiques est limité. La Turquie a atteint un niveau record sur 13 mois d'importations de DDGS en octobre 2025. L'Afrique est façonnée par les contraintes de fret sur longue distance, ce qui augmente la valeur des produits séchés stables et d'une logistique fiable.
Paysage Concurrentiel
Concentration du Marché
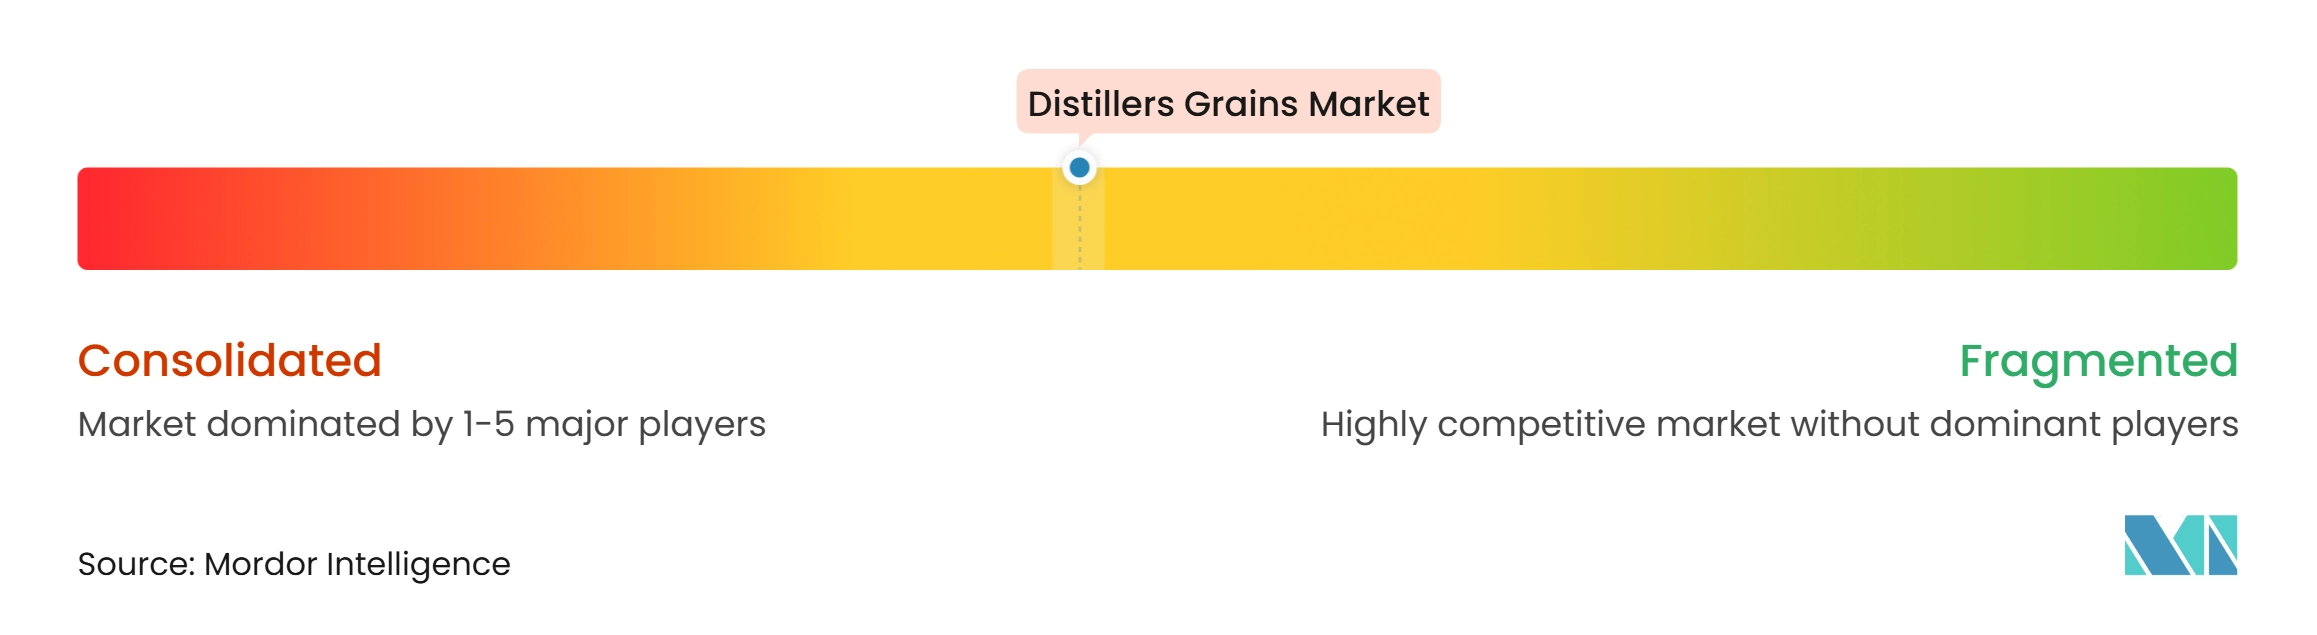
Le marché des drêches de distillerie présente une structure d'approvisionnement modérément concentrée en Amérique du Nord. Les grands producteurs d'éthanol intégrés disposent d'une échelle en matière de production, de traitement et de logistique. POET exploite 35 bioraffineries et produit 15 milliards de livres de DDGS annuellement. Son expansion de Shelbyville vise à augmenter la production de ce site à 500 000 tonnes par an au quatrième trimestre 2027. Archer-Daniels-Midland Company dispose également d'une échelle de production et d'une portée de distribution. ADM a annoncé la deuxième phase de son expansion du moulin à sec de maïs de Columbus, Nebraska, en octobre 2026. L'expansion cible une augmentation combinée de 20 millions de boisseaux de broyage annuel de maïs par rapport à 2025. Ces entreprises se font concurrence par le débit, la logistique, la qualité des produits et l'accès aux marchés d'exportation.
Green Plains suit une stratégie différenciée axée sur la concentration en protéines et la valeur des coproduits. Ses produits Ultra-High Protein et Sequence ciblent l'aquaculture, les aliments pour animaux de compagnie et les utilisations d'élevage premium. La société a signalé le déploiement du fractionnement dans plusieurs bioraffineries dans son rapport annuel 2025. CHS a renforcé sa position logistique grâce à la mise à niveau du terminal de Myrtle Grove et à sa connexion ferroviaire vers la barge de Cahokia. Ces investissements soutiennent la manutention à l'exportation et le chargement de navires mixtes. Cargill a élargi sa plateforme d'éthanol et de DDGs brésilienne grâce à la pleine propriété de SJC Bioenergia. Les producteurs plus petits utilisent des accords d'enlèvement et des partenariats à l'exportation pour atteindre des marchés au-delà de leurs systèmes de distribution directs. La concurrence comprend donc à la fois l'approvisionnement à l'échelle de l'usine et la capacité à assurer aux acheteurs une livraison fiable.
Les opérations à faible empreinte carbone deviennent un facteur concurrentiel pertinent. ADM et Tallgrass ont commencé les opérations de leur installation de captage de carbone à Columbus, Nebraska, en novembre 2025. Le projet peut réduire l'intensité carbone liée à la production d'éthanol et au séchage du DDGS. Le Crédit de Production de Carburant Propre 45Z américain lie les incitations aux carburants à l'intensité carbone. Les producteurs disposant d'un séchage efficace, d'un captage de carbone et d'un fractionnement peuvent renforcer leur position de coût dans ce cadre. D'autres domaines de concurrence comprennent l'approvisionnement granulé pour le commerce sur longues distances, la certification nutritionnelle par lot et les outils de ration qui réduisent l'incertitude pour les acheteurs. Ces capacités peuvent aider les fournisseurs à aller au-delà des ventes de produits de base non différenciés. Le marché des drêches de distillerie reste ouvert aux usines régionales, aux négociants et aux coopératives même si les grands producteurs contrôlent des positions d'approvisionnement importantes.
Leaders du Secteur des Drêches de Distillerie
-
POET, LLC
-
Archer-Daniels-Midland Company
-
Green Plains Inc.
-
Cargill, Incorporated
-
CHS Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Drêches de Distillerie Entreprises couvertes dans ce rapport
- Archer-Daniels-Midland Company
- POET, LLC
- Green Plains Inc.
- Cargill, Incorporated
- Cardinal Ethanol, LLC
- CHS Inc.
- The Andersons, Inc.
- Marquis Energy
- Greenfield Global Inc.
- FS
- Alto Ingredients, Inc.
- Big River Resources, LLC
- White Energy, Inc.
- Aemetis, Inc.
- VERBIO SE
Développements industriels récents dans Marché des Drêches de Distillerie
- Octobre 2026 : Archer-Daniels-Midland Company a annoncé la deuxième phase de son expansion du moulin à sec de maïs de Columbus, Nebraska, ciblant une augmentation combinée de 20 millions de boisseaux de broyage annuel de maïs par rapport à 2025, la deuxième phase introduisant une technologie pour réduire l'intensité en gaz naturel par tonne de drêches de distillerie séchées produites dans les séchoirs de l'installation
- Mars 2026 : POET, LLC a lancé les travaux d'une expansion de 203 millions USD à sa bioraffinerie de Shelbyville, Indiana, doublant la production de DDGS à 500 000 tonnes par an dans cette installation et portant la capacité totale de DDGS de POET à 15 milliards de livres dans ses 35 bioraffineries lorsque l'expansion sera achevée au quatrième trimestre 2027.
- Janvier 2026 : CHS Inc. a acquis les opérations d'une installation céréalière clé appartenant à COFCO International à Cahokia, Illinois, ajoutant un corridor d'exportation de DDGS direct par voie ferrée vers la barge au réseau de la chaîne d'approvisionnement du Centre du Golfe. L'installation est connectée aux six chemins de fer de Classe I d'Amérique du Nord, renforçant la capacité de débit de la Ceinture de Maïs américaine vers le terminal de Myrtle Grove
Portée du Rapport sur le Marché Mondial des Drêches de Distillerie
Les drêches de distillerie sont des coproduits riches en nutriments générés lors de la production d'éthanol et sont largement utilisées comme ingrédients protéinés et énergétiques dans les applications d'alimentation animale. Des produits tels que les drêches de distillerie séchées avec solubles (DDGS), les drêches de distillerie séchées (DDG), les drêches de distillerie humides avec solubles (WDGS) et les drêches de distillerie humides modifiées avec solubles (MDGS) sont largement utilisés dans les secteurs des ruminants, de la volaille, des porcins, de l'aquaculture et des aliments pour animaux de compagnie. Le rapport sur le Marché des Drêches de Distillerie comprend une analyse de la production, une analyse de la consommation, une analyse des importations et des exportations, une évaluation des échanges commerciaux, une analyse des prix, une évaluation de l'offre et de la demande, un cadre réglementaire, une analyse de la chaîne de valeur, une évaluation technologique, un paysage concurrentiel, des profils d'entreprises et des développements récents du secteur. Le marché est segmenté par type de produit, forme, catégorie d'alimentation, bétail, application, technologie de traitement, canal de distribution et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| DDGS de Maïs |
| DDGS de Blé |
| DDGS de Riz |
| Céréales Mélangées |
| DDGS d'Orge, de Sorgho, d'Avoine et de Millet |
| Drêches de Distillerie Séchées avec Solubles |
| Drêches de Distillerie Séchées |
| Drêches de Distillerie Humides Modifiées avec Solubles |
| Drêches de Distillerie Humides avec Solubles |
| Solubles de Distillerie Condensés |
| Drêches de Distillerie Granulées et en Cubes |
| Catégorie Haute Teneur en Protéines |
| Catégorie Teneur Moyenne en Protéines |
| Catégorie Alimentaire Standard |
| Catégories à Haute Teneur en Fibres et Spécialisées |
| Ruminants |
| Porcins |
| Volaille |
| Aquaculture |
| Aliments pour Animaux de Compagnie et Autres Animaux |
| Alimentation Protéinée et Énergétique |
| Équilibrage des Rations et Optimisation des Coûts Alimentaires |
| Alimentation pour l'Aquaculture et Spécialisée |
| Aliments pour Animaux de Compagnie |
| Engrais et Amendements du Sol |
| Utilisations Bioénergétiques et Industrielles |
| Ventes Directes depuis les Usines d'Éthanol |
| Fabricants d'Aliments et Intégrateurs |
| Négociants en Matières Premières et Distributeurs |
| Coopératives |
| Canaux en Ligne et Spécialisés |
| Amérique du Nord |
| Europe |
| Asie-Pacifique |
| Amérique du Sud |
| Moyen-Orient |
| Afrique |
| Type de Produit | DDGS de Maïs |
| DDGS de Blé | |
| DDGS de Riz | |
| Céréales Mélangées | |
| DDGS d'Orge, de Sorgho, d'Avoine et de Millet | |
| Forme | Drêches de Distillerie Séchées avec Solubles |
| Drêches de Distillerie Séchées | |
| Drêches de Distillerie Humides Modifiées avec Solubles | |
| Drêches de Distillerie Humides avec Solubles | |
| Solubles de Distillerie Condensés | |
| Drêches de Distillerie Granulées et en Cubes | |
| Catégorie d'Alimentation | Catégorie Haute Teneur en Protéines |
| Catégorie Teneur Moyenne en Protéines | |
| Catégorie Alimentaire Standard | |
| Catégories à Haute Teneur en Fibres et Spécialisées | |
| Bétail | Ruminants |
| Porcins | |
| Volaille | |
| Aquaculture | |
| Aliments pour Animaux de Compagnie et Autres Animaux | |
| Application | Alimentation Protéinée et Énergétique |
| Équilibrage des Rations et Optimisation des Coûts Alimentaires | |
| Alimentation pour l'Aquaculture et Spécialisée | |
| Aliments pour Animaux de Compagnie | |
| Engrais et Amendements du Sol | |
| Utilisations Bioénergétiques et Industrielles | |
| Canal de Distribution | Ventes Directes depuis les Usines d'Éthanol |
| Fabricants d'Aliments et Intégrateurs | |
| Négociants en Matières Premières et Distributeurs | |
| Coopératives | |
| Canaux en Ligne et Spécialisés | |
| Géographie | Amérique du Nord |
| Europe | |
| Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient | |
| Afrique |
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché des drêches de distillerie ?
Le marché des drêches de distillerie devrait augmenter de 14,4 milliards USD en 2027 à 19,4 milliards USD d'ici 2032, à un CAGR de 6,1%.
Quel est le type de produit dominant dans les drêches de distillerie ?
Le DDGS de maïs a dominé les types de produits avec une part de 82,2% en 2026 car la production d'éthanol par voie sèche repose largement sur le maïs comme matière première.
Pourquoi les ruminants sont-ils des consommateurs importants de DDGS ?
Les ruminants détenaient une part de 45,0% en 2026 car ils peuvent utiliser des ingrédients alimentaires à plus haute teneur en fibres à des niveaux d'inclusion moins pratiques pour les porcins et la volaille.
Quelle région connaît la croissance la plus rapide pour les drêches de distillerie ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,1% jusqu'en 2032, soutenue par la demande alimentaire en aquaculture, volaille et porcins.