
蒸留粕市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
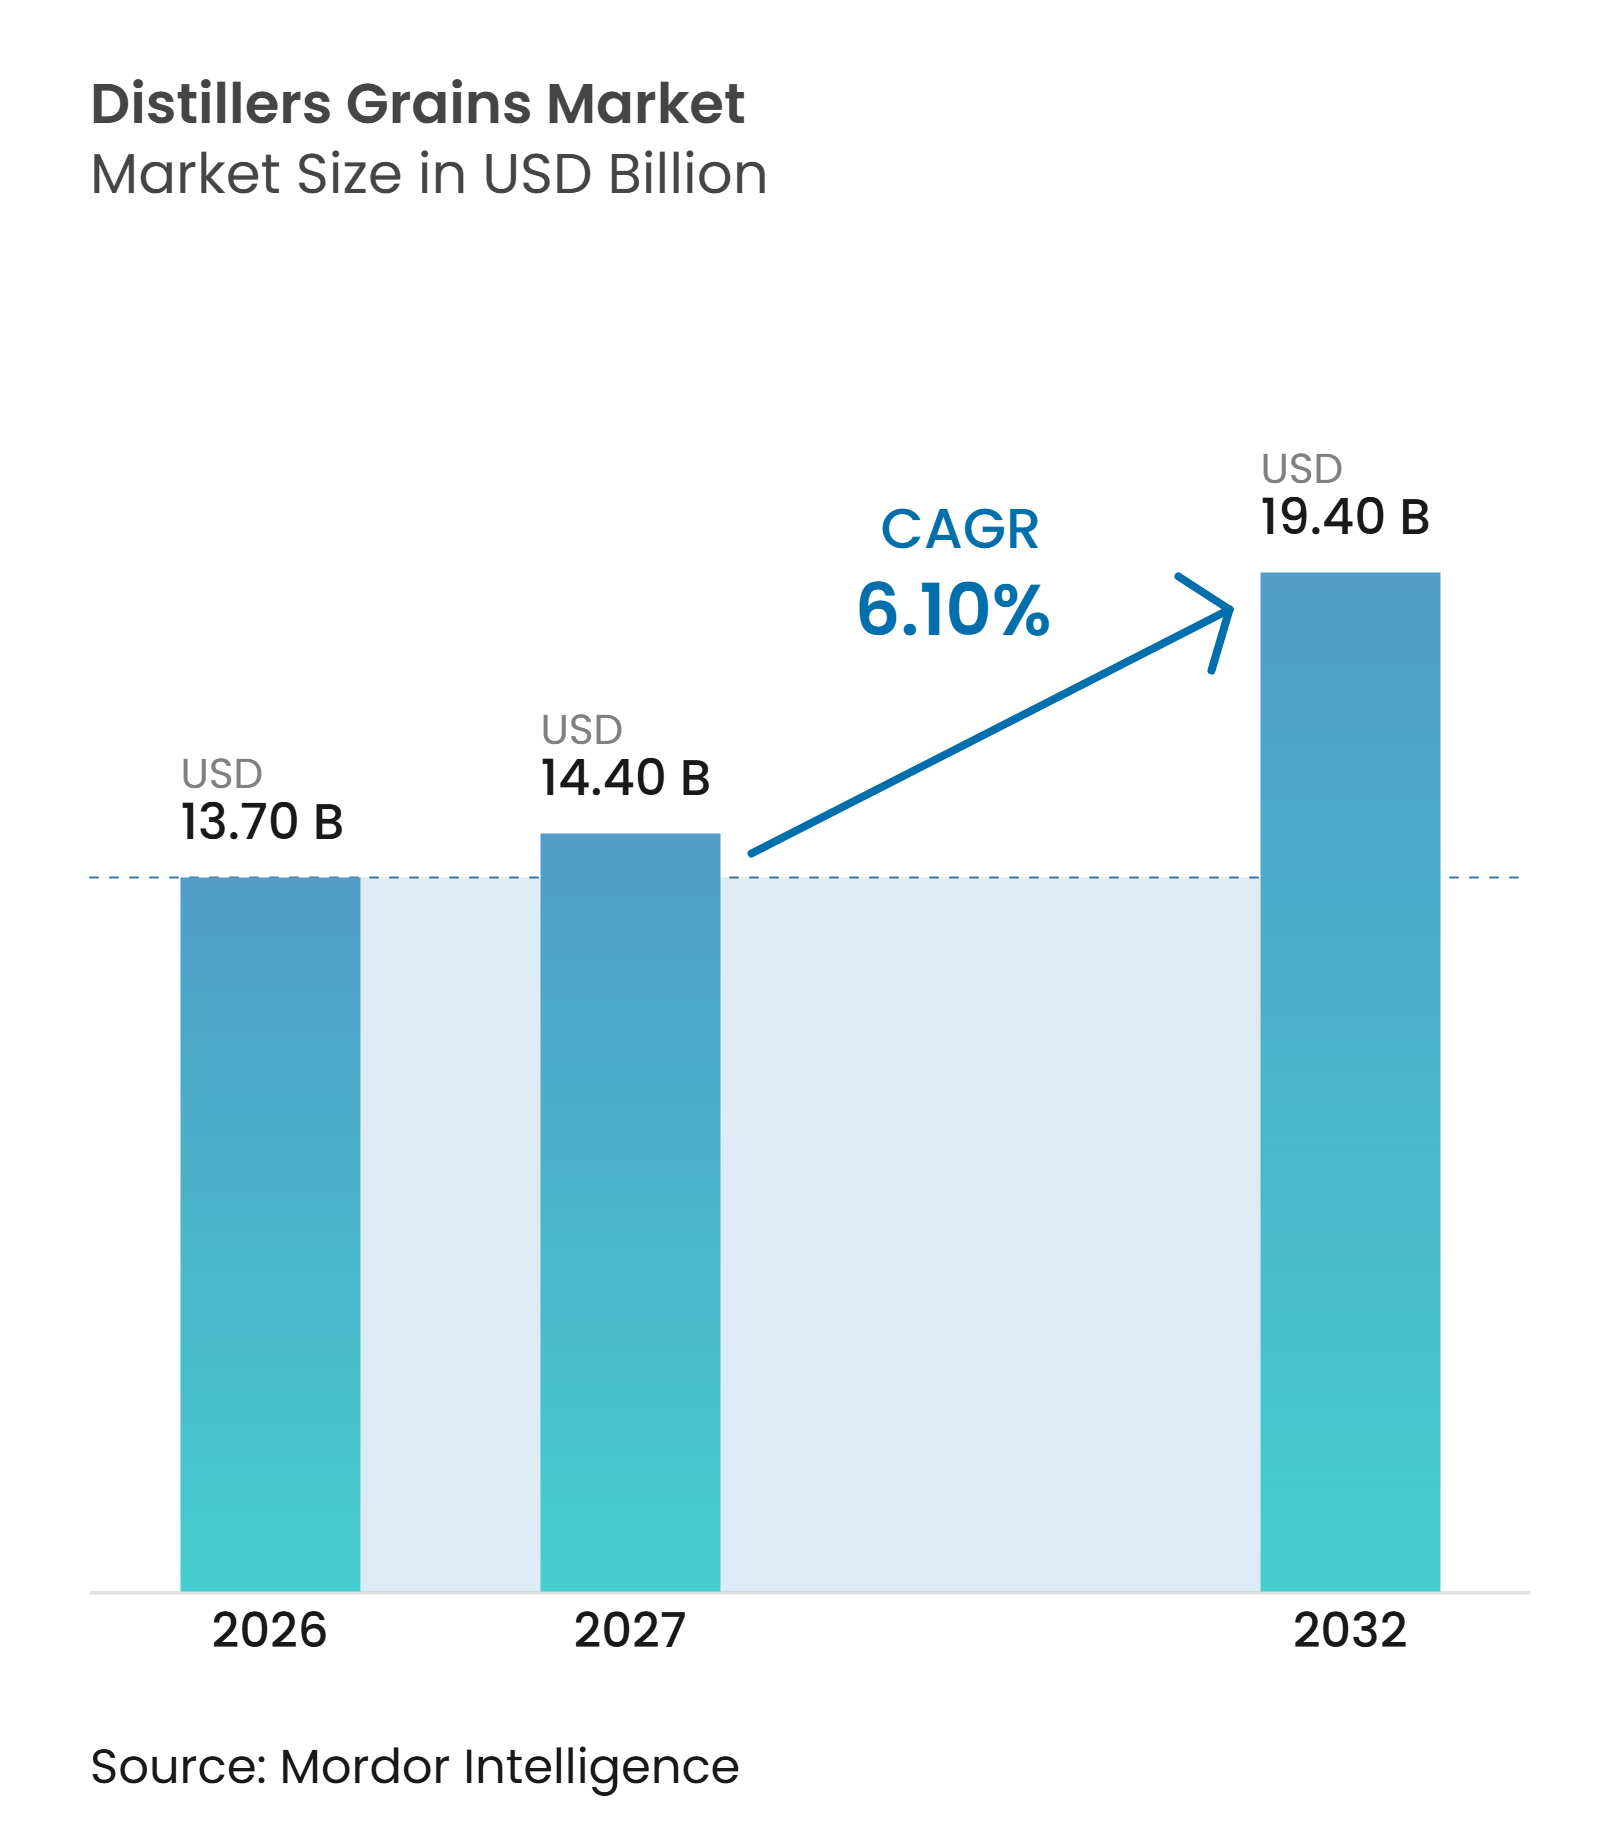
| 市場規模 (2027) | 14.40 十億米ドル |
| 市場規模 (2032) | 19.40 十億米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる蒸留粕市場分析
蒸留粕市場規模は2026年に13.7 ビリオン 米ドルと評価され、2027年の14.4 ビリオン 米ドルから2032年には19.4 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.1%です。蒸留粕市場は、エタノール生産と経済的な動物飼料原料への需要との密接な関係によって支えられています。乾式製粉生産能力の拡大により副産物の供給量が増加する一方、畜産業者はコスト削減に貢献するタンパク質・エネルギー投入物を引き続き求めています。輸出活動は国内のフィードロットを超えて需要基盤を広げ、家禽・酪農・養豚・水産養殖の生産が拡大している市場への参入ルートを生産者に提供しています。蒸留粕市場はまた、栄養組成のばらつき、湿潤製品の輸送要件、エタノールプラントのマージンサイクルへの露出といった制約にも直面しています。生産者は、製品の一貫性と輸出取り扱いを改善できる分画、ペレット化、ロット単位の検査、低炭素処理への投資によって対応しています。
主要レポートのポイント
-
製品タイプ別では、コーンDDGSが2026年の蒸留粕市場において最大の82.2%のシェアを占め、一方でライスDDGSが予測期間中に最も速い成長を示すと予測されています。
-
形態別では、溶解物添加乾燥蒸留粕が2026年の蒸留粕市場において最大の56.3%のシェアを占め、一方でペレット化・キューブ化蒸留粕が2032年までに最も速い成長を記録すると予測されています。
-
飼料グレード別では、高タンパクグレードが2026年の蒸留粕市場において最大の78.2%のシェアを占め、一方で中タンパクグレードが予測期間中に最も速い成長を記録すると予測されています。
-
家畜別では、反芻動物が2026年の蒸留粕市場において最大の45.0%のシェアを占め、一方で水産養殖が2032年までに最も速い成長率で拡大すると予測されています。
-
用途別では、タンパク質・エネルギー飼料が2026年の蒸留粕市場において最大の88.9%のシェアを占め、一方で水産養殖・特殊飼料が予測期間中に最も速い成長を記録すると予測されています。
-
加工技術別では、乾式製粉が2026年の蒸留粕市場において最大の68.0%のシェアを占め、一方で機械的分画が2032年までに最も速い成長を示すと予測されています。
-
流通チャネル別では、エタノールプラント接販売が2026年の蒸留粕市場において最大の86.0%のシェアを占め、一方でオンライン・特殊チャネルが予測期間中に最も速い成長を記録すると予測されています。
-
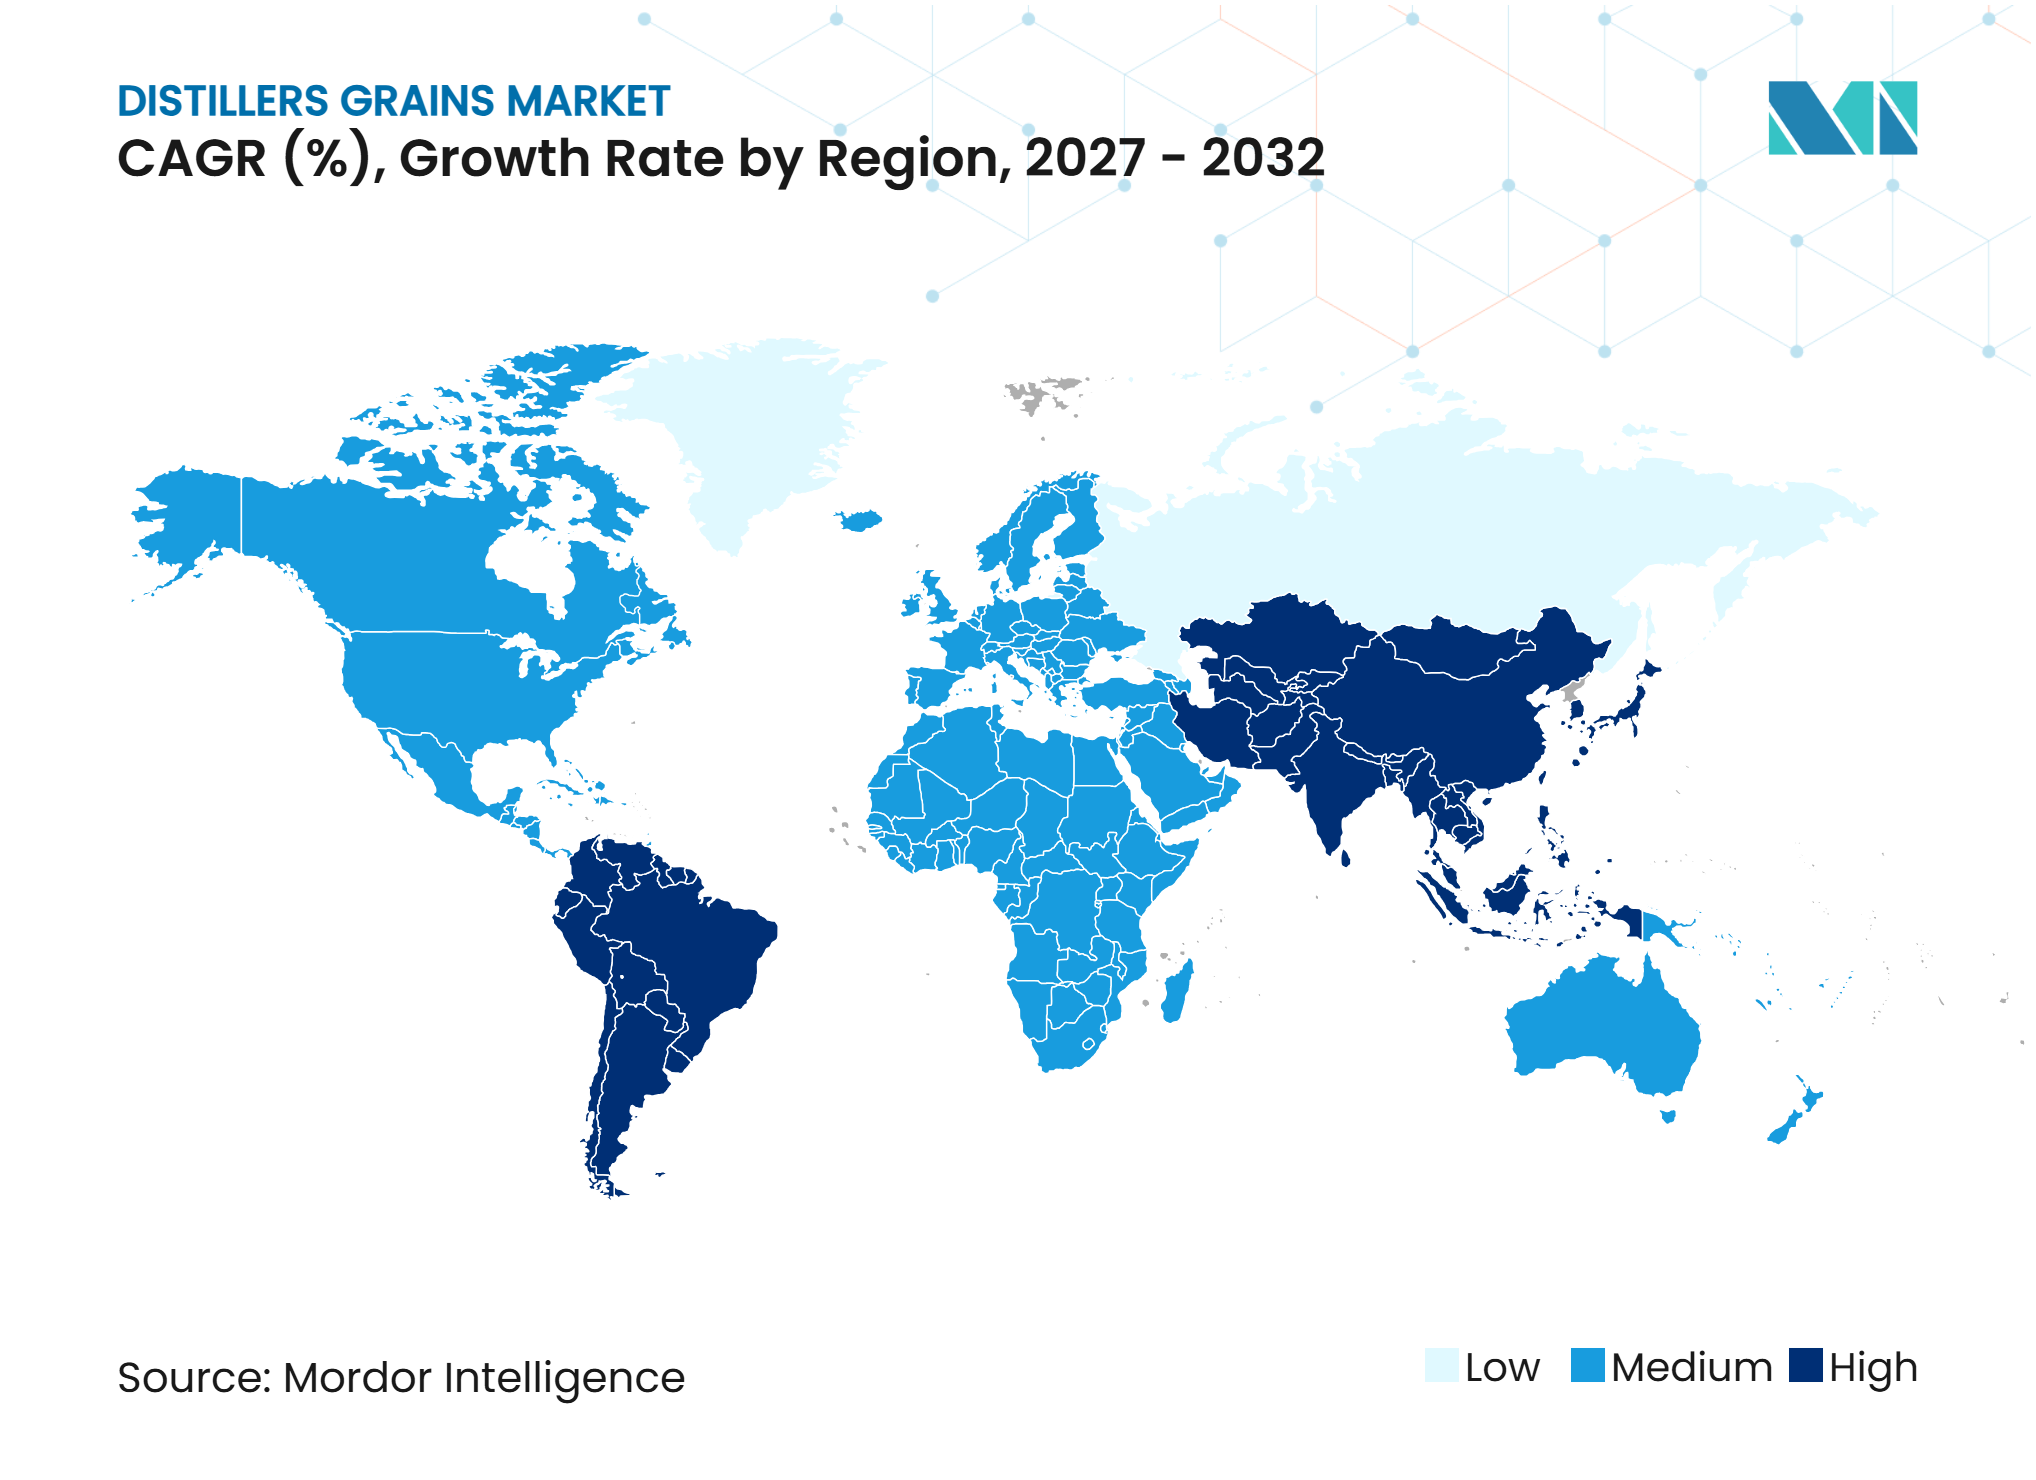
地域別では、北米が2026年の蒸留粕市場において最大の47.2%のシェアを占め、一方でアジア太平洋地域が2027年~2032年の期間中にCAGR 7.1%で最も速い成長を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乾式製粉エタノール生産能力の拡大 | +1.50% | 世界全体、特に北米および南米 | 中期(2〜4年) |
| 費用対効果の高いタンパク質・エネルギー飼料への需要 | +1.20% | 世界全体、特に北米、アジア太平洋、中東 | 短期(2年以内) |
| 畜産・酪農・家禽・水産養殖生産の成長 | +1.00% | アジア太平洋地域が中心、南米および中東に拡大 | 長期(4年以上) |
| 輸出ルートの多様化とアジア太平洋地域の需要拡大 | +0.80% | 北米およびアジア太平洋 | 中期(2〜4年) |
| 分画と高タンパク製品のイノベーション | +0.70% | 北米、アジア太平洋および南米での新興需要 | 中期(2〜4年) |
| ロット単位の栄養データとデジタル飼料配合 | +0.40% | 世界全体、北米およびアジア太平洋での先行導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乾式製粉エタノール生産能力の拡大
乾式製粉エタノールプラントで処理されるトウモロコシ1ブッシェルあたり、17〜18ポンドのDDGSが生産されます。これにより、エタノール生産能力は蒸留粕市場における追加供給の直接的な源泉となり、新規能力の増加により利用可能な副産物量が増加します。生産量の増加は、近隣の畜産業者や輸出チャネルへの飼料供給を改善できます。また、生産者がコモディティDDGSよりも高い付加価値を持つグレードを開発するよう促す圧力にもなり得ます。POET, LLCは2026年3月、インディアナ州シェルビービルのバイオリファイナリーにおいて203 ミリオン 米ドルの拡張工事に着手しました。このプロジェクトは、2027年第4四半期の完成時に同プラントのDDGS生産量を年間50万トンに倍増させる見込みです[1]。
費用対効果の高いタンパク質・エネルギー飼料への需要
DDGSは最小コスト飼料配合においてトウモロコシおよび大豆ミールと競合します。そのエネルギー等価価格が大豆ミールの価格を下回る場合、代替価値が強まる可能性があります。査読済みの評価では、DDGSと大豆ミールの価格関係が飼料利用の重要な決定要因として特定されています。この関係は動物栄養だけで決まるものではなく、エタノールプラントの稼働率も製品の供給量に影響します。燃料マージンの低下はエタノール生産を減少させ、飼料需要が安定していてもDDGS供給を逼迫させる可能性があります。このつながりにより、飼料メーカーは調達管理においてコモディティ価格とエタノールの操業状況を考慮する必要があります。
畜産・酪農・家禽・水産養生産の成長
動物性タンパク質の生産量増加は、タンパク質豊富な飼料原料への需要を支えます。蒸留粕市場は、畜産飼料および水産飼料の配合を通じてこの需要に接しており、飼料の成長と副産物の利用を結びつけています。国連食糧農業機関は、水産養殖を世界の水産動物食料供給の主要な増分源として特定しています。この方向性は、水産養殖飼料に使用される費用競争力のあるタンパク質への需要を支えます。高タンパクDDGS分画は、配合要件が許す範囲でこのニーズを部分的に満たすことができます。需要は特に、エビ、パンガシウス、ティラピア、サーモンの生産が拡大しているアジア市場で重要です。
輸出ルートの多様化とアジア太平洋地域の需要拡大
米国のDDGS輸出ネットワークは50カ国以上に及びます。広範な仕向地基盤は、単一の輸入国における需要変化へのエクスポージャーを低減できます。米国のDDGS輸出量は2025年に1,160万メトリックトンに達し、その価値は2.8 ビリオン 米ドルでした[2]。メキシコ、韓国、ベトナム、インドネシアがその輸送量の55%を占めました。インドネシアは2026年6月に過去最高の166,925メトリックトンを輸入し、前期比22%増となりました。これらの流れは、アジア太平洋地域における家禽拡大と飼料コスト管理の重要性を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 栄養組成のばらつきと動物種別の配合上限 | -1.2% | 世界全体、特にアジア太平洋および北米 | 短期(2年以内) |
| 水分・保管・長距離輸送の制約 | -0.9% | 世界全体、特に南米、中東、アフリカ | 中期(2〜4年) |
| マイコトキシン・硫黄・飼料安全性の文書化要件 | -0.7% | 欧州およびアジア太平洋、特にドイツおよび中国 | 中期(2〜4年) |
| エタノールプラント経済へのコプロダクトマージンの露出 | -0.6% | 北米および南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
栄養組成のばらつきと動物種別の配合上限
DDGSの組成はプラントや生産バッチによって異なります。このばらつきは特にタンパク質、脂肪、硫黄、消化性リジンにおいて重要です。査読済みの評価では、消化性リジン含量がDDGSバッチ間で30%以上変動する可能性があることが報告されています。そのため、飼料配合者は養豚・家禽飼料における配合上限を保守的に設定する場合があります。ブロイラー飼料は、製品の潜在的な代替価値にもかかわらず、DDGSを10%〜15%に制限される場合があります。反芻動物は消化器系がより高い繊維・硫黄レベルを許容するため、影響を受けにくい状態が続いています。
マイコトキシン・硫黄・飼料安全性の文書化要件
飼料購入者は品質・安全性審査を支援する文書を要求します。マイコトキシンおよび硫黄の管理は、製品が国境を越えて移動する場合や敏感な動物飼料に使用される場合に特に重要です。欧州市場では、輸入コーンDDGSに対して、一部の国内産小麦DDGSよりも厳格な文書化環境が適用されます。これにより、サプライヤーの検査・管理・コンプライアンスコストが増加する可能性があります。有機調達もUSDA家有機プログラムの下で原産地記録に依存しています。これらの要件は、蒸留粕市場において認定製品の供給を適格なエタノール事業者に限定する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
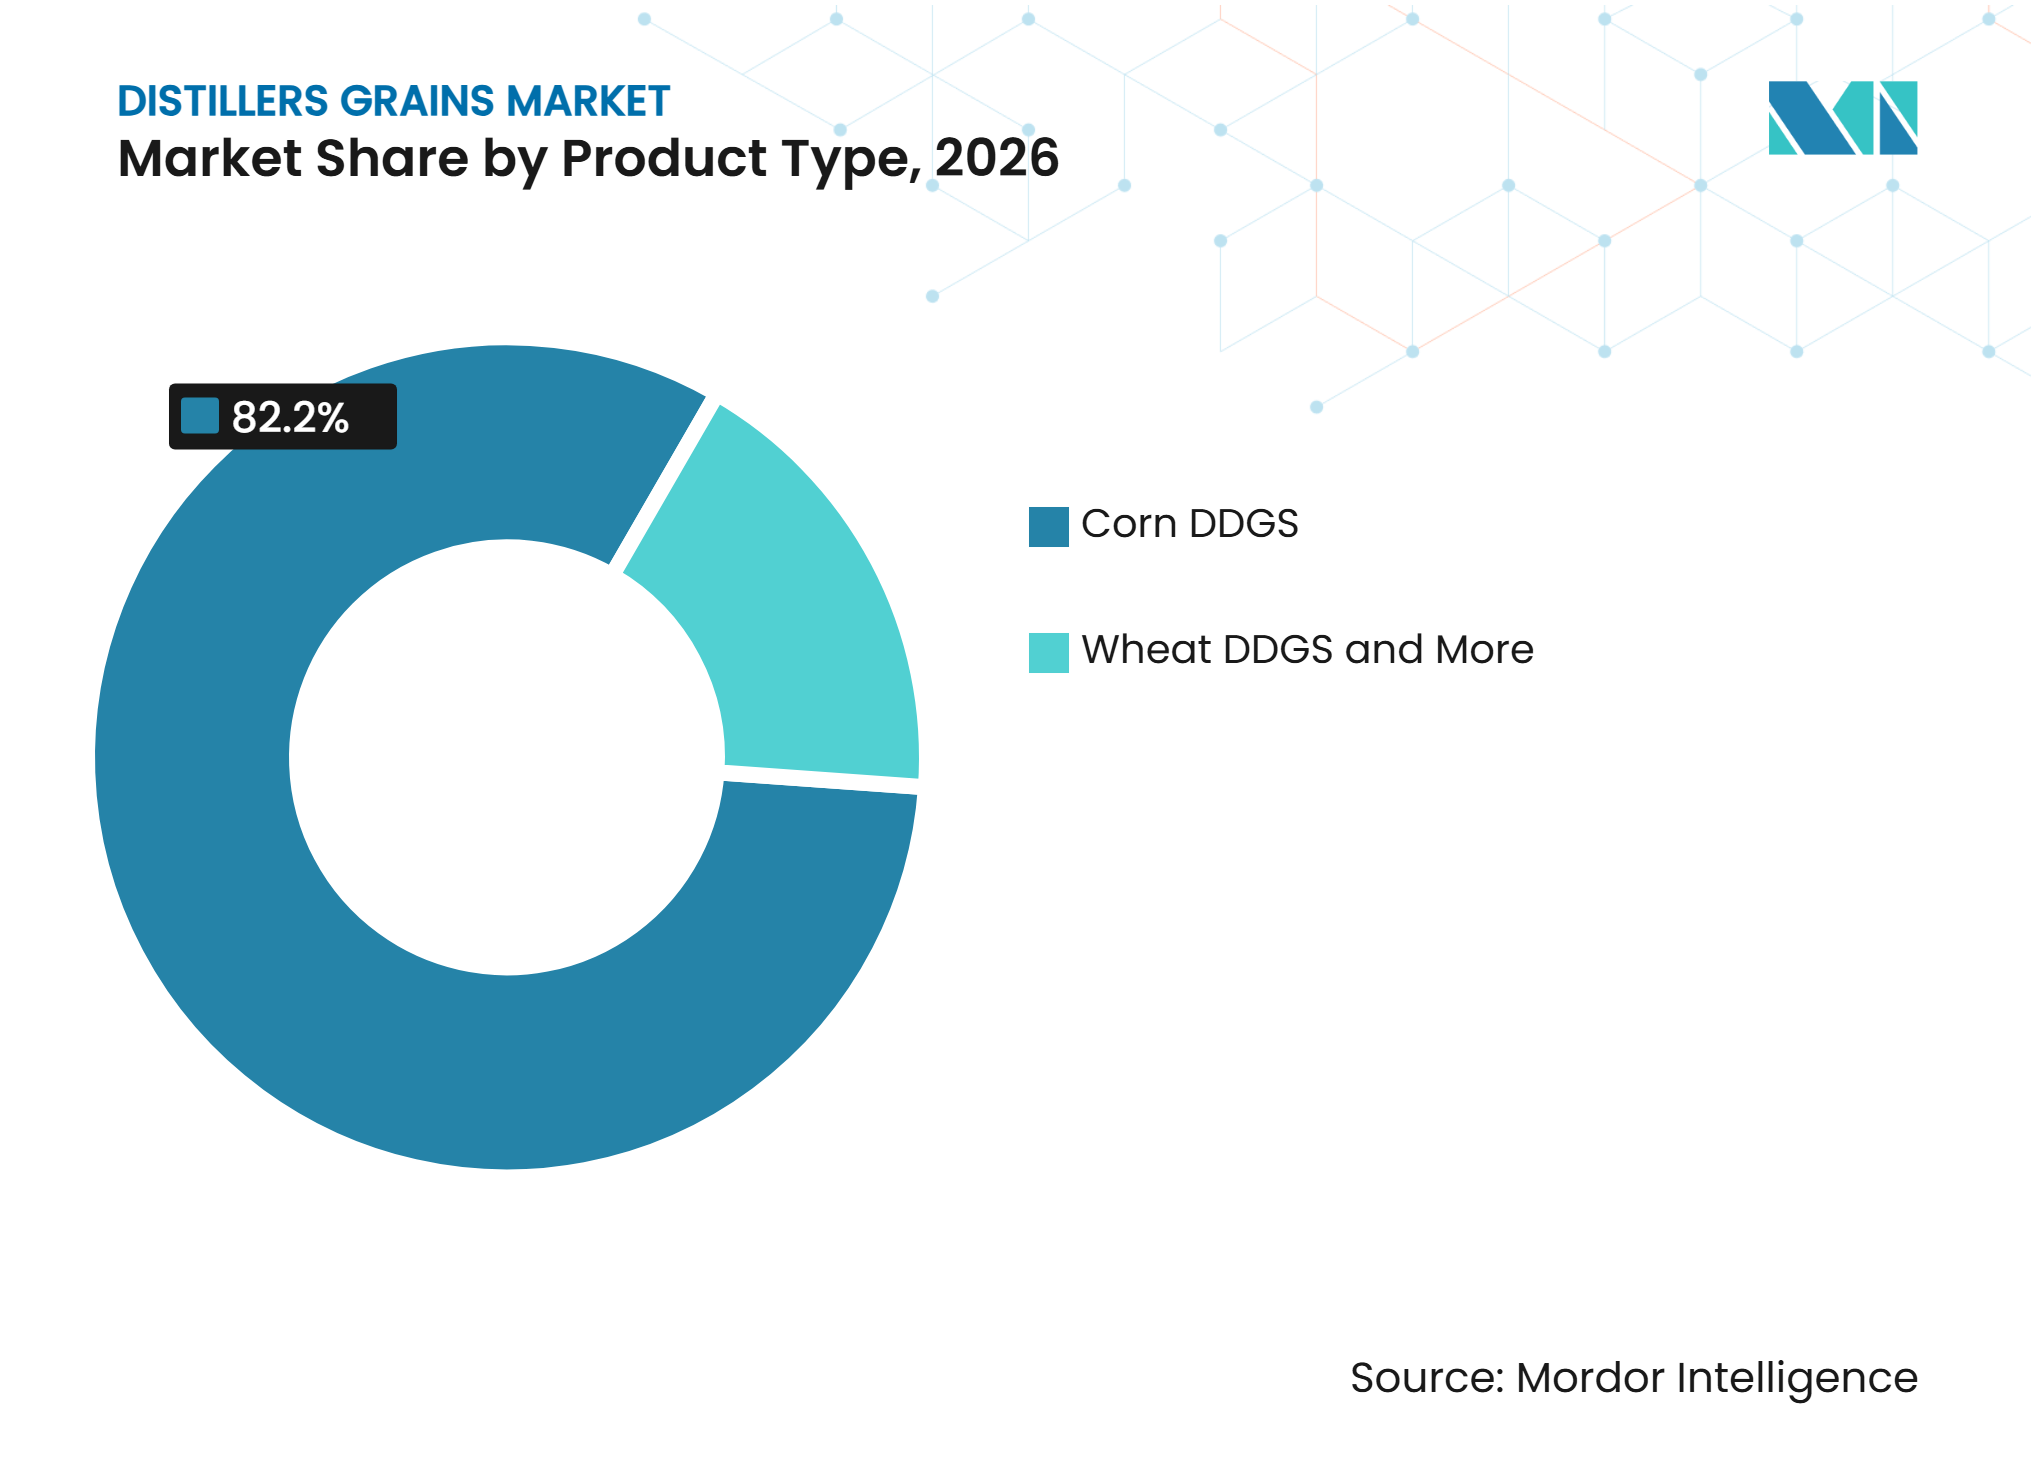
コーンが規模を維持しながらライスが地域の多様性を支援コーンDDGSは2026年の蒸留粕市場シェアの82.2%を占めました。この規模は、米国およびブラジルにおける乾式製粉エタノールの主要原料としてのトウモロコシの使用を反映しています。黄色トウモロコシDDGSがカテゴリーの大部分を占めています。非GMOおよびオーガニック品種は、同一性保持と検証済み原産地を求める購入者に対応しています。白色トウモロコシDDGSは中米の飼料市場においてより限定的な役割を果たしています。小麦DDGSは欧州およびオーストラリアのエタノール事業においてより一般的です。トウモロコシの輸入が関税や物流上の障壁に直面する場合に関連性を持ちます。これらの製品の違いは、原料の入手可能性と地域のエタノール生産パターンを結びつけています。
ライスDDGSはインドおよび東南アジアにおいてより多様な製品基盤を支えています。その役割は、米ベースのエタノール生産が既存の畜産・水産養殖飼料チャネルに供給できる地域に適しています。このセグメントはグローバル規模でコーンDDGSに取って代わるものではありません。ただし、地域の購入者のコーンベース供給への依存度を低下させます。製品の多様性はまた、購入者に栄養プロファイルと地域調達ルートの選択肢を提供します。異なる穀物由来の飼料原料は同一の組成を持たないため、輸出業者は明確な品質情報を提供する必要があります。乾式製粉プラントの既設基盤により、トウモロコシは2032年まで構造的な役割を維持すると予想されます。ただし、米ベースの供給はアジアの飼料システムにおける蒸留粕産業の関連性を広げます。



形態別:
乾燥製品がリードしながらペレット化が長距離貿易を支援溶解物添加乾燥蒸留粕は2026年の蒸留粕市場規模の56.3%を占めました。この形態は、棚保存安定性と既存の飼料工場取り扱いシステムとの適合性から好まれています。保管・輸送に耐えられる素材を必要とする購入者向けの国内・輸出販売に使用されます。濃縮蒸留粕溶解物、溶解物添加湿潤蒸留粕、溶解物添加改質湿潤蒸留粕は主に地域の反芻動物ユーザーに供給されます。その水分含量は、エタノールプラント周辺の実用的な販売半径を制限します。溶解物無添加乾燥蒸留粕は、低脂肪含量が好まれる場合に選択されます。形態の選択は、動物の要件、距離、利用可能な物流によって決まります。
ペレット化・キューブ化製品は、タンパク質を長距離輸送するコストに対応します。高密度化により飼料工場での取り扱いが改善され、タンパク質単位あたりの輸送コストが削減されます。また、混合コモディティ船積みも支援できます。CHS Inc.は2025年5月、マートルグローブターミナルの105 ミリオン 米ドルの改修・拡張工事を完了しました。このプロジェクトによりDDGS輸出取り扱い能力が30%増加し、穀物専用のEクレーンが追加されました。このインフラは、海外の購入者向けにDDGSと大豆ミールを組み合わせた積み込み手配を支援します。高い輸送コストがDDGSの配送上の優位性を低下させる可能性がある場合、ペレット化はより重要になります。
飼料グレード別:
高タンパク製品がプレミアム飼料要件に対応高タンパクグレードは2026年に78.2%のシェアを保持しました。機械的分画は、従来のDDGSよりも高いタンパク質濃度を持つ特殊グレードの生産を支援します。Green Plains Inc.は、同社のウルトラハイプロテイン製品が少なくとも50%のタンパク質を含むと述べています。同社のシーケンス製品は約60%のタンパク質を含んでいます。これらの製品は、濃縮タンパク質を重視する水産養殖、ペットフード、畜産用途に向けられています。このアプローチはまた、タンパク質から繊維を分離し、トウモロコシ油の収率を改善できます。蒸留粕の役割をコモディティ副産物から飼料原料のポートフォリオへと変えます。
中タンパクグレードはプレミアムとコモディティの提供の間で機能します。一方では特殊タンパク製品から、他方では標準飼料グレードからの圧力に直面しています。標準飼料グレードは大量消費する牛肉・酪農業者にとって引き続き重要です。高繊維・特殊グレードは、馬用飼料や特殊畜産飼料を含む限定的な用途を支援します。オーガニックグレードはUSDA国家有機プログラムの条件を満たす文書化を必要とします。このような要件は、文書化された調達を持つ認定エタノールプラントへの供給を制限します。飼料グレードの選択は、動物種、栄養目標、認証ニーズ、価格によって形成されます。蒸留粕市場は特化から価値を得ることができますが、バルク需要は引き続き標準グレードを支えています。
家畜別:
反芻動物が量を提供しながら水産養殖が製品オプションを拡大反芻動物は2026年に45.0%のシェアを保持しました。肉牛と乳牛は、家畜カテゴリー全体で最大量のDDGSを消費します。それらの消化器系は、養豚・家禽よりも多くの繊維と硫黄を許容できます。適切な飼料では、総食事乾物の25%〜30%まで配合できます。この柔軟性により、反芻動物はコモディティDDGS需要のアンカーとなっています。乳牛は高産乳群の飼料において製品のエネルギー密度とバイパスタンパク質特性を活用できます。カリフォルニア、テキサス、中西部北部、インド、ブラジルの大規模商業事業者が安定した購買を支えています。この畜産パターンは、近隣の反芻動物生産がエタノールプラント経済にとって引き続き重要である理由を説明しています。
水産養殖は濃縮タンパク製品の追加ルートを生み出します。エビ、パンガシウス、ティラピア、サーモンの生産は、コストを管理しながら栄養性能を維持する飼料配合の必要性を高めます。高タンパクDDGSは一部の配合において海洋ミールを部分的に代替できます。蒸留粕市場における機会は、動物種の要件と一貫した栄養データに依存します。養豚・家禽は依然として重要なユーザーですが、それらの配合上限は組成のばらつきに対してより敏感です。ペットフードは、原料の透明性と追跡可能な調達が重要な別の発展途上の用途です。Green Plains Inc.は水産養殖とペットフードを差別化製品の対象用途として特定しました。この方向性は、反芻動物基盤を置き換えることなく付加価値要へのシフトを支援します。
用途別:
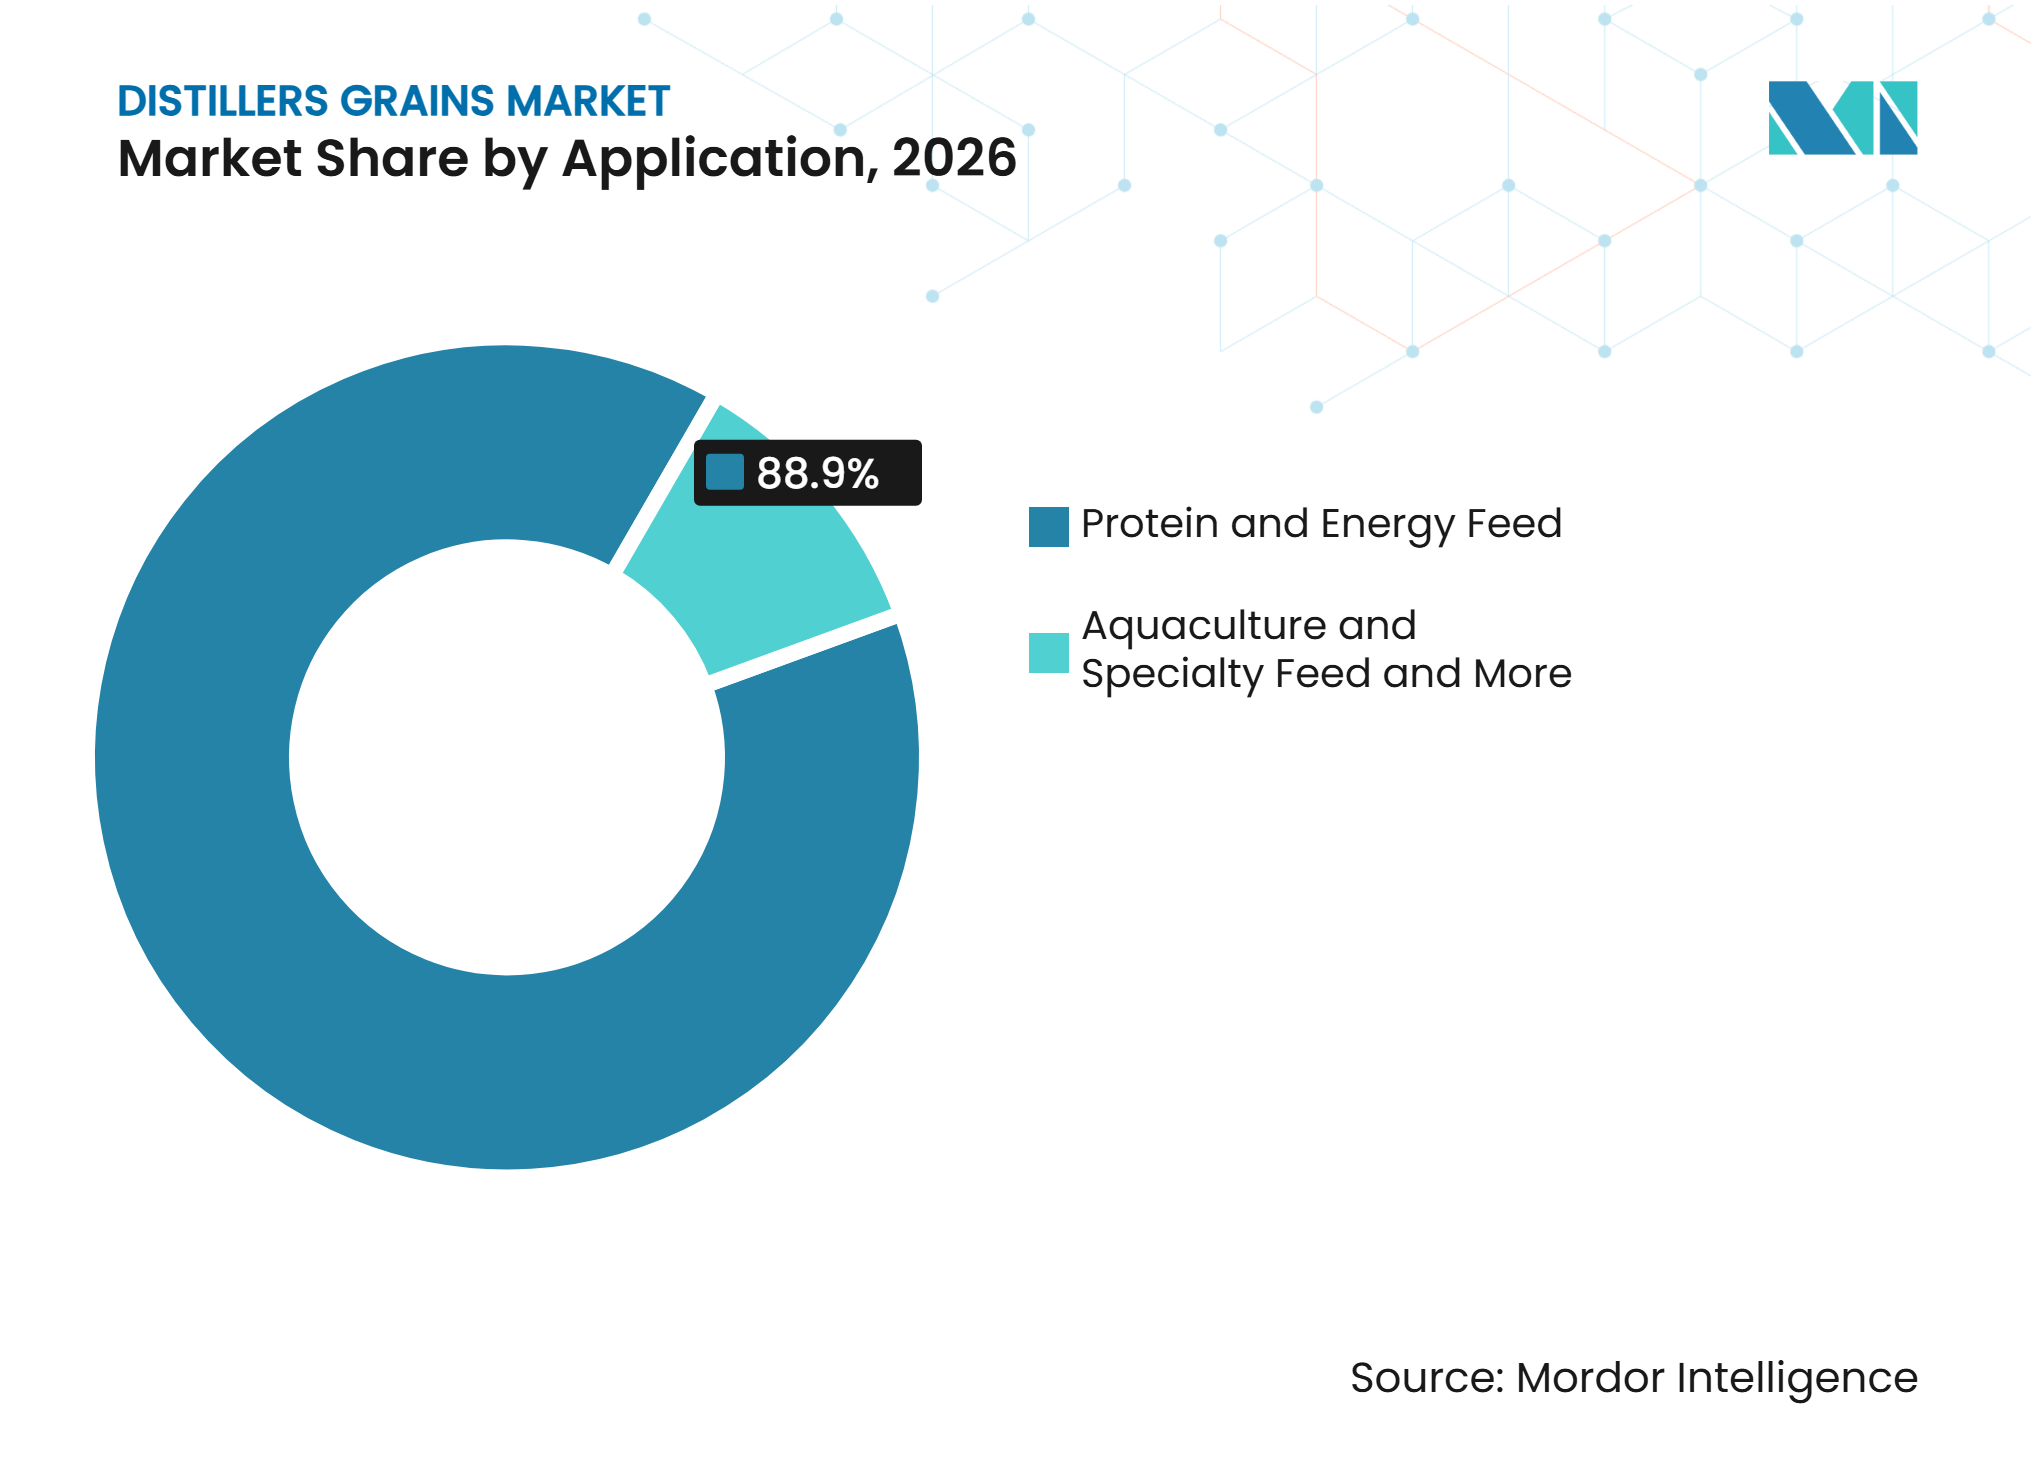
タンパク質・エネルギー飼料が中核用途として維持タンパク質・エネルギー飼料は2026年に88.9%のシェアを占めました。この用途は、反芻動物、養豚、家禽向けの商業飼料へのDDGSの日常的な配合を対象としています。栄養士はこの原料を使用して、コモディティ価格の変動に対して飼料コストのバランスを取ります。大豆ミール価格がDDGSに対して上昇した場合、その役割はより有利になる可能性があります。飼料配合にはまた、各ロットの栄養プロファイルへの注意が必要です。肥料・土壌改良材は二次的な用途にとどまります。飼料チャネルが利用可能な場合、バイオエネルギーおよび工業用途も限定的です。用途プロファイルは、動物栄養が蒸留粕市場の基盤であることを確認しています。
水産養殖・特殊飼料はタンパク質品質の改善と結びついています。分画によりタンパク質濃度を高め、栄養密度を必要とする配合においてDDGSをより関連性の高いものにできます。海洋ミール価格は代替タンパク質のコスト面での優位性を強化できます。ペットフードには原料の透明性を重視する別の購買要件があります。アップサイクルされた農業副産物もプレミアムペットフードに記述された調達要件と一致しています。これらの用途はバルクコモディティチャネルを超えて需要を広げます。標準的なタンパク質・エネルギー飼料の重要性を排除するものではありません。代わりに、一貫した仕様と追跡可能性を提供できる生産者に対してより高い付加価値の販路を生み出します。

流通チャネル別:
プラント直接販売が主要チャネルを維持エタノールプラント直接販売は2026年に86%のシェアを保持しました。生産者はこのルートを好みます。なぜなら、既存顧客へのプラントゲート販売を支援するからです。フィードロット、酪農場、飼料工場はバルク調達に直接取引関係を一般的に利用します。このアプローチにより、プラントとエンドユーザーの間の仲介業者の数が減少します。飼料メーカーおよびインテグレーターも配合飼料に使用するためにDDGSを購入します。それらの契約は季節的な要件と交渉された量を反映できます。直接販売は、地域消費を必要とする湿潤形態に特に実用的です。蒸留粕市場の流通構造は、生産拠点近くでの予測可能な引き取り関係を優先します。
コモディティ商社・流通業者は複数の生産者からの量を組み合わせます。輸出志向の貿易向けに鉄道、バージ、海上輸送を管理します。CHS Inc.などの協同組合は、穀物の集荷、物流、輸出取り扱いを結びつけています。CHS Inc.は2026年1月、イリノイ州カホキアのCOFCO Internationalが所有する主要穀物施設の運営を引き継ぎました。この施設はセンターガルフ供給ネットワークに鉄道からバージへのルートを追加しました。オンライン・特殊チャネルは、認定または差別化製品の追跡可能な調達を支援できます。Greenfield Global Inc.もウィネバゴ(ミネソタ州)プラントの商業的引き取り契約を使用して国際的なアクセスを確保しています。これらのチャネルはプラント直接販売を置き換えることなく柔軟性を追加します。
地域分析
北米:エタノールインフラが地域規模を支援
北米は2026年の蒸留粕市場シェアの47.2%を保持しました。この地域は米国の乾式製粉エタノールネットワークとその大規模な飼料副産物供給によって支えられています。米国の生産者は2025年に50カ国以上にDDGSを輸出しました。メキシコは最大の単一国仕向地であり、その年の輸出量の20%以上を吸収しました。カナダはより小規模なエタノールセクターを持ちますが、地域の飼料供給を追加します。米国のE15導入プログラムと州の再生可能燃料政策は引き続きエタノール投資を支援しています。プラント投資はまた、エネルギー使用の削減とより差別化された副産物生産に焦点を当てています。これらの条件により、北米は蒸留粕市場および世界のDDGS生産・貿易の中心であり続けています。
アジア太平洋:飼料需要が地域の急速な成長を支援
アジア太平洋地域は2027年から2032年にかけてCAGR 7.1%で成長すると予測されています。この地域の蒸留粕市場規模は、中国、インド、ベトナム、インドネシアにおける水産養殖、家禽、養豚セクターの拡大によって支えられています。韓国、ベトナム、インドネシアは2025年に米国DDGS輸出の主要仕向地に名を連ねました。ベトナムは115万9,000メトリックトン、インドネシアは99万4,000メトリックトンを受け取りました[3]。インドは米ベースのエタノール生産能力を追加しており、水産養殖配合における高タンパクコーンDDGSへの需要があります。中国は養豚セクターの規模から引き続き重要です。蒸留粕市場における輸入需要は、飼料経済と貿易条件によって変化する可能性があります。量が増加するにつれて、地域の購入者は供給の一貫性、取り扱い、文書化をより重視するようになっています。
南米、欧州、中東、アフリカ:異なる供給・輸入条件が需要を形成
南米はブラジルのコーンエタノール成長を通じてDDGS生産と消費の両方を追加しています。Cargill, Incorporatedは2025年4月にSJC Bioenergia残り50%の取得を完了し、事業をCargill Bioenergia(カーギル・バイオエネルジア)に改名しました。ゴイアス州の2つのプラントはサトウキビと追加のトウモロコシ量を処理しながら高タンパクDDGsを生産しています。欧州は小麦・大麦DDGSによって支えられた成熟したプロファイルを持っています。輸入コーンDDGSの文書化要件は、国内産小麦DDGSと比較してコンプライアンスコストを高める可能性があります。中東、特にトルコとGCC市場は、国内穀物供給が限られているため輸入に依存しています。トルコは2025年10月にDDGS輸入の13カ月ぶりの高水準に達しました。アフリカは長距離輸送の制約によって形成されており、安定した乾燥製品と信頼性の高い物流の価値を高めています。
競合環境
市場集中度
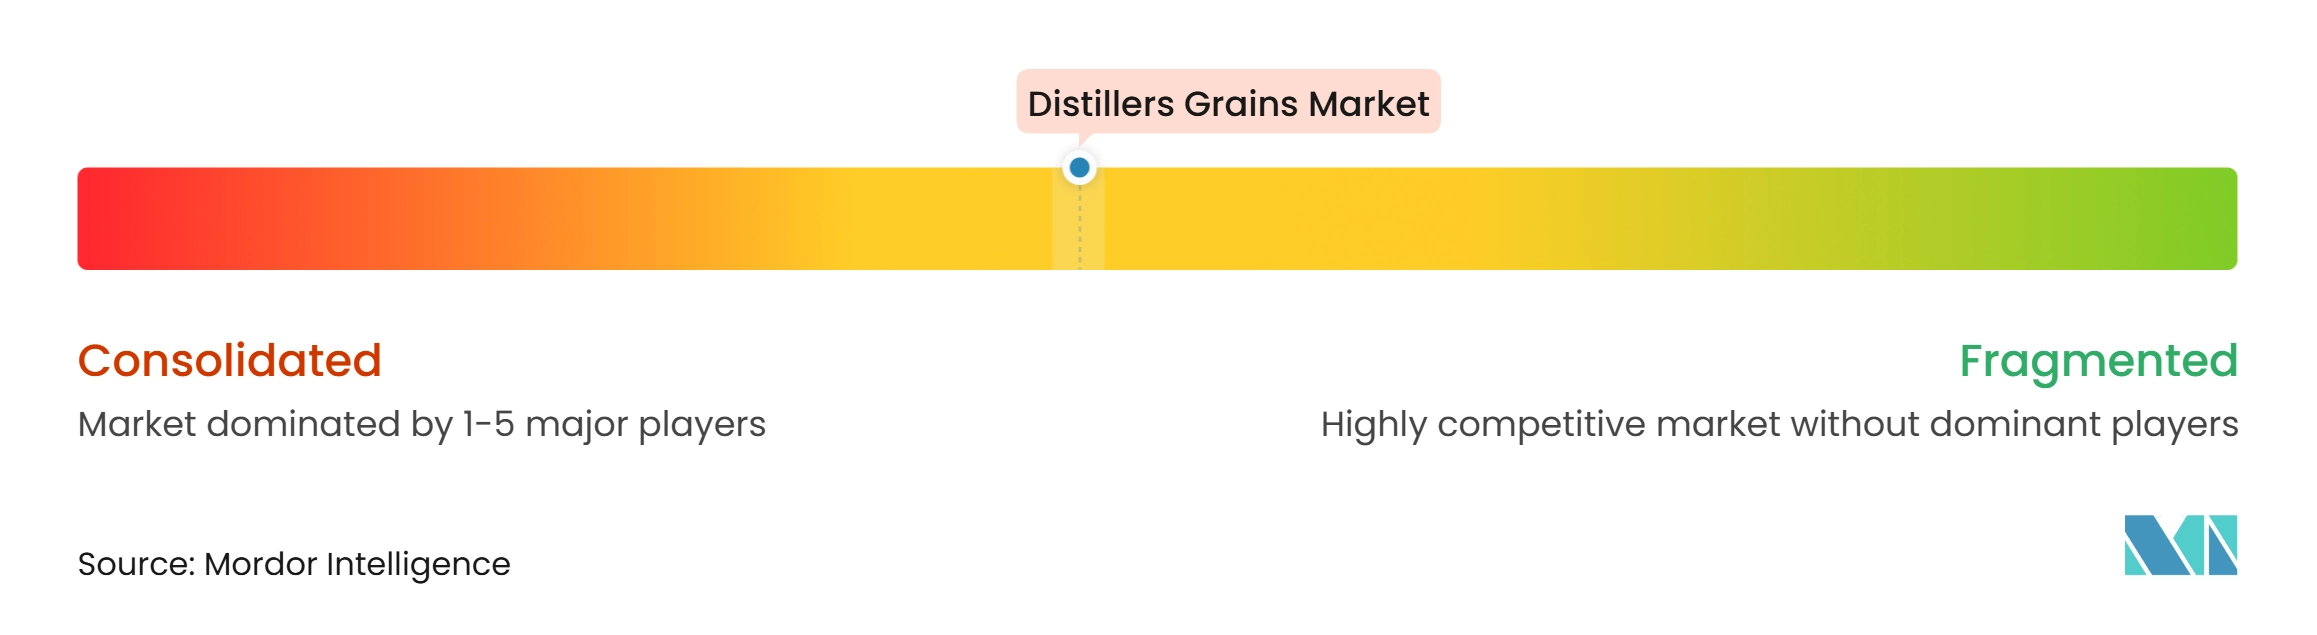
蒸留粕市場は北米において適度に集中した供給構造を持っています。大規模な統合エタノール生産者は生産、加工、物流において規模を持っています。POET, LLCは35のバイオリファイナリーを運営し、年間150億ポンドのDDGSを生産しています。シェルビービルの拡張は、2027年第4四半期にその拠点の生産量を年間50万トンに増加させることを目的としています。Archer-Daniels-Midland Companyも生産規模と流通リーチを持っています。Archer-Daniels-Midland Companyは2026年10月、ネブラスカ州コロンバスのコーン乾式製粉拡張の第2フェーズを発表しました。この拡張は、2025年比でトウモロコシ粉砕量を年間合計2,000万ブッシェル増加させることを目標としています。これらの企業は、スループット、物流、製品品質、輸出市場へのアクセスを通じて競争しています。
Green Plains Inc.はタンパク質濃縮と副産物価値を中心とした差別化戦略を追求しています。同社のウルトラハイプロテインおよびシーケンス製品は、水産養殖、ペットフード、プレミアム畜産用途を対象としています。同社は2025年の年次報告書において複数のバイオリファイナリーへの分画展開を報告しました。CHS Inc.はマートルグローブターミナルのアップグレードとカホキアの鉄道からバージへの接続を通じて物流ポジションを強化しました。これらの投資は輸出取り扱いと混合船積みを支援します。Cargill, IncorporatedはSJC Bioenergiaの完全所有権を通じてブラジルのエタノールおよびDDGsプラットフォームを拡大しました。小規模生産者は引き取り契約と輸出パートナーシップを使用して直接流通システムを超えた市場にアクセスします。競争は結果として、プラント規模の供給と信頼性の高い配送を購入者に保証する能力の両方を含みます。
低炭素操業は関連する競争要因になりつつあります。Archer-Daniels-Midland CompanyとTallgrassは2025年11月、ネブラスカ州コロンバスの炭素回収施設での操業を開始しました。このプロジェクトはエタノール生産とDDGS乾燥に関連する炭素強度を低減できます。米国の45Zクリーン燃料生産クレジットは燃料インセンティブを炭素強度に結びつけています。効率的な乾燥、炭素回収、分画を持つ生産者はこの枠組みの下でコストポジションを強化できます。競争の他の分野には、長距離貿易向けのペレット化供給、ロット単位の栄養認証、購入者の不確実性を低減する飼料配合ツールが含まれます。これらの能力はサプライヤーが差別化されていないコモディティ販売を超えて移行するのに役立ちます。蒸留粕市場は、大規模生産者が重要な供給ポジションを支配する中でも、地域プラント、商社、協同組合に対して開かれたままです。
蒸留粕産業のリーダー企業
-
POET, LLC
-
Archer-Daniels-Midland Company
-
Green Plains Inc.
-
Cargill, Incorporated
-
CHS Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
蒸留粕市場 このレポートでカバーされる企業
- Archer-Daniels-Midland Company
- POET, LLC
- Green Plains Inc.
- Cargill, Incorporated
- Cardinal Ethanol, LLC
- CHS Inc.
- The Andersons, Inc.
- Marquis Energy
- Greenfield Global Inc.
- FS
- Alto Ingredients, Inc.
- Big River Resources, LLC
- White Energy, Inc.
- Aemetis, Inc.
- VERBIO SE
最近の産業開発事情 蒸留粕市場
- 2026年10月:Archer-Daniels-Midland Companyはネブラスカ州コロンバスのコーン乾式製粉拡張の第2フェーズを発表し、2025年比でトウモロコシ粉砕量を年間合計2,000万ブッシェル増加させることを目標とし、第2フェーズでは施設の乾燥機で生産される乾燥蒸留粕1トンあたりの天然ガス強度を低減する技術を導入します。
- 2026年3月:POET, LLCはインディアナ州シェルビービルのバイオリファイナリーにおいて203 ミリオン 米ドルの拡張工事に着手し、同施設のDDGS生産量を年間50万トンに倍増させ、2027年第4四半期の完成時にPOET全体のDDGS生産能力を35のバイオリファイナリー全体で150億ポンドに引き上げます。
- 2026年1月:CHS Inc.はイリノイ州カホキアのCOFCO Internationalが所有する主要穀物施設の運営を取得し、センターガルフ供給チェーンネットワークに鉄道からバージへのDDGS輸出回廊を追加しました。この施設は北米の6つのクラスI鉄道すべてに接続しており、米国コーンベルトからマートルグローブターミナルへのスループット能力を強化しています。
世界の蒸留粕市場レポートの範囲
蒸留粕はエタノール生産中に生成される栄養豊富な副産物であり、動物飼料用途においてタンパク質・エネルギー原料として広く使用されています。溶解物添加乾燥蒸留粕(DDGS)、乾燥蒸留粕(DDG)、溶解物添加湿潤蒸留粕(WDGS)、溶解物添加改質湿潤蒸留粕(MDGS)などの製品は、反芻動物、家禽、養豚、水産養殖、ペットフードセクターで広く利用されています。蒸留粕市場レポートには、生産分析、消費分析、輸出入分析、貿易評価、価格分析、需給評価、規制枠組み、バリューチェーン分析、技術評価、競合環境企業プロファイル、最近の業界動向が含まれています。市場は製品タイプ、形態、飼料グレード、家畜、用途、加工技術、流通チャネル、地域(北米、欧州、アジア太平洋、南米、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| コーンDDGS |
| 小麦DDGS |
| ライスDDGS |
| ブレンド穀物 |
| 大麦・ソルガム・オーツ・ミレットDDGS |
| 溶解物添加乾燥蒸留粕 |
| 乾燥蒸留粕 |
| 溶解物添加改質湿潤蒸留粕 |
| 溶解物添加湿潤蒸留粕 |
| 濃縮蒸留粕溶解物 |
| ペレット化・キューブ化蒸留粕 |
| 高タンパクグレード |
| 中タンパクグレード |
| 標準飼料グレード |
| 高繊維・特殊グレード |
| 反芻動物 |
| 養豚 |
| 家禽 |
| 水産養殖 |
| ペットフードおよびその他の動物 |
| タンパク質・エネルギー飼料 |
| 飼料バランシングと飼料コスト最適化 |
| 水産養殖・特殊飼料 |
| ペットフード |
| 肥料・土壌改良材 |
| バイオエネルギーおよび工業用途 |
| エタノールプラント直接販売 |
| 飼料メーカーおよびインテグレーター |
| コモディティ商社・流通業者 |
| 協同組合 |
| オンライン・特殊チャネル |
| 北米 |
| 欧州 |
| アジア太平洋 |
| 南米 |
| 中東 |
| アフリカ |
| 製品タイプ | コーンDDGS |
| 小麦DDGS | |
| ライスDDGS | |
| ブレンド穀物 | |
| 大麦・ソルガム・オーツ・ミレットDDGS | |
| 形態 | 溶解物添加乾燥蒸留粕 |
| 乾燥蒸留粕 | |
| 溶解物添加改質湿潤蒸留粕 | |
| 溶解物添加湿潤蒸留粕 | |
| 濃縮蒸留粕溶解物 | |
| ペレット化・キューブ化蒸留粕 | |
| 飼料グレード | 高タンパクグレード |
| 中タンパクグレード | |
| 標準飼料グレード | |
| 高繊維・特殊グレード | |
| 家畜 | 反芻動物 |
| 養豚 | |
| 家禽 | |
| 水産養殖 | |
| ペットフードおよびその他の動物 | |
| 用途 | タンパク質・エネルギー飼料 |
| 飼料バランシングと飼料コスト最適化 | |
| 水産養殖・特殊飼料 | |
| ペットフード | |
| 肥料・土壌改良材 | |
| バイオエネルギーおよび工業用途 | |
| 流通チャネル | エタノールプラント直接販売 |
| 飼料メーカーおよびインテグレーター | |
| コモディティ商社・流通業者 | |
| 協同組合 | |
| オンライン・特殊チャネル | |
| 地域 | 北米 |
| 欧州 | |
| アジア太平洋 | |
| 南米 | |
| 中東 | |
| アフリカ |
レポートで回答される主要な質問
蒸留粕市場の予測規模はどのくらいですか?
蒸留粕市場は2027年の14.4 ビリオン 米ドルから2032年には19.4 ビリオン 米ドルに増加し、CAGRは6.1%と予測されています。
蒸留粕の主要製品タイプは何ですか?
コーンDDGSは2026年に82.2%のシェアで製品タイプをリードしました。これは乾式製粉エタノール生産が主にトウモロコシ原料に依存しているためです。
反芻動物がDDGSの重要な消費者である理由は何ですか?
反芻動物は2026年に45.0%のシェアを保持しました。これは養豚・家禽にとって実用的でない配合レベルで高繊維飼料原料を利用できるためです。
蒸留粕において最も急速に成長している地域はどこですか?
アジア太平洋地域は水産養殖、家禽、養豚飼料需要に支えられ、2032年までCAGR 7.1%で拡大すると予想されています。