
Tamanho e Participação do Mercado de Logística Direta ao Consumidor (D2C)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 41.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 76.52 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Direta ao Consumidor (D2C) por Mordor Intelligence
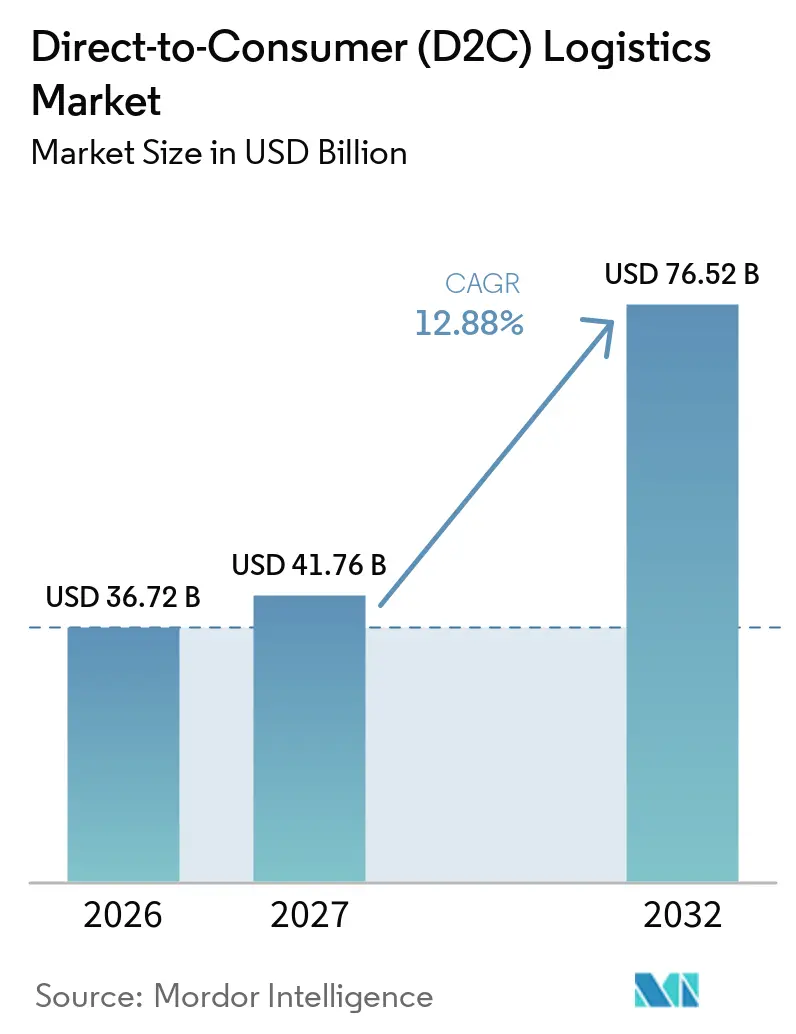
O tamanho do mercado de logística direta ao consumidor (D2C) é avaliado em 36,72 bilhões de USD em 2026 e estima-se que cresça de 41,76 bilhões de USD em 2027 para atingir 76,52 bilhões de USD até 2032, a um CAGR de 12,88% durante o período de previsão (2027-2032).
A tendência em direção ao comércio de marca própria está tornando o atendimento de pedidos, a entrega e as devoluções parte do relacionamento com o cliente, em vez de uma atividade de retaguarda, à medida que os clientes julgam cada vez mais uma marca pela clareza da comunicação de entrega e pela facilidade de resolver um problema pós-compra. As marcas estão usando dados de pedidos para melhorar as decisões de estoque, as promessas de entrega e os programas de recompra, especialmente quando a demanda por produtos muda rapidamente entre canais ou cidades e quando um único lançamento de produto cria diferentes níveis de demanda entre regiões. Os provedores de logística que combinam capacidade de transporte com tecnologia, gestão de devoluções e comunicação com o cliente de marca própria estão mais bem posicionados para reter clientes, pois isso reduz a necessidade de as marcas coordenarem fornecedores separados após a realização de um pedido. O aumento dos custos de encomendas, a escassez de mão de obra para entrega e requisitos mais amplos de alfândega e embalagem podem continuar a pressionar as margens em todo o mercado de logística direta ao consumidor (D2C) ao longo do tempo.
Principais Conclusões do Relatório
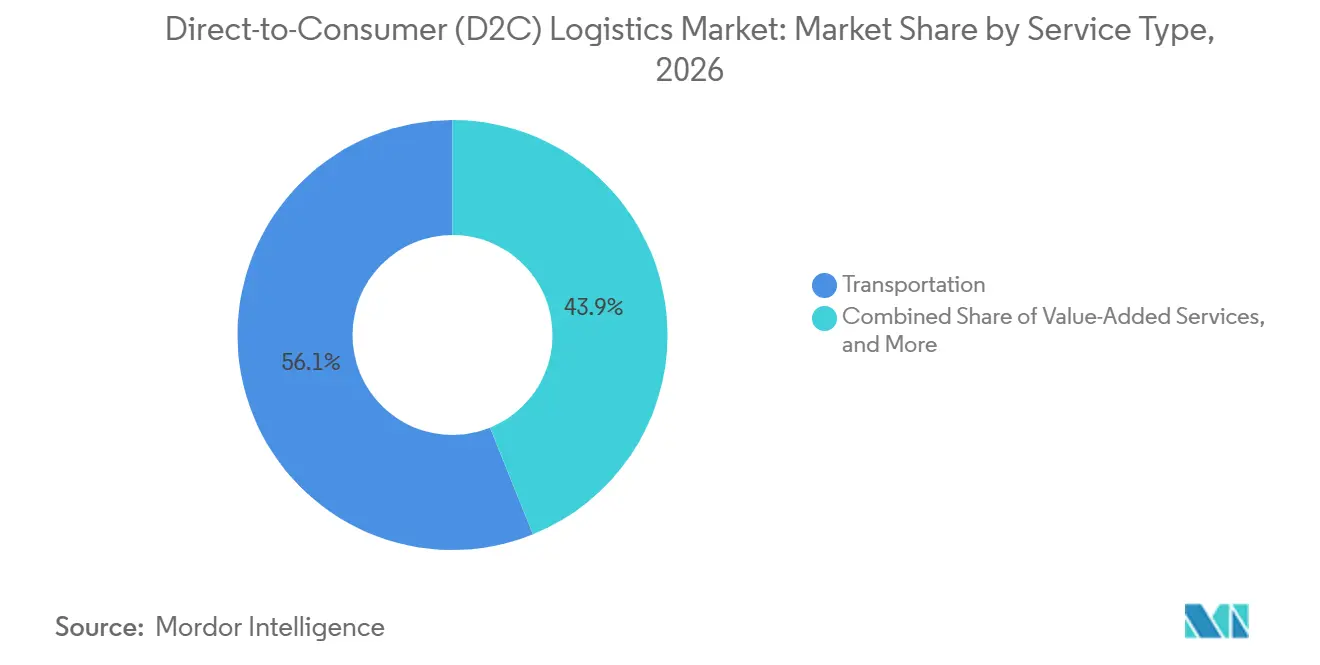
- Por tipo de serviço, o transporte deteve 56,11% da participação do mercado de logística direta ao consumidor (D2C) em 2026, enquanto os serviços de valor agregado devem registrar um CAGR de 13,45% até 2032.
- Por porte da empresa, as grandes marcas D2C consolidadas detiveram 40,73% do tamanho do mercado de logística direta ao consumidor (D2C) em 2026, enquanto as pequenas e emergentes marcas D2C devem registrar um CAGR de 14,60% até 2032.
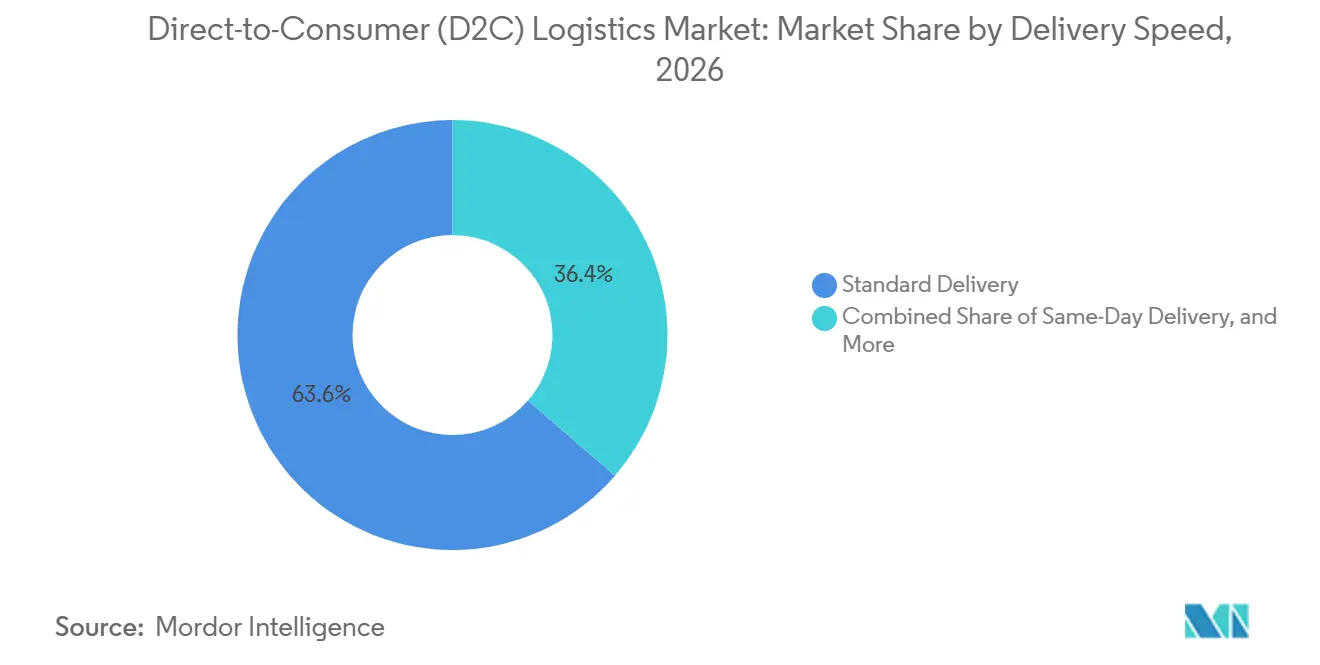
- Por velocidade de entrega, a entrega padrão deteve 63,63% da participação do mercado de logística direta ao consumidor (D2C) em 2026, enquanto a entrega no mesmo dia deve registrar um CAGR de 15,16% até 2032.
- Por destino, as remessas domésticas detiveram 76,72% do tamanho do mercado de logística direta ao consumidor (D2C) em 2026, enquanto as remessas internacionais e transfronteirias devem registrar um CAGR de 13,93% até 2032.
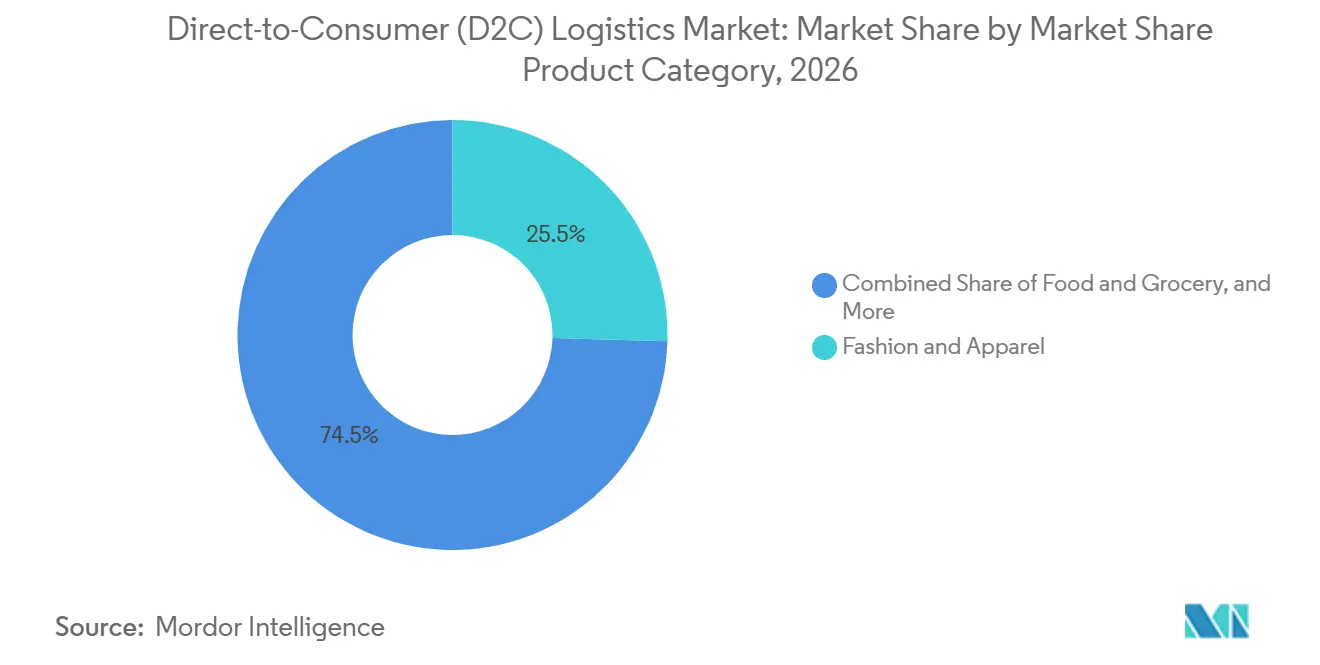
- Por categoria de produto, moda e vestuário detiveram 25,46% da participação do mercado de logística direta ao consumidor (D2C) em 2026, enquanto alimentos e mercearia devem registrar um CAGR de 14,56% até 2032.
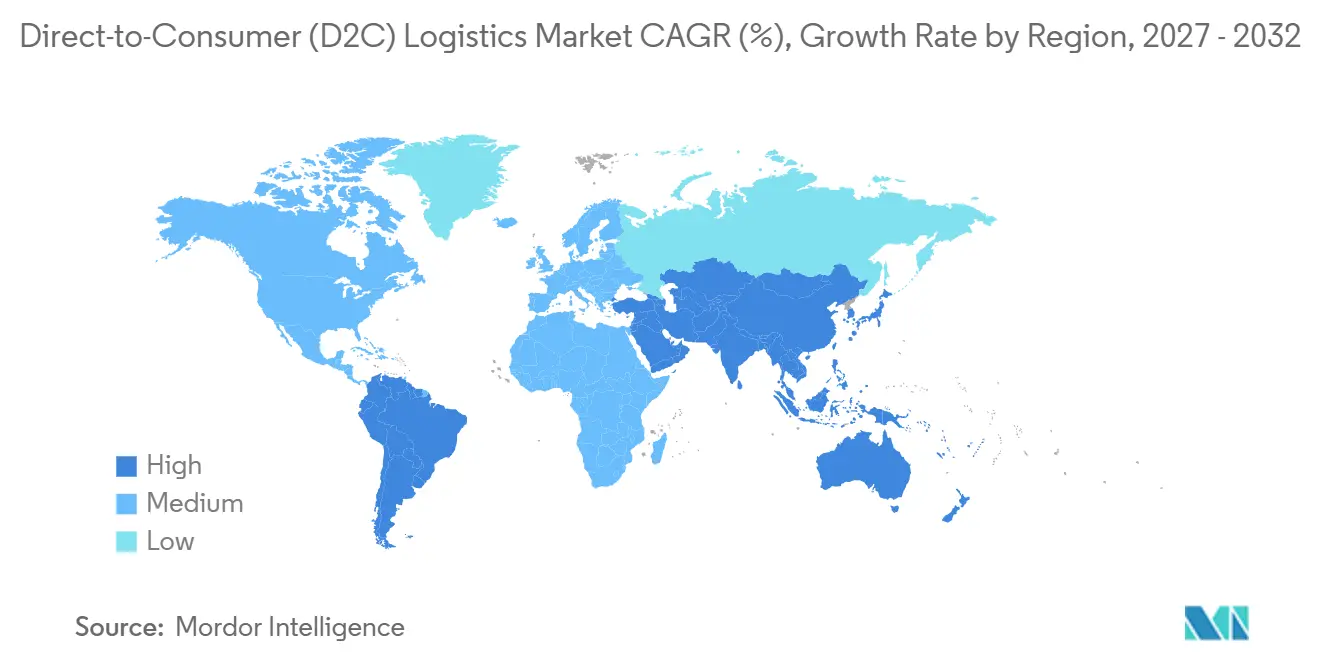
- Por geografia, a Ásia-Pacífico deteve 34,49% do tamanho do mercado de logística direta ao consumidor (D2C) em 2026 e deve registrar um CAGR de 13,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dados Primários e Captura de Margem por meio do Comércio de Marca Própria | +2.8% | Global | Longo prazo (≥ 4 anos) |
| Crescente Expectativa do Consumidor por Visibilidade e Conveniência na Entrega | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Comércio Social, Comércio de Criadores e Proliferação de Pedidos por Assinatura | +2.2% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e UE | Curto prazo (≤ 2 anos) |
| Estoque Distribuído e Adoção de Micro-Atendimento | +2.0% | América do Norte e UE | Médio prazo (2-4 anos) |
| Expansão D2C Transfronteiriça e Habilitação Digital de Alfândega | +1.8% | Ásia-Pacífico, UE, América do Norte | Médio prazo (2-4 anos) |
| Devoluções como Infraestrutura de Experiência do Cliente e Revenda | +1.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dados Primários e Captura de Margem por meio do Comércio de Marca Própria
O comércio de marca própria transforma a logística de uma função de custo em uma capacidade voltada ao cliente no mercado de logística direta ao consumidor (D2C). Uma loja própria fornece à marca informações desde a descoberta do produto até o rastreamento da entrega e o início da devolução, permitindo que sua equipe de operações conecte o comportamento do cliente aos resultados do atendimento de pedidos. Essas informações podem melhorar as previsões de demanda e o posicionamento de estoque nos nós de atendimento, o que pode reduzir rupturas de estoque em locais com maior volume de vendas e evitar transferências desnecessárias de estoque. Também pode apoiar ofertas de reabastecimento mais relevantes e comunicação de entrega, oferecendo às marcas uma forma prática de usar os eventos de atendimento como parte de um relacionamento contínuo, em vez de uma etapa final de transação. A Amazon afirmou que as marcas líderes estão direcionando as parcerias com criadores para programas mais longos, medidos pelo valor do tempo de vida do cliente, o que aumenta a necessidade de operações que apoiem a retenção em vez de transações isoladas.
Crescente Expectativa do Consumidor por Visibilidade e Conveniência na Entrega
A visibilidade da entrega tornou-se uma expectativa básica de serviço para marcas que vendem diretamente aos consumidores. Datas de entrega precisas, rastreamento em tempo real e comunicação clara sobre exceções ajudam os clientes a avaliar se um pedido está sob controle, especialmente quando condições climáticas, limites de capacidade ou problemas de endereço afetam uma entrega planejada. Essas capacidades exigem que os dados da transportadora, a disponibilidade de estoque e os sistemas de roteamento de pedidos funcionem em conjunto, em vez de deixar cada sistema tomar decisões de forma independente. As grandes redes de entrega ampliaram a cobertura no mesmo dia, elevando as expectativas em todo o cenário de entrega no varejo. As marcas menores, portanto, precisam de diversificação de transportadoras ou de parceiros de atendimento que possam oferecer promessas de data de entrega confiáveis.
Comércio Social, Comércio de Criadores e Proliferação de Pedidos por Assinatura
O comércio social cria picos de demanda mais difíceis de gerenciar por meio de planos fixos de armazém. Um evento bem-sucedido de criador pode concentrar milhares de pedidos em um curto período e em torno de um conjunto limitado de locais, criando pressão repentina sobre a alocação de estoque, o agendamento de mão de obra e a capacidade local da transportadora. O mercado de logística direta ao consumidor (D2C) precisa de reservas de estoque, capacidade de embalagem flexível e sistemas de roteamento que possam responder a essas condições. A Amazon observa que programas mais longos de criadores podem incluir estoque dedicado, inserções de embalagem personalizadas e manuseio prioritário em torno dos lançamentos de produtos. Os pedidos por assinatura criam um desafio relacionado, pois o volume previsível ainda pode exigir etapas complexas de montagem de kits, co-embalagem e embalagem personalizada que levam mais tempo do que a atividade padrão de separação e embalagem.
Estoque Distribuído e Adoção de Micro-Atendimento
O estoque distribuído está se tornando mais importante à medida que as marcas precisam de janelas de entrega curtas em várias grandes cidades. Um modelo de múltiplos nós pode reduzir a distância de trânsito e ajudar as marcas a gerenciar as cobranças por zona da transportadora, ao mesmo tempo em que reduz a dependência de um único local durante interrupções locais ou picos sazonais. Também oferece aos operadores mais opções quando um pico de demanda local afeta um único armazém. O mercado de logística direta ao consumidor (D2C) é cada vez mais apoiado por sistemas que mostram o estoque em todos os nós e roteiam um pedido para o local mais adequado, com base na disponibilidade de estoque, nos requisitos de serviço e no custo de entrega. Isso reduz a barreira operacional para marcas em crescimento que não podem construir sua própria rede nacional de armazéns, ao mesmo tempo em que ainda exige regras claras de estoque e acordos de nível de serviço com seus parceiros de logística, especialmente quando os padrões de demanda mudam e o estoque precisa ser realocado entre os locais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de Custo e Margem no Nível de Encomenda | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Complexidade da Logística Reversa e do Processamento de Reembolsos | -1.5% | América do Norte e UE | Médio prazo (2-4 anos) |
| Restrições de Mão de Obra, Salários e Capacidade de Entrega | -1.2% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Encargo de Conformidade com Alfândega, Impostos, Embalagem e Sustentabilidade | -0.9% | UE, Ásia-Pacífico, Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Custo e Margem no Nível de Encomenda
Os custos de encomendas continuam sendo uma pressão direta sobre o mercado de logística direta ao consumidor (D2C), pois a entrega gratuita é frequentemente usada para apoiar a conversão online. Cobranças de entrega mais altas podem forçar as marcas a aumentar os limites de pedido ou absorver mais custos, e qualquer uma das escolhas pode afetar a conversão, o valor médio do pedido ou a margem em produtos de menor preço. O resultado é uma troca mais difícil entre a conveniência do cliente e a margem de contribuição, especialmente para marcas com valores médios de pedido baixos ou produtos cuja embalagem é cara de transportar. O Escritório do Inspetor Geral do Serviço Postal dos Estados Unidos relatou que UPS e FedEx se afastaram de volumes de comércio eletrônico de menor rendimento à medida que se concentram em serviços de maior valor.[1] Isso deixa muitas marcas em busca de capacidade alternativa de última milha e controle mais rigoroso sobre a economia de embalagens, incluindo um design de embalagem mais cuidadoso, seleção de serviços e cobertura de entrega local, bem como processos mais sólidos para determinar quando um serviço expresso é justificado. As marcas também precisam avaliar se as ofertas de frete grátis correspondem às suas margens de produto, às expectativas dos clientes e ao custo de atender diferentes zonas de entrega. Um menu de serviços mais claro pode ajudar os clientes a escolher entre a entrega padrão de menor custo e opções mais rápidas quando a velocidade é importante.
Restrições de Mão de Obra, Salários e Capacidade de Entrega
As operações de transporte e distribuição continuam a enfrentar uma oferta limitada de mão de obra para entrega. O Departamento de Estatísticas do Trabalho dos Estados Unidos relata vagas anuais para motoristas de caminhão de entrega e trabalhadores de vendas com veículo, com muitas vagas vinculadas à substituição de trabalhadores.[2] Esse padrão dificulta que as transportadoras adicionem capacidade confiável durante períodos promocionais, quando as marcas podem precisar de mão de obra temporária e cobertura de entrega ampliada ao mesmo tempo. A pressão salarial e a necessidade de horas extras elevam o custo do serviço para os provedores e seus clientes. O mercado de logística direta ao consumidor (D2C), portanto, depende da eficiência de rotas, de um melhor planejamento da força de trabalho e de redes de entrega flexíveis para proteger a qualidade do serviço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O Transporte Fornece a Base de Receita Enquanto os Serviços de Valor Agregado se ExpandemO transporte representou 56,11% do tamanho do mercado de logística direta ao consumidor (D2C) em 2026, refletindo a natureza intensiva em capital da movimentação de encomendas da origem ao cliente. As redes rodoviárias suportam a maior parcela da atividade de remessa doméstica porque conectam armazéns, locais de triagem locais e rotas de entrega residencial, ao mesmo tempo em que oferecem aos provedores flexibilidade para atender áreas de entrega suburbanas e regionais. O frete aéreo continua importante para pedidos transfronteiriços urgentes onde os compromissos de entrega são rigorosos. A armazenagem e o estoque apoiam essa atividade mantendo o inventário próximo aos centros de demanda e fornecendo espaço para processamento de entrada, reabastecimento, preparação de pedidos e inspeção de devoluções. O tamanho do mercado de logística direta ao consumidor (D2C) vinculado ao transporte permanece substancial porque cada pedido direto requer movimentação física, mesmo quando outros serviços são terceirizados.
Os serviços de valor agregado devem registrar um CAGR de 13,45% até 2032, a taxa mais alta nesta segmentação. Rastreamento com marca própria, embalagem personalizada, montagem de kits, processamento de devoluções e análise de logística estão passando de serviços opcionais para requisitos contratuais regulares. Esses serviços ajudam as marcas a criar uma experiência pós-compra mais consistente e a atender às necessidades de manuseio específicas de cada categoria. Os provedores podem usá-los para reduzir a dependência da concorrência por tarifas de transportadoras e desenvolver relacionamentos com clientes mais duradouros, pois o serviço se torna mais estreitamente vinculado à experiência do consumidor de uma marca e às decisões operacionais do dia a dia. O setor de logística direta ao consumidor (D2C) está, portanto, se deslocando em direção a contratos que combinam capacidade central de transporte com ferramentas de dados e experiência do cliente.
Por Porte da Empresa D2C:
Grandes Marcas Lideram a Receita Enquanto Pequenas Marcas Crescem Mais RápidoAs grandes marcas D2C consolidadas representaram 40,73% do mercado geral em 2026. Seu alto volume de remessas e maior cobertura geográfica exigem arranjos dedicados com transportadoras, processos de atendimento especializados e planejamento coordenado de estoque, frequentemente em vários armazéns que precisam de uma visão consistente da disponibilidade de produtos, do status dos pedidos e do desempenho do serviço. Essas marcas geralmente precisam de mais suporte para períodos de pico, envio transfronteiriço e programas complexos de devoluções, pois uma falha no serviço pode ter um efeito mais amplo sobre a fidelidade do cliente e a reputação da marca. Sua escala também oferece aos provedores de logística uma carga base estável para armazéns e redes de entrega. As grandes contas continuam importantes porque podem justificar investimentos em rede que contas menores não poderiam suportar sozinhas, mesmo que os provedores ainda equilibrem suas necessidades com a flexibilidade exigida por um portfólio mais amplo de comerciantes.
As pequenas e emergentes marcas D2C devem registrar um CAGR de 14,60% até 2032. Os serviços de operador logístico terceirizado (3PL) baseados em plataforma oferecem a essas empresas acesso a estoque distribuído, rastreamento com marca própria e roteamento de pedidos multicanal sem investimento inicial em armazém. O comércio liderado por criadores e as vendas sociais estão encurtando o tempo entre o lançamento e a necessidade de atendimento profissional, muitas vezes antes que uma marca jovem tenha construído uma equipe interna de operações ou garantido espaço de armazém de longo prazo. Isso torna a integração flexível, as interfaces de programação de aplicativos e o armazenamento de custo variável mais importantes para os provedores, pois um comerciante pode precisar adicionar canais de vendas, ajustar sua linha de produtos ou alterar a cobertura de entrega enquanto seu negócio está em expansão. O setor de logística direta ao consumidor (D2C) se beneficia quando os pequenos comerciantes podem usar ferramentas sofisticadas antes que seus volumes de pedidos se tornem grandes.
Por Velocidade de Entrega:
A Entrega Padrão Sustenta o Volume Enquanto a Entrega no Mesmo Dia Muda o Design da RedeA entrega padrão deteve 63,63% da participação do mercado de logística direta ao consumidor (D2C) em 2026, tornando-se a base operacional para redes de encomendas domésticas. Ela continua adequada para compradores sensíveis ao preço, compras em volume e pedidos onde a velocidade é menos importante do que a certeza de entrega, oferecendo às marcas uma opção de serviço que pode ser oferecida amplamente sem o custo do atendimento local urgente. Sua densidade de volume apoia a economia de rotas e a utilização de ativos em amplas áreas de serviço, permitindo que os provedores consolidem remessas e mantenham cronogramas de entrega regulares sem usar capacidade local premium para cada pedido. A entrega no dia seguinte ocupa o meio da faixa de velocidade e se beneficia de maiores expectativas dos clientes em locais suburbanos. O serviço padrão pode continuar a fornecer o volume confiável sobre o qual os provedores constroem sua cobertura de rede.
A entrega no mesmo dia deve se expandir a um CAGR de 15,16% até 2032. O serviço requer estoque mais próximo dos consumidores, incluindo dark stores, centros de micro-atendimento e capacidade de despacho local, o que torna a seleção de locais e a densidade de pedidos locais centrais para a viabilidade operacional. Também requer aceitação rápida de pedidos e planejamento de rotas que não podem ser criados adicionando capacidade de longa distância, pois a decisão de entrega precisa ser tomada em minutos após o checkout e estar vinculada a um item disponível nas proximidades. As redes de entrega no mesmo dia estão se expandindo por meio de parcerias entre provedores de atendimento e operadores de entrega local, oferecendo aos comerciantes mais opções para pedidos urgentes. O tamanho do mercado de logística direta ao consumidor (D2C) associado ao atendimento rápido dependerá da disponibilidade de nós urbanos densos e de parceiros de entrega local confiáveis.
Por Destino:
Remessas Domésticas Lideram a Receita Enquanto a Demanda Transfronteiriça CresceAs remessas domésticas representaram 76,72% do mercado geral em 2026. Os serviços domésticos se beneficiam de cobertura estabelecida de transportadoras, tratamento fiscal e alfandegário mais simples e expectativas de entrega familiares, o que facilita para uma marca explicar o prazo de entrega e gerenciar o suporte ao cliente. Eles também permitem que as marcas operem com menos requisitos de documentação e processos de devolução mais previsíveis, o que pode reduzir o esforço exigido das equipes de atendimento ao cliente quando um pedido é atrasado, danificado ou devolvido por um comprador. Os grandes mercados de consumo concentram tanto a demanda quanto a capacidade de atendimento dentro das fronteiras nacionais, permitindo que os provedores usem sistemas de endereçamento familiares, locais de devolução estabelecidos e processos de suporte ao cliente mais simples. Isso torna a logística doméstica a principal base de receita para muitos provedores, especialmente aqueles cuja presença em armazéns e relacionamentos com transportadoras foram construídos em torno de fluxos de encomendas locais ou nacionais, em vez de corretagem internacional.
As remessas internacionais e transfronteiriças devem registrar um CAGR de 13,93% até 2032. A demanda transfronteiriça oferece às marcas acesso a novos consumidores, mas torna o manuseio alfandegário, os cálculos de impostos, as promessas de entrega e as devoluções mais complicados, especialmente quando um comprador espera um preço total antes do checkout. A Comissão Europeia afirma que o Hub de Dados Aduaneiros da UE se tornará obrigatório para importações de comércio eletrônico a partir de julho de 2028.[3] Os provedores com capacidades de corretagem e custo de entrega podem tornar a experiência do cliente mais comparável a uma compra doméstica, reduzindo o risco de que impostos inesperados, atrasos ou instruções de devolução desencorajem um comprador de concluir outro pedido. A DHL também relata que as compras transfronteiriças são comuns entre os consumidores da Geração Z e Millennials, reforçando a necessidade de informações claras sobre entrega e impostos.
Por Categoria de Produto:
Moda Lidera a Receita Enquanto Alimentos e Mercearia Exigem Capacidade EspecializadaModa e vestuário representaram 25,46% do mercado geral em 2026. A categoria gera pedidos frequentes e atrai clientes para os canais de marca própria por meio da descoberta de produtos e do engajamento direto, incluindo lançamentos, coleções limitadas, comunicação de fidelidade e campanhas que direcionam os compradores para o site da marca. Também cria uma carga de trabalho sustentada de logística reversa porque o tamanho e o caimento podem resultar em devoluções, exigindo que os provedores inspecionem os itens rapidamente e decidam se podem retornar ao estoque, ser revendidos ou descartados. Os provedores que atendem marcas de moda precisam de inspeção eficiente, reabastecimento e decisões de revenda, além da entrega regular de encomendas. Isso torna a moda um segmento de clientes importante para empresas que podem gerenciar tanto os fluxos de saída quanto os reversos, preservando as condições dos produtos e fornecendo às marcas visibilidade útil sobre por que os itens foram devolvidos.
Alimentos e mercearia devem registrar um CAGR de 14,56% até 2032. O comércio rápido, os serviços de refeições por assinatura e a entrega local estão aumentando a demanda por manuseio com controle de temperatura e janelas de entrega curtas. Os provedores podem precisar de armazenamento refrigerado, processos de segurança alimentar e posições de estoque local para atender a esses pedidos, e precisam manter a qualidade do serviço quando os volumes de pedidos aumentam durante os horários de refeição ou promoções locais. O investimento necessário pode criar uma barreira para empresas gerais de encomendas que não possuem instalações especializadas, equipes treinadas e controles operacionais para produtos que não podem permanecer fora de uma faixa de temperatura definida, especialmente quando falhas no serviço podem afetar a segurança, a qualidade do produto ou a confiança do cliente. O mercado de logística direta ao consumidor (D2C) está se ampliando à medida que mais categorias de produtos precisam de atendimento projetado para seus requisitos específicos de manuseio.
Análise Geográfica
A Ásia-Pacífico deteve uma participação de 34,49% no mercado de logística direta ao consumidor (D2C) em 2026 e deve registrar um CAGR de 13,75% até 2032. Populações urbanas densas, plataformas de comércio eletrônico estabelecidas e o varejo direto ao consumidor em expansão sustentam essa posição. A China fornece uma grande base de receita por meio de sua infraestrutura existente de plataforma e última milha, enquanto a Índia fornece demanda crescente de marcas que estão construindo relacionamentos diretos com uma base de clientes online em crescimento. A Índia é apoiada por programas de digitalização logística, como a Política Nacional de Logística e a Plataforma Unificada de Interface Logística, que visam melhorar a coordenação entre os muitos participantes envolvidos na movimentação de mercadorias pelo país. O Sudeste Asiático é apoiado pelo comércio social, pelo aumento dos pagamentos digitais e pelo investimento em infraestrutura de entrega local, embora os provedores ainda precisem adaptar o design do serviço a diferentes padrões urbanos e regulamentações nacionais.
A América do Norte continua sendo a segunda maior geografia no mercado de logística direta ao consumidor (D2C). Os Estados Unidos têm uma rede de transportadoras madura, um amplo ecossistema de operadores logísticos terceirizados (3PL) e um grande grupo de marcas nativas digitais, criando demanda tanto por capacidade nacional quanto por ofertas de serviços locais especializados. O Escritório do Inspetor Geral do Serviço Postal dos Estados Unidos relatou que as transportadoras nacionais deslocaram a atenção para serviços de maior margem, o que criou oportunidades para empresas especializadas de última milha. A Amazon comprometeu 4 bilhões de USD para expandir sua rede de entrega e estender serviços mais rápidos para mais comunidades rurais dos Estados Unidos.
A Europa é o terceiro maior mercado regional e tem alta adoção de comércio eletrônico na Alemanha, no Reino Unido e na França. A Europa Central e Oriental estão atraindo investimentos transfronteiriços à medida que as marcas buscam a base de consumidores mais ampla da UE, apoiadas por marcas que podem usar uma estratégia de estoque regional em vez de entrar em cada país separadamente. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens entrou em vigor em agosto de 2026 e impôs obrigações de embalagem em encomendas de comércio eletrônico nos estados membros.[4] O Oriente Médio e a África têm uma base atual menor, mas os Emirados Árabes Unidos e a Arábia Saudita estão atraindo investimentos iniciais em comércio digital.
Cenário Competitivo
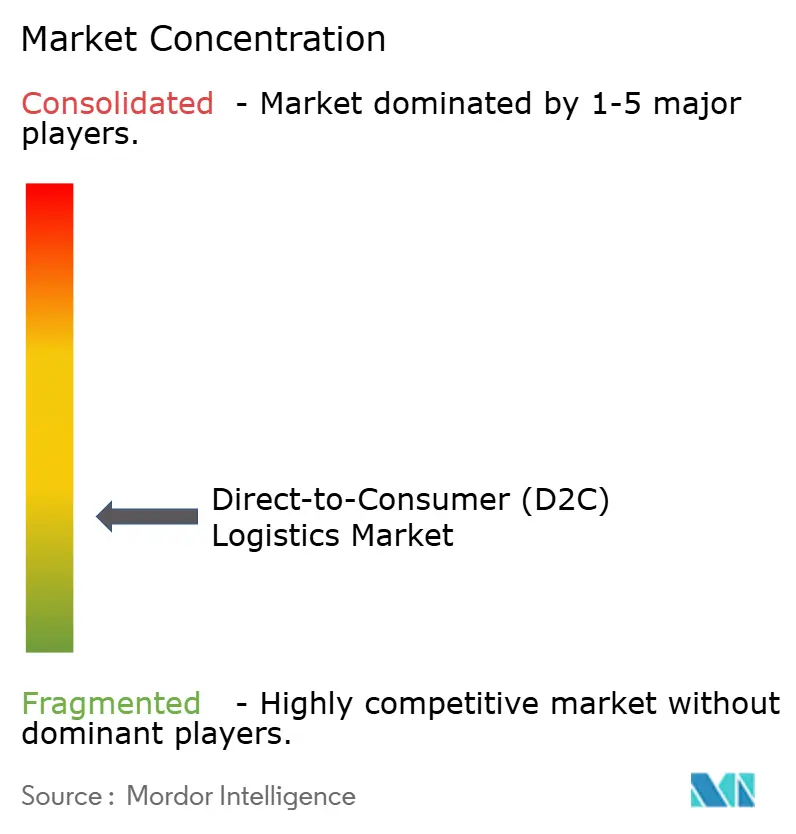
O mercado de logística direta ao consumidor (D2C) é fragmentado entre integradores globais, plataformas de atendimento, transportadoras regionais e provedores com foco em tecnologia. DHL Group, FedEx e UPS atendem clientes empresariais e transfronteiriços por meio de escala de rede e capacidade estabelecida em mercados regulamentados, incluindo processos alfandegários e cobertura de serviços difíceis de replicar rapidamente por provedores menores. ShipBob e Stord focam mais diretamente em marcas em crescimento que precisam de atendimento distribuído e integração tecnológica, incluindo ferramentas voltadas ao comerciante que conectam um pedido ao estoque e à escolha da transportadora. Os provedores regionais competem por meio de cobertura local e modelos de serviço flexíveis.
A tecnologia está se tornando uma base central de diferenciação no mercado de logística direta ao consumidor (D2C). Mecanismos de data de entrega, portais de rastreamento com marca própria, ferramentas de posicionamento de estoque e automação de devoluções podem influenciar a escolha do fornecedor além da tarifa base de uma transportadora, pois as marcas querem mais controle sobre a comunicação com o cliente que se segue ao checkout. A DHL expandiu os serviços de envio internacional no Shopify para comerciantes dos Estados Unidos em agosto de 2025, trazendo serviços transfronteiriços diretamente para uma plataforma comum de comerciantes. Esses movimentos mostram por que os operadores de rede estão adicionando tecnologia e canais de vendas digitais ao lado da capacidade física, pois o software pode melhorar o uso dos ativos existentes e tornar um serviço complexo mais fácil de adotar pelos comerciantes.
A consolidação está aumentando o valor da escala, da profundidade tecnológica e da densidade geográfica. O DHL Group adquiriu uma participação minoritária significativa na Evri e a combinou com a DHL eCommerce Reino Unido em maio de 2025. A Evri também anunciou um investimento de 36 milhões de GBP (48,57 milhões de USD) em sua rede de encomendas em setembro de 2025. O gerenciamento de devoluções, o atendimento em cadeia de frio e as operações de pequenas encomendas transfronteiriças continuam sendo áreas onde o investimento especializado pode ser relevante, pois cada uma requer procedimentos operacionais que diferem dos fluxos de trabalho padrão de armazém e entrega de encomendas. O setor de logística direta ao consumidor (D2C) recompensa os provedores que podem vincular essas capacidades a operações confiáveis de transporte e estoque. As posições mais fortes provavelmente virão de execução disciplinada, definições claras de serviço e sistemas que tornam o estoque, os pedidos e os eventos de entrega visíveis tanto para as marcas quanto para os consumidores. Os provedores também precisam de densidade regional suficiente para proteger a qualidade do serviço quando o volume aumenta, mantendo os processos especializados que distinguem sua oferta de um serviço geral de encomendas.
Líderes do Setor de Logística Direta ao Consumidor (D2C)
-
DHL Group
-
United Parcel Service, Inc.
-
FedEx Corporation
-
GXO Logistics, Inc.
-
ShipBob, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística Direta ao Consumidor (D2C) Empresas cobertas neste relatório
- DHL Group
- United Parcel Service, Inc.
- FedEx Corporation
- GXO Logistics, Inc.
- ShipBob, Inc.
- ShipMonk, Inc.
- Flexport, Inc.
- Stord, Inc.
- Delhivery Limited
- XpressBees
- Shadowfax Technologies Pvt. Ltd.
- Red Stag Fulfillment
- DCL Logistics
- Ship Network
- Cart.com
- Shiprocket
- Veho
- Byrd
- Ninja Van
- J&T Express
Desenvolvimentos industriais recentes em Mercado de Logística Direta ao Consumidor (D2C)
- Outubro de 2026: O Grupo CMA CGM, por meio da CEVA Logistics, concluiu a aquisição da FedEx Supply Chain por um valor empresarial de 1,4 bilhão de USD. A operação combinada na América do Norte abrange aproximadamente 150 armazéns com mais de 20.000 funcionários, expandindo materialmente a presença de armazenagem D2C e atendimento de comércio eletrônico da CEVA nos Estados Unidos.
- Setembro de 2026: ShipBob e UPS anunciaram o programa ShipBob Rapid, uma rede de entrega no mesmo dia operada conjuntamente para marcas D2C em 40 mercados metropolitanos dos Estados Unidos, com implantação em fases até o primeiro trimestre de 2027. O serviço integra a infraestrutura de micro-hubs urbanos da UPS com os centros de atendimento distribuído da ShipBob, visando diretamente os comerciantes D2C de médio porte que necessitam de capacidade de entrega no mesmo dia fora do ecossistema da Amazon.
- Fevereiro de 2026: A FedEx concordou em adquirir uma participação acionária de 37% na InPost como parte de uma transação de 9,2 bilhões de USD, com a participação da FedEx avaliada em aproximadamente 2,6 bilhões de USD. O acordo concede à FedEx acesso à rede de armários para encomendas da InPost na Europa Ocidental, permitindo a entrega de última milha fora do domicílio a menor custo e liberando capacidade da rede FedEx para segmentos B2B e de comércio eletrônico premium de maior margem.
- Agosto de 2025: A Nippon Express lançou seu serviço de logística de comércio eletrônico transfronteiriço DCX (Transformação do Comércio Digital), permitindo que vendedores no exterior enviem diretamente para consumidores japoneses por meio de uma plataforma baseada em nuvem que gerencia o desembaraço aduaneiro, a coordenação de entrega doméstica e previsões de envio com inteligência artificial. A cobertura inicial concentra-se no frete aéreo da América do Norte, Europa e Sul da Ásia para o Japão, com expansão regional mais ampla planejada.
Escopo do Relatório Global do Mercado de Logística Direta ao Consumidor (D2C)
Visão geral da segmentação
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo e Hidrovias Interiores | |
| Armazenagem e Estoque | |
| Serviços de Valor Agregado |
| Pequenas e Emergentes Marcas D2C |
| Marcas D2C de Médio Porte |
| Grandes e Consolidadas Marcas D2C |
| Entrega Padrão |
| Entrega no Dia Seguinte |
| Entrega no Mesmo Dia |
| Doméstico |
| Internacional / Transfronteiriço |
| Moda e Vestuário |
| Eletrônicos de Consumo |
| Beleza e Cuidados Pessoais |
| Alimentos e Mercearia |
| Saúde e Bem-Estar |
| Casa, Móveis e Decoração |
| Outras Categorias de Produtos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo e Hidrovias Interiores | ||
| Armazenagem e Estoque | ||
| Serviços de Valor Agregado | ||
| Por Porte da Empresa D2C | Pequenas e Emergentes Marcas D2C | |
| Marcas D2C de Médio Porte | ||
| Grandes e Consolidadas Marcas D2C | ||
| Por Velocidade de Entrega | Entrega Padrão | |
| Entrega no Dia Seguinte | ||
| Entrega no Mesmo Dia | ||
| Por Destino | Doméstico | |
| Internacional / Transfronteiriço | ||
| Por Categoria de Produto | Moda e Vestuário | |
| Eletrônicos de Consumo | ||
| Beleza e Cuidados Pessoais | ||
| Alimentos e Mercearia | ||
| Saúde e Bem-Estar | ||
| Casa, Móveis e Decoração | ||
| Outras Categorias de Produtos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual serviço está crescendo mais rapidamente no mercado de logística direta ao consumidor (D2C)?
Os serviços de valor agregado devem registrar um CAGR de 13,45% até 2032, apoiados por serviços de rastreamento, embalagem, devoluções e análise.
Por que o atendimento no mesmo dia está se tornando mais importante?
A entrega no mesmo dia deve registrar um CAGR de 15,16% até 2032, à medida que os consumidores esperam entregas mais rápidas nas principais áreas urbanas.
Qual região lidera o mercado de logística direta ao consumidor (D2C)?
A Ásia-Pacífico deteve uma participação de 34,49% em 2026 e deve registrar um CAGR de 13,75% até 2032.
Quais são os principais riscos operacionais para o atendimento direto ao consumidor?
A pressão sobre os custos de encomendas, as restrições de mão de obra, a complexidade das devoluções e a conformidade com alfândega e embalagem podem limitar a lucratividade e a confiabilidade do serviço.
O que está impulsionando o crescimento no mercado de logística direta ao consumidor (D2C)?
O comércio de marca própria, a demanda por visibilidade na entrega, as vendas sociais, o estoque distribuído e as compras transfronteiriças estão apoiando a expansão.
Qual é o tamanho do mercado de logística direta ao consumidor (D2C) em 2026?
O tamanho do mercado de logística direta ao consumidor (D2C) é de 36,72 bilhões de USD em 2026, e espera-se que se torne 41,76 bilhões de USD em 2027 e 76,52 bilhões de USD até 2032.