
Tamaño y Participación del Mercado de Logística Directa al Consumidor (D2C)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
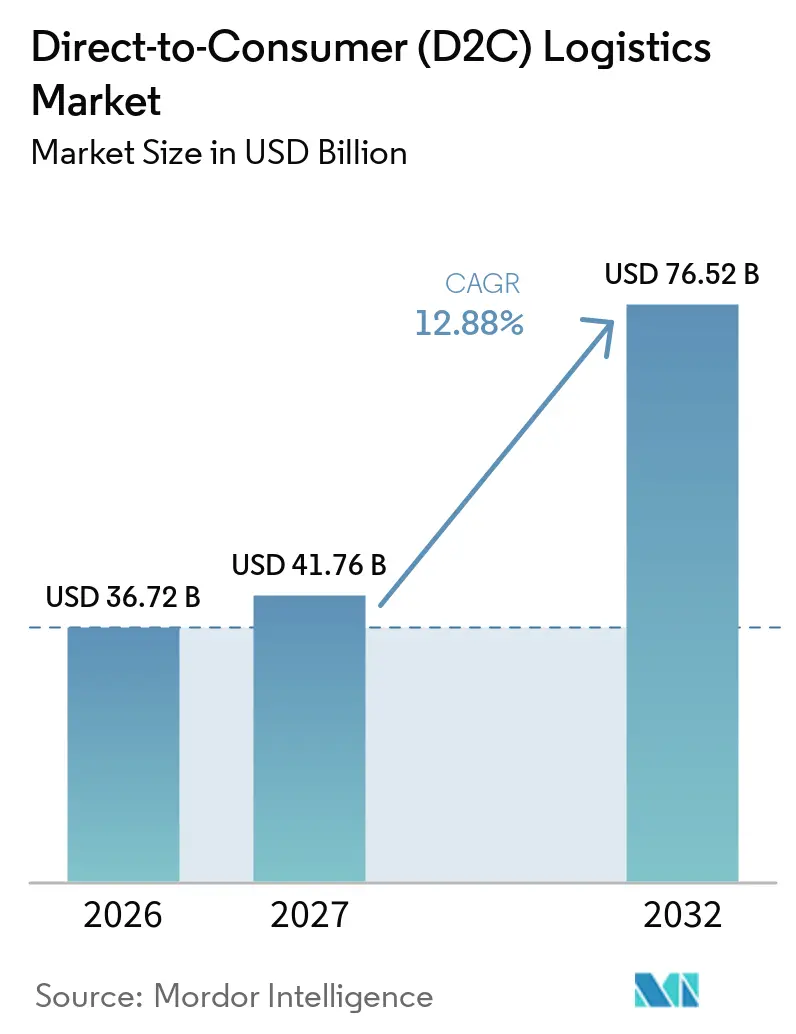
| Tamaño del Mercado (2027) | 41.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 76.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
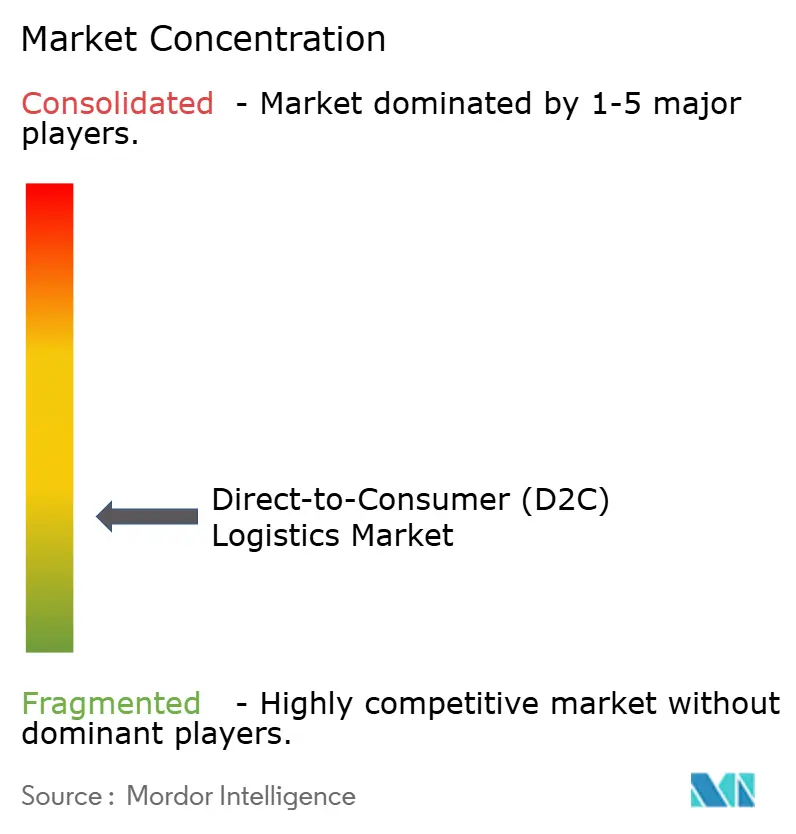
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Directa al Consumidor (D2C) por Mordor Intelligence
El tamaño del mercado de logística directa al consumidor (D2C) se valora en 36,72 mil millones de USD en 2026 y se estima que crecerá desde 41,76 mil millones de USD en 2027 hasta alcanzar los 76,52 mil millones de USD para 2032, a una CAGR del 12,88% durante el período de pronóstico (2027-2032).
El avance hacia el comercio de marca propia está convirtiendo el cumplimiento de pedidos, la entrega y las devoluciones en parte de la relación con el cliente, en lugar de una actividad de back-office, ya que los clientes juzgan cada vez más a una marca por la claridad de la comunicación sobre la entrega y la facilidad para resolver un problema posterior a la compra. Las marcas utilizan los datos de pedidos para mejorar las decisiones de inventario, las promesas de entrega y los programas de recompra, especialmente cuando la demanda de productos cambia rápidamente entre canales o ciudades y cuando el lanzamiento de un solo producto genera diferentes niveles de demanda entre regiones. Los proveedores de logística que combinan capacidad de transporte con tecnología, gestión de devoluciones y comunicación de marca con el cliente están mejor posicionados para retener clientes, ya que esto reduce la necesidad de que las marcas coordinen proveedores separados después de que se realiza un pedido. El aumento de los costos de paquetería, la escasez de mano de obra para entregas y los requisitos más amplios de aduanas y embalaje pueden continuar presionando los márgenes en el mercado de logística directa al consumidor (D2C) con el tiempo.
Conclusiones Clave del Informe
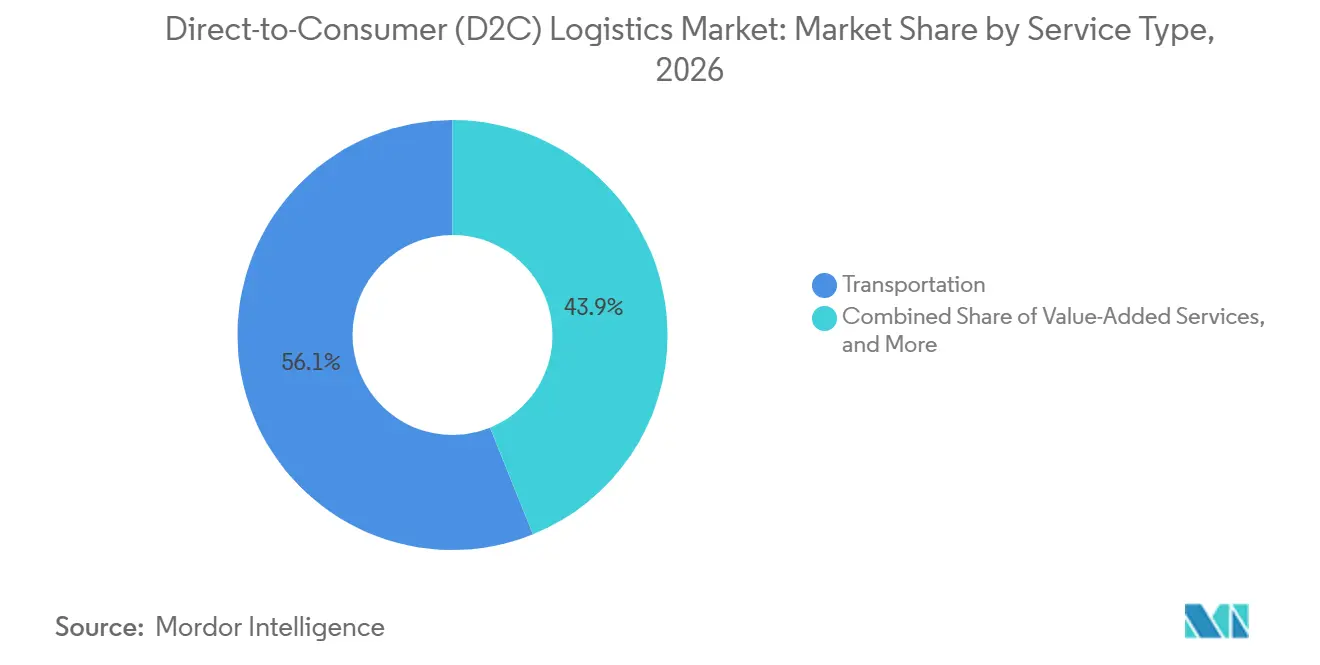
- Por tipo de servicio, el transporte representó el 56,11% de la participación del mercado de logística directa al consumidor (D2C) en 2026, mientras que se prevé que los servicios de valor añadido registren una CAGR del 13,45% hasta 2032.
- Por tamaño de empresa, las marcas D2C grandes y consolidadas representaron el 40,73% del tamaño del mercado de logística directa al consumidor (D2C) en 2026, mientras que se prevé que las marcas D2C pequeñas y emergentes registren una CAGR del 14,60% hasta 2032.
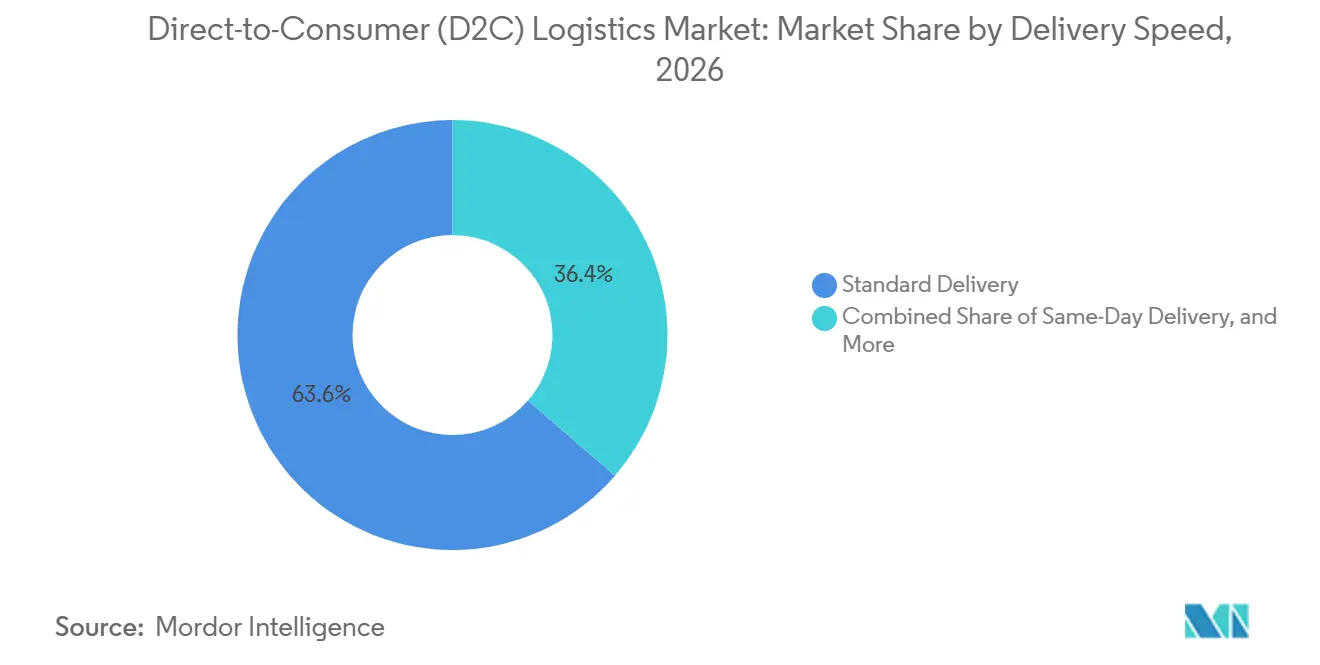
- Por velocidad de entrega, la entrega estándar representó el 63,63% de la participación del mercado de logística directa al consumidor (D2C) en 2026, mientras que se prevé que la entrega en el mismo día registre una CAGR del 15,16% hasta 2032.
- Por destino, los envíos nacionales representaron el 76,72% del tamaño del mercado de logística directa al consumidor (D2C) en 2026, mientras que se prevé que los envíos internacionales y transfronterizos registren una CAGR del 13,93% hasta 2032.
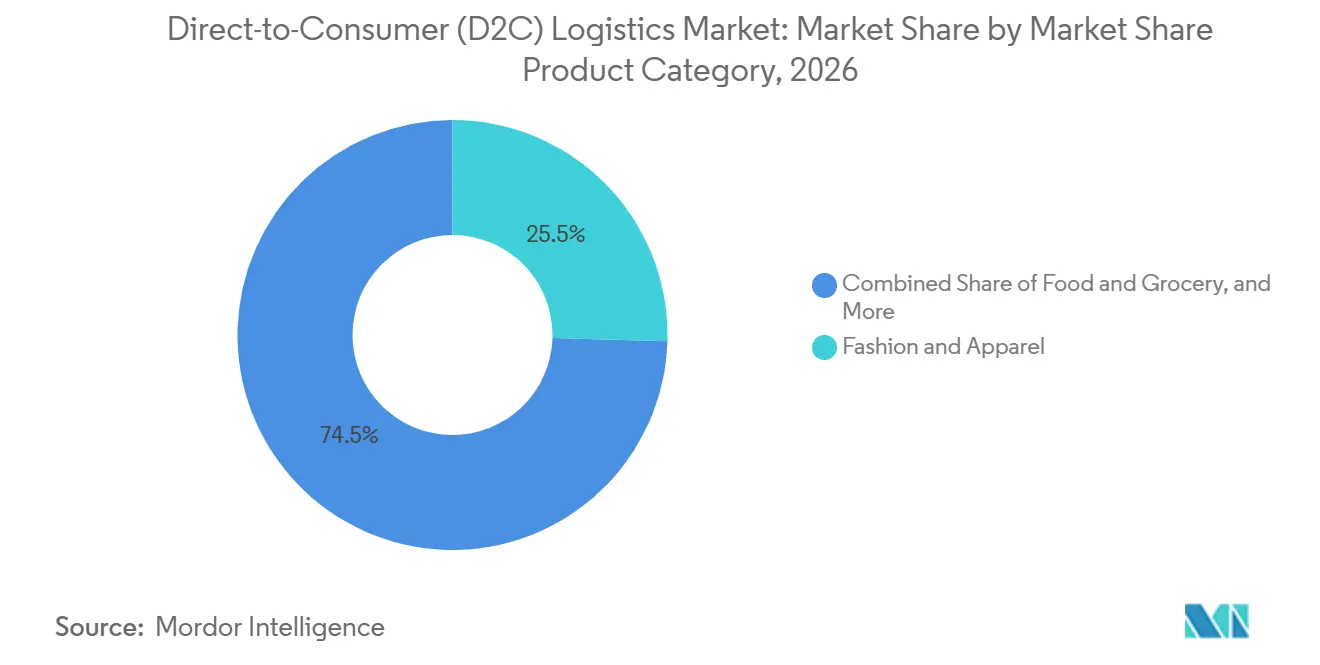
- Por categoría de producto, la moda y la ropa representaron el 25,46% de la participación del mercado de logística directa al consumidor (D2C) en 2026, mientras que se prevé que los alimentos y la alimentación registren una CAGR del 14,56% hasta 2032.
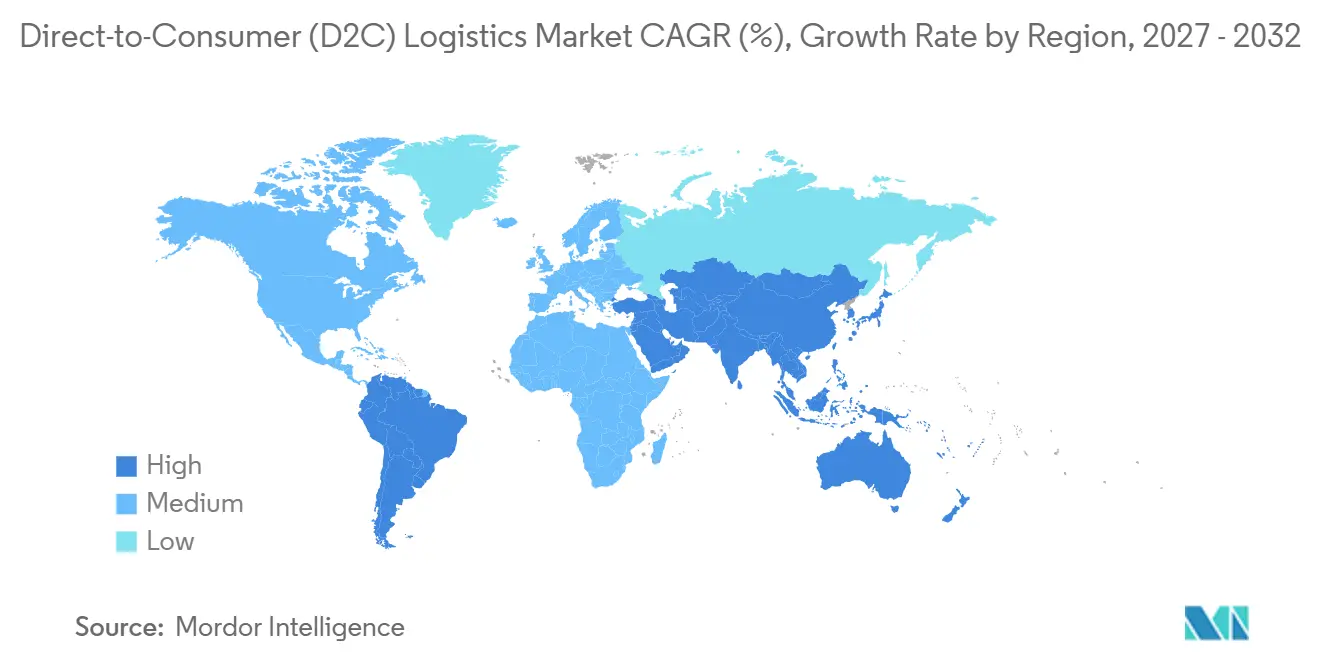
- Por geografía, Asia-Pacífico representó el 34,49% del tamaño del mercado de logística directa al consumidor (D2C) en 2026 y se prevé que registre una CAGR del 13,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Datos de Origen Propio y Captura de Márgenes a través del Comercio de Marca Propia | +2.8% | Global | Largo plazo (≥ 4 años) |
| Crecientes Expectativas del Consumidor en Materia de Visibilidad y Comodidad en la Entrega | +2.5% | Global | Corto plazo (≤ 2 años) |
| Comercio Social, Comercio de Creadores y Proliferación de Pedidos por Suscripción | +2.2% | Núcleo APAC, expansión hacia América del Norte y la UE | Corto plazo (≤ 2 años) |
| Adopción de Inventario Distribuido y Microcumplimiento | +2.0% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión D2C Transfronteriza y Habilitación Digital de Aduanas | +1.8% | APAC, UE, América del Norte | Mediano plazo (2-4 años) |
| Devoluciones como Infraestructura de Experiencia del Cliente y Reventa | +1.5% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Datos de Origen Propio y Captura de Márgenes a través del Comercio de Marca Propia
El comercio de marca propia transforma la logística de una función de costos en una capacidad orientada al cliente en el mercado de logística directa al consumidor (D2C). Una tienda directa proporciona a una marca información desde el descubrimiento del producto hasta el seguimiento de la entrega y el inicio de la devolución, lo que permite a su equipo de operaciones conectar el comportamiento del cliente con los resultados del cumplimiento de pedidos. Esa información puede mejorar los pronósticos de demanda y la ubicación del inventario en los nodos de cumplimiento, lo que puede reducir las roturas de stock en las ubicaciones con mayor demanda y evitar transferencias de stock innecesarias. También puede respaldar ofertas de reabastecimiento más relevantes y comunicaciones sobre la entrega, brindando a las marcas una forma práctica de utilizar los eventos de cumplimiento como parte de una relación continua en lugar de un paso final de transacción. Amazon declaró que las marcas líderes están orientando las asociaciones con creadores hacia programas más largos medidos por el valor de vida del cliente, lo que aumenta la necesidad de operaciones que respalden la retención en lugar de transacciones aisladas.
Crecientes Expectativas del Consumidor en Materia de Visibilidad y Comodidad en la Entrega
La visibilidad de la entrega se ha convertido en una expectativa de servicio básica para las marcas que venden directamente a los consumidores. Las fechas de entrega precisas, el seguimiento en tiempo real y la comunicación clara sobre excepciones ayudan a los clientes a evaluar si un pedido está bajo control, especialmente cuando el clima, los límites de capacidad o los problemas de dirección afectan a una entrega planificada. Estas capacidades requieren que los datos del transportista, la disponibilidad del inventario y los sistemas de enrutamiento de pedidos funcionen de manera conjunta, en lugar de dejar que cada sistema tome decisiones de forma independiente. Las grandes redes de entrega han ampliado la cobertura en el mismo día, elevando las expectativas en todo el panorama de entrega minorista. Las marcas más pequeñas, por lo tanto, necesitan diversificación de transportistas o socios de cumplimiento que puedan ofrecer promesas de fecha de entrega fiables.
Comercio Social, Comercio de Creadores y Proliferación de Pedidos por Suscripción
El comercio social genera picos de demanda que son más difíciles de gestionar mediante planes de almacén fijos. Un evento exitoso de un creador puede concentrar miles de pedidos en un período corto y en torno a un conjunto limitado de ubicaciones, creando una presión repentina sobre la asignación de inventario, la programación de mano de obra y la capacidad del transportista local. El mercado de logística directa al consumidor (D2C) necesita reservas de inventario, capacidad de embalaje flexible y sistemas de enrutamiento que puedan responder a esas condiciones. Amazon señala que los programas de creadores más largos pueden incluir inventario dedicado, insertos de embalaje personalizados y manejo prioritario en torno a los lanzamientos de productos. Los pedidos por suscripción crean un desafío relacionado porque el volumen predecible puede requerir pasos complejos de preparación de kits, co-empaque y embalaje personalizado que llevan más tiempo que la actividad estándar de selección y empaque.
Adopción de Inventario Distribuido y Microcumplimiento
El inventario distribuido es cada vez más importante a medida que las marcas necesitan ventanas de entrega cortas en varias ciudades grandes. Un modelo multinodo puede reducir la distancia de tránsito y ayudar a las marcas a gestionar los cargos por zona del transportista, al tiempo que reduce la dependencia de un único sitio durante interrupciones locales o picos estacionales. También ofrece a los operadores más opciones cuando un pico de demanda local afecta a un único almacén. El mercado de logística directa al consumidor (D2C) está cada vez más respaldado por sistemas que muestran el inventario en todos los nodos y enrutan un pedido a la ubicación más adecuada, en función de la disponibilidad de stock, los requisitos de servicio y el costo de entrega. Esto reduce la barrera operativa para las marcas en crecimiento que no pueden construir su propia red de almacenes nacional, aunque sigue requiriendo reglas de inventario claras y acuerdos de nivel de servicio con sus socios logísticos, especialmente cuando los patrones de demanda cambian y el inventario necesita ser reasignado entre sitios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de Costos y Márgenes a Nivel de Paquete | -1.8% | Global | Corto plazo (≤ 2 años) |
| Complejidad de la Logística Inversa y la Gestión de Reembolsos | -1.5% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Restricciones de Mano de Obra, Salarios y Capacidad de Entrega | -1.2% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Carga de Cumplimiento en Aduanas, Impuestos, Embalaje y Sostenibilidad | -0.9% | UE, APAC, Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Costos y Márgenes a Nivel de Paquete
Los costos de paquetería siguen siendo una presión directa sobre el mercado de logística directa al consumidor (D2C) porque la entrega gratuita se utiliza a menudo para respaldar la conversión en línea. Los cargos de entrega más altos pueden obligar a las marcas a aumentar los umbrales de pedido o absorber más costos, y cualquiera de las dos opciones puede afectar a la conversión, el valor medio del pedido o el margen de los productos de menor precio. El resultado es una compensación más ajustada entre la comodidad del cliente y el margen de contribución, especialmente para las marcas con valores de pedido promedio bajos o productos cuyo embalaje es costoso de transportar. La Oficina del Inspector General del Servicio Postal de los Estados Unidos informó que UPS y FedEx se han alejado de los volúmenes de comercio electrónico de menor rendimiento a medida que se centran en servicios de mayor valor.[1] Esto deja a muchas marcas buscando capacidad alternativa de última milla y un control más preciso sobre la economía de los paquetes, incluido un diseño de embalaje más cuidadoso, la selección de servicios y la cobertura de entrega local, así como procesos más sólidos para determinar cuándo se justifica un servicio urgente. Las marcas también necesitan revisar si las ofertas de envío gratuito se ajustan a sus márgenes de producto, las expectativas de los clientes y el costo de atender diferentes zonas de entrega. Un menú de servicios más claro puede ayudar a los clientes a elegir entre la entrega estándar de menor costo y las opciones más rápidas cuando la velocidad es importante.
Restricciones de Mano de Obra, Salarios y Capacidad de Entrega
Las operaciones de transporte y distribución continúan enfrentando una oferta limitada de mano de obra para entregas. La Oficina de Estadísticas Laborales de los Estados Unidos informa de vacantes anuales para conductores de camiones de reparto y trabajadores de ventas con conductor, con muchas vacantes vinculadas a la sustitución de trabajadores.[2] Este patrón dificulta que los transportistas añadan capacidad fiable durante los períodos promocionales, cuando las marcas pueden necesitar mano de obra temporal y una cobertura de entrega ampliada al mismo tiempo. La presión salarial y las horas extraordinarias necesarias elevan el costo del servicio para los proveedores y sus clientes. El mercado de logística directa al consumidor (D2C), por lo tanto, depende de la eficiencia de las rutas, una mejor planificación de la fuerza laboral y redes de entrega flexibles para proteger la calidad del servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Transporte Proporciona la Base de Ingresos Mientras los Servicios de Valor Añadido se ExpandenEl transporte representó el 56,11% del tamaño del mercado de logística directa al consumidor (D2C) en 2026, lo que refleja la naturaleza intensiva en capital del movimiento de paquetes desde el origen hasta el cliente. Las redes de carretera respaldan la mayor parte de la actividad de envíos nacionales porque conectan almacenes, centros de clasificación locales y rutas de entrega residencial, al tiempo que ofrecen a los proveedores flexibilidad para atender áreas de entrega suburbanas y regionales. El flete aéreo sigue siendo importante para los pedidos transfronterizos urgentes donde los compromisos de entrega son estrictos. El almacenamiento y la bodega respaldan esta actividad manteniendo el inventario cerca de los centros de demanda y proporcionando espacio para el procesamiento de entrada, el reabastecimiento, la preparación de pedidos y la inspección de devoluciones. El tamaño del mercado de logística directa al consumidor (D2C) vinculado al transporte sigue siendo sustancial porque cada pedido directo requiere movimiento físico incluso cuando otros servicios se externalizan.
Se proyecta que los servicios de valor añadido registren una CAGR del 13,45% hasta 2032, la tasa más alta dentro de esta segmentación. El seguimiento de marca, el embalaje personalizado, la preparación de kits, el procesamiento de devoluciones y el análisis logístico están pasando de ser servicios opcionales a requisitos contractuales habituales. Estos servicios ayudan a las marcas a crear una experiencia posventa más consistente y a abordar las necesidades de manejo específicas de cada categoría. Los proveedores pueden utilizarlos para reducir la dependencia de la competencia en tarifas de transportistas y desarrollar relaciones con clientes más duraderas, porque el servicio se vincula más estrechamente a la experiencia del consumidor de una marca y a sus decisiones operativas diarias. La industria de logística directa al consumidor (D2C) está, por lo tanto, evolucionando hacia contratos que combinan capacidad de transporte básica con herramientas de datos y experiencia del cliente.
Por Tamaño de Empresa D2C:
Las Marcas Grandes Lideran los Ingresos Mientras las Marcas Pequeñas Crecen Más RápidoLas marcas D2C grandes y consolidadas representaron el 40,73% del mercado global en 2026. Su alto volumen de envíos y su mayor cobertura geográfica requieren acuerdos dedicados con transportistas, procesos de cumplimiento especializados y planificación coordinada del inventario, a menudo en varios almacenes que necesitan una visión consistente de la disponibilidad de productos, el estado de los pedidos y el rendimiento del servicio. Estas marcas a menudo necesitan más apoyo para los períodos pico, el envío transfronterizo y los programas complejos de devoluciones, ya que un fallo en el servicio puede tener un efecto más amplio en la lealtad del cliente y la reputación de la marca. Su escala también proporciona a los proveedores de logística una carga base estable para almacenes y redes de entrega. Las cuentas grandes siguen siendo importantes porque pueden justificar inversiones en red que las cuentas más pequeñas no podrían respaldar por sí solas, aunque los proveedores aún equilibran sus necesidades con la flexibilidad requerida por una cartera de comerciantes más amplia.
Se prevé que las marcas D2C pequeñas y emergentes registren una CAGR del 14,60% hasta 2032. Los servicios de operadores logísticos terceros (3PL) basados en plataformas dan a estas empresas acceso a inventario distribuido, seguimiento de marca y enrutamiento de pedidos multicanal sin inversión inicial en almacenes. El comercio liderado por creadores y las ventas sociales están acortando el tiempo entre el lanzamiento y la necesidad de cumplimiento profesional, a menudo antes de que una marca joven haya construido un equipo de operaciones interno o asegurado espacio de almacén a largo plazo. Esto hace que la incorporación flexible, las interfaces de programación de aplicaciones y el almacenamiento de costo variable sean más importantes para los proveedores, ya que un comerciante puede necesitar añadir canales de venta, ajustar su gama de productos o cambiar la cobertura de entrega mientras su negocio se expande. La industria de logística directa al consumidor (D2C) se beneficia cuando los pequeños comerciantes pueden utilizar herramientas sofisticadas antes de que sus volúmenes de pedidos sean grandes.
Por Velocidad de Entrega:
La Entrega Estándar Respalda el Volumen Mientras la Entrega en el Mismo Día Cambia el Diseño de la RedLa entrega estándar representó el 63,63% de la participación del mercado de logística directa al consumidor (D2C) en 2026, convirtiéndola en la base operativa de las redes de paquetería nacional. Sigue siendo adecuada para compradores sensibles al precio, compras al por mayor y pedidos donde la velocidad es menos importante que la certeza de entrega, ofreciendo a las marcas una opción de servicio que puede ofrecerse ampliamente sin el costo del cumplimiento local urgente. Su densidad de volumen respalda la economía de las rutas y la utilización de activos en amplias áreas de servicio, lo que permite a los proveedores consolidar envíos y mantener calendarios de entrega regulares sin utilizar capacidad local premium para cada pedido. La entrega al día siguiente ocupa el rango medio de velocidad y se beneficia de las mayores expectativas de los clientes en ubicaciones suburbanas. El servicio estándar puede continuar suministrando el volumen fiable sobre el que los proveedores construyen su cobertura de red.
Se proyecta que la entrega en el mismo día se expanda a una CAGR del 15,16% hasta 2032. El servicio requiere inventario más cercano a los consumidores, incluidas tiendas oscuras, centros de microcumplimiento y capacidad de despacho local, lo que hace que la selección de sitios y la densidad de pedidos locales sean fundamentales para la viabilidad operativa. También necesita una aceptación rápida de pedidos y una planificación de rutas que no puede crearse añadiendo capacidad de larga distancia, ya que la decisión de entrega debe tomarse en minutos después del pago y estar vinculada a un artículo disponible cercano. Las redes de entrega en el mismo día se están expandiendo a través de asociaciones entre proveedores de cumplimiento y operadores de entrega local, ofreciendo a los comerciantes más opciones para pedidos urgentes. El tamaño del mercado de logística directa al consumidor (D2C) asociado al cumplimiento rápido dependerá de la disponibilidad de nodos urbanos densos y socios de entrega local fiables.
Por Destino:
Los Envíos Nacionales Lideran los Ingresos Mientras Crece la Demanda TransfronterizaLos envíos nacionales representaron el 76,72% del mercado global en 2026. Los servicios nacionales se benefician de la cobertura establecida de los transportistas, un tratamiento fiscal y aduanero más sencillo y expectativas de entrega conocidas, lo que facilita que una marca explique los plazos de entrega y gestione el soporte al cliente. También permiten a las marcas operar con menos requisitos de documentación y procesos de devolución más predecibles, lo que puede reducir el esfuerzo requerido de los equipos de atención al cliente cuando un pedido se retrasa, se daña o es devuelto por un comprador. Los grandes mercados de consumo concentran tanto la demanda como la capacidad de cumplimiento dentro de las fronteras nacionales, lo que permite a los proveedores utilizar sistemas de direcciones conocidos, ubicaciones de devolución establecidas y procesos de soporte al cliente más sencillos. Esto convierte a la logística nacional en la principal base de ingresos para muchos proveedores, especialmente aquellos cuya huella de almacenes y relaciones con transportistas se construyeron en torno a flujos de paquetería locales o nacionales en lugar de intermediación internacional.
Se prevé que los envíos internacionales y transfronterizos registren una CAGR del 13,93% hasta 2032. La demanda transfronteriza da a las marcas acceso a nuevos consumidores, pero complica la gestión aduanera, los cálculos de aranceles, las promesas de entrega y las devoluciones, especialmente cuando un comprador espera un precio todo incluido antes del pago. La Comisión Europea declara que el Centro de Datos Aduaneros de la UE será obligatorio para las importaciones de comercio electrónico a partir de julio de 2028.[3] Los proveedores con capacidades de intermediación y costo de entrega final pueden hacer que la experiencia del cliente sea más comparable a una compra nacional, reduciendo el riesgo de que aranceles inesperados, retrasos o instrucciones de devolución disuadan a un comprador de completar otro pedido. DHL también informa que las compras transfronterizas son comunes entre los consumidores de la Generación Z y los Millennials, lo que refuerza la necesidad de información clara sobre entrega y aranceles.
Por Categoría de Producto:
La Moda Lidera los Ingresos Mientras los Alimentos y la Alimentación Requieren Capacidad EspecializadaLa moda y la ropa representaron el 25,46% del mercado global en 2026. La categoría genera pedidos frecuentes y atrae a los clientes a los canales de marca propia a través del descubrimiento de productos y el compromiso directo, incluidos lanzamientos, colecciones limitadas, comunicación de fidelización y campañas que dirigen a los compradores al sitio de una marca. También crea una carga sostenida de logística inversa porque el tamaño y el ajuste pueden resultar en devoluciones, lo que requiere que los proveedores inspeccionen los artículos rápidamente y decidan si pueden volver al inventario, revenderse o desecharse. Los proveedores que atienden a marcas de moda necesitan decisiones eficientes de inspección, reposición y reventa además de la entrega regular de paquetes. Esto convierte a la moda en un segmento de clientes importante para las empresas que pueden gestionar tanto los flujos de salida como los inversos, preservando al mismo tiempo las condiciones del producto y proporcionando a las marcas una visibilidad útil sobre por qué se devolvieron los artículos.
Se prevé que los alimentos y la alimentación registren una CAGR del 14,56% hasta 2032. El comercio rápido, los servicios de comidas por suscripción y la entrega local están aumentando la demanda de manejo con control de temperatura y ventanas de entrega cortas. Los proveedores pueden necesitar almacenamiento en frío, procesos de seguridad alimentaria y posiciones de inventario local para atender estos pedidos, y necesitan mantener la calidad del servicio cuando los volúmenes de pedidos aumentan durante las horas de comida o las promociones locales. La inversión requerida puede crear una barrera para las empresas de paquetería general que carecen de instalaciones especializadas, equipos capacitados y controles operativos para productos que no pueden permanecer fuera de un rango de temperatura definido, especialmente cuando los fallos en el servicio podrían afectar a la seguridad, la calidad del producto o la confianza del cliente. El mercado de logística directa al consumidor (D2C) se está ampliando a medida que más categorías de productos necesitan un cumplimiento diseñado para sus requisitos de manejo específicos.
Análisis Geográfico
Asia-Pacífico representó una participación del 34,49% en el mercado de logística directa al consumidor (D2C) en 2026 y se proyecta que registre una CAGR del 13,75% hasta 2032. Las densas poblaciones urbanas, las plataformas de comercio electrónico establecidas y la expansión del comercio minorista directo al consumidor respaldan esta posición. China proporciona una gran base de ingresos a través de su infraestructura existente de plataformas y última milla, mientras que India proporciona una demanda creciente de marcas que están construyendo relaciones directas con una base de clientes en línea en crecimiento. India está respaldada por programas de digitalización logística como la Política Nacional de Logística y la Plataforma Unificada de Interfaz Logística, que tienen como objetivo mejorar la coordinación entre los muchos participantes involucrados en el movimiento de mercancías por todo el país. El Sudeste Asiático está respaldado por el comercio social, el aumento de los pagos digitales y la inversión en infraestructura de entrega local, aunque los proveedores aún necesitan adaptar el diseño del servicio a los diferentes patrones urbanos y regulaciones nacionales.
América del Norte sigue siendo la segunda geografía más grande en el mercado de logística directa al consumidor (D2C). Los Estados Unidos cuentan con una red de transportistas madura, un amplio ecosistema de operadores logísticos terceros (3PL) y un gran grupo de marcas nativas digitales, lo que genera demanda tanto de capacidad nacional como de ofertas de servicio local especializadas. La Oficina del Inspector General del Servicio Postal de los Estados Unidos informó que los transportistas nacionales desplazaron su atención hacia servicios de mayor margen, lo que creó oportunidades para empresas especializadas de última milla. Amazon se ha comprometido a invertir 4 mil millones de USD para expandir su red de entrega y extender un servicio más rápido a más comunidades rurales de los Estados Unidos.
Europa es el tercer mercado regional más grande y tiene una alta adopción del comercio electrónico en Alemania, el Reino Unido y Francia. Europa Central y Oriental están atrayendo inversión transfronteriza a medida que las marcas persiguen la base de consumidores más amplia de la UE, respaldadas por marcas que pueden utilizar una estrategia de inventario regional en lugar de entrar en cada país por separado. El Reglamento de la UE sobre Envases y Residuos de Envases se aplicó a partir de agosto de 2026 y estableció obligaciones de embalaje para los paquetes de comercio electrónico en todos los estados miembros.[4] Oriente Medio y África tienen una base actual más pequeña, pero los Emiratos Árabes Unidos y Arabia Saudita están atrayendo inversión temprana en comercio digital.
Panorama Competitivo
El mercado de logística directa al consumidor (D2C) está fragmentado entre integradores globales, plataformas de cumplimiento, transportistas regionales y proveedores centrados en la tecnología. DHL Group, FedEx y UPS atienden a clientes empresariales y transfronterizos a través de la escala de red y la capacidad establecida en mercados regulados, incluidos los procesos aduaneros y la cobertura de servicio que son difíciles de replicar rápidamente para los proveedores más pequeños. ShipBob y Stord se centran más directamente en marcas en crecimiento que necesitan cumplimiento distribuido e integración tecnológica, incluidas herramientas orientadas al comerciante que conectan un pedido con el inventario y la elección del transportista. Los proveedores regionales compiten a través de la cobertura local y los modelos de servicio flexibles.
La tecnología se está convirtiendo en una base central de diferenciación en el mercado de logística directa al consumidor (D2C). Los motores de fecha de entrega, los portales de seguimiento de marca, las herramientas de posicionamiento de inventario y la automatización de devoluciones pueden influir en la elección del proveedor más allá de la tarifa base de un transportista, porque las marcas quieren más control sobre la comunicación con el cliente que sigue al pago. DHL amplió los servicios de envío internacional en Shopify para los comerciantes de los Estados Unidos en agosto de 2025, incorporando servicios transfronterizos directamente en una plataforma de comerciantes común. Estos movimientos muestran por qué los operadores de red están añadiendo tecnología y canales de venta digitales junto a la capacidad física, ya que el software puede mejorar el uso de los activos existentes y hacer que un servicio complejo sea más fácil de adoptar para los comerciantes.
La consolidación está aumentando el valor de la escala, la profundidad tecnológica y la densidad geográfica. DHL Group adquirió una participación minoritaria significativa en Evri y la combinó con DHL eCommerce Reino Unido en mayo de 2025. Evri también anunció una inversión de 36 millones de GBP (48,57 millones de USD) en su red de paquetería durante septiembre de 2025. La gestión de devoluciones, el cumplimiento en cadena de frío y las operaciones transfronterizas de paquetería pequeña siguen siendo áreas donde la inversión especializada puede ser importante, porque cada una requiere procedimientos operativos que difieren de los flujos de trabajo estándar de almacén y entrega de paquetes. La industria de logística directa al consumidor (D2C) recompensa a los proveedores que pueden vincular estas capacidades a operaciones de transporte e inventario fiables. Las posiciones más sólidas probablemente provendrán de una ejecución disciplinada, definiciones de servicio claras y sistemas que hagan visibles el inventario, los pedidos y los eventos de entrega tanto para las marcas como para los consumidores. Los proveedores también necesitan suficiente densidad regional para proteger la calidad del servicio cuando el volumen aumenta, manteniendo al mismo tiempo los procesos especializados que distinguen su oferta de un servicio de paquetería general.
Líderes de la Industria de Logística Directa al Consumidor (D2C)
-
DHL Group
-
United Parcel Service, Inc.
-
FedEx Corporation
-
GXO Logistics, Inc.
-
ShipBob, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Directa al Consumidor (D2C) Empresas cubiertas en este informe
- DHL Group
- United Parcel Service, Inc.
- FedEx Corporation
- GXO Logistics, Inc.
- ShipBob, Inc.
- ShipMonk, Inc.
- Flexport, Inc.
- Stord, Inc.
- Delhivery Limited
- XpressBees
- Shadowfax Technologies Pvt. Ltd.
- Red Stag Fulfillment
- DCL Logistics
- Ship Network
- Cart.com
- Shiprocket
- Veho
- Byrd
- Ninja Van
- J&T Express
Desarrollos recientes de la industria en Mercado de Logística Directa al Consumidor (D2C)
- Octubre de 2026: CMA CGM Group, a través de CEVA Logistics, completó la adquisición de FedEx Supply Chain por un valor empresarial de 1,4 mil millones de USD. La operación combinada en América del Norte cubre aproximadamente 150 almacenes con más de 20.000 empleados, ampliando materialmente la huella de almacenamiento D2C y cumplimiento de comercio electrónico de CEVA en los Estados Unidos.
- Septiembre de 2026: ShipBob y UPS anunciaron el programa ShipBob Rapid, una red de entrega en el mismo día operada conjuntamente para marcas D2C en 40 mercados metropolitanos de los Estados Unidos, con una implementación gradual hasta el primer trimestre de 2027. El servicio integra la infraestructura de microcentros urbanos de UPS con los centros de cumplimiento distribuido de ShipBob, dirigiéndose directamente a los comerciantes D2C del mercado medio que requieren capacidad de entrega en el mismo día fuera del ecosistema de Amazon.
- Febrero de 2026: FedEx acordó adquirir una participación accionaria del 37% en InPost como parte de una transacción de 9,2 mil millones de USD, con la participación de FedEx valorada en aproximadamente 2,6 mil millones de USD. El acuerdo otorga a FedEx acceso a la red de taquillas de paquetería de InPost en Europa Occidental, lo que permite una entrega de última milla fuera del domicilio a menor costo y libera capacidad de la red de FedEx para segmentos de comercio electrónico B2B y premium de mayor margen.
- Agosto de 2025: Nippon Express lanzó su servicio de logística de comercio electrónico transfronterizo DCX (Transformación del Comercio Digital), que permite a los vendedores en el extranjero enviar directamente a los consumidores japoneses a través de una plataforma basada en la nube que gestiona el despacho aduanero, la coordinación de la entrega nacional y los pronósticos de envío basados en inteligencia artificial. La cobertura inicial se centra en el flete aéreo desde América del Norte, Europa y Asia del Sur hacia Japón, con una expansión regional más amplia planificada.
Alcance del Informe Global del Mercado de Logística Directa al Consumidor (D2C)
Resumen de la segmentación
| Transporte | Carretera |
| Ferrocarril | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Bodega | |
| Servicios de Valor Añadido |
| Marcas D2C Pequeñas y Emergentes |
| Marcas D2C Medianas |
| Marcas D2C Grandes y Consolidadas |
| Entrega Estándar |
| Entrega al Día Siguiente |
| Entrega en el Mismo Día |
| Nacional |
| Internacional / Transfronterizo |
| Moda y Ropa |
| Electrónica de Consumo |
| Belleza y Cuidado Personal |
| Alimentos y Alimentación |
| Salud y Bienestar |
| Hogar, Muebles y Decoración |
| Otras Categorías de Productos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Transporte | Carretera |
| Ferrocarril | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Bodega | ||
| Servicios de Valor Añadido | ||
| Por Tamaño de Empresa D2C | Marcas D2C Pequeñas y Emergentes | |
| Marcas D2C Medianas | ||
| Marcas D2C Grandes y Consolidadas | ||
| Por Velocidad de Entrega | Entrega Estándar | |
| Entrega al Día Siguiente | ||
| Entrega en el Mismo Día | ||
| Por Destino | Nacional | |
| Internacional / Transfronterizo | ||
| Por Categoría de Producto | Moda y Ropa | |
| Electrónica de Consumo | ||
| Belleza y Cuidado Personal | ||
| Alimentos y Alimentación | ||
| Salud y Bienestar | ||
| Hogar, Muebles y Decoración | ||
| Otras Categorías de Productos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué servicio está creciendo más rápido en el mercado de logística directa al consumidor (D2C)?
Se prevé que los servicios de valor añadido registren una CAGR del 13,45% hasta 2032, respaldados por servicios de seguimiento, embalaje, devoluciones y análisis.
¿Por qué el cumplimiento en el mismo día se está volviendo más importante?
Se proyecta que la entrega en el mismo día registre una CAGR del 15,16% hasta 2032, ya que los consumidores esperan entregas más rápidas en las principales áreas urbanas.
¿Qué región lidera el mercado de logística directa al consumidor (D2C)?
Asia-Pacífico representó una participación del 34,49% en 2026 y se prevé que registre una CAGR del 13,75% hasta 2032.
¿Cuáles son los principales riesgos operativos para el cumplimiento directo al consumidor?
La presión sobre los costos de paquetería, las restricciones de mano de obra, la complejidad de las devoluciones y el cumplimiento de aduanas y embalaje pueden limitar la rentabilidad y la fiabilidad del servicio.
¿Qué está impulsando el crecimiento en el mercado de logística directa al consumidor (D2C)?
El comercio de marca propia, la demanda de visibilidad en la entrega, las ventas sociales, el inventario distribuido y las compras transfronterizas están respaldando la expansión.
¿Cuál es el tamaño del mercado de logística directa al consumidor (D2C) en 2026?
El tamaño del mercado de logística directa al consumidor (D2C) es de 36,72 mil millones de USD en 2026, y se espera que alcance los 41,76 mil millones de USD en 2027 y los 76,52 mil millones de USD para 2032.