
Taille et Part du Marché de la Logistique Direct-to-Consumer (D2C)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 41.76 Milliards de dollars |
| Taille du Marché (2032) | 76.52 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Logistique Direct-to-Consumer (D2C) par Mordor Intelligence
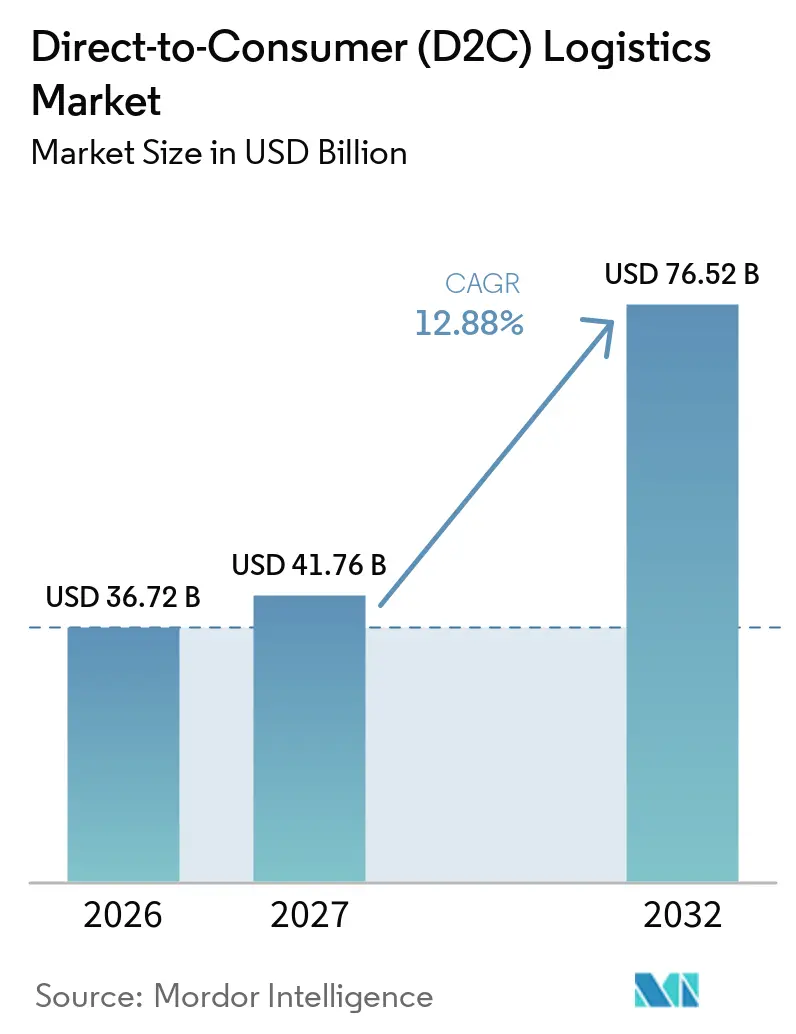
La taille du marché de la logistique direct-to-consumer (D2C) est évaluée à 36,72 milliards USD en 2026 et devrait croître de 41,76 milliards USD en 2027 pour atteindre 76,52 milliards USD d'ici 2032, à un CAGR de 12,88 % durant la période de prévision (2027-2032).
L'évolution vers le commerce en marque propre fait de l'exécution des commandes, de la livraison et des retours une composante de la relation client plutôt qu'une activité de back-office, car les clients jugent de plus en plus une marque à la clarté de la communication de livraison et à la facilité de résolution d'un problème post-achat. Les marques utilisent les données de commande pour améliorer les décisions d'inventaire, les promesses de livraison et les programmes de réachat, notamment lorsque la demande de produits évolue rapidement entre les canaux ou les villes et lorsqu'un lancement de produit unique crée des niveaux de demande différents selon les régions. Les prestataires logistiques qui combinent capacité de transport, technologie, gestion des retours et communication client de marque sont mieux positionnés pour fidéliser leurs clients, car cela réduit la nécessité pour les marques de coordonner des prestataires distincts après la passation d'une commande. La hausse des coûts de colis, la rareté de la main-d'œuvre de livraison et les exigences douanières et d'emballage plus larges pourraient continuer à peser sur les marges du marché de la logistique direct-to-consumer (D2C) au fil du temps.
Principaux Enseignements du Rapport
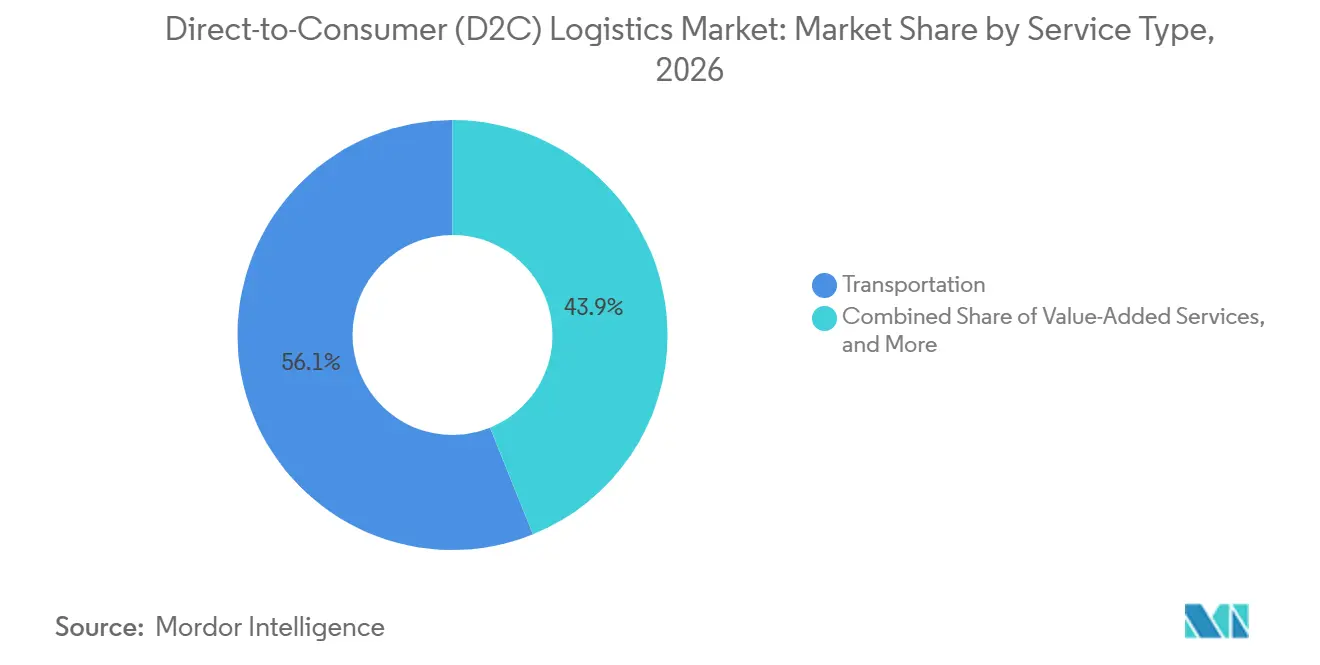
- Par type de service, le transport détenait 56,11 % de la part du marché de la logistique direct-to-consumer (D2C) en 2026, tandis que les services à valeur ajoutée devraient enregistrer un CAGR de 13,45 % jusqu'en 2032.
- Par taille d'entreprise, les grandes marques D2C établies détenaient 40,73 % de la taille du marché de la logistique direct-to-consumer (D2C) en 2026, tandis que les petites marques D2C émergentes devraient enregistrer un CAGR de 14,60 % jusqu'en 2032.
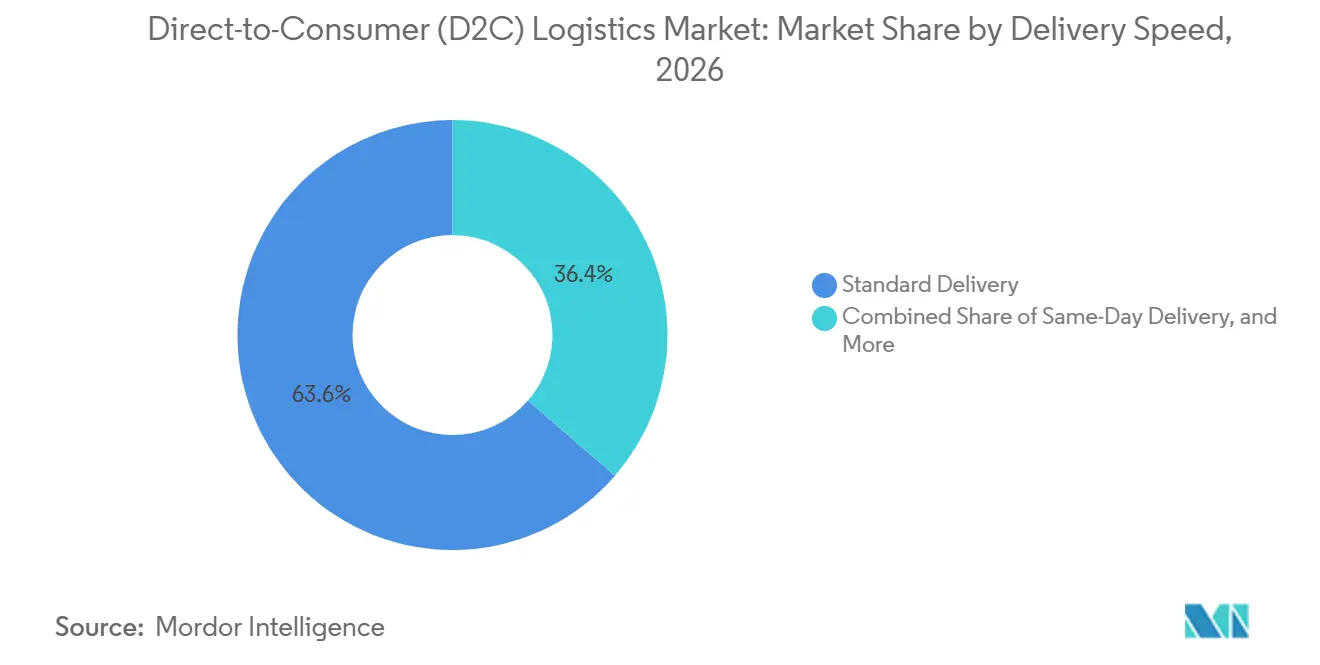
- Par vitesse de livraison, la livraison standard détenait 63,63 % de la part du marché de la logistique direct-to-consumer (D2C) en 2026, tandis que la livraison le jour même devrait enregistrer un CAGR de 15,16 % jusqu'en 2032.
- Par destination, les expéditions nationales détenaient 76,72 % de la taille du marché de la logistique direct-to-consumer (D2C) en 2026, tandis que les expéditions internationales et transfrontalières devraient enregistrer un CAGR de 13,93 % jusqu'en 2032.
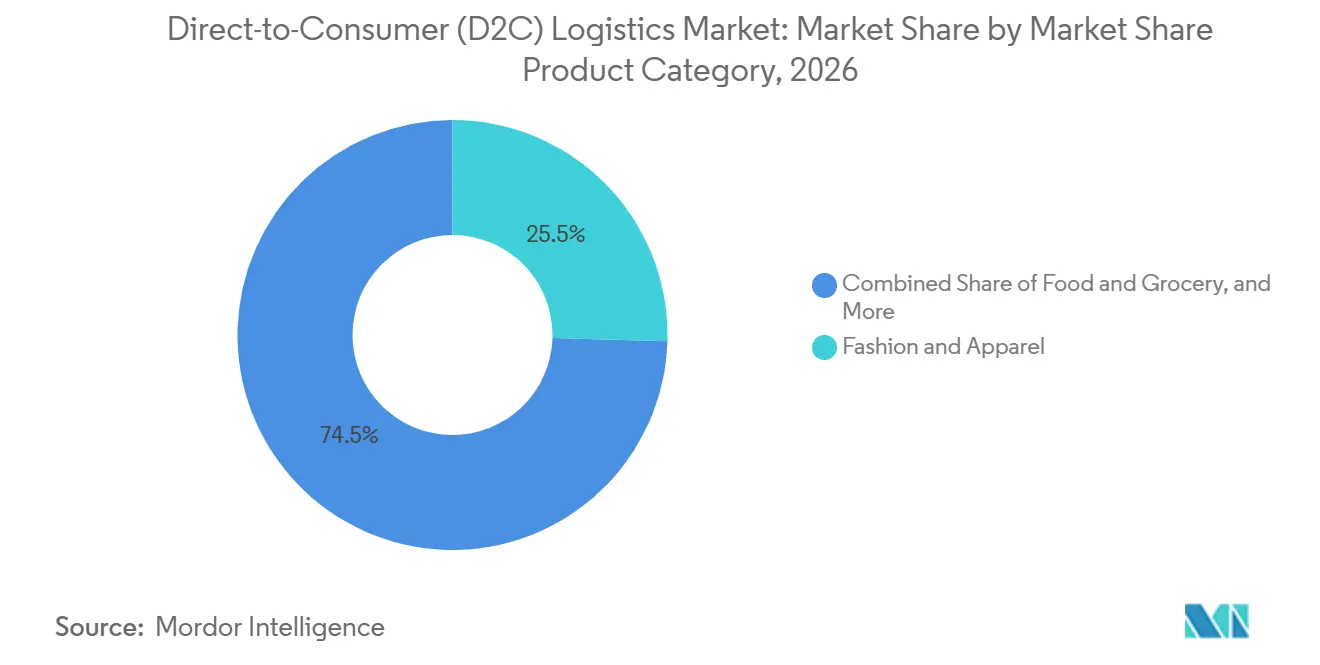
- Par catégorie de produit, la mode et l'habillement détenaient 25,46 % de la part du marché de la logistique direct-to-consumer (D2C) en 2026, tandis que l'alimentation et l'épicerie devraient enregistrer un CAGR de 14,56 % jusqu'en 2032.
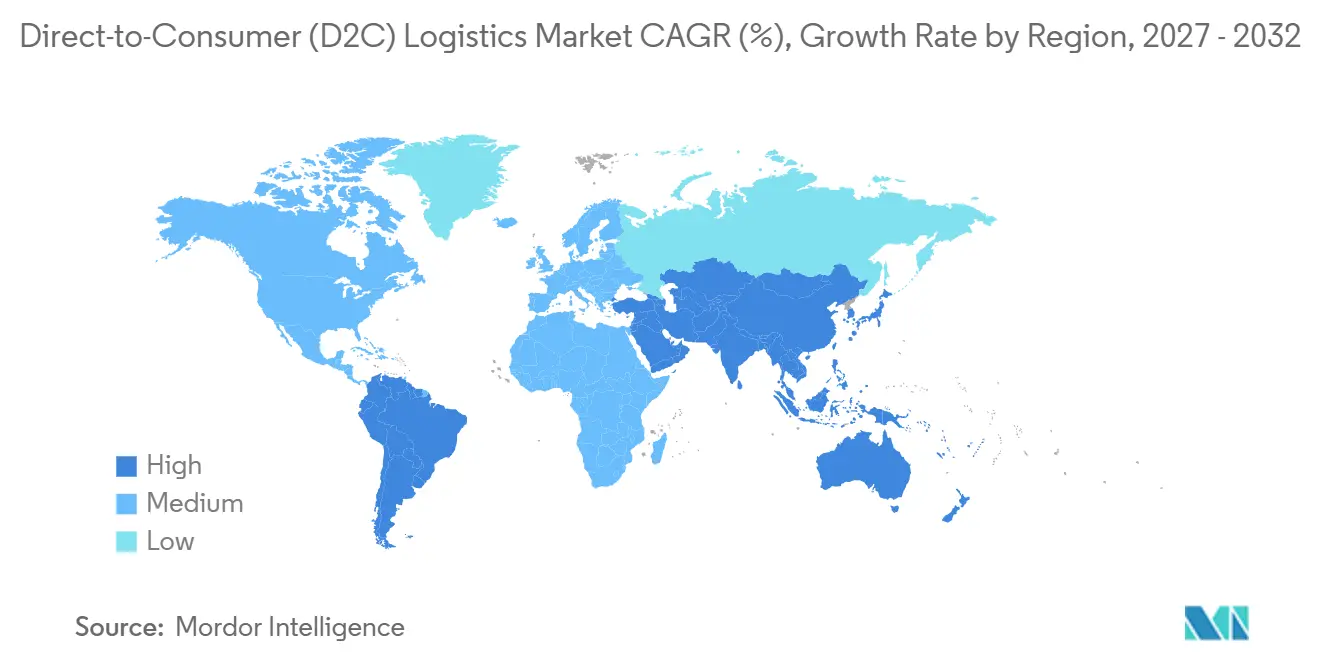
- Par géographie, l'Asie-Pacifique détenait 34,49 % de la taille du marché de la logistique direct-to-consumer (D2C) en 2026 et devrait enregistrer un CAGR de 13,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Données Propriétaires et Capture de Marge via le Commerce en Marque Propre | +2.8% | Mondial | Long terme (≥ 4 ans) |
| Attentes Croissantes des Consommateurs en Matière de Visibilité et de Commodité de Livraison | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Commerce Social, Commerce de Créateurs et Prolifération des Commandes par Abonnement | +2.2% | Cœur APAC, extension vers l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Adoption des Stocks Distribués et de la Micro-Exécution | +2.0% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Expansion D2C Transfrontalière et Dédouanement Numérique | +1.8% | APAC, UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Les Retours comme Infrastructure d'Expérience Client et de Revente | +1.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Données Propriétaires et Capture de Marge via le Commerce en Marque Propre
Le commerce en marque propre transforme la logistique d'une fonction de coût en une capacité orientée client dans le marché de la logistique direct-to-consumer (D2C). Une vitrine directe fournit à une marque des informations depuis la découverte du produit jusqu'au suivi de la livraison et à l'initiation du retour, permettant à son équipe opérationnelle de relier le comportement des clients aux résultats d'exécution. Ces informations peuvent améliorer les prévisions de la demande et le positionnement des stocks sur les nœuds d'exécution, ce qui peut réduire les ruptures de stock dans les emplacements à forte vente et éviter les transferts de stock inutiles. Elles peuvent également soutenir des offres de réapprovisionnement plus pertinentes et une communication de livraison adaptée, offrant aux marques un moyen pratique d'utiliser les événements d'exécution dans le cadre d'une relation continue plutôt que comme une étape finale de transaction. Amazon a déclaré que les grandes marques orientent les partenariats avec les créateurs vers des programmes plus longs mesurés par la valeur vie client, ce qui accroît le besoin d'opérations soutenant la fidélisation plutôt que des transactions isolées.
Attentes Croissantes des Consommateurs en Matière de Visibilité et de Commodité de Livraison
La visibilité de la livraison est devenue une attente de service de base pour les marques vendant directement aux consommateurs. Des dates de livraison précises, un suivi en temps réel et une communication claire sur les exceptions aident les clients à évaluer si une commande est sous contrôle, notamment lorsque des conditions météorologiques, des limites de capacité ou des problèmes d'adresse affectent une livraison prévue. Ces capacités nécessitent que les données des transporteurs, la disponibilité des stocks et les systèmes de routage des commandes fonctionnent ensemble, plutôt que de laisser chaque système prendre des décisions de manière indépendante. Les grands réseaux de livraison ont étendu la couverture le jour même, rehaussant les attentes dans l'ensemble du paysage de la livraison au détail. Les petites marques ont donc besoin d'une diversification des transporteurs ou de partenaires d'exécution capables de fournir des promesses de date de livraison fiables.
Commerce Social, Commerce de Créateurs et Prolifération des Commandes par Abonnement
Le commerce social crée des pics de demande plus difficiles à gérer avec des plans d'entrepôt fixes. Un événement de créateur réussi peut concentrer des milliers de commandes sur une courte période et autour d'un ensemble limité de localisations, créant une pression soudaine sur l'allocation des stocks, la planification de la main-d'œuvre et la capacité des transporteurs locaux. Le marché de la logistique direct-to-consumer (D2C) a besoin de réserves de stocks, d'une capacité d'emballage flexible et de systèmes de routage capables de répondre à ces conditions. Amazon note que les programmes de créateurs plus longs peuvent inclure des stocks dédiés, des inserts d'emballage personnalisés et une gestion prioritaire autour des lancements de produits. Les commandes par abonnement créent un défi connexe car un volume prévisible peut néanmoins nécessiter des étapes complexes de kitting, de co-emballage et d'emballage personnalisé qui prennent plus de temps que l'activité standard de préparation de commandes.
Adoption des Stocks Distribués et de la Micro-Exécution
Les stocks distribués deviennent de plus en plus importants à mesure que les marques ont besoin de fenêtres de livraison courtes dans plusieurs grandes villes. Un modèle multi-nœuds peut réduire la distance de transit et aider les marques à gérer les frais de zone des transporteurs, tout en réduisant la dépendance à un seul site lors de perturbations locales ou de pics saisonniers. Il offre également aux opérateurs plus d'options lorsqu'un pic de demande local affecte un seul entrepôt. Le marché de la logistique direct-to-consumer (D2C) est de plus en plus soutenu par des systèmes qui affichent les stocks sur tous les nœuds et acheminent une commande vers l'emplacement le plus approprié, en fonction de la disponibilité des stocks, des exigences de service et du coût de livraison. Cela abaisse la barrière opérationnelle pour les marques en croissance qui ne peuvent pas construire leur propre réseau d'entrepôts national, tout en nécessitant des règles d'inventaire claires et des accords de niveau de service avec leurs partenaires logistiques, notamment lorsque les schémas de demande changent et que les stocks doivent être réalloués entre les sites.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Compression des Coûts et des Marges au Niveau du Colis | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Complexité de la Logistique Inverse et de la Gestion des Remboursements | -1.5% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Contraintes de Main-d'Œuvre, de Salaires et de Capacité de Livraison | -1.2% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Charge de Conformité Douanière, Fiscale, d'Emballage et de Durabilité | -0.9% | UE, APAC, Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compression des Coûts et des Marges au Niveau du Colis
Les coûts de colis restent une pression directe sur le marché de la logistique direct-to-consumer (D2C) car la livraison gratuite est souvent utilisée pour soutenir la conversion en ligne. Des frais de livraison plus élevés peuvent contraindre les marques à augmenter les seuils de commande ou à absorber davantage de coûts, et l'un ou l'autre choix peut affecter la conversion, la valeur moyenne des commandes ou la marge sur les produits à bas prix. Il en résulte un arbitrage plus serré entre la commodité pour le client et la marge sur contribution, notamment pour les marques dont la valeur moyenne des commandes est faible ou dont les produits sont coûteux à expédier. Le Bureau de l'Inspecteur Général du Service Postal des États-Unis a signalé que UPS et FedEx se sont éloignés des volumes de commerce électronique à faible rendement pour se concentrer sur des services à plus haute valeur ajoutée.[1] Cela pousse de nombreuses marques à rechercher une capacité de livraison du dernier kilomètre alternative et un contrôle plus strict de l'économie des colis, notamment une conception d'emballage plus soignée, une sélection des services et une couverture de livraison locale, ainsi que des processus plus solides pour déterminer quand un service express est justifié. Les marques doivent également examiner si leurs offres de livraison gratuite correspondent à leurs marges produit, aux attentes des clients et au coût de desserte des différentes zones de livraison. Un menu de services plus clair peut aider les clients à choisir entre une livraison standard moins coûteuse et des options plus rapides lorsque la rapidité est importante.
Contraintes de Main-d'Œuvre, de Salaires et de Capacité de Livraison
Les opérations de transport et de distribution continuent de faire face à une offre limitée de main-d'œuvre de livraison. Le Bureau des Statistiques du Travail des États-Unis rapporte des ouvertures annuelles pour les conducteurs de camions de livraison et les travailleurs de vente-livraison, avec de nombreuses ouvertures liées au remplacement des travailleurs.[2] Ce schéma rend difficile pour les transporteurs d'ajouter une capacité fiable pendant les périodes promotionnelles, lorsque les marques peuvent avoir besoin simultanément de main-d'œuvre temporaire et d'une couverture de livraison élargie. La pression salariale et les heures supplémentaires nécessaires augmentent le coût du service pour les prestataires et leurs clients. Le marché de la logistique direct-to-consumer (D2C) s'appuie donc sur l'efficacité des itinéraires, une meilleure planification de la main-d'œuvre et des réseaux de livraison flexibles pour préserver la qualité du service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
Le Transport Fournit la Base de Revenus Tandis que les Services à Valeur Ajoutée se DéveloppentLe transport représentait 56,11 % de la taille du marché de la logistique direct-to-consumer (D2C) en 2026, reflétant la nature capitalistique du mouvement des colis de l'origine au client. Les réseaux routiers soutiennent la plus grande part de l'activité d'expédition nationale car ils relient les entrepôts, les sites de tri locaux et les itinéraires de livraison résidentielle, tout en offrant aux prestataires la flexibilité nécessaire pour desservir les zones de livraison suburbaines et régionales. Le fret aérien reste important pour les commandes transfrontalières urgentes où les engagements de livraison sont stricts. L'entreposage et le stockage soutiennent cette activité en maintenant les stocks à proximité des centres de demande et en fournissant de l'espace pour le traitement des entrées, le réapprovisionnement, la préparation des commandes et l'inspection des retours. La taille du marché de la logistique direct-to-consumer (D2C) liée au transport reste substantielle car chaque commande directe nécessite un mouvement physique même lorsque d'autres services sont externalisés.
Les services à valeur ajoutée devraient enregistrer un CAGR de 13,45 % jusqu'en 2032, le taux le plus élevé dans cette segmentation. Le suivi de marque, l'emballage personnalisé, le kitting, le traitement des retours et l'analyse logistique passent de services optionnels à des exigences contractuelles régulières. Ces services aident les marques à créer une expérience post-achat plus cohérente et à répondre aux besoins de manutention spécifiques à chaque catégorie. Les prestataires peuvent les utiliser pour réduire leur dépendance à la concurrence sur les tarifs des transporteurs et développer des relations clients plus durables, car le service devient plus étroitement lié à l'expérience consommateur d'une marque et à ses décisions opérationnelles quotidiennes. Le secteur de la logistique direct-to-consumer (D2C) évolue donc vers des contrats qui combinent la capacité de transport de base avec des outils de données et d'expérience client.
Par Taille d'Entreprise D2C :
Les Grandes Marques Dominent les Revenus Tandis que les Petites Marques Croissent Plus ViteLes grandes marques D2C établies représentaient 40,73 % du marché global en 2026. Leur volume d'expédition élevé et leur couverture géographique plus large nécessitent des arrangements dédiés avec les transporteurs, des processus d'exécution spécialisés et une planification coordonnée des stocks, souvent sur plusieurs entrepôts qui ont besoin d'une vue cohérente de la disponibilité des produits, du statut des commandes et des performances de service. Ces marques ont souvent besoin d'un soutien accru pour les périodes de pointe, l'expédition transfrontalière et les programmes de retours complexes, car une défaillance de service peut avoir un effet plus large sur la fidélité des clients et la réputation de la marque. Leur échelle offre également aux prestataires logistiques une charge de base stable pour les entrepôts et les réseaux de livraison. Les grands comptes restent importants car ils peuvent justifier des investissements dans le réseau que les petits comptes ne pourraient pas soutenir seuls, même si les prestataires équilibrent encore leurs besoins avec la flexibilité requise par un portefeuille de marchands plus large.
Les petites marques D2C émergentes devraient enregistrer un CAGR de 14,60 % jusqu'en 2032. Les services de prestataires logistiques tiers (3PL) basés sur des plateformes donnent à ces entreprises accès à des stocks distribués, un suivi de marque et un routage des commandes multicanal sans investissement initial en entrepôt. Le commerce mené par les créateurs et la vente sociale raccourcissent le délai entre le lancement et le besoin d'exécution professionnelle, souvent avant qu'une jeune marque ait constitué une équipe opérationnelle interne ou sécurisé un espace d'entrepôt à long terme. Cela rend l'intégration flexible, les interfaces de programmation d'applications et le stockage à coût variable plus importants pour les prestataires, car un marchand peut avoir besoin d'ajouter des canaux de vente, d'ajuster sa gamme de produits ou de modifier sa couverture de livraison pendant que son activité se développe. Le secteur de la logistique direct-to-consumer (D2C) bénéficie lorsque les petits marchands peuvent utiliser des outils sophistiqués avant que leurs volumes de commandes ne deviennent importants.
Par Vitesse de Livraison :
La Livraison Standard Soutient le Volume Tandis que la Livraison le Jour Même Modifie la Conception du RéseauLa livraison standard détenait 63,63 % de la part du marché de la logistique direct-to-consumer (D2C) en 2026, constituant la base opérationnelle des réseaux de colis nationaux. Elle reste adaptée aux acheteurs sensibles aux prix, aux achats en gros et aux commandes où la rapidité est moins importante que la certitude de livraison, offrant aux marques une option de service qui peut être proposée largement sans le coût d'une exécution locale urgente. Sa densité de volume soutient l'économie des itinéraires et l'utilisation des actifs sur de larges zones de service, permettant aux prestataires de consolider les expéditions et de maintenir des calendriers de livraison réguliers sans utiliser une capacité locale premium pour chaque commande. La livraison le lendemain occupe le milieu de la gamme de vitesse et bénéficie de l'élévation des attentes des clients dans les zones suburbaines. Le service standard peut continuer à fournir le volume fiable sur lequel les prestataires construisent leur couverture réseau.
La livraison le jour même devrait se développer à un CAGR de 15,16 % jusqu'en 2032. Le service nécessite des stocks plus proches des consommateurs, notamment des dark stores, des centres de micro-exécution et une capacité de dispatch locale, ce qui fait de la sélection des sites et de la densité des commandes locales des éléments centraux de la viabilité opérationnelle. Il nécessite également une acceptation rapide des commandes et une planification des itinéraires qui ne peut pas être créée en ajoutant une capacité longue distance, car la décision de livraison doit être prise dans les minutes suivant le passage en caisse et être liée à un article disponible à proximité. Les réseaux de livraison le jour même se développent grâce à des partenariats entre prestataires d'exécution et opérateurs de livraison locaux, offrant aux marchands plus d'options pour les commandes urgentes. La taille du marché de la logistique direct-to-consumer (D2C) associée à l'exécution rapide dépendra de la disponibilité de nœuds urbains denses et de partenaires de livraison locaux fiables.
Par Destination :
Les Expéditions Nationales Dominent les Revenus Tandis que la Demande Transfrontalière CroîtLes expéditions nationales représentaient 76,72 % du marché global en 2026. Les services nationaux bénéficient d'une couverture établie des transporteurs, d'un traitement fiscal et douanier plus simple, et d'attentes de livraison familières, ce qui facilite pour une marque l'explication des délais de livraison et la gestion du support client. Ils permettent également aux marques d'opérer avec moins d'exigences documentaires et des processus de retours plus prévisibles, ce qui peut réduire l'effort requis des équipes de service client lorsqu'une commande est retardée, endommagée ou renvoyée par un acheteur. Les grands marchés de consommation concentrent à la fois la demande et la capacité d'exécution à l'intérieur des frontières nationales, permettant aux prestataires d'utiliser des systèmes d'adresses familiers, des points de retour établis et des processus de support client plus simples. Cela fait de la logistique nationale la principale base de revenus pour de nombreux prestataires, notamment ceux dont l'empreinte d'entrepôt et les relations avec les transporteurs ont été construites autour de flux de colis locaux ou nationaux plutôt que du courtage international.
Les expéditions internationales et transfrontalières devraient enregistrer un CAGR de 13,93 % jusqu'en 2032. La demande transfrontalière donne aux marques accès à de nouveaux consommateurs, mais elle complique la gestion douanière, le calcul des droits, les promesses de livraison et les retours, notamment lorsqu'un acheteur s'attend à un prix tout compris avant le passage en caisse. La Commission européenne indique que le Portail de Données Douanières de l'UE deviendra obligatoire pour les importations de commerce électronique à partir de juillet 2028.[3] Les prestataires disposant de capacités de courtage et de coût au débarquement peuvent rendre l'expérience client plus comparable à un achat national, réduisant le risque que des droits inattendus, des retards ou des instructions de retour découragent un acheteur de passer une autre commande. DHL rapporte également que les achats transfrontaliers sont courants chez les consommateurs de la génération Z et les millennials, renforçant le besoin d'informations claires sur la livraison et les droits de douane.
Par Catégorie de Produit :
La Mode Domine les Revenus Tandis que l'Alimentation et l'Épicerie Nécessitent une Capacité SpécialiséeLa mode et l'habillement représentaient 25,46 % du marché global en 2026. La catégorie génère des commandes fréquentes et attire les clients vers les canaux en marque propre grâce à la découverte de produits et à l'engagement direct, notamment les lancements, les collections limitées, la communication de fidélité et les campagnes qui dirigent les acheteurs vers le site d'une marque. Elle crée également une charge soutenue de logistique inverse car les problèmes de taille et d'ajustement peuvent entraîner des retours, obligeant les prestataires à inspecter rapidement les articles et à décider s'ils peuvent retourner en stock, être revendus ou être éliminés. Les prestataires au service des marques de mode ont besoin d'une inspection efficace, d'un réapprovisionnement et de décisions de revente en plus de la livraison régulière de colis. Cela fait de la mode un segment client important pour les entreprises capables de gérer à la fois les flux sortants et inverses, tout en prservant l'état des produits et en fournissant aux marques une visibilité utile sur les raisons pour lesquelles les articles ont été renvoyés.
L'alimentation et l'épicerie devraient enregistrer un CAGR de 14,56 % jusqu'en 2032. Le commerce rapide, les services de repas par abonnement et la livraison locale augmentent la demande de manutention à température contrôlée et de fenêtres de livraison courtes. Les prestataires peuvent avoir besoin d'un stockage frigorifique, de processus de sécurité alimentaire et de positions d'inventaire locales pour servir ces commandes, et ils doivent maintenir la qualité du service lorsque les volumes de commandes augmentent pendant les repas ou les promotions locales. L'investissement requis peut créer une barrière pour les entreprises de colis généraux qui manquent d'installations spécialisées, d'équipes formées et de contrôles opérationnels pour les produits qui ne peuvent pas rester en dehors d'une plage de température définie, notamment lorsque les défaillances de service pourraient affecter la sécurité, la qualité des produits ou la confiance des clients. Le marché de la logistique direct-to-consumer (D2C) s'élargit à mesure que davantage de catégories de produits nécessitent une exécution conçue pour leurs exigences de manutention spécifiques.
Analyse Géographique
L'Asie-Pacifique détenait une part de 34,49 % du marché de la logistique direct-to-consumer (D2C) en 2026 et devrait enregistrer un CAGR de 13,75 % jusqu'en 2032. Des populations urbaines denses, des plateformes de commerce électronique établies et un commerce de détail direct aux consommateurs en expansion soutiennent cette position. La Chine fournit une large base de revenus grâce à son infrastructure de plateforme et de livraison du dernier kilomètre existante, tandis que l'Inde offre une demande croissante de marques qui construisent des relations directes avec une base de clients en ligne en expansion. L'Inde est soutenue par des programmes de numérisation logistique tels que la Politique Nationale de Logistique et la Plateforme d'Interface Logistique Unifiée, qui visent à améliorer la coordination entre les nombreux acteurs impliqués dans le mouvement des marchandises à travers le pays. L'Asie du Sud-Est est soutenue par le commerce social, la hausse des paiements numériques et les investissements dans l'infrastructure de livraison locale, bien que les prestataires doivent encore adapter la conception de leurs services aux différents schémas urbains et réglementations nationales.
L'Amérique du Nord reste la deuxième plus grande géographie du marché de la logistique direct-to-consumer (D2C). Les États-Unis disposent d'un réseau de transporteurs mature, d'un large écosystème de prestataires logistiques tiers (3PL) et d'un grand groupe de marques nativement numériques, créant une demande à la fois pour une capacité nationale et des offres de services locaux spécialisés. Le Bureau de l'Inspecteur Général du Service Postal des États-Unis a rapporté que les transporteurs nationaux ont orienté leur attention vers des services à marges plus élevées, ce qui a créé des opportunités pour des entreprises spécialisées de livraison du dernier kilomètre. Amazon s'est engagé à investir 4 milliards USD pour étendre son réseau de livraison et offrir un service plus rapide à davantage de communautés rurales aux États-Unis.
L'Europe est le troisième marché régional et affiche un taux d'adoption élevé du commerce électronique en Allemagne, au Royaume-Uni et en France. L'Europe centrale et orientale attire des investissements transfrontaliers à mesure que les marques cherchent à atteindre la base de consommateurs plus large de l'UE, soutenues par des marques qui peuvent utiliser une stratégie d'inventaire régionale plutôt que d'entrer dans chaque pays séparément. Le Règlement de l'UE sur les Emballages et les Déchets d'Emballages est entré en vigueur en août 2026 et a imposé des obligations d'emballage sur les colis de commerce électronique dans les États membres.[4] Le Moyen-Orient et l'Afrique ont une base actuelle plus modeste, mais les Émirats arabes unis et l'Arabie saoudite attirent les premiers investissements dans le commerce numérique.
Paysage Concurrentiel
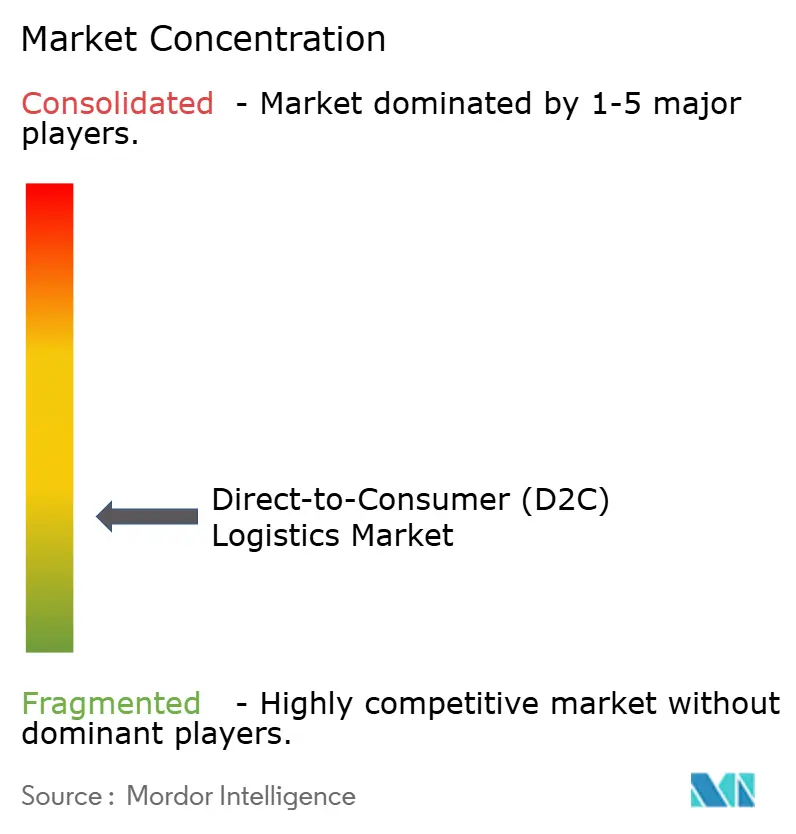
Le marché de la logistique direct-to-consumer (D2C) est fragmenté entre des intégrateurs mondiaux, des plateformes d'exécution, des transporteurs régionaux et des prestataires axés sur la technologie. DHL Group, FedEx et UPS servent les clients entreprises et transfrontaliers grâce à l'échelle de leur réseau et à leur capacité établie sur les marchés réglementés, notamment les processus douaniers et la couverture de service difficiles à reproduire rapidement pour les prestataires plus petits. ShipBob et Stord se concentrent plus directement sur les marques en croissance qui ont besoin d'une exécution distribuée et d'une intégration technologique, notamment des outils orientés marchands qui relient une commande à l'inventaire et au choix du transporteur. Les prestataires régionaux se distinguent par leur couverture locale et leurs modèles de service flexibles.
La technologie devient un fondement central de la différenciation dans le marché de la logistique direct-to-consumer (D2C). Les moteurs de date de livraison, les portails de suivi de marque, les outils de positionnement des stocks et l'automatisation des retours peuvent influencer le choix du prestataire au-delà du tarif de base d'un transporteur, car les marques souhaitent davantage de contrôle sur la communication client qui suit le passage en caisse. DHL a étendu les services d'expédition internationale sur Shopify pour les marchands américains en août 2025, intégrant les services transfrontaliers directement dans une plateforme marchande commune. Ces évolutions montrent pourquoi les opérateurs de réseau ajoutent des canaux technologiques et de vente numérique aux côtés de la capacité physique, car les logiciels peuvent améliorer l'utilisation des actifs existants et rendre un service complexe plus facile à adopter pour les marchands.
La consolidation accroît la valeur de l'échelle, de la profondeur technologique et de la densité géographique. DHL Group a pris une participation minoritaire significative dans Evri et l'a combinée avec DHL eCommerce Royaume-Uni en mai 2025. Evri a également annoncé un investissement de 36 millions GBP (48,57 millions USD) dans son réseau de colis en septembre 2025. La gestion des retours, l'exécution en chaîne du froid et les opérations de petits colis transfrontaliers restent des domaines où un investissement spécialisé peut être déterminant, car chacun nécessite des procédures opérationnelles différentes des flux de travail standard d'entrepôt et de livraison de colis. Le secteur de la logistique direct-to-consumer (D2C) récompense les prestataires capables de relier ces capacités à des opérations de transport et d'inventaire fiables. Les positions les plus solides proviendront probablement d'une exécution rigoureuse, de définitions de service claires et de systèmes qui rendent l'inventaire, les commandes et les événements de livraison visibles à la fois pour les marques et les consommateurs. Les prestataires ont également besoin d'une densité régionale suffisante pour protéger la qualité du service lorsque le volume augmente, tout en maintenant les processus spécialisés qui distinguent leur offre d'un service de colis général.
Leaders du Secteur de la Logistique Direct-to-Consumer (D2C)
-
DHL Group
-
United Parcel Service, Inc.
-
FedEx Corporation
-
GXO Logistics, Inc.
-
ShipBob, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Logistique Direct-to-Consumer (D2C) Entreprises couvertes dans ce rapport
- DHL Group
- United Parcel Service, Inc.
- FedEx Corporation
- GXO Logistics, Inc.
- ShipBob, Inc.
- ShipMonk, Inc.
- Flexport, Inc.
- Stord, Inc.
- Delhivery Limited
- XpressBees
- Shadowfax Technologies Pvt. Ltd.
- Red Stag Fulfillment
- DCL Logistics
- Ship Network
- Cart.com
- Shiprocket
- Veho
- Byrd
- Ninja Van
- J&T Express
Développements industriels récents dans Marché de la Logistique Direct-to-Consumer (D2C)
- Octobre 2026 : CMA CGM Group, via CEVA Logistics, a finalisé l'acquisition de FedEx Supply Chain pour une valeur d'entreprise de 1,4 milliard USD. L'opération nord-américaine combinée couvre environ 150 entrepôts avec plus de 20 000 employés, élargissant considérablement l'empreinte D2C d'entreposage et d'exécution du commerce électronique de CEVA aux États-Unis.
- Septembre 2026 : ShipBob et UPS ont annoncé le programme ShipBob Rapid, un réseau de livraison le jour même co-exploité pour les marques D2C dans 40 marchés métropolitains américains, avec un déploiement progressif jusqu'au premier trimestre 2027. Le service intègre l'infrastructure de micro-hubs urbains d'UPS avec les centres d'exécution distribués de ShipBob, ciblant directement les marchands D2C du marché intermédiaire nécessitant une capacité de livraison le jour même en dehors de l'écosystème Amazon.
- Février 2026 : FedEx a accepté d'acquérir une participation de 37 % dans InPost dans le cadre d'une transaction de 9,2 milliards USD, la participation de FedEx étant évaluée à environ 2,6 milliards USD. L'accord donne à FedEx accès au réseau de consignes à colis d'InPost en Europe occidentale, permettant une livraison hors domicile du dernier kilomètre à moindre coût et libérant la capacité du réseau FedEx pour les segments B2B et de commerce électronique premium à marges plus élevées.
- Août 2025 : Nippon Express a lancé son service de logistique de commerce électronique transfrontalier DCX (Transformation du Commerce Numérique), permettant aux vendeurs étrangers d'expédier directement aux consommateurs japonais via une plateforme basée sur le cloud gérant le dédouanement, la coordination de la livraison nationale et les prévisions d'expédition alimentées par l'intelligence artificielle. La couverture initiale se concentre sur le fret aérien en provenance d'Amérique du Nord, d'Europe et d'Asie du Sud vers le Japon, avec une expansion régionale plus large prévue.
Périmètre du Rapport Mondial sur le Marché de la Logistique Direct-to-Consumer (D2C)
Aperçu de la segmentation
| Transport | Route |
| Rail | |
| Air | |
| Voies Maritimes et Fluviales Intérieures | |
| Entreposage et Stockage | |
| Services à Valeur Ajoutée |
| Petites Marques D2C Émergentes |
| Marques D2C de Taille Moyenne |
| Grandes Marques D2C Établies |
| Livraison Standard |
| Livraison le Lendemain |
| Livraison le Jour Même |
| Nationale |
| Internationale / Transfrontalière |
| Mode et Habillement |
| Électronique Grand Public |
| Beauté et Soins Personnels |
| Alimentation et Épicerie |
| Santé et Bien-Être |
| Maison, Mobilier et Décoration |
| Autres Catégories de Produits |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Transport | Route |
| Rail | ||
| Air | ||
| Voies Maritimes et Fluviales Intérieures | ||
| Entreposage et Stockage | ||
| Services à Valeur Ajoutée | ||
| Par Taille d'Entreprise D2C | Petites Marques D2C Émergentes | |
| Marques D2C de Taille Moyenne | ||
| Grandes Marques D2C Établies | ||
| Par Vitesse de Livraison | Livraison Standard | |
| Livraison le Lendemain | ||
| Livraison le Jour Même | ||
| Par Destination | Nationale | |
| Internationale / Transfrontalière | ||
| Par Catégorie de Produit | Mode et Habillement | |
| Électronique Grand Public | ||
| Beauté et Soins Personnels | ||
| Alimentation et Épicerie | ||
| Santé et Bien-Être | ||
| Maison, Mobilier et Décoration | ||
| Autres Catégories de Produits | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel service connaît la croissance la plus rapide sur le marché de la logistique direct-to-consumer (D2C) ?
Les services à valeur ajoutée devraient enregistrer un CAGR de 13,45 % jusqu'en 2032, soutenus par les services de suivi, d'emballage, de retours et d'analyse.
Pourquoi l'exécution le jour même devient-elle plus importante ?
La livraison le jour même devrait enregistrer un CAGR de 15,16 % jusqu'en 2032, car les consommateurs attendent une livraison plus rapide dans les grandes zones urbaines.
Quelle région est en tête du marché de la logistique direct-to-consumer (D2C) ?
L'Asie-Pacifique détenait une part de 34,49 % en 2026 et devrait enregistrer un CAGR de 13,75 % jusqu'en 2032.
Quels sont les principaux risques opérationnels pour l'exécution direct-to-consumer ?
La pression sur les coûts de colis, les contraintes de main-d'œuvre, la complexité des retours et la conformité douanière et d'emballage peuvent limiter la rentabilité et la fiabilité du service.
Qu'est-ce qui stimule la croissance du marché de la logistique direct-to-consumer (D2C) ?
Le commerce en marque propre, la demande de visibilité de livraison, la vente sociale, les stocks distribués et les achats transfrontaliers soutiennent l'expansion.
Quelle est la taille du marché de la logistique direct-to-consumer (D2C) en 2026 ?
La taille du marché de la logistique direct-to-consumer (D2C) est de 36,72 milliards USD en 2026, et elle devrait atteindre 41,76 milliards USD en 2027 et 76,52 milliards USD d'ici 2032.