
Marktgröße und Marktanteile im Bereich Direct-to-Consumer (D2C) Logistik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 41.76 Milliarden US-Dollar |
| Marktgröße (2032) | 76.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
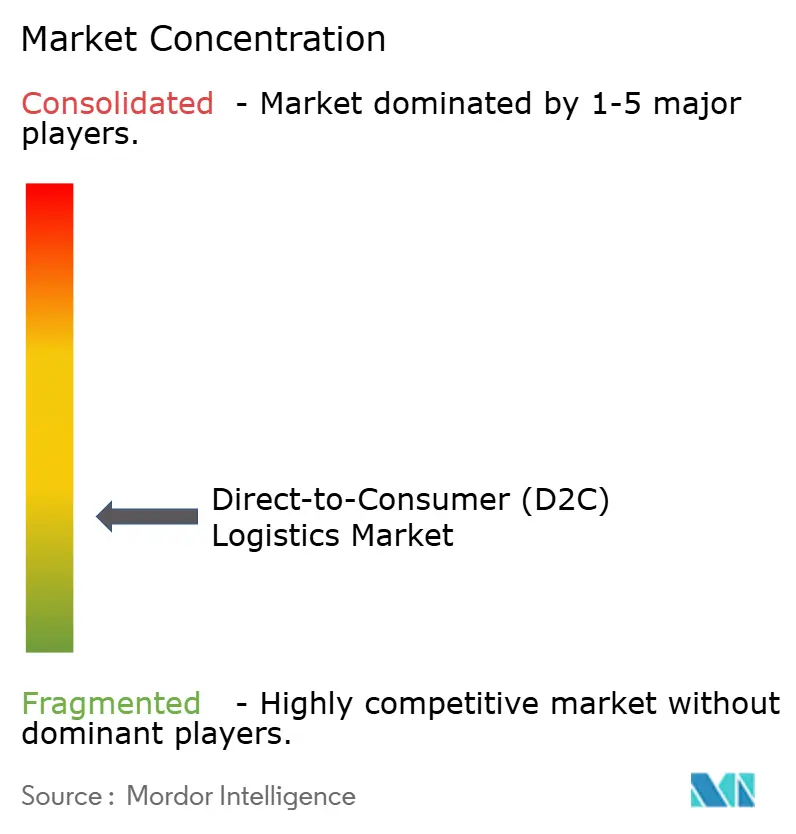
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Direct-to-Consumer (D2C) Logistik von Mordor Intelligence
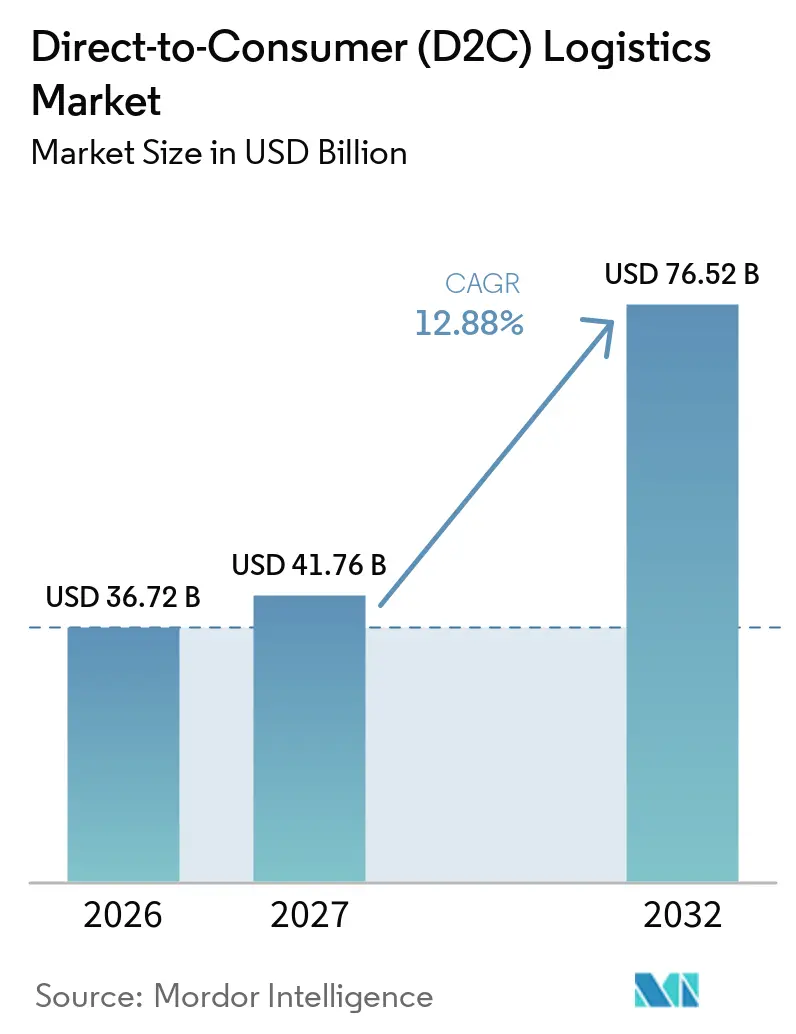
Die Marktgröße für Direct-to-Consumer (D2C) Logistik wird im Jahr 2026 auf 36,72 Milliarden USD geschätzt und soll von 41,76 Milliarden USD im Jahr 2027 auf 76,52 Milliarden USD bis 2032 wachsen, bei einem CAGR von 12,88 % während des Prognosezeitraums (2027–2032).
Die Hinwendung zum markengeführten Handel macht Auftragsabwicklung, Lieferung und Retouren zu einem Teil der Kundenbeziehung statt zu einer Backoffice-Tätigkeit, da Kunden eine Marke zunehmend an der Klarheit der Lieferkommunikation und der Leichtigkeit der Lösung von Problemen nach dem Kauf messen. Marken nutzen Bestelldaten, um Bestandsentscheidungen, Lieferversprechen und Wiederkaufprogramme zu verbessern, insbesondere wenn sich die Produktnachfrage schnell über Kanäle oder Städte hinweg verändert und wenn ein einzelner Produktlaunch unterschiedliche Nachfrageniveaus in verschiedenen Regionen erzeugt. Logistikdienstleister, die Transportkapazität mit Technologie, Retourenabwicklung und markengeführter Kundenkommunikation kombinieren, sind besser positioniert, um Kunden zu binden, da dies den Bedarf für Marken reduziert, nach einer Bestellaufgabe separate Anbieter zu koordinieren. Steigende Paketkosten, knappes Lieferpersonal sowie umfangreichere Zoll- und Verpackungsanforderungen könnten die Margen im Markt für Direct-to-Consumer (D2C) Logistik langfristig weiter belasten.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart hielt Transport im Jahr 2026 einen Anteil von 56,11 % am Markt für Direct-to-Consumer (D2C) Logistik, während Mehrwertdienste bis 2032 voraussichtlich einen CAGR von 13,45 % verzeichnen werden.
- Nach Unternehmensgröße hielten große und etablierte D2C-Marken im Jahr 2026 einen Anteil von 40,73 % an der Marktgröße für Direct-to-Consumer (D2C) Logistik, während kleine und aufstrebende D2C-Marken bis 2032 voraussichtlich einen CAGR von 14,60 % verzeichnen werden.
- Nach Liefergeschwindigkeit hielt Standardlieferung im Jahr 2026 einen Anteil von 63,63 % am Markt für Direct-to-Consumer (D2C) Logistik, während Same-Day-Lieferung bis 2032 voraussichtlich einen CAGR von 15,16 % verzeichnen wird.
- Nach Zielgebiet hielten Inlandssendungen im Jahr 2026 einen Anteil von 76,72 % an der Marktgröße für Direct-to-Consumer (D2C) Logistik, während internationale und grenzüberschreitende Sendungen bis 2032 voraussichtlich einen CAGR von 13,93 % verzeichnen werden.
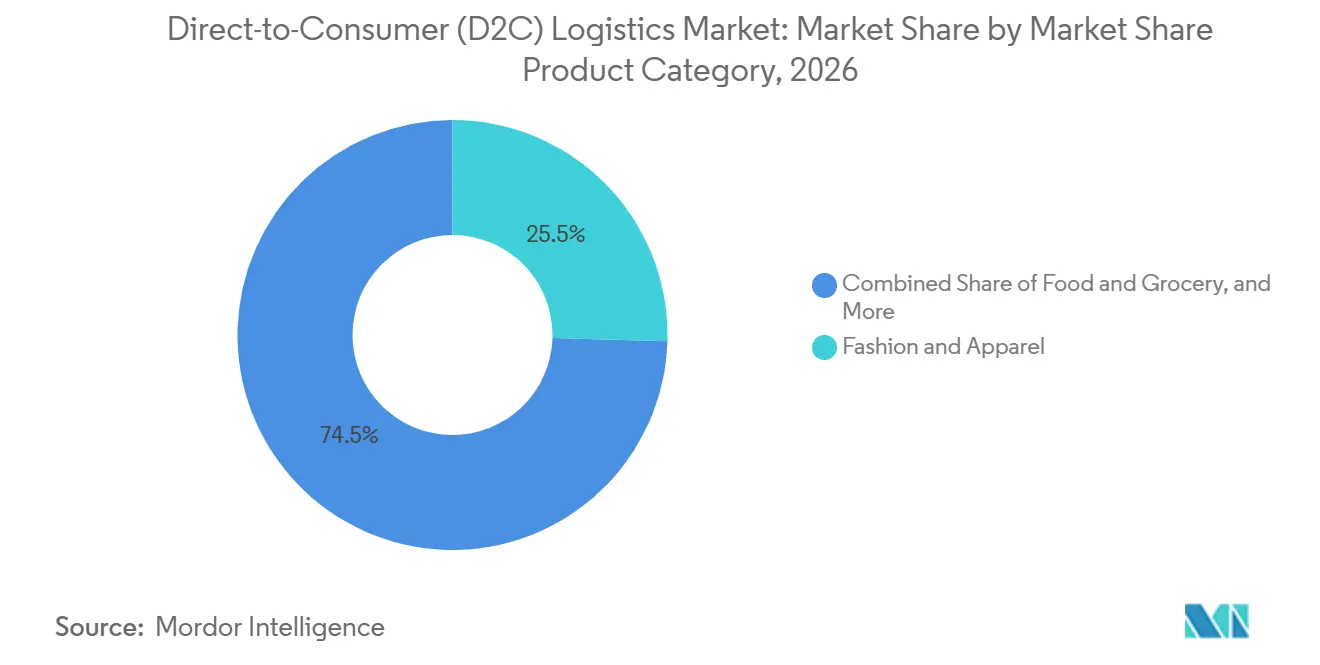
- Nach Produktkategorie hielt Mode und Bekleidung im Jahr 2026 einen Anteil von 25,46 % am Markt für Direct-to-Consumer (D2C) Logistik, während Lebensmittel und Lebensmitteleinzelhandel bis 2032 voraussichtlich einen CAGR von 14,56 % verzeichnen werden.
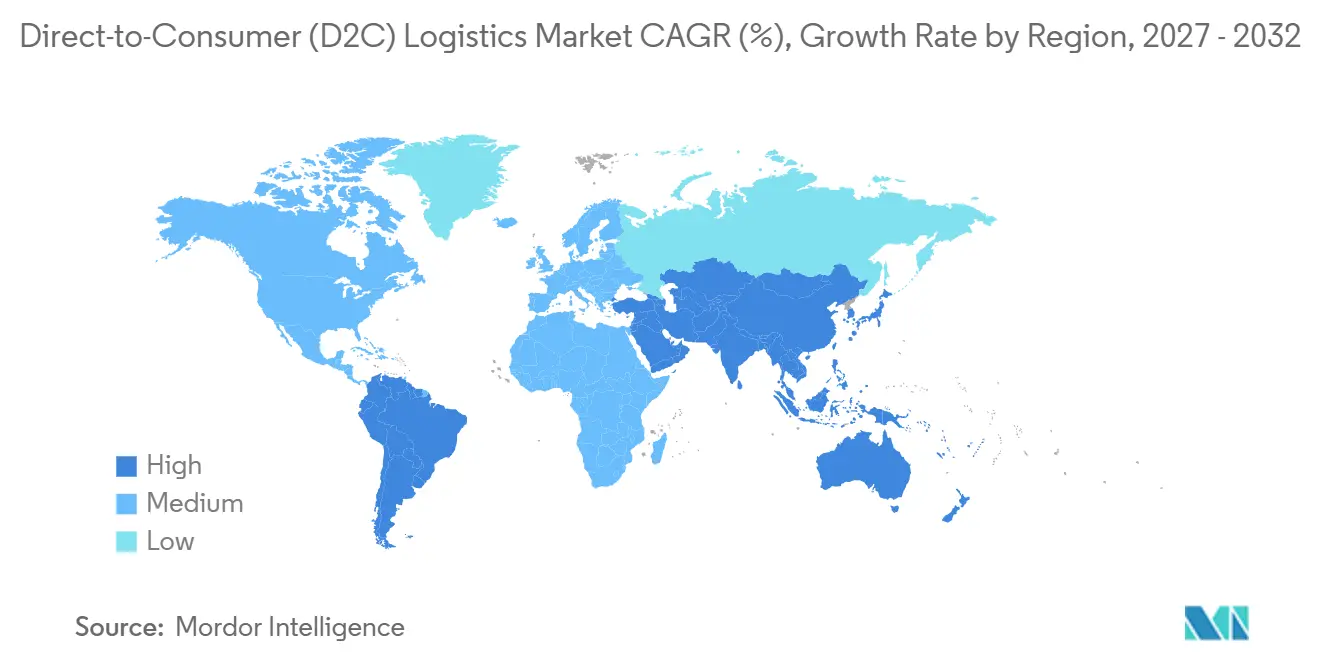
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 34,49 % an der Marktgröße für Direct-to-Consumer (D2C) Logistik und wird bis 2032 voraussichtlich einen CAGR von 13,75 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstanbieterdaten und Margenerfassung durch markengeführten Handel | +2.8% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Verbrauchererwartungen an Liefertransparenz und Komfort | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Social Commerce, Creator Commerce und Proliferation von Abonnementbestellungen | +2.2% | APAC als Kern, Ausstrahlungseffekte auf Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Verteilte Lagerbestände und Einführung von Micro-Fulfillment | +2.0% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende D2C-Expansion und digitale Zollabwicklung | +1.8% | APAC, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Retouren als Kundenerlebnis- und Wiederverkaufsinfrastruktur | +1.5% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erstanbieterdaten und Margenerfassung durch markengeführten Handel
Markengeführter Handel wandelt Logistik im Markt für Direct-to-Consumer (D2C) Logistik von einer Kostenfunktion in eine kundenzugewandte Fähigkeit um. Ein direkter Onlineshop gibt einer Marke Informationen von der Produktentdeckung über das Liefertracking bis zur Retoureninitiierung, sodass das Betriebsteam das Kundenverhalten mit den Ergebnissen der Auftragsabwicklung verknüpfen kann. Diese Informationen können Nachfrageprognosen und die Bestandsplatzierung über Fulfillment-Knoten hinweg verbessern, was Fehlbestände an umsatzstärkeren Standorten reduzieren und unnötige Bestandstransfers vermeiden kann. Sie können auch relevantere Nachbestellungsangebote und Lieferkommunikation unterstützen und Marken eine praktische Möglichkeit geben, Fulfillment-Ereignisse als Teil einer laufenden Beziehung statt als abschließenden Transaktionsschritt zu nutzen. Amazon stellte fest, dass führende Marken Creator-Partnerschaften zunehmend in längere Programme verlagern, die am Customer Lifetime Value gemessen werden, was den Bedarf an Abläufen erhöht, die Kundenbindung statt isolierter Transaktionen unterstützen.
Steigende Verbrauchererwartungen an Liefertransparenz und Komfort
Liefertransparenz ist für Marken, die direkt an Verbraucher verkaufen, zu einer grundlegenden Serviceerwartung geworden. Genaue Liefertermine, Echtzeit-Tracking und klare Kommunikation bei Ausnahmen helfen Kunden einzuschätzen, ob eine Bestellung unter Kontrolle ist, insbesondere wenn Wetter, Kapazitätsengpässe oder Adressprobleme eine geplante Lieferung beeinträchtigen. Diese Fähigkeiten erfordern, dass Trägerdaten, Bestandsverfügbarkeit und Auftragsroutingsysteme zusammenarbeiten, anstatt jedes System unabhängig Entscheidungen treffen zu lassen. Große Liefernetzwerke haben die Same-Day-Abdeckung ausgeweitet und damit die Erwartungen in der gesamten Einzelhandelslieferlandschaft erhöht. Kleinere Marken benötigen daher eine Diversifizierung der Transportdienstleister oder Fulfillment-Partner, die verlässliche Lieferterminsversprechen abgeben können.
Social Commerce, Creator Commerce und Proliferation von Abonnementbestellungen
Social Commerce erzeugt Nachfragespitzen, die durch feste Lagerpläne schwerer zu bewältigen sind. Ein erfolgreiches Creator-Event kann Tausende von Bestellungen innerhalb kurzer Zeit und in einem begrenzten Satz von Standorten konzentrieren, was plötzlichen Druck auf Bestandszuteilung, Personalplanung und lokale Transportkapazität erzeugt. Der Markt für Direct-to-Consumer (D2C) Logistik benötigt Bestandspools, flexible Verpackungskapazität und Routingsysteme, die auf diese Bedingungen reagieren können. Amazon weist darauf hin, dass längere Creator-Programme dedizierte Bestände, individuelle Verpackungsbeilagen und vorrangige Bearbeitung rund um Produktlaunches umfassen können. Abonnementbestellungen stellen eine verwandte Herausforderung dar, da vorhersehbares Volumen dennoch komplexe Kitting-, Co-Packing- und personalisierte Verpackungsschritte erfordern kann, die länger dauern als standardmäßige Pick-and-Pack-Aktivitäten.
Verteilte Lagerbestände und Einführung von Micro-Fulfillment
Verteilte Lagerbestände gewinnen an Bedeutung, da Marken kurze Lieferfenster in mehreren großen Städten benötigen. Ein Multi-Knoten-Modell kann die Transportdistanz reduzieren und Marken helfen, Zonengebühren der Transportdienstleister zu steuern, während die Abhängigkeit von einem einzelnen Standort bei lokalen Störungen oder saisonalen Spitzen verringert wird. Es gibt Betreibern auch mehr Optionen, wenn ein lokaler Nachfragepeak ein einzelnes Lager betrifft. Der Markt für Direct-to-Consumer (D2C) Logistik wird zunehmend durch Systeme unterstützt, die Bestände über Knoten hinweg anzeigen und eine Bestellung an den am besten geeigneten Standort weiterleiten, basierend auf Bestandsverfügbarkeit, Serviceanforderungen und Lieferkosten. Dies senkt die operative Hürde für wachsende Marken, die kein eigenes nationales Lagernetzwerk aufbauen können, erfordert aber dennoch klare Bestandsregeln und Service-Level-Vereinbarungen mit ihren Logistikpartnern, insbesondere wenn sich Nachfragemuster ändern und Bestände zwischen Standorten umverteilt werden müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostendruck auf Paketebene und Margenverengung | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Retourenlogistik und Erstattungsabwicklung | -1.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Personal, Löhnen und Lieferkapazität | -1.2% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Zoll-, Steuer-, Verpackungs- und Nachhaltigkeitsvorschriften | -0.9% | EU, APAC, Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostendruck auf Paketebene und Margenverengung
Paketkosten bleiben ein direkter Druckfaktor im Markt für Direct-to-Consumer (D2C) Logistik, da kostenlose Lieferung häufig zur Unterstützung der Online-Conversion eingesetzt wird. Höhere Liefergebühren können Marken dazu zwingen, Bestellschwellen zu erhöhen oder mehr Kosten zu absorbieren, und beide Entscheidungen können die Conversion, den durchschnittlichen Bestellwert oder die Marge bei günstigeren Produkten beeinflussen. Das Ergebnis ist ein engerer Kompromiss zwischen Kundenkomfort und Deckungsbeitrag, insbesondere für Marken mit niedrigen durchschnittlichen Bestellwerten oder Produkten, deren Verpackung teuer zu transportieren ist. Das Büro des Generalinspektors des United States Postal Service berichtete, dass UPS und FedEx sich von ertragsschwächeren E-Commerce-Volumina abgewandt haben, da sie sich auf höherwertige Dienste konzentrieren.[1] Dies veranlasst viele Marken, nach alternativer Kapazität für die letzte Meile und einer schärferen Kontrolle der Paketökonomie zu suchen, einschließlich sorgfältigerer Verpackungsgestaltung, Serviceauswahl und lokaler Lieferabdeckung sowie stärkerer Prozesse zur Bestimmung, wann ein Expressservice gerechtfertigt ist. Marken müssen auch prüfen, ob kostenlose Versandangebote zu ihren Produktmargen, Kundenerwartungen und den Kosten für die Bedienung verschiedener Lieferzonen passen. Ein klareres Servicemenü kann Kunden helfen, zwischen günstigerer Standardlieferung und schnelleren Optionen zu wählen, wenn Geschwindigkeit wichtig ist.
Einschränkungen bei Personal, Löhnen und Lieferkapazität
Transport- und Distributionsbetriebe sehen sich weiterhin mit einem begrenzten Angebot an Lieferpersonal konfrontiert. Das Bureau of Labor Statistics der Vereinigten Staaten meldet jährliche Stellenangebote für Lieferwagenfahrer und Fahrer-Verkäufer, wobei viele Stellen auf die Ersetzung von Arbeitnehmern zurückzuführen sind.[2] Dieses Muster erschwert es Transportunternehmen, während Aktionszeiträumen zuverlässige Kapazitäten aufzubauen, wenn Marken möglicherweise gleichzeitig temporäres Personal und erweiterte Lieferabdeckung benötigen. Lohndruck und Überstundenbedarf erhöhen die Servicekosten für Anbieter und ihre Kunden. Der Markt für Direct-to-Consumer (D2C) Logistik ist daher auf Routeneffizienz, bessere Personalplanung und flexible Liefernetzwerke angewiesen, um die Servicequalität zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
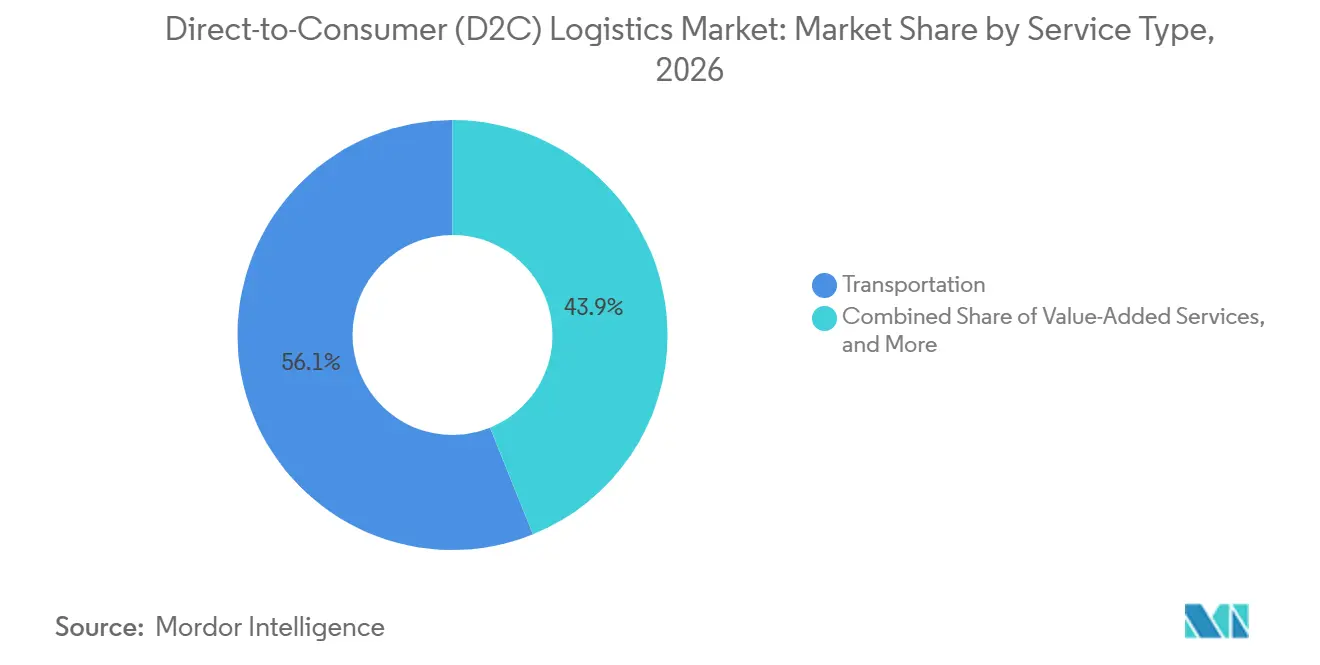
Transport bildet die Umsatzbasis, während Mehrwertdienste expandierenTransport machte im Jahr 2026 56,11 % der Marktgröße für Direct-to-Consumer (D2C) Logistik aus, was den kapitalintensiven Charakter der Paketzustellung vom Ursprungsort zum Kunden widerspiegelt. Straßennetze unterstützen den größten Anteil der inländischen Versandaktivitäten, da sie Lager, lokale Sortierstellen und Wohngebietslieferrouten verbinden und Anbietern gleichzeitig Flexibilität bieten, um Vorstadt- und Regionalliefergebiete zu bedienen. Luftfracht bleibt wichtig für dringende grenzüberschreitende Bestellungen, bei denen Lieferverpflichtungen streng sind. Lagerung und Lagerhaltung unterstützen diese Aktivität, indem Bestände nahe an Nachfragezentren gehalten werden und Platz für eingehende Verarbeitung, Nachschub, Auftragsvorbereitung und Retoureninspektion bereitgestellt wird. Die mit Transport verbundene Marktgröße für Direct-to-Consumer (D2C) Logistik bleibt erheblich, da jede Direktbestellung physische Bewegung erfordert, selbst wenn andere Dienste ausgelagert werden.
Mehrwertdienste werden voraussichtlich bis 2032 einen CAGR von 13,45 % verzeichnen, die höchste Rate innerhalb dieser Segmentierung. Markengeführtes Tracking, individuelle Verpackung, Kitting, Retourenabwicklung und Logistikanalysen entwickeln sich von optionalen Diensten zu regulären Vertragsanforderungen. Diese Dienste helfen Marken, ein konsistenteres Erlebnis nach dem Kauf zu schaffen und kategoriespezifische Handhabungsanforderungen zu erfüllen. Anbieter können sie nutzen, um die Abhängigkeit vom Preiswettbewerb der Transportdienstleister zu reduzieren und dauerhaftere Kundenbeziehungen aufzubauen, da der Dienst enger mit dem Verbrauchererlebnis einer Marke und den täglichen Betriebsentscheidungen verknüpft wird. Die Branche für Direct-to-Consumer (D2C) Logistik verlagert sich daher hin zu Verträgen, die Kerntransportkapazität mit Daten- und Kundenerlebnistools kombinieren.
Nach D2C-Unternehmensgröße:
Große Marken führen beim Umsatz, kleine Marken wachsen schnellerGroße und etablierte D2C-Marken machten im Jahr 2026 40,73 % des Gesamtmarktes aus. Ihr hohes Sendungsvolumen und ihre breitere geografische Abdeckung erfordern dedizierte Transportvereinbarungen, spezialisierte Fulfillment-Prozesse und koordinierte Bestandsplanung, oft über mehrere Lager hinweg, die eine konsistente Sicht auf Produktverfügbarkeit, Bestellstatus und Serviceleistung benötigen. Diese Marken benötigen häufig mehr Unterstützung für Spitzenzeiten, grenzüberschreitenden Versand und komplexe Retourenprogramme, da ein Serviceausfall weitreichendere Auswirkungen auf Kundentreue und Markenreputation haben kann. Ihr Umfang gibt Logistikanbietern auch eine stabile Grundlast für Lager und Liefernetzwerke. Großkunden bleiben wichtig, da sie Netzwerkinvestitionen rechtfertigen können, die kleinere Kunden allein nicht tragen könnten, auch wenn Anbieter ihre Bedürfnisse gegen die Flexibilität abwägen müssen, die ein breiteres Händlerportfolio erfordert.
Kleine und aufstrebende D2C-Marken werden bis 2032 voraussichtlich einen CAGR von 14,60 % verzeichnen. Plattformbasierte 3PL-Dienste geben diesen Unternehmen Zugang zu verteilten Beständen, markengeführtem Tracking und kanalübergreifendem Auftragsrouting ohne anfängliche Lagerinvestition. Creator-geführter Handel und Social Selling verkürzen die Zeit zwischen Launch und dem Bedarf an professioneller Auftragsabwicklung, oft bevor eine junge Marke ein internes Betriebsteam aufgebaut oder langfristige Lagerfläche gesichert hat. Dies macht flexibles Onboarding, Programmierschnittstellen und variable Lagerhaltungskosten für Anbieter wichtiger, da ein Händler möglicherweise Vertriebskanäle hinzufügen, sein Produktsortiment anpassen oder die Lieferabdeckung ändern muss, während sein Geschäft expandiert. Die Branche für Direct-to-Consumer (D2C) Logistik profitiert, wenn kleine Händler anspruchsvolle Tools nutzen können, bevor ihre Bestellvolumina groß werden.
Nach Liefergeschwindigkeit:
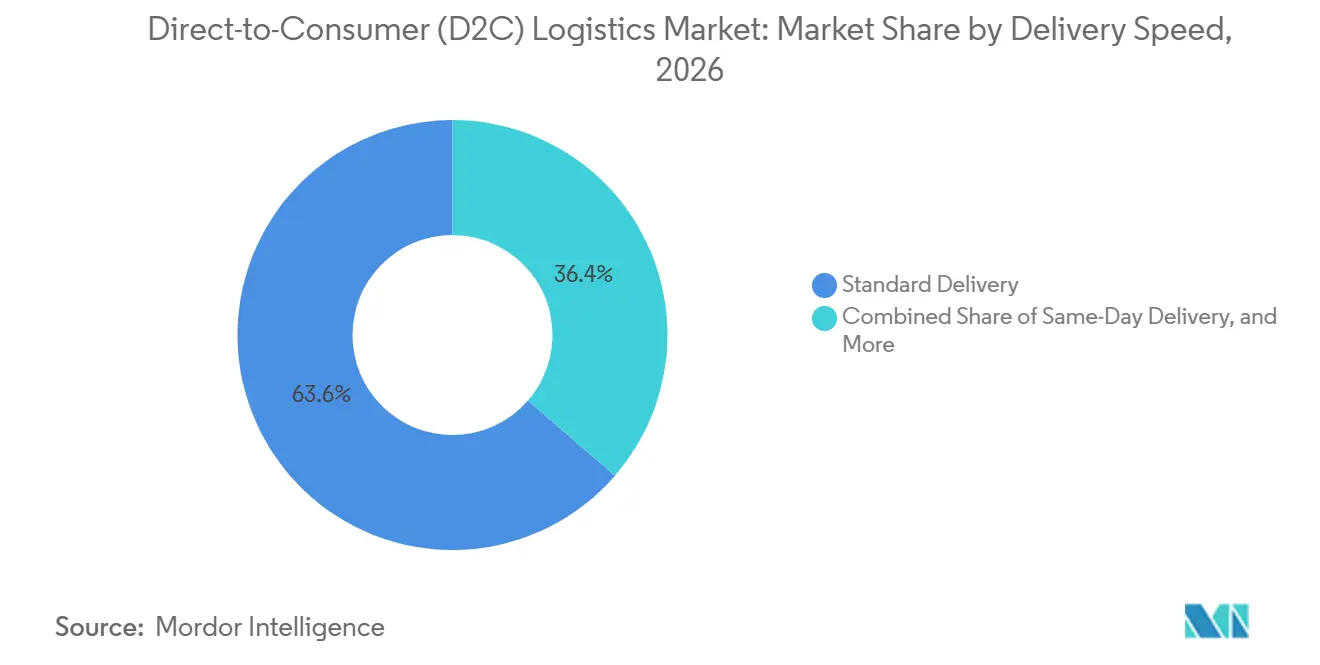
Standardlieferung unterstützt das Volumen, während Same-Day-Lieferung das Netzwerkdesign verändertStandardlieferung hielt im Jahr 2026 einen Anteil von 63,63 % am Markt für Direct-to-Consumer (D2C) Logistik und bildet damit die Betriebsbasis für inländische Paketnetzwerke. Sie bleibt geeignet für preissensible Käufer, Großeinkäufe und Bestellungen, bei denen Geschwindigkeit weniger wichtig ist als Liefersicherheit, und gibt Marken eine Serviceoption, die breit angeboten werden kann, ohne die Kosten einer dringenden lokalen Auftragsabwicklung. Ihre Volumendichte unterstützt die Routenwirtschaftlichkeit und Anlagenauslastung über breite Servicegebiete hinweg, sodass Anbieter Sendungen konsolidieren und regelmäßige Lieferpläne einhalten können, ohne für jede Bestellung Premium-Lokalkapazität einzusetzen. Next-Day-Lieferung besetzt die Mitte des Geschwindigkeitsspektrums und profitiert von höheren Kundenerwartungen in Vorortlagen. Der Standardservice kann weiterhin das verlässliche Volumen liefern, auf dem Anbieter ihre Netzwerkabdeckung aufbauen.
Same-Day-Lieferung wird voraussichtlich bis 2032 mit einem CAGR von 15,16 % expandieren. Der Service erfordert Bestände näher an den Verbrauchern, einschließlich Dark Stores, Micro-Fulfillment-Centern und lokaler Versandkapazität, was Standortwahl und lokale Bestelldichte zu zentralen Faktoren für die operative Tragfähigkeit macht. Er erfordert auch schnelle Auftragsannahme und Routenplanung, die nicht durch das Hinzufügen von Fernstreckenkapazität geschaffen werden kann, da die Lieferentscheidung innerhalb von Minuten nach dem Checkout getroffen werden muss und an einen nahegelegenen verfügbaren Artikel gebunden sein muss. Same-Day-Liefernetzwerke expandieren durch Partnerschaften zwischen Fulfillment-Anbietern und lokalen Lieferoperateuren, was Händlern mehr Optionen für dringende Bestellungen bietet. Die mit schneller Auftragsabwicklung verbundene Marktgröße für Direct-to-Consumer (D2C) Logistik wird von der Verfügbarkeit dichter urbaner Knoten und zuverlässiger lokaler Lieferpartner abhängen.
Nach Zielgebiet:
Inlandssendungen führen beim Umsatz, während grenzüberschreitende Nachfrage wächstInlandssendungen machten im Jahr 2026 76,72 % des Gesamtmarktes aus. Inlandsdienste profitieren von etablierter Transportdienstleisterabdeckung, einfacherer Steuer- und Zollbehandlung sowie vertrauten Liefererwartungen, was es einer Marke erleichtert, Lieferzeiten zu erklären und den Kundensupport zu verwalten. Sie ermöglichen es Marken auch, mit weniger Dokumentationsanforderungen und vorhersehbareren Retourenprozessen zu arbeiten, was den Aufwand für Kundenserviceteams reduzieren kann, wenn eine Bestellung verzögert, beschädigt oder von einem Käufer zurückgeschickt wird. Große Verbrauchermärkte konzentrieren sowohl Nachfrage als auch Fulfillment-Kapazität innerhalb nationaler Grenzen, sodass Anbieter vertraute Adresssysteme, etablierte Rückgabestandorte und einfachere Kundensupportprozesse nutzen können. Dies macht Inlandslogistik zur Hauptumsatzbasis für viele Anbieter, insbesondere für jene, deren Lagerfußabdruck und Transportdienstleisterbeziehungen eher auf lokale oder nationale Paketströme als auf internationale Vermittlung ausgerichtet wurden.
Internationale und grenzüberschreitende Sendungen werden bis 2032 voraussichtlich einen CAGR von 13,93 % verzeichnen. Grenzüberschreitende Nachfrage gibt Marken Zugang zu neuen Verbrauchern, macht aber Zollabwicklung, Zollberechnungen, Lieferversprechen und Retouren komplizierter, insbesondere wenn ein Käufer vor dem Checkout einen Gesamtpreis erwartet. Die Europäische Kommission erklärt, dass der EU-Zolldaten-Hub ab Juli 2028 für E-Commerce-Importe verpflichtend wird.[3] Anbieter mit Zollvermittlungs- und Landed-Cost-Fähigkeiten können das Kundenerlebnis einem Inlandskauf vergleichbarer machen und das Risiko reduzieren, dass unerwartete Zölle, Verzögerungen oder Retourenhinweise einen Käufer davon abhalten, eine weitere Bestellung aufzugeben. DHL berichtet auch, dass grenzüberschreitendes Einkaufen bei Verbrauchern der Generation Z und Millennials verbreitet ist, was den Bedarf an klaren Liefer- und Zollinformationen unterstreicht.
Nach Produktkategorie:
Mode führt beim Umsatz, während Lebensmittel und Lebensmitteleinzelhandel spezialisierte Kapazitäten erfordernMode und Bekleidung machten im Jahr 2026 25,46 % des Gesamtmarktes aus. Die Kategorie generiert häufige Bestellungen und zieht Kunden über Produktentdeckung und direktes Engagement zu markengeführten Kanälen, einschließlich Launches, limitierter Kollektionen, Treuekommunikation und Kampagnen, die Käufer auf eine Markenwebsite leiten. Sie erzeugt auch eine anhaltende Retourenlogistikbelastung, da Größe und Passform zu Retouren führen können, was Anbieter dazu zwingt, Artikel schnell zu inspizieren und zu entscheiden, ob sie in den Bestand zurückkehren, weiterverkauft oder entsorgt werden können. Anbieter, die Modemarken bedienen, benötigen neben der regulären Paketzustellung effiziente Inspektions-, Wiedereinlagerungs- und Wiederverkaufsentscheidungen. Dies macht Mode zu einem wichtigen Kundensegment für Unternehmen, die sowohl ausgehende als auch Retourenströme verwalten können, während sie den Produktzustand erhalten und Marken nützliche Einblicke geben, warum Artikel zurückgeschickt wurden.
Lebensmittel und Lebensmitteleinzelhandel werden bis 2032 voraussichtlich einen CAGR von 14,56 % verzeichnen. Quick Commerce, Abonnement-Mahlzeitendienste und lokale Lieferung erhöhen die Nachfrage nach temperaturgesteuerter Handhabung und kurzen Lieferfenstern. Anbieter benötigen möglicherweise Kühllagerung, Lebensmittelsicherheitsprozesse und lokale Bestandspositionen, um diese Bestellungen zu bedienen, und müssen die Servicequalität aufrechterhalten, wenn die Bestellvolumina zu Mahlzeiten oder bei lokalen Aktionen steigen. Die erforderliche Investition kann eine Hürde für allgemeine Paketunternehmen darstellen, denen spezialisierte Einrichtungen, geschulte Teams und operative Kontrollen für Produkte fehlen, die nicht außerhalb eines definierten Temperaturbereichs bleiben können, insbesondere wenn Serviceausfälle die Sicherheit, Produktqualität oder das Kundenvertrauen beeinträchtigen könnten. Der Markt für Direct-to-Consumer (D2C) Logistik erweitert sich, da mehr Produktkategorien eine Auftragsabwicklung benötigen, die auf ihre spezifischen Handhabungsanforderungen ausgelegt ist.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 34,49 % am Markt für Direct-to-Consumer (D2C) Logistik und wird bis 2032 voraussichtlich einen CAGR von 13,75 % verzeichnen. Dichte städtische Bevölkerungen, etablierte E-Commerce-Plattformen und expandierender Direktvertrieb an Verbraucher unterstützen diese Position. China bietet eine große Umsatzbasis durch seine bestehende Plattform- und letzte-Meile-Infrastruktur, während Indien eine steigende Nachfrage von Marken bietet, die direkte Beziehungen zu einer wachsenden Online-Kundenbasis aufbauen. Indien wird durch Logistikdigitalisierungsprogramme wie die Nationale Logistikpolitik und die Unified Logistics Interface Platform unterstützt, die darauf abzielen, die Koordination unter den vielen Beteiligten zu verbessern, die am Warentransport im ganzen Land beteiligt sind. Südostasien wird durch Social Commerce, steigende digitale Zahlungen und Investitionen in lokale Lieferinfrastruktur unterstützt, obwohl Anbieter das Servicedesign noch an unterschiedliche städtische Muster und nationale Vorschriften anpassen müssen.
Nordamerika bleibt die zweitgrößte Region im Markt für Direct-to-Consumer (D2C) Logistik. Die Vereinigten Staaten verfügen über ein ausgereiftes Transportnetzwerk, ein breites 3PL-Ökosystem und eine große Gruppe digital nativer Marken, was Nachfrage nach nationaler Kapazität und spezialisierten lokalen Serviceangeboten schafft. Das Büro des Generalinspektors des United States Postal Service berichtete, dass nationale Transportdienstleister ihre Aufmerksamkeit auf margenstarke Dienste verlagert haben, was Öffnungen für spezialisierte Unternehmen der letzten Meile geschaffen hat. Amazon hat sich verpflichtet, 4 Milliarden USD zu investieren, um sein Liefernetzwerk auszubauen und schnellere Dienste für mehr ländliche Gemeinden in den Vereinigten Staaten zu ermöglichen.
Europa ist der drittgrößte regionale Markt und weist eine hohe E-Commerce-Akzeptanz in Deutschland, dem Vereinigten Königreich und Frankreich auf. Mittel- und Osteuropa ziehen grenzüberschreitende Investitionen an, da Marken die breitere EU-Verbraucherbasis anstreben, unterstützt durch Marken, die eine regionale Bestandsstrategie nutzen können, anstatt jeden Markt separat zu erschließen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle trat ab August 2026 in Kraft und legte Verpackungspflichten für E-Commerce-Pakete in den Mitgliedstaaten fest.[4] Der Nahe Osten und Afrika haben eine kleinere aktuelle Basis, aber die Vereinigten Arabischen Emirate und Saudi-Arabien ziehen frühe Investitionen in den digitalen Handel an.
Wettbewerbslandschaft
Der Markt für Direct-to-Consumer (D2C) Logistik ist fragmentiert über globale Integratoren, Fulfillment-Plattformen, regionale Transportdienstleister und technologieorientierte Anbieter. DHL Group, FedEx und UPS bedienen Unternehmens- und grenzüberschreitende Kunden durch Netzwerkgröße und etablierte Fähigkeiten in regulierten Märkten, einschließlich Zollprozessen und Serviceabdeckung, die kleinere Anbieter nur schwer schnell replizieren können. ShipBob und Stord konzentrieren sich stärker auf wachsende Marken, die verteilte Auftragsabwicklung und Technologieintegration benötigen, einschließlich händlerorientierter Tools, die eine Bestellung mit Bestand und Transportdienstleisterwahl verbinden. Regionale Anbieter konkurrieren durch lokale Abdeckung und flexible Servicemodelle.
Technologie wird zu einer zentralen Grundlage für Differenzierung im Markt für Direct-to-Consumer (D2C) Logistik. Lieferdatum-Engines, markengeführte Tracking-Portale, Bestandspositionierungstools und Retourenautomatisierung können die Anbieterauswahl über den Basistarif eines Transportdienstleisters hinaus beeinflussen, da Marken mehr Kontrolle über die Kundenkommunikation nach dem Checkout wünschen. DHL erweiterte im August 2025 internationale Versanddienste auf Shopify für Händler in den Vereinigten Staaten und brachte grenzüberschreitende Dienste direkt in eine gängige Händlerplattform. Diese Schritte zeigen, warum Netzwerkbetreiber Technologie und digitale Vertriebskanäle neben physischer Kapazität hinzufügen, da Software die Nutzung bestehender Anlagen verbessern und einen komplexen Service für Händler leichter zugänglich machen kann.
Konsolidierung erhöht den Wert von Größe, Technologietiefe und geografischer Dichte. DHL Group erwarb im Mai 2025 eine bedeutende Minderheitsbeteiligung an Evri und kombinierte sie mit DHL eCommerce Vereinigtes Königreich. Evri kündigte im September 2025 auch eine Investition von 36 Millionen GBP (48,57 Millionen USD) in sein Paketnetzwerk an. Verwaltete Retouren, Kühlketten-Fulfillment und grenzüberschreitende Kleinstpaketoperationen bleiben Bereiche, in denen spezialisierte Investitionen wichtig sein können, da jede operative Verfahren erfordert, die sich von Standard-Lager- und Paketzustellungsabläufen unterscheiden. Die Branche für Direct-to-Consumer (D2C) Logistik belohnt Anbieter, die diese Fähigkeiten mit zuverlässigem Transport und Bestandsbetrieb verknüpfen können. Die stärksten Positionen werden wahrscheinlich aus disziplinierter Ausführung, klaren Servicedefinitionen und Systemen resultieren, die Bestände, Bestellungen und Lieferereignisse sowohl für Marken als auch für Verbraucher sichtbar machen. Anbieter benötigen auch ausreichende regionale Dichte, um die Servicequalität bei steigendem Volumen zu schützen, während sie die spezialisierten Prozesse aufrechterhalten, die ihr Angebot von einem allgemeinen Paketservice unterscheiden.
Marktführer in der Branche für Direct-to-Consumer (D2C) Logistik
-
DHL Group
-
United Parcel Service, Inc.
-
FedEx Corporation
-
GXO Logistics, Inc.
-
ShipBob, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Direct-to-Consumer (D2C) Logistik Unternehmen in diesem Bericht
- DHL Group
- United Parcel Service, Inc.
- FedEx Corporation
- GXO Logistics, Inc.
- ShipBob, Inc.
- ShipMonk, Inc.
- Flexport, Inc.
- Stord, Inc.
- Delhivery Limited
- XpressBees
- Shadowfax Technologies Pvt. Ltd.
- Red Stag Fulfillment
- DCL Logistics
- Ship Network
- Cart.com
- Shiprocket
- Veho
- Byrd
- Ninja Van
- J&T Express
Neueste Industrielle Entwicklungen in Markt für Direct-to-Consumer (D2C) Logistik
- Oktober 2026: CMA CGM Group schloss über CEVA Logistics die Übernahme von FedEx Supply Chain zu einem Unternehmenswert von 1,4 Milliarden USD ab. Der kombinierte nordamerikanische Betrieb umfasst rund 150 Lager mit mehr als 20.000 Mitarbeitern und erweitert den D2C-Lager- und E-Commerce-Fulfillment-Fußabdruck von CEVA in den Vereinigten Staaten erheblich.
- September 2026: ShipBob und UPS kündigten das ShipBob Rapid-Programm an, ein gemeinsam betriebenes Same-Day-Liefernetzwerk für D2C-Marken in 40 Ballungsräumen der Vereinigten Staaten, mit einem schrittweisen Rollout bis Q1 2027. Der Service integriert die urbane Micro-Hub-Infrastruktur von UPS mit den verteilten Fulfillment-Centern von ShipBob und zielt direkt auf mittelgroße D2C-Händler ab, die Same-Day-Kapazität außerhalb des Amazon-Ökosystems benötigen.
- Februar 2026: FedEx stimmte dem Erwerb eines Eigenkapitalanteils von 37 % an InPost im Rahmen einer Transaktion im Wert von 9,2 Milliarden USD zu, wobei der Anteil von FedEx auf rund 2,6 Milliarden USD geschätzt wird. Der Deal gewährt FedEx Zugang zum Paketschließfachnetzwerk von InPost in Westeuropa, ermöglicht kostengünstigere Zustellung außerhalb des Hauses auf der letzten Meile und gibt FedEx-Netzwerkkapazität für margenstarke B2B- und Premium-E-Commerce-Segmente frei.
- August 2025: Nippon Express startete seinen DCX-Dienst (Digitale Handelstransformation) für grenzüberschreitende E-Commerce-Logistik, der es ausländischen Verkäufern ermöglicht, direkt an japanische Verbraucher über eine cloudbasierte Plattform zu versenden, die Zollabfertigung, inländische Lieferkoordination und KI-gestützte Versandprognosen abwickelt. Die anfängliche Abdeckung konzentriert sich auf Luftfracht aus Nordamerika, Europa und Südasien nach Japan, mit geplanter breiterer regionaler Expansion.
Globaler Berichtsumfang für den Markt für Direct-to-Consumer (D2C) Logistik
Segmentierungsübersicht
| Transport | Straße |
| Schiene | |
| Luft | |
| See und Binnenwasserstraßen | |
| Lagerung und Lagerhaltung | |
| Mehrwertdienste |
| Kleine und aufstrebende D2C-Marken |
| Mittelgroße D2C-Marken |
| Große und etablierte D2C-Marken |
| Standardlieferung |
| Next-Day-Lieferung |
| Same-Day-Lieferung |
| Inland |
| International / Grenzüberschreitend |
| Mode und Bekleidung |
| Unterhaltungselektronik |
| Schönheit und Körperpflege |
| Lebensmittel und Lebensmitteleinzelhandel |
| Gesundheit und Wellness |
| Heim, Möbel und Dekoration |
| Sonstige Produktkategorien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordics (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Serviceart | Transport | Straße |
| Schiene | ||
| Luft | ||
| See und Binnenwasserstraßen | ||
| Lagerung und Lagerhaltung | ||
| Mehrwertdienste | ||
| Nach D2C-Unternehmensgröße | Kleine und aufstrebende D2C-Marken | |
| Mittelgroße D2C-Marken | ||
| Große und etablierte D2C-Marken | ||
| Nach Liefergeschwindigkeit | Standardlieferung | |
| Next-Day-Lieferung | ||
| Same-Day-Lieferung | ||
| Nach Zielgebiet | Inland | |
| International / Grenzüberschreitend | ||
| Nach Produktkategorie | Mode und Bekleidung | |
| Unterhaltungselektronik | ||
| Schönheit und Körperpflege | ||
| Lebensmittel und Lebensmitteleinzelhandel | ||
| Gesundheit und Wellness | ||
| Heim, Möbel und Dekoration | ||
| Sonstige Produktkategorien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordics (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welcher Dienst wächst am schnellsten im Markt für Direct-to-Consumer (D2C) Logistik?
Mehrwertdienste werden bis 2032 voraussichtlich einen CAGR von 13,45 % verzeichnen, unterstützt durch Tracking-, Verpackungs-, Retouren- und Analysedienste.
Warum gewinnt Same-Day-Fulfillment an Bedeutung?
Same-Day-Lieferung wird bis 2032 voraussichtlich einen CAGR von 15,16 % verzeichnen, da Verbraucher in großen städtischen Gebieten schnellere Lieferung erwarten.
Welche Region führt im Markt für Direct-to-Consumer (D2C) Logistik?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 34,49 % und wird bis 2032 voraussichtlich einen CAGR von 13,75 % verzeichnen.
Was sind die wichtigsten operativen Risiken für Direct-to-Consumer-Fulfillment?
Kostendruck bei Paketen, Personalengpässe, Komplexität der Retouren sowie Zoll- und Verpackungskonformität können die Rentabilität und Zuverlässigkeit des Services einschränken.
Was treibt das Wachstum im Markt für Direct-to-Consumer (D2C) Logistik an?
Markengeführter Handel, Nachfrage nach Liefertransparenz, Social Selling, verteilte Lagerbestände und grenzüberschreitende Einkäufe unterstützen die Expansion.
Wie groß ist der Markt für Direct-to-Consumer (D2C) Logistik im Jahr 2026?
Die Marktgröße für Direct-to-Consumer (D2C) Logistik beträgt im Jahr 2026 36,72 Milliarden USD und wird voraussichtlich im Jahr 2027 41,76 Milliarden USD und bis 2032 76,52 Milliarden USD erreichen.