
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 41.76 十億米ドル |
| 市場規模 (2032) | 76.52 十億米ドル |
| 成長率 (2027 - 2032) | 12.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
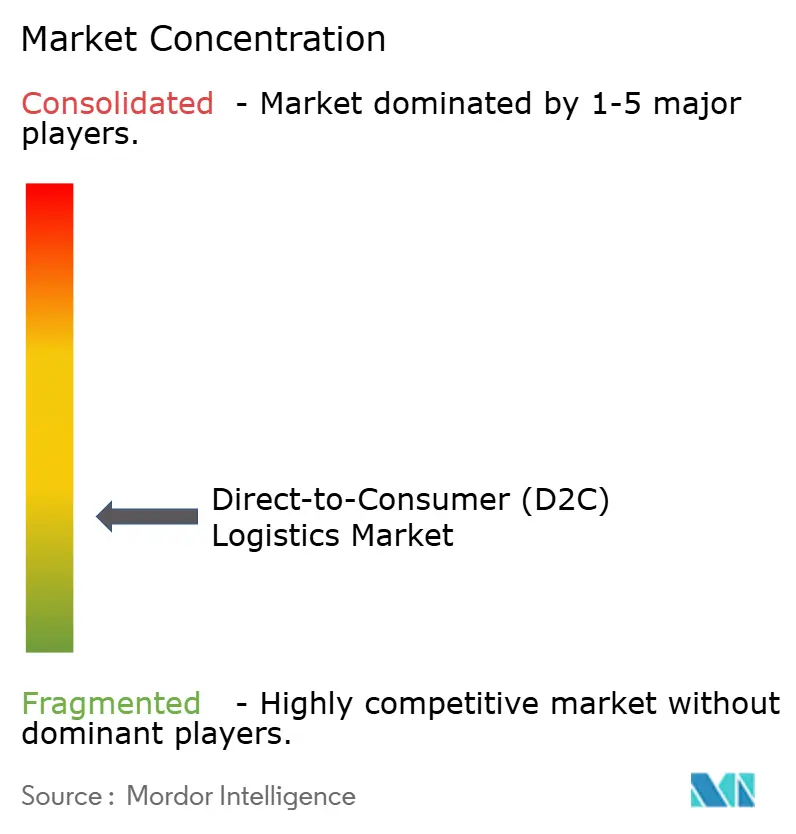
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場分析
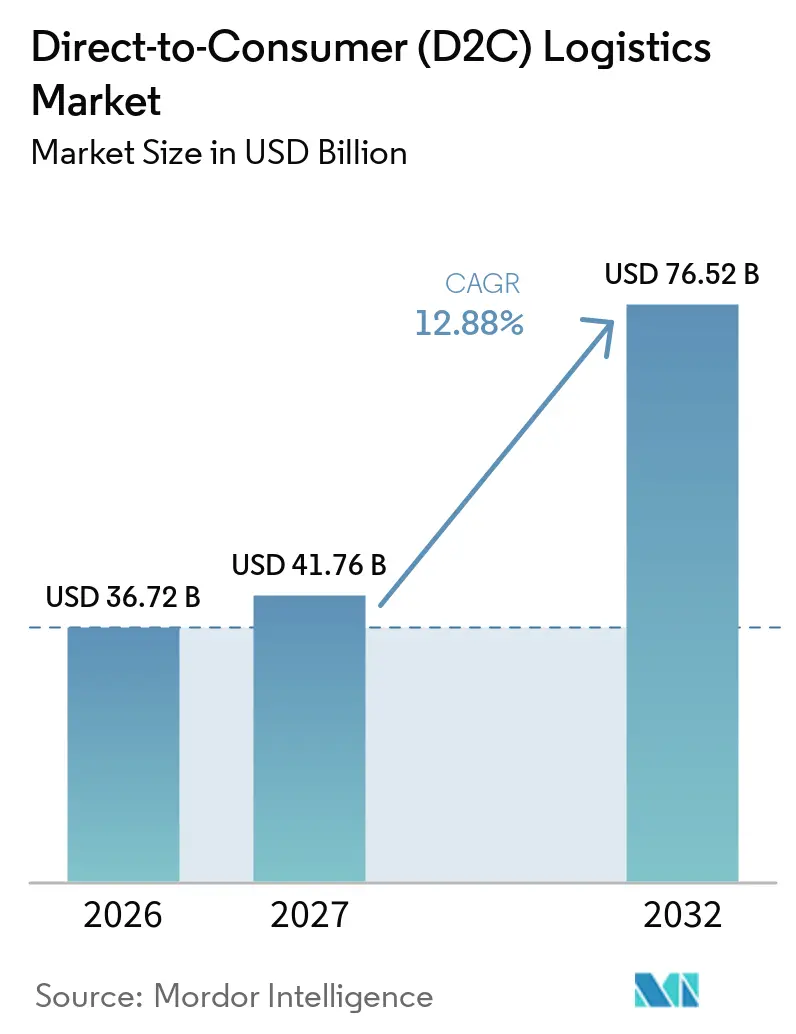
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模は2026年に36.72 ビリオン 米ドルと評価されており、2027年の41.76 ビリオン 米ドルから2032年には76.52 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは12.88%となっています。
ブランド直営コマースへの移行により、フルフィルメント、配送、返品はバックオフィス業務ではなく顧客関係の一部となっています。顧客は配送コミュニケーションの明確さや購入後の問題解決のしやすさでブランドを評価するようになっています。ブランドは注文データを活用して在庫管理の意思決定、配送の約束、リピート購入プログラムを改善しています。これは特に、チャネルや都市をまたいで製品需要が急変する場合や、単一の製品ローンチが地域ごとに異なる需要水準を生み出す場合に有効です。輸送能力と技術、返品処理、ブランドの顧客コミュニケーションを組み合わせたロジスティクスプロバイダーは、注文後に別々のベンダーを調整する必要性を減らすため、クライアントの維持においてより有利な立場にあります。小包コストの上昇、配送労働力の不足、より広範な通関・梱包要件は、今後もダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場全体のマージンを圧迫し続ける可能性があります。
レポートの主要ポイント
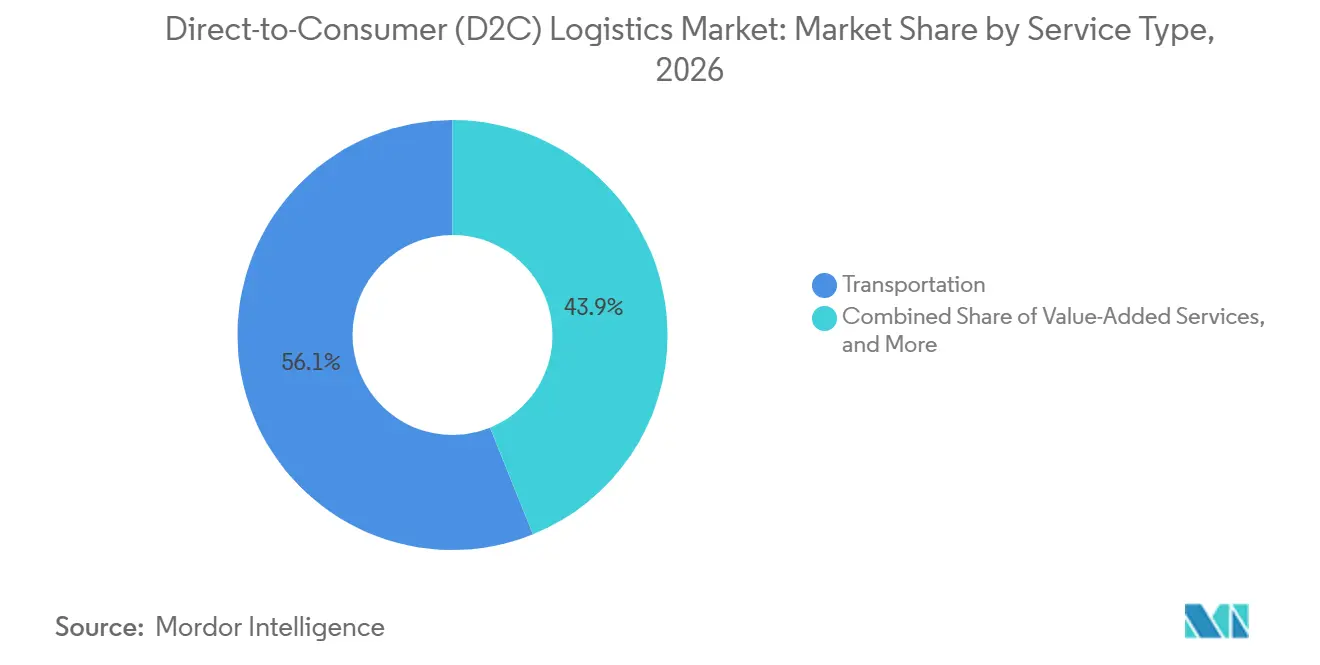
- サービスタイプ別では、輸送が2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場シェアの56.11%を占め、付加価値サービスは2032年までに13.45%のCAGRを記録すると予測されています。
- 企業規模別では、大規模・確立されたD2Cブランドが2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模の40.73%を占め、小規模・新興D2Cブランドは2032年までに14.60%のCAGRを記録すると予測されています。
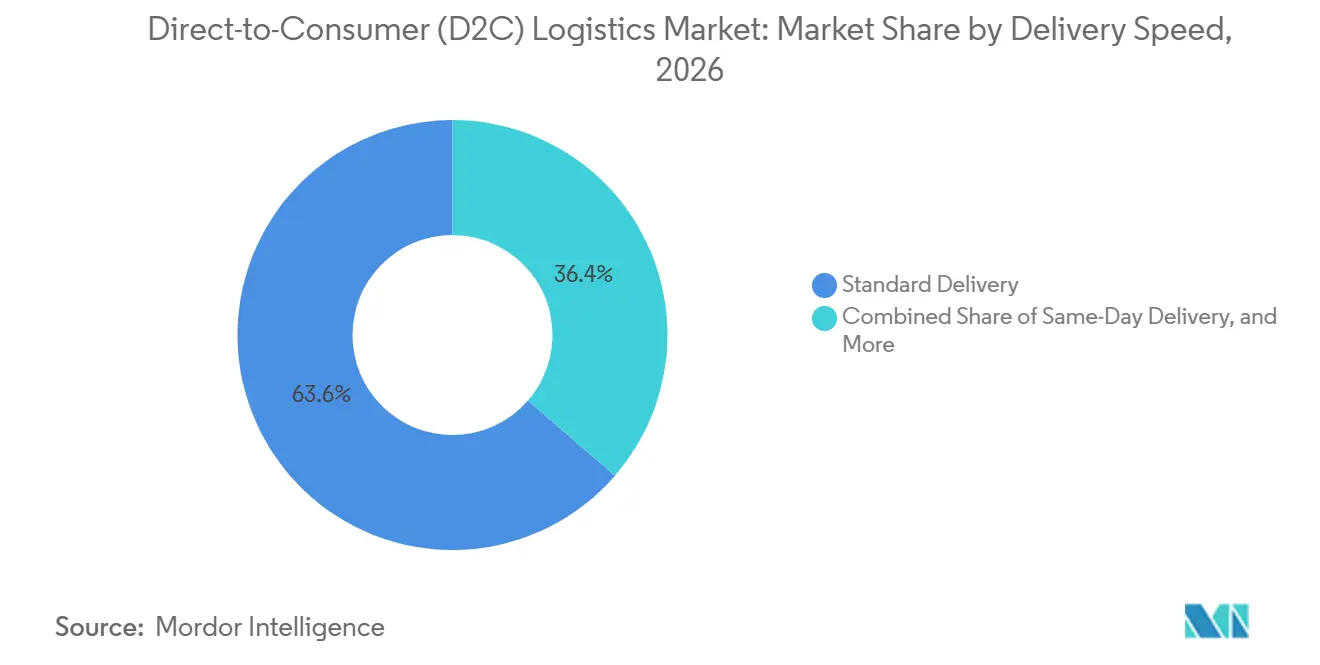
- 配送スピード別では、標準配送が2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場シェアの63.63%を占め、当日配送は2032年までに15.16%のCAGRを記録すると予測されています。
- 配送先別では、国内出荷が2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模の76.72%を占め、国際・越境出荷は2032年までに13.93%のCAGRを記録すると予測されています。
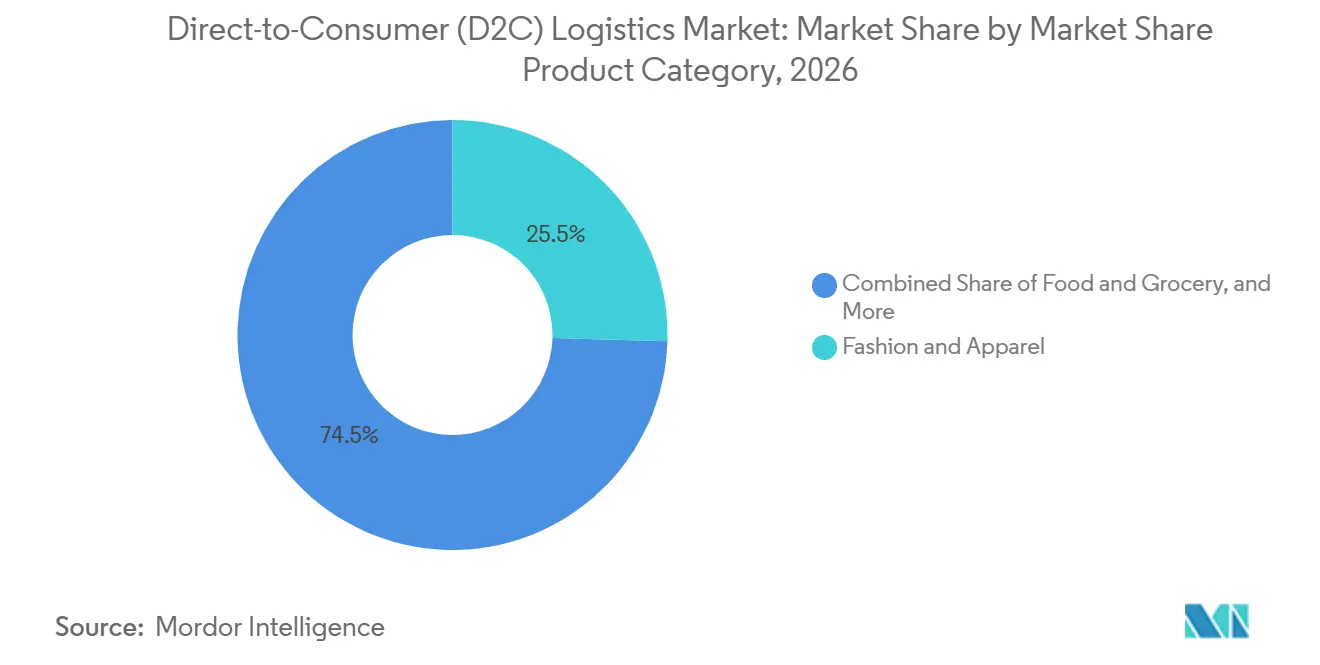
- 製品カテゴリー別では、ファッション・アパレルが2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場シェアの25.46%を占め、食品・食料品は2032年までに14.56%のCAGRを記録すると予測されています。
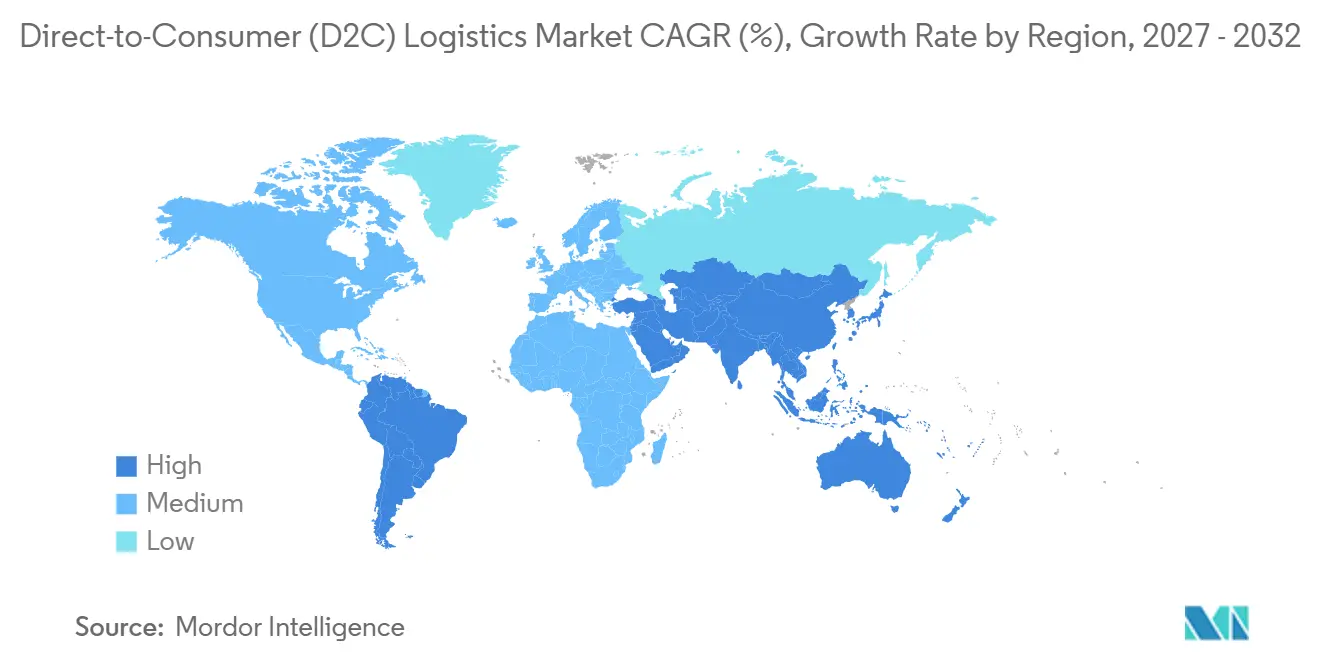
- 地域別では、アジア太平洋地域が2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模の34.49%を占め、2032年までに13.75%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブランド直営コマースを通じたファーストパーティデータの活用とマージン確保 | +2.8% | グローバル | 長期(4年以上) |
| 配送の可視性と利便性に対する消費者期の高まり | +2.5% | グローバル | 短期(2年以内) |
| ソーシャルコマース、クリエイターコマース、サブスクリプション注文の増加 | +2.2% | アジア太平洋地域が中心、北米・EUへの波及 | 短期(2年以内) |
| 分散型在庫とマイクロフルフィルメントの導入 | +2.0% | 北米・EU | 中期(2年~4年) |
| 越境D2C拡大とデジタル通関の整備 | +1.8% | アジア太平洋地域、EU、北米 | 中期(2年~4年) |
| 顧客体験・再販インフラとしての返品対応 | +1.5% | 北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブランド直営コマースを通じたファーストパーティデータの活用とマージン確保
ブランド直営コマースは、ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場においてロジスティクスをコスト機能から顧客対応能力へと転換させています。直営ストアフロントにより、ブランドは商品発見から配送追跡、返品開始に至るまでの情報を取得でき、オペレーションチームが顧客行動とフルフィルメント結果を結びつけることが可能になります。この情報はフルフィルメントノード全体の需要予測と在庫配置の改善に活用でき、販売が好調な拠点での欠品を減らし、不要な在庫移動を回避することができます。また、より適切な補充提案や配送コミュニケーションを支援し、ブランドがフルフィルメントイベントを最終的な取引ステップではなく継続的な関係の一部として活用する実践的な手段を提供します。Amazonは、主要ブランドがクリエイターパートナーシップを顧客生涯価値で測定する長期プログラムへと移行していると述べており、これにより個別の取引ではなく顧客維持を支援するオペレーションの必要性が高まっています。
配送の可視性と利便性に対する消費者期待の高まり
配送の可視性は、消費者に直接販売するブランドにとって基本的なサービス要件となっています。正確な配送日、リアルタイム追跡、明確な例外コミュニケーションは、特に天候、輸送能力の制限、住所の問題が予定配送に影響する場合に、顧客が注文の管理状況を把握するのに役立ちます。これらの機能を実現するには、各システムが独立して意思決定するのではなく、配送業者データ、在庫状況、注文ルーティングシステムが連携して機能する必要があります。大規模な配送ネットワークが当日配送のカバレッジを拡大したことで、小売配送全体への期待水準が高まっています。そのため、小規模ブランドは配送業者の多様化、または信頼性の高い配送日の約束を提供できるフルフィルメントパートナーを必要としています。
ソーシャルコマース、クリエイターコマース、サブスクリプション注文の増加
ソーシャルコマースは、固定的な倉庫計画では管理が難しい需要の急増を生み出します。クリエイターイベントが成功すると、短期間に数千件の注文が特定の地域に集中し、在庫配分、労働スケジュール、地域の配送業者キャパシティに突然の負荷をかけます。ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場には、こうした状況に対応できる在庫プール、柔軟な梱包能力、ルーティングシステムが必要です。Amazonは、長期クリエイタープログラムには専用在庫、カスタム梱包インサート、製品ローンチ前後の優先処理が含まれる場合があると指摘しています。サブスクリプション注文は関連する課題を生み出します。予測可能な量であっても、標準的なピック・アンド・パック作業よりも時間のかかる複雑なキッティング、共同梱包、個別梱包のステップが必要になる場合があるためです。
分散型在庫とマイクロフルフィルメントの導入
複数の大都市圏で短い配送時間枠を確保する必要があるブランドにとって、分散型在庫の重要性が高まっています。マルチノードモデルは輸送距離を短縮し、配送業者のゾーン料金の管理を支援するとともに、地域の混乱や季節的なピーク時における単一拠点への依存を軽減します。また、地域的な需要ピークが単一の倉庫に影響する場合に、オペレーターにより多くの選択肢を提供します。ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場は、ノード全体の在庫を可視化し、在庫状況、サービス要件、配送コストに基づいて最適な拠点に注文をルーティングするシステムによって支えられるようになっています。これにより、独自の全国倉庫ネットワークを構築できない成長中のブランドの運用上の障壁が低下しますが、特に需要パターンが変化して拠点間で在庫を再配分する必要が生じた場合には、ロジスティクスパートナーとの明確な在庫ルールとサービスレベル合意が引き続き必要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小包レベルのコストとマージンの圧縮 | -1.8% | グローバル | 短期(2年以内) |
| 逆物流と返金処理の複雑さ | -1.5% | 北米・EU | 中期(2年~4年) |
| 労働力・賃金・配送キャパシティの制約 | -1.2% | 北米・EU | 短期(2年以内) |
| 通関・税務・梱包・サステナビリティコンプライアンスの負担 | -0.9% | EU、アジア太平洋地域、グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小包レベルのコストとマージンの圧縮
小包コストは、無料配送がオンラインコンバージョンを支援するために頻繁に利用されることから、ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場への直接的な圧力となっています。配送料の引き上げはブランドに注文金額の閾値を上げるか、コストを吸収するかを迫り、いずれの選択もコンバージョン率、平均注文金額、または低価格製品のマージンに影響を与える可能性があります。その結果、特に平均注文金額が低いブランドや梱包コストが高い製品では、顧客の利便性と貢献マージンのトレードオフが厳しくなります。米国郵政公社監察総監室は、UPSとFedExが高付加価値サービスに注力するため、低収益のeコマース量から撤退しつつあると報告しています。[1] これにより、多くのブランドが代替のラストマイルキャパシティと、より精緻な小包経済管理を求めるようになっており、梱包設計の最適化、サービス選択、地域配送カバレッジの改善、および速達サービスが正当化される場合の判断プロセスの強化が含まれます。ブランドはまた、無料配送の提供が自社の製品マージン、顧客期待、および異なる配送ゾーンへのサービスコストと一致しているかどうかを見直す必要があります。明確なサービスメニューは、スピードが重要な場合に顧客が低コストの標準配送と速達オプションを選択する際の助けとなります。
労働力・賃金・配送キャパシティの制約
輸送・流通オペレーションは引き続き配送労働力の供給不足に面しています。米国労働統計局は、配送トラック運転手およびドライバー営業担当者の年間求人数を報告しており、多くの求人が労働者の補充に関連しています。[2] このパターンにより、ブランドが一時的な労働力と拡大した配送カバレッジを同時に必要とするプロモーション期間中に、配送業者が信頼性の高いキャパシティを追加することが困難になっています。賃金圧力と残業の必要性は、プロバイダーとその顧客のサービスコストを引き上げます。そのため、ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場はサービス品質を維持するために、ルート効率の改善、より優れた労働力計画、柔軟な配送ネットワークに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
輸送が収益基盤を提供し、付加価値サービスが拡大輸送は2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模の56.11%を占め、発地から顧客への小包輸送の資本集約的な性質を反映しています。道路ネットワークは国内出荷活動の最大シェアを支えており、倉庫、地域仕分け拠点、住宅配送ルートを結びつけながら、郊外・地方配送エリアへの柔軟なサービス提供を可能にしています。航空フレートは、配送コミットメントが厳格な緊急の越境注文において引き続き重要です。倉庫保管はこの活動を支援し、需要センターの近くに在庫を保持するとともに、入荷処理、補充、注文準備、返品検査のスペースを提供します。すべての直接注文は他のサービスがアウトソーシングされていても物理的な移動を必要とするため、輸送に関連するダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模は引き続き大きなものとなっています。
付加価値サービスは2032年までに13.45%のCAGRを記録すると予測されており、このセグメント区分の中で最も高い成長率となっています。ブランド追跡、カスタム梱包、キッティング、返品処理、ロジスティクス分析は、オプションサービスから通常の契約要件へと移行しています。これらのサービスはブランドがより一貫した購入後体験を構築し、カテゴリー固有の取り扱いニーズに対応するのに役立ちます。プロバイダーはこれらを活用して配送業者の料金競争への依存を減らし、より耐久性のあるクライアント関係を構築できます。サービスがブランドの消費者体験と日常的な運用上の意思決定により密接に結びつくためです。そのため、ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス業界は、コアとなる輸送能力とデータ・顧客体験ツールを組み合わせた契約へとシフトしています。
D2C企業規模別:
大規模ブランドが益をリードし、小規模ブランドが高成長大規模・確立されたD2Cブランドは2026年の市場全体の40.73%を占めました。高い出荷量と広い地理的カバレッジにより、専用の配送業者との取り決め、専門的なフルフィルメントプロセス、および製品の可用性、注文状況、サービスパフォーマンスの一貫した把握が必要な複数の倉庫にわたる調整された在庫計画が必要です。これらのブランドは、サービス障害が顧客ロイヤルティとブランド評判に広範な影響を与える可能性があるため、ピーク期間、越境配送、複雑な返品プログラムへのより多くのサポートを必要とすることが多いです。そのスケールはまた、ロジスティクスプロバイダーに倉庫と配送ネットワークの安定したベースロードを提供します。大規模アカウントは、小規模アカウントだけでは支えられないネットワーク投資を正当化できるため引き続き重要ですが、プロバイダーはより広いマーチャントポートフォリオが必要とする柔軟性とのバランスを取る必要があります。
小規模・新興D2Cブランドは2032年までに14.60%のCAGRを記録すると予測されています。プラットフォームベースの3PLサービスにより、これらの企業は初期の倉庫投資なしに分散型在庫、ブランド追跡、マルチチャネル注文ルーティングにアクセスできます。クリエイター主導のコマースとソーシャルセリングは、ローンチからプロフェッショナルなフルフィルメントが必要になるまでの時間を短縮しており、多くの場合、若いブランドが社内オペレーションチームを構築したり長期的な倉庫スペースを確保したりする前に必要となります。これにより、マーチャントがビジネスを拡大しながら販売チャネルを追加したり、製品ラインを調整したり、配送カバレッジを変更したりする必要がある場合に、柔軟なオンボーディング、アプリケーションプログラミングインターフェース、変動コスト型ストレージがプロバイダーにとってより重要になります。小規模マーチャントが注文量が大きくなる前に高度なツールを使用できる場合、ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス業界は恩恵を受けます。
配送スピード別:
標準配送が量を支え、当日配送がネットワーク設計を変える標準配送は2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場シェアの63.63%を占め、国内小包ネットワークの運用基盤となっています。価格に敏感な買い物客、まとめ買い、スピードよりも配送の確実性が重要な注文に適しており、緊急の地域フルフィルメントのコストをかけずに広く提供できるサービスオプションをブランドに提供します。その量の密度はルート経済性と広いサービスエリアにわたる資産利用率を支え、プロバイダーがすべての注文にプレミアムな地域キャパシティを使用することなく出荷を統合し、定期的な配送スケジュールを維持することを可能にします。翌日配送はスピード範囲の中間に位置し、郊外の顧客期待の高まりから恩恵を受けています。標準サービスは、プロバイダーがネットワークカバレッジを構築する基盤となる信頼性の高い量を引き続き供給する可能性があります。
当日配送は2032年までに15.16%のCAGRで拡大すると予測されています。このサービスには、ダークストア、マイクロフルフィルメントセンター、地域の配送キャパシティを含む消費者に近い在庫が必要であり、拠点選定と地域の注文密度が運用の実行可能性の中心となります。また、配送の決定がチェックアウトから数分以内に行われ、近くの利用可能な商品に結びつく必要があるため、長距離輸送キャパシティを追加しても実現できない迅速な注文受付とルート計画が必要です。当日配送ネットワークは、フルフィルメントプロバイダーと地域配送業者のパートナーシップを通じて拡大しており、マーチャントに緊急注文のより多くの選択肢を提供しています。迅速なフルフィルメントに関連するダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模は、高密度の都市ノードと信頼性の高い地域配送パートナーの利用可能性に依存します。
配送先別:
国内出荷が収益をリードし、越境需要が成長国内出荷は2026年の市場全体の76.72%を占めました。国内サービスは確立された配送業者のカバレッジ、より簡単な税務・通関処理、および馴染みのある配送期待から恩恵を受けており、ブランドが配送タイミングを説明し、顧客サポートを管理しやすくなっています。また、ブランドはより少ない書類要件とより予測可能な返品プロセスで運用でき、注文が遅延、破損、または購入者によって返送された場合にカスタマーサービスチームの負担を軽減できます。大規模な消費者市場は需要とフルフィルメントキャパシティの両方を国内に集中させ、プロバイダーが馴染みのある住所システム、確立された返品拠点、よりシンプルな顧客サポートプロセスを使用することを可能にします。これにより、国内ロジスティクスは多くのプロバイダーにとって主要な収益基盤となっており、特に倉庫のフットプリントと配送業者との関係が国際的な仲介業よりも地域・国内の小包フローを中心に構築されているプロバイダーにとってそうです。
国際・越境出荷は2032年までに13.93%のCAGRを記録すると予測されています。越境需要はブランドに新しい消費者へのアクセスを提供しますが、特に買い物客がチェックアウト前に全込み価格を期待する場合、通関処理、関税計算、配送の約束、返品がより複雑になります。欧州委員会は、EUカスタムズデータハブが2028年7月からeコマース輸入に対して義務化されると述べています。[3] 仲介業務と関税込みコスト計算能力を持つプロバイダーは、顧客体験を国内購入に近いものにすることができ、予期しない関税、遅延、または返品指示が買い物客の次回注文を妨げるリスクを軽減します。DHL Group はまた、越境ショッピングがZ世代とミレニアル世代の消費者の間で一般的であると報告しており、明確な配送・関税情報の必要性を強調しています。
製品カテゴリー別:
ファッションが収益をリードし、食品・食料品が専門的なキャパシティを必要とするファッション・アパレルは2026年の市場全体の25.46%を占めました。このカテゴリーは頻繁な注文を生み出し、ローンチ、限定コレクション、ロイヤルティコミュニケーション、買い物客をブランドサイトに誘導するキャンペーンなど、製品発見と直接エンゲージメントを通じてブランド直営チャネルへの顧客を引き付けます。また、サイズとフィット感が返品につながる可能性があるため、持続的な逆物流の作業量を生み出し、プロバイダーは商品を迅速に検査して在庫に戻せるか、再販できるか、または廃棄するかを判断する必要があります。ファッションブランドにサービスを提供するプロバイダーは、通常の小包配送に加えて、効率的な検査、再入荷、再販の意思決定が必要です。これにより、ファッションは製品状態を維持しながら、アウトバウンドと逆フローの両方を管理し、商品が返送された理由についてブランドに有用な可視性を提供できる企業にとって重要な顧客セグメントとなっています。
食品・食料品は2032年までに14.56%のCAGRを記録すると予測されています。クイックコマース、サブスクリプションミールサービス、地域配送は温度管理された取り扱いと短い配送時間枠への需要を高めています。プロバイダーはこれらの注文に対応するためにコールドストレージ、食品安全プロセス、地域の在庫ポジションが必要な場合があり、食事時間や地域のプロモーション中に注文量が増加した場合にもサービス品質を維持する必要があります。必要な投資は、特に定義された温度範囲外に置くことができない製品のサービス障害が安全性、製品品質、または顧信頼に影響を与える可能性がある場合に、専門的な施設、訓練されたチーム、および運用管理を欠く一般的な小包会社にとって参入障壁を生み出す可能性があります。より多くの製品カテゴリーが特定の取り扱い要件に合わせて設計されたフルフィルメントを必要とするにつれて、ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場は拡大しています。
地域分析
アジア太平洋地域は2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場の34.49%のシェアを占め、2032年までに13.75%のCAGRを記録すると予測されています。高密度の都市人口、確立されたeコマースプラットフォーム、拡大するダイレクト・トゥ・コンシューマー小売がこの地位を支えています。中国は既存のプラットフォームとラストマイルインフラを通じて大きな収益基盤を提供し、インドは増加するオンライン顧客基盤と直接的な関係を構築しているブランドからの需要の高まりを提供しています。インドは国家物流政策や統合物流インターフェースプラットフォームなどのロジスティクスデジタル化プログラムによって支援されており、国内の物品移動に関わる多くの参加者間の調整を改善することを目的としています。東南アジアはソーシャルコマース、デジタル決済の普及、地域配送インフラへの投資によって支えられていますが、プロバイダーは依然として異なる都市パターンと各国の規制に合わせてサービス設計を適応させる必要があります。
北米はダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場において2番目に大きな地域であり続けています。米国は成熟した配送業者ネットワーク、広範な3PLエコシステム、デジタルネイティブブランドの大きなグループを持ち、全国的な能力と専門的な地域サービス提供の両方への需要を生み出しています。米国郵政公社監察総監室は、全国的な配送業者が高マージンサービスに注意を向けたことで、専門的なラストマイル企業に機会が生まれたと報告しています。Amazonは米国の農村部コミュニティへの配送ネットワーク拡大と迅速なサービスの提供に4.0 ビリオン 米ドルを投資することを約束しています。
欧州は3番目に大きな地域市場であり、ドイツ、英国、フランスでeコマースの普及率が高くなっています。中央・東欧は、各国に個別に参入するのではなく地域的な在庫戦略を活用できるブランドに支えられ、より広いEU消費者基盤を目指すブランドの越境投資を引き付けています。EU包装・包装廃棄物規制は2026年8月から適用され、加盟国全体のeコマース小包に梱包義務を課しました。[4] 中東・アフリカは現在の基盤は小さいすが、UAEとサウジアラビアはデジタルコマースへの初期投資を引き付けています。
競合環境
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場は、グローバルインテグレーター、フルフィルメントプラットフォーム、地域配送業者、テクノロジー重視のプロバイダーにわたって断片化されています。DHL Group、FedEx、UPSは、小規模プロバイダーが迅速に複製することが難しい通関プロセスやサービスカバレッジを含む、ネットワークスケールと確立された規制市場対応能力を通じてエンタープライズおよび越境顧客にサービスを提供しています。ShipBobとStordは、注文を在庫と配送業者の選択に結びつけるマーチャント向けツールを含む、分散型フルフィルメントとテクノロジー統合を必要とする成長中のブランドにより直接的に焦点を当てています。地域プロバイダーは地域カバレッジと柔軟なサービスモデルを通じて競争しています。
テクノロジーはダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場における差別化の中心的な基盤となっています。配送日エンジン、ブランド追跡ポータル、在庫配置ツール、返品自動化は、ブランドがチェックアウト後の顧客コミュニケーションをより管理したいと考えているため、配送業者の基本料金を超えたベンダー選択に影響を与える可能性があります。DHL Group は2025年8月に米国マーチャント向けShopifyでの国際配送サービスを拡大し、越境サービスを一般的なマーチャントプラットフォームに直接組み込みました。これらの動きは、ソフトウェアが既存資産の活用を改善し、複雑なサービスをマーチャントが採用しやすくするため、ネットワークオペレーターが物理的なキャパシティと並行してテクノロジーとデジタル販売チャネルを追加している理由を示しています。
統合はスケール、テクノロジーの深さ、地理的密度の価値を高めています。DHL Group は2025年5月にEvriの重要な少数株式を取得し、DHL eコマース英国と統合しました。Evriはまた2025年9月に小包ネットワークへの3,600万ポンド(4,857万米ドル)の投資を発表しました。管理された返品、コールドチェーンフルフィルメント、越境小型小包オペレーションは、それぞれが標準的な倉庫・小包配送ワークフローとは異なる運用手順を必要とするため、専門的な投資が重要となる分野であり続けています。ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス業界は、これらの能力を信頼性の高い輸送・在庫オペレーションに結びつけることができるプロバイダーを評価します。最も強力なポジションは、規律ある実行、明確なサービス定義、在庫・注文・配送イベントをブランドと消費者の両方に可視化するシステムから生まれる可能性が高いです。プロバイダーはまた、一般的な小包サービスとの差別化を図る専門的なプロセスを維持しながら、量が増加した際にサービス品質を保護するのに十分な地域密度を必要としています。
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス業界のリーダー企業
-
DHL Group
-
United Parcel Service, Inc.
-
FedEx Corporation
-
GXO Logistics, Inc.
-
ShipBob, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場 このレポートでカバーされる企業
- DHL Group
- United Parcel Service, Inc.
- FedEx Corporation
- GXO Logistics, Inc.
- ShipBob, Inc.
- ShipMonk, Inc.
- Flexport, Inc.
- Stord, Inc.
- Delhivery Limited
- XpressBees
- Shadowfax Technologies Pvt. Ltd.
- Red Stag Fulfillment
- DCL Logistics
- Ship Network
- Cart.com
- Shiprocket
- Veho
- Byrd
- Ninja Van
- J&T Express
最近の産業開発事情 ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場
- 2026年10月:CMA CGMグループは、CEVA Logisticsを通じて、企業価値1.4 ビリオン 米ドルでFedExサプライチェーンの買収を完了しました。統合された北米オペレーションは約150の倉庫と20,000人以上の従業員をカバーし、米国全体でCEVAのD2C倉庫保管とeコマースフルフィルメントのフットプリントを大幅に拡大しました。
- 2026年9月:ShipBobとUPSは、米国40都市圏のD2Cブランド向けに共同運営する当日配送ネットワーク「ShipBob Rapidプログラム」を発表し、2027年第1四半期にかけて段階的に展開します。このサービスはUPSの都市型マイクロハブインフラとShipBobの分散型フルフィルメントセンターを統合し、Amazonエコシステム外で当日配送能力を必要とする中堅D2Cマーチャントを直接ターゲットとしています。
- 2026年2月:FedExは、9.2 ビリオン 米ドルの取引の一環としてInPostの37%の株式取得に合意し、FedExの持分は約2.6 ビリオン 米ドルと評価されています。この取引によりFedExは西欧全体のInPostの宅配ロッカーネットワークへのアクセスを獲得し、低コストの宅配外配送ラストマイル配送を可能にするとともに、高マージンのB2Bおよびプレミアムeコマースセグメントに向けてFedExネットワークキャパシティを解放します。
- 2025年8月:日本通運は、DCX(デジタルコマーストランスフォーメーション)越境eコマースロジスティクスサービスを開始し、海外販売者がクラウドベースのプラットフォームを通じて通関手続き、国内配送調整、AI搭載の配送予測を処理しながら日本の消費者に直接配送できるようにしました。初期カバレッジは北米、欧州、南アジアから日本への航空フレートに焦点を当て、より広い地域展開が計画されています。
グローバルダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場レポートの調査範囲
セグメンテーション概要
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上・内陸水路 | |
| 倉庫保管 | |
| 付加価値サービス |
| 小規模・新興D2Cブランド |
| 中規模D2Cブランド |
| 大規模・確立されたD2Cブランド |
| 標準配送 |
| 翌日配送 |
| 当日配送 |
| 国内 |
| 国際・越境 |
| ファッション・アパレル |
| コンシューマーエレクトロニクス |
| ビューティー・パーソナルケア |
| 食品・食料品 |
| ヘルスケア・ウェルネス |
| ホーム・家具・インテリア |
| その他の製品カテゴリー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上・内陸水路 | ||
| 倉庫保管 | ||
| 付加価値サービス | ||
| D2C企業規模別 | 小規模・新興D2Cブランド | |
| 中規模D2Cブランド | ||
| 大規模・確立されたD2Cブランド | ||
| 配送スピード別 | 標準配送 | |
| 翌日配送 | ||
| 当日配送 | ||
| 配送先別 | 国内 | |
| 国際・越境 | ||
| 製品カテゴリー別 | ファッション・アパレル | |
| コンシューマーエレクトロニクス | ||
| ビューティー・パーソナルケア | ||
| 食品・食料品 | ||
| ヘルスケア・ウェルネス | ||
| ホーム・家具・インテリア | ||
| その他の製品カテゴリー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場で最も成長が速いサービスはどれですか?
付加価値サービスは、追跡、梱包、返品、分析サービスに支えられ、2032年までに13.45%のCAGRを記録すると予測されています。
当日フルフィルメントがより重要になっているのはなぜですか?
当日配送は、消費者が主要都市圏でより迅速な配送を期待するようになるにつれ、2032年までに15.16%のCAGRを記録すると予測されています。
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場をリードしている地域はどこですか?
アジア太平洋地域は2026年に34.49%のシェアを占め、2032年までに13.75%のCAGRを記録すると予測されています。
ダイレクト・トゥ・コンシューマーフルフィルメントの主な運用リスクは何ですか?
小包コストの圧力、労働力の制約、返品の複雑さ、通関・梱包コンプライアンスは収益性とサービスの信頼性を制限する可能性があります。
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場の成長を促進しているものは何ですか?
ブランド直営コマース、配送の可視性への需要、ソーシャルセリング、分散型在庫、越境購買が拡大を支えています。
2026年のダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場の規模はどのくらいですか?
ダイレクト・トゥ・コンシューマー(D2C)ロジスティクス市場規模は2026年に36.72 ビリオン 米ドルであり、2027年には41.76 ビリオン 米ドル、2032年までに76.52 ビリオン 米ドルになると予測されています。