
Tamanho e Participação do Mercado de Matrizes de Detectores Digitais para Radiografia Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 329.81 Milhões de dólares |
| Tamanho do Mercado (2031) | 582.08 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.03 % |
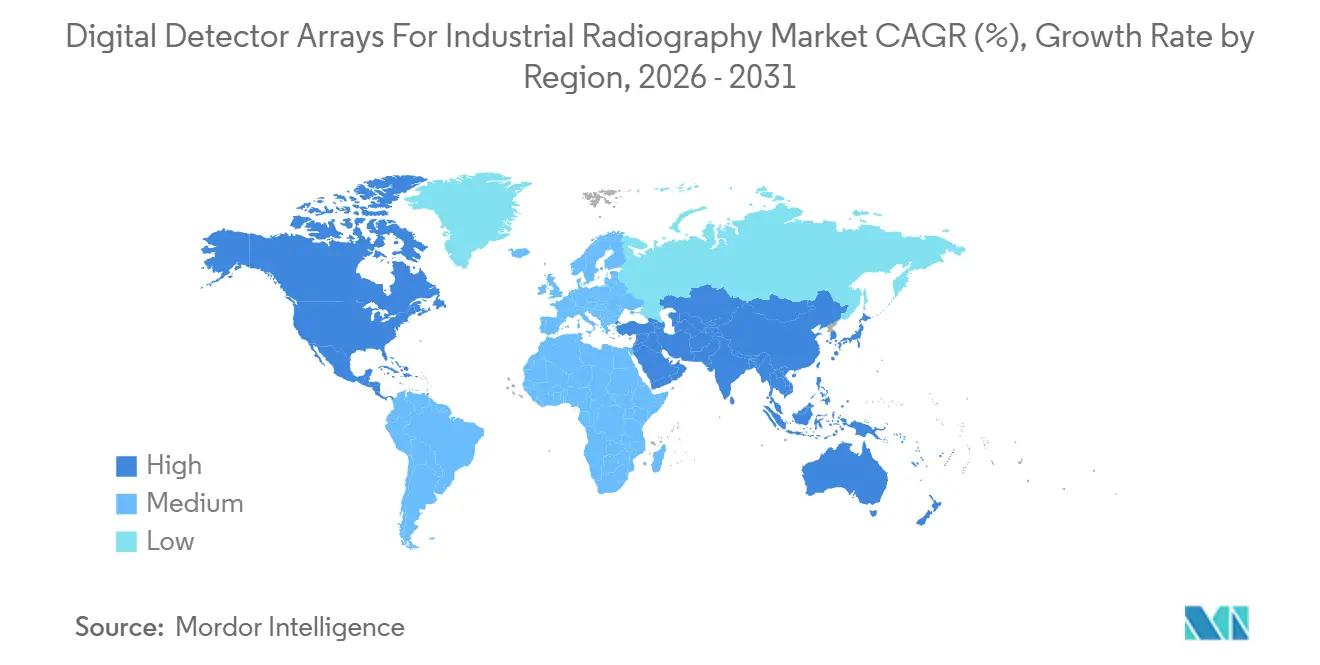
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
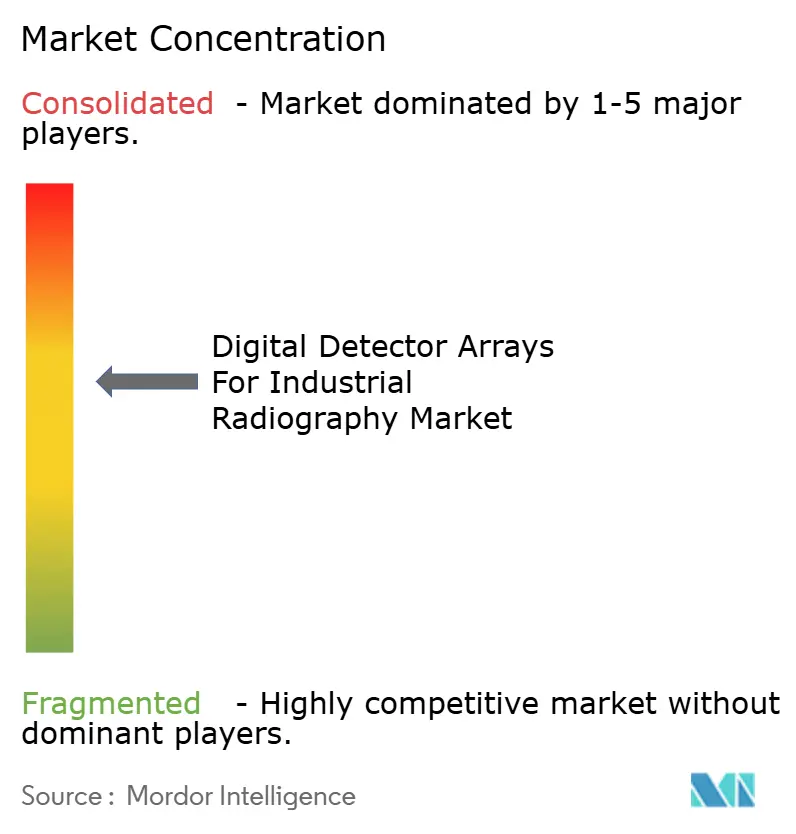
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Matrizes de Detectores Digitais para Radiografia Industrial por Mordor Intelligence
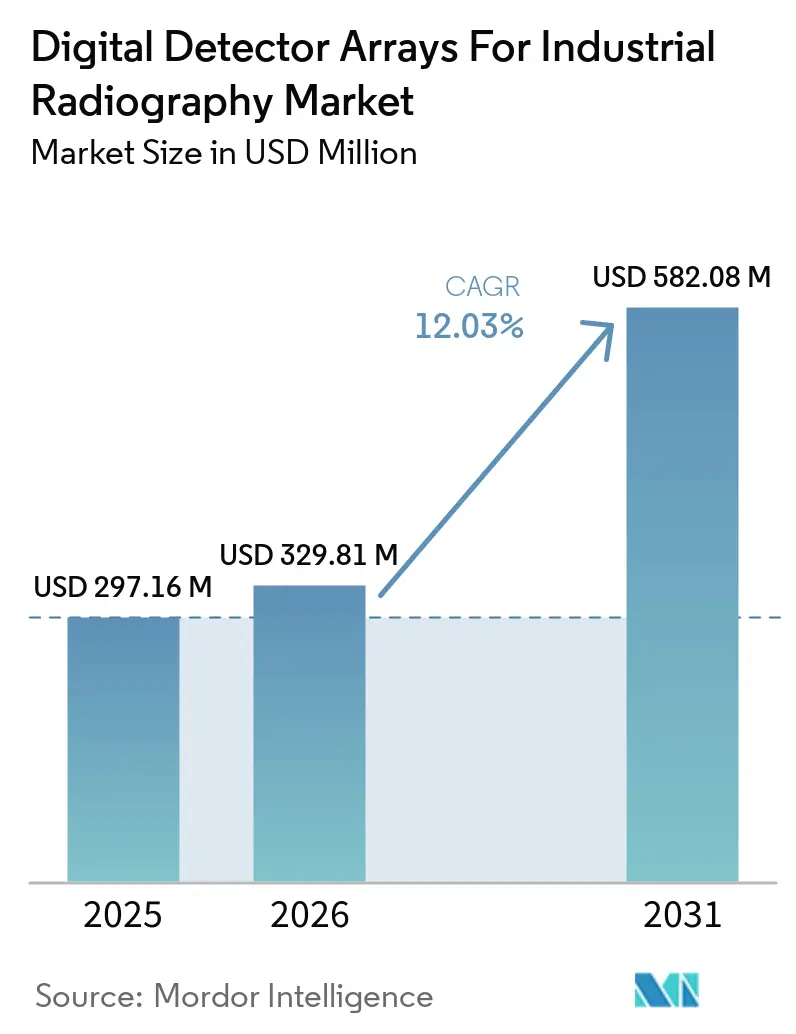
O tamanho do Mercado de Matrizes de Detectores Digitais para Radiografia Industrial está projetado para expandir de 297,16 milhões de USD em 2025 para 329,81 milhões de USD em 2026, e para 582,08 milhões de USD até 2031, registrando um CAGR de 12,03% entre 2026 e 2031. A transição do filme é apoiada por normas de inspeção que exigem qualidade de imagem consistente, registros rastreáveis e métodos de ensaio repetíveis. Os requisitos para matrizes de detectores digitais flexíveis e curvas tornam as inspeções difíceis de tubulações e vasos mais adequadas para equipamentos digitais. Os fabricantes também estão respondendo a linhas de produção mais rápidas em baterias e eletrônicos, onde a velocidade de inspeção pode ser tão importante quanto o detalhe da imagem. Sistemas sem fio portáteis e células de inspeção automatizadas ampliam o alcance das aplicações em campo e em fábrica das matrizes de detectores digitais no mercado de radiografia industrial. Os altos custos de equipamentos e a oferta limitada de radiografistas qualificados continuam sendo barreiras materiais, enquanto hardware, software e ferramentas de revisão integrados podem fortalecer as posições dos fornecedores.
Principais Conclusões do Relatório
- Por tecnologia de detector, o silício amorfo representou 42,83% das matrizes de detectores digitais no mercado de radiografia industrial em 2025, enquanto o CMOS está projetado para expandir a um CAGR de 13,03% até 2031.
- Por formato de detector, as matrizes de painel plano detiveram 71,63% da receita em 2025, enquanto as matrizes de geometria curva e personalizada estão projetadas para expandir a um CAGR de 12,59% até 2031.
- Por aplicação, a inspeção de soldas deteve 31,47% da receita em 2025, enquanto a inspeção em linha e em processo está projetada para expandir a um CAGR de 13,21% até 2031.
- Por indústria do usuário final, o petróleo e gás deteve 24,73% da receita em 2025, enquanto a fabricação de eletrônicos e baterias está projetada para expandir a um CAGR de 13,66% até 2031.
- Por geografia, a América do Norte representou 34,86% da receita de matrizes de detectores digitais no mercado de radiografia industrial em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 13,01% até 2031.
Principais Conclusões do Relatório
| Segmentação | Segmento | Métrica | Ano | Valor |
|---|---|---|---|---|
| Por Tecnologia de Detector | Silício Amorfo | Participação de Mercado | 2025 | 42.83% |
| Por Tecnologia de Detector | CMOS | CAGR | 2031 | 13.03% |
| Por Formato de Detector | Matrizes de Painel Plano | Participação de Mercado | 2025 | 71.63% |
| Por Formato de Detector | Matrizes de Geometria Curva e Personalizada | CAGR | 2031 | 12.59% |
| Por Aplicação | Inspeção de Soldas | Participação de Mercado | 2025 | 31.47% |
| Por Aplicação | Inspeção em Linha e em Processo | CAGR | 2031 | 13.21% |
| Por Indústria do Usuário Final | Petróleo e Gás | Participação de Mercado | 2025 | 24.73% |
| Por Indústria do Usuário Final | Fabricação de Eletrônicos e Baterias | CAGR | 2031 | 13.66% |
| Por Geografia | América do Norte | Participação de Mercado | 2025 | 34.86% |
| Por Geografia | Ásia-Pacífico | CAGR | 2031 | 13.01% |
| Fonte: Mordor Intelligence | ||||
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Matrizes de Detectores Digitais para Radiografia Industrial
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conversão do Fluxo de Trabalho de Filme para Digital em Ensaios Não Destrutivos Regulamentados | +2.8% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda por Inspeção em Tempo Real na Fabricação de Alto Rendimento | +2.2% | Núcleo da Ásia-Pacífico, incluindo China, Coreia do Sul e Japão, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Adoção Generalizada de Conjuntos de Detectores Sem Fio Portáteis | +1.8% | Global, com maior adoção nas áreas de petróleo e gás da América do Norte e do Oriente Médio | Curto prazo (≤ 2 anos) |
| Expansão da Radiografia Automatizada e Robótica | +1.5% | Polos de fabricação avançada da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Reconhecimento de Defeitos Assistido por Inteligência Artificial e Aprimoramento de Imagem | +1% | Global, concentrado em aeroespacial e energia | Médio prazo (2-4 anos) |
| Implantação de Detectores Flexíveis para Soldas Circunferenciais | +0.6% | Locais globais de petróleo e gás e geração de energia que utilizam requisitos ASME e ISO | Curto prazo |
| Fonte: Mordor Intelligence | |||
Conversão do Fluxo de Trabalho de Filme para Digital em Ensaios Não Destrutivos Regulamentados
Os requisitos regulatórios estão tornando a transição do filme para a radiografia digital mais urgente para muitos programas de inspeção. A Seção V do ASME BPVC, Artigo 2, exige a caracterização de matrizes de detectores digitais conforme a ASTM E-2597M e especifica uma relação sinal-ruído normalizada de pelo menos 130 no Apêndice VIII Obrigatório. Este requisito favorece sistemas que podem documentar consistentemente a qualidade da imagem. A atualização do ASME de 2026 adicionou requisitos para matrizes de detectores digitais flexíveis e curvas, que abordam a cobertura de parede simples em tubulações de pequeno diâmetro. A norma JIS Z3110:2017 do Japão adapta a ISO 17636-2 para uso de detectores digitais e apoia a aquisição de matrizes de detectores digitais na inspeção de estaleiros e plantas químicas. A adoção pela ASNT em 2026 das edições TC-1A e CP-189 de 2024 também torna os registros digitais e o pessoal treinado mais importantes nos fluxos de trabalho de inspeção auditados.[1]
As matrizes de detectores digitais para o mercado de radiografia industrial se beneficiam dos gastos com inspeção orientados por normas, que são mais regulares do que as compras discricionárias. Vasos de pressão, soldas estruturais e juntas de tubulações exigem evidências de que os métodos de inspeção atenderam aos requisitos estabelecidos. Os arquivos digitais podem ser armazenados, revisados e recuperados com mais facilidade do que os registros em filme quando os proprietários de ativos precisam de uma trilha de auditoria. As normas também permitem que os fabricantes de equipamentos diferenciem produtos por meio de evidências de qualificação, e não apenas por especificações de detectores. Os contratantes que operam em múltiplas jurisdições têm incentivo para usar plataformas alinhadas com os procedimentos amplamente utilizados da ASME, ASTM e ISO. Isso torna a documentação de conformidade parte do valor prático de um sistema de detector.
Demanda por Inspeção em Tempo Real na Fabricação de Alto Rendimento
As linhas de produção de baterias e eletrônicos estão aumentando a demanda por radiografia que funcione na velocidade de produção. O Fraunhofer EZRT apresentou um método de tomografia computadorizada de alta velocidade no ECNDT 2026, que utiliza uma fonte de alvo de metal líquido de microfoco e um detector de contagem de fótons para completar varreduras de células de bateria cilíndricas em segundos. A abordagem mostra por que longos ciclos de captura de imagem podem ser inadequados para portões de qualidade em linha. A GÖPEL electronic introduziu seu sistema Multi Line AXI em setembro de 2026 para inspeção de placas de circuito impresso em 2D, 2,5D e 3D em uma área de 810 × 535 mm. Sua integração com o sistema de execução de manufatura indica que os compradores de equipamentos esperam que os dados radiográficos se integrem aos sistemas de controle de produção. Essas condições deslocam a atenção de compra para taxa de quadros, resolução espacial e conexões de software confiáveis.
As matrizes de detectores digitais para o mercado de radiografia industrial estão, portanto, cada vez mais vinculadas aos requisitos de qualidade de produção, e não apenas a inspeções periódicas. Os fabricantes de baterias precisam de maneiras de identificar problemas internos de células e módulos sem desacelerar a linha. Os produtores de eletrônicos também precisam de sistemas que cubram placas maiores e possam transmitir os resultados de inspeção para ferramentas de gestão de fábrica. Os detectores CMOS podem ser atrativos nesses ambientes porque as altas taxas de quadros têm valor operacional direto. A mudança não elimina a demanda por tecnologias de detectores maduras, mas cria um caso de uso claro para sistemas mais rápidos. Também apoia o investimento em células de radiografia fechadas projetadas para áreas de fabricação ocupadas.
Adoção Generalizada de Conjuntos de Detectores Sem Fio Portáteis
Os pacotes de detectores sem fio e a bateria reduzem o trabalho de configuração na radiografia remota e offshore. As plataformas D-DR 1025B e D-DR 1043B da DÜRR NDT incluem pontos de acesso sem fio, invólucros IP67, baterias de troca a quente e certificação de teste de queda de 1 metro. Os produtos operam de -20°C a +50°C, o que é adequado para ambientes severos de petróleo e gás. O XRpad2 HWx-i da Varex Imaging é caracterizado de acordo com a ASTM E-2597M e fornece imagens contínuas a 9 fps com compatibilidade com fontes de irídio-192 e selênio-75. Uma única plataforma portátil pode, portanto, atender a várias necessidades de radiografia em campo. Isso reduz a necessidade de montar componentes separados de cabo, energia e imagem no local de inspeção.
Para o mercado de matrizes de detectores digitais em radiografia industrial, os conjuntos portáteis podem reduzir o atrito operacional mesmo quando o equipamento continua sendo uma compra de capital significativa. As equipes de campo podem evitar o gerenciamento de cabos e parte da logística de energia que anteriormente adicionavam 2 a 4 horas-pessoal por turno. Os fornecedores estão cada vez mais empacotando hardware, software e conectividade como um conjunto pré-qualificado para normas específicas. Essa abordagem pode encurtar os ciclos de revisão de fornecedores para compradores que precisam comprovar conformidade. Também pode aumentar os custos de troca após um contratante ter estabelecido um fluxo de trabalho certificado. Os sistemas portáteis são especialmente relevantes onde o processamento de filme é difícil ou impraticável no local do ativo.
Expansão da Radiografia Automatizada e Robótica
A radiografia automatizada está estendendo a imagem digital para tarefas de inspeção com geometria complexa e altas necessidades de documentação. A plataforma RoboCT do Fraunhofer EZRT utiliza 2 robôs, com 1 carregando uma fonte de raios X e o outro carregando um detector. Esse arranjo suporta trajetórias de região de interesse para peças que os gantries de tomografia computadorizada convencionais não conseguem acessar facilmente. O mesmo trabalho descreve o arquivamento DICONDE e a integração de ordens de ensaio OPC UA para fluxos de trabalho NDE 4.0 sem supervisão. O ART Crawler do MISTRAS Group inspeciona tubulações isoladas enquanto o produto permanece em serviço. Sua descrição de serviço afirma que o método pode fornecer cobertura de exame completa no tempo que os métodos convencionais levam para inspecionar 5 a 10% da superfície.
As matrizes de detectores digitais para o mercado de radiografia industrial se beneficiam da automação porque os requisitos dos detectores se tornam mais especializados. Os sistemas usados em robôs precisam de desempenho adequado de choque e vibração, interfaces de sincronização e tratamento de dados previsível. O planejamento de cobertura para sistemas robóticos de 6 eixos pode suportar inspeção de superfície completa de grandes peças aeroespaciais. As células automatizadas também facilitam a aplicação de procedimentos de imagem repetíveis em um programa de produção. Os fornecedores estabelecidos podem se beneficiar quando seus detectores já possuem o registro de qualificação necessário para esses ambientes. Os compradores podem preferir sistemas completos quando o risco de integração é mais importante do que um preço de componente mais baixo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial do Equipamento de Radiografia Digital | -2.2% | Global, mais elevado em mercados emergentes sensíveis a preços no Sul e Sudeste Asiático e África | Curto prazo (≤ 2 anos) |
| Escassez de Pessoal Qualificado em Ensaios Radiográficos | -1.3% | Global, aguda na América do Norte, Oriente Médio e África Subsaariana | Médio prazo (2-4 anos) |
| Custos de Endurecimento à Radiação e Substituição de Detectores | -0.8% | Aplicações nucleares globais, industriais de alta energia e offshore | Médio prazo (2-4 anos) |
| Exposição à Segurança Cibernética e Integridade de Dados em Inspeções Conectadas | -0.4% | Global, concentrado em infraestrutura crítica regulamentada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial do Equipamento de Radiografia Digital
Os altos requisitos de capital podem atrasar a adoção de matrizes de detectores digitais entre contratantes de ensaios não destrutivos de menor porte. Configurações completas implantáveis em campo requerem investimento substancial, enquanto os processos baseados em filme podem operar com custos de equipamento significativamente menores. Os fluxos de trabalho com filme também envolvem despesas recorrentes anuais com consumíveis. O endurecimento à radiação introduz um custo adicional porque os painéis de silício amorfo podem se degradar com a dose acumulada e precisar de substituição com base na energia da fonte. Esses custos podem pesar mais em mercados sensíveis a preços e em contratantes com carteiras de projetos irregulares. O caso financeiro depende do valor atribuído à configuração mais rápida, à redução de retrabalhos e à documentação digital.
O mercado de matrizes de detectores digitais para radiografia industrial está respondendo com financiamento, assinaturas de serviços e programas de substituição de painéis. Esses modelos transferem parte do ônus da compra de despesas de capital para despesas operacionais. Eles podem ajudar os contratantes a orçar trabalhos de integridade de dutos de vários anos com custos mais previsíveis. Os fornecedores que retêm a responsabilidade pelos painéis de substituição podem criar receita recorrente ao longo do ciclo de vida do detector. A abordagem também oferece aos compradores uma maneira de adotar tecnologia mais recente sem comprometer todos os fundos na compra inicial. Ela não elimina a restrição econômica, mas muda o momento e a estrutura da decisão.
Escassez de Pessoal Qualificado em Ensaios Radiográficos
A escassez de radiografistas de Nível II e Nível III pode limitar o rendimento de inspeção mesmo após a instalação do equipamento. Os fluxos de trabalho com matrizes de detectores digitais exigem que o pessoal compreenda as relações sinal-ruído normalizadas, a resolução espacial básica e a sensibilidade ao contraste de acordo com o Apêndice VIII Obrigatório do ASME BPVC. Os caminhos existentes sob a ASNT SNT-TC-1A, ISO 9712 e NAS 410 não escalaram no mesmo ritmo que a demanda por capacidade digital. Muitos radiografistas de filme experientes de Nível III estão se aproximando da aposentadoria. A transição para matrizes de detectores digitais pode exigir recertificação em vez de apenas treinamento incremental. A atualização da ASNT em 2026 para TC-1A e CP-189 eleva as expectativas de certificação mesmo enquanto a capacidade de treinamento continua a se desenvolver.
O mercado de matrizes de detectores digitais para radiografia industrial pode abordar parcialmente as restrições de pessoal por meio do reconhecimento automatizado de defeitos e do aprimoramento de imagem. Essas ferramentas podem reduzir o tempo de revisão e permitir que revisores qualificados processem mais radiografias. Seu uso ainda depende de validação em relação aos procedimentos aplicáveis da ASME, API e ISO. O software pode apoiar a capacidade dos revisores, mas não substitui o pessoal que detém a certificação exigida. Os fornecedores com treinamento, software de fluxo de trabalho e hardware de detector podem estar em melhor posição para apoiar clientes que enfrentam essa restrição. A disponibilidade de mão de obra continuará sendo um fator prático na rapidez com que a capacidade de inspeção pode se expandir.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Detector: O Silício Amorfo Mantém uma Ampla Base Instalada
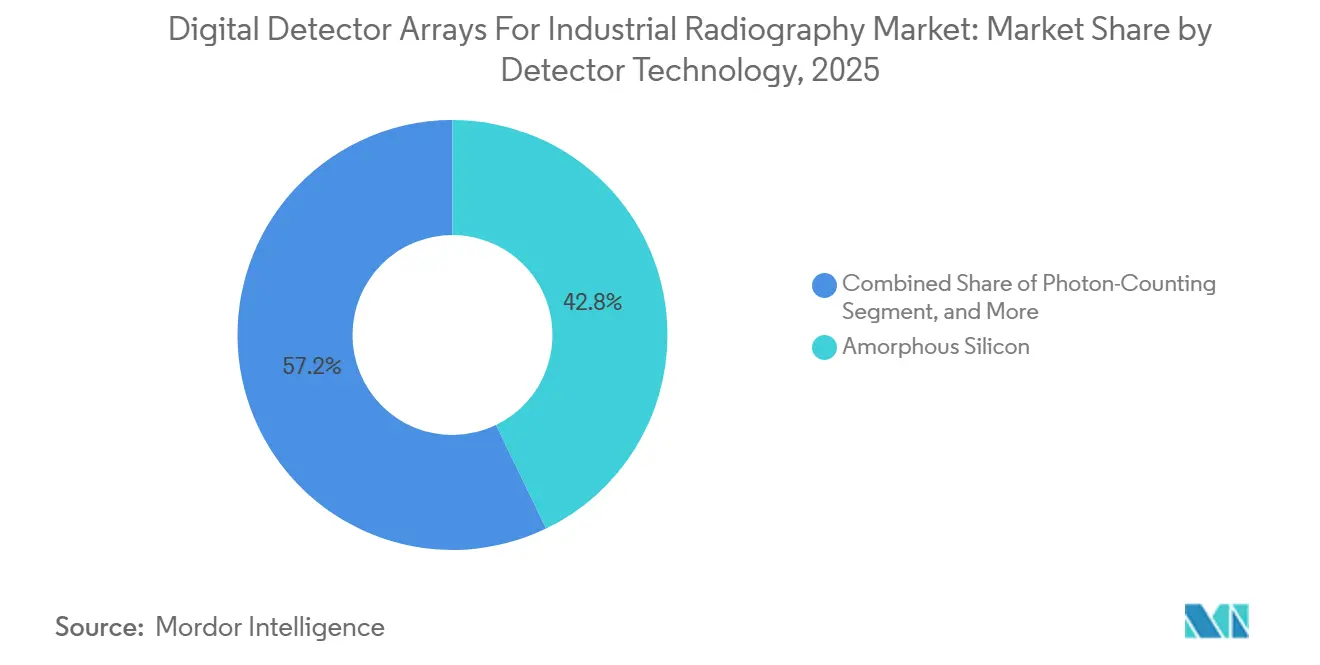
O silício amorfo representou 42,83% da participação de mercado das matrizes de detectores digitais no mercado de radiografia industrial em 2025. Sua posição reflete processos estabelecidos de deposição em grandes áreas e uso em radiografia de campo e trabalho industrial de alta dose. Essas características mantêm a tecnologia relevante onde o desempenho comprovado do detector é importante. O IGZO ocupa uma posição intermediária porque oferece maior mobilidade de portadores de carga do que o silício amorfo, mantendo tolerância à radiação comparvel. Está ganhando atenção entre os usuários que precisam de taxas de quadros mais altas sem migrar diretamente para outra tecnologia. Os detectores de contagem de fótons estão entrando em aplicações industriais de tomografia computadorizada por meio da abordagem TrueSpectrum da Varex Imaging. O TrueSpectrum fornece informações de dupla energia a partir de 1 aquisição sem filtragem física.
O CMOS está projetado para expandir a um CAGR de 13,03% até 2031, a taxa mais rápida entre as tecnologias de detectores. O CMOS é bem adequado para aplicações que valorizam a captura de imagem mais rápida e a integração com fluxos de trabalho digitais modernos. A ASTM E-2597M utiliza uma estrutura de caracterização neutra em relação à tecnologia, permitindo que os sistemas CMOS sigam as rotas de conformidade existentes. Isso reduz uma barreira que havia retardado a transição do uso em laboratório para a implantação em campo. O mercado de matrizes de detectores digitais para radiografia industrial está, portanto, se separando em casos de uso que valorizam a tolerância robusta à radiação e aqueles que valorizam a captura rápida de imagem. Os fornecedores podem atender a ambas as necessidades por meio de portfólios de detectores diferenciados, em vez de uma única abordagem técnica.


Por Formato de Detector: As Matrizes de Painel Plano Permanecem a Configuração Padrão
As matrizes de painel plano representaram 71,63% das matrizes de detectores digitais no mercado de radiografia industrial em 2025. Sua liderança reflete flexibilidade em inspeção de soldas, mapeamento de espessura de parede, fundidos e compósitos estruturais. Os painéis padrão de 36 × 43 cm podem capturar uma costura de solda ou uma área de vaso de pressão em uma única exposição. Isso evita múltiplas exposições que formatos menores podem exigir. O DRC 3643 da DÜRR NDT suporta uso sem fio para inspeções de corrosão e erosão. O formato é adequado para trabalho em campo onde a cobertura de área ampla e o manuseio prático são importantes.
As matrizes de varredura linear atendem a tarefas de inspeção contínua onde a captura de área poderia criar desfoque de movimento. A plataforma de varredura linear de contagem de fótons DC-TDI da Varex Imaging tem um passo de pixel de 100 µm e suporta velocidades de linha de até 9 metros por segundo. Ela tem como alvo processos de baterias e reciclagem onde o rendimento de material é uma restrição operacional central. As matrizes de geometria curva e personalizada estão projetadas para expandir a um CAGR de 12,59% até 2031. O INDUSTREX HPX-ARC 1043 PH da Carestream, introduzido em outubro de 2025, tem um passo de pixel de 98 µm, uma área de captura de 10 × 43 cm e uma capacidade de curvatura de 4 polegadas. Os formatos flexíveis reduzem a necessidade de uma exposição separada para cobertura de parede dupla de diâmetro interno e suportam o requisito de superfície curva no Parágrafo T-271 do ASME BPVC.
Por Aplicação: A Inspeção de Soldas Fornece a Base de Demanda Estabelecida
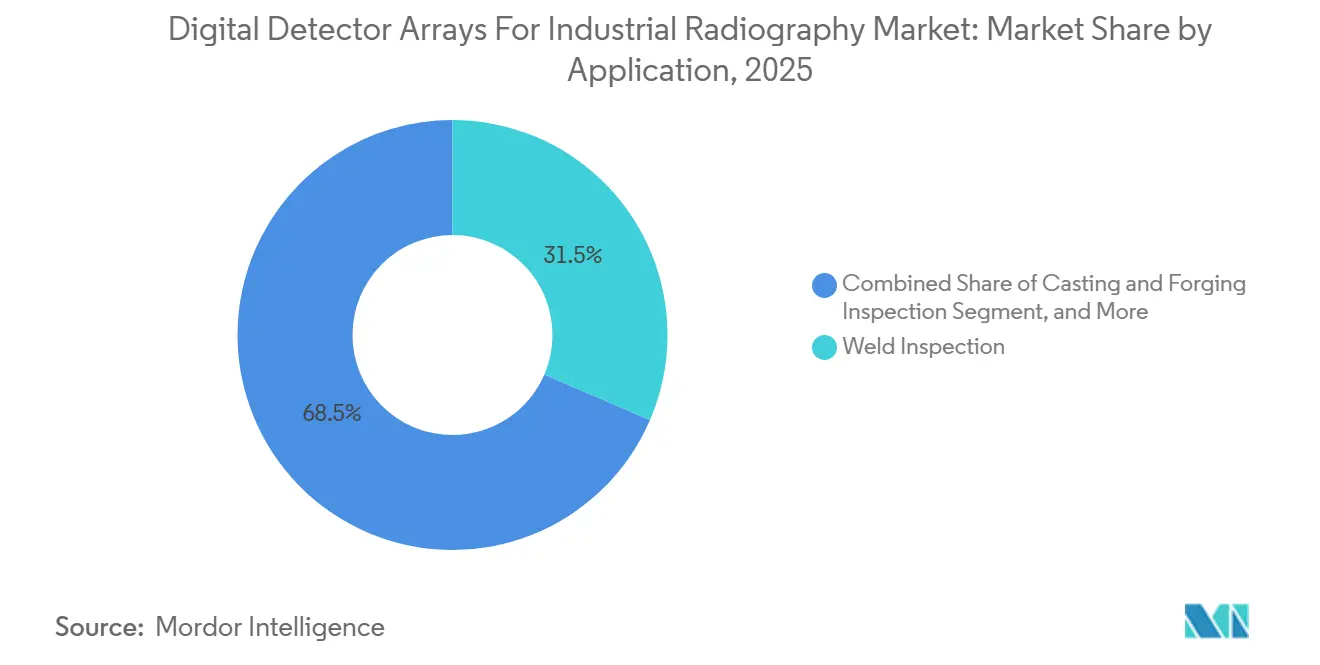
A inspeção de soldas deteve 31,47% da receita de aplicações em 2025. O tamanho do mercado de matrizes de detectores digitais para radiografia industrial para esta aplicaço é apoiado pelos requisitos de inspeção no ASME BPVC, ASME B31.1, ASME B31.3, ISO 17636-2 e AWS D1.1. Essas normas se aplicam a juntas pressurizadas, estruturais e de segurança crítica em muitas indústrias. Os sistemas de matrizes de detectores digitais podem suportar registros de imagem claros para decisões de aceitação e revisão subsequente. O reconhecimento automatizado de defeitos pode identificar porosidade, inclusões de escória e falta de fusão nos fluxos de trabalho de revisão de imagem. A necessidade de inspeção subjacente permanece ampla porque a soldagem está presente em ativos de energia, fabricação e infraestrutura.
As inspeções de corrosão e espessura de parede utilizam muitas das mesmas plataformas sem fio portáteis. O ART Crawler do MISTRAS Group permite a triagem em serviço de tubulações isoladas, permitindo inspeção sem interromper o fluxo do produto. A inspeção estrutural e de compósitos também estende a radiografia a pontes, sistemas ferroviários e pás de turbinas eólicas. A inspeção em linha e em processo está projetada para expandir a um CAGR de 13,21% até 2031, à medida que os fabricantes de baterias e eletrônicos avançam em direção à cobertura de raios X de 100%. A Toptec e a INNER BV assinaram um acordo de codesenvolvimento em 2025 para um scanner de tomografia computadorizada de módulo de bateria para veículos elétricos em linha planejado para implantação comercial até o final de 2026. O mercado de matrizes de detectores digitais para radiografia industrial precisará de projetos fechados e blindados com chumbo para sistemas em linha que operam em instalações de fabricação ocupadas, de acordo com a IEC 61331-1.
Por Indústria do Usuário Final: Petróleo e Gás Detém a Maior Posição de Receita
O petróleo e gás representou 24,73% das matrizes de detectores digitais no mercado de radiografia industrial em 2025. Os requisitos de integridade da API 570, ASME B31.8 e CSA Z662 suportam gastos contínuos com ensaios não destrutivos vinculados à condição e à idade dos ativos. Os locais offshore têm uma necessidade particularmente forte de radiografia digital porque o processamento de filme no mar é difícil. Sistemas de detectores portáteis e robustos são adequados para ambientes de produção subsea e flutuante. Os rastreadores automatizados também podem suportar a triagem de corrosão enquanto os ativos permanecem em serviço. Essas condições mantêm uma base de receita estável para fornecedores de detectores com equipamentos qualificados para ativos de energia.
A fabricação de eletrônicos e baterias está projetada para expandir a um CAGR de 13,66% até 2031, a taxa mais rápida entre os grupos de usuários finais. O desalinhamento de eletrodos e o excesso de ânodo estão associados ao risco de fuga térmica, aumentando assim o valor da inspeção interna. O Fraunhofer EMI apresentou um sistema de raios X in-operando de células de bateria de 1.000 imagens por segundo em agosto de 2026. A tecnologia estende a radiografia do controle de qualidade de rotina para a análise de modos de falha. As aplicações de baterias priorizam a taxa de quadros e a sensibilidade de contagem de fótons, enquanto as aplicações de petróleo e gás priorizam a dureza à radiação e a construção robusta. Aeroespacial, defesa, geração de energia, fabricação geral e automotivo também sustentam a demanda por meio de programas de manutenção programada e qualidade de produção.
Análise Geográfica
A América do Norte representou 34,86% da participação de mercado das matrizes de detectores digitais no mercado de radiografia industrial em 2025. Os requisitos da API 570, ASME B31.1, ASME B31.3 e Seção III suportam gastos recorrentes com inspeção em locais de ativos petroquímicos, de energia e industriais. A região possui uma base densa de ativos que operam sob normas relacionadas à ASME. A Teledyne Technologies anunciou seu acordo para adquirir a Varex Imaging em agosto de 2026 por 1,1 bilhão de USD. Se a transação for concluída no início de 2027, ela combinará fontes de raios X e detectores sob 1 fornecedor para integradores de sistemas norte-americanos. A expansão de GNL do Canadá e a modernização energética do México também adicionam demanda regional.[2]
A Europa segue a América do Norte, com Alemanha, Reino Unido, França, Itália e Espanha servindo como principais centros de demanda. As disposições de aeronavegabilidade digital da EASA suportam a substituição de matrizes de detectores digitais em polos de fabricação aeroespacial. A EN 12681 e a ISO 17636-2 orientam a aquisição nos setores de fabricação automotiva e de energia. As instalações alemãs estão integrando a radiografia digital em sistemas NDE 4.0 usando pipelines de dados DICONDE compatíveis com OPC UA. Isso estende o investimento além do hardware para software e gestão de dados. O mercado de matrizes de detectores digitais para radiografia industrial na Europa é moldado pela necessidade de vincular evidências de inspeção a processos de produção controlados.
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,01% até 2031. A norma JIS Z3110:2017 do Japão suporta a radiografia digital de soldas para juntas metálicas em estaleiros e plantas químicas. Os contratantes domésticos usam sistemas de matrizes de detectores digitais para inspeção em massa em tempo real e revisão remota de imagens. O setor de construção naval da Coreia do Sul, os programas de compensação aeroespacial da Índia e o desenvolvimento petroquímico da ASEAN ampliam a base de demanda regional. O Oriente Médio concentrou gastos com inspeção vinculados ao escopo de parada da Aramco SAEP-1112 da Arábia Saudita e aos programas de integridade da ADNOC. A América do Sul e a África permanecem áreas em desenvolvimento, com os programas de FPSO da Petrobras no Brasil e o setor petroquímico da África do Sul fornecendo pontos de entrada iniciais.

Cenário Competitivo
O mercado de matrizes de detectores digitais para radiografia industrial é moderadamente concentrado. Empresas de imagem verticalmente integradas competem com fabricantes especializados de detectores, integradores de sistemas e um grupo crescente de fornecedores asiáticos. A conformidade com a ASTM E-2597M, ISO 17636-2 e NAS 410 é uma rota prática para o acesso ao mercado. A certificação pode favorecer fornecedores com recursos para documentar o desempenho em múltiplas condições de inspeção. A Teledyne Technologies concordou em agosto de 2026 em adquirir a Varex Imaging por 18,90 USD por ação, totalizando 1,1 bilhão de USD. A transação planejada combinaria tubos de raios X, detectores de painel plano, sensores de contagem de fótons e componentes CMOS em uma plataforma de fornecedor integrada.
As empresas no mercado de matrizes de detectores digitais para radiografia industrial estão se diferenciando por meio de integração de fluxo de trabalho, formatos de detectores e processamento de imagem incorporado. Os fornecedores estão co-certificando hardware, software e conectividade sem fio em relação às normas ASME e ISO. Isso pode reduzir o trabalho de implementação para usuários que precisam de um fluxo de trabalho de inspeção completo. A Carestream NDT introduziu o INDUSTREX HPX-ARC 1043 PH flexível em outubro de 2025 para trabalho em superfícies curvas e soldas circunferenciais. A DÜRR NDT lançou detectores de painel plano sem fio flexíveis em 2025 com invólucros IP67 e diâmetros de curvatura definidos. Esses movimentos mostram como os requisitos de campo portátil estão se tornando um foco do desenvolvimento de produtos.
A atividade de patentes em algoritmos de imagem digital, detectores de contagem de fótons e reconhecimento de defeitos assistido por inteligência artificial aumentou desde 2024. Isso aponta para áreas de tecnologia onde a diferenciação provavelmente se concentrará. A Varex Imaging apresentou o TrueSpectrum no ECNDT 2026 para obter informações de dupla energia a partir de uma única aquisição de contagem de fótons sem filtragem física do feixe. O mercado de matrizes de detectores digitais para radiografia industrial também tem oportunidades em sistemas endurecidos à radiação acima de 1 MeV, conjuntos de menor custo para o Sul e Sudeste Asiático e imagem multienergia para baterias e semicondutores. Os participantes internacionais estabelecidos mantêm vantagens em profundidade de certificação e integração de gestão de dados. Os fornecedores chineses estão construindo posições em especificações de nível médio priorizando a aquisição doméstica.[3]
Líderes da Indústria de Matrizes de Detectores Digitais para Radiografia Industrial
-
Varex Imaging Corporation
-
Teledyne Technologies Incorporated
-
DÜRR NDT GmbH & Co. KG
-
Fujifilm Corporation
-
Detection Technology Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A GÖPEL electronic introduziu o sistema de inspeção por raios X Multi Line AXI com uma área de 810 × 535 mm, capacidade de inspeção de placas de circuito impresso em 2D/2,5D/3D e integração com sistema de execução de manufatura em configurações em linha, adjacente à linha e autônomas para fabricação de eletrônicos e baterias.
- Agosto de 2026: O Fraunhofer EMI apresentou um sistema de raios X de alta velocidade que registra 1.000 imagens por segundo dentro de células de bateria em operação, visualizando diretamente a formação de gás, o deslocamento de material e a propagação de trincas. Escalável para formatos de células cilíndricas, em bolsa e prismáticas, o sistema está planejado para instalação no site da PowerCo em Salzgitter até 2028.
- Agosto de 2026: A Teledyne Technologies concordou em adquirir a Varex Imaging a 18,90 USD por ação, aproximadamente 1,1 bilhão de USD no total, combinando o fornecimento de tubos de raios X, detectores de painel plano e de contagem de fótons sob o segmento de Imagem Digital da Teledyne. O fechamento está previsto para o início de 2027.
- Junho de 2026: A Varex Imaging apresentou o TrueSpectrum no ECNDT 2026 em Verona, fornecendo dados de dupla energia tanto para volume interno quanto para qualidade de superfície a partir de uma única aquisição de contagem de fótons sem filtragem física do feixe, eliminando artefatos de endurecimento do feixe em tomografia computadorizada industrial de múltiplos materiais.


Escopo do Relatório Global do Mercado de Matrizes de Detectores Digitais para Radiografia Industrial
O Mercado de Matrizes de Detectores Digitais para Radiografia Industrial compreende as receitas geradas pelo desenvolvimento, fabricação e venda de sistemas de matrizes de detectores digitais especificamente projetados para capturar e converter radiação de raios X ou raios gama em imagens digitais para ensaios não destrutivos e inspeção radiográfica industrial. Essas matrizes de detectores substituem ou complementam o filme radiográfico convencional e outros métodos de imagem, permitindo a aquisição, processamento, armazenamento e análise digital de imagens radiográficas.
O Relatório do Mercado de Matrizes de Detectores Digitais para Radiografia Industrial é Segmentado por Tecnologia de Detector (Silício Amorfo, CMOS, IGZO, Contagem de Fótons e Outras Tecnologias de Detectores), Formato de Detector (Matrizes de Detectores de Painel Plano, Matrizes de Detectores de Varredura Linear e Matrizes de Detectores de Geometria Curva e Personalizada), Aplicação (Inspeção de Soldas, Inspeção de Corrosão e Espessura de Parede, Inspeção de Fundidos e Forjados, Inspeção de Tubos e Tubulações, Inspeção Estrutural e de Compósitos e Outras Aplicações), Indústria do Usuário Final (Aeroespacial e Defesa, Automotivo e Veículos Elétricos, Petróleo e Gás, Geração de Energia, Fabricação Geral e Metais, Fabricação de Eletrônicos e Baterias, Construção, Infraestrutura e Ferroviário e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Silício Amorfo |
| CMOS |
| IGZO |
| Contagem de Fótons |
| Outras Tecnologias de Detectores |
| Matrizes de Detectores de Painel Plano |
| Matrizes de Detectores de Varredura Linear |
| Matrizes de Detectores de Geometria Curva e Personalizada |
| Inspeção de Soldas |
| Inspeção de Corrosão e Espessura de Parede |
| Inspeção de Fundidos e Forjados |
| Inspeção de Tubos e Tubulações |
| Inspeção Estrutural e de Compósitos |
| Outras Aplicações |
| Aeroespacial e Defesa |
| Automotivo e Veículos Elétricos |
| Petróleo e Gás |
| Geração de Energia |
| Fabricação Geral e Metais |
| Fabricação de Eletrônicos e Baterias |
| Construção, Infraestrutura e Ferroviário |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tecnologia de Detector | Silício Amorfo | ||
| CMOS | |||
| IGZO | |||
| Contagem de Fótons | |||
| Outras Tecnologias de Detectores | |||
| Por Formato de Detector | Matrizes de Detectores de Painel Plano | ||
| Matrizes de Detectores de Varredura Linear | |||
| Matrizes de Detectores de Geometria Curva e Personalizada | |||
| Por Aplicação | Inspeção de Soldas | ||
| Inspeção de Corrosão e Espessura de Parede | |||
| Inspeção de Fundidos e Forjados | |||
| Inspeção de Tubos e Tubulações | |||
| Inspeção Estrutural e de Compósitos | |||
| Outras Aplicações | |||
| Por Indústria do Usuário Final | Aeroespacial e Defesa | ||
| Automotivo e Veículos Elétricos | |||
| Petróleo e Gás | |||
| Geração de Energia | |||
| Fabricação Geral e Metais | |||
| Fabricação de Eletrônicos e Baterias | |||
| Construção, Infraestrutura e Ferroviário | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de matrizes de detectores digitais para radiografia industrial?
O mercado de matrizes de detectores digitais para radiografia industrial foi avaliado em 329,81 milhões de USD em 2026 e está projetado para atingir 582,08 milhões de USD até 2031 a um CAGR de 12,03%.
O que está impulsionando a demanda por matrizes de detectores digitais em radiografia industrial?
A inspeção orientada por normas, a produção de baterias de alto rendimento, os sistemas sem fio portáteis e a radiografia robótica estão apoiando a adoção.
Qual tecnologia de detector tem a maior participação de receita?
O silício amorfo deteve 42,83% da receita de tecnologia de detector em 2025, apoiado pela dureza à radiação estabelecida e pelo uso em grandes áreas.
Qual aplicação está projetada para expandir mais rapidamente até 2031?
A inspeção em linha e em processo está projetada para expandir a um CAGR de 13,21% até 2031, à medida que os produtores de baterias e eletrônicos buscam cobertura completa de raios X.
Qual grupo de usuários finais está projetado para expandir mais rapidamente?
A fabricação de eletrônicos e baterias está projetada para expandir a um CAGR de 13,66% até 2031, apoiada pela necessidade de inspecionar características internas de células e módulos.
Qual região lidera a demanda por esses sistemas de detectores?
A América do Norte deteve 34,86% da receita em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 13,01% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
