
産業用放射線検査向けデジタル検出器アレイ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
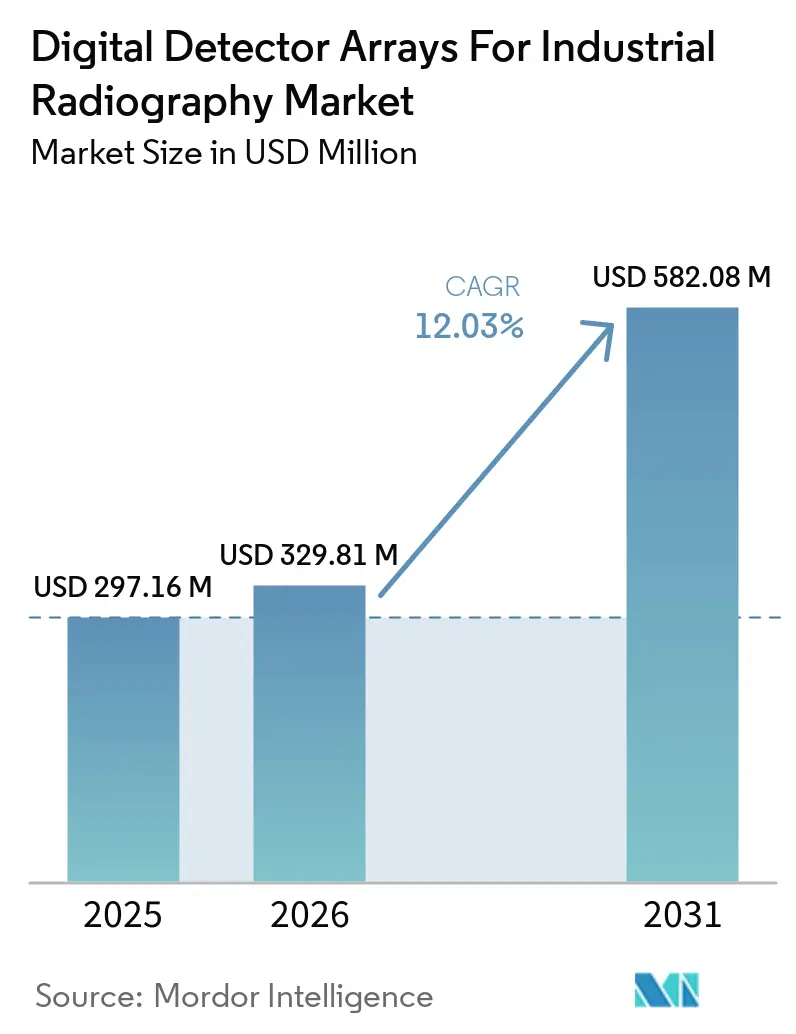
| 市場規模 (2026) | 329.81 百万米ドル |
| 市場規模 (2031) | 582.08 百万米ドル |
| 成長率 (2026 - 2031) | 12.03 % |
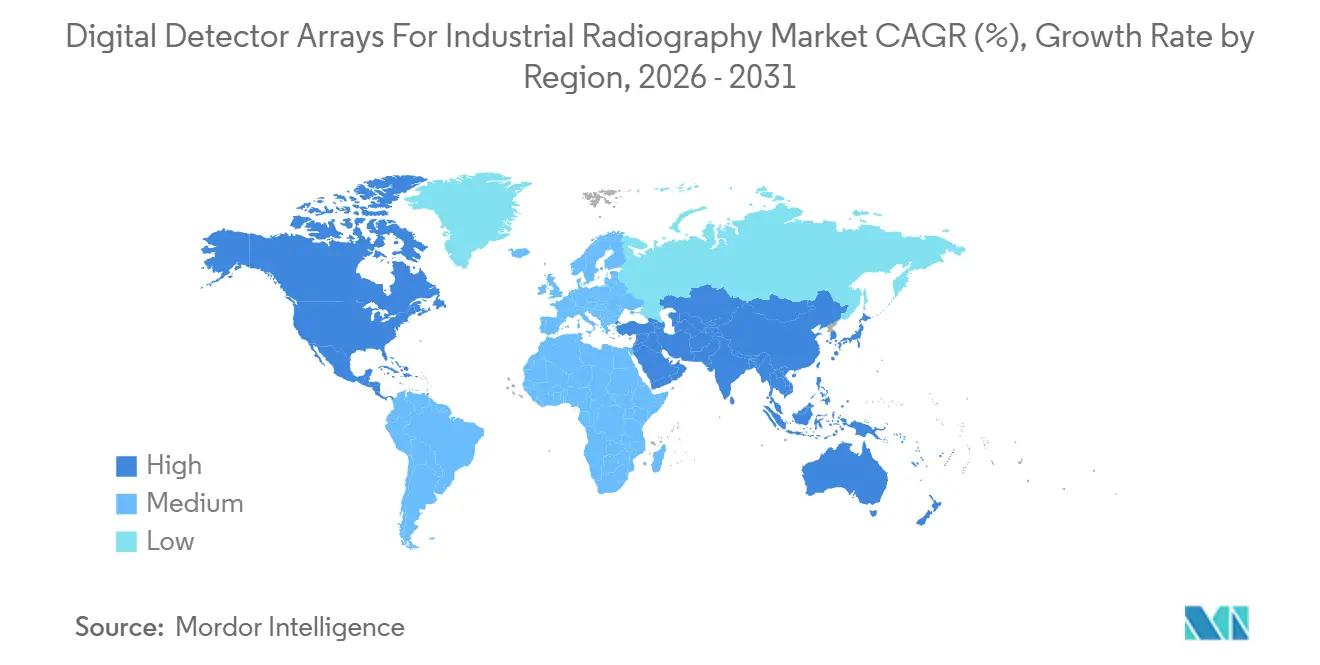
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
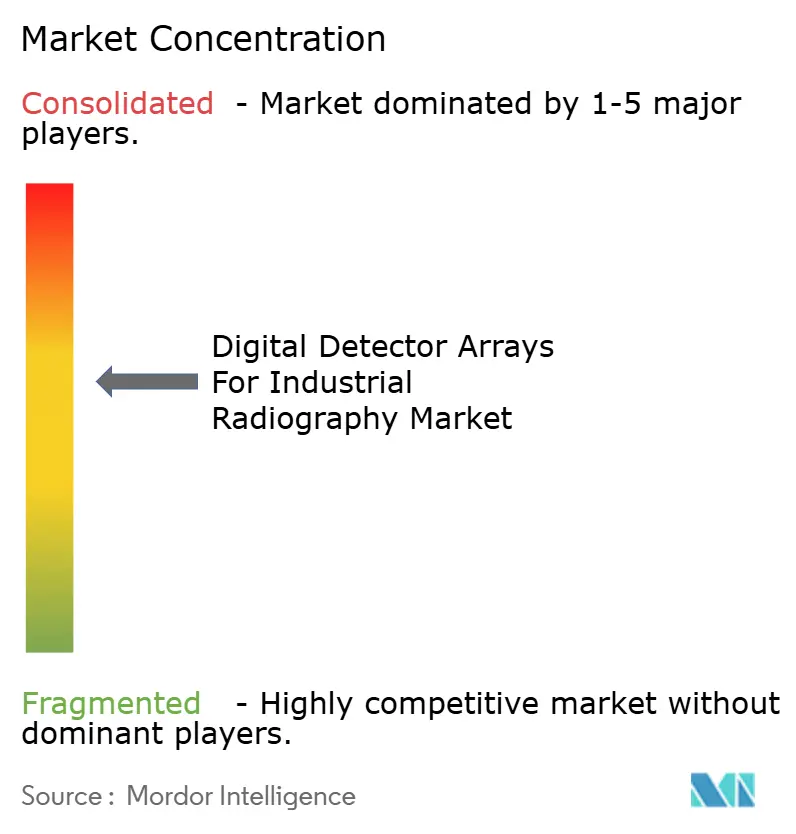
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用放射線検査向けデジタル検出器アレイ市場分析
産業用放射線検査向けデジタル検出器アレイ市場規模は、2025年の297.16 ミリオン 米ドルから2026年には329.81 ミリオン 米ドルへ、さらに2031年には582.08 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.03%を記録すると予測されています。フィルムからデジタルへの移行は、一貫した画像品質、追跡可能な記録、および再現性のある検査方法を要求する検査規則によって支持されています。曲げ可能な湾曲型デジタル検出器アレイへの要件により、困難なパイプおよび容器の検査がデジタル機器に適したものとなっています。メーカーはまた、バッテリーおよびエレクトロニクスの高速生産ラインにも対応しており、これらの分野では検査速度が画像の詳細と同様に重要となる場合があります。ポータブルワイヤレスシステムおよび自動検査セルは、産業用放射線検査市場におけるデジタル検出器アレイのフィールドおよび工場での適用範囲を拡大しています。高い機器コストおよび資格を持つ放射線技師の供給不足は依然として重大な障壁であり、一方でハードウェア、ソフトウェア、およびレビューツールを統合することでサプライヤーのポジションを強化できます。
レポートの主要ポイント
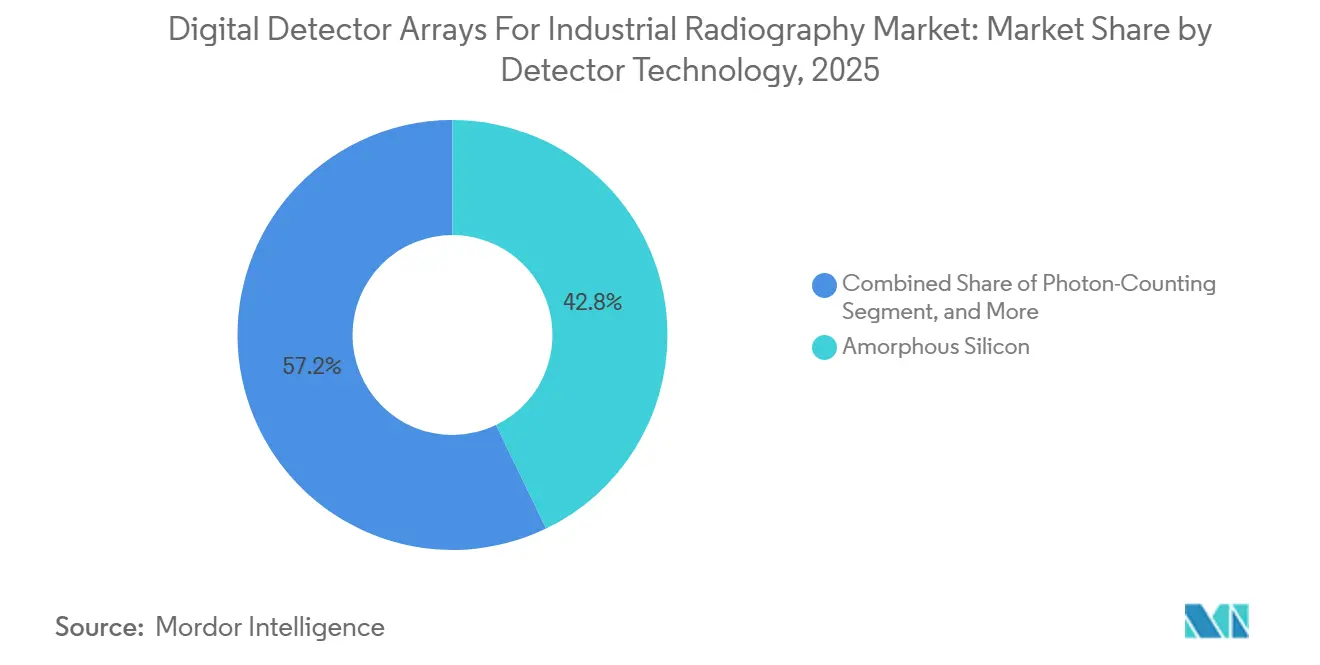
- 検出器技術別では、アモルファスシリコンが2025年の産業用放射線検査向けデジタル検出器アレイ市場において42.83%のシェアを占め、CMOSは2031年にかけてCAGR 13.03%で拡大する見込みです。
- 検出器フォーマット別では、フラットパネルアレイが2025年の収益の71.63%を占め、湾曲・カスタムジオメトリアレイは2031年にかけてCAGR 12.59%で拡大する見込みです。
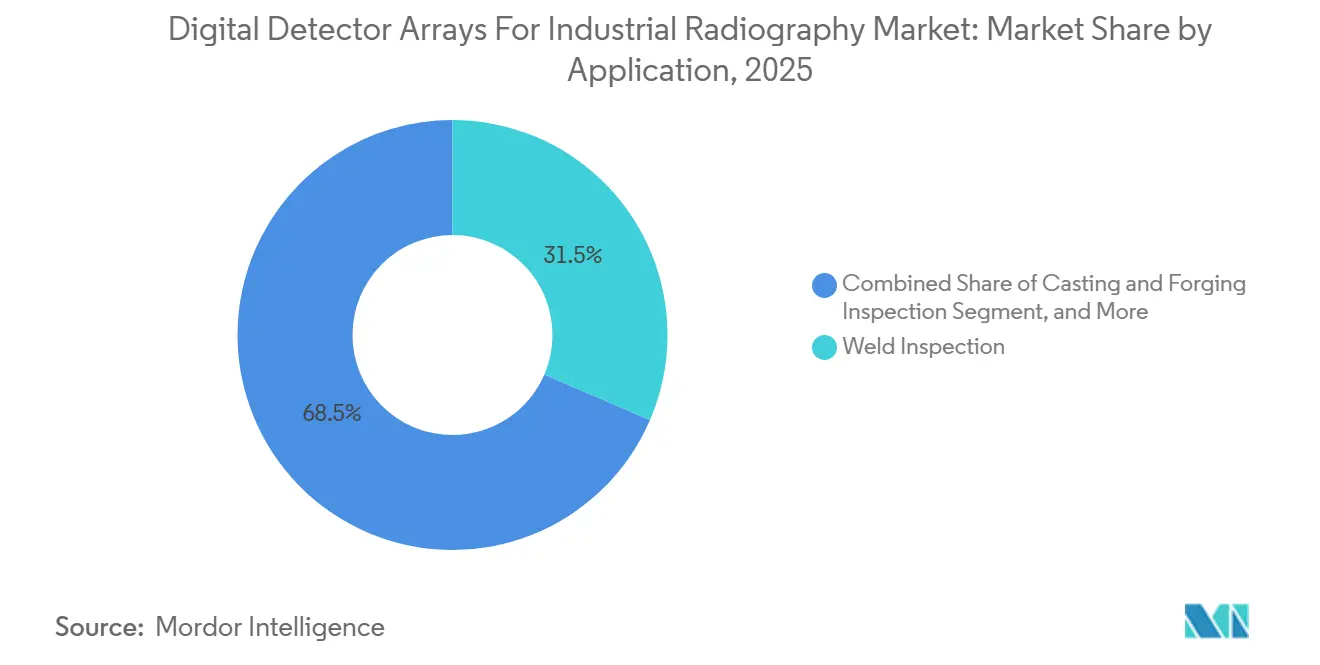
- 用途別では、溶接検査が2025年の収益の31.47%を占め、インラインおよびインプロセス検査は2031年にかけてCAGR 13.21%で拡大する見込みです。
- エンドユーザー産業別では、石油・ガスが2025年の収益の24.73%を占め、エレクトロニクスおよびバッテリー製造は2031年にかけてCAGR 13.66%で拡大する見込みです。
- 地域別では、北米が2025年の産業用放射線検査向けデジタル検出器アレイ市場収益の34.86%を占め、アジア太平洋地域は2031年にかけてCAGR 13.01%で拡大する見込みです。
レポートの主要ポイント
| セグメンテーション | セグメント | 指標 | 年 | 金額 |
|---|---|---|---|---|
| 検出器技術別 | アモルファスシリコン | 市場シェア | 2025 | 42.83% |
| 検出器技術別 | CMOS | CAGR | 2031 | 13.03% |
| 検出器フォーマット別 | フラットパネルアレイ | 市場シェア | 2025 | 71.63% |
| 検出器フォーマット別 | 湾曲・カスタムジオメトリアレイ | CAGR | 2031 | 12.59% |
| 用途別 | 溶接検査 | 市場シェア | 2025 | 31.47% |
| 用途別 | インラインおよびインプロセス検査 | CAGR | 2031 | 13.21% |
| エンドユーザー産業別 | 石油・ガス | 市場シェア | 2025 | 24.73% |
| エンドユーザー産業別 | エレクトロニクスおよびバッテリー製造 | CAGR | 2031 | 13.66% |
| 地域別 | 北米 | 市場シェア | 2025 | 34.86% |
| 地域別 | アジア太平洋 | CAGR | 2031 | 13.01% |
| 情報源: Mordor Intelligence | ||||
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
産業用放射線検査向けグローバルデジタル検出器アレイ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制された非破壊検査におけるフィルムからデジタルワークフローへの転換 | +2.8% | グローバル、北米およびヨーロッパに集中 | 長期(4年以上) |
| 高スループット製造におけるリアルタイム検査需要 | +2.2% | アジア太平洋中心(中国、韓国、日本を含む)、北米への波及あり | 中期(2〜4年) |
| ポータブルワイヤレス検出器バンドルの主流採用 | +1.8% | グローバル、北米および中東の石油・ガス分野での採用が最も強い | 短期(2年以内) |
| 自動化およびロボット放射線検査の拡大 | +1.5% | 北米、ヨーロッパ、アジア太平洋の先進製造拠点 | 中期(2〜4年) |
| AI支援欠陥認識および画像強調 | +1% | グローバル、航空宇宙およびエネルギー分野に集中 | 中期(2〜4年) |
| 円周溶接向け曲げ可能検出器の展開 | +0.6% | ASMEおよびISO要件を使用するグローバルの石油・ガスおよび発電サイト | 短期 |
| 情報源: Mordor Intelligence | |||
規制された非破壊検査におけるフィルムからデジタルワークフローへの転換
規制要件により、多くの検査プログラムでフィルムからデジタル放射線検査への移行が急務となっています。ASME BPVC第V章第2条は、ASTM E-2597Mに基づくデジタル検出器アレイの特性評価を要求し、必須付録VIIIにおいて正規化信号対雑音比を130以上と規定しています。この要件は、画像品質を一貫して文書化できるシステムを優遇します。2026年のASME改訂では、小口径配管の単壁カバレッジに対応する曲げ可能および湾曲型デジタル検出器アレイの要件が追加されました。日本のJIS Z3110:2017はISO 17636-2をデジタル検出器使用向けに適応させており、造船および化学プラント検査におけるデジタル検出器アレイの調達を支援しています。ASNTによる2026年のTC-1A(2024年版)およびCP-189の採用も、監査対象の検査ワークフローにおいてデジタル記録および訓練された人員をより重要なものとしています。[1]
産業用放射線検査市場向けデジタル検出器アレイは、裁量的購入よりも定期的なコード主導の検査支出から恩恵を受けています。圧力容器、構造溶接、およびパイプライン継手は、検査方法が規定要件を満たしたことを示す証拠を必要とします。デジタルファイルは、資産所有者が監査証跡を必要とする際に、フィルム記録よりも容易に保存、レビュー、および取得できます。規格はまた、機器メーカーが検出器仕様だけでなく適格性証拠によって製品を差別化することを可能にします。複数の管轄区域で業務を行う請負業者は、広く使用されているASME、ASTM、およびISOの手順に準拠したプラットフォームを使用するインセンティブを持っています。これにより、コンプライアンス文書化が検出器システムの実用的な価値の一部となります。
高スループット製造におけるリアルタイム検査需要
バッテリーおよびエレクトロニクスの生産ラインは、生産速度で機能する放射線検査への需要を高めています。フラウンホーファーEZRTは、ECNDT 2026においてマイクロフォーカス液体金属ターゲット線源と光子計数検出器を使用した高速CT手法を発表し、円筒形バッテリーセルのスキャンを数秒以内に完了させました。このアプローチは、長い画像取得サイクルがインライン品質ゲートに適さない理由を示しています。GÖPEL electronicは2026年9月に、810×535 mmの領域にわたる2D、2.5D、および3D基板検査向けのマルチラインAXIシステムを発表しました。その製造実行システムとの統合は、機器購入者が放射線検査データを生産制御システムと統合することを期待していることを示しています。これらの条件は、フレームレート、空間分解能、および信頼性の高いソフトウェア接続への購買関心を高めます。
産業用放射線検査向けデジタル検出器アレイ市場は、したがって定期検査だけでなく生産品質要件とますます結びついています。バッテリーメーカーは、ラインを遅らせることなく内部セルおよびモジュールの問題を特定する方法を必要としています。エレクトロニクスメーーも、より大きな基板をカバーし、検査結果を工場管理ツールに渡せるシステムを必要としています。CMOS検出器は、高フレームレートが直接的な運用価値を持つため、これらの環境で魅力的となり得ます。この変化は成熟した検出器技術への需要を排除するものではありませんが、より高速なシステムに対する明確なユースケースを生み出します。また、有人製造エリア向けに設計された密閉型放射線検査セルへの投資も支援します。
ポータブルワイヤレス検出器バンドルの主流採用
ワイヤレスバッテリー駆動の検出器パッケージは、遠隔地およびオフショアの放射線検査におけるセットアップ作業を削減します。DÜRR NDTのD-DR 1025BおよびD-DR 1043Bプラットフォームは、ワイヤレスアクセスポイント、IP67エンクロージャ、ホットスワップバッテリー、および1メートル落下試験認証を備えています。製品は-20℃から+50℃で動作し、過酷な石油・ガス環境に適しています。Varex ImagingのXRpad2 HWx-iはASTM E-2597Mに準拠して特性評価されおり、イリジウム192およびセレン75線源との互換性を持ちながら毎秒9フレームの連続撮像を提供します。単一のポータブルプラットフォームで複数のフィールド放射線検査ニーズに対応できます。これにより、検査場所でケーブル、電源、および撮像コンポーネントを個別に組み立てる必要性が軽減されます。
産業用放射線検査向けデジタル検出器アレイ市場において、ポータブルバンドルは機器が依然として重要な設備投資であっても運用上の摩擦を軽減できます。フィールドチームは、以前は1シフトあたり2〜4人時を追加していたケーブル管理および一部の電源ロジスティクスを回避できます。サプライヤーは、特定の規格向けに事前認定されたバンドルとしてハードウェア、ソフトウェア、および接続性をパッケージ化することが増えています。このアプローチは、コンプライアンスを証明しなければならない購入者のベンダーレビューサイクルを短縮できます。また、請負業者が認定ワークフローを確立した後の切り替えコストを増加させることもできます。ポータブルシステムは、資産の場所でフィルム処理が困難または非現実的な場合に特に関連性があります。
自動化およびロボット放射線検査の拡大
自動化放射線検査は、複雑なジオメトリと高い文書化ニーズを持つ検査タスクにデジタルイメージングを拡張しています。フラウンホーファーEZRTのRoboCTプラットフォームは2台のロボットを使用し、1台がX線線源を搭載し、もう1台が検出器を搭載しています。この構成は、従来のCTガントリーでは容易にアクセスできない部品の関心領域軌跡をサポートします。同研究では、無人NDE 4.0ワークフロー向けのDICONDEアーカイブおよびOPC UAテストオーダー統合についても説明しています。MISTRASグループのARTクローラーは、製品が稼働中の状態で断熱配管をスクリーニングします。そのサービス説明によると、この方法は従来の方法が表面の5〜10%を検査する時間で完全な検査カバレッジを提供できるとされています。
産業用放射線検査向けデジタル検出器アレイ市場は、検出器要件がより専門化されるため、自動化から恩恵を受けます。ロボットで使用されるシステムは、適切な衝撃・振動性能、同期インターフェース、および予測可能なデータ処理を必要とします。6軸ロボットシステムのカバレッジ計画は、大型航空宇宙部品の全面検査をサポートできます。自動化セルはまた、生産プログラム全体で再現性のある撮像手順を適用しやすくします。確立されたサプライヤーは、検出器がこれらの環境に必要な適格性記録をすでに持っている場合に恩恵を受けることができます。統合リスクがコンポーネントの低価格よりも重要な場合、購入者は完全なシステムを好む可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル放射線検査機器の高い初期コスト | -2.2% | グローバル、南アジアおよび東南アジアならびにアフリカの価格感応度の高い新興市場で最も高い | 短期(2年以内) |
| 資格を持つ放射線検査技術者の不足 | -1.3% | グローバル、北米、中東、サハラ以南アフリカで深刻 | 中期(2〜4年) |
| 放射線硬化および検出器交換コスト | -0.8% | グローバルの原子力、高エネルギー産業、およびオフショアアプリケーション | 中期(2〜4年) |
| 接続された検査におけるサイバーキュリティおよびデータ整合性リスク | -0.4% | グローバル、規制された重要インフラに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル放射線検査機器の高い初期コスト
高い資本要件は、中小規模の非破壊検査請負業者によるデジタル検出器アレイの採用を遅らせる可能性があります。フィールド展開可能な完全構成には相当な投資が必要であり、フィルムベースのプロセスははるかに低い機器コストで運用できます。フィルムワークフローには毎年の消耗品費用も発生します。放射線硬化は追加コストをもたらします。アモルファスシリコンパネルは蓄積線量によって劣化し、線源エネルギーに基づいて交換が必要となるためです。これらのコストは、価格感応度の高い市場や不均一なプロジェクトパイプラインを持つ請負業者にとってより重くのしかかる可能性があります。財務的な根拠は、より速いセットアップ、再撮影の削減、およびデジタル文書化に割り当てられる価値に依存します。
産業用放射線検査向けデジタル検出器アレイ市場は、ファイナンシング、サービスサブスクリプション、およびパネル交換プログラムで対応しています。これらのモデルは、購入負担の一部を設備投資から運用費用へと移行させます。これにより、請負業者はより予測可能なコストで複数年のパイプライン完全性作業の予算を立てることができます。交換パネルの責任を保持するサプライヤーは、検出器のライフサイクル全体にわたって継続的な収益を生み出すことができます。このアプローチはまた、購入者が初期購入時にすべての資金を投入することなく新しい技術を採用する方法を提供します。経済的制約を排除するものではありませんが、意思決定のタイミングと構造を変えます。
資格を持つ放射線検査技術者の不足
レベルIIおよびレベルIIIの放射線技師の不足は、機器が設置された後でも検査スループットを制限する可能性があります。デジタル検出器アレイのワークフローでは、ASME BPVC必須付録VIIIに従って、正規化信号対雑音比、基本空間分解能、およびコントラスト感度を理解する人員が必要です。ASNT SNT-TC-1A、ISO 9712、およびNAS 410に基づく既存の経路は、デジタル能力への需要と同じペースでは拡大していません。経験豊富なレベルIIIフィルム放射線技師の多くが退職に近づいています。デジタル検出器アレイへの移行には、段階的なトレーニングだけでなく再認定が必要となる場合があります。ASNTによる2026年のTC-1AおよびCP-189の改訂は、トレーニング能力が引き続き発展する中でも認定要件を引き上げています。
産業用放射線検査向けデジタル検出器アレイ市場は、自動欠陥認識および画像強調を通じて人員制約に部分的に対処できます。これらのツールはレビュー時間を削減し、資格を持つレビュアーがより多くの放射線写真を処理できるようにします。その使用は依然として、適用されるASME、API、およびISOの手順に対する検証に依存します。ソフトウェアはレビュアーの能力をサポートできますが、必要な認定を保有する人員を代替するものではありません。トレーニング、ワークフローソフトウェア、および検出器ハードウェアを提供するプロバイダーは、この制約に直面している顧客をより良くサポートできる立場にある可能性があります。労働力の可用性は、検査能力がどれだけ迅速に拡大できるかの実際的な要因であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検出器術別:アモルファスシリコンが広範な設置基盤を維持
アモルファスシリコンは2025年の産業用放射線検査向けデジタル検出器アレイ市場シェアの42.83%を占めました。その地位は、確立された大面積成膜プロセスおよびフィールド放射線検査と高線量産業作業での使用を反映しています。これらの特性は、実証された検出器性能が重要な場所で技術の関連性を維持します。IGZOは、アモルファスシリコンよりも高いキャリア移動度を提供しながら同等の放射線耐性を維持するため、中間的な位置を占めています。別の技術に直接移行することなく高フレームレートを必要とするユーザーの間で注目を集めています。光子計数検出器は、Varex ImagingのTrueSpectralアプローチを通じて産業用CTアプリケーションに参入しています。TrueSpectralは物理的なフィルタリングなしに1回の取得からデュアルエネルギー情報を提供します。
CMOSは2031年にかけてCAGR 13.03%で拡大する見込みであり、検出器技術の中で最も速い成長率です。CMOSは、より速い画像取得と最新のデジタルワークフローとの統合を重視するアプリケーションに適しています。ASTM E-2597Mは技術中立の特性評価フレームワークを使用しており、CMOSシステムが既存のコンプライアンス経路に従うことを可能にします。これにより、実験室での使用からフィールド展開への移行を遅らせていた障壁が軽減されます。産業用放射線検査向けデジタル検出器アレイ市場は、したがって堅牢な放射線耐性を重視するユースケースと高速画像取得を重視するユースケースに分かれています。サプライヤーは、単一の技術的アプローチではなく、差別化された検出器ポートフォリオを通じて両方のニーズに対応できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能


検出器フォーマット別:フラットパネルアレイが標準構成として維持
フラットパネルアレイは2025年の産業用放射線検査向けデジタル検出器アレイ市場の71.63%を占めました。そのリードは、溶接検査、肉厚マッピング、鋳造品、および構造複合材にわたる柔軟性を反映しています。標準的な36×43 cmパネルは、1回の露光で溶接継手または圧力容器エリアを撮影できます。これにより、より小さなフォーマットが必要とする複数の露光を回避できます。DÜRR NDTのDRC 3643は、腐食および侵食検査のためのワイヤレス使用をサポートします。このフォーマットは、広域カバレッジと実用的な取り扱いが重要なフィールド作業に適しています。
ラインスキャンアレイは、エリア撮影が動きのブレを生じさせる可能性がある連続検査タスクに対応します。Varex ImagingのDC-TDI光子計数ラインスキャンプラットフォームは100 µmのピクセルピッチを持ち、毎秒9メートルまでのライン速度をサポートします。材料スループットが中心的な運用制約となるバッテリーおよびリサイクルプロセスをターゲットとしています。湾・カスタムジオメトリアレイは2031年にかけてCAGR 12.59%で拡大する見込みです。2025年10月に発表されたCareStreamのINDUSTREX HPX-ARC 1043 PHは、98 µmのピクセルピッチ、10×43 cmの撮影エリア、および4インチの曲げ能力を持ちます。曲げ可能なフォーマットは、内径二重壁カバレッジのための別途露光の必要性を軽減し、ASME BPVC第T-271項の湾曲面要件をサポートします。
用途別:溶接検査が確立された需要基盤を提供
溶接検査は2025年の用途別収益の31.47%を占めました。この用途における産業用放射線検査向けデジタル検出器アレイ市場規模は、ASME BPVC、ASME B31.1、ASME B31.3、ISO 17636-2、およびAWS D1.1の検査要件によって支持されています。これらの規則は、多くの産業にわたる加圧、構造、および安全上重要な継手に適用されます。デジタル検出器アレイシステムは、合否判定および後続のレビューのための明確な画像記録をサポートできます。自動欠陥認識は、画像レビューワークフローにおいてポロシティ、スラグ介在物、および融合不良を特定できます。溶接はエネルギー、製造、およびインフラ資産に存在するため、基礎的な検査ニーズは広範なままです。
腐食および肉厚検査は、同じポータブルワイヤレスプラットフォームの多くを使用します。MISTRASグループのARTクローラーは、製品の流れを止めることなく断熱配管の稼働中スクリーニングを可能にします。構造および複合材検査も、橋梁、鉄道システム、および風力ブレードへと放射線検査を拡張します。インラインおよびインプロセス検査は、バッテリーおよびエレクトロニクスメーカーが100%X線カバレッジに向けて移行するにつれて、2031年にかけてCAGR 13.21%で拡大する見込みです。ToptecとINNER BVは2025年に、2026年末までの商業展開を計画したインラインEVバッテリーモジュールCTスキャナーの共同開発契約に署名しました。産業用放射線検査向けデジタル検出器アレイ市場は、IEC 61331-1に従って、有人製造施設で稼働するインラインシステム向けに密閉された鉛遮蔽設計を必要とします。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:石油・ガスが最大の収益ポジションを保持
石油・ガスは2025年の産業用放射線検査向けデジタル検出器アレイ市場の24.73%を占めました。API 570、ASME B31.8、およびCSA Z662の完全性要件は、資産の状態と経年に関連した継続的な非破壊検査支出を支援します。オフショアの場所は、海上でのフィルム処理が困難なため、デジタル放射線検査への特に強いニーズを持っています。ポータブルで堅牢な検出器システムは、海底および浮体式生産環境に適しています。自動クローラーは、資産が稼働中の状態での腐食スクリーニングもサポートできます。これらの条件は、エネルギー資産向けに認定された機器を持つ検出器サプライヤーに安定した収益基盤を維持します。
エレクトロニクスおよびバッテリー製造は2031年にけてCAGR 13.66%で拡大する見込みであり、エンドユーザーグループの中で最も速い成長率です。電極の位置ずれおよびアノードのオーバーハングは熱暴走リスクと関連しており、内部検査の価値を高めています。フラウンホーファーEMIは2026年8月に、稼働中のバッテリーセル内で毎秒1,000枚の画像を記録する高速X線システムを発表しました。この技術は放射線検査を定常的な品質管理から故障モード分析へと拡張します。バッテリーアプリケーションはフレームレートと光子計数感度を優先し、石油・ガスアプリケーションは放射線硬度と堅牢な構造を優先します。航空宇宙、防衛、発電、一般製造、および自動車も、定期メンテナンスおよび生産品質プログラムを通じて需要を支援します。
地域分析
北米は2025年の産業用放射線検査向けデジタル検出器アレイ市場シェアの34.86%を占めました。API 570、ASME B31.1、ASME B31.3、およびセクションIIIの要件は、石油化学、電力、および産業資産サイトにわたる定期的な検査支出を支援します。この地域はASME関連コードの下で運用される資産の密な基盤を持っています。Teledyne Technologiesは2026年8月に、1.1 ビリオン 米ドルでVarex Imagingを買収する契約を発表しました。この取引が2027年初頭に完了すれば、北米のシステムインテグレーター向けに1つのサプライヤーの下でX線線源と検出器が統合されます。カナダのLNG拡大およびメキシコのエネルギー近代化も地域需要を追加します。[2]
ヨーロッパは北米に続き、ドイツ、英国、フランス、イタリア、スペインが主要な需要センターとなっています。EASAのデジタル耐空性規定は、航空宇宙製造拠点でのデジタル検出器アレイの置き換えを支援します。EN 12681およびISO 17636-2は、自動車およびエネルギー製造セクターでの調達を導きます。ドイツの施設は、OPC UA準拠のDICONDEデータパイプラインを使用してデジタル放射線検査をNDE 4.0システムに統合しています。これにより、投資はハードウェアを超えてソフトウェアおよびデータ管理へと拡大します。ヨーロッパにおける産業用放射線検査向けデジタル検出器アレイ市場は、検査証拠を管理された生産プロセスに結びつける必要性によって形成されています。
アジア太平洋地域は2031年にかけてCAGR 13.01%で拡大する見込みです。日本のJIS Z3110:2017は、造船および化学プラントにおける金属継手のデジタル溶接放射線検査をサポートします。国内の請負業者は、リアルタイムの大量検査および遠隔画像レビューにデジタル検出器アレイシステムを使用しています。韓国の造船セクター、インドの航空宇宙オフセットプログラム、およびASEANの石油化学開発が地域の需要基盤を広げています。中東は、サウジアラビアのアラムコSAEP-1112ターンアラウンドスコープおよびADNOC完全性プログラムに関連した集中的な検査支出を持っています。南米およびアフリカは発展途上の地域であり、ブラジルのPetrobras FPSOプログラムおよび南アフリカの石油化学セクターが初期参入ポイントを提供しています。

競合環境
産業用放射線検査向けデジタル検出器アレイ市場は中程度に集中しています。垂直統合型イメージング企業が、専門検出器メーカー、システムインテグレーター、および拡大するアジアサプライヤーグループと競合しています。ASTM E-2597M、ISO 17636-2、およびNAS 410への準拠は、市場参入への実際的な経路です。認定は、複数の検査条件下での性能を文書化するリソースを持つサプライヤーを優遇する可能性があります。Teledyne Technologiesは2026年8月に、1株あたり18.90 米ドル、総額1.1 ビリオン 米ドルでVarex Imagingを買収することに合意しました。計画された取引は、X線管、フラットパネル検出器、光子計数センサー、およびCMOSコンポーネントを統合サプライヤープラットフォームに統合します。
産業用放射線検査向けデジタル検出器アレイ市場の企業は、ワークフロー統合、検出器フォームファクター、および組み込み画像処理を通じて差別化を図っています。サプライヤーは、ASMEおよびISO規格に対してハードウェア、ソフトウェア、およびワイヤレス接続を共同認定しています。これにより、完全な検査ワークフローを必要とするユーザーの実装作業を削減できます。Carestream NDTは2025年10月に、湾曲面および円周溶接作業向けの曲げ可能なINDUSTREX HPX-ARC 1043 PHを発表しました。DÜRR NDTは2025年に、IP67エンクロージャと規定された曲げ径を持つ曲げ可能なワイヤレスフラットパネル検出器をリリースしました。これらの動きは、ポータブルフィールド要件が製品開発の焦点となっていることを示しています。
デジタルイメージングアルゴリズム、光子計数検出器、およびAI支援欠陥認識における特許活動は2024年以降増加しています。これは、差別化が集中する可能性が高い技術分野を示しています。Varex ImagingはECNDT 2026でTrueSpectralを発表し、物理的なビームフィルタリングなしに単一の光子計数取得からデュアルエネルギー情報を取得しました。産業用放射線検査向けデジタル検出器アレイ市場には、1 MeV以上の放射線硬化システム、南アジアおよび東南アジア向けの低コストバンドル、ならびにバッテリーおよび半導体向けのマルチエネルギーイメージングにおける機会もあります。国際的な既存企業は、認定の深さとデータ管理統合において優位性を維持しています。中国のサプライヤーは、国内調達を優先することで中間仕様のポジションを構築しています。[3]
産業用放射線検査向けデジタル検出器アレイ産業のリーダー企業
-
Varex Imaging Corporation
-
Teledyne Technologies Incorporated
-
DÜRR NDT GmbH & Co. KG
-
Fujifilm Corporation
-
Detection Technology Plc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:GÖPEL electronicが、810×535 mmの領域、2D/2.5D/3D基板検査能力、およびエレクトロニクスとバッテリー製造向けのインライン、アットライン、スタンドアロン構成にわたるMES統合を特徴とするマルチラインAXI X線検査システムを発表しました。
- 2026年8月:フラウンホーファーEMIが、稼働中のバッテリーセル内でガス発生、材料変位、およびき裂伝播を直接可視化しながら毎秒1,000枚の画像を記録する高速X線システムを発表しました。円筒形、パウチ、およびプリズム形セルフォーマットにわたってスケーラブルなこのシステムは、2028年までにPowerCoのザルツギッターサイトへの設置が計画されています。
- 2026年8月:Teledyne Technologiesが、1株あたり18.90 米ドル、総額約1.1 ビリオン 米ドルでVarex Imagingを買収することに合意し、X線管、フラットパネル、および光子計数検出器の供給をTeledyneのデジタルイメージングセグメントの下に統合しました。2027年初頭のクロージングが見込まれています。
- 2026年6月:Varex ImagingがヴェローナでのECNDT 2026でTrueSpectralを発表し、物理的なビームフィルタリングなしに単一の光子計数取得から内部体積と表面品質の両方のデュアルエネルギーデータを提供し、多材料産業用CTにおけるビームハードニングアーチファクトを排除しました。


産業用放射線検査向けグローバルデジタル検出器アレイ市場レポートの範囲
産業用放射線検査向けデジタル検出器アレイ市場は、非破壊検査(NDT)および産業用放射線検査のためにX線またはガンマ線放射をデジタル画像に取得・変換するために特別に設計されたデジタル検出器アレイシステムの開発、製造、および販売から生み出される収益を含みます。これらの検出器アレイは、放射線画像のデジタル取得、処理、保存、および分析を可能にすることで、従来の放射線フィルムおよびその他のイメージング方法を置き換えまたは補完します。
産業用放射線検査向けデジタル検出器アレイ市場レポートは、検出器技術(アモルファスシリコン、CMOS、IGZO、光子計数、およびその他の検出器技術)、検出器フォーマット(フラットパネル検出器アレイ、ラインスキャン検出器アレイ、および湾曲・カスタムジオメトリ検出器アレイ)、用途(溶接検査、腐食および肉厚検査、鋳造・鍛造検査、パイプおよびパイプライン検査、構造および複合材検査、およびその他の用途)、エンドユーザー産業(航空宇宙・防衛、自動車および電気自動車、石油・ガス、発電、一般製造および金属、エレクトロニクスおよびバッテリー製造、建設・インフラ・鉄道、およびその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| アモルファスシリコン |
| CMOS |
| IGZO |
| 光子計数 |
| その他の検出器技術 |
| フラットパネル検出器アレイ |
| ラインスキャン検出器アレイ |
| 湾曲・カスタムジオメトリ検出器アレイ |
| 溶接検査 |
| 腐食および肉厚検査 |
| 鋳造・鍛造検査 |
| パイプおよびパイプライン検査 |
| 構造および複合材検査 |
| その他の用途 |
| 航空宇宙・防衛 |
| 自動車および電気自動車 |
| 石油・ガス |
| 発電 |
| 一般製造および金属 |
| エレクトロニクスおよびバッテリー製造 |
| 建設・インフラ・鉄道 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 検出器技術別 | アモルファスシリコン | ||
| CMOS | |||
| IGZO | |||
| 光子計数 | |||
| その他の検出器技術 | |||
| 検出器フォーマット別 | フラットパネル検出器アレイ | ||
| ラインスキャン検出器アレイ | |||
| 湾曲・カスタムジオメトリ検出器アレイ | |||
| 用途別 | 溶接検査 | ||
| 腐食および肉厚検査 | |||
| 鋳造・鍛造検査 | |||
| パイプおよびパイプライン検査 | |||
| 構造および複合材検査 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 航空宇宙・防衛 | ||
| 自動車および電気自動車 | |||
| 石油・ガス | |||
| 発電 | |||
| 一般製造および金属 | |||
| エレクトロニクスおよびバッテリー製造 | |||
| 建設・インフラ・鉄道 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業用放射線検査向けデジタル検出器アレイ市場の規模はどのくらいですか?
産業用放射線検査向けデジタル検出器アレイ市場は2026年に329.81 ミリオン 米ドルと評価され、CAGR 12.03%で2031年までに582.08 ミリオン 米ドルに達する見込みです。
産業用放射線検査向けデジタル検出器アレイの需要を牽引しているものは何ですか?
コード主導の検査、高スループットバッテリー生産、ポータブルワイヤレスシステム、およびロボット放射線検査が採用を支援しています。
最大の収益シアを持つ検出器技術はどれですか?
アモルファスシリコンは2025年の検出器技術収益の42.83%を占め、確立された放射線硬度と大面積使用によって支持されています。
2031年にかけて最も速く拡大する見込みの用途はどれですか?
インラインおよびインプロセス検査は、バッテリーおよびエレクトロニクスメーカーが完全なX線カバレッジを求めるにつれて、2031年にかけてCAGR 13.21%で拡大する見込みです。
最も速く拡大する見込みのエンドユーザーグループはどれですか?
エレクトロニクスおよびバッテリー製造は、内部セルおよびモジュール特性を検査する必要性に支えられ、2031年にかけてCAGR 13.66%で拡大する見込みです。
これらの検出器システムの需要をリードしている地域はどこですか?
北米は2025年の収益の34.86%を占め、アジア太平洋地域は2031年にかけてCAGR 13.01%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
