
Marktgröße und Marktanteil für digitale Detektorarrays für die industrielle Radiografie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
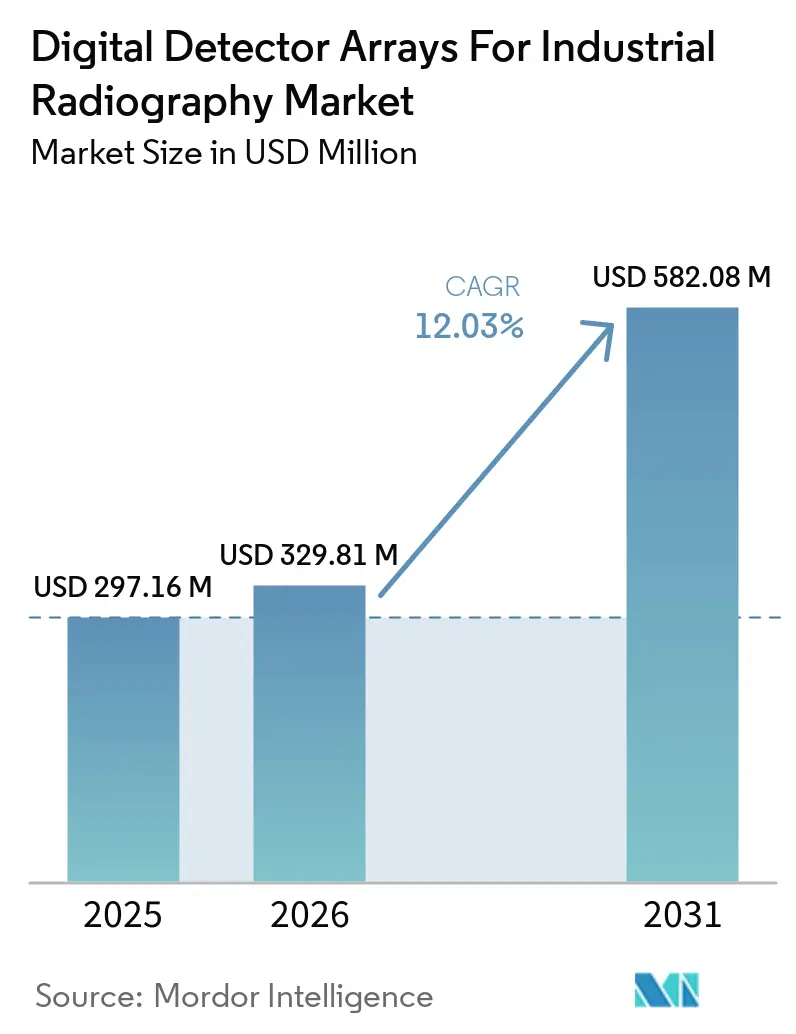
| Marktgröße (2026) | 329.81 Millionen US-Dollar |
| Marktgröße (2031) | 582.08 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Detektorarrays für die industrielle Radiografie von Mordor Intelligence
Die Marktgröße für digitale Detektorarrays für die industrielle Radiografie wird voraussichtlich von 297,16 Millionen USD im Jahr 2025 auf 329,81 Millionen USD im Jahr 2026 und bis 2031 auf 582,08 Millionen USD anwachsen, was einer CAGR von 12,03 % zwischen 2026 und 2031 entspricht. Der Wechsel von Film wird durch Prüfvorschriften unterstützt, die eine gleichbleibende Bildqualität, nachvollziehbare Aufzeichnungen und wiederholbare Prüfmethoden erfordern. Anforderungen an biegbare und gebogene digitale Detektorarrays machen schwierige Rohr- und Behälterinspektionen für digitale Geräte geeigneter. Hersteller reagieren auch auf schnellere Produktionslinien in der Batterie- und Elektronikindustrie, wo die Inspektionsgeschwindigkeit ebenso wichtig sein kann wie die Bilddetailgenauigkeit. Tragbare drahtlose Systeme und automatisierte Inspektionszellen erweitern den Einsatzbereich von digitalen Detektorarrays im Markt für industrielle Radiografie auf Feld- und Fabrikationsanwendungen. Hohe Gerätekosten und ein begrenztes Angebot an qualifizierten Radiografen bleiben wesentliche Hindernisse, während integrierte Hardware-, Software- und Überprüfungstools die Lieferantenpositionen stärken können.
Wichtigste Erkenntnisse des Berichts
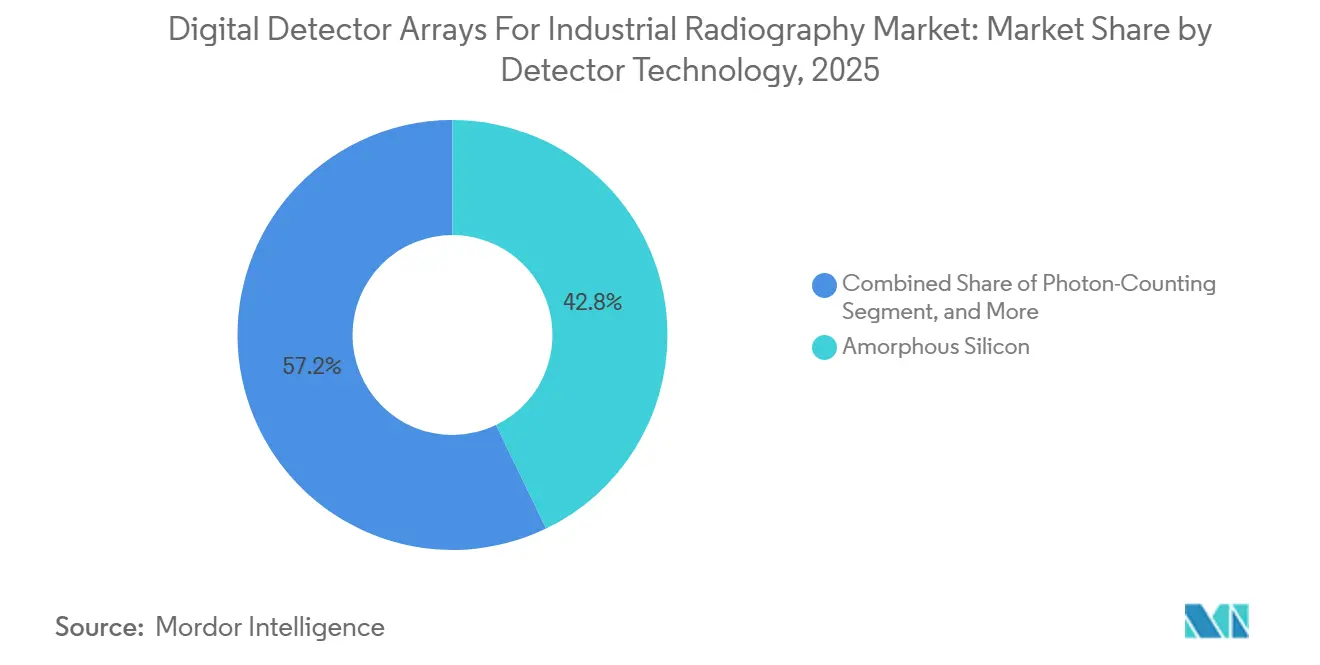
- Nach Detektortechnologie entfiel auf amorphes Silizium im Jahr 2025 ein Anteil von 42,83 % am Markt für digitale Detektorarrays für die industrielle Radiografie, während CMOS bis 2031 voraussichtlich mit einer CAGR von 13,03 % wachsen wird.
- Nach Detektorformat hielten Flachbilddetektor-Arrays im Jahr 2025 einen Umsatzanteil von 71,63 %, während gebogene und benutzerdefinierte Geometrie-Arrays bis 2031 voraussichtlich mit einer CAGR von 12,59 % wachsen werden.
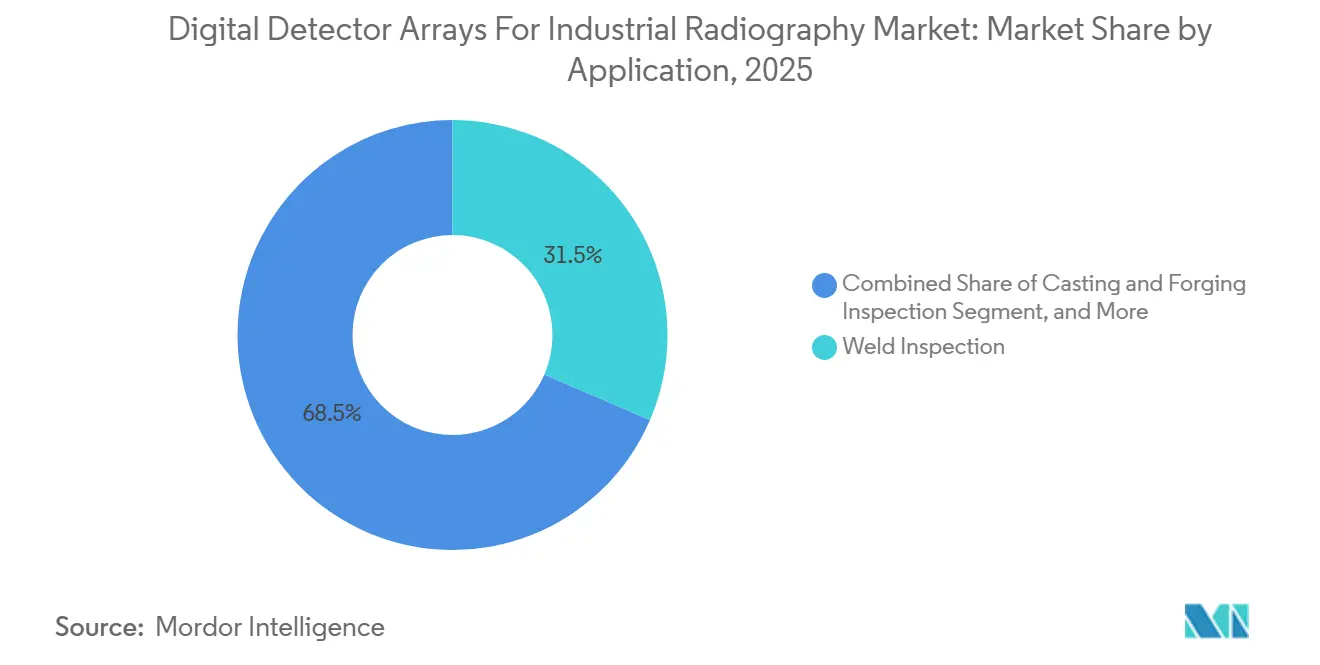
- Nach Anwendung hielt die Schweißnahtprüfung im Jahr 2025 einen Umsatzanteil von 31,47 %, während die Inline- und Prozessinspektion bis 2031 voraussichtlich mit einer CAGR von 13,21 % wachsen wird.
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Umsatzanteil von 24,73 %, während die Elektronik- und Batterieherstellung bis 2031 voraussichtlich mit einer CAGR von 13,66 % wachsen wird.
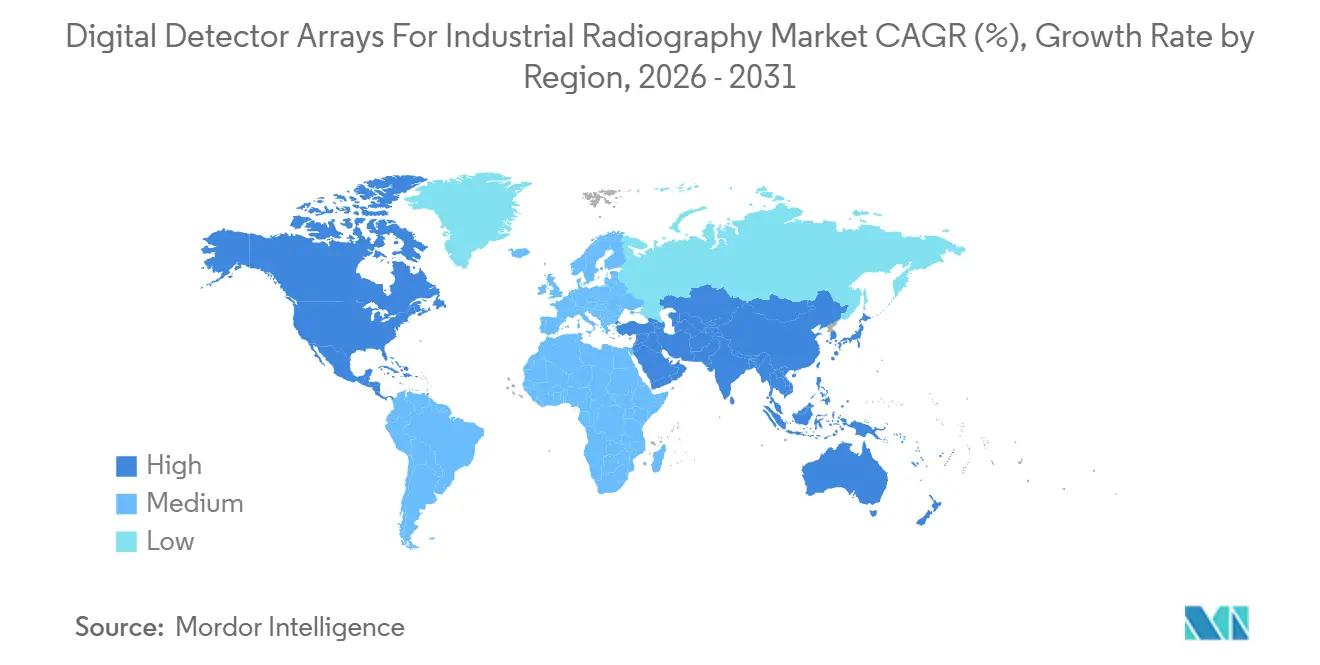
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 34,86 % am Umsatz mit digitalen Detektorarrays im Markt für industrielle Radiografie, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,01 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umstellung von Film auf digitale Arbeitsabläufe in der regulierten zerstörungsfreien Prüfung | +2.8% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Echtzeit-Inspektion in der Hochdurchsatz-Fertigung | +2.2% | Asiatisch-pazifischer Raum als Kern, einschließlich China, Südkorea und Japan, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Breite Einführung tragbarer drahtloser Detektorbündel | +1.8% | Global, mit stärkster Akzeptanz in nordamerikanischen und nahöstlichen Öl- und Gasgebieten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der automatisierten und robotergestützten Radiografie | +1.5% | Nordamerika, Europa und fortgeschrittene Fertigungszentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Fehlererkennung und Bildverbesserung | +1% | Global, konzentriert in der Luft- und Raumfahrt sowie im Energiebereich | Mittelfristig (2–4 Jahre) |
| Einsatz biegbarer Detektoren für Umfangsschweißnähte | +0.6% | Globale Öl- und Gas- sowie Stromerzeugungsstandorte, die ASME- und ISO-Anforderungen verwenden | Kurzfristig |
| Quelle: Mordor Intelligence | |||
Umstellung von Film auf digitale Arbeitsabläufe in der regulierten zerstörungsfreien Prüfung
Regulatorische Anforderungen machen den Wechsel von der Filmradiografie zur digitalen Radiografie für viele Prüfprogramme dringlicher. ASME BPVC Abschnitt V, Artikel 2 erfordert eine DDA-Charakterisierung gemäß ASTM E-2597M und legt ein normiertes Signal-Rausch-Verhältnis von mindestens 130 im Pflichtanhang VIII fest. Diese Anforderung begünstigt Systeme, die die Bildqualität konsistent dokumentieren können. Die ASME-Aktualisierung 2026 fügte Anforderungen für biegbare und gebogene DDAs hinzu, die eine einwandige Abdeckung bei Rohrleitungen mit kleinem Durchmesser ermöglichen. Japans JIS Z3110:2017 passt ISO 17636-2 für den Einsatz digitaler Detektoren an und unterstützt die DDA-Beschaffung bei der Inspektion von Schiffbau und Chemieanlagen. Die Übernahme der Ausgaben 2024 von TC-1A und CP-189 durch ASNT im Jahr 2026 macht digitale Aufzeichnungen und geschultes Personal in geprüften Inspektionsabläufen ebenfalls wichtiger.[1]
Der Markt für digitale Detektorarrays für die industrielle Radiografie profitiert von normengetriebenem Inspektionsaufwand, der regelmäßiger anfällt als Ermessenskäufe. Druckbehälter, Strukturschweißnähte und Rohrleitungsverbindungen erfordern den Nachweis, dass die Prüfmethoden die festgelegten Anforderungen erfüllt haben. Digitale Dateien können einfacher gespeichert, überprüft und abgerufen werden als Filmaufzeichnungen, wenn Anlagenbetreiber einen Prüfpfad benötigen. Die Normen ermöglichen es Geräteherstellern auch, Produkte durch Qualifizierungsnachweise statt nur durch Detektorspezifikationen zu differenzieren. Auftragnehmer, die in mehreren Rechtsbereichen tätig sind, haben einen Anreiz, Plattformen zu verwenden, die mit weit verbreiteten ASME-, ASTM- und ISO-Verfahren übereinstimmen. Dies macht die Compliance-Dokumentation zu einem praktischen Mehrwert eines Detektorsystems.
Nachfrage nach Echtzeit-Inspektion in der Hochdurchsatz-Fertigung
Batterie- und Elektronikproduktionslinien steigern die Nachfrage nach Radiografie, die mit Produktionsgeschwindigkeit arbeitet. Fraunhofer EZRT präsentierte auf der ECNDT 2026 eine Hochgeschwindigkeits-CT-Methode, die eine Mikrofokus-Flüssigmetall-Targetquelle und einen Photonenzähldetektor verwendet, um zylindrische Batteriezellenscans innerhalb von Sekunden abzuschließen. Der Ansatz zeigt, warum lange Bilderfassungszyklen für Inline-Qualitätsgates ungeeignet sein können. GÖPEL electronic stellte im September 2026 sein Multi Line AXI-System für die 2D-, 2,5D- und 3D-Leiterplatteninspektion über einen Bereich von 810 × 535 mm vor. Die Integration in das Manufacturing Execution System zeigt, dass Gerätekäufer erwarten, dass radiografische Daten in Produktionssteuerungssysteme integriert werden. Diese Bedingungen lenken die Kaufentscheidung auf Bildrate, räumliche Auflösung und zuverlässige Softwareverbindungen.
Der Markt für digitale Detektorarrays für die industrielle Radiografie ist daher zunehmend an Produktionsqualitätsanforderungen gebunden und nicht mehr nur an periodische Inspektionen. Batteriehersteller benötigen Möglichkeiten, interne Zell- und Modulprobleme zu identifizieren, ohne die Linie zu verlangsamen. Elektronikproduzenten benötigen ebenfalls Systeme, die größere Platinen abdecken und Inspektionsergebnisse in Fabrikmanagementsysteme übertragen können. CMOS-Detektoren können in diesen Umgebungen attraktiv sein, da hohe Bildraten einen direkten betrieblichen Mehrwert haben. Die Veränderung beseitigt nicht die Nachfrage nach ausgereiften Detektortechnologien, schafft aber einen klaren Anwendungsfall für schnellere Systeme. Sie unterstützt auch Investitionen in geschlossene Radiografiezellen, die für besetzte Fertigungsbereiche ausgelegt sind.
Breite Einführung tragbarer drahtloser Detektorbündel
Drahtlose, batteriebetriebene Detektorpakete reduzieren den Einrichtungsaufwand bei der Fernfeld- und Offshore-Radiografie. Die Plattformen D-DR 1025B und D-DR 1043B von DÜRR NDT umfassen drahtlose Zugangspunkte, IP67-Gehäuse, Hot-Swap-Batterien und eine 1-Meter-Falltestzertifizierung. Die Produkte arbeiten von -20 °C bis +50 °C, was für raue Öl- und Gasumgebungen geeignet ist. Varex Imagings XRpad2 HWx-i ist gemäß ASTM E-2597M charakterisiert und bietet 9 fps kontinuierliche Bildgebung mit Kompatibilität für Iridium-192- und Selen-75-Quellen. Eine einzige tragbare Plattform kann daher mehrere Feldradiografiebedarfe abdecken. Dies reduziert die Notwendigkeit, am Inspektionsort separate Kabel-, Strom- und Bildgebungskomponenten zusammenzustellen.
Für den Markt für digitale Detektorarrays in der industriellen Radiografie können tragbare Bündel die betriebliche Reibung reduzieren, auch wenn das Gerät eine erhebliche Kapitalinvestition bleibt. Feldteams können das Kabelmanagement und einen Teil der Stromlogistik vermeiden, die zuvor 2–4 Personalstunden pro Schicht hinzufügten. Lieferanten verpacken Hardware, Software und Konnektivität zunehmend als vorab qualifiziertes Bündel für spezifische Normen. Dieser Ansatz kann die Lieferantenprüfungszyklen für Käufer verkürzen, die die Compliance nachweisen müssen. Er kann auch die Wechselkosten erhöhen, nachdem ein Auftragnehmer einen zertifizierten Arbeitsablauf etabliert hat. Tragbare Systeme sind besonders relevant, wenn die Filmverarbeitung am Anlagenstandort schwierig oder unpraktisch ist.
Ausweitung der automatisierten und robotergestützten Radiografie
Die automatisierte Radiografie erweitert die digitale Bildgebung auf Inspektionsaufgaben mit komplexer Geometrie und hohem Dokumentationsbedarf. Die RoboCT-Plattform von Fraunhofer EZRT verwendet 2 Roboter, wobei 1 eine Röntgenquelle und der andere einen Detektor trägt. Diese Anordnung unterstützt Trajektorien für Interessensbereiche bei Teilen, auf die herkömmliche CT-Gantries nicht ohne Weiteres zugreifen können. Dieselbe Arbeit beschreibt DICONDE-Archivierung und OPC UA-Prüfauftragsintegration für unbemannte NDE 4.0-Arbeitsabläufe. Der ART Crawler von MISTRAS Group prüft isolierte Rohrleitungen, während das Produkt in Betrieb bleibt. Die Servicebeschreibung gibt an, dass die Methode in der Zeit, die herkömmliche Methoden für die Inspektion von 5–10 % der Oberfläche benötigen, eine vollständige Prüfabdeckung bieten kann.
Der Markt für digitale Detektorarrays für die industrielle Radiografie profitiert von der Automatisierung, da die Detektoranforderungen spezialisierter werden. Systeme, die auf Robotern eingesetzt werden, benötigen geeignete Stoß- und Vibrationsleistung, Synchronisierungsschnittstellen und eine vorhersehbare Datenverarbeitung. Die Abdeckungsplanung für 6-Achs-Robotersysteme kann eine vollflächige Inspektion großer Luft- und Raumfahrtteile unterstützen. Automatisierte Zellen erleichtern auch die Anwendung wiederholbarer Bildgebungsverfahren über ein gesamtes Produktionsprogramm. Etablierte Lieferanten können davon profitieren, wenn ihre Detektoren bereits über den für diese Umgebungen erforderlichen Qualifizierungsnachweis verfügen. Käufer bevorzugen möglicherweise vollständige Systeme, wenn das Integrationsrisiko wichtiger ist als ein niedrigerer Komponentenpreis.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für digitale Radiografiegeräte | -2.2% | Global, am höchsten in preissensiblen Schwellenmärkten in Süd- und Südostasien sowie Afrika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem radiografischen Prüfpersonal | -1.3% | Global, akut in Nordamerika, dem Nahen Osten und dem subsaharischen Afrika | Mittelfristig (2–4 Jahre) |
| Strahlungshärtungs- und Detektorersatzkosten | -0.8% | Globale Nuklear-, Hochenergie-Industrie- und Offshore-Anwendungen | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenintegritätsrisiken bei vernetzter Inspektion | -0.4% | Global, konzentriert in regulierter kritischer Infrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für digitale Radiografiegeräte
Hohe Kapitalanforderungen können die Einführung von DDAs bei kleineren zerstörungsfreien Prüfauftragnehmern verzögern. Vollständig feldeinsatzfähige Konfigurationen erfordern erhebliche Investitionen, während filmbasierte Prozesse mit deutlich geringeren Gerätekosten betrieben werden können. Filmbasierte Arbeitsabläufe verursachen auch wiederkehrende jährliche Verbrauchsmaterialkosten. Die Strahlungshärtung verursacht zusätzliche Kosten, da amorphe Siliziumplatten durch akkumulierte Dosis degradieren können und je nach Quellenenergie ersetzt werden müssen. Diese Kosten können in preissensiblen Märkten und bei Auftragnehmern mit ungleichmäßigen Projektpipelines stärker ins Gewicht fallen. Die wirtschaftliche Rechtfertigung hängt vom Wert ab, der schnellerer Einrichtung, weniger Wiederholungsaufnahmen und digitaler Dokumentation beigemessen wird.
Der Markt für digitale Detektorarrays für die industrielle Radiografie reagiert mit Finanzierungsangeboten, Serviceabonnements und Plattenersatzprogrammen. Diese Modelle verlagern einen Teil der Kauflast von Kapitalausgaben zu Betriebsausgaben. Sie können Auftragnehmern helfen, mehrjährige Pipeline-Integritätsarbeiten mit besser vorhersehbaren Kosten zu budgetieren. Lieferanten, die die Verantwortung für Ersatzplatten übernehmen, können über den gesamten Detektorlebenszyklus wiederkehrende Einnahmen erzielen. Der Ansatz gibt Käufern auch eine Möglichkeit, neuere Technologien einzuführen, ohne alle Mittel beim Erstkauf zu binden. Er beseitigt die wirtschaftliche Einschränkung nicht, ändert aber den Zeitpunkt und die Struktur der Entscheidung.
Mangel an qualifiziertem radiografischen Prüfpersonal
Ein Mangel an Level-II- und Level-III-Radiografen kann den Inspektionsdurchsatz selbst nach der Installation von Geräten begrenzen. DDA-Arbeitsabläufe erfordern Personal, das normierte Signal-Rausch-Verhältnisse, grundlegende räumliche Auflösung und Kontrastempfindlichkeit gemäß ASME BPVC Pflichtanhang VIII versteht. Bestehende Wege gemäß ASNT SNT-TC-1A, ISO 9712 und NAS 410 haben nicht mit der gleichen Geschwindigkeit wie die Nachfrage nach digitalen Fähigkeiten skaliert. Viele erfahrene Level-III-Filmradiografen nähern sich dem Rentenalter. Der Übergang zu DDA kann eine Neuzertifizierung erfordern und nicht nur eine schrittweise Schulung. Die Aktualisierung von TC-1A und CP-189 durch ASNT im Jahr 2026 erhöht die Zertifizierungsanforderungen, auch wenn die Schulungskapazität weiter ausgebaut wird.
Der Markt für digitale Detektorarrays für die industrielle Radiografie kann Personalengpässe teilweise durch automatisierte Fehlererkennung und Bildverbesserung beheben. Diese Werkzeuge können die Überprüfungszeit verkürzen und qualifizierten Prüfern ermöglichen, mehr Radiografien zu bearbeiten. Ihre Verwendung hängt weiterhin von der Validierung gegenüber anwendbaren ASME-, API- und ISO-Verfahren ab. Software kann die Prüferkapazität unterstützen, ersetzt jedoch kein Personal, das die erforderliche Zertifizierung besitzt. Anbieter mit Schulungs-, Workflow-Software- und Detektorhardware sind möglicherweise besser positioniert, um Kunden zu unterstützen, die mit dieser Einschränkung konfrontiert sind. Die Verfügbarkeit von Arbeitskräften wird ein praktischer Faktor dafür bleiben, wie schnell die Inspektionskapazität ausgebaut werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Detektortechnologie:
Amorphes Silizium behält eine breite installierte BasisAmorphes Silizium entfiel im Jahr 2025 auf 42,83 % des Marktanteils für digitale Detektorarrays im Markt für industrielle Radiografie. Seine Position spiegelt etablierte Großflächenabscheidungsverfahren und den Einsatz in der Feldradiografie und bei industriellen Hochdosisanwendungen wider. Diese Eigenschaften halten die Technologie dort relevant, wo bewährte Detektorleistung wichtig ist. IGZO nimmt eine mittlere Position ein, da es eine höhere Ladungsträgermobilität als amorphes Silizium bietet und dabei eine vergleichbare Strahlungstoleranz beibehält. Es gewinnt Aufmerksamkeit bei Nutzern, die höhere Bildraten benötigen, ohne direkt zu einer anderen Technologie zu wechseln. Photonenzähldetektoren dringen durch den TrueSpectrum-Ansatz von Varex Imaging in industrielle CT-Anwendungen ein. TrueSpectrum liefert Dual-Energie-Informationen aus 1 Aufnahme ohne physikalische Filterung.
CMOS wird bis 2031 voraussichtlich mit einer CAGR von 13,03 % wachsen, der schnellsten Rate unter den Detektortechnologien. CMOS eignet sich gut für Anwendungen, die eine schnellere Bilderfassung und die Integration in moderne digitale Arbeitsabläufe schätzen. ASTM E-2597M verwendet einen technologieneutralen Charakterisierungsrahmen, der es CMOS-Systemen ermöglicht, bestehende Compliance-Wege zu nutzen. Dies reduziert eine Barriere, die die Bewegung vom Laboreinsatz zur Feldanwendung verlangsamt hatte. Der Markt für digitale Detektorarrays für die industrielle Radiografie trennt sich daher in Anwendungsfälle auf, die robuste Strahlungstoleranz schätzen, und solche, die schnelle Bilderfassung schätzen. Lieferanten können beide Anforderungen durch differenzierte Detektorportfolios statt durch einen einzigen technischen Ansatz erfüllen.



Nach Detektorformat:
Flachbilddetektor-Arrays bleiben die StandardkonfigurationFlachbilddetektor-Arrays entfielen im Jahr 2025 auf 71,63 % der digitalen Detektorarrays im Markt für industrielle Radiografie. Ihre Führungsposition spiegelt die Flexibilität bei der Schweißnahtprüfung, der Wanddickenmessung, Gussteilen und Strukturverbundwerkstoffen wider. Standard-36 × 43 cm-Platten können eine Schweißnaht oder einen Druckbehälterbereich in einer einzigen Aufnahme erfassen. Dies vermeidet mehrere Aufnahmen, die kleinere Formate möglicherweise erfordern. Das DRC 3643 von DÜRR NDT unterstützt den drahtlosen Einsatz für Korrosions- und Erosionsinspektionen. Das Format eignet sich für Feldarbeiten, bei denen eine breite Flächenabdeckung und praktische Handhabung wichtig sind.
Zeilenscan-Arrays dienen kontinuierlichen Inspektionsaufgaben, bei denen die Flächenerfassung Bewegungsunschärfe erzeugen könnte. Die DC-TDI-Photonenzähl-Zeilenscan-Plattform von Varex Imaging hat eine Pixelgröße von 100 µm und unterstützt Liniengeschwindigkeiten von bis zu 9 Metern pro Sekunde. Sie zielt auf Batterie- und Recyclingprozesse ab, bei denen der Materialdurchsatz eine zentrale Betriebseinschränkung darstellt. Gebogene und benutzerdefinierte Geometrie-Arrays werden bis 2031 voraussichtlich mit einer CAGR von 12,59 % wachsen. Das im Oktober 2025 eingeführte INDUSTREX HPX-ARC 1043 PH von Carestream hat eine Pixelgröße von 98 µm, einen Erfassungsbereich von 10 × 43 cm und eine Biegefähigkeit von 4 Zoll. Biegbare Formate reduzieren die Notwendigkeit einer separaten Aufnahme für die Doppelwandabdeckung vom Innendurchmesser und unterstützen die Anforderung an gebogene Oberflächen in ASME BPVC Paragraph T-271.
Nach Anwendung:
Schweißnahtprüfung bildet die etablierte NachfragebasisDie Schweißnahtprüfung hielt im Jahr 2025 einen Anwendungsumsatzanteil von 31,47 %. Die Marktgröße für digitale Detektorarrays für die industrielle Radiografie für diese Anwendung wird durch Prüfanforderungen in ASME BPVC, ASME B31.1, ASME B31.3, ISO 17636-2 und AWS D1.1 unterstützt. Diese Vorschriften gelten für druckbeaufschlagte, strukturelle und sicherheitskritische Verbindungen in vielen Branchen. DDA-Systeme können klare Bildaufzeichnungen für Abnahmeentscheidungen und anschließende Überprüfungen unterstützen. Die automatisierte Fehlererkennung kann Porosität, Schlackeneinschlüsse und fehlende Verschmelzung in Bildüberprüfungsabläufen identifizieren. Der zugrunde liegende Inspektionsbedarf bleibt breit, da Schweißen in Energie-, Fertigungs- und Infrastrukturanlagen vorhanden ist.
Korrosions- und Wanddickeninspektionen verwenden viele der gleichen tragbaren drahtlosen Plattformen. Der ART Crawler von MISTRAS Group ermöglicht die Inspektion isolierter Rohrleitungen im Betrieb und erlaubt die Inspektion ohne Unterbrechung des Produktflusses. Struktur- und Verbundwerkstoffinspektion erweitert die Radiografie auch auf Brücken, Schienensysteme und Windflügel. Die Inline- und Prozessinspektion wird bis 2031 voraussichtlich mit einer CAGR von 13,21 % wachsen, da Batterie- und Elektronikhersteller auf eine 100%ige Röntgenabdeckung hinarbeiten. Toptec und INNER BV unterzeichneten 2025 eine gemeinsame Entwicklungsvereinbarung für einen Inline-EV-Batteriemodule-CT-Scanner, der bis Ende 2026 kommerziell eingesetzt werden soll. Der Markt für digitale Detektorarrays für die industrielle Radiografie wird für Inline-Systeme, die in besetzten Fertigungsanlagen betrieben werden, geschlossene, bleiabgeschirmte Designs gemäß IEC 61331-1 benötigen.

Nach Endverbraucherbranche:
Öl und Gas hält die größte UmsatzpositionÖl und Gas entfiel im Jahr 2025 auf 24,73 % der digitalen Detektorarrays im Markt für industrielle Radiografie. Die Integritätsanforderungen von API 570, ASME B31.8 und CSA Z662 unterstützen laufende Ausgaben für zerstörungsfreie Prüfung, die mit dem Zustand und dem Alter der Anlagen verknüpft sind. Offshore-Standorte haben einen besonders starken Bedarf an digitaler Radiografie, da die Filmverarbeitung auf See schwierig ist. Tragbare und robuste Detektorsysteme eignen sich für Unterwasser- und schwimmende Produktionsumgebungen. Automatisierte Crawler können auch die Korrosionsprüfung unterstützen, während Anlagen in Betrieb bleiben. Diese Bedingungen erhalten eine stabile Umsatzbasis für Detektorlieferanten mit für Energieanlagen qualifizierten Geräten aufrecht.
Die Elektronik- und Batterieherstellung wird bis 2031 voraussichtlich mit einer CAGR von 13,66 % wachsen, der schnellsten Rate unter den Endverbrauchergruppen. Elektrodenfehlausrichtung und Anodenüberhang sind mit dem Risiko eines thermischen Durchgehens verbunden, was den Wert der internen Inspektion erhöht. Fraunhofer EMI präsentierte im August 2026 ein Hochgeschwindigkeits-Röntgensystem, das 1.000 Bilder pro Sekunde in betriebenen Batteriezellen aufzeichnet. Die Technologie erweitert die Radiografie von der routinemäßigen Qualitätskontrolle auf die Fehlermodusanalyse. Batterieanwendungen priorisieren Bildrate und Photonenzählempfindlichkeit, während Öl- und Gasanwendungen Strahlungshärte und robuste Konstruktion priorisieren. Luft- und Raumfahrt, Verteidigung, Stromerzeugung, allgemeine Fertigung und Automobil unterstützen die Nachfrage ebenfalls durch geplante Wartungs- und Produktionsqualitätsprogramme.
Geografische Analyse
Nordamerikanischer Markt für digitale Detektorarrays für die industrielle Radiografie
Nordamerika hatte im Jahr 2025 einen Marktanteil von 34,86 % am Markt für digitale Detektorarrays in der industriellen Radiografie. Die Anforderungen gemäß API 570, ASME B31.1, ASME B31.3 und Abschnitt III unterstützen wiederkehrende Inspektionsausgaben in petrochemischen Anlagen, Kraftwerken und industriellen Anlagenstandorten. Die Region verfügt über eine dichte Basis von Anlagen, die nach ASME-bezogenen Normen betrieben werden. Teledyne Technologies gab im August 2026 seine Vereinbarung zur Übernahme von Varex Imaging für 1,1 Milliarden USD bekannt. Sollte die Transaktion Anfang 2027 abgeschlossen werden, werden Röntgenquellen und Detektoren unter einem einzigen Anbieter für nordamerikanische Systemintegratoren zusammengeführt. Kanadas LNG-Expansion und Mexikos Energiemodernisierung erhöhen ebenfalls die regionale Nachfrage.[2]
Europäischer Markt für digitale Detektorarrays für die industrielle Radiografie
Europa folgt Nordamerika, wobei Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien als wichtige Nachfragezentren fungieren. Die digitalen Lufttüchtigkeitsbestimmungen der EASA unterstützen den Austausch digitaler Detektorarrays in Luft- und Raumfahrtfertigungszentren. EN 12681 und ISO 17636-2 leiten die Beschaffung in der Automobil- und Energiefertigungsbranche. Deutsche Einrichtungen integrieren die digitale Radiografie in NDE 4.0-Systeme unter Verwendung OPC UA-konformer DICONDE-Datenpipelines. Dies erweitert die Investitionen über Hardware hinaus auf Software und Datenmanagement. Der Markt für digitale Detektorarrays für die industrielle Radiografie in Europa wird durch die Notwendigkeit geprägt, Inspektionsnachweise mit kontrollierten Produktionsprozessen zu verknüpfen.
Markt für digitale Detektorarrays für die industrielle Radiografie in Asien-Pazifik, Nahost und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 13,01 % wachsen. Japans JIS Z3110:2017 unterstützt die digitale Schweißradiografie für metallische Verbindungen im Schiffbau und in chemischen Anlagen. Inländische Auftragnehmer nutzen digitale Detektorarray-Systeme für die Masseninspektion in Echtzeit und die Fernüberprüfung von Bildern. Südkoreas Schiffbausektor, Indiens Luft- und Raumfahrt-Offsetprogramme und die petrochemische Entwicklung in der ASEAN-Region verbreitern die regionale Nachfragebasis. Der Nahe Osten hat die Inspektionsausgaben konzentriert, die mit dem Turnaround-Umfang von Saudi Arabiens Aramco SAEP-1112 und den Integritätsprogrammen von ADNOC verbunden sind. Südamerika und Afrika bleiben Entwicklungsregionen, wobei die FPSO-Programme von Petrobras in Brasilien und der petrochemische Sektor Südafrikas erste Einstiegspunkte bieten.
Wettbewerbslandschaft
Marktkonzentration
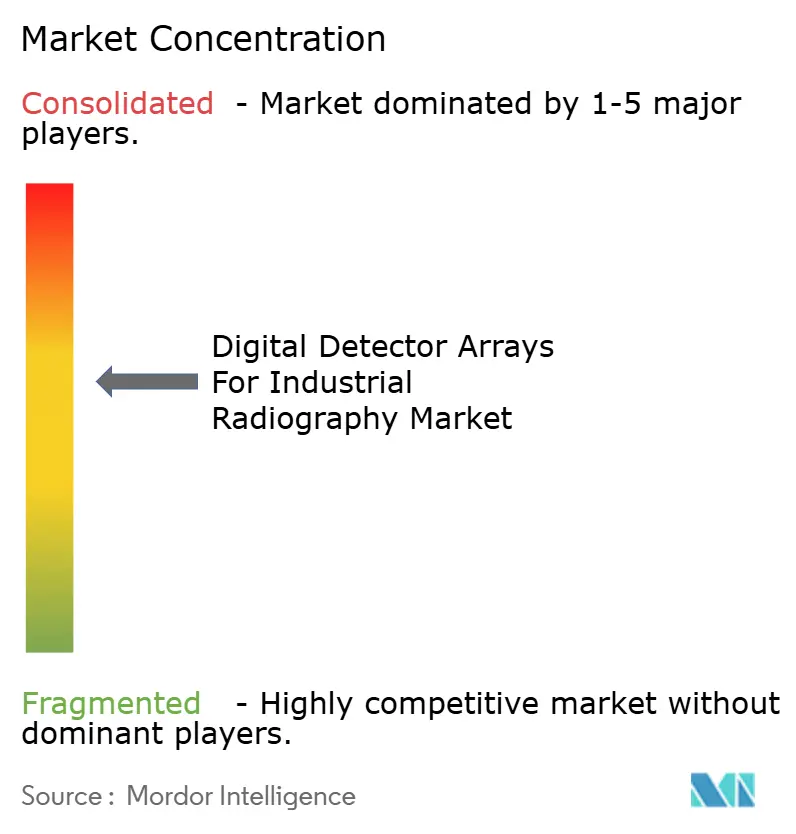
Der Markt für digitale Detektorarrays für die industrielle Radiografie ist mäßig konzentriert. Vertikal integrierte Bildgebungsunternehmen konkurrieren mit spezialisierten Detektorherstellern, Systemintegratoren und einer wachsenden Gruppe asiatischer Lieferanten. Die Einhaltung von ASTM E-2597M, ISO 17636-2 und NAS 410 ist ein praktischer Weg zum Marktzugang. Die Zertifizierung kann Lieferanten begünstigen, die über die Ressourcen verfügen, die Leistung unter mehreren Inspektionsbedingungen zu dokumentieren. Teledyne Technologies vereinbarte im August 2026 die Übernahme von Varex Imaging für 18,90 USD pro Aktie, für insgesamt 1,1 Milliarden USD. Die geplante Transaktion würde Röntgenröhren, Flachbilddetektoren, Photonenzählsensoren und CMOS-Komponenten in einer integrierten Lieferantenplattform zusammenführen.
Unternehmen im Markt für digitale Detektorarrays für die industrielle Radiografie differenzieren sich durch Workflow-Integration, Detektorformfaktoren und eingebettete Bildverarbeitung. Lieferanten ko-zertifizieren Hardware, Software und drahtlose Konnektivität gegenüber ASME- und ISO-Normen. Dies kann den Implementierungsaufwand für Nutzer reduzieren, die einen vollständigen Inspektionsablauf benötigen. Carestream NDT führte im Oktober 2025 das biegbare INDUSTREX HPX-ARC 1043 PH für gebogene Oberflächen und Umfangsschweißarbeiten ein. DÜRR NDT veröffentlichte 2025 biegbare drahtlose Flachbilddetektoren mit IP67-Gehäusen und definierten Biegedurchmessern. Diese Schritte zeigen, wie tragbare Feldanforderungen zu einem Schwerpunkt der Produktentwicklung werden.
Die Patentaktivität bei digitalen Bildgebungsalgorithmen, Photonenzähldetektoren und KI-gestützter Fehlererkennung hat seit 2024 zugenommen. Dies deutet auf Technologiebereiche hin, in denen sich die Differenzierung wahrscheinlich konzentrieren wird. Varex Imaging präsentierte TrueSpectrum auf der ECNDT 2026, um Dual-Energie-Informationen aus einer einzigen Photonenzählaufnahme ohne physikalische Strahlfiltration zu erhalten. Der Markt für digitale Detektorarrays für die industrielle Radiografie bietet auch Chancen bei strahlungsgehärteten Systemen über 1 MeV, kostengünstigeren Bündeln für Süd- und Südostasien sowie Mehrenergie-Bildgebung für Batterien und Halbleiter. Internationale Marktführer behalten Vorteile bei der Zertifizierungstiefe und der Datenverwaltungsintegration. Chinesische Lieferanten bauen Positionen in mittleren Spezifikationen auf, indem sie die inländische Beschaffung priorisieren.[3]
Branchenführer im Markt für digitale Detektorarrays für die industrielle Radiografie
-
Varex Imaging Corporation
-
Teledyne Technologies Incorporated
-
DÜRR NDT GmbH & Co. KG
-
FUJIFILM Corporation
-
Detection Technology Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Detektorarrays für die industrielle Radiografie Unternehmen in diesem Bericht
- 3DX-RAY Ltd
- Acuren
- Detection Technology Plc
- Baker Hughes Company
- Carestream Health, Inc.
- Comet Holding AG
- DÜRR NDT GmbH & Co. KG
- FUJIFILM Corporation
- General Electric Company
- Hamamatsu Photonics K.K.
- IRay Technology Co., Ltd.
- Nikon Corporation
- North Star Imaging, Inc.
- Waygate Technologies (Baker Hughes)
- Rigaku Holdings Corporation
- Shimadzu Corporation
- Teledyne Technologies Incorporated
- Varex Imaging Corporation
- Vidisco Ltd.
- ZEISS International
Neueste Industrielle Entwicklungen in Markt für digitale Detektorarrays für die industrielle Radiografie
- September 2026: GÖPEL electronic stellte das Multi Line AXI-Röntgeninspektionssystem vor, das einen Bereich von 810 × 535 mm, 2D/2,5D/3D-Leiterplatteninspektionsfähigkeit und MES-Integration in Inline-, At-Line- und Standalone-Konfigurationen für die Elektronik- und Batterieherstellung bietet.
- August 2026: Fraunhofer EMI stellte ein Hochgeschwindigkeits-Röntgensystem vor, das 1.000 Bilder pro Sekunde in betriebenen Batteriezellen aufzeichnet und Gasbildung, Materialverschiebung und Rissausbreitung direkt visualisiert. Das System ist für zylindrische, Pouch- und prismatische Zellformate skalierbar und soll bis 2028 am Standort Salzgitter von PowerCo installiert werden.
- August 2026: Teledyne Technologies vereinbarte die Übernahme von Varex Imaging zu 18,90 USD pro Aktie, insgesamt rund 1,1 Milliarden USD, und vereint die Versorgung mit Röntgenröhren, Flachbilddetektoren und Photonenzähldetektoren unter dem Segment Digitale Bildgebung von Teledyne. Der Abschluss wird für Anfang 2027 erwartet.
- Juni 2026: Varex Imaging präsentierte TrueSpectrum auf der ECNDT 2026 in Verona und lieferte Dual-Energie-Daten sowohl für das Innenvolumen als auch für die Oberflächenqualität aus einer einzigen Photonenzählaufnahme ohne physikalische Strahlfiltration, wodurch Strahlaufhärtungsartefakte in der industriellen CT mit mehreren Materialien eliminiert werden.
Globaler Berichtsumfang für den Markt für digitale Detektorarrays für die industrielle Radiografie
Der Markt für digitale Detektorarrays für die industrielle Radiografie umfasst die Einnahmen aus der Entwicklung, Herstellung und dem Verkauf von digitalen Detektorarray-Systemen, die speziell zur Erfassung und Umwandlung von Röntgen- oder Gammastrahlung in digitale Bilder für die zerstörungsfreie Prüfung (ZfP) und die industrielle radiografische Inspektion entwickelt wurden. Diese Detektorarrays ersetzen oder ergänzen herkömmliche radiografische Filme und andere Bildgebungsmethoden, indem sie die digitale Erfassung, Verarbeitung, Speicherung und Analyse radiografischer Bilder ermöglichen.
Der Marktbericht für digitale Detektorarrays für die industrielle Radiografie ist segmentiert nach Detektortechnologie (amorphes Silizium, CMOS, IGZO, Photonenzählung und andere Detektortechnologien), Detektorformat (Flachbilddetektor-Arrays, Zeilenscan-Detektor-Arrays sowie gebogene und benutzerdefinierte Geometrie-Detektor-Arrays), Anwendung (Schweißnahtprüfung, Korrosions- und Wanddickeninspektion, Guss- und Schmiedeinspektion, Rohr- und Rohrleitungsinspektion, Struktur- und Verbundwerkstoffinspektion und andere Anwendungen), Endverbraucherbranche (Luft- und Raumfahrt sowie Verteidigung, Automobil und Elektrofahrzeuge, Öl und Gas, Stromerzeugung, allgemeine Fertigung und Metalle, Elektronik- und Batterieherstellung, Bau, Infrastruktur und Schiene sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Amorphes Silizium |
| CMOS |
| IGZO |
| Photonenzählung |
| Andere Detektortechnologien |
| Flachbilddetektor-Arrays |
| Zeilenscan-Detektor-Arrays |
| Gebogene und benutzerdefinierte Geometrie-Detektor-Arrays |
| Schweißnahtprüfung |
| Korrosions- und Wanddickeninspektion |
| Guss- und Schmiedeinspektion |
| Rohr- und Rohrleitungsinspektion |
| Struktur- und Verbundwerkstoffinspektion |
| Andere Anwendungen |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Elektrofahrzeuge |
| Öl und Gas |
| Stromerzeugung |
| Allgemeine Fertigung und Metalle |
| Elektronik- und Batterieherstellung |
| Bau, Infrastruktur und Schiene |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Detektortechnologie | Amorphes Silizium | ||
| CMOS | |||
| IGZO | |||
| Photonenzählung | |||
| Andere Detektortechnologien | |||
| Nach Detektorformat | Flachbilddetektor-Arrays | ||
| Zeilenscan-Detektor-Arrays | |||
| Gebogene und benutzerdefinierte Geometrie-Detektor-Arrays | |||
| Nach Anwendung | Schweißnahtprüfung | ||
| Korrosions- und Wanddickeninspektion | |||
| Guss- und Schmiedeinspektion | |||
| Rohr- und Rohrleitungsinspektion | |||
| Struktur- und Verbundwerkstoffinspektion | |||
| Andere Anwendungen | |||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | ||
| Automobil und Elektrofahrzeuge | |||
| Öl und Gas | |||
| Stromerzeugung | |||
| Allgemeine Fertigung und Metalle | |||
| Elektronik- und Batterieherstellung | |||
| Bau, Infrastruktur und Schiene | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale Detektorarrays für die industrielle Radiografie?
Der Markt für digitale Detektorarrays für die industrielle Radiografie wurde im Jahr 2026 auf 329,81 Millionen USD geschätzt und wird bis 2031 voraussichtlich 582,08 Millionen USD bei einer CAGR von 12,03 % erreichen.
Was treibt die Nachfrage nach digitalen Detektorarrays in der industriellen Radiografie an?
Normengetriebene Inspektion, Hochdurchsatz-Batterieproduktion, tragbare drahtlose Systeme und robotergestützte Radiografie unterstützen die Einführung.
Welche Detektortechnologie hat den größten Umsatzanteil?
Amorphes Silizium hielt im Jahr 2025 einen Anteil von 42,83 % am Umsatz mit Detektortechnologien, unterstützt durch etablierte Strahlungshärte und den Einsatz auf großen Flächen.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Die Inline- und Prozessinspektion wird bis 2031 voraussichtlich mit einer CAGR von 13,21 % wachsen, da Batterie- und Elektronikproduzenten eine vollständige Röntgenabdeckung anstreben.
Welche Endverbrauchergruppe wird voraussichtlich am schnellsten wachsen?
Die Elektronik- und Batterieherstellung wird bis 2031 voraussichtlich mit einer CAGR von 13,66 % wachsen, unterstützt durch die Notwendigkeit, interne Zell- und Modulmerkmale zu inspizieren.
Welche Region führt die Nachfrage nach diesen Detektorsystemen an?
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 34,86 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,01 % wachsen wird.