
Tamaño y Participación del Mercado de Matrices de Detectores Digitales para Radiografía Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 329.81 Millones de dólares |
| Tamaño del Mercado (2031) | 582.08 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Matrices de Detectores Digitales para Radiografía Industrial por Mordor Intelligence
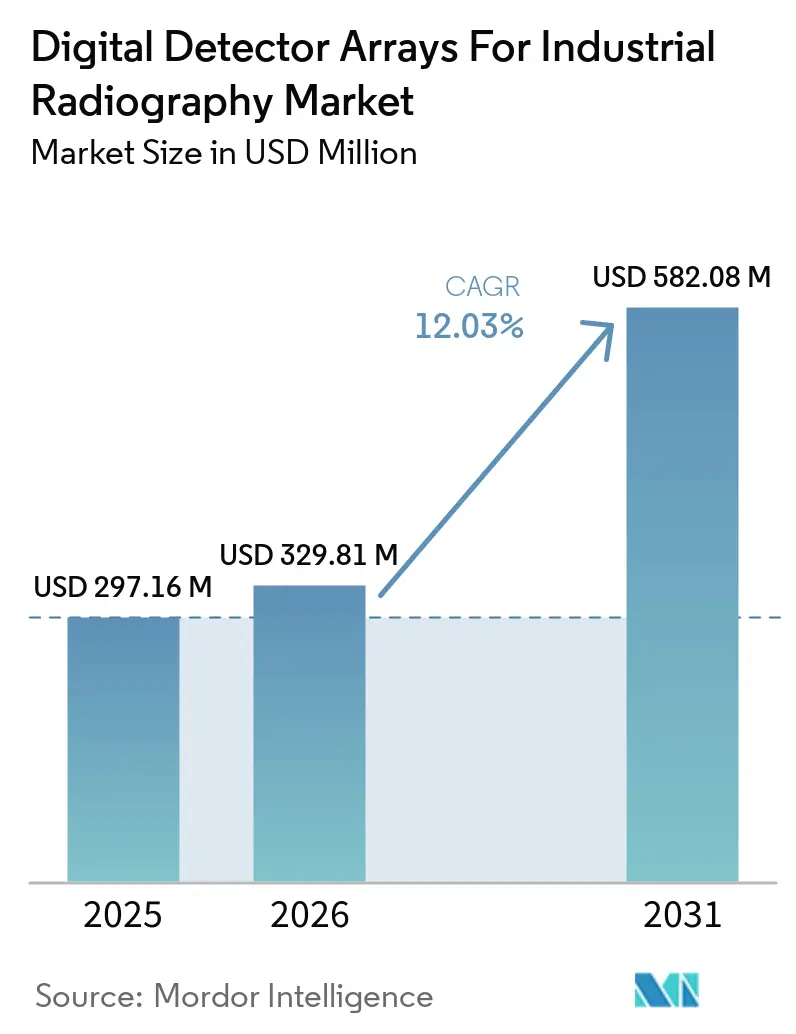
Se proyecta que el tamaño del Mercado de Matrices de Detectores Digitales para Radiografía Industrial se expandirá de 297,16 millones de USD en 2025 a 329,81 millones de USD en 2026, y a 582,08 millones de USD en 2031, registrando una CAGR del 12,03% entre 2026 y 2031. La transición desde la película está respaldada por normativas de inspección que exigen una calidad de imagen consistente, registros trazables y métodos de prueba reproducibles. Los requisitos de matrices de detectores digitales flexibles y curvas hacen que las inspecciones difíciles de tuberías y recipientes sean más adecuadas para equipos digitales. Los fabricantes también están respondiendo a líneas de producción más rápidas en baterías y electrónica, donde la velocidad de inspección puede ser tan importante como el detalle de la imagen. Los sistemas inalámbricos portátiles y las celdas de inspección automatizadas amplían el rango de aplicaciones en campo y en fábrica de las matrices de detectores digitales en el mercado de radiografía industrial. Los altos costos de los equipos y la escasa oferta de radiólogos cualificados siguen siendo barreras materiales, mientras que el hardware, el software y las herramientas de revisión integrados pueden fortalecer las posiciones de los proveedores.
Conclusiones Clave del Informe
- Por tecnología de detector, el silicio amorfo representó el 42,83% de las matrices de detectores digitales en el mercado de radiografía industrial en 2025, mientras que se proyecta que el CMOS se expanda a una CAGR del 13,03% hasta 2031.
- Por formato de detector, las matrices de panel plano representaron el 71,63% de los ingresos en 2025, mientras que se proyecta que las matrices de geometría curva y personalizada se expandan a una CAGR del 12,59% hasta 2031.
- Por aplicación, la inspección de soldaduras representó el 31,47% de los ingresos en 2025, mientras que se proyecta que la inspección en línea y en proceso se expanda a una CAGR del 13,21% hasta 2031.
- Por industria de usuario final, el petróleo y gas representó el 24,73% de los ingresos en 2025, mientras que se proyecta que la fabricación de electrónica y baterías se expanda a una CAGR del 13,66% hasta 2031.
- Por geografía, América del Norte representó el 34,86% de los ingresos de matrices de detectores digitales en el mercado de radiografía industrial en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 13,01% hasta 2031.
Conclusiones Clave del Informe
| Segmentación | Segmento | Métrica | Año | Valor |
|---|---|---|---|---|
| Por Tecnología de Detector | Silicio Amorfo | Participación de Mercado | 2025 | 42.83% |
| Por Tecnología de Detector | CMOS | CAGR | 2031 | 13.03% |
| Por Formato de Detector | Matrices de Panel Plano | Participación de Mercado | 2025 | 71.63% |
| Por Formato de Detector | Matrices de Geometría Curva y Personalizada | CAGR | 2031 | 12.59% |
| Por Aplicación | Inspección de Soldaduras | Participación de Mercado | 2025 | 31.47% |
| Por Aplicación | Inspección en Línea y en Proceso | CAGR | 2031 | 13.21% |
| Por Industria de Usuario Final | Petróleo y Gas | Participación de Mercado | 2025 | 24.73% |
| Por Industria de Usuario Final | Fabricación de Electrónica y Baterías | CAGR | 2031 | 13.66% |
| Por Geografía | América del Norte | Participación de Mercado | 2025 | 34.86% |
| Por Geografía | Asia-Pacífico | CAGR | 2031 | 13.01% |
| Fuente: Mordor Intelligence | ||||
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Matrices de Detectores Digitales para Radiografía Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conversión del Flujo de Trabajo de Película a Digital en Ensayos No Destructivos Regulados | +2.8% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda de Inspección en Tiempo Real en Fabricación de Alto Rendimiento | +2.2% | Asia-Pacífico como núcleo, incluyendo China, Corea del Sur y Japón, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Adopción Generalizada de Paquetes de Detectores Inalámbricos Portátiles | +1.8% | Global, con mayor adopción en áreas de petróleo y gas de América del Norte y Oriente Medio | Corto plazo (≤ 2 años) |
| Expansión de la Radiografía Automatizada y Robótica | +1.5% | Centros de fabricación avanzada de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Reconocimiento de Defectos Asistido por Inteligencia Artificial y Mejora de Imagen | +1% | Global, concentrado en aeroespacial y energía | Mediano plazo (2-4 años) |
| Despliegue de Detectores Flexibles para Soldaduras Circunferenciales | +0.6% | Instalaciones globales de petróleo y gas y generación de energía que utilizan los requisitos de ASME e ISO | Corto plazo |
| Fuente: Mordor Intelligence | |||
Conversión del Flujo de Trabajo de Película a Digital en Ensayos No Destructivos Regulados
Los requisitos regulatorios están haciendo que la transición de la radiografía de película a la digital sea más urgente para muchos programas de inspección. La Sección V, Artículo 2 del ASME BPVC exige la caracterización de matrices de detectores digitales conforme a ASTM E-2597M y especifica una relación señal-ruido normalizada de al menos 130 en el Apéndice VIII Obligatorio. Este requisito favorece a los sistemas que pueden documentar de manera consistente la calidad de imagen. La actualización de ASME de 2026 añadió requisitos para matrices de detectores digitales flexibles y curvas, que abordan la cobertura de pared simple en tuberías de pequeño diámetro. La norma JIS Z3110:2017 de Japón adapta la ISO 17636-2 para el uso de detectores digitales y respalda la adquisición de matrices de detectores digitales en la inspección de astilleros y plantas químicas. La adopción por parte de ASNT en 2026 de las ediciones 2024 de TC-1A y CP-189 también hace que los registros digitales y el personal capacitado sean más importantes en los flujos de trabajo de inspección auditados.[1]
Las matrices de detectores digitales para el mercado de radiografía industrial se benefician del gasto en inspección impulsado por normativas, que es más regular que las compras discrecionales. Los recipientes a presión, las soldaduras estructurales y las uniones de tuberías requieren evidencia de que los métodos de inspección cumplieron con los requisitos establecidos. Los archivos digitales pueden almacenarse, revisarse y recuperarse con mayor facilidad que los registros en película cuando los propietarios de activos necesitan una pista de auditoría. Las normas también permiten a los fabricantes de equipos diferenciar sus productos mediante evidencia de calificación en lugar de solo especificaciones del detector. Los contratistas que operan en múltiples jurisdicciones tienen un incentivo para utilizar plataformas que se alineen con los procedimientos ampliamente utilizados de ASME, ASTM e ISO. Esto convierte la documentación de cumplimiento en parte del valor práctico de un sistema de detector.
Demanda de Inspección en Tiempo Real en Fabricación de Alto Rendimiento
Las líneas de producción de baterías y electrónica están aumentando la demanda de radiografía que funcione a la velocidad de producción. Fraunhofer EZRT presentó un método de tomografía computarizada de alta velocidad en ECNDT 2026 que utiliza una fuente de metal líquido de microfoco y un detector de conteo de fotones para completar los escaneos de celdas de batería cilíndricas en segundos. El enfoque muestra por qué los ciclos largos de captura de imagen pueden ser inadecuados para las puertas de calidad en línea. GÖPEL electronic introdujo su sistema Multi Line AXI en septiembre de 2026 para la inspección de placas de circuito impreso en 2D, 2,5D y 3D en un área de 810 × 535 mm. Su integración con el sistema de ejecución de fabricación indica que los compradores de equipos esperan que los datos radiográficos se integren con los sistemas de control de producción. Estas condiciones desplazan la atención de compra hacia la velocidad de fotogramas, la resolución espacial y las conexiones de software confiables.
Las matrices de detectores digitales para el mercado de radiografía industrial están, por tanto, cada vez más vinculadas a los requisitos de calidad de producción en lugar de solo a las inspecciones periódicas. Los fabricantes de baterías necesitan formas de identificar problemas internos de celdas y módulos sin ralentizar la línea. Los productores de electrónica también necesitan sistemas que cubran placas más grandes y puedan transferir los resultados de inspección a las herramientas de gestión de fábrica. Los detectores CMOS pueden ser atractivos en estos entornos porque las altas velocidades de fotogramas tienen un valor operativo directo. El cambio no elimina la demanda de tecnologías de detector maduras, pero crea un caso de uso claro para sistemas más rápidos. También respalda la inversión en celdas de radiografía cerradas diseñadas para áreas de fabricación ocupadas.
Adopción Generalizada de Paquetes de Detectores Inalámbricos Portátiles
Los paquetes de detectores inalámbricos con batería reducen el trabajo de configuración en la radiografía remota y en alta mar. Las plataformas D-DR 1025B y D-DR 1043B de DÜRR NDT incluyen puntos de acceso inalámbrico, carcasas IP67, baterías de intercambio en caliente y certificación de prueba de caída de 1 metro. Los productos funcionan de -20 °C a +50 °C, lo que es adecuado para entornos hostiles de petróleo y gas. El XRpad2 HWx-i de Varex Imaging está caracterizado conforme a ASTM E-2597M y proporciona imágenes continuas a 9 fps con compatibilidad con fuentes de iridio-192 y selenio-75. Una sola plataforma portátil puede, por tanto, atender varias necesidades de radiografía de campo. Esto reduce la necesidad de ensamblar componentes separados de cable, alimentación e imagen en el lugar de inspección.
Para el mercado de matrices de detectores digitales en radiografía industrial, los paquetes portátiles pueden reducir la fricción operativa incluso cuando el equipo sigue siendo una compra de capital significativa. Los equipos de campo pueden evitar la gestión de cables y parte de la logística de alimentación que anteriormente añadían 2-4 horas-persona por turno. Los proveedores están empaquetando cada vez más hardware, software y conectividad como un paquete precalificado para normas específicas. Ese enfoque puede acortar los ciclos de revisión de proveedores para los compradores que deben demostrar cumplimiento. También puede aumentar los costos de cambio después de que un contratista haya establecido un flujo de trabajo certificado. Los sistemas portátiles son especialmente relevantes donde el procesado de película es difícil o impracticable en la ubicación del activo.
Expansión de la Radiografía Automatizada y Robótica
La radiografía automatizada está extendiendo la imagen digital a tareas de inspección con geometría compleja y altas necesidades de documentación. La plataforma RoboCT de Fraunhofer EZRT utiliza 2 robots, con 1 que lleva una fuente de rayos X y el otro que lleva un detector. Esta disposición admite trayectorias de región de interés para piezas a las que los pórticos de tomografía computarizada convencionales no pueden acceder fácilmente. El mismo trabajo describe el archivado DICONDE y la integración de órdenes de prueba OPC UA para flujos de trabajo NDE 4.0 desatendidos. El ART Crawler de MISTRAS Group examina tuberías aisladas mientras el producto permanece en servicio. Su descripción de servicio indica que el método puede proporcionar cobertura de examen completa en el tiempo que los métodos convencionales tardan en inspeccionar el 5-10% de la superficie.
Las matrices de detectores digitales para el mercado de radiografía industrial se benefician de la automatización porque los requisitos del detector se vuelven más especializados. Los sistemas utilizados en robots necesitan un rendimiento adecuado ante choques y vibraciones, interfaces de sincronización y manejo de datos predecible. La planificación de cobertura para sistemas robóticos de 6 ejes puede admitir la inspección de superficie completa de grandes piezas aeroespaciales. Las celdas automatizadas también facilitan la aplicación de procedimientos de imagen reproducibles en todo un programa de producción. Los proveedores establecidos pueden beneficiarse cuando sus detectores ya tienen el historial de calificación necesario para estos entornos. Los compradores pueden preferir sistemas completos cuando el riesgo de integración es más importante que un precio de componente más bajo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial del Equipo de Radiografía Digital | -2.2% | Global, más elevado en mercados emergentes sensibles al precio en el sur y sudeste de Asia y África | Corto plazo (≤ 2 años) |
| Escasez de Personal Cualificado en Pruebas Radiográficas | -1.3% | Global, aguda en América del Norte, Oriente Medio y África subsahariana | Mediano plazo (2-4 años) |
| Costos de Endurecimiento a la Radiación y Reemplazo de Detectores | -0.8% | Aplicaciones nucleares globales, industriales de alta energía y en alta mar | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad e Integridad de Datos en Inspección Conectada | -0.4% | Global, concentrado en infraestructura crítica regulada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial del Equipo de Radiografía Digital
Los altos requisitos de capital pueden retrasar la adopción de matrices de detectores digitales entre los contratistas de ensayos no destructivos más pequeños. Las configuraciones desplegables en campo completas requieren una inversión sustancial, mientras que los procesos basados en película pueden operar con costos de equipo significativamente menores. Los flujos de trabajo con película también implican gastos recurrentes anuales en consumibles. El endurecimiento a la radiación introduce un costo adicional porque los paneles de silicio amorfo pueden degradarse por la dosis acumulada y necesitan reemplazo según la energía de la fuente. Estos costos pueden pesar más en mercados sensibles al precio y en contratistas con carteras de proyectos irregulares. El caso financiero depende del valor asignado a una configuración más rápida, menos retomas y documentación digital.
El mercado de matrices de detectores digitales para radiografía industrial está respondiendo con financiamiento, suscripciones de servicio y programas de reemplazo de paneles. Estos modelos trasladan parte de la carga de compra del gasto de capital al gasto operativo. Pueden ayudar a los contratistas a presupuestar trabajos de integridad de tuberías a varios años con costos más predecibles. Los proveedores que retienen la responsabilidad de los paneles de reemplazo pueden crear ingresos recurrentes a lo largo del ciclo de vida del detector. El enfoque también ofrece a los compradores una forma de adoptar tecnología más nueva sin comprometer todos los fondos en la compra inicial. No elimina la restricción económica, pero cambia el momento y la estructura de la decisión.
Escasez de Personal Cualificado en Pruebas Radiográficas
La escasez de radiólogos de Nivel II y Nivel III puede limitar el rendimiento de la inspección incluso después de instalar el equipo. Los flujos de trabajo con matrices de detectores digitales requieren que el personal comprenda las relaciones señal-ruido normalizadas, la resolución espacial básica y la sensibilidad al contraste conforme al Apéndice VIII Obligatorio del ASME BPVC. Las vías existentes bajo ASNT SNT-TC-1A, ISO 9712 y NAS 410 no han escalado al mismo ritmo que la demanda de capacidad digital. Muchos radiólogos de película de Nivel III con experiencia se están acercando a la jubilación. La transición a matrices de detectores digitales puede requerir recertificación en lugar de solo formación incremental. La actualización de ASNT en 2026 de TC-1A y CP-189 eleva las expectativas de certificación incluso mientras la capacidad de formación continúa desarrollándose.
El mercado de matrices de detectores digitales para radiografía industrial puede abordar parcialmente las limitaciones de personal mediante el reconocimiento automatizado de defectos y la mejora de imagen. Estas herramientas pueden reducir el tiempo de revisión y permitir que los revisores cualificados procesen más radiografías. Su uso sigue dependiendo de la validación frente a los procedimientos aplicables de ASME, API e ISO. El software puede apoyar la capacidad de los revisores, pero no reemplaza al personal que posee la certificación requerida. Los proveedores con formación, software de flujo de trabajo y hardware de detector pueden estar mejor posicionados para apoyar a los clientes que enfrentan esta restricción. La disponibilidad de mano de obra seguirá siendo un factor práctico en la rapidez con que puede expandirse la capacidad de inspección.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Detector: El Silicio Amorfo Mantiene una Amplia Base Instalada
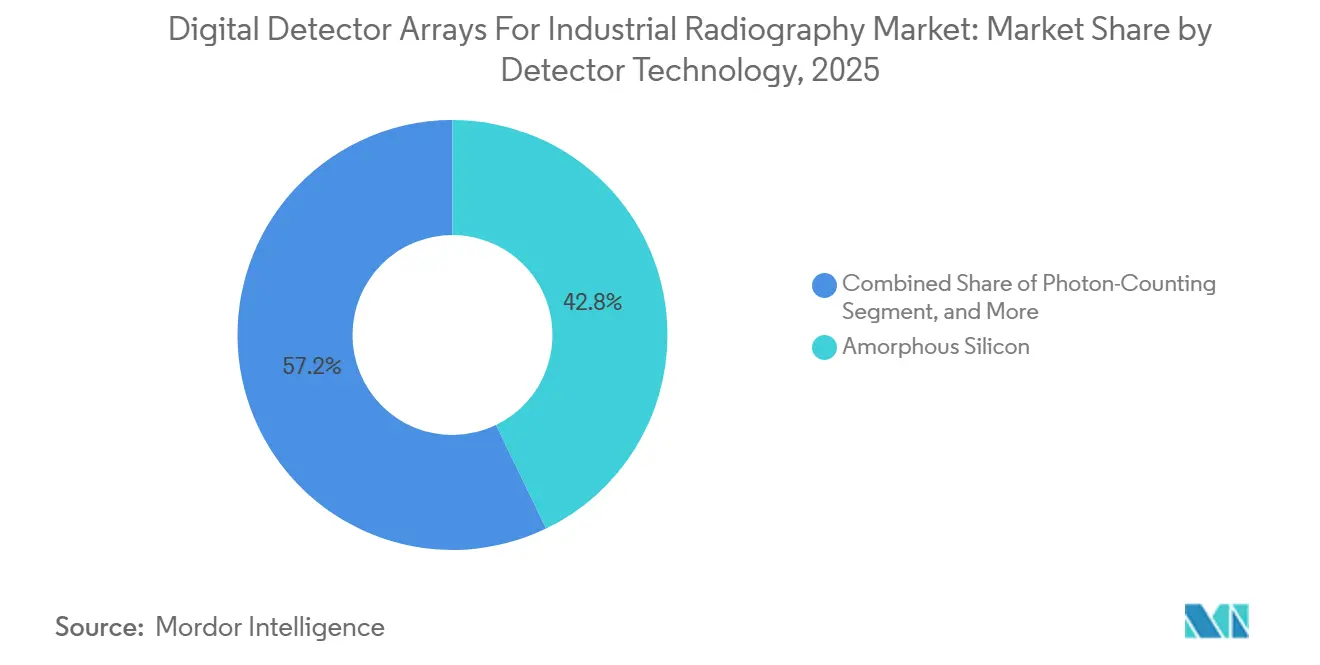
El silicio amorfo representó el 42,83% de la participación de mercado de matrices de detectores digitales en el mercado de radiografía industrial en 2025. Su posición refleja los procesos establecidos de deposición de gran área y su uso en radiografía de campo y trabajo industrial de alta dosis. Estas características mantienen la tecnología relevante donde el rendimiento probado del detector es importante. El IGZO ocupa una posición intermedia porque ofrece una mayor movilidad de portadores de carga que el silicio amorfo mientras mantiene una tolerancia a la radiación comparable. Está ganando atención entre los usuarios que necesitan velocidades de fotogramas más altas sin pasar directamente a otra tecnología. Los detectores de conteo de fotones están entrando en aplicaciones de tomografía computarizada industrial a través del enfoque TrueSpectrum de Varex Imaging. TrueSpectrum proporciona información de doble energía a partir de 1 adquisición sin filtración física.
Se proyecta que el CMOS se expanda a una CAGR del 13,03% hasta 2031, la tasa más rápida entre las tecnologías de detector. El CMOS es adecuado para aplicaciones que valoran la captura de imagen más rápida y la integración con flujos de trabajo digitales modernos. ASTM E-2597M utiliza un marco de caracterización neutral en cuanto a tecnología, lo que permite a los sistemas CMOS seguir las rutas de cumplimiento existentes. Esto reduce una barrera que había ralentizado el paso del uso en laboratorio al despliegue en campo. El mercado de matrices de detectores digitales para radiografía industrial se está separando, por tanto, en casos de uso que valoran la tolerancia robusta a la radiación y aquellos que valoran la captura rápida de imagen. Los proveedores pueden abordar ambas necesidades a través de carteras de detectores diferenciadas en lugar de un único enfoque técnico.


Por Formato de Detector: Las Matrices de Panel Plano Siguen Siendo la Configuración Estándar
Las matrices de panel plano representaron el 71,63% de las matrices de detectores digitales en el mercado de radiografía industrial en 2025. Su liderazgo refleja la flexibilidad en la inspección de soldaduras, el mapeo del espesor de pared, las fundiciones y los compuestos estructurales. Los paneles estándar de 36 × 43 cm pueden capturar una costura de soldadura o un área de recipiente a presión en una sola exposición. Esto evita múltiples exposiciones que pueden requerir formatos más pequeños. El DRC 3643 de DÜRR NDT admite el uso inalámbrico para inspecciones de corrosión y erosión. El formato se adapta al trabajo de campo donde la cobertura de área amplia y el manejo práctico son importantes.
Las matrices de exploración lineal sirven para tareas de inspección continua donde la captura de área podría crear desenfoque por movimiento. La plataforma de exploración lineal de conteo de fotones DC-TDI de Varex Imaging tiene un paso de píxel de 100 µm y admite velocidades de línea de hasta 9 metros por segundo. Se dirige a procesos de baterías y reciclaje donde el rendimiento del material es una restricción operativa central. Se proyecta que las matrices de geometría curva y personalizada se expandan a una CAGR del 12,59% hasta 2031. El INDUSTREX HPX-ARC 1043 PH de Carestream, introducido en octubre de 2025, tiene un paso de píxel de 98 µm, un área de captura de 10 × 43 cm y una capacidad de curvatura de 4 pulgadas. Los formatos flexibles reducen la necesidad de una exposición separada para la cobertura de doble pared de diámetro interior y respaldan el requisito de superficie curva en el Párrafo T-271 del ASME BPVC.
Por Aplicación: La Inspección de Soldaduras Proporciona la Base de Demanda Establecida
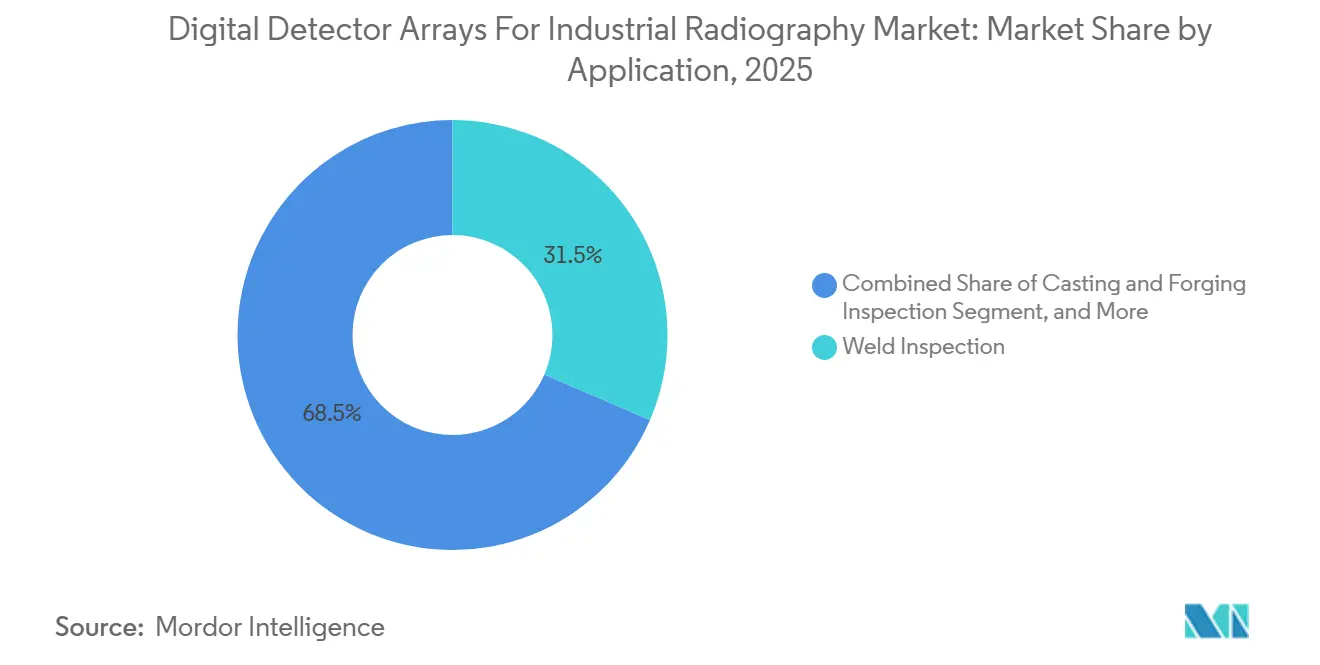
La inspección de soldaduras representó el 31,47% de los ingresos por aplicación en 2025. El tamaño del mercado de matrices de detectores digitales para radiografía industrial para esta aplicación está respaldado por los requisitos de inspección en ASME BPVC, ASME B31.1, ASME B31.3, ISO 17636-2 y AWS D1.1. Estas normas se aplican a uniones presurizadas, estructurales y de seguridad crítica en muchas industrias. Los sistemas de matrices de detectores digitales pueden respaldar registros de imagen claros para decisiones de aceptación y revisión posterior. El reconocimiento automatizado de defectos puede identificar porosidad, inclusiones de escoria y falta de fusión en los flujos de trabajo de revisión de imágenes. La necesidad de inspección subyacente sigue siendo amplia porque la soldadura está presente en activos de energía, fabricación e infraestructura.
Las inspecciones de corrosión y espesor de pared utilizan muchas de las mismas plataformas inalámbricas portátiles. El ART Crawler de MISTRAS Group permite el examen en servicio de tuberías aisladas, permitiendo la inspección sin detener el flujo del producto. La inspección estructural y de compuestos también extiende la radiografía a puentes, sistemas ferroviarios y palas de aerogeneradores. Se proyecta que la inspección en línea y en proceso se expanda a una CAGR del 13,21% hasta 2031 a medida que los fabricantes de baterías y electrónica avanzan hacia una cobertura de rayos X del 100%. Toptec e INNER BV firmaron un acuerdo de codesarrollo en 2025 para un escáner de tomografía computarizada en línea para módulos de baterías de vehículos eléctricos planificado para su despliegue comercial a finales de 2026. El mercado de matrices de detectores digitales para radiografía industrial necesitará diseños cerrados con blindaje de plomo para los sistemas en línea que operan en instalaciones de fabricación ocupadas, de conformidad con IEC 61331-1.
Por Industria de Usuario Final: El Petróleo y Gas Ocupa la Mayor Posición en Ingresos
El petróleo y gas representó el 24,73% de las matrices de detectores digitales en el mercado de radiografía industrial en 2025. Los requisitos de integridad de API 570, ASME B31.8 y CSA Z662 respaldan el gasto continuo en ensayos no destructivos vinculado a la condición y la antigüedad de los activos. Las ubicaciones en alta mar tienen una necesidad particularmente fuerte de radiografía digital porque el procesado de película en el mar es difícil. Los sistemas de detectores portátiles y robustos se adaptan a entornos de producción submarina y flotante. Los rastreadores automatizados también pueden respaldar el examen de corrosión mientras los activos permanecen en servicio. Estas condiciones mantienen una base de ingresos estable para los proveedores de detectores con equipos calificados para activos energéticos.
Se proyecta que la fabricación de electrónica y baterías se expanda a una CAGR del 13,66% hasta 2031, la tasa más rápida entre los grupos de usuarios finales. El desalineamiento de electrodos y el sobrante de ánodo están vinculados al riesgo de fuga térmica, lo que aumenta el valor de la inspección interna. Fraunhofer EMI presentó un sistema de rayos X en operando de 1.000 imágenes por segundo para celdas de batería en agosto de 2026. La tecnología extiende la radiografía desde el control de calidad rutinario hasta el análisis de modos de fallo. Las aplicaciones de baterías priorizan la velocidad de fotogramas y la sensibilidad de conteo de fotones, mientras que las aplicaciones de petróleo y gas priorizan la dureza a la radiación y la construcción robusta. El sector aeroespacial, la defensa, la generación de energía, la fabricación general y el sector automotriz también respaldan la demanda a través de programas de mantenimiento programado y calidad de producción.
Análisis Geográfico
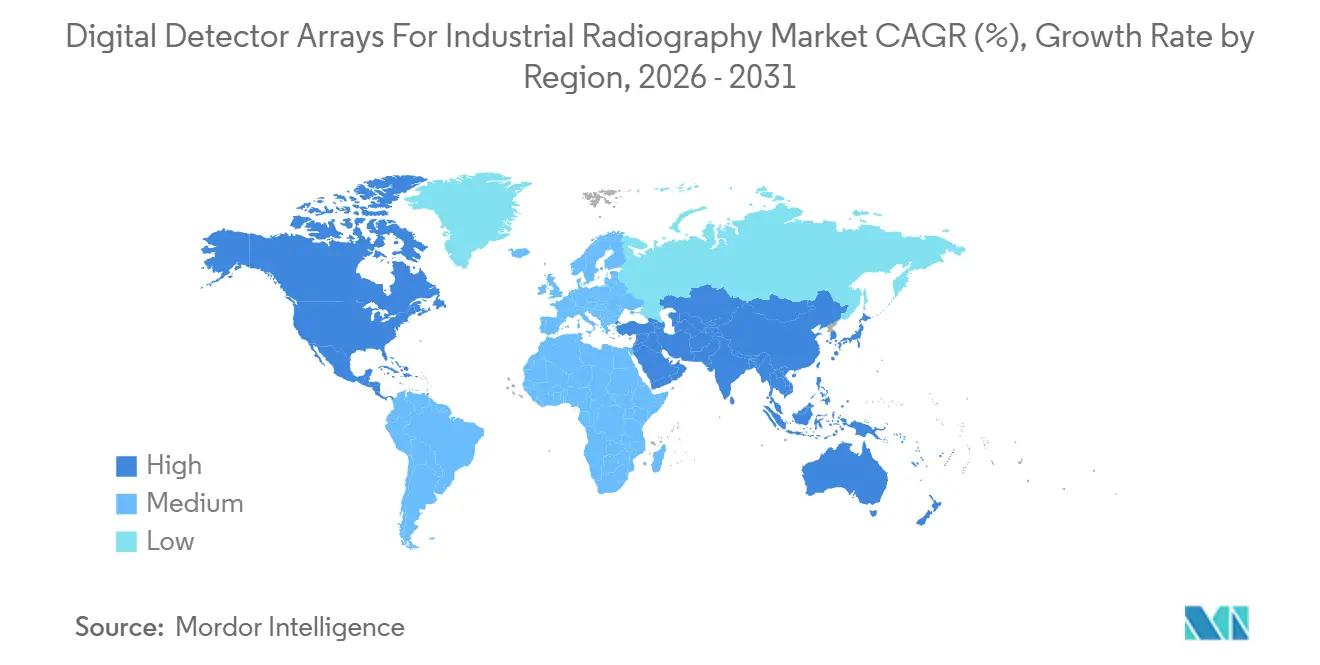
América del Norte representó el 34,86% de la participación de mercado de matrices de detectores digitales en el mercado de radiografía industrial en 2025. Los requisitos de API 570, ASME B31.1, ASME B31.3 y la Sección III respaldan el gasto recurrente en inspección en sitios de activos petroquímicos, de energía e industriales. La región tiene una densa base de activos que operan bajo códigos relacionados con ASME. Teledyne Technologies anunció su acuerdo para adquirir Varex Imaging en agosto de 2026 por 1,1 mil millones de USD. Si la transacción se cierra a principios de 2027, combinará fuentes de rayos X y detectores bajo 1 proveedor para los integradores de sistemas de América del Norte. La expansión del GNL de Canadá y la modernización energética de México también añaden demanda regional.[2]
Europa sigue a América del Norte, con Alemania, el Reino Unido, Francia, Italia y España como centros clave de demanda. Las disposiciones de aeronavegabilidad digital de EASA respaldan el reemplazo de matrices de detectores digitales en los centros de fabricación aeroespacial. EN 12681 e ISO 17636-2 orientan la adquisición en los sectores de fabricación automotriz y energética. Las instalaciones alemanas están integrando la radiografía digital en sistemas NDE 4.0 utilizando canalizaciones de datos DICONDE compatibles con OPC UA. Esto extiende la inversión más allá del hardware al software y la gestión de datos. El mercado de matrices de detectores digitales para radiografía industrial en Europa está moldeado por la necesidad de vincular la evidencia de inspección a los procesos de producción controlados.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,01% hasta 2031. La norma JIS Z3110:2017 de Japón respalda la radiografía digital de soldaduras para uniones metálicas en la construcción naval y plantas químicas. Los contratistas nacionales utilizan sistemas de matrices de detectores digitales para la inspección masiva en tiempo real y la revisión remota de imágenes. El sector de construcción naval de Corea del Sur, los programas de compensación aeroespacial de India y el desarrollo petroquímico de la ASEAN amplían la base de demanda regional. Oriente Medio tiene un gasto de inspección concentrado vinculado al alcance de parada de Aramco SAEP-1112 de Arabia Saudita y los programas de integridad de ADNOC. América del Sur y África siguen siendo áreas en desarrollo, con los programas de unidades flotantes de producción, almacenamiento y descarga de Petrobras en Brasil y el sector petroquímico de Sudáfrica proporcionando puntos de entrada iniciales.

Panorama Competitivo
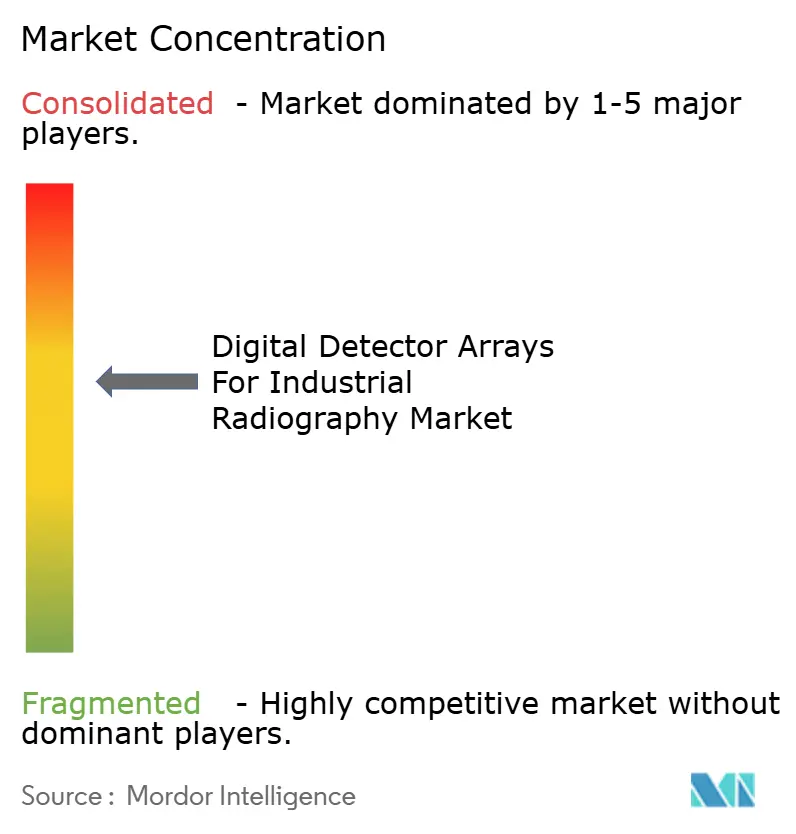
El mercado de matrices de detectores digitales para radiografía industrial está moderadamente concentrado. Las empresas de imagen integradas verticalmente compiten con fabricantes especializados de detectores, integradores de sistemas y un grupo en expansión de proveedores asiáticos. El cumplimiento de ASTM E-2597M, ISO 17636-2 y NAS 410 es una ruta práctica para el acceso al mercado. La certificación puede favorecer a los proveedores con los recursos para documentar el rendimiento bajo múltiples condiciones de inspección. Teledyne Technologies acordó en agosto de 2026 adquirir Varex Imaging por 18,90 USD por acción, por un total de 1,1 mil millones de USD. La transacción planificada combinaría tubos de rayos X, detectores de panel plano, sensores de conteo de fotones y componentes CMOS en una plataforma de proveedor integrada.
Las empresas en el mercado de matrices de detectores digitales para radiografía industrial se están diferenciando a través de la integración de flujos de trabajo, los factores de forma del detector y el procesamiento de imagen integrado. Los proveedores están co-certificando hardware, software y conectividad inalámbrica frente a las normas ASME e ISO. Esto puede reducir el trabajo de implementación para los usuarios que necesitan un flujo de trabajo de inspección completo. Carestream NDT introdujo el INDUSTREX HPX-ARC 1043 PH flexible en octubre de 2025 para trabajos de superficie curva y soldadura circunferencial. DÜRR NDT lanzó detectores de panel plano inalámbricos flexibles en 2025 con carcasas IP67 y diámetros de curvatura definidos. Estos movimientos muestran cómo los requisitos de campo portátil se están convirtiendo en un foco del desarrollo de productos.
La actividad de patentes en algoritmos de imagen digital, detectores de conteo de fotones y reconocimiento de defectos asistido por inteligencia artificial ha aumentado desde 2024. Esto apunta a áreas tecnológicas donde es probable que se concentre la diferenciación. Varex Imaging presentó TrueSpectrum en ECNDT 2026 para obtener información de doble energía a partir de una sola adquisición de conteo de fotones sin filtración física del haz. El mercado de matrices de detectores digitales para radiografía industrial también tiene oportunidades en sistemas endurecidos a la radiación por encima de 1 MeV, paquetes de menor costo para el sur y sudeste de Asia, e imagen multienergia para baterías y semiconductores. Los actores internacionales establecidos mantienen ventajas en profundidad de certificación e integración de gestión de datos. Los proveedores chinos están construyendo posiciones en especificaciones de nivel medio priorizando la adquisición nacional.[3]
Líderes de la Industria de Matrices de Detectores Digitales para Radiografía Industrial
-
Varex Imaging Corporation
-
Teledyne Technologies Incorporated
-
DÜRR NDT GmbH & Co. KG
-
Fujifilm Corporation
-
Detection Technology Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: GÖPEL electronic introdujo el sistema de inspección por rayos X Multi Line AXI con un área de 810 × 535 mm, capacidad de inspección de placas de circuito impreso en 2D/2,5D/3D e integración con el sistema de ejecución de fabricación en configuraciones en línea, en paralelo y autónomas para la fabricación de electrónica y baterías.
- Agosto de 2026: Fraunhofer EMI presentó un sistema de rayos X de alta velocidad que registra 1.000 imágenes por segundo dentro de celdas de batería en funcionamiento, visualizando directamente la formación de gas, el desplazamiento de material y la propagación de grietas. Escalable para formatos de celdas cilíndricas, en bolsa y prismáticas, el sistema está planificado para su instalación en el sitio de PowerCo en Salzgitter para 2028.
- Agosto de 2026: Teledyne Technologies acordó adquirir Varex Imaging a 18,90 USD por acción, aproximadamente 1,1 mil millones de USD en total, combinando el suministro de tubos de rayos X, detectores de panel plano y de conteo de fotones bajo el segmento de Imagen Digital de Teledyne. Se prevé el cierre a principios de 2027.
- Junio de 2026: Varex Imaging presentó TrueSpectrum en ECNDT 2026 en Verona, proporcionando datos de doble energía tanto para el volumen interior como para la calidad de superficie a partir de una sola adquisición de conteo de fotones sin filtración física del haz, eliminando los artefactos de endurecimiento del haz en la tomografía computarizada industrial de múltiples materiales.


Alcance del Informe Global del Mercado de Matrices de Detectores Digitales para Radiografía Industrial
El Mercado de Matrices de Detectores Digitales para Radiografía Industrial comprende los ingresos generados por el desarrollo, la fabricación y la venta de sistemas de matrices de detectores digitales específicamente diseñados para capturar y convertir la radiación de rayos X o rayos gamma en imágenes digitales para ensayos no destructivos (END) e inspección radiográfica industrial. Estas matrices de detectores reemplazan o complementan la película radiográfica convencional y otros métodos de imagen al permitir la adquisición, el procesamiento, el almacenamiento y el análisis digital de imágenes radiográficas.
El Informe del Mercado de Matrices de Detectores Digitales para Radiografía Industrial está segmentado por Tecnología de Detector (Silicio Amorfo, CMOS, IGZO, Conteo de Fotones y Otras Tecnologías de Detector), Formato de Detector (Matrices de Detectores de Panel Plano, Matrices de Detectores de Exploración Lineal y Matrices de Detectores de Geometría Curva y Personalizada), Aplicación (Inspección de Soldaduras, Inspección de Corrosión y Espesor de Pared, Inspección de Fundición y Forja, Inspección de Tuberías y Oleoductos, Inspección Estructural y de Compuestos y Otras Aplicaciones), Industria de Usuario Final (Aeroespacial y Defensa, Automotriz y Vehículos Eléctricos, Petróleo y Gas, Generación de Energía, Fabricación General y Metales, Fabricación de Electrónica y Baterías, Construcción, Infraestructura y Ferroviario y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Silicio Amorfo |
| CMOS |
| IGZO |
| Conteo de Fotones |
| Otras Tecnologías de Detector |
| Matrices de Detectores de Panel Plano |
| Matrices de Detectores de Exploración Lineal |
| Matrices de Detectores de Geometría Curva y Personalizada |
| Inspección de Soldaduras |
| Inspección de Corrosión y Espesor de Pared |
| Inspección de Fundición y Forja |
| Inspección de Tuberías y Oleoductos |
| Inspección Estructural y de Compuestos |
| Otras Aplicaciones |
| Aeroespacial y Defensa |
| Automotriz y Vehículos Eléctricos |
| Petróleo y Gas |
| Generación de Energía |
| Fabricación General y Metales |
| Fabricación de Electrónica y Baterías |
| Construcción, Infraestructura y Ferroviario |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canad | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tecnología de Detector | Silicio Amorfo | ||
| CMOS | |||
| IGZO | |||
| Conteo de Fotones | |||
| Otras Tecnologías de Detector | |||
| Por Formato de Detector | Matrices de Detectores de Panel Plano | ||
| Matrices de Detectores de Exploración Lineal | |||
| Matrices de Detectores de Geometría Curva y Personalizada | |||
| Por Aplicación | Inspección de Soldaduras | ||
| Inspección de Corrosión y Espesor de Pared | |||
| Inspección de Fundición y Forja | |||
| Inspección de Tuberías y Oleoductos | |||
| Inspección Estructural y de Compuestos | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Aeroespacial y Defensa | ||
| Automotriz y Vehículos Eléctricos | |||
| Petróleo y Gas | |||
| Generación de Energía | |||
| Fabricación General y Metales | |||
| Fabricación de Electrónica y Baterías | |||
| Construcción, Infraestructura y Ferroviario | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canad | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de matrices de detectores digitales para radiografía industrial?
El mercado de matrices de detectores digitales para radiografía industrial fue valorado en 329,81 millones de USD en 2026 y se proyecta que alcance 582,08 millones de USD en 2031 a una CAGR del 12,03%.
¿Qué está impulsando la demanda de matrices de detectores digitales en radiografía industrial?
La inspección impulsada por normativas, la producción de baterías de alto rendimiento, los sistemas inalámbricos portátiles y la radiografía robótica están respaldando la adopción.
¿Qué tecnología de detector tiene la mayor participación en ingresos?
El silicio amorfo representó el 42,83% de los ingresos por tecnología de detector en 2025, respaldado por su dureza a la radiación establecida y su uso en grandes áreas.
¿Qué aplicación se proyecta que se expanda más rápido hasta 2031?
Se proyecta que la inspección en línea y en proceso se expanda a una CAGR del 13,21% hasta 2031 a medida que los productores de baterías y electrónica buscan una cobertura de rayos X completa.
¿Qué grupo de usuarios finales se proyecta que se expanda más rápido?
Se proyecta que la fabricación de electrónica y baterías se expanda a una CAGR del 13,66% hasta 2031, respaldada por la necesidad de inspeccionar características internas de celdas y módulos.
¿Qué región lidera la demanda de estos sistemas de detectores?
América del Norte representó el 34,86% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 13,01% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
