
Taille et Part du Marché des Réseaux de Détecteurs Numériques pour la Radiographie Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 329.81 Millions de dollars américains |
| Taille du Marché (2031) | 582.08 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Réseaux de Détecteurs Numériques pour la Radiographie Industrielle par Mordor Intelligence
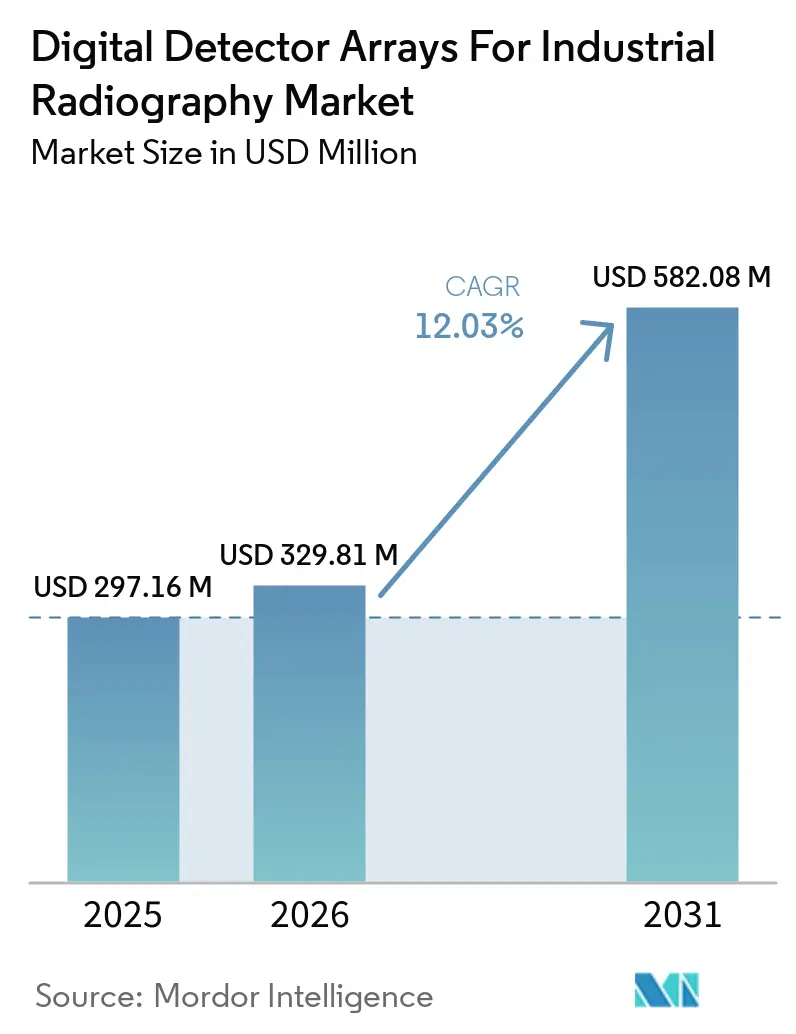
La taille du marché des réseaux de détecteurs numériques pour la radiographie industrielle devrait s'étendre de 297,16 millions USD en 2025 à 329,81 millions USD en 2026, puis à 582,08 millions USD d'ici 2031, enregistrant un CAGR de 12,03 % entre 2026 et 2031. La transition depuis le film est soutenue par des règles d'inspection exigeant une qualité d'image constante, des enregistrements traçables et des méthodes de test reproductibles. Les exigences relatives aux réseaux de détecteurs numériques flexibles et courbes rendent les inspections difficiles de tuyaux et de cuves plus adaptées aux équipements numériques. Les fabricants répondent également à des lignes de production plus rapides dans les secteurs des batteries et de l'électronique, où la vitesse d'inspection peut être aussi importante que le niveau de détail de l'image. Les systèmes portables sans fil et les cellules d'inspection automatisées élargissent la gamme des applications de terrain et d'usine des réseaux de détecteurs numériques sur le marché de la radiographie industrielle. Les coûts élevés des équipements et la disponibilité limitée de radiographes qualifiés demeurent des obstacles importants, tandis que les outils matériels, logiciels et de révision intégrés peuvent renforcer les positions des fournisseurs.
Principaux Enseignements du Rapport
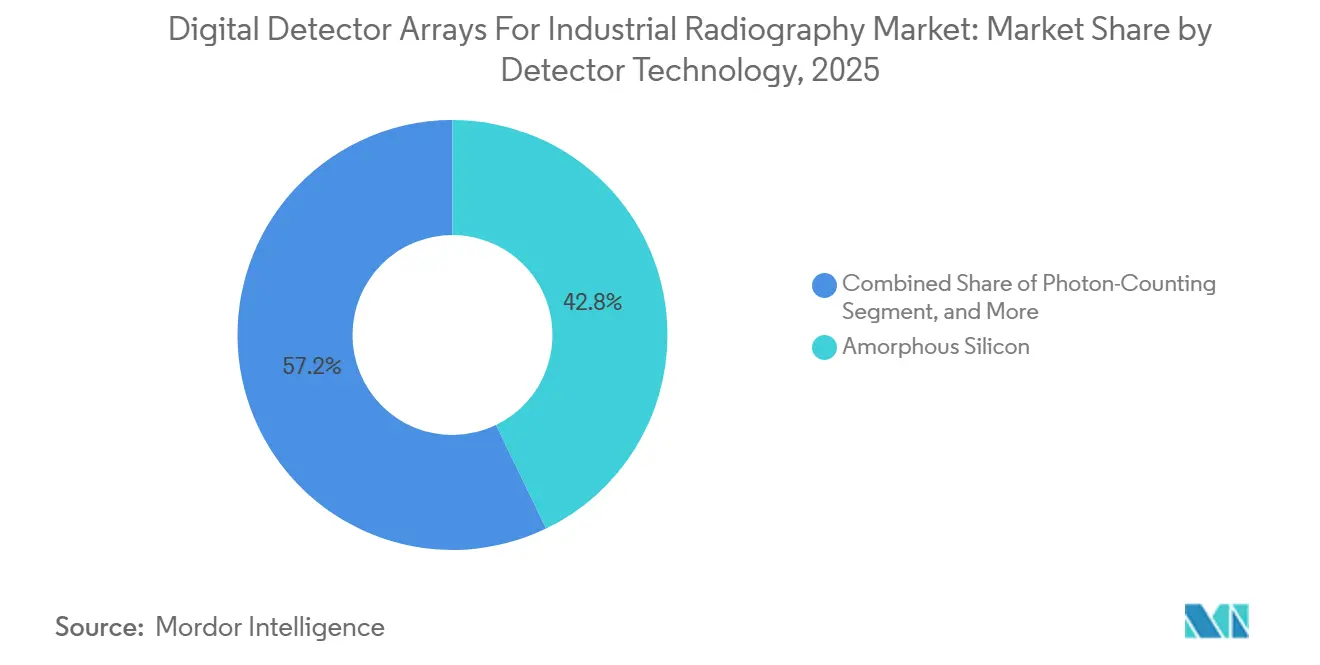
- Par technologie de détecteur, le silicium amorphe représentait 42,83 % des réseaux de détecteurs numériques sur le marché de la radiographie industrielle en 2025, tandis que le CMOS devrait progresser à un CAGR de 13,03 % jusqu'en 2031.
- Par format de détecteur, les réseaux à panneau plat détenaient 71,63 % du chiffre d'affaires en 2025, tandis que les réseaux à géométrie courbe et personnalisée devraient progresser à un CAGR de 12,59 % jusqu'en 2031.
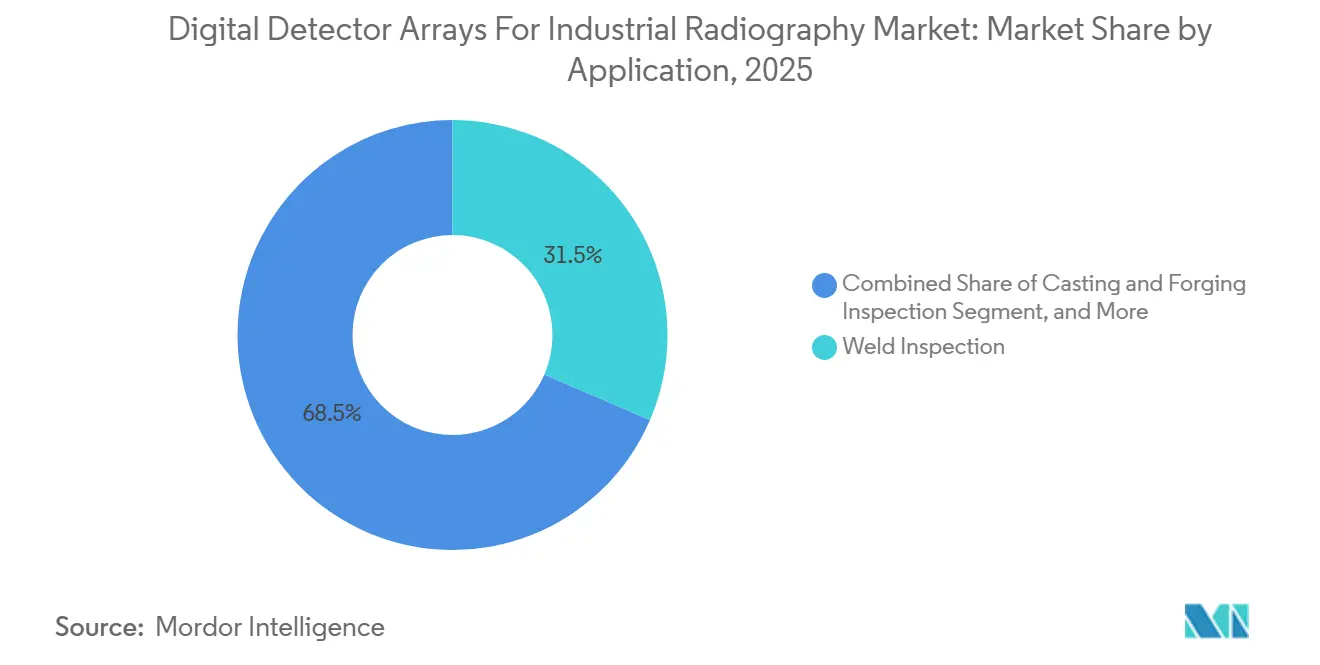
- Par application, l'inspection des soudures détenait 31,47 % du chiffre d'affaires en 2025, tandis que l'inspection en ligne et en cours de processus devrait progresser à un CAGR de 13,21 % jusqu'en 2031.
- Par industrie utilisatrice finale, le pétrole et le gaz détenaient 24,73 % du chiffre d'affaires en 2025, tandis que la fabrication d'électronique et de batteries devrait progresser à un CAGR de 13,66 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 34,86 % du chiffre d'affaires des réseaux de détecteurs numériques sur le marché de la radiographie industrielle en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,01 % jusqu'en 2031.
Principaux Enseignements du Rapport
| Segmentation | Segment | Indicateur | Année | Valeur |
|---|---|---|---|---|
| Par Technologie de Détecteur | Silicium Amorphe | Part de Marché | 2025 | 42.83% |
| Par Technologie de Détecteur | CMOS | CAGR | 2031 | 13.03% |
| Par Format de Détecteur | Réseaux à Panneau Plat | Part de Marché | 2025 | 71.63% |
| Par Format de Détecteur | Réseaux à Géométrie Courbe et Personnalisée | CAGR | 2031 | 12.59% |
| Par Application | Inspection des Soudures | Part de Marché | 2025 | 31.47% |
| Par Application | Inspection en Ligne et en Cours de Processus | CAGR | 2031 | 13.21% |
| Par Industrie Utilisatrice Finale | Pétrole et Gaz | Part de Marché | 2025 | 24.73% |
| Par Industrie Utilisatrice Finale | Fabrication d'Électronique et de Batteries | CAGR | 2031 | 13.66% |
| Par Géographie | Amérique du Nord | Part de Marché | 2025 | 34.86% |
| Par Géographie | Asie-Pacifique | CAGR | 2031 | 13.01% |
| Source: Mordor Intelligence | ||||
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Réseaux de Détecteurs Numériques pour la Radiographie Industrielle
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Conversion des Flux de Travail Film vers Numérique dans le Contrôle Non Destructif Réglementé | +2.8% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande d'Inspection en Temps Réel dans la Fabrication à Haut Débit | +2.2% | Cœur Asie-Pacifique, incluant la Chine, la Corée du Sud et le Japon, avec des retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption Généralisée des Ensembles de Détecteurs Portables Sans Fil | +1.8% | Mondial, avec la plus forte adoption dans les zones pétrolières et gazières d'Amérique du Nord et du Moyen-Orient | Court terme (≤ 2 ans) |
| Expansion de la Radiographie Automatisée et Robotisée | +1.5% | Pôles de fabrication avancée en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Reconnaissance des Défauts et Amélioration de l'Image Assistées par l'IA | +1% | Mondial, concentré dans l'aérospatiale et l'énergie | Moyen terme (2-4 ans) |
| Déploiement de Détecteurs Flexibles pour les Soudures Circonférentielles | +0.6% | Sites mondiaux de pétrole et gaz et de production d'énergie utilisant les exigences ASME et ISO | Court ter |
| Source: Mordor Intelligence | |||
Conversion des Flux de Travail Film vers Numérique dans le Contrôle Non Destructif Réglementé
Les exigences réglementaires rendent le passage du film à la radiographie numérique plus urgent pour de nombreux programmes d'inspection. La section V de l'ASME BPVC, article 2, exige la caractérisation des réseaux de détecteurs numériques conformément à l'ASTM E-2597M et spécifie un rapport signal sur bruit normalisé d'au moins 130 dans l'appendice obligatoire VIII. Cette exigence favorise les systèmes capables de documenter de manière constante la qualité de l'image. La mise à jour ASME 2026 a ajouté des exigences pour les réseaux de détecteurs numériques flexibles et courbes, qui permettent une couverture à paroi unique sur les tuyauteries de petit diamètre. La norme japonaise JIS Z3110:2017 adapte l'ISO 17636-2 à l'utilisation des détecteurs numériques et soutient l'acquisition de réseaux de détecteurs numériques dans l'inspection des chantiers navals et des installations chimiques. L'adoption par l'ASNT en 2026 des éditions 2024 de la TC-1A et de la CP-189 rend également les enregistrements numériques et le personnel formé plus importants dans les flux de travail d'inspection audités.[1]
Les réseaux de détecteurs numériques pour le marché de la radiographie industrielle bénéficient des dépenses d'inspection imposées par les codes, qui sont plus régulières que les achats discrétionnaires. Les récipients sous pression, les soudures structurelles et les joints de canalisations nécessitent la preuve que les méthodes d'inspection ont satisfait aux exigences énoncées. Les fichiers numériques peuvent être stockés, examinés et récupérés plus facilement que les enregistrements sur film lorsque les propriétaires d'actifs ont besoin d'une piste d'audit. Les normes permettent également aux fabricants d'équipements de distinguer leurs produits par des preuves de qualification plutôt que par les seules spécifications du détecteur. Les entrepreneurs opérant dans plusieurs juridictions ont intérêt à utiliser des plateformes conformes aux procédures ASME, ASTM et ISO largement utilisées. La documentation de conformité fait ainsi partie de la valeur pratique d'un système de détecteur.
Demande d'Inspection en Temps Réel dans la Fabrication à Haut Débit
Les lignes de production de batteries et d'électronique font croître la demande de radiographie fonctionnant à la vitesse de production. Fraunhofer EZRT a présenté une méthode de tomographie par ordinateur à haute vitesse à l'ECNDT 2026, utilisant une source à cible métallique liquide à microfocus et un détecteur à comptage de photons pour réaliser des scans de cellules de batteries cylindriques en quelques secondes. Cette approche illustre pourquoi de longs cycles de capture d'image peuvent être inadaptés aux contrôles qualité en ligne. GÖPEL electronic a introduit son système Multi Line AXI en septembre 2026 pour l'inspection de circuits imprimés en 2D, 2,5D et 3D sur une surface de 810 × 535 mm. Son intégration avec le système d'exécution de la fabrication indique que les acheteurs d'équipements s'attendent à ce que les données radiographiques s'intègrent aux systèmes de contrôle de la production. Ces conditions orientent l'attention des acheteurs vers la cadence d'images, la résolution spatiale et les connexions logicielles fiables.
Les réseaux de détecteurs numériques pour le marché de la radiographie industrielle sont donc de plus en plus liés aux exigences de qualité de production plutôt qu'aux seules inspections périodiques. Les fabricants de batteries ont besoin de moyens pour identifier les problèmes internes des cellules et des modules sans ralentir la ligne. Les producteurs d'électronique ont également besoin de systèmes couvrant des cartes plus grandes et capables de transmettre les résultats d'inspection aux outils de gestion d'usine. Les détecteurs CMOS peuvent être attractifs dans ces contextes car les cadences d'images élevées ont une valeur opérationnelle directe. Ce changement ne supprime pas la demande pour les technologies de détecteurs matures, mais il crée un cas d'usage clair pour les systèmes plus rapides. Il soutient également l'investissement dans des cellules de radiographie fermées conçues pour les zones de fabrication occupées.
Adoption Généralisée des Ensembles de Détecteurs Portables Sans Fil
Les ensembles de détecteurs sans fil fonctionnant sur batterie réduisent le travail de mise en place lors des radiographies à distance et en mer. Les plateformes D-DR 1025B et D-DR 1043B de DÜRR NDT comprennent des points d'accès sans fil, des boîtiers IP67, des batteries à échange à chaud et une certification de résistance aux chutes d'un mètre. Les produits fonctionnent de -20 °C à +50 °C, ce qui convient aux environnements pétroliers et gaziers difficiles. Le XRpad2 HWx-i de Varex Imaging est caractérisé conformément à l'ASTM E-2597M et offre une imagerie continue à 9 images par seconde avec une compatibilité avec les sources iridium-192 et sélénium-75. Une seule plateforme portable peut donc répondre à plusieurs besoins de radiographie de terrain. Cela réduit la nécessité d'assembler séparément des composants de câblage, d'alimentation et d'imagerie sur le site d'inspection.
Pour le marché des réseaux de détecteurs numériques en radiographie industrielle, les ensembles portables peuvent réduire les frictions opérationnelles même lorsque l'équipement reste un investissement en capital important. Les équipes de terrain peuvent éviter la gestion des câbles et une partie de la logistique d'alimentation qui ajoutaient auparavant 2 à 4 heures-personnes par poste. Les fournisseurs conditionnent de plus en plus le matériel, les logiciels et la connectivité sous forme d'ensemble pré-qualifié pour des normes spécifiques. Cette approche peut raccourcir les cycles d'examen des fournisseurs pour les acheteurs qui doivent prouver leur conformité. Elle peut également augmenter les coûts de changement après qu'un entrepreneur a établi un flux de travail certifié. Les systèmes portables sont particulièrement pertinents lorsque le traitement du film est difficile ou impraticable sur le site de l'actif.
Expansion de la Radiographie Automatisée et Robotisée
La radiographie automatisée étend l'imagerie numérique aux tâches d'inspection à géométrie complexe et à besoins élevés de documentation. La plateforme RoboCT de Fraunhofer EZRT utilise 2 robots, l'un portant une source de rayons X et l'autre portant un détecteur. Cette configuration permet des trajectoires de région d'intérêt pour des pièces auxquelles les portiques de tomographie par ordinateur conventionnels ne peuvent pas facilement accéder. Le même travail décrit l'archivage DICONDE et l'intégration des ordres de test OPC UA pour les flux de travail d'évaluation non destructive 4.0 sans surveillance. Le système ART Crawler de MISTRAS Group inspecte les tuyauteries isolées pendant que le produit reste en service. Sa description de service indique que la méthode peut fournir une couverture d'examen complète dans le temps qu'il faut aux méthodes conventionnelles pour inspecter 5 à 10 % de la surface.
Les réseaux de détecteurs numériques pour le marché de la radiographie industrielle bénéficient de l'automatisation car les exigences relatives aux détecteurs deviennent plus spécialisées. Les systèmes utilisés sur des robots nécessitent des performances appropriées en matière de chocs et de vibrations, des interfaces de synchronisation et une gestion prévisible des données. La planification de la couverture pour les systèmes robotiques à 6 axes peut permettre une inspection complète de la surface de grandes pièces aérospatiales. Les cellules automatisées facilitent également l'application de procédures d'imagerie reproductibles dans le cadre d'un programme de production. Les fournisseurs établis peuvent en bénéficier lorsque leurs détecteurs disposent déjà du dossier de qualification nécessaire pour ces contextes. Les acheteurs peuvent préférer des systèmes complets lorsque le risque d'intégration est plus important qu'un prix de composant plus bas.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Initial Élevé des Équipements de Radiographie Numérique | -2.2% | Mondial, le plus élevé dans les marchés émergents sensibles aux prix en Asie du Sud et du Sud-Est et en Afrique | Court terme (≤ 2 ans) |
| Pénurie de Personnel Qualifié en Tests Radiographiques | -1.3% | Mondial, aigu en Amérique du Nord, au Moyen-Orient et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Coûts de Durcissement aux Rayonnements et de Remplacement des Détecteurs | -0.8% | Applications nucléaires mondiales, industrielles à haute énergie et en mer | Moyen terme (2-4 ans) |
| Exposition à la Cybersécurité et à l'Intégrité des Données dans l'Inspection Connectée | -0.4% | Mondial, concentré dans les infrastructures critiques réglementées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé des Équipements de Radiographie Numérique
Des exigences en capital élevées peuvent retarder l'adoption des réseaux de détecteurs numériques parmi les petits entrepreneurs en contrôle non destructif. Les configurations déployables sur le terrain nécessitent un investissement substantiel, tandis que les procédés sur film peuvent fonctionner avec des coûts d'équipement nettement inférieurs. Les flux de travail sur film impliquent également des dépenses annuelles récurrentes en consommables. Le durcissement aux rayonnements introduit un coût supplémentaire car les panneaux en silicium amorphe peuvent se dégrader sous l'effet de la dose accumulée et nécessitent un remplacement en fonction de l'énergie de la source. Ces coûts peuvent peser davantage sur les marchés sensibles aux prix et sur les entrepreneurs dont les pipelines de projets sont irréguliers. L'argument financier dépend de la valeur attribuée à une mise en place plus rapide, à la réduction des reprises et à la documentation numérique.
Le marché des réseaux de détecteurs numériques pour la radiographie industrielle répond par des financements, des abonnements à des services et des programmes de remplacement de panneaux. Ces modèles transfèrent une partie de la charge d'achat des dépenses d'investissement vers les dépenses d'exploitation. Ils peuvent aider les entrepreneurs à budgétiser les travaux d'intégrité des pipelines sur plusieurs années avec des coûts plus prévisibles. Les fournisseurs qui conservent la responsabilité des panneaux de remplacement peuvent créer des revenus récurrents tout au long du cycle de vie du détecteur. Cette approche offre également aux acheteurs un moyen d'adopter une technologie plus récente sans engager tous les fonds lors de l'achat initial. Elle ne supprime pas la contrainte économique, mais elle modifie le calendrier et la structure de la décision.
Pénurie de Personnel Qualifié en Tests Radiographiques
Une pénurie de radiographes de niveau II et de niveau III peut limiter le débit d'inspection même après l'installation des équipements. Les flux de travail avec réseaux de détecteurs numériques exigent que le personnel comprenne les rapports signal sur bruit normalisés, la résolution spatiale de base et la sensibilité au contraste conformément à l'appendice obligatoire VIII de l'ASME BPVC. Les voies existantes sous l'ASNT SNT-TC-1A, l'ISO 9712 et la NAS 410 n'ont pas évolué au même rythme que la demande de compétences numériques. De nombreux radiographes de niveau III expérimentés en film approchent de la retraite. La transition vers les réseaux de détecteurs numériques peut nécessiter une recertification plutôt qu'une simple formation progressive. La mise à jour 2026 de l'ASNT pour la TC-1A et la CP-189 relève les exigences de certification alors même que la capacité de formation continue de se développer.
Le marché des réseaux de détecteurs numériques pour la radiographie industrielle peut partiellement remédier aux contraintes de personnel grâce à la reconnaissance automatisée des défauts et à l'amélioration de l'image. Ces outils peuvent réduire le temps de révision et permettre aux réviseurs qualifiés de traiter davantage de radiographies. Leur utilisation dépend toujours de la validation par rapport aux procédures ASME, API et ISO applicables. Les logiciels peuvent soutenir la capacité des réviseurs, mais ils ne remplacent pas le personnel titulaire de la certification requise. Les prestataires disposant de formations, de logiciels de flux de travail et de matériel de détection peuvent être mieux placés pour soutenir les clients confrontés à cette contrainte. La disponibilité de la main-d'œuvre restera un facteur pratique dans la rapidité avec laquelle la capacité d'inspection peut se développer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie de Détecteur : Le Silicium Amorphe Conserve une Large Base Installée
Le silicium amorphe représentait 42,83 % de la part de marché des réseaux de détecteurs numériques sur le marché de la radiographie industrielle en 2025. Sa position reflète des procédés de dépôt sur grande surface bien établis et une utilisation en radiographie de terrain et dans les travaux industriels à forte dose. Ces caractéristiques maintiennent la technologie pertinente là où des performances de détecteur éprouvées sont importantes. L'IGZO occupe une position intermédiaire car il offre une mobilité des porteurs de charge plus élevée que le silicium amorphe tout en maintenant une tolérance aux rayonnements comparable. Il attire l'attention des utilisateurs qui ont besoin de cadences d'images plus élevées sans passer directement à une autre technologie. Les détecteurs à comptage de photons font leur entrée dans les applications de tomographie par ordinateur industrielle grâce à l'approche TrueSpectrum de Varex Imaging. TrueSpectrum fournit des informations à double énergie à partir d'une seule acquisition sans filtration physique.
Le CMOS devrait progresser à un CAGR de 13,03 % jusqu'en 2031, le taux le plus rapide parmi les technologies de détecteurs. Le CMOS est bien adapté aux applications qui valorisent une capture d'image plus rapide et l'intégration dans des flux de travail numériques modernes. L'ASTM E-2597M utilise un cadre de caractérisation neutre vis-à-vis de la technologie, permettant aux systèmes CMOS de suivre les voies de conformité existantes. Cela réduit un obstacle qui avait ralenti le passage de l'utilisation en laboratoire au déploiement sur le terrain. Le marché des réseaux de détecteurs numériques pour la radiographie industrielle se divise donc en cas d'usage valorisant la tolérance robuste aux rayonnements et ceux valorisant la capture d'image rapide. Les fournisseurs peuvent répondre aux deux besoins grâce à des portefeuilles de détecteurs différenciés plutôt qu'à une approche technique unique.


Par Format de Détecteur : Les Réseaux à Panneau Plat Restent la Configuration Standard
Les réseaux à panneau plat représentaient 71,63 % des réseaux de détecteurs numériques sur le marché de la radiographie industrielle en 2025. Leur avance reflète leur flexibilité dans l'inspection des soudures, la cartographie de l'épaisseur de paroi, les pièces moulées et les composites structurels. Les panneaux standard de 36 × 43 cm peuvent capturer un cordon de soudure ou une zone de récipient sous pression en une seule exposition. Cela évite les expositions multiples que des formats plus petits pourraient nécessiter. Le DRC 3643 de DÜRR NDT prend en charge l'utilisation sans fil pour les inspections de corrosion et d'érosion. Le format convient aux travaux de terrain où une couverture sur grande surface et une manipulation pratique sont importantes.
Les réseaux à balayage linéaire servent les tâches d'inspection continue où la capture de surface pourrait créer un flou de mouvement. La plateforme de balayage linéaire à comptage de photons DC-TDI de Varex Imaging a un pas de pixel de 100 µm et prend en charge des vitesses de ligne allant jusqu'à 9 mètres par seconde. Elle cible les processus de fabrication de batteries et de recyclage où le débit de matériaux est une contrainte opérationnelle centrale. Les réseaux à géométrie courbe et personnalisée devraient progresser à un CAGR de 12,59 % jusqu'en 2031. L'INDUSTREX HPX-ARC 1043 PH de Carestream, introduit en octobre 2025, a un pas de pixel de 98 µm, une zone de capture de 10 × 43 cm et une capacité de courbure de 4 pouces. Les formats flexibles réduisent la nécessité d'une exposition séparée pour la couverture à double paroi par diamètre intérieur et répondent à l'exigence de surface courbe du paragraphe T-271 de l'ASME BPVC.
Par Application : L'Inspection des Soudures Constitue la Base de Demande Établie
L'inspection des soudures détenait 31,47 % du chiffre d'affaires des applications en 2025. La taille du marché des réseaux de détecteurs numériques pour la radiographie industrielle pour cette application est soutenue par les exigences d'inspection de l'ASME BPVC, de l'ASME B31.1, de l'ASME B31.3, de l'ISO 17636-2 et de l'AWS D1.1. Ces règles s'appliquent aux joints sous pression, structurels et critiques pour la sécurité dans de nombreuses industries. Les systèmes à réseaux de détecteurs numériques peuvent fournir des enregistrements d'images clairs pour les décisions d'acceptation et les révisions ultérieures. La reconnaissance automatisée des défauts peut identifier la porosité, les inclusions de laitier et le manque de fusion dans les flux de travail de révision d'images. Le besoin d'inspection sous-jacent reste large car le soudage est présent dans les actifs énergétiques, manufacturiers et d'infrastructure.
Les inspections de corrosion et d'épaisseur de paroi utilisent bon nombre des mêmes plateformes portables sans fil. Le système ART Crawler de MISTRAS Group permet l'inspection en service des tuyauteries isolées, permettant l'inspection sans arrêter le flux de produit. L'inspection structurelle et composite étend également la radiographie aux ponts, aux systèmes ferroviaires et aux pales d'éoliennes. L'inspection en ligne et en cours de processus devrait progresser à un CAGR de 13,21 % jusqu'en 2031, à mesure que les fabricants de batteries et d'électronique évoluent vers une couverture radiographique à 100 %. Toptec et INNER BV ont signé un accord de co-développement en 2025 pour un scanner de tomographie par ordinateur en ligne pour modules de batteries de véhicules électriques prévu pour un déploiement commercial d'ici fin 2026. Le marché des réseaux de détecteurs numériques pour la radiographie industrielle aura besoin de conceptions fermées et blindées au plomb pour les systèmes en ligne fonctionnant dans des installations de fabrication occupées, conformément à la norme IEC 61331-1.
Par Industrie Utilisatrice Finale : Le Pétrole et le Gaz Détient la Plus Grande Position en Chiffre d'Affaires
Le pétrole et le gaz représentaient 24,73 % des réseaux de détecteurs numériques sur le marché de la radiographie industrielle en 2025. Les exigences d'intégrité de l'API 570, de l'ASME B31.8 et de la CSA Z662 soutiennent des dépenses continues en contrôle non destructif liées à l'état et à l'âge des actifs. Les sites en mer ont un besoin particulièrement fort de radiographie numérique car le traitement du film en mer est difficile. Les systèmes de détecteurs portables et robustes conviennent aux environnements de production sous-marine et flottante. Les systèmes de déplacement automatisés peuvent également soutenir le contrôle de la corrosion pendant que les actifs restent en service. Ces conditions maintiennent une base de revenus stable pour les fournisseurs de détecteurs dont les équipements sont qualifiés pour les actifs énergétiques.
La fabrication d'électronique et de batteries devrait progresser à un CAGR de 13,66 % jusqu'en 2031, le taux le plus rapide parmi les groupes d'utilisateurs finaux. Le désalignement des électrodes et le dépassement de l'anode sont liés au risque d'emballement thermique, augmentant ainsi la valeur de l'inspection interne. Fraunhofer EMI a présenté en août 2026 un système de radiographie X en opérando à 1 000 images par seconde pour cellules de batteries. La technologie étend la radiographie du contrôle qualité de routine à l'analyse des modes de défaillance. Les applications de batteries privilégient la cadence d'images et la sensibilité au comptage de photons, tandis que les applications pétrolières et gazières privilégient la résistance aux rayonnements et la construction robuste. L'aérospatiale, la défense, la production d'énergie, la fabrication générale et l'automobile soutiennent également la demande par des programmes de maintenance planifiée et de qualité de production.
Analyse Géographique
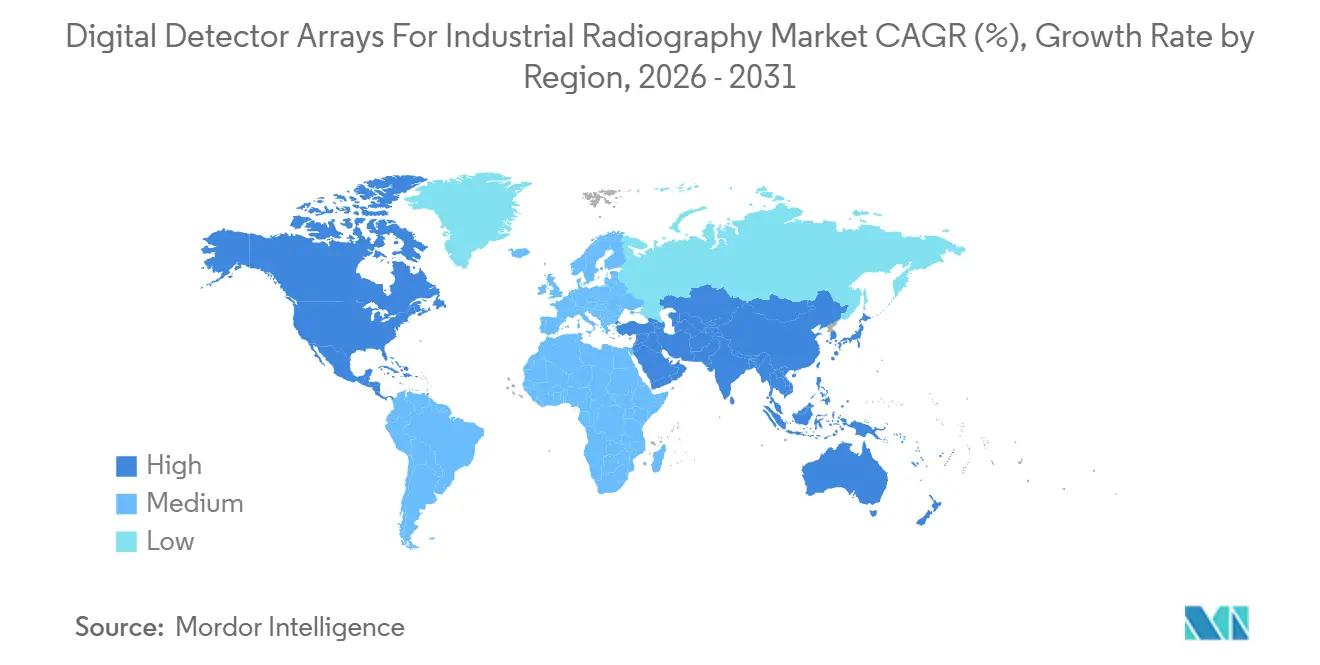
L'Amérique du Nord représentait 34,86 % de la part de marché des réseaux de détecteurs numériques sur le marché de la radiographie industrielle en 2025. Les exigences de l'API 570, de l'ASME B31.1, de l'ASME B31.3 et de la section III soutiennent des dépenses d'inspection récurrentes sur les sites pétrochimiques, énergétiques et industriels. La région dispose d'une base dense d'actifs opérant sous des codes liés à l'ASME. Teledyne Technologies a annoncé son accord d'acquisition de Varex Imaging en août 2026 pour 1,1 milliard USD. Si la transaction se conclut début 2027, elle combinera les sources de rayons X et les détecteurs sous un seul fournisseur pour les intégrateurs de systèmes nord-américains. L'expansion du GNL au Canada et la modernisation énergétique du Mexique ajoutent également une demande régionale.[2]
L'Europe suit l'Amérique du Nord, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne comme principaux centres de demande. Les dispositions de navigabilité numérique de l'EASA soutiennent le remplacement des réseaux de détecteurs numériques dans les pôles de fabrication aérospatiale. La norme EN 12681 et l'ISO 17636-2 guident les achats dans les secteurs de la fabrication automobile et énergétique. Les installations allemandes intègrent la radiographie numérique dans les systèmes d'évaluation non destructive 4.0 utilisant des pipelines de données DICONDE conformes à l'OPC UA. Cela étend l'investissement au-delà du matériel vers les logiciels et la gestion des données. Le marché des réseaux de détecteurs numériques pour la radiographie industrielle en Europe est façonné par la nécessité de relier les preuves d'inspection aux processus de production contrôlés.
L'Asie-Pacifique devrait progresser à un CAGR de 13,01 % jusqu'en 2031. La norme japonaise JIS Z3110:2017 soutient la radiographie numérique des soudures pour les joints métalliques dans la construction navale et les usines chimiques. Les entrepreneurs nationaux utilisent des systèmes à réseaux de détecteurs numériques pour l'inspection de masse en temps réel et la révision d'images à distance. Le secteur de la construction navale en Corée du Sud, les programmes de compensation aérospatiale de l'Inde et le développement pétrochimique de l'ASEAN élargissent la base de demande régionale. Le Moyen-Orient concentre ses dépenses d'inspection liées au périmètre de révision Aramco SAEP-1112 de l'Arabie Saoudite et aux programmes d'intégrité de l'ADNOC. L'Amérique du Sud et l'Afrique restent des zones en développement, avec les programmes FPSO de Petrobras au Brésil et le secteur pétrochimique d'Afrique du Sud comme points d'entrée initiaux.

Paysage Concurrentiel
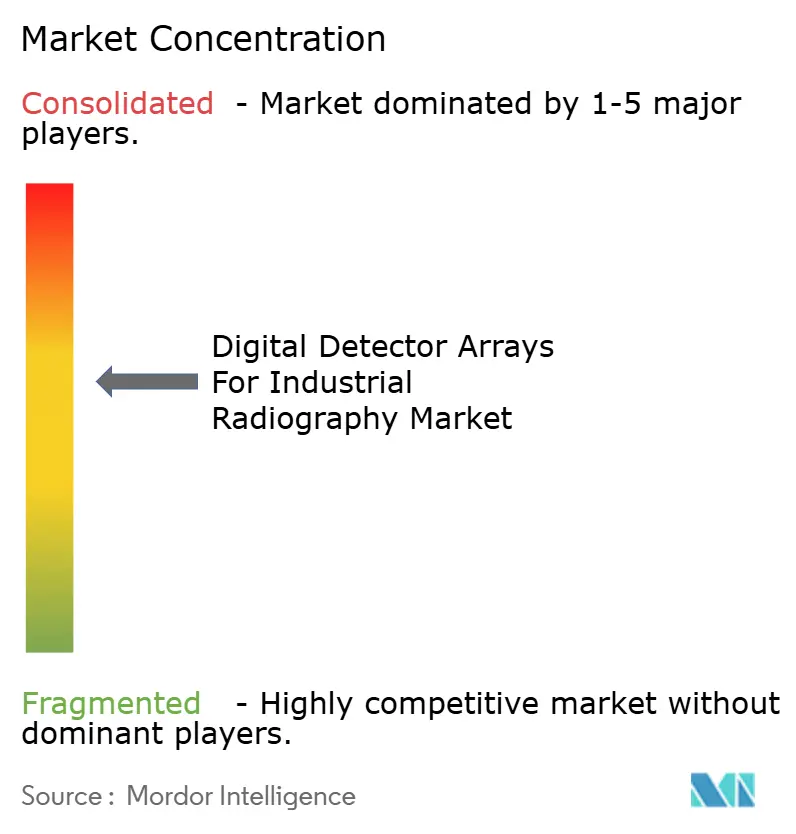
Le marché des réseaux de détecteurs numériques pour la radiographie industrielle est modérément concentré. Des entreprises d'imagerie intégrées verticalement sont en concurrence avec des fabricants de détecteurs spécialisés, des intégrateurs de systèmes et un groupe croissant de fournisseurs asiatiques. La conformité à l'ASTM E-2597M, à l'ISO 17636-2 et à la NAS 410 constitue une voie pratique d'accès au marché. La certification peut favoriser les fournisseurs disposant des ressources nécessaires pour documenter les performances dans de multiples conditions d'inspection. Teledyne Technologies a accepté en août 2026 d'acquérir Varex Imaging pour 18,90 USD par action, pour un total de 1,1 milliard USD. La transaction prévue combinerait les tubes à rayons X, les détecteurs à panneau plat, les capteurs à comptage de photons et les composants CMOS au sein d'une plateforme fournisseur intégrée.
Les entreprises du marché des réseaux de détecteurs numériques pour la radiographie industrielle se différencient par l'intégration des flux de travail, les facteurs de forme des détecteurs et le traitement d'image intégré. Les fournisseurs co-certifient le matériel, les logiciels et la connectivité sans fil par rapport aux normes ASME et ISO. Cela peut réduire le travail de mise en œuvre pour les utilisateurs qui ont besoin d'un flux de travail d'inspection complet. Carestream NDT a introduit le détecteur flexible INDUSTREX HPX-ARC 1043 PH en octobre 2025 pour les travaux sur surfaces courbes et les soudures circonférentielles. DÜRR NDT a lancé en 2025 des détecteurs à panneau plat sans fil flexibles avec des boîtiers IP67 et des diamètres de courbure définis. Ces évolutions montrent comment les exigences portables de terrain deviennent un axe de développement des produits.
L'activité de brevets dans les algorithmes d'imagerie numérique, les détecteurs à comptage de photons et la reconnaissance des défauts assistée par l'IA a augmenté depuis 2024. Cela indique les domaines technologiques où la différenciation est susceptible de se concentrer. Varex Imaging a présenté TrueSpectrum à l'ECNDT 2026 pour obtenir des informations à double énergie à partir d'une seule acquisition à comptage de photons sans filtration physique du faisceau. Le marché des réseaux de détecteurs numériques pour la radiographie industrielle offre également des opportunités dans les systèmes durcis aux rayonnements au-dessus de 1 MeV, les ensembles à moindre coût pour l'Asie du Sud et du Sud-Est, et l'imagerie multi-énergie pour les batteries et les semi-conducteurs. Les acteurs internationaux établis conservent des avantages en matière de profondeur de certification et d'intégration de la gestion des données. Les fournisseurs chinois construisent des positions dans les spécifications de milieu de gamme en privilégiant les achats nationaux.[3]
Leaders du Secteur des Réseaux de Détecteurs Numériques pour la Radiographie Industrielle
-
Varex Imaging Corporation
-
Teledyne Technologies Incorporated
-
DÜRR NDT GmbH & Co. KG
-
Fujifilm Corporation
-
Detection Technology Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : GÖPEL electronic a introduit le système d'inspection radiographique Multi Line AXI doté d'une surface de 810 × 535 mm, d'une capacité d'inspection de circuits imprimés en 2D/2,5D/3D et d'une intégration avec le système d'exécution de la fabrication dans des configurations en ligne, hors ligne et autonomes pour la fabrication d'électronique et de batteries.
- Août 2026 : Fraunhofer EMI a dévoilé un système de radiographie X à haute vitesse enregistrant 1 000 images par seconde à l'intérieur de cellules de batteries en fonctionnement, visualisant directement la formation de gaz, le déplacement des matériaux et la propagation des fissures. Évolutif pour les formats de cellules cylindriques, en pochette et prismatiques, le système est prévu pour une installation sur le site de PowerCo à Salzgitter d'ici 2028.
- Août 2026 : Teledyne Technologies a accepté d'acquérir Varex Imaging à 18,90 USD par action, soit environ 1,1 milliard USD au total, combinant l'approvisionnement en tubes à rayons X, en détecteurs à panneau plat et en détecteurs à comptage de photons sous le segment d'imagerie numérique de Teledyne. La clôture est prévue début 2027.
- Juin 2026 : Varex Imaging a présenté TrueSpectrum à l'ECNDT 2026 à Vérone, fournissant des données à double énergie pour le volume intérieur et la qualité de surface à partir d'une seule acquisition à comptage de photons sans filtration physique du faisceau, éliminant les artefacts de durcissement du faisceau dans la tomographie par ordinateur industrielle multi-matériaux.


Périmètre du Rapport sur le Marché Mondial des Réseaux de Détecteurs Numériques pour la Radiographie Industrielle
Le marché des réseaux de détecteurs numériques pour la radiographie industrielle comprend les revenus générés par le développement, la fabrication et la vente de systèmes de réseaux de détecteurs numériques spécifiquement conçus pour capturer et convertir les rayonnements X ou gamma en images numériques pour les tests non destructifs et l'inspection radiographique industrielle. Ces réseaux de détecteurs remplacent ou complètent le film radiographique conventionnel et d'autres méthodes d'imagerie en permettant l'acquisition numérique, le traitement, le stockage et l'analyse des images radiographiques.
Le rapport sur le marché des réseaux de détecteurs numériques pour la radiographie industrielle est segmenté par technologie de détecteur (silicium amorphe, CMOS, IGZO, comptage de photons et autres technologies de détecteurs), format de détecteur (réseaux de détecteurs à panneau plat, réseaux de détecteurs à balayage linéaire, et réseaux de détecteurs à géométrie courbe et personnalisée), application (inspection des soudures, inspection de la corrosion et de l'épaisseur de paroi, inspection des pièces moulées et forgées, inspection des tuyaux et canalisations, inspection structurelle et composite, et autres applications), industrie utilisatrice finale (aérospatiale et défense, automobile et véhicules électriques, pétrole et gaz, production d'énergie, fabrication générale et métaux, fabrication d'électronique et de batteries, construction, infrastructure et rail, et autres industries utilisatrices finales), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Silicium Amorphe |
| CMOS |
| IGZO |
| Comptage de Photons |
| Autres Technologies de Détecteurs |
| Réseaux de Détecteurs à Panneau Plat |
| Réseaux de Détecteurs à Balayage Linéaire |
| Réseaux de Détecteurs à Géométrie Courbe et Personnalisée |
| Inspection des Soudures |
| Inspection de la Corrosion et de l'Épaisseur de Paroi |
| Inspection des Pièces Moulées et Forgées |
| Inspection des Tuyaux et Canalisations |
| Inspection Structurelle et Composite |
| Autres Applications |
| Aérospatiale et Défense |
| Automobile et Véhicules Électriques |
| Pétrole et Gaz |
| Production d'Énergie |
| Fabrication Générale et Métaux |
| Fabrication d'Électronique et de Batteries |
| Construction, Infrastructure et Rail |
| Autres Industries Utilisatrices Finales |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Technologie de Détecteur | Silicium Amorphe | ||
| CMOS | |||
| IGZO | |||
| Comptage de Photons | |||
| Autres Technologies de Détecteurs | |||
| Par Format de Détecteur | Réseaux de Détecteurs à Panneau Plat | ||
| Réseaux de Détecteurs à Balayage Linéaire | |||
| Réseaux de Détecteurs à Géométrie Courbe et Personnalisée | |||
| Par Application | Inspection des Soudures | ||
| Inspection de la Corrosion et de l'Épaisseur de Paroi | |||
| Inspection des Pièces Moulées et Forgées | |||
| Inspection des Tuyaux et Canalisations | |||
| Inspection Structurelle et Composite | |||
| Autres Applications | |||
| Par Industrie Utilisatrice Finale | Aérospatiale et Défense | ||
| Automobile et Véhicules Électriques | |||
| Pétrole et Gaz | |||
| Production d'Énergie | |||
| Fabrication Générale et Métaux | |||
| Fabrication d'Électronique et de Batteries | |||
| Construction, Infrastructure et Rail | |||
| Autres Industries Utilisatrices Finales | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des réseaux de détecteurs numériques pour la radiographie industrielle ?
Le marché des réseaux de détecteurs numériques pour la radiographie industrielle était évalué à 329,81 millions USD en 2026 et devrait atteindre 582,08 millions USD d'ici 2031 à un CAGR de 12,03 %.
Qu'est-ce qui stimule la demande de réseaux de détecteurs numériques en radiographie industrielle ?
L'inspection imposée par les codes, la production de batteries à haut débit, les systèmes portables sans fil et la radiographie robotisée soutiennent l'adoption.
Quelle technologie de détecteur détient la plus grande part de chiffre d'affaires ?
Le silicium amorphe détenait 42,83 % du chiffre d'affaires des technologies de détecteurs en 2025, soutenu par une résistance aux rayonnements établie et une utilisation sur grande surface.
Quelle application devrait progresser le plus rapidement jusqu'en 2031 ?
L'inspection en ligne et en cours de processus devrait progresser à un CAGR de 13,21 % jusqu'en 2031, à mesure que les producteurs de batteries et d'électronique recherchent une couverture radiographique complète.
Quel groupe d'utilisateurs finaux devrait progresser le plus rapidement ?
La fabrication d'électronique et de batteries devrait progresser à un CAGR de 13,66 % jusqu'en 2031, soutenue par la nécessité d'inspecter les caractéristiques internes des cellules et des modules.
Quelle région est en tête de la demande pour ces systèmes de détecteurs ?
L'Amérique du Nord détenait 34,86 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,01 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
