
Tamanho e Participação do Mercado de Refrigerantes Diet
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
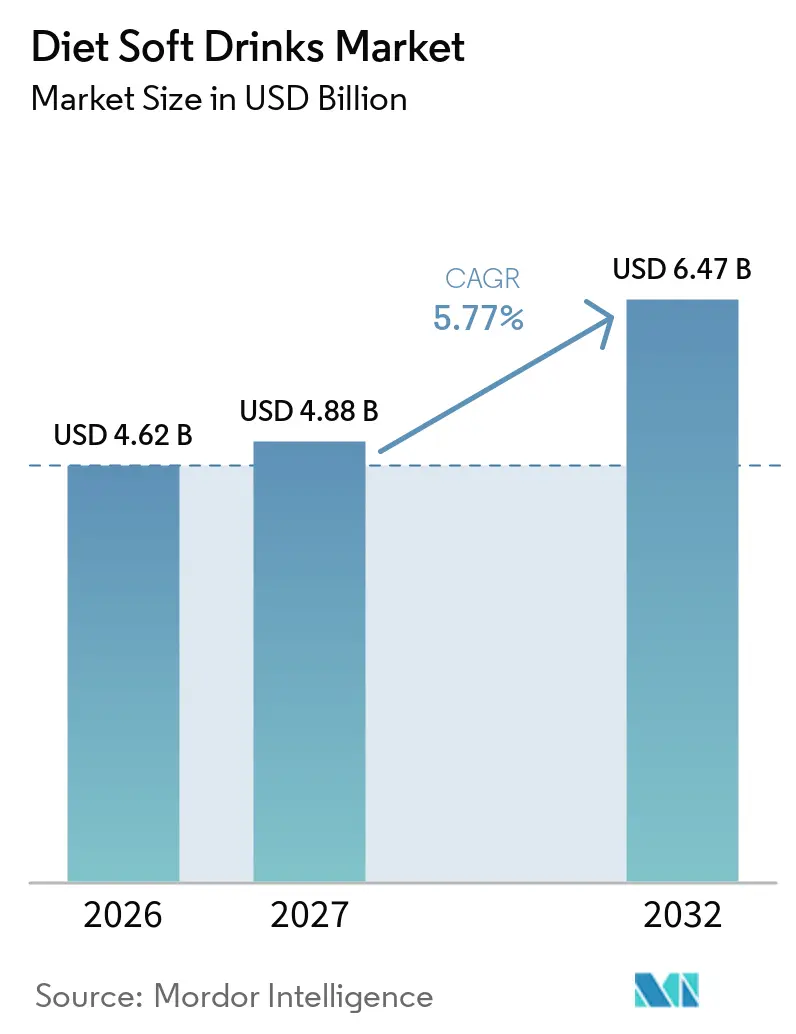
| Tamanho do Mercado (2027) | 4.88 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.47 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
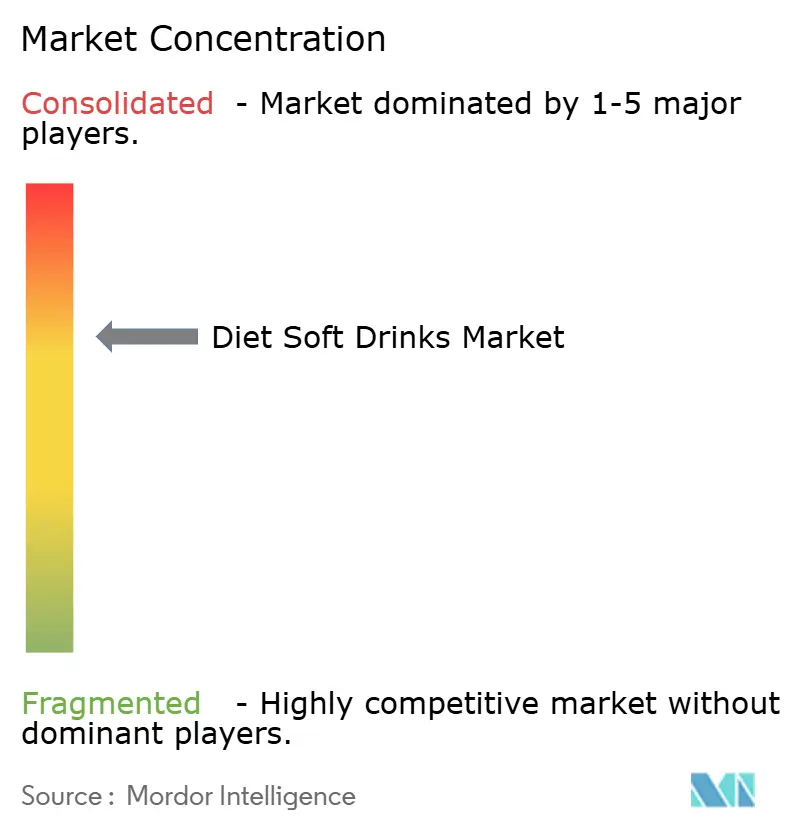
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Refrigerantes Diet por Mordor Intelligence
O tamanho do Mercado de Refrigerantes Diet foi avaliado em 4,62 bilhões de USD em 2026 e estima-se que cresça de 4,88 bilhões de USD em 2027 para atingir 6,47 bilhões de USD até 2032, a um CAGR de 5,77% durante o período de previsão (2027-2032). A demanda está se deslocando para produtos zero açúcar, à medida que os consumidores buscam bebidas de menor caloria sem abandonar as marcas de bebidas conhecidas. Os impostos sobre o açúcar e as regras de reformulação estão tornando as receitas com menos açúcar mais atraentes comercialmente em vários países. O desenvolvimento de produtos também está indo além da redução de calorias, com fibras, ingredientes botânicos e adoçantes de origem vegetal criando mais opções para os consumidores. O mercado de refrigerantes diet está se tornando mais competitivo, à medida que empresas de refrigerantes estabelecidas defendem espaço nas prateleiras enquanto marcas de bebidas funcionais visam os mesmos compradores preocupados com a saúde.
Principais Conclusões do Relatório
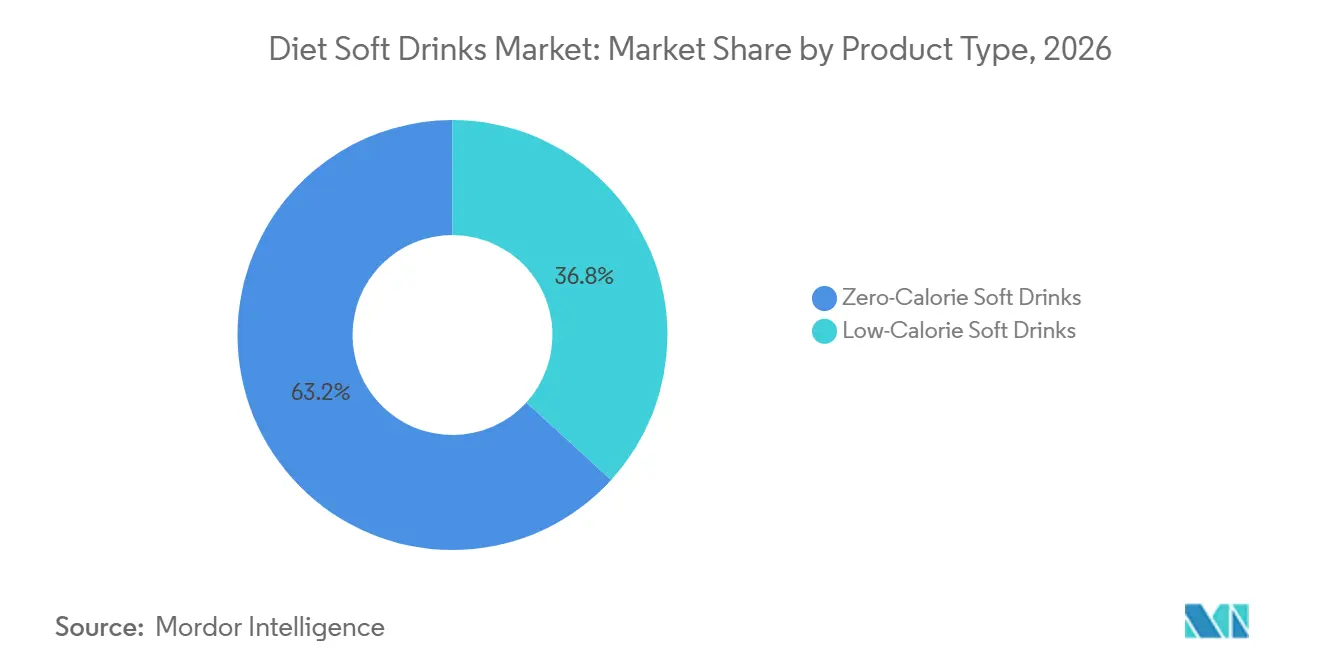
- Por tipo de produto, os refrigerantes zero caloria detinham 63,23% da participação do mercado de refrigerantes diet em 2026, enquanto os refrigerantes de baixa caloria têm previsão de crescer a um CAGR de 6,32% até 2032.
- Por formato, as bebidas não carbonatadas representavam 54,28% do tamanho do mercado de refrigerantes diet em 2026, enquanto as bebidas carbonatadas têm projeção de expansão a um CAGR de 6,68% até 2032.
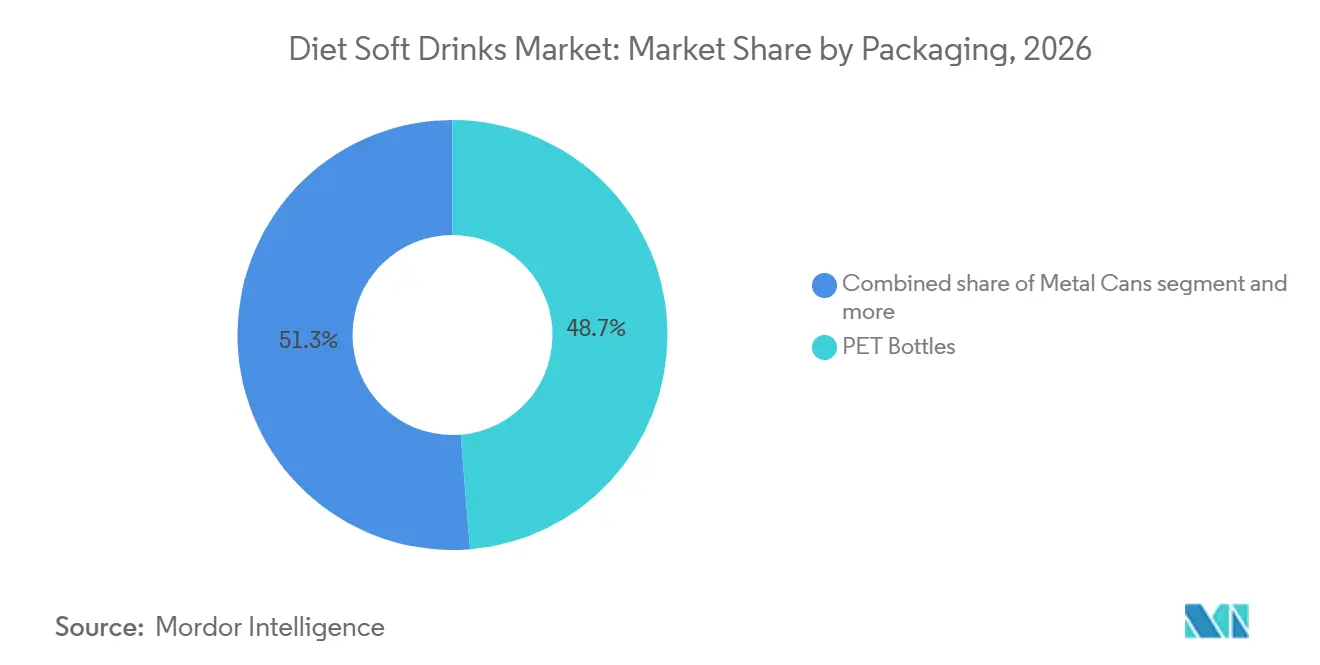
- Por embalagem, as garrafas PET lideraram com 48,65% de participação em 2026 e devem crescer a um CAGR de 6,43% até 2032.
- Por canal de distribuição, os pontos de venda off-trade representaram 68,87% das vendas em 2026, enquanto os canais on-trade devem registrar um CAGR de 6,79% até 2032.
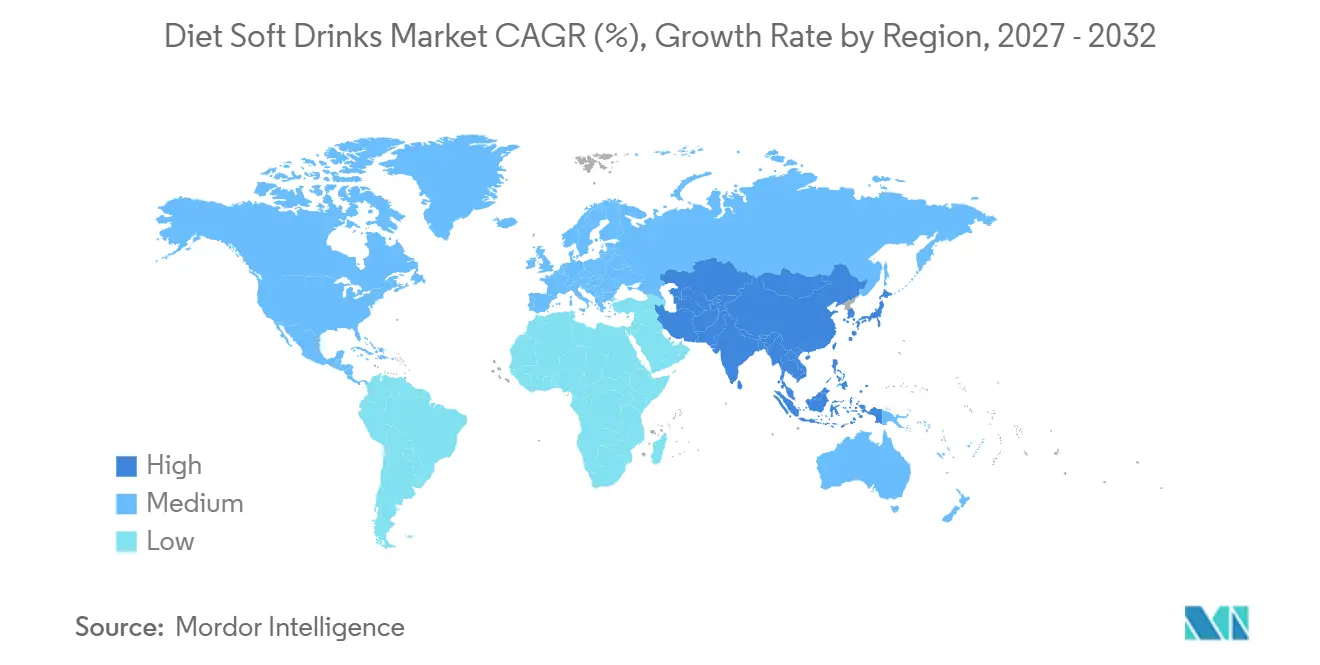
- Por geografia, a América do Norte detinha 41,56% das vendas em 2026, enquanto a Ásia-Pacífico tem previsão de registrar um CAGR de 6,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Preferência dos Consumidores por Bebidas Zero Açúcar e de Calorias Reduzidas | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Expansão dos Impostos Governamentais sobre o Açúcar e Iniciativas de Reformulação de Bebidas | +1.2% | Reino Unido, Europa, Oriente Médio e África, Ásia-Pacífico, América Latina | Médio prazo (2–4 anos) |
| Expansão de Formulações Funcionais Zero Caloria | +0.9% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Crescente Demanda por Refrigerantes Diet Adoçados Naturalmente | +0.8% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Inovação de Produtos em Refrigerantes Diet com Sabor de Frutas e Especiais | +0.5% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Bebidas Carbonatadas Premium e Artesanais sem Açúcar | +0.4% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Bebidas Zero Açúcar e de Calorias Reduzidas
A marca zero açúcar está ajudando as empresas de bebidas a alcançar consumidores que haviam rejeitado o antigo rótulo diet. A Pepsi Zero Sugar registrou crescimento de vendas acumulado no ano acima de 30,8% em 2025 e alcançou mais de 1 milhão de domicílios adicionais, de acordo com a PepsiCo. A PepsiCo também relatou que mais de 60% dos participantes preferiram a Pepsi Zero Sugar em cada um dos seus 34 mercados do Pepsi Challenge nos EUA[1]. Essa resposta apoia uma colocação mais ampla de produtos zero açúcar em sortimentos de varejo e atividades promocionais, enquanto o mercado de refrigerantes diet se beneficia quando produtos de menor caloria são apresentados como escolhas cotidianas em vez de alternativas restritas, pois o enquadramento pode encorajar a experimentação e dar aos varejistas um motivo para posicionar produtos zero açúcar ao lado das marcas de refrigerantes convencionais em canais de supermercados, conveniência e serviços de alimentação.
Expansão dos Impostos Governamentais sobre o Açúcar e Iniciativas de Reformulação de Bebidas
A tributação sobre o açúcar está alterando o custo relativo das bebidas com açúcar integral e com menos açúcar. O Programa Global de Pesquisa em Alimentação registrou 98 impostos nacionais sobre bebidas e 16 impostos subnacionais até abril de 2025. Em novembro de 2025, o governo do Reino Unido anunciou um fortalecimento do Imposto sobre a Indústria de Bebidas Não Alcoólicas que reduz o limite para 4,5g de açúcar por 100ml e estende a cobertura para bebidas açucaradas à base de leite e de origem vegetal a partir de janeiro de 2028[2]. Os Emirados Árabes Unidos anunciaram um modelo de imposto volumétrico que entra em vigor em 2026 e vincula a obrigação tributária ao teor de açúcar. Essas políticas favorecem empresas que conseguem reformular produtos e gerenciar mudanças de ingredientes em escala, pois grandes fornecedores podem distribuir o custo do trabalho de reformulação, mudanças de rotulagem e comunicação com varejistas em portfólios amplos, enquanto produtores menores podem ter dificuldades com diferentes limites de impostos e datas de implementação, influenciando os preços ao consumidor e a velocidade de substituição de produtos nas prateleiras.
Expansão de Formulações Funcionais Zero Caloria
Os ingredientes funcionais estão dando às bebidas de menor caloria um papel além da sede e do controle de calorias. A PepsiCo lançou a Pepsi Prebiotic Cola nos Estados Unidos em fevereiro de 2026 com 30 calorias, 3g de fibra prebiótica e sem adoçantes artificiais. O lançamento demonstra que um grande fornecedor de cola vê os produtos enriquecidos com fibras como uma extensão viável de seu portfólio. O mercado de refrigerantes diet pode se beneficiar desses produtos porque eles fornecem um motivo mais específico para experimentar uma bebida de menor caloria. A Keurig Dr. Pepper reportou vendas líquidas de 16,6 bilhões de USD em 2025 e crescimento de 11,9% em seu segmento de Bebidas Refrescantes nos EUA, apoiando o investimento contínuo em inovação zero açúcar. A mudança eleva o valor da capacidade de formulação, do fornecimento de ingredientes e de declarações claras sobre os produtos, pois as marcas devem garantir que as fibras adicionadas, os botânicos ou os adoçantes de origem natural funcionem com o sabor desejado, a vida útil e o formato da embalagem, permanecendo simples o suficiente para que os compradores entendam, criando uma oportunidade para empresas que combinam sabor familiar com um benefício relevante.
Crescente Demanda por Refrigerantes Diet Adoçados Naturalmente
As preocupações com adoçantes artificiais estão incentivando as marcas a considerar alternativas de origem vegetal. A Tate & Lyle e a Manus introduziram o Adoçante de Estévia Yume M em fevereiro de 2026, utilizando bioconversão em sua instalação em Augusta, Geórgia. A empresa posiciona o ingrediente em torno da rastreabilidade e de uma cadeia de suprimentos baseada nas Américas. Opções de estévia com melhor sabor podem ajudar os fabricantes a reduzir o sabor residual que limitou as formulações anteriores. Esse desenvolvimento apoia o mercado de refrigerantes diet ao oferecer aos fornecedores outro caminho para atender às expectativas de rótulo limpo. Também permite que marcas focadas em posicionamento natural compitam sem depender apenas de receitas de cola estabelecidas, uma vez que produtos cítricos, de frutas, de chá e de água com gás ampliam as ocasiões atendidas pelo mercado de refrigerantes diet, e um melhor desempenho dos adoçantes pode reduzir o compromisso entre uma receita de menor caloria e uma experiência de sabor aceitável que influencia a recompra.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ceticismo dos Consumidores em Relação aos Adoçantes Artificiais | -1.5% | Global, particularmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Substituição por Bebidas Funcionais e Melhores para a Saúde | -1.1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fadiga de Sabor e Atrito na Recompra | -0.5% | Mercados maduros, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Limitações de Sabor e Sabor Residual dos Adoçantes Alternativos | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ceticismo dos Consumidores em Relação aos Adoçantes Artificiais
As preocupações dos consumidores com adoçantes artificiais continuam sendo uma restrição mesmo quando os produtos atendem aos requisitos regulatórios. A Pesquisa de Alimentação e Saúde do IFIC de 2025 constatou que 27% dos americanos tinham uma visão positiva dos adoçantes de baixa e zero caloria[3]. Um estudo de 2025 com adultos da Arábia Saudita constatou que 61% aceitavam alimentos contendo adoçantes artificiais, enquanto 44% também concordavam que alguns adoçantes eram prejudiciais à saúde. Essa lacuna entre uso e confiança pode levar os compradores a examinar os rótulos com mais atenção ou a migrar para produtos adoçados naturalmente. As preocupações com o sabor podem agravar o desafio quando adoçantes alternativos deixam um sabor residual. O mercado de refrigerantes diet, portanto, precisa de rotulagem clara, melhor desempenho de sabor e fórmulas que abordem as preocupações de saúde percebidas.
Substituição por Bebidas Funcionais e Bebidas Melhores para a Saúde
Refrigerantes prebióticos, águas com gás funcionais e bebidas com adaptógenos competem pelos mesmos consumidores que buscam bebidas refrescantes de menor caloria. A PepsiCo adquiriu a Poppi em março de 2025, colocando uma grande empresa de bebidas por trás de uma marca de refrigerante prebiótico. A Coca-Cola lançou a Simply Pop em fevereiro de 2025 como uma opção de refrigerante prebiótico. Esses movimentos mostram que grandes empresas estão ampliando seus portfólios além do refrigerante diet tradicional. As bebidas funcionais podem oferecer redução de calorias juntamente com declarações relacionadas a fibras, energia ou bem-estar. O mercado de refrigerantes diet deve responder com produtos que combinem sabor familiar, preços competitivos e benefícios adicionais credíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Produtos Zero Caloria Lideram Enquanto Produtos de Baixa Caloria Ampliam as OpçõesOs refrigerantes zero caloria detinham 63,23% das vendas em 2026, conferindo-lhes a posição de liderança no mercado de refrigerantes diet. As marcas de cola estabelecidas sustentam essa posição por meio de ampla distribuição, familiaridade do consumidor e extensões zero açúcar contínuas no mercado de refrigerantes diet. A mudança da marca diet para a marca zero açúcar também tornou esses produtos mais relevantes para consumidores adultos mais jovens. A Keurig Dr. Pepper anunciou que seu programa de inovação de 2026 incluiria extensões zero açúcar em suas principais marcas registradas de bebidas carbonatadas. As grandes empresas de bebidas podem aproveitar seus sistemas de engarrafamento e relacionamentos com varejistas para manter a disponibilidade em lojas e pontos de serviços de alimentação.
Os refrigerantes de baixa caloria têm projeção de crescer a um CAGR de 6,32% de 2027 a 2032. Esse segmento permite que as marcas incluam quantidades modestas de calorias enquanto adicionam ingredientes que os consumidores podem valorizar, como fibras, extratos botânicos ou suco de frutas. A Pepsi Prebiotic Cola ilustra essa abordagem com 30 calorias e 3g de fibra prebiótica. Esses produtos atraem consumidores que não querem uma bebida totalmente zero caloria ou adoçantes artificiais. Eles também oferecem aos fabricantes uma forma de diferenciar um novo produto da cola zero açúcar padrão. O setor de refrigerantes diet pode usar esse segmento para testar formulações que reúnam sabor, transparência de ingredientes e apelo funcional.
Por Formato:
Bebidas Não Carbonatadas Fornecem Escala Enquanto Bebidas Carbonatadas Crescem Mais RápidoAs bebidas não carbonatadas representavam 54,28% das vendas em 2026. Sua escala reflete a demanda por chás gelados diet, águas enriquecidas e outras bebidas sem gás que se adequam às ocasiões cotidianas de consumo. Esses produtos se encaixam em refeições, ambientes de trabalho e compras domésticas rotineiras. Suas ocasiões de uso mais amplas fornecem uma base estável para o mercado de refrigerantes diet, especialmente onde os consumidores preferem bebidas sem gás familiares nas refeições. Os produtos não carbonatados também oferecem aos fabricantes mais espaço para desenvolver produtos com perfis de frutas, chá ou botânicos. Essa variedade pode reduzir a dependência de um conjunto limitado de sabores de cola.
As bebidas carbonatadas têm previsão de expansão a um CAGR de 6,68% até 2032. Os lançamentos de sabores são uma parte importante desse crescimento porque incentivam recompras e atraem consumidores que desejam variedade. A Coca-Cola expandiu seu portfólio de cereja nos EUA e no Canadá em fevereiro de 2026 com a Coca-Cola Zero Sugar Cherry Float e o retorno nacional da Diet Coke Cherry. Os produtos carbonatados também se beneficiam de ocasiões premium de dose individual em restaurantes, locais de entretenimento e varejo de conveniência. Sua taxa de crescimento mostra que as marcas de refrigerantes familiares ainda têm espaço para criar demanda por meio de sabor, embalagem e posicionamento zero açúcar.
Por Embalagem:
Garrafas PET Apoiam Amplo Acesso e Uso CotidianoAs garrafas PET detinham 48,65% das vendas de embalagens em 2026, a maior participação entre os formatos listados. O formato é adequado para compras individuais, multipacks e canais de varejo sensíveis ao preço. Também suporta tamanhos de produtos que tornam as bebidas de menor caloria mais fáceis de experimentar sem um alto compromisso de gastos. Para o mercado de refrigerantes diet, as garrafas PET continuam sendo importantes em países onde embalagens pequenas são centrais para as compras diárias de bebidas. Sua natureza leve ajuda os fornecedores a gerenciar a distribuição em grandes redes de varejo. O PET também oferece às marcas flexibilidade para oferecer produtos em vários tamanhos para diferentes ocasiões de consumo.
As garrafas PET também têm projeção de registrar um CAGR de 6,43% até 2032. Essa previsão reflete o uso contínuo de embalagens menores e a necessidade de pontos de preço acessíveis em mercados consumidores em desenvolvimento. O formato pode apoiar a experimentação de sabores zero açúcar antes que um consumidor migre para multipacks maiores. Os fabricantes provavelmente usarão PET tanto em produtos convencionais quanto em novos produtos funcionais porque é familiar para os compradores. As latas de metal continuam relevantes para doses individuais premium e locais on-trade, mas não substituem o amplo papel do PET no varejo. As escolhas de embalagem continuarão a afetar como as marcas equilibram conveniência, preço e posicionamento de produto no mercado de refrigerantes diet.
Nota: Participações de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
Off-Trade Mantém Escala Enquanto On-Trade Constrói Ocasiões PremiumOs pontos de venda off-trade representaram 68,87% das vendas em 2026. Supermercados e outras lojas de varejo fornecem o espaço refrigerado, as opções de multipack e os padrões de compra planejada que sustentam vendas de alto volume. As lojas de conveniência adicionam acesso importante para consumo imediato e bebidas carbonatadas individuais. Esse canal oferece às marcas líderes ampla visibilidade e apoia atividades promocionais no nível da prateleira. O mercado de refrigerantes diet depende da distribuição off-trade porque os consumidores frequentemente compram essas bebidas durante compras rotineiras de supermercado. Relacionamentos sólidos com varejistas também podem ajudar as marcas a proteger espaço no mercado de refrigerantes diet quando novas bebidas funcionais entram na categoria.
Os canais on-trade têm previsão de crescer a um CAGR de 6,79% de 2027 a 2032. Restaurantes, cafés, hotéis e locais de entretenimento podem posicionar refrigerantes diet em refeições premium e ocasiões sociais. Esses locais oferecem aos consumidores a oportunidade de experimentar um novo sabor ou embalagem premium sem comprar um multipack. O posicionamento em serviços de alimentação pode posteriormente apoiar recompras em lojas de varejo. A abordagem declarada da Keurig Dr. Pepper de atender consumidores em todas as ocasiões reforça a necessidade de disponibilidade tanto em casa quanto fora de casa. Uma presença on-trade mais forte pode ajudar as marcas a construir visibilidade além do corredor de varejo tradicional.
Análise Geográfica
Mercado de Refrigerantes Diet na América do Norte
A América do Norte deteve 41,56% das vendas em 2026, tornando-se o maior mercado regional. A região possui uma distribuição varejista madura de bebidas com zero calorias e uma longa consciência do consumidor sobre as marcas de refrigerantes diet no mercado de refrigerantes diet. Os Estados Unidos permanecem centrais porque as marcas globais os utilizam para lançar novos produtos sem açúcar e funcionais. A Coca-Cola reportou um crescimento de 14% no volume de caixas unitárias globais da Coca-Cola Zero Sugar no terceiro trimestre de 2025. As regras de rotulagem nutricional frontal do Canadá aumentam a pressão para fornecer informações claras sobre os produtos e para reformulação. O mercado de refrigerantes diet na América do Norte é sustentado por grandes sistemas de engarrafamento, forte reconhecimento de marca e lançamentos rápidos de produtos.
Mercado de Refrigerantes Diet na APAC
A Ásia-Pacífico deve crescer a um CAGR de 6,41% de 2027 a 2032. O crescimento urbano e o aumento da renda disponível estão expandindo o público para bebidas embaladas na Índia, China e Coreia do Sul. A região abrange tanto mercados onde as bebidas sem açúcar ainda estão em desenvolvimento quanto mercados maduros com demanda estabelecida. A Suntory renovou quatro produtos All-Free no Japão em janeiro de 2026 e adicionou um produto espumante de Moscatel de Alexandria. Essas mudanças nos produtos mostram que mesmo os mercados regionais desenvolvidos exigem atualizações frequentes de sabores e receitas. O mercado de refrigerantes diet tem espaço significativo para crescer onde tamanhos de embalagem acessíveis, sabores locais e distribuição mais ampla melhoram o acesso.
Mercado de Refrigerantes Diet na EMEA e América do Sul
A Europa continua sendo um bloco regional importante porque as políticas fiscais e as expectativas de rotulagem incentivam a reformulação. O fortalecimento da taxa britânica cria um caminho definido para que os fabricantes reduzam o açúcar antes que as regras revisadas entrem em vigor em 2028. A América do Sul oferece potencial de demanda à medida que as bebidas com menor teor de açúcar se tornam mais visíveis para os consumidores urbanos. A OPAS realizou um workshop em setembro de 2025 em Lima para apoiar metas regionais de redução do consumo de bebidas adoçadas. No Oriente Médio e na África, o modelo tributário dos Emirados Árabes Unidos recompensa os produtores que reduzem o teor de açúcar em vez de simplesmente absorver um imposto fixo. Essas diferenças regionais exigem que as empresas adaptem receitas, tamanhos de embalagem e faixas de preço às regras e hábitos de compra locais.
Cenário Competitivo
O mercado de refrigerantes diet é moderadamente consolidado entre as grandes empresas de bebidas, mas marcas menores permanecem ativas em nichos naturais e funcionais. The Coca-Cola Company e PepsiCo possuem amplos portfólios zero açúcar, sistemas globais de engarrafamento e extensos relacionamentos com varejistas. A Keurig Dr. Pepper também está investindo em produtos zero açúcar em suas principais marcas registradas de bebidas carbonatadas. Essas empresas podem apoiar lançamentos nacionais com publicidade, distribuição e execução nas prateleiras. Sua escala cria barreiras para marcas mais novas que precisam de amplo acesso ao varejo. Ao mesmo tempo, marcas focadas em produtos adoçados naturalmente ou especializados podem competir onde grandes portfólios não atendem plenamente às preferências dos consumidores.
O desenvolvimento de produtos e as aquisições estão mudando as posições competitivas. A aquisição da Poppi pela PepsiCo adiciona uma marca de refrigerante prebiótico ao seu portfólio global de bebidas. O lançamento da Simply Pop pela Coca-Cola traz sua própria opção prebiótica para uma categoria relacionada. A PepsiCo também lançou a Pepsi Prebiotic Cola, conectando um formato de cola familiar com fibras e uma formulação sem adoçantes artificiais. Esses movimentos reduzem a separação entre refrigerante diet e bebidas funcionais em todo o mercado de refrigerantes diet. Eles também aumentam a pressão sobre as marcas desafiadoras para manter fórmulas distintas e forte fidelidade do consumidor.
Adoçantes naturais, variedade de sabores e embalagem continuarão sendo áreas importantes de competição, pois os consumidores agora comparam bebidas de menor caloria não apenas pelo teor de açúcar, mas também pela familiaridade dos ingredientes, sabor, disponibilidade, tamanho da embalagem e se uma marca oferece um motivo claro para escolhê-la em vez de uma alternativa funcional. Essa pressão competitiva afeta o planejamento de produtos em todo o mercado de refrigerantes diet. Os fornecedores de ingredientes podem moldar a diferenciação de produtos ajudando os fabricantes de bebidas a melhorar o sabor enquanto limitam os adoçantes artificiais. A Tate & Lyle e a Manus posicionaram o Yume M Stevia em torno da rastreabilidade e da segurança do fornecimento, o que pode importar para marcas que buscam fontes confiáveis de ingredientes. As empresas regionais de bebidas também podem usar sabores locais e cadeias de suprimentos mais curtas para atender a gostos específicos dos consumidores. O mercado de refrigerantes diet provavelmente recompensará as empresas que combinam inovação com distribuição confiável e declarações transparentes sobre os produtos.
Líderes do Setor de Refrigerantes Diet
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Beverage and Food Limited
-
Red Bull GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Refrigerantes Diet Empresas cobertas neste relatório
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Kirin Holdings Company, Limited
- Carlsberg A/S / Carlsberg Britvic
- A.G. Barr p.l.c.
- National Beverage Corp.
- Zevia PBC
- Reed's, Inc.
- Jones Soda Co.
- Talking Rain Beverage Company, Inc.
- Refresco Group B.V.
- Polar Beverages
- Lotte Chilsung Beverage Co., Ltd.
- Fraser and Neave, Limited (F&N)
- Green Cola Hellas S.A.
- Bundaberg Brewed Drinks Pty Ltd.
- Royal Unibrew A/S
Desenvolvimentos industriais recentes em Mercado de Refrigerantes Diet
- Fevereiro de 2026: A Coca-Cola expandiu seu portfólio de cereja zero açúcar nos EUA e no Canadá, lançando a Coca-Cola Zero Sugar Cherry Float e a Diet Coke Cherry em todo o país, adicionando dois SKUs zero açúcar a uma linha que agora abrange cinco variedades com sabor de cereja e capitalizando o impulso de vendas anuais documentadas de GBP 270 milhões da cereja no Reino Unido.
- Fevereiro de 2026: A PepsiCo lançou a Pepsi Prebiotic Cola em todo o território dos Estados Unidos após uma estreia online esgotada em novembro de 2025, posicionando-a como a primeira oferta prebiótica de uma marca de cola tradicional com 30 calorias, 3g de fibra prebiótica e sem adoçantes artificiais.
- Dezembro de 2025: A Keurig Dr. Pepper anunciou um programa completo de inovação zero açúcar para 2026 cobrindo todas as principais marcas registradas de bebidas carbonatadas, além da Mott's Zero Sugar Juice Drinks, seu primeiro produto de suco zero açúcar, consistente com uma redução de 10% no total de açúcar adicionado em bebidas nos EUA desde 2020.
Escopo do Relatório Global do Mercado de Refrigerantes Diet
Os refrigerantes diet são bebidas não alcoólicas formuladas com açúcar e calorias reduzidos ou zero, tipicamente usando adoçantes de baixa ou zero caloria, mantendo o sabor e o frescor das bebidas não alcoólicas convencionais. O Mercado de Refrigerantes Diet é segmentado por tipo de produto, formato, embalagem, canal de distribuição e geografia. Por tipo de produto, o mercado inclui Refrigerantes Zero Caloria e Refrigerantes de Baixa Caloria. Por formato, o mercado é segmentado em Carbonatado e Não Carbonatado. Por embalagem, o mercado é categorizado em Garrafas PET, Latas de Metal, Garrafas de Vidro e Outros. Por canal de distribuição, o mercado é dividido em On-Trade e Off-Trade, com o Off-Trade sendo ainda segmentado em Supermercados e Hipermercados, Lojas de Conveniência, Lojas de Varejo Online e Outros Canais Off-Trade. Por geografia, o relatório abrange América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África, com tamanho de mercado e previsões fornecidos para cada região. O dimensionamento do mercado foi realizado em termos de valor em USD e em termos de volume em litros para todos os segmentos mencionados acima.
Visão geral da segmentação
| Refrigerantes Zero Caloria |
| Refrigerantes de Baixa Caloria |
| Carbonatado |
| Não Carbonatado |
| Garrafas PET |
| Latas de Metal |
| Garrafas de Vidro |
| Outros |
| On-Trade | |
| Off-Trade | Supermercados e Hipermercados |
| Lojas de Conveniência | |
| Lojas de Varejo Online | |
| Outros Canais Off-Trade |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Refrigerantes Zero Caloria | |
| Refrigerantes de Baixa Caloria | ||
| Por Formato | Carbonatado | |
| Não Carbonatado | ||
| Por Embalagem | Garrafas PET | |
| Latas de Metal | ||
| Garrafas de Vidro | ||
| Outros | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados e Hipermercados | |
| Lojas de Conveniência | ||
| Lojas de Varejo Online | ||
| Outros Canais Off-Trade | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de refrigerantes diet?
Tem projeção de crescer de 4,62 bilhões de USD em 2026 para 6,47 bilhões de USD até 2032 a um CAGR de 5,77%, refletindo a demanda contínua por bebidas com menos açúcar.
Qual tipo de produto lidera as vendas?
Os refrigerantes zero caloria lideram com 63,23% das vendas em 2026, apoiados por marcas estabelecidas, ampla disponibilidade e o uso mais amplo do posicionamento zero açúcar.
Qual canal de vendas está crescendo mais rápido?
Os canais on-trade têm previsão de crescer a um CAGR de 6,79% até 2032, à medida que restaurantes, cafés e locais de hospitalidade criam mais ocasiões de consumo premium.
Qual região está crescendo mais rápido?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,41% de 2027 a 2032, apoiada pela demanda urbana, distribuição mais ampla e formatos de produto mais acessíveis.