
Marktgröße und Marktanteil für Diät-Softdrinks
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.88 Milliarden US-Dollar |
| Marktgröße (2032) | 6.47 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Diät-Softdrinks von Mordor Intelligence
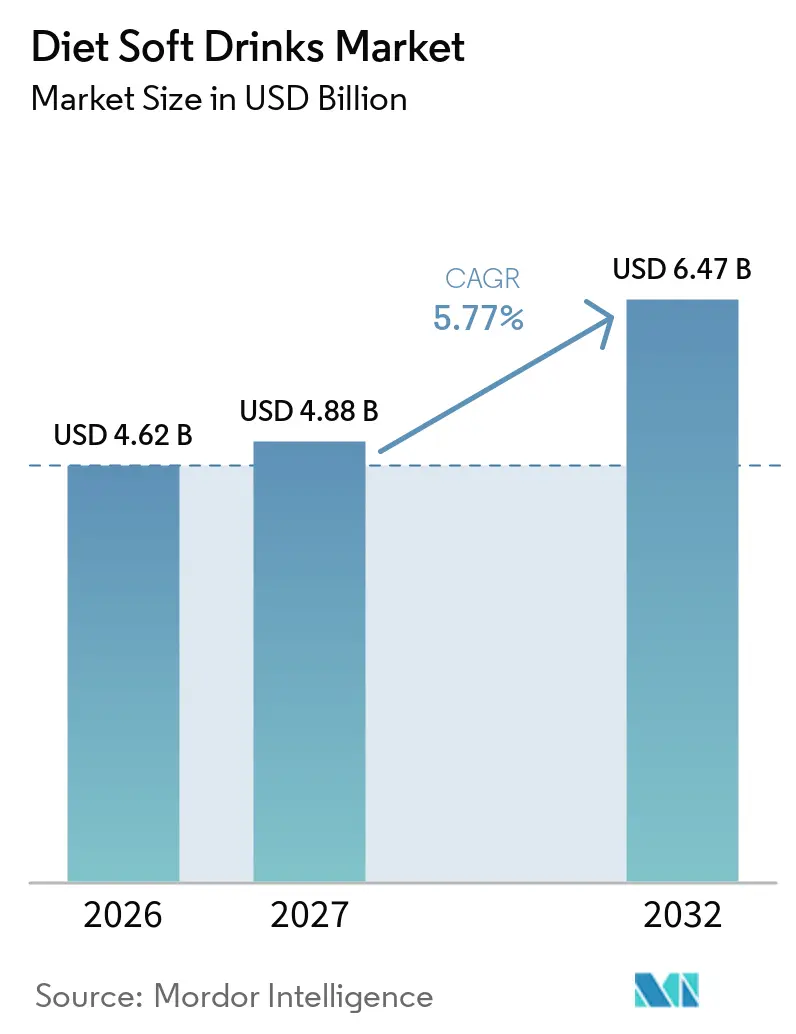
Die Marktgröße für Diät-Softdrinks wurde im Jahr 2026 auf 4,62 Milliarden USD geschätzt und soll von 4,88 Milliarden USD im Jahr 2027 auf 6,47 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,77 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich hin zu zuckerfreien Produkten, da Verbraucher kalorienarme Erfrischungen suchen, ohne auf vertraute Getränkemarken zu verzichten. Zuckersteuern und Reformulierungsvorschriften machen zuckerärmere Rezepturen in mehreren Ländern kommerziell attraktiver. Die Produktentwicklung geht auch über die Kalorienreduzierung hinaus, wobei Ballaststoffe, botanische Zutaten und pflanzliche Süßungsmittel mehr Auswahl für Verbraucher schaffen. Der Markt für Diät-Softdrinks wird wettbewerbsintensiver, da etablierte Limonadeunternehmen Regalflächen verteidigen, während Marken für funktionale Getränke dieselben gesundheitsbewussten Käufer ansprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten kalorienfreie Softdrinks im Jahr 2026 einen Marktanteil von 63,23 % am Markt für Diät-Softdrinks, während kalorienarme Softdrinks bis 2032 mit einer CAGR von 6,32 % wachsen sollen.
- Nach Format entfielen nicht karbonisierte Getränke im Jahr 2026 auf 54,28 % der Marktgröße für Diät-Softdrinks, während karbonisierte Getränke bis 2032 voraussichtlich mit einer CAGR von 6,68 % wachsen werden.
- Nach Verpackung führten PET-Flaschen im Jahr 2026 mit einem Anteil von 48,65 % und sollen bis 2032 mit einer CAGR von 6,43 % wachsen.
- Nach Vertriebskanal repräsentierten Off-Trade-Outlets im Jahr 2026 68,87 % des Umsatzes, während On-Trade-Kanäle bis 2032 voraussichtlich eine CAGR von 6,79 % verzeichnen werden.
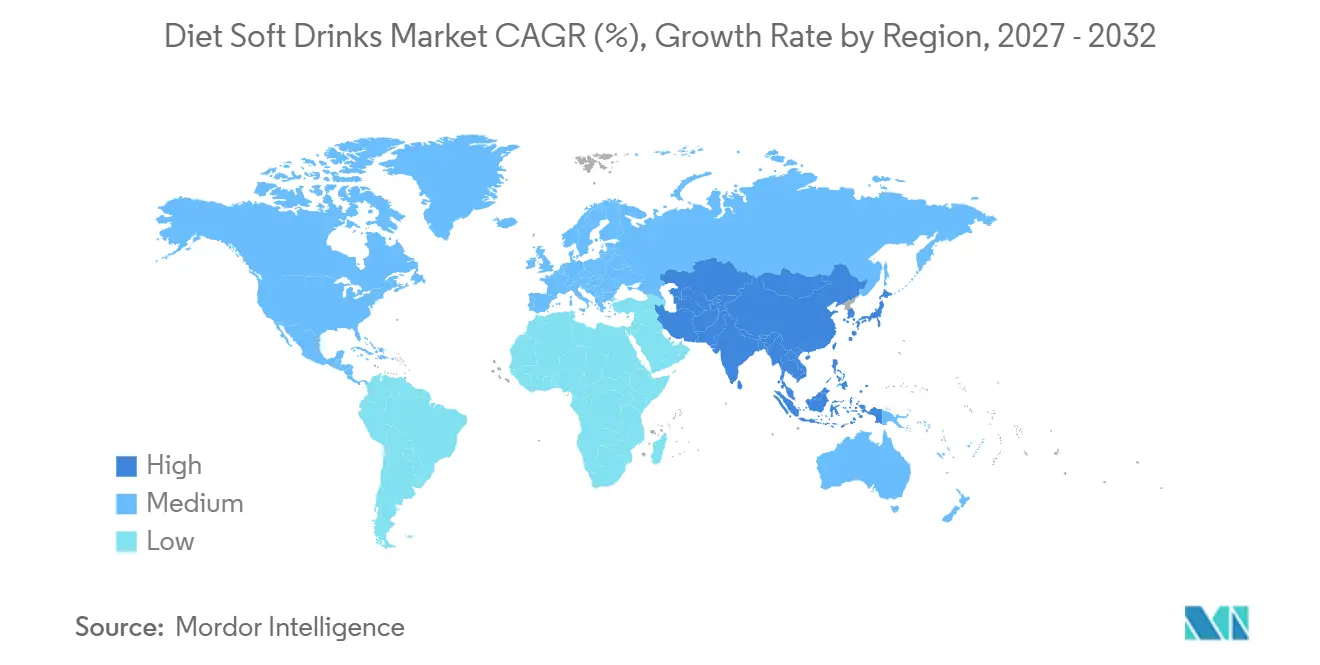
- Nach Geografie hielt Nordamerika im Jahr 2026 41,56 % des Umsatzes, während für den Asien-Pazifik-Raum bis 2032 eine CAGR von 6,41 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für zuckerfreie und kalorienreduzierte Getränke | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung staatlicher Zuckersteuern und Initiativen zur Getränkereformulierung | +1.2% | Vereinigtes Königreich, Europa, Naher Osten und Afrika, Asien-Pazifik, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung funktionaler kalorienfreier Formulierungen | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach natürlich gesüßten Diät-Softdrinks | +0.8% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Produktinnovation bei fruchtaromatisierten und speziellen Diät-Limonaden | +0.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Premium- und handwerklich hergestellten zuckerfreien karbonisierten Getränken | +0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für zuckerfreie und kalorienreduzierte Getränke
Zuckerfreies Branding hilft Getränkeunternehmen, Verbraucher zu erreichen, die das ältere Diät-Label abgelehnt hatten. Pepsi Zero Sugar verzeichnete im Jahr 2025 ein Umsatzwachstum von über 30,8 % im Jahresverlauf und erreichte mehr als 1 Million zusätzliche Haushalte, so PepsiCo. PepsiCo berichtete außerdem, dass mehr als 60 % der Teilnehmer Pepsi Zero Sugar in jedem seiner 34 US-amerikanischen Pepsi Challenge-Märkte bevorzugten[1]. Diese Resonanz unterstützt eine breitere Platzierung zuckerfreier Produkte in Einzelhandelssortimenten und Werbeaktivitäten, während der Markt für Diät-Softdrinks davon profitiert, wenn kalorienarme Produkte als alltägliche Wahlmöglichkeiten und nicht als eingeschränkte Alternativen präsentiert werden, da diese Positionierung Kaufversuche fördern und Einzelhändlern einen Grund geben kann, zuckerfreie Produkte neben Mainstream-Limonaden in Lebensmittel-, Convenience- und Foodservice-Kanälen zu platzieren.
Ausweitung staatlicher Zuckersteuern und Initiativen zur Getränkereformulierung
Die Zuckerbesteuerung verändert die relativen Kosten von zuckerhaltigen und zuckerärmeren Getränken. Das Global Food Research Program verzeichnete bis April 2025 98 nationale Getränkesteuern und 16 subnationale Steuern. Im November 2025 kündigte die britische Regierung eine verschärfte Soft Drinks Industry Levy an, die den Schwellenwert auf 4,5 g Zucker pro 100 ml senkt und die Abdeckung ab Januar 2028 auf milch- und pflanzenbasierte zuckerhaltige Getränke ausweitet[2]. Die Vereinigten Arabischen Emirate kündigten ein volumetrisches Verbrauchsteuermodell an, das 2026 in Kraft tritt und die Steuerpflicht an den Zuckergehalt knüpft. Diese Maßnahmen begünstigen Unternehmen, die Produkte reformulieren und Zutatenänderungen in großem Maßstab verwalten können, da große Lieferanten die Kosten für Rezepturarbeiten, Etikettierungsänderungen und Einzelhändlerkommunikation auf breite Portfolios verteilen können, während kleinere Hersteller möglicherweise mit unterschiedlichen Steuerschwellen und Umsetzungsterminen zu kämpfen haben, was die Verbraucherpreise und die Geschwindigkeit des Produktaustauschs in den Regalen beeinflusst.
Ausweitung funktionaler kalorienfreier Formulierungen
Funktionale Zutaten verleihen kalorienarmen Limonaden eine Rolle, die über Durstlöschung und Kalorienreduzierung hinausgeht. PepsiCo brachte im Februar 2026 Pepsi Prebiotic Cola in den gesamten Vereinigten Staaten auf den Markt – mit 30 Kalorien, 3 g präbiotischen Ballaststoffen und ohne künstliche Süßungsmittel. Die Markteinführung zeigt, dass ein großer Cola-Lieferant ballaststoffangereicherte Produkte als tragbare Erweiterung seines Portfolios betrachtet. Der Markt für Diät-Softdrinks kann von diesen Produkten profitieren, da sie einen spezifischeren Grund bieten, ein kalorienarmes Getränk auszuprobieren. Keurig Dr. Pepper meldete für 2025 einen Nettoumsatz von 16,6 Milliarden USD und ein Wachstum von 11,9 % im Segment US-amerikanische Erfrischungsgetränke, was kontinuierliche Investitionen in zuckerfreie Innovationen unterstützt. Der Wandel erhöht den Wert von Formulierungskompetenz, Zutatenversorgung und klaren Produktaussagen, da Marken sicherstellen müssen, dass zugesetzte Ballaststoffe, Botanicals oder natürlich gewonnene Süßungsmittel mit dem gewünschten Geschmack, der Haltbarkeit und dem Verpackungsformat funktionieren und gleichzeitig einfach genug für Käufer zu verstehen sind, was eine Chance für Unternehmen schafft, die vertrauten Geschmack mit einem relevanten Nutzen verbinden.
Steigende Nachfrage nach natürlich gesüßten Diät-Softdrinks
Bedenken gegenüber künstlichen Süßungsmitteln veranlassen Marken, pflanzliche Alternativen in Betracht zu ziehen. Tate & Lyle und Manus führten im Februar 2026 den Yume M Stevia-Süßstoff ein und nutzen dabei Biokonversion in ihrer Anlage in Augusta, Georgia. Das Unternehmen positioniert die Zutat rund um Rückverfolgbarkeit und eine auf Amerika ausgerichtete Lieferkette. Besser schmeckende Stevia-Optionen können Herstellern helfen, den Nachgeschmack zu reduzieren, der frühere Formulierungen einschränkte. Diese Entwicklung unterstützt den Markt für Diät-Softdrinks, indem sie Lieferanten einen weiteren Weg bietet, Clean-Label-Erwartungen zu erfüllen. Sie ermöglicht es auch Marken mit natürlicher Positionierung, zu konkurrieren, ohne sich ausschließlich auf etablierte Cola-Rezepturen zu verlassen, da Zitrus-, Frucht-, Tee- und Sprudelwasserprodukte die vom Markt für Diät-Softdrinks abgedeckten Anlässe erweitern, und eine verbesserte Süßmittelleistung den Kompromiss zwischen einer kalorienarmen Rezeptur und einem akzeptablen Geschmackserlebnis reduzieren kann, der den Wiederholungskauf beeinflusst.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherskepsis gegenüber künstlichen Süßungsmitteln | -1.5% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Substitution durch funktionale und gesundheitsfördernde Getränke | -1.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Geschmacksmüdigkeit und Rückgang der Wiederkäufe | -0.5% | Reife Märkte, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Geschmacks- und Nachgeschmacksgrenzen alternativer Süßungsmittel | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherskepsis gegenüber künstlichen Süßungsmitteln
Verbraucherbedenken gegenüber künstlichen Süßungsmitteln bleiben ein Hemmnis, selbst wenn Produkte die regulatorischen Anforderungen erfüllen. Die IFIC-Umfrage zu Lebensmitteln und Gesundheit 2025 ergab, dass 27 % der Amerikaner eine positive Einstellung gegenüber kalorienarmen und kalorienfreien Süßungsmitteln hatten[3]. Eine Studie aus dem Jahr 2025 unter saudiarabischen Erwachsenen ergab, dass 61 % Lebensmittel mit künstlichen Süßungsmitteln akzeptierten, während 44 % auch zustimmten, dass einige Süßungsmittel ungesund seien. Diese Lücke zwischen Nutzung und Vertrauen kann dazu führen, dass Käufer Etiketten genauer prüfen oder zu natürlich gesüßten Produkten wechseln. Geschmacksbedenken können die Herausforderung verstärken, wenn alternative Süßungsmittel einen Nachgeschmack hinterlassen. Der Markt für Diät-Softdrinks benötigt daher klare Kennzeichnung, bessere Geschmacksleistung und Rezepturen, die wahrgenommene Gesundheitsbedenken ansprechen.
Substitution durch funktionale Getränke und gesundheitsfördernde Getränke
Präbiotische Limonaden, funktionale Sprudelwässer und Adaptogen-Getränke konkurrieren um dieselben Verbraucher, die kalorienarme Erfrischungen suchen. PepsiCo übernahm Poppi im März 2025 und stellte damit einen großen Getränkekonzern hinter eine präbiotische Limonadenmarke. Coca-Cola brachte Simply Pop im Februar 2025 als präbiotische Limonadenoption auf den Markt. Diese Schritte zeigen, dass große Unternehmen ihre Portfolios über traditionelle Diät-Limonaden hinaus erweitern. Funktionale Getränke können Kalorienreduzierung zusammen mit Aussagen zu Ballaststoffen, Energie oder Wohlbefinden bieten. Der Markt für Diät-Softdrinks muss mit Produkten reagieren, die vertrauten Geschmack, wettbewerbsfähige Preise und glaubwürdige Zusatznutzen kombinieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
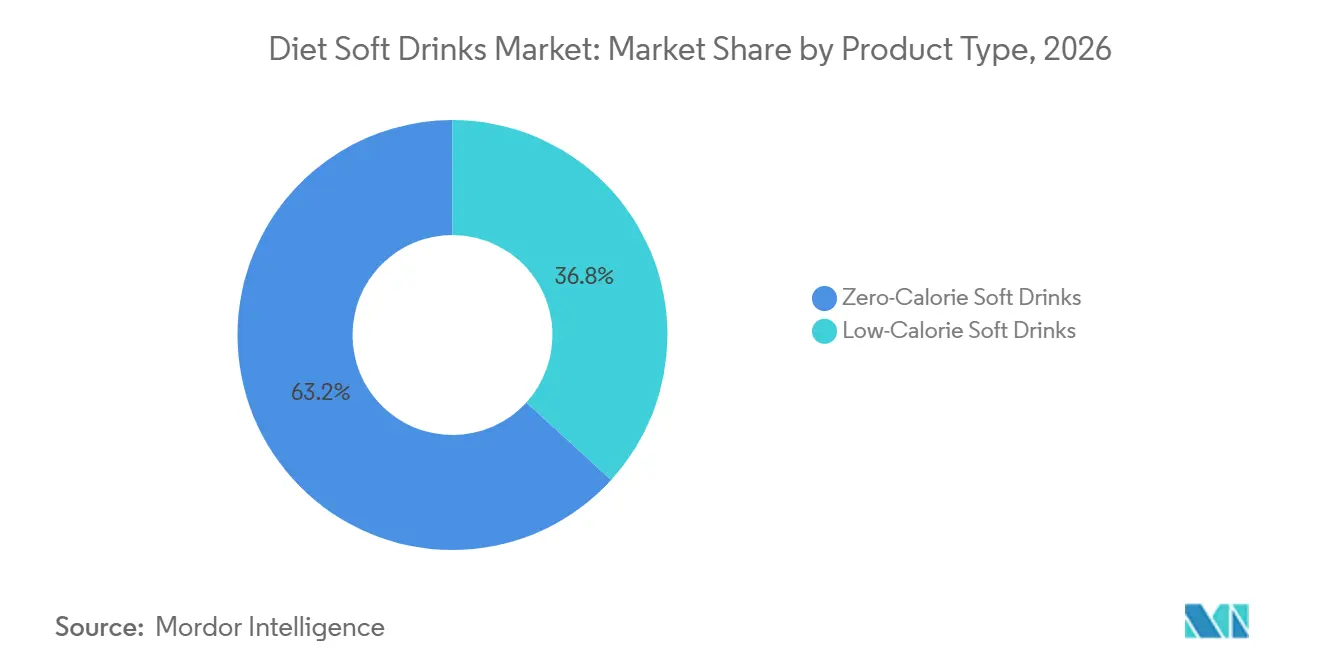
Kalorienfreie Produkte führen, während kalorienarme Produkte die Auswahl erweiternKalorienfreie Softdrinks hielten im Jahr 2026 63,23 % des Umsatzes und nehmen damit die führende Position im Markt für Diät-Softdrinks ein. Etablierte Cola-Marken stützen diese Position durch breite Distribution, Verbraucherbekanntheit und laufende zuckerfreie Erweiterungen im Markt für Diät-Softdrinks. Der Wechsel vom Diät-Branding zum zuckerfreien Branding hat diese Produkte auch für jüngere erwachsene Verbraucher relevanter gemacht. Keurig Dr. Pepper kündigte an, dass sein Innovationsprogramm 2026 zuckerfreie Erweiterungen über alle wichtigen karbonisierten Softdrink-Marken umfassen würde. Große Getränkeunternehmen können ihre Abfüllsysteme und Beziehungen zu Einzelhändlern nutzen, um die Verfügbarkeit in Geschäften und Foodservice-Standorten aufrechtzuerhalten.
Kalorienarme Softdrinks sollen von 2027 bis 2032 mit einer CAGR von 6,32 % wachsen. Dieses Segment ermöglicht es Marken, bescheidene Kalorienmengen einzuschließen und gleichzeitig Zutaten hinzuzufügen, die Verbraucher schätzen könnten, wie Ballaststoffe, botanische Extrakte oder Fruchtsaft. Pepsi Prebiotic Cola veranschaulicht diesen Ansatz mit 30 Kalorien und 3 g präbiotischen Ballaststoffen. Diese Produkte sprechen Verbraucher an, die kein vollständig kalorienfreies Getränk oder künstliche Süßungsmittel wünschen. Sie geben Herstellern auch eine Möglichkeit, ein neues Produkt von Standard-Zuckerfrei-Cola zu unterscheiden. Die Diät-Softdrinks-Branche kann dieses Segment nutzen, um Formulierungen zu testen, die Geschmack, Zutaten-Transparenz und funktionalen Reiz vereinen.
Nach Format:
Nicht karbonisierte Getränke bieten Volumen, während karbonisierte Getränke schneller wachsenNicht karbonisierte Getränke entfielen im Jahr 2026 auf 54,28 % des Umsatzes. Ihr Volumen spiegelt die Nachfrage nach Diät-Eistees, angereicherten Wässern und anderen stillen Getränken wider, die für alltägliche Erfrischungsanlässe geeignet sind. Diese Produkte passen zu Mahlzeiten, Arbeitsumgebungen und routinemäßigen Haushaltseinkäufen. Ihre breiteren Verwendungsanlässe bieten eine stabile Basis für den Markt für Diät-Softdrinks, insbesondere dort, wo Verbraucher vertraute stille Getränke zu Mahlzeiten bevorzugen. Nicht karbonisierte Produkte bieten Herstellern auch mehr Spielraum für die Entwicklung von Produkten mit Frucht-, Tee- oder botanischen Profilen. Diese Vielfalt kann die Abhängigkeit von einer begrenzten Anzahl von Cola-Aromen reduzieren.
Karbonisierte Getränke sollen bis 2032 mit einer CAGR von 6,68 % wachsen. Aromastoffeinführungen sind ein wichtiger Teil dieses Wachstums, da sie Wiederholungskäufe fördern und Verbraucher ansprechen, die Abwechslung wünschen. Coca-Cola erweiterte im Februar 2026 sein US-amerikanisches und kanadisches Kirschportfolio mit Coca-Cola Zero Sugar Cherry Float und der nationalen Rückkehr von Diet Coke Cherry. Karbonisierte Produkte profitieren auch von Premium-Einzelportionsanlässen in Restaurants, Unterhaltungsveranstaltungsorten und Convenience-Einzelhandel. Ihre Wachstumsrate zeigt, dass bekannte Limonaden-Marken durch Aroma, Verpackung und zuckerfreie Positionierung noch Nachfrage schaffen können.
Nach Verpackung:
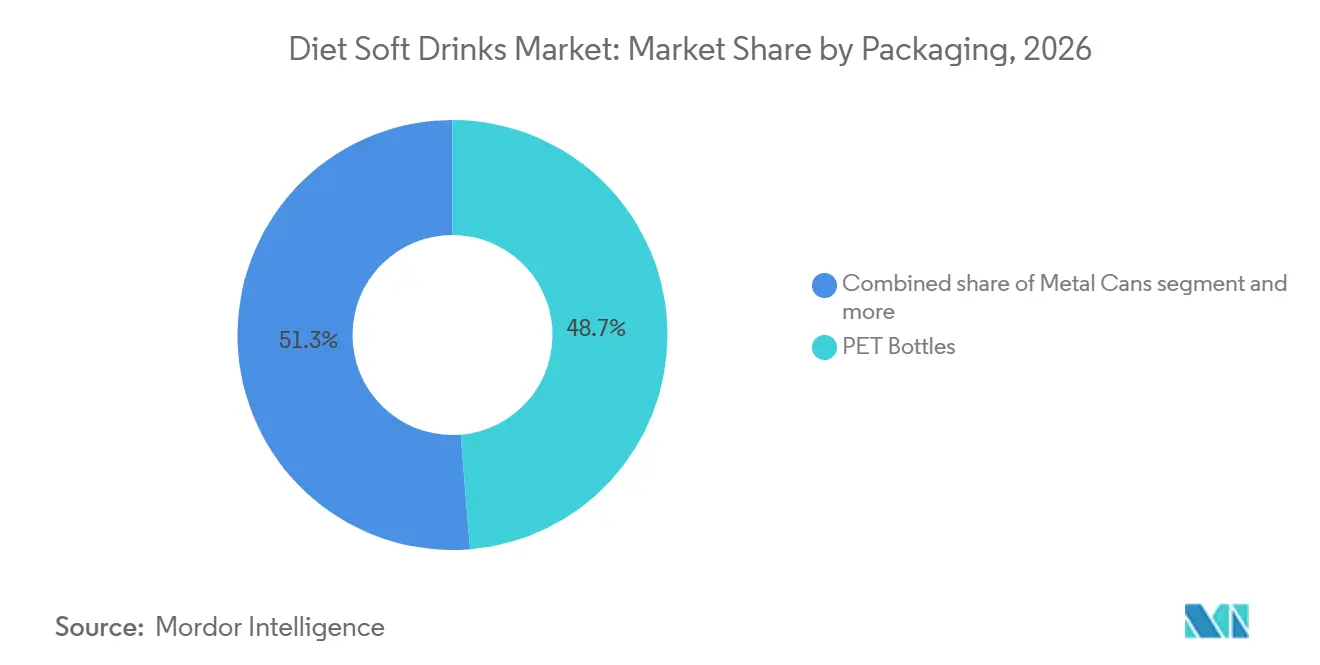
PET-Flaschen unterstützen breiten Zugang und alltäglichen GebrauchPET-Flaschen hielten im Jahr 2026 48,65 % des Verpackungsumsatzes und damit den größten Anteil unter den aufgeführten Formaten. Das Format eignet sich für Einzelportionskäufe, Multipacks und preissensible Einzelhandelskanäle. Es unterstützt auch Produktgrößen, die es einfacher machen, kalorienarme Getränke ohne hohe Ausgaben auszuprobieren. Für den Markt für Diät-Softdrinks bleiben PET-Flaschen in Ländern wichtig, in denen kleine Verpackungen für den täglichen Erfrischungskauf zentral sind. Ihre Leichtigkeit hilft Lieferanten, die Distribution über große Einzelhandelsnetzwerke zu verwalten. PET gibt Marken auch die Flexibilität, Produkte in verschiedenen Größen für unterschiedliche Konsumgelegenheiten anzubieten.
PET-Flaschen sollen bis 2032 ebenfalls eine CAGR von 6,43 % verzeichnen. Diese Prognose spiegelt die anhaltende Nutzung kleinerer Verpackungen und den Bedarf an zugänglichen Preispunkten in sich entwickelnden Verbrauchermärkten wider. Das Format kann den Kauf von zuckerfreien Aromen unterstützen, bevor ein Verbraucher zu größeren Multipacks wechselt. Hersteller werden PET wahrscheinlich sowohl für Mainstream- als auch für neuere funktionale Produkte verwenden, da es Käufern vertraut ist. Metalldosen bleiben für Premium-Einzelportionen und On-Trade-Standorte relevant, verdrängen jedoch nicht die breite Einzelhandelsrolle von PET. Verpackungsentscheidungen werden weiterhin beeinflussen, wie Marken Komfort, Preis und Produktpositionierung im Markt für Diät-Softdrinks ausbalancieren.

Nach Vertriebskanal:
Off-Trade behält das Volumen, während On-Trade Premium-Anlässe aufbautOff-Trade-Outlets repräsentierten im Jahr 2026 68,87 % des Umsatzes. Supermärkte und andere Einzelhandelsgeschäfte bieten die Kühlfläche, Multipack-Optionen und geplante Kaufmuster, die hohe Umsatzvolumina unterstützen. Convenience-Stores bieten wichtigen Zugang für den Sofortkonsum und karbonisierte Einzelportionsgetränke. Dieser Kanal bietet führenden Marken breite Sichtbarkeit und unterstützt Werbeaktivitäten auf Regalebene. Der Markt für Diät-Softdrinks ist auf Off-Trade-Distribution angewiesen, da Verbraucher diese Getränke häufig bei routinemäßigen Lebensmitteleinkäufen kaufen. Starke Einzelhändlerbeziehungen können Marken auch dabei helfen, Regalflächen im Markt für Diät-Softdrinks zu schützen, wenn neue funktionale Getränke in die Kategorie eintreten.
On-Trade-Kanäle sollen von 2027 bis 2032 mit einer CAGR von 6,79 % wachsen. Restaurants, Cafés, Hotels und Unterhaltungsveranstaltungsorte können Diät-Softdrinks in Premium-Mahlzeiten und gesellschaftliche Anlässe einbinden. Diese Veranstaltungsorte geben Verbrauchern die Möglichkeit, ein neues Aroma oder eine Premium-Verpackung auszuprobieren, ohne ein Multipack kaufen zu müssen. Die Platzierung im Foodservice kann später Wiederholungskäufe im Einzelhandel unterstützen. Keurig Dr. Peppers erklärter Ansatz, Verbraucher über alle Anlässe hinweg zu bedienen, unterstreicht den Bedarf an Verfügbarkeit sowohl zu Hause als auch außer Haus. Eine stärkere On-Trade-Präsenz kann Marken helfen, Sichtbarkeit über den traditionellen Einzelhandelsgang hinaus aufzubauen.
Geografische Analyse
Markt für Diät-Softdrinks in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 41,56 % und ist damit der größte regionale Markt. Die Region verfügt über ein ausgereiftes Einzelhandelsvertriebsnetz für kalorienfreie Getränke und ein langjähriges Verbraucherbewusstsein für Diät-Limonadenmarken im Markt für Diät-Softdrinks. Die Vereinigten Staaten bleiben zentral, da globale Marken sie nutzen, um neue zuckerfreie und funktionale Produkte einzuführen. Coca-Cola meldete im dritten Quartal 2025 ein globales Einheitenkistenwachstum von 14 % für Coca-Cola Zero Sugar. Die Vorschriften zur Nährwertkennzeichnung auf der Vorderseite der Verpackung in Kanada erhöhen den Druck, klare Produktinformationen bereitzustellen und Rezepturen zu überarbeiten. Der Markt für Diät-Softdrinks in Nordamerika wird durch große Abfüllsysteme, eine starke Markenbekanntheit und schnelle Produkteinführungen gestützt.
Markt für Diät-Softdrinks im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,41 % wachsen. Städtisches Wachstum und steigende verfügbare Einkommen erweitern die Zielgruppe für verpackte Getränke in Indien, China und Südkorea. Die Region umfasst sowohl Märkte, in denen zuckerfreie Getränke noch in der Entwicklung sind, als auch reife Märkte mit etablierter Nachfrage. Suntory erneuerte im Januar 2026 vier All-Free-Produkte in Japan und fügte ein prickelndes Muskat-von-Alexandria-Produkt hinzu. Diese Produktänderungen zeigen, dass selbst entwickelte regionale Märkte häufige Geschmacks- und Rezepturaktualisierungen erfordern. Der Markt für Diät-Softdrinks hat erhebliches Wachstumspotenzial dort, wo erschwingliche Packungsgrößen, lokale Geschmacksrichtungen und eine breitere Distribution den Zugang verbessern.
Markt für Diät-Softdrinks in EMEA und Südamerika
Europa bleibt ein wichtiger regionaler Block, da Steuerpolitik und Kennzeichnungsanforderungen die Rezepturüberarbeitung fördern. Die verschärfte britische Abgabe schafft einen klaren Weg für Hersteller, den Zuckergehalt zu reduzieren, bevor die überarbeiteten Vorschriften im Jahr 2028 in Kraft treten. Südamerika bietet Nachfragepotenzial, da zuckerärmere Getränke für städtische Verbraucher sichtbarer werden. Die PAHO hielt im September 2025 einen Workshop in Lima ab, um regionale Ziele zur Reduzierung des Konsums gesüßter Getränke zu unterstützen. Im Nahen Osten und in Afrika belohnt das Steuermodell der Vereinigten Arabischen Emirate Hersteller, die den Zuckergehalt reduzieren, anstatt lediglich eine Pauschalsteuer zu absorbieren. Diese regionalen Unterschiede erfordern von Unternehmen die Anpassung von Rezepturen, Packungsgrößen und Preispunkten an lokale Vorschriften und Kaufgewohnheiten.
Wettbewerbslandschaft
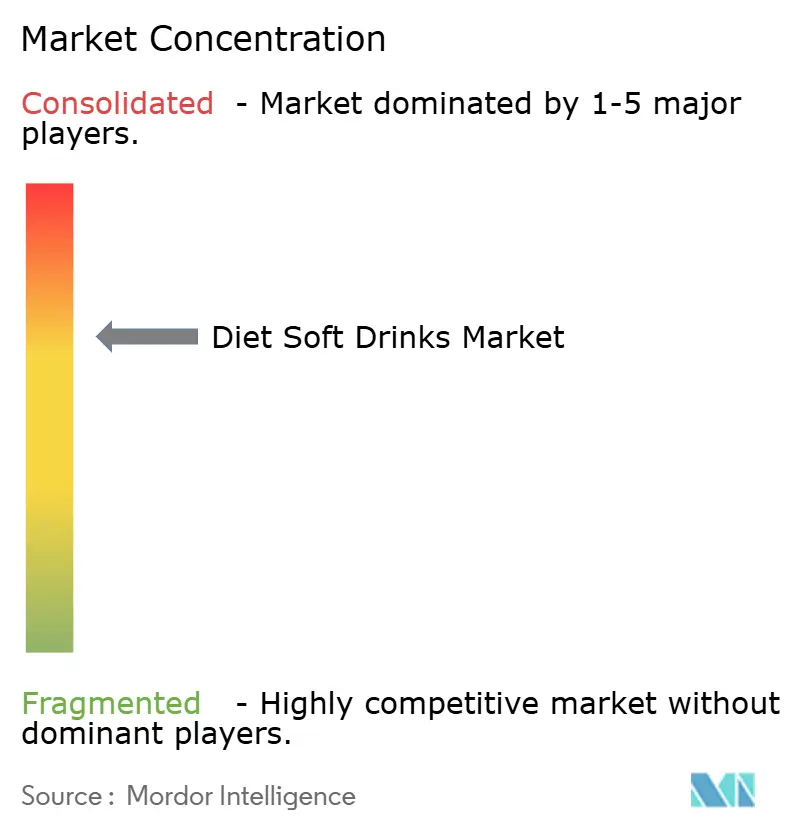
Der Markt für Diät-Softdrinks ist unter großen Getränkeunternehmen mäßig konsolidiert, aber kleinere Marken bleiben in natürlichen und funktionalen Nischen aktiv. The Coca-Cola Company und PepsiCo verfügen über breite zuckerfreie Portfolios, globale Abfüllsysteme und umfangreiche Einzelhändlerbeziehungen. Keurig Dr. Pepper investiert ebenfalls in zuckerfreie Produkte über seine wichtigsten karbonisierten Marken. Diese Unternehmen können nationale Markteinführungen mit Werbung, Distribution und Regalausführung unterstützen. Ihre Größe schafft Eintrittsbarrieren für neuere Marken, die breiten Einzelhandelszugang benötigen. Gleichzeitig können Marken, die sich auf natürlich gesüßte oder spezialisierte Produkte konzentrieren, dort konkurrieren, wo große Portfolios die Verbraucherpräferenzen nicht vollständig erfüllen.
Produktentwicklung und Übernahmen verändern Wettbewerbspositionen. PepsiCos Übernahme von Poppi fügt seinem globalen Getränkeportfolio eine präbiotische Limonadenmarke hinzu. Coca-Colas Einführung von Simply Pop bringt eine eigene präbiotische Option in eine verwandte Kategorie. PepsiCo brachte außerdem Pepsi Prebiotic Cola auf den Markt und verbindet damit ein vertrautes Cola-Format mit Ballaststoffen und einer Formulierung ohne künstliche Süßungsmittel. Diese Schritte reduzieren die Trennung zwischen Diät-Limonade und funktionalen Getränken im gesamten Markt für Diät-Softdrinks. Sie erhöhen auch den Druck auf Herausforderermarken, eigenständige Formulierungen und starke Verbraucherloyalität aufrechtzuerhalten.
Natürliche Süßungsmittel, Aromenvielfalt und Verpackung werden wichtige Wettbewerbsbereiche bleiben, da Verbraucher kalorienarme Getränke nun nicht nur nach Zuckergehalt, sondern auch nach Zutatenvertrautheit, Geschmack, Verfügbarkeit, Verpackungsgröße und danach vergleichen, ob eine Marke einen klaren Grund bietet, sie einer funktionalen Alternative vorzuziehen. Dieser Wettbewerbsdruck beeinflusst die Produktplanung im gesamten Markt für Diät-Softdrinks. Zutatenzulieferer können die Produktdifferenzierung gestalten, indem sie Getränkeherstellern helfen, den Geschmack zu verbessern und gleichzeitig künstliche Süßungsmittel zu begrenzen. Tate & Lyle und Manus positionierten Yume M Stevia rund um Rückverfolgbarkeit und Versorgungssicherheit, was für Marken wichtig sein kann, die zuverlässige Zutatenquellen suchen. Regionale Getränkeunternehmen können auch lokale Aromen und kürzere Lieferketten nutzen, um spezifische Verbrauchergeschmäcker anzusprechen. Der Markt für Diät-Softdrinks wird wahrscheinlich Unternehmen belohnen, die Innovation mit zuverlässiger Distribution und transparenten Produktaussagen verbinden.
Marktführer in der Diät-Softdrinks-Branche
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Beverage and Food Limited
-
Red Bull GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Diät-Softdrinks Unternehmen in diesem Bericht
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Kirin Holdings Company, Limited
- Carlsberg A/S / Carlsberg Britvic
- A.G. Barr p.l.c.
- National Beverage Corp.
- Zevia PBC
- Reed's, Inc.
- Jones Soda Co.
- Talking Rain Beverage Company, Inc.
- Refresco Group B.V.
- Polar Beverages
- Lotte Chilsung Beverage Co., Ltd.
- Fraser and Neave, Limited (F&N)
- Green Cola Hellas S.A.
- Bundaberg Brewed Drinks Pty Ltd.
- Royal Unibrew A/S
Neueste Industrielle Entwicklungen in Markt für Diät-Softdrinks
- Februar 2026: Coca-Cola erweiterte sein zuckerfreies Kirschportfolio in den USA und Kanada, brachte Coca-Cola Zero Sugar Cherry Float und Diet Coke Cherry landesweit auf den Markt, fügte zwei zuckerfreie SKUs zu einem Sortiment hinzu, das nun fünf kirschgeschmackige Varianten umfasst, und nutzte dabei den Schwung von Kirschen mit einem dokumentierten jährlichen britischen Umsatzwert von 270 Millionen GBP.
- Februar 2026: PepsiCo brachte Pepsi Prebiotic Cola nach einem ausverkauften Online-Debüt im November 2025 landesweit in den Vereinigten Staaten auf den Markt und positionierte es als erstes präbiotisches Angebot einer etablierten Cola-Marke mit 30 Kalorien, 3 g präbiotischen Ballaststoffen und ohne künstliche Süßungsmittel.
- Dezember 2025: Keurig Dr. Pepper kündigte ein vollständiges Innovationsprogramm für zuckerfreie Produkte 2026 an, das alle wichtigen karbonisierten Softdrink-Marken sowie Mott's Zero Sugar Juice Drinks, sein erstes zuckerfreies Saftprodukt, umfasst, was mit einer Reduzierung des gesamten zugesetzten Zuckers in US-amerikanischen Getränken um 10 % seit 2020 übereinstimmt.
Berichtsumfang des globalen Marktes für Diät-Softdrinks
Diät-Softdrinks sind alkoholfreie Getränke, die mit reduziertem oder keinem Zucker und wenigen Kalorien formuliert sind und typischerweise kalorienarme oder kalorienfreie Süßungsmittel verwenden, während sie den Geschmack und die Erfrischung herkömmlicher Softdrinks beibehalten. Der Markt für Diät-Softdrinks ist nach Produkttyp, Format, Verpackung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst der Markt kalorienfreie Softdrinks und kalorienarme Softdrinks. Nach Format ist der Markt in karbonisiert und nicht karbonisiert segmentiert. Nach Verpackung ist der Markt in PET-Flaschen, Metalldosen, Glasflaschen und Sonstige kategorisiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade unterteilt, wobei Off-Trade weiter in Supermärkte und Verbrauchermärkte, Convenience-Stores, Online-Einzelhandelsgeschäfte und sonstige Off-Trade-Kanäle segmentiert ist. Nach Geografie deckt der Bericht Nordamerika, Europa, Asien-Pazifik, Südamerika, den Nahen Osten und Afrika ab, mit Marktgröße und Prognosen für jede Region. Die Marktgröße wurde in Wert in USD und Volumen in Litern für alle oben genannten Segmente ermittelt.
Segmentierungsübersicht
| Kalorienfreie Softdrinks |
| Kalorienarme Softdrinks |
| Karbonisiert |
| Nicht karbonisiert |
| PET-Flaschen |
| Metalldosen |
| Glasflaschen |
| Sonstige |
| On-Trade | |
| Off-Trade | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Off-Trade-Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kalorienfreie Softdrinks | |
| Kalorienarme Softdrinks | ||
| Nach Format | Karbonisiert | |
| Nicht karbonisiert | ||
| Nach Verpackung | PET-Flaschen | |
| Metalldosen | ||
| Glasflaschen | ||
| Sonstige | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Off-Trade-Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Diät-Softdrinks-Sektor?
Es wird prognostiziert, dass er von 4,62 Milliarden USD im Jahr 2026 auf 6,47 Milliarden USD bis 2032 bei einer CAGR von 5,77 % wächst, was die anhaltende Nachfrage nach zuckerärmeren Erfrischungen widerspiegelt.
Welcher Produkttyp führt den Umsatz an?
Kalorienfreie Softdrinks führen mit 63,23 % des Umsatzes im Jahr 2026, unterstützt durch etablierte Marken, breite Verfügbarkeit und die verstärkte Nutzung zuckerfreier Positionierung.
Welcher Vertriebskanal wächst am schnellsten?
On-Trade-Kanäle sollen bis 2032 mit einer CAGR von 6,79 % wachsen, da Restaurants, Cafés und Gastgewerbeeinrichtungen mehr Premium-Konsumgelegenheiten schaffen.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum soll von 2027 bis 2032 mit einer CAGR von 6,41 % wachsen, unterstützt durch städtische Nachfrage, breitere Distribution und zugänglichere Produktformate.