
Taille et part du marché des boissons gazeuses diététiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.88 Milliards de dollars |
| Taille du Marché (2032) | 6.47 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
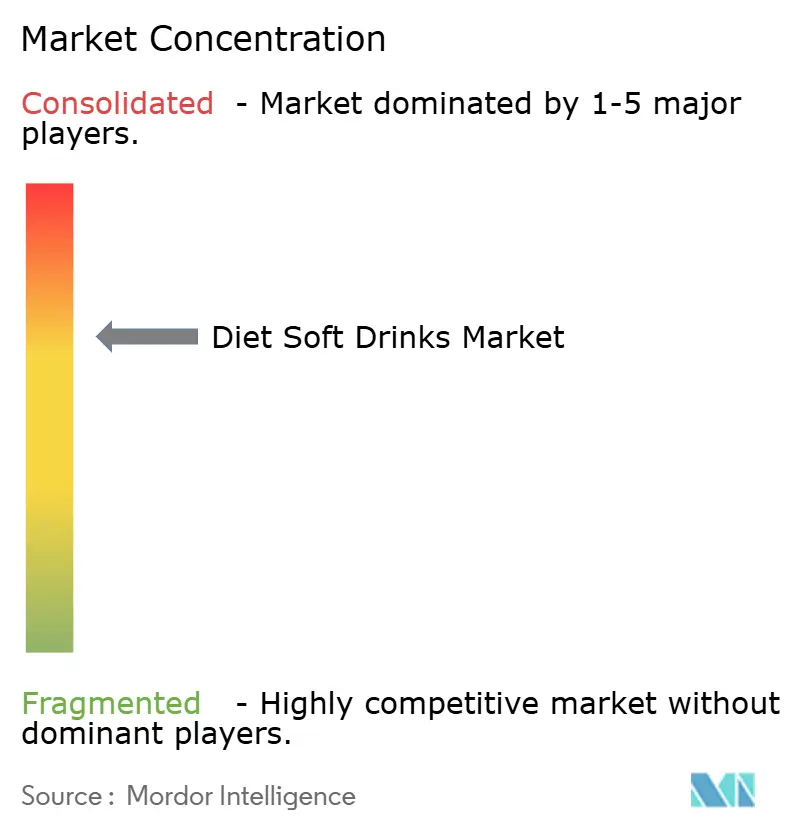
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons gazeuses diététiques par Mordor Intelligence
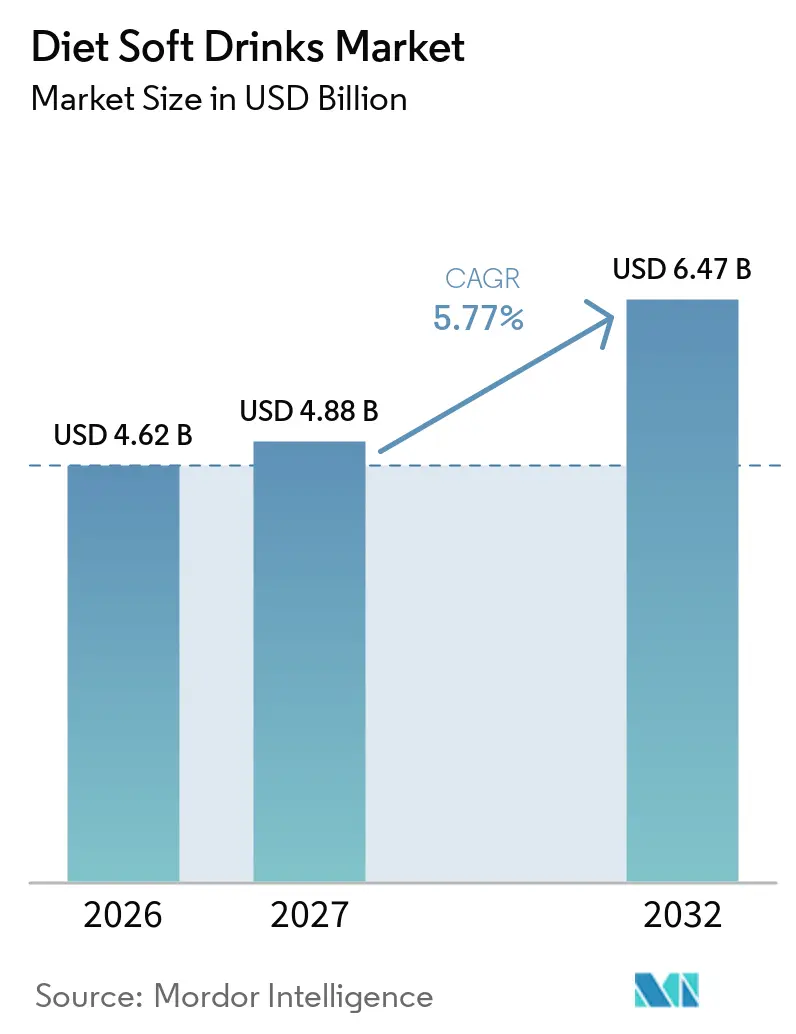
La taille du marché des boissons gazeuses diététiques était évaluée à 4,62 milliards USD en 2026 et devrait croître de 4,88 milliards USD en 2027 pour atteindre 6,47 milliards USD d'ici 2032, à un CAGR de 5,77 % au cours de la période de prévision (2027-2032). La demande s'oriente vers les produits sans sucre, les consommateurs recherchant des boissons rafraîchissantes à faible teneur en calories sans abandonner les marques de boissons qui leur sont familières. Les taxes sur le sucre et les règles de reformulation rendent les recettes à teneur réduite en sucre plus attrayantes sur le plan commercial dans plusieurs pays. Le développement de produits va également au-delà de la réduction calorique, avec des fibres, des ingrédients botaniques et des édulcorants d'origine végétale qui créent davantage de choix pour les consommateurs. Le marché des boissons gazeuses diététiques devient plus concurrentiel, les entreprises de sodas établies défendant leur espace en rayon tandis que les marques de boissons fonctionnelles ciblent les mêmes acheteurs soucieux de leur santé.
Points clés du rapport
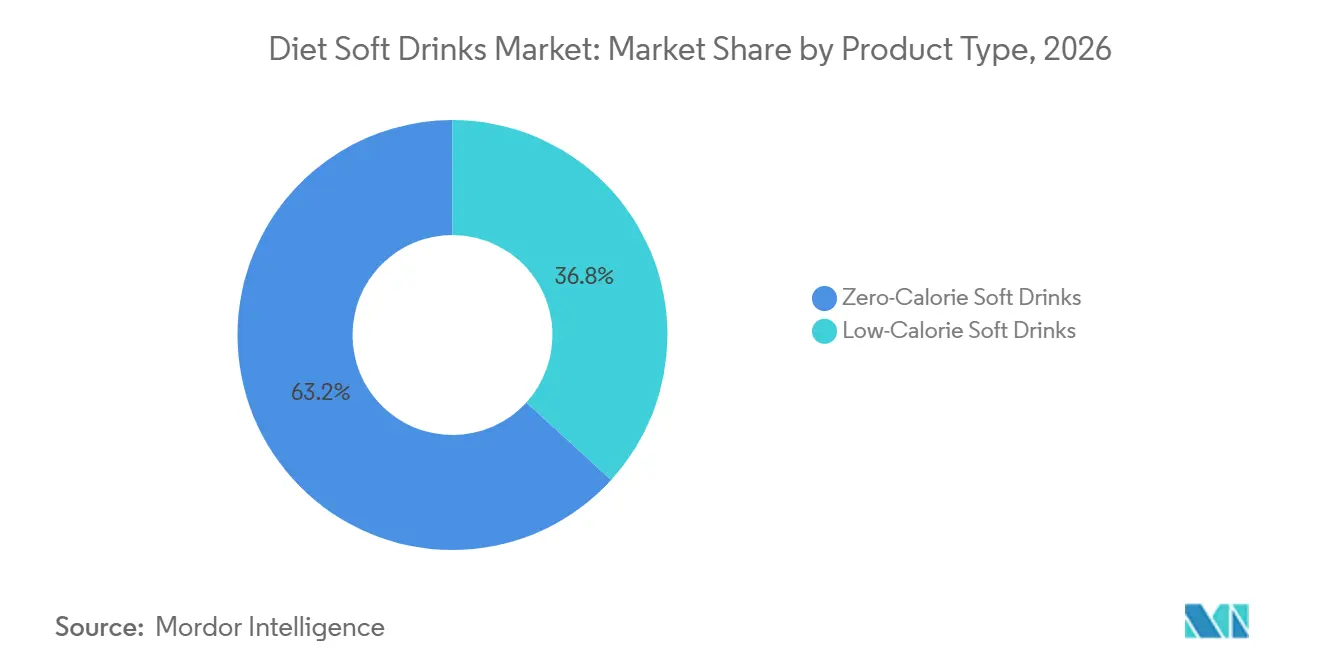
- Par type de produit, les boissons gazeuses sans calorie détenaient 63,23 % de la part du marché des boissons gazeuses diététiques en 2026, tandis que les boissons gazeuses à faible teneur en calories devraient croître à un CAGR de 6,32 % jusqu'en 2032.
- Par format, les boissons non gazéifiées représentaient 54,28 % de la taille du marché des boissons gazeuses diététiques en 2026, tandis que les boissons gazéifiées devraient se développer à un CAGR de 6,68 % jusqu'en 2032.
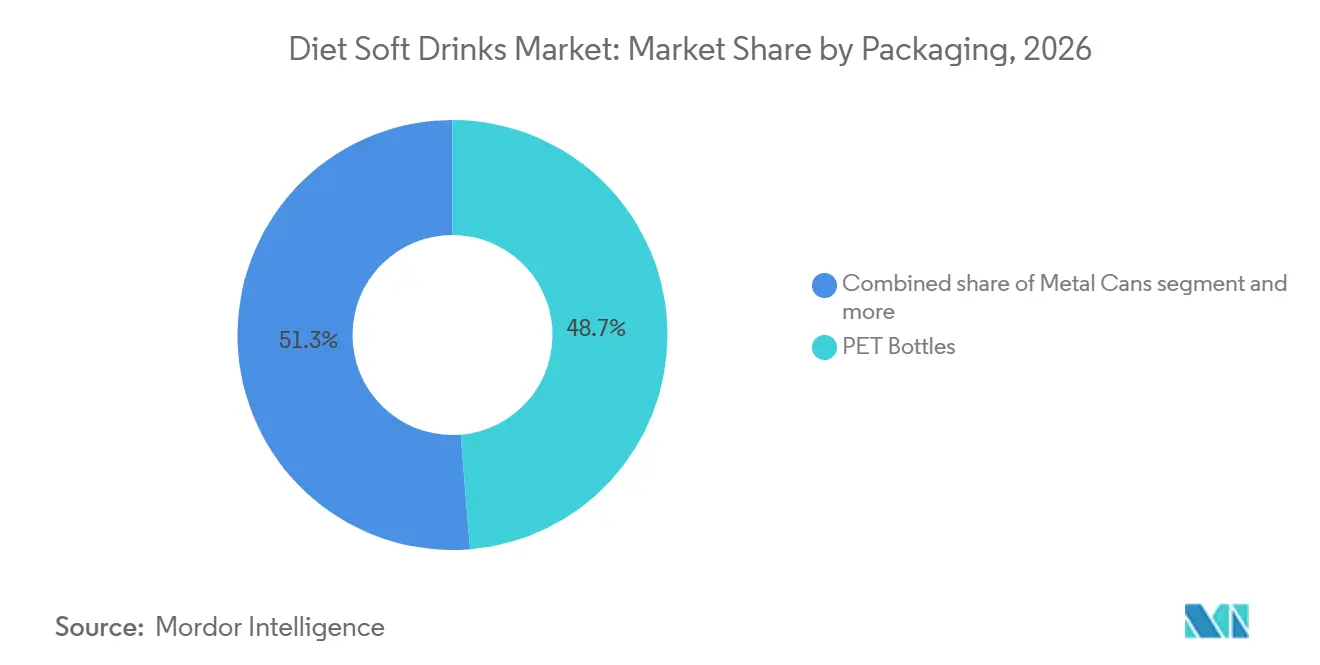
- Par emballage, les bouteilles PET étaient en tête avec une part de 48,65 % en 2026 et devraient croître à un CAGR de 6,43 % jusqu'en 2032.
- Par canal de distribution, les circuits à domicile représentaient 68,87 % des ventes en 2026, tandis que les circuits hors domicile devraient enregistrer un CAGR de 6,79 % jusqu'en 2032.
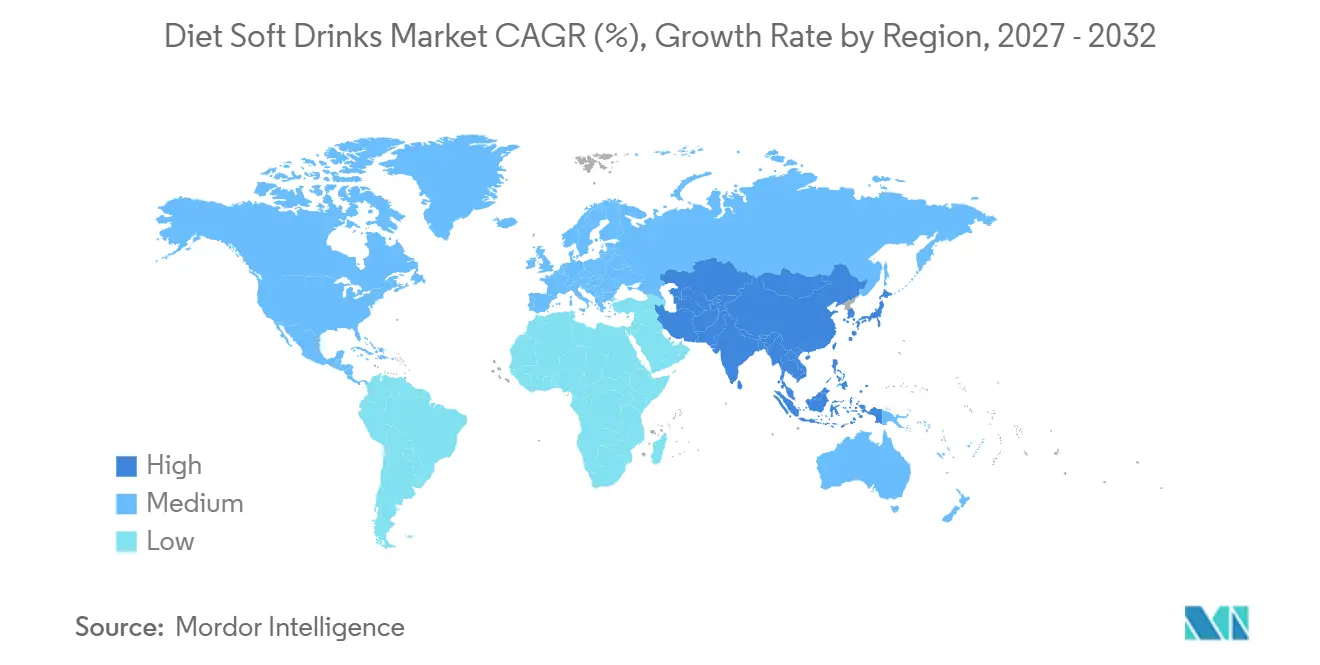
- Par géographie, l'Amérique du Nord détenait 41,56 % des ventes en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 6,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les boissons sans sucre et à teneur réduite en calories | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Expansion des taxes gouvernementales sur le sucre et des initiatives de reformulation des boissons | +1.2% | Royaume-Uni, Europe, Moyen-Orient et Afrique, Asie-Pacifique, Amérique latine | Moyen terme (2 à 4 ans) |
| Expansion des formulations fonctionnelles sans calorie | +0.9% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de boissons gazeuses diététiques naturellement sucrées | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Innovation croissante de produits dans les sodas diététiques aux saveurs de fruits et de spécialité | +0.5% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Demande croissante de boissons gazéifiées sans sucre premium et artisanales | +0.4% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les boissons sans sucre et à teneur réduite en calories
La marque sans sucre aide les entreprises de boissons à atteindre les consommateurs qui avaient rejeté l'ancienne étiquette diététique. Pepsi Zero Sugar a enregistré une croissance des ventes cumulées supérieure à 30,8 % en 2025 et a atteint plus de 1 million de foyers supplémentaires, selon PepsiCo. PepsiCo a également indiqué que plus de 60 % des participants ont préféré Pepsi Zero Sugar dans chacun de ses 34 marchés américains du Pepsi Challenge[1]. Cette réponse soutient un référencement plus large des produits sans sucre dans les assortiments de détail et les activités promotionnelles, tandis que le marché des boissons gazeuses diététiques bénéficie lorsque les produits à faible teneur en calories sont présentés comme des choix quotidiens plutôt que comme des alternatives restrictives, car ce positionnement peut encourager l'essai et donner aux détaillants une raison de placer les produits sans sucre aux côtés des marques de sodas grand public dans les circuits de grande distribution, de proximité et de restauration hors domicile.
Expansion des taxes gouvernementales sur le sucre et des initiatives de reformulation des boissons
La taxation du sucre modifie le coût relatif des boissons à pleine teneur en sucre et des boissons à teneur réduite en sucre. Le Programme mondial de recherche sur l'alimentation a recensé 98 taxes nationales sur les boissons et 16 taxes infranationales en avril 2025. En novembre 2025, le gouvernement britannique a annoncé un renforcement de la taxe sur le secteur des boissons gazeuses (Soft Drinks Industry Levy) qui abaisse le seuil à 4,5 g de sucre pour 100 ml et étend la couverture aux boissons sucrées à base de lait et d'origine végétale à partir de janvier 2028[2]. Les Émirats arabes unis ont annoncé un modèle d'accise volumétrique qui entrera en vigueur en 2026 et lie l'assujettissement fiscal à la teneur en sucre. Ces politiques favorisent les entreprises capables de reformuler leurs produits et de gérer les changements d'ingrédients à grande échelle, car les grands fournisseurs peuvent répartir le coût des travaux de reformulation, des modifications d'étiquetage et de la communication avec les détaillants sur de larges portefeuilles, tandis que les petits producteurs peuvent avoir du mal à faire face aux différents seuils fiscaux et aux dates de mise en œuvre, ce qui influe sur les prix à la consommation et la vitesse de remplacement des produits en rayon.
Expansion des formulations fonctionnelles sans calorie
Les ingrédients fonctionnels confèrent aux sodas à faible teneur en calories un rôle qui va au-delà de l'étanchement de la soif et du contrôle calorique. PepsiCo a lancé Pepsi Prebiotic Cola aux États-Unis en février 2026 avec 30 calories, 3 g de fibres prébiotiques et sans édulcorants artificiels. Ce lancement montre qu'un grand fournisseur de cola considère les produits enrichis en fibres comme une extension viable de son portefeuille. Le marché des boissons gazeuses diététiques peut bénéficier de ces produits car ils offrent une raison plus spécifique d'essayer une boisson à faible teneur en calories. Keurig Dr. Pepper a déclaré un chiffre d'affaires net de 16,6 milliards USD en 2025 et une croissance de 11,9 % dans son segment Boissons rafraîchissantes aux États-Unis, soutenant l'investissement continu dans l'innovation sans sucre. Cette évolution accroît la valeur des capacités de formulation, de l'approvisionnement en ingrédients et des allégations produits claires, car les marques doivent s'assurer que les fibres ajoutées, les ingrédients botaniques ou les édulcorants d'origine naturelle s'accordent avec la saveur souhaitée, la durée de conservation et le format d'emballage, tout en restant suffisamment simples pour que les acheteurs les comprennent, créant ainsi une opportunité pour les entreprises qui associent un goût familier à un bénéfice pertinent.
Demande croissante de boissons gazeuses diététiques naturellement sucrées
Les préoccupations concernant les édulcorants artificiels incitent les marques à envisager des alternatives d'origine végétale. Tate & Lyle et Manus ont lancé l'édulcorant Yume M Stevia en février 2026, en utilisant la bioconversion dans leur installation d'Augusta, en Géorgie. L'entreprise positionne l'ingrédient autour de la traçabilité et d'une chaîne d'approvisionnement basée dans les Amériques. Des options de stévia au meilleur goût peuvent aider les fabricants à réduire l'arrière-goût qui limitait les formulations antérieures. Ce développement soutient le marché des boissons gazeuses diététiques en offrant aux fournisseurs une autre voie pour répondre aux attentes en matière d'étiquetage propre. Il permet également aux marques axées sur un positionnement naturel de se démarquer sans s'appuyer uniquement sur les recettes de cola établies, car les produits à base d'agrumes, de fruits, de thé et d'eau pétillante élargissent les occasions couvertes par le marché des boissons gazeuses diététiques, et de meilleures performances des édulcorants peuvent réduire le compromis entre une recette à faible teneur en calories et une expérience gustative acceptable qui influence les achats répétés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Scepticisme des consommateurs à l'égard des édulcorants artificiels | -1.5% | Mondial, en particulier Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Substitution par des boissons fonctionnelles et meilleures pour la santé | -1.1% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Lassitude gustative et attrition des achats répétés | -0.5% | Marchés matures, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Limites gustatives et d'arrière-goût des édulcorants alternatifs | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Scepticisme des consommateurs à l'égard des édulcorants artificiels
Les préoccupations des consommateurs concernant les édulcorants artificiels restent un frein même lorsque les produits satisfont aux exigences réglementaires. L'enquête 2025 de l'IFIC sur l'alimentation et la santé a révélé que 27 % des Américains avaient une opinion positive des édulcorants à faible teneur en calories et sans calorie[3]. Une étude de 2025 portant sur des adultes saoudiens a révélé que 61 % acceptaient les aliments contenant des édulcorants artificiels, tandis que 44 % estimaient également que certains édulcorants étaient mauvais pour la santé. Cet écart entre l'utilisation et la confiance peut amener les acheteurs à examiner les étiquettes plus attentivement ou à se tourner vers des produits naturellement sucrés. Les préoccupations gustatives peuvent s'ajouter au défi lorsque les édulcorants alternatifs laissent un arrière-goût. Le marché des boissons gazeuses diététiques a donc besoin d'un étiquetage clair, de meilleures performances gustatives et de formules qui répondent aux préoccupations perçues en matière de santé.
Substitution par des boissons fonctionnelles et meilleures pour la santé
Les sodas prébiotiques, les eaux pétillantes fonctionnelles et les boissons aux adaptogènes se disputent les mêmes consommateurs à la recherche de boissons rafraîchissantes à faible teneur en calories. PepsiCo a acquis Poppi en mars 2025, plaçant une grande entreprise de boissons derrière une marque de soda prébiotique. Coca-Cola a lancé Simply Pop en février 2025 comme option de soda prébiotique. Ces mouvements montrent que les grandes entreprises élargissent leurs portefeuilles au-delà des sodas diététiques traditionnels. Les boissons fonctionnelles peuvent offrir une réduction calorique associée à des allégations liées aux fibres, à l'énergie ou au bien-être. Le marché des boissons gazeuses diététiques doit répondre avec des produits qui combinent un goût familier, des prix compétitifs et des bénéfices ajoutés crédibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les produits sans calorie sont en tête tandis que les produits à faible teneur en calories élargissent le choixLes boissons gazeuses sans calorie détenaient 63,23 % des ventes en 2026, leur conférant la position dominante au sein du marché des boissons gazeuses diététiques. Les marques de cola établies soutiennent cette position grâce à une large distribution, à la familiarité des consommateurs et aux extensions sans sucre en cours sur le marché des boissons gazeuses diététiques. Le passage de la marque diététique à la marque sans sucre a également rendu ces produits plus pertinents pour les jeunes consommateurs adultes. Keurig Dr. Pepper a annoncé que son programme d'innovation 2026 inclurait des extensions sans sucre pour toutes ses principales marques de boissons gazeuses. Les grandes entreprises de boissons peuvent tirer parti de leurs systèmes d'embouteillage et de leurs relations avec les détaillants pour maintenir la disponibilité dans les magasins et les points de restauration hors domicile.
Les boissons gazeuses à faible teneur en calories devraient croître à un CAGR de 6,32 % de 2027 à 2032. Ce segment permet aux marques d'inclure de modestes quantités de calories tout en ajoutant des ingrédients que les consommateurs peuvent valoriser, tels que des fibres, des extraits botaniques ou du jus de fruits. Pepsi Prebiotic Cola illustre cette approche avec 30 calories et 3 g de fibres prébiotiques. Ces produits séduisent les consommateurs qui ne souhaitent pas une boisson entièrement sans calorie ni des édulcorants artificiels. Ils offrent également aux fabricants un moyen de distinguer un nouveau produit du cola sans sucre standard. Le secteur des boissons gazeuses diététiques peut utiliser ce segment pour tester des formulations qui associent goût, transparence des ingrédients et attrait fonctionnel.
Par format :
les boissons non gazéifiées assurent le volume tandis que les boissons gazéifiées croissent plus rapidementLes boissons non gazéifiées représentaient 54,28 % des ventes en 2026. Leur volume reflète la demande de thés glacés diététiques, d'eaux enrichies et d'autres boissons plates adaptées aux occasions de rafraîchissement quotidien. Ces produits conviennent aux repas, aux environnements de travail et aux achats ménagers courants. Leurs occasions d'utilisation plus larges constituent une base stable pour le marché des boissons gazeuses diététiques, notamment là où les consommateurs préfèrent les boissons plates familières lors des repas. Les produits non gazéifiés offrent également aux fabricants plus de latitude pour développer des produits aux profils fruités, à base de thé ou botaniques. Cette variété peut réduire la dépendance à un ensemble limité de saveurs de cola.
Les boissons gazéifiées devraient se développer à un CAGR de 6,68 % jusqu'en 2032. Les lancements de nouvelles saveurs constituent une part importante de cette croissance car ils encouragent les achats répétés et attirent les consommateurs en quête de variété. Coca-Cola a élargi son portefeuille de cerises aux États-Unis et au Canada en février 2026 avec Coca-Cola Zero Sugar Cherry Float et le retour national de Diet Coke Cherry. Les produits gazéifiés bénéficient également d'occasions de consommation individuelle premium dans les restaurants, les lieux de divertissement et la distribution de proximité. Leur taux de croissance montre que les marques de sodas familières ont encore de la marge pour créer de la demande grâce aux saveurs, aux emballages et au positionnement sans sucre.
Par emballage :
les bouteilles PET soutiennent un large accès et une utilisation quotidienneLes bouteilles PET détenaient 48,65 % des ventes d'emballages en 2026, la part la plus importante parmi les formats répertoriés. Le format convient aux achats individuels, aux multipacks et aux circuits de distribution sensibles aux prix. Il prend également en charge des tailles de produits qui facilitent l'essai des boissons à faible teneur en calories sans engagement financier élevé. Pour le marché des boissons gazeuses diététiques, les bouteilles PET restent importantes dans les pays où les petits formats sont au cœur des achats quotidiens de boissons rafraîchissantes. Leur légèreté aide les fournisseurs à gérer la distribution sur de vastes réseaux de distribution. Le PET offre également aux marques la flexibilité de proposer des produits en plusieurs tailles pour différentes occasions de consommation.
Les bouteilles PET devraient également enregistrer un CAGR de 6,43 % jusqu'en 2032. Cette prévision reflète l'utilisation continue des petits formats et la nécessité de prix accessibles sur les marchés de consommation en développement. Le format peut soutenir l'essai de saveurs sans sucre avant qu'un consommateur ne passe à des multipacks plus grands. Les fabricants sont susceptibles d'utiliser le PET pour les produits grand public et les nouveaux produits fonctionnels car il est familier aux acheteurs. Les canettes métalliques restent pertinentes pour les consommations individuelles premium et les circuits hors domicile, mais elles ne supplantent pas le rôle de distribution large du PET. Les choix d'emballage continueront d'influencer la façon dont les marques équilibrent commodité, prix et positionnement produit sur le marché des boissons gazeuses diététiques.

Par canal de distribution :
le circuit à domicile conserve le volume tandis que le circuit hors domicile développe les occasions premiumLes circuits à domicile représentaient 68,87 % des ventes en 2026. Les supermarchés et autres magasins de détail offrent l'espace réfrigéré, les options de multipacks et les habitudes d'achat planifié qui soutiennent les ventes à fort volume. Les commerces de proximité ajoutent un accès important pour la consommation immédiate et les boissons gazéifiées en format individuel. Ce canal offre aux marques leaders une large visibilité et soutient les activités promotionnelles au niveau du rayon. Le marché des boissons gazeuses diététiques dépend de la distribution en circuit à domicile car les consommateurs achètent souvent ces boissons lors de leurs courses alimentaires habituelles. De solides relations avec les détaillants peuvent également aider les marques à protéger leur espace sur le marché des boissons gazeuses diététiques lorsque de nouvelles boissons fonctionnelles entrent dans la catégorie.
Les circuits hors domicile devraient croître à un CAGR de 6,79 % de 2027 à 2032. Les restaurants, cafés, hôtels et lieux de divertissement peuvent intégrer les boissons gazeuses diététiques dans des repas premium et des occasions sociales. Ces établissements donnent aux consommateurs l'opportunité d'essayer une nouvelle saveur ou un format premium sans acheter un multipack. Le référencement en restauration hors domicile peut ensuite soutenir les achats répétés dans les magasins de détail. L'approche déclarée de Keurig Dr. Pepper consistant à servir les consommateurs dans toutes les occasions renforce la nécessité d'une disponibilité à domicile et hors domicile. Une présence plus forte dans les circuits hors domicile peut aider les marques à développer leur visibilité au-delà du rayon traditionnel.
Analyse géographique
Marché des boissons gazeuses light en Amérique du Nord
L'Amérique du Nord détenait 41,56 % des ventes en 2026, ce qui en fait le plus grand marché régional. La région dispose d'un réseau de distribution au détail mature pour les boissons sans calorie et d'une longue tradition de notoriété des marques de sodas light sur le marché des boissons gazeuses light. Les États-Unis restent au cœur du dispositif, car les marques mondiales les utilisent pour lancer de nouveaux produits sans sucre et à vocation fonctionnelle. Coca-Cola a enregistré une croissance de 14 % du volume de caisses unitaires mondiales pour Coca-Cola Zero Sugar au troisième trimestre 2025. Les règles canadiennes d'étiquetage nutritionnel en face avant des emballages accentuent la pression pour fournir des informations produit claires et pour reformuler les recettes. Le marché des boissons gazeuses light en Amérique du Nord est soutenu par de grands systèmes d'embouteillage, une forte notoriété des marques et des lancements de produits rapides.
Marché des boissons gazeuses light en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,41 % de 2027 à 2032. La croissance urbaine et la hausse des revenus disponibles élargissent le public des boissons conditionnées en Inde, en Chine et en Corée du Sud. La région comprend à la fois des marchés où les boissons sans sucre sont encore en développement et des marchés matures avec une demande établie. Suntory a renouvelé quatre produits All-Free au Japon en janvier 2026 et a ajouté un produit pétillant au Muscat d'Alexandrie. Ces évolutions de produits montrent que même les marchés régionaux développés nécessitent des mises à jour fréquentes des saveurs et des recettes. Le marché des boissons gazeuses light dispose d'une marge de croissance significative là où des formats abordables, des saveurs locales et une distribution plus large améliorent l'accessibilité.
Marché des boissons gazeuses light en EMEA et en Amérique du Sud
L'Europe reste un bloc régional important, car les politiques fiscales et les exigences en matière d'étiquetage encouragent la reformulation. Le renforcement de la taxe britannique sur les boissons sucrées trace une voie claire pour que les fabricants réduisent leur teneur en sucre avant l'entrée en vigueur des règles révisées en 2028. L'Amérique du Sud offre un potentiel de demande à mesure que les boissons à teneur réduite en sucre gagnent en visibilité auprès des consommateurs urbains. L'Organisation panaméricaine de la santé a organisé en septembre 2025 un atelier à Lima pour soutenir les objectifs régionaux de réduction de la consommation de boissons sucrées. Au Moyen-Orient et en Afrique, le modèle fiscal des Émirats arabes unis récompense les producteurs qui réduisent leur teneur en sucre plutôt que d'absorber simplement une taxe forfaitaire. Ces différences régionales obligent les entreprises à adapter leurs recettes, leurs formats d'emballage et leurs prix aux réglementations et aux habitudes d'achat locales.
Paysage concurrentiel
Le marché des boissons gazeuses diététiques est modérément consolidé parmi les grandes entreprises de boissons, mais les marques plus petites restent actives dans les niches naturelles et fonctionnelles. The Coca-Cola Company et PepsiCo disposent de larges portefeuilles sans sucre, de systèmes d'embouteillage mondiaux et de relations étendues avec les détaillants. Keurig Dr. Pepper investit également dans des produits sans sucre pour toutes ses principales marques de boissons gazeuses. Ces entreprises peuvent soutenir les lancements nationaux avec de la publicité, de la distribution et une exécution en rayon. Leur taille crée des barrières pour les nouvelles marques qui ont besoin d'un large accès au détail. Dans le même temps, les marques axées sur des produits naturellement sucrés ou spécialisés peuvent se démarquer là où les grands portefeuilles ne répondent pas pleinement aux préférences des consommateurs.
Le développement de produits et les acquisitions modifient les positions concurrentielles. L'acquisition de Poppi par PepsiCo ajoute une marque de soda prébiotique à son portefeuille mondial de boissons. Le lancement de Simply Pop par Coca-Cola introduit sa propre option prébiotique dans une catégorie connexe. PepsiCo a également lancé Pepsi Prebiotic Cola, associant un format de cola familier à des fibres et une formulation sans édulcorants artificiels. Ces mouvements réduisent la séparation entre les sodas diététiques et les boissons fonctionnelles sur l'ensemble du marché des boissons gazeuses diététiques. Ils augmentent également la pression sur les marques challengers pour maintenir des formules distinctes et une forte fidélité des consommateurs.
Les édulcorants naturels, la variété des saveurs et les emballages resteront des domaines de concurrence importants, car les consommateurs comparent désormais les boissons à faible teneur en calories non seulement sur la teneur en sucre, mais aussi sur la familiarité des ingrédients, le goût, la disponibilité, la taille des formats et la capacité d'une marque à offrir une raison claire de la choisir plutôt qu'une alternative fonctionnelle. Cette pression concurrentielle affecte la planification des produits sur l'ensemble du marché des boissons gazeuses diététiques. Les fournisseurs d'ingrédients peuvent façonner la différenciation des produits en aidant les fabricants de boissons à améliorer le goût tout en limitant les édulcorants artificiels. Tate & Lyle et Manus ont positionné Yume M Stevia autour de la traçabilité et de la sécurité de l'approvisionnement, ce qui peut importer aux marques à la recherche de sources d'ingrédients fiables. Les entreprises régionales de boissons peuvent également utiliser les saveurs locales et des chaînes d'approvisionnement plus courtes pour répondre aux goûts spécifiques des consommateurs. Le marché des boissons gazeuses diététiques est susceptible de récompenser les entreprises qui associent l'innovation à une distribution fiable et à des allégations produits transparentes.
Leaders du secteur des boissons gazeuses diététiques
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Beverage and Food Limited
-
Red Bull GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des boissons gazeuses light Entreprises couvertes dans ce rapport
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Kirin Holdings Company, Limited
- Carlsberg A/S / Carlsberg Britvic
- A.G. Barr p.l.c.
- National Beverage Corp.
- Zevia PBC
- Reed's, Inc.
- Jones Soda Co.
- Talking Rain Beverage Company, Inc.
- Refresco Group B.V.
- Polar Beverages
- Lotte Chilsung Beverage Co., Ltd.
- Fraser and Neave, Limited (F&N)
- Green Cola Hellas S.A.
- Bundaberg Brewed Drinks Pty Ltd.
- Royal Unibrew A/S
Développements industriels récents dans Marché des boissons gazeuses light
- Février 2026 : Coca-Cola a élargi son portefeuille de cerises sans sucre aux États-Unis et au Canada, lançant Coca-Cola Zero Sugar Cherry Float et Diet Coke Cherry à l'échelle nationale, ajoutant deux références sans sucre à une gamme couvrant désormais cinq variétés aromatisées à la cerise et capitalisant sur l'élan des ventes annuelles documentées de cerises au Royaume-Uni, évaluées à 270 millions GBP.
- Février 2026 : PepsiCo a lancé Pepsi Prebiotic Cola à l'échelle nationale aux États-Unis à la suite d'un lancement en ligne épuisé en novembre 2025, le positionnant comme la première offre prébiotique d'une marque de cola historique avec 30 calories, 3 g de fibres prébiotiques et sans édulcorants artificiels.
- Décembre 2025 : Keurig Dr. Pepper a annoncé un programme complet d'innovation sans sucre pour 2026 couvrant toutes les principales marques de boissons gazeuses ainsi que Mott's Zero Sugar Juice Drinks, son premier produit de jus sans sucre, conformément à une réduction de 10 % du total des sucres ajoutés dans les boissons américaines depuis 2020.
Périmètre du rapport mondial sur le marché des boissons gazeuses diététiques
Les boissons gazeuses diététiques sont des boissons non alcoolisées formulées avec une teneur réduite ou nulle en sucre et en calories, utilisant généralement des édulcorants à faible teneur en calories ou sans calorie tout en conservant le goût et le caractère rafraîchissant des boissons gazeuses conventionnelles. Le marché des boissons gazeuses diététiques est segmenté par type de produit, format, emballage, canal de distribution et géographie. Par type de produit, le marché comprend les boissons gazeuses sans calorie et les boissons gazeuses à faible teneur en calories. Par format, le marché est segmenté en gazéifié et non gazéifié. Par emballage, le marché est catégorisé en bouteilles PET, canettes métalliques, bouteilles en verre et autres. Par canal de distribution, le marché est divisé en circuit hors domicile et circuit à domicile, ce dernier étant subdivisé en supermarchés et hypermarchés, commerces de proximité, magasins de vente en ligne et autres circuits à domicile. Par géographie, le rapport couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, le Moyen-Orient et l'Afrique, avec la taille du marché et les prévisions fournies pour chaque région. La taille du marché a été calculée en termes de valeur en USD et en termes de volume en litres pour tous les segments susmentionnés.
Aperçu de la segmentation
| Boissons gazeuses sans calorie |
| Boissons gazeuses à faible teneur en calories |
| Gazéifié |
| Non gazéifié |
| Bouteilles PET |
| Canettes métalliques |
| Bouteilles en verre |
| Autres |
| Circuit hors domicile | |
| Circuit à domicile | Supermarchés et hypermarchés |
| Commerces de proximité | |
| Magasins de vente en ligne | |
| Autres circuits à domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Boissons gazeuses sans calorie | |
| Boissons gazeuses à faible teneur en calories | ||
| Par format | Gazéifié | |
| Non gazéifié | ||
| Par emballage | Bouteilles PET | |
| Canettes métalliques | ||
| Bouteilles en verre | ||
| Autres | ||
| Par canal de distribution | Circuit hors domicile | |
| Circuit à domicile | Supermarchés et hypermarchés | |
| Commerces de proximité | ||
| Magasins de vente en ligne | ||
| Autres circuits à domicile | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des boissons gazeuses diététiques ?
Il devrait croître de 4,62 milliards USD en 2026 à 6,47 milliards USD d'ici 2032 à un CAGR de 5,77 %, reflétant une demande continue de boissons rafraîchissantes à teneur réduite en sucre.
Quel type de produit est en tête des ventes ?
Les boissons gazeuses sans calorie sont en tête avec 63,23 % des ventes en 2026, soutenues par des marques établies, une large disponibilité et l'utilisation plus répandue du positionnement sans sucre.
Quel canal de vente connaît la croissance la plus rapide ?
Les circuits hors domicile devraient croître à un CAGR de 6,79 % jusqu'en 2032, les restaurants, cafés et établissements hôteliers créant davantage d'occasions de consommation premium.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,41 % de 2027 à 2032, soutenue par la demande urbaine, une distribution plus large et des formats de produits plus accessibles.