
ダイエット清涼飲料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.88 十億米ドル |
| 市場規模 (2032) | 6.47 十億米ドル |
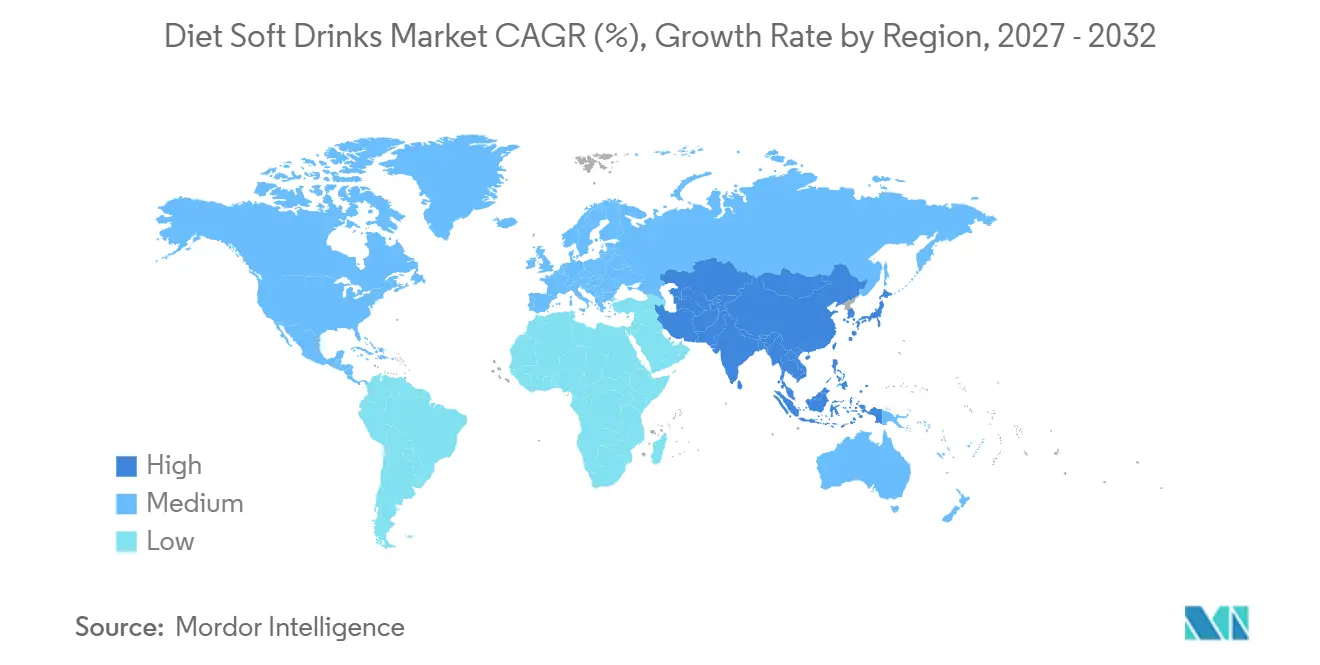
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
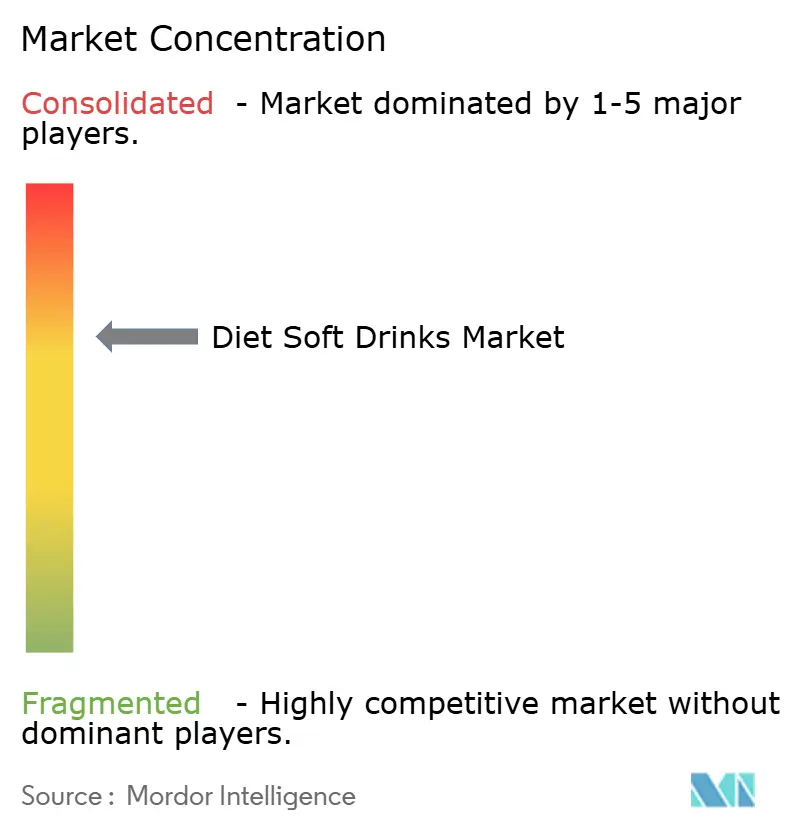
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイエット清涼飲料市場分析
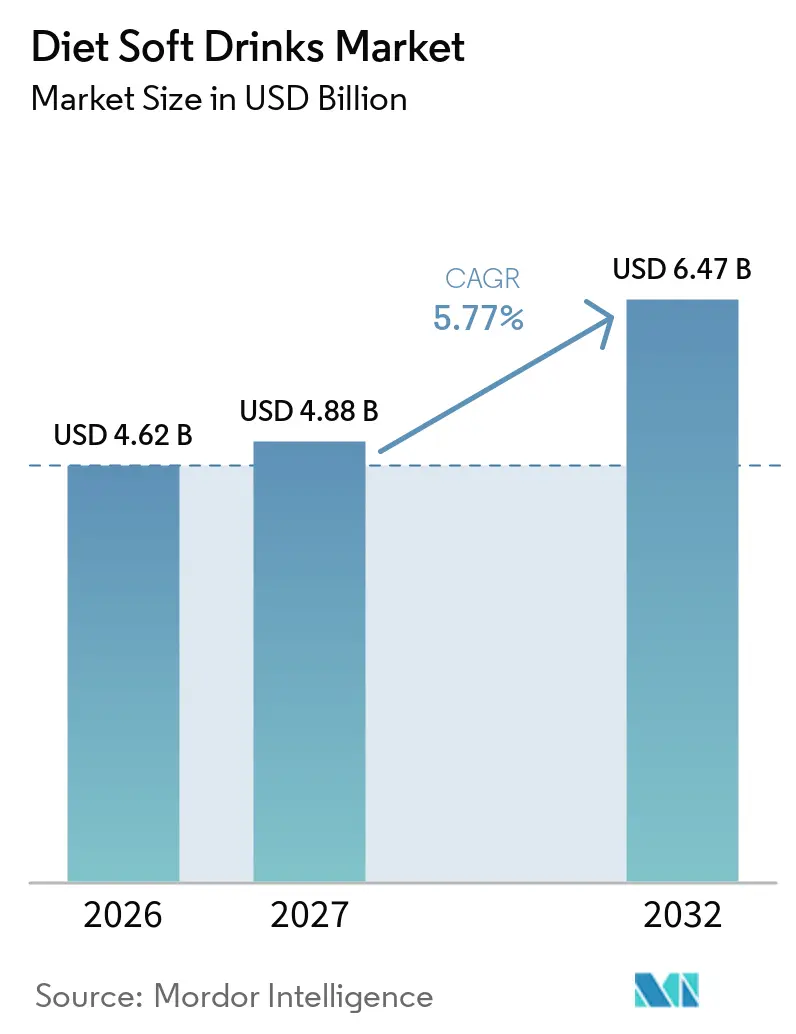
ダイエット清涼飲料市場規模は2026年に46.2億米ドルと評価され、2027年の48.8億米ドルから2032年には64.7億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.77%です。消費者が馴染みのある飲料ブランドを離れることなく低カロリーのリフレッシュメントを求めるなか、ゼロシュガー製品への需要がシフトしています。砂糖税や処方変更規制により、複数の国で低糖レシピの商業的魅力が高まっています。製品開発もカロリー削減にとどまらず、食物繊維、植物由来成分、植物性甘味料が消費者の選択肢を広げています。ダイエット清涼飲料市場は、既存のソーダ企業が棚スペースを守りながら、機能性飲料ブランドが同じ健康志向の購買層をターゲットとするなか、競争が激化しています。
主要レポートのポイント
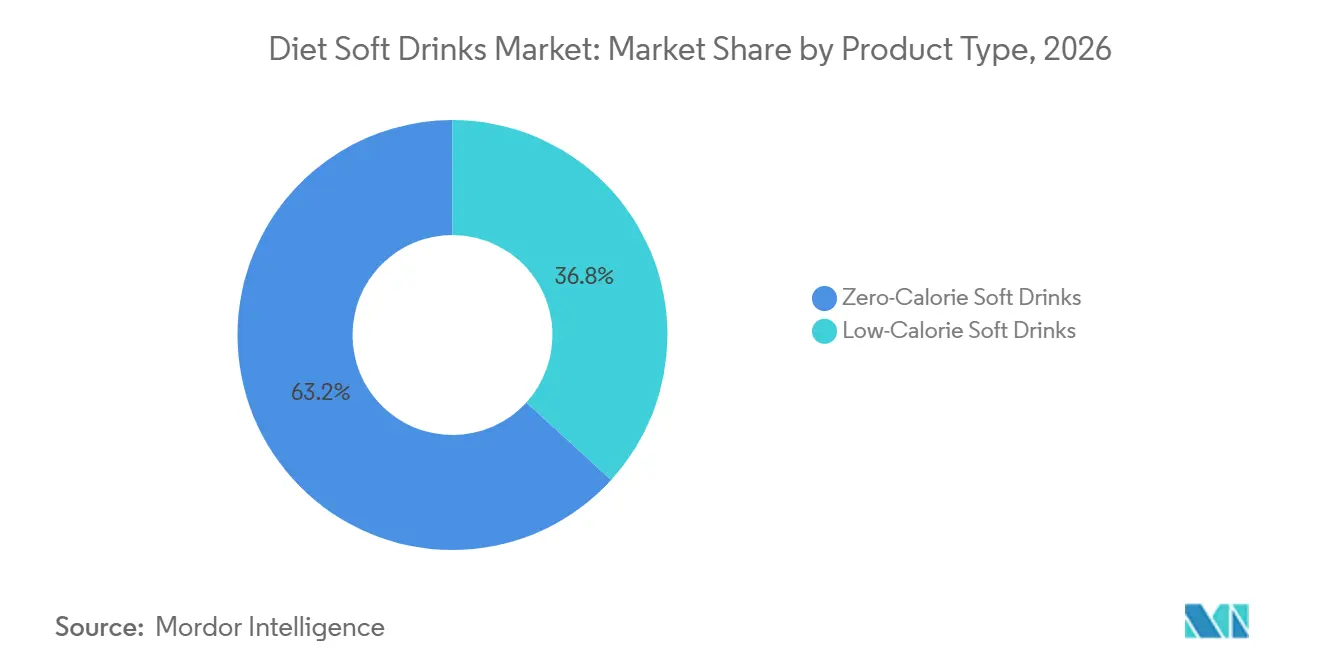
- 製品タイプ別では、ゼロカロリー清涼飲料が2026年のダイエット清涼飲料市場シェアの63.23%を占め、低カロリー清涼飲料は2032年にかけてCAGR 6.32%で成長すると予測されています。
- 形態別では、非炭酸飲料が2026年のダイエット清涼飲料市場規模の54.28%を占め、炭酸飲料は2032年にかけてCAGR 6.68%で拡大すると予測されています。
- 包別では、PETボトルが2026年に48.65%のシェアでトップとなり、2032年にかけてCAGR 6.43%で成長すると見込まれています。
- 流通チャネル別では、オフトレードが2026年の売上の68.87%を占め、オントレードチャネルは2032年にかけてCAGR 6.79%を記録すると予測されています。
- 地域別では、北米が2026年の売上の41.56%を占め、アジア太平洋は2032年にかけてCAGR 6.41%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロシュガーおよび低カロリー飲料に対する消費者需要の高まり | +1.8% | グローバル | 短期(2年以内) |
| 政府による砂糖税および飲料処方変更イニシアチブの拡大 | +1.2% | 英国、欧州、中東・アフリカ、アジア太平洋、ラテンアメリカ | 中期(2~4年) |
| 機能性ゼロカロリー処方の拡大 | +0.9% | 北米、欧州 | 中期(2~4年) |
| 天然甘味料使用ダイエット清涼飲料への需要の高まり | +0.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| フルーツフレーバーおよびペシャルティダイエットソーダにおける製品イノベーションの増加 | +0.5% | 北米、欧州 | 短期(2年以内) |
| プレミアムおよびクラフトシュガーフリー炭酸飲料への需要の高まり | +0.4% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ゼロシュガーおよび低カロリー飲料に対する消費者需要の高まり
ゼロシュガーのブランディングは、旧来のダイエットラベルを敬遠していた消費者へのリーチを飲料企業に可能にしています。PepsiCoによると、Pepsi Zero Sugarは2025年の年初来売上成長率が30.8%を超え、100万世帯以上に新たにリーチしました。また、PepsiCoは米国の34のPepsi Challengeマーケット全てにおいて、参加者の60%以上がPepsi Zero Sugarを好んだと報告しています[1]。この反応は、小売品揃えにおけるゼロシュガー製品の幅広い展開とプロモーション活動を後押しするとともに、低カロリー製品が制限的な代替品としてではなく日常的な選択肢として提示されることでダイエット清涼飲料市場が恩恵を受けます。このフレーミングにより試飲が促進され、小売業者がゼロシュガー製品を食料品店、コンビニエンスストア、フードサービスチャネル全体で主流のソーダブランドの隣に配置する理由が生まれます。
政府による砂糖税および飲料処方変更イニシアチブの拡大
砂糖税は、フルシュガー飲料と低糖飲料の相対的なコストを変えつつあります。世界食品研究プログラムは、2025年4月時点で98の国家レベルの飲料税と16の地方レベルの飲料税を記録しています。2025年11月、英国政府は強化された清涼飲料業界課税制度(ソフトドリンクス・インダストリー・レビー)を発表し、閾値を100mlあたり砂糖4.5gに引き下げ、2028年1月からミルクベースおよび植物性の砂糖入り飲料にも適用範囲を拡大します[2]。アラブ首長国連邦は2026年に発効する従量制消費税モデルを発表し、税負担を砂糖含有量に連動させます。これらの政策は、製品を処方変更し原材料の変更を大規模に管理できる企業に有利に働きます。大手サプライヤーはレシピ変更、ラベル変更、小売業者とのコミュニケーションのコストを幅広いポートフォリオ全体に分散できる一方、中小規模の生産者は異なる税率閾値や施行日への対応に苦慮する可能性があり、消費者価格や棚上での製品入れ替えの速度に影響を与えます。
機能性ゼロカロリー処方の拡大
機能性成分は、低カロリーソーダに渇きを癒すことやカロリー管理を超えた役割を与えています。PepsiCoは2026年2月に、30カロリー、プレバイオティクス食物繊維3g、人工甘味料不使用のPepsi Prebiotic Colaを米国全土で発売しました。この発売は大手コーラサプライヤーが食物繊維強化製品をポートフォリオの実行可能な拡張と見なしていることを示しています。ダイエット清涼飲料市場はこれらの製品から恩恵を受けることができます。なぜなら、これらの製品は低カロリー飲料を試す具体的な理由を提供するからです。Keurig Dr. Pepperは2025年の純売上高が166億米ドル、米国リフレッシュメント飲料セグメントが11.9%成長したと報告しており、ゼロシュガーイノベーションへの継続的な投資を支えています。このシフトは処方能力、原材料調達、明確な製品訴求の価値を高めます。ブランドは、添加された食物繊維、植物由来成分、または天然由来甘味料が、望ましいフレーバー、賞味期限、包装形態と機能しながら、消費者が理解できるほどシンプルであることを確保する必要があります。これにより、馴染みのある味と関連性の高いベネフィットを組み合わせる企業に機会が生まれます。
天然甘味料使用ダイエット清涼飲料への需要の高まり
人工甘味料への懸念が、ブランドに植物由来の代替品を検討させています。Tate & LyleとManusは2026年2月、ジョージア州オーガスタの施設でバイオコンバージョンを用いたYume M ステビア甘味料を発売しました。同社はこの原材料をトレーサビリティとアメリカ大陸を拠点とするサプライチェーンを軸に位置付けています。より美味しいステビアの選択肢は、初期の処方を制限していた後味の問題をメーカーが軽減するのに役立ちます。この開発は、サプライヤーにクリーンラベルへの期待に応える別の手段を提供することで、ダイエット清涼飲料市場を支援します。また、天然ポジショニングに注力するブランドが既存のコーラレシピのみに依存せずに競争できるようになります。柑橘類、フルーツ、お茶、スパークリングウォーター製品がダイエット清涼飲料市場で対応するシーンを広げ、甘味料性能の向上により、低カロリーレシピと再購入に影響する許容できる味体験の間のトレードオフを軽減できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人工甘味料に対する消費者の懐疑心 | -1.5% | グローバル、特に北米と欧州 | 短期(2年以内) |
| 機能性飲料およびヘルシー料による代替 | -1.1% | 北米、欧州 | 中期(2~4年) |
| フレーバー疲れと再購入の減少 | -0.5% | 成熟市場、北米と欧州 | 短期(2年以内) |
| 代替甘味料の味と後味の限界 | -0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
人工甘味料に対する消費者の懐疑心
製品が規制要件を満たしている場合でも、人工甘味料に対する消費者の懸念は依然として制約となっています。2025年のIFIC食品・健康調査では、米国人の27%が低カロリーおよびノンカロリー甘味料に対して肯定的な見解を持っていることが判明しました[3]。2025年のサウジアラビア成人を対象とした研究では、61%が人工甘味料を含む食品を受け入れる一方、44%が一部の甘味料は不健康であると同意していることが判明しました。使用と信頼の間のこのギャップは、消費者がラベルをより注意深く確認したり、天然甘味料使用製品に移行したりする可能性があります。代替甘味料が後味を残す場合、味の懸念が課題を増大させる可能性があります。したがって、ダイエット清涼飲料市場には、明確なラベル表示、より優れたフレーバー性能、および健康上の懸念に対処する処方が必要です。
機能性飲料およびヘルシー飲料による代替
プレバイオティクスソーダ、機能性スパークリングウォーター、アダプトゲン飲料が、低カロリーのリフレッシュメントを求める同じ消費者をめぐって競合しています。PepsiCoは2025年3月にPoppiを買収し、大手飲料企業がプレバイオティクスソーダブランドを傘下に収めました。Coca-Colaは2025年2月にプレバイオティクスソーダの選択肢としてSimply Popを発売しました。これらの動きは、大手企業が従来のダイエットソーダを超えてポートフォリオを拡大していることを示しています。機能性飲料は、食物繊維、エネルギー、またはウェルネスに関連する訴求とともにカロリー削減を提供できます。ダイエット清涼飲料市場は、馴染みのある味、競争力のある価格設定、信頼性の高い付加価値を組み合わせた製品で対応する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ゼロカロリー製品がリードし、低カロリー製品が選択肢を広げるゼロカロリー清涼飲料は2026年の売上の63.23%を占め、ダイエット清涼飲料市場においてトップの地位を維持しています。確立されたコーラブランドは、幅広い流通、消費者の親しみやすさ、およびダイエット清涼飲料市場における継続的なゼロシュガー拡張を通じてこの地位を支えています。ダイエットブランディングからゼロシュガーブランディングへの変化も、これらの製品を若い成人消費者にとってより関連性の高いものにしています。Keurig Dr. Pepperは、2026年のイノベーションプログラムに主要な炭酸清涼飲料の商標全体にわたるゼロシュガー拡張が含まれると発表しました。大手飲料企業は、ボトリングシステムと小売業者との関係を活用して、店舗やフードサービス拠点全体での供給を維持できます。
低カロリー清涼飲料は2027年から2032年にかけてCAGR 6.32%で成長すると予測されています。このセグメントにより、ブランドは食物繊維、植物エキス、フルーツジュースなど消費者が価値を見出す可能性のある成分を加えながら、適度なカロリーを含めることができます。Pepsi Prebiotic Colaは、30カロリーとプレバイオティクス食物繊維3gでこのアプローチを示しています。これらの製品は、完全なゼロカロリー飲料や人工甘味料を望まない消費者にアピールします。また、メーカーが新製品を標準的なゼロシュガーコーラと差別化する手段も提供します。ダイエット清涼飲料業界はこのセグメントを活用して、味、原材料の透明性、機能的な魅力を組み合わせた処方をテストできます。
形態別:
非炭酸飲料が規模を提供し、炭酸飲料がより速く成長非炭酸飲料は2026年の売上の54.28%を占めました。その規模は、日常的なリフレッシュメントシーンに適したダイエットアイスティー、強化ウォーター、その他のステル飲料への需要を反映しています。これらの製品は食事、職場環境、日常的な家庭での購入に適しています。より幅広い使用シーンが、特に消費者が食事に馴染みのあるスティル飲料を好む場合に、ダイエット清涼飲料市場に安定した基盤を提供します。非炭酸製品はまた、フルーツ、お茶、または植物由来のプロファイルを持つ製品を開発するためのより多くの余地をメーカーに提供します。この多様性により、限られたコーラフレーバーへの依存を減らすことができます。
炭酸飲料は2032年にかけてCAGR 6.68%で拡大すると予測されています。フレーバーの発売はこの成長の重要な部分であり、リピート購入を促進し、多様性を求める消費者を引き付けます。Coca-Colaは2026年2月に、Coca-Cola Zero Sugar Cherry FloatとDiet Coke Cherryの全国展開により、米国とカナダのチェリーポートフォリオを拡大しました。炭酸製品はまた、レストラン、エンターテインメント会場、コンビニエンス小売でのプレミアムシングルサーブシーンからも恩恵を受けます。その成長率は、馴染みのあるソーダブランドがフレーバー、包装、ゼロシュガーポジショニングを通じて需要を創出する余地がまだあることを示しています。
包装別:
PETボトルが幅広いアクセスと日常使用を支援PETボトルは2026年の包装売上の48.65%を占め、記載された形態の中で最大のシェアを持ちます。この形態はシングルサーブ購入、マルチパック、価格に敏感な小売チャネルに適しています。また、高い支出コミットメントなしに低カロリー飲料を試しやすくする製品サイズもサポートします。ダイエット清涼飲料市場において、PETボトルは小パックが日常的なリフレッシュメント購入の中心となっている国で引き続き重要です。その軽量性は、サプライヤーが大規模な小売ネットワーク全体での流通を管理するのに役立ちます。PETはまた、異なる消費シーンに対応するために複数のサイズで製品を提供する柔軟性をブランドに与えます。
PETボトルはまた、2032年にかけてCAGR 6.43%を記録すると予測されています。この予測は、小パックの継続的な使用と、発展途上の消費者市場における手頃な価格帯の必要性を反映しています。この形態は、消費者が大きなマルチパックに移行する前にゼロシュガーフレーバーを試すことをサポートできます。メーカーは、消費者に馴染みがあるため、主流製品と新しい機能性製品の両方にわたってPETを使用する可能性が高いです。金属缶はプレミアムシングルサーブやオントレード拠点に引き続き関連性がありますが、PETの幅広い小売での役割を置き換えるものではありません。包装の選択は、ダイエット清涼飲料市場においてブランドが利便性、価格、製品ポジショニングのバランスをどのように取るかに引き続き影響を与えます。
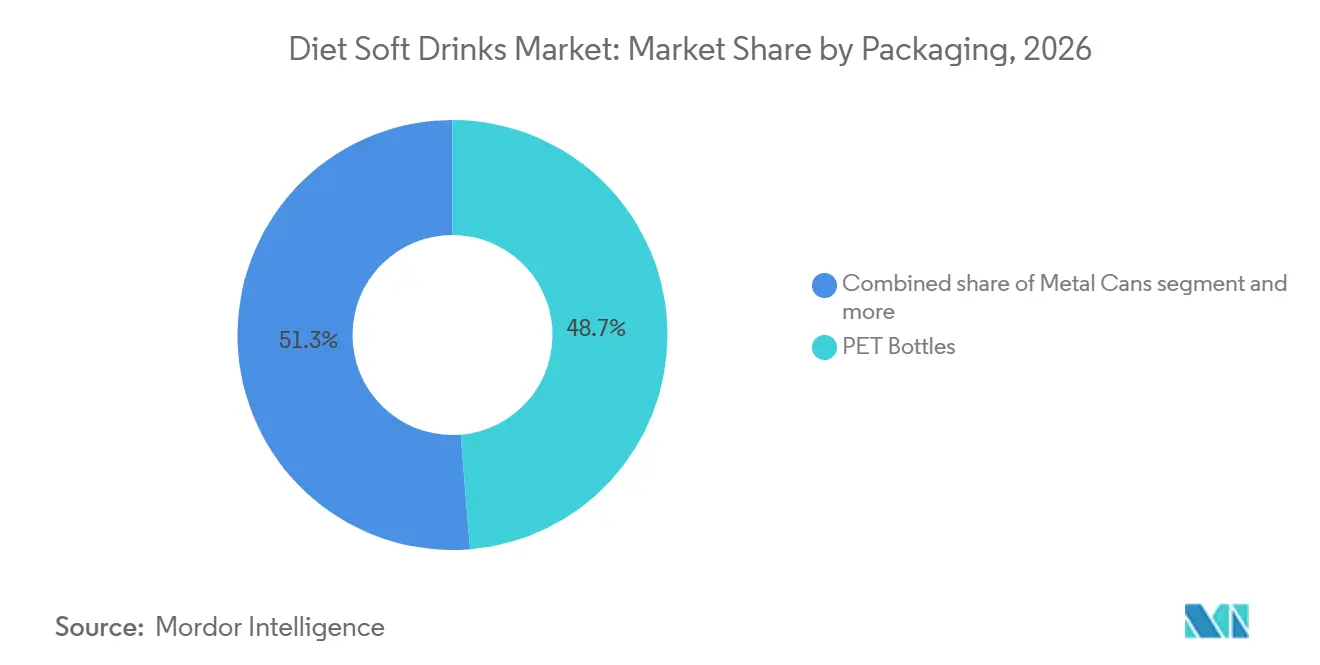
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オフトレードが規模を維持し、オントレードがプレミアムシーンを構築オフトレードは2026年の売上の68.87%を占めました。スーパーマーケットやその他小売店は、大量販売を支える冷蔵スペース、マルチパックオプション、計画的な購買パターンを提供します。コンビニエンスストアは即時消費とシングルサーブ炭酸飲料への重要なアクセスを加えます。このチャネルは主要ブランドに幅広い視認性を提供し、棚レベルでのプロモーション活動を支援します。ダイエット清涼飲料市場は、消費者が日常的な食料品の買い物でこれらの飲料を購入することが多いため、オフトレード流通に依存しています。強固な小売業者との関係はまた、新しい機能性飲料がカテゴリーに参入した際にブランドがダイエット清涼飲料市場でのスペースを守るのに役立ちます。
オントレードチャネルは2027年から2032年にかけてCAGR 6.79%で成長すると予測されています。レストラン、カフェ、ホテル、エンターテインメント会場は、ダイエット清涼飲料をプレミアムな食事やソーシャルシーンに組み込むことができます。これらの会場は、消費者がマルチパックを購入せずに新しいフレーバーやプレミアムパックを試す機会を提供します。フードサービスへの配置は、後に小売店でのリピート購入を支援できます。Keurig Dr. Pepperが掲げる、あらゆるシーンで消費者にサービスを提供するというアプローチは、家庭内と家庭外の両方での入手可能性の必要性を強調しています。より強固なオントレードプレゼンスは、ブランドが従来の小売通路を超えた視認性を構築するのに役立ちます。
地域分析
北米ダイエット清涼飲料市場
北米は2026年の売上高の41.56%を占め、最大の地域市場となっている。同地域はゼロロリー飲料の成熟した小売流通網を有し、ダイエット清涼飲料市場においてダイエットソーダブランドに対する長年の消費者認知が根付いている。米国は、グローバルブランドがゼロシュガーおよび機能性新製品を投入する拠点として中心的な役割を担っている。The Coca-Cola Companyは2025年第3四半期において、コカ・コーラ ゼロシュガーのグローバル単位ケース販売量が14%成長したと報告した。カナダのフロントオブパッケージ栄養表示規則は、明確な製品情報の提供と処方の見直しに対する圧力を高めている。北米のダイエット清涼飲料市場は、大規模なボトリングシステム、強固なブランド認知、および迅速な製品投入によって支えられている。
アジア太平洋ダイエット清涼飲料市場
アジア太平洋地域は2027年から2032年にかけて6.41%のCAGRで成長すると予測されている。都市化の進展と可処分所得の上昇により、インド、中国、韓国においてパッケージ飲料の需要層が拡大している。同地域には、ゼロシュガー飲料がいまだ発展途上にある市場と、需要が確立された成熟市場の両方が存在する。Suntory Holdings Limitedは2026年1月に日本でオールフリー製品4品をリニューアルし、スパークリングマスカット・オブ・アレキサンドリア製品を追加した。これらの製品変更は、発展した地域市場においても頻繁なフレーバーおよびレシピの更新が求められることを示している。ダイエット清涼飲料市場は、手頃な容量サイズ、地域の味覚に合ったフレーバー、および流通網の拡充によってアクセスが改善される地域において、大きな成長余地を有している。
欧州・中東・アフリカおよび南米ダイエット清涼飲料市場
欧州は、税制政策と表示に関する要件が処方の見直しを促進することから、引き続き重要な地域ブロックとなっている。強化された英国の課税制度は、2028年に改定規則が適用される前にメーカーが砂糖を削減するための明確な道筋を示している。南米では、低糖飲料が都市部の消費者にとってより身近な存在となるにつれ、需要ポテンシャルが高まっている。汎米保健機構(PAHO)は2025年9月にリマでワークショップを開催し、加糖飲料消費量削減に向けた地域目標を支援した。中東・アフリカでは、アラブ首長国連邦の税制モデルが、一律課税を単純に負担するのではなく、砂糖含有量を削減した生産者に対して優遇措置を与えている。これらの地域差により、各社はレシピ、容量サイズ、および価格設定を現地の規制と購買習慣に適応させることが求められる。
競合環境
ダイエット清涼飲料市場は大手飲料企業の間で適度に集中していますが、天然および機能性ニッチでは小規模ブランドも活発に活動しています。The Coca-Cola CompanyとPepsiCoは幅広いゼロシュガーポートフォリオ、グローバルなボトリングシステム、広範な小売関係を持っています。Keurig Dr. Pepperも主要な炭酸清涼飲料の商標全体でゼロシュガー製品に投資しています。これらの企業は、広告、流通、棚での実行によって全国規模の発売を支援できます。その規模は、幅広い小売アクセスを必要とする新興ブランドにとって参入障壁を生み出します。同時に、天然甘味料使用または特化した製品に注力するブランドは、大規模なポートフォリオが消費者の好みを完全に満たさない場所で競争できます。
製品開発と買収が競争上の地位を変えています。PepsiCoによるPoppiの買収は、プレバイオティクスソーダブランドをグローバル飲料ポートフォリオに加えます。Coca-ColaによるSimply Popの発売は、関連カテゴリーに独自のプレバイオティクスオプションをもたらします。PepsiCoはまた、馴染みのあるコーラ形態を食物繊維と人工甘味料不使用の処方と結びつけたPepsi Prebiotic Colaを発売しました。これらの動きは、ダイエット清涼飲料市場全体でダイエットソーダと機能性飲料の間の分離を縮小します。また、チャレンジャーブランドが独自の処方と強い消費者ロイヤルティを維持するプレッシャーも高まります。
天然甘味料、フレーバーの多様性、包装は引き続き重要な競争領域となります。消費者は現在、低カロリー飲料を砂糖含有量だけでなく、原材料の親しみやすさ、味、入手可能性、パックサイズ、そしてブランドが機能性代替品よりも選ぶ明確な理由を提供しているかどうかでも比較するからです。この競争圧力はダイエット清涼飲料市場全体の製品計画に影響を与えます。原材料サプライヤーは、飲料メーカーが人工甘味料を制限しながら味を改善するのを助けることで製品差別化を形成できます。Tate & LyleとManusはYume M ステビアをトレーサビリティとサプライセキュリティを軸に位置付けており、信頼性の高い原材料源を求めるブランドにとって重要となり得ます。地域の飲料企業もまた、地元のフレーバーと短いサプライチェーンを活用して特定の消費者の嗜好に対応できます。ダイエット清涼飲料市場は、イノベーションと信頼性の高い流通および透明性の高い製品訴求を組み合わせる企業を報いる可能性が高いです。
ダイエット清涼飲料業界のリーダー企業
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Beverage and Food Limited
-
Red Bull GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ダイエット清涼飲料市場 このレポートでカバーされる企業
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Kirin Holdings Company, Limited
- Carlsberg A/S / Carlsberg Britvic
- A.G. Barr p.l.c.
- National Beverage Corp.
- Zevia PBC
- Reed's, Inc.
- Jones Soda Co.
- Talking Rain Beverage Company, Inc.
- Refresco Group B.V.
- Polar Beverages
- Lotte Chilsung Beverage Co., Ltd.
- Fraser and Neave, Limited (F&N)
- Green Cola Hellas S.A.
- Bundaberg Brewed Drinks Pty Ltd.
- Royal Unibrew A/S
最近の産業開発事情 ダイエット清涼飲料市場
- 2026年2月:Coca-Colaは米国とカナダ全土でゼロシュガーチェリーポートフォリオを拡大し、Coca-Cola Zero Sugar Cherry FloatとDiet Coke Cherryを全国展開しました。これにより、現在5種類のチェリーフレーバーバリエーションを持つラインナップに2つのゼロシュガーSKUが追加され、英国での年間売上高2億7,000万ポンドが記録されているチェリーの勢いを活用しています。
- 2026年2月:PepsiCoは2025年11月のオンラインデビューで完売した後、米国全土でPepsi Prebiotic Colaを全国展開し、30カロリー、プレバイオティクス食物繊維3g、人工甘味料不使用という特徴を持つ、老舗コーラブランド初のプレバイオティクス製品として位置付けました。
- 2025年12月:Keurig Dr. Pepperは、主要な炭酸清涼飲料の商標全体をカバーする2026年の完全なゼロシュガーイノベーションスレートを発表しました。これには、2020年以来米国飲料の総添加糖を10%削減したことと一致する、初のゼロシュガージュース製品であるMott's Zero Sugar Juice Drinksも含まれています。
世界のダイエット清涼飲料市場レポートの範囲
ダイエット清涼飲料は、低カロリーまたはノンカロリーの甘味料を使用して砂糖とカロリーを削減または排除しながら、従来の清涼飲料の味とリフレッシュメントを維持するように処方された非アルコール飲料です。ダイエット清涼飲料市場は、製品タイプ、形態、包装、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場はゼロカロリー清涼飲料と低カロリー清涼飲料を含みます。形態別では、市場は炭酸飲料と非炭酸飲料にセグメント化されています。包装別では、市場はPETボトル、金属缶、ガラス瓶、その他に分類されています。流通チャネル別では、市場はオントレードとオフトレードに分かれており、オフトレードはさらにスーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンライン小売店、その他のオフトレードチャネルにセグメント化されています。地域別では、レポートは北米、欧州、アジア太平洋、南米、中東、アフリカをカバーし、各地域の市場規模と予測が提供されています。市場規模の算定は、上記の全セグメントについて金額(米ドル)および数量(リットル)で行われています。
セグメンテーション概要
| ゼロカロリー清涼飲料 |
| 低カロリー清涼飲料 |
| 炭酸飲料 |
| 非炭酸飲料 |
| PETボトル |
| 金属缶 |
| ガラス瓶 |
| その他 |
| オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他のオフトレードチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ゼロカロリー清涼飲料 | |
| 低カロリー清涼飲料 | ||
| 形態別 | 炭酸飲料 | |
| 非炭酸飲料 | ||
| 包装別 | PETボトル | |
| 金属缶 | ||
| ガラス瓶 | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他のオフトレードチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ダイエット清涼飲料セクターの規模はどのくらいですか?
2026年の46.2億米ドルから2032年には64.7億米ドルに達すると予測されており、CAGRは5.77%で、低糖リフレッシュメントへの継続的な需要を反映しています。
どの製品タイプが売上をリードしていますか?
ゼロカロリー清涼飲料が2026年の売上の63.23%でリードしており、確立されたブランド、幅広い入手可能性、ゼロシュガーポジショニングの広範な使用によって支えられています。
どの販売チャネルが最も速く成長していますか?
オントレードチャネルは2032年にかけてCAGR 6.79%で成長すると予測されており、レストラン、カフェ、ホスピタリティ会場がよりプレミアムな消費シーンを生み出しています。
どの地域が最も速く成長していますか?
アジア太平洋は2027年から2032年にかけてCAGR 6.41%で成長すると予測されており、都市部の需要、より幅広い流通、よりアクセスしやすい製品形態によって支えられています。