
Tamaño y Participación del Mercado de Bebidas Refrescantes Dietéticas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.88 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.47 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas Refrescantes Dietéticas por Mordor Intelligence
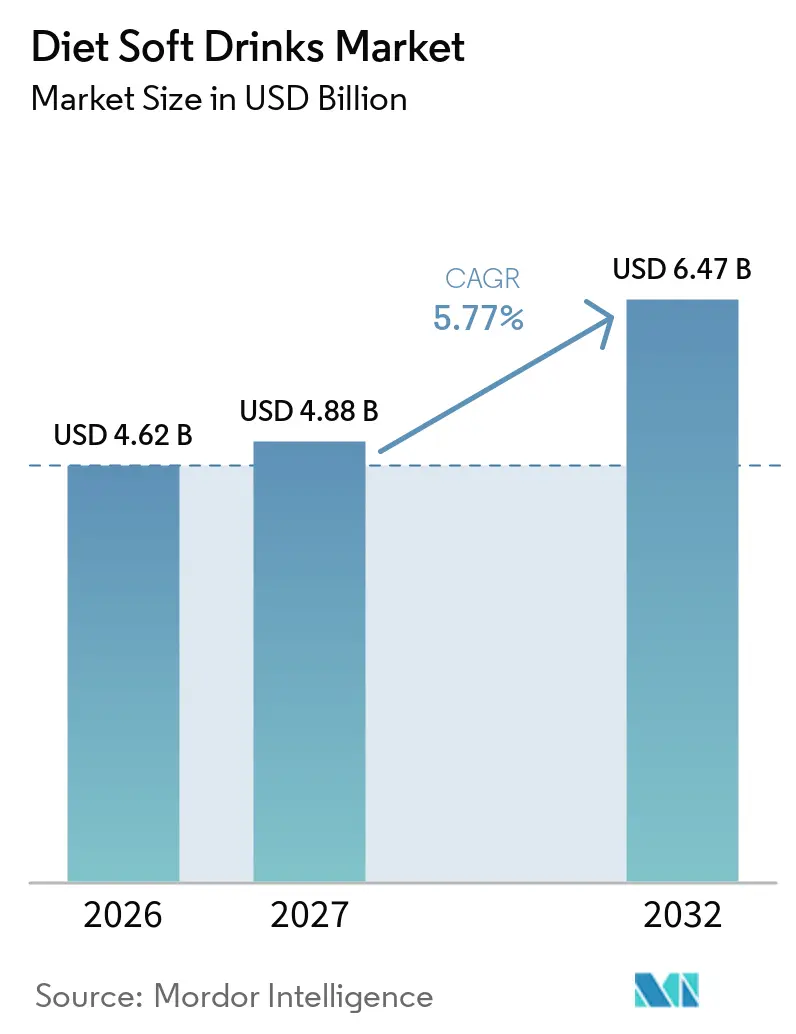
El tamaño del Mercado de Bebidas Refrescantes Dietéticas se valoró en 4,62 mil millones de USD en 2026 y se estima que crecerá desde 4,88 mil millones de USD en 2027 hasta alcanzar los 6,47 mil millones de USD en 2032, a una CAGR del 5,77% durante el período de pronóstico (2027-2032). La demanda se está desplazando hacia productos sin azúcar a medida que los consumidores buscan bebidas refrescantes con menos calorías sin abandonar las marcas de bebidas conocidas. Los impuestos al azúcar y las normas de reformulación están haciendo que las recetas con menos azúcar sean más atractivas comercialmente en varios países. El desarrollo de productos también va más allá de la reducción de calorías, con fibra, ingredientes botánicos y edulcorantes de origen vegetal que crean más opciones para los consumidores. El mercado de bebidas refrescantes dietéticas se está volviendo más competitivo a medida que las empresas de refrescos establecidas defienden su espacio en los estantes mientras las marcas de bebidas funcionales apuntan a los mismos compradores conscientes de su salud.
Conclusiones Clave del Informe
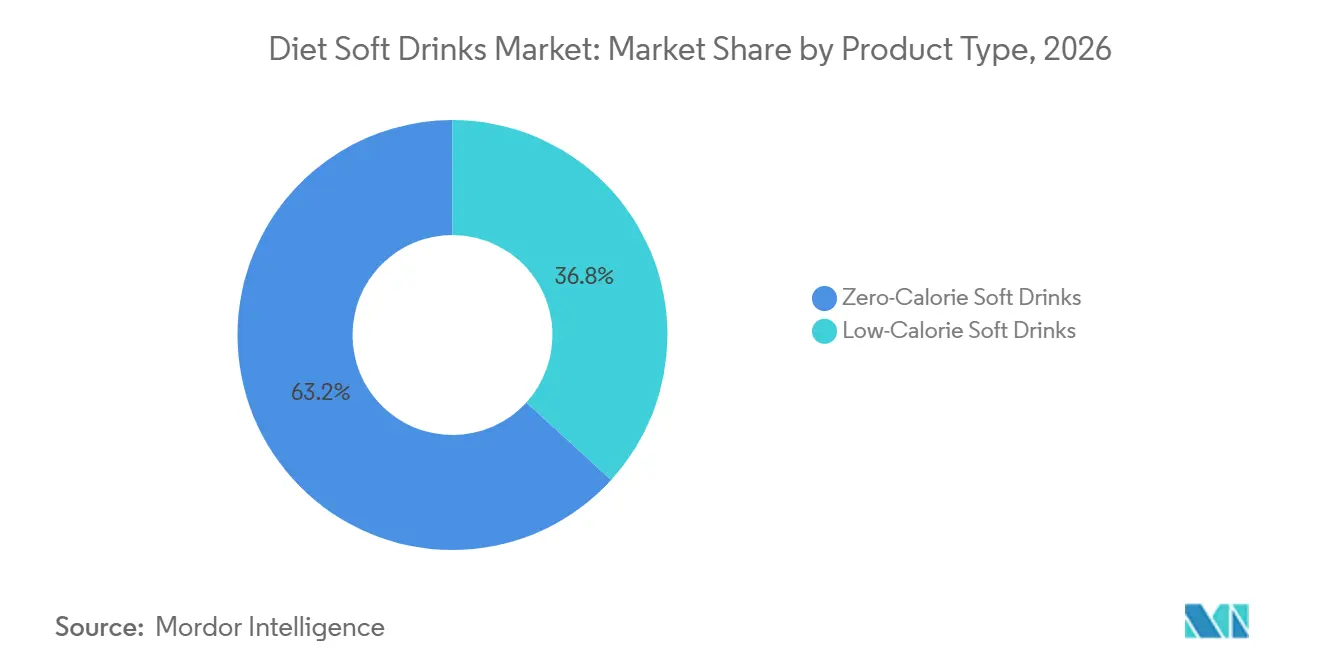
- Por tipo de producto, las bebidas refrescantes sin calorías representaron el 63,23% de la participación del mercado de bebidas refrescantes dietéticas en 2026, mientras que se prevé que las bebidas refrescantes bajas en calorías crezcan a una CAGR del 6,32% hasta 2032.
- Por formato, las bebidas no carbonatadas representaron el 54,28% del tamaño del mercado de bebidas refrescantes dietéticas en 2026, mientras que se proyecta que las bebidas carbonatadas se expandan a una CAGR del 6,68% hasta 2032.
- Por envase, las botellas PET lideraron con una participación del 48,65% en 2026 y se espera que crezcan a una CAGR del 6,43% hasta 2032.
- Por canal de distribución, los canales minoristas representaron el 68,87% de las ventas en 2026, mientras que se espera que los canales horeca registren una CAGR del 6,79% hasta 2032.
- Por geografía, América del Norte representó el 41,56% de las ventas en 2026, mientras que se prevé que Asia-Pacífico registre una CAGR del 6,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Preferencia de los Consumidores por Bebidas Sin Azúcar y con Calorías Reducidas | +1.8% | Global | Corto plazo (≤ 2 años) |
| Expansión de los Impuestos Gubernamentales al Azúcar e Iniciativas de Reformulación de Bebidas | +1.2% | Reino Unido, Europa, Oriente Medio y África, Asia-Pacífico, América Latina | Mediano plazo (2–4 años) |
| Expansión de Formulaciones Funcionales Sin Calorías | +0.9% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Creciente Demanda de Bebidas Refrescantes Dietéticas Endulzadas Naturalmente | +0.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Innovación de Productos en Refrescos Dietéticos con Sabor a Frutas y de Especialidad | +0.5% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Creciente Demanda de Bebidas Carbonatadas Premium y Artesanales Sin Azúcar | +0.4% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Bebidas Sin Azúcar y con Calorías Reducidas
La marca sin azúcar está ayudando a las empresas de bebidas a llegar a consumidores que habían rechazado la etiqueta de dietético más antigua. Pepsi Zero Sugar registró un crecimiento de ventas acumulado superior al 30,8% en 2025 y llegó a más de 1 millón de hogares adicionales, según PepsiCo. PepsiCo también informó que más del 60% de los participantes prefirieron Pepsi Zero Sugar en cada uno de sus 34 mercados del Pepsi Challenge en Estados Unidos[1]. Esta respuesta respalda una mayor presencia de los productos sin azúcar en los surtidos minoristas y en la actividad promocional, mientras que el mercado de bebidas refrescantes dietéticas se beneficia cuando los productos bajos en calorías se presentan como opciones cotidianas en lugar de alternativas restringidas, ya que el enfoque puede fomentar la prueba y dar a los minoristas una razón para colocar productos sin azúcar junto a las marcas de refrescos convencionales en los canales de supermercados, tiendas de conveniencia y servicios de alimentación.
Expansión de los Impuestos Gubernamentales al Azúcar e Iniciativas de Reformulación de Bebidas
La tributación del azúcar está cambiando el costo relativo de las bebidas con azúcar completo y las bebidas con menos azúcar. El Programa Global de Investigación Alimentaria registró 98 impuestos nacionales sobre bebidas y 16 impuestos subnacionales a abril de 2025. En noviembre de 2025, el gobierno del Reino Unido anunció un fortalecimiento del Impuesto a la Industria de Bebidas Refrescantes que reduce el umbral a 4,5 g de azúcar por 100 ml y amplía la cobertura a las bebidas azucaradas a base de leche y de origen vegetal a partir de enero de 2028[2]. Los Emiratos Árabes Unidos anunciaron un modelo de impuesto volumétrico que entra en vigor en 2026 y vincula la obligación tributaria al contenido de azúcar. Estas políticas favorecen a las empresas que pueden reformular productos y gestionar cambios de ingredientes a escala, porque los grandes proveedores pueden distribuir el costo del trabajo de reformulación, los cambios de etiquetado y la comunicación con los minoristas en amplias carteras, mientras que los productores más pequeños pueden tener dificultades con los diferentes umbrales fiscales y las fechas de implementación, lo que influye en los precios al consumidor y en la velocidad de sustitución de productos en los estantes.
Expansión de Formulaciones Funcionales Sin Calorías
Los ingredientes funcionales están dando a los refrescos bajos en calorías un papel más allá de la sed y el control calórico. PepsiCo lanzó Pepsi Prebiotic Cola en todo Estados Unidos en febrero de 2026 con 30 calorías, 3 g de fibra prebiótica y sin edulcorantes artificiales. El lanzamiento demuestra que un importante proveedor de cola considera los productos enriquecidos con fibra como una extensión viable de su cartera. El mercado de bebidas refrescantes dietéticas puede beneficiarse de estos productos porque ofrecen una razón más específica para probar una bebida baja en calorías. Keurig Dr. Pepper reportó ventas netas de 16,6 mil millones de USD en 2025 y un crecimiento del 11,9% en su segmento de Bebidas Refrescantes en Estados Unidos, lo que respalda la inversión continua en innovación sin azúcar. El cambio eleva el valor de la capacidad de formulación, el abastecimiento de ingredientes y las declaraciones claras de producto, ya que las marcas deben garantizar que la fibra añadida, los botánicos o los edulcorantes de origen natural funcionen con el sabor, la vida útil y el formato de envase deseados, al tiempo que sean lo suficientemente simples para que los compradores los entiendan, creando una oportunidad para las empresas que combinan un sabor familiar con un beneficio relevante.
Creciente Demanda de Bebidas Refrescantes Dietéticas Endulzadas Naturalmente
Las preocupaciones sobre los edulcorantes artificiales están animando a las marcas a considerar alternativas de origen vegetal. Tate & Lyle y Manus introdujeron el Edulcorante de Stevia Yume M en febrero de 2026, utilizando bioconversión en su instalación de Augusta, Georgia. La empresa posiciona el ingrediente en torno a la trazabilidad y una cadena de suministro con base en las Américas. Las opciones de stevia con mejor sabor pueden ayudar a los fabricantes a reducir el retrogusto que limitó las formulaciones anteriores. Este desarrollo apoya el mercado de bebidas refrescantes dietéticas al ofrecer a los proveedores otra vía para satisfacer las expectativas de etiqueta limpia. También permite a las marcas enfocadas en el posicionamiento natural competir sin depender únicamente de las recetas de cola establecidas, ya que los productos de cítricos, frutas, té y agua con gas amplían las ocasiones abordadas por el mercado de bebidas refrescantes dietéticas, y un mejor rendimiento de los edulcorantes puede reducir el compromiso entre una receta baja en calorías y una experiencia de sabor aceptable que influye en la recompra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escepticismo de los Consumidores hacia los Edulcorantes Artificiales | -1.5% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Sustitución por Bebidas Funcionales y Bebidas Más Saludables | -1.1% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fatiga de Sabor y Desgaste en la Recompra | -0.5% | Mercados maduros, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Limitaciones de Sabor y Retrogusto de los Edulcorantes Alternativos | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escepticismo de los Consumidores hacia los Edulcorantes Artificiales
Las preocupaciones de los consumidores sobre los edulcorantes artificiales siguen siendo una restricción incluso cuando los productos cumplen con los requisitos regulatorios. La Encuesta de Alimentación y Salud 2025 del Consejo Internacional de Información Alimentaria encontró que el 27% de los estadounidenses tenía una visión positiva de los edulcorantes bajos en calorías y sin calorías[3]. Un estudio de 2025 sobre adultos de Arabia Saudita encontró que el 61% aceptaba alimentos que contenían edulcorantes artificiales, mientras que el 44% también coincidía en que algunos edulcorantes eran poco saludables. Esta brecha entre el uso y la confianza puede llevar a los compradores a examinar las etiquetas más detenidamente o a pasarse a productos endulzados naturalmente. Las preocupaciones sobre el sabor pueden añadirse al desafío cuando los edulcorantes alternativos dejan un retrogusto. El mercado de bebidas refrescantes dietéticas, por lo tanto, necesita un etiquetado claro, un mejor rendimiento del sabor y fórmulas que aborden las preocupaciones de salud percibidas.
Sustitución por Bebidas Funcionales y Bebidas Más Saludables
Los refrescos prebióticos, las aguas con gas funcionales y las bebidas con adaptógenos compiten por los mismos consumidores que buscan bebidas refrescantes bajas en calorías. PepsiCo adquirió Poppi en marzo de 2025, colocando a una importante empresa de bebidas detrás de una marca de refresco prebiótico. Coca-Cola lanzó Simply Pop en febrero de 2025 como una opción de refresco prebiótico. Estos movimientos muestran que las grandes empresas están ampliando sus carteras más allá del refresco dietético tradicional. Las bebidas funcionales pueden ofrecer reducción de calorías junto con declaraciones relacionadas con la fibra, la energía o el bienestar. El mercado de bebidas refrescantes dietéticas debe responder con productos que combinen un sabor familiar, precios competitivos y beneficios añadidos creíbles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Productos Sin Calorías Lideran Mientras los Productos Bajos en Calorías Amplían la OfertaLas bebidas refrescantes sin calorías representaron el 63,23% de las ventas en 2026, otorgándoles la posición líder dentro del mercado de bebidas refrescantes dietéticas. Las marcas de cola establecidas respaldan esta posición a través de una amplia distribución, la familiaridad del consumidor y las continuas extensiones sin azúcar en el mercado de bebidas refrescantes dietéticas. El cambio de la marca dietética a la marca sin azúcar también ha hecho que estos productos sean más relevantes para los consumidores adultos jóvenes. Keurig Dr. Pepper anunció que su programa de innovación para 2026 incluiría extensiones sin azúcar en todas sus principales marcas de refrescos carbonatados. Las grandes empresas de bebidas pueden aprovechar sus sistemas de embotellado y sus relaciones con los minoristas para mantener la disponibilidad en tiendas y puntos de servicio de alimentación.
Se proyecta que las bebidas refrescantes bajas en calorías crezcan a una CAGR del 6,32% de 2027 a 2032. Este segmento permite a las marcas incluir cantidades modestas de calorías mientras añaden ingredientes que los consumidores pueden valorar, como fibra, extractos botánicos o zumo de frutas. Pepsi Prebiotic Cola ilustra este enfoque con 30 calorías y 3 g de fibra prebiótica. Estos productos atraen a consumidores que no desean una bebida completamente sin calorías ni edulcorantes artificiales. También ofrecen a los fabricantes una forma de diferenciar un nuevo producto del refresco de cola estándar sin azúcar. La industria de bebidas refrescantes dietéticas puede utilizar este segmento para probar formulaciones que combinen sabor, transparencia de ingredientes y atractivo funcional.
Por Formato:
Las Bebidas No Carbonatadas Proporcionan Escala Mientras las Bebidas Carbonatadas Crecen Más RápidoLas bebidas no carbonatadas representaron el 54,28% de las ventas en 2026. Su escala refleja la demanda de tés helados dietéticos, aguas enriquecidas y otras bebidas sin gas que se adaptan a las ocasiones de consumo cotidiano. Estos productos se adaptan a las comidas, los entornos laborales y las compras domésticas habituales. Sus ocasiones de consumo más amplias proporcionan una base estable para el mercado de bebidas refrescantes dietéticas, especialmente donde los consumidores prefieren bebidas sin gas familiares con las comidas. Los productos no carbonatados también ofrecen a los fabricantes más espacio para desarrollar productos con perfiles de frutas, té o botánicos. Esta variedad puede reducir la dependencia de un conjunto limitado de sabores de cola.
Se prevé que las bebidas carbonatadas se expandan a una CAGR del 6,68% hasta 2032. Los lanzamientos de nuevos sabores son una parte importante de este crecimiento porque fomentan las recompras y atraen a consumidores que desean variedad. Coca-Cola amplió su cartera de cereza en Estados Unidos y Canadá en febrero de 2026 con Coca-Cola Zero Sugar Cherry Float y el regreso nacional de Diet Coke Cherry. Los productos carbonatados también se benefician de las ocasiones premium de consumo individual en restaurantes, lugares de entretenimiento y comercio minorista de conveniencia. Su tasa de crecimiento muestra que las marcas de refrescos conocidas aún tienen margen para crear demanda a través del sabor, el envase y el posicionamiento sin azúcar.
Por Envase:
Las Botellas PET Respaldan el Acceso Amplio y el Uso CotidianoLas botellas PET representaron el 48,65% de las ventas por envase en 2026, la mayor participación entre los formatos enumerados. El formato se adapta a las compras individuales, los multipacks y los canales minoristas sensibles al precio. También admite tamaños de producto que facilitan la prueba de bebidas bajas en calorías sin un alto compromiso de gasto. Para el mercado de bebidas refrescantes dietéticas, las botellas PET siguen siendo importantes en los países donde los envases pequeños son fundamentales para las compras diarias de bebidas refrescantes. Su naturaleza ligera ayuda a los proveedores a gestionar la distribución en grandes redes minoristas. El PET también ofrece a las marcas flexibilidad para ofrecer productos en varios tamaños para diferentes ocasiones de consumo.
También se proyecta que las botellas PET registren una CAGR del 6,43% hasta 2032. Este pronóstico refleja el uso continuado de envases más pequeños y la necesidad de precios accesibles en los mercados de consumo en desarrollo. El formato puede respaldar la prueba de sabores sin azúcar antes de que un consumidor pase a multipacks más grandes. Es probable que los fabricantes utilicen el PET tanto en productos convencionales como en los nuevos productos funcionales porque es familiar para los compradores. Las latas de metal siguen siendo relevantes para los consumos individuales premium y los puntos de venta horeca, pero no desplazan el amplio papel minorista del PET. Las opciones de envase seguirán afectando la forma en que las marcas equilibran la conveniencia, el precio y el posicionamiento del producto en el mercado de bebidas refrescantes dietéticas.
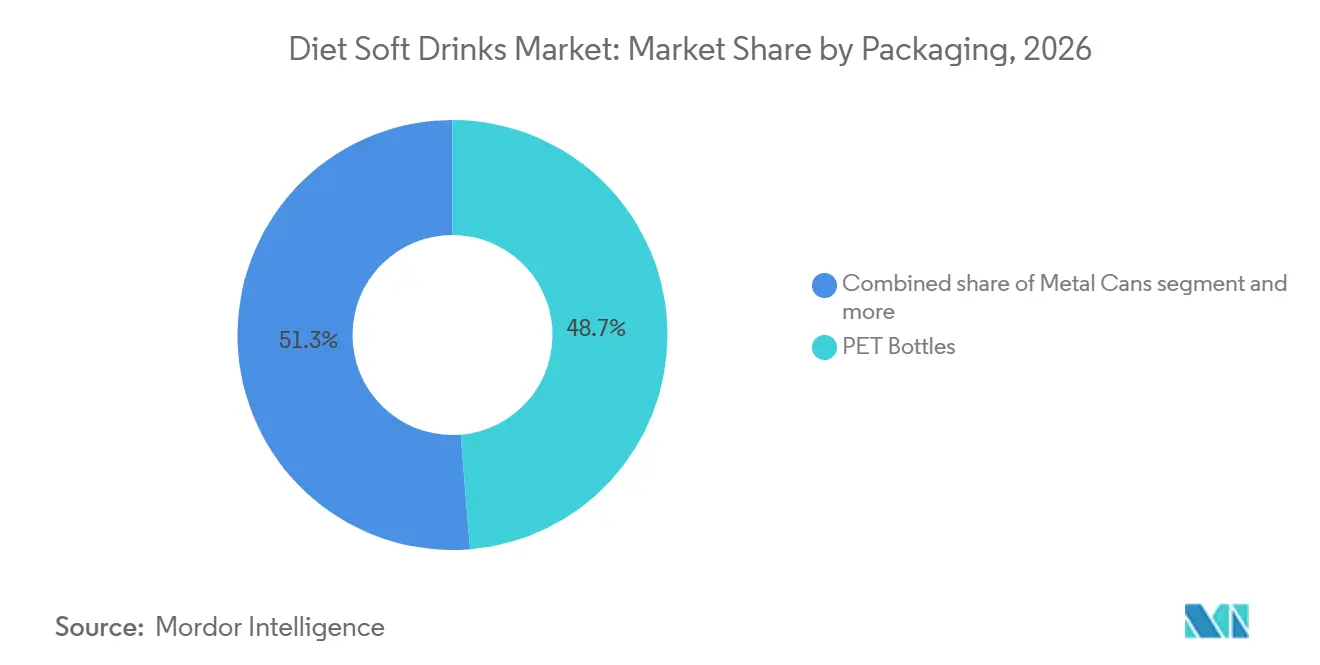
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Canal Minorista Mantiene la Escala Mientras el Canal Horeca Construye Ocasiones PremiumLos canales minoristas representaron el 68,87% de las ventas en 2026. Los supermercados y otras tiendas minoristas proporcionan el espacio refrigerado, las opciones de multipack y los patrones de compra planificada que respaldan las ventas de alto volumen. Las tiendas de conveniencia añaden un acceso importante para el consumo inmediato y las bebidas carbonatadas de consumo individual. Este canal proporciona a las marcas líderes una amplia visibilidad y respalda la actividad promocional a nivel de estante. El mercado de bebidas refrescantes dietéticas depende de la distribución minorista porque los consumidores suelen comprar estas bebidas durante sus compras habituales de supermercado. Las sólidas relaciones con los minoristas también pueden ayudar a las marcas a proteger su espacio en el mercado de bebidas refrescantes dietéticas cuando nuevas bebidas funcionales entran en la categoría.
Se prevé que los canales horeca crezcan a una CAGR del 6,79% de 2027 a 2032. Los restaurantes, cafeterías, hoteles y lugares de entretenimiento pueden situar las bebidas refrescantes dietéticas dentro de comidas premium y ocasiones sociales. Estos establecimientos ofrecen a los consumidores la oportunidad de probar un nuevo sabor o un envase premium sin necesidad de comprar un multipack. La presencia en el servicio de alimentación puede respaldar posteriormente las recompras en tiendas minoristas. El enfoque declarado de Keurig Dr. Pepper de atender a los consumidores en todas las ocasiones refuerza la necesidad de disponibilidad tanto en el hogar como fuera del hogar. Una mayor presencia en el canal horeca puede ayudar a las marcas a construir visibilidad más allá del pasillo minorista tradicional.
Análisis Geográfico
Mercado de Refrescos Light en América del Norte
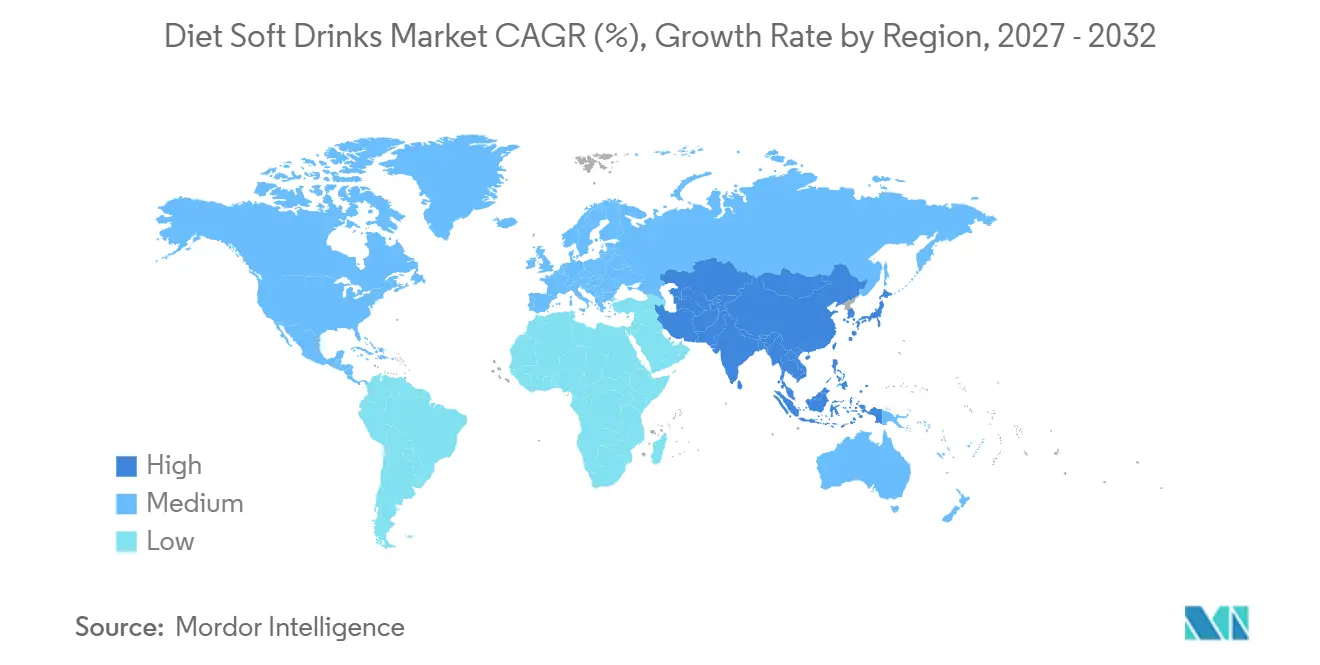
América del Norte concentró el 41,56% de las ventas en 2026, convirtiéndose en el mayor mercado regional. La región cuenta con una distribución minorista madura de bebidas sin calorías y una sólida conciencia de marca de larga data en torno a los refrescos light en el mercado de refrescos light. Estados Unidos sigue siendo el eje central, ya que las marcas globales lo utilizan para lanzar nuevos productos sin azúcar y funcionales. Coca-Cola reportó un crecimiento del 14% en el volumen de cajas unitarias a nivel mundial para Coca-Cola Zero Sugar en el tercer trimestre de 2025. Las normas de etiquetado nutricional en el frente del envase de Canadá ejercen presión para proporcionar información clara sobre los productos y para reformularlos. El mercado de refrescos light en América del Norte está respaldado por grandes sistemas de embotellado, un fuerte reconocimiento de marca y lanzamientos de productos ágiles.
Mercado de Refrescos Light en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 6,41% entre 2027 y 2032. El crecimiento urbano y el aumento de la renta disponible están ampliando el público de bebidas envasadas en India, China y Corea del Sur. La región comprende tanto mercados donde las bebidas sin azúcar aún están en desarrollo como mercados maduros con demanda consolidada. Suntory renovó cuatro productos All-Free en Japón en enero de 2026 y añadió un producto espumoso de Moscatel de Alejandría. Estos cambios en los productos demuestran que incluso los mercados regionales desarrollados requieren actualizaciones frecuentes de sabores y recetas. El mercado de refrescos light tiene un margen de crecimiento significativo donde los formatos asequibles, los sabores locales y una distribución más amplia mejoran el acceso.
Mercado de Refrescos Light en EMEA y América del Sur
Europa sigue siendo un bloque regional importante, ya que las políticas fiscales y las expectativas de etiquetado fomentan la reformulación. El reforzado impuesto del Reino Unido establece un camino definido para que los fabricantes reduzcan el azúcar antes de que las normas revisadas entren en vigor en 2028. América del Sur ofrece potencial de demanda a medida que las bebidas con menor contenido de azúcar ganan mayor visibilidad entre los consumidores urbanos. La OPS celebró un taller en Lima en septiembre de 2025 para apoyar los objetivos regionales de reducción del consumo de bebidas azucaradas. En Oriente Medio y África, el modelo fiscal de los Emiratos Árabes Unidos premia a los productores que reducen el contenido de azúcar en lugar de simplemente absorber un impuesto fijo. Estas diferencias regionales exigen que las empresas adapten sus recetas, formatos y precios a las normativas y hábitos de compra locales.
Panorama Competitivo
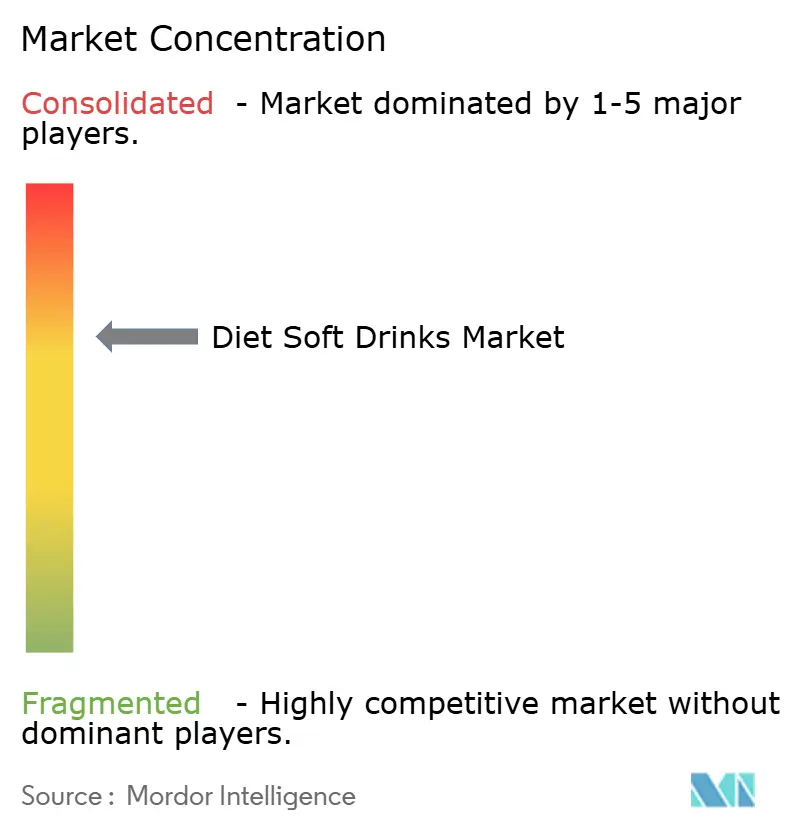
El mercado de bebidas refrescantes dietéticas está moderadamente consolidado entre las grandes empresas de bebidas, pero las marcas más pequeñas siguen activas en nichos naturales y funcionales. The Coca-Cola Company y PepsiCo cuentan con amplias carteras sin azúcar, sistemas globales de embotellado y extensas relaciones con los minoristas. Keurig Dr. Pepper también está invirtiendo en productos sin azúcar en todas sus principales marcas de refrescos carbonatados. Estas empresas pueden respaldar los lanzamientos nacionales con publicidad, distribución y ejecución en el punto de venta. Su escala crea barreras para las marcas más nuevas que necesitan un amplio acceso minorista. Al mismo tiempo, las marcas enfocadas en productos endulzados naturalmente o especializados pueden competir donde las grandes carteras no satisfacen plenamente las preferencias de los consumidores.
El desarrollo de productos y las adquisiciones están cambiando las posiciones competitivas. La adquisición de Poppi por parte de PepsiCo añade una marca de refresco prebiótico a su cartera global de bebidas. El lanzamiento de Simply Pop por parte de Coca-Cola incorpora su propia opción prebiótica en una categoría relacionada. PepsiCo también lanzó Pepsi Prebiotic Cola, conectando un formato de cola familiar con fibra y una formulación sin edulcorantes artificiales. Estos movimientos reducen la separación entre el refresco dietético y las bebidas funcionales en todo el mercado de bebidas refrescantes dietéticas. También aumentan la presión sobre las marcas retadoras para mantener fórmulas distintivas y una sólida fidelidad del consumidor.
Los edulcorantes naturales, la variedad de sabores y el envase seguirán siendo áreas importantes de competencia, porque los consumidores ahora comparan las bebidas bajas en calorías no solo por el contenido de azúcar, sino también por la familiaridad de los ingredientes, el sabor, la disponibilidad, el tamaño del envase y si una marca ofrece una razón clara para elegirla sobre una alternativa funcional. Esta presión competitiva afecta la planificación de productos en todo el mercado de bebidas refrescantes dietéticas. Los proveedores de ingredientes pueden dar forma a la diferenciación de productos ayudando a los fabricantes de bebidas a mejorar el sabor mientras limitan los edulcorantes artificiales. Tate & Lyle y Manus posicionaron Yume M Stevia en torno a la trazabilidad y la seguridad del suministro, lo que puede importar a las marcas que buscan fuentes de ingredientes fiables. Las empresas de bebidas regionales también pueden utilizar sabores locales y cadenas de suministro más cortas para satisfacer los gustos específicos de los consumidores. Es probable que el mercado de bebidas refrescantes dietéticas recompense a las empresas que combinen la innovación con una distribución fiable y declaraciones de producto transparentes.
Líderes de la Industria de Bebidas Refrescantes Dietéticas
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Beverage and Food Limited
-
Red Bull GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Refrescos Light Empresas cubiertas en este informe
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Asahi Group Holdings, Ltd.
- Kirin Holdings Company, Limited
- Carlsberg A/S / Carlsberg Britvic
- A.G. Barr p.l.c.
- National Beverage Corp.
- Zevia PBC
- Reed's, Inc.
- Jones Soda Co.
- Talking Rain Beverage Company, Inc.
- Refresco Group B.V.
- Polar Beverages
- Lotte Chilsung Beverage Co., Ltd.
- Fraser and Neave, Limited (F&N)
- Green Cola Hellas S.A.
- Bundaberg Brewed Drinks Pty Ltd.
- Royal Unibrew A/S
Desarrollos recientes de la industria en Mercado de Refrescos Light
- Febrero de 2026: Coca-Cola amplió su cartera de cereza sin azúcar en Estados Unidos y Canadá, lanzando Coca-Cola Zero Sugar Cherry Float y Diet Coke Cherry a nivel nacional, añadiendo dos referencias sin azúcar a una línea que ahora abarca cinco variedades con sabor a cereza y aprovechando el impulso de las ventas anuales documentadas de cereza en el Reino Unido por valor de 270 millones de GBP.
- Febrero de 2026: PepsiCo lanzó Pepsi Prebiotic Cola a nivel nacional en Estados Unidos tras un debut en línea agotado en noviembre de 2025, posicionándola como la primera oferta prebiótica de una marca de cola tradicional con 30 calorías, 3 g de fibra prebiótica y sin edulcorantes artificiales.
- Diciembre de 2025: Keurig Dr. Pepper anunció un programa completo de innovación sin azúcar para 2026 que cubre todas las principales marcas de refrescos carbonatados más Mott's Zero Sugar Juice Drinks, su primer producto de zumo sin azúcar, coherente con una reducción del 10% en el azúcar añadido total en las bebidas en Estados Unidos desde 2020.
Alcance del Informe Global del Mercado de Bebidas Refrescantes Dietéticas
Las bebidas refrescantes dietéticas son bebidas no alcohólicas formuladas con azúcar y calorías reducidas o nulas, que típicamente utilizan edulcorantes bajos en calorías o sin calorías mientras mantienen el sabor y la frescura de los refrescos convencionales. El Mercado de Bebidas Refrescantes Dietéticas está segmentado por tipo de producto, formato, envase, canal de distribución y geografía. Por tipo de producto, el mercado incluye Bebidas Refrescantes Sin Calorías y Bebidas Refrescantes Bajas en Calorías. Por formato, el mercado está segmentado en Carbonatadas y No Carbonatadas. Por envase, el mercado está categorizado en Botellas PET, Latas de Metal, Botellas de Vidrio y Otros. Por canal de distribución, el mercado está dividido en Canal Horeca y Canal Minorista, con el Canal Minorista segmentado adicionalmente en Supermercados e Hipermercados, Tiendas de Conveniencia, Tiendas Minoristas en Línea y Otros Canales Minoristas. Por geografía, el informe cubre América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África, con el tamaño del mercado y los pronósticos proporcionados para cada región. El dimensionamiento del mercado se ha realizado en términos de valor en USD y en términos de volumen en litros para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Bebidas Refrescantes Sin Calorías |
| Bebidas Refrescantes Bajas en Calorías |
| Carbonatadas |
| No Carbonatadas |
| Botellas PET |
| Latas de Metal |
| Botellas de Vidrio |
| Otros |
| Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales Minoristas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Bebidas Refrescantes Sin Calorías | |
| Bebidas Refrescantes Bajas en Calorías | ||
| Por Formato | Carbonatadas | |
| No Carbonatadas | ||
| Por Envase | Botellas PET | |
| Latas de Metal | ||
| Botellas de Vidrio | ||
| Otros | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales Minoristas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el sector de bebidas refrescantes dietéticas?
Se proyecta que crezca desde 4,62 mil millones de USD en 2026 hasta 6,47 mil millones de USD en 2032 a una CAGR del 5,77%, lo que refleja la demanda continua de bebidas refrescantes con menos azúcar.
¿Qué tipo de producto lidera las ventas?
Las bebidas refrescantes sin calorías lideran con el 63,23% de las ventas en 2026, respaldadas por marcas establecidas, amplia disponibilidad y el uso más extendido del posicionamiento sin azúcar.
¿Qué canal de ventas está creciendo más rápido?
Se prevé que los canales horeca crezcan a una CAGR del 6,79% hasta 2032, a medida que los restaurantes, cafeterías y establecimientos de hostelería crean más ocasiones de consumo premium.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,41% de 2027 a 2032, respaldada por la demanda urbana, una distribución más amplia y formatos de producto más accesibles.