
Tamanho e Participação do Mercado de Tratamento de Gastroparesia Diabética
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
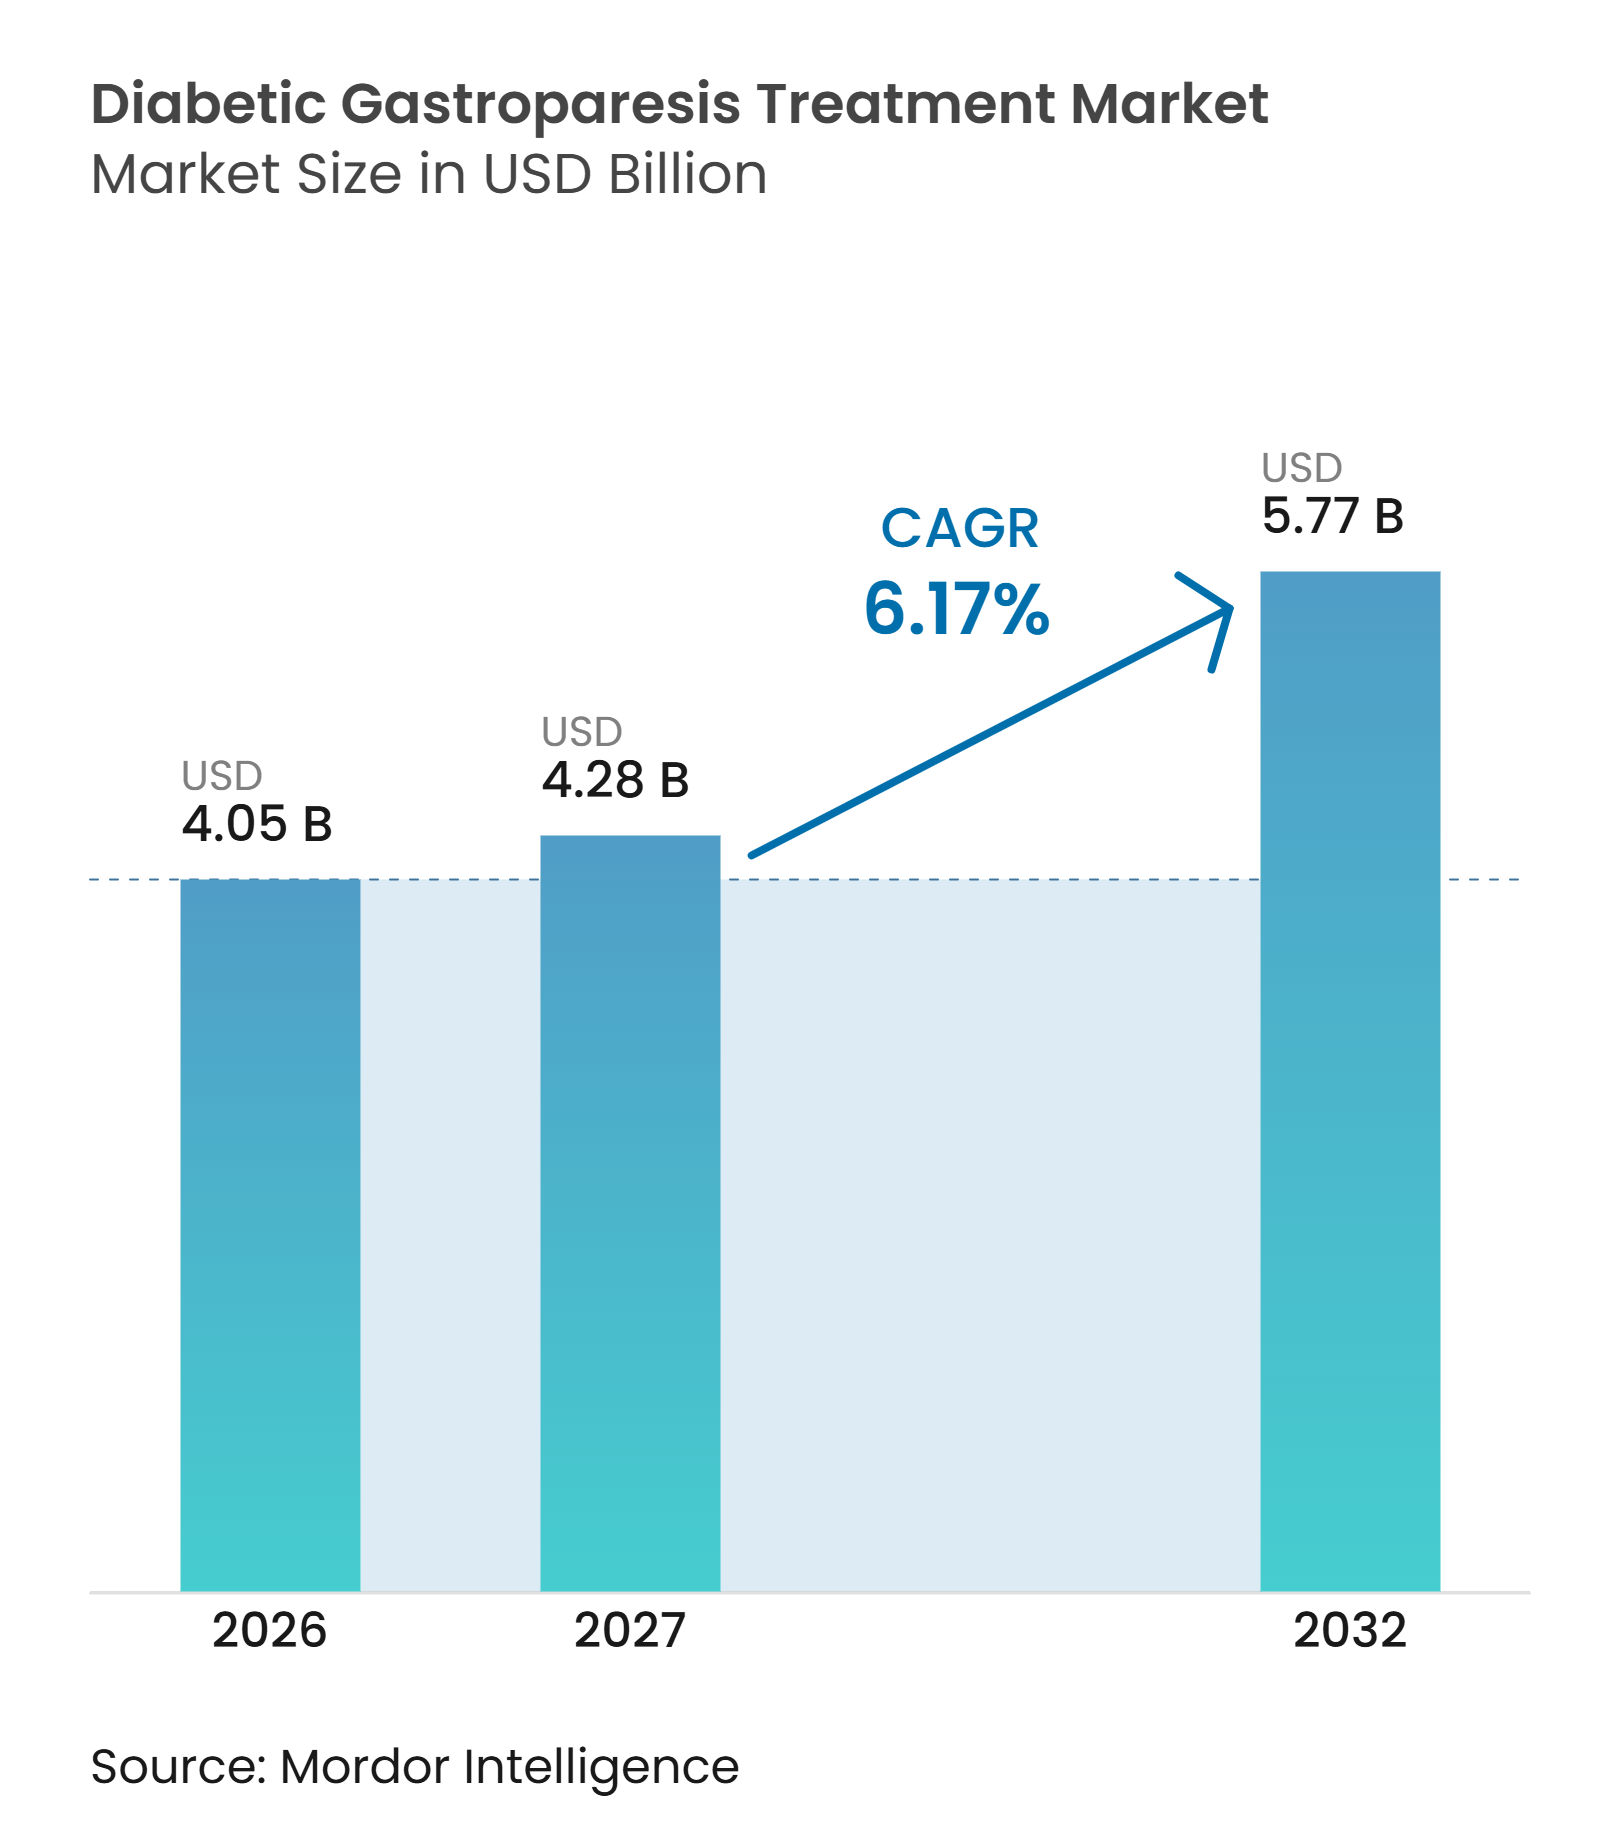
| Tamanho do Mercado (2027) | 4.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.17 % |
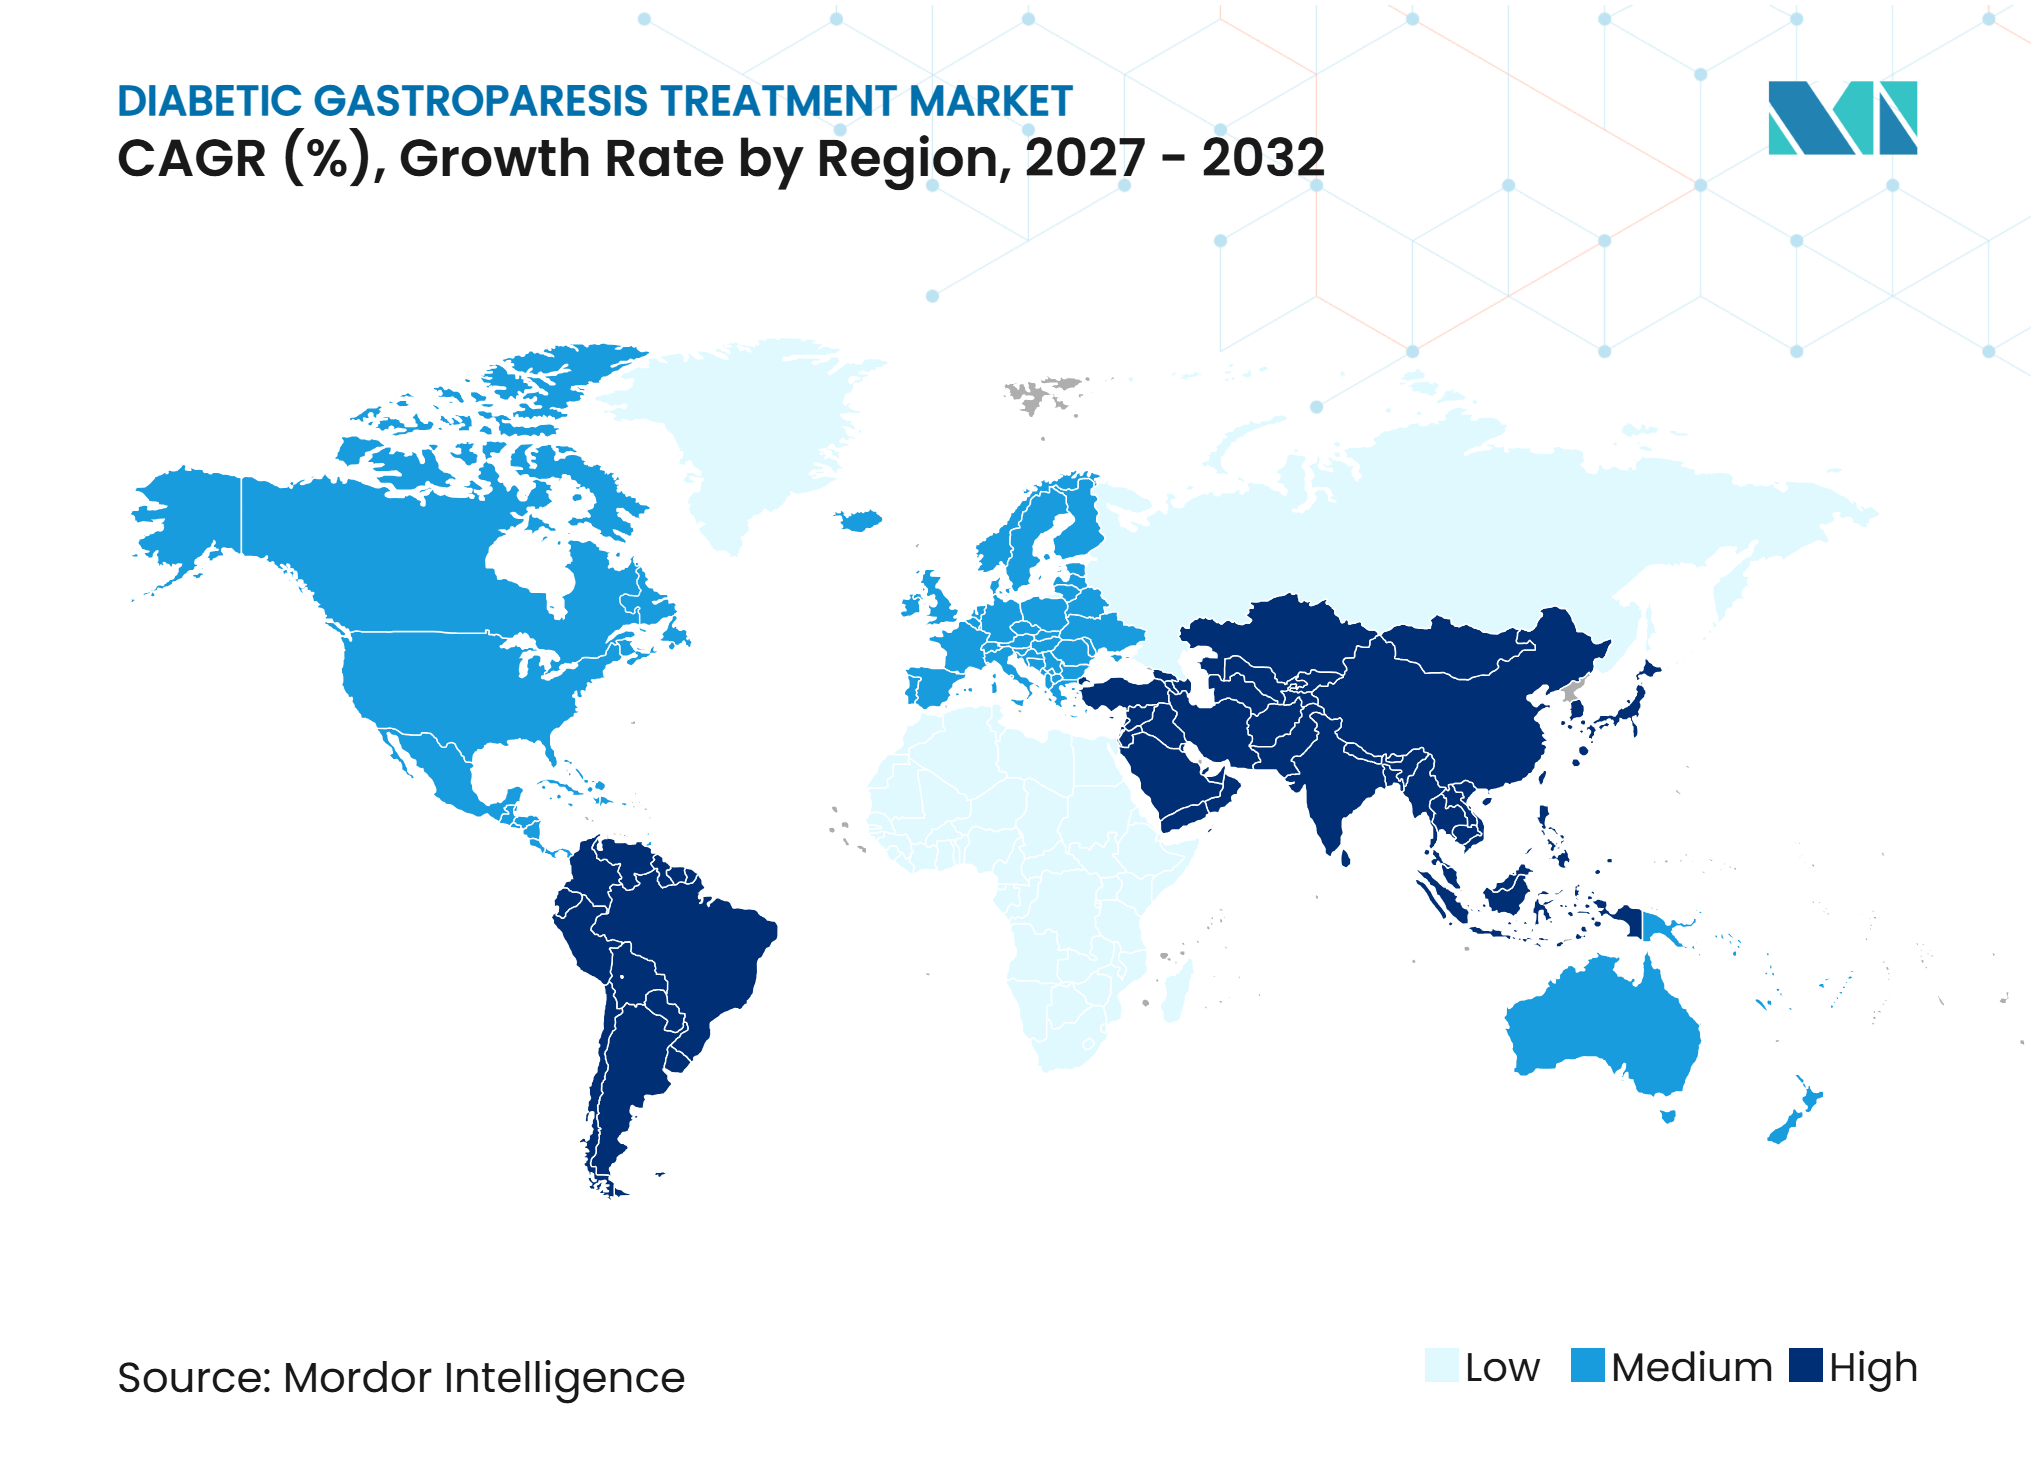
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Gastroparesia Diabética por Mordor Intelligence
O tamanho do Mercado de Tratamento de Gastroparesia Diabética foi avaliado em 4,05 bilhões de USD em 2026 e estima-se que cresça de 4,28 bilhões de USD em 2027 para atingir 5,77 bilhões de USD até 2032, a um CAGR de 6,17% durante o período de previsão (2027-2032).
O mercado de tratamento de gastroparesia diabética é sustentado por uma população crescente que vive com diabetes de longa duração, que tem maior probabilidade de apresentar esvaziamento gástrico prejudicado. Uma revisão de 2025 relatou uma incidência cumulativa de gastroparesia em 10 anos de 5% entre pessoas com diabetes tipo 1 e 1% entre pessoas com diabetes tipo 2. O mercado de tratamento de gastroparesia diabética também se beneficia à medida que o cuidado avança em direção ao diagnóstico precoce, ao encaminhamento estruturado a especialistas e a opções de tratamento que não dependem de absorção oral confiável. Novos formatos de administração e candidatos procinéticos em fase avançada podem ampliar as opções de tratamento, enquanto o cuidado procedural está se tornando mais acessível para pacientes cujos sintomas persistem após a medicação. Os limites de segurança da metoclopramida e as práticas diagnósticas desiguais continuam a restringir o mercado de tratamento de gastroparesia diabética.
Principais Conclusões do Relatório
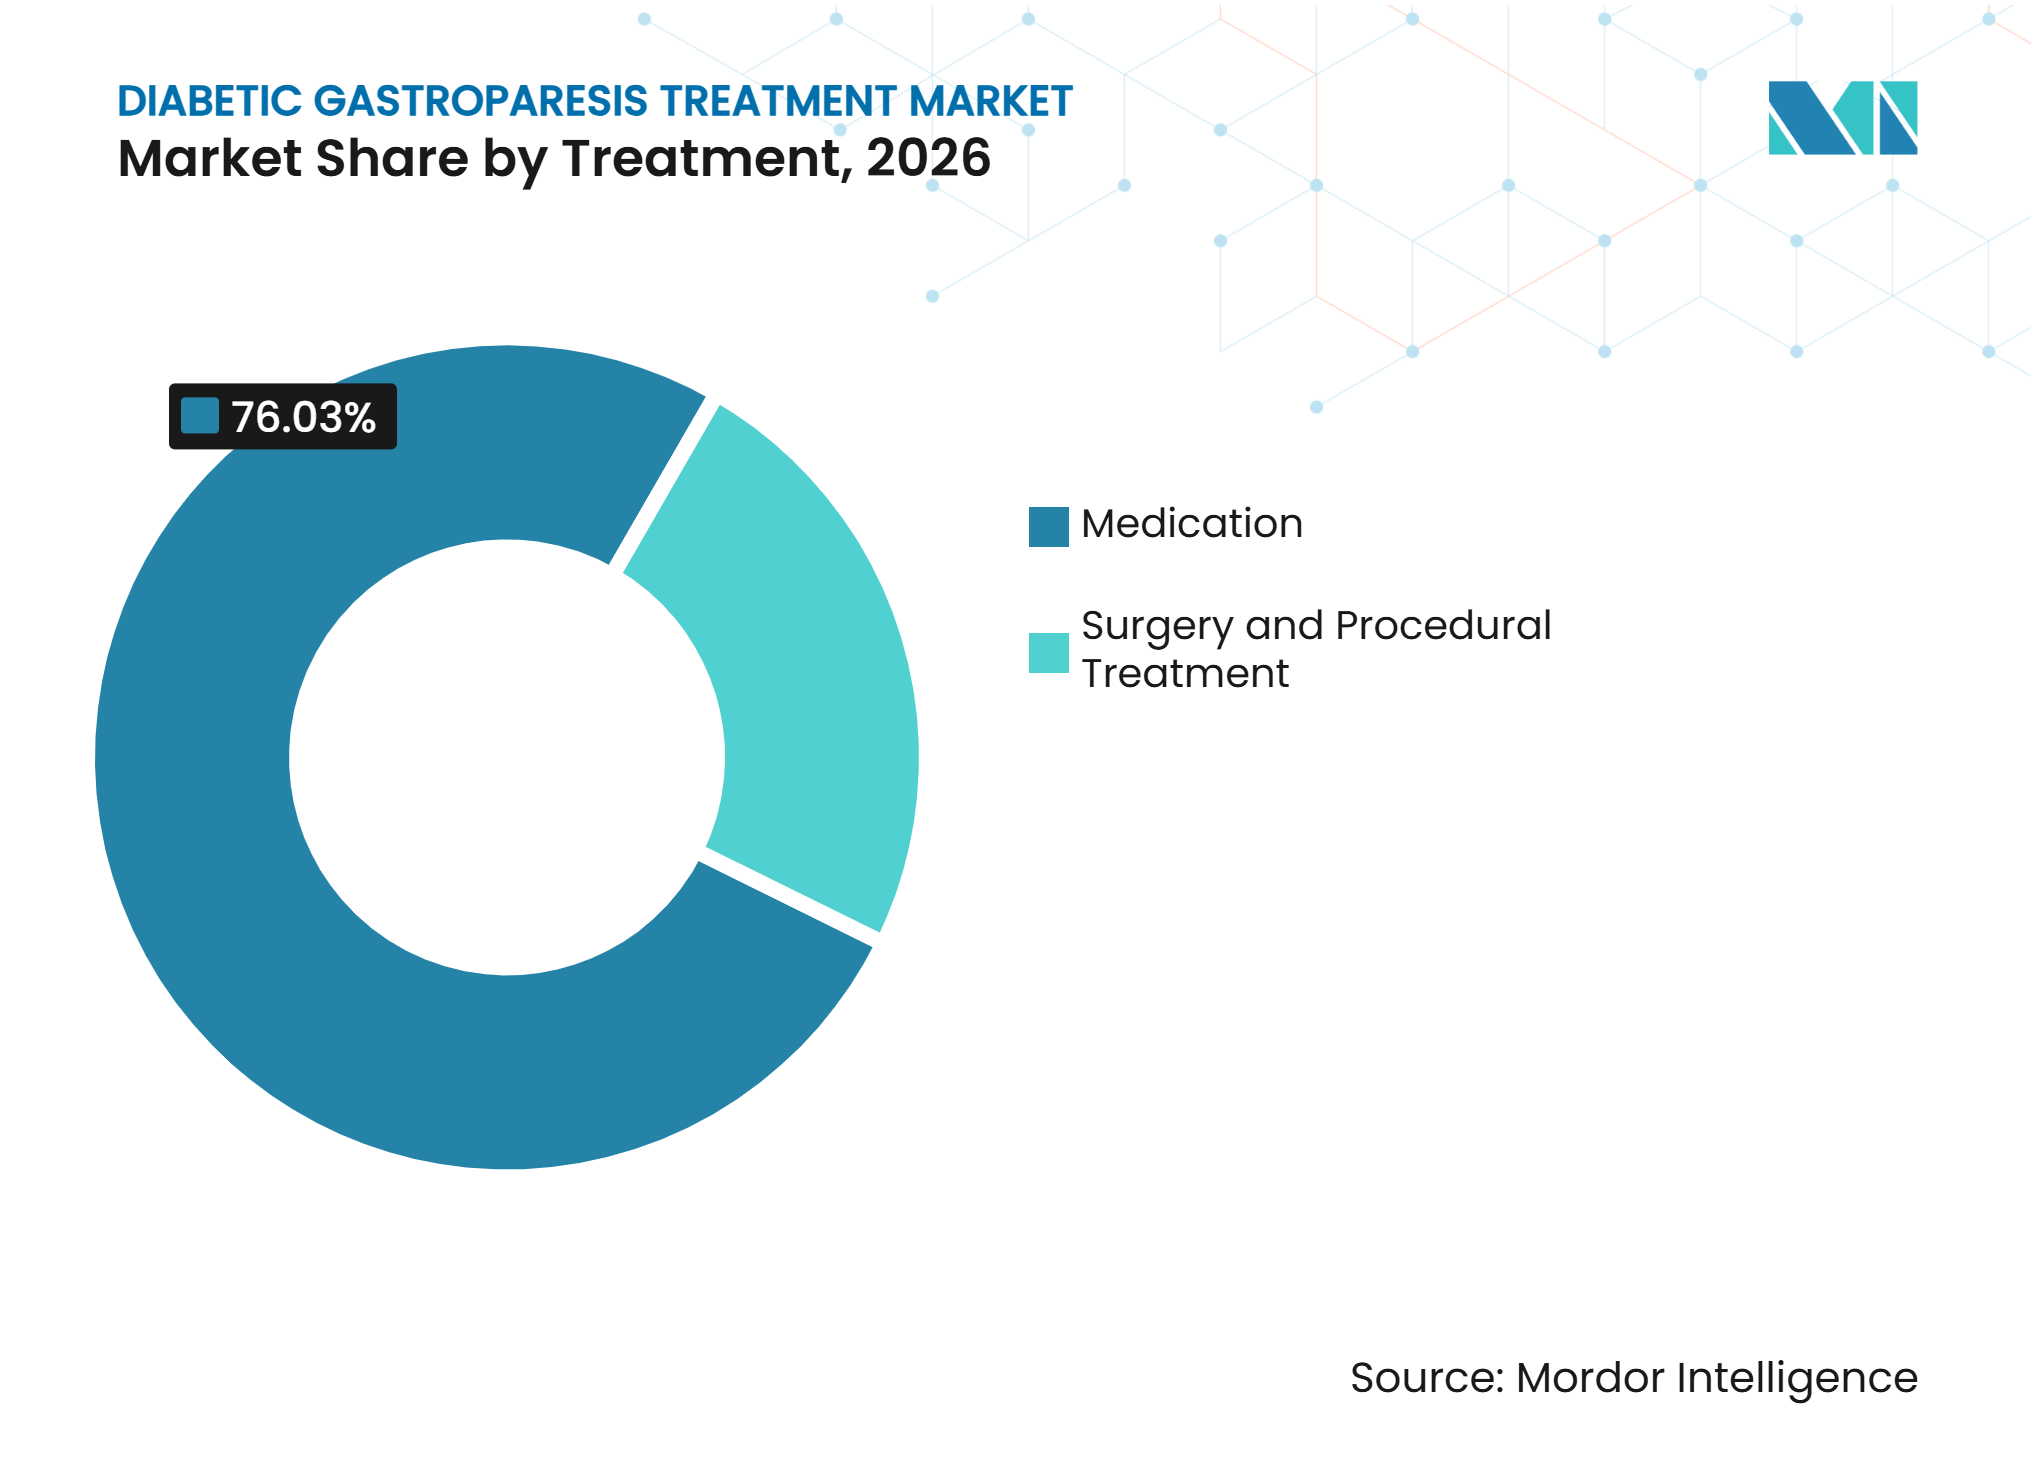
- Por tratamento, a medicação deteve uma participação de 76,03% em 2026, enquanto a cirurgia e o tratamento procedural têm previsão de crescimento a um CAGR de 8,01% até 2032.
- Por via de administração, as formulações orais detiveram uma participação de 68,83% em 2026, enquanto os injetáveis têm previsão de crescimento a um CAGR de 8,53% até 2032.
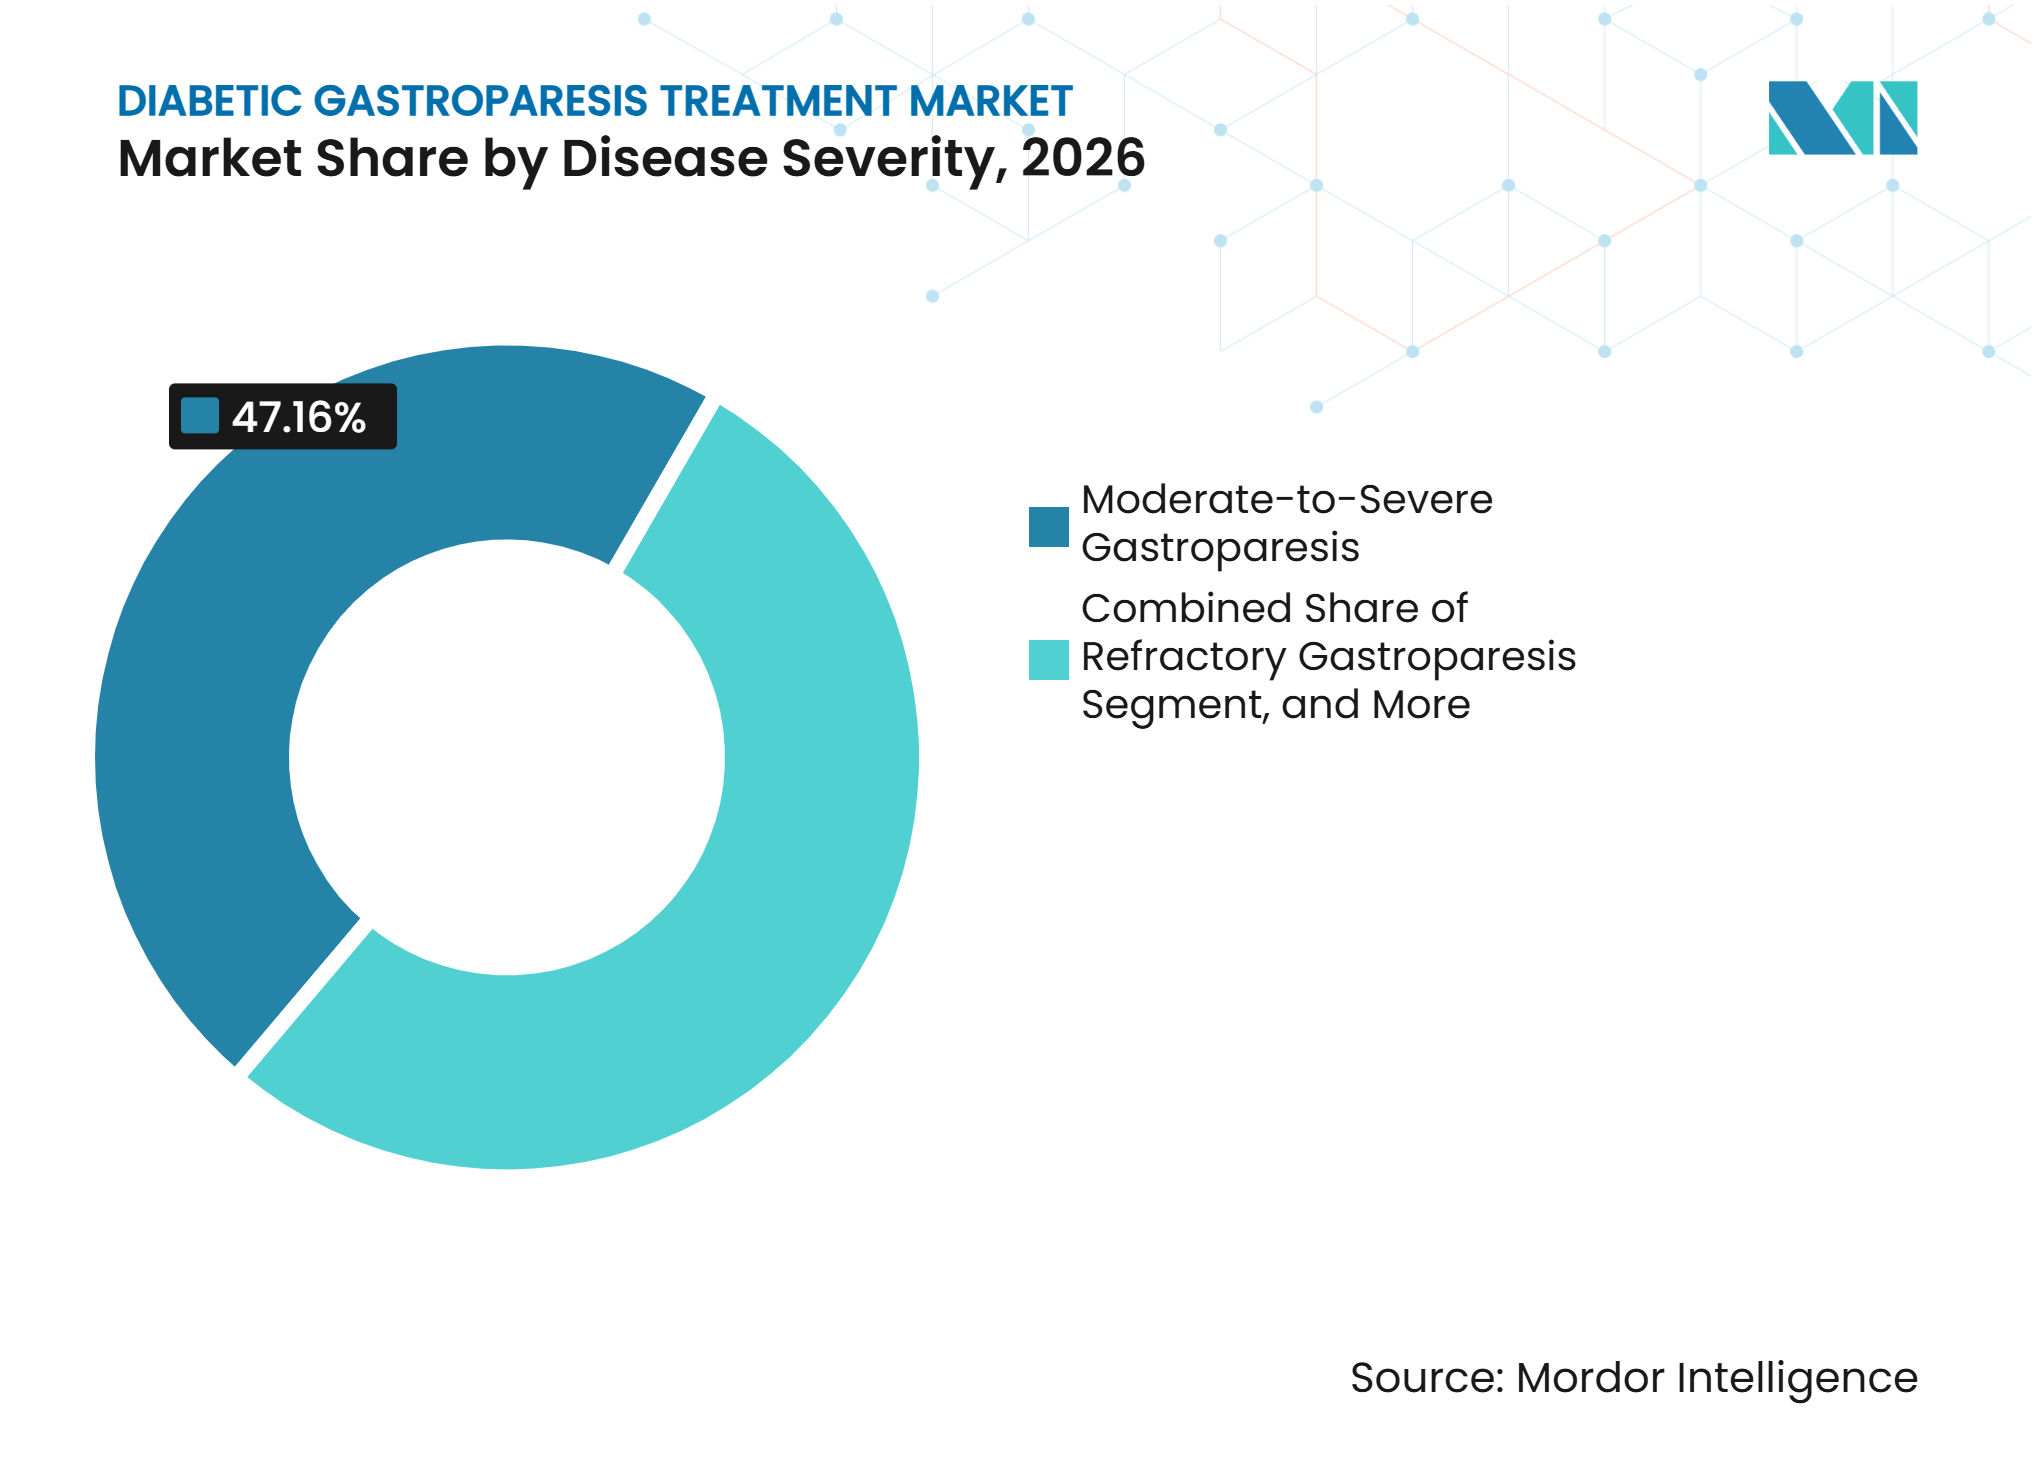
- Por gravidade da doença, a gastroparesia moderada a grave deteve uma participação de 47,16% em 2026, enquanto a gastroparesia refratária tem previsão de crescimento a um CAGR de 8,63% até 2032.
- Por tipo de paciente, a gastroparesia associada ao diabetes tipo 2 deteve uma participação de 82,63% em 2026, enquanto a gastroparesia diabética pós-cirúrgica tem previsão de crescimento a um CAGR de 8,28% até 2032.
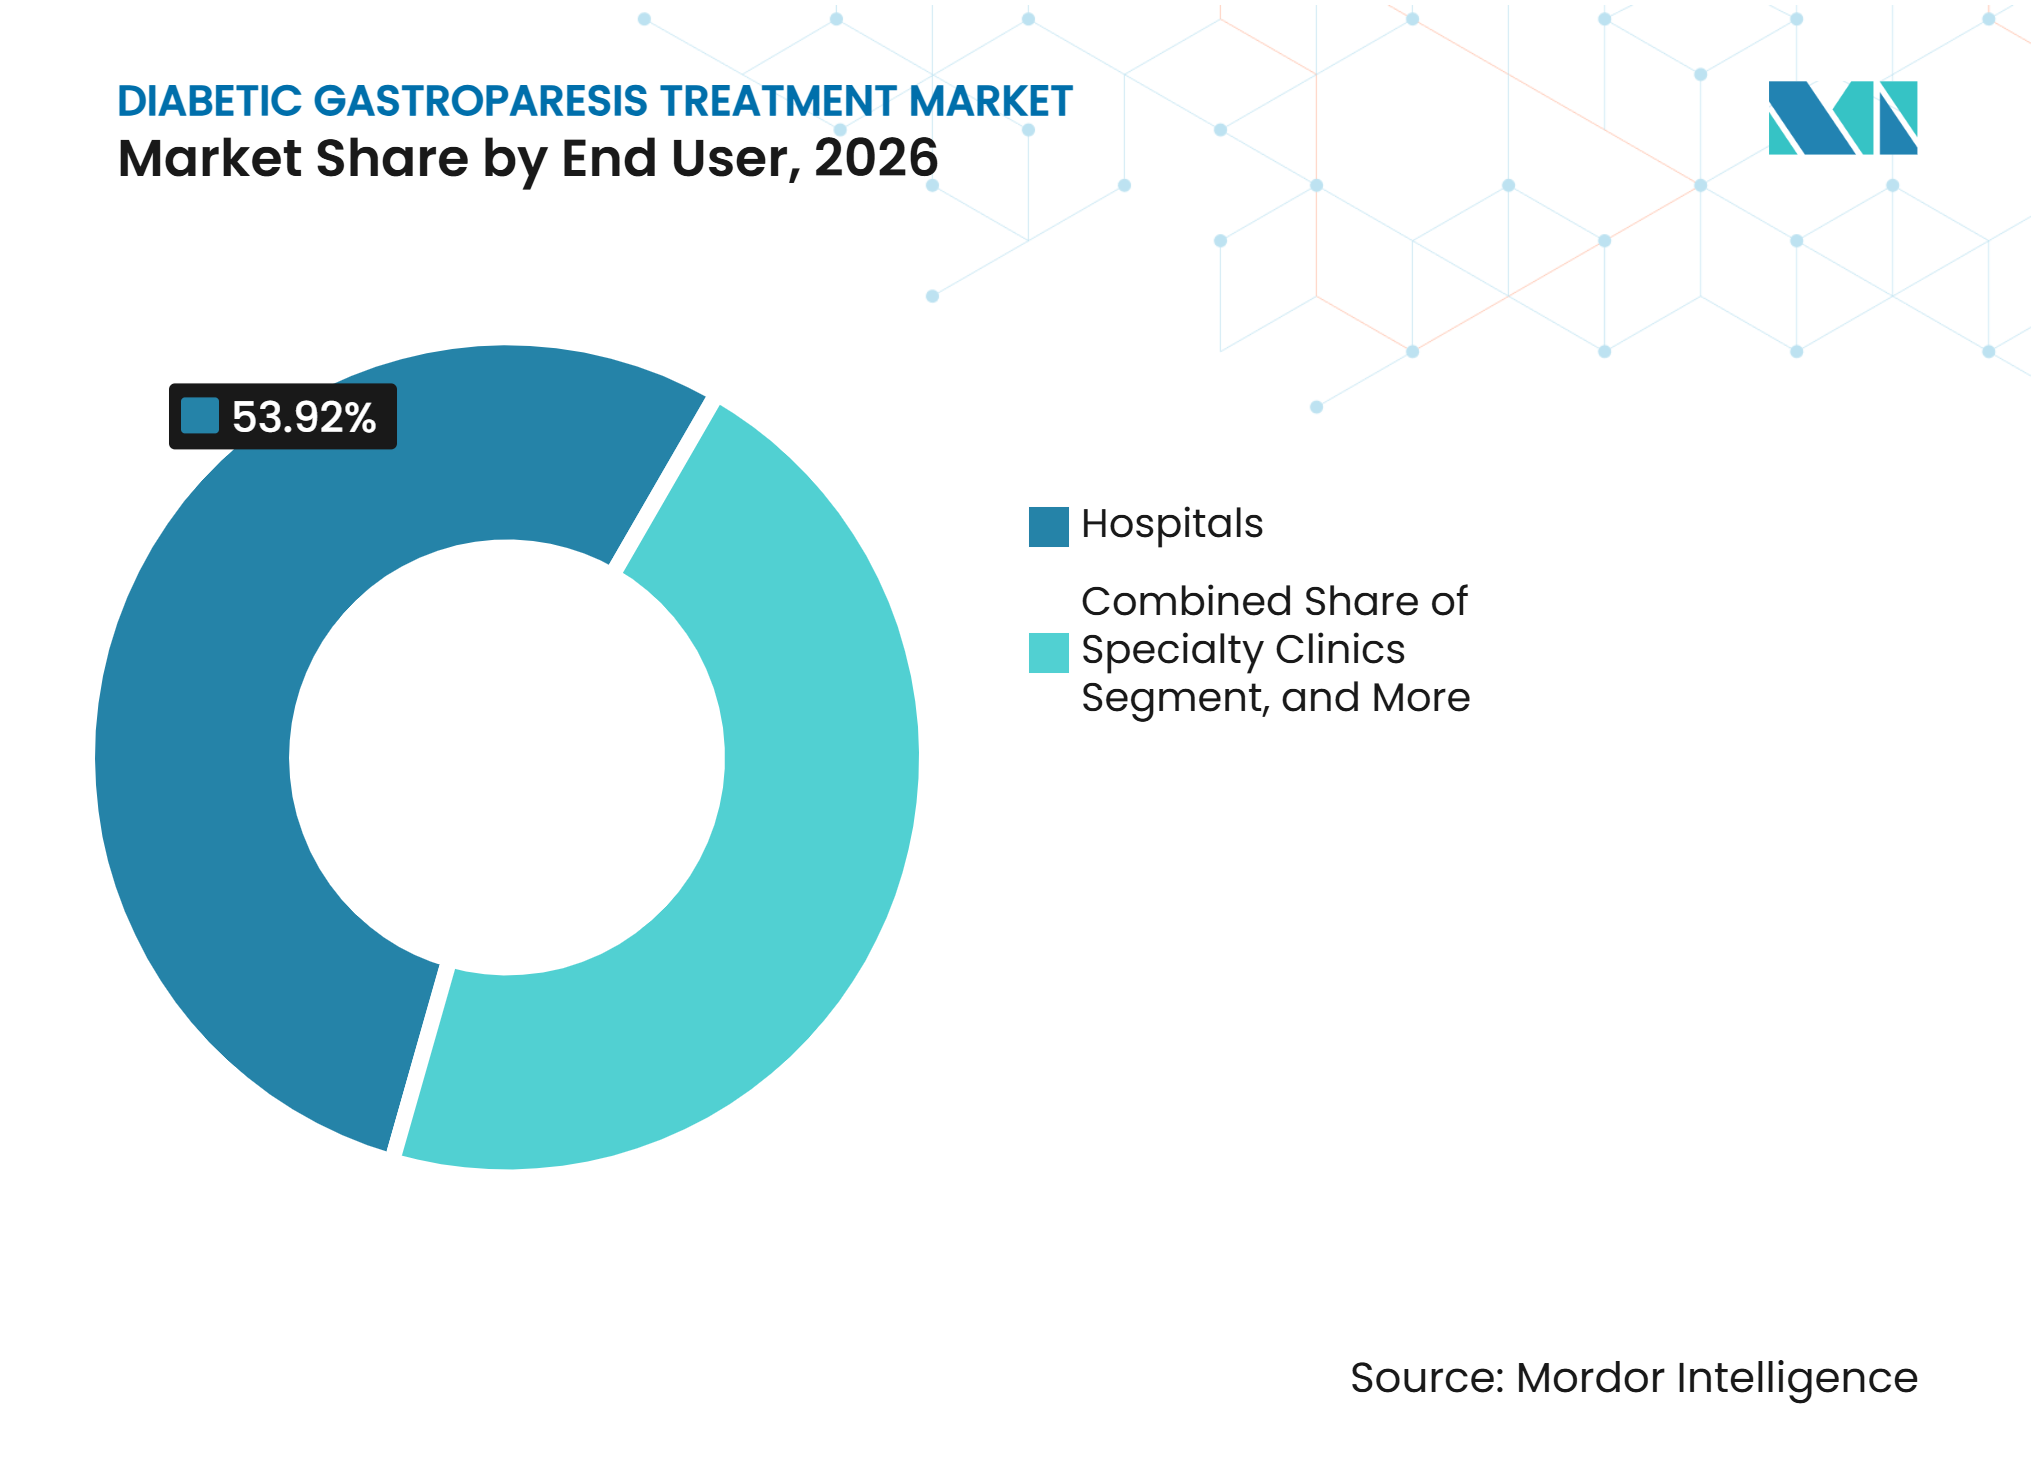
- Por usuário final, os hospitais detiveram uma participação de 53,92% em 2026, enquanto as clínicas especializadas têm previsão de crescimento a um CAGR de 7,76% até 2032.
- Por geografia, a América do Norte deteve uma participação de 42,31% em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,26% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Prevalência do Diabetes e Carga de Complicações | +2.1% | Global | Longo prazo (≥ 4 anos) |
| Crescimento do Diagnóstico e Cuidado Especializado em Gastroenterologia | +1.3% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda por Controle de Sintomas a Longo Prazo | +0.7% | Global | Longo prazo (≥ 4 anos) |
| Expansão de Clínicas Especializadas e Vias de Cuidado | +0.6% | América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços no Pipeline de Procinéticos de Ação Local | +0.9% | Global, com ganhos iniciais nos Estados Unidos e na Europa | Curto prazo (≤ 2 anos) |
| Melhoria da Administração Oral e Nasal para Esvaziamento Gástrico Retardado | +0.7% | América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência do Diabetes e Carga de Complicações
A gastroparesia diabética torna-se mais provável à medida que a duração do diabetes aumenta, o que amplia o conjunto de pacientes clinicamente relevantes para o mercado de tratamento de gastroparesia diabética. Um estudo transversal de 2026 com 485 pacientes constatou que o diabetes com duração superior a 10 anos estava associado a taxas mais elevadas de esvaziamento gástrico prejudicado.[1] Esse padrão é relevante porque os pacientes podem desenvolver uma carga sintomática substancial antes de receberem um diagnóstico formal. Um estudo de 2025 com 3.542 pessoas com diabetes na Palestina constatou que apenas 1,9% daquelas cujas pontuações de sintomas eram compatíveis com gastroparesia haviam recebido um diagnóstico clínico.[2] A lacuna entre os sintomas e o diagnóstico deixa os pacientes sem uma via de tratamento estruturada. À medida que a conscientização melhora, esse grupo pode ingressar no cuidado especializado e aumentar a demanda por medicação, manejo nutricional e tratamento procedural.
Crescimento do Diagnóstico e Cuidado Especializado em Gastroenterologia
Diretrizes diagnósticas mais claras podem expandir a população tratada no mercado de tratamento de gastroparesia diabética. A diretriz da Associação Americana de Gastroenterologia publicada em 2025 recomenda a cintilografia de esvaziamento gástrico de 4 horas em vez de protocolos de teste mais curtos. A diretriz relatou que o teste de 4 horas pode identificar 25% mais casos do que o teste de 2 horas. Ela também apoia condicionalmente a metoclopramida e a eritromicina como opções de tratamento de primeira linha. Essas recomendações fornecem aos gastroenterologistas uma base mais consistente para diagnóstico e prescrição. Elas também apoiam vias de encaminhamento a especialistas quando o tratamento de primeira linha não controla os sintomas.
Avanços no Pipeline de Procinéticos de Ação Local
O mercado de tratamento de gastroparesia diabética tem opções limitadas de medicamentos aprovados, o que aumenta o interesse em candidatos desenvolvidos para reduzir os efeitos adversos sistêmicos. A naronaprida é um agente administrado por via oral, restrito ao intestino, que combina agonismo 5-HT4 com antagonismo do receptor D2. A Dr. Falk Pharma relatou a conclusão do recrutamento de 320 pacientes no estudo MOVE-IT de Fase 2b em maio de 2025.[3] A empresa declarou que o planejamento da Fase 3 estava em andamento após o estudo atingir o recrutamento completo. A deudomperidona também estava sendo avaliada como uma molécula modificada destinada a abordar as responsabilidades cardíacas associadas à domperidona. Esses programas mostram como o mercado de tratamento de gastroparesia diabética pode avançar em direção a terapias que visam preservar a atividade procinética sem depender de mecanismos de ação central.
Melhoria da Administração Oral e Nasal para Esvaziamento Gástrico Retardado
Pacientes com esvaziamento gástrico retardado grave podem absorver medicamentos orais de forma imprevisível, o que limita a confiabilidade do tratamento oral quando os sintomas são mais graves. Essa limitação cria espaço para sistemas de administração que contornam o esvaziamento gástrico prejudicado. Uma análise de dados do mundo real de 2025 com 372.700 pacientes com diabetes tipo 2 e gastroparesia associou a metoclopramida intranasal a 30% menos episódios de cuidados agudos do que a metoclopramida oral. A mesma análise relatou um tempo mediano até a primeira hospitalização de 12 meses para o tratamento intranasal e 7 meses para o tratamento oral. O GIMOTI registrou 11,1 milhões de USD em vendas líquidas acumuladas no ano até o terceiro trimestre de 2025, um aumento de 60% em relação ao ano anterior. Esse resultado comercial demonstra o valor que as práticas especializadas podem atribuir às vias de administração que melhor correspondem às limitações clínicas da gastroparesia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições de Segurança Neurológica da Metoclopramida | -1.5% | Global, mais proeminente nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Eficácia Durável Limitada em Desfechos de Sintomas | -1% | Global | Médio prazo (2-4 anos) |
| Heterogeneidade Diagnóstica e Início Tardio do Tratamento | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Variabilidade Impulsionada pela Hiperglicemia em Resultados de Ensaios e do Mundo Real | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Segurança Neurológica da Metoclopramida
A metoclopramida continua sendo a principal opção medicamentosa no mercado de tratamento de gastroparesia diabética, mas seu perfil de segurança limita o uso a longo prazo. A classe do produto possui uma restrição de uso de 12 semanas e um aviso em caixa preta referente à discinesia tardia. Uma revisão de 2025 dos dados do Sistema de Notificação de Eventos Adversos da FDA encontrou uma razão de chances de notificação de 499 para discinesia tardia com metoclopramida, com um intervalo de confiança de 486 a 512. O estudo não estabelece uma taxa de incidência absoluta, mas apoia a cautela contínua entre os prescritores. As preocupações com a segurança podem limitar a persistência na terapia, especialmente para pessoas com sintomas crônicos. A ausência de uma alternativa medicamentosa aprovada para uso a longo prazo deixa os clínicos a gerenciar os sintomas dentro de uma estrutura de tratamento restrita.
Heterogeneidade Diagnóstica e Início Tardio do Tratamento
A inconsistência diagnóstica atrasa o acesso ao tratamento no mercado de tratamento de gastroparesia diabética. Um estudo de 2026 relatou uma prevalência baseada em pontuação de sintomas de 20,8%, em comparação com 13,1% quando a cintilografia de esvaziamento gástrico confirmou a condição. O estudo encontrou baixa concordância entre os dois métodos, com um valor kappa de Cohen de 0,107. Uma revisão de clínica de motilidade de 2025 encontrou gastroparesia confirmada em 19,5% dos pacientes encaminhados, enquanto 44,5% receberam um diagnóstico de dispepsia funcional. Essa incerteza pode adiar o início da medicação, complicar as decisões de reembolso e reduzir a confiança no cuidado procedural de maior duração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tratamento:
A Medicação Permanece como Base do CuidadoA medicação representou 76,03% da participação do mercado de tratamento de gastroparesia diabética em 2026. Essa posição reflete a prática habitual de iniciar com cuidado farmacológico antes de considerar uma intervenção. Os agentes procinéticos, especialmente a metoclopramida e a eritromicina, continuam sendo importantes tratamentos de primeira linha sob a diretriz de 2025 da Associação Americana de Gastroenterologia. Os antieméticos também continuam sendo importantes para o manejo de náuseas e vômitos. Uma análise de 2025 de atendimentos em pronto-socorro constatou que os antagonistas 5-HT3, incluindo o ondansetron, foram administrados em 61,3% das visitas relacionadas à gastroparesia. Os antidepressivos e neuromoduladores têm um papel mais restrito porque a diretriz não recomenda a nortriptilina como terapia de primeira linha.
A Cirurgia e o Tratamento Procedural têm previsão de crescimento a um CAGR de 8,01% até 2032 no mercado de tratamento de gastroparesia diabética. Essa categoria está ganhando relevância para pessoas cujos sintomas persistem apesar da terapia medicamentosa. Um estudo multicêntrico publicado em 2025 constatou que a G-POEM reduziu o Índice de Sintomas Cardinais de Gastroparesia em 37,2%. O estudo relatou taxas de recorrência de 41,6% para G-POEM e 78,8% para estimulação elétrica gástrica. A cobertura do Medicare para o GES Enterra no ambiente de Centro Cirúrgico Ambulatorial começou em janeiro de 2026. Os pagamentos médios nacionais foram de 16.244 USD para o neuroestimulador e 9.997 USD para os eletrodos. Essa cobertura pode apoiar a adoção procedural fora das salas de cirurgia hospitalares.



Por Via de Administração:
Opções Não Orais Abordam uma Barreira de AbsorçãoAs formulações orais detiveram uma participação de 68,83% em 2026. Sua liderança reflete padrões de prescrição estabelecidos e ampla disponibilidade em formulários em todas as classes de medicamentos. Os medicamentos orais continuam sendo adequados para pacientes que podem manter uma absorção confiável. No entanto, o esvaziamento gástrico retardado pode tornar a absorção imprevisível, particularmente em doenças graves. Isso cria uma incompatibilidade entre a via de administração e a condição sendo tratada. A neuropatia autonômica pode agravar esse problema ao aumentar a variação na motilidade gástrica. O setor de tratamento de gastroparesia diabética, portanto, necessita de vias que proporcionem exposição mais previsível quando a dosagem oral é não confiável.
Os injetáveis têm previsão de crescimento a um CAGR de 8,53% até 2032. Seu uso inclui injeções de toxina botulínica direcionadas à disfunção pilórica e metoclopramida subcutânea em cuidados agudos. Candidatos procinéticos injetáveis poderiam ampliar essa via se avançarem no desenvolvimento clínico. A administração nasal é uma opção não oral separada com relevância clínica e comercial inicial. O estudo do mundo real sobre metoclopramida intranasal mostrou menos episódios de cuidados agudos do que a administração oral em adultos com diabetes tipo 2 e gastroparesia. A via pode ser mais relevante para pacientes com esvaziamento retardado sintomático que requerem exposição consistente. Sua adoção depende da prescrição por especialistas, cobertura e evidências de que melhora o cuidado além da terapia oral convencional.
Por Gravidade da Doença:
Casos Refratários Apoiam o Cuidado IntervencionistaA Gastroparesia Moderada a Grave representou uma participação de 47,16% em 2026. Esse grupo representa uma grande parcela do uso de medicamentos porque os clínicos geralmente estabilizam os sintomas antes de escalar o cuidado. Os procinéticos e antieméticos são centrais para o controle de sintomas nesse contexto. Os pacientes com esse nível de gravidade também formam a principal população-alvo para o tratamento com dispositivos e candidatos farmacológicos mais recentes. A naronaprida e a deudomperidona recrutaram pacientes com sintomas moderados a graves em seus programas de Fase 2. O grupo, portanto, conecta a base de medicação estabelecida com o pipeline de alternativas que podem ser usadas se as opções convencionais forem insuficientes.
A Gastroparesia Refratária tem previsão de crescimento a um CAGR de 8,63% até 2032. Esses pacientes têm maior probabilidade de serem considerados para procedimentos especializados após a medicação não proporcionar controle durável dos sintomas. Uma metanálise em rede de 2025 de 55 estudos relatou que a G-POEM teve o maior benefício sintomático de curto prazo entre as intervenções avaliadas. A mesma análise constatou que a estimulação elétrica gástrica teve a maior eficácia no acompanhamento intermediário além de 3 meses. Esses achados apoiam uma abordagem em etapas em vez de uma única intervenção fixa. A gastroparesia compensada continua sendo mais provável de ser gerenciada por meio de mudanças dietéticas e procinéticos em baixas doses. Isso limita o uso de medicamentos de marca e procedimentos no grupo de gravidade mais leve.

Por Tipo de Paciente:
O Diabetes Tipo 2 Fornece a Maior População TratadaA Gastroparesia Associada ao Diabetes Tipo 2 deteve uma participação de 82,63% em 2026. Isso reflete a população global muito maior que vive com diabetes tipo 2 do que com diabetes tipo 1. Uma revisão de 2025 relatou que a gastroparesia se desenvolve em ambos os tipos de diabetes, embora a incidência cumulativa publicada em 10 anos tenha sido maior no diabetes tipo 1. O diabetes tipo 2, no entanto, fornece o maior conjunto absoluto de pacientes potenciais. A prevalência de sintomas pode superar as taxas de diagnóstico formal, especialmente após longa duração do diabetes. O reconhecimento mais precoce dos sintomas pode, portanto, aumentar o número de pessoas que ingressam no cuidado farmacológico e especializado.
A Gastroparesia Diabética Pós-Cirúrgica tem previsão de crescimento a um CAGR de 8,28% até 2032. Essa categoria está associada ao uso crescente de cirurgia bariátrica e metabólica entre pessoas com diabetes tipo 2. As alterações anatômicas após gastrectomia vertical, bypass gástrico ou gastrectomia distal podem dificultar a aplicação dos critérios padrão de esvaziamento gástrico. Essa complexidade pode atrasar o reconhecimento do esvaziamento gástrico retardado pós-operatório. Também pode tornar a interpretação dos sintomas mais difícil para os clínicos responsáveis pelo tratamento. Nenhuma terapia aprovada possui uma indicação específica para esse subgrupo. Isso deixa uma lacuna de tratamento para empresas que possam desenvolver evidências relevantes para a doença pós-cirúrgica.
Por Usuário Final:
As Clínicas Especializadas Ampliam a Via AmbulatorialOs hospitais detiveram uma participação de 53,92% em 2026. Sua liderança reflete apresentações agudas que requerem hidratação, controle de náuseas graves, suporte nutricional e recursos procedurais. Um estudo retrospectivo de 2025 com 406 pacientes constatou que 23% experimentaram hospitalizações durante o ano. O estudo também relatou maior uso hospitalar entre pessoas com gastroparesia diabética. Os hospitais continuam sendo necessários para casos complexos e implantação de dispositivos. No entanto, a extensão da cobertura do GES para o ambiente de Centro Cirúrgico Ambulatorial pode transferir alguns procedimentos para instalações ambulatoriais de menor custo.
As Clínicas Especializadas têm previsão de crescimento a um CAGR de 7,76% até 2032. Esse crescimento reflete a expansão das vias de cuidado focadas em gastroenterologia e motilidade. Grandes práticas de gastroenterologia com múltiplos locais estão desenvolvendo rotas mais concentradas para pacientes com distúrbios de motilidade. A diretriz de 2025 da Associação Americana de Gastroenterologia apoia o encaminhamento a especialistas quando o tratamento de primeira linha não é bem-sucedido. As clínicas podem coordenar testes diagnósticos, ajuste de medicação, orientação nutricional e encaminhamento para intervenção. Elas também podem estar melhor posicionadas para avaliar novas vias de administração e tratamentos em pipeline. A crescente presença de clínicas especializadas pode tornar o cuidado mais estruturado enquanto reduz a dependência desnecessária de serviços hospitalares agudos.
Análise Geográfica
América do Norte
A América do Norte deteve 42,31% da participação do mercado de tratamento de gastroparesia diabética em 2026. A região possui uma densa base de especialistas em gastroenterologia e motilidade, bem como uma estrutura de reembolso desenvolvida para medicação e procedimentos. A Associação Americana de Gastroenterologia citou uma prevalência nos Estados Unidos de 21 a 24 casos por 100.000 pessoas. A mesma orientação observou que as mulheres representam 75% dos casos diagnosticados. A cobertura do Medicare para o GES Enterra em Centros Cirúrgicos Ambulatoriais entrou em vigor em janeiro de 2026 e ampliou o acesso fora das salas de cirurgia hospitalares. A região também se beneficia da disponibilidade de formulações de metoclopramida aprovadas pela FDA e de um pipeline que inclui candidatos procinéticos diferenciados.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,26% até 2032, a taxa mais rápida entre os segmentos geográficos no mercado de tratamento de gastroparesia diabética. O crescimento reflete a expansão das populações com diabetes, maior gasto em saúde e melhoria do acesso a serviços diagnósticos. A maior duração do diabetes, o sexo feminino e o controle glicêmico inadequado estão associados ao esvaziamento gástrico retardado em uma coorte de diabetes tipo 2 da Índia. A capacidade especializada permanece limitada em muitas partes da região, o que pode deixar um grande número de pacientes sem tratamento. O maior uso de testes estruturados e encaminhamento a gastroenterologistas poderia melhorar a identificação de pacientes sintomáticos. O suporte de reembolso para regimes de medicação complexos na Coreia do Sul também indica um ambiente mais receptivo para cuidados direcionados por especialistas.
Europa, Oriente Médio e África, e América do Sul
A Europa é apoiada por sistemas de saúde estabelecidos na Alemanha, no Reino Unido e na França, onde uma estrutura de consenso de 2025 ajudou a formalizar o manejo estruturado da gastroparesia. Isso fornece aos clínicos uma base para considerar cuidados além da monoterapia com metoclopramida. O Oriente Médio e a África têm um conjunto emergente de pacientes à medida que o investimento em capacidade de gastroenterologia se expande nos países do Conselho de Cooperação do Golfo. Um estudo de 2025 na Palestina relatou sintomas gastroparéticos não tratados em 14,5% das pessoas com diabetes tipo 2. O achado indica uma lacuna diagnóstica considerável onde o acesso a especialistas permanece limitado. A América do Sul é liderada pelo Brasil e pela Argentina, onde a metoclopramida genérica está disponível por meio de canais do setor público. O cuidado privado pode criar uma oportunidade inicial para terapias reformuladas, embora a adoção ampla dependa da acessibilidade e do acesso a médicos. Em todas essas regiões mistas, o mercado de tratamento de gastroparesia diabética se expandirá à medida que os protocolos diagnósticos, o cuidado especializado e o reembolso amadurecerem em diferentes velocidades.
Cenário Competitivo
Concentração do Mercado
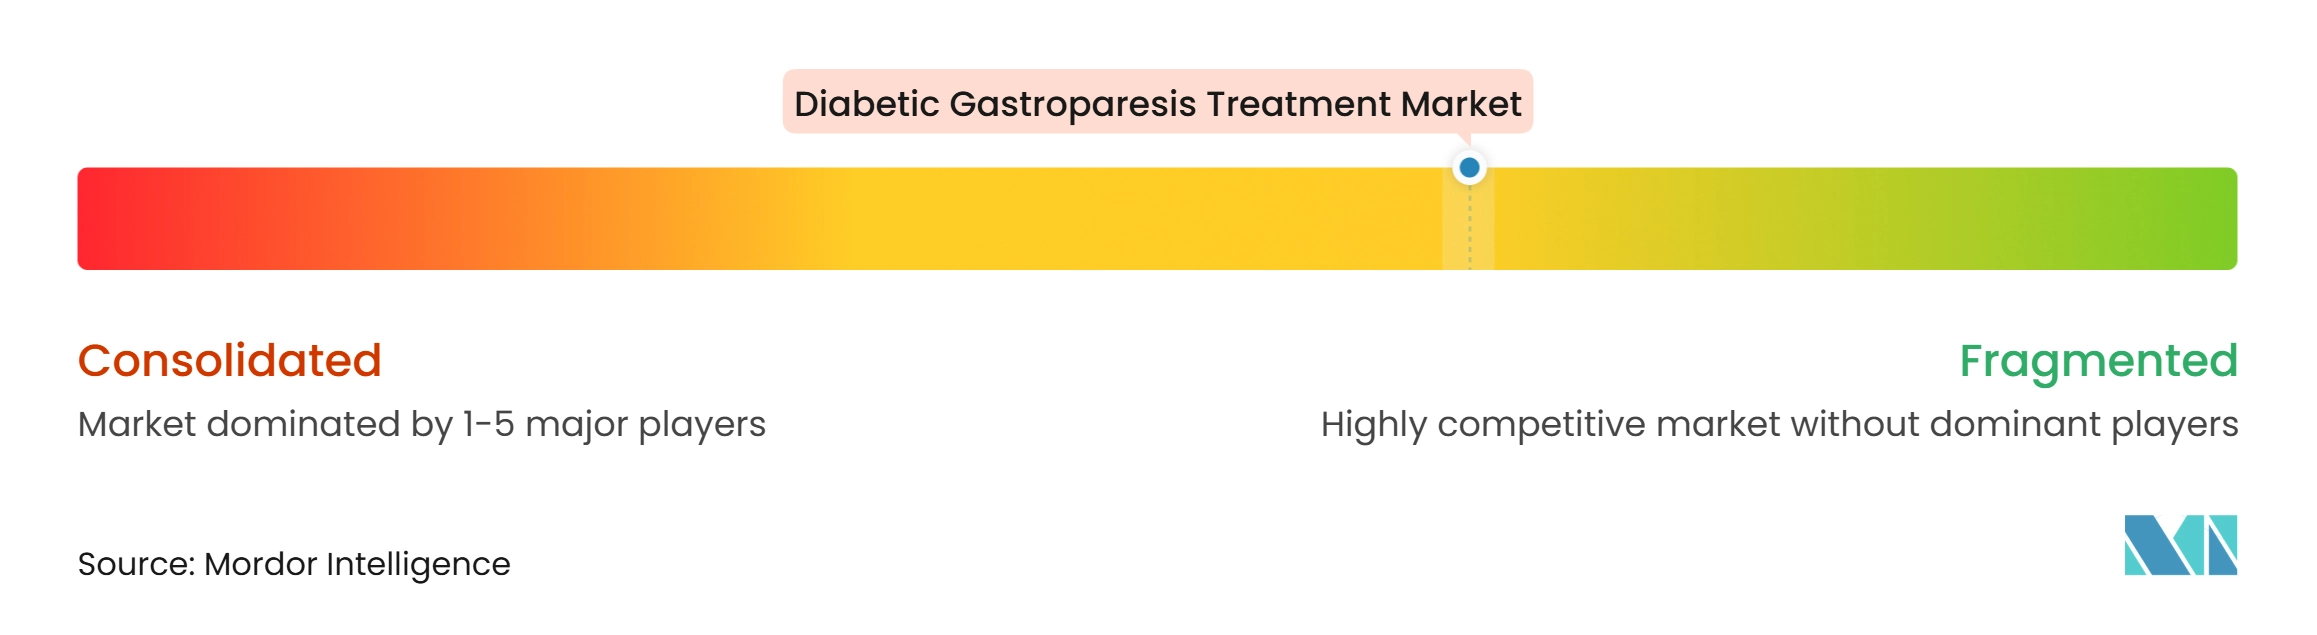
O mercado de tratamento de gastroparesia diabética é moderadamente fragmentado. Os fabricantes de genéricos representam uma parcela substancial do volume atual de metoclopramida, enquanto as empresas de medicamentos especializados buscam diferenciação por meio de formulação e mecanismo. As empresas de dispositivos médicos competem no tratamento da doença refratária por meio de estimulação elétrica gástrica e procedimentos endoscópicos. Nenhuma empresa tem uma posição dominante porque a escolha do tratamento é influenciada pela gravidade, via de administração, segurança e elegibilidade procedural. A Evoke Pharma obteve a Patente dos EUA nº 12.377.064 para metoclopramida intranasal em agosto de 2025. A empresa declarou que a patente foi listada no Livro Laranja da FDA com exclusividade estendendo-se até novembro de 2038.
A concorrência no pipeline concentra-se em alternativas que poderiam superar os limites de segurança das terapias existentes. A Dr. Falk Pharma concluiu o recrutamento de 320 pacientes no ensaio global de Fase 2b MOVE-IT de naronaprida em maio de 2025. A naronaprida é projetada para agir localmente no intestino, o que poderia reduzir a exposição sistêmica em relação aos agentes de ação central. A Enterra Medical também está examinando a estimulação elétrica gástrica no estudo NAVIGATE para náuseas crônicas em pessoas com esvaziamento gástrico normal. O estudo recebeu a designação de Dispositivo Inovador da FDA, de acordo com a empresa. Esses movimentos mostram que as estratégias de crescimento combinam melhor administração de medicamentos, novos mecanismos farmacológicos e possível expansão do uso de dispositivos além dos grupos de pacientes estabelecidos.
Várias necessidades permanecem insuficientemente atendidas. A gastroparesia diabética pós-cirúrgica carece de uma terapia aprovada especificamente para esse grupo de pacientes. A manutenção a longo prazo também é uma necessidade não atendida porque a metoclopramida tem uma restrição de uso de 12 semanas. A melhor seleção de pacientes é outra área de concorrência, porque os clínicos precisam distinguir a gastroparesia da dispepsia funcional antes de atribuir o tratamento. As empresas que puderem combinar um tratamento com uma seleção diagnóstica mais clara podem melhorar a adoção em ambientes especializados. A estrutura competitiva, portanto, permanece dividida entre medicamentos genéricos, formulações diferenciadas, agentes em pipeline, dispositivos e provedores procedurais.
Líderes do Setor de Tratamento de Gastroparesia Diabética
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Fresenius Kabi AG
-
Johnson & Johnson
-
Medtronic plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Gastroparesia Diabética Empresas cobertas neste relatório
- Abbott Laboratories
- ANI Pharmaceuticals
- AstraZeneca
- Avenacy
- Bausch Health
- Boston Scientific
- CinDome Pharma
- Dr. Falk Pharma GmbH
- Evoke Pharma, Inc.
- Fresenius
- Ipca Laboratories
- Johnson & Johnson
- Medtronic
- Neurogastrx
- Pfizer
- Processa Pharmaceuticals, Inc.
- Renexxion, Inc.
- Rhythm Pharmaceuticals, Inc.
- Salix Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Theravance Biopharma, Inc.
- Vanda Pharmaceuticals
- Wockhardt Ltd.
Desenvolvimentos industriais recentes em Mercado de Tratamento de Gastroparesia Diabética
- Maio de 2026: A Dr. Falk Pharma GmbH ("Dr. Falk Pharma"), uma empresa farmacêutica baseada em pesquisa especializada em medicina digestiva e metabólica, e a Renexxion Ireland Limited ("Renexxion"), uma empresa biofarmacêutica em estágio clínico, anunciaram resultados positivos do MOVE-IT (NCT05621811), um ensaio global de Fase 2b, randomizado, controlado por placebo, avaliando a eficácia, segurança e tolerabilidade da naronaprida em adultos com gastroparesia. O estudo duplo-cego, multicêntrico, de 12 semanas recrutou 328 adultos com sintomas moderados a graves de gastroparesia idiopática ou diabética e evidência objetiva de esvaziamento gástrico retardado. Os pacientes elegíveis receberam 10 mg, 20 mg ou 40 mg de naronaprida, ou placebo, por via oral três vezes ao dia (TID) por 12 semanas.
- Novembro de 2025: A Evoke Pharma celebrou um acordo definitivo de fusão com a QOL Medical por 11,00 USD por ação em dinheiro, representando um prêmio de 139,7% em relação ao preço de ação então vigente da Evoke. A transação consolidou o GIMOTI, o único spray nasal aprovado pela FDA para gastroparesia diabética, dentro da infraestrutura comercial especializada em gastroenterologia da QOL Medical, sinalizando o valor estratégico que os adquirentes atribuem à diferenciação do sistema de administração nessa indicação.
- Agosto de 2025: A Evoke Pharma recebeu a Patente dos EUA nº 12.377.064 do USPTO, cobrindo a metoclopramida intranasal em pacientes com sintomas de gastroparesia moderada a grave. Os ajustes do prazo da patente estenderam a exclusividade de mercado até novembro de 2038, e a patente foi subsequentemente listada no Livro Laranja da FDA.
- Maio de 2025: A Renexxion Ireland e a Dr. Falk Pharma concluíram o recrutamento global de 320 pacientes no ensaio de Fase 2b MOVE-IT de naronaprida, com o planejamento da Fase 3 em andamento em múltiplas geografias.
Escopo do Relatório Global do Mercado de Tratamento de Gastroparesia Diabética
O Mercado de Tratamento de Gastroparesia Diabética compreende terapias farmacêuticas, procedimentos médicos e soluções de cuidado de suporte utilizadas para o manejo da gastroparesia associada ao diabetes mellitus. A gastroparesia diabética é um distúrbio gastrointestinal crônico caracterizado pelo esvaziamento gástrico retardado na ausência de obstrução mecânica, resultante de danos induzidos pelo diabetes ao nervo vago e ao sistema neuromuscular gastrointestinal.
O Mercado de Tratamento de Gastroparesia Diabética é segmentado com base em tratamento, via de administração, gravidade da doença, tipo de paciente, usuário final e geografia. Por tratamento, o mercado é categorizado em medicação e cirurgia e tratamento procedural, com a medicação sendo ainda segmentada em agentes procinéticos, agentes antieméticos, antidepressivos e neuromoduladores, agonistas do receptor de motilina, agonistas do receptor 5-HT4, antagonistas do receptor de dopamina e outros medicamentos, incluindo antagonistas do receptor NK1 e injeções de toxina botulínica. Com base na via de administração, o mercado abrange vias oral, injetável, nasal e outras vias de administração. Por gravidade da doença, o mercado é analisado em gastroparesia compensada, gastroparesia moderada a grave, gastroparesia refratária e falência gástrica. Com base no tipo de paciente, o estudo inclui gastroparesia associada ao diabetes tipo 1, gastroparesia associada ao diabetes tipo 2 e gastroparesia diabética pós-cirúrgica. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas, ambientes de cuidado domiciliar e centros cirúrgicos ambulatoriais. Geograficamente, o mercado abrange a América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, Reino Unido, França, Itália, Espanha e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Austrália, Coreia do Sul e Restante da Ásia-Pacífico), Oriente Médio e África (GCC, África do Sul e Restante do Oriente Médio e África) e América do Sul (Brasil, Argentina e Restante da América do Sul).
Visão geral da segmentação
| Medicação | Agentes Procinéticos |
| Agentes Antieméticos | |
| Antidepressivos e Neuromoduladores | |
| Agonistas do Receptor de Motilina | |
| Agonistas do Receptor 5-HT4 | |
| Antagonistas do Receptor de Dopamina | |
| Outros Medicamentos (Antagonistas do Receptor NK1 e Injeções de Toxina Botulínica, entre outros) | |
| Cirurgia e Tratamento Procedural |
| Oral |
| Injetáveis |
| Nasal |
| Outras Vias de Administração |
| Gastroparesia Compensada |
| Gastroparesia Moderada a Grave |
| Gastroparesia Refratária |
| Falência Gástrica |
| Gastroparesia Associada ao Diabetes Tipo 1 |
| Gastroparesia Associada ao Diabetes Tipo 2 |
| Gastroparesia Diabética Pós-Cirúrgica |
| Hospitais |
| Clínicas Especializadas |
| Cuidado Domiciliar |
| Centros Cirúrgicos Ambulatoriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tratamento | Medicação | Agentes Procinéticos |
| Agentes Antieméticos | ||
| Antidepressivos e Neuromoduladores | ||
| Agonistas do Receptor de Motilina | ||
| Agonistas do Receptor 5-HT4 | ||
| Antagonistas do Receptor de Dopamina | ||
| Outros Medicamentos (Antagonistas do Receptor NK1 e Injeções de Toxina Botulínica, entre outros) | ||
| Cirurgia e Tratamento Procedural | ||
| Por Via de Administração | Oral | |
| Injetáveis | ||
| Nasal | ||
| Outras Vias de Administração | ||
| Por Gravidade da Doença | Gastroparesia Compensada | |
| Gastroparesia Moderada a Grave | ||
| Gastroparesia Refratária | ||
| Falência Gástrica | ||
| Por Tipo de Paciente | Gastroparesia Associada ao Diabetes Tipo 1 | |
| Gastroparesia Associada ao Diabetes Tipo 2 | ||
| Gastroparesia Diabética Pós-Cirúrgica | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Cuidado Domiciliar | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do tratamento de gastroparesia diabética até 2032?
O mercado de tratamento de gastroparesia diabética tem previsão de atingir 5,77 bilhões de USD até 2032, expandindo-se a um CAGR de 6,17% de 2027 a 2032. O mercado de tratamento de gastroparesia diabética é apoiado pela maior duração do diabetes, diagnóstico precoce, encaminhamento a especialistas e abordagens de tratamento que podem gerenciar os sintomas quando a absorção oral é não confiável.
Qual tipo de tratamento representa a maior participação no cuidado da gastroparesia diabética?
A medicação lidera com uma participação de 76,03% em 2026 porque a terapia medicamentosa é geralmente utilizada antes da intervenção procedural. No mercado de tratamento de gastroparesia diabética, os procinéticos e antieméticos continuam sendo opções centrais, enquanto os medicamentos mais recentes visam abordar os limites de segurança e eficácia que restringem o uso a longo prazo do tratamento farmacológico atual.
Por que as opções procedurais estão ganhando uso para a gastroparesia diabética?
A Cirurgia e o Tratamento Procedural têm previsão de crescimento a um CAGR de 8,01% à medida que a G-POEM e a estimulação elétrica gástrica são utilizadas para pacientes com sintomas refratários. O mercado de tratamento de gastroparesia diabética também se beneficia da cobertura em Centros Cirúrgicos Ambulatoriais, que pode transferir procedimentos GES elegíveis para além das salas de cirurgia hospitalares e melhorar o acesso à intervenção.
Qual via de administração está crescendo mais rapidamente?
Os injetáveis têm previsão de crescimento a um CAGR de 8,53% até 2032, apoiados por injeções intrapilóricas, uso em cuidados agudos e terapias candidatas em desenvolvimento. O tratamento não oral pode ser valioso quando o esvaziamento gástrico retardado torna a absorção de medicamentos orais inconsistente, e a metoclopramida intranasal demonstrou menos episódios de cuidados agudos do que a administração oral em uma grande análise do mundo real.