
Taille et Part du Marché du Traitement de la Gastroparésie Diabétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.28 Milliards de dollars |
| Taille du Marché (2032) | 5.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement de la Gastroparésie Diabétique par Mordor Intelligence
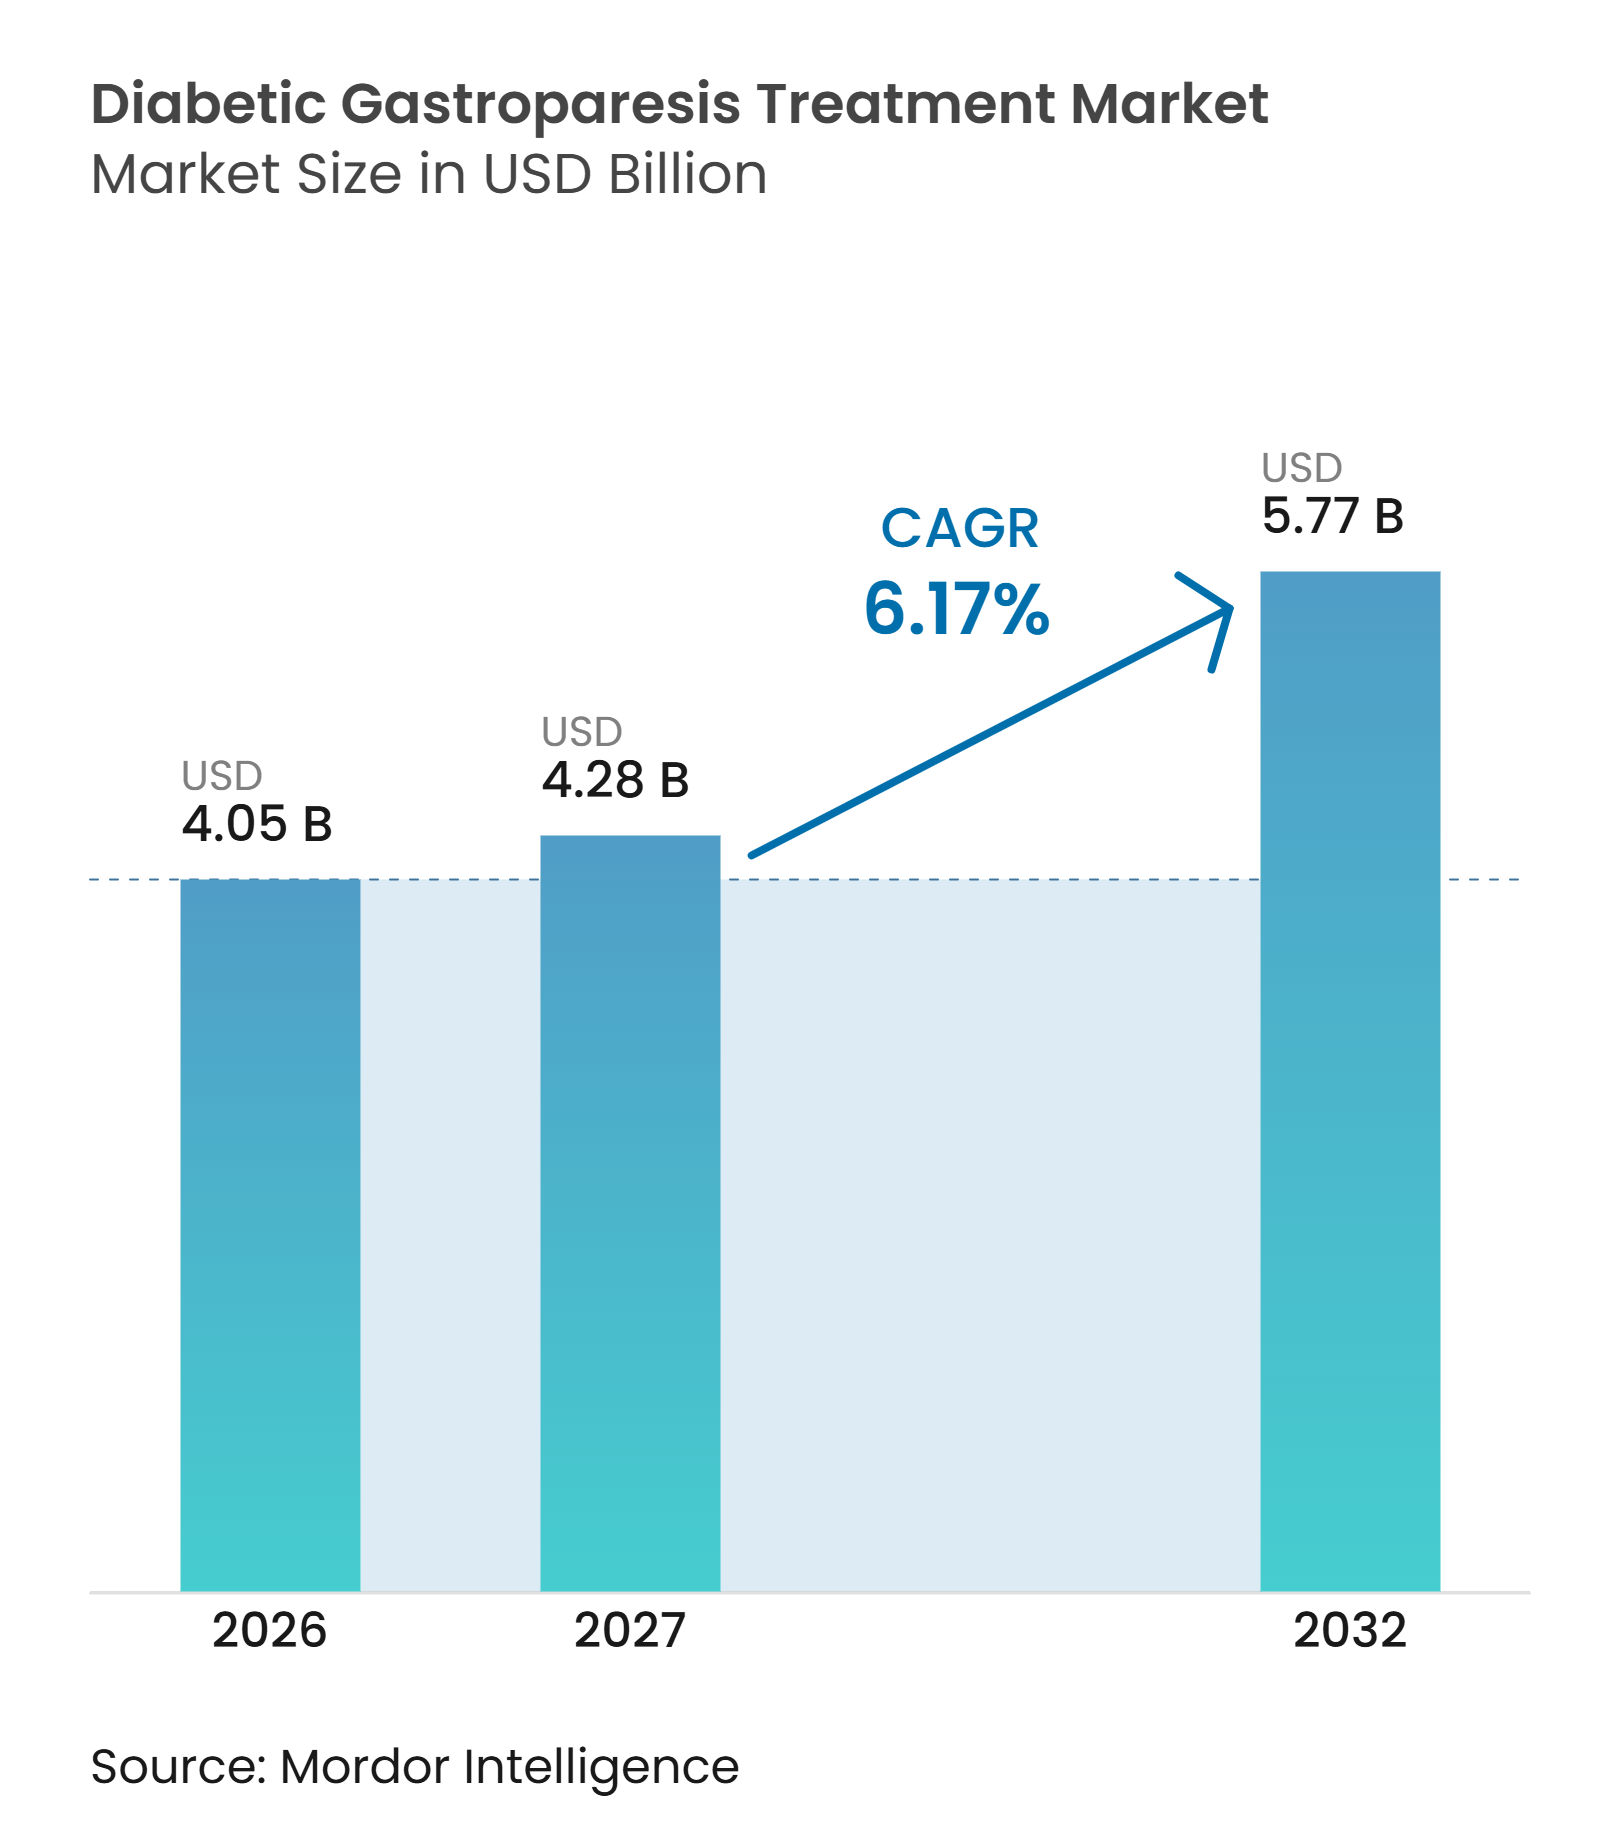
La taille du Marché du Traitement de la Gastroparésie Diabétique était évaluée à 4,05 milliards USD en 2026 et devrait croître de 4,28 milliards USD en 2027 pour atteindre 5,77 milliards USD d'ici 2032, à un CAGR de 6,17 % pendant la période de prévision (2027-2032).
Le marché du traitement de la gastroparésie diabétique est soutenu par une population croissante vivant avec un diabète de longue durée, qui est plus susceptible de présenter un vidange gastrique altérée. Une revue de 2025 a rapporté une incidence cumulée de gastroparésie sur 10 ans de 5 % chez les personnes atteintes de diabète de type 1 et de 1 % chez les personnes atteintes de diabète de type 2. Le marché du traitement de la gastroparésie diabétique bénéficie également du fait que les soins évoluent vers un diagnostic plus précoce, une orientation spécialisée structurée et des options thérapeutiques qui ne dépendent pas d'une absorption orale fiable. De nouveaux formats d'administration et des candidats procinétiques en phase avancée pourraient élargir les choix thérapeutiques, tandis que les soins procéduraux deviennent plus accessibles pour les patients dont les symptômes persistent après la médication. Les limites de sécurité de la métoclopramide et les pratiques diagnostiques inégales continuent de contraindre le marché du traitement de la gastroparésie diabétique.
Principaux Points du Rapport
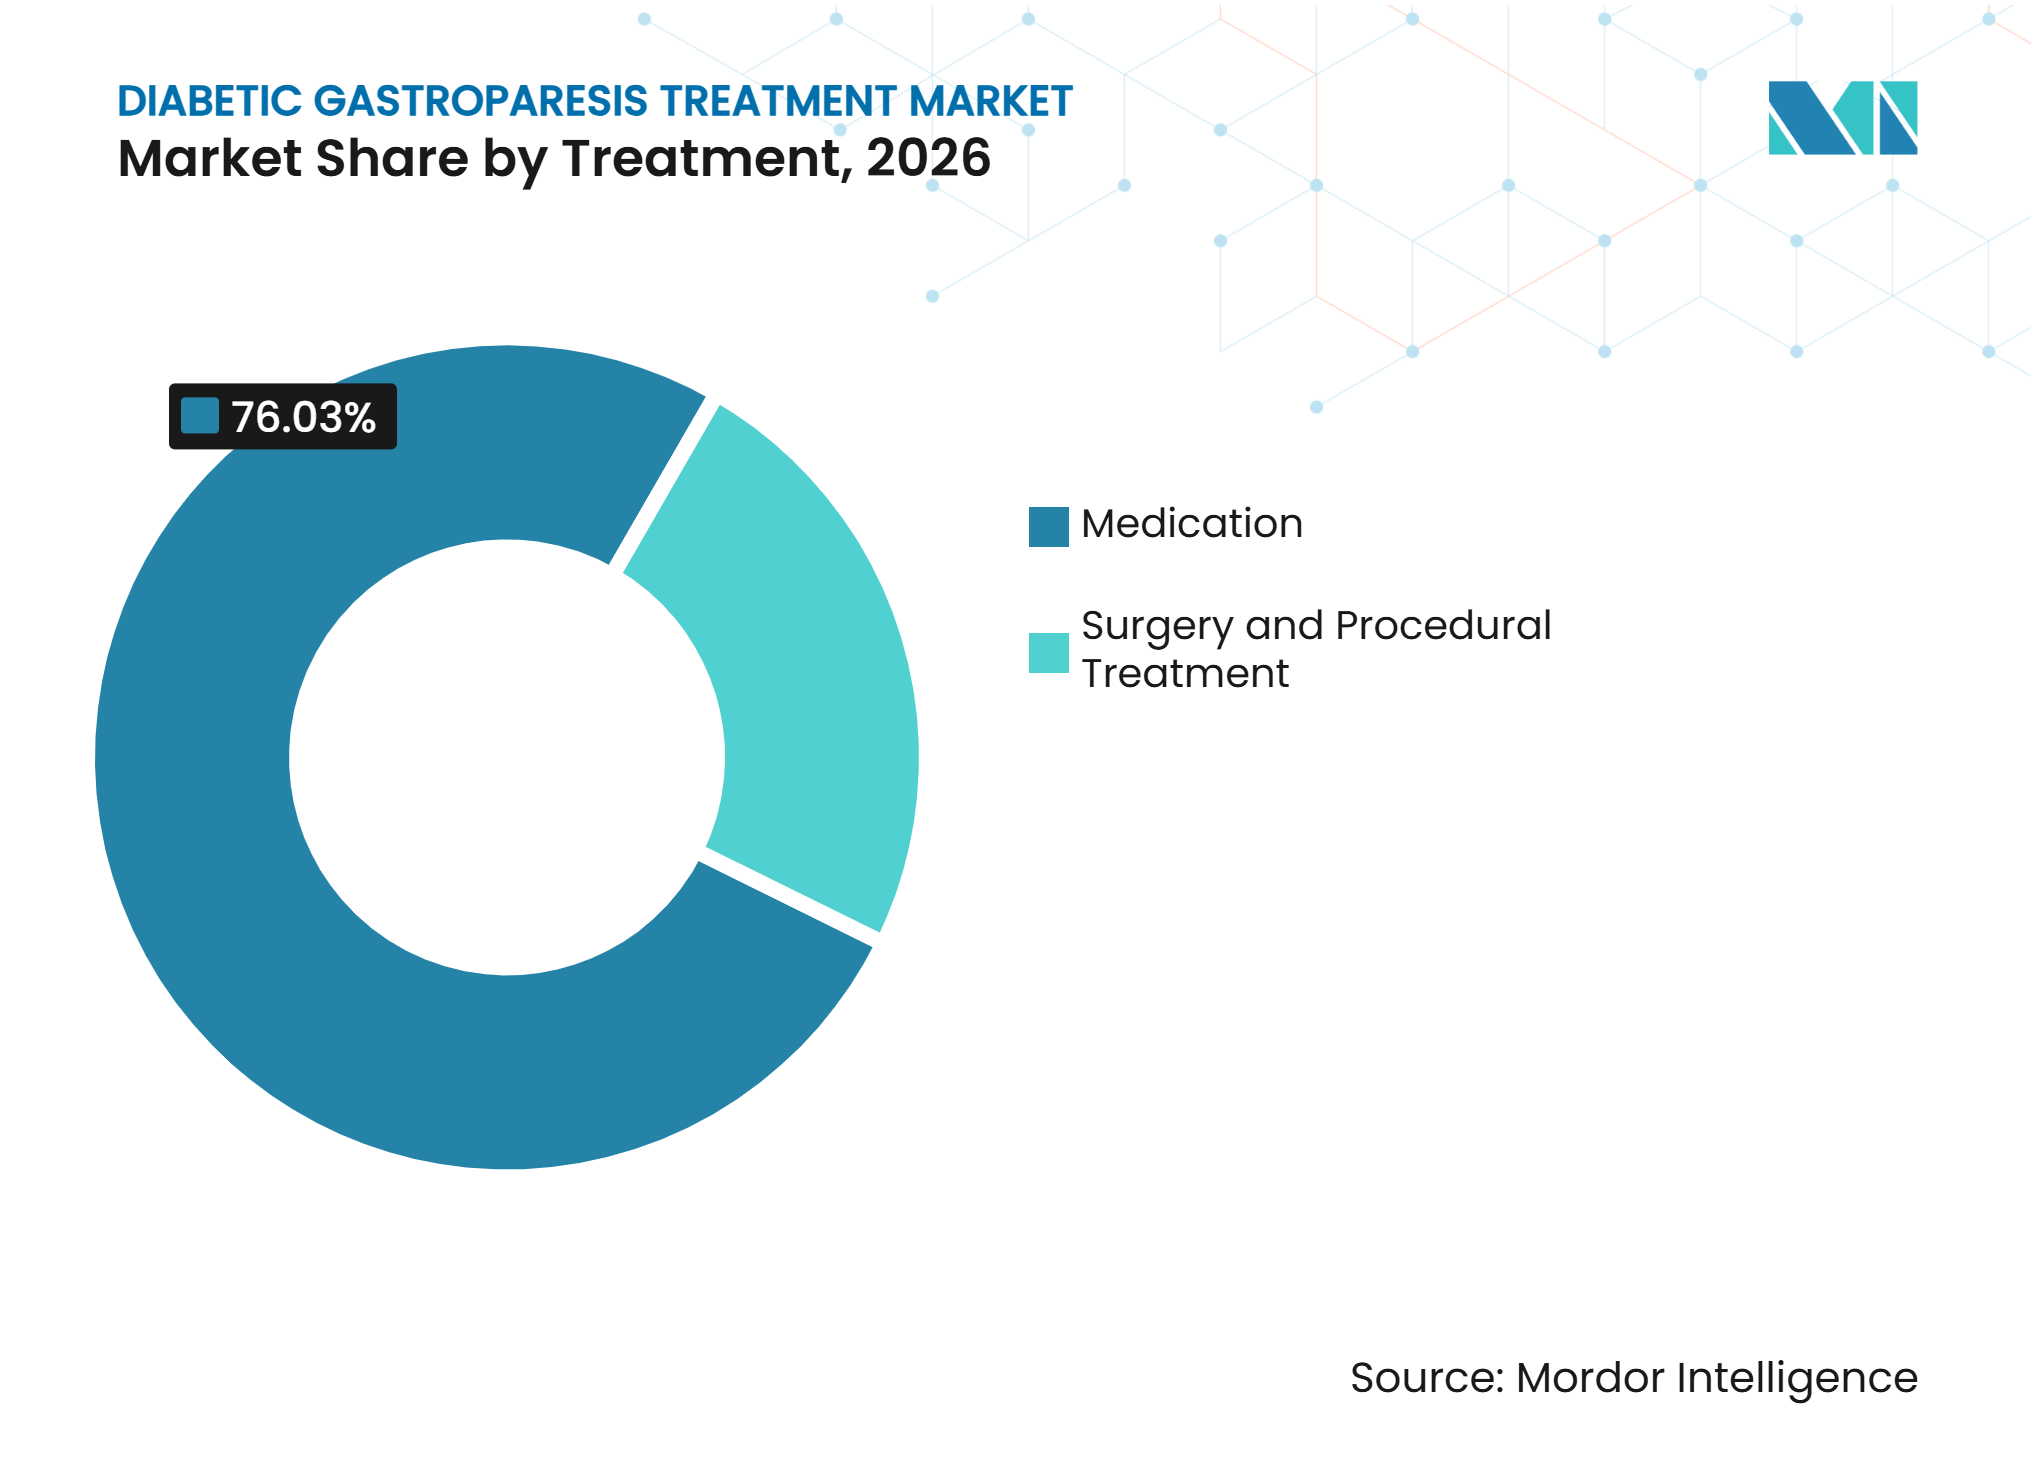
- Par traitement, les médicaments détenaient une part de 76,03 % en 2026, tandis que la chirurgie et le traitement procédural devraient croître à un CAGR de 8,01 % jusqu'en 2032.
- Par voie d'administration, les formulations orales détenaient une part de 68,83 % en 2026, tandis que les injectables devraient croître à un CAGR de 8,53 % jusqu'en 2032.
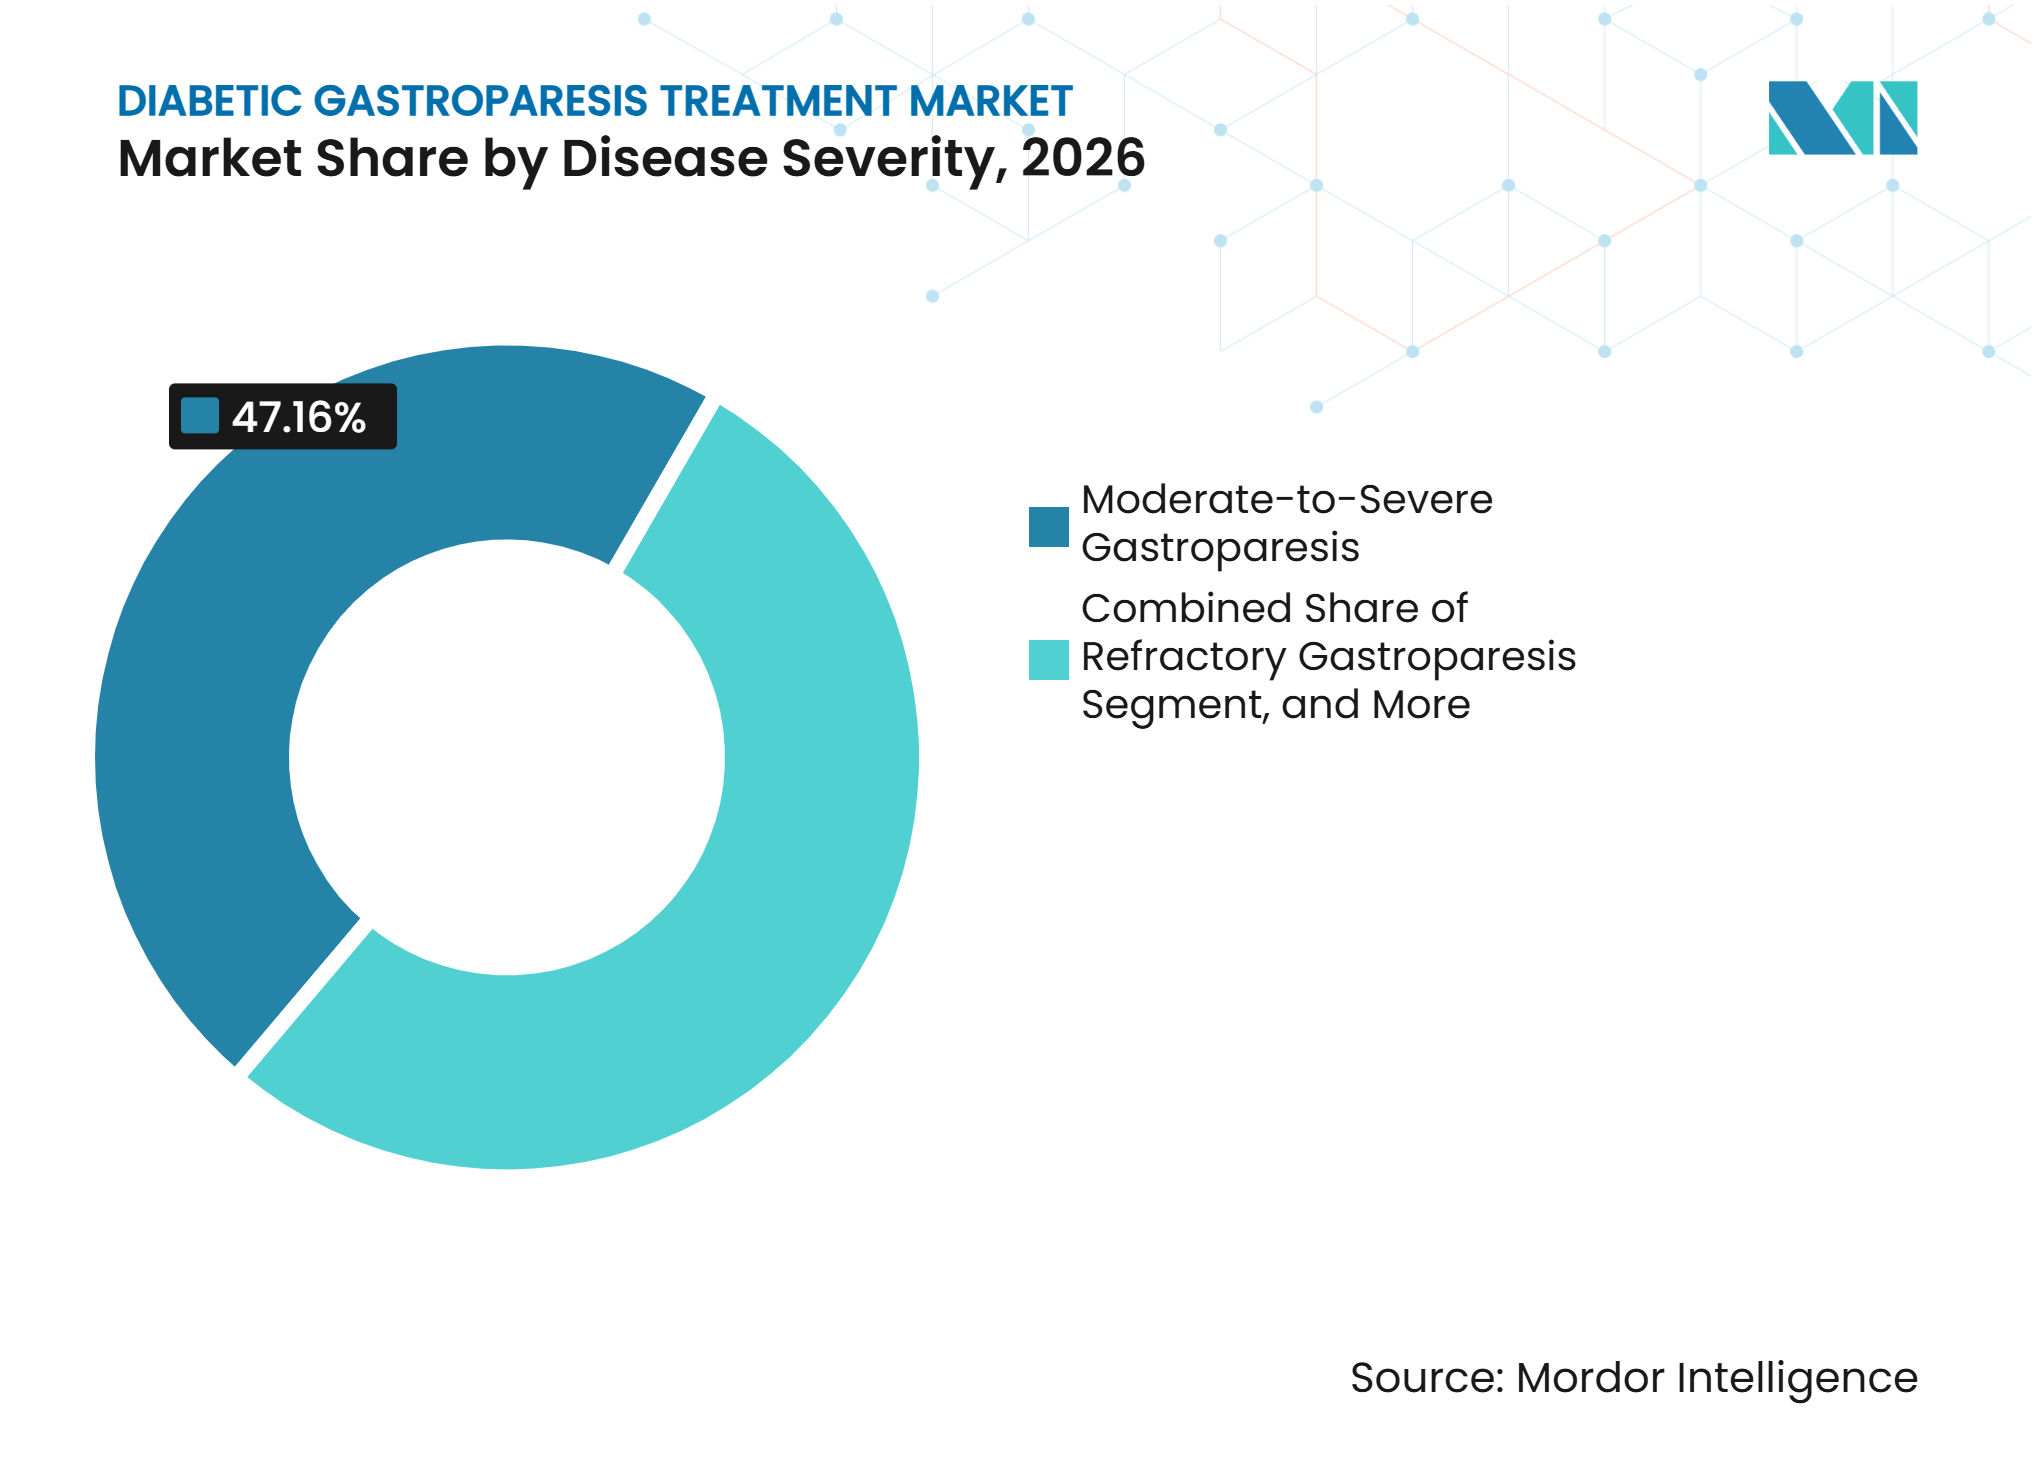
- Par sévérité de la maladie, la gastroparésie modérée à sévère détenait une part de 47,16 % en 2026, tandis que la gastroparésie réfractaire devrait croître à un CAGR de 8,63 % jusqu'en 2032.
- Par type de patient, la gastroparésie associée au diabète de type 2 détenait une part de 82,63 % en 2026, tandis que la gastroparésie diabétique post-chirurgicale devrait croître à un CAGR de 8,28 % jusqu'en 2032.
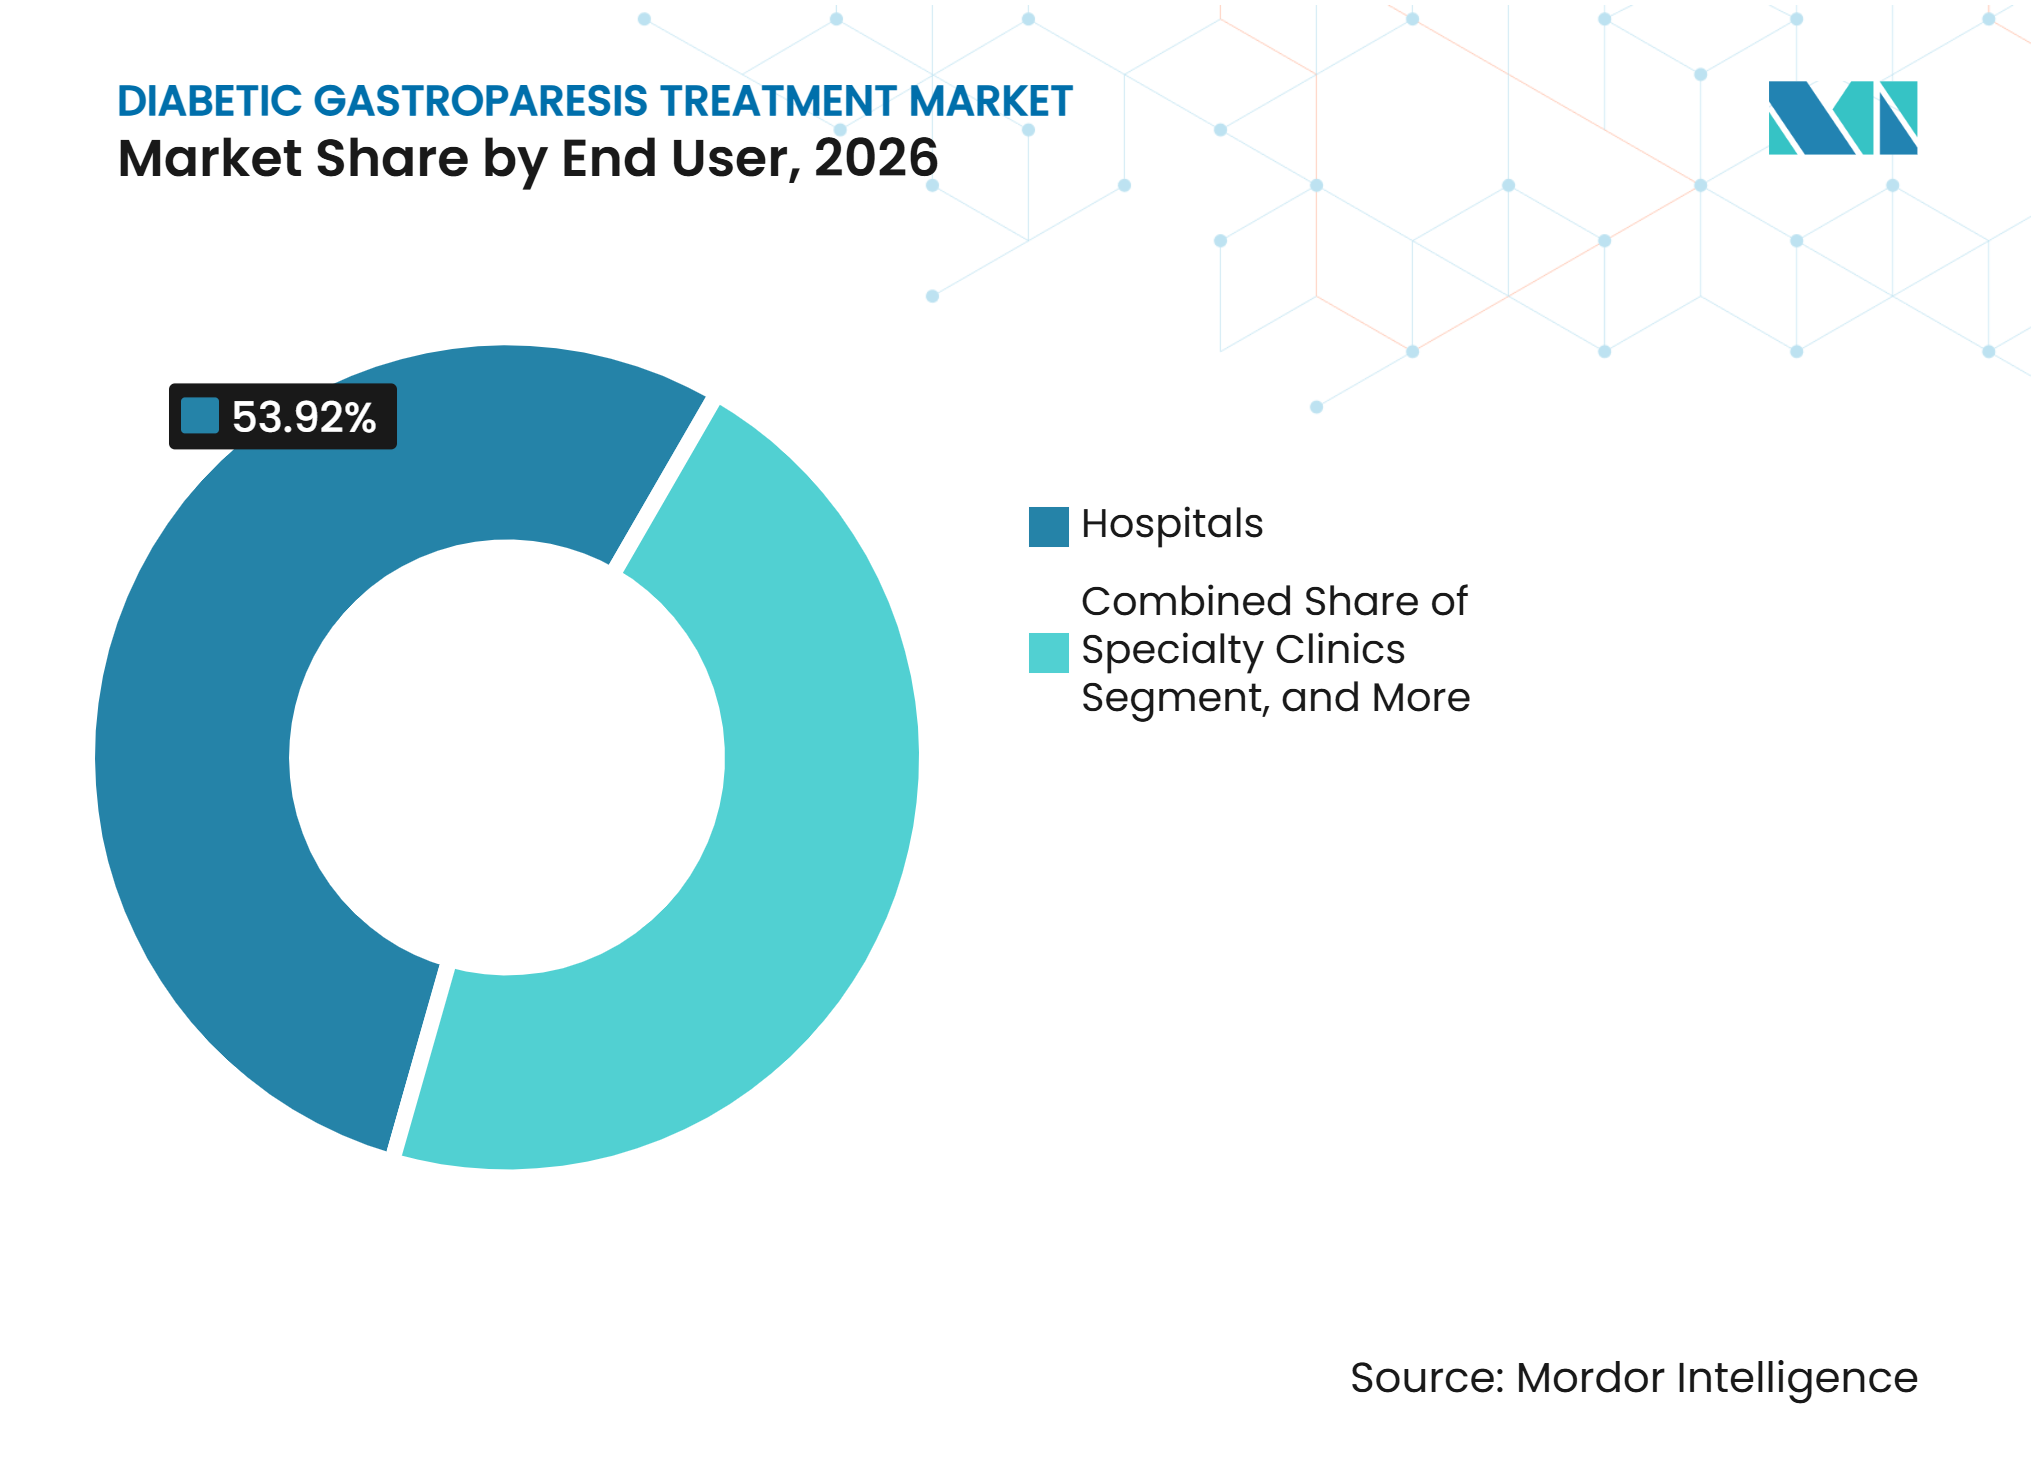
- Par utilisateur final, les hôpitaux détenaient une part de 53,92 % en 2026, tandis que les cliniques spécialisées devraient croître à un CAGR de 7,76 % jusqu'en 2032.
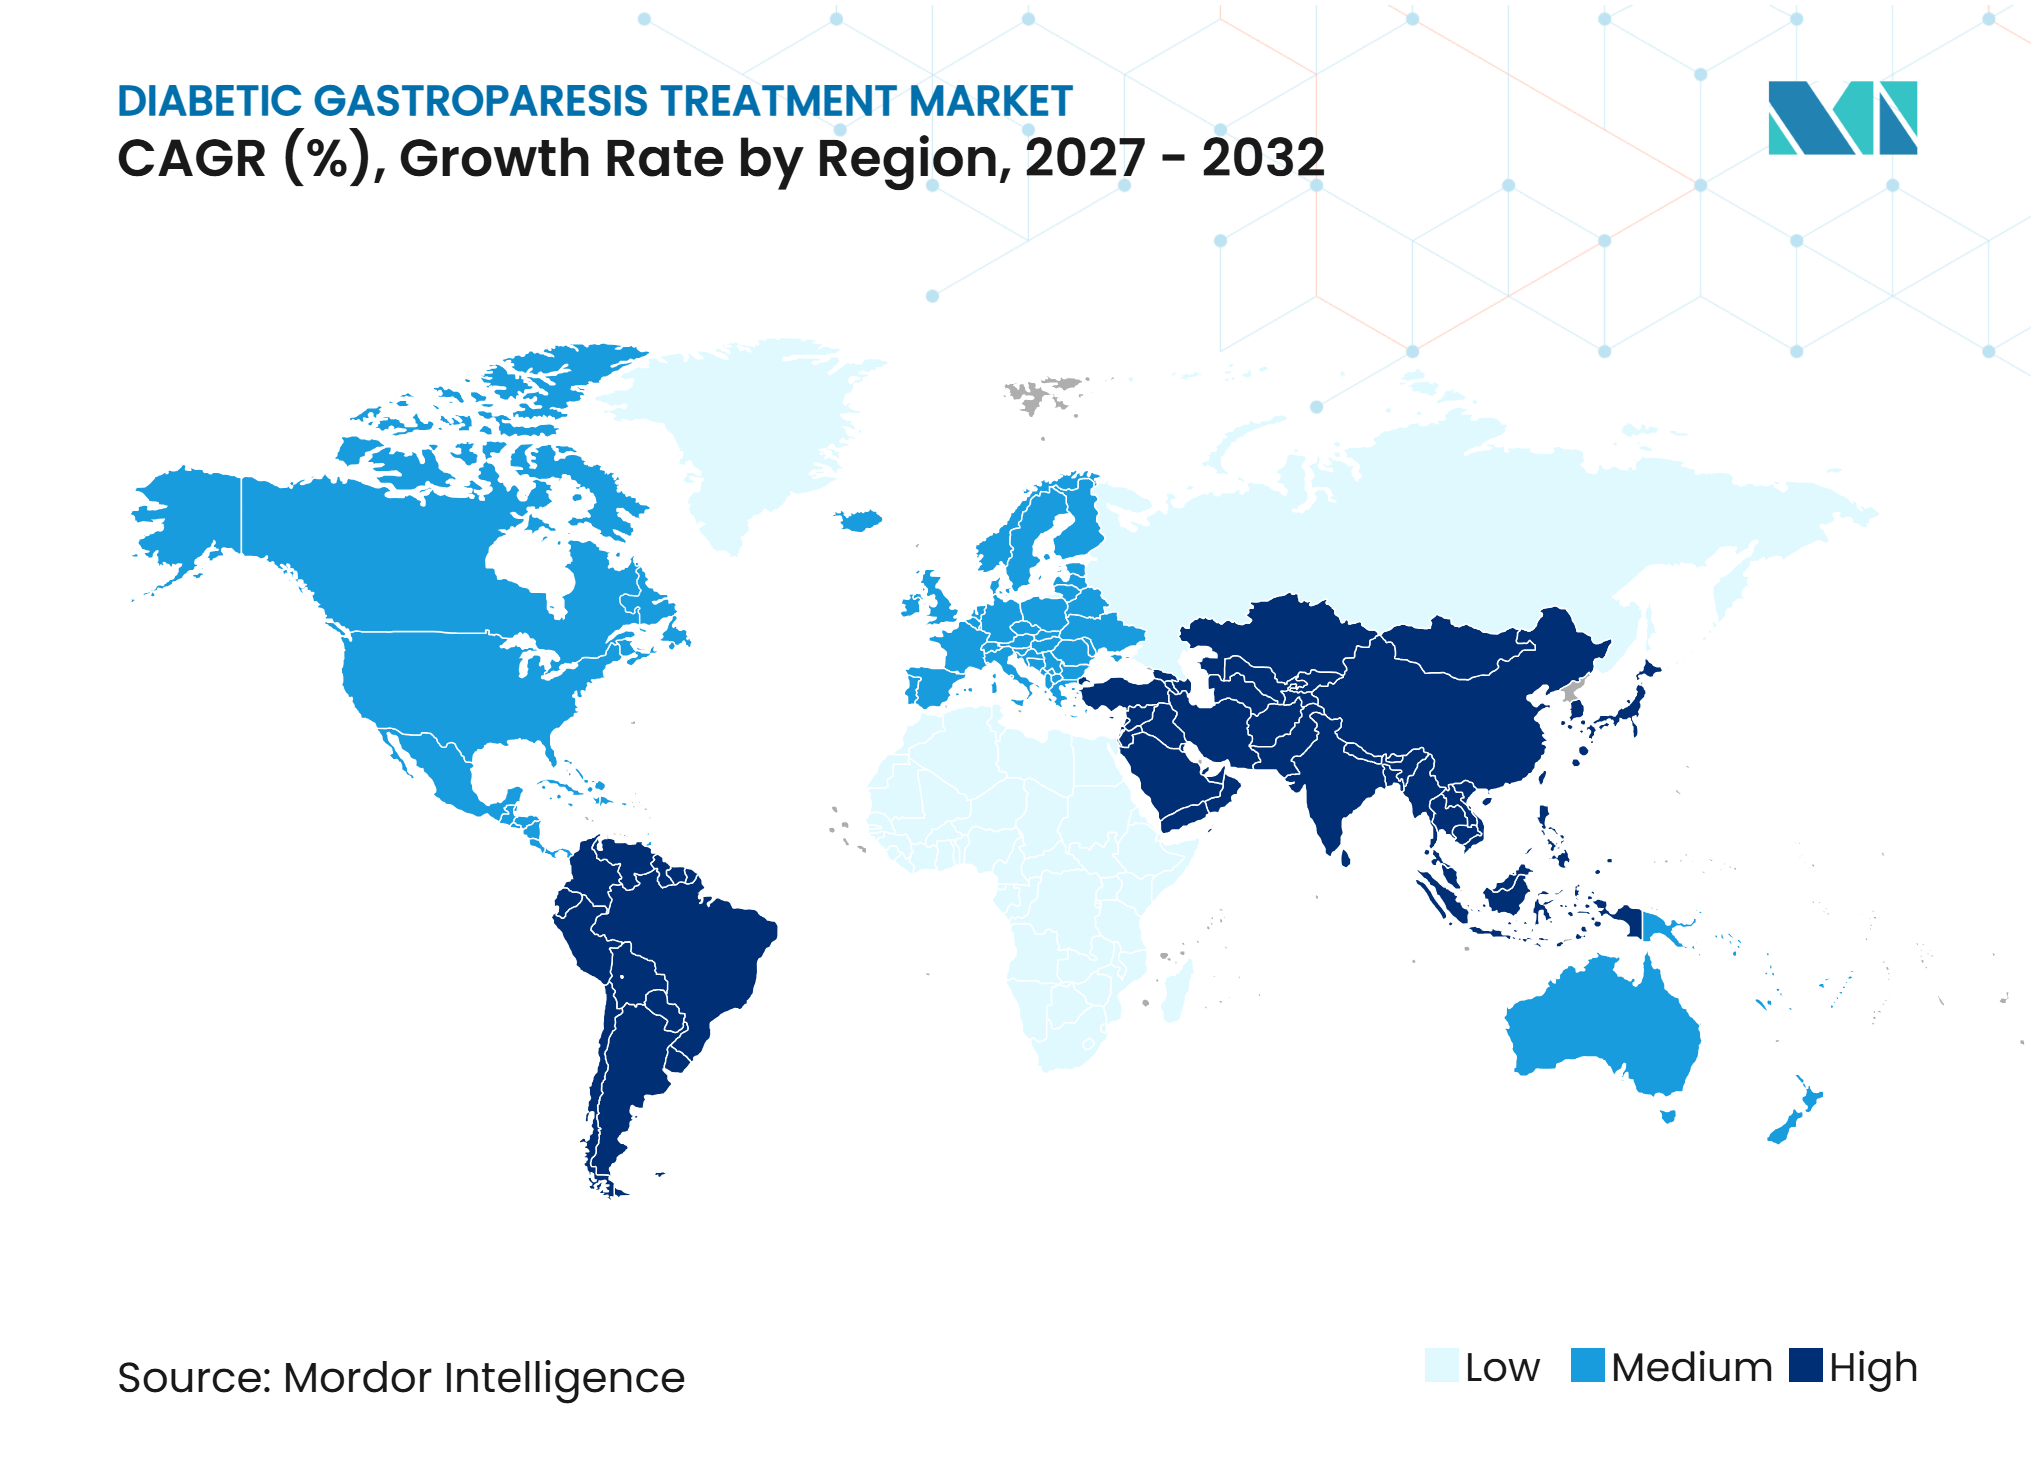
- Par géographie, l'Amérique du Nord détenait une part de 42,31 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,26 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence Croissante du Diabète et Charge des Complications | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Diagnostic Croissant et Soins Spécialisés en Gastroentérologie | +1.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Demande de Contrôle des Symptômes à Long Terme | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Expansion des Cliniques Spécialisées et des Parcours de Soins | +0.6% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées du Pipeline de Procinétiques à Action Locale | +0.9% | Mondial, avec des gains précoces aux États-Unis et en Europe | Court terme (≤ 2 ans) |
| Administration Orale et Nasale Améliorée pour la Vidange Gastrique Retardée | +0.7% | Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante du Diabète et Charge des Complications
La gastroparésie diabétique devient plus probable à mesure que la durée du diabète augmente, ce qui élargit le bassin de patients cliniquement pertinents pour le marché du traitement de la gastroparésie diabétique. Une étude transversale de 2026 portant sur 485 patients a révélé que le diabète durant plus de 10 ans était associé à des taux plus élevés de vidange gastrique altérée.[1] Ce schéma est important car les patients peuvent développer une charge symptomatique substantielle avant de recevoir un diagnostic formel. Une étude de 2025 portant sur 3 542 personnes atteintes de diabète en Palestine a révélé que seulement 1,9 % de celles dont les scores de symptômes étaient compatibles avec une gastroparésie avaient reçu un diagnostic clinique.[2] L'écart entre les symptômes et le diagnostic laisse les patients sans parcours de traitement structuré. À mesure que la sensibilisation s'améliore, ce groupe peut accéder aux soins spécialisés et accroître la demande de médicaments, de prise en charge nutritionnelle et de traitement procédural.
Diagnostic Croissant et Soins Spécialisés en Gastroentérologie
Des recommandations diagnostiques plus claires peuvent élargir la population traitée sur le marché du traitement de la gastroparésie diabétique. La recommandation de l'Association Américaine de Gastroentérologie publiée en 2025 préconise la scintigraphie de vidange gastrique sur 4 heures plutôt que des protocoles de test plus courts. La recommandation a rapporté que les tests sur 4 heures peuvent identifier 25 % de cas supplémentaires par rapport aux tests sur 2 heures. Elle soutient également conditionnellement la métoclopramide et l'érythromycine comme options thérapeutiques de première intention. Ces recommandations donnent aux gastroentérologues une base plus cohérente pour le diagnostic et la prescription. Elles soutiennent également les parcours d'orientation vers les spécialistes lorsque le traitement de première intention ne contrôle pas les symptômes.
Avancées du Pipeline de Procinétiques à Action Locale
Le marché du traitement de la gastroparésie diabétique dispose d'options médicamenteuses approuvées limitées, ce qui accroît l'intérêt pour les candidats conçus pour réduire les effets indésirables systémiques. La naronapride est un agent administré par voie orale, à action intestinale restreinte, qui combine l'agonisme des récepteurs 5-HT4 avec l'antagonisme des récepteurs D2. Dr. Falk Pharma a annoncé l'achèvement du recrutement de 320 patients dans l'étude MOVE-IT de Phase 2b en mai 2025.[3] La société a indiqué que la planification de la Phase 3 était en cours après que l'étude ait atteint son recrutement complet. La deudomperidone était également évaluée en tant que molécule modifiée destinée à remédier aux risques cardiaques associés à la dompéridone. Ces programmes montrent comment le marché du traitement de la gastroparésie diabétique pourrait évoluer vers des thérapies visant à préserver l'activité procinétique sans recourir à des mécanismes à action centrale.
Administration Orale et Nasale Améliorée pour la Vidange Gastrique Retardée
Les patients présentant une vidange gastrique retardée sévère peuvent absorber les médicaments oraux de manière imprévisible, ce qui limite la fiabilité du traitement oral lorsque les symptômes sont les plus sévères. Cette limitation crée un espace pour les systèmes d'administration qui contournent la vidange gastrique altérée. Une analyse en vie réelle de 2025 portant sur 372 700 patients atteints de diabète de type 2 et de gastroparésie a associé la métoclopramide intranasale à 30 % moins d'épisodes de soins aigus que la métoclopramide orale. La même analyse a rapporté un délai médian jusqu'à la premire hospitalisation de 12 mois pour le traitement intranasal et de 7 mois pour le traitement oral. GIMOTI a enregistré 11,1 millions USD de ventes nettes cumulées depuis le début de l'année jusqu'au troisième trimestre 2025, soit une augmentation de 60 % par rapport à l'année précédente. Ce résultat commercial montre la valeur que les pratiques spécialisées peuvent accorder aux voies d'administration qui correspondent mieux aux limites cliniques de la gastroparésie.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Contraintes de Sécurité Neurologique de la Métoclopramide | -1.5% | Mondial, plus prononcé aux États-Unis | Long terme (≥ 4 ans) |
| Efficacité Durable Limitée sur les Critères de Symptômes | -1% | Mondial | Moyen terme (2-4 ans) |
| Hétérogénéité Diagnostique et Retard dans l'Initiation du Traitement | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Variabilité Liée à l'Hyperglycémie dans les Résultats des Essais et en Vie Réelle | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de Sécurité Neurologique de la Métoclopramide
La métoclopramide reste l'option médicamenteuse centrale sur le marché du traitement de la gastroparésie diabétique, mais son profil de sécurité limite son utilisation à long terme. La classe de produits est soumise à une restriction d'utilisation de 12 semaines et à un avertissement encadré concernant la dyskinésie tardive. Une revue de 2025 des données du Système de Déclaration des Événements Indésirables de la FDA a révélé un rapport de cotes de déclaration de 499 pour la dyskinésie tardive avec la métoclopramide, avec un intervalle de confiance de 486 à 512. L'étude n'établit pas de taux d'incidence absolu, mais elle soutient la prudence continue parmi les prescripteurs. Les préoccupations de sécurité peuvent limiter la persistance du traitement, en particulier pour les personnes présentant des symptômes chroniques. L'absence d'une alternative médicamenteuse approuvée à long terme laisse les cliniciens gérer les symptômes dans un cadre thérapeutique restreint.
Hétérogénéité Diagnostique et Retard dans l'Initiation du Traitement
L'incohérence diagnostique retarde l'accès au traitement sur le marché du traitement de la gastroparésie diabétique. Une étude de 2026 a rapporté une prévalence basée sur les scores de symptômes de 20,8 %, contre 13,1 % lorsque la scintigraphie de vidange gastrique confirmait la condition. L'étude a révélé une faible concordance entre les deux méthodes, avec une valeur kappa de Cohen de 0,107. Une revue de 2025 d'une clinique de motilité a trouvé une gastroparésie confirmée chez 19,5 % des patients orientés, tandis que 44,5 % ont reçu un diagnostic de dyspepsie fonctionnelle. Cette incertitude peut retarder l'initiation du traitement médicamenteux, compliquer les décisions de remboursement et réduire la confiance dans les soins procéduraux de longue durée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Traitement :
Les Médicaments Restent le Fondement des SoinsLes médicaments représentaient 76,03 % de la part du marché du traitement de la gastroparésie diabétique en 2026. Cette position reflète la pratique habituelle consistant à commencer par des soins pharmacologiques avant d'envisager une intervention. Les agents procinétiques, notamment la métoclopramide et l'érythromycine, restent des traitements de première intention importants selon la recommandation 2025 de l'Association Américaine de Gastroentérologie. Les antiémétiques restent également importants pour la prise en charge des nausées et vomissements. Une analyse de 2025 des consultations aux urgences a révélé que les antagonistes des récepteurs 5-HT3, dont l'ondansétron, étaient administrés dans 61,3 % des visites liées à la gastroparésie. Les antidépresseurs et les neuromodulateurs ont un rôle plus restreint car la recommandation ne préconise pas la nortriptyline comme traitement de première intention.
La Chirurgie et le Traitement Procédural devraient croître à un CAGR de 8,01 % jusqu'en 2032 sur le marché du traitement de la gastroparésie diabétique. Cette catégorie gagne en pertinence pour les personnes dont les symptômes persistent malgré le traitement médicamenteux. Une étude multicentrique publiée en 2025 a révélé que la G-POEM réduisait l'Indice de Symptômes Cardinaux de la Gastroparésie de 37,2 %. L'étude a rapporté des taux de récidive de 41,6 % pour la G-POEM et de 78,8 % pour la stimulation électrique gastrique. La couverture Medicare pour l'Enterra GES dans le cadre des Centres Chirurgicaux Ambulatoires a débuté en janvier 2026. Les paiements moyens nationaux étaient de 16 244 USD pour le neurostimulateur et de 9 997 USD pour les sondes. Cette couverture peut soutenir l'adoption procédurale en dehors des blocs opératoires hospitaliers.



Par Voie d'Administration :
Les Options Non Orales Répondent à une Barrière d'AbsorptionLes formulations orales détenaient une part de 68,83 % en 2026. Leur avance reflète les schémas de prescription établis et la large disponibilité dans les formulaires à travers les classes de médicaments. Les médicaments oraux restent appropriés pour les patients qui peuvent maintenir une absorption fiable. Cependant, la vidange gastrique retardée peut rendre l'absorption imprévisible, en particulier dans les maladies sévères. Cela crée un décalage entre la voie d'administration et la condition traitée. La neuropathie autonome peut aggraver ce problème en augmentant la variation de la motilité gastrique. Le secteur du traitement de la gastroparésie diabétique a donc besoin de voies qui offrent une exposition plus prévisible lorsque la prise orale est peu fiable.
Les injectables devraient croître à un CAGR de 8,53 % jusqu'en 2032. Leur utilisation comprend les injections de toxine botulique ciblant le dysfonctionnement pylorique et la métoclopramide sous-cutanée en soins aigus. Les candidats procinétiques injectables pourraient élargir cette voie s'ils progressent dans le développement clinique. L'administration nasale est une option non orale distincte avec une pertinence clinique et commerciale précoce. L'étude en vie réelle sur la métoclopramide intranasale a montré moins d'épisodes de soins aigus que l'administration orale chez les adultes atteints de diabète de type 2 et de gastroparésie. Cette voie peut être la plus pertinente pour les patients présentant une vidange retardée symptomatique nécessitant une exposition constante. Son adoption dépend de la prescription spécialisée, de la couverture et des preuves qu'elle améliore les soins au-delà de la thérapie orale conventionnelle.
Par Sévérité de la Maladie :
Les Cas Réfractaires Soutiennent les Soins InterventionnelsLa Gastroparésie Modérée à Sévère représentait une part de 47,16 % en 2026. Ce groupe représente une grande part de l'utilisation des médicaments car les cliniciens stabilisent généralement les symptômes avant d'intensifier les soins. Les procinétiques et les antiémétiques sont au cœur du contrôle des symptômes dans ce contexte. Les patients présentant ce niveau de sévérité constituent également la population cible principale pour le traitement par dispositif et les nouveaux candidats pharmacologiques. La naronapride et la deudomperidone ont recruté des patients présentant des symptômes modérés à sévères dans leurs programmes de Phase 2. Ce groupe relie donc la base médicamenteuse établie au pipeline d'alternatives pouvant être utilisées si les options conventionnelles s'avèrent insuffisantes.
La Gastroparésie Réfractaire devrait croître à un CAGR de 8,63 % jusqu'en 2032. Ces patients sont plus susceptibles d'être considérés pour des procédures spécialisées après que les médicaments n'ont pas fourni un contrôle durable des symptômes. Une méta-analyse en réseau de 2025 portant sur 55 études a rapporté que la G-POEM présentait le plus grand bénéfice symptomatique à court terme parmi les interventions évaluées. La même analyse a révélé que la stimulation électrique gastrique avait la plus haute efficacité lors du suivi intermédiaire au-delà de 3 mois. Ces résultats soutiennent une approche par étapes plutôt qu'une intervention fixe unique. La gastroparésie compensée reste plus susceptible d'être prise en charge par des changements alimentaires et de faibles doses de procinétiques. Cela limite l'utilisation des médicaments de marque et des procédures dans le groupe de sévérité la plus légère.

Par Type de Patient :
Le Diabète de Type 2 Fournit la Plus Grande Population TraitéeLa Gastroparésie Associée au Diabète de Type 2 détenait une part de 82,63 % en 2026. Cela reflète la population mondiale beaucoup plus importante vivant avec le diabète de type 2 par rapport au diabète de type 1. Une revue de 2025 a rapporté que la gastroparésie se développe dans les deux types de diabète, bien que l'incidence cumulée publiée sur 10 ans soit plus élevée dans le diabète de type 1. Le diabète de type 2 fournit néanmoins le plus grand bassin absolu de patients potentiels. La prévalence des symptômes peut dépasser les taux de diagnostic formel, en particulier après une longue durée de diabète. Une reconnaissance plus précoce des symptômes pourrait donc augmenter le nombre de personnes accédant aux soins pharmacologiques et spécialisés.
La Gastroparésie Diabétique Post-Chirurgicale devrait croître à un CAGR de 8,28 % jusqu'en 2032. Cette catégorie est associée à l'utilisation croissante de la chirurgie bariatrique et métabolique chez les personnes atteintes de diabète de type 2. Les modifications anatomiques après une gastrectomie en manchon, un bypass gastrique ou une gastrectomie distale peuvent rendre difficile l'application des critères standard de vidange gastrique. Cette complexité peut retarder la reconnaissance de la vidange gastrique retardée postopératoire. Elle peut également rendre l'interprétation des symptômes plus difficile pour les cliniciens traitants. Aucune thérapie approuvée ne porte d'indication spécifique pour ce sous-groupe. Cela laisse un vide thérapeutique pour les entreprises capables de développer des preuves pertinentes pour la maladie post-chirurgicale.
Par Utilisateur Final :
Les Cliniques Spécialisées Étendent le Parcours AmbulatoireLes hôpitaux détenaient une part de 53,92 % en 2026. Leur avance reflète les présentations aiguës nécessitant une hydratation, le contrôle des nausées sévères, un soutien nutritionnel et des ressources procédurales. Une étude rétrospective de 2025 portant sur 406 patients a révélé que 23 % ont connu des hospitalisations au cours de l'année. L'étude a également rapporté une utilisation hospitalière plus élevée chez les personnes atteintes de gastroparésie diabétique. Les hôpitaux restent nécessaires pour les cas complexes et l'implantation de dispositifs. Cependant, l'extension de la couverture GES aux Centres Chirurgicaux Ambulatoires peut déplacer certaines procédures vers des établissements ambulatoires à moindre coût.
Les Cliniques Spécialisées devraient croître à un CAGR de 7,76 % jusqu'en 2032. Cette croissance reflète l'expansion des parcours de soins axés sur la gastroentérologie et la motilité. Les grands cabinets de gastroentérologie multi-sites développent des voies plus concentrées pour les patients atteints de troubles de la motilité. La recommandation 2025 de l'Association Américaine de Gastroentérologie soutient l'orientation vers des spécialistes lorsque le traitement de première intention est infructueux. Les cliniques peuvent coordonner les tests diagnostiques, l'ajustement des médicaments, les conseils nutritionnels et l'orientation pour une intervention. Elles peuvent également être mieux positionnées pour évaluer les nouvelles voies d'administration et les traitements en développement. L'empreinte croissante des cliniques spécialisées peut rendre les soins plus structurés tout en réduisant la dépendance inutile aux services hospitaliers aigus.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 42,31 % de la part du marché du traitement de la gastroparésie diabétique en 2026. La région dispose d'une base dense de spécialistes en gastroentérologie et en motilité, ainsi que d'un cadre de remboursement développé pour les médicaments et les procédures. L'Association Américaine de Gastroentérologie a cité une prévalence aux États-Unis de 21 à 24 cas pour 100 000 personnes. La même recommandation a noté que les femmes représentent 75 % des cas diagnostiqués. La couverture Medicare de l'Enterra GES dans les Centres Chirurgicaux Ambulatoires est entrée en vigueur en janvier 2026 et a élargi l'accès en dehors des blocs opératoires hospitaliers. La région bénéficie également de la disponibilité des formulations de métoclopramide approuvées par la FDA et d'un pipeline comprenant des candidats procinétiques différenciés.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,26 % jusqu'en 2032, le taux le plus rapide parmi les segments géographiques du marché du traitement de la gastroparésie diabétique. La croissance reflète l'expansion des populations diabétiques, l'augmentation des dépenses de santé et l'amélioration de l'accès aux services diagnostiques. La longue durée du diabète, le sexe féminin et le mauvais contrôle glycémique sont associés à une vidange gastrique retardée dans une cohorte de diabète de type 2 en Inde. La capacité spécialisée reste limitée dans de nombreuses parties de la région, ce qui peut laisser un grand nombre de patients non traités. Une utilisation accrue des tests structurés et de l'orientation en gastroentérologie pourrait améliorer l'identification des patients symptomatiques. Le soutien au remboursement des schémas médicamenteux complexes en Corée du Sud indique également un cadre plus réceptif pour les soins dirigés par des spécialistes.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est soutenue par des systèmes de santé établis en Allemagne, au Royaume-Uni et en France, où un cadre de consensus de 2025 a contribué à formaliser la prise en charge structurée de la gastroparésie. Cela donne aux cliniciens une base pour envisager des soins au-delà de la monothérapie par métoclopramide. Le Moyen-Orient et l'Afrique disposent d'un bassin de patients émergent à mesure que les investissements dans la capacité de gastroentérologie s'étendent dans les pays du Conseil de Coopération du Golfe. Une étude de 2025 en Palestine a rapporté des symptômes gastroparétiques non traités chez 14,5 % des personnes atteintes de diabète de type 2. Ce résultat indique un écart diagnostique considérable où l'accès aux spécialistes reste limité. L'Amérique du Sud est menée par le Brésil et l'Argentine, où la métoclopramide générique est disponible via les circuits du secteur public. Les soins privés peuvent créer une opportunité précoce pour les thérapies reformulées, bien que l'adoption généralisée dépendra de l'accessibilité financière et de l'accès aux médecins. Dans ces régions mixtes, le marché du traitement de la gastroparésie diabétique se développera à mesure que les protocoles diagnostiques, les soins spécialisés et le remboursement mûriront à des rythmes différents.
Paysage Concurrentiel
Concentration du Marché
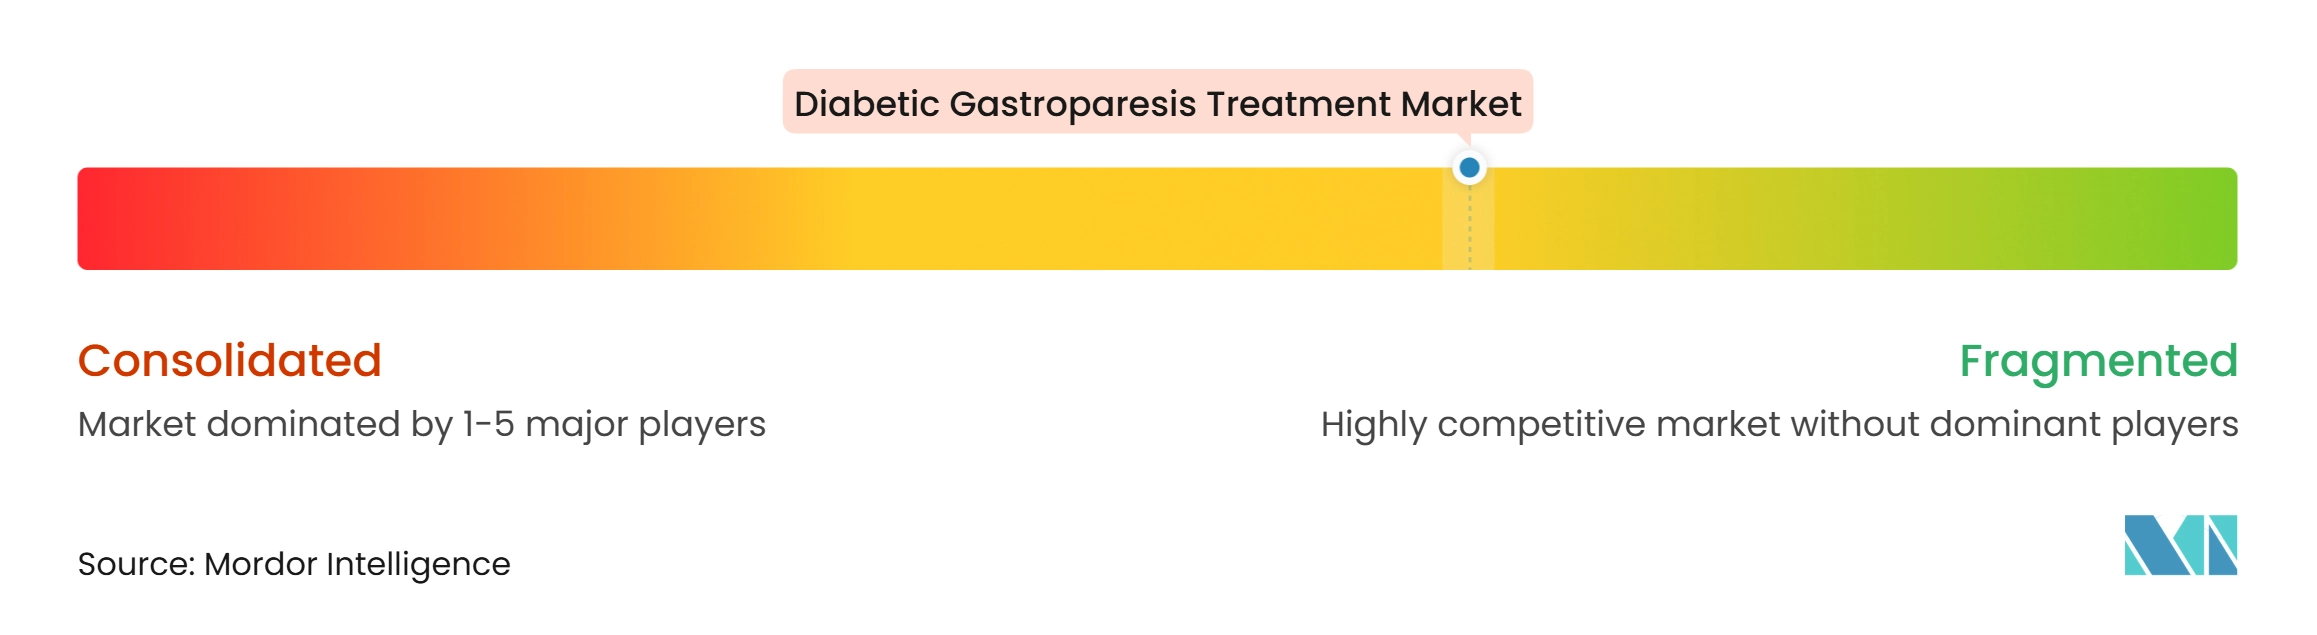
Le marché du traitement de la gastroparésie diabétique est modérément fragmenté. Les fabricants de génériques représentent une part substantielle du volume actuel de métoclopramide, tandis que les sociétés pharmaceutiques spécialisées cherchent à se différencier par la formulation et le mécanisme. Les sociétés de dispositifs médicaux sont en concurrence dans le traitement de la maladie réfractaire par stimulation électrique gastrique et procédures endoscopiques. Aucune société n'a de position dominante car le choix du traitement est influencé par la sévérité, la voie d'administration, la sécurité et l'éligibilité procédurale. Evoke Pharma a obtenu le brevet américain n° 12 377 064 pour la métoclopramide intranasale en août 2025. La société a indiqué que le brevet était inscrit dans l'Orange Book de la FDA avec une exclusivité s'étendant jusqu'en novembre 2038.
La concurrence dans le pipeline se concentre sur des alternatives pouvant surmonter les limites de sécurité des thérapies existantes. Dr. Falk Pharma a achevé le recrutement de 320 patients dans l'essai mondial de Phase 2b MOVE-IT sur la naronapride en mai 2025. La naronapride est conçue pour agir localement dans l'intestin, ce qui pourrait réduire l'exposition systémique par rapport aux agents à action centrale. Enterra Medical examine également la stimulation électrique gastrique dans l'étude NAVIGATE pour les nausées chroniques chez les personnes présentant une vidange gastrique normale. L'étude a reçu la désignation de Dispositif Révolutionnaire de la FDA, selon la société. Ces évolutions montrent que les stratégies de croissance combinent une meilleure administration des médicaments, de nouveaux mécanismes pharmacologiques et une possible expansion de l'utilisation des dispositifs au-delà des groupes de patients établis.
Plusieurs besoins restent insuffisamment satisfaits. La gastroparésie diabétique post-chirurgicale manque d'une thérapie approuvée spécifiquement pour ce groupe de patients. La maintenance à long terme est également un besoin non satisfait car la métoclopramide est soumise à une restriction d'utilisation de 12 semaines. Une meilleure sélection des patients est un autre domaine de concurrence, car les cliniciens doivent distinguer la gastroparésie de la dyspepsie fonctionnelle avant d'attribuer un traitement. Les sociétés capables d'associer un traitement à une sélection diagnostique plus claire pourraient améliorer l'adoption dans les milieux spécialisés. La structure concurrentielle reste donc divisée entre les médicaments génériques, les formulations différenciées, les agents en développement, les dispositifs et les prestataires procéduraux.
Leaders du Secteur du Traitement de la Gastroparésie Diabétique
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Fresenius Kabi AG
-
Johnson & Johnson
-
Medtronic plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de la Gastroparésie Diabétique Entreprises couvertes dans ce rapport
- Abbott Laboratories
- ANI Pharmaceuticals
- AstraZeneca
- Avenacy
- Bausch Health
- Boston Scientific
- CinDome Pharma
- Dr. Falk Pharma GmbH
- Evoke Pharma, Inc.
- Fresenius
- Ipca Laboratories
- Johnson & Johnson
- Medtronic
- Neurogastrx
- Pfizer
- Processa Pharmaceuticals, Inc.
- Renexxion, Inc.
- Rhythm Pharmaceuticals, Inc.
- Salix Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Theravance Biopharma, Inc.
- Vanda Pharmaceuticals
- Wockhardt Ltd.
Développements industriels récents dans Marché du Traitement de la Gastroparésie Diabétique
- Mai 2026 : Dr. Falk Pharma GmbH (« Dr. Falk Pharma »), une société pharmaceutique axée sur la recherche spécialisée dans la médecine digestive et métabolique, et Renexxion Ireland Limited (« Renexxion »), une société biopharmaceutique en phase clinique, ont annoncé des résultats positifs de MOVE-IT (NCT05621811), un essai mondial de Phase 2b, randomisé, contrôlé par placebo, évaluant l'efficacité, la sécurité et la tolérance de la naronapride chez des adultes atteints de gastroparésie. L'étude en double aveugle, multicentrique, de 12 semaines a recruté 328 adultes présentant des symptômes modérés à sévères de gastroparésie idiopathique ou diabétique et des preuves objectives de vidange gastrique retardée. Les patients éligibles ont reçu 10 mg, 20 mg ou 40 mg de naronapride, ou un placebo, par voie orale trois fois par jour (TID) pendant 12 semaines.
- Novembre 2025 : Evoke Pharma a conclu un accord de fusion définitif avec QOL Medical pour 11,00 USD par action en espèces, représentant une prime de 139,7 % par rapport au cours de l'action d'Evoke à ce moment-là. La transaction a consolidé GIMOTI, le seul spray nasal approuvé par la FDA pour la gastroparésie diabétique, au sein de l'infrastructure commerciale gastro-intestinale spécialisée de QOL Medical, signalant la valeur stratégique que les acquéreurs accordent à la différenciation des systèmes d'administration dans cette indication.
- Août 2025 : Evoke Pharma a reçu le brevet américain n° 12 377 064 de l'USPTO, couvrant la métoclopramide intranasale chez les patients présentant des symptômes de gastroparésie modérés à sévères. Les ajustements de la durée du brevet ont prolongé l'exclusivité commerciale jusqu'en novembre 2038, et le brevet a été inscrit par la suite dans l'Orange Book de la FDA.
- Mai 2025 : Renexxion Ireland et Dr. Falk Pharma ont achevé le recrutement mondial de 320 patients dans l'essai de Phase 2b MOVE-IT sur la naronapride, avec la planification de la Phase 3 en cours dans plusieurs zones géographiques.
Périmètre du Rapport Mondial sur le Marché du Traitement de la Gastroparésie Diabétique
Le Marché du Traitement de la Gastroparésie Diabétique comprend les thérapies pharmaceutiques, les procédures médicales et les solutions de soins de soutien utilisées pour la prise en charge de la gastroparésie associée au diabète sucré. La gastroparésie diabétique est un trouble gastro-intestinal chronique caractérisé par une vidange gastrique retardée en l'absence d'obstruction mécanique, résultant de lésions induites par le diabète sur le nerf vague et le système neuromusculaire gastro-intestinal.
Le Marché du Traitement de la Gastroparésie Diabétique est segmenté en fonction du traitement, de la voie d'administration, de la sévérité de la maladie, du type de patient, de l'utilisateur final et de la géographie. Par traitement, le marché est catégorisé en médicaments et en chirurgie et traitement procédural, les médicaments étant subdivisés en agents procinétiques, agents antiémétiques, antidépresseurs et neuromodulateurs, agonistes des récepteurs de la motiline, agonistes des récepteurs 5-HT4, antagonistes des récepteurs dopaminergiques et autres médicaments, incluant les antagonistes des récepteurs NK1 et les injections de toxine botulique. Sur la base de la voie d'administration, le marché couvre les voies orale, injectable, nasale et autres voies d'administration. Par sévérité de la maladie, le marché est analysé selon la gastroparésie compensée, la gastroparésie modérée à sévère, la gastroparésie réfractaire et l'insuffisance gastrique. Sur la base du type de patient, l'étude inclut la gastroparésie associée au diabète de type 1, la gastroparésie associée au diabète de type 2 et la gastroparésie diabétique post-chirurgicale. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, soins à domicile et centres chirurgicaux ambulatoires. Géographiquement, le marché couvre l'Amérique du Nord (États-Unis, Canada et Mexique), l'Europe (Allemagne, Royaume-Uni, France, Italie, Espagne et Reste de l'Europe), l'Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud et Reste de l'Asie-Pacifique), le Moyen-Orient et l'Afrique (CCG, Afrique du Sud et Reste du Moyen-Orient et de l'Afrique) et l'Amérique du Sud (Brésil, Argentine et Reste de l'Amérique du Sud).
Aperçu de la segmentation
| Médicaments | Agents Procinétiques |
| Agents Antiémétiques | |
| Antidépresseurs et Neuromodulateurs | |
| Agonistes des Récepteurs de la Motiline | |
| Agonistes des Récepteurs 5-HT4 | |
| Antagonistes des Récepteurs Dopaminergiques | |
| Autres Médicaments (Antagonistes des Récepteurs NK1 et Injections de Toxine Botulique, entre autres) | |
| Chirurgie et Traitement Procédural |
| Orale |
| Injectables |
| Nasale |
| Autres Voies d'Administration |
| Gastroparésie Compensée |
| Gastroparésie Modérée à Sévère |
| Gastroparésie Réfractaire |
| Insuffisance Gastrique |
| Gastroparésie Associée au Diabète de Type 1 |
| Gastroparésie Associée au Diabète de Type 2 |
| Gastroparésie Diabétique Post-Chirurgicale |
| Hôpitaux |
| Cliniques Spécialisées |
| Soins à Domicile |
| Centres Chirurgicaux Ambulatoires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Traitement | Médicaments | Agents Procinétiques |
| Agents Antiémétiques | ||
| Antidépresseurs et Neuromodulateurs | ||
| Agonistes des Récepteurs de la Motiline | ||
| Agonistes des Récepteurs 5-HT4 | ||
| Antagonistes des Récepteurs Dopaminergiques | ||
| Autres Médicaments (Antagonistes des Récepteurs NK1 et Injections de Toxine Botulique, entre autres) | ||
| Chirurgie et Traitement Procédural | ||
| Par Voie d'Administration | Orale | |
| Injectables | ||
| Nasale | ||
| Autres Voies d'Administration | ||
| Par Sévérité de la Maladie | Gastroparésie Compensée | |
| Gastroparésie Modérée à Sévère | ||
| Gastroparésie Réfractaire | ||
| Insuffisance Gastrique | ||
| Par Type de Patient | Gastroparésie Associée au Diabète de Type 1 | |
| Gastroparésie Associée au Diabète de Type 2 | ||
| Gastroparésie Diabétique Post-Chirurgicale | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Spécialisées | ||
| Soins à Domicile | ||
| Centres Chirurgicaux Ambulatoires | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du traitement de la gastroparésie diabétique d'ici 2032 ?
Le marché du traitement de la gastroparésie diabétique devrait atteindre 5,77 milliards USD d'ici 2032, en croissance à un CAGR de 6,17 % de 2027 à 2032. Le marché du traitement de la gastroparésie diabétique est soutenu par une durée plus longue du diabète, un diagnostic plus précoce, l'orientation vers des spécialistes et des approches thérapeutiques capables de gérer les symptômes lorsque l'absorption orale est peu fiable.
Quel type de traitement représente la plus grande part des soins de la gastroparésie diabétique ?
Les médicaments sont en tête avec une part de 76,03 % en 2026 car le traitement médicamenteux est généralement utilisé avant l'intervention procédurale. Sur le marché du traitement de la gastroparésie diabétique, les procinétiques et les antiémétiques restent des options centrales, tandis que les nouveaux médicaments visent à remédier aux limites de sécurité et d'efficacité qui restreignent l'utilisation à long terme du traitement pharmacologique actuel.
Pourquoi les options procédurales gagnent-elles en utilisation pour la gastroparésie diabétique ?
La Chirurgie et le Traitement Procédural devraient croître à un CAGR de 8,01 % car la G-POEM et la stimulation électrique gastrique sont utilisées pour les patients présentant des symptômes réfractaires. Le marché du traitement de la gastroparésie diabétique bénéficie également de la couverture dans les Centres Chirurgicaux Ambulatoires, ce qui peut déplacer les procédures GES éligibles au-delà des blocs opératoires hospitaliers et améliorer l'accès à l'intervention.
Quelle voie d'administration connaît la croissance la plus rapide ?
Les injectables devraient croître à un CAGR de 8,53 % jusqu'en 2032, soutenus par les injections intrapyloriques, l'utilisation en soins aigus et les thérapies candidates en développement. Le traitement non oral peut être précieux lorsque la vidange gastrique retardée rend l'absorption des médicaments oraux incohérente, et la métoclopramide intranasale a montré moins d'épisodes de soins aigus que l'administration orale dans une large analyse en vie réelle.