
Tamaño y Participación del Mercado de Tratamiento de Gastroparesia Diabética
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.17 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Gastroparesia Diabética por Mordor Intelligence
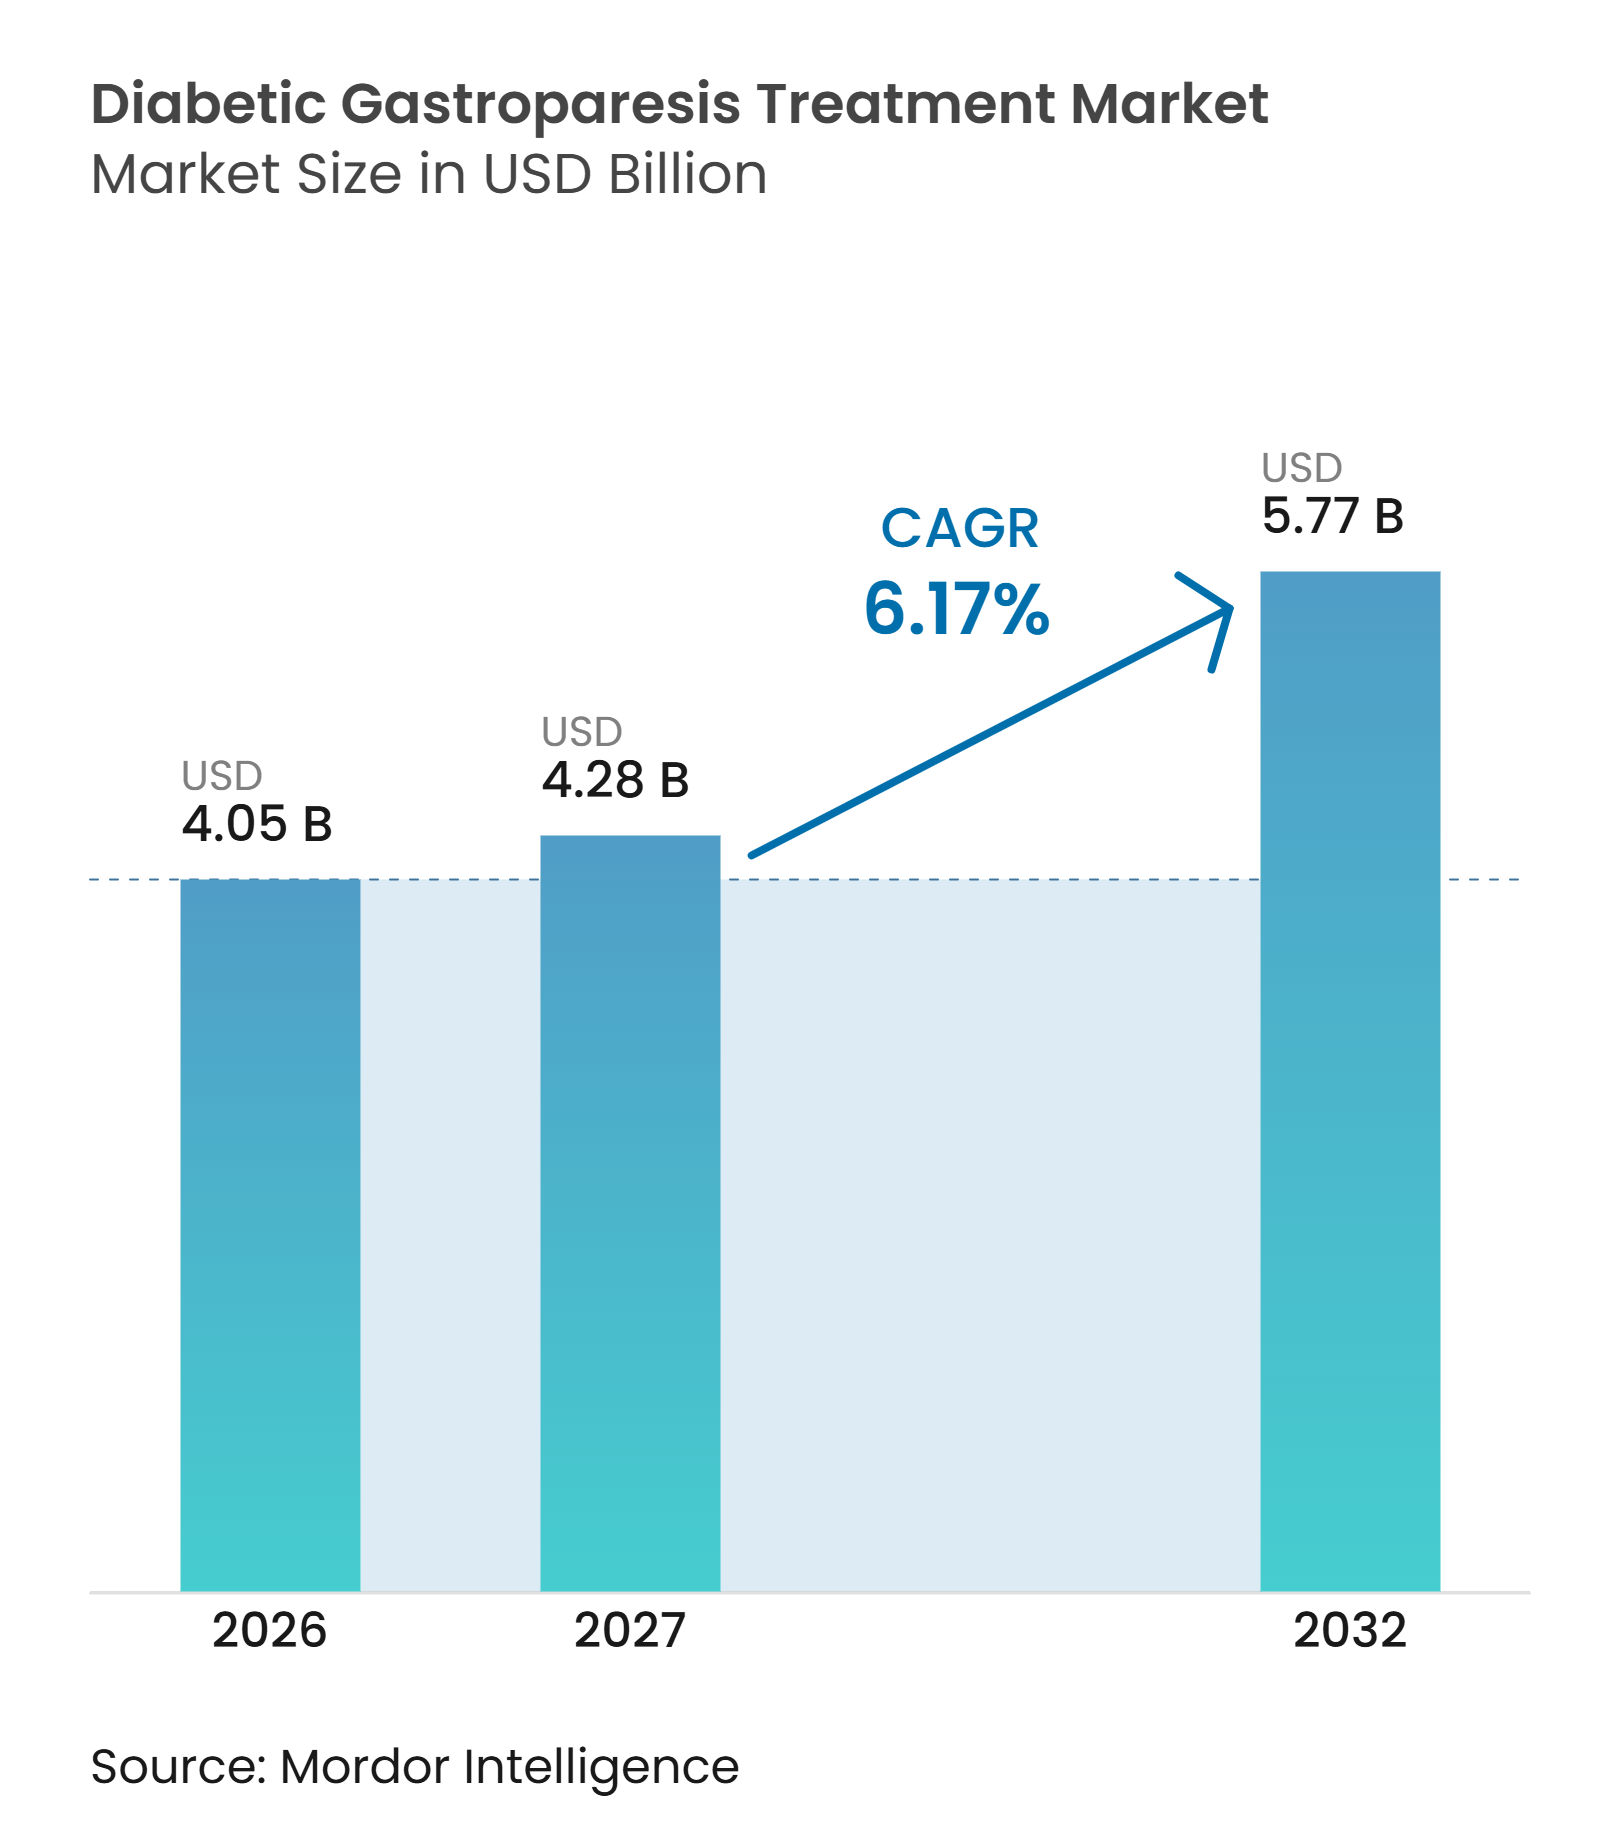
El tamaño del Mercado de Tratamiento de Gastroparesia Diabética fue valorado en 4,05 mil millones de USD en 2026 y se estima que crecerá desde 4,28 mil millones de USD en 2027 hasta alcanzar los 5,77 mil millones de USD para 2032, a una CAGR del 6,17% durante el período de pronóstico (2027-2032).
El mercado de tratamiento de gastroparesia diabética está respaldado por una población creciente que vive con diabetes de larga duración, que tiene mayor probabilidad de experimentar un vaciamiento gástrico deteriorado. Una revisión de 2025 reportó una incidencia acumulada de gastroparesia a 10 años del 5% entre personas con diabetes tipo 1 y del 1% entre personas con diabetes tipo 2. El mercado de tratamiento de gastroparesia diabética también se beneficia a medida que la atención se orienta hacia un diagnóstico más temprano, la derivación estructurada a especialistas y opciones de tratamiento que no dependen de una absorción oral confiable. Los nuevos formatos de administración y los candidatos procinéticos en etapa avanzada pueden ampliar las opciones de tratamiento, mientras que la atención procedimental se vuelve más accesible para los pacientes cuyos síntomas persisten después de la medicación. Los límites de seguridad de la metoclopramida y las prácticas diagnósticas desiguales continúan limitando el mercado de tratamiento de gastroparesia diabética.
Conclusiones Clave del Informe
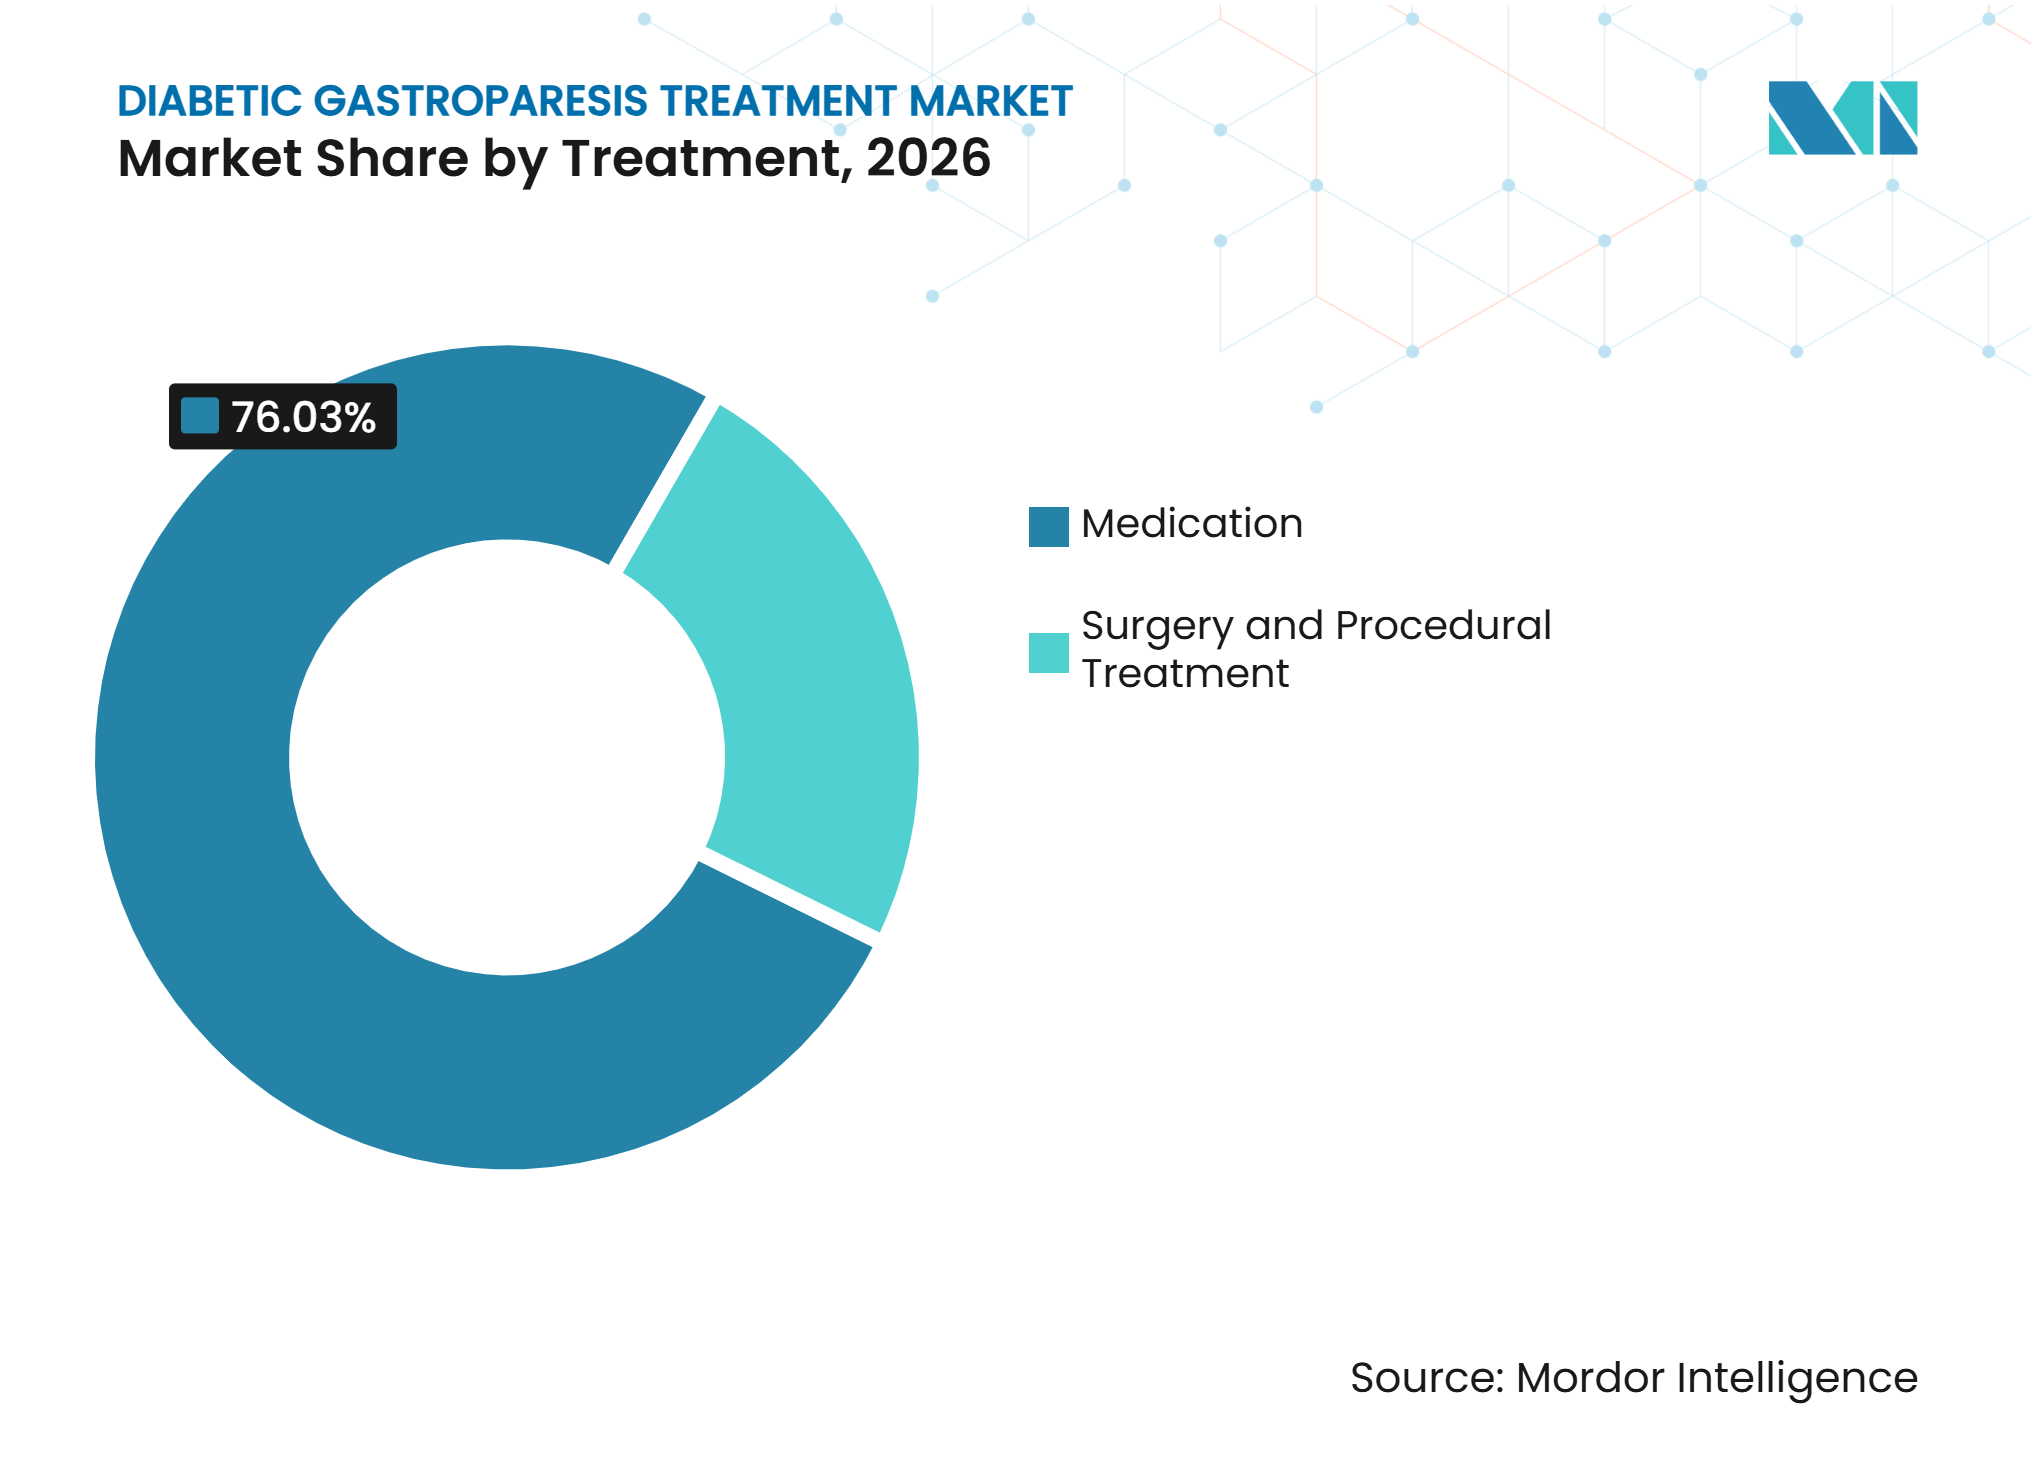
- Por tratamiento, la medicación tuvo una participación del 76,03% en 2026, mientras que la cirugía y el tratamiento procedimental tienen un pronóstico de crecimiento a una CAGR del 8,01% hasta 2032.
- Por vía de administración, las formulaciones orales tuvieron una participación del 68,83% en 2026, mientras que los inyectables tienen un pronóstico de crecimiento a una CAGR del 8,53% hasta 2032.
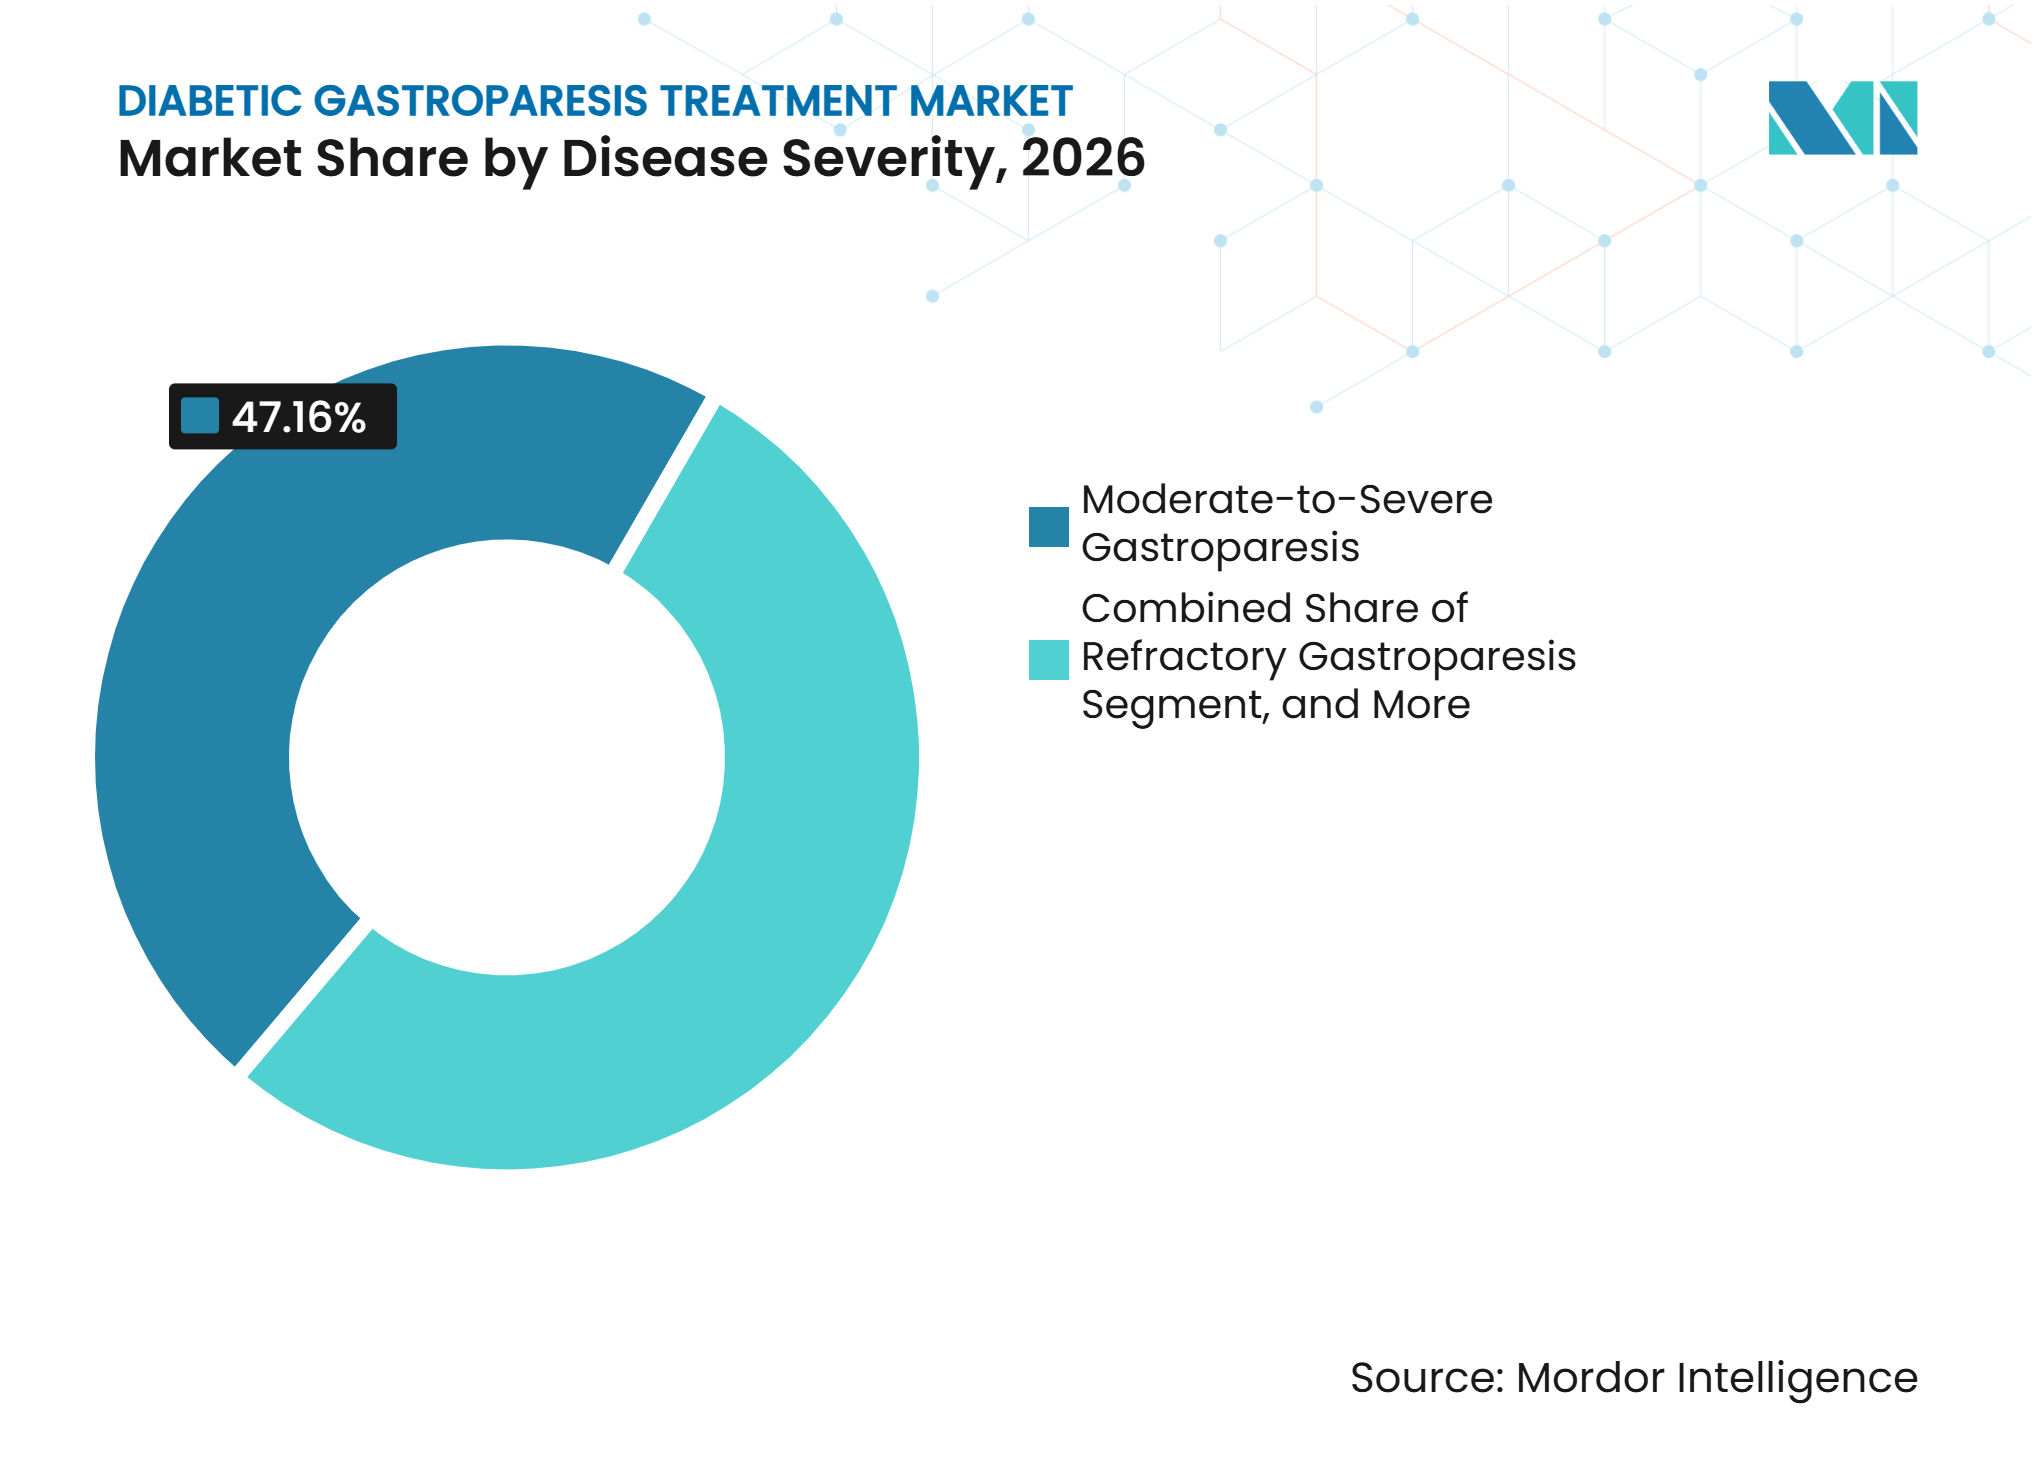
- Por gravedad de la enfermedad, la gastroparesia moderada a grave tuvo una participación del 47,16% en 2026, mientras que la gastroparesia refractaria tiene un pronóstico de crecimiento a una CAGR del 8,63% hasta 2032.
- Por tipo de paciente, la gastroparesia asociada a diabetes tipo 2 tuvo una participación del 82,63% en 2026, mientras que la gastroparesia diabética posquirúrgica tiene un pronóstico de crecimiento a una CAGR del 8,28% hasta 2032.
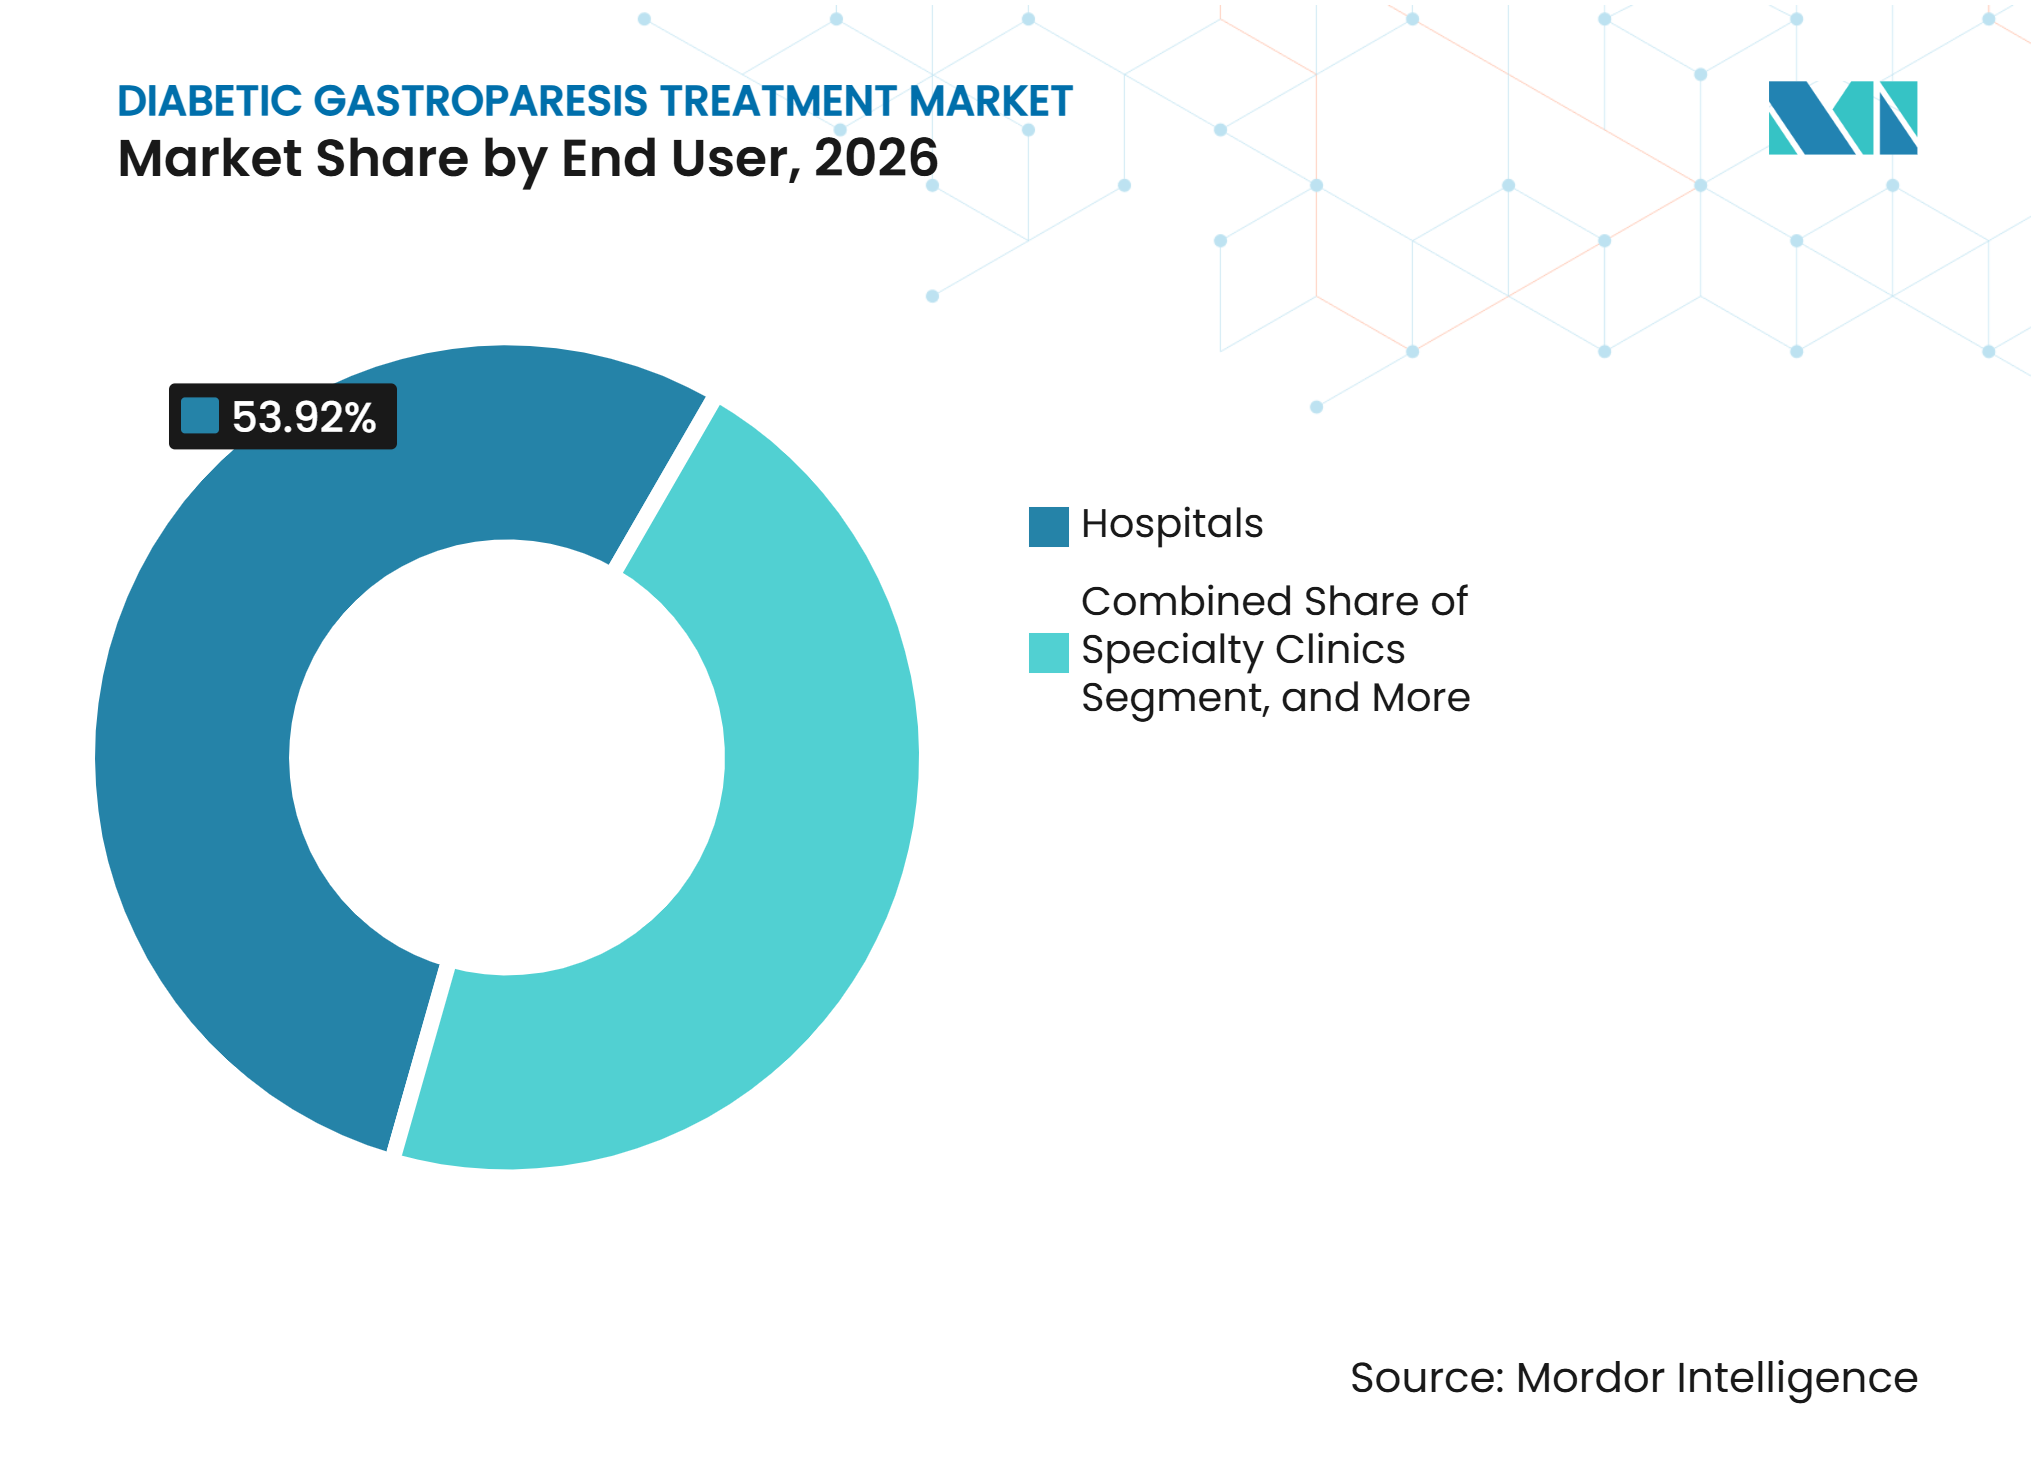
- Por usuario final, los hospitales tuvieron una participación del 53,92% en 2026, mientras que las clínicas especializadas tienen un pronóstico de crecimiento a una CAGR del 7,76% hasta 2032.
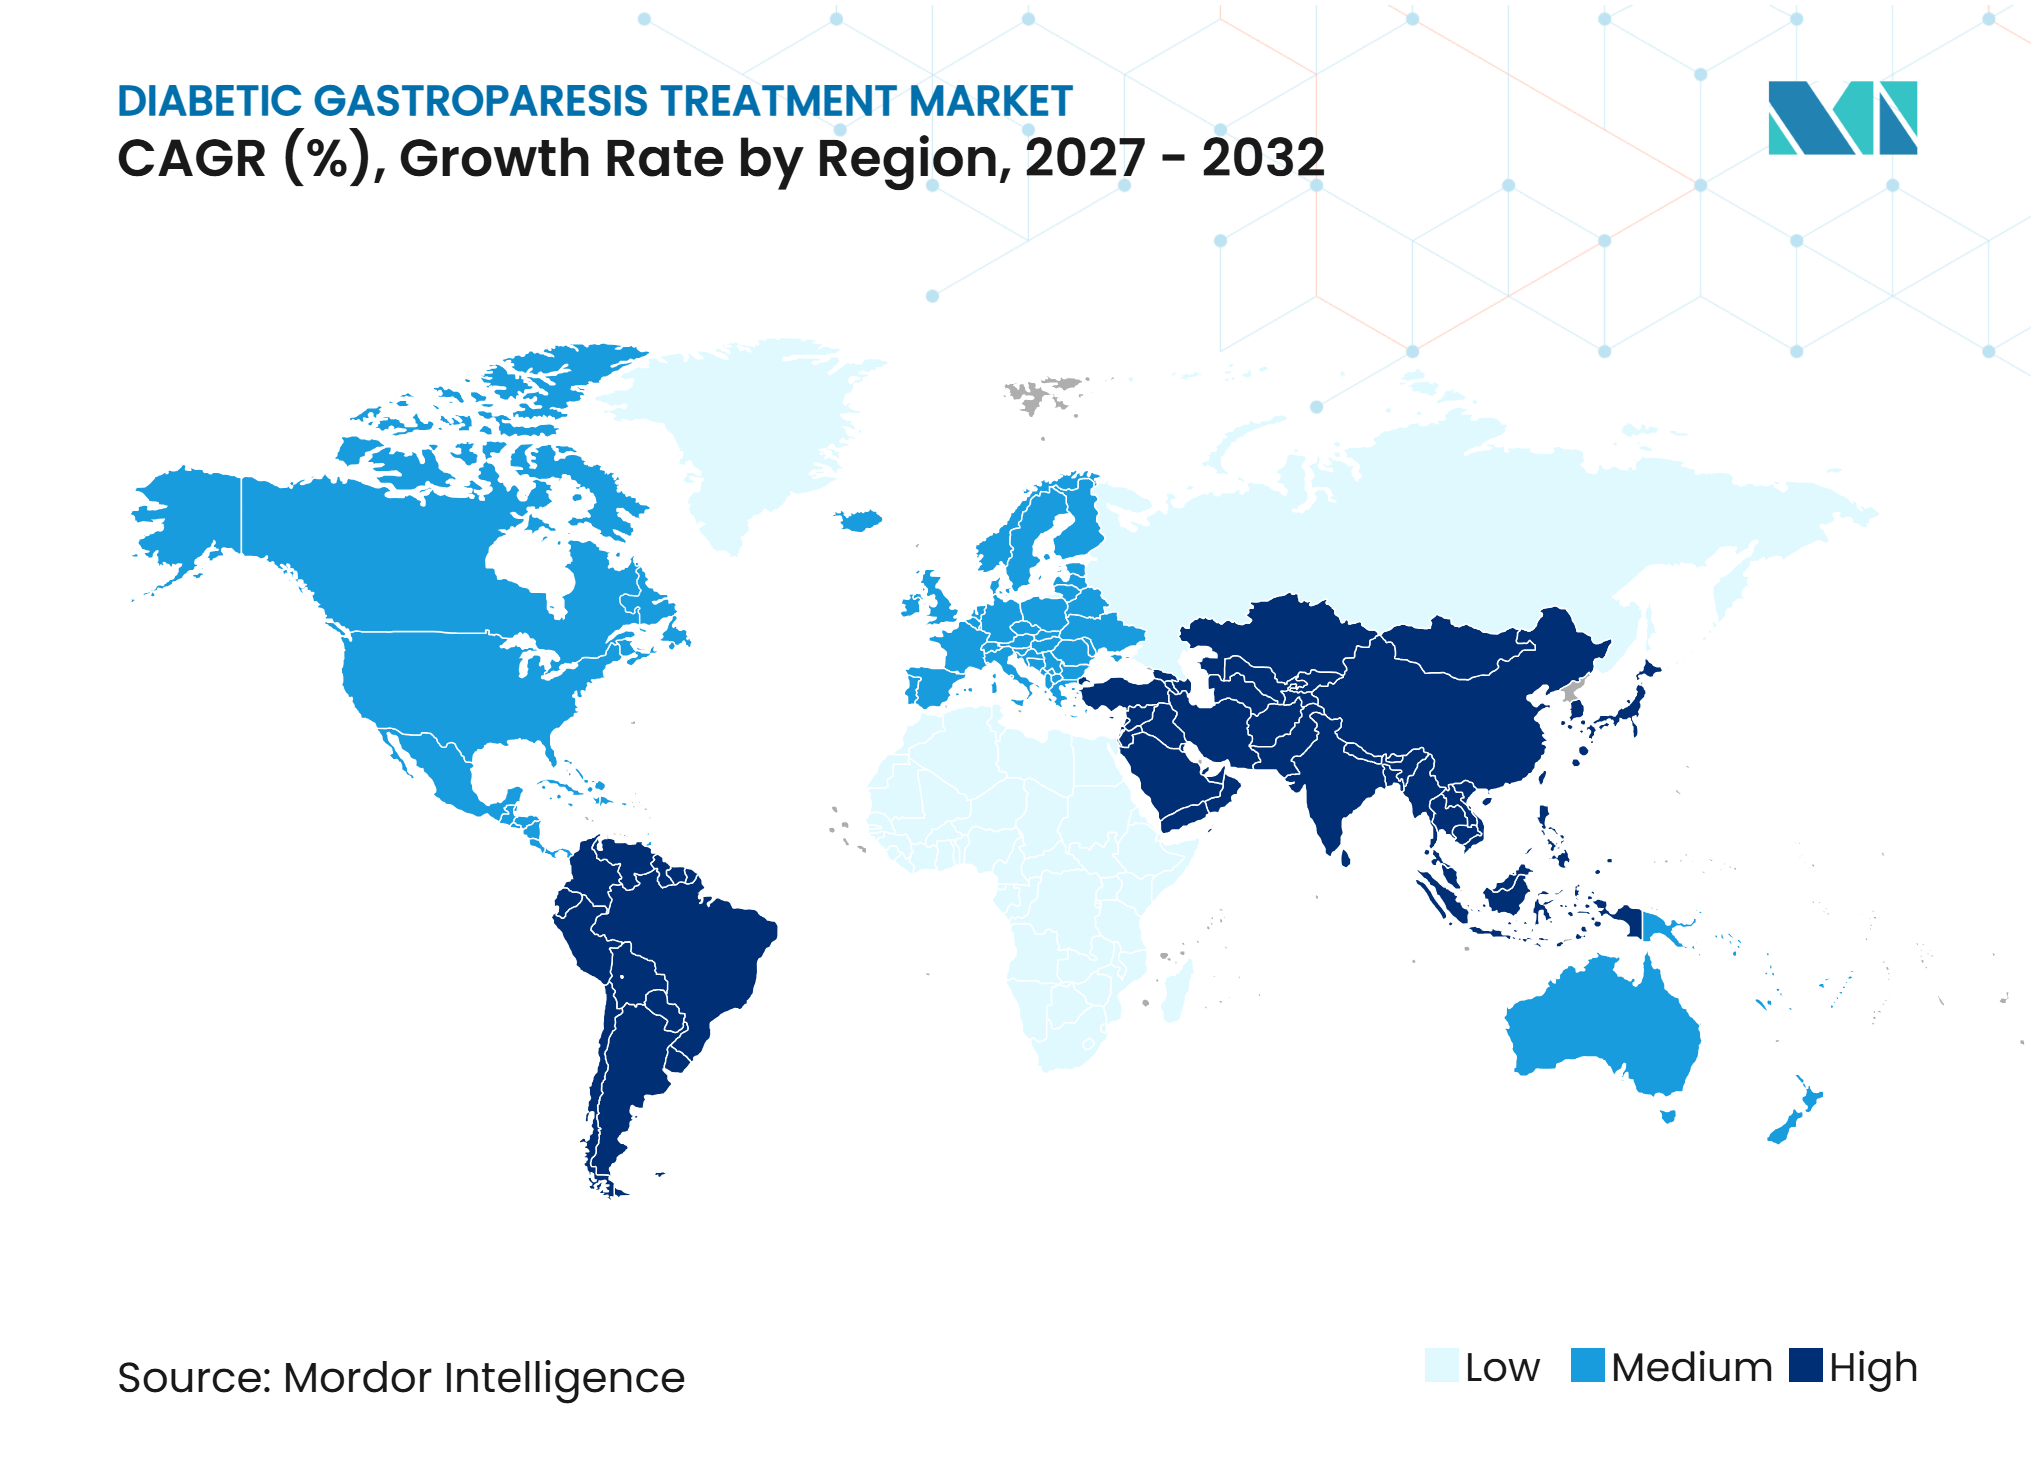
- Por geografía, América del Norte tuvo una participación del 42,31% en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 9,26% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia de Diabetes y Carga de Complicaciones | +2.1% | Global | Largo plazo (≥ 4 años) |
| Crecimiento del Diagnóstico y la Atención Especializada en Gastroenterología | +1.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de Control de Síntomas a Largo Plazo | +0.7% | Global | Largo plazo (≥ 4 años) |
| Expansión de Clínicas Especializadas y Vías de Atención | +0.6% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en la Cartera de Procinéticos de Acción Local | +0.9% | Global, con ganancias tempranas en los Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Mejora de la Administración Oral y Nasal para el Vaciamiento Gástrico Retardado | +0.7% | América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia de Diabetes y Carga de Complicaciones
La gastroparesia diabética se vuelve más probable a medida que aumenta la duración de la diabetes, lo que amplía el grupo de pacientes clínicamente relevantes para el mercado de tratamiento de gastroparesia diabética. Un estudio transversal de 2026 con 485 pacientes encontró que la diabetes de más de 10 años de duración estaba asociada con tasas más altas de vaciamiento gástrico deteriorado.[1] Este patrón es importante porque los pacientes pueden desarrollar una carga sintomática sustancial antes de recibir un diagnóstico formal. Un estudio de 2025 con 3.542 personas con diabetes en Palestina encontró que solo el 1,9% de aquellos cuyos puntajes de síntomas eran consistentes con gastroparesia habían recibido un diagnóstico clínico.[2] La brecha entre los síntomas y el diagnóstico deja a los pacientes sin una vía de tratamiento estructurada. A medida que mejora la concienciación, este grupo puede acceder a la atención especializada y aumentar la demanda de medicación, manejo nutricional y tratamiento procedimental.
Crecimiento del Diagnóstico y la Atención Especializada en Gastroenterología
Una guía diagnóstica más clara puede ampliar la población tratada en el mercado de tratamiento de gastroparesia diabética. La guía de la Asociación Americana de Gastroenterología publicada en 2025 recomienda la gammagrafía de vaciamiento gástrico de 4 horas en lugar de protocolos de prueba más cortos. La guía reportó que las pruebas de 4 horas pueden identificar un 25% más de casos que las pruebas de 2 horas. También apoya condicionalmente la metoclopramida y la eritromicina como opciones de tratamiento de primera línea. Estas recomendaciones brindan a los gastroenterólogos una base más consistente para el diagnóstico y la prescripción. También apoyan las vías de derivación a especialistas cuando el tratamiento de primera línea no controla los síntomas.
Avances en la Cartera de Procinéticos de Acción Local
El mercado de tratamiento de gastroparesia diabética tiene opciones farmacológicas aprobadas limitadas, lo que aumenta el interés en candidatos diseñados para reducir los efectos adversos sistémicos. El naronaprida es un agente de administración oral, restringido al intestino, que combina el agonismo 5-HT4 con el antagonismo del receptor D2. Dr. Falk Pharma reportó la finalización del reclutamiento de 320 pacientes en el estudio MOVE-IT de Fase 2b en mayo de 2025.[3] La empresa declaró que la planificación de la Fase 3 estaba en marcha tras alcanzar el reclutamiento completo del estudio. La deudomperidona también estaba siendo evaluada como una molécula modificada destinada a abordar las responsabilidades cardíacas asociadas con la domperidona. Estos programas muestran cómo el mercado de tratamiento de gastroparesia diabética puede avanzar hacia terapias que buscan preservar la actividad procinética sin depender de mecanismos de acción central.
Mejora de la Administración Oral y Nasal para el Vaciamiento Gástrico Retardado
Los pacientes con vaciamiento gástrico retardado grave pueden absorber los medicamentos orales de manera impredecible, lo que limita la fiabilidad del tratamiento oral cuando los síntomas son más graves. Esta limitación crea espacio para sistemas de administración que eluden el vaciamiento gástrico deteriorado. Un análisis del mundo real de 2025 con 372.700 pacientes con diabetes tipo 2 y gastroparesia asoció la metoclopramida intranasal con un 30% menos de episodios de atención aguda que la metoclopramida oral. El mismo análisis reportó una mediana de tiempo hasta la primera hospitalización de 12 meses para el tratamiento intranasal y de 7 meses para el tratamiento oral. GIMOTI registró 11,1 millones de USD en ventas netas acumuladas hasta el tercer trimestre de 2025, un aumento del 60% respecto al año anterior. Este resultado comercial muestra el valor que las prácticas especializadas pueden otorgar a las vías de administración que se adaptan mejor a las limitaciones clínicas de la gastroparesia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de Seguridad Neurológica de la Metoclopramida | -1.5% | Global, más prominente en los Estados Unidos | Largo plazo (≥ 4 años) |
| Eficacia Duradera Limitada en los Criterios de Valoración de Síntomas | -1% | Global | Mediano plazo (2-4 años) |
| Heterogeneidad Diagnóstica e Inicio Tardío del Tratamiento | -0.8% | Global | Corto plazo (≤ 2 años) |
| Variabilidad Impulsada por la Hiperglucemia en los Resultados de Ensayos y del Mundo Real | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Seguridad Neurológica de la Metoclopramida
La metoclopramida sigue siendo la principal opción farmacológica en el mercado de tratamiento de gastroparesia diabética, pero su perfil de seguridad limita el uso a largo plazo. La clase de producto tiene una restricción de uso de 12 semanas y una advertencia en recuadro sobre la discinesia tarda. Una revisión de 2025 de los datos del Sistema de Notificación de Eventos Adversos de la FDA encontró una razón de probabilidades de notificación de 499 para la discinesia tardía con metoclopramida, con un intervalo de confianza de 486 a 512. El estudio no establece una tasa de incidencia absoluta, pero respalda la cautela continua entre los prescriptores. Las preocupaciones de seguridad pueden limitar la persistencia en la terapia, especialmente para personas con síntomas crónicos. La ausencia de una alternativa farmacológica aprobada a largo plazo deja a los médicos para manejar los síntomas dentro de un marco de tratamiento restringido.
Heterogeneidad Diagnóstica e Inicio Tardío del Tratamiento
La inconsistencia diagnóstica retrasa el acceso al tratamiento en el mercado de tratamiento de gastroparesia diabética. Un estudio de 2026 reportó una prevalencia basada en puntajes de síntomas del 20,8%, en comparación con el 13,1% cuando la gammagrafía de vaciamiento gástrico confirmó la condición. El estudio encontró una concordancia deficiente entre los dos métodos, con un valor kappa de Cohen de 0,107. Una revisión de 2025 de una clínica de motilidad encontró gastroparesia confirmada en el 19,5% de los pacientes derivados, mientras que el 44,5% recibió un diagnóstico de dispepsia funcional. Esta incertidumbre puede posponer el inicio de la medicación, complicar las decisiones de reembolso y reducir la confianza en la atención procedimental de mayor duración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tratamiento:
La Medicación Sigue Siendo la Base de la AtenciónLa medicación representó el 76,03% de la participación del mercado de tratamiento de gastroparesia diabética en 2026. La posición refleja la práctica habitual de comenzar con atención farmacológica antes de considerar una intervención. Los agentes procinéticos, especialmente la metoclopramida y la eritromicina, siguen siendo tratamientos de primera línea importantes según la guía de 2025 de la Asociación Americana de Gastroenterología. Los antieméticos también siguen siendo importantes para el manejo de las náuseas y los vómitos. Un análisis de 2025 de las visitas a urgencias encontró que los antagonistas 5-HT3, incluido el ondansetrón, se administraron en el 61,3% de las visitas relacionadas con gastroparesia. Los antidepresivos y neuromoduladores tienen un papel más limitado porque la guía no recomienda la nortriptilina como terapia de primera línea.
Se prevé que la Cirugía y el Tratamiento Procedimental crezcan a una CAGR del 8,01% hasta 2032 en el mercado de tratamiento de gastroparesia diabética. Esta categoría está ganando relevancia para las personas cuyos síntomas persisten a pesar de la terapia farmacológica. Un estudio multicéntrico publicado en 2025 encontró que la G-POEM redujo el Índice de Síntomas Cardinales de Gastroparesia en un 37,2%. El estudio reportó tasas de recurrencia del 41,6% para la G-POEM y del 78,8% para la estimulación eléctrica gástrica. La cobertura de Medicare para la estimulación eléctrica gástrica Enterra en el entorno de Centros Quirúrgicos Ambulatorios comenzó en enero de 2026. Los pagos promedio nacionales fueron de 16.244 USD para el neuroestimulador y de 9.997 USD para los electrodos. Esta cobertura puede apoyar la adopción procedimental fuera de los quirófanos hospitalarios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
Las Opciones No Orales Abordan una Barrera de AbsorciónLas formulaciones orales tuvieron una participación del 68,83% en 2026. Su liderazgo refleja los patrones de prescripción establecidos y la amplia disponibilidad en formularios en todas las clases de medicamentos. Los medicamentos orales siguen siendo apropiados para los pacientes que pueden mantener una absorción confiable. Sin embargo, el vaciamiento gástrico retardado puede hacer que la absorción sea impredecible, particularmente en enfermedades graves. Esto crea una discrepancia entre la vía de administración y la condición que se está tratando. La neuropatía autonómica puede agravar este problema al aumentar la variación en la motilidad gástrica. La industria del tratamiento de gastroparesia diabética necesita, por tanto, vías que proporcionen una exposición más predecible cuando la dosificación oral no es confiable.
Se prevé que los inyectables crezcan a una CAGR del 8,53% hasta 2032. Su uso incluye inyecciones de toxina botulínica dirigidas a la disfunción pilórica y metoclopramida subcutánea en atención aguda. Los candidatos procinéticos inyectables podrían ampliar esta vía si avanzan en el desarrollo clínico. La administración nasal es una opción no oral separada con relevancia clínica y comercial temprana. El estudio del mundo real de la metoclopramida intranasal mostró menos episodios de atención aguda que la administración oral en adultos con diabetes tipo 2 y gastroparesia. La vía puede ser más relevante para los pacientes con vaciamiento retardado sintomático que requieren una exposición consistente. Su adopción depende de la prescripción especializada, la cobertura y la evidencia de que mejora la atención más allá de la terapia oral convencional.
Por Gravedad de la Enfermedad:
Los Casos Refractarios Apoyan la Atención IntervencionistaLa Gastroparesia Moderada a Grave representó una participación del 47,16% en 2026. Este grupo representa una gran parte del uso de medicamentos porque los médicos suelen estabilizar los síntomas antes de escalar la atención. Los procinéticos y antieméticos son fundamentales para el control de síntomas en este contexto. Los pacientes con este nivel de gravedad también forman la población objetivo principal para el tratamiento con dispositivos y los nuevos candidatos farmacológicos. El naronaprida y la deudomperidona reclutaron pacientes con síntomas moderados a graves en sus programas de Fase 2. El grupo conecta, por tanto, la base de medicación establecida con la cartera de alternativas que pueden usarse si las opciones convencionales son insuficientes.
Se prevé que la Gastroparesia Refractaria crezca a una CAGR del 8,63% hasta 2032. Estos pacientes tienen más probabilidades de ser considerados para procedimientos especializados después de que la medicación no proporcione un control duradero de los síntomas. Un metaanálisis en red de 2025 de 55 estudios reportó que la G-POEM tuvo el mayor beneficio sintomático a corto plazo entre las intervenciones evaluadas. El mismo análisis encontró que la estimulación eléctrica gástrica tuvo la mayor eficacia en el seguimiento intermedio más allá de los 3 meses. Estos hallazgos apoyan un enfoque escalonado en lugar de una intervención fija única. La gastroparesia compensada sigue siendo más probable que se maneje mediante cambios dietéticos y procinéticos a dosis bajas. Eso limita el uso de medicamentos de marca y procedimientos en el grupo de gravedad más leve.

Por Tipo de Paciente:
La Diabetes Tipo 2 Proporciona la Mayor Población TratadaLa Gastroparesia Asociada a Diabetes Tipo 2 tuvo una participación del 82,63% en 2026. Esto refleja la población global mucho mayor que vive con diabetes tipo 2 en comparación con la diabetes tipo 1. Una revisión de 2025 reportó que la gastroparesia se desarrolla en ambos tipos de diabetes, aunque la incidencia acumulada publicada a 10 años fue mayor en la diabetes tipo 1. La diabetes tipo 2, sin embargo, proporciona el mayor grupo absoluto de pacientes potenciales. La prevalencia de síntomas puede superar las tasas de diagnóstico formal, especialmente después de una larga duración de la diabetes. El reconocimiento más temprano de los síntomas puede, por tanto, aumentar el número de personas que acceden a la atención farmacológica y especializada.
Se prevé que la Gastroparesia Diabética Posquirúrgica crezca a una CAGR del 8,28% hasta 2032. Esta categoría está asociada con el uso creciente de cirugía bariátrica y metabólica entre personas con diabetes tipo 2. Los cambios anatómicos después de la gastrectomía en manga, el bypass gástrico o la gastrectomía distal pueden dificultar la aplicación de los criterios estándar de vaciamiento gástrico. Esta complejidad puede retrasar el reconocimiento del vaciamiento gástrico retardado posoperatorio. También puede dificultar la interpretación de los síntomas para los médicos tratantes. Ninguna terapia aprobada tiene una indicación específica para este subgrupo. Esto deja una brecha de tratamiento para las empresas que puedan desarrollar evidencia relevante para la enfermedad posquirúrgica.
Por Usuario Final:
Las Clínicas Especializadas Amplían la Vía AmbulatoriaLos hospitales tuvieron una participación del 53,92% en 2026. Su liderazgo refleja las presentaciones agudas que requieren hidratación, control de náuseas graves, soporte nutricional y recursos procedimentales. Un estudio retrospectivo de 2025 con 406 pacientes encontró que el 23% experimentó hospitalizaciones durante el año. El estudio también reportó un mayor uso hospitalario entre las personas con gastroparesia diabética. Los hospitales siguen siendo necesarios para los casos complejos y la implantación de dispositivos. Sin embargo, la extensión de la cobertura de la estimulación eléctrica gástrica a los Centros Quirúrgicos Ambulatorios puede trasladar algunos procedimientos a instalaciones ambulatorias de menor costo.
Se prevé que las Clínicas Especializadas crezcan a una CAGR del 7,76% hasta 2032. Este crecimiento refleja la expansión de las vías de atención centradas en gastroenterología y motilidad. Las grandes prácticas de gastroenterología con múltiples sedes están desarrollando rutas más concentradas para los pacientes con trastornos de motilidad. La guía de 2025 de la Asociación Americana de Gastroenterología apoya la derivación a especialistas cuando el tratamiento de primera línea no tiene éxito. Las clínicas pueden coordinar pruebas diagnósticas, ajuste de medicación, asesoramiento nutricional y derivación para intervención. También pueden estar mejor posicionadas para evaluar nuevas vías de administración y tratamientos en cartera. La creciente presencia de clínicas especializadas puede hacer que la atención sea más estructurada y reducir la dependencia innecesaria de los servicios hospitalarios de atención aguda.
Análisis Geográfico
América del Norte
América del Norte tuvo el 42,31% de la participación del mercado de tratamiento de gastroparesia diabética en 2026. La región cuenta con una densa base de especialistas en gastroenterología y motilidad, así como un marco de reembolso desarrollado para medicación y procedimientos. La Asociación Americana de Gastroenterología citó una prevalencia en los Estados Unidos de 21 a 24 casos por cada 100.000 personas. La misma guía señaló que las mujeres representan el 75% de los casos diagnosticados. La cobertura de Medicare para la estimulación eléctrica gástrica Enterra en Centros Quirúrgicos Ambulatorios entró en vigor en enero de 2026 y amplió el acceso fuera de los quirófanos hospitalarios. La región también se beneficia de la disponibilidad de formulaciones de metoclopramida aprobadas por la FDA y de una cartera que incluye candidatos procinéticos diferenciados.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,26% hasta 2032, la tasa más rápida entre los segmentos geográficos del mercado de tratamiento de gastroparesia diabética. El crecimiento refleja la expansión de las poblaciones con diabetes, el mayor gasto en salud y la mejora del acceso a los servicios de diagnóstico. La mayor duración de la diabetes, el sexo femenino y el mal control glucémico están asociados con el vaciamiento gástrico retardado en una cohorte de diabetes tipo 2 de India. La capacidad especializada sigue siendo limitada en muchas partes de la región, lo que puede dejar a un gran número de pacientes sin tratamiento. Un mayor uso de pruebas estructuradas y la derivación a gastroenterología podría mejorar la identificación de pacientes sintomáticos. El apoyo al reembolso de regímenes de medicación complejos en Corea del Sur también indica un entorno más receptivo para la atención dirigida por especialistas.
Europa, Oriente Medio y África, y América del Sur
Europa está respaldada por sistemas de salud establecidos en Alemania, el Reino Unido y Francia, donde un marco de consenso de 2025 ayudó a formalizar el manejo estructurado de la gastroparesia. Esto brinda a los médicos una base para considerar la atención más allá de la monoterapia con metoclopramida. Oriente Medio y África tienen un grupo de pacientes emergente a medida que la inversión en capacidad de gastroenterología se expande en los países del Consejo de Cooperación del Golfo. Un estudio de 2025 en Palestina reportó síntomas gastroparéticos no tratados en el 14,5% de las personas con diabetes tipo 2. El hallazgo indica una brecha diagnóstica considerable donde el acceso a especialistas sigue siendo limitado. América del Sur está liderada por Brasil y Argentina, donde la metoclopramida genérica está disponible a través de canales del sector público. La atención privada puede crear una oportunidad temprana para las terapias reformuladas, aunque la adopción generalizada dependerá de la asequibilidad y el acceso a los médicos. En estas regiones mixtas, el mercado de tratamiento de gastroparesia diabética se expandirá a medida que los protocolos diagnósticos, la atención especializada y el reembolso maduren a diferentes velocidades.
Panorama Competitivo
Concentración del Mercado
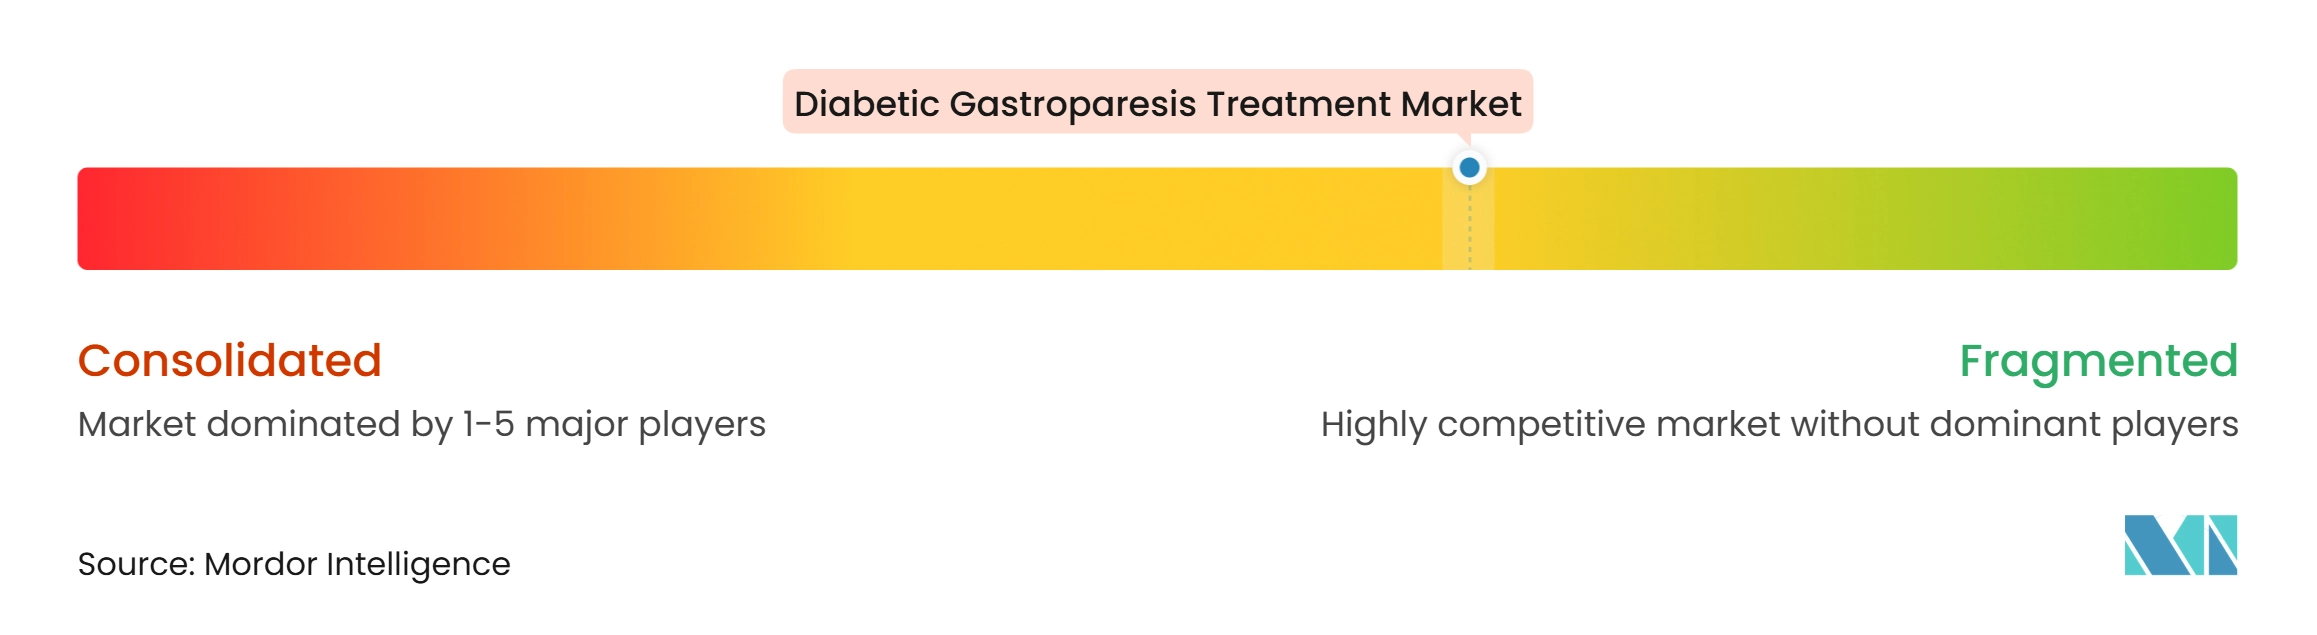
El mercado de tratamiento de gastroparesia diabética está moderadamente fragmentado. Los fabricantes de genéricos representan una parte sustancial del volumen actual de metoclopramida, mientras que las empresas farmacéuticas especializadas buscan diferenciación a través de la formulación y el mecanismo. Las empresas de dispositivos médicos compiten en el tratamiento de la enfermedad refractaria mediante estimulación eléctrica gástrica y procedimientos endoscópicos. Ninguna empresa tiene una posición dominante porque la elección del tratamiento está influenciada por la gravedad, la vía de administración, la seguridad y la elegibilidad procedimental. Evoke Pharma obtuvo la Patente de los Estados Unidos N.° 12.377.064 para la metoclopramida intranasal en agosto de 2025. La empresa declaró que la patente fue incluida en el Libro Naranja de la FDA con exclusividad que se extiende hasta noviembre de 2038.
La competencia en la cartera se centra en alternativas que podrían superar los límites de seguridad de las terapias existentes. Dr. Falk Pharma completó el reclutamiento de 320 pacientes en el ensayo global de Fase 2b MOVE-IT de naronaprida en mayo de 2025. El naronaprida está diseñado para actuar localmente en el intestino, lo que podría reducir la exposición sistémica en relación con los agentes de acción central. Enterra Medical también está examinando la estimulación eléctrica gástrica en el estudio NAVIGATE para las náuseas crónicas en personas con vaciamiento gástrico normal. El estudio recibió la designación de Dispositivo Innovador de la FDA, según la empresa. Estos movimientos muestran que las estrategias de crecimiento combinan una mejor administración de medicamentos, nuevos mecanismos farmacológicos y la posible expansión del uso de dispositivos más allá de los grupos de pacientes establecidos.
Varias necesidades siguen siendo insuficientemente atendidas. La gastroparesia diabética posquirúrgica carece de una terapia aprobada específicamente para ese grupo de pacientes. El mantenimiento a largo plazo también es una necesidad no satisfecha porque la metoclopramida tiene una restricción de uso de 12 semanas. La mejor selección de pacientes es otra área de competencia, porque los médicos necesitan distinguir la gastroparesia de la dispepsia funcional antes de asignar el tratamiento. Las empresas que puedan combinar un tratamiento con una selección diagnóstica más clara pueden mejorar la adopción en entornos especializados. La estructura competitiva, por tanto, sigue dividida entre medicamentos genéricos, formulaciones diferenciadas, agentes en cartera, dispositivos y proveedores procedimentales.
Líderes de la Industria del Tratamiento de Gastroparesia Diabética
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Fresenius Kabi AG
-
Johnson & Johnson
-
Medtronic plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Gastroparesia Diabética Empresas cubiertas en este informe
- Abbott Laboratories
- ANI Pharmaceuticals
- AstraZeneca
- Avenacy
- Bausch Health
- Boston Scientific
- CinDome Pharma
- Dr. Falk Pharma GmbH
- Evoke Pharma, Inc.
- Fresenius
- Ipca Laboratories
- Johnson & Johnson
- Medtronic
- Neurogastrx
- Pfizer
- Processa Pharmaceuticals, Inc.
- Renexxion, Inc.
- Rhythm Pharmaceuticals, Inc.
- Salix Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Theravance Biopharma, Inc.
- Vanda Pharmaceuticals
- Wockhardt Ltd.
Desarrollos recientes de la industria en Mercado de Tratamiento de Gastroparesia Diabética
- Mayo de 2026: Dr. Falk Pharma GmbH ("Dr. Falk Pharma"), una empresa farmacéutica basada en la investigación especializada en medicina digestiva y metabólica, y Renexxion Ireland Limited ("Renexxion"), una empresa biofarmacéutica en etapa clínica, anunciaron resultados positivos del estudio MOVE-IT (NCT05621811), un ensayo global de Fase 2b, aleatorizado y controlado con placebo que evalúa la eficacia, seguridad y tolerabilidad del naronaprida en adultos con gastroparesia. El estudio doble ciego, multicéntrico, de 12 semanas reclutó a 328 adultos con síntomas moderados a graves de gastroparesia idiopática o diabética y evidencia objetiva de vaciamiento gástrico retardado. Los pacientes elegibles recibieron 10 mg, 20 mg o 40 mg de naronaprida, o placebo, por vía oral tres veces al día (TID) durante 12 semanas.
- Noviembre de 2025: Evoke Pharma celebró un acuerdo de fusión definitivo con QOL Medical por 11,00 USD por acción en efectivo, lo que representa una prima del 139,7% sobre el precio de acción vigente de Evoke en ese momento. La transacción consolidó GIMOTI, el único aerosol nasal aprobado por la FDA para la gastroparesia diabética, dentro de la infraestructura comercial de gastroenterología especializada de QOL Medical, lo que señala el valor estratégico que los adquirentes asignan a la diferenciación del sistema de administración en esta indicación.
- Agosto de 2025: Evoke Pharma recibió la Patente de los Estados Unidos N.° 12.377.064 de la USPTO, que cubre la metoclopramida intranasal en pacientes con síntomas de gastroparesia moderada a grave. Los ajustes del plazo de la patente extendieron la exclusividad de mercado hasta noviembre de 2038, y la patente fue posteriormente incluida en el Libro Naranja de la FDA.
- Mayo de 2025: Renexxion Ireland y Dr. Falk Pharma completaron el reclutamiento global de 320 pacientes en el ensayo de Fase 2b MOVE-IT de naronaprida, con la planificación de la Fase 3 en marcha en múltiples geografías.
Alcance del Informe Global del Mercado de Tratamiento de Gastroparesia Diabética
El Mercado de Tratamiento de Gastroparesia Diabética comprende terapias farmacéuticas, procedimientos médicos y soluciones de atención de apoyo utilizadas para el manejo de la gastroparesia asociada a la diabetes mellitus. La gastroparesia diabética es un trastorno gastrointestinal crónico caracterizado por el vaciamiento gástrico retardado en ausencia de obstrucción mecánica, resultante del daño inducido por la diabetes al nervio vago y al sistema neuromuscular gastrointestinal.
El Mercado de Tratamiento de Gastroparesia Diabética está segmentado según el tratamiento, la vía de administración, la gravedad de la enfermedad, el tipo de paciente, el usuario final y la geografía. Por tratamiento, el mercado se categoriza en medicación y cirugía y tratamiento procedimental, con la medicación segmentada adicionalmente en agentes procinéticos, agentes antieméticos, antidepresivos y neuromoduladores, agonistas del receptor de motilina, agonistas del receptor 5-HT4, antagonistas del receptor de dopamina y otros medicamentos, incluidos los antagonistas del receptor NK1 y las inyecciones de toxina botulínica. Según la vía de administración, el mercado cubre las vías oral, inyectable, nasal y otras vías de administración. Por gravedad de la enfermedad, el mercado se analiza en gastroparesia compensada, gastroparesia moderada a grave, gastroparesia refractaria y fallo gástrico. Según el tipo de paciente, el estudio incluye gastroparesia asociada a diabetes tipo 1, gastroparesia asociada a diabetes tipo 2 y gastroparesia diabética posquirúrgica. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, entornos de atención domiciliaria y centros quirúrgicos ambulatorios. Geográficamente, el mercado cubre América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, el Reino Unido, Francia, Italia, España y el Resto de Europa), Asia-Pacífico (China, Japón, India, Australia, Corea del Sur y el Resto de Asia-Pacífico), Oriente Medio y África (CCG, Sudáfrica y el Resto de Oriente Medio y África) y América del Sur (Brasil, Argentina y el Resto de América del Sur).
Resumen de la segmentación
| Medicación | Agentes Procinéticos |
| Agentes Antieméticos | |
| Antidepresivos y Neuromoduladores | |
| Agonistas del Receptor de Motilina | |
| Agonistas del Receptor 5-HT4 | |
| Antagonistas del Receptor de Dopamina | |
| Otros Medicamentos (Antagonistas del Receptor NK1 e Inyecciones de Toxina Botulínica, entre otros) | |
| Cirugía y Tratamiento Procedimental |
| Oral |
| Inyectables |
| Nasal |
| Otras Vías de Administración |
| Gastroparesia Compensada |
| Gastroparesia Moderada a Grave |
| Gastroparesia Refractaria |
| Fallo Gástrico |
| Gastroparesia Asociada a Diabetes Tipo 1 |
| Gastroparesia Asociada a Diabetes Tipo 2 |
| Gastroparesia Diabética Posquirúrgica |
| Hospitales |
| Clínicas Especializadas |
| Atención Domiciliaria |
| Centros Quirúrgicos Ambulatorios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tratamiento | Medicación | Agentes Procinéticos |
| Agentes Antieméticos | ||
| Antidepresivos y Neuromoduladores | ||
| Agonistas del Receptor de Motilina | ||
| Agonistas del Receptor 5-HT4 | ||
| Antagonistas del Receptor de Dopamina | ||
| Otros Medicamentos (Antagonistas del Receptor NK1 e Inyecciones de Toxina Botulínica, entre otros) | ||
| Cirugía y Tratamiento Procedimental | ||
| Por Vía de Administración | Oral | |
| Inyectables | ||
| Nasal | ||
| Otras Vías de Administración | ||
| Por Gravedad de la Enfermedad | Gastroparesia Compensada | |
| Gastroparesia Moderada a Grave | ||
| Gastroparesia Refractaria | ||
| Fallo Gástrico | ||
| Por Tipo de Paciente | Gastroparesia Asociada a Diabetes Tipo 1 | |
| Gastroparesia Asociada a Diabetes Tipo 2 | ||
| Gastroparesia Diabética Posquirúrgica | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Atención Domiciliaria | ||
| Centros Quirúrgicos Ambulatorios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del tratamiento de gastroparesia diabética para 2032?
Se proyecta que el mercado de tratamiento de gastroparesia diabética alcance los 5,77 mil millones de USD para 2032, expandiéndose a una CAGR del 6,17% de 2027 a 2032. El mercado de tratamiento de gastroparesia diabética está respaldado por una mayor duración de la diabetes, un diagnóstico más temprano, la derivación a especialistas y enfoques de tratamiento que pueden manejar los síntomas cuando la absorción oral no es confiable.
¿Qué tipo de tratamiento representa la mayor participación en la atención de la gastroparesia diabética?
La medicación lidera con una participación del 76,03% en 2026 porque la terapia farmacológica generalmente se utiliza antes de la intervención procedimental. En el mercado de tratamiento de gastroparesia diabética, los procinéticos y antieméticos siguen siendo opciones centrales, mientras que los nuevos medicamentos buscan abordar los límites de seguridad y eficacia que restringen el uso a largo plazo del tratamiento farmacológico actual.
¿Por qué las opciones procedimentales están ganando uso para la gastroparesia diabética?
Se prevé que la Cirugía y el Tratamiento Procedimental crezcan a una CAGR del 8,01% a medida que la G-POEM y la estimulación eléctrica gástrica se utilizan para pacientes con síntomas refractarios. El mercado de tratamiento de gastroparesia diabética también se beneficia de la cobertura en Centros Quirúrgicos Ambulatorios, que puede trasladar los procedimientos de estimulación eléctrica gástrica elegibles más allá de los quirófanos hospitalarios y mejorar el acceso a la intervención.
¿Qué vía de administración está creciendo más rápido?
Se proyecta que los inyectables crezcan a una CAGR del 8,53% hasta 2032, respaldados por inyecciones intrapilóricas, uso en atención aguda y terapias candidatas en desarrollo. El tratamiento no oral puede ser valioso cuando el vaciamiento gástrico retardado hace que la absorción del medicamento oral sea inconsistente, y la metoclopramida intranasal ha mostrado menos episodios de atención aguda que la administración oral en un gran análisis del mundo real.