
糖尿病性胃不全麻痺治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.28 十億米ドル |
| 市場規模 (2032) | 5.77 十億米ドル |
| 成長率 (2027 - 2032) | 6.17 % |
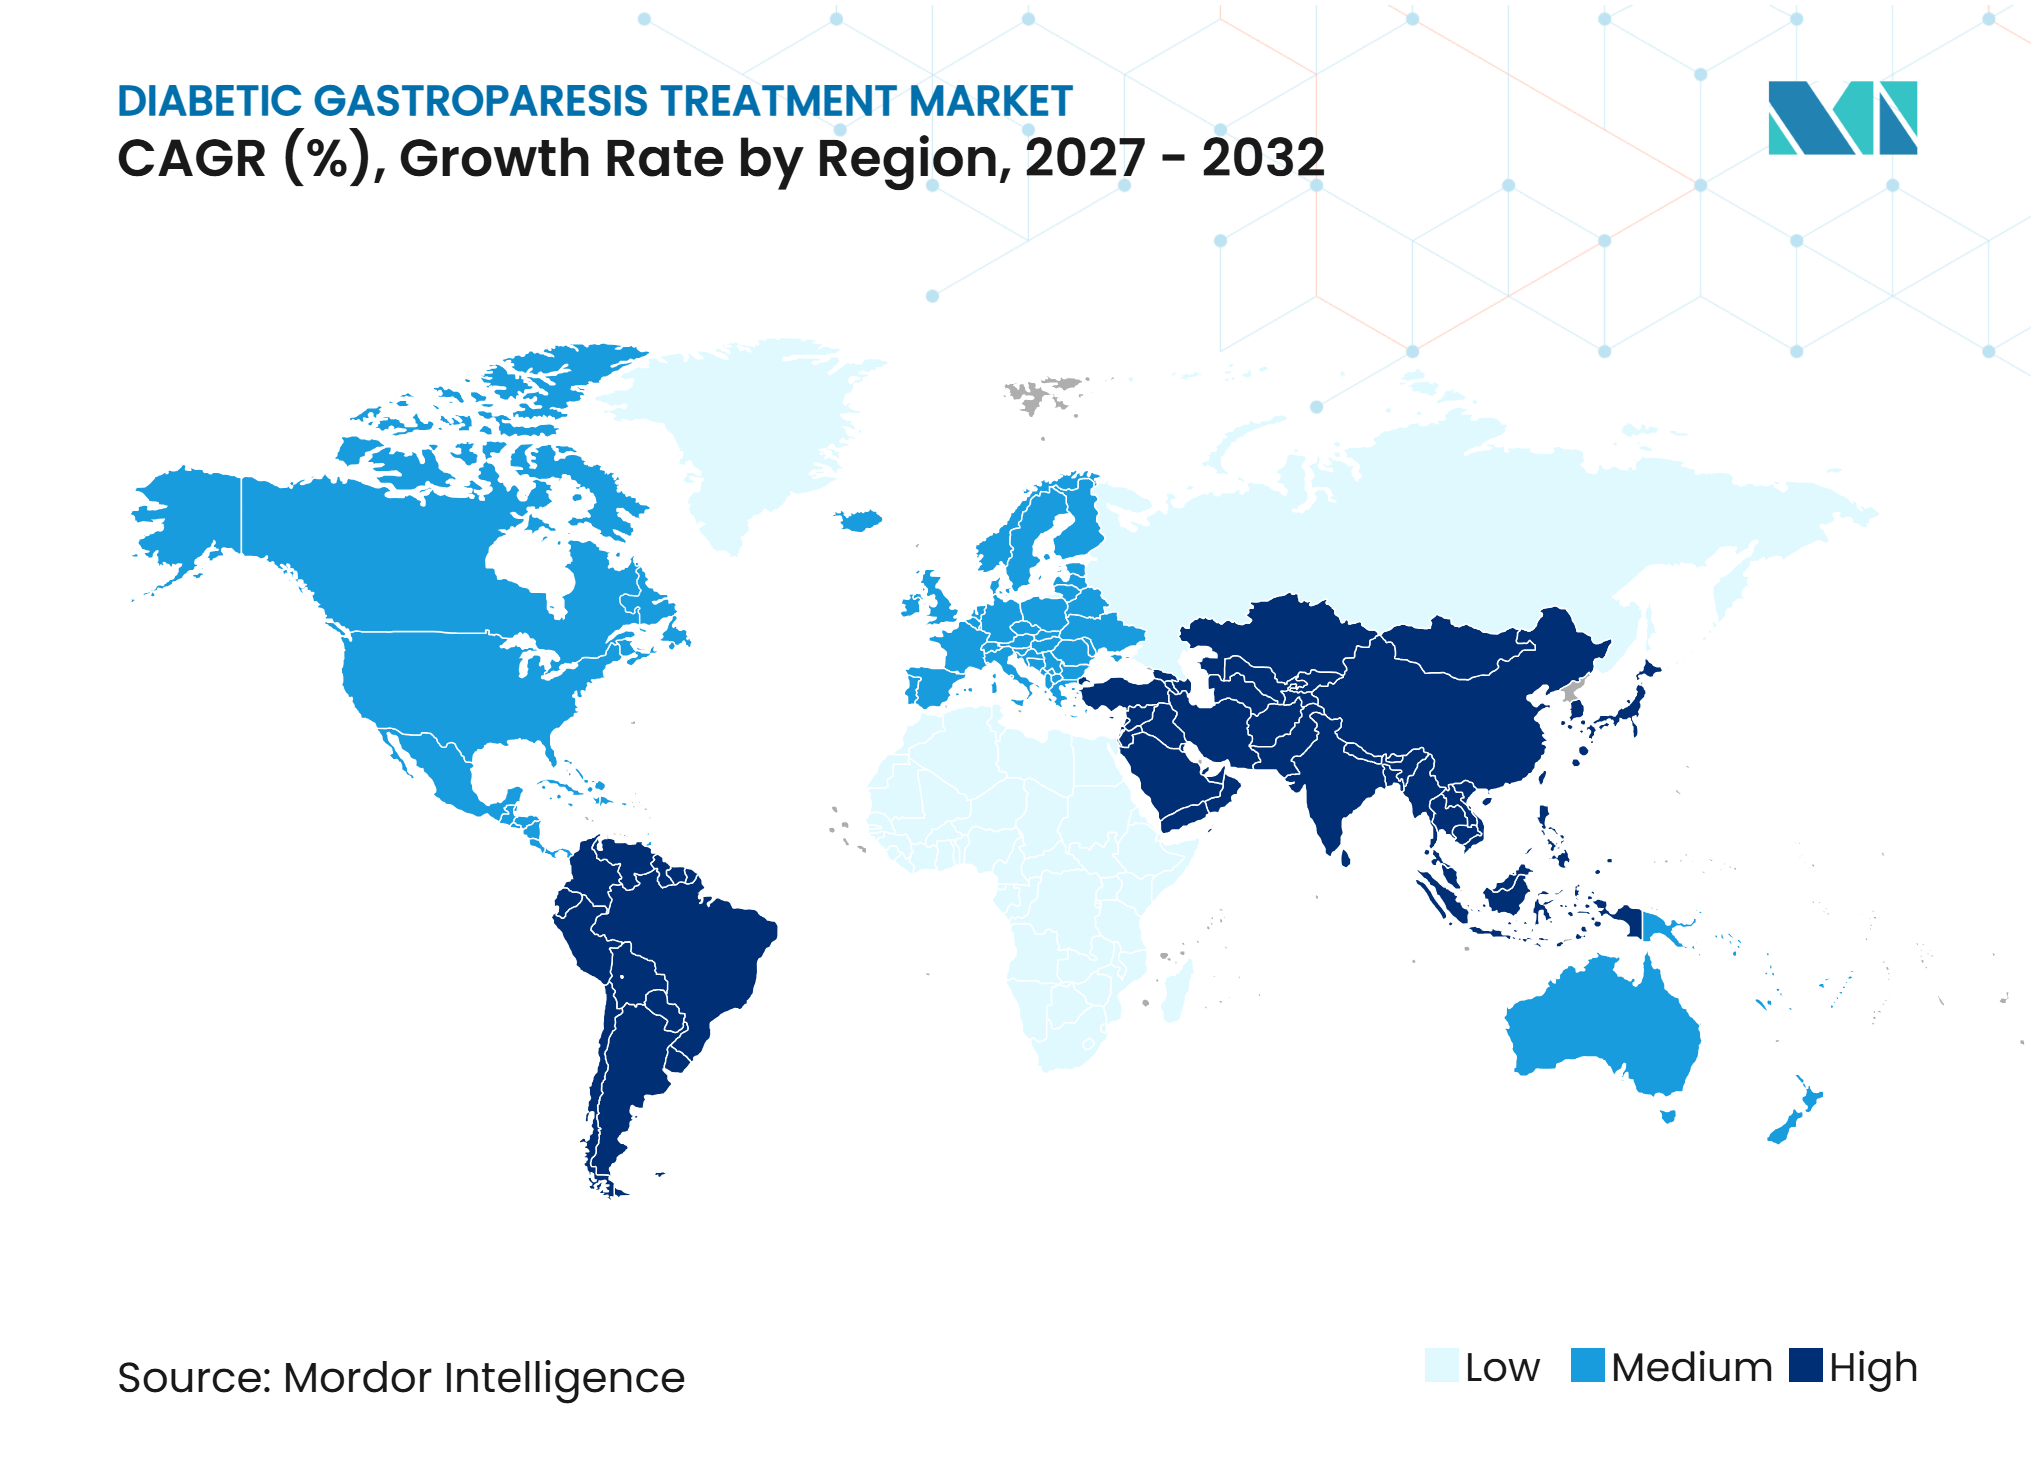
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる糖尿病性胃不全麻痺治療市場分析
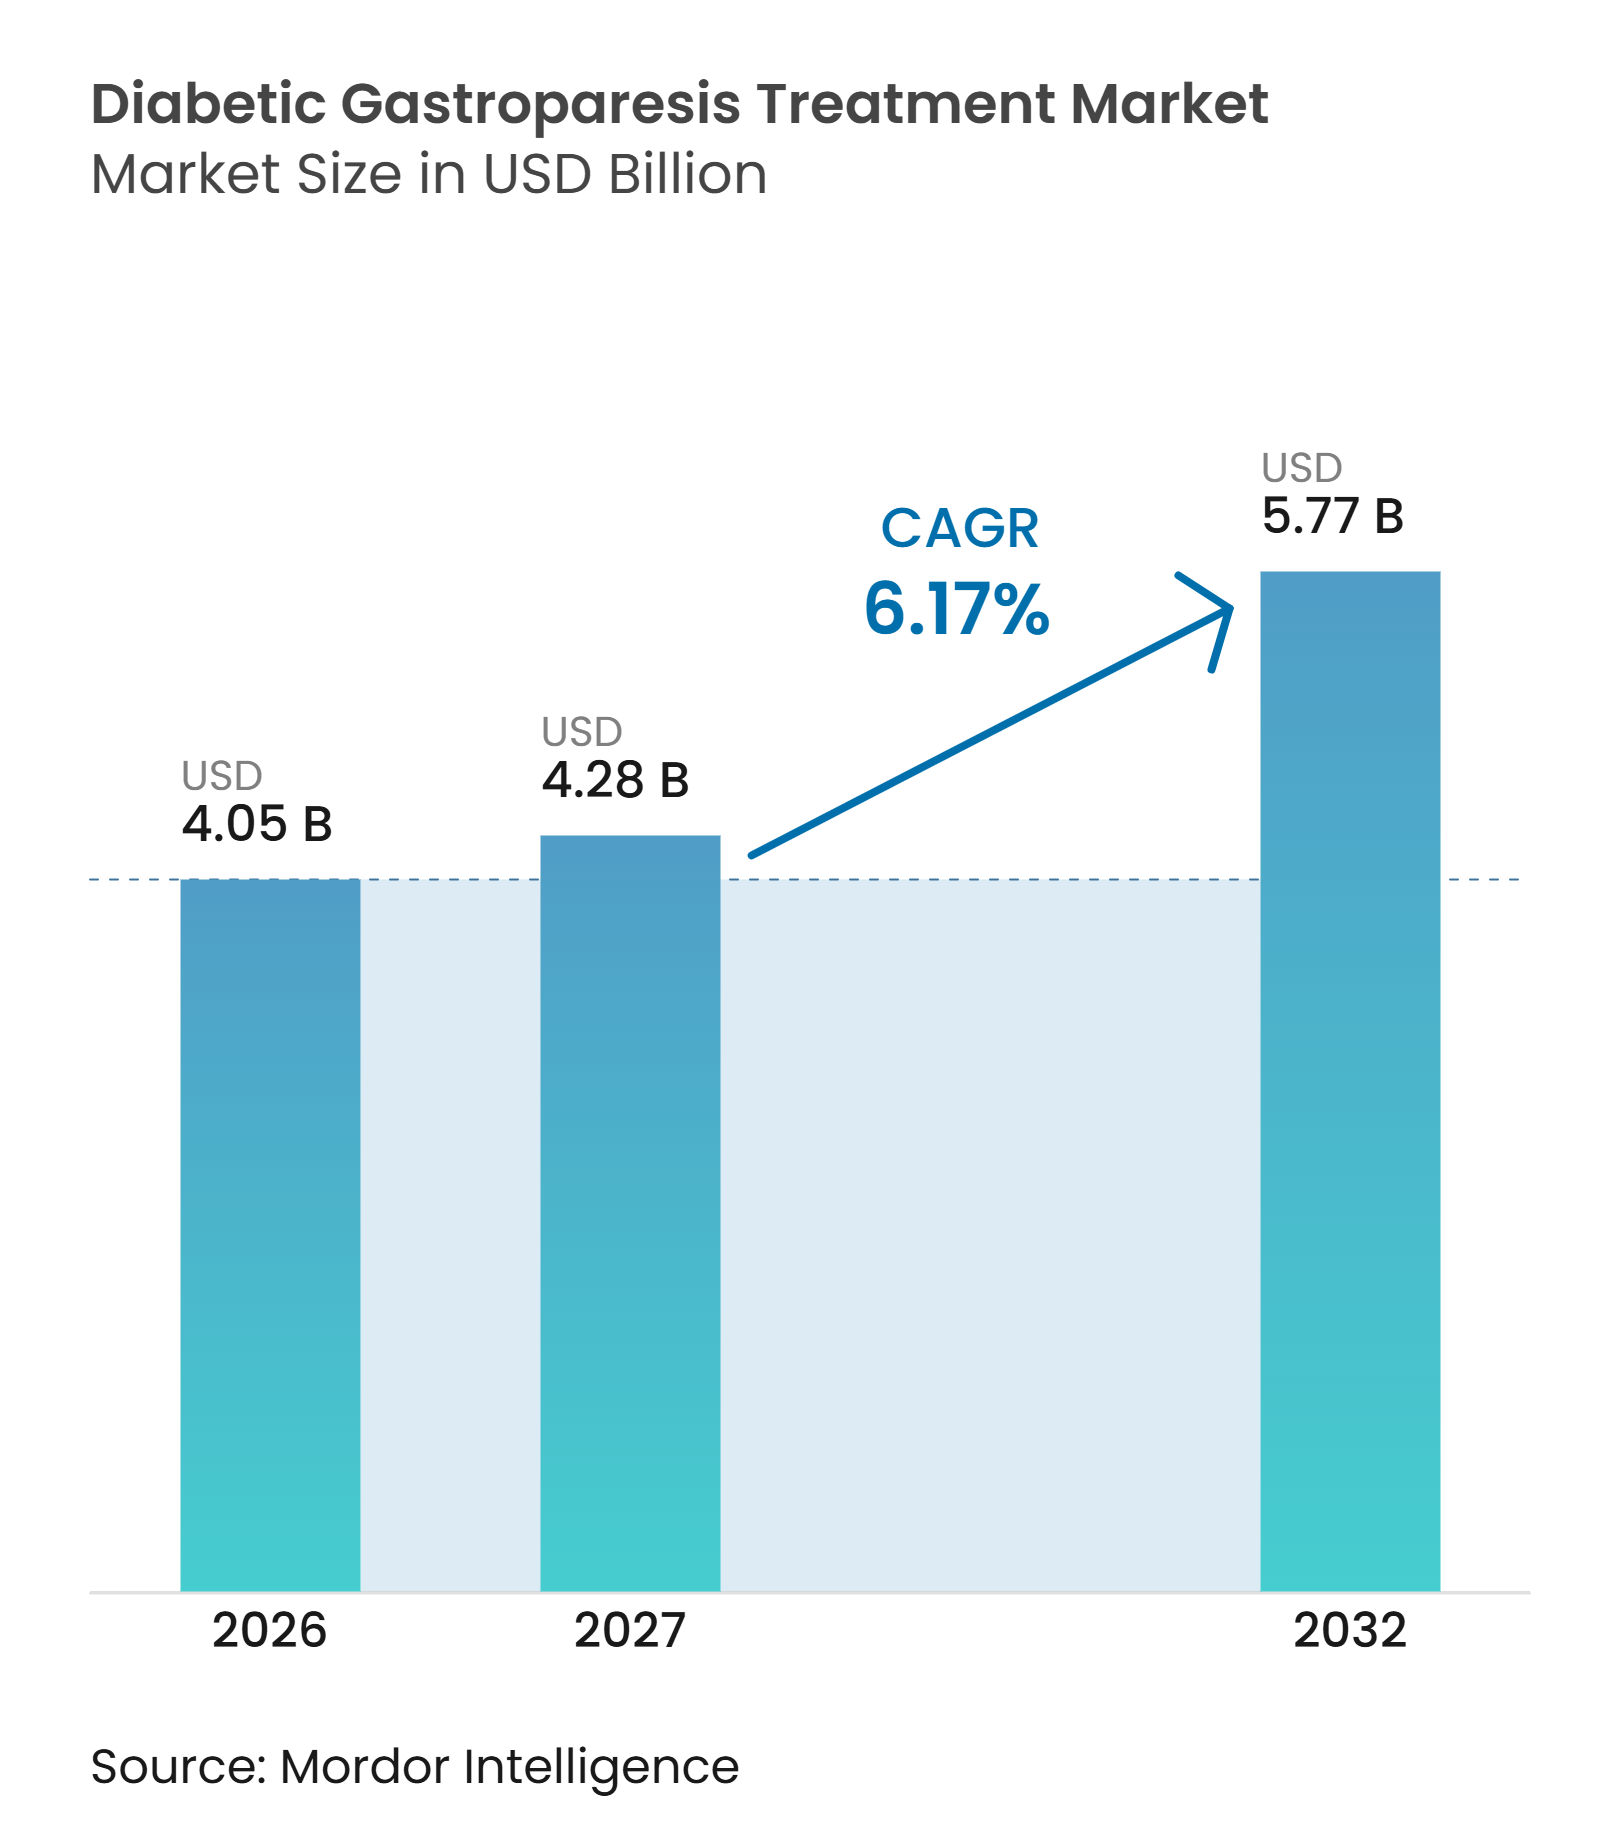
糖病性胃不全麻痺治療市場規模は2026年に4.05 ビリオン 米ドルと評価され、2027年の4.28 ビリオン 米ドルから2032年には5.77 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.17%となっている。
糖尿病性胃不全麻痺治療市場は、長期にわたる糖尿病を抱える人口の増加によって支えられており、こうした患者は胃排出障害を経験する可能性が高い。2025年のレビューでは、1型糖尿病患者における胃不全麻痺の10年累積発症率が5%、2型糖尿病患者では1%と報告された。糖尿病性胃不全麻痺治療市場はまた、早期診断、専門医への構造的な紹介、および経口吸収の信頼性に依存しない治療選択肢へのケアのシフトによっても恩恵を受けている。新しい投与形態および後期段階のプロキネティクス候補薬が治療の選択肢を広げる可能性があり、一方で処置的ケアは薬物療法後も症状が持続する患者にとってよりアクセスしやすくなりつつある。メトクロプラミドの安全性上の制限および診断実践の不均一性は、引き続き糖尿病性胃不全麻痺治療市場を制約している。
主要レポートのポイント
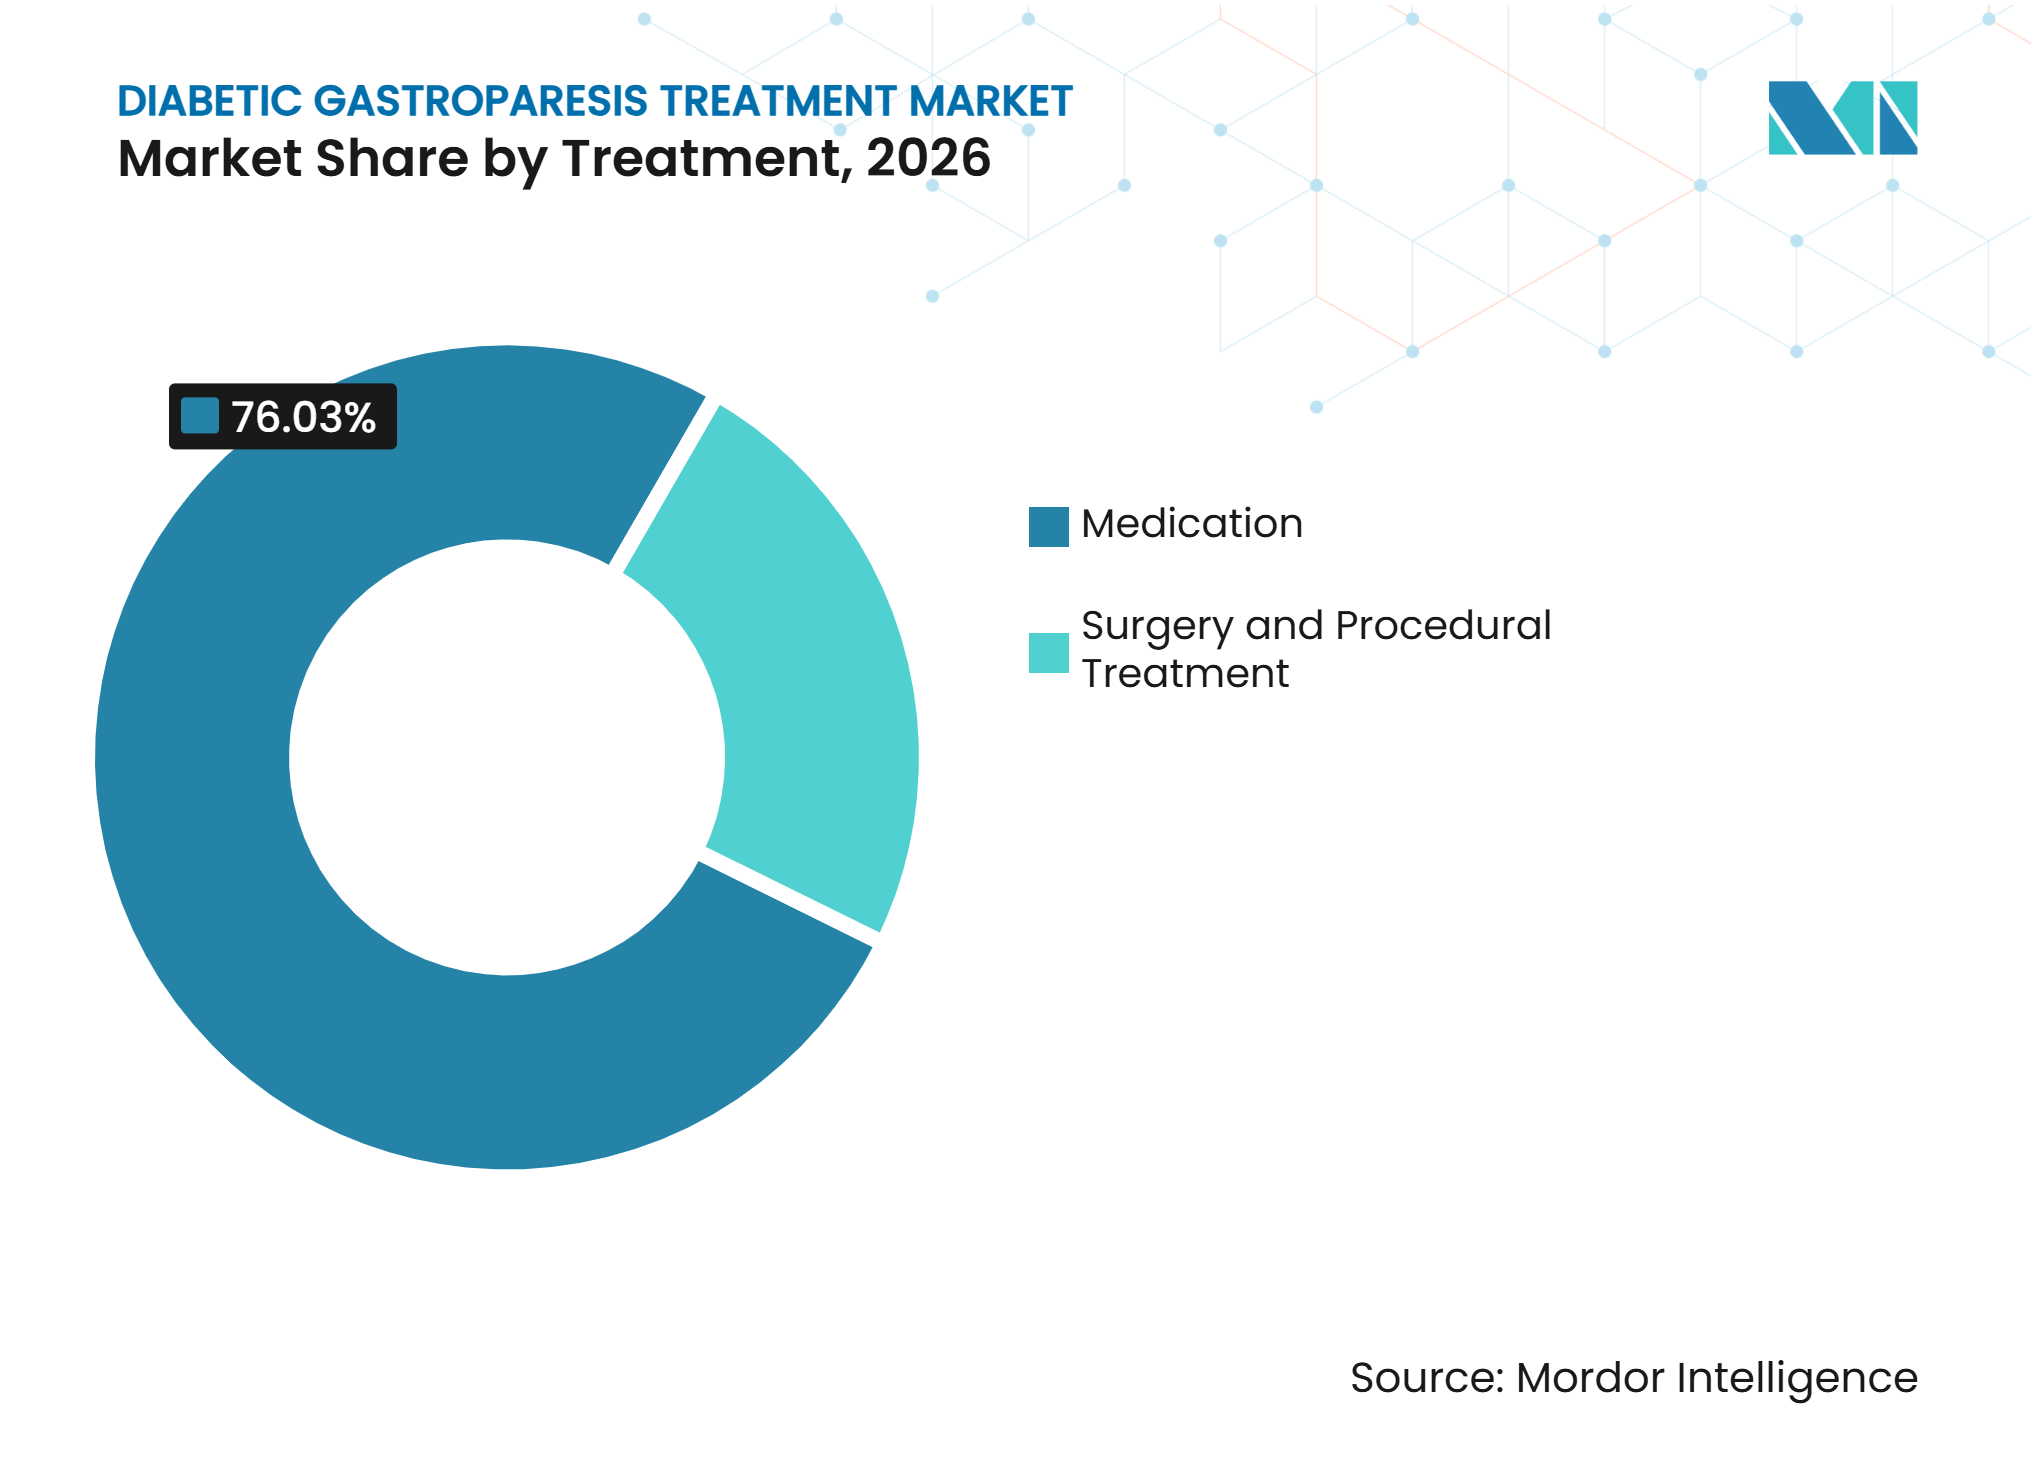
- 治療法別では、薬物療法が2026年に76.03%のシェアを占め、外科的治療および処置的治療は2032年にかけて8.01%のCAGRで成長すると予測される。
- 投与経路別では、経口製剤が2026年に68.83%のシェアを占め、注射剤は2032年にかけて8.53%のCAGRで成長すると予測される。
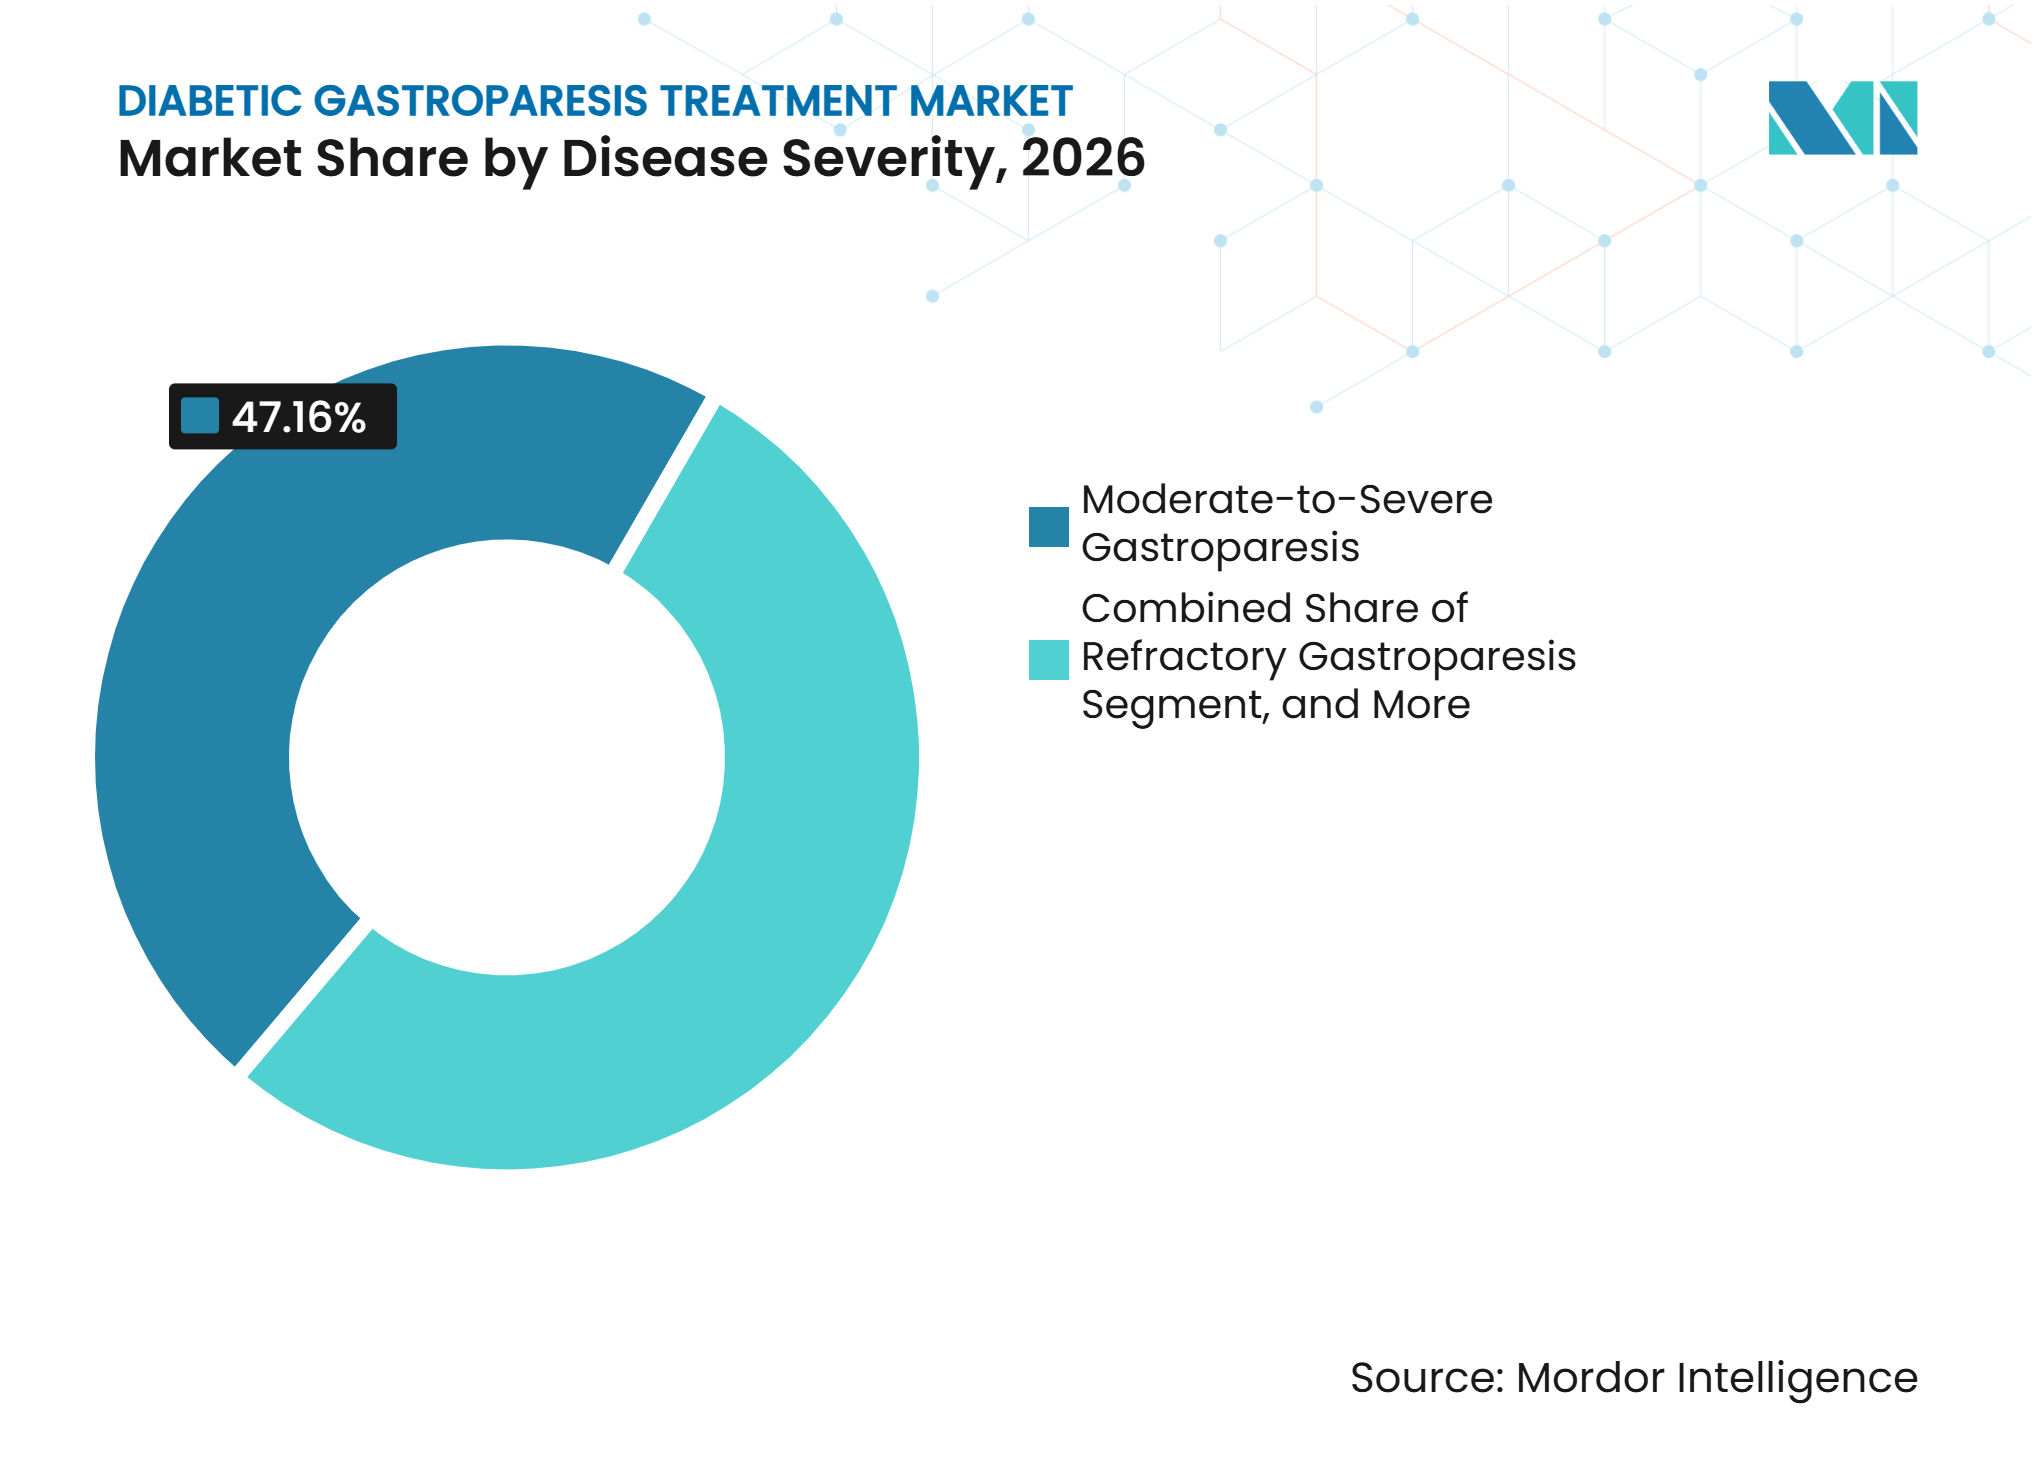
- 疾患重症度別では、中等度から重度の胃不全麻痺が2026年に47.16%のシェアを占め、難治性胃不全麻痺は2032年にかけて8.63%のCAGRで成長すると予測される。
- 患者タイプ別では、2型糖尿病関連胃不全麻痺が2026年に82.63%のシェアを占め、術後糖尿病性胃不全麻痺は2032年にかけて8.28%のCAGRで成長すると予測される。
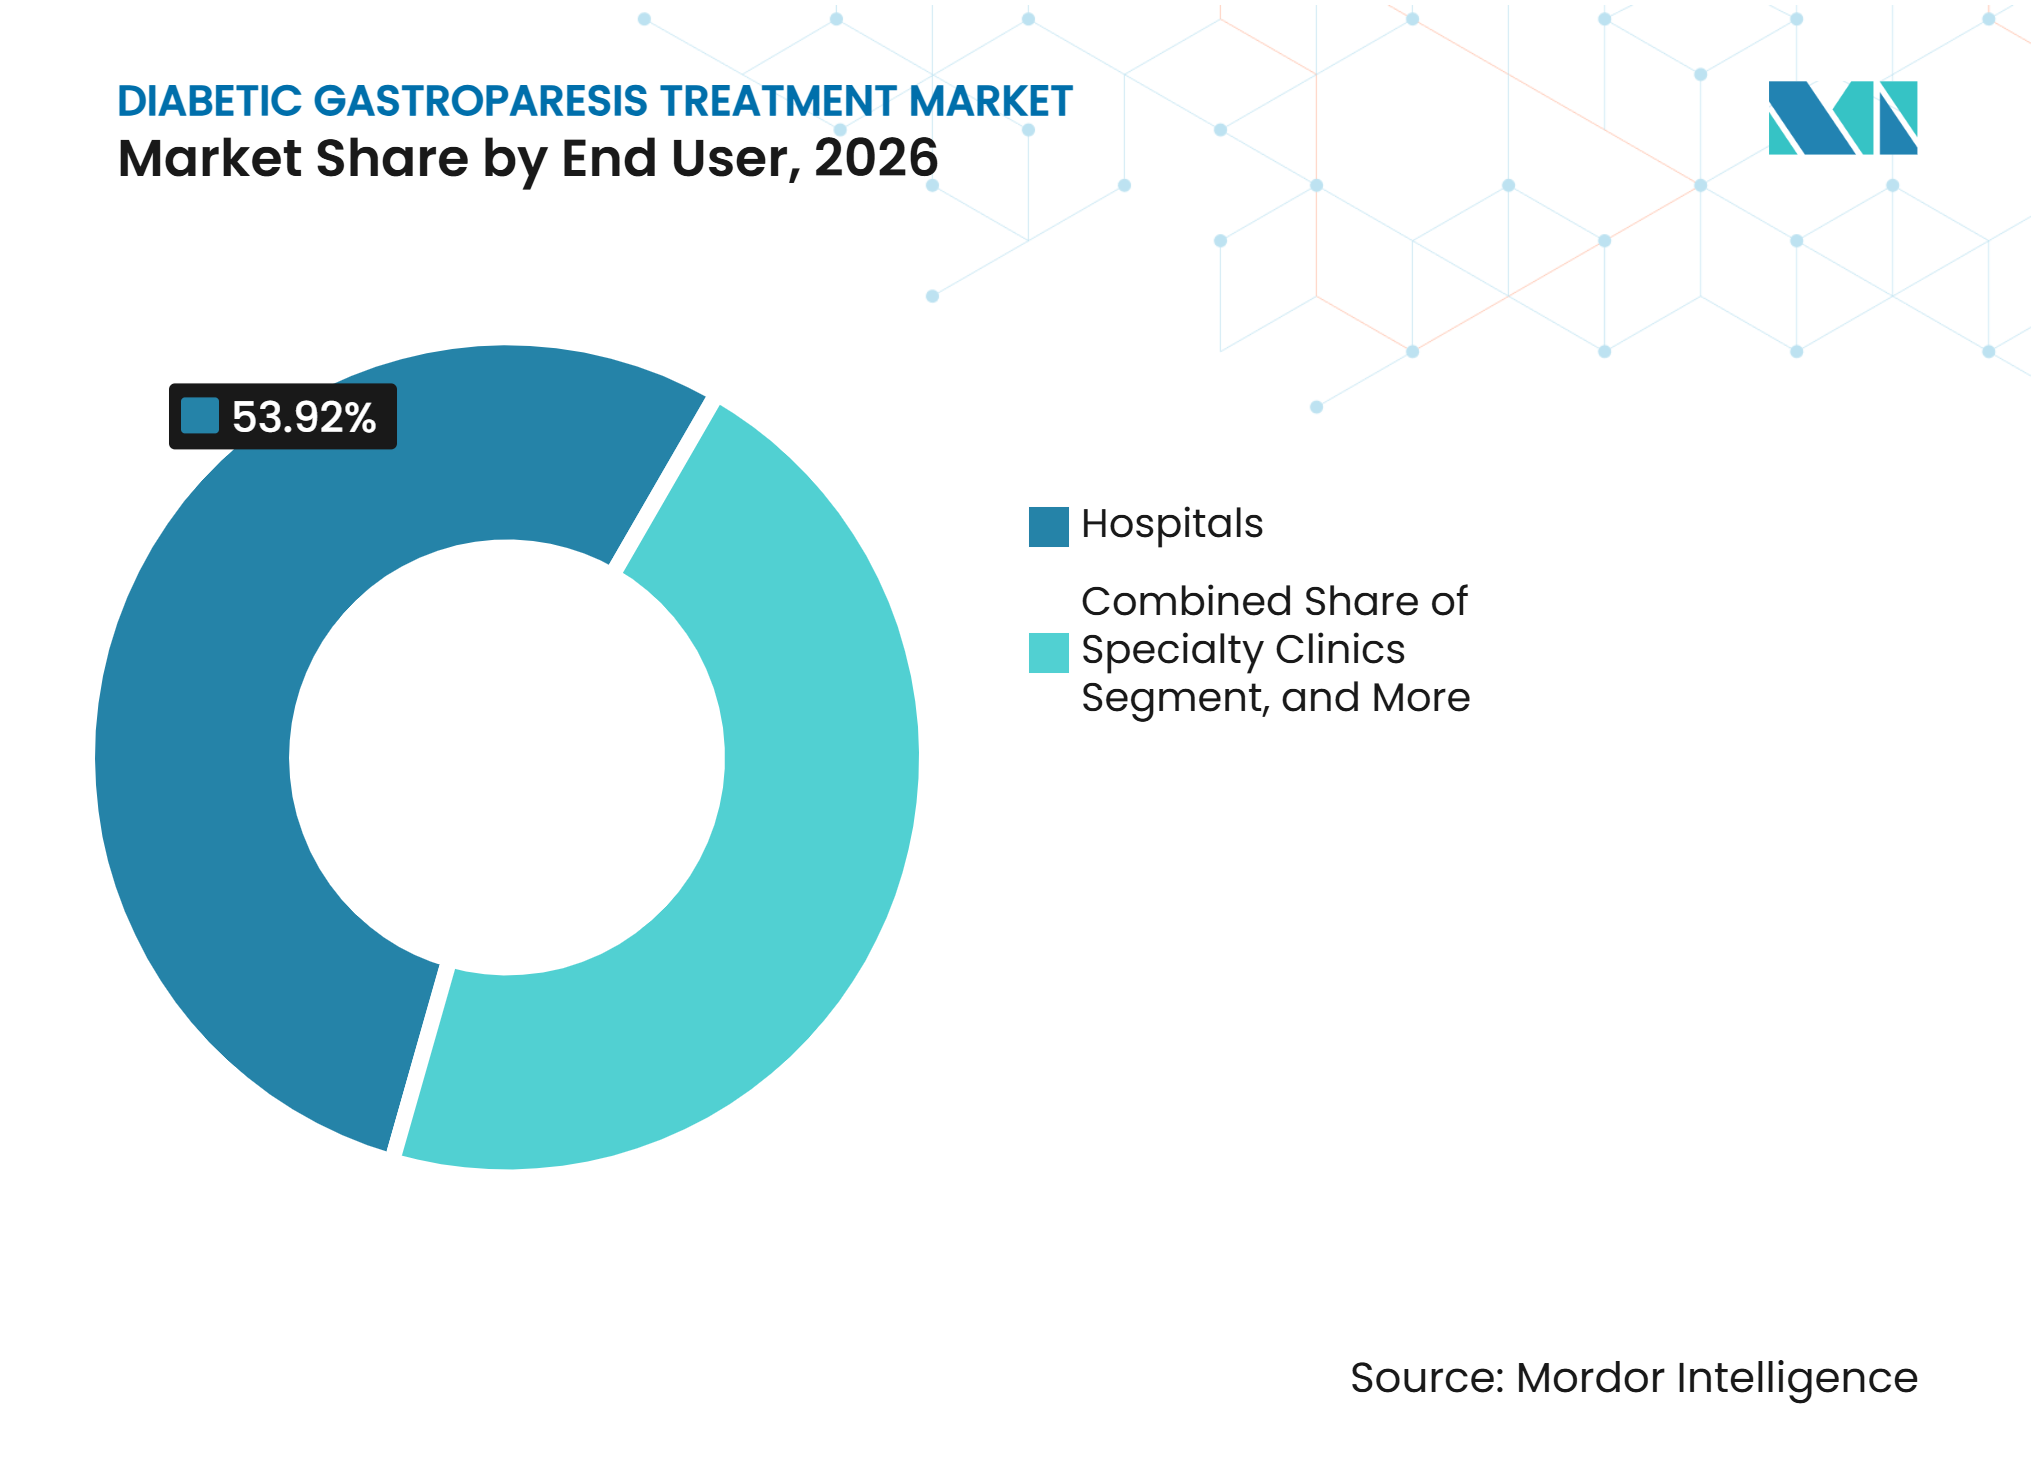
- エンドユーザー別では、病院が2026年に53.92%のシェアを占め、専門クリニックは2032年にかけて7.76%のCAGRで成長すると予測される。
- 地域別では、北米が2026年に42.31%のシェアを占め、アジア太平洋は2032年にかけて9.26%のCAGRで成長すると予測される。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖尿病有病率の上昇と合併症負担 | +2.1% | 世界全体 | 長期(4年以上) |
| 診断の増加と消化器内科専門医ケアの拡大 | +1.3% | 北米および欧州 | 中期(2年~4年) |
| 長期的な症状管理への需要 | +0.7% | 世界全体 | 長期(4年以上) |
| 専門クリニックとケアパスウェイの拡大 | +0.6% | 北米およびアジア太平洋 | 中期(2年~4年) |
| 局所作用型プロキネティクスのパイプライン進展 | +0.9% | 世界全体、特に米国および欧州での早期成果 | 短期(2年以内) |
| 遅延胃排出に対する経口および経鼻投与の改善 | +0.7% | 北米 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
糖尿病有病率の上昇と合併症負担
糖尿病性胃不全麻痺は糖尿病の罹患期間が長くなるほど発症しやすくなり、糖尿病性胃不全麻痺治療市場において臨床的に関連する患者プールが拡大する。2026年に485名の患者を対象とした横断研究では、糖尿病罹患期間が10年を超える場合に胃排出障害の発生率が高いことが示された。[1] このパターンは、患者が正式な診断を受ける前に相当な症状負担を抱える可能性があるため重要である。2025年にパレスチナの糖尿病患者3,542名を対象とした研究では、症状スコアが胃不全麻痺と一致していた患者のうち、臨床診断を受けていたのはわずか1.9%であった。[2] 症状と診断の間のギャップは、患者が構造的な治療パスウェイを受けられない状況を生み出している。認知度が向上するにつれ、このグループは専門医ケアに参入し、薬物療法、栄養管理、および処置的治療への需要を高める可能性がある。
診断の増加と消化器内科専門医ケアの拡大
より明確な診断ガイダンスは、糖尿病性胃不全麻痺治療市場において治療を受ける患者集団を拡大できる。2025年に公表された米国消化器病学会のガイドラインは、より短い検査プロトコルではなく4時間の胃排出シンチグラフィーを推奨している。同ガイドラインは、4時間検査が2時間検査よりも25%多くの症例を特定できると報告した。また、メトクロプラミドおよびエリスロマイシンを第一選択治療薬として条件付きで支持している。これらの推奨事項は、消化器内科医に診断と処方のより一貫した根拠を提供する。また、第一選択治療で症状がコントロールできない場合の専門医紹介パスウェイも支援する。
所作用型プロキネティクスのパイプライン進展
糖尿病性胃不全麻痺治療市場では承認済みの薬剤選択肢が限られており、全身性副作用を軽減するよう設計された候補薬への関心が高まっている。ナロナプリドは経口投与される腸管限局型薬剤であり、5-HT4アゴニズムとD2受容体拮抗作用を組み合わせている。Dr. Falk Pharmaは2025年5月にMOVE-IT第2b相試験への320名の患者登録完了を報告した。[3] 同社は、試験が完全登録に達した後、第3相の計画が進行中であると述べた。デウドンペリドンも、ドンペリドンに関連する心臓毒性リスクに対処することを目的とした修飾分子として評価されていた。これらのプログラムは、糖尿病性胃不全麻痺治療市場が中枢作用機序に依存せずにプロキネティクス活性を維持することを目指した治療法へと移行しつつある様子を示している。
遅延胃排出に対する経口および経鼻投与の改善
重度の遅延胃排出を有する患者は経口薬の吸収が予測困難となる場合があり、症状が最も重篤な時期に経口治療の信頼性が低下する。この制限は、胃排出障害を回避する投与システムの余地を生み出している。2025年に2型糖尿病および胃不全麻痺を有する372,700名の患者を対象とした実臨床分析では、経鼻メトクロプラミドが経口メトクロプラミドと比較して急性期ケアエピソードが30%少ないことが示された。同分析では、経鼻投与の初回入院までの中央値が12ヶ月、経口投与では7ヶ月と報告された。GIMOTIは2025年第3四半期までの年初来純売上高として1,110万 ミリオン 米ドルを記録し、前年比60%増となった。この商業的成果は、専門医療機関が胃不全麻痺の臨床的制限により適した投与経路に置く価値を示している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メトクロプラミドの神経学的安全性上の制約 | -1.5% | 世界全体、特に米国で顕著 | 長期(4年以上) |
| 症状エンドポイント全体にわたる持続的有効性の限界 | -1% | 世界全体 | 中期(2年~4年) |
| 診断の不均一性と治療開始の遅延 | -0.8% | 世界全体 | 短期(2年以内) |
| 試験および実臨床アウトカムにおける高血糖に起因する変動性 | -0.5% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
メトクロプラミドの神経学的安全性上の制約
メトクロプラミドは糖尿病性胃不全麻痺治療市場における中心的な薬剤選択肢であり続けているが、その安全性プロファイルが長期使用を制限している。この薬剤クラスには12週間の使用制限と遅発性ジスキネジアに関するボックス警告が付されている。2025年にFDA有害事象報告システムのデータをレビューした研究では、メトクロプラミドによる遅発性ジスキネジアの報告オッズ比が499(信頼区間486~512)であることが示された。この研究は絶対的な発症率を確立するものではないが、処方医の間での継続的な注意を支持するものである。安全性への懸念は、特に慢性症状を有する患者において治療継続性を制限する可能性がある。広く承認され長期薬剤代替薬の不在は、臨床医が制限された治療フレームワーク内で症状を管理せざるを得ない状況を生み出している。
診断の不均一性と治療開始の遅延
診断の不一致は、糖尿病性胃不全麻痺治療市場における治療へのアクセスを遅らせる。2026年の研究では、症状スコアに基づく有病率が20.8%であったのに対し、胃排出シンチグラフィーで確認された場合は13.1%であったと報告された。同研究では、コーエンのカッパ値が0.107と、2つの方法間の一致度が低いことが示された。2025年の消化管運動クリニックのレビューでは、紹介患者の19.5%に胃不全麻痺が確認された一方、44.5%が機能性消化不良の診断を受けた。この不確実性は、薬物療法の開始を遅らせ、償還決定を複雑にし、長期的な処置的ケアへの信頼を低下させる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療法別:
薬物療法がケアの基盤であり続ける薬物療法は2026年の糖尿病性胃不全麻痺治療市場シェアの76.03%を占めた。この地位は、介入を検討する前に薬理学的ケアから開始するという通常の診療慣行を反映している。プロキネティクス薬、特にメトクロプラミドおよびエリスロマイシンは、2025年の米国消化器病学会ガイドラインの下で重要な第一選択治療薬であり続けている。制吐薬も悪心・嘔吐の管理において引き続き重要である。2025年の救急外来受診の分析では、胃不全麻痺関連受診の61.3%においてオンダンセトロンを含む5-HT3拮抗薬が投与されたことが示された。抗うつ薬および神経調節薬は、ガイドラインがノルトリプチリンを第一選択治療として推奨していないため、より限定的な役割を担っている。
外科的治療および処置的治療は、糖尿病性胃不全麻痺治療市場において2032年にかけて8.01%のCAGRで成長すると予測されている。このカテゴリーは、薬物療法にもかかわらず症状が持続する患者にとって関連性が高まっている。2025年に発表された多施設研究では、G-POEMが胃不全麻痺主要症状指数を37.2%低下させたことが示された。同研究では、G-POEMの再発率が41.6%、胃電気刺激療法の再発率が78.8%と報告された。外来手術センター設定におけるEnterra GESのメディケア適用は2026年1月に開始され、病院手術室以外でのアクセスが拡大した。全国平均支払額は神経刺激装置が16,244米ドル、リードが9,997米ドルであった。この適用範囲は、病院手術室以外での処置的採用を支援できる。


注記: 個別セグメントのシェアはレポート購入後に入手可能
投与経路別:
非経口選択肢が吸収バリアに対応経口製剤は2026年に68.83%のシェアを占めた。このリードは、確立された処方パターンと薬剤クラス全体にわたる広範なフォーミュラリーの利用可能性を反映している。経口薬は信頼性の高い吸収を維持できる患者に対して引き続き適切である。しかし、遅延胃排出は吸収を予測困難にする可性があり、特に重症疾患においてはその傾向が顕著である。これにより、投与経路と治療対象の疾患との間にミスマッチが生じる。自律神経障害はこの問題を悪化させ、胃運動の変動を増大させる可能性がある。したがって、糖尿病性胃不全麻痺治療産業は、経口投与が信頼できない場合により予測可能な曝露を提供する経路を必要としている。
注射剤は2032年にかけて8.53%のCAGRで成長すると予測されている。その使用には、幽門機能不全を対象としたボツリヌス毒素注射および急性期ケアにおける皮下メトクロプラミドが含まれる。注射用プロキネティクス候補薬が臨床開発を進めれば、この経路を拡大できる可能性がある。経鼻投与は、早期の臨床的および商業的関連性を持つ別の非経口選択肢である。経鼻メトクロプラミドの実臨床研究では、2型糖尿病および胃不全麻痺を有する成人において経口投与よりも急性期ケアエピソードが少ないことが示された。この経路は、一貫した曝露を必要とする症候性遅延排出を有する患者に最も関連性が高い可能性がある。その普及は、専門医の処方、適用範囲、および従来の経口療法を超えたケアの改善を示すエビデンスに依存する。
疾患重症度別:
難治性症例が介入的ケアを支援中等度から重度の胃不全麻痺は2026年に47.16%のシェアを占めた。このグループは、臨床医がケアをエスカレートする前に症状を安定させることが一般的であるため、薬剤使用の大きなシェアを占めている。プロキネティクスおよび制吐薬はこの設定での症状管理の中心である。この重症度レベルの患者はまた、デバイス治療および新しい薬理学的候補薬の主要なターゲット集団を形成している。ナロナプリドおよびデウドンペリドンは、第2相プログラムにおいて中等度から重度の症状を有する患者を登録した。このグループは、従来の選択肢が不十分な場合に使用される可能性のある代替薬のパイプラインと、確立された薬物療法基盤を結びつけている。
難治性胃不全麻痺は2032年にかけて8.63%のCAGRで成長すると予測されている。これらの患者は、薬物療法が持続的な症状コントロールをもたらさない場合に、専門的な処置が検討される可能性が高い。2025年に55件の研究を対象としたネットワークメタ分析では、評価された介入の中でG-POEMが最も大きな短期症状改善効果を示したと報告された。同分析では、3ヶ月を超える中間フォローアップにおいて胃電気刺激療法が最も高い有効性を示したことが示された。これらの知見は、単一の固定された介入ではなく段階的なアプローチを支持している。代償性胃不全麻痺は、食事変更と低用量プロキネティクスによって管理される可能性が高い。これにより、最も軽度の重症度グループにおけるブランド薬および処置の使用が制限される。

患者タイプ別:
2型糖尿病が最大の治療対象集団を提供2型糖尿病関連胃不全麻痺は2026年に82.63%のシェアを占めた。これは、1型糖尿病よりも2型糖尿病を抱える世界的な人口がはるかに多いことを反映している。2025年のレビューでは、胃不全麻痺は両方の糖尿病タイプで発症するが、公表されている10年累積発症率は1型糖尿病でより高いと報告された。それでも2型糖尿病は、潜在的な患者のより大きな絶対的プールを提供している。症状の有病率は、特に糖尿病罹患期間が長い場合に正式な診断率を上回る可能性がある。したがって、症状の早期認識は、薬理学的および専門医ケアに参入する人数を増加させる可能性がある。
術後糖尿病性胃不全麻痺は2032年にかけて8.28%のCAGRで成長すると予測されている。このカテゴリーは、2型糖尿病患者における肥満手術および代謝手術の使用増加と関連している。スリーブ胃切除術、胃バイパス術、または遠位胃切除術後の解剖学的変化は、標準的な胃排出基準の適用を困難にする可能性がある。この複雑さは、術後遅延胃排出の認識を遅らせる可能性がある。また、治療担当の臨床医にとって症状の解釈をより困難にする可能性もある。このサブグループに対する特定の適応症を持つ承認済み治療法は存在しない。これにより、術後疾患に関連するエビデンスを開発できる企業にとっての治療ギャップが生じている。
エンドユーザー別:
専門クリニックが外来パスウェイを拡大病院は2026年に53.92%のシェアを占めた。このリードは、水分補給、重度の悪心のコントロール、栄養サポート、および処置的リソースを必要とする急性期の受診を反映している。2025年に406名の患者を対象とした後ろ向き研究では、23%が1年間に入院を経験したことが示された。同研究では、糖尿病性胃不全麻痺患者における入院患者の使用がより高いことも報告された。病院は複雑な症例およびデバイス植込みに引き続き必要である。しかし、外来手術センター設定へのGES適用範囲の拡大により、一部の処置がより低コストの外来施設に移行できる可能性がある。
専門クリニックは2032年にかけて7.76%のCAGRで成長すると予測されている。この成長は、消化器内科および消化管運動に特化したケアパスウェイの拡大を反映している。大規模な多施設消化器内科診療は、消化管運動障害を有する患者のためのより集中的なルートを開発している。2025年の米国消化器病学会ガイドラインは、第一選択治療が奏効しない場合の専門医への紹介を支持している。クリニックは診断検査、薬物療法の調整、栄養アドバイス、および介入のための紹介を調整できる。また、新しい投与経路やパイプライン治療を評価するためのより良い立場にある可能性もある。専門クリニックのフットプリントの拡大は、急性病院サービスへの不必要な依存を減らしながら、ケアをより構造化されたものにする可能性がある。
地域分析
北米
北米は2026年の糖尿病性胃不全麻痺治療市場シェアの42.31%を占めた。この地域は消化器内科および消化管運動専門医の密度が高く、薬物療法および処置に対する発達した償還フレームワークを有している。米国消化器病学会は、米国における有病率を10万人当たり21~24件と引用した。同ガイダンスでは、女性が診断症例の75%を占めると指摘した。外来手術センターにおけるEnterra GESのメディケア適用は2026年1月に発効し、病院手術室以外でのアクセスが拡大した。この地域はまた、FDA承認のメトクロプラミド製剤の利用可能性と、差別化されたプロキネティクス候補薬を含むパイプラインからも恩恵を受けている。
アジア太平洋
アジア太平洋は2032年にかけて9.26%のCAGRで成長すると予測されており、糖尿病性胃不全麻痺治療市場の地理的セグメントの中で最も高い成長率となっている。成長は、拡大する糖尿病人口、医療費の増加、および診断サービスへのアクセス改善を反映している。インドの2型糖尿病コホートでは、糖尿病罹患期間の長さ、女性、および血糖コントロール不良が遅延胃排出と関連していた。専門医の能力は地域の多くの部分で依然として限られており、多数の患者が未治療のままとなる可能性がある。構造化された検査および消化器内科への紹介の活用拡大により、症候性患者の特定が改善される可能性がある。韓国における複雑な薬物療法レジメンに対する償還支援も、専門医主導のケアに対してより受容的な環境を示している。
欧州、中東・アフリカ、および南米
欧州は、2025年のコンセンサスフレームワークが構造化された胃不全麻痺管理の正式化を支援したドイツ、英国、フランスの確立された医療システムによって支えられている。これにより、臨床医はメトクロプラミド単剤療法を超えたケアを検討する根拠を得ている。中東・アフリカは、湾岸協力会議諸国での消化器内科能力への投資が拡大するにつれ、新興の患者プールを有している。2025年のパレスチナの研究では、2型糖尿病患者の14.5%に未治療の胃不全麻痺症状が報告された。この知見は、専門医へのアクセスが依然として限られている大きな診断ギャップを示している。南米はブラジルとアルゼンチンが主導しており、両国では公共部門のチャネルを通じてジェネリックのメトクロプラミドが入手可能である。民間医療は再製剤化された治療法の早期機会を生み出す可能性があるが、広範な普及は手頃な価格と医師へのアクセスに依存する。これらの多様な地域全体において、糖尿病性胃不全麻痺治療市場は、診断プロトコル、専門医ケア、および償還がそれぞれ異なる速度で成熟するにつれて拡大するだろう。
競合環境
市場集中度
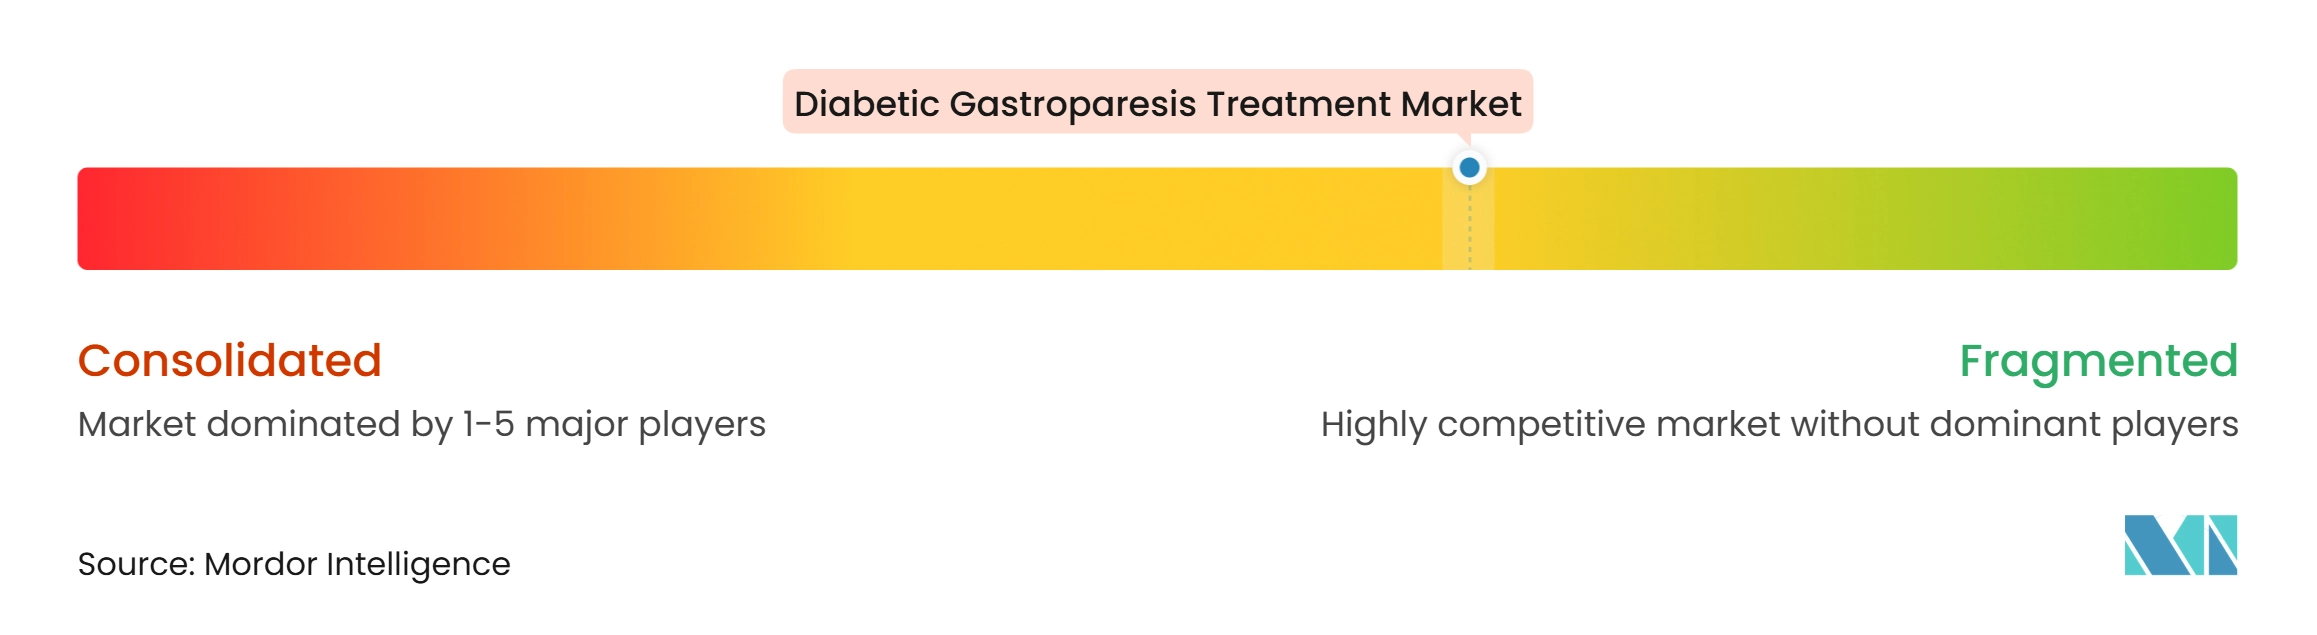
糖尿病性胃不全麻痺治療市場は中程度に断片化されている。ジェネリックメーカーが現在のメトクロプラミド量の相当なシェアを占める一方、スペシャルティ医薬品企業は製剤および作用機序による差別化を追求している。医療機器企業は、胃電気刺激療法および内視鏡的処置を通じて難治性疾患の治療において競合している。治療の選択が重症度、投与経路、安全性、および処置適格性によって影響を受けるため、支配的な地位を持つ企業は存在しない。Evoke Pharmaは2025年8月に経鼻メトクロプラミドに関する米国特許第12,377,064号を取得した。同社は、この特許が2038年11月まで延長される独占権とともにFDAオレンジブックに掲載されたと述べた。
パイプライン競争は、既存療法の安全性上の限界を克服できる代替薬に焦点を当てている。Dr. Falk Pharmaは2025年5月にナロナプリドのグローバル第2b相MOVE-IT試験への320名の患者登録を完了した。ナロナプリドは腸管内で局所的に作用するよう設計されており、中枢作用型薬剤と比較して全身曝露を低減できる可能性がある。Enterra Medicalも、正常な胃排出を有する人における慢性悪心に対するNAVIGATE試験で胃電気刺激療法を検討している。 同社によれば、この試験はFDAのブレークスルーデバイス指定を受けた。これらの動きは、成長戦略がより優れた薬物送達、新しい薬理学的機序、および確立された患者グループを超えたデバイス使用の拡大の可能性を組み合わせていることを示している。
いくつかのニーズが依然として十分に満たされていない。術後糖尿病性胃不全麻痺には、その患者グループに特化して承認された治療法が存在しない。長期維持療法もまた未充足ニーズであり、メトクロプラミドには12週間の使用制限がある。より良い患者選択も競争の領域であり、臨床医は治療を割り当てる前に胃不全麻痺と機能性消化不良を区別する必要がある。治療とより明確な診断選択を組み合わせられる企業は、専門医療機関での採用を改善できる可能性がある。したがって、競合構造はジェネリック医薬品、差別化された製剤、パイプライン薬剤、デバイス、および処置プロバイダーの間で引き続き分かれている。
糖尿病性胃不全麻痺治療産業のリーダー企業
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Fresenius Kabi AG
-
Johnson & Johnson
-
Medtronic plc
- 注:主要企業の掲載順は順位を示すものではありません。
糖尿病性胃不全麻痺治療市場 このレポートでカバーされる企業
- Abbott Laboratories
- ANI Pharmaceuticals
- AstraZeneca
- Avenacy
- Bausch Health
- Boston Scientific
- CinDome Pharma
- Dr. Falk Pharma GmbH
- Evoke Pharma, Inc.
- Fresenius
- Ipca Laboratories
- Johnson & Johnson
- Medtronic
- Neurogastrx
- Pfizer
- Processa Pharmaceuticals, Inc.
- Renexxion, Inc.
- Rhythm Pharmaceuticals, Inc.
- Salix Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Theravance Biopharma, Inc.
- Vanda Pharmaceuticals
- Wockhardt Ltd.
最近の産業開発事情 糖尿病性胃不全麻痺治療市場
- 2026年5月:消化器・代謝疾患を専門とする研究開発型製薬企業Dr. Falk Pharma GmbH(「Dr. Falk Pharma」)と、臨床段階のバイオ医薬品企業Renexxion Ireland Limited(「Renexxion」)は、胃不全麻痺を有する成人におけるナロナプリドの有効性、安全性、および忍容性を評価するグローバル第2b相無作為化プラセボ対照試験MOVE-IT(NCT05621811)からの良好な結果を発表した。この二重盲検多施設12週間試験は、特発性または糖尿病性胃不全麻痺の中等度から重度の症状と遅延胃排出の客観的エビデンスを有する成人328名を登録した。適格患者はナロナプリド10mg、20mg、または40mg、あるいはプラセボを12週間にわたり1日3回(TID)経口投与された。
- 2025年11月:Evoke PharmaはQOL Medicalとの確定的合併契約を締結し、1株当たり11.00米ドルの現金対価(Evokeの当時の株価に対して139.7%のプレミアム)で合意した。この取引により、糖尿病性胃不全麻痺に対してFDA承認を受けた唯一の経鼻スプレーであるGIMOTIがQOL Medicalの専門消化器科商業インフラに統合され、この適応症における投与システムの差別化に買収者が戦略的価値を置いていることが示された。
- 2025年8月:Evoke PharmaはUSPTOより米国特許第12,377,064号を取得し、中等度から重度の胃不全麻痺症状を有する患者における経鼻メトクロプラミドをカバーした。特許期間の調整により市場独占権が2038年11月まで延長され、当該特許はその後FDAオレンジブックに掲載された。
- 2025年5月:Renexxion IrelandおよびDr. Falk Pharmaは、ナロナプリドの第2b相MOVE-IT試験への320名のグローバル登録を完了し、複数の地域にわたる第3相計画が進行中である。
世界の糖尿病性胃不全麻痺治療市場レポートの範囲
糖尿病性胃不全麻痺治療市場は、糖尿病に関連する胃不全麻痺の管理に使用される薬物療法、医療処置、および支持的ケアソリューションで構成されている。糖尿病性胃不全麻痺は、糖尿病による迷走神経および消化管神経筋系への損傷に起因する、機械的閉塞のない遅延胃排出を特徴とする慢性消化器疾患である。
糖尿病性胃不全麻痺治療市場は、治療法、投与経路、疾患重症度、患者タイプ、エンドユーザー、および地域に基づいてセグメント化されている。治療法別では、市場は薬物療法と外科的治療および処置的治療に分類され、薬物療法はさらにプロキネティクス薬、制吐薬、抗うつ薬および神経調節薬、モチリン受容体アゴニスト、5-HT4受容体アゴニスト、ドパミン受容体拮抗薬、およびNK1受容体拮抗薬やボツリヌス毒素注射を含むその他の薬物療法にセグメント化されている。投与経路に基づき、市場は経口、注射、経鼻、およびその他の投与経路をカバーしている。疾患重症度別では、市場は代償性胃不全麻痺、中等度から重度の胃不全麻痺、難治性胃不全麻痺、および胃不全にわたって分析されている。患者タイプに基づき、本研究は1型糖尿病関連胃不全麻痺、2型糖尿病関連胃不全麻痺、および術後糖尿病性胃不全麻痺を含んでいる。エンドユーザー別では、市場は病院、専門クリニック、在宅ケア設定、および外来手術センターにセグメント化されている。地理的には、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、その他の欧州)、アジア太平洋(中国、日本、インド、オーストラリア、韓国、その他のアジア太平洋)、中東・アフリカ(GCC、南アフリカ、その他の中東・アフリカ)、および南米(ブラジル、アルゼンチン、その他の南米)をカバーしている。
セグメンテーション概要
| 薬物療法 | プロキネティクス薬 |
| 制吐薬 | |
| 抗うつ薬および神経調節薬 | |
| モチリン受容体アゴニスト | |
| 5-HT4受容体アゴニスト | |
| ドパミン受容体拮抗薬 | |
| その他の薬物療法(NK1受容体拮抗薬およびボツリヌス毒素注射など) | |
| 外科的治療および処置的治療 |
| 経口 |
| 注射剤 |
| 経鼻 |
| その他の投与経路 |
| 代償性胃不全麻痺 |
| 中等度から重度の胃不全麻痺 |
| 難治性胃不全麻痺 |
| 胃不全 |
| 1型糖尿病関連胃不全麻痺 |
| 2型糖尿病関連胃不全麻痺 |
| 術後糖尿病性胃不全麻痺 |
| 病院 |
| 専門クリニック |
| 在宅ケア |
| 外来手術センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療法別 | 薬物療法 | プロキネティクス薬 |
| 制吐薬 | ||
| 抗うつ薬および神経調節薬 | ||
| モチリン受容体アゴニスト | ||
| 5-HT4受容体アゴニスト | ||
| ドパミン受容体拮抗薬 | ||
| その他の薬物療法(NK1受容体拮抗薬およびボツリヌス毒素注射など) | ||
| 外科的治療および処置的治療 | ||
| 投与経路別 | 経口 | |
| 注射剤 | ||
| 経鼻 | ||
| その他の投与経路 | ||
| 疾患重症度別 | 代償性胃不全麻痺 | |
| 中等度から重度の胃不全麻痺 | ||
| 難治性胃不全麻痺 | ||
| 胃不全 | ||
| 患者タイプ別 | 1型糖尿病関連胃不全麻痺 | |
| 2型糖尿病関連胃不全麻痺 | ||
| 術後糖尿病性胃不全麻痺 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 在宅ケア | ||
| 外来手術センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年における糖尿病性胃不全麻痺治療の予測値は?
糖尿病性胃不全麻痺治療市場は2032年までに5.77 ビリオン 米ドルに達し、2027年から2032年にかけて6.17%のCAGRで拡大すると予測されている。糖尿病性胃不全麻痺治療市場は、糖尿病罹患期間の長期化、早期診断、専門医への紹介、および経口吸収が信頼できない場合に症状を管理できる治療アプローチによって支えられている。
どの治療タイプが糖尿病性胃不全麻痺ケアの最大シェアを占めているか?
薬物療法は2026年に76.03%のシェアでリードしており、これは処置的介入の前に薬物療法が一般的に使用されるためである。糖尿病性胃不全麻痺治療市場では、プロキネティクスおよび制吐薬が引き続き中心的な選択肢であり、新しい薬剤は現在の薬理学的治療の長期使用を制限する安全性および有効性上の限界に対処することを目指している。
なぜ処置的選択肢が糖尿病性胃不全麻痺に対してより多く使用されるようになっているのか?
外科的治療および処置的治療は、難治性症状を有する患者にG-POEMおよび胃電気刺激療法が使用されることで、8.01%のCAGRで成長すると予測されている。糖尿病性胃不全麻痺治療市場はまた、外来手術センターでの適用範囲からも恩恵を受けており、適格なGES処置を病院手術室以外に移行し、介入へのアクセスを改善できる。
最も急速に成長している投与経路はどれか?
注射剤は2032年にかけて8.53%のCAGRで成長すると予測されており、幽門内注射、急性期ケアでの使用、および開発中の候補療法によって支えられている。遅延胃排出が経口薬の吸収を不安定にする場合、非経口治療は価値があり、経鼻メトクロプラミドは大規模な実臨床分析において経口投与よりも急性期ケアエピソードが少ないことが示されている。