
Marktgröße und Marktanteil für die Behandlung der diabetischen Gastroparese
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.28 Milliarden US-Dollar |
| Marktgröße (2032) | 5.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung der diabetischen Gastroparese von Mordor Intelligence
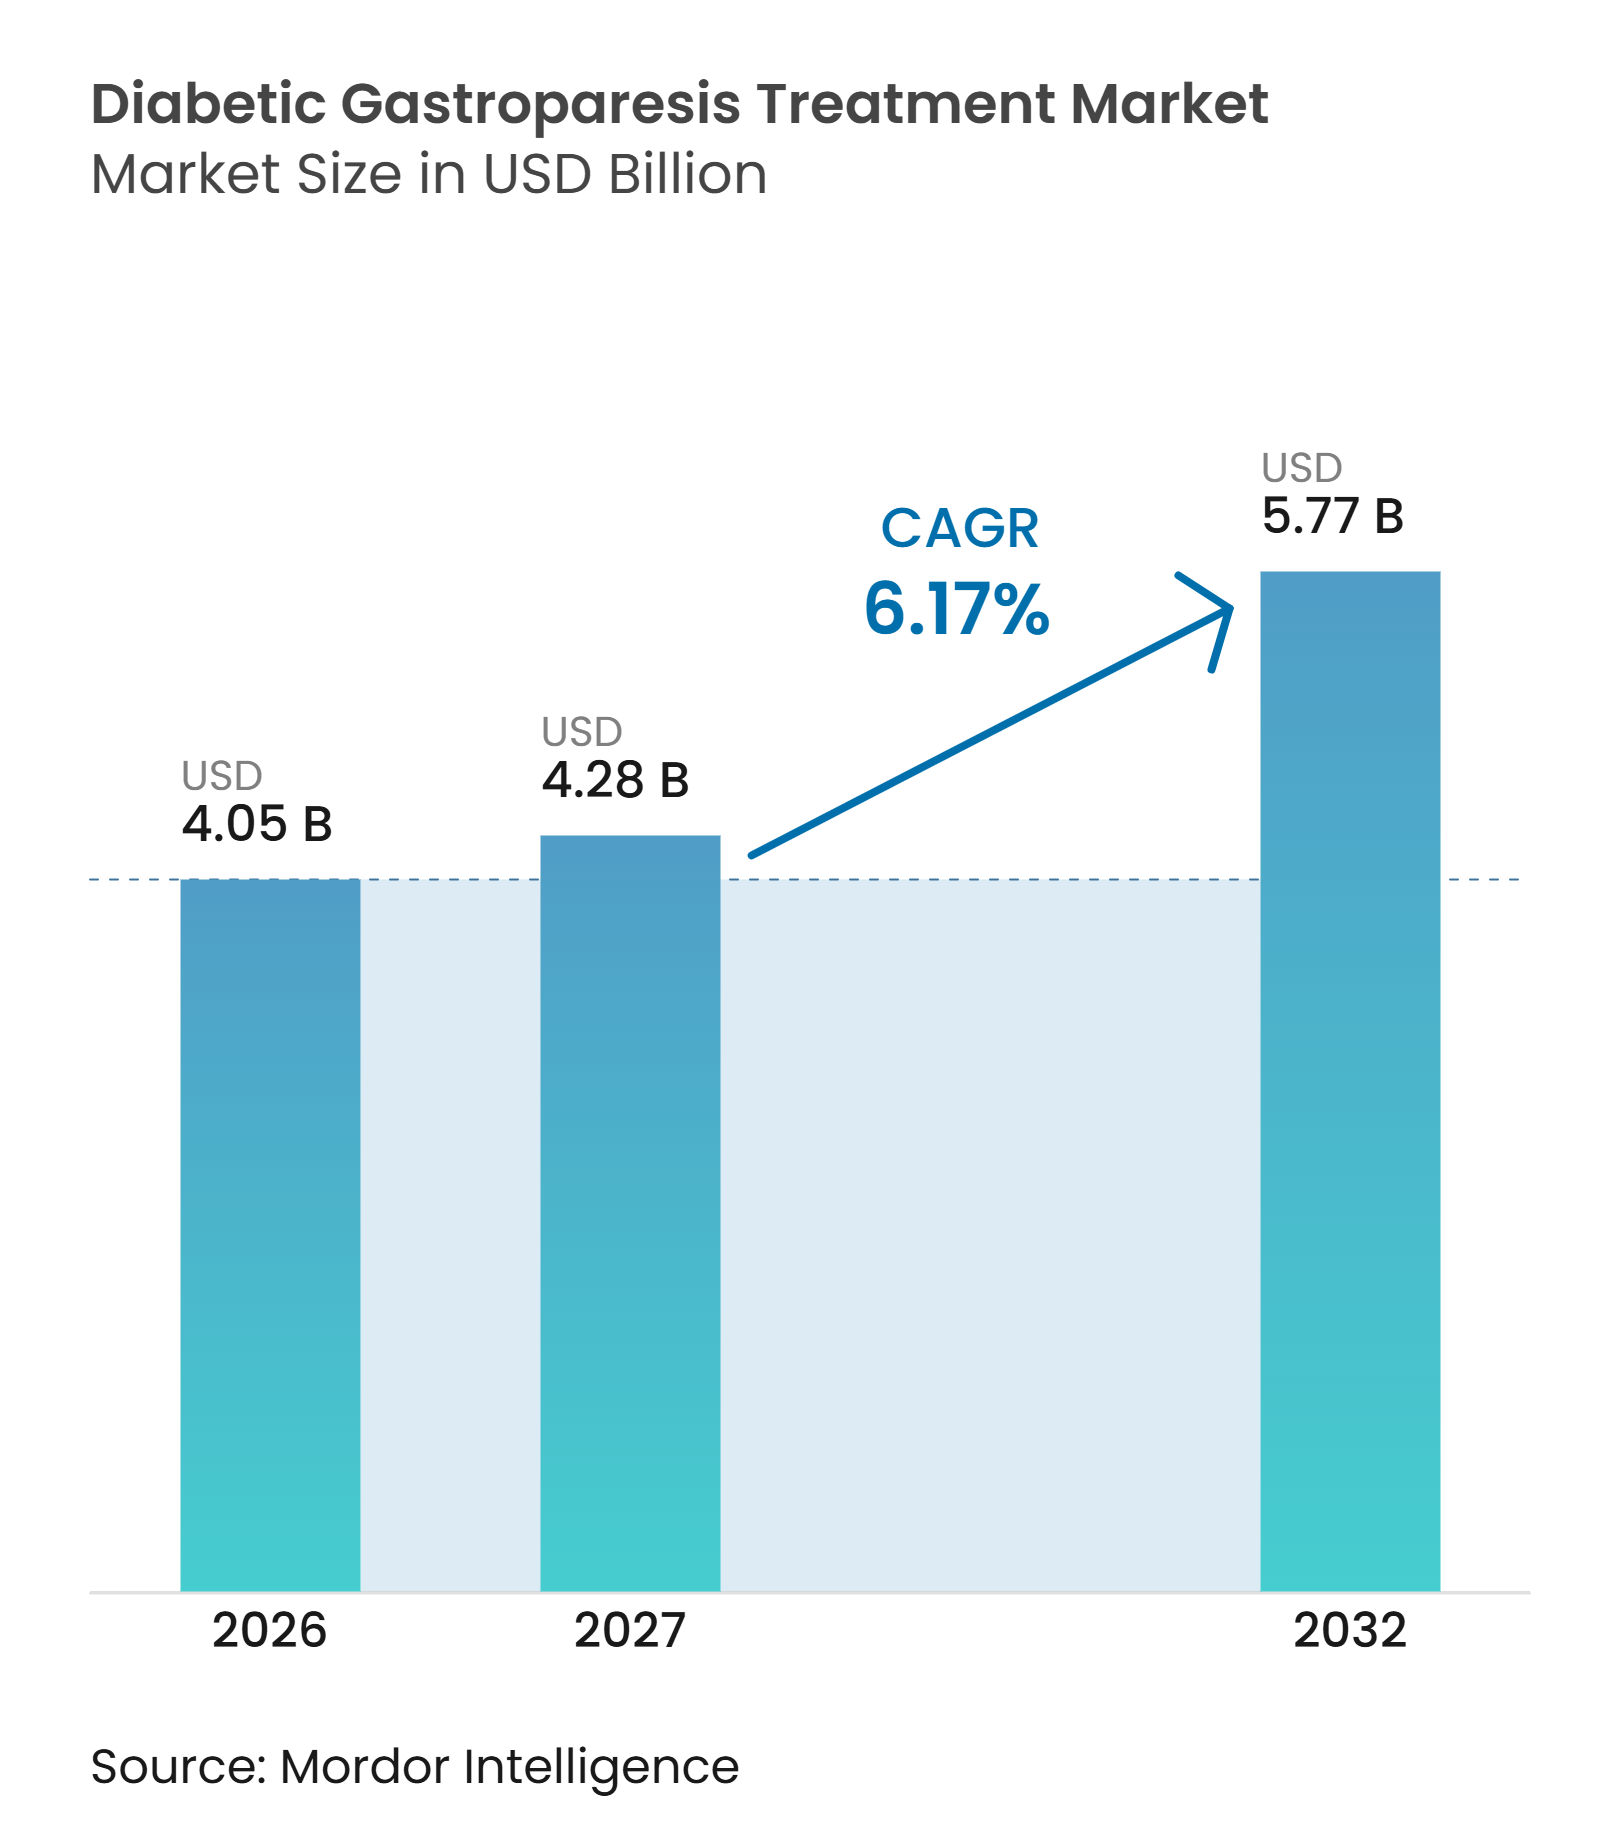
Die Marktgröße für die Behandlung der diabetischen Gastroparese wurde im Jahr 2026 auf 4,05 Milliarden USD geschätzt und wird voraussichtlich von 4,28 Milliarden USD im Jahr 2027 auf 5,77 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,17 % während des Prognosezeitraums (2027–2032).
Der Markt für die Behandlung der diabetischen Gastroparese wird durch eine wachsende Bevölkerung mit langjährigem Diabetes gestützt, bei der eine beeinträchtigte Magenentleerung wahrscheinlicher ist. Eine Übersichtsarbeit aus dem Jahr 2025 berichtete von einer kumulativen 10-Jahres-Inzidenz der Gastroparese von 5 % bei Menschen mit Typ-1-Diabetes und 1 % bei Menschen mit Typ-2-Diabetes. Der Markt für die Behandlung der diabetischen Gastroparese profitiert auch davon, dass sich die Versorgung hin zu einer früheren Diagnose, strukturierten Facharztüberweisungen und Behandlungsoptionen verlagert, die nicht auf eine zuverlässige orale Absorption angewiesen sind. Neue Darreichungsformen und Prokinetika-Kandidaten in späten Entwicklungsphasen könnten die Behandlungsmöglichkeiten erweitern, während prozedurale Versorgung für Patienten, deren Symptome nach der Medikation anhalten, zugänglicher wird. Sicherheitsbeschränkungen für Metoclopramid und uneinheitliche Diagnosepraktiken schränken den Markt für die Behandlung der diabetischen Gastroparese weiterhin ein.
Wichtigste Erkenntnisse des Berichts
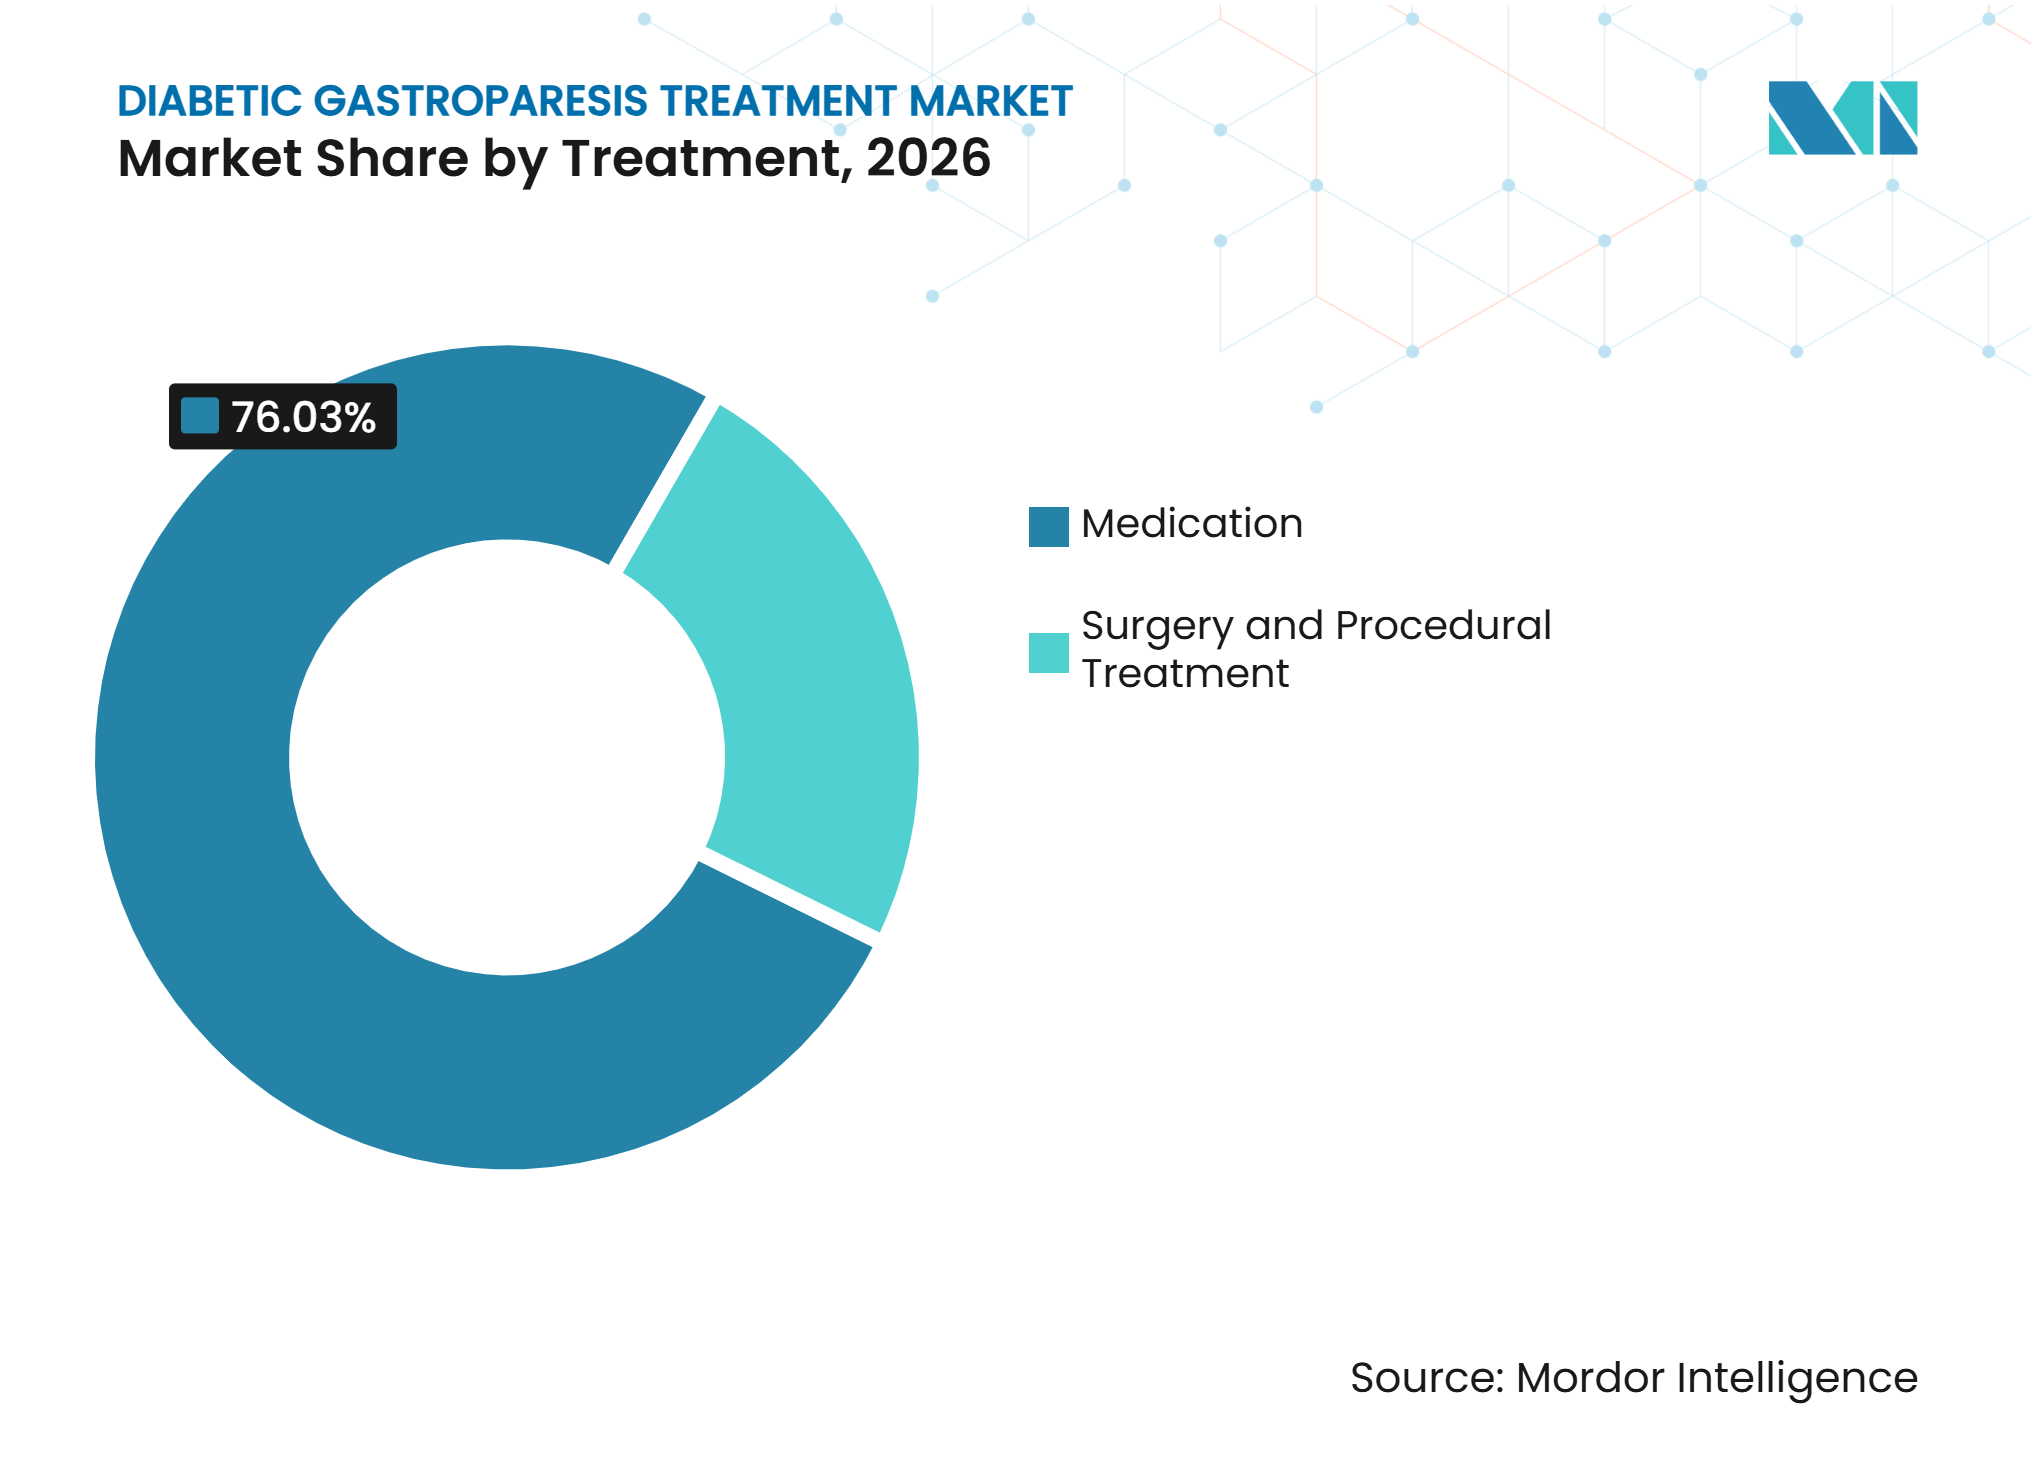
- Nach Behandlung hielt Medikation im Jahr 2026 einen Anteil von 76,03 %, während Chirurgie und prozedurale Behandlung bis 2032 voraussichtlich mit einem CAGR von 8,01 % wachsen wird.
- Nach Verabreichungsweg hielten orale Formulierungen im Jahr 2026 einen Anteil von 68,83 %, während injizierbare Formulierungen bis 2032 voraussichtlich mit einem CAGR von 8,53 % wachsen werden.
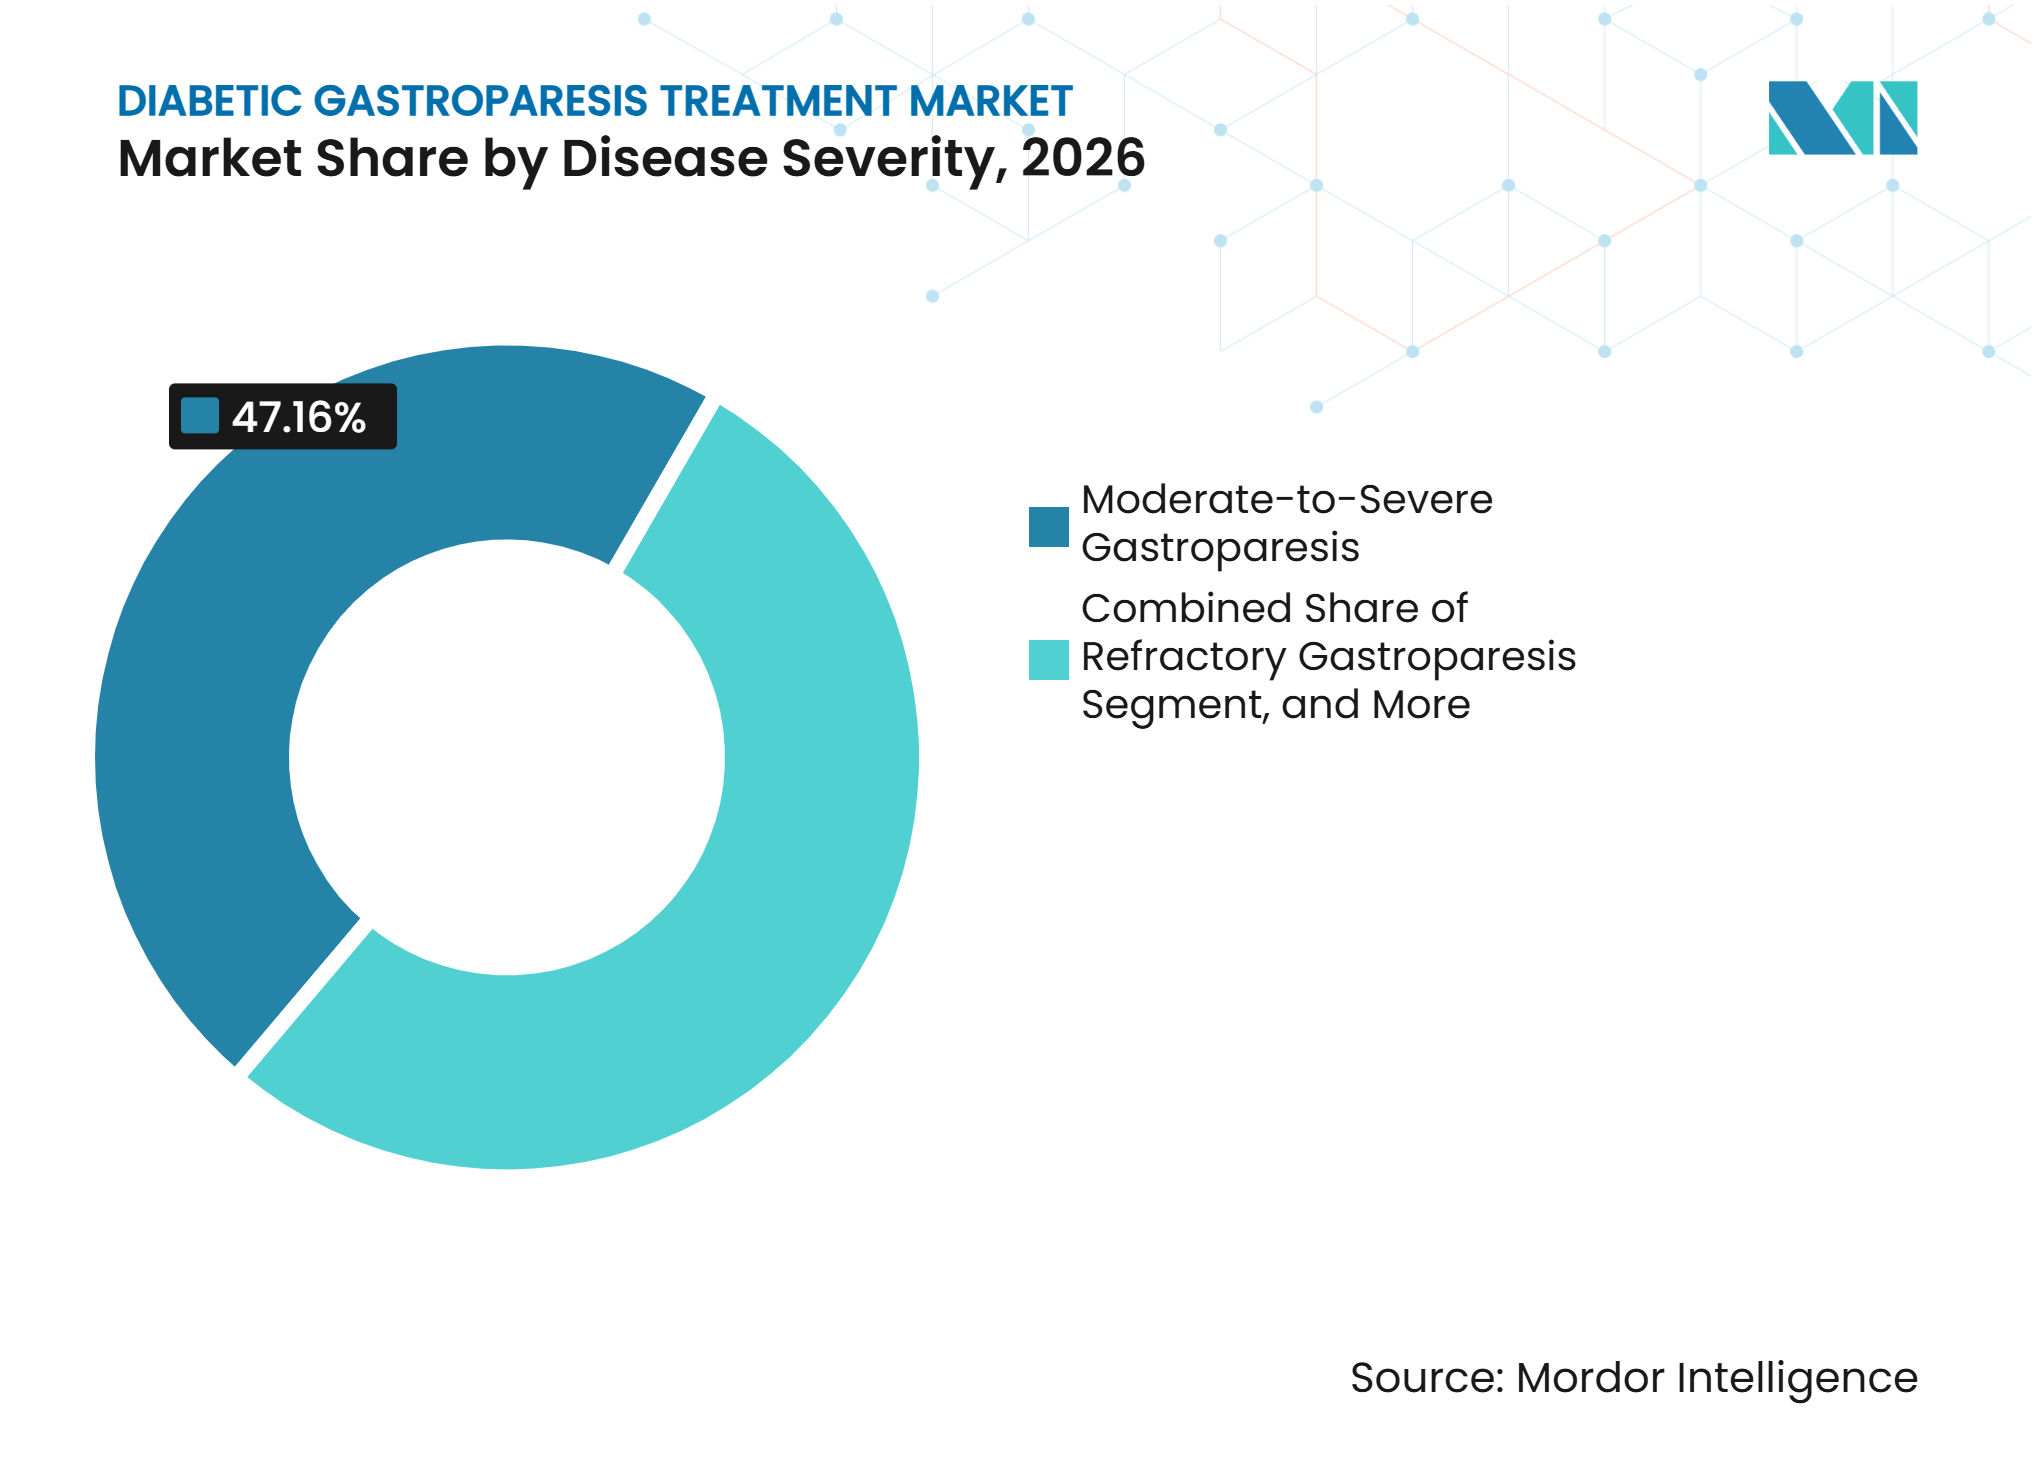
- Nach Krankheitsschweregrad hielt moderate bis schwere Gastroparese im Jahr 2026 einen Anteil von 47,16 %, während refraktäre Gastroparese bis 2032 voraussichtlich mit einem CAGR von 8,63 % wachsen wird.
- Nach Patiententyp hielt die mit Typ-2-Diabetes assoziierte Gastroparese im Jahr 2026 einen Anteil von 82,63 %, während postoperative diabetische Gastroparese bis 2032 voraussichtlich mit einem CAGR von 8,28 % wachsen wird.
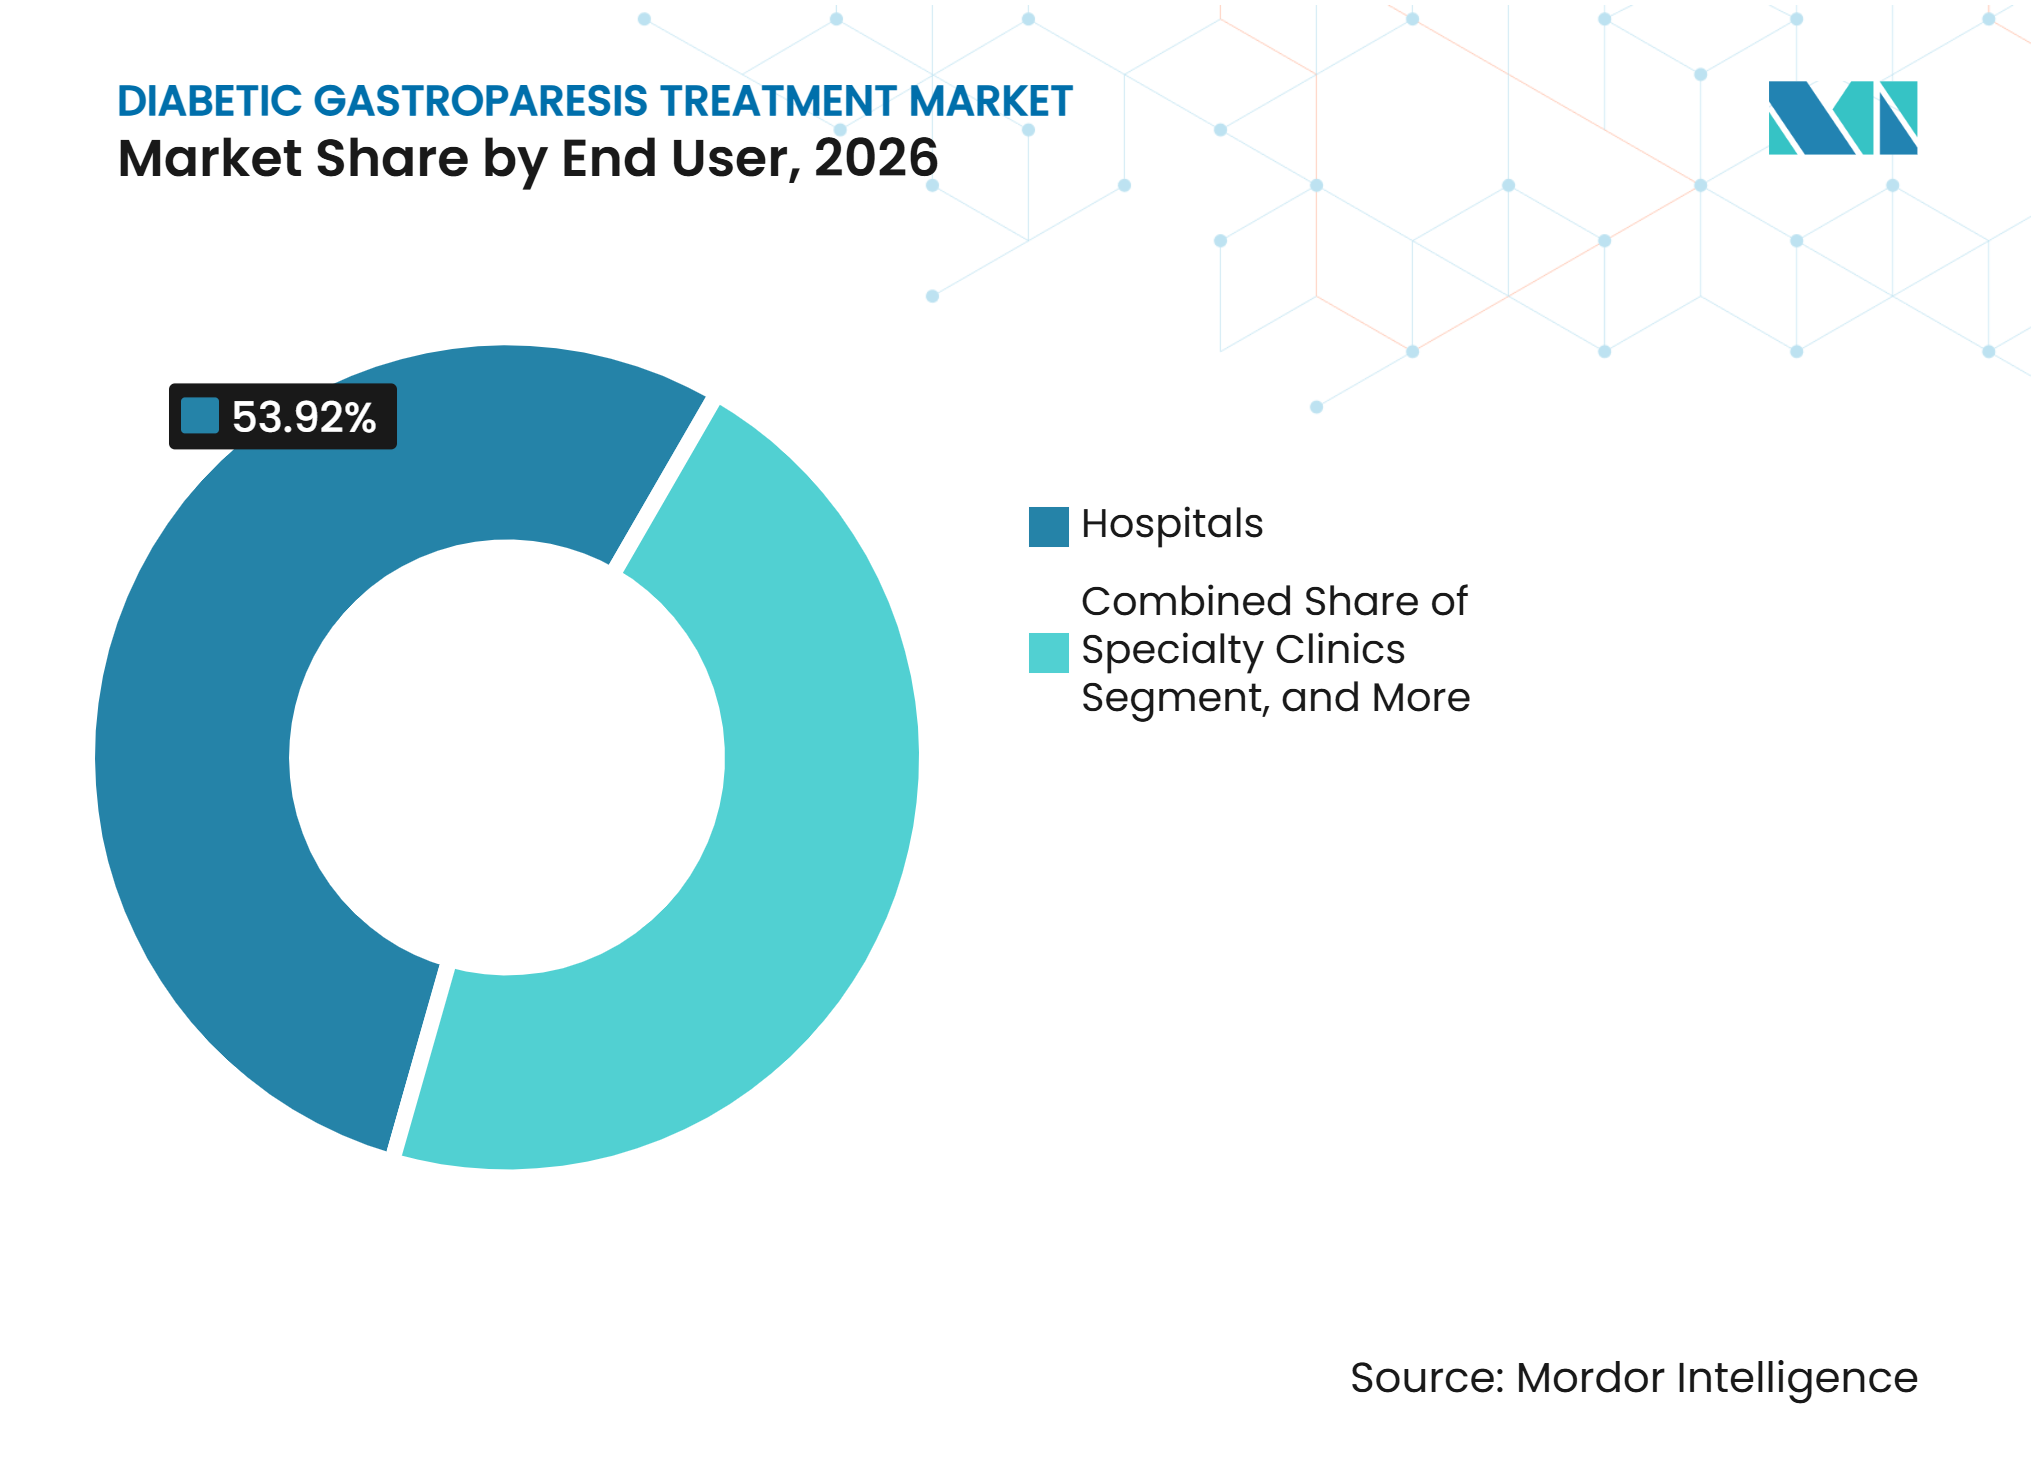
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 53,92 %, während Fachkliniken bis 2032 voraussichtlich mit einem CAGR von 7,76 % wachsen werden.
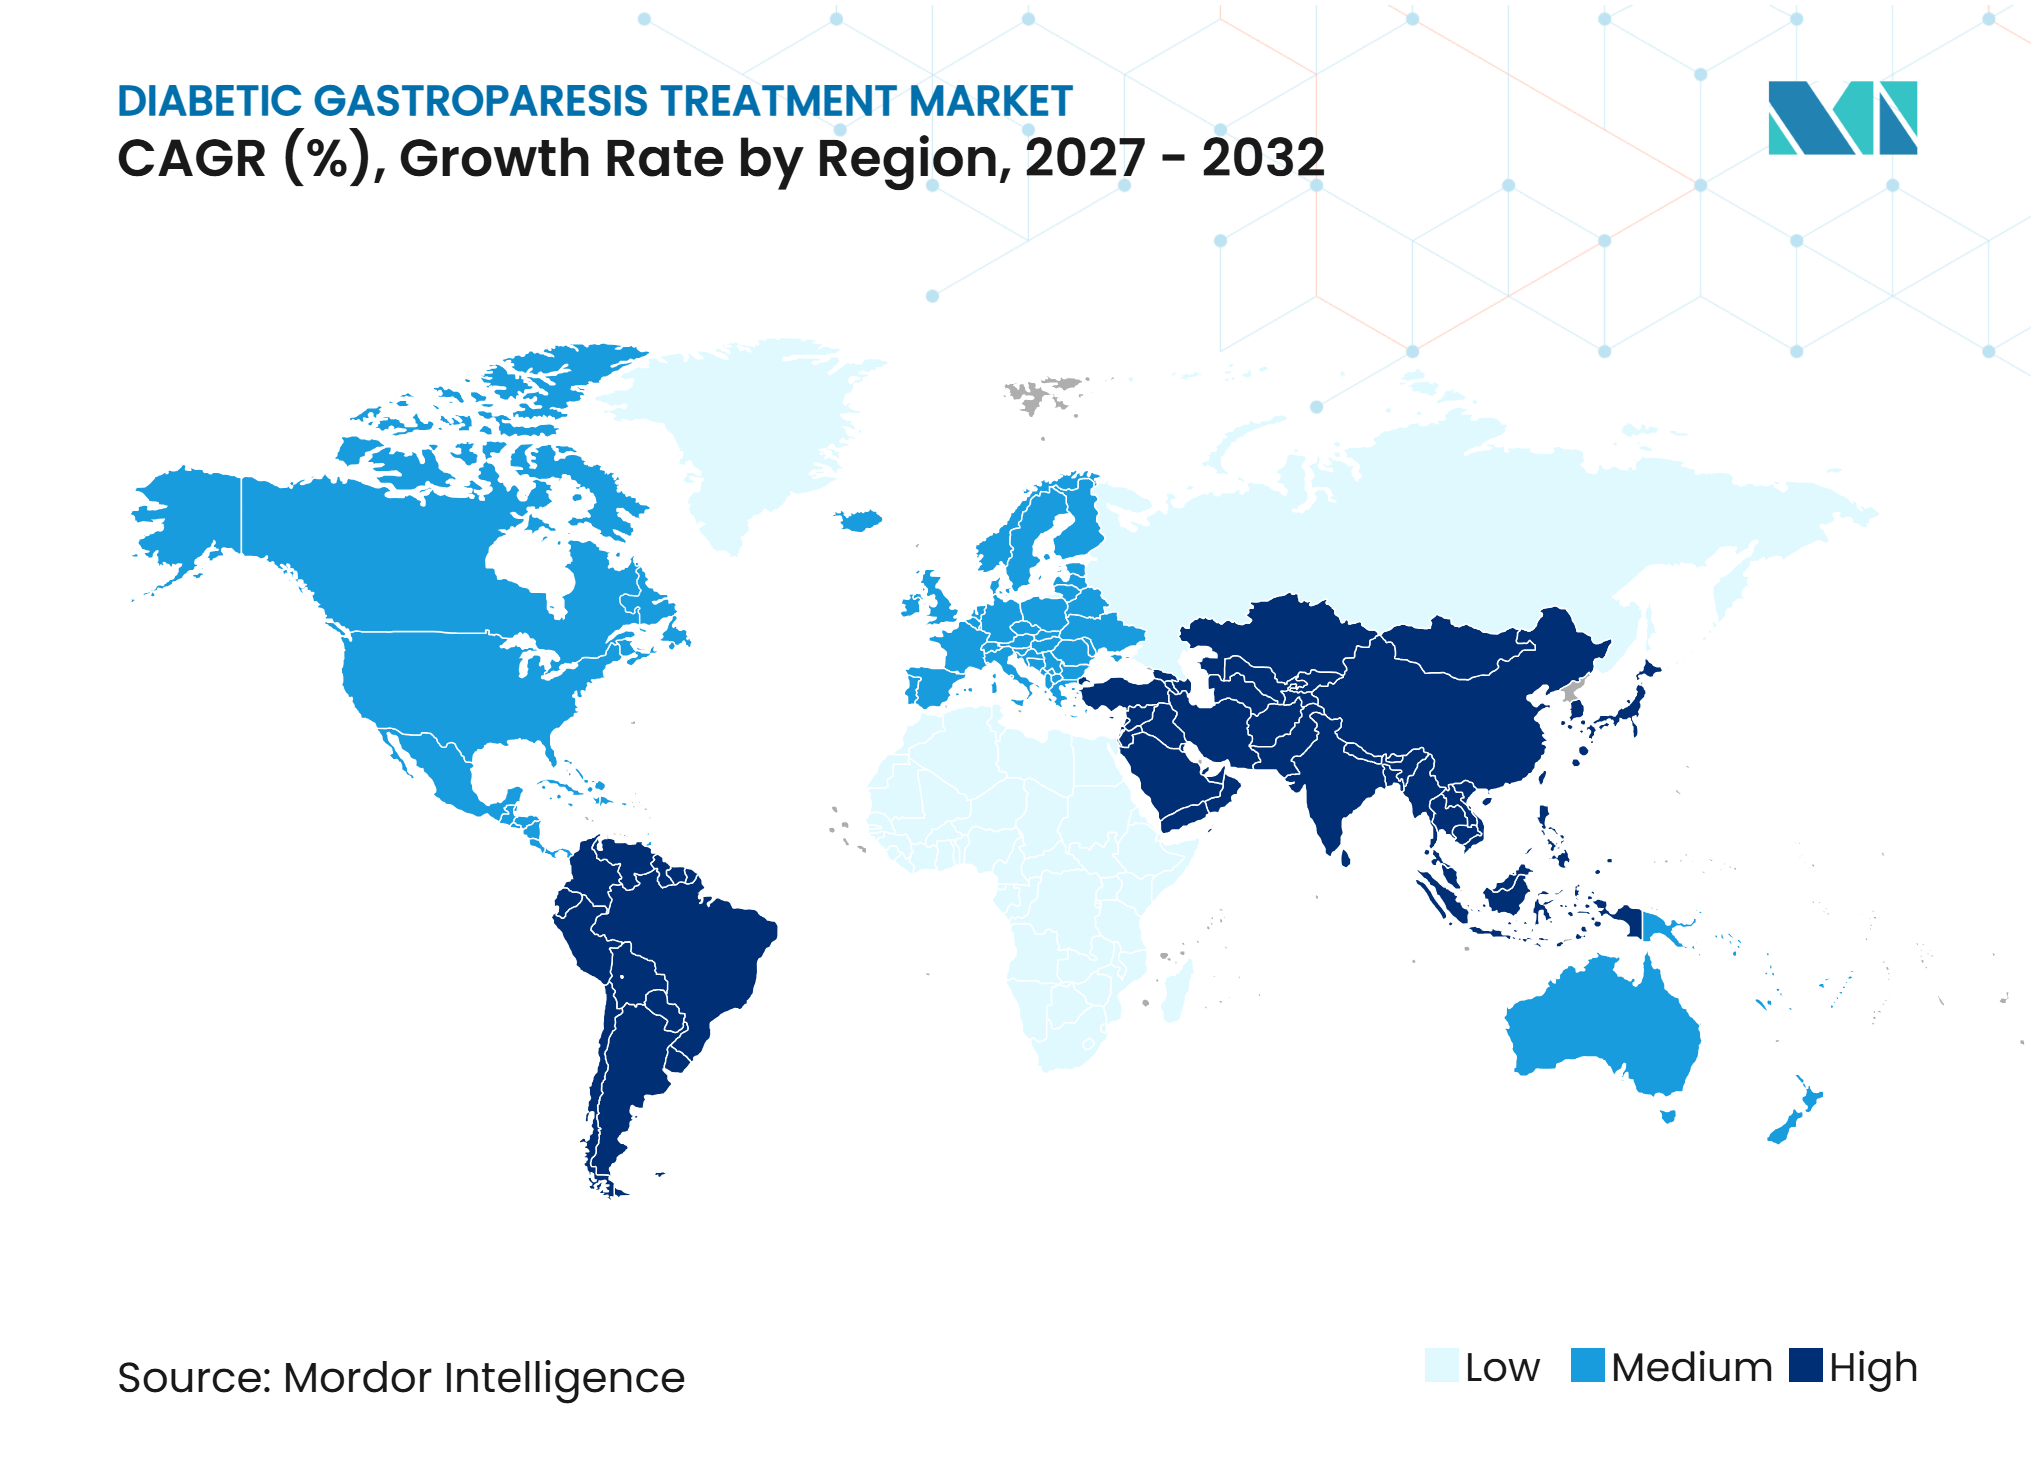
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,31 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,26 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diabetesprävalenz und Komplikationslast | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Diagnosestellung und gastroenterologische Fachversorgung | +1.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bedarf an langfristiger Symptomkontrolle | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau von Fachkliniken und Versorgungspfaden | +0.6% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Pipeline lokal wirkender Prokinetika | +0.9% | Global, mit frühen Gewinnen in den Vereinigten Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbesserte orale und nasale Darreichungsformen bei verzögerter Magenentleerung | +0.7% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diabetesprävalenz und Komplikationslast
Diabetische Gastroparese wird mit zunehmender Diabetesdauer wahrscheinlicher, was den klinisch relevanten Patientenpool für den Markt für die Behandlung der diabetischen Gastroparese vergrößert. Eine Querschnittsstudie aus dem Jahr 2026 mit 485 Patienten ergab, dass ein Diabetes von mehr als 10 Jahren Dauer mit höheren Raten beeinträchtigter Magenentleerung assoziiert war.[1] Dieses Muster ist bedeutsam, weil Patienten eine erhebliche Symptombelastung entwickeln können, bevor sie eine formale Diagnose erhalten. Eine Studie aus dem Jahr 2025 mit 3.542 Diabetikern in Palästina ergab, dass nur 1,9 % derjenigen, deren Symptomwerte mit einer Gastroparese vereinbar waren, eine klinische Diagnose erhalten hatten.[2] Die Lücke zwischen Symptomen und Diagnose lässt Patienten ohne strukturierten Behandlungspfad. Mit zunehmendem Bewusstsein kann diese Gruppe in die Fachversorgung eintreten und die Nachfrage nach Medikation, Ernährungsmanagement und prozeduraler Behandlung steigern.
Wachsende Diagnosestellung und gastroenterologische Fachversorgung
Klarere Diagnoserichtlinien können die behandelte Population im Markt für die Behandlung der diabetischen Gastroparese erweitern. Die 2025 veröffentlichte Leitlinie der Amerikanischen Gastroenterologischen Gesellschaft empfiehlt eine 4-stündige Magenentleerungs-Szintigraphie anstelle kürzerer Testprotokolle. Die Leitlinie berichtete, dass ein 4-stündiger Test 25 % mehr Fälle identifizieren kann als ein 2-stündiger Test. Sie unterstützt auch bedingt Metoclopramid und Erythromycin als Erstlinienbehandlungsoptionen. Diese Empfehlungen geben Gastroenterologen eine konsistentere Grundlage für Diagnose und Verschreibung. Sie unterstützen auch Facharztüberweisungspfade, wenn die Erstlinienbehandlung die Symptome nicht kontrolliert.
Fortschritte in der Pipeline lokal wirkender Prokinetika
Der Markt für die Behandlung der diabetischen Gastroparese verfügt über begrenzte zugelassene Arzneimitteloptionen, was das Interesse an Kandidaten steigert, die darauf ausgelegt sind, systemische Nebenwirkungen zu reduzieren. Naronaprid ist ein oral verabreichter, auf den Darm beschränkter Wirkstoff, der 5-HT4-Agonismus mit D2-Rezeptorantagonismus kombiniert. Dr. Falk Pharma meldete im Mai 2025 den Abschluss der Einschreibung von 320 Patienten in die MOVE-IT-Phase-2b-Studie.[3] Das Unternehmen erklärte, dass die Phase-3-Planung nach Erreichen der vollständigen Einschreibung in der Studie begonnen hatte. Deudomperidon wurde ebenfalls als modifiziertes Molekül bewertet, das die mit Domperidon assoziierten kardialen Risiken adressieren soll. Diese Programme zeigen, wie sich der Markt für die Behandlung der diabetischen Gastroparese in Richtung Therapien entwickeln könnte, die darauf abzielen, die prokinetische Aktivität zu erhalten, ohne auf zentral aktive Mechanismen angewiesen zu sein.
Verbesserte orale und nasale Darreichungsformen bei verzögerter Magenentleerung
Patienten mit schwerer verzögerter Magenentleerung können orale Arzneimittel unvorhersehbar absorbieren, was die Zuverlässigkeit der oralen Behandlung einschränkt, wenn die Symptome am stärksten sind. Diese Einschränkung schafft Raum für Darreichungssysteme, die eine beeinträchtigte Magenentleerung umgehen. Eine reale Analyse aus dem Jahr 2025 mit 372.700 Patienten mit Typ-2-Diabetes und Gastroparese assoziierte intranasales Metoclopramid mit 30 % weniger akuten Versorgungsepisoden als orales Metoclopramid. Dieselbe Analyse berichtete eine mediane Zeit bis zur ersten Hospitalisierung von 12 Monaten für die intranasale Behandlung und 7 Monaten für die orale Behandlung. GIMOTI verzeichnete im dritten Quartal 2025 kumulierte Nettoumsätze von 11,1 Millionen USD, ein Anstieg von 60 % gegenüber dem Vorjahr. Dieses kommerzielle Ergebnis zeigt den Wert, den Fachpraxen auf Verabreichungswege legen können, die besser zu den klinischen Einschränkungen der Gastroparese passen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neurologische Sicherheitsbeschränkungen von Metoclopramid | -1.5% | Global, am ausgeprägtesten in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Begrenzte dauerhafte Wirksamkeit über Symptomendpunkte hinweg | -1% | Global | Mittelfristig (2–4 Jahre) |
| Diagnostische Heterogenität und verzögerter Behandlungsbeginn | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hyperglykämiebedingte Variabilität in klinischen Studien und realen Ergebnissen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Neurologische Sicherheitsbeschränkungen von Metoclopramid
Metoclopramid bleibt die zentrale Arzneimitteloption im Markt für die Behandlung der diabetischen Gastroparese, aber sein Sicherheitsprofil schränkt die Langzeitanwendung ein. Die Produktklasse trägt eine 12-wöchige Anwendungsbeschränkung und eine Boxed Warning bezüglich tardiver Dyskinesie. Eine Überprüfung der FDA-Datenbank für unerwünschte Ereignisse aus dem Jahr 2025 ergab ein Berichterstattungs-Odds-Ratio von 499 für tardive Dyskinesie mit Metoclopramid, mit einem Konfidenzintervall von 486 bis 512. Die Studie legt keine absolute Inzidenzrate fest, unterstützt aber weiterhin Vorsicht bei Verschreibern. Sicherheitsbedenken können die Therapietreue einschränken, insbesondere bei Menschen mit chronischen Symptomen. Das Fehlen einer breit zugelassenen langfristigen Arzneimittelalternative lässt Kliniker die Symptome innerhalb eines eingeschränkten Behandlungsrahmens managen.
Diagnostische Heterogenität und verzögerter Behandlungsbeginn
Diagnostische Inkonsistenz verzögert den Zugang zur Behandlung im Markt für die Behandlung der diabetischen Gastroparese. Eine Studie aus dem Jahr 2026 berichtete eine symptomscorebasierte Prävalenz von 20,8 %, verglichen mit 13,1 %, wenn die Magenentleerungs-Szintigraphie den Zustand bestätigte. Die Studie stellte eine schlechte Übereinstimmung zwischen den beiden Methoden fest, mit einem Cohen-Kappa-Wert von 0,107. Eine Überprüfung einer Motilitätsklinik aus dem Jahr 2025 fand bei 19,5 % der überwiesenen Patienten eine bestätigte Gastroparese, während 44,5 % eine Diagnose der funktionellen Dyspepsie erhielten. Diese Unsicherheit kann den Beginn der Medikation verzögern, Erstattungsentscheidungen erschweren und das Vertrauen in eine längerfristige prozedurale Versorgung verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlung:
Medikation bleibt die Grundlage der VersorgungMedikation machte im Jahr 2026 76,03 % des Marktanteils für die Behandlung der diabetischen Gastroparese aus. Die Position spiegelt die übliche Praxis wider, mit pharmakologischer Versorgung zu beginnen, bevor ein Eingriff in Betracht gezogen wird. Prokinetika, insbesondere Metoclopramid und Erythromycin, bleiben wichtige Erstlinienbehandlungen gemäß der Leitlinie der Amerikanischen Gastroenterologischen Gesellschaft von 2025. Antiemetika bleiben ebenfalls wichtig für die Behandlung von Übelkeit und Erbrechen. Eine Analyse von Notaufnahmebesuchen aus dem Jahr 2025 ergab, dass 5-HT3-Antagonisten, einschließlich Ondansetron, bei 61,3 % der gastroparesebezogenen Besuche verabreicht wurden. Antidepressiva und Neuromodulatoren haben eine engere Rolle, da die Leitlinie Nortriptylin nicht als Erstlinientherapie empfiehlt.
Chirurgie und prozedurale Behandlung wird bis 2032 im Markt für die Behandlung der diabetischen Gastroparese voraussichtlich mit einem CAGR von 8,01 % wachsen. Diese Kategorie gewinnt an Relevanz für Menschen, deren Symptome trotz Arzneimitteltherapie anhalten. Eine 2025 veröffentlichte multizentrische Studie ergab, dass G-POEM den Gastroparese-Kardinalsymptomindex um 37,2 % reduzierte. Die Studie berichtete Rezidivraten von 41,6 % für G-POEM und 78,8 % für die elektrische Magenstimulation. Die Medicare-Abdeckung für Enterra GES im ambulanten chirurgischen Zentrum trat im Januar 2026 in Kraft. Die nationalen Durchschnittszahlungen betrugen 16.244 USD für den Neurostimulator und 9.997 USD für die Elektroden. Diese Abdeckung kann die prozedurale Akzeptanz außerhalb von Krankenhausoperationssälen unterstützen.



Nach Verabreichungsweg:
Nicht-orale Optionen adressieren eine AbsorptionsbarriereOrale Formulierungen hielten im Jahr 2026 einen Anteil von 68,83 %. Ihre führende Position spiegelt etablierte Verschreibungsmuster und eine breite Verfügbarkeit in Arzneimittellisten über Arzneimittelklassen hinweg wider. Orale Arzneimittel bleiben für Patienten geeignet, die eine zuverlässige Absorption aufrechterhalten können. Verzögerte Magenentleerung kann die Absorption jedoch unvorhersehbar machen, insbesondere bei schwerer Erkrankung. Dies schafft eine Diskrepanz zwischen dem Verabreichungsweg und dem behandelten Zustand. Autonome Neuropathie kann dieses Problem verschärfen, indem sie die Variation der Magenmotilität erhöht. Die Branche für die Behandlung der diabetischen Gastroparese benötigt daher Wege, die eine vorhersehbarere Exposition bieten, wenn die orale Dosierung unzuverlässig ist.
Injizierbare Formulierungen werden bis 2032 voraussichtlich mit einem CAGR von 8,53 % wachsen. Ihre Anwendung umfasst Botulinumtoxin-Injektionen bei Pylorusdysfunktion und subkutanes Metoclopramid in der Akutversorgung. Injizierbare Prokinetika-Kandidaten könnten diesen Weg erweitern, wenn sie die klinische Entwicklung durchlaufen. Nasale Darreichung ist eine separate nicht-orale Option mit früher klinischer und kommerzieller Relevanz. Die reale Studie zu intranasalem Metoclopramid zeigte weniger akute Versorgungsepisoden als die orale Verabreichung bei Erwachsenen mit Typ-2-Diabetes und Gastroparese. Der Weg könnte am relevantesten für Patienten mit symptomatischer verzögerter Entleerung sein, die eine konsistente Exposition benötigen. Seine Akzeptanz hängt von der Fachverschreibung, der Abdeckung und dem Nachweis ab, dass er die Versorgung über die konventionelle orale Therapie hinaus verbessert.
Nach Krankheitsschweregrad:
Refraktäre Fälle unterstützen die interventionelle VersorgungModerate bis schwere Gastroparese hatte im Jahr 2026 einen Anteil von 47,16 %. Diese Gruppe macht einen großen Anteil des Arzneimittelverbrauchs aus, da Kliniker häufig Symptome stabilisieren, bevor sie die Versorgung eskalieren. Prokinetika und Antiemetika sind zentral für die Symptomkontrolle in diesem Umfeld. Patienten mit diesem Schweregrad bilden auch die wichtigste Zielpopulation für die Gerätebehandlung und neuere pharmakologische Kandidaten. Naronaprid und Deudomperidon schlossen Patienten mit moderaten bis schweren Symptomen in ihre Phase-2-Programme ein. Die Gruppe verbindet daher die etablierte Medikamentenbasis mit der Pipeline für Alternativen, die eingesetzt werden können, wenn konventionelle Optionen unzureichend sind.
Refraktäre Gastroparese wird bis 2032 voraussichtlich mit einem CAGR von 8,63 % wachsen. Diese Patienten werden eher für spezialisierte Verfahren in Betracht gezogen, nachdem Medikamente keine dauerhafte Symptomkontrolle bieten. Eine Netzwerk-Metaanalyse aus dem Jahr 2025 mit 55 Studien berichtete, dass G-POEM den größten kurzfristigen Symptomnutzen unter den bewerteten Interventionen hatte. Dieselbe Analyse ergab, dass die elektrische Magenstimulation die höchste Wirksamkeit bei der mittelfristigen Nachbeobachtung über 3 Monate hinaus hatte. Diese Ergebnisse unterstützen einen stufenweisen Ansatz anstelle einer einzigen festen Intervention. Kompensierte Gastroparese wird wahrscheinlicher durch Ernährungsumstellungen und niedrig dosierte Prokinetika behandelt. Das schränkt den Einsatz von Markenarzneimitteln und Verfahren in der mildesten Schweregradgruppe ein.

Nach Patiententyp:
Typ-2-Diabetes liefert die größte behandelte PopulationDie mit Typ-2-Diabetes assoziierte Gastroparese hielt im Jahr 2026 einen Anteil von 82,63 %. Dies spiegelt die weltweit viel größere Population mit Typ-2-Diabetes im Vergleich zu Typ-1-Diabetes wider. Eine Übersichtsarbeit aus dem Jahr 2025 berichtete, dass Gastroparese bei beiden Diabetestypen auftritt, obwohl die veröffentlichte kumulative 10-Jahres-Inzidenz bei Typ-1-Diabetes höher war. Typ-2-Diabetes liefert dennoch den größeren absoluten Pool potenzieller Patienten. Die Symptomprävalenz kann die formalen Diagnoseraten übersteigen, insbesondere nach langer Diabetesdauer. Eine frühere Erkennung von Symptomen könnte daher die Anzahl der Menschen erhöhen, die pharmakologische und Fachversorgung erhalten.
Postoperative diabetische Gastroparese wird bis 2032 voraussichtlich mit einem CAGR von 8,28 % wachsen. Diese Kategorie ist mit dem zunehmenden Einsatz von bariatrischer und metabolischer Chirurgie bei Menschen mit Typ-2-Diabetes assoziiert. Anatomische Veränderungen nach Sleeve-Gastrektomie, Magenbypass oder distaler Gastrektomie können die Anwendung standardmäßiger Magenentleerungskriterien erschweren. Diese Komplexität kann die Erkennung einer postoperativen verzögerten Magenentleerung verzögern. Sie kann auch die Symptominterpretation für behandelnde Kliniker schwieriger machen. Keine zugelassene Therapie trägt eine spezifische Indikation für diese Untergruppe. Dies hinterlässt eine Behandlungslücke für Unternehmen, die Evidenz für die postoperative Erkrankung entwickeln können.
Nach Endnutzer:
Fachkliniken erweitern den ambulanten VersorgungspfadKrankenhäuser hielten im Jahr 2026 einen Anteil von 53,92 %. Ihre führende Position spiegelt akute Präsentationen wider, die Hydratation, Kontrolle schwerer Übelkeit, Ernährungsunterstützung und prozedurale Ressourcen erfordern. Eine retrospektive Studie aus dem Jahr 2025 mit 406 Patienten ergab, dass 23 % im Laufe des Jahres Krankenhausaufenthalte erlebten. Die Studie berichtete auch einen höheren stationären Einsatz bei Menschen mit diabetischer Gastroparese. Krankenhäuser bleiben für komplexe Fälle und die Geräteimplantation notwendig. Die Ausweitung der GES-Abdeckung auf das ambulante chirurgische Zentrum kann jedoch einige Verfahren in kostengünstigere ambulante Einrichtungen verlagern.
Fachkliniken werden bis 2032 voraussichtlich mit einem CAGR von 7,76 % wachsen. Dieses Wachstum spiegelt den Ausbau gastroenterologischer und motilitätsorientierter Versorgungspfade wider. Große gastroenterologische Praxen mit mehreren Standorten entwickeln konzentriertere Wege für Patienten mit Motilitätsstörungen. Die Leitlinie der Amerikanischen Gastroenterologischen Gesellschaft von 2025 unterstützt die Überweisung an Spezialisten, wenn die Erstlinienbehandlung erfolglos ist. Kliniken können diagnostische Tests, Medikationsanpassungen, Ernährungsberatung und Überweisungen für Interventionen koordinieren. Sie können auch besser positioniert sein, um neue Darreichungswege und Pipeline-Behandlungen zu bewerten. Der wachsende Fachklinik-Fußabdruck kann die Versorgung strukturierter gestalten und gleichzeitig die unnötige Abhängigkeit von akuten Krankenhausleistungen reduzieren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 42,31 % des Marktanteils für die Behandlung der diabetischen Gastroparese. Die Region verfügt über eine dichte Basis an Gastroenterologie- und Motilitätsspezialisten sowie einen entwickelten Erstattungsrahmen für Medikamente und Verfahren. Die Amerikanische Gastroenterologische Gesellschaft nannte eine Prävalenz in den Vereinigten Staaten von 21 bis 24 Fällen pro 100.000 Menschen. Dieselbe Leitlinie stellte fest, dass Frauen 75 % der diagnostizierten Fälle ausmachen. Die Medicare-Abdeckung von Enterra GES in ambulanten chirurgischen Zentren trat im Januar 2026 in Kraft und erweiterte den Zugang außerhalb von Krankenhausoperationssälen. Die Region profitiert auch von der Verfügbarkeit von FDA-zugelassenen Metoclopramid-Formulierungen und einer Pipeline, die differenzierte Prokinetika-Kandidaten umfasst.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,26 % wachsen, der schnellsten Rate unter den geografischen Segmenten im Markt für die Behandlung der diabetischen Gastroparese. Das Wachstum spiegelt expandierende Diabetespopulationen, höhere Gesundheitsausgaben und verbesserten Zugang zu Diagnoseleistungen wider. Längere Diabetesdauer, weibliches Geschlecht und schlechte glykämische Kontrolle sind mit verzögerter Magenentleerung in einer Typ-2-Diabetes-Kohorte aus Indien assoziiert. Die Fachkapazität ist in vielen Teilen der Region begrenzt, was eine große Anzahl von Patienten unbehandelt lassen kann. Eine stärkere Nutzung strukturierter Tests und gastroenterologischer Überweisungen könnte die Identifizierung symptomatischer Patienten verbessern. Die Erstattungsunterstützung für komplexe Medikamentenschemata in Südkorea weist auch auf ein aufnahmefähigeres Umfeld für spezialistengesteuerte Versorgung hin.
Europa, Naher Osten und Afrika sowie Südamerika
Europa wird durch etablierte Gesundheitssysteme in Deutschland, dem Vereinigten Königreich und Frankreich gestützt, wo ein Konsensrahmen aus dem Jahr 2025 dazu beitrug, ein strukturiertes Gastroparese-Management zu formalisieren. Dies gibt Klinikern eine Grundlage, um Versorgung über die Metoclopramid-Monotherapie hinaus in Betracht zu ziehen. Der Nahe Osten und Afrika verfügen über einen aufkommenden Patientenpool, da Investitionen in die gastroenterologische Kapazität in den Ländern des Golfkooperationsrats zunehmen. Eine Studie aus dem Jahr 2025 in Palästina berichtete unbehandelte gastroparetische Symptome bei 14,5 % der Menschen mit Typ-2-Diabetes. Der Befund weist auf eine erhebliche Diagnoselücke hin, wo der Zugang zu Spezialisten begrenzt bleibt. Südamerika wird von Brasilien und Argentinien angeführt, wo generisches Metoclopramid über öffentliche Kanäle verfügbar ist. Die Privatversorgung kann eine frühe Chance für reformulierte Therapien schaffen, obwohl eine breite Akzeptanz von der Erschwinglichkeit und dem Arztzugang abhängen wird. In diesen gemischten Regionen wird der Markt für die Behandlung der diabetischen Gastroparese expandieren, da sich Diagnoseprotokolle, Fachversorgung und Erstattung in unterschiedlichem Tempo weiterentwickeln.
Wettbewerbslandschaft
Marktkonzentration
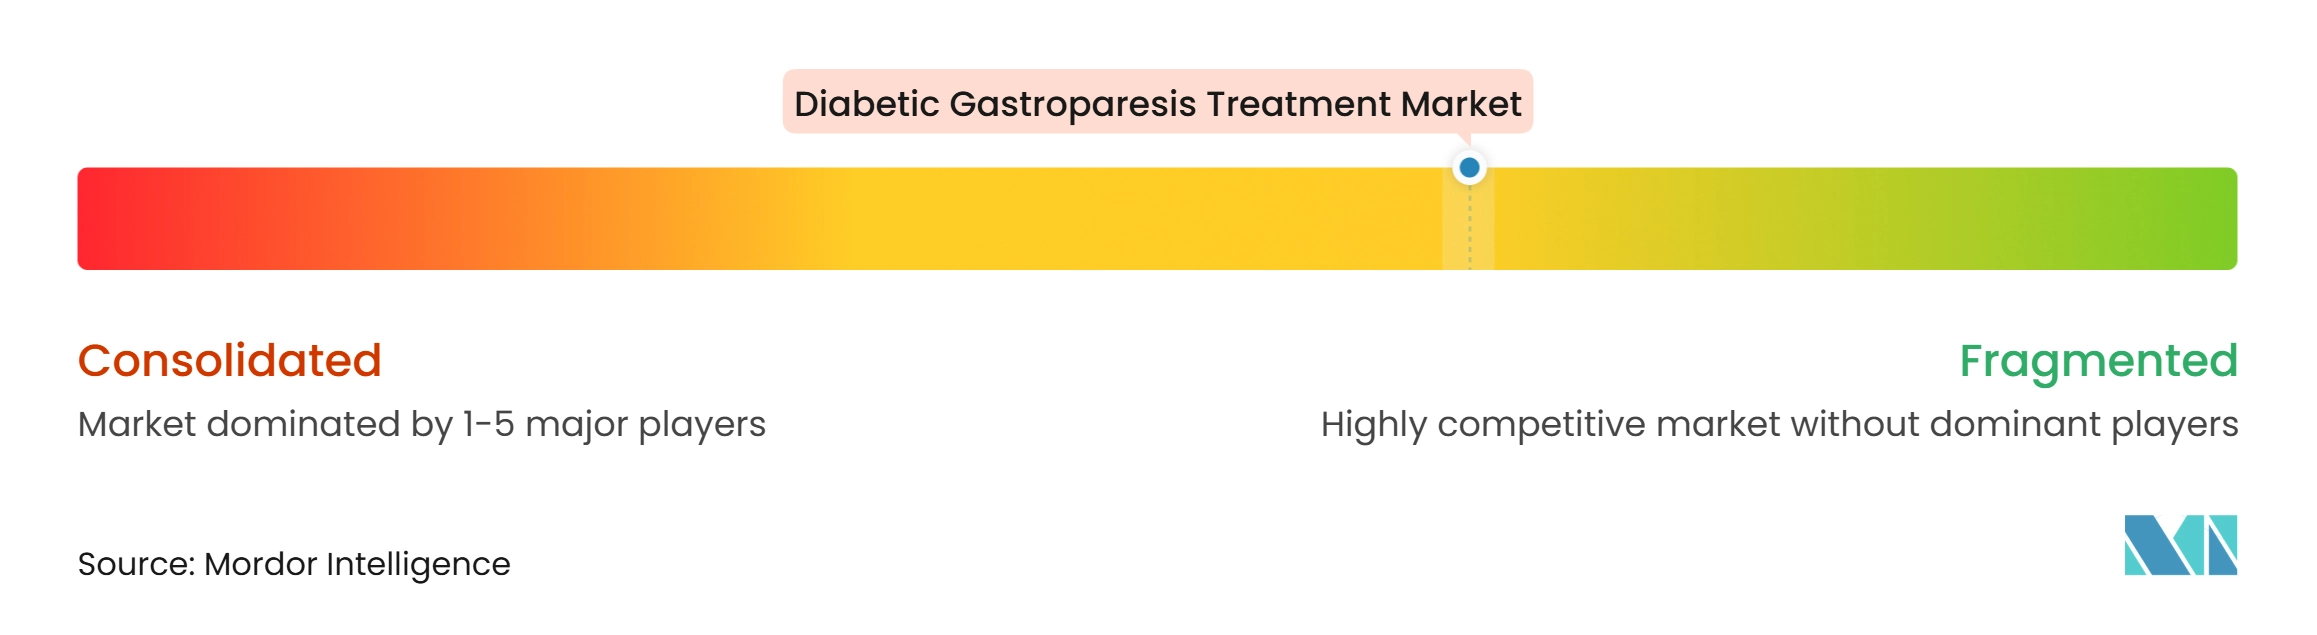
Der Markt für die Behandlung der diabetischen Gastroparese ist mäßig fragmentiert. Generikahersteller machen einen erheblichen Anteil des aktuellen Metoclopramid-Volumens aus, während Spezialarzneimittelunternehmen durch Formulierung und Wirkmechanismus Differenzierung anstreben. Medizingeräteunternehmen konkurrieren bei der Behandlung refraktärer Erkrankungen durch elektrische Magenstimulation und endoskopische Verfahren. Kein Unternehmen hat eine dominante Position, da die Behandlungswahl durch Schweregrad, Verabreichungsweg, Sicherheit und prozedurale Eignung beeinflusst wird. Evoke Pharma sicherte sich im August 2025 das US-Patent Nr. 12.377.064 für intranasales Metoclopramid. Das Unternehmen erklärte, dass das Patent im FDA Orange Book mit einer Exklusivität bis November 2038 eingetragen wurde.
Der Pipeline-Wettbewerb konzentriert sich auf Alternativen, die die Sicherheitsgrenzen bestehender Therapien überwinden könnten. Dr. Falk Pharma schloss im Mai 2025 die Einschreibung von 320 Patienten in die globale Phase-2b-MOVE-IT-Studie zu Naronaprid ab. Naronaprid ist darauf ausgelegt, lokal im Darm zu wirken, was die systemische Exposition im Vergleich zu zentral aktiven Wirkstoffen reduzieren könnte. Enterra Medical untersucht auch die elektrische Magenstimulation in der NAVIGATE-Studie für chronische Übelkeit bei Menschen mit normaler Magenentleerung. Die Studie erhielt laut dem Unternehmen die FDA-Breakthrough-Device-Designation. Diese Schritte zeigen, dass Wachstumsstrategien eine bessere Arzneimittelabgabe, neue pharmakologische Mechanismen und eine mögliche Ausweitung des Geräteeinsatzes über etablierte Patientengruppen hinaus kombinieren.
Mehrere Bedürfnisse bleiben unzureichend erfüllt. Postoperative diabetische Gastroparese verfügt über keine speziell für diese Patientengruppe zugelassene Therapie. Langfristige Erhaltungstherapie ist ebenfalls ein ungedeckter Bedarf, da Metoclopramid eine 12-wöchige Anwendungsbeschränkung hat. Eine bessere Patientenselektion ist ein weiterer Wettbewerbsbereich, da Kliniker Gastroparese von funktioneller Dyspepsie unterscheiden müssen, bevor sie eine Behandlung zuweisen. Unternehmen, die eine Behandlung mit einer klareren diagnostischen Selektion verbinden können, können die Akzeptanz in Facheinrichtungen verbessern. Die Wettbewerbsstruktur bleibt daher zwischen Generika, differenzierten Formulierungen, Pipeline-Wirkstoffen, Geräten und prozeduralen Anbietern aufgeteilt.
Branchenführer im Bereich der Behandlung der diabetischen Gastroparese
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Fresenius Kabi AG
-
Johnson & Johnson
-
Medtronic plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung der diabetischen Gastroparese Unternehmen in diesem Bericht
- Abbott Laboratories
- ANI Pharmaceuticals
- AstraZeneca
- Avenacy
- Bausch Health
- Boston Scientific
- CinDome Pharma
- Dr. Falk Pharma GmbH
- Evoke Pharma, Inc.
- Fresenius
- Ipca Laboratories
- Johnson & Johnson
- Medtronic
- Neurogastrx
- Pfizer
- Processa Pharmaceuticals, Inc.
- Renexxion, Inc.
- Rhythm Pharmaceuticals, Inc.
- Salix Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Theravance Biopharma, Inc.
- Vanda Pharmaceuticals
- Wockhardt Ltd.
Neueste Industrielle Entwicklungen in Markt für die Behandlung der diabetischen Gastroparese
- Mai 2026: Dr. Falk Pharma GmbH ("Dr. Falk Pharma"), ein forschungsbasiertes Pharmaunternehmen, das sich auf Verdauungs- und Stoffwechselmedizin spezialisiert hat, und Renexxion Ireland Limited ("Renexxion"), ein klinisch-phasiges biopharmazeutisches Unternehmen, gaben positive Ergebnisse aus MOVE-IT (NCT05621811) bekannt, einer globalen Phase-2b-, randomisierten, placebokontrollierten Studie zur Bewertung der Wirksamkeit, Sicherheit und Verträglichkeit von Naronaprid bei Erwachsenen mit Gastroparese. Die doppelblinde, multizentrische, 12-wöchige Studie schloss 328 Erwachsene mit moderaten bis schweren Symptomen idiopathischer oder diabetischer Gastroparese und objektivem Nachweis einer verzögerten Magenentleerung ein. Geeignete Patienten erhielten 10 mg, 20 mg oder 40 mg Naronaprid oder Placebo oral dreimal täglich (TID) für 12 Wochen.
- November 2025: Evoke Pharma schloss eine endgültige Fusionsvereinbarung mit QOL Medical für 11,00 USD pro Aktie in bar ab, was einer Prämie von 139,7 % gegenüber dem damaligen Aktienkurs von Evoke entspricht. Die Transaktion konsolidierte GIMOTI, den einzigen FDA-zugelassenen Nasenspray für diabetische Gastroparese, innerhalb der kommerziellen Infrastruktur für gastrointestinale Spezialitäten von QOL Medical und signalisierte den strategischen Wert, den Erwerber der Differenzierung von Darreichungssystemen in dieser Indikation beimessen.
- August 2025: Evoke Pharma erhielt vom USPTO das US-Patent Nr. 12.377.064, das intranasales Metoclopramid bei Patienten mit moderaten bis schweren Gastroparese-Symptomen abdeckt. Patentlaufzeitverlängerungen verlängerten die Marktexklusivität bis November 2038, und das Patent wurde anschließend im FDA Orange Book eingetragen.
- Mai 2025: Renexxion Ireland und Dr. Falk Pharma schlossen die globale Einschreibung von 320 Patienten in die Phase-2b-MOVE-IT-Studie zu Naronaprid ab, wobei die Phase-3-Planung in mehreren Regionen läuft.
Globaler Berichtsumfang des Marktes für die Behandlung der diabetischen Gastroparese
Der Markt für die Behandlung der diabetischen Gastroparese umfasst pharmazeutische Therapien, medizinische Verfahren und unterstützende Versorgungslösungen, die für das Management der mit Diabetes mellitus assoziierten Gastroparese eingesetzt werden. Diabetische Gastroparese ist eine chronische gastrointestinale Erkrankung, die durch verzögerte Magenentleerung in Abwesenheit einer mechanischen Obstruktion gekennzeichnet ist und aus diabetesbedingten Schäden am Vagusnerv und am gastrointestinalen neuromuskulären System resultiert.
Der Markt für die Behandlung der diabetischen Gastroparese ist nach Behandlung, Verabreichungsweg, Krankheitsschweregrad, Patiententyp, Endnutzer und Geografie segmentiert. Nach Behandlung ist der Markt in Medikation sowie Chirurgie und prozedurale Behandlung kategorisiert, wobei Medikation weiter in Prokinetika, Antiemetika, Antidepressiva und Neuromodulatoren, Motilin-Rezeptoragonisten, 5-HT4-Rezeptoragonisten, Dopaminrezeptorantagonisten und andere Medikamente, einschließlich NK1-Rezeptorantagonisten und Botulinumtoxin-Injektionen, segmentiert ist. Basierend auf dem Verabreichungsweg umfasst der Markt orale, injizierbare, nasale und andere Verabreichungswege. Nach Krankheitsschweregrad wird der Markt über kompensierte Gastroparese, moderate bis schwere Gastroparese, refraktäre Gastroparese und Magenversagen analysiert. Basierend auf dem Patiententyp umfasst die Studie mit Typ-1-Diabetes assoziierte Gastroparese, mit Typ-2-Diabetes assoziierte Gastroparese und postoperative diabetische Gastroparese. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, häusliche Pflegeeinrichtungen und ambulante chirurgische Zentren segmentiert. Geografisch umfasst der Markt Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und Rest von Europa), Asien-Pazifik (China, Japan, Indien, Australien, Südkorea und Rest von Asien-Pazifik), Naher Osten & Afrika (GCC, Südafrika und Rest von Naher Osten & Afrika) und Südamerika (Brasilien, Argentinien und Rest von Südamerika).
Segmentierungsübersicht
| Medikation | Prokinetika |
| Antiemetika | |
| Antidepressiva und Neuromodulatoren | |
| Motilin-Rezeptoragonisten | |
| 5-HT4-Rezeptoragonisten | |
| Dopaminrezeptorantagonisten | |
| Andere Medikamente (NK1-Rezeptorantagonisten und Botulinumtoxin-Injektionen, unter anderem) | |
| Chirurgie und prozedurale Behandlung |
| Oral |
| Injizierbar |
| Nasal |
| Andere Verabreichungswege |
| Kompensierte Gastroparese |
| Moderate bis schwere Gastroparese |
| Refraktäre Gastroparese |
| Magenversagen |
| Mit Typ-1-Diabetes assoziierte Gastroparese |
| Mit Typ-2-Diabetes assoziierte Gastroparese |
| Postoperative diabetische Gastroparese |
| Krankenhäuser |
| Fachkliniken |
| Häusliche Pflege |
| Ambulante chirurgische Zentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Naher Osten & Afrika | GCC |
| Südafrika | |
| Rest von Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika |
| Nach Behandlung | Medikation | Prokinetika |
| Antiemetika | ||
| Antidepressiva und Neuromodulatoren | ||
| Motilin-Rezeptoragonisten | ||
| 5-HT4-Rezeptoragonisten | ||
| Dopaminrezeptorantagonisten | ||
| Andere Medikamente (NK1-Rezeptorantagonisten und Botulinumtoxin-Injektionen, unter anderem) | ||
| Chirurgie und prozedurale Behandlung | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | ||
| Nasal | ||
| Andere Verabreichungswege | ||
| Nach Krankheitsschweregrad | Kompensierte Gastroparese | |
| Moderate bis schwere Gastroparese | ||
| Refraktäre Gastroparese | ||
| Magenversagen | ||
| Nach Patiententyp | Mit Typ-1-Diabetes assoziierte Gastroparese | |
| Mit Typ-2-Diabetes assoziierte Gastroparese | ||
| Postoperative diabetische Gastroparese | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Häusliche Pflege | ||
| Ambulante chirurgische Zentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Naher Osten & Afrika | GCC | |
| Südafrika | ||
| Rest von Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Behandlung der diabetischen Gastroparese bis 2032 erreichen?
Der Markt für die Behandlung der diabetischen Gastroparese wird voraussichtlich bis 2032 einen Wert von 5,77 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 6,17 % wachsen. Der Markt für die Behandlung der diabetischen Gastroparese wird durch längere Diabetesdauer, frühere Diagnose, Facharztüberweisungen und Behandlungsansätze gestützt, die Symptome managen können, wenn die orale Absorption unzuverlässig ist.
Welcher Behandlungstyp hat den größten Anteil an der Versorgung der diabetischen Gastroparese?
Medikation führt mit einem Anteil von 76,03 % im Jahr 2026, da Arzneimitteltherapie im Allgemeinen vor prozeduralen Eingriffen eingesetzt wird. Im Markt für die Behandlung der diabetischen Gastroparese bleiben Prokinetika und Antiemetika zentrale Optionen, während neuere Arzneimittel darauf abzielen, die Sicherheits- und Wirksamkeitsgrenzen zu adressieren, die die Langzeitanwendung der aktuellen pharmakologischen Behandlung einschränken.
Warum gewinnen prozedurale Optionen bei der diabetischen Gastroparese an Bedeutung?
Chirurgie und prozedurale Behandlung wird voraussichtlich mit einem CAGR von 8,01 % wachsen, da G-POEM und elektrische Magenstimulation bei Patienten mit refraktären Symptomen eingesetzt werden. Der Markt für die Behandlung der diabetischen Gastroparese profitiert auch von der Abdeckung in ambulanten chirurgischen Zentren, die geeignete GES-Verfahren über Krankenhausoperationssäle hinaus verlagern und den Zugang zu Interventionen verbessern kann.
Welcher Verabreichungsweg wächst am schnellsten?
Injizierbare Formulierungen werden bis 2032 voraussichtlich mit einem CAGR von 8,53 % wachsen, unterstützt durch intrapylorische Injektionen, den Einsatz in der Akutversorgung und Kandidatentherapien in der Entwicklung. Nicht-orale Behandlung kann wertvoll sein, wenn verzögerte Magenentleerung die orale Arzneimittelabsorption inkonsistent macht, und intranasales Metoclopramid hat in einer großen realen Analyse weniger akute Versorgungsepisoden als die orale Verabreichung gezeigt.