
Tamanho e Participação do Mercado de Terapêuticas para Depressão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.60 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.60 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas para Depressão por Mordor Intelligence
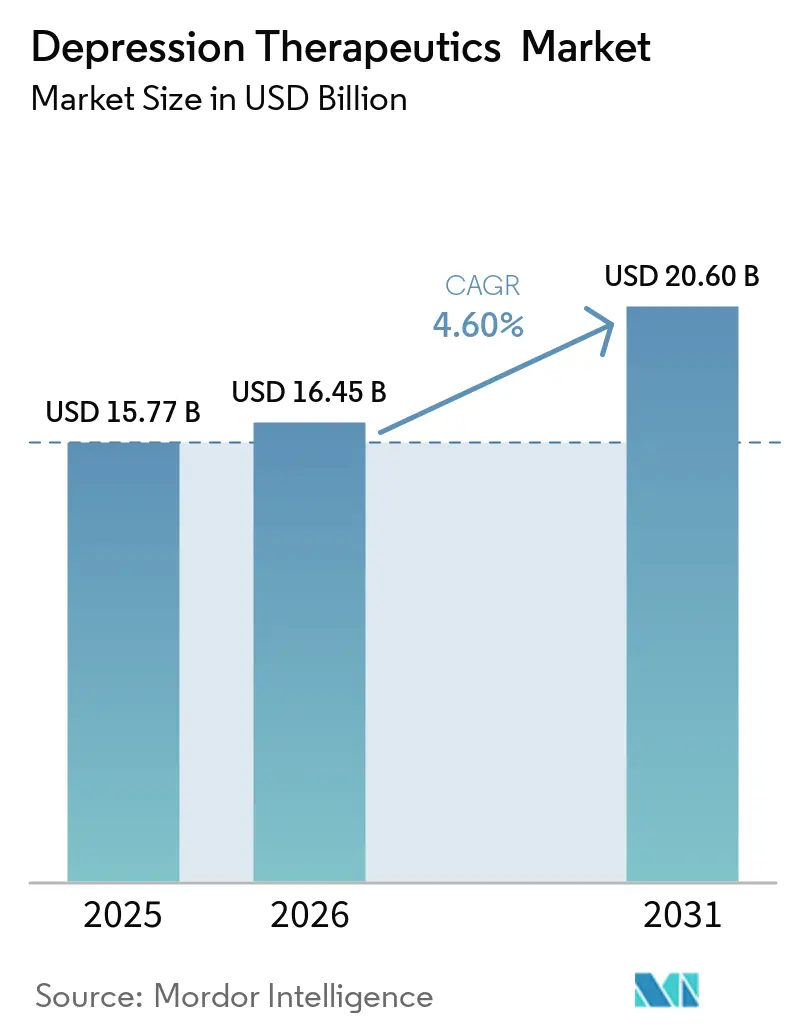
O tamanho do Mercado de Terapêuticas para Depressão deve aumentar de 15,77 bilhões de USD em 2025 para 16,45 bilhões de USD em 2026 e atingir 20,60 bilhões de USD até 2031, crescendo a um CAGR de 4,60% no período de 2026 a 2031.
O mercado está avançando além de um longo período dominado por antidepressivos orais genéricos em direção a uma gama mais ampla de opções de tratamento diferenciadas. A melhor detecção do transtorno depressivo maior, o uso mais amplo de serviços especializados de saúde mental e novos mecanismos de ação sustentam essa mudança. A depressão pós-parto e a depressão resistente ao tratamento estão inserindo pacientes anteriormente desassistidos em vias formais de tratamento. Seguradoras e prestadores de serviços também estão desenvolvendo modelos de cobertura e cuidado para terapias que requerem supervisão especializada. Essas mudanças criam oportunidades para empresas que conseguem combinar evidências clínicas, suporte ao acesso e modelos práticos de entrega, ao mesmo tempo em que auxiliam os prestadores a gerenciar os requisitos de encaminhamento, monitoramento e acompanhamento que diferem materialmente da prescrição rotineira de antidepressivos genéricos, e as empresas que conseguem demonstrar valor aos pagadores e reduzir a carga sobre as clínicas estarão melhor posicionadas para apoiar a adoção em mais ambientes de cuidado em sistemas de saúde diversos ao redor do mundo, incluindo ambientes comunitários, hospitalares e de tratamento especializado.
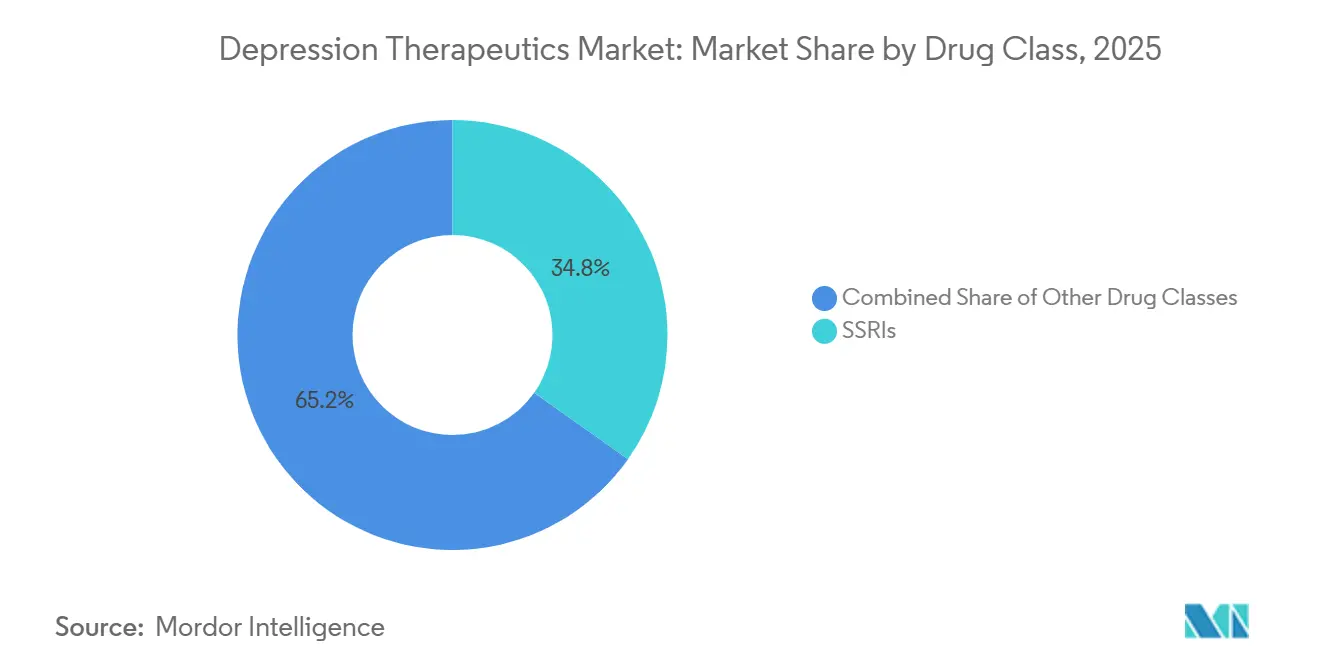
Por classe de medicamento, os ISRSs detinham 34,8% da participação do mercado de terapêuticas para depressão em 2025, enquanto as terapias NMDA e novas de ação rápida têm previsão de crescer a um CAGR de 12,8% até 2031.
Por indicação, o transtorno depressivo maior detinha 67,4% do tamanho do mercado de terapêuticas para depressão em 2025, enquanto a depressão pós-parto tem previsão de expandir a um CAGR de 10,9% até 2031.
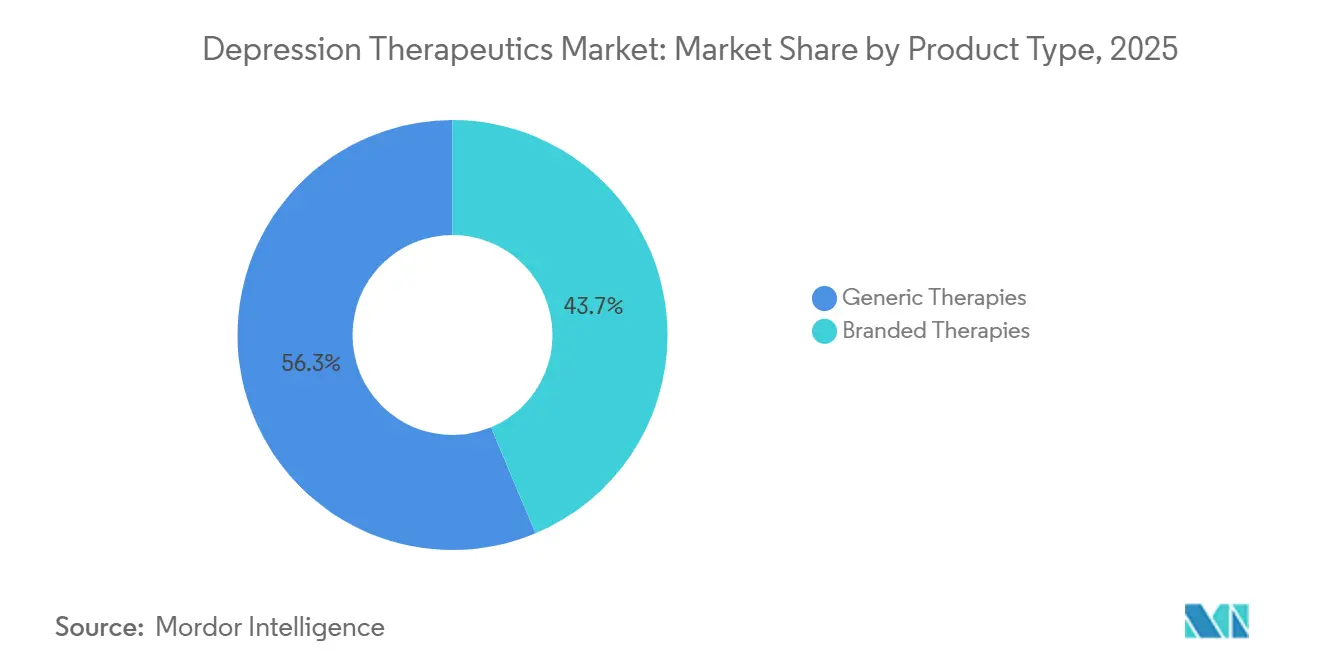
Por tipo de produto, as terapias genéricas detinham 56,3% do valor de mercado em 2025, enquanto as terapias inovadoras têm previsão de crescer a um CAGR de 13,4% até 2031.
Por via de administração, a entrega oral detinha 81,2% do mercado de terapêuticas para depressão em 2026, enquanto a entrega intranasal tem previsão de crescer a um CAGR de 14,2% até 2031.
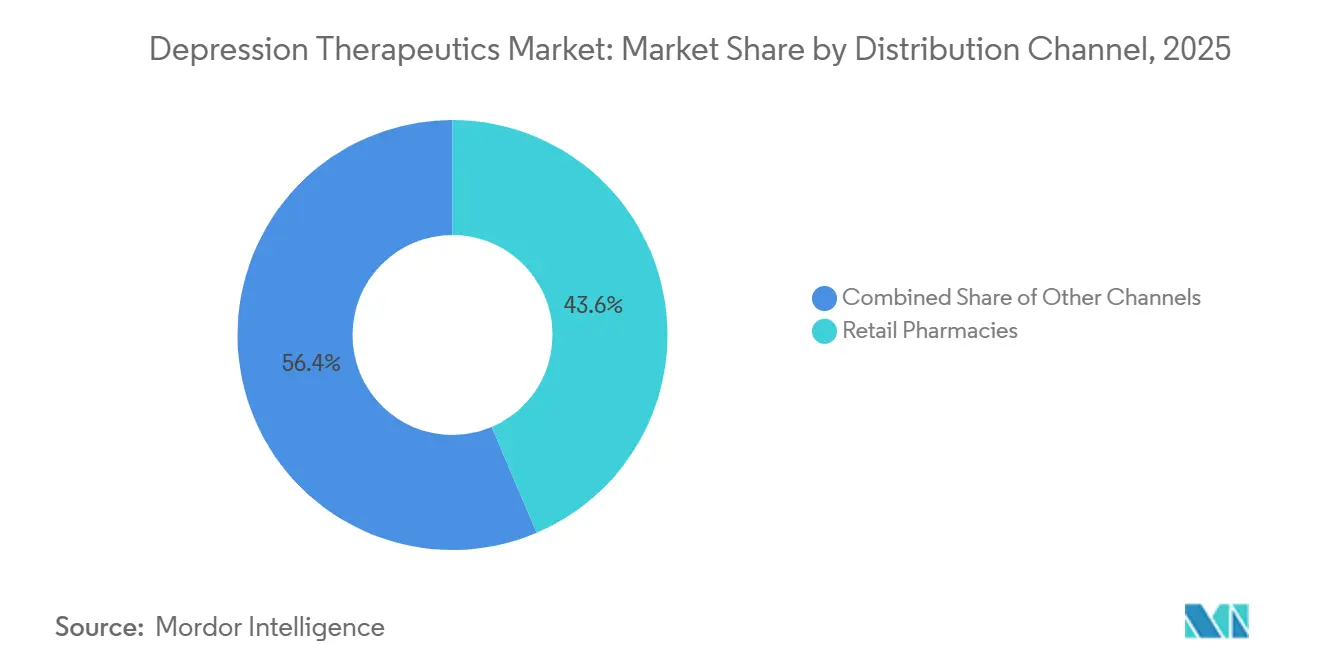
Por canal de distribuição, as farmácias de varejo detinham 43,6% do mercado de terapêuticas para depressão em 2025, enquanto as farmácias especializadas têm previsão de expandir a um CAGR de 9,8% até 2031.
Por usuário final, os consultórios de atenção primária detinham 35,8% da participação de mercado em 2025, enquanto as clínicas especializadas em saúde mental têm previsão de crescer a um CAGR de 10,3% até 2031.
Por geografia, a América do Norte detinha 41,5% do mercado de terapêuticas para depressão em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Terapêuticas para Depressão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Diagnóstico e da Adoção de Tratamento para o Transtorno Depressivo Maior | +1.4% | Global | Médio prazo (2 a 4 anos) |
| Expansão de Terapias de Ação Rápida e de Novo Mecanismo | +1.2% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescimento do Rastreamento e Tratamento da Depressão Pós-Parto | +0.5% | Global, com ganhos iniciais nos Estados Unidos, Reino Unido e Europa | Curto prazo (≤ 2 anos) |
| Aumento da Conscientização sobre Saúde Mental e Redução do Estigma em Relação ao Tratamento | +0.6% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Modelos de Entrega Prontos para Clínicas para Depressão Resistente ao Tratamento | +0.4% | América do Norte e Austrália | Médio prazo (2 a 4 anos) |
| Vias de Tratamento Baseadas em Biomarcadores e Adesão Digital | +0.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Diagnóstico e da Adoção de Tratamento para o Transtorno Depressivo Maior
O transtorno depressivo maior continua sendo o principal impulsionador de volume para o mercado de terapêuticas para depressão, embora a melhor detecção na atenção primária agora importe mais do que a incidência isolada. Estima-se que 21 milhões de adultos norte-americanos tenham vivenciado pelo menos 1 episódio depressivo maior anualmente no início de 2025, enquanto quase 1 em cada 3 não recebeu tratamento. Esse grupo diagnosticado, mas não tratado, pode ampliar o uso sem exigir maior incidência da doença, especialmente onde o rastreamento na atenção primária, os sistemas de encaminhamento e o acompanhamento estão melhorando nos ambientes de cuidado rotineiro. Pacientes que falham em vários tratamentos orais também geram demanda por alternativas, uma vez que 86% dos que tentaram um terceiro antidepressivo oral não alcançaram a remissão. Uma revisão sistemática de 2025[1]Transtornos Depressivos: Revisão Sistemática de Medicamentos Psiquiátricos Aprovados (2009 a abril de 2025) e Medicamentos em Fase 3 do Pipeline, BMC Psychiatry identificou 18 compostos em ensaios globais de Fase 3, com uma gama mais ampla de mecanismos do que os programas anteriores de desenvolvimento de antidepressivos. O consumo europeu de ISRSs aumentou de 3,7 para 14,4 doses diárias definidas por 1.000 habitantes por dia em 8 mercados mensurados de 2013 a 2023, demonstrando que o acesso e a menor estigmatização podem aumentar o volume de tratamento.
Expansão de Terapias de Ação Rápida e de Novo Mecanismo
As terapias de ação rápida estão expandindo o mercado de terapêuticas para depressão porque atendem pacientes que não responderam ao tratamento oral padrão. A FDA aprovou o Spravato como a primeira e única monoterapia para adultos com depressão resistente ao tratamento em janeiro de 2025, com base em evidências de alívio dos sintomas que podiam aparecer em 24 horas. A monoterapia elimina a necessidade de continuar um antidepressivo oral junto com a esketamina, o que pode reduzir uma barreira prática para pacientes com falhas anteriores de tratamento. A Compass Pathways declarou em abril de 2026 que a FDA concedeu revisão de NDA contínua para o COMP360 e concedeu um Voucher de Prioridade Nacional do Comissário, com conclusão planejada do NDA no quarto trimestre de 2026. A empresa relatou 2 ensaios positivos de Fase 3 envolvendo mais de 1.000 pacientes com depressão resistente ao tratamento e dados de durabilidade de 26 semanas. Os requisitos de Terapia Inovadora e REMS também moldam o planejamento de lançamento, definem as obrigações dos prestadores e ajudam a sustentar o posicionamento premium para novos agentes inovadores aprovados.
Crescimento do Rastreamento e Tratamento da Depressão Pós-Parto
A depressão pós-parto está se tornando uma parte mais visível do mercado de terapêuticas para depressão à medida que os padrões de rastreamento e tratamento melhoram. A zuranolona recebeu aprovação no Reino Unido em 27 de agosto de 2025, aprovação da Comissão Europeia em 17 de setembro de 2025 e autorização da Health Canada[2]Biogen Canada Inc., "Biogen Recebe Autorização da Health Canada para ZURZUVAE™ (zuranolona)," Biogen Canada em 9 de dezembro de 2025, tornando-se o primeiro tratamento oral para depressão pós-parto em cada um desses mercados. O Japão aprovou a fabricação e comercialização da zuranolona em dezembro de 2025 para depressão e estados depressivos, expandindo o alcance da terapia além dos sistemas de saúde ocidentais. Uma atualização de prática clínica de janeiro de 2026 posicionou a zuranolona como a principal opção oral para depressão pós-parto grave após a brexanolona ter saído do mercado. Uma revisão de 2 estudos cobrindo 346 pacientes constatou que a zuranolona melhorou as pontuações da Escala de Avaliação de Depressão de Hamilton nos dias 15 e 45, com resposta evidente no dia 3. Até 20% das mulheres com gravidez recente na Europa apresentam sintomas de depressão pós-parto, e um rastreamento mais sistemático pode tornar esse grupo de pacientes mais acessível.
Aumento da Conscientização sobre Saúde Mental e Redução do Estigma em Relação ao Tratamento
A menor estigmatização sustenta a demanda no mercado de terapêuticas para depressão, particularmente onde muitas pessoas não buscaram cuidados anteriormente. O padrão reflete uma maior disposição entre os jovens de buscar tratamento farmacológico em vez de permanecer sem tratamento. As previsões para o consumo europeu de antidepressivos em 2030 variaram de 0,1% a 80,9% acima dos níveis atuais, com mercados de maior crescimento geralmente partindo de menor uso de tratamento. A Lei de Saúde Mental da Índia e a Estratégia Nacional de Saúde Mental da Austrália estão expandindo as vias de tratamento comunitário e reembolso. Essas mudanças de política podem estabelecer novas relações de tratamento em mercados com padrões de prescrição menos consolidados e uso histórico limitado de serviços especializados de saúde mental.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Genéricos e Pressão de Preços em Antidepressivos de Primeira Linha | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Monitoramento de Segurança e Requisitos de Administração Controlada | -0.5% | América do Norte, Europa e Austrália | Médio prazo (2 a 4 anos) |
| Reembolso Fragmentado para Terapias Digitais e Intervencionais | -0.4% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Biomarcadores Preditivos Limitados para Seleção de Tratamento e Resposta | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Genéricos e Pressão de Preços em Antidepressivos de Primeira Linha
A substituição por genéricos limita o crescimento da receita no mercado de terapêuticas para depressão porque os ISRSs e os IRSNs continuam sendo a primeira opção de tratamento para muitos pacientes. Uma análise da Brookings de 2024 relatou deflação anual do custo de aquisição de 10% a 15% para sólidos orais genéricos. Isso cria pressão sobre os fabricantes que continuam dependendo de produtos sem patente. A agência de medicamentos da França relatou 14 tensões de abastecimento ou desabastecimentos de medicamentos psicotrópicos entre janeiro e meados de 2025, incluindo sertralina, quetiapina e venlafaxina. O relatório associou as escassezes à comoditização da produção. Nos Estados Unidos, o citalopram genérico estava disponível por 4 a 15 USD para um fornecimento de 30 dias em 2026, deixando pouca margem para a precificação de primeira linha de marca. As empresas com um mix de produtos mais antigo devem, portanto, equilibrar altos volumes com a pressão contínua sobre as margens.
Monitoramento de Segurança e Requisitos de Administração Controlada
A administração controlada limita a velocidade com que as terapias de ação rápida podem chegar aos pacientes no mercado de terapêuticas para depressão. A esketamina requer locais certificados e pelo menos 2 horas de observação após a dosagem. A Austrália adicionou a cetamina ao Esquema de Benefícios Farmacêuticos em maio de 2025, embora seu uso ainda exija supervisão médica. As terapias assistidas por psilocibina também devem usar modelos de entrega restritos, se aprovadas. Esses requisitos adicionam tempo de equipe, necessidades de capacidade clínica e custos de infraestrutura para cada paciente, o que torna a expansão mais difícil para prestadores sem serviços de saúde comportamental estabelecidos. O ônus é mais gerenciável em centros urbanos bem equipados. Pode limitar a adoção em ambientes de menor complexidade, mesmo onde a necessidade clínica é substancial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento: ISRSs Ancoram o Volume Enquanto os Agentes NMDA Impulsionam o Crescimento Premium
Os ISRSs detinham 34,8% do mercado de terapêuticas para depressão em 2025, sustentados pelas diretrizes de primeira linha, amplo acesso a formulários e baixos preços genéricos. Sertralina, escitalopram e fluoxetina respondem por uma parcela substancial das prescrições. Seu papel confere ao setor de terapêuticas para depressão uma base de alto volume, embora a receita por prescrição permaneça baixa. Os IRSNs são a segunda maior classe de medicamentos por receita, enquanto os antidepressivos atípicos e os antipsicóticos atípicos atendem pacientes que precisam de alternativas ou tratamento adjuvante.
As terapias NMDA e novas de ação rápida têm previsão de crescer a um CAGR de 12,8% até 2031, a maior taxa entre as classes de medicamentos. O rótulo de monoterapia do Spravato em 2025 e a revisão de NDA contínua do COMP360 mostram o movimento em direção a tratamentos premium para depressão resistente ao tratamento. A revisão de 2025 descreveu programas em estágio avançado em modulação de NMDA, modulação de GABA-A, antagonismo de orexina-2 e abertura do canal de potássio Kv7. Os tricíclicos e os IMAOs continuam a declinar porque as preocupações com segurança e as restrições alimentares limitam o uso. Os frameworks de REMS e Terapia Inovadora estabelecem marcos importantes de comercialização para novos produtos.


Por Indicação: A Dominância do TDM Mascara a Emergência Acelerada da Depressão Pós-Parto
O transtorno depressivo maior respondeu por 67,4% do tamanho do mercado de terapêuticas para depressão em 2025. Sua amplitude e papel como principal via de aprovação inicial fazem dele a fonte central de receita. Novas classes de medicamentos geralmente estabelecem evidências no TDM antes de buscar rótulos de resistência ao tratamento, bipolar ou outros. A depressão bipolar é o terceiro maior pool de receita, enquanto indicações menores incluem transtorno afetivo sazonal, transtorno disfórico pré-menstrual e depressão associada a condições neurológicas.
A depressão pós-parto tem previsão de crescer a um CAGR de 10,9% até 2031, a taxa mais rápida entre as indicações. O lançamento da zuranolona nos Estados Unidos, Reino Unido, Europa, Canadá e Japão estabeleceu uma via de tratamento oral distinta. Evidências clínicas de 346 pacientes mostraram melhora no dia 3 e benefício sustentado até o dia 45. A retirada da brexanolona reduziu as opções de tratamento oral e direcionou a atenção para a zuranolona. O subdiagnóstico ainda é comum na Ásia e na América do Sul, portanto, atualizações no rastreamento podem tornar a população acessível maior do que os volumes tratados atualmente indicam.
Por Tipo de Produto: A Dominância dos Genéricos Coexiste com a Trajetória Premium das Terapias Inovadoras
As terapias genéricas detinham 56,3% do valor de mercado em 2025, refletindo o uso amplo de ISRSs e IRSNs sem patente. A prescrição com preferência por genéricos continua sendo a abordagem habitual para o TDM de início recente em muitos países. As terapias de marca são o segundo maior grupo de produtos, lideradas por formulações diferenciadas e medicamentos dentro dos períodos de exclusividade. As terapias combinadas, incluindo bupropiona e dextrometorfano no Auvelity, fornecem uma abordagem oral que combina modulação de NMDA com recaptação de norepinefrina-dopamina.
As terapias para depressão de marca têm previsão de crescer à taxa mais rápida até 2031, impulsionadas pelo lançamento de tratamentos inovadores com novos mecanismos de ação e melhores resultados clínicos. O crescimento do mercado é ainda sustentado pelo aumento da adoção de produtos de marca premium, avanços contínuos no pipeline e aprovações regulatórias de terapias diferenciadas que atendem necessidades não atendidas no transtorno depressivo maior (TDM) e na depressão resistente ao tratamento (DRT).
Por Via de Administração: A Dominância da Via Oral Contrasta com o Momentum Estrutural da Via Intranasal
A entrega oral detinha 81,2% do mercado de terapêuticas para depressão em 2026. Os ISRSs, IRSNs e agentes orais de marca continuam sendo a base do tratamento em todas as principais geografias. A entrega injetável atende a um grupo mais restrito de pacientes por meio de clínicas de cetamina intravenosa e protocolos hospitalares. As opções transdérmicas permanecem limitadas, enquanto a entrega digital é uma categoria emergente cujo volume comercial tornou-se mais visível à medida que o suporte de faturamento nos Estados Unidos se expandiu em 2026.
A entrega intranasal tem previsão de crescer a um CAGR de 14,2% até 2031, a via de administração mais rápida. O formato intranasal da esketamina apoiou uma rede de clínicas certificadas pelo REMS que futuras terapias supervisionadas podem utilizar. Mais de 140.000 pacientes em 77 países aprovados haviam recebido esketamina até janeiro de 2025. O monitoramento pós-comercialização não identificou novas preocupações de segurança nessa população. Mais locais certificados podem tornar as vias de encaminhamento mais claras para prescritores e pacientes.
Por Canal de Distribuição: Farmácias Especializadas Ganham Terreno à Medida que a Complexidade do Cuidado Aumenta
As farmácias de varejo detinham 43,6% do mercado de terapêuticas para depressão em 2025 e continuam sendo o principal ponto de venda para genéricos de ISRS e IRSN. Seu papel está ligado à dispensação rotineira e aos altos volumes de reabastecimento para agentes orais estabelecidos. As farmácias hospitalares atendem à psiquiatria de internação e a pacientes em programas monitorados. As farmácias on-line são um ponto de acesso crescente para reabastecimento de genéricos, particularmente onde a prescrição por telemedicina persistiu.
As farmácias especializadas têm previsão de expandir a um CAGR de 9,8% até 2031, o canal de distribuição mais rápido. Medicamentos inovadores controlados, requisitos de suporte ao paciente e tratamentos de marca estão aumentando sua relevância. As restrições de locais certificados da esketamina e o status de Classe IV da zuranolona requerem dispensação coordenada e educação do paciente. As farmácias especializadas estão se tornando uma interface clínico-comercial, e não apenas um local de dispensação. As empresas que gerenciam os serviços de acesso de forma eficaz podem melhorar a continuidade para pacientes que usam terapias inovadoras.
Por Usuário Final: A Atenção Primária Permanece como Âncora de Volume, Clínicas Especializadas Comandam o Crescimento de Valor
Os consultórios de atenção primária detinham 35,8% do mercado de terapêuticas para depressão em 2025. Eles são o principal gateway de prescrição para pacientes com primeiro diagnóstico de TDM, e os ISRSs genéricos criam uma grande base de prescrições de menor valor. Os hospitais gerenciam internações agudas e pessoas com sintomas de alta complexidade. Os consultórios psiquiátricos ambulatoriais tratam pacientes que não respondem ao tratamento de primeira linha na atenção primária.
As clínicas especializadas em saúde mental têm previsão de crescer a um CAGR de 10,3% até 2031, o segmento de usuário final mais rápido. A esketamina, a estimulação magnética transcraniana, a cetamina intravenosa e o cuidado com suporte digital requerem equipe, infraestrutura e certificação que frequentemente não estão disponíveis na atenção primária. O UTHealth Houston[3]UTHealth Houston, McGovern Medical School, "Avançando no Cuidado para Depressão Resistente ao Tratamento: Um Programa Ousado e Inovador de DRT no UTHealth Houston," UTHealth Houston expandiu um programa em janeiro de 2026 que combina estimulação magnética transcraniana, esketamina, eletroconvulsoterapia e estimulação cerebral profunda. O Sutter Health[4]Sutter Health, "Sutter Health é o Primeiro na Região de Sacramento a Oferecer Terapia de Estimulação Magnética Transcraniana Acelerada Inovadora para Depressão Resistente ao Tratamento," Sutter Health introduziu o sistema SAINT de estimulação magnética transcraniana acelerada na região de Sacramento para pacientes que não haviam respondido ao tratamento padrão. Essas clínicas estão se tornando centros coordenados para o cuidado de depressão complexa.
Análise Geográfica
A América do Norte detinha 41,5% da participação do mercado de terapêuticas para depressão em 2025. A alta penetração de tratamento, um grande pipeline de novos medicamentos e vias de reembolso mais rápidas para terapias de marca e intervencionais sustentam essa posição. Os Estados Unidos geram a maior parte da receita regional e possuem muitas clínicas especializadas que oferecem esketamina, estimulação magnética transcraniana e prescrições de terapêuticas digitais. O Canadá aprovou a zuranolona em dezembro de 2025, tornando-a a primeira terapia oral específica para depressão pós-parto disponível no país, enquanto o México tem capacidade especializada limitada e restrições de formulário com preferência por genéricos.
A Europa é o segundo maior contribuinte regional para o mercado de terapêuticas para depressão. A zuranolona recebeu autorização na União Europeia e no Reino Unido em 2025, criando a primeira opção de tratamento oral para depressão pós-parto em ambos os contextos. O consumo de antidepressivos está aumentando na maioria dos mercados europeus, embora as expectativas de crescimento para 2030 variem de 0,1% a 80,9%. Alemanha, França e Reino Unido são os maiores mercados de receita, enquanto o crescimento das prescrições na França contribuiu para interrupções no abastecimento em 2025. Novos mecanismos podem enfrentar prazos de acesso mais longos do que nos Estados Unidos.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,7% até 2031, a maior taxa regional para o mercado de terapêuticas para depressão. A melhoria da infraestrutura, uma população segurada maior e os esforços de saúde pública sustentam esse ritmo. A China tem uma estimativa de 54 milhões de pessoas com depressão e está buscando serviços mais robustos de saúde mental e saúde digital para 2025 a 2027. O Japão aprovou a zuranolona em dezembro de 2025, enquanto a Austrália adicionou a cetamina ao Esquema de Benefícios Farmacêuticos em maio de 2025 e possui um contexto clínico supervisionado para psilocibina e MDMA. A lacuna de cuidado urbano-rural da Índia e a infraestrutura psiquiátrica em estágio inicial no Oriente Médio e na África representam oportunidades de longo prazo.
Cenário Competitivo
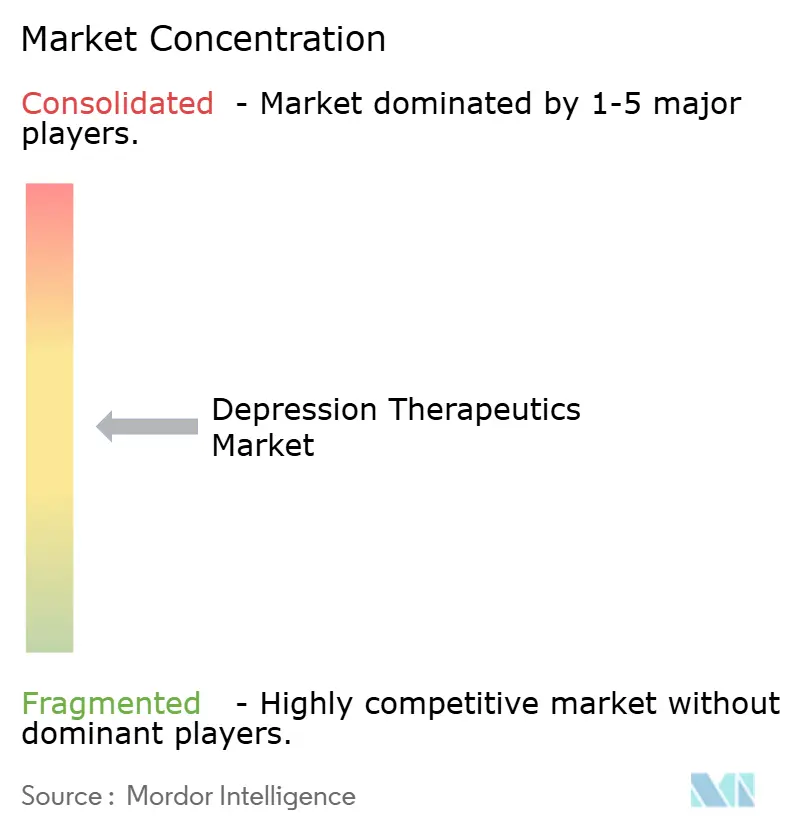
O mercado de terapêuticas para depressão combina concentração em terapias inovadoras de marca com fragmentação em medicamentos genéricos. Johnson & Johnson, Eli Lilly e um grupo menor de empresas farmacêuticas especializadas e de biotecnologia detêm grande parte da receita de marca e de novo mecanismo. Teva, Viatris, Sun Pharmaceutical e fabricantes regionais competem em genéricos, onde preço e fornecimento confiável têm maior peso do que a diferenciação clínica. Johnson & Johnson possui uma monoterapia para depressão resistente ao tratamento aprovada pela FDA no Spravato e um antagonista de orexina-2 em estágio avançado, o seltorexant, na Fase 3. Bristol-Myers Squibb adquiriu a Intra-Cellular Therapies no início de 2025 por 14,1 bilhões de USD, incorporando a lumateperona ao seu portfólio e fortalecendo sua posição no cuidado diferenciado para depressão.
A Compass Pathways e a Cybin estão avançando em programas psicodélicos que poderiam remodelar o cuidado para depressão resistente ao tratamento. A Compass Pathways relatou dados de durabilidade de 26 semanas em 2 ensaios positivos de Fase 3 do COMP360 e planeja concluir seu NDA no quarto trimestre de 2026. A Axsome Therapeutics estabeleceu o Auvelity como a primeira terapia oral com mecanismo NMDA aprovada para TDM e continua a construir evidências do mundo real. A Xenon Pharmaceuticals e a Neurocrine Biosciences continuam os ensaios de Fase 3 X-NOVA do azetukalner, com dados de desfecho primário do X-NOVA2 esperados no primeiro semestre de 2027. O ensaio randomizado de 2025 relatou melhorias clinicamente significativas e dependentes da dose no TDM, incluindo um efeito sobre a anedonia.
A prescrição de precisão continua sendo uma área importante de necessidade não atendida. Um modelo de resposta à sertralina baseado em imagem relatou um R² de 0,31, um sinal inicial que poderia apoiar uma atribuição de tratamento mais direcionada. Os requisitos de produtos supervisionados favorecem organizações que conseguem trabalhar com locais certificados e parceiros de farmácias especializadas. Os fabricantes de genéricos mantêm influência porque fornecem a base de tratamento de baixo custo utilizada por muitos pacientes.
Líderes do Setor de Terapêuticas para Depressão
Johnson & Johnson
Eli Lilly and Company
Teva Pharmaceutical Industries Ltd.
Viatris Inc.
Sanofi
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Bluegrass Advanced Mental Health abriu em Louisville, Kentucky, oferecendo estimulação magnética transcraniana, estimulação magnética transcraniana acelerada e Spravato (esketamina) para pacientes com depressão resistente ao tratamento e TOC, expandindo o acesso à psiquiatria intervencionista especializada no Centro-Sul dos Estados Unidos.
- Abril de 2026: A Compass Pathways anunciou que a FDA concedeu seu pedido de revisão de NDA contínua e concedeu ao COMP360 (psilocibina sintética) o Voucher de Prioridade Nacional do Comissário para DRT, o primeiro composto psicodélico a receber essa designação, apoiando uma conclusão planejada do NDA no quarto trimestre de 2026 e um potencial lançamento nos Estados Unidos no primeiro semestre de 2027.
- Dezembro de 2025: A Health Canada emitiu um Aviso de Conformidade para o ZURZUVAE (zuranolona), o primeiro e único tratamento oral específico para DPP no Canadá, aprovado com base nos estudos positivos de Fase 3 ROBIN e SKYLARK, demonstrando melhora significativa dos sintomas a partir do dia 3 e sustentada até o dia 45.
- Setembro de 2025: A Comissão Europeia concedeu autorização de comercialização para o ZURZUVAE (zuranolona) para DPP em toda a União Europeia, o primeiro tratamento oral indicado para DPP na Europa, com base no estudo SKYLARK demonstrando melhora estatisticamente significativa no HAMD-17 versus placebo já no dia 3.


Escopo do Relatório Global do Mercado de Terapêuticas para Depressão
| ISRSs |
| IRSNs |
| Antidepressivos Atípicos |
| Antidepressivos Tricíclicos e IMAOs |
| Antipsicóticos Atípicos |
| Terapias NMDA e Novas de Ação Rápida |
| Outras Terapêuticas para Depressão |
| Transtorno Depressivo Maior (TDM) |
| Depressão Pós-Parto |
| Depressão Bipolar |
| Outras Indicações de Depressão |
| Terapias Genéricas |
| Terapias de Marca |
| Oral |
| Intranasal |
| Injetável (IV/IM/SC) |
| Transdérmico e Outras Vias |
| Entrega Digital |
| Farmácias de Varejo |
| Farmácias Hospitalares |
| Farmácias Especializadas |
| Farmácias On-line |
| Outros Canais |
| Hospitais |
| Clínicas Especializadas em Saúde Mental |
| Consultórios de Atenção Primária |
| Consultórios Psiquiátricos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | ISRSs | |
| IRSNs | ||
| Antidepressivos Atípicos | ||
| Antidepressivos Tricíclicos e IMAOs | ||
| Antipsicóticos Atípicos | ||
| Terapias NMDA e Novas de Ação Rápida | ||
| Outras Terapêuticas para Depressão | ||
| Por Indicação | Transtorno Depressivo Maior (TDM) | |
| Depressão Pós-Parto | ||
| Depressão Bipolar | ||
| Outras Indicações de Depressão | ||
| Por Tipo de Produto | Terapias Genéricas | |
| Terapias de Marca | ||
| Por Via de Administração | Oral | |
| Intranasal | ||
| Injetável (IV/IM/SC) | ||
| Transdérmico e Outras Vias | ||
| Entrega Digital | ||
| Por Canal de Distribuição | Farmácias de Varejo | |
| Farmácias Hospitalares | ||
| Farmácias Especializadas | ||
| Farmácias On-line | ||
| Outros Canais | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas em Saúde Mental | ||
| Consultórios de Atenção Primária | ||
| Consultórios Psiquiátricos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado das terapêuticas para depressão até 2031?
O mercado de terapêuticas para depressão tem previsão de atingir 20,6 bilhões de USD até 2031, crescendo a um CAGR de 4,6% a partir de 2026.
Qual classe de medicamento está crescendo mais rapidamente no tratamento da depressão?
As terapias NMDA e novas de ação rápida têm projeção de expandir a um CAGR de 12,8% até 2031.
Por que o tratamento da depressão pós-parto está se expandindo?
As aprovações da zuranolona no Reino Unido, Europa, Canadá e Japão criaram novas vias de tratamento oral, enquanto o rastreamento está melhorando.
Qual via de administração tem a perspectiva de crescimento mais forte?
As terapias intranasais têm previsão de crescer a um CAGR de 14,2% até 2031, sustentadas pela esketamina e pelas redes de cuidado supervisionado.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,7% até 2031 à medida que o acesso, a cobertura de seguros e o investimento em saúde pública melhoram.
O que limita a adoção mais ampla de antidepressivos de ação rápida?
O monitoramento de segurança, os requisitos de locais certificados, a capacidade especializada e o reembolso desigual podem limitar o uso além dos ambientes de cuidado bem equipados.
Página atualizada pela última vez em:



