
うつ病治療薬市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 17.27 十億米ドル |
| 市場規模 (2032) | 21.69 十億米ドル |
| 成長率 (2027 - 2032) | 4.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
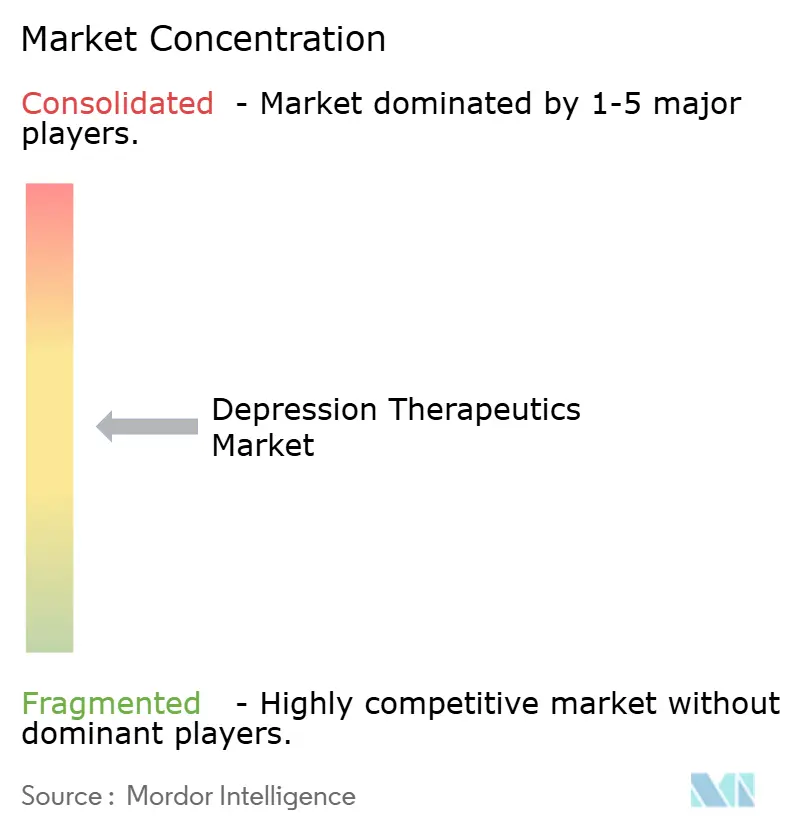
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるうつ病治療薬市場分析
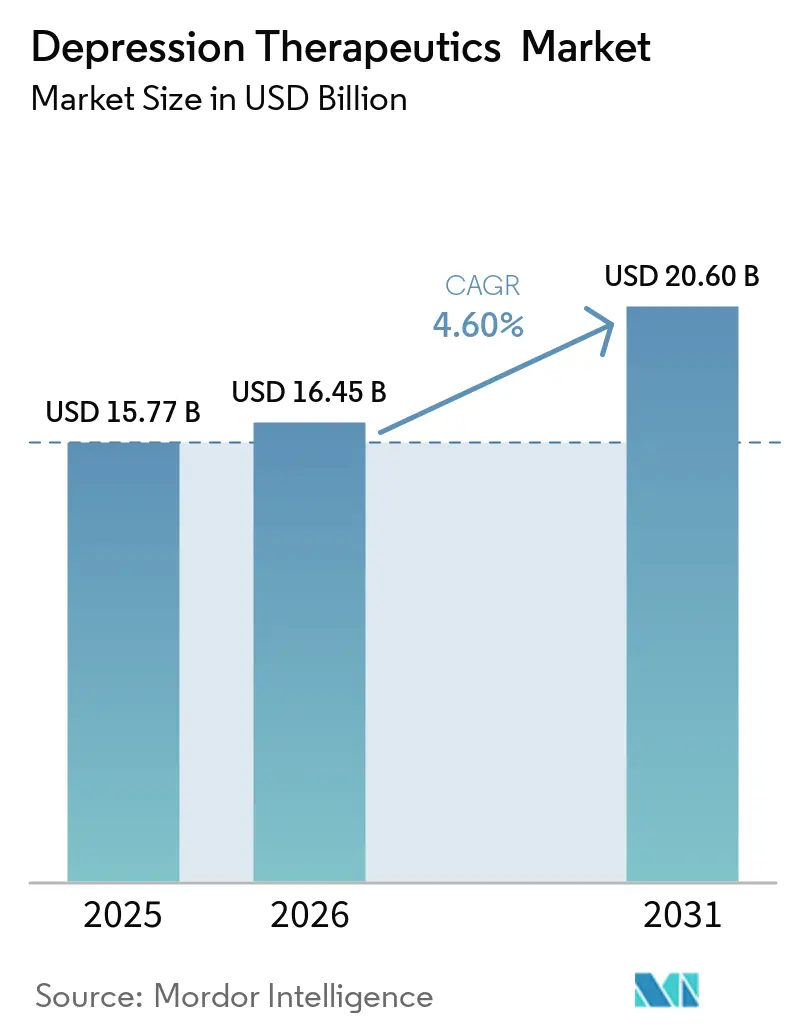
うつ病治療薬市場の規模は2026年に16.5 ビリオン 米ドルと評価され、2027年の17.27 ビリオン 米ドルから2032年には21.69 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは4.66%です。
市場は、ジェネリック経口抗うつ薬が長期にわたって主流であった時代を超え、より幅広い差別化された治療選択肢へと移行しています。大うつ病性障害の検出精度の向上、専門的なメンタルヘルスサービスの普及拡大、および新たな作用機序がこの変化を後押ししています。産後うつ病および治療抵抗性うつ病は、これまで十分なサービスを受けられていなかった患者を正式な治療経路へと取り込んでいます。保険会社や医療提供者も、専門家の監督を必要とする治療法に対するカバレッジとケアモデルを構築しています。これらの変化は、臨床的エビデンス、アクセス支援、および実践的な提供モデルを組み合わせられる企業に機会をもたらすとともに、通常のジェネリック抗うつ薬処方とは大きく異なる紹介、モニタリング、フォローアップ要件を医療提供者が管理するのを支援する企業にも機会をもたらします。また、支払者に対して価値を示し、クリニックの負担を軽減できる企業は、地域、病院、専門治療施設を含む世界中の多様な医療システムにおいて、より多くのケア環境での普及を支援するうえで有利な立場に立てるでしょう。
主要レポートのポイント
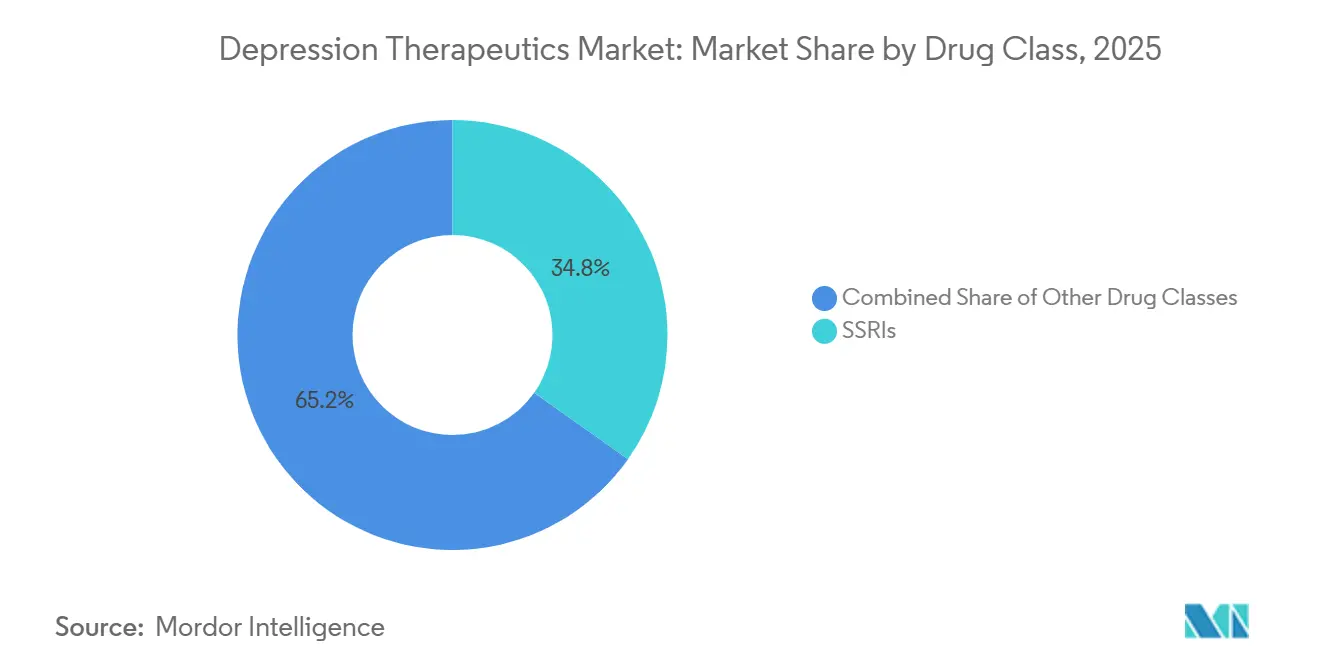
- 薬剤クラス別では、SSRIが2026年のうつ病治療薬市場シェアの34.8%を占め、NMDAおよび新規速効性治療薬は2032年までに12.8%のCAGRで成長すると予測されています。
- 適応症別では、うつ病性障害が2026年のうつ病治療薬市場規模の67.4%を占め、産後うつ病は2032年までに10.9%のCAGRで拡大すると予測されています。
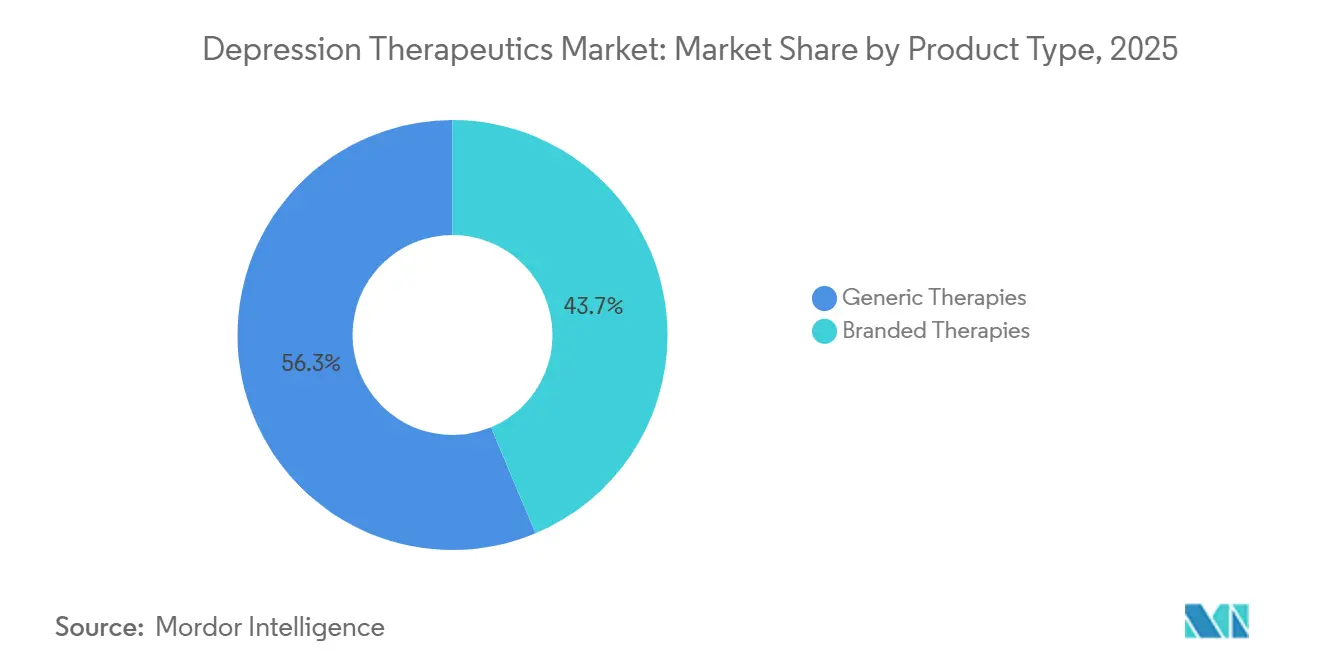
- 製品タイプ別では、ジェネリック治療薬が2026年の市場価値の56.3%を占め、新規治療薬は2032年までに13.4%のCAGRで成長すると予測されています。
- 投与経路別では、経口投与が2026年のうつ病治療薬市場の81.2%を占め、経鼻投与は2032年までに14.2%のCAGRで成長すると予測されています。
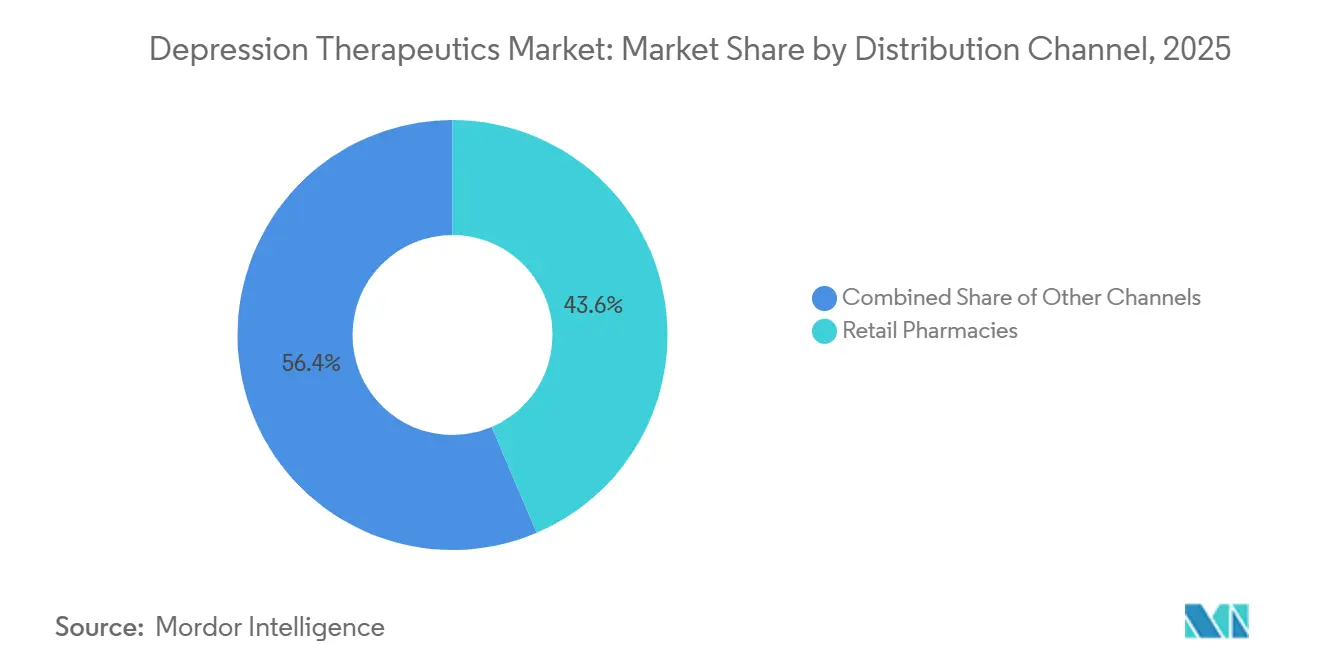
- 流通チャネル別では、小売薬局が2026年のうつ病治療薬市場の43.6%を占め、専門薬局は2032年までに9.8%のCAGRで拡大すると予測されています。
- エンドユーザー別では、プライマリケア診療所が2026年の市場シェアの35.8%を占め、専門メンタルヘルスクリニックは2032年までに10.3%のCAGRで成長すると予測されています。
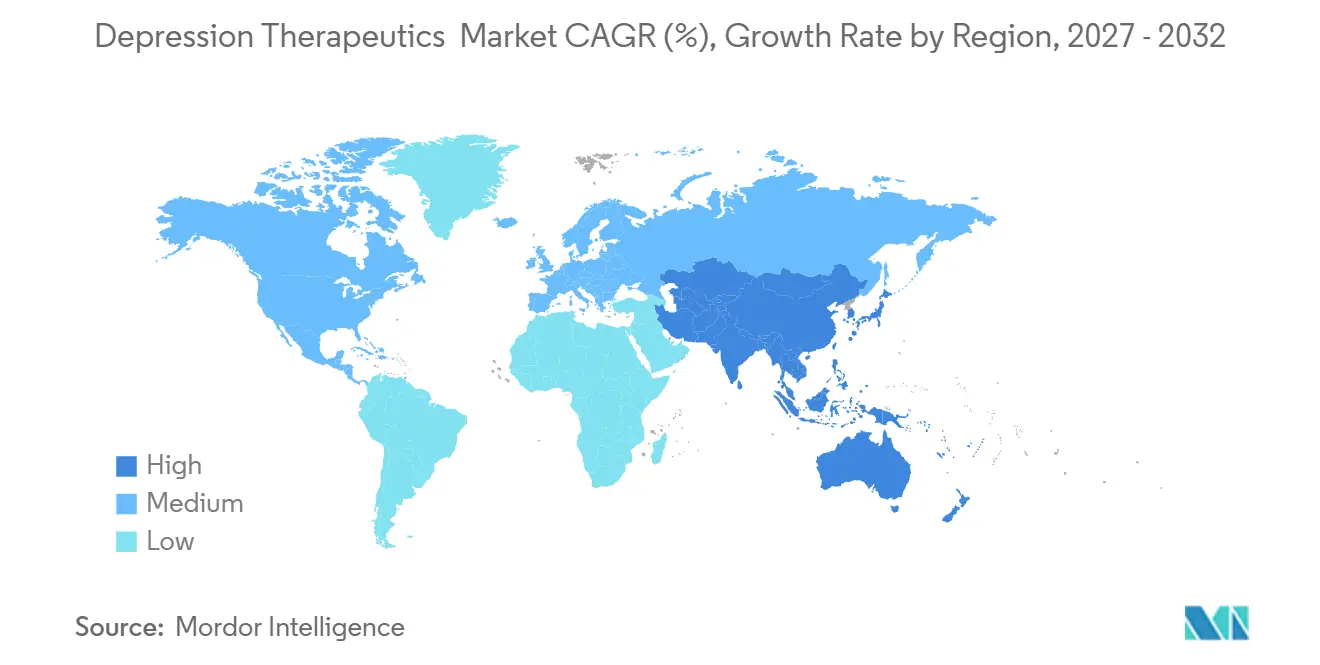
- 地域別では、北米が2026年のうつ病治療薬市場の41.5%を占め、アジア太平洋地域は2032年までに8.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大うつ病性障害の診断および治療普及の拡大 | +1.4% | 世界 | 中期(2〜4年) |
| 速効性および新規作用機序治療薬の拡大 | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 産後うつ病のスクリーニングおよび治療の拡大 | +0.5% | 世界全体、特に米国、英国、欧州での早期普及 | 短期(2年以内) |
| メンタルヘルス意識の向上と治療スティグマの低減 | +0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 治療抵抗性うつ病に対するクリニック対応型提供モデル | +0.4% | 北米およびオーストラリア | 中期(2〜4年) |
| バイオマーカーガイドおよびデジタルドヒアランスに基づく治療経路 | +0.3% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大うつ病性障害の診断および治療普及の拡大
大うつ病性障害はうつ病治療薬市場における主要な需要ドライバーであり続けていますが、プライマリケアにおける検出精度の向上が、罹患率単独よりも重要性を増しています。2025年初頭の時点で、推定2,100万人の米国成人が年間少なくとも1回の大うつ病エピソードを経験しており、そのうち約3人に1人は治療を受けていません。この「診断済みだが未治療」のグループは、疾患罹患率の上昇を必要とせずに利用を拡大できる可能性があり、特にプライマリケアのスクリーニング、紹介システム、フォローアップが通常の医療現場全体で改善されている地域においてその傾向が顕著です。複数の経口治療に失敗した患者も代替薬への需要を生み出しており、3番目の経口抗うつ薬を試みた患者の86%が寛解を達成できていません。2025年のシステマティックレビュー[1]では、世界のフェーズ3試験において18の化合物が特定されており、以前の抗うつ薬開発プログラムよりも幅広い作用機序が含まれています。欧州のSSRI消費量は、2013年から2023年にかけて測定された8市場において、1,000人あたり1日3.7〜14.4規定1日用量増加しており、アクセスの改善とスティグマの低減が治療量を増加させ得ることを示しています。
速効性および新規作用機序治療薬の拡大
速効性治療薬は、標準的な経口治療に反応しなかった患者に対応するため、うつ病治療薬市場を拡大しています。FDAは2025年1月、治療抵抗性うつ病を有する成人に対する初の単独療法として、24時間以内に症状緩和が現れる可能性があるというエビデンスに基づき、Spravatoを承認しました。単独療法により、エスケタミンと併用して経口抗うつ薬を継続する必要がなくなり、これまでに治療が失敗た患者にとっての実際的な障壁が軽減される可能性があります。Compass Pathwaysは2026年4月、FDAがCOMP360の段階的NDA審査を認め、長官国家優先バウチャーを授与したと発表し、2026年第4四半期にNDA申請を完了する計画を示しました。同社は、1,000人以上の治療抵抗性うつ病患者を対象とした2件の陽性フェーズ3試験と26週間の持続性データを報告しました。ブレークスルーセラピーおよびREMSの要件も、承認済み新規薬剤の発売計画を形成し、医療提供者の義務を定め、プレミアムポジショニングの支援に寄与しています。
産後うつ病のスクリーニングおよび治療の拡大
スクリーニングおよび治療基準の改善に伴い、産後うつ病はうつ病治療薬市場においてより注目される分野となっています。ズラノロンは2025年8月27日に英国で承認され、2025年9月17日に欧州委員会の承認を受け、2025年12月9日にはHealth Canada[2]の承認を取得し、これらの各市場において初の経口産後うつ病治療薬となりました。日本は2025年12月にうつ病および抑うつ状態に対するズラノロンの製造・販売を承認し、この治療薬の普及を西洋の医療システムを超えて拡大しました。2026年1月の臨床実践アップデートでは、ブレキサノロンが市場から撤退した後、重症産後うつ病に対する主要な経口選択肢としてズラノロンが位置づけられました。346人の患者を対象とした2件の研究のレビューでは、ズラノロンが15日目および45日目にハミルトンうつ病評価尺度スコアを改善し、3日目までに反応が認められたことが示されました。欧州では最近妊娠した女性の最大20%が産後うつ病の症状を経験しており、より体系的なスクリーニングによってこの患者グループへのアクセスが拡大する可能性があります。
メンタルヘルス意識の向上と治療スティグマの低減
スティグマの低減は、特にこれまで医療を求めなかった人が多い地域において、うつ病治療薬市場の需要を支えています。このパターンは、若い世代が未治療のままでいるよりも薬物治療を求める意欲が高まっていることを反映しています。2030年の欧州における抗うつ薬消費量の予測は、現在の水準から0.1%〜80.9%上回る範囲にわたっており、成長率の高い市場は概して治療利用率が低い水準から出発しています。インドの精神保健医療法およびオーストラリアの国家精神保健戦略は、コミュニティ治療と償還経路を拡大しています。これらの政策変更は、処方パターンが確立されておらず、専門的なメンタルヘルスサービスの歴史的利用が限られている市場において、新たな治療関係を構築する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第一選択抗うつ薬におけるジェネリック代替と価格圧力 | -0.7% | 世界 | 中期(2〜4年) |
| 安全性モニタリングおよび管理投与要件 | -0.5% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| デジタルおよび介入的治療に対する断片的な償還 | -0.4% | 世界全体、特に北米および欧州に集中 | 長期(4年以上) |
| 治療選択よび反応に対する予測バイオマーカーの不足 | -0.3% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第一選択抗うつ薬におけるジェネリック代替と価格圧力
SSRIおよびSNRIが多くの患者にとって依然として最初の治療選択肢であるため、ジェネリック代替はうつ病治療薬市場における収益成長を制約しています。2024年のブルッキングス分析では、ジェネリック経口固形剤の年間取得コストが10%〜15%低下していることが報告されました。これは、特許切れ製品への依存を続けるメーカーに圧力をかけています。フランスの医薬品機関は、2025年1月から同年半ばにかけて、セルトラリン、クエチアピン、ベンラファキシンを含む向精神薬について14件の供給逼迫または在庫切れを報告しました。同報告書は、不足の原因を生産のコモディティ化に関連付けました。米国では、ジェネリックのシタロプラムが2026年に30日分で4〜15米ドルで入手可能であり、ブランド品の第一選択薬の価格設定の余地はほとんどありません。したがって、旧来の製品構成を持つ企業は、高い販売量と継続的なマージン圧力のバランスを取る必要があります。
安全性モニタリングおよび管理投与要件
管理投与は、うつ病治療薬市場において速効性治療薬が患者に届くスピードを制限しています。エスケタミンは認定施設と投与後少なくとも2時間の観察を必要とします。オーストラリアは2025年5月にケタミンを薬剤給付制度に追加しましたが、その使用には依然として医療監督が必要です。シロシビン補助療法も、承認された場合は制限された提供モデルを採用することが予想されます。これらの要件は、患者ごとにスタッフの時間、クリニックの収容能力ニーズ、インフラコストを増加させ、確立された行動健康サービスを持たない医療提供者にとって拡大を困難にしています。この負担は、リソースが豊富な都市部では最も管理しやすいものです。臨床的ニーズが相当であっても、低重症度の医療現場での普及を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
SSRIが需要量を支え、NMDAエージェントがプレミアム成長を牽引SSRIは2026年のうつ病治療薬市場の34.8%を占め、第一選択ガイドライン、広範なフォーミュラリーアクセス、および低いジェネリック価格に支えられています。セルトラリン、エスシタロプラム、フルオキセチンが処方の相当な割合を占めています。これらの役割はうつ病治療薬産業に大量処方の基盤を与えていますが、処方1件あたりの収益は低いままです。SNRIは収益面で第2位の薬剤クラスであり、非定型抗うつ薬および非定型抗精神病薬は代替薬や補助治療を必要とする患者に対応しています。
NMDAおよび新規速効性治療薬は2032年までに12.8%のCAGRで成長すると予測されており、薬剤クラスの中で最も高い成長率です。スプラバトの2025年単剤療法ラベルおよびCOMP360の継続的な新薬承認申請審査は、治療抵抗性うつ病に対するプレミアム治療への移行を示しています。2025年のレビューでは、NMDA調節、GABA-A調節、オレキシン-2拮抗、およびKv7カリウムチャネル開口にわたる後期段階プログラムが記述されました。三環系抗うつ薬およびMAO阻害薬は、安全性への懸念と食事制限が使用を制限するため、引き続き減少しています。REMSおよびブレークスルーセラピーの枠組みは、新製品の商業化における重要なマイルストーンを設定しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
適応症別:
MDDの優位性が産後うつ病の急速な台頭を覆い隠す大うつ病性障害は2026年のうつ病治療薬市場規模の67.4%を占めました。その広範な適用範囲と主要な初期承認経路としての役割が、中心的な収益源となっています。新薬クラスは通常、治療抵抗性、双極性、またはその他の適応症を追求する前に大うつ病性障害でエビデンスを確立します。双極性うつ病は第3位の収益プールであり、より小さな適応症には季節性感情障害、月経前不快気分障害、および神経疾患に関連するうつ病が含まれます。
産後うつ病は2032年までに10.9%のCAGRで成長すると予測されており、適応症の中で最も速い成長率です。米国、英国、欧州、カナダ、日本におけるズラノロンの展開により、独自の経口治療経路が確立されました。346名の患者を対象とした臨床エビデンスは、3日目までの改善と45日目までの持続的な効果を示しました。ブレキサノロンの撤退により経口治療の選択肢が狭まり、ズラノロンへの注目が高まりました。アジアおよび南米では過少診断が依然とし一般的であるため、スクリーニングの更新により、現在の治療件数が示す以上にアクセス可能な患者集団が拡大する可能性があります。
製品タイプ別:
ジェネリックの優位性と新規治療薬のプレミアム軌道の共存ジェネリック治療薬は2026年の市場価値の56.3%を占め、特許切れSSRIおよびSNRIの広範な使用を反映しています。ジェネリック優先処方は、多くの国において新規発症大うつ病性障害に対する通常のアプローチであり続けています。ブランド治療薬は第2位の製品グループであり、差別化された製剤および独占期間内の医薬品が牽引しています。アウベリティにおけるブプロピオンとデキストロメトルファンを含む配合療法は、NMDA調節とノルエピネフリン・ドーパミン再取り込み阻害を組み合わせた経口アプローチを提供します。
ブランドうつ病治療薬は、新規作用機序と改善された臨床アウトカムを持つ革新的治療薬の上市に牽引され、2032年まで最も速い成長率で拡大すると予測されています。市場成長は、プレミアムブランド製品の採用増加、継続的なパイプラインの進展、および大うつ病性障害(MDD)と治療抵抗性うつ病(TRD)における未充足ニーズに対応する差別化治療薬の規制承認によってさらに支えられています。
投与経路別:
経口経路の優位性が経鼻投与の構造的モメンタムを覆い隠す経口投与は2026年のうつ病治療薬市場の81.2%を占めました。SSRI、SNRI、およびブランド経口薬は、すべての主要地域において治療の基盤であり続けています。注射投与は、静脈内ケタミンクリニックおよび病院プロトコルを通じて、より限られた患者グループに対応しています。経皮投与の選択肢は依然として限られており、デジタル投与は2026年に米国の請求支援が拡大するにつれて商業的な存在感が高まりつつある新興カテゴリーです。
経鼻投与は2032年までに14.2%のCAGRで成長すると予測されており、投与経路の中で最も速い成長率です。エスケタミンの経鼻製剤は、将来の監督下治療薬が活用できるREMS認定クリニックのネットワークを支えてきました。2025年1月までに、77の承認国において14万人以上の患者がエスケタミンを投与されました。市販後モニタリングでは、その患者集団において新たな安全性上の懸念は確認されませんでした。認定施設が増えることで、処方者と患者にとって紹介経路がより明確になります。
流通チャネル別:
医療の複雑性の高まりに伴い専門薬局がシェアを拡大小売薬局は2026年のうつ病治療薬市場の43.6%を占め、SSRIおよびSNRIジェネリックの主要な販売窓口であり続けています。その役割は、確立された経口薬の定期調剤および高い再処方量と結びついています。病院薬局は入院精神科および監視プログラムの患者に対応しています。オンライン薬局は、特にテレヘルス処方が継続している地域において、ジェネリック再処方のアクセスポイントとして成長しています。
専門薬局は2032年までに9.8%のCAGRで拡大すると予測されており、最も速い流通チャネルです。規制された新規医薬品、患者サポート要件、およびブランド治療薬がその重要性を高めています。エスケタミンの認定施設制限およびズラノロンのスケジュールIV指定は、調整された調剤と患者教育を必要とします。専門薬局は、単なる調剤場所ではなく、臨床・商業インターフェースとなりつつあります。アクセスサービスを効果的に管理できる企業は、新規治療薬を使用する患者の継続性を向上させることができます
エンドユーザー別:
プライマリケアが需要量の基盤を維持し、専門クリニックが価値成長を牽引プライマリケア診療所は2026年のうつ病治療薬市場の35.8%を占めました。これらは大うつ病性障害の初回診断患者に対する主要な処方窓口であり、ジェネリックSSRIが大量の低単価処方基盤を形成しています。病院は急性入院および高重症度症状を持つ患者を管理しています。外来精神科診療所は、プライマリケアの第一選択治療に反応しない患者を治療します。
専門メンタルヘルスクリニックは2032年までに10.3%のCAGRで成長すると予測されており、最も速いエンドユーザーセグメントです。エスケタミン、経頭蓋磁気刺激(TMS)、静脈内ケタミン、およびデジタル支援ケアは、プライマリケアでは利用できないことが多いスタッフ、インフラ、および認定を必要とします。UTHealth Houston[3]は2026年1月にTMS、エスケタミン、電気けいれん療法(ECT)、および脳深部刺激療法を組み合わせたプログラムを拡充しました。Sutter Health[4]は、標準治療に反応しなかった患者を対象に、サクラメント地域においてSAINT加速TMSシステムを導入しました。これらのクリニックは、複雑なうつ病ケアのための統合センターとなりつつあります。
地域分析
北米うつ病治療薬市場
北米は2026年のうつ病治療薬市場シェアの41.5%を占めました。高い治療普及率、大規模な新薬パイプライン、およびブランド薬・介入療法に対するより迅速な償還経路がこの地位を支えています。米国は地域収益の大部分を生み出しており、エスケタミン、TMS、およびデジタル治療処方を提供する専門クリニックが多数存在します。カナダは2025年12月にズラノロンを承認し、同国で初めて利用可能な産後うつ病特異的経口治療薬となりました。一方、メキシコは専門家の診療能力が限られており、ジェネリック優先のフォーミュラリー制限があります。
欧州うつ病治療薬市場
欧州はうつ病治療薬市場において第2位の地域貢献者です。ズラノロンは2026年に欧州連合および英国で承認を受け、両地域において初めての経口産後うつ病治療選択肢を生み出しました。抗うつ薬の消費はほとんどの欧州市場で増加していますが、2030年の成長予測は0.1%から80.9%まで幅があります。ドイツ、フランス、英国が最大の収益市場であり、フランスの処方成長は2025年の供給混乱に寄与しました。新規作用機序は米国よりもアクセスまでの期間が長くなる場合があります。
アジア太平洋・中東・アフリカうつ病治療薬市場
アジア太平洋地域はうつ病治療薬市場において2032年までに8.7%のCAGRで成長すると予測されており、地域別で最も高い成長率です。インフラ改善、被保険者人口の拡大、および公衆衛生への取り組みがこのペースを支えています。中国にはうつ病患者が推定5,400万人おり、2025年から2027年にかけてメンタルヘルスおよびデジタルヘルスサービスの強化を推進しています。日本は2025年12月にズラノロンを承認し、オーストラリアは2025年5月にケタミンを医薬品給付制度に追加し、シロシビンおよびMDMAの監督下臨床環境を整備しています。インドの都市・農村間のケアギャップ、および中東・アフリカにおける初期段階の精神科インフラは、長期的な機会を示しています。
競合環境
うつ病治療薬市場は、ブランド新規治療薬における集中と、ジェネリック医薬品における断片化を組み合わせています。Johnson & Johnson、Eli Lilly、および少数の専門製薬・バイオテクノロジー企業がブランド品および新規作用機序収益の大部分を占めています。Teva、Viatris、Sun Pharmaceutical、および地域メーカーはジェネリック市場で競合しており、価格と安定した供給が臨床的差別化よりも重要視されます。Johnson & JohnsonはSpravatoにおいてFDA承認の治療抵抗性うつ病単独療法を持ち、後期段階のオレキシン-2拮薬セルトレキサントがフェーズ3にあります。Bristol-Myers Squibbは2025年初頭にIntra-Cellular Therapiesを141.0 ミリオン 米ドルで買収し、ルマテペロンをポートフォリオに加え、差別化されたうつ病ケアにおける地位を強化しました。
Compass PathwaysとCybinは、治療抵抗性うつ病ケアを再形成する可能性のある精神活性物質プログラムを推進しています。Compass Pathwaysは2件の陽性フェーズ3 COMP360試験にわたる26週間の持続性データを報告し、2026年第4四半期にNDA申請を完了する計画です。Axsome TherapeuticsはAuvelityをMDDに承認された初の経口NMDAメカニズム治療薬として確立し、実世界エビデンスの構築を続けています。Xenon PharmaceuticalsとNeurocrine Biosciencesはアゼチュカルナーのフェーズ3 X-NOVA試験を継続しており、X-NOVA2のトップライン結果は2027年上半期に予定されています。2025年のランダム化試験では、MDDにおける臨床的に意義のある用量反応性の改善が報告され、アンヘドニアへの効果も含まれていました。
精密処方は重要な未充足ニーズの領域であり続けています。画像ベースのセルトラリン反応モデルはR²が0.31と告されており、より標的を絞った治療割り当てを支援できる初期シグナルです。監督下製品要件は、認定施設および専門薬局パートナーと連携できる組織に有利に働きます。ジェネリックメーカーは、多くの患者が使用する低コスト治療基盤を提供するため、引き続き影響力を持ちます。
うつ病治療薬産業リーダー
-
Johnson & Johnson
-
Eli Lilly and Company
-
Teva Pharmaceutical Industries Ltd.
-
Viatris Inc.
-
Sanofi
- 注:主要企業の掲載順は順位を示すものではありません。
うつ病治療薬市場 このレポートでカバーされる企業
- Johnson & Johnson
- Eli Lilly and Company
- Pfizer
- Abbvie
- H. Lundbeck
- Otsuka
- Takeda Pharmaceuticals
- GlaxoSmithKline
- Bristol-Myers Squibb
- AstraZeneca
- Sanofi
- Teva Pharmaceutical Industries
- Viatris
- Sun Pharmaceuticals Industries
- Alkermes plc
- Neurocrine Biosciences
- Axsome Therapeutics
- Sage Therapeutics
- Biogen
- Acadia Pharmaceuticals Inc.
- Intra-Cellular Therapies, Inc.
- Compass Pathways plc
- Cybin Inc.
- atai Life Sciences N.V.
- MindMed Inc.
最近の産業開発事情 うつ病治療薬市場
- 2026年8月:Bluegrass Advanced Mental Healthがケンタッキー州ルイビルに開設し、治療抵抗性うつ病およびOCD患者を対象にTMS、加速TMS、Spravato(エスケタミン)を提供し、米国中南部における専門的介入精神科へのアクセスを拡大しました。
- 2026年4月:Compass Pathwaysは、FDAがCOMP360(合成シロシビン)の段階的NDA審査の申請を認め、TRDに対してこの指定を受けた初の精神活性物質化合物として長官国家優先バウチャーを授与しと発表し、2026年第4四半期のNDA申請完了と2027年上半期の米国発売を計画しています。
- 2025年12月:Health Canadaは、カナダで初かつ唯一のPPD特異的経口治療薬であるZURZUVAE(ズラノロン)のコンプライアンス通知を発行しました。これは、3日目から症状が有意に改善し45日目まで持続することを示した陽性のROBINおよびSKYLARKフェーズ3試験に基づいて承認されました。
- 2025年9月:欧州委員会は、欧州連合全域でPPDに対するZURZUVAE(ズラノロン)の販売承認を付与しました。これは欧州で初のPPD適応経口治療薬であり、3日目という早期からプラセボと比較してHAMD-17スコアの統計的に有意な改善を示したSKYLARK試験に基づいています。
世界のうつ病治療薬市場レポートの調査範囲
セグメンテーション概要
| SSRI |
| SNRI |
| 非定型抗うつ薬 |
| 三環系抗うつ薬およびMAOI |
| 非定型抗精神病薬 |
| NMDAおよび新規速効性治療薬 |
| その他のうつ病治療薬 |
| 大うつ病性障害(MDD) |
| 産後うつ病 |
| 双極性うつ病 |
| その他のうつ病適応症 |
| ジェネリック治療薬 |
| ブランド治療薬 |
| 経口 |
| 経鼻 |
| 注射(静脈内・筋肉内・皮下) |
| 経皮およびその他の経路 |
| デジタル投与 |
| 小売薬局 |
| 病院薬局 |
| 専門薬局 |
| オンライン薬局 |
| その他のチャネル |
| 病院 |
| 専門メンタルヘルスクリニック |
| プライマリケア診療所 |
| 外来精神科診療所 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 薬剤クラス別 | SSRI | |
| SNRI | ||
| 非定型抗うつ薬 | ||
| 三環系抗うつ薬およびMAOI | ||
| 非定型抗精神病薬 | ||
| NMDAおよび新規速効性治療薬 | ||
| その他のうつ病治療薬 | ||
| 適応症別 | 大うつ病性障害(MDD) | |
| 産後うつ病 | ||
| 双極性うつ病 | ||
| その他のうつ病適応症 | ||
| 製品タイプ別 | ジェネリック治療薬 | |
| ブランド治療薬 | ||
| 投与経路別 | 経口 | |
| 経鼻 | ||
| 注射(静脈内・筋肉内・皮下) | ||
| 経皮およびその他の経路 | ||
| デジタル投与 | ||
| 流通チャネル別 | 小売薬局 | |
| 病院薬局 | ||
| 専門薬局 | ||
| オンライン薬局 | ||
| その他のチャネル | ||
| エンドユーザー別 | 病院 | |
| 専門メンタルヘルスクリニック | ||
| プライマリケア診療所 | ||
| 外来精神科診療所 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までのうつ病治療薬の予測値はいくらですか?
うつ病治療薬市場は2032年までに21.69 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて4.66%のCAGRで成長します。
うつ病治療において最も速く成長している薬剤クラスはどれですか?
NMDAおよび新規速効性治療薬は2032年までに12.8%のCAGRで拡大すると予測されています。
産後うつ病治療が拡大している理由は何ですか?
英国、欧州、カナダ、日本でのズラノロン承認により新たな経口治療経路が確立され、スクリーニングも改善されています。
最も強い成長見通しを持つ投与経路はどれですか?
経鼻治療薬は、エスケタミンおよび監督下ケアネットワークに支えられ、2032年までに14.2%のCAGRで成長すると予測されています。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、アクセス、保険カバレッジ、および公衆衛生投資の改善に伴い、2032年までに8.7%のCAGRで成長すると予測されています。
速効性抗うつ薬のより広範な普及を制限しているものは何ですか?
安全性モニタリング、認定施設要件、専門家の診療能力、不均一な償還が、リソースの豊富な医療現場を超えた利用を制限する可能性があります。