
Marktgröße und Marktanteile für Depressionstherapeutika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 17.27 Milliarden US-Dollar |
| Marktgröße (2032) | 21.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Depressionstherapeutika von Mordor Intelligence
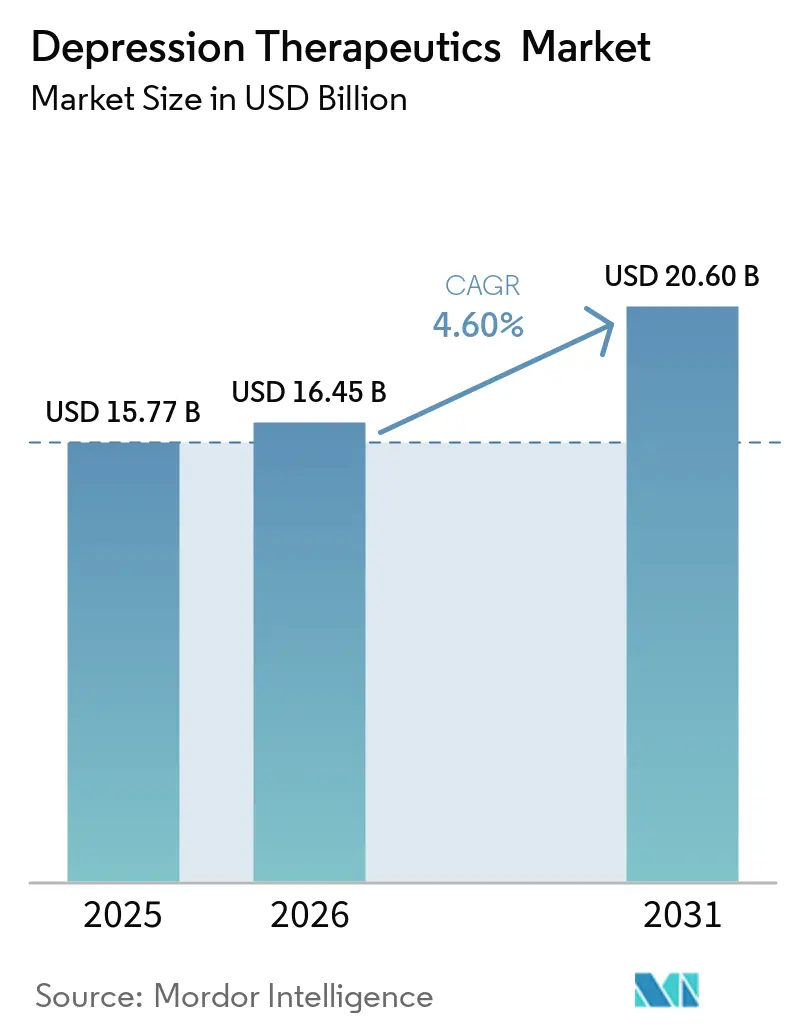
Die Marktgröße für Depressions-Therapeutika wurde im Jahr 2026 auf 16,5 Milliarden USD geschätzt und soll von 17,27 Milliarden USD im Jahr 2027 auf 21,69 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,66 % während des Prognosezeitraums (2027–2032).
Der Markt entwickelt sich über eine lange Phase hinaus, die von generischen oralen Antidepressiva dominiert wurde, hin zu einem breiteren Spektrum differenzierter Behandlungsoptionen. Eine verbesserte Erkennung schwerer depressiver Störungen, eine breitere Nutzung spezialisierter psychiatrischer Dienste und neue Wirkmechanismen unterstützen diesen Wandel. Postpartale Depression und behandlungsresistente Depression führen bisher unterversorgte Patienten in formale Behandlungspfade. Versicherer und Leistungserbringer bauen zudem Versicherungsschutz und Versorgungsmodelle für Therapien auf, die eine fachärztliche Aufsicht erfordern. Diese Veränderungen schaffen Chancen für Unternehmen, die klinische Evidenz, Zugangssupport und praktische Versorgungsmodelle kombinieren können, während sie Leistungserbringern helfen, Überweisungs-, Überwachungs- und Nachsorgeanforderungen zu managen, die sich wesentlich von der routinemäßigen Verschreibung generischer Antidepressiva unterscheiden. Unternehmen, die Kostenträgern gegenüber ihren Mehrwert nachweisen und die Belastung für Kliniken reduzieren können, werden besser positioniert sein, die Einführung in mehr Versorgungsumgebungen in verschiedenen Gesundheitssystemen weltweit zu unterstützen, einschließlich gemeindenaher, stationärer und spezialisierter Behandlungseinrichtungen.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielten SSRIs im Jahr 2026 einen Marktanteil von 34,8 % am Markt für Depressions-Therapeutika, während NMDA- und neuartige schnell wirkende Therapien bis 2032 mit einer CAGR von 12,8 % wachsen sollen.
- Nach Indikation entfiel auf die schwere depressive Störung im Jahr 2026 ein Anteil von 67,4 % an der Marktgröße für Depressions-Therapeutika, während die postpartale Depression bis 2032 mit einer CAGR von 10,9 % expandieren soll.
- Nach Produkttyp hielten generische Therapien im Jahr 2026 einen Anteil von 56,3 % am Marktwert, während neuartige Therapien bis 2032 mit einer CAGR von 13,4 % wachsen sollen.
- Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2026 einen Anteil von 81,2 % am Markt für Depressions-Therapeutika, während die intranasale Verabreichung bis 2032 mit einer CAGR von 14,2 % wachsen soll.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2026 einen Anteil von 43,6 % am Markt für Depressions-Therapeutika, während Spezialapotheken bis 2032 mit einer CAGR von 9,8 % expandieren sollen.
- Nach Endnutzer hielten Hausarztpraxen im Jahr 2026 einen Marktanteil von 35,8 %, während spezialisierte psychiatrische Kliniken bis 2032 mit einer CAGR von 10,3 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,5 % am Markt für Depressions-Therapeutika, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 8,7 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Diagnose- und Behandlungsrate bei Major-Depression | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung schnell wirkender und neuartiger Therapien mit neuen Wirkmechanismen | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsendes Screening und Behandlung der postpartalen Depression | +0.5% | Global, mit frühen Zuwächsen in den Vereinigten Staaten, dem Vereinigten Königreich und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Bewusstsein für psychische Gesundheit und Abbau des Behandlungsstigmas | +0.6% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Klinikgerechte Versorgungsmodelle für therapieresistente Depression | +0.4% | Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Biomarkergestützte und digital adherenzbasierte Behandlungspfade | +0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Diagnose- und Behandlungsrate bei Major-Depression
Die Major-Depression bleibt der wichtigste Volumentreiber für den Markt für Depressionstherapeutika, obwohl eine verbesserte Erkennung in der Primärversorgung nun mehr Gewicht hat als die Inzidenz allein. Schätzungsweise 21 Millionen US-amerikanische Erwachsene erlebten bis Anfang 2025 jährlich mindestens eine schwere depressive Episode, während fast 1 von 3 keine Behandlung erhielt. Diese diagnostizierte, aber unbehandelte Gruppe kann die Nutzung ausweiten, ohne dass eine höhere Krankheitsinzidenz erforderlich ist, insbesondere dort, wo Primärversorgungsscreening, Überweisungssysteme und Nachsorge in der Routineversorgung verbessert werden. Patienten, die mehrere orale Behandlungen nicht ansprechen, erzeugen ebenfalls Nachfrage nach Alternativen, da 86 % derjenigen, die ein drittes orales Antidepressivum probierten, keine Remission erreichten. Ein systematischer Review aus dem Jahr 2025[1] identifizierte 18 Verbindungen in globalen Phase-3-Studien mit einem breiteren Spektrum an Wirkmechanismen als frühere Antidepressiva-Entwicklungsprogramme. Der europäische SSRI-Verbrauch stieg zwischen 2013 und 2023 in 8 gemessenen Märkten um 3,7 auf 14,4 definierte Tagesdosen pro 1.000 Einwohner pro Tag, was zeigt, dass Zugang und geringeres Stigma das Behandlungsvolumen steigern können.
Ausweitung schnell wirkender und neuartiger Therapien mit neuen Wirkmechanismen
Schnell wirkende Therapien erweitern den Markt für Depressionstherapeutika, weil sie Patienten ansprechen, die auf eine Standardbehandlung mit oralen Mitteln nicht angesprochen haben. Die FDA genehmigte Spravato im Januar 2025 als erste und einzige Monotherapie für Erwachsene mit therapieresistenter Depression, basierend auf Belegen für eine Symptomlinderung, die innerhalb von 24 Stunden eintreten kann. Die Monotherapie beseitigt die Notwendigkeit, neben Esketamin ein orales Antidepressivum fortzuführen, was eine praktische Hürde für Patienten mit früheren Behandlungsversagen verringern kann. Compass Pathways gab im April 2026 bekannt, dass die FDA dem rollierenden NDA-Review für COMP360 stattgegeben und einen Commissioner's National Priority Voucher vergeben hat, mit einer geplanten NDA-Fertigstellung im vierten Quartal 2026. Das Unternehmen berichtete über 2 positive Phase-3-Studien mit mehr als 1.000 Patienten mit therapieresistenter Depression sowie über Dauerhaftigkeitsdaten über 26 Wochen. Breakthrough-Therapy- und REMS-Anforderungen prägen auch die Markteinführungsplanung, definieren Pflichten der Leistungserbringer und unterstützen die Premiumpositionierung für zugelassene neuartige Wirkstoffe.
Wachsendes Screening und Behandlung der postpartalen Depression
Die postpartale Depression wird zu einem sichtbareren Teil des Marktes für Depressionstherapeutika, da sich Screening- und Behandlungsstandards verbessern. Zuranolone erhielt am 27. August 2025 die Zulassung im Vereinigten Königreich, am 17. September 2025 die Genehmigung der Europäischen Kommission und am 9. Dezember 2025 die Zulassung von Health Canada[2] und wurde damit die erste orale Behandlung der postpartalen Depression in jedem dieser Märkte. Japan genehmigte im Dezember 2025 die Herstellung und den Vertrieb von Zuranolone für Depressionen und depressive Zustände und erweiterte damit die Reichweite der Therapie über westliche Gesundheitssysteme hinaus. Eine klinische Praxisaktualisierung vom Januar 2026 positionierte Zuranolone als die wichtigste orale Option für schwere postpartale Depression, nachdem Brexanolon den Markt verlassen hatte. Eine Überprüfung von 2 Studien mit 346 Patienten ergab, dass Zuranolone die Hamilton-Depressionsskala-Werte an den Tagen 15 und 45 verbesserte, wobei das Ansprechen bereits am Tag 3 erkennbar war. Bis zu 20 % der Frauen mit einer kürzlichen Schwangerschaft in Europa erleben Symptome einer postpartalen Depression, und ein systematischeres Screening kann diese Patientengruppe besser erreichbar machen.
Zunehmendes Bewusstsein für psychische Gesundheit und Abbau des Behandlungsstigmas
Ein geringeres Stigma fördert die Nachfrage im Markt für Depressionstherapeutika, insbesondere dort, wo viele Menschen bisher keine Behandlung gesucht haben. Das Muster spiegelt eine größere Bereitschaft jüngerer Menschen wider, eine medikamentöse Behandlung zu suchen, anstatt unbehandelt zu bleiben. Prognosen für den europäischen Antidepressivaverbrauch im Jahr 2030 lagen zwischen 0,1 % und 80,9 % über dem aktuellen Niveau, wobei Märkte mit höherem Wachstum im Allgemeinen von einem niedrigeren Behandlungsniveau ausgehen. Indiens Mental Healthcare Act und Australiens National Mental Health Strategy erweitern die Behandlungs- und Erstattungswege in der Gemeinschaft. Diese politischen Veränderungen können neue Behandlungsbeziehungen in Märkten etablieren, die weniger etablierte Verschreibungsmuster und eine begrenzte historische Nutzung psychiatrischer Fachversorgung aufweisen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Generika-Substitution und Preisdruck bei Erstlinien-Antidepressiva | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Sicherheitsmonitoring und Anforderungen an die kontrollierte Verabreichung | -0.5% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Erstattung für digitale und interventionelle Therapien | -0.4% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte prädiktive Biomarker für die Therapieauswahl und das Ansprechen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generika-Substitution und Preisdruck bei Erstlinien-Antidepressiva
Die Generika-Substitution begrenzt das Umsatzwachstum im Markt für Depressionstherapeutika, da SSRIs und SNRIs für viele Patienten die erste Behandlungsoption bleiben. Eine Brookings-Analyse aus dem Jahr 2024 berichtete von einer jährlichen Beschaffungskostendeflation von 10 % bis 15 % für generische orale Feststoffe. Dies erzeugt Druck auf Hersteller, die weiterhin von patentfreien Produkten abhängig sind. Die französische Arzneimittelbehörde meldete zwischen Januar und Mitte 2025 14 Versorgungsengpässe oder Lieferausfälle bei psychotropen Arzneimitteln, darunter Sertralin, Quetiapin und Venlafaxin. Der Bericht führte die Engpässe auf die Kommoditisierung der Produktion zurück. In den Vereinigten Staaten war generisches Citalopram im Jahr 2026 für 4 bis 15 USD für eine 30-Tage-Versorgung erhältlich, was wenig Spielraum für die Preisgestaltung von Marken-Erstlinientherapien lässt. Unternehmen mit einem älteren Produktmix müssen daher hohe Volumina gegen anhaltenden Margendruck abwägen.
Sicherheitsmonitoring und Anforderungen an die kontrollierte Verabreichung
Die kontrollierte Verabreichung begrenzt die Geschwindigkeit, mit der schnell wirkende Therapien Patienten im Markt für Depressionstherapeutika erreichen können. Esketamin erfordert zertifizierte Einrichtungen und mindestens 2 Stunden Beobachtung nach der Dosierung. Australien nahm Ketamin im Mai 2025 in das Pharmaceutical Benefits Scheme auf, obwohl seine Anwendung weiterhin ärztliche Aufsicht erfordert. Psilocybin-gestützte Therapien werden ebenfalls voraussichtlich eingeschränkte Verabreichungsmodelle verwenden, sofern sie zugelassen werden. Diese Anforderungen erhöhen den Personalaufwand, den Bedarf an Klinikkapazitäten und die Infrastrukturkosten für jeden Patienten, was die Ausweitung für Leistungserbringer ohne etablierte psychiatrische Versorgungsangebote erschwert. Die Belastung ist in gut ausgestatteten städtischen Zentren am besten handhabbar. Sie kann die Akzeptanz in Einrichtungen mit geringerem Versorgungsbedarf einschränken, selbst wenn der klinische Bedarf erheblich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
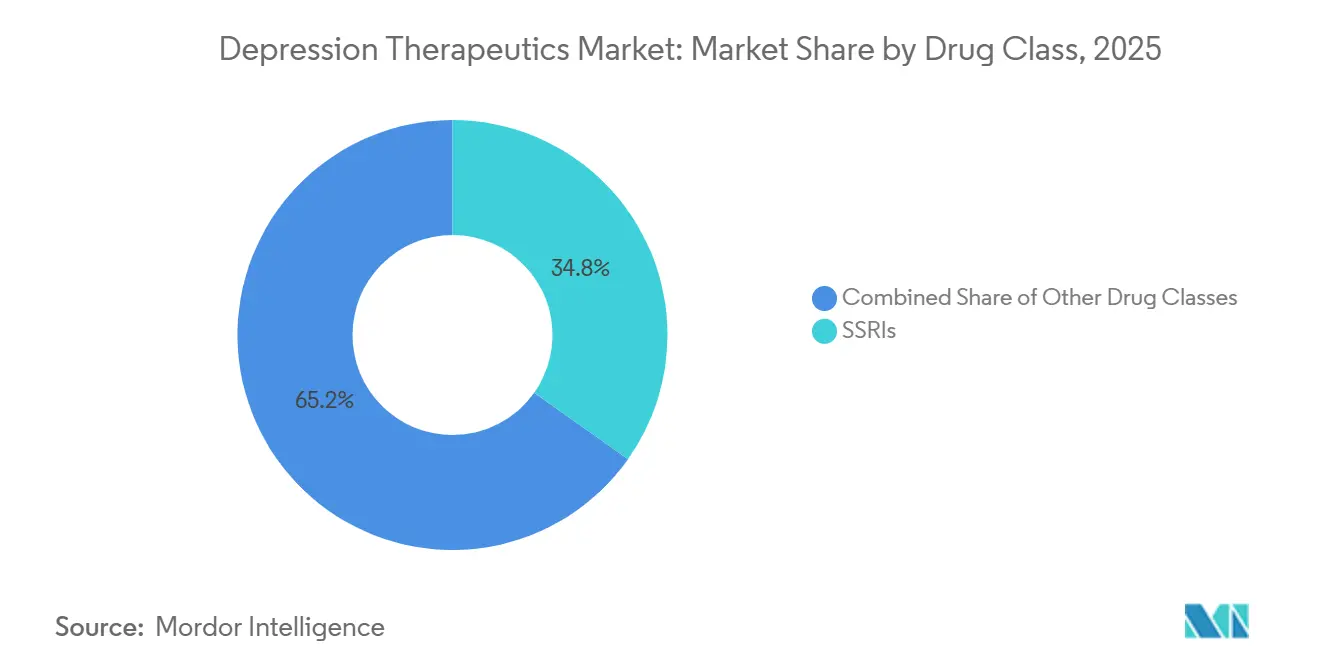
SSRIs sichern das Volumen, während NMDA-Wirkstoffe das Premiumwachstum antreibenSSRIs hielten im Jahr 2026 einen Anteil von 34,8 % am Markt für Depressions-Therapeutika, unterstützt durch Erstlinien-Leitlinien, breiten Zugang zu Arzneimittellisten und niedrige Generikapreise. Sertralin, Escitalopram und Fluoxetin entfallen auf einen erheblichen Anteil der Verschreibungen. Ihre Rolle verleiht der Branche für Depressions-Therapeutika eine hohe Mengenbasis, obwohl der Umsatz pro Verschreibung gering bleibt. SNRIs sind die zweitgrößte Wirkstoffklasse nach Umsatz, während atypische Antidepressiva und atypische Antipsychotika Patienten dienen, die Alternativen oder eine Zusatzbehandlung benötigen.
NMDA- und neuartige schnell wirkende Therapien sollen bis 2032 mit einer CAGR von 12,8 % wachsen, der höchsten Rate innerhalb der Wirkstoffklassen. Die Monotherapie-Zulassung von Spravato im Jahr 2025 und die laufende NDA-Prüfung von COMP360 zeigen die Entwicklung hin zu Premium-Behandlungen für behandlungsresistente Depressionen. Die Überprüfung im Jahr 2025 beschrieb Programme in der Spätphase für NMDA-Modulation, GABA-A-Modulation, Orexin-2-Antagonismus und Kv7-Kaliumkanal-Öffnung. Trizyklika und MAOIs gehen weiter zurück, da Sicherheitsbedenken und Ernährungseinschränkungen die Anwendung begrenzen. REMS- und Breakthrough-Therapy-Rahmenbedingungen setzen wichtige Kommerzialisierungsmeilensteine für neue Produkte.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Indikation:
Die Dominanz der Major-Depression verdeckt das sich beschleunigende Aufkommen der postpartalen DepressionDie schwere depressive Störung machte im Jahr 2026 67,4 % der Marktgröße für Depressions-Therapeutika aus. Ihre Breite und ihre Rolle als wichtigster erster Zulassungsweg machen sie zur zentralen Umsatzquelle. Neue Wirkstoffklassen etablieren häufig Evidenz bei schwerer depressiver Störung, bevor sie behandlungsresistente, bipolare oder andere Indikationen anstreben. Bipolare Depression ist der drittgrößte Umsatzpool, während kleinere Indikationen saisonale affektive Störung, prämenstruelle dysphorische Störung und mit neurologischen Erkrankungen verbundene Depression umfassen.
Die postpartale Depression soll bis 2032 mit einer CAGR von 10,9 % wachsen, der schnellsten Rate innerhalb der Indikationen. Die Einführung von Zuranolone in den Vereinigten Staaten, dem Vereinigten Königreich, Europa, Kanada und Japan etablierte einen eigenständigen oralen Behandlungspfad. Klinische Evidenz von 346 Patienten zeigte eine Verbesserung bis Tag 3 und einen anhaltenden Nutzen bis Tag 45. Der Rückzug von Brexanolon verengte die oralen Behandlungsmöglichkeiten und lenkte die Aufmerksamkeit auf Zuranolone. Unterdiagnose bleibt in Asien und Südamerika verbreitet, sodass Screening-Aktualisierungen die zugängliche Bevölkerung größer machen könnten, als die aktuellen Behandlungsvolumina anzeigen.
Nach Produkttyp:
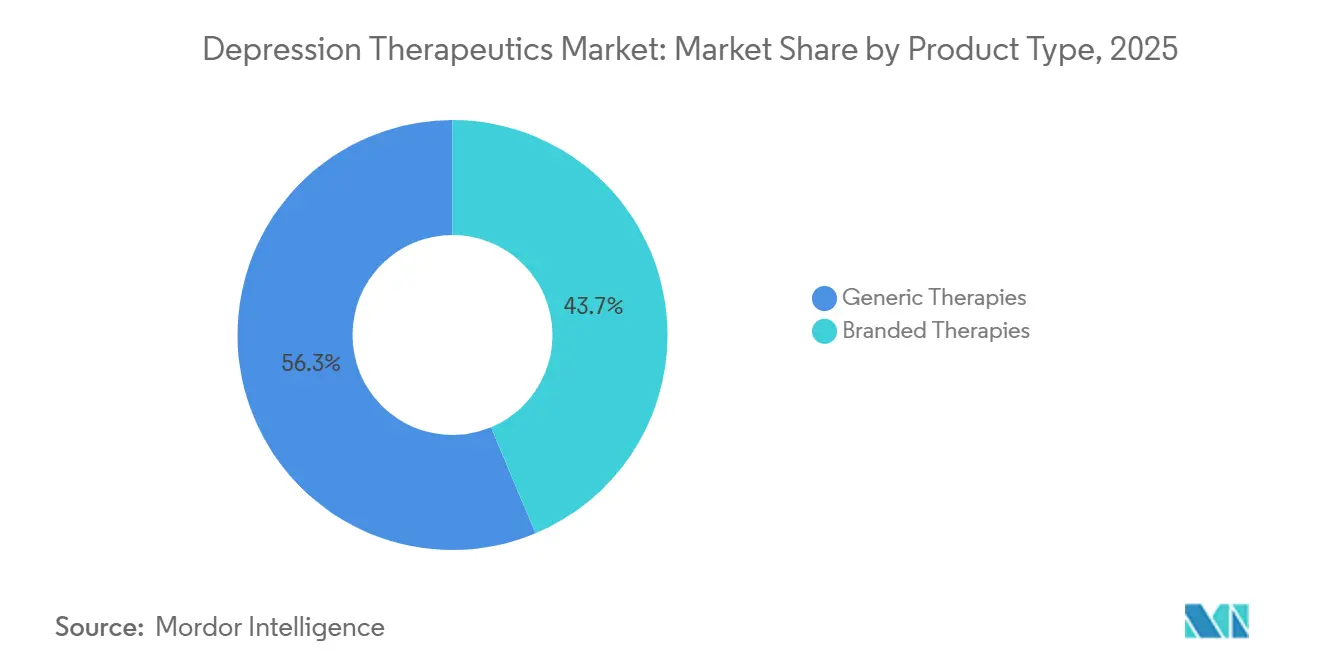
Generika-Dominanz koexistiert mit der Premiumtrajektorie neuartiger TherapienGenerische Therapien hielten im Jahr 2026 einen Anteil von 56,3 % am Marktwert, was die breite Nutzung patentfreier SSRIs und SNRIs widerspiegelt. Die Verschreibung von Generika als erste Wahl bleibt in vielen Ländern der übliche Ansatz bei neu aufgetretener schwerer depressiver Störung. Markentherapien sind die zweitgrößte Produktgruppe, angeführt von differenzierten Formulierungen und Arzneimitteln innerhalb von Exklusivitätszeiträumen. Kombinationstherapien, einschließlich Bupropion und Dextromethorphan in Auvelity, bieten einen oralen Ansatz, der NMDA-Modulation mit Norepinephrin-Dopamin-Wiederaufnahmehemmung kombiniert.
Marken-Depressions-Therapeutika sollen bis 2032 mit der schnellsten Rate wachsen, angetrieben durch die Einführung innovativer Behandlungen mit neuartigen Wirkmechanismen und verbesserten klinischen Ergebnissen. Das Marktwachstum wird weiter durch die zunehmende Einführung von Premium-Markenprodukten, laufende Pipeline-Fortschritte und behördliche Zulassungen differenzierter Therapien unterstützt, die ungedeckten Bedarf bei schwerer depressiver Störung (MDD) und behandlungsresistenter Depression (TRD) adressieren.

Nach Verabreichungsweg:
Die Dominanz des oralen Wegs verdeckt den strukturellen Schwung der intranasalen VerabreichungDie orale Verabreichung hielt im Jahr 2026 einen Anteil von 81,2 % am Markt für Depressions-Therapeutika. SSRIs, SNRIs und orale Markenpräparate bleiben die Grundlage der Behandlung in jeder wichtigen Geografie. Die injizierbare Verabreichung dient einer engeren Patientengruppe durch intravenöse Ketamin-Kliniken und Krankenhausprotokolle. Transdermale Optionen bleiben begrenzt, während die digitale Verabreichung eine aufkommende Kategorie ist, deren kommerzielles Volumen sichtbarer wurde, als die Abrechnungsunterstützung in den USA im Jahr 2026 ausgeweitet wurde.
Die intranasale Verabreichung soll bis 2032 mit einer CAGR von 14,2 % wachsen, dem schnellsten Verabreichungsweg. Das intranasale Format von Esketamin hat ein Netzwerk von REMS-zertifizierten Kliniken unterstützt, das zukünftige überwachte Therapien nutzen könnten. Mehr als 140.000 Patienten in 77 zugelassenen Ländern hatten bis Januar 2025 Esketamin erhalten. Das Post-Marketing-Monitoring identifizierte in dieser Population keine neuen Sicherheitsbedenken. Mehr zertifizierte Standorte können Überweisungswege für Verschreiber und Patienten klarer machen.
Nach Vertriebskanal:
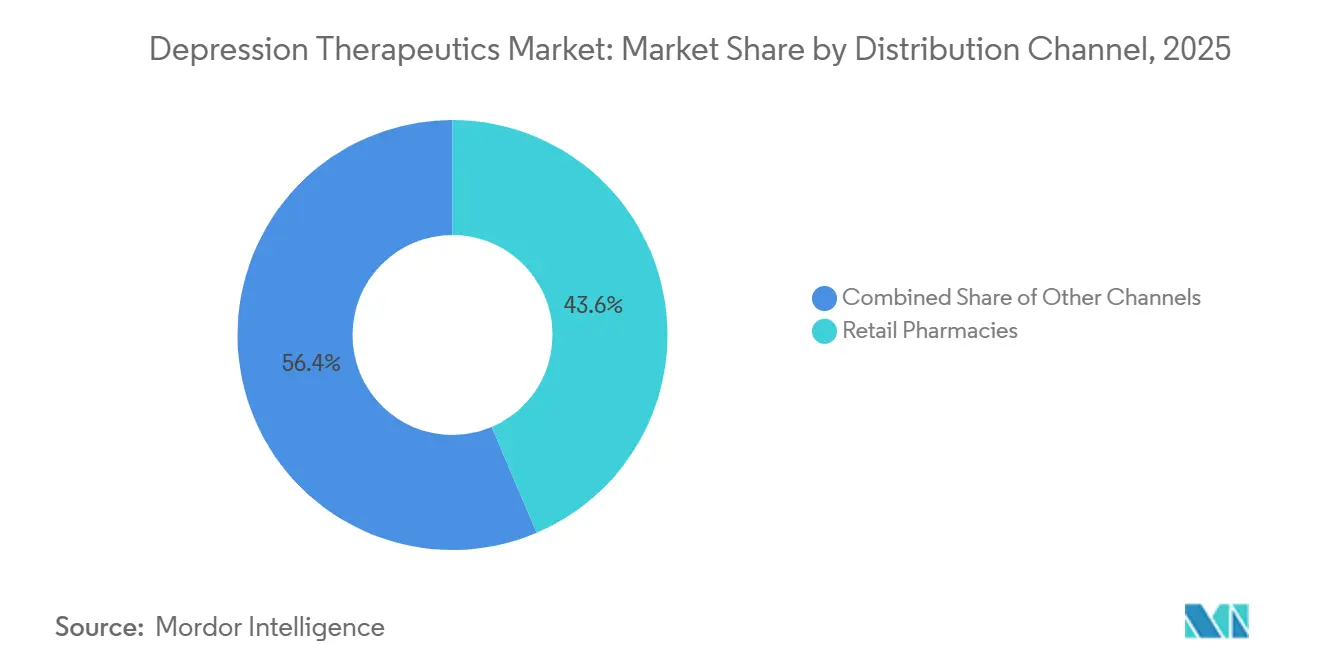
Spezialapotheken gewinnen an Bedeutung, da die Versorgungskomplexität zunimmtEinzelhandelsapotheken hielten im Jahr 2026 einen Anteil von 43,6 % am Markt für Depressions-Therapeutika und bleiben die führende Anlaufstelle für SSRI- und SNRI-Generika. Ihre Rolle ist mit der routinemäßigen Abgabe und hohen Nachfüllvolumina für etablierte orale Wirkstoffe verbunden. Krankenhausapotheken versorgen stationäre Psychiatrie und Patienten in überwachten Programmen. Online-Apotheken sind ein wachsender Zugangspunkt für generische Nachfüllungen, insbesondere dort, wo die telemedizinische Verschreibung fortbestanden hat.
Spezialapotheken sollen bis 2032 mit einer CAGR von 9,8 % expandieren, dem schnellsten Vertriebskanal. Kontrollierte neuartige Arzneimittel, Patientenunterstützungsanforderungen und Markenbehandlungen erhöhen ihre Relevanz. Die Beschränkungen für zertifizierte Standorte bei Esketamin und der Schedule-IV-Status von Zuranolone erfordern eine koordinierte Abgabe und Patientenaufklärung. Spezialapotheken entwickeln sich zu einer klinisch-kommerziellen Schnittstelle und nicht nur zu einem Abgabeort. Unternehmen, die Zugangsdienste effektiv verwalten, können die Kontinuität für Patienten verbessern, die neuartige Therapien nutzen.
Nach Endnutzer:
Primärversorgung bleibt der Volumenanker, Fachkliniken dominieren das WertwachstumHausarztpraxen hielten im Jahr 2026 einen Anteil von 35,8 % am Markt für Depressions-Therapeutika. Sie sind das wichtigste Verschreibungstor für Patienten mit einer Erstdiagnose einer schweren depressiven Störung, und generische SSRIs schaffen eine große Verschreibungsbasis mit geringem Wert. Krankenhäuser verwalten akute Einweisungen und Personen mit hochakuten Symptomen. Ambulante psychiatrische Praxen behandeln Patienten, die nicht auf die Erstlinienbehandlung in der Primärversorgung ansprechen.
Spezialisierte psychiatrische Kliniken sollen bis 2032 mit einer CAGR von 10,3 % wachsen, dem schnellsten Endnutzersegment. Esketamin, TMS, intravenöses Ketamin und digital unterstützte Versorgung erfordern Personal, Infrastruktur und Zertifizierungen, die in der Primärversorgung häufig nicht verfügbar sind. UTHealth Houston[3] erweiterte im Januar 2026 ein Programm, das TMS, Esketamin, EKT und tiefe Hirnstimulation kombiniert. Sutter Health[4] führte das SAINT-beschleunigte TMS-System in der Region Sacramento für Patienten ein, die nicht auf die Standardbehandlung angesprochen hatten. Diese Kliniken entwickeln sich zu koordinierten Zentren für komplexe Depressionsversorgung.
Geografische Analyse
Nordamerika Markt für Depressionstherapeutika
Nordamerika hielt im Jahr 2026 einen Anteil von 41,5 % am Markt für Depressions-Therapeutika. Hohe Behandlungsdurchdringung, eine große Pipeline neuartiger Arzneimittel und schnellere Erstattungswege für Marken- und Interventionstherapien unterstützen diese Position. Die Vereinigten Staaten generieren den größten Teil des regionalen Umsatzes und verfügen über viele Spezialkliniken, die Esketamin, TMS und digitale Therapieverschreibungen anbieten. Kanada genehmigte Zuranolone im Dezember 2025 und machte es zur ersten oral verfügbaren postpartalen depressionsspezifischen Therapie im Land, während Mexiko über begrenzte Facharztkapazitäten und Generika-bevorzugende Arzneimittellisten verfügt.
Europa Markt für Depressionstherapeutika
Europa ist der zweitgrößte regionale Beitrag zum Markt für Depressions-Therapeutika. Zuranolone erhielt 2026 die Zulassung in der Europäischen Union und im Vereinigten Königreich und schuf damit die erste orale Behandlungsoption für postpartale Depression in beiden Regionen. Der Antidepressiva-Konsum steigt in den meisten europäischen Märkten, obwohl die Wachstumserwartungen für 2030 zwischen 0,1 % und 80,9 % variieren. Deutschland, Frankreich und das Vereinigte Königreich sind die größten Umsatzmärkte, während das Wachstum der Verschreibungen in Frankreich 2025 zu Versorgungsengpässen beitrug. Neuartige Wirkmechanismen können längere Zugangszeiträume als in den Vereinigten Staaten erfordern.
Asien-Pazifik und Naher Osten und Afrika Markt für Depressionstherapeutika
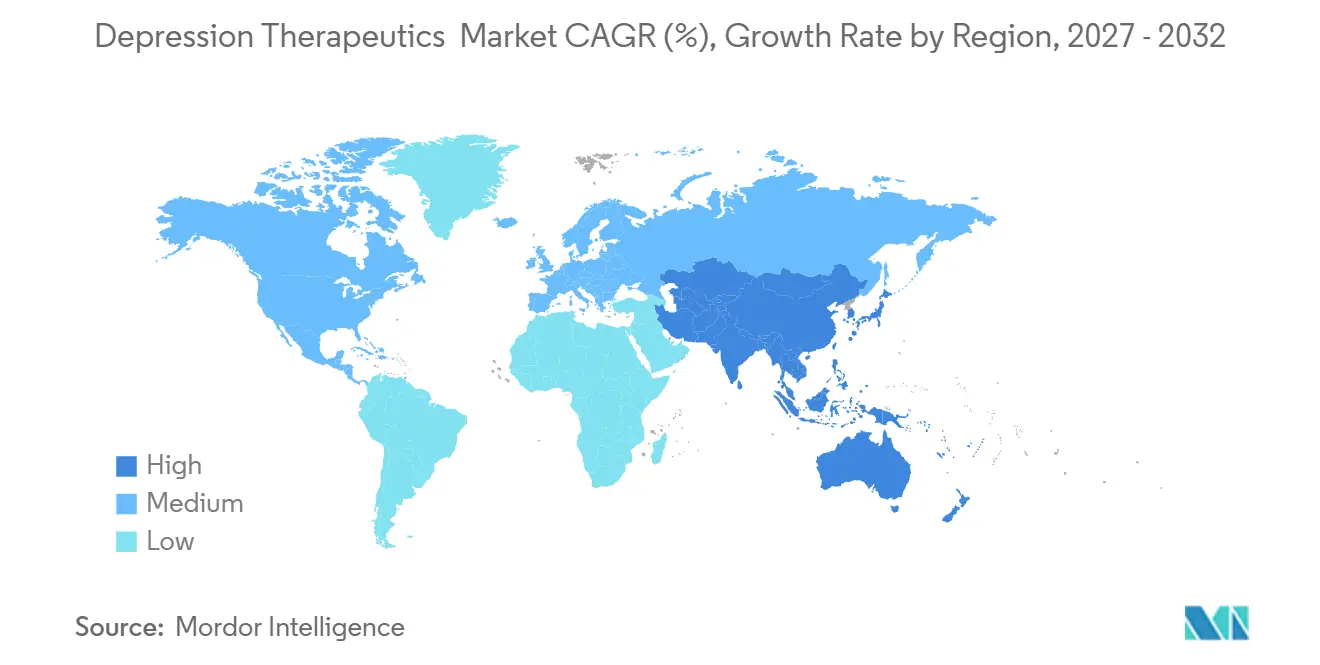
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 8,7 % wachsen, der höchsten regionalen Rate für den Markt für Depressions-Therapeutika. Verbesserte Infrastruktur, eine größere versicherte Bevölkerung und Maßnahmen im Bereich der öffentlichen Gesundheit untermauern dieses Tempo. China hat schätzungsweise 54 Millionen Menschen mit Depressionen und verfolgt stärkere psychische Gesundheits- und digitale Gesundheitsdienste für 2025 bis 2027. Japan genehmigte Zuranolone im Dezember 2025, während Australien im Mai 2025 Ketamin in das Pharmaceutical Benefits Scheme aufnahm und über einen überwachten klinischen Kontext für Psilocybin und MDMA verfügt. Die städtisch-ländliche Versorgungslücke in Indien und die frühphasige psychiatrische Infrastruktur im Nahen Osten und in Afrika stellen längerfristige Chancen dar.
Wettbewerbslandschaft
Marktkonzentration
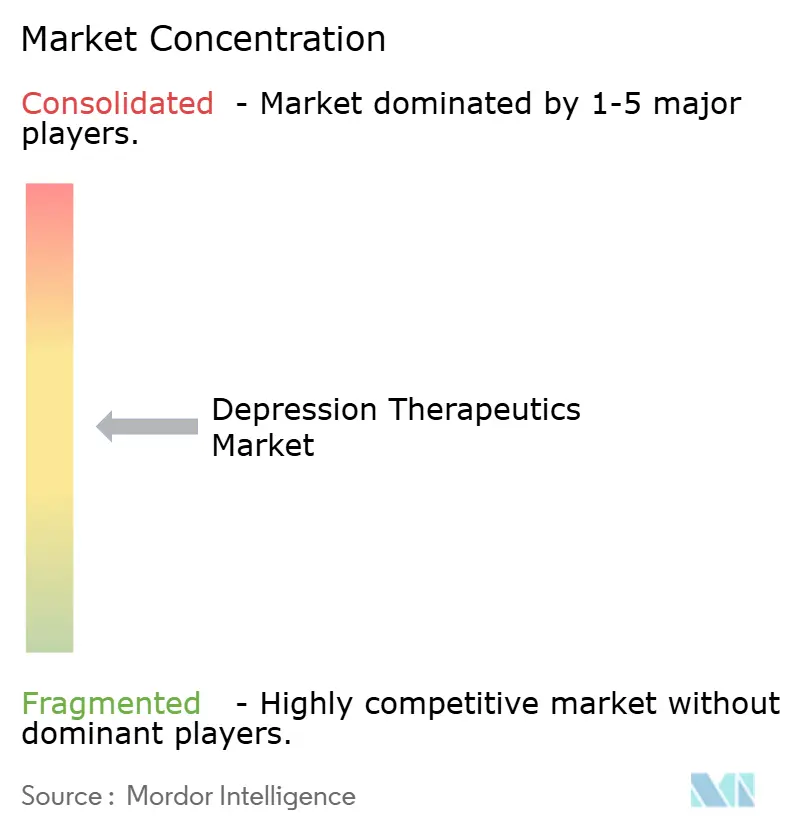
Der Markt für Depressionstherapeutika kombiniert Konzentration bei Marken-Neuarzneimitteln mit Fragmentierung bei Generika. Johnson & Johnson, Eli Lilly und eine kleinere Gruppe von Spezialpharmaunternehmen und Biotechnologieunternehmen halten einen Großteil des Marken- und Neuarzneimittelumsatzes. Teva, Viatris, Sun Pharmaceutical und regionale Hersteller konkurrieren bei Generika, wo Preis und zuverlässige Versorgung mehr Gewicht haben als klinische Differenzierung. Johnson & Johnson verfügt über eine FDA-zugelassene Monotherapie für therapieresistente Depression in Spravato und einen Orexin-2-Antagonisten in der Spätphase, Seltorexant, in Phase 3. Bristol-Myers Squibb übernahm Intra-Cellular Therapies Anfang 2025 für 14,1 Milliarden USD und brachte Lumateperone in sein Portfolio und stärkte damit seine Position in der differenzierten Depressionsversorgung.
Compass Pathways und Cybin treiben psychedelische Programme voran, die die Versorgung bei therapieresistenter Depression neu gestalten könnten. Compass Pathways berichtete über 26-Wochen-Dauerhaftigkeitsdaten aus 2 positiven Phase-3-COMP360-Studien und plant, seinen NDA im vierten Quartal 2026 abzuschließen. Axsome Therapeutics etablierte Auvelity als die erste oral verabreichte NMDA-Mechanismus-Therapie, die für MDD zugelassen wurde, und baut weiterhin Real-World-Evidenz auf. Xenon Pharmaceuticals und Neurocrine Biosciences setzen die Phase-3-X-NOVA-Studien mit Azetukalner fort, wobei die Topline-X-NOVA2-Daten in der ersten Hälfte des Jahres 2027 erwartet werden. Die randomisierte Studie aus dem Jahr 2025 berichtete über klinisch bedeutsame und dosisabhängige Verbesserungen bei MDD, einschließlich eines Effekts auf Anhedonie.
Präzisionsverschreibung bleibt ein wichtiger Bereich des ungedeckten Bedarfs. Ein bildgebungsbasiertes Sertralin-Ansprechmodell berichtete ein R² von 0,31, ein frühes Signal, das eine gezieltere Behandlungszuweisung unterstützen könnte. Anforderungen an beaufsichtigte Produkte begünstigen Organisationen, die mit zertifizierten Einrichtungen und Spezialapotheken-Partnern zusammenarbeiten können. Generikahersteller behalten Einfluss, weil sie die kostengünstige Behandlungsbasis bereitstellen, die viele Patienten nutzen.
Marktführer im Bereich Depressionstherapeutika
-
Johnson & Johnson
-
Eli Lilly and Company
-
Teva Pharmaceutical Industries Ltd.
-
Viatris Inc.
-
Sanofi
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Depressionstherapeuten Unternehmen in diesem Bericht
- Johnson & Johnson
- Eli Lilly and Company
- Pfizer
- Abbvie
- H. Lundbeck
- Otsuka
- Takeda Pharmaceuticals
- GlaxoSmithKline
- Bristol-Myers Squibb
- AstraZeneca
- Sanofi
- Teva Pharmaceutical Industries
- Viatris
- Sun Pharmaceuticals Industries
- Alkermes plc
- Neurocrine Biosciences
- Axsome Therapeutics
- Sage Therapeutics
- Biogen
- Acadia Pharmaceuticals Inc.
- Intra-Cellular Therapies, Inc.
- Compass Pathways plc
- Cybin Inc.
- atai Life Sciences N.V.
- MindMed Inc.
Neueste Industrielle Entwicklungen in Markt für Depressionstherapeuten
- August 2026: Bluegrass Advanced Mental Health eröffnete in Louisville, Kentucky, und bietet TMS, beschleunigtes TMS und Spravato (Esketamin) für Patienten mit therapieresistenter Depression und Zwangsstörungen an, wodurch der Zugang zu spezialisierten interventionellen Psychiatrieleistungen im US-amerikanischen Mid-South ausgeweitet wird.
- April 2026: Compass Pathways gab bekannt, dass die FDA seinem Antrag auf rollierenden NDA-Review stattgegeben und COMP360 (synthetisches Psilocybin) den Commissioner's National Priority Voucher für TRD vergeben hat – die erste psychedelische Verbindung, die diese Auszeichnung erhält –, was eine geplante NDA-Fertigstellung im vierten Quartal 2026 und einen potenziellen US-Marktstart im ersten Halbjahr 2027 unterstützt.
- Dezember 2025: Health Canada erteilte eine Notice of Compliance für ZURZUVAE (Zuranolone), die erste und einzige PPD-spezifische orale Behandlung in Kanada, zugelassen auf Basis der positiven Phase-3-Studien ROBIN und SKYLARK, die eine signifikante Symptomverbesserung ab Tag 3 und anhaltend bis Tag 45 zeigten.
- September 2025: Die Europäische Kommission erteilte die Marktzulassung für ZURZUVAE (Zuranolone) für PPD in der gesamten Europäischen Union – die erste oral verabreichte PPD-indizierte Behandlung in Europa –, basierend auf der SKYLARK-Studie, die eine statistisch signifikante HAMD-17-Verbesserung gegenüber Placebo bereits ab Tag 3 zeigte.
Berichtsumfang des globalen Markts für Depressionstherapeutika
Segmentierungsübersicht
| SSRIs |
| SNRIs |
| Atypische Antidepressiva |
| Trizyklische Antidepressiva und MAOIs |
| Atypische Antipsychotika |
| NMDA- und neuartige schnell wirkende Therapien |
| Sonstige Depressionstherapeutika |
| Major-Depression (MDD) |
| Postpartale Depression |
| Bipolare Depression |
| Sonstige Depressionsindikationen |
| Generikatherapien |
| Markentherapien |
| Oral |
| Intranasal |
| Injizierbar (intravenös/intramuskulär/subkutan) |
| Transdermal und sonstige Verabreichungswege |
| Digitale Verabreichung |
| Einzelhandelsapotheken |
| Krankenhausapotheken |
| Spezialapotheken |
| Online-Apotheken |
| Sonstige Kanäle |
| Krankenhäuser |
| Psychiatrische Fachkliniken |
| Primärversorgungspraxen |
| Ambulante psychiatrische Praxen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | SSRIs | |
| SNRIs | ||
| Atypische Antidepressiva | ||
| Trizyklische Antidepressiva und MAOIs | ||
| Atypische Antipsychotika | ||
| NMDA- und neuartige schnell wirkende Therapien | ||
| Sonstige Depressionstherapeutika | ||
| Nach Indikation | Major-Depression (MDD) | |
| Postpartale Depression | ||
| Bipolare Depression | ||
| Sonstige Depressionsindikationen | ||
| Nach Produkttyp | Generikatherapien | |
| Markentherapien | ||
| Nach Verabreichungsweg | Oral | |
| Intranasal | ||
| Injizierbar (intravenös/intramuskulär/subkutan) | ||
| Transdermal und sonstige Verabreichungswege | ||
| Digitale Verabreichung | ||
| Nach Vertriebskanal | Einzelhandelsapotheken | |
| Krankenhausapotheken | ||
| Spezialapotheken | ||
| Online-Apotheken | ||
| Sonstige Kanäle | ||
| Nach Endnutzer | Krankenhäuser | |
| Psychiatrische Fachkliniken | ||
| Primärversorgungspraxen | ||
| Ambulante psychiatrische Praxen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Depressions-Therapeutika bis 2032 erreichen?
Der Markt für Depressions-Therapeutika soll bis 2032 einen Wert von 21,69 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 4,66 % wachsen.
Welche Wirkstoffklasse wächst am schnellsten bei der Depressionsbehandlung?
NMDA- und neuartige schnell wirkende Therapien sollen bis 2032 mit einer CAGR von 12,8 % expandieren.
Warum weitet sich die Behandlung der postpartalen Depression aus?
Zulassungen von Zuranolone im Vereinigten Königreich, Europa, Kanada und Japan schufen neue orale Behandlungspfade, während das Screening verbessert wird.
Welcher Verabreichungsweg hat die stärksten Wachstumsaussichten?
Intranasale Therapien sollen bis 2032 mit einer CAGR von 14,2 % wachsen, unterstützt durch Esketamin und überwachte Versorgungsnetzwerke.
Welche Region wird voraussichtlich am schnellsten expandieren?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 8,7 % wachsen, da Zugang, Versicherungsschutz und Investitionen in die öffentliche Gesundheit zunehmen.
Was begrenzt die breitere Akzeptanz schnell wirkender Antidepressiva?
Sicherheitsmonitoring, Anforderungen an zertifizierte Einrichtungen, Fachkapazitäten und uneinheitliche Erstattung können die Nutzung über gut ausgestattete Versorgungseinrichtungen hinaus einschränken.