
Taille et part du marché des thérapeutiques de la dépression
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.27 Milliards de dollars |
| Taille du Marché (2032) | 21.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques de la dépression par Mordor Intelligence
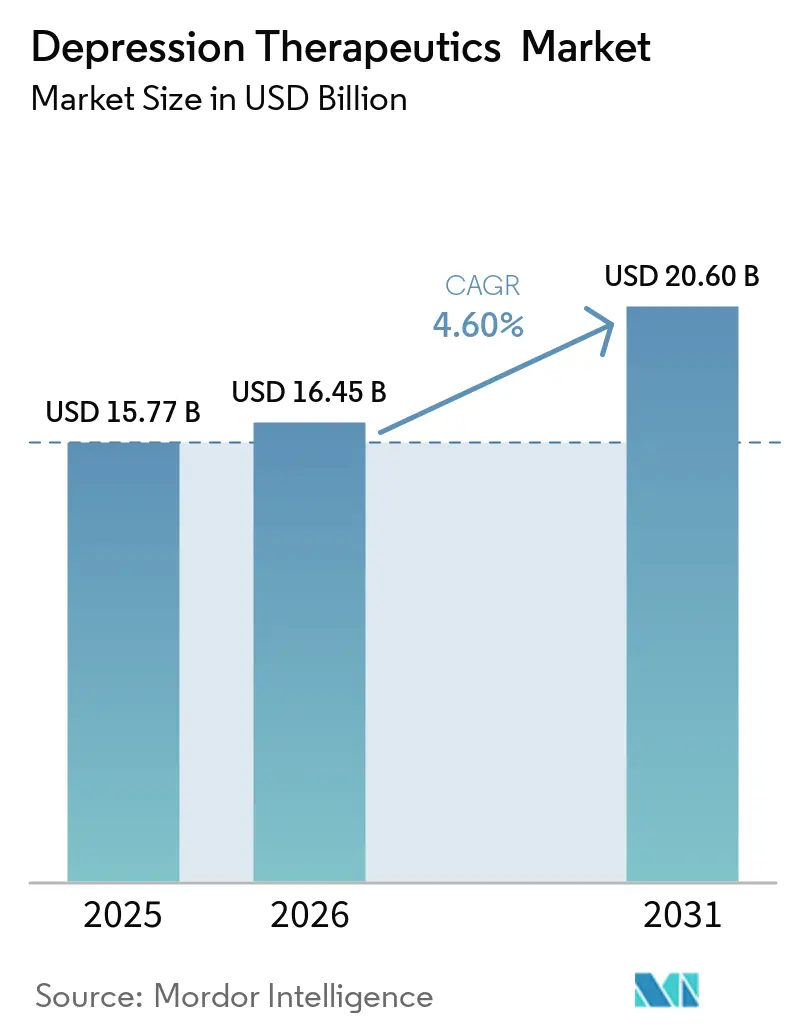
La taille du marché des thérapeutiques contre la dépression était évaluée à 16,5 milliards USD en 2026 et devrait croître de 17,27 milliards USD en 2027 pour atteindre 21,69 milliards USD d'ici 2032, à un CAGR de 4,66 % durant la période de prévision (2027-2032).
Le marché évolue au-delà d'une longue période dominée par les antidépresseurs oraux génériques vers un éventail plus large d'options thérapeutiques différenciées. Une meilleure détection du trouble dépressif majeur, un recours plus large aux services spécialisés en santé mentale et de nouveaux mécanismes d'action soutiennent cette évolution. La dépression post-partum et la dépression résistante au traitement permettent à des patients jusqu'alors insuffisamment pris en charge d'accéder à des parcours de soins formels. Les assureurs et les prestataires développent également des modèles de couverture et de soins pour les thérapies nécessitant une supervision spécialisée. Ces changements créent des opportunités pour les entreprises capables de combiner des preuves cliniques, un soutien à l'accès et des modèles de délivrance pratiques, tout en aidant les prestataires à gérer les exigences d'orientation, de suivi et de suivi post-traitement qui diffèrent sensiblement de la prescription habituelle d'antidépresseurs génériques. Les entreprises capables de démontrer leur valeur aux payeurs et de réduire la charge pesant sur les cliniques seront mieux positionnées pour soutenir l'adoption dans davantage de contextes de soins au sein de systèmes de santé diversifiés à travers le monde, notamment les environnements communautaires, hospitaliers et spécialisés.
Principaux Enseignements du Rapport
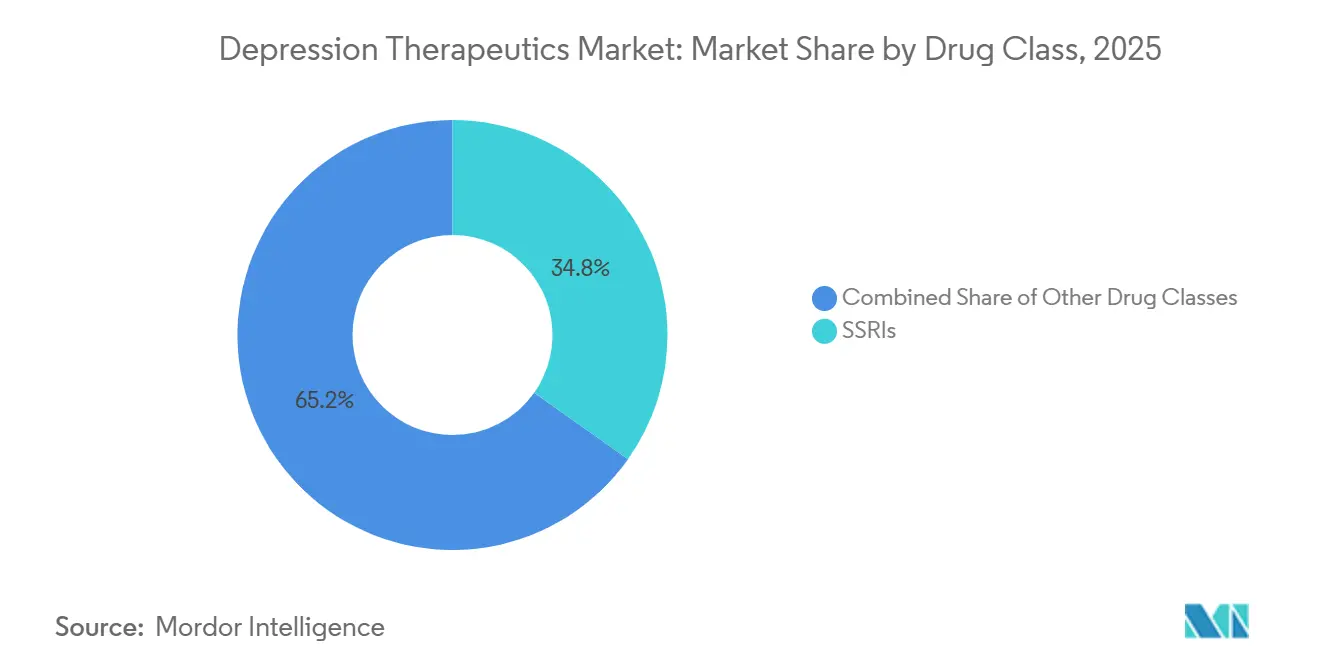
- Par classe thérapeutique, les ISRS détenaient 34,8 % de la part du marché des thérapeutiques contre la dépression en 2026, tandis que les thérapies NMDA et les nouvelles thérapies à action rapide devraient croître à un CAGR de 12,8 % jusqu'en 2032.
- Par indication, le trouble dépressif majeur représentait 67,4 % de la taille du marché des thérapeutiques contre la dépression en 2026, tandis que la dépression post-partum devrait progresser à un CAGR de 10,9 % jusqu'en 2032.
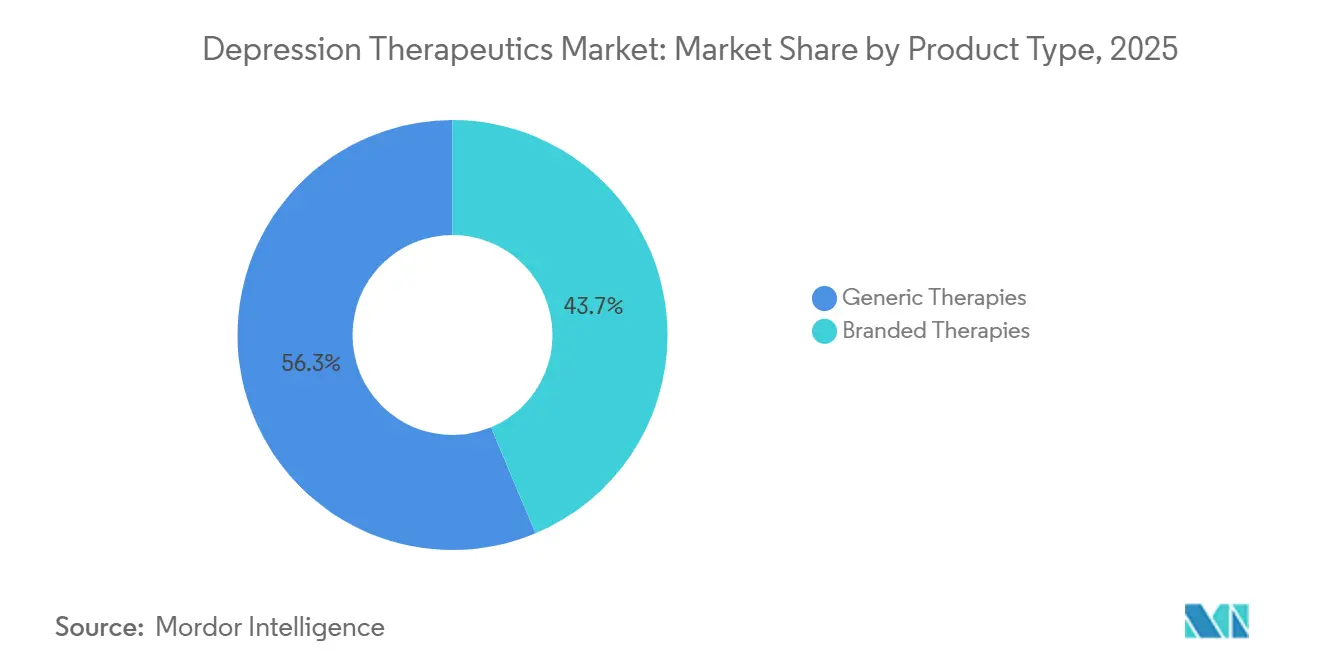
- Par type de produit, les thérapies génériques détenaient 56,3 % de la valeur du marché en 2026, tandis que les thérapies innovantes devraient croître à un CAGR de 13,4 % jusqu'en 2032.
- Par voie d'administration, la voie orale représentait 81,2 % du marché des thérapeutiques contre la dépression en 2026, tandis que la voie intranasale devrait croître à un CAGR de 14,2 % jusqu'en 2032.
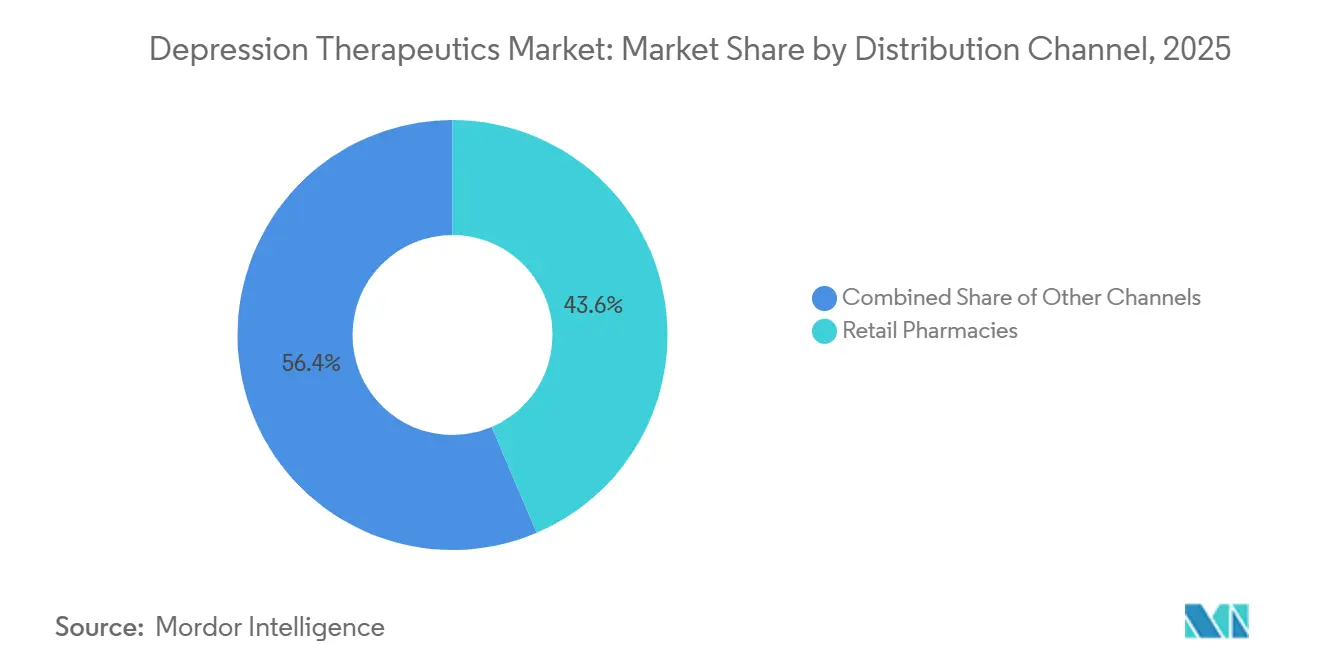
- Par canal de distribution, les pharmacies de détail détenaient 43,6 % du marché des thérapeutiques contre la dépression en 2026, tandis que les pharmacies spécialisées devraient progresser à un CAGR de 9,8 % jusqu'en 2032.
- Par utilisateur final, les cabinets de médecine générale détenaient 35,8 % de la part de marché en 2026, tandis que les cliniques spécialisées en santé mentale devraient croître à un CAGR de 10,3 % jusqu'en 2032.
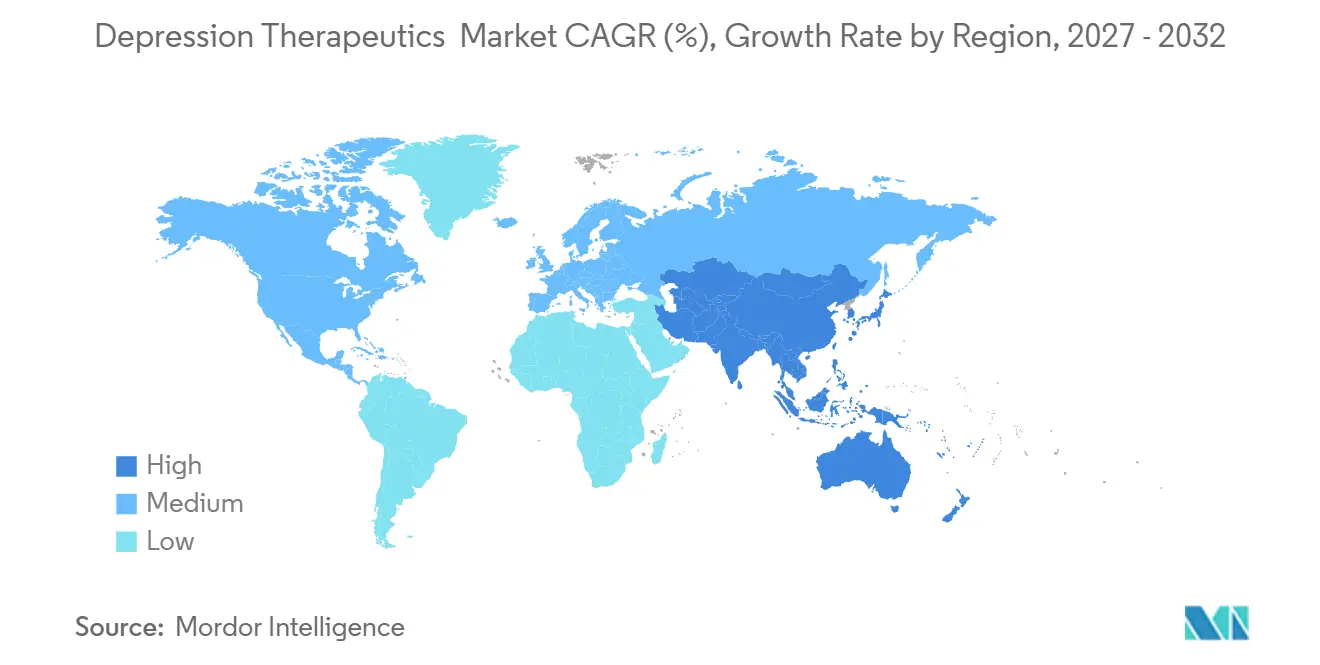
- Par zone géographique, l'Amérique du Nord détenait 41,5 % du marché des thérapeutiques contre la dépression en 2026, tandis que la région Asie-Pacifique devrait croître à un CAGR de 8,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du diagnostic et de la prise en charge du trouble dépressif majeur | +1.4% | Mondial | Moyen terme (2 à 4 ans) |
| Expansion des thérapies à action rapide et à mécanisme d'action novateur | +1.2% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Développement du dépistage et du traitement de la dépression post-partum | +0.5% | Mondial, avec des gains précoces aux États-Unis, au Royaume-Uni et en Europe | Court terme (≤ 2 ans) |
| Sensibilisation croissante à la santé mentale et réduction de la stigmatisation du traitement | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Modèles de délivrance adaptés aux cliniques pour la dépression résistante au traitement | +0.4% | Amérique du Nord et Australie | Moyen terme (2 à 4 ans) |
| Parcours thérapeutiques guidés par les biomarqueurs et basés sur l'observance numérique | +0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du diagnostic et de la prise en charge du trouble dépressif majeur
Le trouble dépressif majeur demeure le principal moteur de volume du marché des thérapeutiques de la dépression, bien qu'une meilleure détection en soins primaires compte désormais davantage que la seule incidence. On estimait qu'environ 21 millions d'adultes américains avaient connu au moins un épisode dépressif majeur par an début 2025, tandis que près d'1 sur 3 ne recevait aucun traitement. Ce groupe diagnostiqué mais non traité peut élargir l'utilisation sans nécessiter une incidence plus élevée de la maladie, notamment là où le dépistage en soins primaires, les systèmes d'orientation et le suivi s'améliorent dans les contextes de soins courants. Les patients qui échouent à plusieurs traitements oraux créent également une demande pour des alternatives, puisque 86 % de ceux qui essaient un troisième antidépresseur oral n'atteignent pas la rémission. Une revue systématique de 2025[1] a identifié 18 composés en essais mondiaux de phase 3, avec une gamme de mécanismes plus large que les programmes antérieurs de développement d'antidépresseurs. La consommation européenne d'ISRS a augmenté de 3,7 à 14,4 doses journalières définies pour 1 000 habitants par jour dans 8 marchés mesurés entre 2013 et 2023, montrant que l'accès et une moindre stigmatisation peuvent accroître le volume de traitement.
Expansion des thérapies à action rapide et à mécanisme d'action novateur
Les thérapies à action rapide élargissent le marché des thérapeutiques de la dépression parce qu'elles s'adressent aux patients qui n'ont pas répondu au traitement oral standard. La FDA a approuvé Spravato comme première et unique monothérapie pour les adultes atteints de dépression résistante au traitement en janvier 2025, sur la base de preuves d'un soulagement des symptômes pouvant apparaître dans les 24 heures. La monothérapie supprime la nécessité de poursuivre un antidépresseur oral en parallèle de l'eskétamine, ce qui peut réduire un obstacle pratique pour les patients ayant subi des échecs thérapeutiques antérieurs. Compass Pathways a déclaré en avril 2026 que la FDA avait accordé un examen NDA continu pour COMP360 et attribué un bon de priorité nationale du commissaire, avec une finalisation de la NDA prévue au quatrième trimestre 2026. La société a rapporté 2 essais de phase 3 positifs impliquant plus de 1 000 patients atteints de dépression résistante au traitement et des données de durabilité à 26 semaines. Les exigences relatives à la thérapie innovante et au REMS façonnent également la planification du lancement, définissent les obligations des prestataires et contribuent à soutenir un positionnement premium pour les nouveaux agents novateurs approuvés.
Développement du dépistage et du traitement de la dépression post-partum
La dépression post-partum occupe une place de plus en plus visible sur le marché des thérapeutiques de la dépression à mesure que les normes de dépistage et de traitement s'améliorent. La zuranolone a reçu l'approbation du Royaume-Uni le 27 août 2025, l'approbation de la Commission européenne le 17 septembre 2025 et l'autorisation de Santé Canada[2] le 9 décembre 2025, devenant ainsi le premier traitement oral de la dépression post-partum dans chacun de ces marchés. Le Japon a approuvé la fabrication et la commercialisation de la zuranolone en décembre 2025 pour la dépression et les états dépressifs, étendant la portée de cette thérapie au-delà des systèmes de santé occidentaux. Une mise à jour des pratiques cliniques de janvier 2026 a positionné la zuranolone comme la principale option orale pour la dépression post-partum sévère après le retrait du marché de la brexanolone. Une revue de 2 études portant sur 346 patients a montré que la zuranolone améliorait les scores de l'échelle d'évaluation de la dépression de Hamilton aux jours 15 et 45, avec une réponse évidente dès le jour 3. Jusqu'à 20 % des femmes ayant récemment accouché en Europe présentent des symptômes de dépression post-partum, et un dépistage plus systématique peut rendre ce groupe de patients plus accessible.
Sensibilisation croissante à la santé mentale et réduction de la stigmatisation du traitement
La réduction de la stigmatisation soutient la demande sur le marché des thérapeutiques de la dépression, notamment là où de nombreuses personnes n'avaient pas cherché à se soigner auparavant. Cette tendance reflète une plus grande disposition des jeunes à recourir à un traitement pharmaceutique plutôt que de rester sans traitement. Les prévisions de consommation d'antidépresseurs en Europe en 2030 allaient de 0,1 % à 80,9 % au-dessus des niveaux actuels, les marchés à plus forte croissance partant généralement d'une utilisation thérapeutique plus faible. La loi indienne sur les soins de santé mentale et la stratégie nationale australienne de santé mentale élargissent les parcours de traitement communautaire et de remboursement. Ces changements de politique peuvent établir de nouvelles relations thérapeutiques sur des marchés dont les habitudes de prescription sont moins établies et l'utilisation historique des services de santé mentale spécialisés est limitée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution générique et pression sur les prix des antidépresseurs de première ligne | -0.7% | Mondial | Moyen terme (2 à 4 ans) |
| Surveillance de la sécurité et exigences d'administration contrôlée | -0.5% | Amérique du Nord, Europe et Australie | Moyen terme (2 à 4 ans) |
| Remboursement fragmenté des thérapies numériques et interventionnelles | -0.4% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Biomarqueurs prédictifs limités pour la sélection du traitement et l'évaluation de la réponse | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution générique et pression sur les prix des antidépresseurs de première ligne
La substitution générique freine la croissance des revenus sur le marché des thérapeutiques de la dépression, car les ISRS et les IRSN demeurent la première option thérapeutique pour de nombreux patients. Une analyse Brookings de 2024 a signalé une déflation annuelle du coût d'acquisition de 10 % à 15 % pour les formes orales solides génériques. Cela crée une pression sur les fabricants qui continuent de dépendre de produits tombés dans le domaine public. L'agence française du médicament a signalé 14 tensions d'approvisionnement ou ruptures de stock pour des médicaments psychotropes entre janvier et mi-2025, notamment la sertraline, la quétiapine et la venlafaxine. Le rapport a lié les pénuries à la marchandisation de la production. Aux États-Unis, le citalopram générique était disponible pour 4 à 15 USD pour un approvisionnement de 30 jours en 2026, laissant peu de marge pour la tarification de marque en première ligne. Les entreprises disposant d'un portefeuille de produits plus anciens doivent donc équilibrer des volumes élevés face à une pression continue sur les marges.
Surveillance de la sécurité et exigences d'administration contrôlée
L'administration contrôlée limite la vitesse à laquelle les thérapies à action rapide peuvent atteindre les patients sur le marché des thérapeutiques de la dépression. L'eskétamine nécessite des sites certifiés et au moins 2 heures d'observation après l'administration. L'Australie a ajouté la kétamine au régime des prestations pharmaceutiques en mai 2025, bien que son utilisation nécessite toujours une supervision médicale. Les thérapies assistées par la psilocybine devraient également utiliser des modèles de délivrance restreints si elles sont approuvées. Ces exigences ajoutent du temps de personnel, des besoins en capacité de clinique et des coûts d'infrastructure pour chaque patient, ce qui rend l'expansion plus difficile pour les prestataires ne disposant pas de services de santé comportementale établis. La charge est la plus gérable dans les centres urbains bien dotés en ressources. Elle peut limiter l'adoption dans des contextes de moindre acuité même là où le besoin clinique est substantiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe médicamenteuse :
les ISRS ancrent le volume tandis que les agents NMDA stimulent la croissance premiumLes ISRS détenaient 34,8 % du marché des thérapeutiques contre la dépression en 2026, soutenus par les recommandations de première ligne, un large accès aux formulaires et des prix génériques bas. La sertraline, l'escitalopram et la fluoxétine représentent une part substantielle des prescriptions. Leur rôle confère au secteur des thérapeutiques contre la dépression une base à volume élevé, bien que le chiffre d'affaires par prescription reste faible. Les IRSN constituent la deuxième classe thérapeutique par chiffre d'affaires, tandis que les antidépresseurs atypiques et les antipsychotiques atypiques servent les patients nécessitant des alternatives ou un traitement adjuvant.
Les thérapies NMDA et les nouvelles thérapies à action rapide devraient croître à un CAGR de 12,8 % jusqu'en 2032, le taux le plus élevé parmi les classes thérapeutiques. L'autorisation de monothérapie de Spravato en 2025 et l'examen de la demande d'autorisation de mise sur le marché en continu de COMP360 illustrent l'évolution vers des traitements premium pour la dépression résistante au traitement. L'examen de 2025 a décrit des programmes en phase avancée portant sur la modulation NMDA, la modulation GABA-A, l'antagonisme des récepteurs à l'orexine-2 et l'ouverture des canaux potassiques Kv7. Les tricycliques et les IMAO continuent de décliner en raison des préoccupations liées à leur sécurité et des restrictions alimentaires qui en limitent l'usage. Les cadres REMS et Breakthrough Therapy constituent des jalons commerciaux importants pour les nouveaux produits.



Par indication :
la domination du TDM masque l'émergence accélérée de la dépression post-partumLe trouble dépressif majeur représentait 67,4 % de la taille du marché des thérapeutiques contre la dépression en 2026. Son étendue et son rôle de principale voie d'approbation initiale en font la source de revenus centrale. Les nouvelles classes thérapeutiques établissent généralement leurs preuves dans le trouble dépressif majeur avant de viser les indications résistantes au traitement, bipolaires ou autres. La dépression bipolaire constitue le troisième bassin de revenus, tandis que les indications plus restreintes comprennent le trouble affectif saisonnier, le trouble dysphorique prémenstruel et la dépression associée à des affections neurologiques.
La dépression post-partum devrait croître à un CAGR de 10,9 % jusqu'en 2032, le taux le plus rapide parmi les indications. Le déploiement de la zuranolone aux États-Unis, au Royaume-Uni, en Europe, au Canada et au Japon a établi une voie thérapeutique orale distincte. Les données cliniques issues de 346 patients ont montré une amélioration dès le jour 3 et un bénéfice soutenu jusqu'au jour 45. Le retrait de la brexanolone a réduit les choix de traitement oral et orienté l'attention vers la zuranolone. Le sous-diagnostic reste fréquent en Asie et en Amérique du Sud, de sorte que les mises à jour des protocoles de dépistage pourraient rendre la population accessible plus large que les volumes traités actuels ne l'indiquent.
Par type de produit :
la domination des génériques coexiste avec la trajectoire premium des thérapies novatricesLes thérapies génériques détenaient 56,3 % de la valeur du marché en 2026, reflétant le large recours aux ISRS et IRSN hors brevet. La prescription en priorité de génériques reste l'approche habituelle pour les nouveaux cas de trouble dépressif majeur dans de nombreux pays. Les thérapies de marque constituent le deuxième groupe de produits, portées par des formulations différenciées et des médicaments encore sous période d'exclusivité. Les thérapies combinées, notamment la bupropion et le dextrométhorphane dans Auvelity, offrent une approche orale combinant la modulation NMDA et la recapture de la noradrénaline-dopamine.
Les thérapies de marque contre la dépression devraient croître au rythme le plus rapide jusqu'en 2032, portées par le lancement de traitements innovants dotés de nouveaux mécanismes d'action et d'une amélioration des résultats cliniques. La croissance du marché est en outre soutenue par l'adoption croissante de produits de marque premium, les avancées continues du pipeline et les approbations réglementaires de thérapies différenciées répondant aux besoins non satisfaits dans le trouble dépressif majeur (TDM) et la dépression résistante au traitement (DRT).

Par voie d'administration :
la domination de la voie orale masque la dynamique structurelle de la voie intranasaleLa voie orale représentait 81,2 % du marché des thérapeutiques contre la dépression en 2026. Les ISRS, les IRSN et les agents oraux de marque restent le fondement du traitement dans toutes les grandes zones géographiques. La voie injectable sert un groupe de patients plus restreint via les cliniques de kétamine intraveineuse et les protocoles hospitaliers. Les options transdermiques restent limitées, tandis que la délivrance numérique est une catégorie émergente dont le volume commercial est devenu plus visible à mesure que le soutien à la facturation aux États-Unis s'est développé en 2026.
La voie intranasale devrait croître à un CAGR de 14,2 % jusqu'en 2032, la voie d'administration la plus rapide. Le format intranasal de l'eskétamine a soutenu un réseau de cliniques certifiées REMS que les futures thérapies supervisées pourront utiliser. Plus de 140 000 patients dans 77 pays approuvés avaient reçu de l'eskétamine en janvier 2025. La surveillance post-commercialisation n'a identifié aucune nouvelle préoccupation en matière de sécurité dans cette population. Un plus grand nombre de sites certifiés peut clarifier les voies d'orientation pour les prescripteurs et les patients.
Par canal de distribution :
les pharmacies spécialisées gagnent du terrain à mesure que la complexité des soins augmenteLes pharmacies de détail détenaient 43,6 % du marché des thérapeutiques contre la dépression en 2026 et restent le principal point de vente pour les génériques ISRS et IRSN. Leur rôle est lié à la délivrance de routine et aux volumes élevés de renouvellements pour les agents oraux établis. Les pharmacies hospitalières servent la psychiatrie en hospitalisation et les patients dans des programmes de surveillance. Les pharmacies en ligne constituent un point d'accès croissant pour le renouvellement des génériques, notamment là où la prescription par télémédecine s'est maintenue.
Les pharmacies spécialisées devraient progresser à un CAGR de 9,8 % jusqu'en 2032, le canal de distribution le plus rapide. Les médicaments innovants contrôlés, les exigences de soutien aux patients et les traitements de marque accroissent leur pertinence. Les restrictions liées aux sites certifiés pour l'eskétamine et le statut de médicament de liste IV de la zuranolone nécessitent une délivrance coordonnée et une éducation des patients. Les pharmacies spécialisées deviennent une interface clinico-commerciale plutôt qu'un simple point de délivrance. Les entreprises qui gèrent efficacement les services d'accès peuvent améliorer la continuité des soins pour les patients utilisant des thérapies innovantes.
Par utilisateur final :
les soins primaires restent l'ancre de volume, les cliniques spécialisées commandent la croissance en valeurLes cabinets de médecine générale détenaient 35,8 % du marché des thérapeutiques contre la dépression en 2026. Ils constituent la principale porte d'entrée de prescription pour les patients présentant un premier diagnostic de trouble dépressif majeur, et les ISRS génériques créent une large base de prescriptions à faible valeur. Les hôpitaux gèrent les admissions aiguës et les personnes présentant des symptômes de haute acuité. Les cabinets psychiatriques ambulatoires traitent les patients ne répondant pas au traitement de première ligne en médecine générale.
Les cliniques spécialisées en santé mentale devraient croître à un CAGR de 10,3 % jusqu'en 2032, le segment d'utilisateurs finaux le plus rapide. L'eskétamine, la stimulation magnétique transcrânienne, la kétamine intraveineuse et les soins soutenus numériquement nécessitent du personnel, des infrastructures et des certifications souvent indisponibles en médecine générale. UTHealth Houston[3] a élargi un programme en janvier 2026 combinant la stimulation magnétique transcrânienne, l'eskétamine, l'électroconvulsivothérapie et la stimulation cérébrale profonde. Sutter Health[4] a introduit le système de stimulation magnétique transcrânienne accélérée SAINT dans la région de Sacramento pour les patients n'ayant pas répondu au traitement standard. Ces cliniques deviennent des centres coordonnés de prise en charge des dépressions complexes.
Analyse géographique
Marché des Thérapeutiques contre la Dépression en Amérique du Nord
L'Amérique du Nord détenait 41,5 % de la part du marché des thérapeutiques contre la dépression en 2026. Une forte pénétration du traitement, un large pipeline de nouveaux médicaments et des voies de remboursement plus rapides pour les thérapies de marque et interventionnelles soutiennent cette position. Les États-Unis génèrent la majeure partie des revenus régionaux et disposent de nombreuses cliniques spécialisées proposant l'eskétamine, la stimulation magnétique transcrânienne et les prescriptions thérapeutiques numériques. Le Canada a approuvé la zuranolone en décembre 2025, en faisant la première thérapie orale spécifique à la dépression post-partum disponible dans le pays, tandis que le Mexique dispose d'une capacité spécialisée limitée et de restrictions formulaires privilégiant les génériques.
Marché des Thérapeutiques contre la Dépression en Europe
L'Europe est le deuxième contributeur régional au marché des thérapeutiques contre la dépression. La zuranolone a reçu une autorisation dans l'Union européenne et au Royaume-Uni en 2026, créant la première option de traitement oral de la dépression post-partum dans les deux contextes. La consommation d'antidépresseurs est en hausse dans la plupart des marchés européens, bien que les perspectives de croissance pour 2030 varient de 0,1 % à 80,9 %. L'Allemagne, la France et le Royaume-Uni sont les plus grands marchés en termes de chiffre d'affaires, tandis que la croissance des prescriptions en France a contribué à des perturbations d'approvisionnement en 2025. Les nouveaux mécanismes peuvent faire face à des délais d'accès plus longs qu'aux États-Unis.
Marché des Thérapeutiques contre la Dépression en Asie-Pacifique et au Moyen-Orient et Afrique
La région Asie-Pacifique devrait croître à un CAGR de 8,7 % jusqu'en 2032, le taux régional le plus élevé pour le marché des thérapeutiques contre la dépression. L'amélioration des infrastructures, une population assurée plus large et les efforts de santé publique soutiennent ce rythme. La Chine compte environ 54 millions de personnes souffrant de dépression et poursuit le renforcement de ses services de santé mentale et de santé numérique pour la période 2025-2027. Le Japon a approuvé la zuranolone en décembre 2025, tandis que l'Australie a inscrit la kétamine au Pharmaceutical Benefits Scheme en mai 2025 et dispose d'un cadre clinique supervisé pour la psilocybine et le MDMA. L'écart de soins entre zones urbaines et rurales en Inde et les infrastructures psychiatriques en phase initiale au Moyen-Orient et en Afrique représentent des opportunités à plus long terme.
Paysage concurrentiel
Concentration du Marché
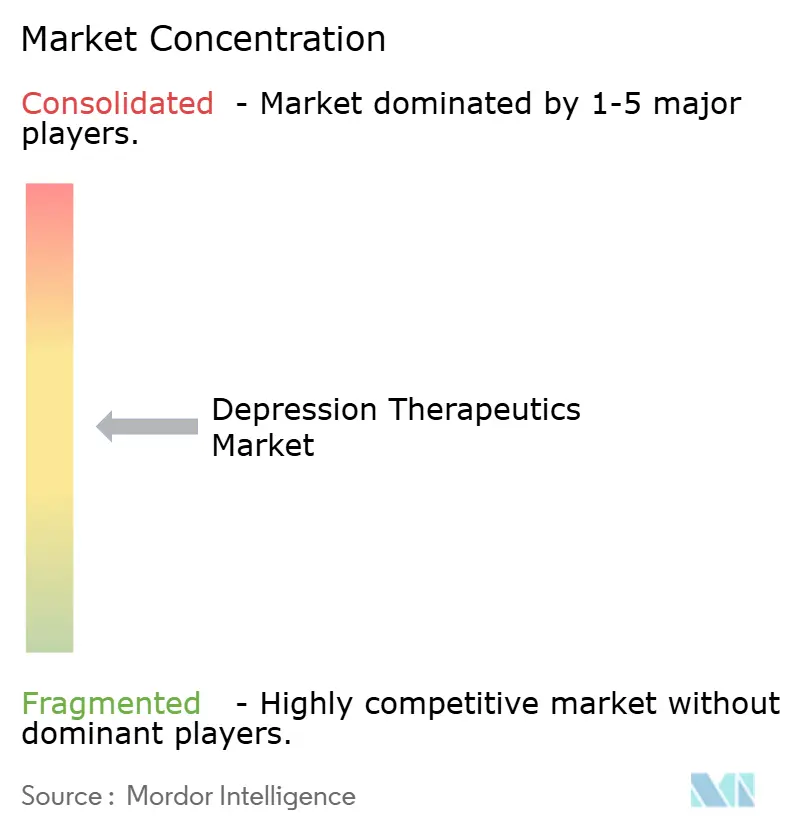
Le marché des thérapeutiques de la dépression combine une concentration dans les thérapies novatrices de marque et une fragmentation dans les médicaments génériques. Johnson & Johnson, Eli Lilly et un groupe restreint d'entreprises pharmaceutiques spécialisées et de biotechnologie détiennent une grande partie des revenus liés aux médicaments de marque et à mécanisme novateur. Teva, Viatris, Sun Pharmaceutical et des fabricants régionaux se font concurrence dans les génériques, où le prix et la fiabilité de l'approvisionnement ont plus de poids que la différenciation clinique. Johnson & Johnson dispose d'un traitement de monothérapie de la dépression résistante au traitement approuvé par la FDA avec Spravato et d'un antagoniste de l'orexine-2 en phase avancée, le seltorexant, en phase 3. Bristol-Myers Squibb a acquis Intra-Cellular Therapies début 2025 pour 14,1 milliards USD, intégrant la lumatépérone à son portefeuille et renforçant sa position dans les soins différenciés de la dépression.
Compass Pathways et Cybin font progresser des programmes psychédéliques qui pourraient remodeler la prise en charge de la dépression résistante au traitement. Compass Pathways a rapporté des données de durabilité à 26 semaines dans 2 essais de phase 3 positifs COMP360 et prévoit de finaliser sa NDA au quatrième trimestre 2026. Axsome Therapeutics a établi Auvelity comme la première thérapie orale à mécanisme NMDA approuvée pour le TDM et continue de développer des preuves en vie réelle. Xenon Pharmaceuticals et Neurocrine Biosciences poursuivent les essais de phase 3 X-NOVA de l'azétukalnère, avec des données topline X-NOVA2 attendues au premier semestre 2027. L'essai randomisé de 2025 a rapporté des améliorations cliniquement significatives et dose-dépendantes dans le TDM, notamment un effet sur l'anhédonie.
La prescription de précision reste un domaine important de besoin non satisfait. Un modèle de réponse à la sertraline basé sur l'imagerie a rapporté un R² de 0,31, un signal précoce qui pourrait soutenir une attribution de traitement plus ciblée. Les exigences relatives aux produits supervisés favorisent les organisations capables de travailler avec des sites certifiés et des partenaires en pharmacie spécialisée. Les fabricants de génériques conservent leur influence car ils fournissent la base de traitement à faible coût utilisée par de nombreux patients.
Leaders du secteur des thérapeutiques de la dépression
-
Johnson & Johnson
-
Eli Lilly and Company
-
Teva Pharmaceutical Industries Ltd.
-
Viatris Inc.
-
Sanofi
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thérapeutiques contre la Dépression Entreprises couvertes dans ce rapport
- Johnson & Johnson
- Eli Lilly and Company
- Pfizer
- Abbvie
- H. Lundbeck
- Otsuka
- Takeda Pharmaceuticals
- GlaxoSmithKline
- Bristol-Myers Squibb
- AstraZeneca
- Sanofi
- Teva Pharmaceutical Industries
- Viatris
- Sun Pharmaceuticals Industries
- Alkermes plc
- Neurocrine Biosciences
- Axsome Therapeutics
- Sage Therapeutics
- Biogen
- Acadia Pharmaceuticals Inc.
- Intra-Cellular Therapies, Inc.
- Compass Pathways plc
- Cybin Inc.
- atai Life Sciences N.V.
- MindMed Inc.
Développements industriels récents dans Marché des Thérapeutiques contre la Dépression
- Août 2026 : Bluegrass Advanced Mental Health a ouvert ses portes à Louisville, Kentucky, proposant la stimulation magnétique transcrânienne, la stimulation magnétique transcrânienne accélérée et Spravato (eskétamine) pour les patients atteints de dépression résistante au traitement et de TOC, élargissant l'accès à la psychiatrie interventionnelle spécialisée dans le Mid-South américain.
- Avril 2026 : Compass Pathways a annoncé que la FDA avait accordé sa demande d'examen NDA continu et attribué à COMP360 (psilocybine synthétique) le bon de priorité nationale du commissaire pour la DRT, premier composé psychédélique à recevoir cette désignation, soutenant une finalisation de la NDA prévue au quatrième trimestre 2026 et un lancement potentiel aux États-Unis au premier semestre 2027.
- Décembre 2025 : Santé Canada a délivré un avis de conformité pour ZURZUVAE (zuranolone), le premier et unique traitement oral spécifique à la DPP au Canada, approuvé sur la base des études de phase 3 positives ROBIN et SKYLARK montrant une amélioration significative des symptômes dès le jour 3 et maintenue jusqu'au jour 45.
- Septembre 2025 : La Commission européenne a accordé une autorisation de mise sur le marché pour ZURZUVAE (zuranolone) pour la DPP dans l'ensemble de l'Union européenne, premier traitement oral indiqué pour la DPP en Europe, sur la base de l'étude SKYLARK démontrant une amélioration statistiquement significative du score HAMD-17 par rapport au placebo dès le jour 3.
Portée du rapport mondial sur le marché des thérapeutiques de la dépression
Aperçu de la segmentation
| ISRS |
| IRSN |
| Antidépresseurs atypiques |
| Antidépresseurs tricycliques et IMAO |
| Antipsychotiques atypiques |
| Thérapies NMDA et à action rapide novatrices |
| Autres thérapeutiques de la dépression |
| Trouble dépressif majeur (TDM) |
| Dépression post-partum |
| Dépression bipolaire |
| Autres indications dépressives |
| Thérapies génériques |
| Thérapies de marque |
| Orale |
| Intranasale |
| Injectable (IV/IM/SC) |
| Transdermique et autres voies |
| Délivrance numérique |
| Pharmacies de détail |
| Pharmacies hospitalières |
| Pharmacies spécialisées |
| Pharmacies en ligne |
| Autres canaux |
| Hôpitaux |
| Cliniques spécialisées en santé mentale |
| Cabinets de soins primaires |
| Cabinets psychiatriques ambulatoires |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe médicamenteuse | ISRS | |
| IRSN | ||
| Antidépresseurs atypiques | ||
| Antidépresseurs tricycliques et IMAO | ||
| Antipsychotiques atypiques | ||
| Thérapies NMDA et à action rapide novatrices | ||
| Autres thérapeutiques de la dépression | ||
| Par indication | Trouble dépressif majeur (TDM) | |
| Dépression post-partum | ||
| Dépression bipolaire | ||
| Autres indications dépressives | ||
| Par type de produit | Thérapies génériques | |
| Thérapies de marque | ||
| Par voie d'administration | Orale | |
| Intranasale | ||
| Injectable (IV/IM/SC) | ||
| Transdermique et autres voies | ||
| Délivrance numérique | ||
| Par canal de distribution | Pharmacies de détail | |
| Pharmacies hospitalières | ||
| Pharmacies spécialisées | ||
| Pharmacies en ligne | ||
| Autres canaux | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées en santé mentale | ||
| Cabinets de soins primaires | ||
| Cabinets psychiatriques ambulatoires | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des thérapeutiques contre la dépression d'ici 2032 ?
Le marché des thérapeutiques contre la dépression devrait atteindre 21,69 milliards USD d'ici 2032, avec un CAGR de 4,66 % sur la période 2027-2032.
Quelle classe médicamenteuse connaît la croissance la plus rapide dans le traitement de la dépression ?
Les thérapies NMDA et les nouvelles thérapies à action rapide devraient progresser à un CAGR de 12,8 % jusqu'en 2032.
Pourquoi le traitement de la dépression post-partum se développe-t-il ?
Les approbations de la zuranolone au Royaume-Uni, en Europe, au Canada et au Japon ont créé de nouveaux parcours thérapeutiques oraux, tandis que le dépistage s'améliore.
Quelle voie d'administration présente les meilleures perspectives de croissance ?
Les thérapies intranasales devraient croître à un CAGR de 14,2 % jusqu'en 2032, soutenues par l'eskétamine et les réseaux de soins supervisés.
Quelle région devrait se développer le plus rapidement ?
La région Asie-Pacifique devrait croître à un CAGR de 8,7 % jusqu'en 2032, portée par l'amélioration de l'accès, de la couverture assurantielle et des investissements en santé publique.
Qu'est-ce qui limite l'adoption plus large des antidépresseurs à action rapide ?
La surveillance de la sécurité, les exigences de sites certifiés, la capacité spécialisée et le remboursement inégal peuvent limiter l'utilisation au-delà des contextes de soins bien dotés en ressources.