
Tamaño y Participación del Mercado de Terapéuticos para la Depresión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.60 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.60 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticos para la Depresión por Mordor Intelligence
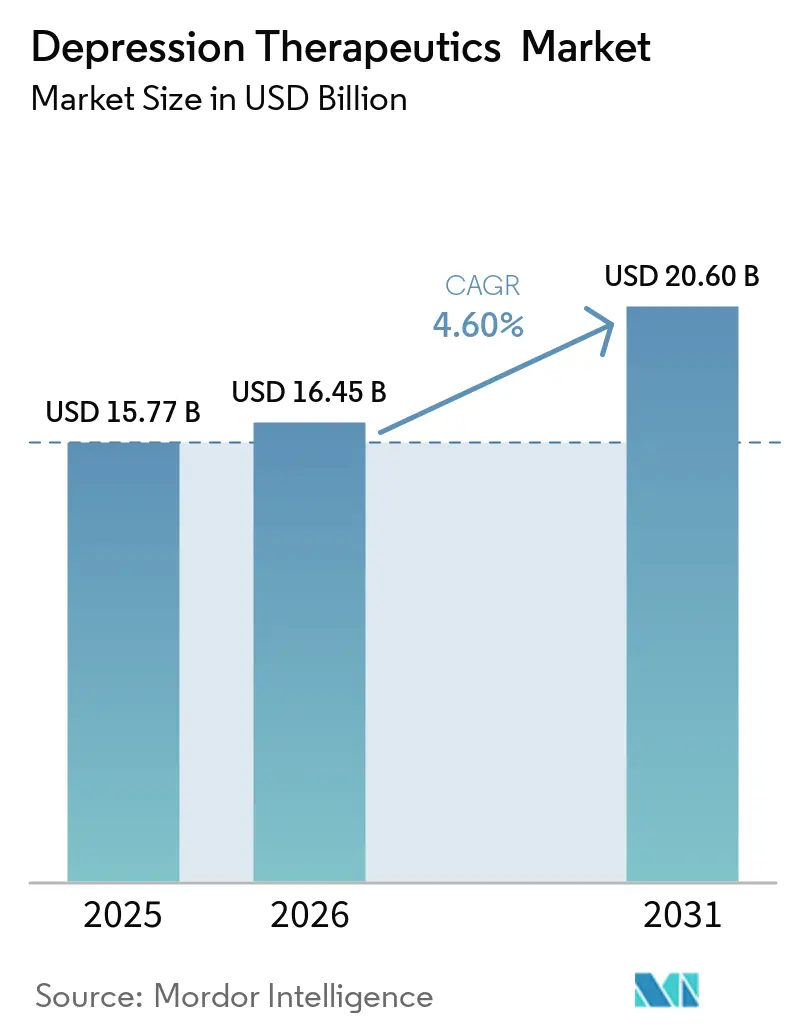
Se espera que el tamaño del Mercado de Terapéuticos para la Depresión aumente de 15,77 mil millones de USD en 2025 a 16,45 mil millones de USD en 2026 y alcance los 20,60 mil millones de USD en 2031, creciendo a una CAGR del 4,60% durante 2026-2031.
El mercado está evolucionando más allá de un largo período dominado por antidepresivos orales genéricos hacia una gama más amplia de opciones de tratamiento diferenciadas. Una mejor detección del trastorno depresivo mayor, un mayor uso de los servicios especializados de salud mental y nuevos mecanismos de acción respaldan este cambio. La depresión posparto y la depresión resistente al tratamiento están incorporando a pacientes previamente desatendidos en vías de tratamiento formales. Los aseguradores y los proveedores también están desarrollando modelos de cobertura y atención para terapias que requieren supervisión especializada. Estos cambios crean oportunidades para las empresas que pueden combinar evidencia clínica, apoyo al acceso y modelos de entrega prácticos, al tiempo que ayudan a los proveedores a gestionar los requisitos de derivación, seguimiento y control que difieren materialmente de la prescripción rutinaria de antidepresivos genéricos; las empresas que puedan demostrar valor a los pagadores y reducir la carga sobre las clínicas estarán mejor posicionadas para apoyar la adopción en más entornos asistenciales en diversos sistemas de salud en todo el mundo, incluidos los entornos comunitarios, hospitalarios y de tratamiento especializado.
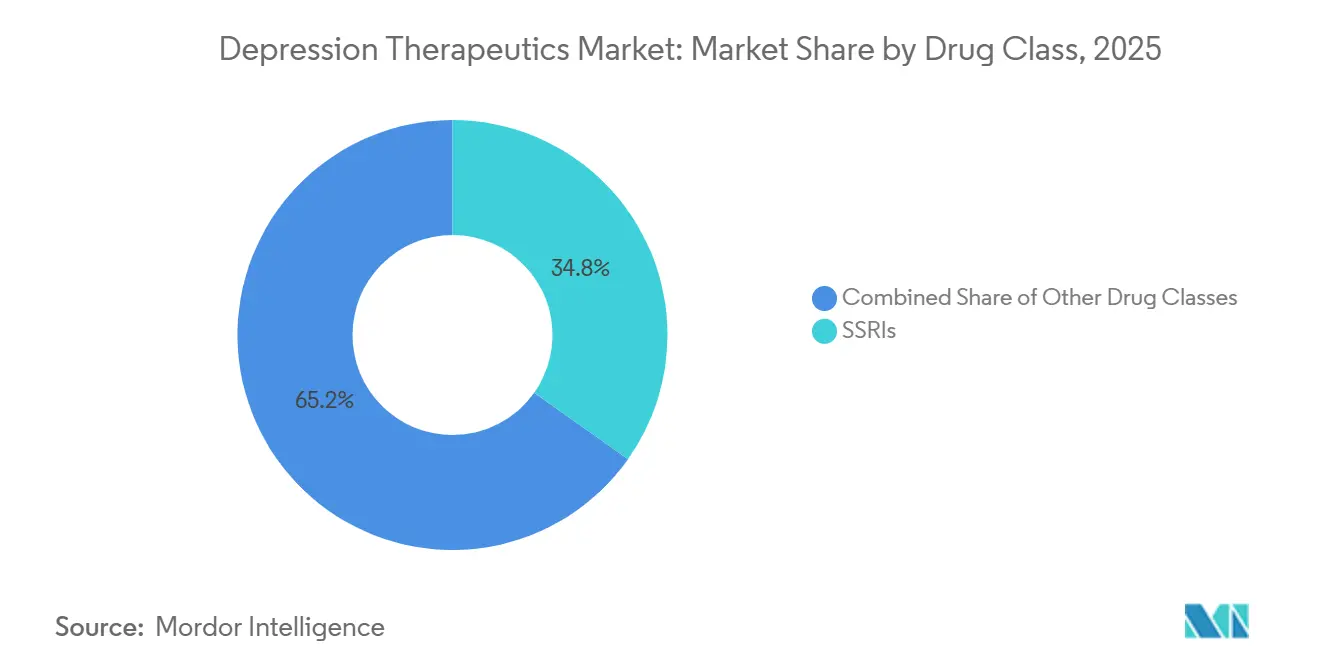
Por clase de fármaco, los ISRS representaron el 34,8% de la participación del mercado de terapéuticos para la depresión en 2025, mientras que las terapias NMDA y de acción rápida novedosas tienen un pronóstico de crecimiento a una CAGR del 12,8% hasta 2031.
Por indicación, el trastorno depresivo mayor representó el 67,4% del tamaño del mercado de terapéuticos para la depresión en 2025, mientras que la depresión posparto tiene un pronóstico de expansión a una CAGR del 10,9% hasta 2031.
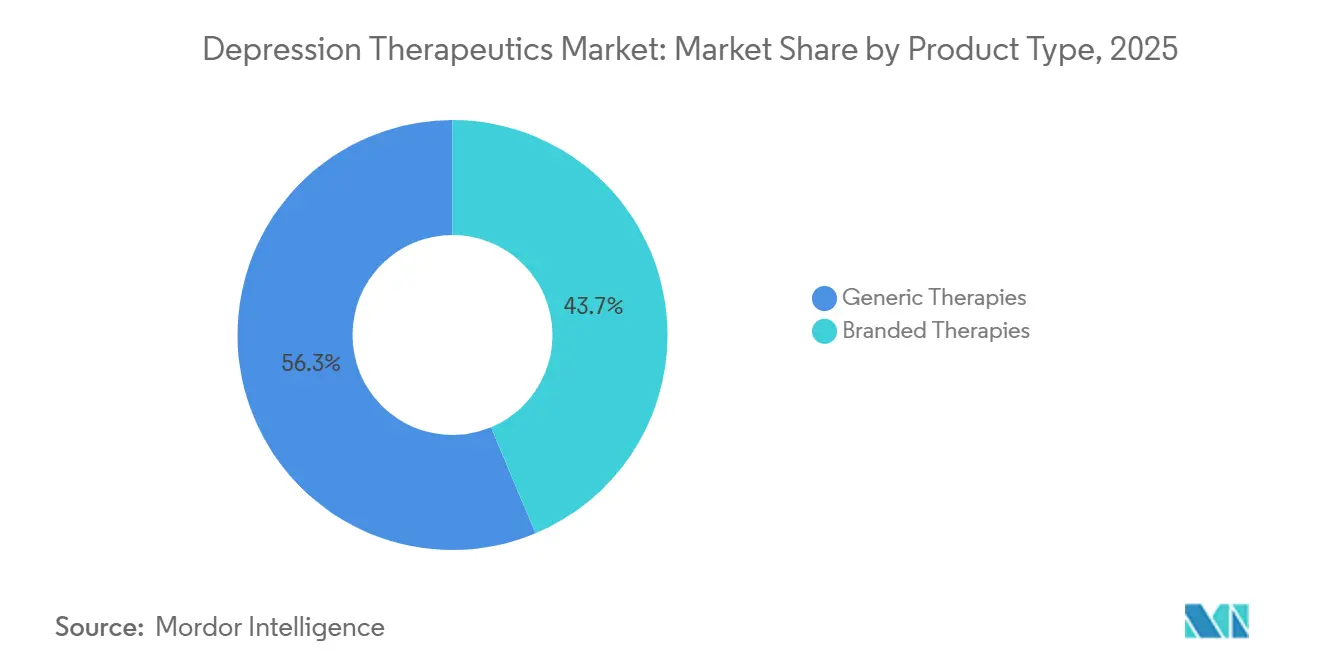
Por tipo de producto, las terapias genéricas representaron el 56,3% del valor del mercado en 2025, mientras que las terapias novedosas tienen un pronóstico de crecimiento a una CAGR del 13,4% hasta 2031.
Por vía de administración, la administración oral representó el 81,2% del mercado de terapéuticos para la depresión en 2026, mientras que la administración intranasal tiene un pronóstico de crecimiento a una CAGR del 14,2% hasta 2031.
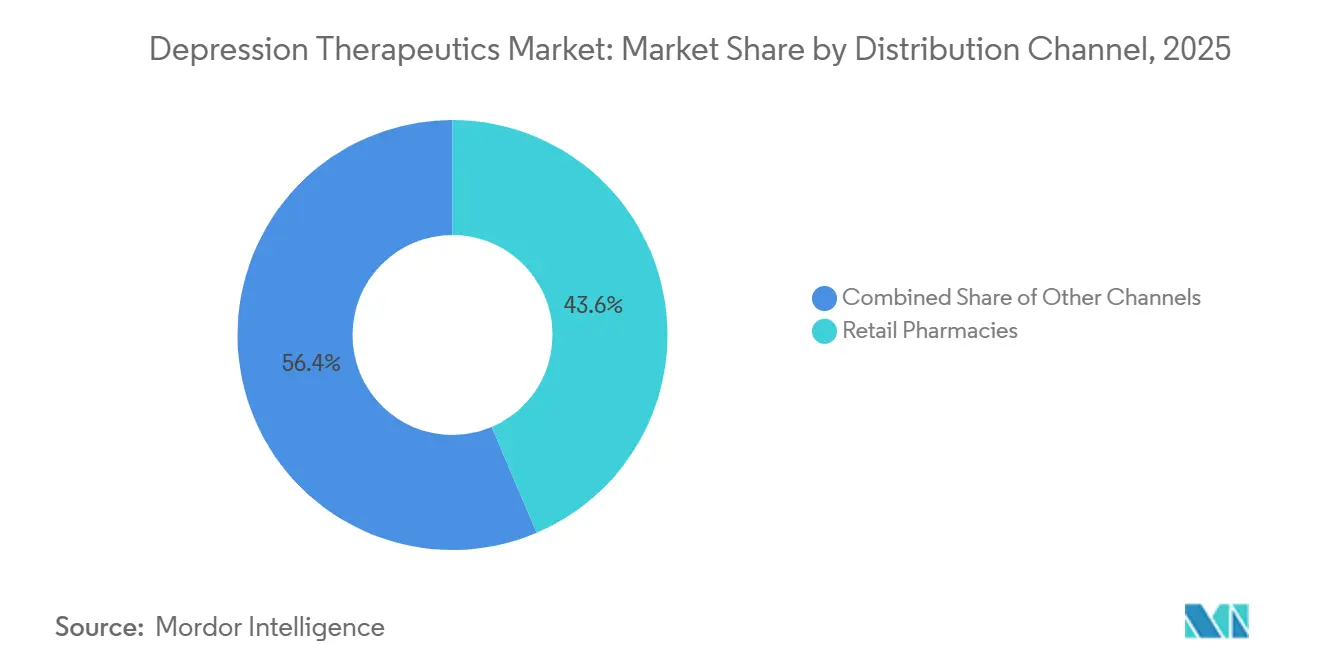
Por canal de distribución, las farmacias minoristas representaron el 43,6% del mercado de terapéuticos para la depresión en 2025, mientras que las farmacias especializadas tienen un pronóstico de expansión a una CAGR del 9,8% hasta 2031.
Por usuario final, los consultorios de atención primaria representaron el 35,8% de la participación del mercado en 2025, mientras que las clínicas especializadas en salud mental tienen un pronóstico de crecimiento a una CAGR del 10,3% hasta 2031.
Por geografía, América del Norte representó el 41,5% del mercado de terapéuticos para la depresión en 2025, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 8,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Terapéuticos para la Depresión
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Diagnóstico y la Adopción del Tratamiento del Trastorno Depresivo Mayor | +1.4% | Global | Mediano plazo (2-4 años) |
| Expansión de Terapias de Acción Rápida y con Nuevos Mecanismos de Acción | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento del Cribado y el Tratamiento de la Depresión Posparto | +0.5% | Global, con ganancias tempranas en Estados Unidos, Reino Unido y Europa | Corto plazo (≤ 2 años) |
| Aumento de la Concienciación sobre la Salud Mental y Reducción del Estigma hacia el Tratamiento | +0.6% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Modelos de Entrega Listos para Clínicas para la Depresión Resistente al Tratamiento | +0.4% | América del Norte y Australia | Mediano plazo (2-4 años) |
| Vías de Tratamiento Basadas en Biomarcadores y Adherencia Digital | +0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Diagnóstico y la Adopción del Tratamiento del Trastorno Depresivo Mayor
El trastorno depresivo mayor sigue siendo el principal impulsor de volumen del mercado de terapéuticos para la depresión, aunque una mejor detección en atención primaria ahora importa más que la incidencia por sí sola. Se estima que 21 millones de adultos estadounidenses experimentaron al menos 1 episodio depresivo mayor anualmente a principios de 2025, mientras que casi 1 de cada 3 no recibió ningún tratamiento. Este grupo diagnosticado pero no tratado puede ampliar el uso sin requerir una mayor incidencia de la enfermedad, especialmente donde el cribado en atención primaria, los sistemas de derivación y el seguimiento están mejorando en los entornos de atención rutinaria. Los pacientes que no responden a varios tratamientos orales también generan demanda de alternativas, dado que el 86% de quienes prueban un tercer antidepresivo oral no logran la remisión. Una revisión sistemática de 2025[1]Trastornos Depresivos: Revisión Sistemática de Medicamentos Psiquiátricos Aprobados (2009 a abril de 2025) y Medicamentos en Fase 3 del Proceso de Desarrollo, BMC Psychiatry identificó 18 compuestos en ensayos globales de Fase 3, con una gama más amplia de mecanismos que los programas anteriores de desarrollo de antidepresivos. El consumo europeo de ISRS aumentó entre 3,7 y 14,4 dosis diarias definidas por 1.000 habitantes por día en 8 mercados medidos entre 2013 y 2023, lo que demuestra que el acceso y la reducción del estigma pueden incrementar el volumen de tratamiento.
Expansión de Terapias de Acción Rápida y con Nuevos Mecanismos de Acción
Las terapias de acción rápida están expandiendo el mercado de terapéuticos para la depresión porque abordan a pacientes que no han respondido al tratamiento oral estándar. La FDA aprobó Spravato como la primera y única monoterapia para adultos con depresión resistente al tratamiento en enero de 2025, basándose en evidencia de alivio de síntomas que podría aparecer en 24 horas. La monoterapia elimina la necesidad de continuar con un antidepresivo oral junto con la esketamina, lo que puede reducir una barrera práctica para los pacientes con fracasos previos en el tratamiento. Compass Pathways declaró en abril de 2026 que la FDA concedió la revisión continua de la NDA para COMP360 y otorgó un Bono de Prioridad Nacional del Comisionado, con una finalización planificada de la NDA en el cuarto trimestre de 2026. La empresa reportó 2 ensayos positivos de Fase 3 con más de 1.000 pacientes con depresión resistente al tratamiento y datos de durabilidad a 26 semanas. Los requisitos de Terapia Innovadora y REMS también dan forma a la planificación del lanzamiento, definen las obligaciones de los proveedores y ayudan a respaldar el posicionamiento premium de los nuevos agentes novedosos aprobados.
Crecimiento del Cribado y el Tratamiento de la Depresión Posparto
La depresión posparto se está convirtiendo en una parte más visible del mercado de terapéuticos para la depresión a medida que mejoran los estándares de cribado y tratamiento. La zuranolona recibió la aprobación del Reino Unido el 27 de agosto de 2025, la aprobación de la Comisión Europea el 17 de septiembre de 2025 y la autorización de Health Canada[2]Biogen Canada Inc., "Biogen Recibe la Autorización de Health Canada para ZURZUVAE™ (zuranolona)," Biogen Canada el 9 de diciembre de 2025, convirtiéndose en el primer tratamiento oral para la depresión posparto en cada uno de estos mercados. Japón aprobó la fabricación y venta de zuranolona en diciembre de 2025 para la depresión y los estados depresivos, ampliando el alcance de la terapia más allá de los sistemas de salud occidentales. Una actualización de práctica clínica de enero de 2026 posicionó a la zuranolona como la principal opción oral para la depresión posparto grave tras la retirada del mercado de la brexanolona. Una revisión de 2 estudios que abarcaron 346 pacientes encontró que la zuranolona mejoró las puntuaciones de la Escala de Valoración de Hamilton para la Depresión en los días 15 y 45, con respuesta evidente desde el día 3. Hasta el 20% de las mujeres con un embarazo reciente en Europa experimentan síntomas de depresión posparto, y un cribado más sistemático puede hacer que este grupo de pacientes sea más accesible.
Aumento de la Concienciación sobre la Salud Mental y Reducción del Estigma hacia el Tratamiento
La reducción del estigma apoya la demanda en el mercado de terapéuticos para la depresión, particularmente donde muchas personas no han buscado atención anteriormente. El patrón refleja una mayor disposición entre los jóvenes a buscar tratamiento farmacológico en lugar de permanecer sin tratamiento. Los pronósticos para el consumo europeo de antidepresivos en 2030 oscilaron entre el 0,1% y el 80,9% por encima de los niveles actuales, con mercados de mayor crecimiento que generalmente parten de un menor uso del tratamiento. La Ley de Atención de Salud Mental de India y la Estrategia Nacional de Salud Mental de Australia están ampliando las vías de tratamiento comunitario y reembolso. Estos cambios de política pueden establecer nuevas relaciones de tratamiento en mercados con patrones de prescripción menos consolidados y un uso histórico limitado de los servicios especializados de salud mental.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Genéricos y Presión sobre los Precios en los Antidepresivos de Primera Línea | -0.7% | Global | Mediano plazo (2-4 años) |
| Monitoreo de Seguridad y Requisitos de Administración Controlada | -0.5% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Reembolso Fragmentado para Terapias Digitales e Intervencionistas | -0.4% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Biomarcadores Predictivos Limitados para la Selección del Tratamiento y la Respuesta | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Genéricos y Presión sobre los Precios en los Antidepresivos de Primera Línea
La sustitución por genéricos limita el crecimiento de los ingresos en el mercado de terapéuticos para la depresión porque los ISRS y los IRSN siguen siendo la primera opción de tratamiento para muchos pacientes. Un análisis de Brookings de 2024 reportó una deflación anual del costo de adquisición del 10% al 15% para los sólidos orales genéricos. Esto genera presión sobre los fabricantes que continúan dependiendo de productos fuera de patente. La agencia de medicamentos de Francia reportó 14 tensiones de suministro o desabastecimientos de medicamentos psicotrópicos entre enero y mediados de 2025, incluidos sertralina, quetiapina y venlafaxina. El informe vinculó los desabastecimientos con la mercantilización de la producción. En Estados Unidos, el citalopram genérico estaba disponible por entre 4 y 15 USD para un suministro de 30 días en 2026, dejando poco margen para la fijación de precios de marca en la primera línea. Las empresas con una combinación de productos más antigua deben, por tanto, equilibrar los altos volúmenes frente a la continua presión sobre los márgenes.
Monitoreo de Seguridad y Requisitos de Administración Controlada
La administración controlada limita la velocidad a la que las terapias de acción rápida pueden llegar a los pacientes en el mercado de terapéuticos para la depresión. La esketamina requiere sitios certificados y al menos 2 horas de observación tras la dosificación. Australia incorporó la ketamina al Esquema de Beneficios Farmacéuticos en mayo de 2025, aunque su uso sigue requiriendo supervisión médica. También se espera que las terapias asistidas con psilocibina utilicen modelos de entrega restringidos si son aprobadas. Estos requisitos añaden tiempo de personal, necesidades de capacidad clínica y costos de infraestructura para cada paciente, lo que dificulta la expansión para los proveedores sin servicios de salud conductual establecidos. La carga es más manejable en centros urbanos bien dotados de recursos. Puede limitar la adopción en entornos de menor agudeza incluso donde la necesidad clínica es sustancial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: Los ISRS Anclan el Volumen Mientras los Agentes NMDA Impulsan el Crecimiento Premium
Los ISRS representaron el 34,8% del mercado de terapéuticos para la depresión en 2025, respaldados por las guías de primera línea, el amplio acceso a formularios y los bajos precios genéricos. La sertralina, el escitalopram y la fluoxetina representan una parte sustancial de las prescripciones. Su papel otorga a la industria de terapéuticos para la depresión una base de alto volumen, aunque los ingresos por prescripción siguen siendo bajos. Los IRSN son la segunda clase de fármaco más grande por ingresos, mientras que los antidepresivos atípicos y los antipsicóticos atípicos sirven a los pacientes que necesitan alternativas o tratamiento adyuvante.
Se prevé que las terapias NMDA y de acción rápida novedosas crezcan a una CAGR del 12,8% hasta 2031, la tasa más alta dentro de las clases de fármacos. La etiqueta de monoterapia de Spravato en 2025 y la revisión continua de la NDA de COMP360 muestran el avance hacia tratamientos premium para la depresión resistente al tratamiento. La revisión de 2025 describió programas en fase avanzada en modulación NMDA, modulación GABA-A, antagonismo de orexina-2 y apertura del canal de potasio Kv7. Los tricíclicos y los IMAO continúan disminuyendo porque las preocupaciones de seguridad y las restricciones dietéticas limitan su uso. Los marcos REMS y de Terapia Innovadora establecen hitos de comercialización importantes para los nuevos productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Indicación: El Dominio del TDM Oculta la Emergencia Acelerada de la Depresión Posparto
El trastorno depresivo mayor representó el 67,4% del tamaño del mercado de terapéuticos para la depresión en 2025. Su amplitud y su papel como principal vía de aprobación inicial lo convierten en la fuente central de ingresos. Las nuevas clases de fármacos comúnmente establecen evidencia en el TDM antes de buscar etiquetas de resistencia al tratamiento, trastorno bipolar u otras. La depresión bipolar es el tercer grupo de ingresos más grande, mientras que las indicaciones menores incluyen el trastorno afectivo estacional, el trastorno disfórico premenstrual y la depresión vinculada a condiciones neurológicas.
Se prevé que la depresión posparto crezca a una CAGR del 10,9% hasta 2031, la tasa más rápida dentro de las indicaciones. El despliegue de la zuranolona en Estados Unidos, Reino Unido, Europa, Canadá y Japón estableció una vía de tratamiento oral diferenciada. La evidencia clínica de 346 pacientes mostró mejoría desde el día 3 y beneficio sostenido hasta el día 45. La retirada de la brexanolona redujo las opciones de tratamiento oral y dirigió la atención hacia la zuranolona. El infradiagnóstico sigue siendo común en Asia y América del Sur, por lo que las actualizaciones del cribado podrían hacer que la población accesible sea mayor de lo que indican los volúmenes tratados actualmente.
Por Tipo de Producto: El Dominio de los Genéricos Coexiste con la Trayectoria Premium de las Terapias Novedosas
Las terapias genéricas representaron el 56,3% del valor del mercado en 2025, lo que refleja el amplio uso de ISRS e IRSN fuera de patente. La prescripción con preferencia por genéricos sigue siendo el enfoque habitual para el TDM de nueva aparición en muchos países. Las terapias de marca son el segundo grupo de productos más grande, lideradas por formulaciones diferenciadas y medicamentos dentro de períodos de exclusividad. Las terapias combinadas, incluidas la bupropiona y el dextrometorfano en Auvelity, proporcionan un enfoque oral que combina la modulación NMDA con la recaptación de norepinefrina-dopamina.
Se prevé que las terapias para la depresión de marca crezcan a la tasa más rápida hasta 2031, impulsadas por el lanzamiento de tratamientos innovadores con nuevos mecanismos de acción y mejores resultados clínicos. El crecimiento del mercado está respaldado además por la creciente adopción de productos de marca premium, los continuos avances en el proceso de desarrollo y las aprobaciones regulatorias de terapias diferenciadas que abordan necesidades no satisfechas en el trastorno depresivo mayor (TDM) y la depresión resistente al tratamiento (DRT).
Por Vía de Administración: El Dominio de la Vía Oral Contrasta con el Impulso Estructural de la Vía Intranasal
La administración oral representó el 81,2% del mercado de terapéuticos para la depresión en 2026. Los ISRS, los IRSN y los agentes orales de marca siguen siendo la base del tratamiento en todas las geografías principales. La administración inyectable sirve a un grupo más reducido de pacientes a través de clínicas de ketamina intravenosa y protocolos hospitalarios. Las opciones transdérmicas siguen siendo limitadas, mientras que la administración digital es una categoría emergente cuyo volumen comercial se hizo más visible a medida que el apoyo a la facturación en Estados Unidos se expandió en 2026.
Se prevé que la administración intranasal crezca a una CAGR del 14,2% hasta 2031, la vía de administración más rápida. El formato intranasal de la esketamina ha respaldado una red de clínicas certificadas por REMS que las futuras terapias supervisadas podrán utilizar. Más de 140.000 pacientes en 77 países aprobados habían recibido esketamina en enero de 2025. El seguimiento poscomercialización no identificó nuevas preocupaciones de seguridad en esa población. Un mayor número de sitios certificados puede hacer que las vías de derivación sean más claras para los prescriptores y los pacientes.
Por Canal de Distribución: Las Farmacias Especializadas Ganan Terreno a Medida que Aumenta la Complejidad Asistencial
Las farmacias minoristas representaron el 43,6% del mercado de terapéuticos para la depresión en 2025 y siguen siendo el principal punto de venta para los genéricos de ISRS e IRSN. Su papel está vinculado a la dispensación rutinaria y a los altos volúmenes de reposición de los agentes orales establecidos. Las farmacias hospitalarias atienden a la psiquiatría de hospitalización y a los pacientes en programas monitorizados. Las farmacias en línea son un punto de acceso creciente para la reposición de genéricos, especialmente donde la prescripción por telemedicina ha persistido.
Se prevé que las farmacias especializadas se expandan a una CAGR del 9,8% hasta 2031, el canal de distribución más rápido. Los medicamentos novedosos controlados, los requisitos de apoyo al paciente y los tratamientos de marca están aumentando su relevancia. Las restricciones de sitios certificados de la esketamina y el estatus de Categoría IV de la zuranolona requieren una dispensación coordinada y educación del paciente. Las farmacias especializadas se están convirtiendo en una interfaz clínico-comercial más que en un simple punto de dispensación. Las empresas que gestionan eficazmente los servicios de acceso pueden mejorar la continuidad para los pacientes que utilizan terapias novedosas.
Por Usuario Final: La Atención Primaria Sigue Siendo el Ancla de Volumen, las Clínicas Especializadas Lideran el Crecimiento en Valor
Los consultorios de atención primaria representaron el 35,8% del mercado de terapéuticos para la depresión en 2025. Son la principal puerta de prescripción para los pacientes con un primer diagnóstico de TDM, y los ISRS genéricos crean una gran base de prescripciones de menor valor. Los hospitales gestionan los ingresos agudos y las personas con síntomas de alta agudeza. Los consultorios psiquiátricos ambulatorios tratan a los pacientes que no responden al tratamiento de primera línea en atención primaria.
Se prevé que las clínicas especializadas en salud mental crezcan a una CAGR del 10,3% hasta 2031, el segmento de usuario final más rápido. La esketamina, la estimulación magnética transcraneal, la ketamina intravenosa y la atención con apoyo digital requieren personal, infraestructura y certificación que a menudo no están disponibles en atención primaria. UTHealth Houston[3]UTHealth Houston, Escuela de Medicina McGovern, "Avanzando en la Atención para la Depresión Resistente al Tratamiento: Un Programa Audaz e Innovador de DRT en UTHealth Houston," UTHealth Houston amplió un programa en enero de 2026 que combina estimulación magnética transcraneal, esketamina, terapia electroconvulsiva y estimulación cerebral profunda. Sutter Health[4]Sutter Health, "Sutter Health, Primero en la Región de Sacramento en Ofrecer la Innovadora Terapia de Estimulación Magnética Transcraneal Acelerada para la Depresión Resistente al Tratamiento," Sutter Health introdujo el sistema de estimulación magnética transcraneal acelerada SAINT en la región de Sacramento para pacientes que no habían respondido al tratamiento estándar. Estas clínicas se están convirtiendo en centros coordinados para la atención de la depresión compleja.
Análisis Geográfico
América del Norte representó el 41,5% de la participación del mercado de terapéuticos para la depresión en 2025. La alta penetración del tratamiento, un amplio proceso de desarrollo de nuevos fármacos y vías de reembolso más rápidas para las terapias de marca e intervencionistas respaldan esta posición. Estados Unidos genera la mayor parte de los ingresos regionales y cuenta con numerosas clínicas especializadas que ofrecen esketamina, estimulación magnética transcraneal y prescripciones de terapéuticos digitales. Canadá aprobó la zuranolona en diciembre de 2025, convirtiéndola en la primera terapia oral específica para la depresión posparto disponible en el país, mientras que México tiene una capacidad especializada limitada y restricciones de formulario con preferencia por genéricos.
Europa es el segundo contribuyente regional más grande al mercado de terapéuticos para la depresión. La zuranolona recibió autorización en la Unión Europea y el Reino Unido en 2025, creando la primera opción de tratamiento oral para la depresión posparto en ambos entornos. El consumo de antidepresivos está aumentando en la mayoría de los mercados europeos, aunque las expectativas de crecimiento para 2030 varían del 0,1% al 80,9%. Alemania, Francia y el Reino Unido son los mayores mercados por ingresos, mientras que el crecimiento de las prescripciones en Francia contribuyó a las interrupciones del suministro en 2025. Los nuevos mecanismos pueden enfrentar plazos de acceso más largos que en Estados Unidos.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,7% hasta 2031, la tasa regional más alta para el mercado de terapéuticos para la depresión. La mejora de la infraestructura, una mayor población asegurada y los esfuerzos de salud pública sustentan este ritmo. China tiene un estimado de 54 millones de personas con depresión y está impulsando servicios más sólidos de salud mental y salud digital para 2025-2027. Japón aprobó la zuranolona en diciembre de 2025, mientras que Australia incorporó la ketamina al Esquema de Beneficios Farmacéuticos en mayo de 2025 y cuenta con un contexto clínico supervisado para la psilocibina y el MDMA. La brecha de atención urbano-rural de India y la infraestructura psiquiátrica en etapa inicial en Oriente Medio y África representan oportunidades a largo plazo.
Panorama Competitivo
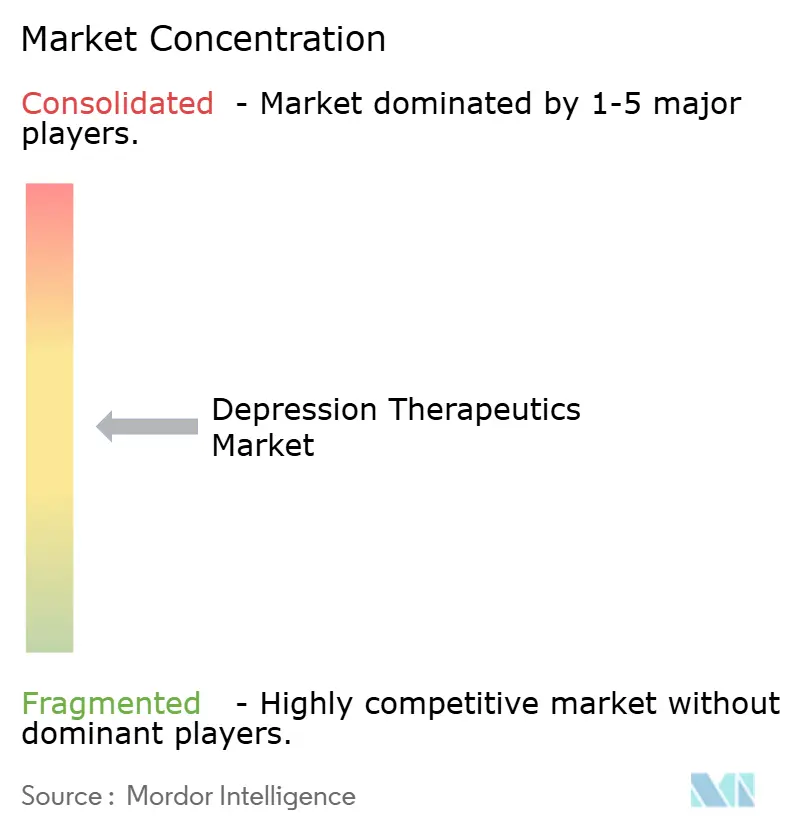
El mercado de terapéuticos para la depresión combina concentración en terapias novedosas de marca con fragmentación en medicamentos genéricos. Johnson & Johnson, Eli Lilly y un grupo más pequeño de empresas farmacéuticas especializadas y de biotecnología concentran gran parte de los ingresos de marca y de nuevos mecanismos. Teva, Viatris, Sun Pharmaceutical y los fabricantes regionales compiten en genéricos, donde el precio y el suministro confiable tienen mayor peso que la diferenciación clínica. Johnson & Johnson cuenta con un tratamiento de monoterapia para la depresión resistente al tratamiento aprobado por la FDA en Spravato y un antagonista de orexina-2 en fase avanzada, el seltorexant, en Fase 3. Bristol-Myers Squibb adquirió Intra-Cellular Therapies a principios de 2025 por 14,1 mil millones de USD, incorporando la lumateperona a su cartera y fortaleciendo su posición en la atención diferenciada de la depresión.
Compass Pathways y Cybin están avanzando en programas psicodélicos que podrían transformar la atención de la depresión resistente al tratamiento. Compass Pathways reportó datos de durabilidad a 26 semanas en 2 ensayos positivos de Fase 3 de COMP360 y planea completar su NDA en el cuarto trimestre de 2026. Axsome Therapeutics estableció Auvelity como la primera terapia oral con mecanismo NMDA aprobada para el TDM y continúa construyendo evidencia del mundo real. Xenon Pharmaceuticals y Neurocrine Biosciences continúan los ensayos de Fase 3 X-NOVA del azetukalner, con datos preliminares de X-NOVA2 esperados en la primera mitad de 2027. El ensayo aleatorizado de 2025 reportó mejoras clínicamente significativas y dependientes de la dosis en el TDM, incluido un efecto sobre la anhedonia.
La prescripción de precisión sigue siendo un área importante de necesidad no satisfecha. Un modelo de respuesta a la sertralina basado en imágenes reportó un R² de 0,31, una señal temprana que podría respaldar una asignación de tratamiento más dirigida. Los requisitos de productos supervisados favorecen a las organizaciones que pueden trabajar con sitios certificados y socios de farmacia especializada. Los fabricantes de genéricos mantienen su influencia porque proporcionan la base de tratamiento de bajo costo utilizada por muchos pacientes.
Líderes de la Industria de Terapéuticos para la Depresión
Johnson & Johnson
Eli Lilly and Company
Teva Pharmaceutical Industries Ltd.
Viatris Inc.
Sanofi
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Bluegrass Advanced Mental Health abrió en Louisville, Kentucky, ofreciendo estimulación magnética transcraneal, estimulación magnética transcraneal acelerada y Spravato (esketamina) para pacientes con depresión resistente al tratamiento y TOC, ampliando el acceso a la psiquiatría intervencionista especializada en el centro-sur de Estados Unidos.
- Abril de 2026: Compass Pathways anunció que la FDA concedió su solicitud de revisión continua de la NDA y otorgó a COMP360 (psilocibina sintética) el Bono de Prioridad Nacional del Comisionado para la DRT, el primer compuesto psicodélico en recibir esta designación, respaldando una finalización planificada de la NDA en el cuarto trimestre de 2026 y un posible lanzamiento en Estados Unidos en el primer semestre de 2027.
- Diciembre de 2025: Health Canada emitió un Aviso de Cumplimiento para ZURZUVAE (zuranolona), el primer y único tratamiento oral específico para la DPP en Canadá, aprobado sobre la base de los estudios positivos de Fase 3 ROBIN y SKYLARK que demostraron una mejora significativa de los síntomas desde el día 3 y sostenida hasta el día 45.
- Septiembre de 2025: La Comisión Europea concedió la autorización de comercialización de ZURZUVAE (zuranolona) para la DPP en toda la Unión Europea, el primer tratamiento oral indicado para la DPP en Europa, basado en el estudio SKYLARK que demostró una mejora estadísticamente significativa en la escala HAMD-17 frente a placebo desde el día 3.


Alcance del Informe Global del Mercado de Terapéuticos para la Depresión
| ISRS |
| IRSN |
| Antidepresivos Atípicos |
| Antidepresivos Tricíclicos e IMAO |
| Antipsicóticos Atípicos |
| Terapias NMDA y de Acción Rápida Novedosas |
| Otros Terapéuticos para la Depresión |
| Trastorno Depresivo Mayor (TDM) |
| Depresión Posparto |
| Depresión Bipolar |
| Otras Indicaciones de Depresión |
| Terapias Genéricas |
| Terapias de Marca |
| Oral |
| Intranasal |
| Inyectable (IV/IM/SC) |
| Transdérmico y Otras Vías |
| Administración Digital |
| Farmacias Minoristas |
| Farmacias Hospitalarias |
| Farmacias Especializadas |
| Farmacias en Línea |
| Otros Canales |
| Hospitales |
| Clínicas Especializadas en Salud Mental |
| Consultorios de Atención Primaria |
| Consultorios Psiquiátricos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | ISRS | |
| IRSN | ||
| Antidepresivos Atípicos | ||
| Antidepresivos Tricíclicos e IMAO | ||
| Antipsicóticos Atípicos | ||
| Terapias NMDA y de Acción Rápida Novedosas | ||
| Otros Terapéuticos para la Depresión | ||
| Por Indicación | Trastorno Depresivo Mayor (TDM) | |
| Depresión Posparto | ||
| Depresión Bipolar | ||
| Otras Indicaciones de Depresión | ||
| Por Tipo de Producto | Terapias Genéricas | |
| Terapias de Marca | ||
| Por Vía de Administración | Oral | |
| Intranasal | ||
| Inyectable (IV/IM/SC) | ||
| Transdérmico y Otras Vías | ||
| Administración Digital | ||
| Por Canal de Distribución | Farmacias Minoristas | |
| Farmacias Hospitalarias | ||
| Farmacias Especializadas | ||
| Farmacias en Línea | ||
| Otros Canales | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas en Salud Mental | ||
| Consultorios de Atención Primaria | ||
| Consultorios Psiquiátricos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los terapéuticos para la depresión en 2031?
Se prevé que el mercado de terapéuticos para la depresión alcance los 20,6 mil millones de USD en 2031, creciendo a una CAGR del 4,6% desde 2026.
¿Qué clase de fármaco está creciendo más rápido en el tratamiento de la depresión?
Se proyecta que las terapias NMDA y de acción rápida novedosas se expandan a una CAGR del 12,8% hasta 2031.
¿Por qué se está expandiendo el tratamiento de la depresión posparto?
Las aprobaciones de la zuranolona en el Reino Unido, Europa, Canadá y Japón crearon nuevas vías de tratamiento oral, mientras que el cribado está mejorando.
¿Qué vía de administración tiene las mejores perspectivas de crecimiento?
Se prevé que las terapias intranasales crezcan a una CAGR del 14,2% hasta 2031, respaldadas por la esketamina y las redes de atención supervisada.
¿Qué región se espera que se expanda más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,7% hasta 2031 a medida que mejoran el acceso, la cobertura de seguros y la inversión en salud pública.
¿Qué limita una adopción más amplia de los antidepresivos de acción rápida?
El monitoreo de seguridad, los requisitos de sitios certificados, la capacidad especializada y el reembolso desigual pueden limitar el uso más allá de los entornos asistenciales bien dotados de recursos.
Última actualización de la página el:



