
Tamanho e Participação do Mercado de Unidades Ultrassônicas Piezelétricas Odontológicas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Unidades Ultrassônicas Piezelétricas Odontológicas por Mordor Intelligence
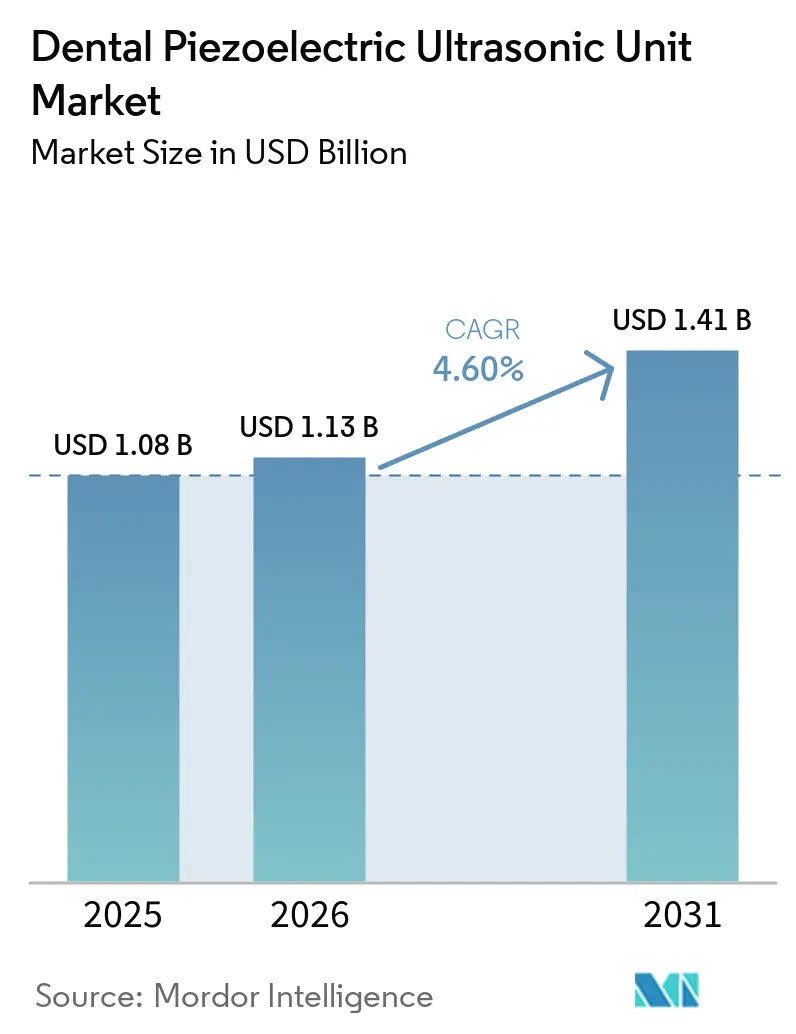
O tamanho do Mercado de Unidade Ultrassônica Piezoelétrica Odontológica está projetado em 1,13 bilhões de USD em 2026, 1,18 bilhões de USD em 2027, e deve atingir 1,47 bilhões de USD até 2032, crescendo a um CAGR de 4,53% de 2027 a 2032.
A doença periodontal continua a criar uma necessidade duradoura de equipamentos utilizados no desbridamento não cirúrgico. O Estudo Global da Carga de Doenças de 2021 registrou 1,07 bilhões de casos de periodontite grave, e a prevalência padronizada por idade está projetada para aumentar de 27.605 por 100.000 em 2021 para 28.607 por 100.000 até 2035. A demanda também está se movendo em direção a sistemas que combinam escalagem ultrassônica com polimento a ar, funções a laser ou controles digitais. Isso favorece fornecedores que podem apoiar fluxos de trabalho clínicos, consumíveis, treinamento e manutenção em grandes redes de consultórios. Consultórios menores permanecem sensíveis ao custo de capital, enquanto os requisitos atualizados da ISO aumentam o trabalho de validação necessário para novos dispositivos e pontas
Principais Conclusões do Relatório
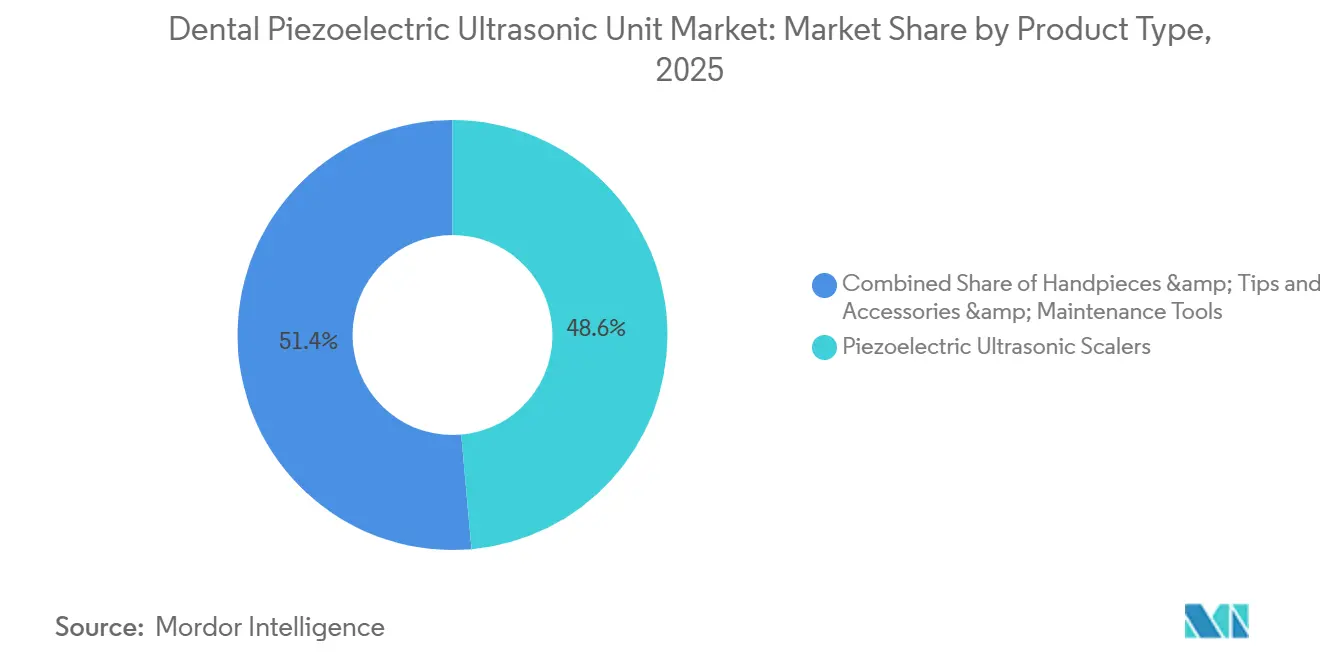
- Por tipo de produto, os Escaladores Ultrassônicos Piezoelétricos detinham 48,6% da participação na receita em 2026, enquanto Peças de Mão e Pontas têm previsão de crescimento a um CAGR de 5,8% até 2032.
- Por usuário final, as Clínicas Odontológicas detinham 52,4% da participação na receita em 2026, enquanto as Práticas Odontológicas em Grupo têm previsão de crescimento a um CAGR de 5,6% até 2032.
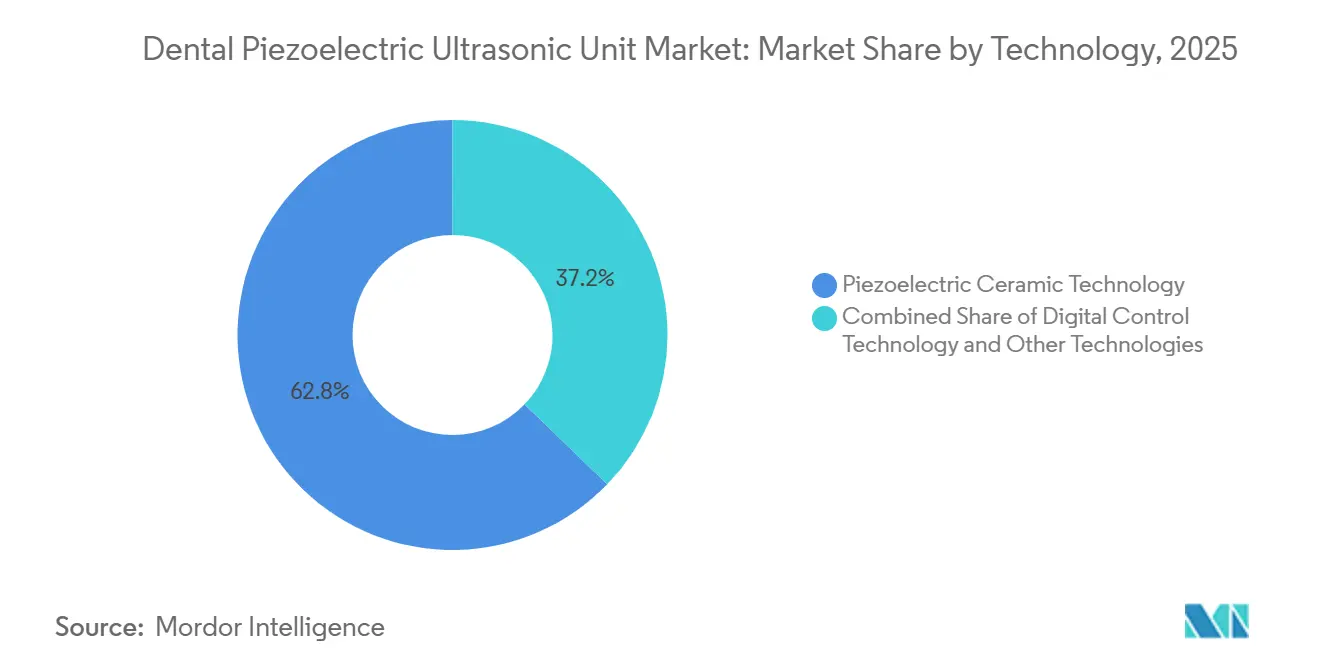
- Por tecnologia, a Tecnologia de Cerâmica Piezoelétrica detinha 62,8% da participação na receita em 2026, enquanto os Sistemas Integrados Laser-Piezo têm previsão de crescimento a um CAGR de 6,7% até 2032.
- Por portabilidade, as Unidades de Bancada detinham 58,2% da participação na receita em 2026, enquanto as Unidades Portáteis e Manuais têm previsão de crescimento a um CAGR de 6,3% até 2032.
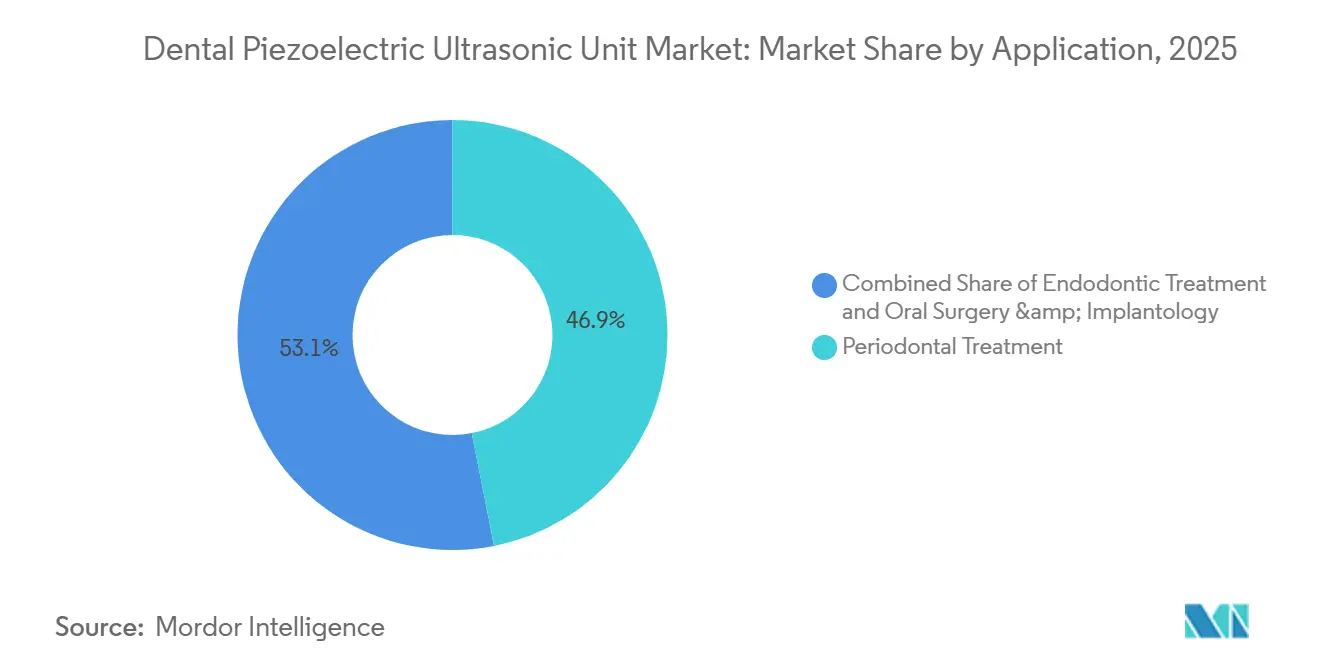
- Por aplicação, o Tratamento Periodontal detinha 46,9% da participação na receita em 2026, enquanto Cirurgia Oral e Implantologia têm previsão de crescimento a um CAGR de 6,1% até 2032.
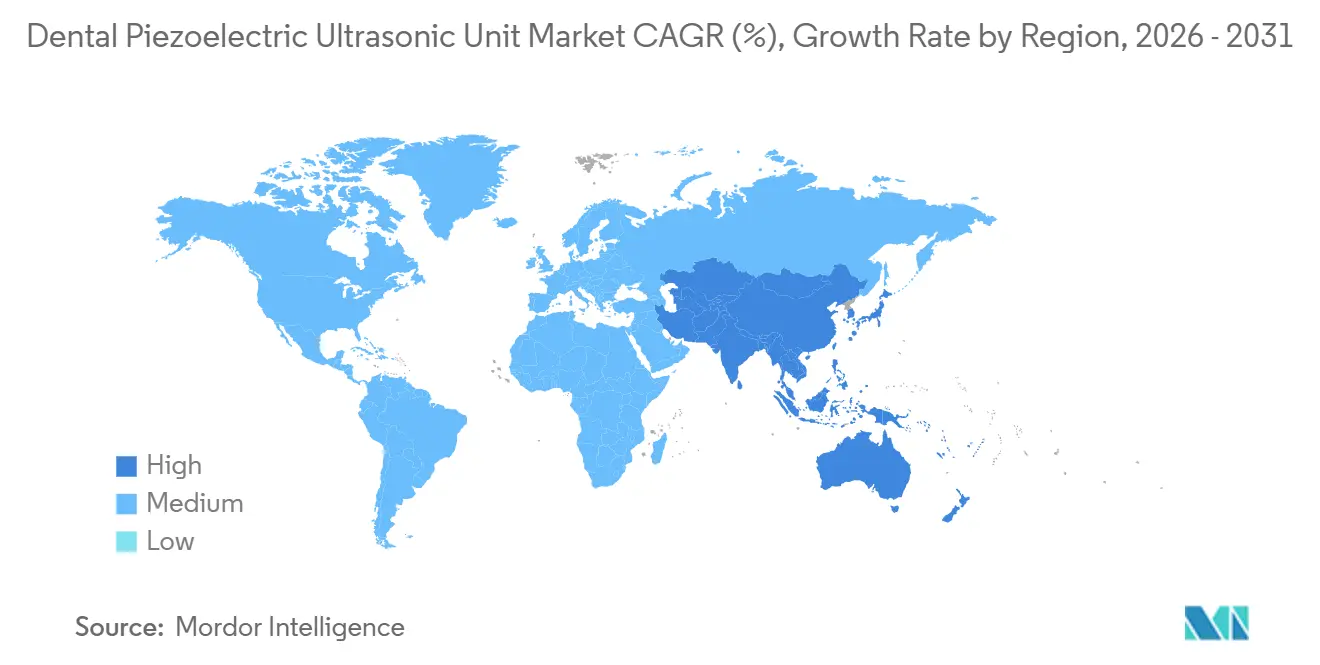
- Por geografia, a América do Norte detinha 40,8% da participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 5,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Tratamento de Doenças Periodontais | +1.4% | Global, com maior carga na Ásia do Sul e América Latina | Curto prazo (≤ 2 anos) |
| Expansão da Implantologia e Procedimentos de Gestão Óssea | +1.1% | América do Norte, Europa, Ásia- Pacífico | Médio prazo (2-4 anos) |
| Demanda por Cuidados Minimamente Invasivos e Orientados ao Conforto do Paciente | +0.9% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Substituição de Frotas Antigas de Escaladores e Peças de Mão | +0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Integração de Controle Inteligente de Frequência e Irrigação | +0.6% | Global, com ganhos iniciais na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mudança de Aquisição para Plataformas Autoclaváveis e Prontas para o Fluxo de Trabalho | +0.5% | Global, com adoção mais rápida na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Tratamento de Doenças Periodontais
A periodontite grave afetou 1,07 bilhões de pessoas globalmente em 2021, mantendo o desbridamento periodontal como elemento central do mercado de unidades ultrassônicas piezelétricas odontológicas[1]. A Organização Mundial da Saúde[2] estabeleceu marcos de relatório no âmbito do Plano de Ação Global de Saúde Bucal 2023 a 2030. Esses marcos incentivam os ministérios a fortalecer os serviços preventivos de saúde bucal. Clínicas públicas e hospitais de ensino podem, portanto, tornar-se compradores de equipamentos mais importantes em países com alta carga de doenças. Suas compras maiores tendem a favorecer unidades de bancada de médio porte em detrimento de sistemas integrados premium. A Ásia do Sul registrou 310 milhões de casos de periodontite grave em 2021, tornando a Índia e a China mercados de volume importantes para investimentos em equipamentos odontológicos públicos e privados. As projeções até 2040 indicam que a carga da doença continuará a aumentar, sustentando uma demanda que não está vinculada apenas aos ciclos de substituição
Expansão da Implantologia e Procedimentos de Gestão Óssea
A implantologia amplia o mercado de unidade ultrassônica piezoelétrica odontológica para além da profilaxia de rotina. O corte piezoelétrico é utilizado na preparação cirúrgica porque pode atuar sobre tecido mineralizado enquanto limita o contato com tecidos moles adjacentes e estruturas neurovasculares. Isso apoia o uso em levantamentos de seio maxilar, aumento de rebordo e procedimentos peri-implantares. A Neocis lançou o sistema Yomi S, aprovado pela FDA, para cirurgia de implante minimamente invasiva em novembro de 2025. Uma maior precisão no posicionamento do implante pode elevar as expectativas de precisão durante a preparação cirúrgica que o antecede. A Ásia-Pacífico reúne uma população envelhecida, maior renda disponível e uma base crescente de clínicas privadas, o que sustenta a demanda por procedimentos de implante.
Demanda por Cuidados Minimamente Invasivos e Orientados ao Conforto do Paciente
O conforto do paciente está se tornando um fator prático de compra de equipamentos no mercado de unidades ultrassônicas piezelétricas odontológicas. Os escaladores piezelétricos podem romper o biofilme por meio de cavitação e fluxo acústico durante o tratamento periodontal não cirúrgico. Essas funções clínicas podem reduzir a necessidade de antibióticos adjuvantes em alguns contextos de tratamento. Os fabricantes estão desenvolvendo sistemas adaptativos que ajustam as condições operacionais para limitar o contato desnecessário. Consultórios focados na experiência do paciente têm maior probabilidade de considerar unidades com modulação inteligente de frequência. Consultórios sensíveis ao preço podem continuar a adquirir escaladores básicos, deixando espaço tanto para sistemas premium quanto para volumes de entrada. O CAGR de 5,8% para Peças de Mão e Pontas também reflete gastos com melhorias ergonômicas e pontas específicas para cada aplicação antes de uma substituição completa da unidade de controle.
Substituição de Frotas Antigas de Escaladores e Peças de Mão
Grande parte da base instalada de escaladores na América do Norte e na Europa foi colocada entre 2010 e 2018. Isso cria uma janela de substituição durante 2027 a 2032 para o mercado de unidade ultrassônica piezoelétrica odontológica. Insertos ultrassônicos desgastados podem aumentar o tempo de raspagem em 30% e exigir até 40% mais força em um ponto de degradação de 1 mm. A redução da eficiência da cadeira e a maior fadiga do operador criam um argumento prático para a renovação. A Heartland Dental apoiava mais de 1.900 unidades em 39 estados dos EUA em dezembro de 2025. A aquisição centralizada significa que uma única decisão de renovação de uma DSO pode abranger um grande número de unidades. As marcas com contratos de serviço empresarial estão melhor posicionadas neste canal de compras. As grandes redes também valorizam manutenção previsível, pontas compatíveis e treinamento consistente dos usuários. Esses requisitos tornam um contrato de frota diferente de uma compra para uma única clínica. O ciclo de substituição pode, portanto, reforçar os fornecedores que já atendem à rede. As clínicas independentes ainda compram diretamente, mas seus padrões de pedido são mais fragmentados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital Inicial em Consultórios Pequenos | -0.7% | Global, mais agudo no Sudeste Asiático, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Escassez de Usuários Treinados em Técnica Piezelétrica | -0.4% | Global, especialmente em mercados emergentes | Longo prazo (≥ 4 anos) |
| Desgaste de Pontas, Compatibilidade e Complexidade de Reprocessamento | -0.3% | Global, com impacto desproporcional em consultórios com múltiplas marcas | Médio prazo (2-4 anos) |
| Carga Regulatória e de Evidências Clínicas para Novos Participantes | -0.3% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital Inicial em Consultórios Pequenos
O custo de capital continua sendo uma barreira importante para consultórios independentes e rurais no mercado de unidades ultrassônicas piezelétricas odontológicas. As opções de financiamento e arrendamento são limitadas em vários mercados emergentes. Sistemas multifuncionais premium podem exceder a capacidade de compra de pequenos consultórios que operam com margens estreitas. Muitos consultórios odontológicos ativos permanecem independentes, mesmo com a expansão das DSOs. A pressão de custo frequentemente desloca a demanda para escaladores chineses de menor preço, em vez de eliminá-la completamente. Isso protege a demanda de entrada, mas limita a participação disponível para fornecedores premium em geografias de alto crescimento. Programas de troca e planos de aquisição vinculados a consumíveis podem criar um relacionamento recorrente mais acessível para compradores sensíveis ao preço.
Escassez de Usuários Treinados em Técnica Piezelétrica
A escalagem piezelétrica requer angulação correta da ponta e adaptação à superfície do dente e da raiz. O contato incorreto com a superfície posterior pode causar desconforto, ruído e remoção incompleta do cálculo. Os programas de treinamento em alguns mercados não incorporaram totalmente módulos de técnica específica para piezelétrico. Isso limita o valor clínico que os consultórios obtêm dos equipamentos implantados no mercado de unidades ultrassônicas piezelétricas odontológicas. Uma experiência de usuário mais fraca pode reduzir o entusiasmo por atualizações posteriores. A carga de periodontite está projetada para aumentar até 2040, o que pode ampliar a lacuna entre o volume de tratamento e a capacidade de operadores treinados. Os fabricantes que fornecem educação estruturada e ferramentas de aprendizado digital podem apoiar o uso sustentado do dispositivo e a demanda por pontas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Receita de Consumíveis Composta à Frente de Equipamentos de CapitalOs Escaladores Ultrassônicos Piezoelétricos detinham 48,6% da participação no mercado de unidade ultrassônica piezoelétrica odontológica em 2026. Eles continuam sendo a principal compra de capital para clínicas e práticas em grupo que constroem capacidade de tratamento periodontal. As Peças de Mão e Pontas têm previsão de crescimento a um CAGR de 5,8% até 2032. Essa taxa supera a previsão geral do mercado e a taxa esperada para equipamentos de capital. Cada unidade de controle instalada adicional cria demanda futura por peças de mão e pontas de reposição. As compras de consumíveis podem, portanto, continuar mesmo quando as clínicas adiam a substituição completa da unidade. Os principais fornecedores utilizam amplas bibliotecas de pontas proprietárias para reforçar esse ciclo de substituição.
O mercado de unidade ultrassônica piezoelétrica odontológica também está mudando na fronteira entre produtos e plataformas de tratamento. As funções ultrassônicas são cada vez mais combinadas com módulos de polimento a ar e laser. As equipes de aquisição podem então avaliar um sistema de profilaxia em vez de um escalador independente. Isso pode mover algumas compras de capital para categorias de plataforma mais amplas. As Peças de Mão e Pontas permanecem importantes porque cada modo clínico requer sua própria ponta específica para a aplicação. Trabalhos subgengival, supragengival, endodôntico e cirúrgico podem exigir diferentes designs de ponta. Acessórios e Ferramentas de Manutenção continuam sendo o menor grupo de produtos. Os requisitos de compatibilidade proprietária também reduzem a abertura para fornecedores de acessórios genéricos.

Por Usuário Final:
Escala das Práticas em Grupo Remodelando a Lógica de AquisiçãoAs Clínicas Odontológicas responderam por 52,4% da participação no mercado de unidade ultrassônica piezoelétrica odontológica em 2026. Elas continuam sendo o principal ambiente para a prestação de tratamento periodontal. As Práticas Odontológicas em Grupo têm previsão de expansão a um CAGR de 5,6% até 2032. Isso reflete a transferência do poder de compra de dentistas individuais para organizações odontológicas com múltiplas unidades. As DSOs utilizam formulários centralizados para padronizar marcas e modelos em suas unidades. Isso pode encurtar os ciclos de substituição quando uma rede muda seu padrão de equipamento. Também confere vantagem aos fornecedores estabelecidos quando oferecem suporte de serviço empresarial.
Hospitais, centros cirúrgicos ambulatoriais e institutos acadêmicos são grupos menores de usuários finais. Eles continuam sendo estrategicamente importantes porque apoiam procedimentos complexos, pesquisa e treinamento de clínicos. As instituições acadêmicas podem gerar evidências que moldam as decisões de compra em clínicas e DSOs. Estudos comparativos de dispositivos ultrassônicos continuam a informar as escolhas de protocolo clínico. Os fabricantes podem competir por colocações em pesquisa e parcerias acadêmicas, mesmo quando a venda imediata é menor. Esses relacionamentos podem influenciar a prática de tratamento futura e a seleção de formulários. O setor de unidade ultrassônica piezoelétrica odontológica depende, portanto, tanto da demanda clínica de rotina quanto do desenvolvimento de evidências acadêmicas. O crescimento das práticas em grupo não elimina o papel das clínicas independentes, mas muda onde as principais decisões de compra são tomadas.
Por Tecnologia:
Plataformas Integradas Acelerando a Mudança de ParticipaçãoA Tecnologia de Cerâmica Piezoelétrica detinha 62,8% do tamanho do mercado de unidade ultrassônica piezoelétrica odontológica em 2026. Sua posição reflete a grande base instalada de sistemas de transdutor cerâmico padrão. Os Sistemas Integrados Laser-Piezo têm previsão de crescimento a um CAGR de 6,7% até 2032. Esta é a maior taxa de previsão entre os tipos de segmentação listados. Os sistemas combinados podem reunir o desbridamento ultrassônico e o gerenciamento de tecidos moles assistido por laser em um único dispositivo. Eles podem reduzir as etapas de configuração para clínicos que tratam sítios de implante com comprometimento periodontal. A Tecnologia de Controle Digital situa-se entre essas abordagens e está avançando em direção ao gerenciamento automatizado de frequência.
Os sistemas integrados mudam as condições de concorrência. Os fornecedores devem gerenciar os requisitos do dispositivo tanto para funções ultrassônicas quanto para funções laser. Isso aumenta o ônus de evidências clínicas e regulatórias para novos participantes. Empresas maiores com múltiplas linhas de produtos estão em melhor posição para atender a esses requisitos. O mercado de unidade ultrassônica piezoelétrica odontológica pode, portanto, ver sua área de tecnologia de crescimento mais rápido concentrada entre fornecedores estabelecidos. Os sistemas combinados também podem aumentar os custos de troca porque uma clínica adota fluxos de trabalho de tratamento vinculados e consumíveis proprietários. Os sistemas de controle digital oferecem outra rota para diferenciação por meio de detecção de carga e ajuste manual reduzido. Os fornecedores de baixo custo podem manter oportunidades em equipamentos convencionais, mas enfrentam maior dificuldade na categoria integrada. O contraste entre sistemas cerâmicos e plataformas integradas é, portanto, um contraste tanto no escopo clínico quanto na capacidade do fornecedor. As clínicas podem escolher unidades padrão onde o desbridamento de rotina é a principal necessidade. Podem selecionar unidades integradas quando desejam menos dispositivos e uma gama mais ampla de procedimentos. Essa escolha pode sustentar a demanda paralela por tecnologias estabelecidas e mais recentes.
Por Portabilidade:
Unidades Portáteis Ganhando Espaço Além da Cadeira OdontológicaAs Unidades de Bancada detinham 58,2% da participação no mercado de unidade ultrassônica piezoelétrica odontológica em 2026. Elas continuam sendo o fator de forma padrão para cuidados periodontais e endodônticos à cadeira em consultórios equipados. As Unidades Portáteis e Manuais têm previsão de crescimento a um CAGR de 6,3% até 2032. A demanda vem de unidades odontológicas móveis, programas de extensão comunitária, implantações militares, trabalho humanitário e clínicas rurais. Sistemas de água autônomos e designs alimentados por bateria apoiam o uso em locais com infraestrutura limitada. O segmento é especialmente relevante onde não há um consultório odontológico permanente disponível. Os fabricantes chineses têm vantagem de custo em equipamentos portáteis para compradores de primeira vez em mercados emergentes.
O uso portátil muda os requisitos de acessórios e treinamento do mercado de unidade ultrassônica piezoelétrica odontológica. As implantações móveis frequentemente precisam de peças de mão leves e autoclaváveis e uma biblioteca de pontas mais curta e focada. Isso cria demanda por uma parte especializada da categoria de acessórios. Os novos usuários podem incluir agentes comunitários de saúde e higienistas dentais que atuam fora dos ambientes de prática convencionais. Alguns podem não ter treinamento formal em técnica piezoelétrica. A restrição de treinamento do operador pode, portanto, ser mais visível em ambientes portáteis. Os fornecedores podem atender a essa necessidade incluindo orientação em vídeo ou treinamento remoto com o equipamento. Esses serviços podem ajudar a manter a qualidade do procedimento enquanto permitem o acesso móvel ao cuidado periodontal. Os equipamentos portáteis também permitem que os programas alcancem pacientes que não visitam rotineiramente uma clínica odontológica fixa. A escolha do equipamento deve equilibrar mobilidade com fornecimento confiável de água, fonte de energia e esterilização. Essas condições operacionais favorecem designs práticos e serviço prontamente disponível. Elas também tornam a educação de acompanhamento importante após a compra original da unidade.
Por Aplicação:
Implantologia Ampliando o Limite de Utilidade ClínicaO Tratamento Periodontal respondeu por 46,9% da participação no mercado de unidade ultrassônica piezoelétrica odontológica em 2026. Continua sendo o uso clínico central porque a raspagem e o alisamento radicular criam uma grande base de procedimentos recorrentes. A Cirurgia Oral e Implantologia tem previsão de crescimento a um CAGR de 6,1% até 2032. O corte piezoelétrico está ganhando uso na preparação do sítio de implante, regeneração óssea guiada, alongamento de coroa e desbridamento de peri-implantite. Pode cortar osso mineralizado enquanto limita o contato com nervos, membranas e tecidos moles circundantes. Isso apoia abordagens cirúrgicas minimamente invasivas e sem retalho. O Tratamento Endodôntico permanece uma aplicação estável apoiada por avanços na ativação de irrigação e refinamento de acesso.
A manutenção periodontal tem menor intensidade de equipamento por procedimento do que a cirurgia oral. As consultas de manutenção geralmente utilizam uma biblioteca de pontas menor e podem não exigir uma nova peça de mão. A cirurgia oral pode exigir unidades de maior potência, irrigação de resfriamento e várias pontas cirúrgicas. Esses procedimentos ocorrem com menos frequência, mas têm maior intensidade de capital. Isso explica por que a implantologia pode agregar mais valor ao mercado de unidade ultrassônica piezoelétrica odontológica do que seu volume de procedimentos isoladamente sugere. O crescimento dos sistemas de implante robóticos pode reforçar as expectativas de precisão em todo o fluxo de trabalho. Os dispositivos piezoelétricos podem servir como adjunto durante a preparação cirúrgica. O mix de aplicações, portanto, se desloca em direção ao valor do equipamento, bem como à contagem de procedimentos. O cuidado periodontal permanece essencial porque sustenta a maior parcela do uso de rotina. O crescimento cirúrgico amplia o ambiente clínico endereçável para a mesma tecnologia central. Os fornecedores podem responder com unidades de maior potência e opções especializadas de pontas cirúrgicas. Isso permite que o portfólio de aplicações atenda tanto ao cuidado de manutenção quanto a procedimentos avançados.
Análise Geográfica
Mercado de Unidades Ultrassônicas Piezelétricas Odontológicas da América do Norte
A América do Norte detinha 40,8% da participação no mercado de unidade ultrassônica piezoelétrica odontológica em 2026. Os Estados Unidos lideram a demanda regional devido à sua densa rede de consultórios privados, força de trabalho clínica treinada e consolidação de DSOs. As compras estão migrando de consultórios individuais para o gerenciamento de formulários em nível de grupo. A seleção da Dentira pela Heartland Dental[3] em dezembro de 2025 para gerenciamento de laboratório empresarial foi construída sobre seu relacionamento de aquisição de suprimentos clínicos. O Canadá possui uma base madura de cuidados periodontais. O México é um mercado menor, mas em desenvolvimento, onde a expansão de clínicas privadas está superando o investimento em instalações públicas rurais. Espera-se que o crescimento regional até 2032 venha principalmente da substituição de frotas, em vez da adoção pela primeira vez.
Mercado de Unidades Ultrassônicas Piezelétricas Odontológicas da Europa
A Europa é o segundo maior mercado regional de unidades ultrassônicas piezelétricas odontológicas. Alemanha, Reino Unido, França, Itália e Espanha respondem por grande parte da demanda regional. A Alemanha se beneficia de uma alta densidade de consultórios privados e de estruturas de reembolso consolidadas. A região também conta com fornecedores importantes, como a W&H na Áustria e a Mectron na Itália. Sua localização favorece a distribuição de equipamentos e a disponibilidade de serviços. Os requisitos regulatórios podem favorecer marcas com documentação de conformidade já estabelecida. A norma ISO 18397:2025 acrescenta requisitos atualizados para escaladores motorizados e suas pontas. Os mercados da Europa Oriental estão crescendo à medida que os investimentos em infraestrutura clínica aumentam. O padrão regional combina demanda madura na Europa Ocidental com demanda em desenvolvimento em redes de clínicas mais recentes. A cobertura de serviços é importante porque os consultórios dependem de suporte oportuno para peças de mão e pontas. Distribuidores locais estabelecidos podem, portanto, influenciar a seleção de marcas. A conformidade regulatória e a capacidade de distribuição atuam em conjunto na competição regional.
Mercado de Unidades Ultrassônicas Piezelétricas Odontológicas das Américas, APAC e MEA
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 5,3% até 2032, a maior taxa regional no mercado de unidade ultrassônica piezoelétrica odontológica. A China oferece a maior oportunidade de volume, pois as clínicas privadas adquirem equipamentos tanto importados quanto domésticos. O país planeja 80.000 novas cadeiras odontológicas até 2030. A Índia também está se expandindo por meio de maior conscientização periodontal, uma classe média crescente e investimento público em saúde bucal. O Japão sustenta a demanda por raspagem de manutenção porque sua população é mais velha e a doença periodontal é prevalente entre adultos mais velhos. A Coreia do Sul e a Austrália sustentam a demanda premium por meio da adoção de implantologia e do investimento de clínicos em equipamentos de alta precisão. O Oriente Médio e África e a América do Sul permanecem regiões menores e subatendidas, com Brasil e México servindo como importantes motores de crescimento em nível de país. A acessibilidade dos equipamentos é especialmente importante nessas regiões. Os fornecedores frequentemente precisam equilibrar preço, serviço local e acesso a consumíveis. Os produtos de nível básico podem expandir a base instalada onde as plataformas premium são mais difíceis de financiar. À medida que a infraestrutura das clínicas melhora, esses mercados também podem criar demanda por sistemas de tratamento mais amplos.
Cenário Competitivo
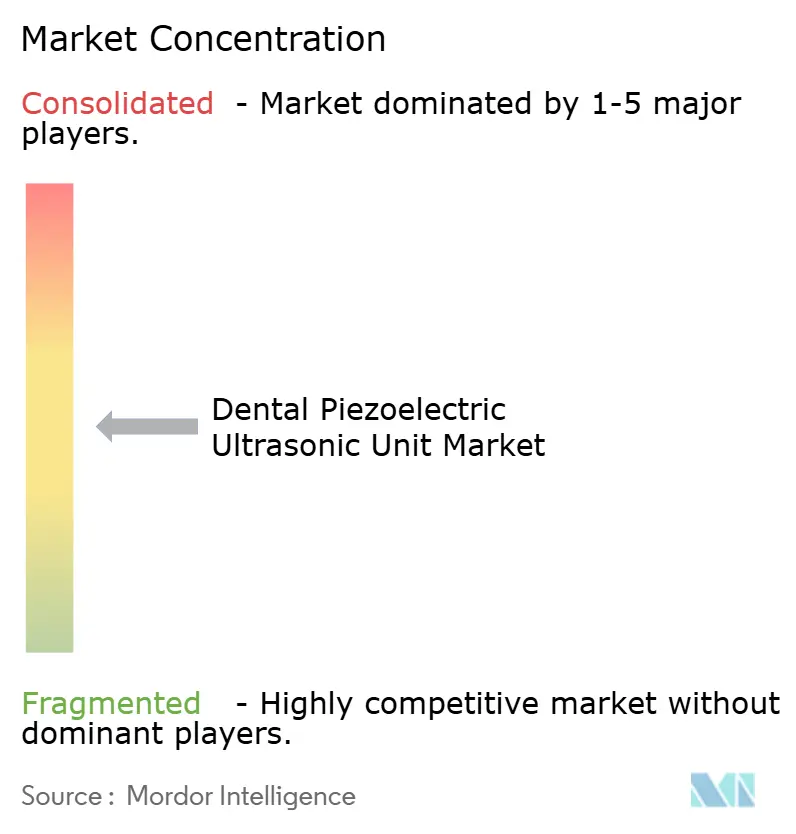
O mercado de unidades ultrassônicas piezelétricas odontológicas é moderadamente concentrado. EMS, Acteon, mectron, W&H e NSK têm vantagens de base instalada e posicionamento clínico na América do Norte e Europa. Woodpecker, Being Foshan Medical Equipment e Coxo Medical competem fortemente em preço na Ásia-Pacífico, América Latina e Oriente Médio. Os principais fornecedores estão ampliando de escaladores independentes para plataformas que combinam escalagem ultrassônica, polimento a ar e funções a laser. Essa abordagem aumenta o valor de uma compra de capital e apoia a demanda por consumíveis proprietários. Também torna mais difícil para uma clínica mudar de sistema após adotar um fluxo de trabalho integrado. A ISO 18397:2025 pode adicionar pressão adicional aos fornecedores que carecem de sistemas estabelecidos de documentação e validação.
A EMS lançou a próxima geração do GBT Machine na IDS 2025 com o módulo PIEZON PS NO PAIN MAX, conectividade EMS Partner 2.0 e modo GBT automatizado. O produto coloca dados de fluxo de trabalho e cronogramas de manutenção dentro da oferta de equipamentos. A Dentsply Sirona lançou o Smart View Detect em maio de 2026 como um auxílio diagnóstico aprovado pela FDA e pela CE para radiolucências periapicais em tomografias computadorizadas de feixe cônico. Isso mostra como as empresas de dispositivos estão adicionando funções digitais que podem conectar fluxos de trabalho de diagnóstico e tratamento. A Neocis[4] introduziu o Yomi S em novembro de 2025 para cirurgia de implante robótica minimamente invasiva. Seu foco em precisão pode fortalecer a demanda por ferramentas cirúrgicas adjuntas precisas. Esses movimentos colocam mais importância na integração digital, suporte clínico e serviço empresarial.
Oportunidades permanecem em unidades portáteis, manutenção preditiva para DSOs e plataformas de treinamento agrupadas com equipamentos. Os produtos portáteis podem atender a ambientes comunitários, rurais e humanitários que não possuem um consultório totalmente equipado. A manutenção preditiva pode ajudar organizações maiores a reduzir interrupções em muitas unidades. As plataformas de treinamento podem abordar lacunas de técnica em mercados emergentes e ajudar as clínicas a obter mais valor dos equipamentos. Os fornecedores chineses podem continuar a ganhar onde o custo de capital é o principal critério de compra. Os fornecedores ocidentais de médio porte enfrentam maior pressão se competirem apenas em preço. O mercado de unidades ultrassônicas piezelétricas odontológicas recompensa os fornecedores que combinam desempenho do dispositivo com treinamento, serviço, consumíveis e suporte ao fluxo de trabalho. A estrutura competitiva é consistente com um nível moderado de concentração de fornecedores, em vez de um mercado de empresa única. As empresas estabelecidas competem em credibilidade clínica, amplas ofertas de sistemas e cobertura de serviços. Os fornecedores de menor custo competem onde o preço de compra tem maior peso. O resultado é um campo dividido que varia por tipo de cliente e região. Nenhuma abordagem estratégica única se aplica a todos os ambientes de compra.
Líderes do Setor de Unidades Ultrassônicas Piezelétricas Odontológicas
-
Dentsply Sirona Inc.
-
Ultradent Products, Inc.
-
COLTENE Group
-
Kerr Corporation
-
Den-Mat Holdings, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Unidade Ultrassônica Piezoelétrica Odontológica Empresas cobertas neste relatório
- EMS Electro Medical Systems S.A.
- Acteon Group
- Dentsply Sirona
- mectron S.p.A.
- NSK Nakanishi Inc.
- W&H Dentalwerk Burmoos GmbH
- Ultradent Products, Inc.
- COLTENE Group
- BonART Co., Ltd.
- Woodpecker Medical Instrument Co., Ltd.
- Brasseler U.S.A. Dental, LLC
- Flight Dental Systems
- Kerr
- Den-Mat Holdings, LLC
- APOZA Enterprise Co., Ltd.
- Being Foshan Medical Equipment Co., Ltd.
- Osada Electric Co., Ltd.
- Coxo Medical Instrument Co., Ltd.
- Techdent SAS
- Aseptico, Inc.
- TPC Advanced Technology, Inc.
Desenvolvimentos industriais recentes em Mercado de Unidade Ultrassônica Piezoelétrica Odontológica
- Maio de 2026: A Dentsply Sirona lançou o Smart View - Detect, o primeiro auxílio diagnóstico habilitado por inteligência artificial aprovado pela FDA e pela CE do mundo para detecção de radiolucências periapicais em tomografias computadorizadas de feixe cônico, disponível por meio de sua plataforma baseada em nuvem DS Core a partir de 12 de maio de 2026, tanto para sistemas de tomografia computadorizada de feixe cônico recém-instalados quanto para os compatíveis existentes. A ferramenta demonstrou aproximadamente 46% de melhoria relativa na sensibilidade de detecção em nível de dente em um estudo clínico interno com múltiplos leitores, ampliando o alcance diagnóstico orientado por inteligência artificial da Dentsply Sirona para fluxos de trabalho de procedimentos adjacentes.
- Novembro de 2025: A Neocis lançou o Yomi S, o sistema robótico de próxima geração com inteligência artificial para cirurgia de implante dentário aprovado pela FDA, com operação autônoma por pedal e tela sensível ao toque, planejamento avançado por inteligência artificial via YomiPlan e uma abordagem cirúrgica minimamente invasiva sem retalho projetada para encurtar a recuperação do paciente. O padrão de precisão da plataforma eleva as expectativas para a preparação óssea piezelétrica adjunta, criando demanda subsequente por unidades cirúrgicas piezo de alta precisão.
- Agosto de 2025: A ISO 18397:2025, Odontologia - Escalador Motorizado, foi emitida pela Organização Internacional de Normalização, atualizando os requisitos e métodos de teste para peças de mão de escalador acionadas a ar e eletricamente e pontas de escalador, incluindo tipos piezelétricos e magnetostrictivos, para aplicações independentes e conectadas à unidade odontológica. A revisão introduziu requisitos atualizados de segurança, marcação e instruções de reprocessamento.
- Março de 2025: A EMS lançou a próxima geração do GBT Machine na IDS 2025 em Colônia, com o módulo PIEZON PS NO PAIN MAX para escalagem piezo adaptativa, conectividade inteligente EMS Partner 2.0 que rastreia dados de tratamento e cronogramas de manutenção, e um modo GBT automatizado.
Escopo do Relatório Global do Mercado de Unidades Ultrassônicas Piezelétricas Odontológicas
Visão geral da segmentação
| Escaladores Ultrassônicos Piezelétricos |
| Peças de Mão e Pontas |
| Acessórios e Ferramentas de Manutenção |
| Clínicas Odontológicas |
| Hospitais e Centros Cirúrgicos Ambulatoriais |
| Práticas Odontológicas em Grupo |
| Institutos Acadêmicos e de Pesquisa |
| Tecnologia Cerâmica Piezelétrica |
| Tecnologia de Controle Digital |
| Sistemas Integrados Laser-Piezo |
| Unidades de Bancada |
| Unidades Portáteis e Manuais |
| Tratamento Periodontal |
| Tratamento Endodôntico |
| Cirurgia Oral e Implantologia |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Escaladores Ultrassônicos Piezelétricos | |
| Peças de Mão e Pontas | ||
| Acessórios e Ferramentas de Manutenção | ||
| Por Usuário Final | Clínicas Odontológicas | |
| Hospitais e Centros Cirúrgicos Ambulatoriais | ||
| Práticas Odontológicas em Grupo | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Por Tecnologia | Tecnologia Cerâmica Piezelétrica | |
| Tecnologia de Controle Digital | ||
| Sistemas Integrados Laser-Piezo | ||
| Por Portabilidade | Unidades de Bancada | |
| Unidades Portáteis e Manuais | ||
| Por Aplicação | Tratamento Periodontal | |
| Tratamento Endodôntico | ||
| Cirurgia Oral e Implantologia | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de unidade ultrassônica piezoelétrica odontológica?
O tamanho do mercado de unidade ultrassônica piezoelétrica odontológica é de 1,18 bilhões de USD em 2027 e tem previsão de atingir 1,47 bilhões de USD até 2032 a um CAGR de 4,53%.
Qual categoria de produto está crescendo mais rapidamente?
As Peças de Mão e Pontas têm previsão de crescimento a um CAGR de 5,8% até 2032, sustentadas pela demanda de substituição da base instalada.
Qual aplicação está se expandindo mais rapidamente?
A Cirurgia Oral e Implantologia tem previsão de crescimento a um CAGR de 6,1% até 2032, à medida que o corte piezoelétrico apoia procedimentos relacionados a implantes.
Qual região está crescendo mais rapidamente para unidades ultrassônicas piezoelétricas odontológicas?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 5,3% até 2032, sustentada pela expansão de clínicas e pela adoção de equipamentos pela primeira vez.
Quais fatores moldam a concorrência entre fornecedores?
Evidências clínicas, cobertura de serviços, fluxos de trabalho integrados, disponibilidade de consumíveis, treinamento e preço de compra influenciam a seleção de fornecedores.
Quais fatores moldam a competição entre fornecedores?
Evidências clínicas, cobertura de serviços, fluxos de trabalho integrados, disponibilidade de consumíveis, treinamento e preço de compra influenciam a seleção de fornecedores.