
Marktgröße und Marktanteil für dentale piezoelektrische Ultraschallgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.18 Milliarden US-Dollar |
| Marktgröße (2032) | 1.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für dentale piezoelektrische Ultraschallgeräte von Mordor Intelligence
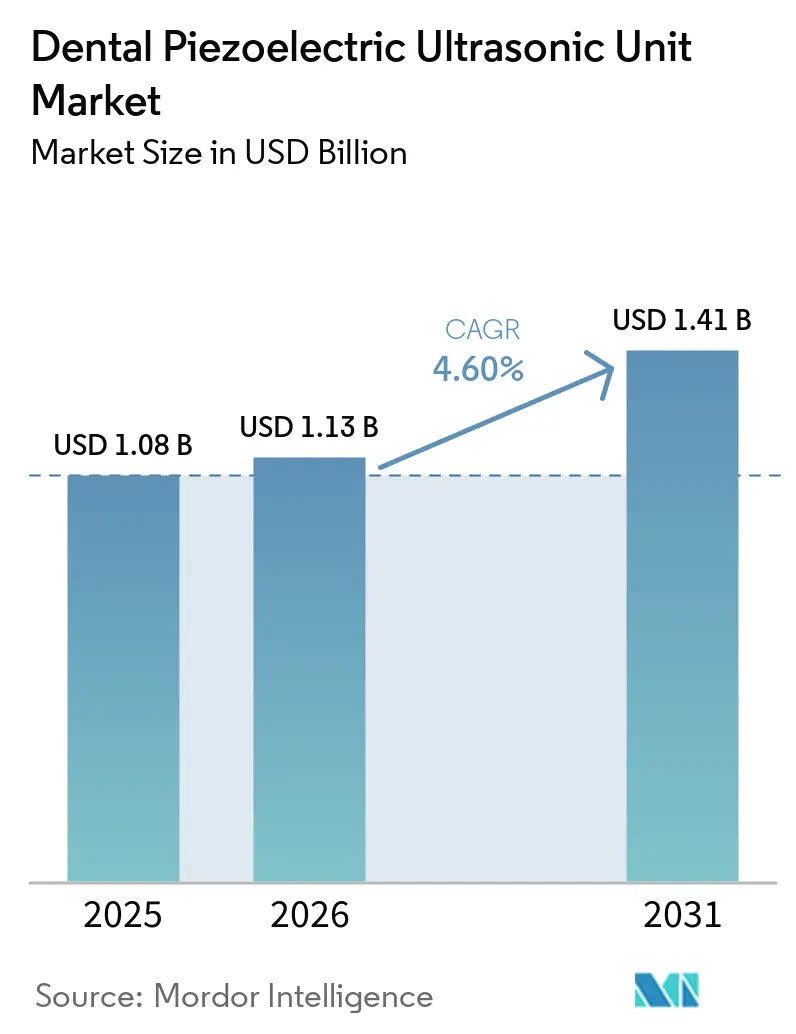
Die Marktgröße für dentale piezoelektrische Ultraschallgeräte wird auf 1,13 Milliarden USD im Jahr 2026, 1,18 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 1,47 Milliarden USD erreichen, mit einer CAGR von 4,53 % von 2027 bis 2032.
Parodontalerkrankungen erzeugen weiterhin einen dauerhaften Bedarf an Geräten für die nicht-chirurgische Débridement-Behandlung. Die Global Burden of Disease-Studie 2021 verzeichnete 1,07 Milliarden Fälle schwerer Parodontitis, und die altersstandardisierte Prävalenz wird voraussichtlich von 27.605 pro 100.000 im Jahr 2021 auf 28.607 pro 100.000 bis 2035 ansteigen. Die Nachfrage verlagert sich auch hin zu Systemen, die Ultraschallscaling mit Luftpolierung, Laserfunktionen oder digitaler Steuerung kombinieren. Dies begünstigt Anbieter, die klinische Arbeitsabläufe, Verbrauchsmaterialien, Schulungen und Wartung in großen Praxisnetzwerken unterstützen können. Kleinere Praxen bleiben empfindlich gegenüber Investitionskosten, während die aktualisierten ISO-Anforderungen den Validierungsaufwand für neue Geräte und Aufsätze erhöhen.
Wichtigste Erkenntnisse des Berichts
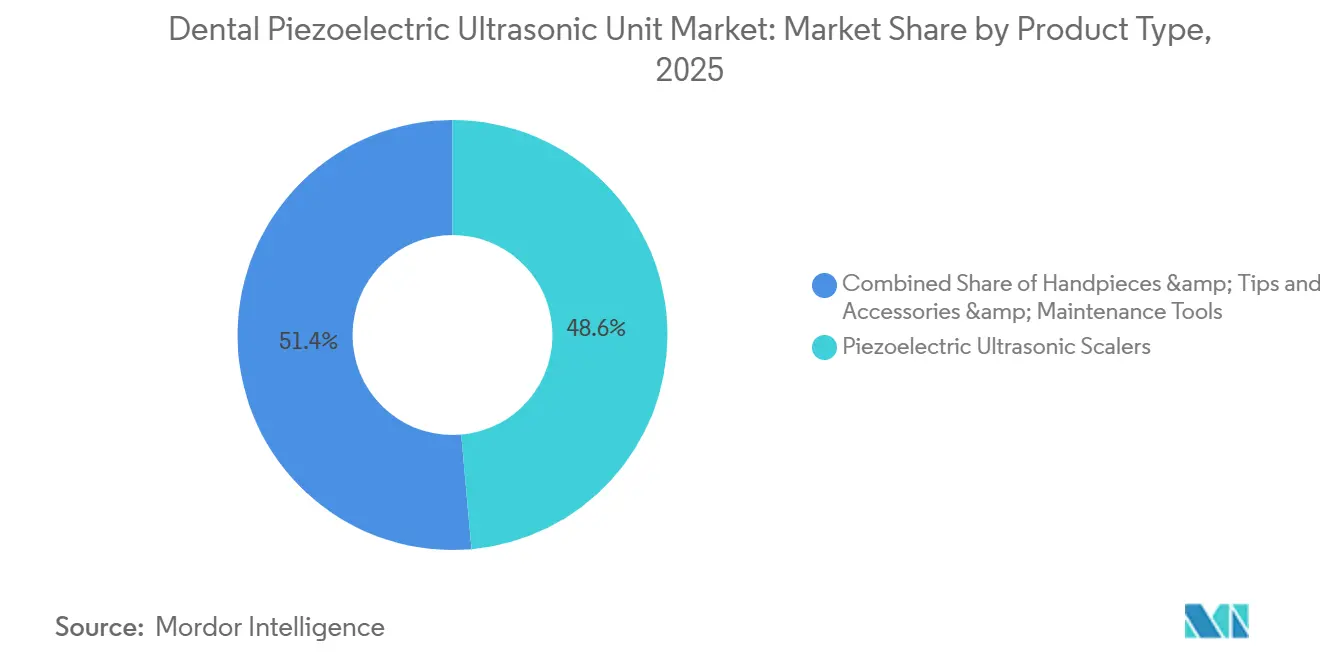
- Nach Produkttyp hielten piezoelektrische Ultraschallscaler im Jahr 2026 einen Umsatzanteil von 48,6 %, während Handstücke & Aufsätze bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen werden.
- Nach Endnutzer hielten Zahnarztpraxen im Jahr 2026 einen Umsatzanteil von 52,4 %, während Gruppendentalpraxen bis 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen werden.
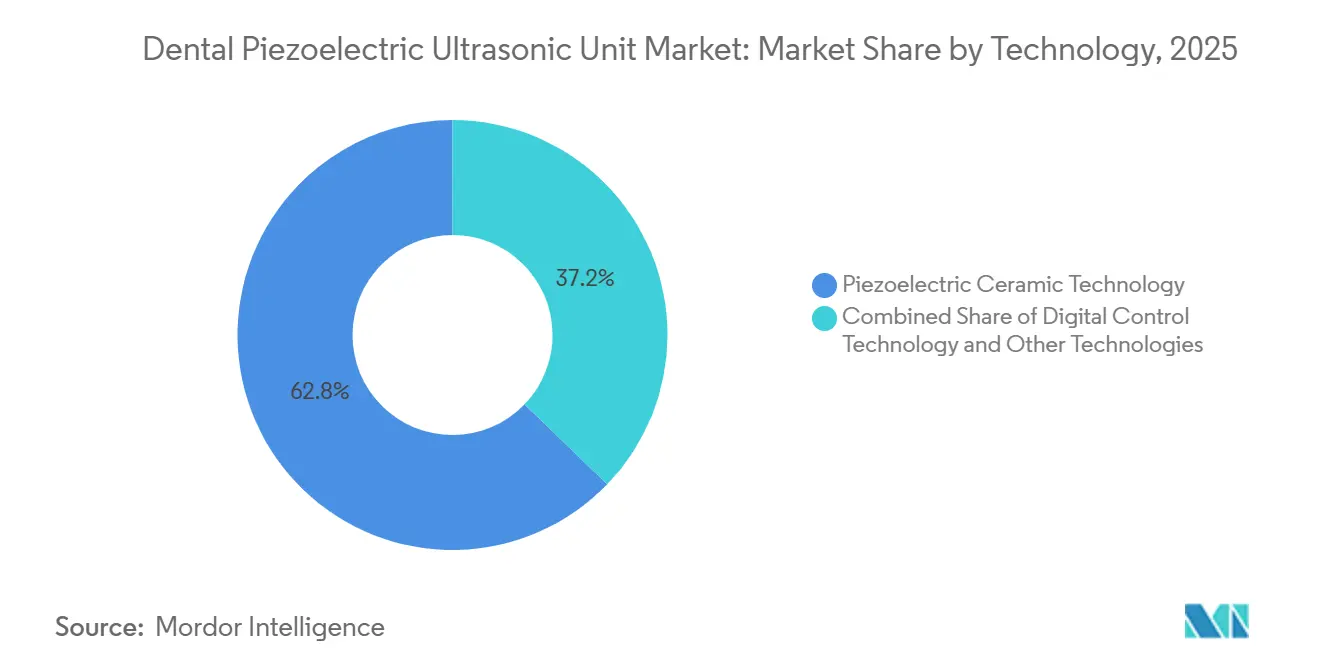
- Nach Technologie hielt piezoelektrische Keramiktechnologie im Jahr 2026 einen Umsatzanteil von 62,8 %, während integrierte Laser-Piezo-Systeme bis 2032 voraussichtlich mit einer CAGR von 6,7 % wachsen werden.
- Nach Portabilität hielten Tischgeräte im Jahr 2026 einen Umsatzanteil von 58,2 %, während tragbare & handgehaltene Geräte bis 2032 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
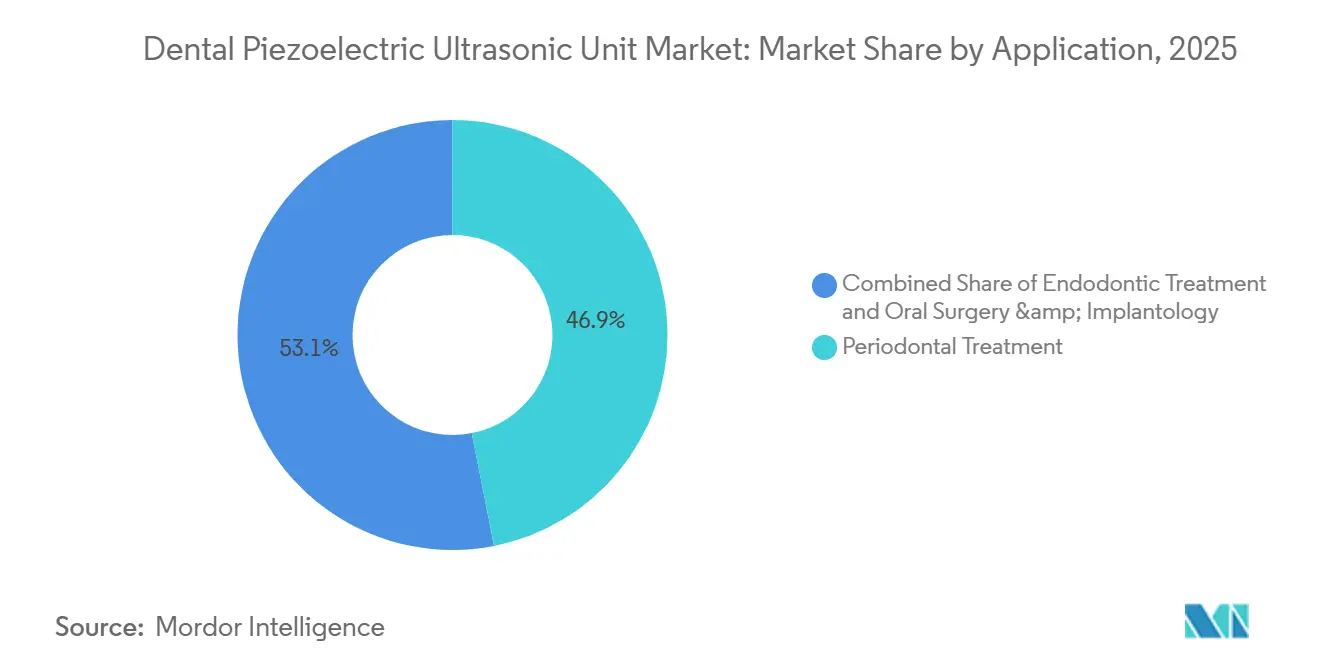
- Nach Anwendung hielt die Parodontalbehandlung im Jahr 2026 einen Umsatzanteil von 46,9 %, während Oralchirurgie & Implantologie bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen werden.
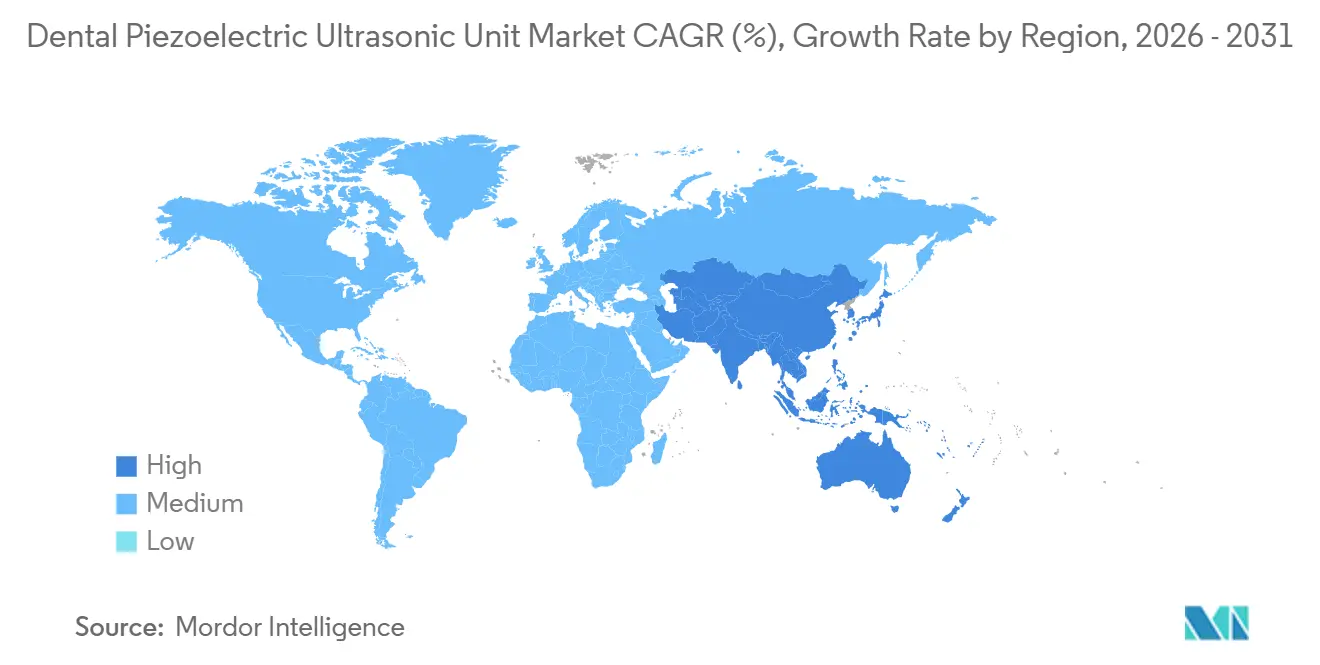
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 40,8 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 5,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Behandlungsvolumina bei Parodontalerkrankungen | +1.4% | Global, mit höchster Belastung in Südasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Implantologie und Knochenmanagementverfahren | +1.1% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach minimal-invasiver und patientenkomfortorientierter Versorgung | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter Scaler- und Handstückbestände | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Integration intelligenter Frequenz- und Bewässerungssteuerung | +0.6% | Global, mit frühen Gewinnen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Beschaffungsverlagerung hin zu autoklavierbaren, arbeitsablaufbereiten Plattformen | +0.5% | Global, mit schnellster Akzeptanz in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Behandlungsvolumina bei Parodontalerkrankungen
Schwere Parodontitis betraf im Jahr 2021 weltweit 1,07 Milliarden Menschen und hält die parodontale Débridement-Behandlung im Mittelpunkt des Marktes für dentale piezoelektrische Ultraschallgeräte[1]. Die Weltgesundheitsorganisation[2] legte Berichtsmeilensteine im Rahmen des Globalen Aktionsplans für Mundgesundheit 2023 bis 2030 fest. Diese Meilensteine ermutigen Ministerien, präventive Mundgesundheitsdienste zu stärken. Öffentliche Kliniken und Lehrkrankenhäuser können daher in Ländern mit hoher Krankheitslast zu wichtigeren Gerätekäufern werden. Ihre größeren Einkäufe tendieren dazu, mittlere Tischgeräte gegenüber Premium-Integrationssystemen zu bevorzugen. Südasien hatte im Jahr 2021 310 Millionen Fälle schwerer Parodontitis, was Indien und China zu wichtigen Volumenmärkten für öffentliche und private Dentalgeräteinvestitionen macht. Prognosen bis 2040 deuten darauf hin, dass die Krankheitslast weiter steigen wird, was eine Nachfrage unterstützt, die nicht nur an Ersatzzyklen gebunden ist.
Ausweitung der Implantologie und Knochenmanagementverfahren
Die Implantologie erweitert den Markt für dentale piezoelektrische Ultraschallgeräte über die routinemäßige Prophylaxe hinaus. Piezoelektrisches Schneiden wird bei der chirurgischen Vorbereitung eingesetzt, da es auf mineralisiertes Gewebe einwirken kann und dabei den Kontakt mit angrenzendem Weichgewebe und neurovaskulären Strukturen begrenzt. Dies unterstützt den Einsatz bei Sinuslifts, Kammaugmentationen und periimplantären Eingriffen. Neocis brachte im November 2025 das FDA-zugelassene Yomi-S-System für minimalinvasive Implantatchirurgie auf den Markt. Höhere Präzision bei der Implantatplatzierung kann die Erwartungen an die Präzision während der vorausgehenden chirurgischen Vorbereitung steigern. Der asiatisch-pazifische Raum vereint eine alternde Bevölkerung, höheres verfügbares Einkommen und eine wachsende Basis privater Kliniken, was die Nachfrage nach Implantatverfahren unterstützt.
Nachfrage nach minimal-invasiver und patientenkomfortorientierter Versorgung
Der Patientenkomfort wird zu einem praktischen Gerätebeschaffungsfaktor im Markt für dentale piezoelektrische Ultraschallgeräte. Piezoelektrische Scaler können Biofilm durch Kavitation und akustisches Streaming während der nicht-chirurgischen Parodontalbehandlung aufbrechen. Diese klinischen Funktionen können in bestimmten Behandlungssituationen den Bedarf an adjuvanten Antibiotika reduzieren. Hersteller entwickeln adaptive Systeme, die die Betriebsbedingungen anpassen, um unnötigen Kontakt zu begrenzen. Praxen, die auf Patientenerfahrung ausgerichtet sind, ziehen eher intelligente frequenzmodulierende Geräte in Betracht. Preissensible Praxen können weiterhin einfache Scaler kaufen, was Raum für Premium-Systeme und Einstiegsvolumen lässt. Die CAGR von 5,8 % für Handstücke & Aufsätze spiegelt auch Ausgaben für ergonomische Verbesserungen und anwendungsspezifische Aufsätze vor einem vollständigen Steuergeräteaustausch wider.
Ersatz veralteter Scaler- und Handstückbestände
Ein großer Teil der installierten Scalerbasis in Nordamerika und Europa wurde zwischen 2010 und 2018 aufgestellt. Dies schafft ein Ersatzfenster für den Markt für dentale piezoelektrische Ultraschallgeräte im Zeitraum 2027 bis 2032. Verschlissene Ultraschalleinsätze können die Skalierungszeit um 30 % verlängern und bei einem Verschleißpunkt von 1 mm bis zu 40 % mehr Kraft erfordern. Reduzierte Stuhleffizienz und höhere Ermüdung des Bedieners schaffen einen praktischen Grund für eine Erneuerung. Heartland Dental unterstützte im Dezember 2025 mehr als 1.900 Standorte in 39 US-Bundesstaaten. Zentralisierte Beschaffung bedeutet, dass eine einzige Erneuerungsentscheidung eines Dental Service Organization (DSO) eine große Anzahl von Standorten abdecken kann. Marken mit unternehmensweiten Serviceverträgen sind in diesem Beschaffungskanal besser positioniert. Große Netzwerke legen auch Wert auf vorhersehbare Wartung, kompatible Aufsätze und konsistente Benutzerschulung. Diese Anforderungen unterscheiden einen Flottenvertrag von einem Einzelpraxiskauf. Der Ersatzzyklus kann daher Lieferanten stärken, die das Netzwerk bereits unterstützen. Unabhängige Praxen kaufen weiterhin direkt, aber ihre Bestellmuster sind fragmentierter.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten in kleinen Praxen | -0.7% | Global, am stärksten in Südostasien, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Anwendern piezoelektrischer Techniken | -0.4% | Global, insbesondere in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Aufsatzverschleiß, Kompatibilität und Komplexität der Aufbereitung | -0.3% | Global, mit überproportionaler Auswirkung in Mehrmarkenpraxen | Mittelfristig (2–4 Jahre) |
| Regulatorische und klinische Evidenzbelastung für Neueinsteiger | -0.3% | Nordamerika und Europäische Union, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten in kleinen Praxen
Die Investitionskosten bleiben eine wesentliche Hürde für unabhängige und ländliche Praxen im Markt für dentale piezoelektrische Ultraschallgeräte. Finanzierungs- und Leasingoptionen sind in mehreren Schwellenmärkten begrenzt. Premium-Multifunktionssysteme können die Kaufkapazität kleiner Praxen mit engen Margen übersteigen. Viele aktive Zahnarztpraxen bleiben unabhängig, auch wenn DSOs ihren Marktanteil ausbauen. Kostendruck verlagert die Nachfrage häufig hin zu günstigeren chinesischen Scalern, anstatt sie vollständig zu beseitigen. Dies schützt die Einstiegsnachfrage, begrenzt aber den Anteil, der für Premium-Anbieter in wachstumsstarken Regionen verfügbar ist. Inzahlungnahme-Programme und verbrauchsmaterialgebundene Erwerbspläne können eine zugänglichere wiederkehrende Beziehung für preissensible Käufer schaffen.
Mangel an ausgebildeten Anwendern piezoelektrischer Techniken
Piezoelektrisches Scaling erfordert korrekte Aufsatzwinkelung und Anpassung an die Zahn- und Wurzeloberfläche. Falscher Rückseitenkontakt kann Unbehagen, Geräusche und unvollständige Zahnsteinentfernung verursachen. Schulungsprogramme in einigen Märkten haben piezoelektrisch-spezifische Technikmodule noch nicht vollständig integriert. Dies begrenzt den klinischen Nutzen, den Praxen aus eingesetzten Geräten im Markt für dentale piezoelektrische Ultraschallgeräte ziehen. Eine schwächere Benutzererfahrung kann die Begeisterung für spätere Upgrades verringern. Die Parodontitis-Belastung wird voraussichtlich bis 2040 zunehmen, was die Lücke zwischen Behandlungsvolumen und ausgebildeter Bedienerkapazität vergrößern kann. Hersteller, die strukturierte Ausbildung und digitale Lernwerkzeuge anbieten, können eine nachhaltige Gerätenutzung und Aufsatznachfrage unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Umsatz aus Verbrauchsmaterialien wächst schneller als InvestitionsgüterPiezoelektrische Ultraschallscaler hielten im Jahr 2026 einen Marktanteil von 48,6 % am Markt für dentale piezoelektrische Ultraschallgeräte. Sie bleiben der wichtigste Kapitalerwerb für Kliniken und Gruppenpraxen, die Kapazitäten für die Parodontalbehandlung aufbauen. Handstücke & Aufsätze werden bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen. Diese Rate übersteigt die Gesamtmarktprognose und die für Investitionsgüter erwartete Rate. Jede zusätzlich installierte Steuereinheit schafft künftige Nachfrage nach Ersatzhandstücken und -aufsätzen. Verbrauchsmaterialkäufe können daher auch dann fortgesetzt werden, wenn Kliniken einen vollständigen Geräteaustausch aufschieben. Führende Lieferanten nutzen umfangreiche proprietäre Aufsatzbibliotheken, um diesen Ersatzzyklus zu stärken.
Der Markt für dentale piezoelektrische Ultraschallgeräte verändert sich auch an der Grenze zwischen Produkten und Behandlungsplattformen. Ultraschallfunktionen werden zunehmend mit Luftpolier- und Lasermodulen kombiniert. Beschaffungsteams können dann ein Prophylaxesystem anstelle eines eigenständigen Scalers bewerten. Dies kann einige Kapitalanschaffungen in breitere Plattformkategorien verlagern. Handstücke & Aufsätze bleiben wichtig, da jeder klinische Modus seinen eigenen anwendungsspezifischen Aufsatz erfordert. Subgingivale, supragingivale, endodontische und chirurgische Arbeiten können unterschiedliche Aufsatzdesigns erfordern. Zubehör & Wartungswerkzeuge bleiben die kleinste Produktgruppe. Proprietäre Kompatibilitätsanforderungen schränken auch die Möglichkeiten für generische Zubehörlieferanten ein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Gruppenpraxisgröße verändert die BeschaffungslogikZahnarztpraxen machten im Jahr 2026 einen Marktanteil von 52,4 % am Markt für dentale piezoelektrische Ultraschallgeräte aus. Sie bleiben der wichtigste Ort für die Durchführung von Parodontalbehandlungen. Gruppendentalpraxen werden bis 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen. Dies spiegelt die Verlagerung der Kaufentscheidungsbefugnis von einzelnen Zahnärzten auf Mehrstandort-Dentalorganisationen wider. DSOs verwenden zentralisierte Formulare, um Marken und Modelle an ihren Standorten zu standardisieren. Dies kann Ersatzzyklen verkürzen, wenn ein Netzwerk seinen Gerätestandard ändert. Es verschafft auch etablierten Lieferanten einen Vorteil, wenn sie unternehmensweiten Servicesupport anbieten.
Krankenhäuser, ambulante chirurgische Zentren und akademische Institute sind kleinere Endnutzergruppen. Sie bleiben strategisch wichtig, da sie komplexe Eingriffe, Forschung und die Ausbildung von Klinikern unterstützen. Akademische Einrichtungen können Erkenntnisse generieren, die Kaufentscheidungen in Kliniken und DSOs beeinflussen. Vergleichsstudien zu Ultraschallgeräten informieren weiterhin über klinische Protokollentscheidungen. Hersteller können um Forschungsplatzierungen und akademische Partnerschaften konkurrieren, auch wenn der unmittelbare Verkauf kleiner ist. Diese Beziehungen können zukünftige Behandlungspraktiken und die Formularselektion beeinflussen. Die Branche für dentale piezoelektrische Ultraschallgeräte ist daher sowohl von der routinemäßigen klinischen Nachfrage als auch von der akademischen Evidenzentwicklung abhängig. Das Wachstum von Gruppenpraxen beseitigt nicht die Rolle unabhängiger Kliniken, verändert aber den Ort, an dem wichtige Kaufentscheidungen getroffen werden.
Nach Technologie:
Integrierte Plattformen beschleunigen die AnteilsverschiebungPiezoelektrische Keramiktechnologie hielt im Jahr 2026 einen Anteil von 62,8 % an der Marktgröße für dentale piezoelektrische Ultraschallgeräte. Ihre Position spiegelt die große installierte Basis von Standard-Keramiktransduktorsystemen wider. Integrierte Laser-Piezo-Systeme werden bis 2032 voraussichtlich mit einer CAGR von 6,7 % wachsen. Dies ist die höchste prognostizierte Rate unter den aufgeführten Segmentierungstypen. Kombinierte Systeme können ultraschallbasiertes Debridement und lasergestützte Weichgewebsbehandlung in einem Gerät vereinen. Sie können die Einrichtungsschritte für Kliniker reduzieren, die parodontal kompromittierte Implantatstellen behandeln. Digitale Steuerungstechnologie liegt zwischen diesen Ansätzen und entwickelt sich in Richtung automatisiertes Frequenzmanagement.
Integrierte Systeme verändern die Wettbewerbsbedingungen. Lieferanten müssen Geräteanforderungen sowohl für Ultraschall- als auch für Laserfunktionen erfüllen. Dies erhöht die klinische Evidenz- und Regulierungslast für neue Marktteilnehmer. Größere Unternehmen mit mehreren Produktlinien sind besser in der Lage, diese Anforderungen zu erfüllen. Der Markt für dentale piezoelektrische Ultraschallgeräte könnte daher seinen am schnellsten wachsenden Technologiebereich bei etablierten Lieferanten konzentriert sehen. Kombinierte Systeme können auch die Wechselkosten erhöhen, da eine Klinik verknüpfte Behandlungsabläufe und proprietäre Verbrauchsmaterialien übernimmt. Digitale Steuerungssysteme bieten einen weiteren Weg zur Differenzierung durch Lastsensierung und reduzierten manuellen Einstellaufwand. Kostengünstige Lieferanten können im konventionellen Gerätesegment Chancen behalten, haben aber im integrierten Bereich größere Schwierigkeiten. Der Kontrast zwischen Keramiksystemen und integrierten Plattformen ist daher ein Kontrast sowohl im klinischen Umfang als auch in der Lieferantenkompetenz. Kliniken können Standardgeräte wählen, wenn routinemäßiges Debridement der primäre Bedarf ist. Sie können integrierte Geräte wählen, wenn sie weniger Geräte und ein breiteres Verfahrensspektrum wünschen. Diese Wahl kann eine parallele Nachfrage nach etablierten und neueren Technologien aufrechterhalten.
Nach Tragbarkeit:
Tragbare Geräte gewinnen über den Behandlungsstuhl hinaus an BedeutungTischgeräte hielten im Jahr 2026 einen Marktanteil von 58,2 % am Markt für dentale piezoelektrische Ultraschallgeräte. Sie bleiben die standardmäßige Bauform für die stuhlseitige Parodontal- und Endodontieversorgung in ausgestatteten Behandlungsräumen. Tragbare & handgehaltene Geräte werden bis 2032 voraussichtlich mit einer CAGR von 6,3 % wachsen. Die Nachfrage kommt von mobilen Dentaleinheiten, kommunalen Versorgungsprogrammen, militärischen Einsätzen, humanitärer Arbeit und ländlichen Kliniken. Eigenständige Wassersysteme und akkubetriebene Designs unterstützen den Einsatz an Standorten mit begrenzter Infrastruktur. Das Segment ist besonders relevant, wo kein dauerhafter zahnärztlicher Behandlungsraum verfügbar ist. Chinesische Hersteller haben einen Kostenvorteil bei tragbaren Geräten für Erstkäufer in Schwellenmärkten.
Der portable Einsatz verändert die Zubehör- und Schulungsanforderungen des Marktes für dentale piezoelektrische Ultraschallgeräte. Mobile Einsätze benötigen oft leichte, autoklavierbare Handstücke und eine kürzere, fokussierte Aufsatzbibliothek. Dies schafft Nachfrage nach einem spezialisierten Teil der Zubehörkategorie. Neue Nutzer können kommunale Gesundheitsarbeiter und Dentalhygieniker umfassen, die außerhalb konventioneller Praxisumgebungen tätig sind. Einige verfügen möglicherweise nicht über eine formale Ausbildung in piezoelektrischer Technik. Die Einschränkung durch die Bedienschulung kann daher in portablen Umgebungen deutlicher sichtbar sein. Lieferanten können diesem Bedarf begegnen, indem sie Videoanleitungen oder Fernschulungen mit dem Gerät bündeln. Diese Dienste können dazu beitragen, die Verfahrensqualität aufrechtzuerhalten und gleichzeitig den mobilen Zugang zur Parodontalversorgung zu ermöglichen. Tragbare Geräte ermöglichen es Programmen auch, Patienten zu erreichen, die keine feste Zahnarztpraxis regelmäßig aufsuchen. Die Gerätewahl muss Mobilität mit zuverlässiger Wasserversorgung, Stromversorgung und Sterilisation in Einklang bringen. Diese Betriebsbedingungen begünstigen praktische Designs und leicht verfügbaren Service. Sie machen auch eine Nachschulung nach dem ursprünglichen Gerätekauf wichtig.
Nach Anwendung:
Implantologie erweitert die klinische NutzungsgrenzeDie Parodontalbehandlung machte im Jahr 2026 einen Marktanteil von 46,9 % am Markt für dentale piezoelektrische Ultraschallgeräte aus. Sie bleibt der klinische Kerneinsatz, da Scaling und Wurzelglättung eine große Basis wiederkehrender Eingriffe schaffen. Oralchirurgie & Implantologie wird bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen. Piezoelektrisches Schneiden gewinnt bei der Implantatstellenvorbereitung, geführten Knochenregeneration, Kronenverlängerung und Periimplantitis-Debridement an Bedeutung. Es kann mineralisierten Knochen schneiden und dabei den Kontakt mit Nerven, Membranen und umgebendem Weichgewebe begrenzen. Dies unterstützt minimalinvasive und lappenlose chirurgische Ansätze. Die endodontische Behandlung bleibt eine stetige Anwendung, die durch Fortschritte bei der Spülungsaktivierung und Zugangspräzisierung unterstützt wird.
Die Parodontalerhaltung hat eine geringere Geräteintensität pro Eingriff als die Oralchirurgie. Erhaltungsbesuche verwenden in der Regel eine kleinere Aufsatzbibliothek und erfordern möglicherweise kein neues Handstück. Die Oralchirurgie kann leistungsstärkere Geräte, Kühlspülung und mehrere chirurgische Aufsätze erfordern. Diese Eingriffe finden seltener statt, haben aber eine höhere Kapitalintensität. Dies erklärt, warum die Implantologie dem Markt für dentale piezoelektrische Ultraschallgeräte mehr Wert hinzufügen kann, als ihr Eingriffvolumen allein vermuten lässt. Das Wachstum robotergestützter Implantatsysteme kann die Erwartungen an Präzision im gesamten Arbeitsablauf verstärken. Piezoelektrische Geräte können als Ergänzung während der chirurgischen Vorbereitung dienen. Der Anwendungsmix verschiebt sich daher sowohl in Richtung Gerätewert als auch Eingriffszahl. Die Parodontalversorgung bleibt unverzichtbar, da sie den größten Anteil der routinemäßigen Nutzung unterstützt. Das chirurgische Wachstum erweitert das adressierbare klinische Umfeld für dieselbe Kerntechnologie. Lieferanten können mit leistungsstärkeren Geräten und spezialisierten chirurgischen Aufsatzoptionen reagieren. Dies ermöglicht es dem Anwendungsportfolio, sowohl die Erhaltungsversorgung als auch fortgeschrittene Eingriffe zu bedienen.
Geografische Analyse
Markt für dentale piezoelektrische Ultraschallgeräte in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 40,8 % am Markt für dentale piezoelektrische Ultraschallgeräte. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund ihres dichten Netzwerks privater Praxen, einer ausgebildeten klinischen Belegschaft und der DSO-Konsolidierung an. Die Beschaffung verlagert sich von Einzelpraxen hin zum formularverwalteten Einkauf auf Gruppenebene. Heartland Dentals[3] Auswahl von Dentira im Dezember 2025 für das unternehmensweite Labormanagement baute auf der bestehenden Beschaffungsbeziehung für klinische Verbrauchsmaterialien auf. Kanada verfügt über eine ausgereifte Basis für Parodontalversorgung. Mexiko ist ein kleinerer, aber wachsender Markt, in dem die Expansion privater Kliniken die Investitionen in ländliche öffentliche Einrichtungen übertrifft. Das regionale Wachstum bis 2032 wird voraussichtlich hauptsächlich aus dem Flottenersatz und nicht aus der Erstanschaffung stammen.
Markt für dentale piezoelektrische Ultraschallgeräte in Europa
Europa ist der zweitgrößte regionale Markt für dentale piezoelektrische Ultraschallgeräte. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien machen einen Großteil der regionalen Nachfrage aus. Deutschland profitiert von einer hohen Dichte privater Praxen und etablierten Erstattungsrahmen. Die Region beherbergt zudem bedeutende Anbieter wie W&H in Österreich und Mectron in Italien. Deren Standort unterstützt die Geräteverteilung und die Verfügbarkeit von Serviceleistungen. Regulatorische Anforderungen können Marken begünstigen, die über eine etablierte Konformitätsdokumentation verfügen. ISO 18397:2025 fügt aktualisierte Anforderungen für angetriebene Scaler und deren Aufsätze hinzu. Die osteuropäischen Märkte wachsen, da die Investitionen in die Klinikinfrastruktur zunehmen. Das regionale Muster verbindet eine ausgereifte Nachfrage in Westeuropa mit einer sich entwickelnden Nachfrage in neueren Kliniknetzwerken. Die Serviceabdeckung ist von Bedeutung, da Praxen auf eine zeitnahe Versorgung mit Handstücken und Aufsätzen angewiesen sind. Etablierte lokale Distributoren können daher die Markenauswahl beeinflussen. Regulatorische Konformität und Vertriebskompetenz wirken in der regionalen Konkurrenz zusammen.
Markt für dentale piezoelektrische Ultraschallgeräte in Nord- und Südamerika, im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 5,3 % wachsen, der höchsten regionalen Rate im Markt für dentale piezoelektrische Ultraschallgeräte. China bietet die größte Volumenchance, da private Kliniken sowohl importierte als auch inländische Geräte kaufen. Das Land plant bis 2030 80.000 neue Zahnarztstühle. Indien expandiert ebenfalls durch ein größeres Bewusstsein für Parodontalerkrankungen, eine wachsende Mittelschicht und öffentliche Investitionen in die Mundgesundheit. Japan unterstützt die Nachfrage nach Erhaltungsscaling, da seine Bevölkerung älter ist und Parodontalerkrankungen bei älteren Erwachsenen weit verbreitet sind. Südkorea und Australien unterstützen die Premium-Nachfrage durch die Einführung der Implantologie und Investitionen von Klinikern in hochpräzise Geräte. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere, unterversorgte Regionen, wobei Brasilien und Mexiko als wichtige Wachstumsmotoren auf Länderebene dienen. Die Erschwinglichkeit von Geräten ist in diesen Regionen besonders wichtig. Lieferanten müssen oft Preis, lokalen Service und Zugang zu Verbrauchsmaterialien in Einklang bringen. Einstiegsprodukte können die installierte Basis erweitern, wo Premium-Plattformen schwerer zu finanzieren sind. Mit verbesserter Klinikinfrastruktur können diese Märkte auch Nachfrage nach umfassenderen Behandlungssystemen schaffen.
Wettbewerbslandschaft
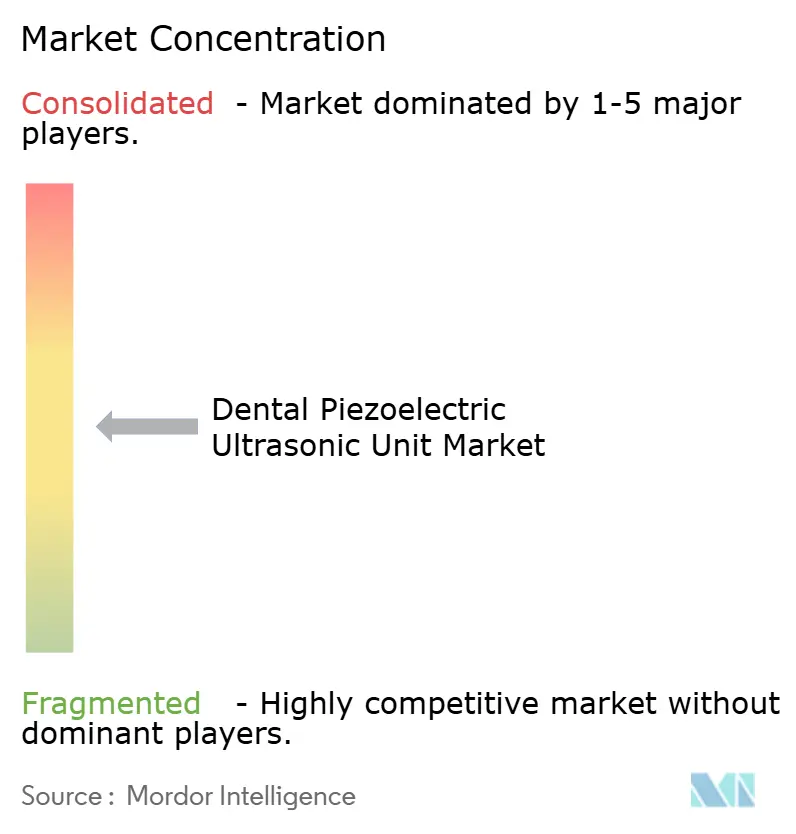
Der Markt für dentale piezoelektrische Ultraschallgeräte ist mäßig konzentriert. EMS, Acteon, mectron, W&H und NSK haben Vorteile bei der installierten Basis und der klinischen Positionierung in Nordamerika und Europa. Woodpecker, Being Foshan Medical Equipment und Coxo Medical konkurrieren stark über den Preis in Asien-Pazifik, Lateinamerika und dem Nahen Osten. Führende Anbieter erweitern ihr Angebot von eigenständigen Scalern hin zu Plattformen, die Ultraschallscaling, Luftpolierung und Laserfunktionen kombinieren. Dieser Ansatz erhöht den Wert eines Investitionsgüterkaufs und unterstützt die proprietäre Verbrauchsmaterialnachfrage. Er macht es auch für eine Klinik schwieriger, das System zu wechseln, nachdem sie einen integrierten Arbeitsablauf übernommen hat. ISO 18397:2025 kann weiteren Druck auf Anbieter ausüben, denen etablierte Dokumentations- und Validierungssysteme fehlen.
EMS brachte auf der IDS 2025 die nächste Generation der GBT Machine mit dem PIEZON PS NO PAIN MAX-Modul, EMS Partner 2.0-Konnektivität und automatisiertem GBT-Modus auf den Markt. Das Produkt integriert Arbeitsablaufdaten und Wartungspläne in das Geräteangebot. Dentsply Sirona brachte im Mai 2026 Smart View Detect als FDA-zugelassenes diagnostisches Hilfsmittel für periapikale Aufhellungen in CBCT-Scans auf den Markt. Dies zeigt, wie Gerätehersteller digitale Funktionen hinzufügen, die Diagnose- und Behandlungsabläufe verbinden können. Neocis[4] stellte Yomi S im November 2025 für minimal-invasive robotische Implantatchirurgie vor. Sein Präzisionsfokus kann die Nachfrage nach präzisen adjuvanten chirurgischen Werkzeugen stärken. Diese Entwicklungen legen mehr Gewicht auf digitale Integration, klinischen Support und unternehmensweiten Service.
Chancen bestehen weiterhin bei tragbaren Geräten, vorausschauender Wartung für DSOs und Schulungsplattformen, die mit Geräten gebündelt werden. Tragbare Produkte können kommunale, ländliche und humanitäre Umgebungen bedienen, die keinen vollständig ausgestatteten Behandlungsraum haben. Vorausschauende Wartung kann größeren Organisationen helfen, Störungen an vielen Standorten zu reduzieren. Schulungsplattformen können Technikmängel in Schwellenmärkten beheben und Kliniken helfen, mehr Wert aus Geräten zu ziehen. Chinesische Anbieter können dort weiter gewinnen, wo die Investitionskosten das führende Kaufkriterium sind. Mittelständische westliche Anbieter stehen unter größerem Druck, wenn sie nur über den Preis konkurrieren. Der Markt für dentale piezoelektrische Ultraschallgeräte belohnt Anbieter, die Geräteleistung mit Schulung, Service, Verbrauchsmaterialien und Arbeitsablaufunterstützung kombinieren. Die Wettbewerbsstruktur entspricht einem moderaten Grad an Anbieterkonzentration und nicht einem Einzelunternehmen-Markt. Etablierte Unternehmen konkurrieren über klinische Glaubwürdigkeit, breite Systemangebote und Serviceabdeckung. Kostengünstigere Anbieter konkurrieren dort, wo der Kaufpreis mehr Gewicht hat. Das Ergebnis ist ein geteiltes Feld, das je nach Kundentyp und Region variiert. Kein einziger strategischer Ansatz gilt für jede Beschaffungsumgebung.
Branchenführer im Markt für dentale piezoelektrische Ultraschallgeräte
-
Dentsply Sirona Inc.
-
Ultradent Products, Inc.
-
COLTENE Group
-
Kerr Corporation
-
Den-Mat Holdings, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für dentale piezoelektrische Ultraschallgeräte Unternehmen in diesem Bericht
- EMS Electro Medical Systems S.A.
- Acteon Group
- Dentsply Sirona
- mectron S.p.A.
- NSK Nakanishi Inc.
- W&H Dentalwerk Burmoos GmbH
- Ultradent Products, Inc.
- COLTENE Group
- BonART Co., Ltd.
- Woodpecker Medical Instrument Co., Ltd.
- Brasseler U.S.A. Dental, LLC
- Flight Dental Systems
- Kerr
- Den-Mat Holdings, LLC
- APOZA Enterprise Co., Ltd.
- Being Foshan Medical Equipment Co., Ltd.
- Osada Electric Co., Ltd.
- Coxo Medical Instrument Co., Ltd.
- Techdent SAS
- Aseptico, Inc.
- TPC Advanced Technology, Inc.
Neueste Industrielle Entwicklungen in Markt für dentale piezoelektrische Ultraschallgeräte
- Mai 2026: Dentsply Sirona brachte Smart View - Detect auf den Markt, das weltweit erste FDA-zugelassene und CE-zertifizierte KI-gestützte diagnostische Hilfsmittel zur Erkennung periapikaler Aufhellungen in CBCT-Scans, verfügbar über seine cloudbasierte DS Core-Plattform ab dem 12. Mai 2026, sowohl für neu installierte als auch für bestehende kompatible CBCT-Systeme. Das Tool zeigte in einer internen klinischen Mehrleser-Studie eine relative Verbesserung der Erkennungsempfindlichkeit auf Zahnebene von etwa 46 % und erweitert die KI-gestützte diagnostische Reichweite von Dentsply Sirona in angrenzende Verfahrensabläufe.
- November 2025: Neocis brachte Yomi S auf den Markt, das nächste Generation KI-gestützte Robotersystem für die von der FDA zugelassene Dentalimplantatchirurgie, mit autonomem Fußpedal- und Touchscreen-Betrieb, erweiterter KI-Planung über YomiPlan und einem lappenlosen minimal-invasiven chirurgischen Ansatz, der die Patientenerholung verkürzen soll. Der Präzisionsstandard der Plattform erhöht die Erwartungen an die adjuvante piezoelektrische Knochenvorbereitung und schafft nachgelagerte Nachfrage nach hochpräzisen piezoelektrischen chirurgischen Geräten.
- August 2025: ISO 18397:2025, Zahnheilkunde – Angetriebener Scaler, wurde von der Internationalen Organisation für Normung herausgegeben und aktualisiert Anforderungen und Prüfmethoden für luftbetriebene und elektrisch betriebene Scaler-Handstücke und Scaler-Aufsätze, einschließlich piezoelektrischer und magnetostriktiver Typen, für eigenständige und an Dentaleinheiten angeschlossene Anwendungen. Die Überarbeitung führte aktualisierte Sicherheits-, Kennzeichnungs- und Aufbereitungsanweisungsanforderungen ein.
- März 2025: EMS brachte auf der IDS 2025 in Köln die nächste Generation der GBT Machine auf den Markt, mit dem PIEZON PS NO PAIN MAX-Modul für adaptives Piezo-Scaling, EMS Partner 2.0 Smart-Konnektivität, die Behandlungsdaten und Wartungspläne verfolgt, und einem automatisierten GBT-Modus.
Globaler Berichtsumfang für den Markt für dentale piezoelektrische Ultraschallgeräte
Segmentierungsübersicht
| Piezoelektrische Ultraschallscaler |
| Handstücke & Aufsätze |
| Zubehör & Wartungswerkzeuge |
| Zahnarztpraxen |
| Krankenhäuser & Ambulante Chirurgische Zentren |
| Zahnärztliche Gruppenpraxen |
| Akademische & Forschungsinstitute |
| Piezoelektrische Keramiktechnologie |
| Digitale Steuerungstechnologie |
| Integrierte Laser-Piezo-Systeme |
| Tischgeräte |
| Tragbare & Handgeräte |
| Parodontale Behandlung |
| Endodontische Behandlung |
| Oralchirurgie & Implantologie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Piezoelektrische Ultraschallscaler | |
| Handstücke & Aufsätze | ||
| Zubehör & Wartungswerkzeuge | ||
| Nach Endnutzer | Zahnarztpraxen | |
| Krankenhäuser & Ambulante Chirurgische Zentren | ||
| Zahnärztliche Gruppenpraxen | ||
| Akademische & Forschungsinstitute | ||
| Nach Technologie | Piezoelektrische Keramiktechnologie | |
| Digitale Steuerungstechnologie | ||
| Integrierte Laser-Piezo-Systeme | ||
| Nach Tragbarkeit | Tischgeräte | |
| Tragbare & Handgeräte | ||
| Nach Anwendung | Parodontale Behandlung | |
| Endodontische Behandlung | ||
| Oralchirurgie & Implantologie | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für dentale piezoelektrische Ultraschallgeräte?
Die Marktgröße für dentale piezoelektrische Ultraschallgeräte beträgt 1,18 Milliarden USD im Jahr 2027 und wird bis 2032 voraussichtlich 1,47 Milliarden USD bei einer CAGR von 4,53 % erreichen.
Welche Produktkategorie wächst am schnellsten?
Handstücke & Aufsätze werden bis 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen, unterstützt durch Ersatznachfrage aus der installierten Basis.
Welche Anwendung wächst am schnellsten?
Oralchirurgie & Implantologie wird bis 2032 voraussichtlich mit einer CAGR von 6,1 % wachsen, da piezoelektrisches Schneiden implantatbezogene Eingriffe unterstützt.
Welche Region wächst bei dentalen piezoelektrischen Ultraschallgeräten am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 5,3 % wachsen, unterstützt durch Klinikexpansion und Erstanschaffung von Geräten.
Welche Faktoren prägen den Lieferantenwettbewerb?
Klinische Evidenz, Serviceabdeckung, integrierte Arbeitsabläufe, Verfügbarkeit von Verbrauchsmaterialien, Schulung und Kaufpreis beeinflussen alle die Lieferantenauswahl.
Welche Faktoren prägen den Anbieterwettbewerb?
Klinische Evidenz, Serviceabdeckung, integrierte Arbeitsabläufe, Verfügbarkeit von Verbrauchsmaterialien, Schulung und Kaufpreis beeinflussen alle die Anbieterauswahl.