
Taille et Part du Marché des Unités Ultrasoniques Piézoélectriques Dentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
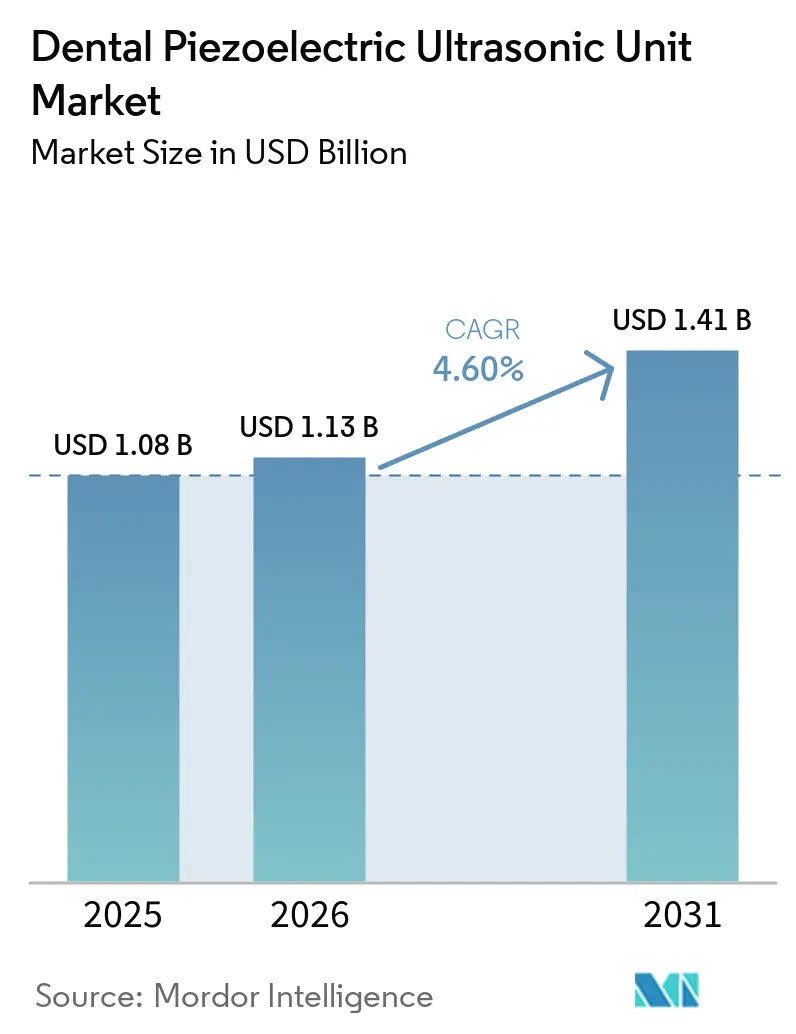
| Taille du Marché (2027) | 1.18 Milliards de dollars |
| Taille du Marché (2032) | 1.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.53 % |
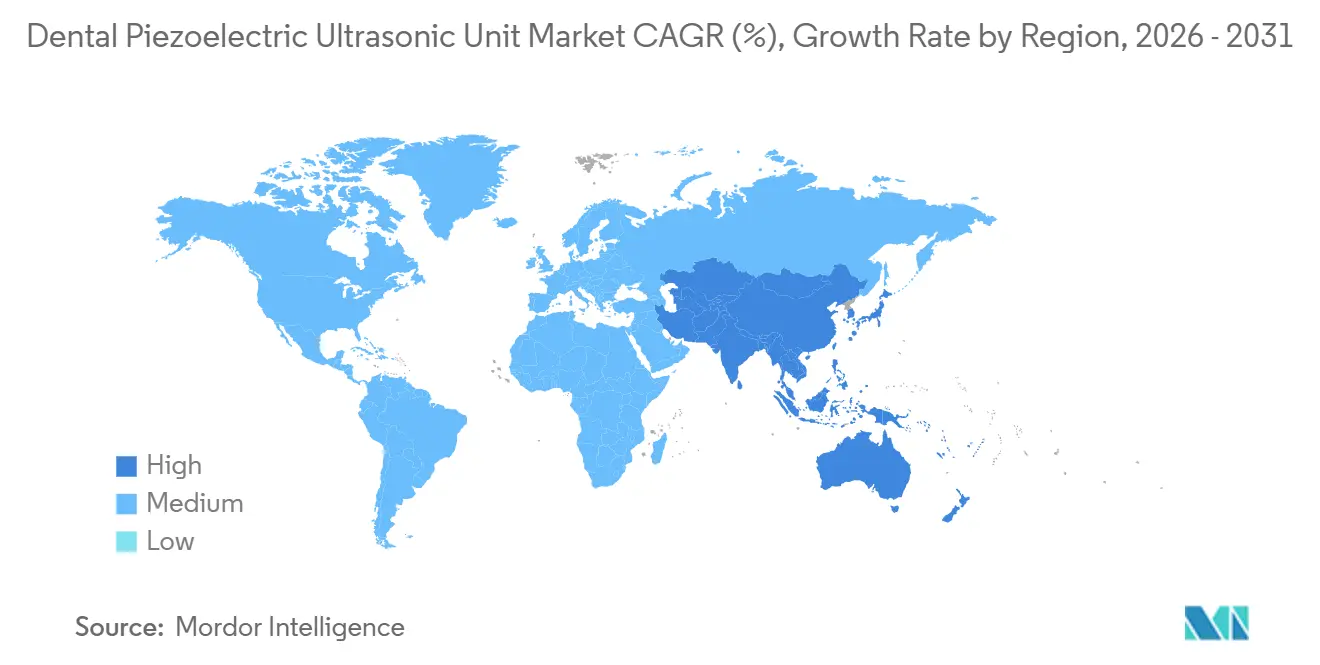
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
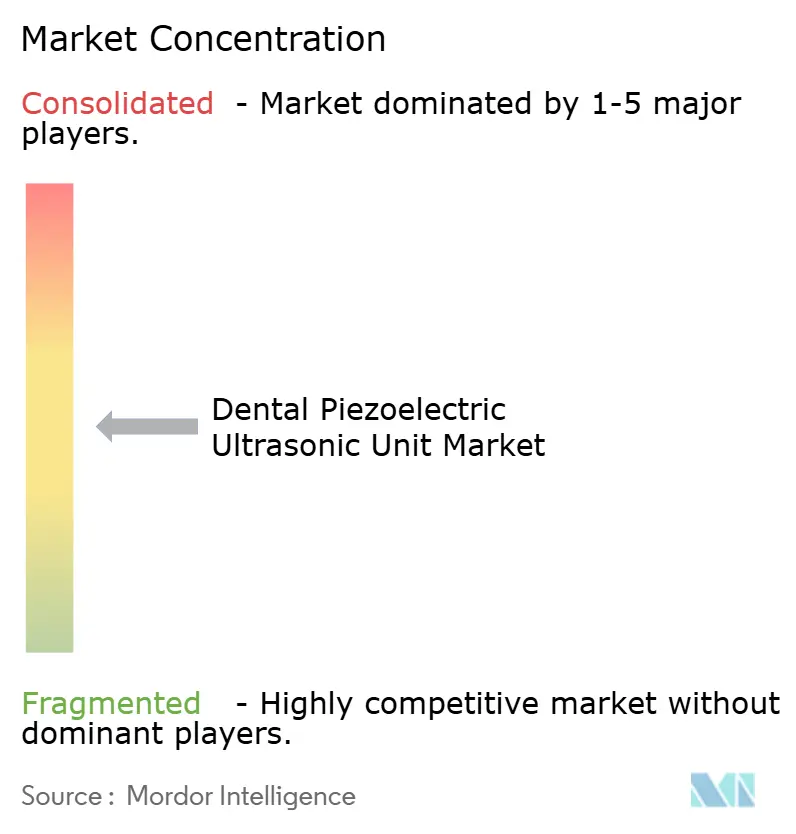
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Unités Ultrasoniques Piézoélectriques Dentaires par Mordor Intelligence
La taille du Marché des Unités Ultrasoniques Piézoélectriques Dentaires est estimée à 1,13 milliard USD en 2026, 1,18 milliard USD en 2027, et devrait atteindre 1,47 milliard USD d'ici 2032, avec un CAGR de 4,53 % de 2027 à 2032.
La maladie parodontale continue de créer un besoin durable en équipements utilisés pour le débridement non chirurgical. L'Étude sur la Charge Mondiale des Maladies 2021 a recensé 1,07 milliard de cas de parodontite sévère, et la prévalence standardisée selon l'âge devrait passer de 27 605 pour 100 000 en 2021 à 28 607 pour 100 000 d'ici 2035. La demande évolue également vers des systèmes combinant le détartrage ultrasonique avec le polissage à l'air, des fonctions laser ou des commandes numériques. Cela favorise les fournisseurs capables de soutenir les flux de travail cliniques, les consommables, la formation et la maintenance au sein de grands réseaux de cabinets. Les cabinets de taille réduite restent sensibles au coût d'investissement, tandis que les exigences ISO mises à jour augmentent le travail de validation requis pour les nouveaux appareils et embouts
Points Clés du Rapport
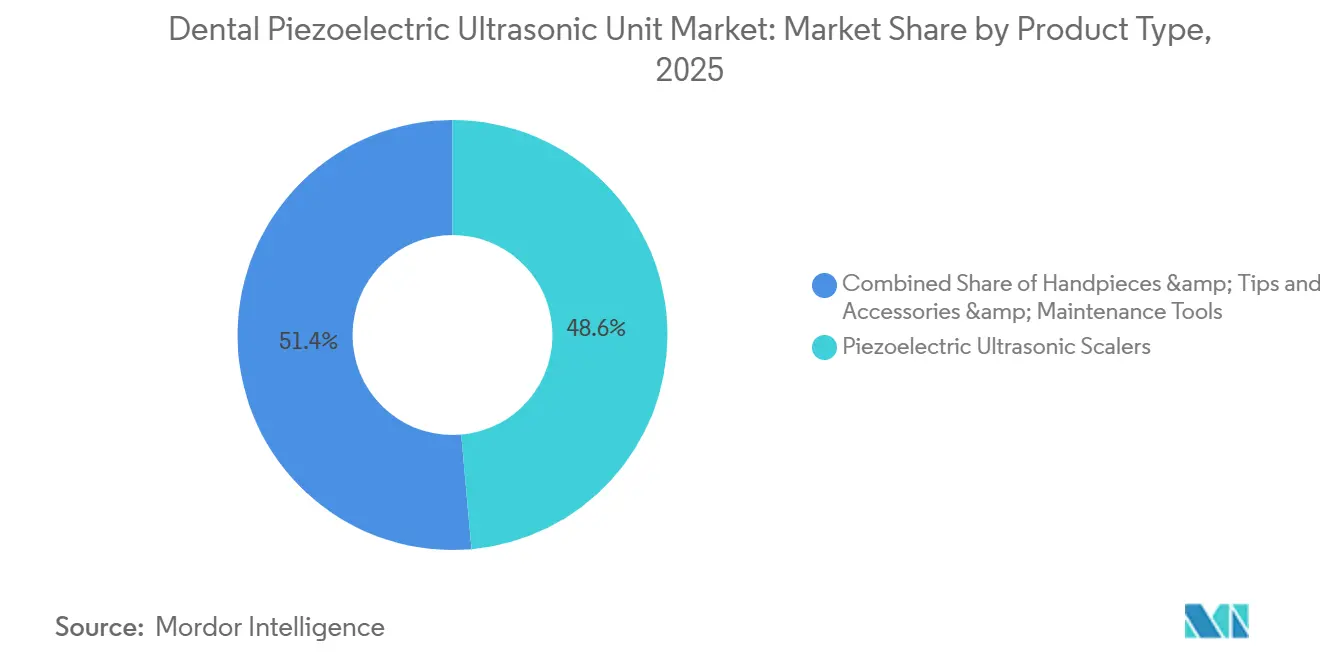
- Par type de produit, les Détartreurs Ultrasoniques Piézoélectriques ont détenu 48,6 % de la part de revenus en 2026, tandis que les Pièces à Main et Embouts devraient croître à un CAGR de 5,8 % jusqu'en 2032.
- Par utilisateur final, les Cabinets Dentaires ont détenu 52,4 % de la part de revenus en 2026, tandis que les Cabinets Dentaires de Groupe devraient croître à un CAGR de 5,6 % jusqu'en 2032.
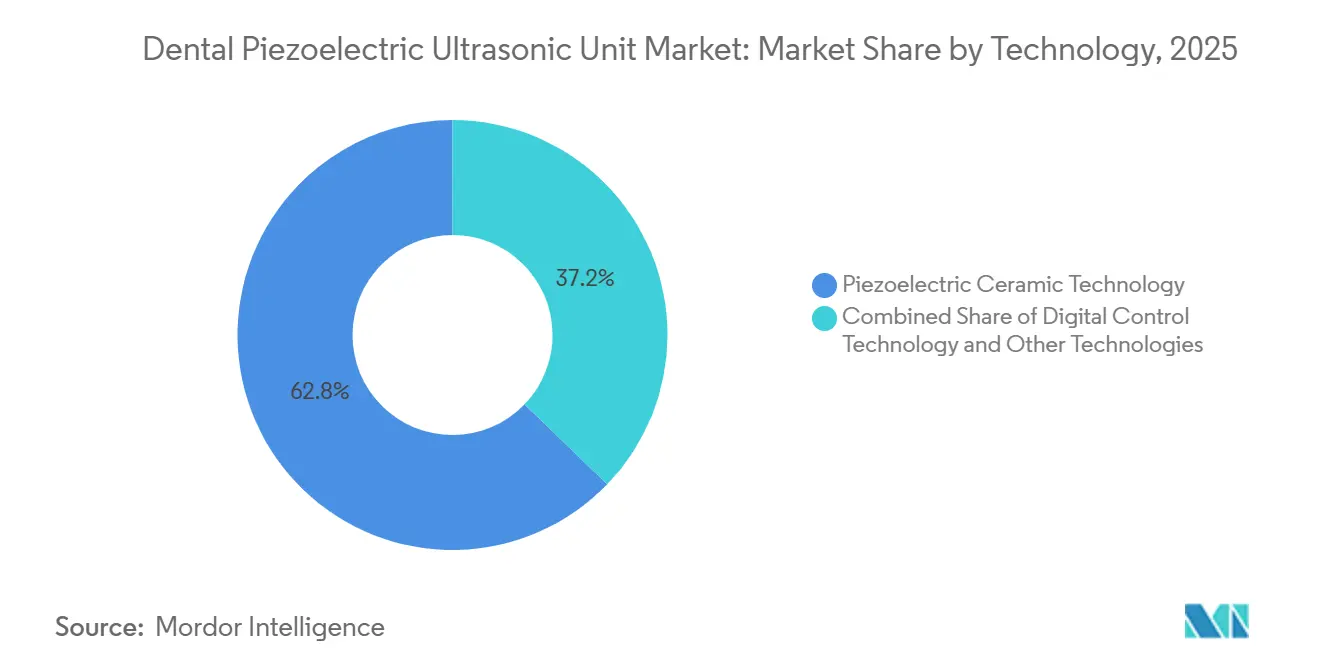
- Par technologie, la Technologie Céramique Piézoélectrique a détenu 62,8 % de la part de revenus en 2026, tandis que les Systèmes Laser-Piézo Intégrés devraient croître à un CAGR de 6,7 % jusqu'en 2032.
- Par portabilité, les Unités de Paillasse ont détenu 58,2 % de la part de revenus en 2026, tandis que les Unités Portables et Portatives devraient croître à un CAGR de 6,3 % jusqu'en 2032.
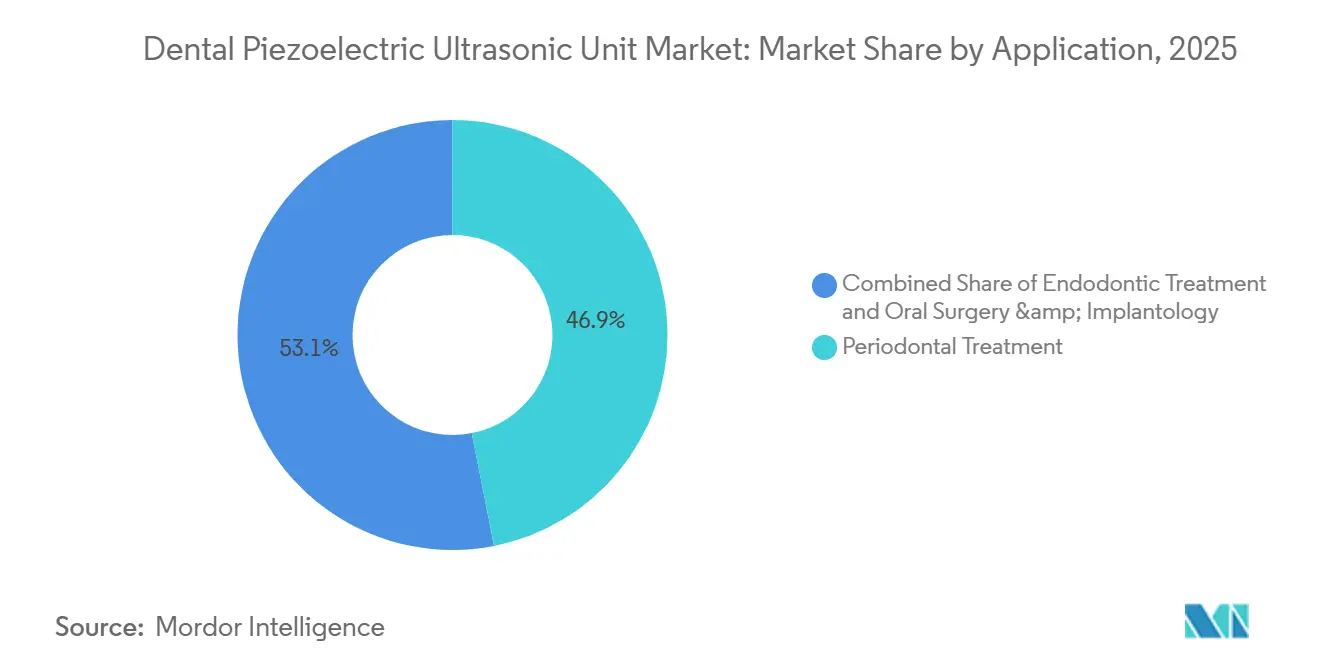
- Par application, le Traitement Parodontal a détenu 46,9 % de la part de revenus en 2026, tandis que la Chirurgie Orale et l'Implantologie devraient croître à un CAGR de 6,1 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 40,8 % de la part de revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des Volumes de Traitement de la Maladie Parodontale | +1.4% | Mondial, avec la charge la plus élevée en Asie du Sud et en Amérique Latine | Court terme (≤ 2 ans) |
| Expansion de l'Implantologie et des Procédures de Gestion Osseuse | +1.1% | Amérique du Nord, Europe, Asie- Pacifique | Moyen terme (2-4 ans) |
| Demande de Soins Minimalement Invasifs et Orientés vers le Confort du Patient | +0.9% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Remplacement des Flottes Vieillissantes de Détartreurs et de Pièces à Main | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Intégration du Contrôle Intelligent de Fréquence et d'Irrigation | +0.6% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Évolution des Achats vers des Plateformes Autoclavables et Prêtes pour les Flux de Travail | +0.5% | Mondial, avec l'adoption la plus rapide en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Volumes de Traitement de la Maladie Parodontale
La parodontite sévère a touché 1,07 milliard de personnes dans le monde en 2021, maintenant le débridement parodontal au cœur du marché des unités ultrasoniques piézoélectriques dentaires[1]. L'Organisation Mondiale de la Santé[2] a fixé des jalons de reporting dans le cadre du Plan d'Action Mondial pour la Santé Bucco-Dentaire 2023-2030. Ces jalons encouragent les ministères à renforcer les services de santé bucco-dentaire préventifs. Les cliniques publiques et les hôpitaux universitaires peuvent ainsi devenir des acheteurs d'équipements plus importants dans les pays à forte charge de morbidité. Leurs achats plus importants tendent à favoriser les unités de table de gamme intermédiaire plutôt que les systèmes intégrés haut de gamme. L'Asie du Sud comptait 310 millions de cas de parodontite sévère en 2021, faisant de l'Inde et de la Chine des marchés en volume importants pour les investissements en équipements dentaires publics et privés. Les projections jusqu'en 2040 indiquent que la charge de morbidité continuera d'augmenter, soutenant une demande qui n'est pas uniquement liée aux cycles de remplacement
Expansion de l'Implantologie et des Procédures de Gestion Osseuse
L'implantologie élargit le marché des unités ultrasoniques piézoélectriques dentaires au-delà de la prophylaxie de routine. La coupe piézoélectrique est utilisée dans la préparation chirurgicale car elle peut agir sur les tissus minéralisés tout en limitant le contact avec les tissus mous adjacents et les structures neurovasculaires. Cela favorise son utilisation dans les élévations du sinus, l'augmentation de crête et les procédures péri-implantaires. Neocis a lancé le système Yomi S, autorisé par la FDA, pour la chirurgie implantaire mini-invasive en novembre 2025. Une plus grande précision lors de la pose des implants peut accroître les exigences de précision lors de la préparation chirurgicale qui la précède. La région Asie-Pacifique réunit une population vieillissante, un revenu disponible plus élevé et une base de cliniques privées en expansion, ce qui soutient la demande en procédures implantaires.
Demande de Soins Minimalement Invasifs et Orientés vers le Confort du Patient
Le confort du patient devient un facteur pratique d'achat d'équipements sur le marché des unités ultrasoniques piézoélectriques dentaires. Les détartreurs piézoélectriques peuvent perturber le biofilm par cavitation et flux acoustique lors du traitement parodontal non chirurgical. Ces fonctions cliniques peuvent réduire le besoin d'antibiotiques adjuvants dans certains contextes de traitement. Les fabricants développent des systèmes adaptatifs qui ajustent les conditions de fonctionnement pour limiter les contacts inutiles. Les cabinets axés sur l'expérience patient sont plus susceptibles d'envisager des unités à modulation de fréquence intelligente. Les cabinets sensibles aux prix peuvent continuer à acheter des détartreurs de base, laissant de la place à la fois pour les systèmes haut de gamme et les volumes d'entrée de gamme. Le CAGR de 5,8 % pour les Pièces à Main et Embouts reflète également les dépenses consacrées aux améliorations ergonomiques et aux embouts spécifiques aux applications avant un remplacement complet de l'unité de contrôle.
Remplacement des Flottes Vieillissantes de Détartreurs et de Pièces à Main
Une grande partie de la base installée de détartreurs en Amérique du Nord et en Europe a été mise en place entre 2010 et 2018. Cela crée une fenêtre de remplacement entre 2027 et 2032 pour le marché des unités ultrasoniques piézoélectriques dentaires. Les inserts ultrasoniques usés peuvent augmenter le temps de détartrage de 30 % et nécessiter jusqu'à 40 % de force supplémentaire à un point de dégradation de 1 mm. La réduction de l'efficacité au fauteuil et la fatigue accrue de l'opérateur constituent un argument pratique en faveur du renouvellement. Heartland Dental soutenait plus de 1 900 sites dans 39 États américains en décembre 2025. Les achats centralisés signifient qu'une seule décision de renouvellement d'un groupement de cabinets dentaires (DSO) peut couvrir un grand nombre de sites. Les marques disposant d'accords de service aux entreprises sont mieux positionnées dans ce canal d'achat. Les grands réseaux accordent également de l'importance à une maintenance prévisible, à des embouts compatibles et à une formation cohérente des utilisateurs. Ces exigences différencient un contrat de flotte d'un achat pour un cabinet individuel. Le cycle de remplacement peut donc renforcer les fournisseurs qui soutiennent déjà le réseau. Les cabinets indépendants continuent d'acheter directement, mais leurs schémas de commande sont plus fragmentés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Investissement Initial Élevé dans les Petits Cabinets | -0.7% | Mondial, le plus aigu en Asie du Sud-Est, en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Pénurie d'Utilisateurs Formés aux Techniques Piézoélectriques | -0.4% | Mondial, en particulier dans les marchés émergents | Long terme (≥ 4 ans) |
| Usure des Embouts, Compatibilité et Complexité du Retraitement | -0.3% | Mondial, avec un impact disproportionné dans les cabinets multi-marques | Moyen terme (2-4 ans) |
| Charge Réglementaire et de Preuves Cliniques pour les Nouveaux Entrants | -0.3% | Amérique du Nord et Union Européenne, avec extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Investissement Initial Élevé dans les Petits Cabinets
Le coût d'investissement reste un obstacle majeur pour les cabinets indépendants et ruraux sur le marché des unités ultrasoniques piézoélectriques dentaires. Les options de financement et de crédit-bail sont limitées dans plusieurs marchés émergents. Les systèmes multifonctions haut de gamme peuvent dépasser la capacité d'achat des petits cabinets opérant avec des marges étroites. De nombreux sites de pratique dentaire active restent indépendants, même si les organisations de services dentaires étendent leur empreinte. La pression sur les coûts oriente souvent la demande vers des détartreurs chinois moins chers plutôt que de la supprimer complètement. Cela protège la demande d'entrée de gamme mais limite la part disponible pour les fournisseurs haut de gamme dans les zones géographiques à forte croissance. Les programmes de reprise et les plans d'acquisition liés aux consommables peuvent créer une relation récurrente plus accessible pour les acheteurs sensibles aux prix.
Pénurie d'Utilisateurs Formés aux Techniques Piézoélectriques
Le détartrage piézoélectrique nécessite une angulation correcte de l'embout et une adaptation à la surface dentaire et radiculaire. Un contact incorrect avec la surface dorsale peut provoquer une gêne, du bruit et un retrait incomplet du tartre. Les programmes de formation dans certains marchés n'ont pas encore pleinement intégré des modules de technique spécifiques au piézoélectrique. Cela limite la valeur clinique que les cabinets obtiennent des équipements déployés sur le marché des unités ultrasoniques piézoélectriques dentaires. Une expérience utilisateur plus faible peut réduire l'enthousiasme pour les mises à niveau ultérieures. La charge de parodontite devrait augmenter jusqu'en 2040, ce qui peut creuser l'écart entre le volume de traitement et la capacité des opérateurs formés. Les fabricants qui proposent une formation structurée et des outils d'apprentissage numérique peuvent soutenir une utilisation durable des appareils et la demande d'embouts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Revenus des Consommables Progressent Plus Vite que les Équipements d'InvestissementLes Détartreurs Ultrasoniques Piézoélectriques ont détenu 48,6 % de la part du marché des unités ultrasoniques piézoélectriques dentaires en 2026. Ils demeurent le principal achat en capital pour les cabinets et les groupes de cabinets qui développent leur capacité de traitement parodontal. Les Pièces à Main et Embouts devraient croître à un CAGR de 5,8 % jusqu'en 2032. Ce taux dépasse la prévision globale du marché et le taux attendu pour les équipements en capital. Chaque unité de contrôle installée supplémentaire crée une demande future de pièces à main et d'embouts de remplacement. Les achats de consommables peuvent donc se poursuivre même lorsque les cabinets reportent le remplacement complet d'une unité. Les principaux fournisseurs utilisent de larges bibliothèques d'embouts propriétaires pour renforcer ce cycle de remplacement.
Le marché des unités ultrasoniques piézoélectriques dentaires évolue également à la frontière entre les produits et les plateformes de traitement. Les fonctions ultrasoniques sont de plus en plus combinées avec des modules de polissage à l'air et des modules laser. Les équipes d'achat peuvent alors évaluer un système de prophylaxie plutôt qu'un détartreur autonome. Cela peut déplacer certains achats en capital vers des catégories de plateformes plus larges. Les Pièces à Main et Embouts restent importants car chaque mode clinique nécessite son propre embout spécifique à l'application. Le travail sous-gingival, sus-gingival, endodontique et chirurgical peut nécessiter des conceptions d'embouts différentes. Les Accessoires et Outils de Maintenance restent le groupe de produits le plus petit. Les exigences de compatibilité propriétaires réduisent également les opportunités pour les fournisseurs d'accessoires génériques.

Par Utilisateur Final :
L'Échelle des Cabinets de Groupe Remodèle la Logique d'AchatLes Cabinets Dentaires ont représenté 52,4 % de la part du marché des unités ultrasoniques piézoélectriques dentaires en 2026. Ils demeurent le principal cadre de dispensation des traitements parodontaux. Les Cabinets Dentaires de Groupe devraient se développer à un CAGR de 5,6 % jusqu'en 2032. Cela reflète le transfert du pouvoir d'achat des dentistes individuels vers les organisations dentaires multi-sites. Les DSO utilisent des formulaires centralisés pour standardiser les marques et les modèles dans leurs différents sites. Cela peut raccourcir les cycles de remplacement lorsqu'un réseau modifie sa norme d'équipement. Cela donne également un avantage aux fournisseurs établis lorsqu'ils proposent un support de service aux entreprises.
Les hôpitaux, les centres chirurgicaux ambulatoires et les instituts académiques constituent des groupes d'utilisateurs finaux plus restreints. Ils restent stratégiquement importants car ils soutiennent les procédures complexes, la recherche et la formation des cliniciens. Les institutions académiques peuvent générer des données probantes qui orientent les décisions d'achat dans les cabinets et les DSO. Les études comparatives sur les dispositifs ultrasoniques continuent d'éclairer les choix de protocoles cliniques. Les fabricants peuvent se disputer des placements en recherche et des partenariats académiques, même lorsque la vente immédiate est plus modeste. Ces relations peuvent influencer les pratiques de traitement futures et la sélection des formulaires. Le secteur des unités ultrasoniques piézoélectriques dentaires dépend donc à la fois de la demande clinique de routine et du développement de données probantes académiques. La croissance des cabinets de groupe ne supprime pas le rôle des cabinets indépendants, mais elle modifie le lieu où les principales décisions d'achat sont prises.
Par Technologie :
Les Plateformes Intégrées Accélèrent le Transfert de PartsLa Technologie Céramique Piézoélectrique a détenu 62,8 % de la taille du marché des unités ultrasoniques piézoélectriques dentaires en 2026. Sa position reflète la large base installée de systèmes à transducteurs céramiques standard. Les Systèmes Laser-Piézo Intégrés devraient croître à un CAGR de 6,7 % jusqu'en 2032. Il s'agit du taux de prévision le plus élevé parmi les types de segmentation répertoriés. Les systèmes combinés peuvent intégrer le débridement ultrasonique et la gestion des tissus mous assistée par laser dans un seul dispositif. Ils peuvent réduire les étapes de configuration pour les cliniciens traitant des sites implantaires à compromis parodontal. La Technologie de Contrôle Numérique se situe entre ces approches et progresse vers une gestion automatisée des fréquences.
Les systèmes intégrés modifient les conditions de la concurrence. Les fournisseurs doivent gérer les exigences des dispositifs pour les fonctions ultrasoniques et laser. Cela alourdit la charge en matière de données cliniques et de réglementation pour les nouveaux entrants. Les grandes entreprises disposant de plusieurs gammes de produits sont mieux à même de répondre à ces exigences. Le marché des unités ultrasoniques piézoélectriques dentaires pourrait donc voir son domaine technologique à la croissance la plus rapide se concentrer parmi les fournisseurs établis. Les systèmes combinés peuvent également augmenter les coûts de changement de fournisseur, car un cabinet adopte des flux de traitement liés et des consommables propriétaires. Les systèmes de contrôle numérique offrent une autre voie de différenciation grâce à la détection de charge et à la réduction des ajustements manuels. Les fournisseurs à bas coût peuvent conserver des opportunités dans les équipements conventionnels, mais ils rencontrent davantage de difficultés dans la catégorie intégrée. Le contraste entre les systèmes céramiques et les plateformes intégrées est donc un contraste à la fois en termes de portée clinique et de capacité des fournisseurs. Les cabinets peuvent choisir des unités standard lorsque le débridement de routine est le besoin principal. Ils peuvent sélectionner des unités intégrées lorsqu'ils souhaitent moins de dispositifs et une gamme de procédures plus large. Ce choix peut maintenir une demande parallèle pour les technologies établies et les technologies plus récentes.
Par Portabilité :
Les Unités Portables Gagnent du Terrain au-delà du FauteuilLes Unités de Paillasse ont détenu 58,2 % de la part du marché des unités ultrasoniques piézoélectriques dentaires en 2026. Elles demeurent le facteur de forme standard pour les soins parodontaux et endodontiques au fauteuil dans les salles de soins équipées. Les Unités Portables et Portatives devraient croître à un CAGR de 6,3 % jusqu'en 2032. La demande provient des unités dentaires mobiles, des programmes de sensibilisation communautaire, des déploiements militaires, du travail humanitaire et des cliniques rurales. Les systèmes d'eau autonomes et les conceptions alimentées par batterie favorisent leur utilisation dans des endroits à infrastructure limitée. Le segment est particulièrement pertinent là où une salle de soins dentaires permanente n'est pas disponible. Les fabricants chinois bénéficient d'un avantage en termes de coûts pour les équipements portables destinés aux primo-acheteurs sur les marchés émergents.
L'utilisation portable modifie les exigences en matière d'accessoires et de formation du marché des unités ultrasoniques piézoélectriques dentaires. Les déploiements mobiles nécessitent souvent des pièces à main légères et autoclavables ainsi qu'une bibliothèque d'embouts courte et ciblée. Cela crée une demande pour une partie spécialisée de la catégorie des accessoires. Les nouveaux utilisateurs peuvent inclure des agents de santé communautaires et des hygiénistes dentaires opérant en dehors des cadres de pratique conventionnels. Certains peuvent ne pas avoir de formation formelle à la technique piézoélectrique. La contrainte de formation des opérateurs peut donc être plus visible dans les contextes portables. Les fournisseurs peuvent répondre à ce besoin en associant des guides vidéo ou une formation à distance à l'équipement. Ces services peuvent contribuer à maintenir la qualité des procédures tout en permettant un accès mobile aux soins parodontaux. Les équipements portables permettent également aux programmes d'atteindre des patients qui ne consultent pas régulièrement un cabinet dentaire fixe. Le choix de l'équipement doit concilier mobilité et fiabilité de l'alimentation en eau, de l'alimentation électrique et de la stérilisation. Ces conditions d'exploitation favorisent des conceptions pratiques et un service facilement disponible. Elles rendent également la formation continue importante après l'achat initial de l'unité.
Par Application :
L'Implantologie Étend la Frontière de l'Utilité CliniqueLe Traitement Parodontal a représenté 46,9 % de la part du marché des unités ultrasoniques piézoélectriques dentaires en 2026. Il demeure l'utilisation clinique principale car le détartrage et le surfaçage radiculaire constituent une large base de procédures récurrentes. La Chirurgie Orale et l'Implantologie devraient croître à un CAGR de 6,1 % jusqu'en 2032. La coupe piézoélectrique gagne du terrain dans la préparation du site implantaire, la régénération osseuse guidée, l'allongement de couronne et le débridement péri-implantaire. Elle peut couper l'os minéralisé tout en limitant le contact avec les nerfs, les membranes et les tissus mous environnants. Cela favorise les approches chirurgicales mini-invasives et sans lambeau. Le Traitement Endodontique reste une application stable soutenue par les avancées en activation de l'irrigation et en affinement de l'accès.
La maintenance parodontale a une intensité en équipement par procédure plus faible que la chirurgie orale. Les visites de maintenance utilisent généralement une bibliothèque d'embouts plus restreinte et peuvent ne pas nécessiter de nouvelle pièce à main. La chirurgie orale peut nécessiter des unités de plus haute puissance, une irrigation de refroidissement et plusieurs embouts chirurgicaux. Ces procédures sont moins fréquentes mais ont une intensité en capital plus élevée. Cela explique pourquoi l'implantologie peut apporter plus de valeur au marché des unités ultrasoniques piézoélectriques dentaires que son seul volume de procédures ne le suggère. La croissance des systèmes d'implants robotisés peut renforcer les attentes en matière de précision tout au long du flux de travail. Les dispositifs piézoélectriques peuvent servir d'adjuvant lors de la préparation chirurgicale. La combinaison d'applications évolue donc vers la valeur de l'équipement ainsi que vers le nombre de procédures. Les soins parodontaux restent essentiels car ils soutiennent la plus grande part de l'utilisation de routine. La croissance chirurgicale élargit le cadre clinique adressable pour la même technologie de base. Les fournisseurs peuvent répondre avec des unités de plus haute puissance et des options d'embouts chirurgicaux spécialisés. Cela permet au portefeuille d'applications de servir à la fois les soins de maintenance et les procédures avancées.
Analyse Géographique
Marché des unités ultrasoniques piézoélectriques dentaires en Amérique du Nord
L'Amérique du Nord a détenu 40,8 % de la part du marché des unités ultrasoniques piézoélectriques dentaires en 2026. Les États-Unis dominent la demande régionale en raison de leur dense réseau de cabinets privés, de leur personnel clinique qualifié et de la consolidation des DSO. Les achats se déplacent des cabinets individuels vers la gestion des formulaires au niveau des groupes. La sélection par Heartland Dental[3] de Dentira en décembre 2025 pour la gestion des laboratoires d'entreprise s'est appuyée sur sa relation d'approvisionnement en fournitures cliniques. Le Canada dispose d'une base de soins parodontaux mature. Le Mexique est un marché plus petit mais en développement où l'expansion des cliniques privées dépasse l'investissement dans les établissements publics ruraux. La croissance régionale jusqu'en 2032 devrait provenir principalement du renouvellement de flotte plutôt que d'une première adoption.
Marché des unités ultrasoniques piézoélectriques dentaires en Europe
L'Europe est le deuxième marché régional en importance pour les unités ultrasoniques piézoélectriques dentaires. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentent une grande partie de la demande régionale. L'Allemagne bénéficie d'une forte densité de cabinets privés et de cadres de remboursement bien établis. La région compte également des fournisseurs majeurs tels que W&H en Autriche et Mectron en Italie. Leur implantation favorise la distribution des équipements et la disponibilité des services. Les exigences réglementaires peuvent avantager les marques disposant d'une documentation de conformité établie. La norme ISO 18397:2025 ajoute des exigences actualisées pour les détartreurs motorisés et leurs embouts. Les marchés d'Europe de l'Est sont en croissance à mesure que les investissements dans les infrastructures cliniques augmentent. Le schéma régional associe une demande mature en Europe occidentale à une demande en développement dans les nouveaux réseaux de cliniques. La couverture des services est importante car les cabinets dépendent d'un soutien rapide en matière de pièces à main et d'embouts. Les distributeurs locaux établis peuvent donc influencer le choix des marques. La conformité réglementaire et la capacité de distribution agissent conjointement dans la compétition régionale.
Marché des unités ultrasoniques piézoélectriques dentaires dans les Amériques, en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 5,3 % jusqu'en 2032, le taux régional le plus élevé du marché des unités ultrasoniques piézoélectriques dentaires. La Chine offre la plus grande opportunité en volume car les cliniques privées achètent à la fois des équipements importés et nationaux. Le pays prévoit 80 000 nouveaux fauteuils dentaires d'ici 2030. L'Inde se développe également grâce à une meilleure sensibilisation à la parodontologie, à une classe moyenne croissante et à des investissements publics en santé bucco-dentaire. Le Japon soutient la demande en détartrage de maintenance car sa population est plus âgée et les maladies parodontales sont répandues chez les adultes plus âgés. La Corée du Sud et l'Australie soutiennent une demande haut de gamme grâce à l'adoption de l'implantologie et à l'investissement des cliniciens dans des équipements de haute précision. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des régions plus petites et sous-desservies, le Brésil et le Mexique servant de moteurs de croissance importants au niveau national. L'accessibilité des équipements est particulièrement importante dans ces régions. Les fournisseurs doivent souvent trouver un équilibre entre le prix, le service local et l'accès aux consommables. Les produits d'entrée de gamme peuvent élargir la base installée là où les plateformes haut de gamme sont plus difficiles à financer. À mesure que l'infrastructure des cliniques s'améliore, ces marchés peuvent également créer une demande pour des systèmes de traitement plus larges.
Paysage Concurrentiel
Le marché des unités ultrasoniques piézoélectriques dentaires est modérément concentré. EMS, Acteon, mectron, W&H et NSK disposent d'avantages en termes de base installée et de positionnement clinique en Amérique du Nord et en Europe. Woodpecker, Being Foshan Medical Equipment et Coxo Medical se concurrencent fortement sur les prix en Asie-Pacifique, en Amérique Latine et au Moyen-Orient. Les principaux fournisseurs élargissent leur offre des détartreurs autonomes vers des plateformes combinant le détartrage ultrasonique, le polissage à l'air et les fonctions laser. Cette approche augmente la valeur d'un achat d'investissement et soutient la demande de consommables propriétaires. Elle rend également plus difficile pour un cabinet de changer de système après avoir adopté un flux de travail intégré. La norme ISO 18397:2025 peut exercer une pression supplémentaire sur les fournisseurs qui manquent de systèmes de documentation et de validation établis.
EMS a lancé la nouvelle génération de la Machine GBT à l'IDS 2025 avec le module PIEZON PS NO PAIN MAX, la connectivité EMS Partner 2.0 et le mode GBT automatisé. Le produit intègre les données de flux de travail et les calendriers de maintenance dans l'offre d'équipement. Dentsply Sirona a lancé Smart View Detect en mai 2026 en tant qu'aide diagnostique autorisée par la FDA pour les radiolucences périapicales dans les scanners CBCT. Cela montre comment les entreprises d'appareils ajoutent des fonctions numériques pouvant connecter les flux de travail de diagnostic et de traitement. Neocis[4] a présenté Yomi S en novembre 2025 pour la chirurgie implantaire robotique minimalement invasive. Son accent sur la précision peut renforcer la demande d'outils chirurgicaux adjuvants précis. Ces évolutions accordent plus d'importance à l'intégration numérique, au support clinique et au service aux entreprises.
Des opportunités subsistent dans les unités portables, la maintenance prédictive pour les organisations de services dentaires et les plateformes de formation associées aux équipements. Les produits portables peuvent servir les contextes communautaires, ruraux et humanitaires qui ne disposent pas d'une salle de soins entièrement équipée. La maintenance prédictive peut aider les grandes organisations à réduire les perturbations sur de nombreux sites. Les plateformes de formation peuvent combler les lacunes techniques dans les marchés émergents et aider les cabinets à tirer davantage de valeur des équipements. Les fournisseurs chinois peuvent continuer à progresser là où le coût d'investissement est le principal critère d'achat. Les fournisseurs occidentaux de milieu de gamme font face à une pression accrue s'ils ne se concurrencent que sur le prix. Le marché des unités ultrasoniques piézoélectriques dentaires récompense les fournisseurs qui combinent les performances des appareils avec la formation, le service, les consommables et le support des flux de travail. La structure concurrentielle est cohérente avec un niveau modéré de concentration des fournisseurs plutôt qu'un marché dominé par une seule entreprise. Les entreprises établies se concurrencent sur la crédibilité clinique, les offres de systèmes larges et la couverture des services. Les fournisseurs à moindre coût se concurrencent là où le prix d'achat a plus de poids. Il en résulte un domaine divisé qui varie selon le type de client et la région. Aucune approche stratégique unique ne s'applique à tous les environnements d'achat.
Leaders du Secteur des Unités Ultrasoniques Piézoélectriques Dentaires
-
Dentsply Sirona Inc.
-
Ultradent Products, Inc.
-
COLTENE Group
-
Kerr Corporation
-
Den-Mat Holdings, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Unités Ultrasoniques Piézoélectriques Dentaires Entreprises couvertes dans ce rapport
- EMS Electro Medical Systems S.A.
- Acteon Group
- Dentsply Sirona
- mectron S.p.A.
- NSK Nakanishi Inc.
- W&H Dentalwerk Burmoos GmbH
- Ultradent Products, Inc.
- COLTENE Group
- BonART Co., Ltd.
- Woodpecker Medical Instrument Co., Ltd.
- Brasseler U.S.A. Dental, LLC
- Flight Dental Systems
- Kerr
- Den-Mat Holdings, LLC
- APOZA Enterprise Co., Ltd.
- Being Foshan Medical Equipment Co., Ltd.
- Osada Electric Co., Ltd.
- Coxo Medical Instrument Co., Ltd.
- Techdent SAS
- Aseptico, Inc.
- TPC Advanced Technology, Inc.
Développements industriels récents dans Marché des Unités Ultrasoniques Piézoélectriques Dentaires
- Mai 2026 : Dentsply Sirona a lancé Smart View - Detect, la première aide diagnostique au monde autorisée par la FDA et approuvée CE, activée par l'IA, pour la détection des radiolucences périapicales dans les scanners CBCT, disponible via sa plateforme cloud DS Core à partir du 12 mai 2026, pour les systèmes CBCT compatibles nouvellement installés et existants. L'outil a démontré une amélioration relative d'environ 46 % de la sensibilité de détection au niveau de la dent dans une étude clinique interne multi-lecteurs, étendant la portée diagnostique pilotée par l'IA de Dentsply Sirona dans les flux de travail procéduraux adjacents.
- Novembre 2025 : Neocis a lancé Yomi S, le système robotique de nouvelle génération alimenté par l'IA pour la chirurgie implantaire dentaire autorisé par la FDA, doté d'une opération autonome par pédale et écran tactile, d'une planification IA avancée via YomiPlan et d'une approche chirurgicale minimalement invasive sans lambeau conçue pour raccourcir la récupération du patient. La norme de précision de la plateforme renforce les attentes pour la préparation osseuse piézoélectrique adjuvante, créant une demande en aval pour des unités chirurgicales piézo de haute précision.
- Août 2025 : La norme ISO 18397:2025, Dentisterie - Détartreur Motorisé, a été publiée par l'Organisation Internationale de Normalisation, mettant à jour les exigences et les méthodes d'essai pour les pièces à main de détartreur à air comprimé et à alimentation électrique ainsi que les embouts de détartreur, y compris les types piézoélectriques et magnétostrictifs, pour les applications autonomes et connectées à l'unité dentaire. La révision a introduit des exigences mises à jour en matière de sécurité, de marquage et d'instructions de retraitement.
- Mars 2025 : EMS a lancé la nouvelle génération de la Machine GBT à l'IDS 2025 à Cologne, dotée du module PIEZON PS NO PAIN MAX pour le détartrage piézo adaptatif, de la connectivité intelligente EMS Partner 2.0 qui suit les données de traitement et les calendriers de maintenance, et d'un mode GBT automatisé.
Portée du Rapport sur le Marché Mondial des Unités Ultrasoniques Piézoélectriques Dentaires
Aperçu de la segmentation
| Détartreurs Ultrasoniques Piézoélectriques |
| Pièces à Main et Embouts |
| Accessoires et Outils de Maintenance |
| Cabinets Dentaires |
| Hôpitaux et Centres Chirurgicaux Ambulatoires |
| Cabinets Dentaires de Groupe |
| Instituts Académiques et de Recherche |
| Technologie Céramique Piézoélectrique |
| Technologie de Contrôle Numérique |
| Systèmes Laser-Piézo Intégrés |
| Unités de Table |
| Unités Portables et Portatives |
| Traitement Parodontal |
| Traitement Endodontique |
| Chirurgie Orale et Implantologie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Détartreurs Ultrasoniques Piézoélectriques | |
| Pièces à Main et Embouts | ||
| Accessoires et Outils de Maintenance | ||
| Par Utilisateur Final | Cabinets Dentaires | |
| Hôpitaux et Centres Chirurgicaux Ambulatoires | ||
| Cabinets Dentaires de Groupe | ||
| Instituts Académiques et de Recherche | ||
| Par Technologie | Technologie Céramique Piézoélectrique | |
| Technologie de Contrôle Numérique | ||
| Systèmes Laser-Piézo Intégrés | ||
| Par Portabilité | Unités de Table | |
| Unités Portables et Portatives | ||
| Par Application | Traitement Parodontal | |
| Traitement Endodontique | ||
| Chirurgie Orale et Implantologie | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des unités ultrasoniques piézoélectriques dentaires ?
La taille du marché des unités ultrasoniques piézoélectriques dentaires est de 1,18 milliard USD en 2027 et devrait atteindre 1,47 milliard USD d'ici 2032 à un CAGR de 4,53 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les Pièces à Main et Embouts devraient croître à un CAGR de 5,8 % jusqu'en 2032, soutenus par la demande de remplacement de la base installée.
Quelle application se développe le plus rapidement ?
La Chirurgie Orale et l'Implantologie devraient croître à un CAGR de 6,1 % jusqu'en 2032, la coupe piézoélectrique soutenant les procédures liées aux implants.
Quelle région connaît la croissance la plus rapide pour les unités ultrasoniques piézoélectriques dentaires ?
L'Asie-Pacifique devrait croître à un CAGR de 5,3 % jusqu'en 2032, soutenue par l'expansion des cliniques et la première adoption d'équipements.
Quels facteurs influencent la concurrence entre fournisseurs ?
Les données cliniques, la couverture du service, les flux de travail intégrés, la disponibilité des consommables, la formation et le prix d'achat influencent tous la sélection des fournisseurs.
Quels facteurs influencent la concurrence entre fournisseurs ?
Les preuves cliniques, la couverture des services, les flux de travail intégrés, la disponibilité des consommables, la formation et le prix d'achat influencent tous la sélection des fournisseurs.