
歯科用圧電超音波ユニット市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.18 十億米ドル |
| 市場規模 (2032) | 1.47 十億米ドル |
| 成長率 (2027 - 2032) | 4.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科用圧電超音波ユニット市場分析
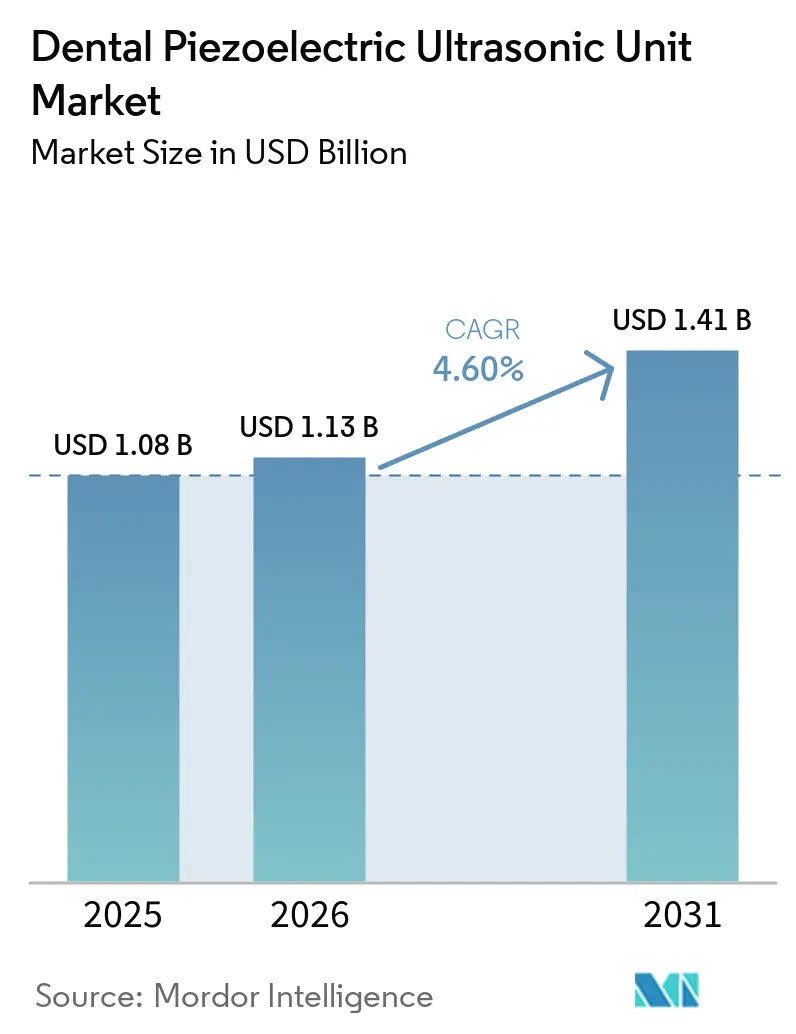
歯科用圧電超音波ユニット市場規模は、2026年に1.13 ビリオン 米ドル、2027年に1.18 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 4.53%で成長し、2032年までに1.47 ビリオン 米ドルに達する見込みです。
歯周病は、非外科的デブリードマンに使用される機器に対する持続的な需要を生み出し続けています。2021年の世界疾病負担研究では重症歯周炎の症例数が10.7 ビリオン 件記録されており、年齢標準化有病率は2021年の10万人あたり27,605件から2035年までに10万人あたり28,607件に上昇すると予測されています。また、超音波スケーリングとエアポリッシング、レーザー機能、またはデジタルコントロールを組み合わせたシステムへの需要も高まっています。これにより、大規模な診療ネットワーク全体で臨床ワークフロー、消耗品、トレーニング、メンテナンスをサポートできるサプライヤーが有利になります。小規模診療所は引き続き初期費用に敏感であり、更新されたISO要件により新しい機器やチップの検証作業が増加しています。
主要レポートのポイント
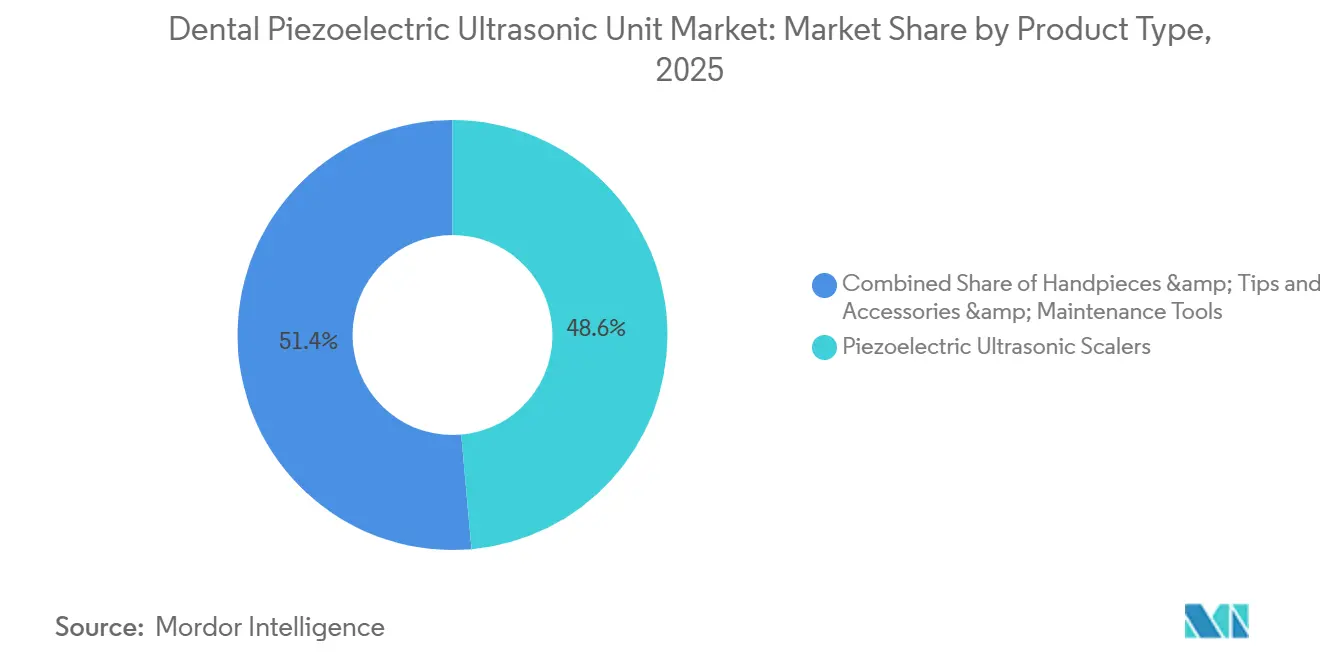
- 製品タイプ別では、圧電超音波スケーラーが2026年に48.6%の収益シェアを占め、ハンドピース&チップは2032年にかけてCAGR 5.8%で成長する見込みです。
- エンドユーザー別では、歯科クリニックが2026年に52.4%の収益シェアを占め、グループ歯科診療所は2032年にかけてCAGR 5.6%で成長する見込みです。
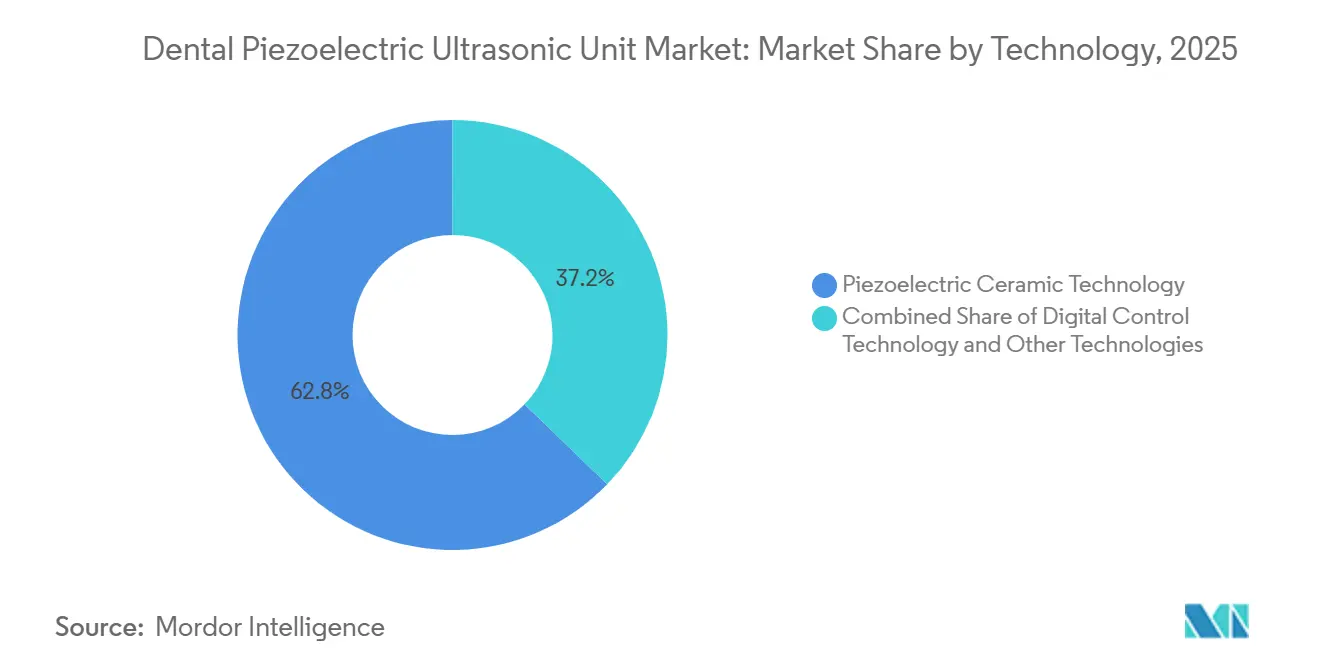
- 技術別では、圧電セラミック技術が2026年に62.8%の収益シェアを占め、統合レーザー・圧電システムは2032年にかけてCAGR 6.7%で成長する見込みです。
- 携帯性別では、卓上型ユニットが2026年に58.2%の収益シェアを占め、ポータブル&ハンドヘルドユニットは2032年にかけてCAGR 6.3%で成長する見込みです。
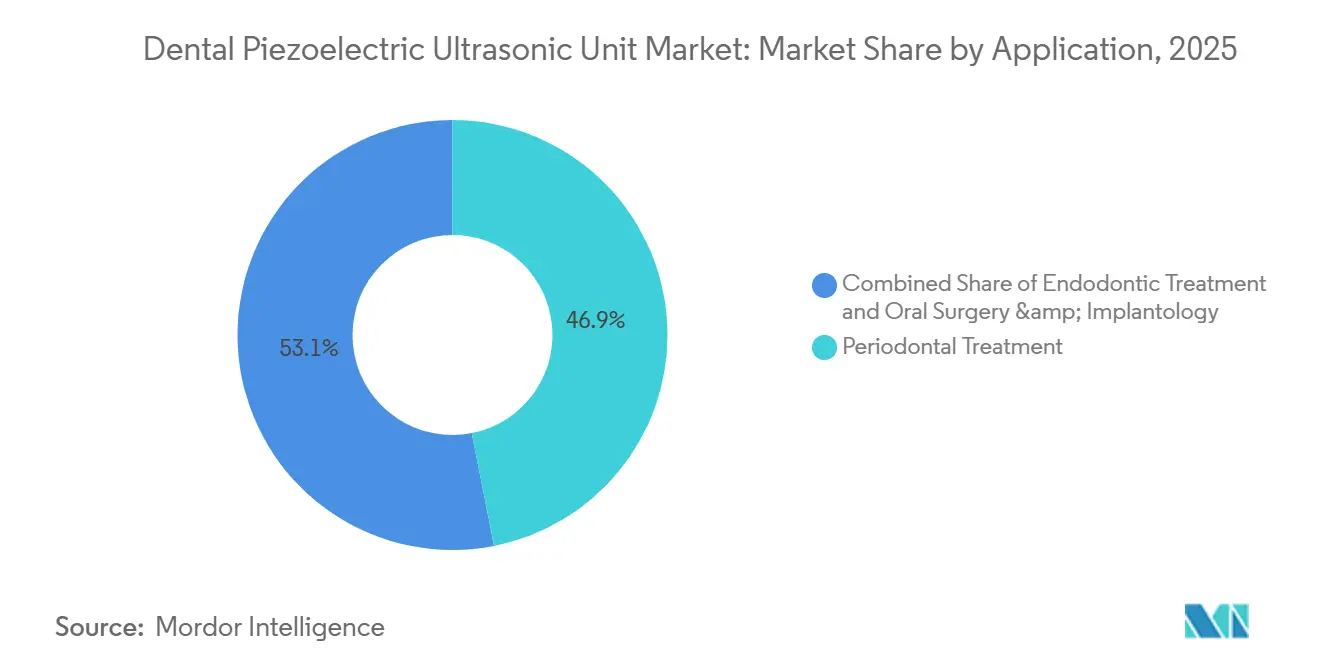
- 用途別では、歯周治療が2026年に46.9%の収益シェアを占め、口腔外科・インプラント学は2032年にかけてCAGR 6.1%で成長する見込みです。
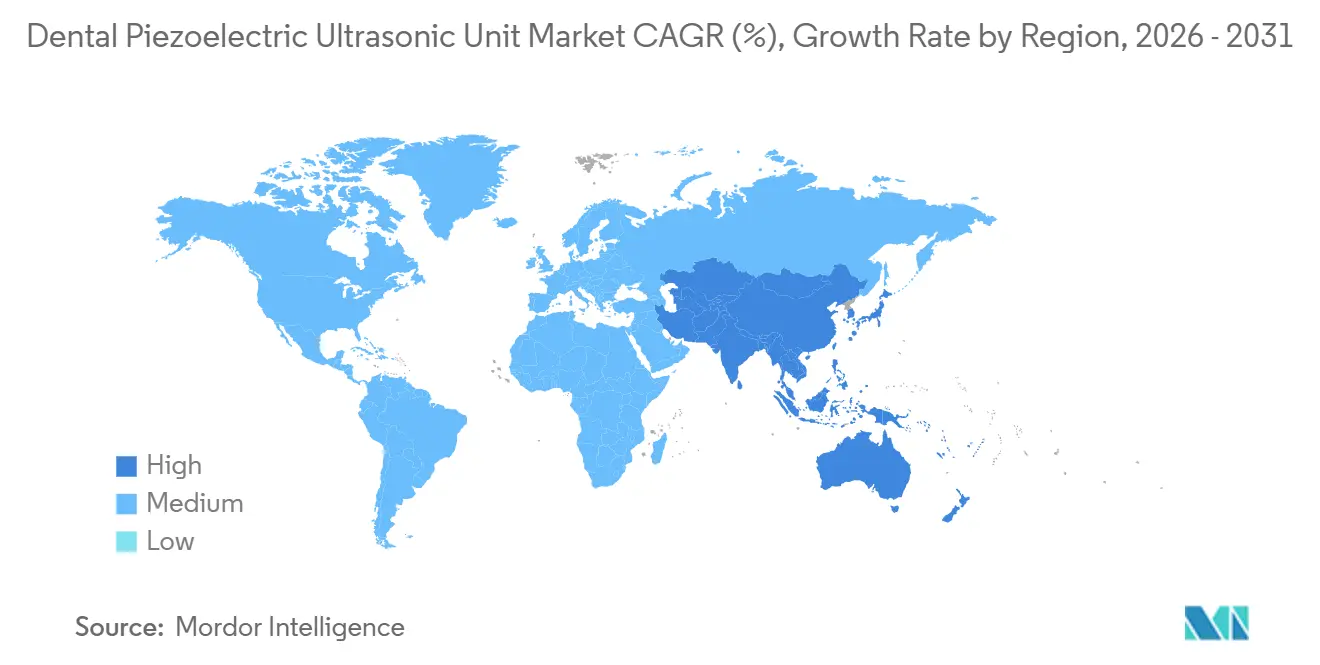
- 地域別では、北米が2026年に40.8%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 5.3%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 歯周病治療件数の増加 | +1.4% | 南アジアおよびラテンアメリカで最も高い負担を抱えるローバル市場 | 短期(2年以内) |
| インプラント学および骨管理処置の拡大 | +1.1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 低侵襲かつ患者の快適性を重視したケアへの需要 | +0.9% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| 老朽化したスケーラーおよびハンドピースの更新 | +0.7% | 北米および欧州 | 短期(2年以内) |
| スマート周波数および灌流コントロールの統合 | +0.6% | 北米および欧州で早期の成果を上げるグローバル市場 | 長期(4年以上) |
| オートクレーブ対応・ワークフロー対応プラットフォームへの調達シフト | +0.5% | アジア太平洋および中東・アフリカで最も急速な普及が見込まれるグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
歯周病治療件数の増加
重症歯周炎は2021年に世界で10.7 ビリオン 人に影響を与え、歯周デブリードマンは歯科用圧電超音波ユニット市場の中心的な位置を維持しています[1]。世界保健機関[2]は、2023年から2030年のグローバル口腔保健行動計画の下で報告マイルストーンを設定しました。これらのマイルストーンは、各省庁が予防的口腔保健サービスを強化するよう促しています。そのため、公立クリニックや教育病院は、疾病負担の高い国において重要な機器購入者となる可能性があります。これらの大規模な購入は、プレミアム統合システムよりも中価格帯の卓上型ユニットを好む傾向があります。南アジアでは2021年に3億1,000万件の重症歯周炎症例があり、インドと中国は公的・民間歯科機器投資における重要な数量市場となっています。2040年までの予測では疾病負担が引き続き増加し、更新サイクルだけに依存しない需要を支えることが示されています。
インプラント学および骨管理処置の拡大
インプラント学は、歯科用圧電超音波ユニット市場を日常的な予防処置の範囲を超えて拡大させています。圧電切削は、石灰化組織に作用しながら隣接する軟組織や神経血管構造への接触を制限できるため、外科的準備に使用されています。これにより、サイナスリフト、骨隆起増大術、インプラント周囲処置への応用が支持されています。Neocisは2025年11月に、低侵襲インプラント手術向けのFDA認可済みYomi Sシステムを発売しました。インプラント埋入時の精度向上は、その前段階となる外科的準備における精度への期待を高める可能性があります。アジア太平洋地域では、高齢化人口、可処分所得の増加、民間クリニックの拡大が相まって、インプラント処置需要を支えています。
低侵襲かつ患者の快適性を重視したケアへの需要
患者の快適性は、歯科用圧電超音波ユニット市場において実際の機器購入要因となりつつあります。圧電スケーラーは、非外科的歯周治療においてキャビテーションと音響流動によってバイオフィルムを破壊することができます。これらの臨床機能は、一部の治療環境において補助的な抗生物質の必要性を低減できる可能性があります。メーカーは、不必要な接触を制限するために動作条件を調整する適応型システムを開発しています。患者体験を重視する診療所は、インテリジェントな周波数変調ユニットを検討する可能性が高くなります。価格に敏感な診療所は引き続き基本的なスケーラーを購入でき、プレミアムシステムとエントリーレベルの数量の両方に余地が残ります。ハンドピース&チップの5.8%のCAGRは、コントロールユニット全体の交換前に行われる人間工学的改善や用途別チップへの支出も反映しています。
老朽化したスケーラーおよびハンドピースの更新
北米および欧州における設置済みスケーラーの大部分は、2010年から2018年にかけて導入されました。これにより、歯科用圧電超音波ユニット市場において2027年から2032年にかけての更新需要が生じています。摩耗した超音波インサートは、スケーリング時間を30%増加させ、1 mm劣化時点で最大40%多くの力を必要とする場合があります。チェアサイド効率の低下とオペレーターの疲労増大は、更新の実際的な根拠となります。Heartland Dentalは2025年12月時点で、米国39州の1,900か所以上の施設を支援していました。集中購買により、単一のDSO(歯科サービス機構)による更新決定が多数の施設をカバーできます。エンタープライズサービス契約を持つブランドは、この購買チャネルにおいて有利な立場にあります。大規模ネットワークはまた、予測可能なメンテナンス、互換性のあるチップ、一貫したユーザートレーニングを重視します。これらの要件により、フリート契約は単一診療所の購入とは異なるものとなります。したがって、更新サイクルはすでにネットワークを支援しているサプライヤーを強化する可能性があります。独立した診療所は依然として直接購入していますが、その注文パターンはより断片的です。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小規模診療所における高い初期資本コスト | -0.7% | 東南アジア、南米、中東・アフリカで最も深刻なグローバル市場 | 中期(2〜4年) |
| 訓練を受けた圧電技術ユーザーの不足 | -0.4% | 特に新興市場におけるグローバル市場 | 長期(4年以上) |
| チップの摩耗、互換性、再処理の複雑さ | -0.3% | マルチブランド診療所で不均衡な影響を受けるグローバル市場 | 中期(2〜4年) |
| 新規参入者に対する規制および臨床エビデンスの負担 | -0.3% | 北米および欧州連合、アジア太平洋への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小規模診療所における高い初期資本コスト
資本コストは、歯科用圧電超音波ユニット市場において独立した診療所や農村部の診療所にとって依然として大きな障壁となっています。いくつかの新興市場ではファイナンスやリースのオプションが限られています。プレミアムな多機能システムは、狭いマージンで運営する小規模診療所の購入能力を超える場合があります。DSOがフットプリントを拡大する中でも、多くの現役歯科診療所は独立したままです。コスト圧力は需要を完全に排除するのではなく、プレミアムサプライヤーよりも低価格の中国製スケーラーへの需要シフトを引き起こすことが多いです。れにより、エントリーレベルの需要は保護されますが、高成長地域でのプレミアムサプライヤーが利用できるシェアは制限されます。下取りプログラムや消耗品連動型の取得プランは、価格に敏感な購入者に対してよりアクセスしやすい継続的な関係を構築できます。
訓練を受けた圧電技術ユーザーの不足
圧電スケーリングには、歯と根面に対する正確なチップの角度付けと適応が必要です。誤った背面接触は、不快感、騒音、および不完全な歯石除去を引き起こす可能性があります。一部の市場のトレーニングプログラムでは、圧電特有の技術モジュールが十分に組み込まれていません。これにより、歯科用圧電超音波ユニット市場において診療所が導入機器から得られる臨床的価値が制限されます。ユーザー体験の低下は、後のアップグレードへの意欲を低下させる可能性があります。歯周炎の負担は2040年まで増加すると予測されており、治療件数と訓練を受けたオペレーター能力の間のギャップが拡大する可能性があります。体系的な教育とデジタル学習ツールを提供するメーカーは、持続的なデバイス使用とチップ需要を支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
消耗品収益が資本機器を上回るペースで複利成長圧電超音波スケーラーは、2026年の歯科用圧電超音波ユニット市場シェアの48.6%を占めました。歯周治療能力を構築するクリニックやグループ診療所にとって、主要な設備投資購入品であり続けています。ハンドピース&チップは2032年にかけてCAGR 5.8%で成長する見込みです。この成長率は市場全体の予測および設備機器に期待される成長率を上回っています。追加設置された制御ユニットはそれぞれ、将来の交換用ハンドピースおよびチップへの需要を生み出します。したがって、消耗品の購入はクリニックがユニット全体の交換を延期した場合でも継続できます。主要サプライヤーは、広範な独自チップライブラリを活用してこの交換サイクルを強化しています。
歯科用圧電超音波ユニット市場は、製品と治療プラットフォームの境界においても変化しています。超音波機能はエアポリッシングおよびレーザーモジュールとの組み合わせが増えています。調達チームは、単独のスケーラーではなく予防処置システムとして評価できるようになります。これにより、一部の設備投資購入がより広範なプラットフォームカテゴリーに移行する可能性があります。各臨床モードには用途固有のチップが必要なため、ハンドピース&チップは引き続き重要です。歯肉縁下、歯肉縁上、歯内療法、外科処置にはそれぞれ異なるチップデザインが必要な場合があります。アクセサリー&メンテナンスツールは最も小さな製品グループです。独自の互換性要件もまた、汎用アクセサリーサプライヤーの参入機会を狭めています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
グループ診療の規模が調ロジックを再形成歯科クリニックは、2026年の歯科用圧電超音波ユニット市場シェアの52.4%を占めました。歯周治療提供の主要な場であり続けています。グループ歯科診療所は2032年にかけてCAGR 5.6%で拡大する見込みです。これは、購買権限が個々の歯科医師から複数拠点を持つ歯科組織へと移行していることを反映しています。DSOは集中フォーミュラリーを使用して、拠点全体でブランドとモデルを標準化しています。ネットワークが機器基準を変更する際に、更新サイクルを短縮できます。また、エンタープライズサービスサポートを提供する既存サプライヤーに優位性をもたらします。
病院、外来手術センター、学術機関はより小規模なエンドユーザーグループです。複雑な処置、研究、臨床医トレーニングを支援するため、戦略的に重要であり続けています。学術機関は、クリニックやDSOにおける購買決定を形成するエビデンスを生み出す可能性があります。超音波デバイスの比較研究は、臨床プロトコルの選択に引き続き情報を提供しています。メーカーは、即時の販売規模が小さい場合でも、研究配置や学術パートナーシップを競い合う可能性があります。これらの関係は、将来の治療実践やフォーミュラリー選択に影響を与える可能性があります。歯科用圧電超音波ユニット産業は、日常的な臨床需要と学術的エビデンスの開発の両方に依存しています。グループ診療所の成長は独立クリニックの役割を排除するものではありませんが、主要な購買決定が行われる場所を変化させます。
技術別:
統合プラットフォームがシェアシフトを加速圧電セラミック技術は、2026年の歯科用圧電超音波ユニット市場規模の62.8%のシェアを占めました。その地位は、標準的なセラミックトランスデューサーシステムの大規模な設置基盤を反映しています。統合レーザー・圧電システムは2032年にかけてCAGR 6.7%で成長する見込みです。これは、列挙されたセグメンテーションタイプの中で最も高い予測成長率です。複合システムは、超音波デブリードマンとレーザー支援軟組織管理を1台のデバイスに統合できます。歯周的に問題のあるインプラント部位を治療する臨床医のセットアップ手順を削減できます。デジタル制御技術はこれらのアプローチの中間に位置し、自動周波数管理に向けて進歩しています。
統合システムは競争条件を変化させます。サプライヤーは超音波機能とレーザー機能の両方に対するデバイス要件を管理しなければなりません。これにより、新規参入者にとっての臨床エビデンスおよび規制上の負担が増大します。複数の製品ラインを持つ大企業は、これらの要件をより適切に支援できます。歯科用圧電超音波ユニット市場では、最も急成長している技術分野が既存サプライヤーに集中する可能性があります。クリニックが連携した治療ワークフローと独自の消耗品を採用するため、複合システムはスイッチングコストを高める可能性もあります。デジタル制御システムは、負荷センシングと手動調整の削減を通じて差別化への別の経路を提供します。低コストサプライヤーは従来型機器において機会を維持できますが、統合カテゴリーではより大きな困難に直面します。したがって、セラミックシステムと統合プラットフォームの対比は、臨床的範囲とサプライヤー能力の両面における対比です。クリニックは、日常的なデブリードマンが主要ニーズである場合に標準ユニットを選択できます。デバイス数を減らし、より広い処置範囲を求める場合には統合ユニットを選択できます。この選択により、既存技術と新技術への並行需要が持続できます。
携帯性別:
ポータブルユニットがチェアサイドを超えて普及卓上型ユニットは、2026年の歯科用圧電超音波ユニット市場シェアの58.2%を占めました。設備の整った診療室における歯周・歯内療法のチェアサイドケアの標準的なフォームファクターであり続けています。ポータブル&ハンドヘルドユニットは2032年にかけてCAGR 6.3%で成長する見込みです。需要は、移動式歯科ユニット、地域アウトリーチプログラム、軍事展開、人道支援活動、農村クリニックから生じています。自己完結型給水システムとバッテリー駆動設計は、インフラが限られた場所での使用を支援します。このセグメントは、恒久的な歯科診療室が利用できない場所で特に重要です。中国メーカーは、新興市場における初回購入者向けのポータブル機器においてコスト優位性を持っています。
ポータブル使用は、歯科用圧電超音波ユニット市場のアクセサリーおよびトレーニング要件を変化させます。移動式展開では、軽量でオートクレーブ対応のハンドピースと、より短く焦点を絞ったチップライブラリが必要になることが多いです。これにより、アクセサリーカテゴリーの特化した部分への需要が生まれます。新規ユーザーには、従来の診療環境外で活動するコミュニティヘルスワーカーや歯科衛生士が含まれる場合があります。一部の人は圧電技術の正式なトレーニングを受けていない可能性があります。したがって、オペレータートレーニングの制約は、ポータブル環境においてより顕著になる可能性があります。サプライヤーは、機器にビデオガイダンスやリモートトレーニングをバンドルすることでこのニーズに対応できます。これらのサービスは、モバイルによる歯周ケアへのアクセスを可能にしながら、処置品質の維持に役立ちます。ポータブル機器はまた、固定歯科クリニックを定期的に訪問しない患者へのリーチを可能にします。機器の選択は、機動性と信頼性の高い給水、電源供給、滅菌のバランスを取る必要があります。これらの運用条件は、実用的な設計と容易に入手可能なサービスを優先します。また、最初のユニット購入後のフォローアップ教育も重要です。
用途別:
インプラント学が臨床的有用性の境界を拡大歯周治療は、2026年の歯科用圧電超音波ユニット市場シェアの46.9%を占めました。スケーリングとルートプレーニングが大量の反復処置を生み出すため、中核的な臨床用途であり続けています。口腔外科・インプラント学は2032年にかけてCAGR 6.1%で成長する見込みです。圧電切削は、インプラント部位準備、ガイデッドボーンリジェネレーション、クラウンレングスニング、インプラント周囲炎デブリードマンへの応用が拡大しています。神経、膜、周囲軟組織への接触を制限しながら石灰化骨を切削できます。これにより、低侵襲およびフラップレス外科的アプローチが支持されます。歯内療法は、洗浄活性化と根管形成の進歩に支えられた安定した用途であり続けています。
歯周メンテナンスは、口腔外科と比較して処置あたりの機器集約度が低いです。メンテナンス来院では一般的に小さなチップライブラリを使用し、新しいハンドピースを必要としない場合があります。口腔外科では、より高出力のユニット、冷却洗浄、複数の外科用チップが必要になる場合があります。これらの処置は頻度は低いですが、設備投資集約度が高いです。これが、インプラント学が処置量だけが示す以上に歯科用圧電超音波ユニット市場に価値を付加できる理由を説明しています。ロボットインプラントシステムの成長は、ワークフロー全体を通じた精度への期待を強化できます。圧電デバイスは外科的準備中の補助として機能できます。したがって、用途ミックスは処置件数だけでなく機器価値にも移行します。歯周ケアは日常使用の最大シェアを支えるため、引き続き不可欠です。外科的成長は、同じコア技術の対応可能な臨床環境を広げます。サプライヤーは、より高出力のユニットと特化した外科用チップオプションで対応できます。これにより、用途ポートフォリオはメンテナンスケアと高度な処置の両方に対応できます。
地域分析
北米歯科用圧電超音波ユニット市場
北米は、2026年の歯科用圧電超音波ユニット市場シェアの40.8%を占めました。米国は、密度の高い民間診療ネットワーク、訓練された臨床人材、DSOの統合により、地域需要をリードしています。購買は個々の診療所からグループレベルのフォーミュラリー管理へと移行しています。Heartland Dentalの[3]2025年12月のエンタープライズラボ管理向けDentira選定は、臨床用品調達関係を基盤としていました。カナダは成熟した歯周ケア基盤を持っています。メキシコは、民間クリニックの拡大が農村部の公共施設投資を上回っている、より小規模ながら発展途上の市場です。2032年までの地域成長は、初回導入よりも主にフリート更新から生じると予想されます。
欧州歯科用圧電超音波ユニット市場
欧州は歯科用圧電超音波ユニットにおいて第2位の地域市場である。ドイツ、英国、フランス、イタリア、スペインが地域需要の大部分を占めている。ドイツは民間診療所の高い密度と確立された償還制度の恩恵を受けている。また、この地域にはオーストリのW&HやイタリアのMectronなどの主要サプライヤーが存在する。これらの立地は機器の流通とサービス提供を支援している。規制要件は、適合性文書が確立されたブランドを優遇する場合がある。ISO 18397:2025は、電動スケーラーおよびそのチップに関する要件を更新した。東欧市場はクリニックインフラへの投資増加に伴い成長している。地域のパターンは、西欧における成熟した需要と、新興クリニックネットワークにおける発展途上の需要を組み合わせたものである。診療所はハンドピースおよびチップのタイムリーなサポートに依存しているため、サービスカバレッジが重要となる。確立された地域流通業者はブランド選定に影響を与えることができる。規制遵守と流通能力は、地域競争において相互に連携して機能する。
南北アメリカ・アジア太平洋・中東アフリカ歯科用圧電超音波ユニット市場
アジア太平洋地域は、歯科用圧電超音波ユニット市場において2032年にかけてCAGR 5.3%で成長する見込みであり、地域別で最も高い成長率です。中国は、民間クリニックが輸入品と国内製品の両方を購入するため、最大の数量機会を提供しています。同国は2030年までに80,000台の新しい歯科用チェアを計画しています。インドもまた、歯周疾患への意識向上、拡大する中間層、公衆口腔衛生への投資を通じて拡大しています。日本は、高齢化人口と高齢者における歯周病の蔓延により、メンテナンス・スケーリング需要を支えています。韓国とオーストラリアは、インプラント学の普及と臨床医の高精度機器への投資を通じてプレミアム需要を支えています。中東・アフリカおよび南米は依然として小規模で未開拓の地域であり、ブラジルとメキシコが重要な国レベルの成長エンジンとなっています。これらの地域では機器の手頃な価格が特に重要です。サプライヤーは価格、現地サービス、消耗品へのアクセスのバランスを取る必要があることが多いです。エントリーレベル製品は、プレミアムプラットフォームの資金調達が困難な地域で設置基盤を拡大できます。クリニックインフラが善するにつれて、これらの市場はより広範な治療システムへの需要も生み出す可能性があります。
競合ランドスケープ
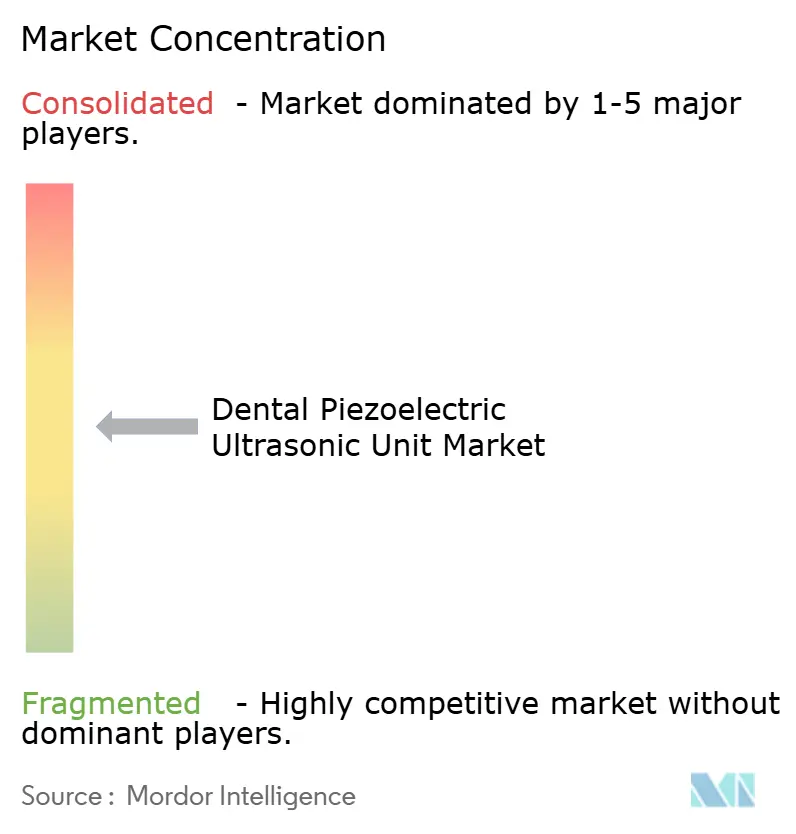
歯科用圧電超音波ユニット市場は中程度に集中しています。EMS、Acteon、mectron、W&H、NSKは北米および欧州において設置ベースと臨床的ポジショニングの優位性を持っています。Woodpecker、Being Foshan Medical Equipment、Coxo Medicalはアジア太平洋、ラテンアメリカ、中東において価格競争力で強く競合しています。主要サプライヤーは、単独のスケーラーから超音波スケーリング、エアポリッシング、レーザー機能を組み合わせたプラットフォームへと拡大しています。このアプローチは資本購入の価値を高め、独自の消耗品需要を支援します。また、クリニックが統合ワークフローを採用した後にシステムを切り替えることをより困難にします。ISO 18397:2025は、確立された文書化と検証システムを持たないサプライヤーにさらなる圧力を加える可能性があります。
EMSはIDS 2025において、PIEZON PS NO PAIN MAXモジュール、EMS Partner 2.0接続性、自動GBTモードを搭載した次世代GBTマシンを発売しました。この製品はワークフローデータとメンテナンススケジュールを機器提供の中に組み込んでいます。Dentsply Sironaは2026年5月に、CBCTスキャンにおける根尖部透過像の検出のためのFDA承認・CE認証済みAI対応診断補助ツールであるSmart View Detectを発売しました。これは、デバイス企業が診断と治療ワークフローを接続できるデジタル機能を追加している方法を示しています。Neocis[4]は2025年11月に低侵襲ロボットインプラント手術向けのYomi Sを発表しました。その精度重視のアプローチは、正確な補助外科ツールへの需要を強化する可能性があります。これらの動きは、デジタル統合、臨床サポート、エンタープライズサービスの重要性をより高めています。
ポータブルユニット、DSOのための予知保全、機器にバンドルされたトレーニングプラットフォームに機会が残っています。ポータブル製品は、完全に設備の整った診療室を持たないコミュニティ、農村、人道支援環境に対応できます。予知保全は大規模組織が多くの拠点全体での混乱を軽減するのに役立ちます。トレーニングプラットフォームは新興市場の技術ギャップに対処し、クリニックが機器からより多くの価値を得るのを支援できます。中国サプライヤーは資本コストが主要な購入基準である場所で引き続き成長できます。中間層の西洋サプライヤーは価格のみで競合する場合により大きな圧力に直面します。歯科用圧電超音波ユニット市場は、デバイス性能とトレーニング、サービス、消耗品、ワークフローサポートを組み合わせるサプライヤーを評価します。競争構造は、単一企業市場ではなく中程度のサプライヤー集中度と一致しています。確立された企業は臨床的信頼性、広範なシステム提供、サービスカバレッジで競合します。低コストサプライヤーは購入価格の比重が大きい場所で競合します。その結果、顧客タイプと地域によって異なる分断されたフィールドが生まれます。すべての購買環境に適用できる単一の戦略的アプローチは存在しません。
歯科用圧電超音波ユニット産業リーダー
-
Dentsply Sirona Inc.
-
Ultradent Products, Inc.
-
COLTENE Group
-
Kerr Corporation
-
Den-Mat Holdings, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
歯科用圧電超音波ユニット市場 このレポートでカバーされる企業
- EMS Electro Medical Systems S.A.
- Acteon Group
- Dentsply Sirona
- mectron S.p.A.
- NSK Nakanishi Inc.
- W&H Dentalwerk Burmoos GmbH
- Ultradent Products, Inc.
- COLTENE Group
- BonART Co., Ltd.
- Woodpecker Medical Instrument Co., Ltd.
- Brasseler U.S.A. Dental, LLC
- Flight Dental Systems
- Kerr
- Den-Mat Holdings, LLC
- APOZA Enterprise Co., Ltd.
- Being Foshan Medical Equipment Co., Ltd.
- Osada Electric Co., Ltd.
- Coxo Medical Instrument Co., Ltd.
- Techdent SAS
- Aseptico, Inc.
- TPC Advanced Technology, Inc.
最近の産業開発事情 歯科用圧電超音波ユニット市場
- 2026年5月:Dentsply Sironaは、CBCTスキャンにおける根尖部透過像の検出のための世界初のFDA承認・CE認証済みAI対応診断補助ツールであるSmart View - Detectを発売しました。クラウドベースのDS Coreプラットフォームを通じて2026年5月12日から提供開始され、新規設置および既存の互換CBCTシステムの両方に対応しています。このツールは、内部マルチリーダー臨床研究において歯レベルの検出感度で約46%の相対的改善を示し、Dentsply SironaのAI駆動診断リーチを隣接する処置ワークフローに拡大しました。
- 2025年11月:NeocisはYomi Sを発売しました。これはFDA承認済みの歯科インプラント手術向け次世代AI搭載ロボットシステムであり、自律的なフットペダルとタッチスクリーン操作、YomiPlanによる高度なAI計画、患者の回復を短縮するよう設計されたフラップレス低侵襲外科的アプローチを特徴としています。このプラットフォームの精度基準は、補助的な圧電骨準備への期待を高め、高精度圧電外科ユニットへの下流需要を生み出しています。
- 2025年8月:ISO 18397:2025「歯科用電動スケーラー」が国際標準化機構によって発行され、スタンドアロンおよび歯科ユニット接続型アプリケーション向けの圧電型および磁歪型を含む空気駆動および電動スケーラーハンドピースとスケーラーチップの要件とテスト方法が更新されました。この改訂では、安全性、表示、再処理指示に関する更新された要件が導入されました。
- 2025年3月:EMSはケルンで開催されたIDS 2025において次世代GBTマシンを発売しました。適応型圧電スケーリングのためのPIEZON PS NO PAIN MAXモジュール、治療データとメンテナンススケジュールを追跡するEMS Partner 2.0スマート接続性、および自動GBTモードを搭載しています。
世界の歯科用圧電超音波ユニット市場レポートの範囲
セグメンテーション概要
| 圧電超音波スケーラー |
| ハンドピース&チップ |
| アクセサリー&メンテナンスツール |
| 歯科クリニック |
| 病院・外来手術センター |
| グループ歯科診療 |
| 学術・研究機関 |
| 圧電セラミック技術 |
| デジタルコントロール技術 |
| 統合レーザー・ピエゾシステム |
| 卓上型ユニット |
| ポータブル&ハンドヘルドユニット |
| 歯周治療 |
| 歯内療法治療 |
| 口腔外科・インプラント学 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 圧電超音波スケーラー | |
| ハンドピース&チップ | ||
| アクセサリー&メンテナンスツール | ||
| エンドユーザー別 | 歯科クリニック | |
| 病院・外来手術センター | ||
| グループ歯科診療 | ||
| 学術・研究機関 | ||
| 技術別 | 圧電セラミック技術 | |
| デジタルコントロール技術 | ||
| 統合レーザー・ピエゾシステム | ||
| 携帯性別 | 卓上型ユニット | |
| ポータブル&ハンドヘルドユニット | ||
| 用途別 | 歯周治療 | |
| 歯内療法治療 | ||
| 口腔外科・インプラント学 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
歯科用圧電超音波ユニット市場の規模はどのくらいですか?
歯科用圧電超音波ユニット市場規模は2027年に1.18 ビリオン 米ドルであり、CAGR 4.53%で2032年までに1.47 ビリオン 米ドルに達すると予測されています。
最も急成長している製品カテゴリーはどれですか?
ハンドピース&チップは、設置済み機器からの交換需要に支えられ、2032年にかけてCAGR 5.8%で成長する見込みです。
最も急速に拡大している用途はどれですか?
口腔外科・インプラント学は、圧電切削がインプラント関連処置を支援するため、2032年にかけてCAGR 6.1%で成長する見込みです。
歯科用圧電超音波ユニットで最も急成長している地域はどこですか?
アジア太平洋地域は、クリニックの拡大と初回機器導入に支えられ、2032年にかけてCAGR 5.3%で成長する見込みです。
サプライヤー競争を形成する要因は何ですか?
臨床エビデンス、サービスカバレッジ、統合ワークフロー、消耗品の入手可能性、トレーニング、および購入価格がすべてサプライヤー選定に影響します。
サプライヤー競争を形成する要因は何ですか?
臨床エビデンス、サービスカバレッジ、統合ワークフロー、消耗品の入手可能性、トレーニング、購入価格がすべてサプライヤー選択に影響を与えます。