
Tamaño y Participación del Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.53 % |
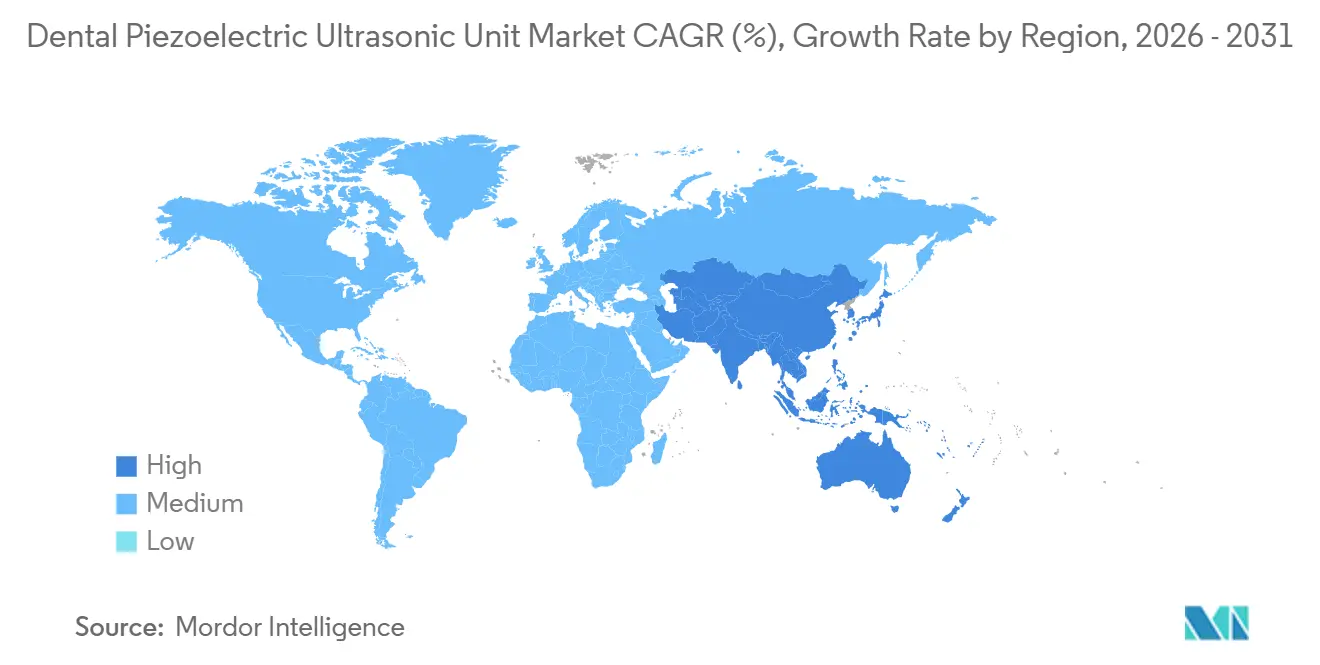
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
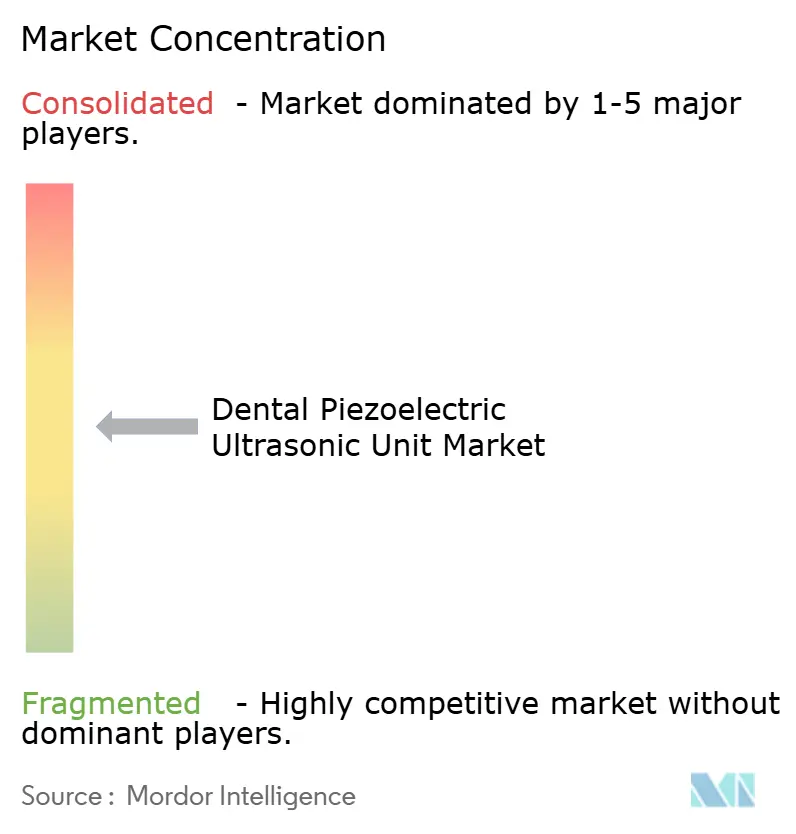
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales por Mordor Intelligence
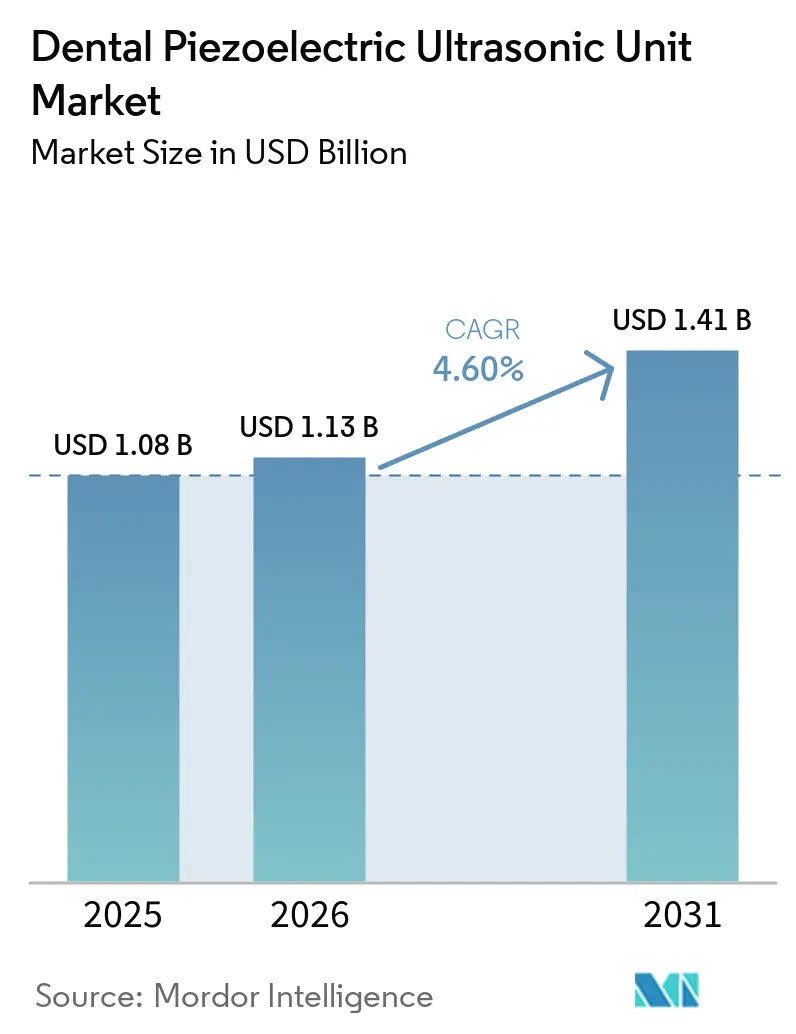
Se proyecta que el tamaño del Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales sea de 1,13 mil millones de USD en 2026, 1,18 mil millones de USD en 2027, y alcance 1,47 mil millones de USD en 2032, creciendo a una CAGR del 4,53% de 2027 a 2032.
La enfermedad periodontal continúa generando una necesidad duradera de equipos utilizados en el desbridamiento no quirúrgico. El Estudio de la Carga Global de Enfermedades 2021 registró 1.070 millones de casos de periodontitis grave, y se proyecta que la prevalencia estandarizada por edad aumente de 27.605 por 100.000 en 2021 a 28.607 por 100.000 en 2035. La demanda también se está orientando hacia sistemas que combinan el raspado ultrasónico con pulido de aire, funciones láser o controles digitales. Esto favorece a los proveedores que pueden respaldar los flujos de trabajo clínicos, los consumibles, la capacitación y el mantenimiento en grandes redes de consultorios. Los consultorios ms pequeños siguen siendo sensibles al costo de capital, mientras que los requisitos actualizados de la ISO aumentan el trabajo de validación requerido para nuevos dispositivos y puntas
Conclusiones Clave del Informe
- Por tipo de producto, los Escaladores Ultrasónicos Piezoeléctricos mantuvieron una participación de ingresos del 48,6% en 2026, mientras que se prevé que Piezas de Mano y Puntas crezcan a una CAGR del 5,8% hasta 2032.
- Por usuario final, las Clínicas Dentales mantuvieron una participación de ingresos del 52,4% en 2026, mientras que se prevé que las Prácticas Dentales Grupales crezcan a una CAGR del 5,6% hasta 2032.
- Por tecnología, la Tecnología de Cerámica Piezoeléctrica mantuvo una participación de ingresos del 62,8% en 2026, mientras que se prevé que los Sistemas Integrados Láser-Piezo crezcan a una CAGR del 6,7% hasta 2032.
- Por portabilidad, las Unidades de Sobremesa mantuvieron una participación de ingresos del 58,2% en 2026, mientras que se prevé que las Unidades Portátiles y de Mano crezcan a una CAGR del 6,3% hasta 2032.
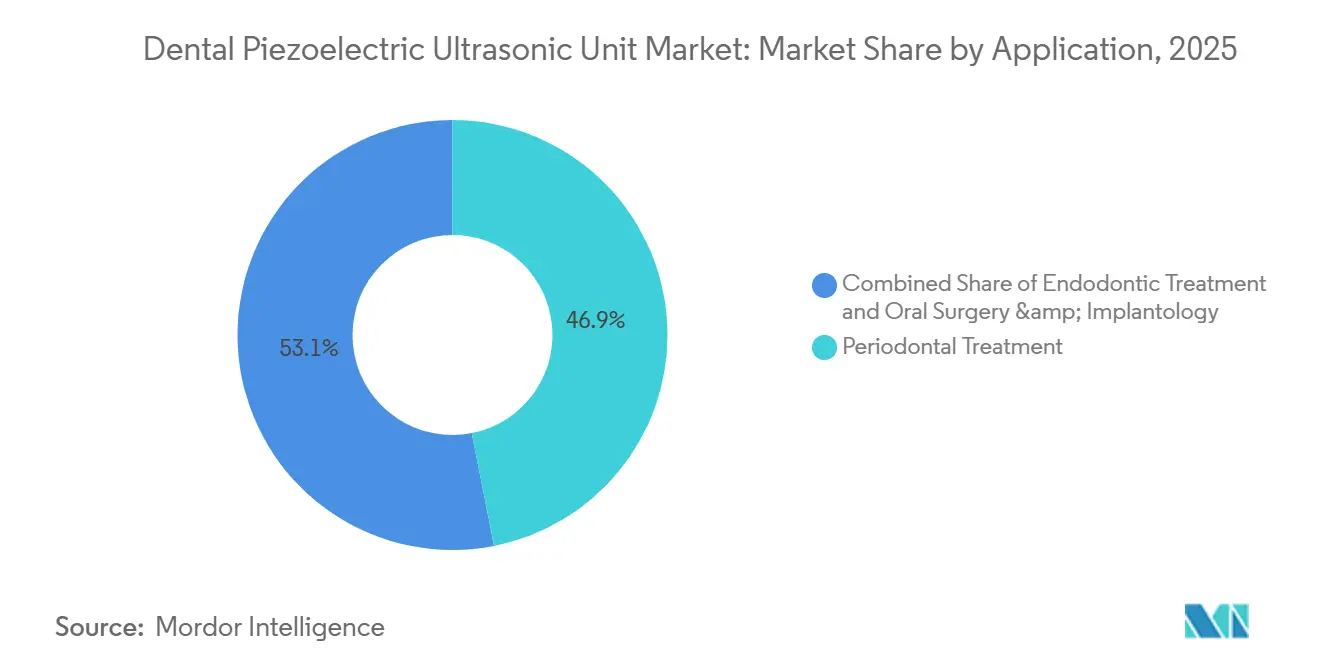
- Por aplicación, el Tratamiento Periodontal mantuvo una participación de ingresos del 46,9% en 2026, mientras que se prevé que la Cirugía Oral e Implantología crezcan a una CAGR del 6,1% hasta 2032.
- Por geografía, América del Norte mantuvo una participación de ingresos del 40,8% en 2026, mientras que se prevé que Asia Pacífico crezca a una CAGR del 5,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Volúmenes de Tratamiento de Enfermedades Periodontales | +1.4% | Global, con mayor carga en Asia del Sur y América Latina | Corto plazo (≤ 2 años) |
| Expansión de la Implantología y los Procedimientos de Gestión Ósea | +1.1% | América del Norte, Europa, Asia- Pacífico | Mediano plazo (2-4 años) |
| Demanda de Atención Mínimamente Invasiva y Orientada a la Comodidad del Paciente | +0.9% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Reemplazo de Flotas Envejecidas de Escaladores y Piezas de Mano | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Integración de Control Inteligente de Frecuencia e Irrigación | +0.6% | Global, con ganancias tempranas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cambio en la Adquisición hacia Plataformas Autoclavables y Listas para el Flujo de Trabajo | +0.5% | Global, con adopción más rápida en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Tratamiento de Enfermedades Periodontales
La periodontitis grave afectó a 1.070 millones de personas en todo el mundo en 2021, manteniendo el desbridamiento periodontal como elemento central del mercado de unidades ultrasónicas piezoeléctricas dentales[1]. La Organización Mundial de la Salud[2] estableció hitos de reporte en el marco del Plan de Acción Mundial de Salud Oral 2023 a 2030. Estos hitos alientan a los ministerios a fortalecer los servicios preventivos de salud oral. Las clínicas públicas y los hospitales universitarios pueden, por tanto, convertirse en compradores de equipos más importantes en países con alta carga de enfermedad. Sus compras de mayor volumen tienden a favorecer las unidades de sobremesa de gama media sobre los sistemas integrados premium. Asia del Sur registró 310 millones de casos de periodontitis grave en 2021, lo que convierte a India y China en mercados de volumen importantes para la inversión pública y privada en equipos dentales. Las proyecciones hasta 2040 indican que la carga de la enfermedad seguirá aumentando, respaldando una demanda que no está vinculada únicamente a los ciclos de reemplazo
Expansión de la Implantología y los Procedimientos de Gestión Ósea
La implantología amplía el mercado de unidades ultrasónicas piezoeléctricas dentales más allá de la profilaxis rutinaria. El corte piezoeléctrico se utiliza en la preparación quirúrgica porque puede actuar sobre tejido mineralizado limitando el contacto con el tejido blando adyacente y las estructuras neurovasculares. Esto respalda su uso en elevaciones de seno, aumento de reborde y procedimientos periimplantarios. Neocis lanzó el sistema Yomi S, autorizado por la FDA, para cirugía de implantes mínimamente invasiva en noviembre de 2025. Una mayor precisión en la colocación de implantes puede elevar las expectativas de precisión durante la preparación quirúrgica que la precede. Asia Pacífico reúne una población envejecida, mayor renta disponible y una base de clínicas privadas en expansión, lo que respalda la demanda de procedimientos de implantes.
Demanda de Atención Mínimamente Invasiva y Orientada a la Comodidad del Paciente
La comodidad del paciente se está convirtiendo en un factor práctico de compra de equipos en el mercado de unidades ultrasónicas piezoeléctricas dentales. Los escaladores piezoeléctricos pueden interrumpir el biofilm mediante cavitación y flujo acústico durante el tratamiento periodontal no quirúrgico. Estas funciones clínicas pueden reducir la necesidad de antibióticos adyuvantes en algunos entornos de tratamiento. Los fabricantes están desarrollando sistemas adaptativos que ajustan las condiciones de operación para limitar el contacto innecesario. Los consultorios enfocados en la experiencia del paciente tienen más probabilidades de considerar unidades con modulación inteligente de frecuencia. Los consultorios sensibles al precio pueden continuar adquiriendo escaladores básicos, dejando espacio tanto para sistemas premium como para volumen de gama de entrada. La CAGR del 5,8% para Piezas de Mano y Puntas también refleja el gasto en mejoras ergonómicas y puntas específicas para cada aplicación antes de un reemplazo completo de la unidad de control.
Reemplazo de Flotas Envejecidas de Escaladores y Piezas de Mano
Una gran parte de la base instalada de escaladores en América del Norte y Europa fue colocada entre 2010 y 2018. Esto crea una ventana de reemplazo durante 2027 a 2032 para el mercado de unidades ultrasónicas piezoeléctricas dentales. Las inserciones ultrasónicas desgastadas pueden aumentar el tiempo de raspado en un 30% y requerir hasta un 40% más de fuerza en un punto de degradación de 1 mm. La reducción de la eficiencia en el sillón y la mayor fatiga del operador crean un argumento práctico para la renovación. Heartland Dental respaldó más de 1.900 ubicaciones en 39 estados de EE. UU. en diciembre de 2025. La adquisición centralizada significa que una sola decisión de renovación de una Organización de Servicios Dentales (DSO) puede abarcar un gran número de ubicaciones. Las marcas con acuerdos de servicio empresarial están mejor posicionadas en este canal de compra. Las grandes redes también valoran el mantenimiento predecible, las puntas compatibles y la formación coherente de los usuarios. Estos requisitos hacen que un contrato de flota sea diferente a una compra de práctica individual. El ciclo de reemplazo puede, por tanto, reforzar a los proveedores que ya dan soporte a la red. Las prácticas independientes siguen comprando directamente, pero sus patrones de pedido son más fragmentados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial en Consultorios Pequeños | -0.7% | Global, más agudo en el Sudeste Asiático, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Usuarios Capacitados en Técnica Piezoeléctrica | -0.4% | Global, especialmente en mercados emergentes | Largo plazo (≥ 4 años) |
| Desgaste de Puntas, Compatibilidad y Complejidad del Reprocesamiento | -0.3% | Global, con impacto desproporcionado en consultorios con múltiples marcas | Mediano plazo (2-4 años) |
| Carga Regulatoria y de Evidencia Clínica para Nuevos Participantes | -0.3% | América del Norte y la Unión Europea, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital Inicial en Consultorios Pequeños
El costo de capital sigue siendo una barrera importante para los consultorios independientes y rurales en el mercado de unidades ultrasónicas piezoeléctricas dentales. Las opciones de financiamiento y arrendamiento son limitadas en varios mercados emergentes. Los sistemas multifunción premium pueden superar la capacidad de compra de los consultorios pequeños que operan con márgenes estrechos. Muchos consultorios dentales activos siguen siendo independientes, incluso a medida que las organizaciones de servicios dentales amplían su presencia. La presión de costos a menudo desplaza la demanda hacia escaladores chinos de menor precio en lugar de eliminarla por completo. Esto protege la demanda de gama de entrada, pero limita la participación disponible para los proveedores premium en geografías de alto crecimiento. Los programas de intercambio y los planes de adquisición vinculados a consumibles pueden crear una relación recurrente más accesible para los compradores sensibles al precio.
Escasez de Usuarios Capacitados en Técnica Piezoeléctrica
El raspado piezoeléctrico requiere una correcta angulación y adaptación de la punta a la superficie del diente y la raíz. El contacto incorrecto con la superficie posterior puede causar molestias, ruido y eliminación incompleta del cálculo. Los programas de capacitación en algunos mercados no han incorporado completamente módulos de técnica específica para piezoeléctricas. Esto limita el valor clínico que los consultorios obtienen del equipo instalado en el mercado de unidades ultrasónicas piezoeléctricas dentales. Una experiencia de usuario más débil puede reducir el entusiasmo por actualizaciones posteriores. Se proyecta que la carga de periodontitis aumente hasta 2040, lo que puede ampliar la brecha entre el volumen de tratamiento y la capacidad de operadores capacitados. Los fabricantes que proporcionan educación estructurada y herramientas de aprendizaje digital pueden respaldar el uso sostenido del dispositivo y la demanda de puntas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
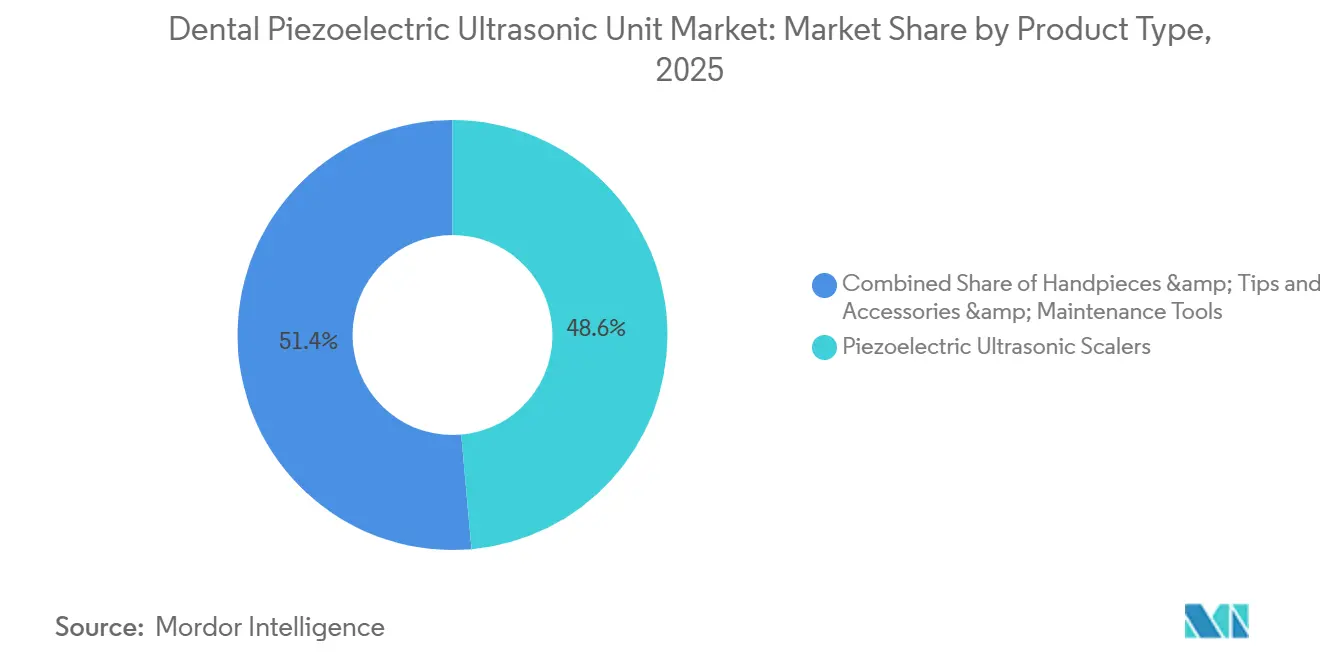
Ingresos por Consumibles Componiéndose por Delante del Equipo de CapitalLos Escaladores Ultrasónicos Piezoeléctricos mantuvieron el 48,6% de la participación del mercado de unidades ultrasónicas piezoeléctricas dentales en 2026. Siguen siendo la principal compra de capital para clínicas y prácticas grupales que desarrollan capacidad de tratamiento periodontal. Se prevé que las Piezas de Mano y Puntas crezcan a una CAGR del 5,8% hasta 2032. Esta tasa supera el pronóstico general del mercado y la tasa esperada para el equipo de capital. Cada unidad de control instalada adicional genera demanda futura de piezas de mano y puntas de repuesto. Las compras de consumibles pueden, por tanto, continuar incluso cuando las clínicas aplazan el reemplazo completo de una unidad. Los principales proveedores utilizan amplias bibliotecas de puntas propietarias para reforzar este ciclo de reemplazo.
El mercado de unidades ultrasónicas piezoeléctricas dentales también está cambiando en la frontera entre productos y plataformas de tratamiento. Las funciones ultrasónicas se combinan cada vez más con módulos de pulido de aire y láser. Los equipos de adquisición pueden entonces evaluar un sistema de profilaxis en lugar de un escalador independiente. Esto puede trasladar algunas compras de capital a categorías de plataformas más amplias. Las Piezas de Mano y Puntas siguen siendo importantes porque cada modo clínico requiere su propia punta específica para la aplicación. El trabajo subgingival, supragingival, endodóntico y quirúrgico puede requerir diferentes diseños de puntas. Las Herramientas de Accesorios y Mantenimiento siguen siendo el grupo de productos más pequeño. Los requisitos de compatibilidad propietaria también reducen la apertura para proveedores de accesorios genéricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Usuario Final:
La Escala de las Prácticas Grupales Remodela la Lógica de AdquisiciónLas Clínicas Dentales representaron el 52,4% de la participación del mercado de unidades ultrasónicas piezoeléctricas dentales en 2026. Siguen siendo el entorno principal para la prestación del tratamiento periodontal. Se prevé que las Prácticas Dentales Grupales se expandan a una CAGR del 5,6% hasta 2032. Esto refleja la transferencia de la autoridad de compra de los dentistas individuales a las organizaciones dentales de múltiples ubicaciones. Las DSO utilizan formularios centralizados para estandarizar marcas y modelos en todas sus ubicaciones. Esto puede acortar los ciclos de reemplazo cuando una red cambia su estándar de equipamiento. También otorga ventaja a los proveedores establecidos cuando ofrecen soporte de servicio empresarial.
Los hospitales, los centros quirúrgicos ambulatorios y los institutos académicos son grupos de usuarios finales más pequeños. Siguen siendo estratégicamente importantes porque respaldan procedimientos complejos, investigación y formación de clínicos. Las instituciones académicas pueden generar evidencia que oriente las decisiones de compra en clínicas y DSO. Los estudios comparativos de dispositivos ultrasónicos continúan informando las elecciones de protocolo clínico. Los fabricantes pueden competir por colocaciones en investigación y asociaciones académicas, incluso cuando la venta inmediata es menor. Estas relaciones pueden influir en la práctica clínica futura y en la selección de formularios. La industria de unidades ultrasónicas piezoeléctricas dentales depende, por tanto, tanto de la demanda clínica rutinaria como del desarrollo de evidencia académica. El crecimiento de las prácticas grupales no elimina el papel de las clínicas independientes, pero cambia el lugar donde se toman las principales decisiones de compra.
Por Tecnología:
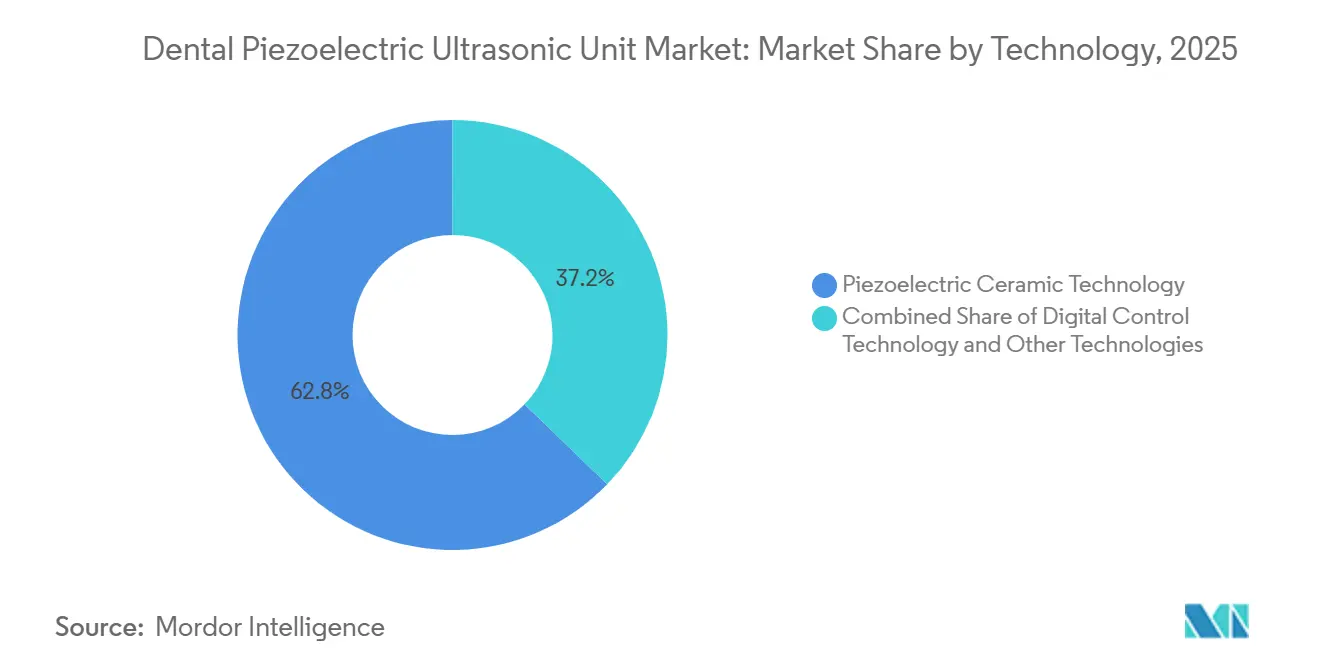
Las Plataformas Integradas Aceleran el Cambio de ParticipaciónLa Tecnología de Cerámica Piezoeléctrica mantuvo el 62,8% de la participación del tamaño del mercado de unidades ultrasónicas piezoeléctricas dentales en 2026. Su posición refleja la gran base instalada de sistemas de transductores cerámicos estándar. Se prevé que los Sistemas Integrados Láser-Piezo crezcan a una CAGR del 6,7% hasta 2032. Esta es la tasa de pronóstico más alta entre los tipos de segmentación enumerados. Los sistemas combinados pueden integrar el desbridamiento ultrasónico y la gestión de tejidos blandos asistida por láser en un solo dispositivo. Pueden reducir los pasos de configuración para los clínicos que tratan sitios de implantes con compromiso periodontal. La Tecnología de Control Digital se sitúa entre estos enfoques y avanza hacia la gestión automatizada de frecuencias.
Los sistemas integrados cambian las condiciones de competencia. Los proveedores deben gestionar los requisitos del dispositivo tanto para las funciones ultrasónicas como para las de láser. Esto eleva la carga de evidencia clínica y regulatoria para los nuevos participantes. Las empresas más grandes con múltiples líneas de productos están mejor capacitadas para cumplir estos requisitos. El mercado de unidades ultrasónicas piezoeléctricas dentales puede, por tanto, ver su área tecnológica de más rápido crecimiento concentrada entre los proveedores establecidos. Los sistemas combinados también pueden aumentar los costos de cambio porque una clínica adopta flujos de trabajo de tratamiento vinculados y consumibles propietarios. Los sistemas de control digital ofrecen otra vía de diferenciación a través de la detección de carga y la reducción del ajuste manual. Los proveedores de bajo costo pueden retener oportunidades en equipos convencionales, pero enfrentan mayor dificultad en la categoría integrada. El contraste entre los sistemas cerámicos y las plataformas integradas es, por tanto, un contraste tanto en el alcance clínico como en la capacidad del proveedor. Las clínicas pueden elegir unidades estándar donde el desbridamiento rutinario es la necesidad principal. Pueden seleccionar unidades integradas cuando desean menos dispositivos y un rango de procedimientos más amplio. Esta elección puede sostener una demanda paralela de tecnologías establecidas y más nuevas.
Por Portabilidad:
Las Unidades Portátiles Ganan Terreno Más Allá del SillónLas Unidades de Sobremesa mantuvieron el 58,2% de la participación del mercado de unidades ultrasónicas piezoeléctricas dentales en 2026. Siguen siendo el factor de forma estándar para la atención periodontal y endodóntica junto al sillón en consultorios equipados. Se prevé que las Unidades Portátiles y de Mano crezcan a una CAGR del 6,3% hasta 2032. La demanda proviene de unidades dentales móviles, programas de extensión comunitaria, despliegues militares, trabajo humanitario y clínicas rurales. Los sistemas de agua autónomos y los diseños alimentados por batería respaldan el uso en ubicaciones con infraestructura limitada. El segmento es especialmente relevante donde no se dispone de un consultorio dental permanente. Los fabricantes chinos tienen una ventaja de costo en equipos portátiles para compradores por primera vez en mercados emergentes.
El uso portátil cambia los requisitos de accesorios y formación del mercado de unidades ultrasónicas piezoeléctricas dentales. Los despliegues móviles a menudo necesitan piezas de mano ligeras y autoclavables y una biblioteca de puntas más corta y enfocada. Esto crea demanda para una parte especializada de la categoría de accesorios. Los nuevos usuarios pueden incluir trabajadores de salud comunitaria e higienistas dentales que operan fuera de los entornos de práctica convencionales. Algunos pueden no tener formación formal en técnica piezoeléctrica. La limitación de formación del operador puede, por tanto, ser más visible en entornos portátiles. Los proveedores pueden abordar esta necesidad incluyendo orientación en video o formación remota con el equipo. Estos servicios pueden ayudar a mantener la calidad del procedimiento mientras permiten el acceso móvil a la atención periodontal. El equipo portátil también permite que los programas lleguen a pacientes que no visitan rutinariamente una clínica dental fija. La elección del equipo debe equilibrar la movilidad con un suministro de agua confiable, fuente de alimentación y esterilización. Esas condiciones operativas favorecen diseños prácticos y servicio fácilmente disponible. También hacen que la educación de seguimiento sea importante después de la compra original de la unidad.
Por Aplicación:
La Implantología Extiende el Límite de la Utilidad ClínicaEl Tratamiento Periodontal representó el 46,9% de la participación del mercado de unidades ultrasónicas piezoeléctricas dentales en 2026. Sigue siendo el uso clínico principal porque el raspado y alisado radicular crean una gran base de procedimientos recurrentes. Se prevé que la Cirugía Oral e Implantología crezcan a una CAGR del 6,1% hasta 2032. El corte piezoeléctrico está ganando uso en la preparación del sitio de implante, la regeneración ósea guiada, el alargamiento de corona y el desbridamiento periimplantario. Puede cortar hueso mineralizado limitando el contacto con nervios, membranas y tejido blando circundante. Esto respalda enfoques quirúrgicos mínimamente invasivos y sin colgajo. El Tratamiento Endodóntico sigue siendo una aplicación estable respaldada por avances en la activación de irrigación y el refinamiento del acceso.
El mantenimiento periodontal tiene menor intensidad de equipo por procedimiento que la cirugía oral. Las visitas de mantenimiento generalmente utilizan una biblioteca de puntas más pequeña y pueden no requerir una nueva pieza de mano. La cirugía oral puede requerir unidades de mayor potencia, irrigación de enfriamiento y varias puntas quirúrgicas. Estos procedimientos ocurren con menos frecuencia pero tienen mayor intensidad de capital. Esto explica por qué la implantología puede agregar más valor al mercado de unidades ultrasónicas piezoeléctricas dentales de lo que su volumen de procedimientos sugiere por sí solo. El crecimiento de los sistemas de implantes robóticos puede reforzar las expectativas de precisión a lo largo del flujo de trabajo. Los dispositivos piezoeléctricos pueden servir como complemento durante la preparación quirúrgica. La combinación de aplicaciones se desplaza, por tanto, hacia el valor del equipo además del recuento de procedimientos. La atención periodontal sigue siendo esencial porque respalda la mayor parte del uso rutinario. El crecimiento quirúrgico amplía el entorno clínico abordable para la misma tecnología central. Los proveedores pueden responder con unidades de mayor potencia y opciones de puntas quirúrgicas especializadas. Esto permite que la cartera de aplicaciones sirva tanto a la atención de mantenimiento como a los procedimientos avanzados.
Análisis Geográfico
Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales de América del Norte
América del Norte mantuvo el 40,8% de la participación del mercado de unidades ultrasónicas piezoeléctricas dentales en 2026. Estados Unidos lidera la demanda regional debido a su densa red de práctica privada, fuerza laboral clínica capacitada y consolidación de DSO. Las compras están pasando de prácticas individuales hacia la gestión de formularios a nivel grupal. La selección de Dentira por parte de Heartland Dental[3] en diciembre de 2025 para la gestión empresarial de laboratorios se basó en su relación de adquisición de suministros clínicos. Canadá tiene una base madura de atención periodontal. México es un mercado más pequeño pero en desarrollo donde la expansión de clínicas privadas supera la inversión en instalaciones públicas rurales. Se espera que el crecimiento regional hasta 2032 provenga principalmente del reemplazo de flotas en lugar de la adopción por primera vez.
Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales de Europa
Europa es el segundo mercado regional más grande de unidades ultrasónicas piezoeléctricas dentales. Alemania, el Reino Unido, Francia, Italia y España concentran gran parte de la demanda regional. Alemania se beneficia de una alta densidad de consultorios privados y de marcos de reembolso bien establecidos. La región también alberga a importantes proveedores como W&H en Austria y Mectron en Italia. Su ubicación favorece la distribución de equipos y la disponibilidad de servicios. Los requisitos regulatorios pueden favorecer a las marcas con documentación de conformidad consolidada. La norma ISO 18397:2025 incorpora requisitos actualizados para los raspadores accionados y sus puntas. Los mercados de Europa del Este están creciendo a medida que aumenta la inversión en infraestructura clínica. El patrón regional combina una demanda madura en Europa Occidental con una demanda en desarrollo en redes de clínicas más recientes. La cobertura de servicio es importante porque los consultorios dependen del soporte oportuno de piezas de mano y puntas. Los distribuidores locales establecidos pueden, por tanto, influir en la selección de marcas. El cumplimiento normativo y la capacidad de distribución actúan conjuntamente en la competencia regional.
Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales en las Américas, Asia-Pacífico y Oriente Medio y África
Se prevé que Asia Pacífico crezca a una CAGR del 5,3% hasta 2032, la tasa regional más alta en el mercado de unidades ultrasónicas piezoeléctricas dentales. China ofrece la mayor oportunidad de volumen a medida que las clínicas privadas adquieren equipos tanto importados como nacionales. El país planea 80.000 nuevos sillones dentales para 2030. India también se está expandiendo gracias a una mayor conciencia periodontal, una clase media en crecimiento y la inversión pública en salud bucal. Japón respalda la demanda de raspado de mantenimiento porque su población es mayor y la enfermedad periodontal es prevalente entre los adultos mayores. Corea del Sur y Australia respaldan la demanda premium a través de la adopción de implantología y la inversión de los clínicos en equipos de alta precisión. Oriente Medio y África y América del Sur siguen siendo regiones más pequeñas y desatendidas, con Brasil y México como importantes motores de crecimiento a nivel de país. La asequibilidad del equipo es especialmente importante en estas regiones. Los proveedores deben a menudo equilibrar precio, servicio local y acceso a consumibles. Los productos de nivel básico pueden ampliar la base instalada donde las plataformas premium son más difíciles de financiar. A medida que mejora la infraestructura de las clínicas, estos mercados también pueden crear demanda de sistemas de tratamiento más amplios.
Panorama Competitivo
El mercado de unidades ultrasónicas piezoeléctricas dentales está moderadamente concentrado. EMS, Acteon, mectron, W&H y NSK tienen ventajas de base instalada y posicionamiento clínico en América del Norte y Europa. Woodpecker, Being Foshan Medical Equipment y Coxo Medical compiten fuertemente en precio en Asia-Pacífico, América Latina y Oriente Medio. Los principales proveedores están ampliando su oferta desde escaladores independientes hacia plataformas que combinan raspado ultrasónico, pulido de aire y funciones láser. Este enfoque aumenta el valor de una compra de capital y respalda la demanda de consumibles propietarios. También dificulta que una clínica cambie de sistema después de adoptar un flujo de trabajo integrado. La norma ISO 18397:2025 puede añadir mayor presión a los proveedores que carecen de sistemas de documentación y validación establecidos.
EMS lanzó la GBT Machine de próxima generación en IDS 2025 con el módulo PIEZON PS NO PAIN MAX, la conectividad EMS Partner 2.0 y el modo GBT automatizado. El producto integra datos de flujo de trabajo y programas de mantenimiento dentro de la oferta del equipo. Dentsply Sirona lanzó Smart View Detect en mayo de 2026 como una ayuda diagnóstica autorizada por la FDA para radiolucencias periapicales en tomografías computarizadas de haz cónico. Esto muestra cómo las empresas de dispositivos están añadiendo funciones digitales que pueden conectar los flujos de trabajo de diagnóstico y tratamiento. Neocis[4] introdujo Yomi S en noviembre de 2025 para cirugía de implantes robótica mínimamente invasiva. Su enfoque en la precisión puede fortalecer la demanda de herramientas quirúrgicas complementarias precisas. Estos movimientos otorgan mayor importancia a la integración digital, el soporte clínico y el servicio empresarial.
Las oportunidades permanecen en unidades portátiles, mantenimiento predictivo para organizaciones de servicios dentales y plataformas de capacitación agrupadas con equipos. Los productos portátiles pueden servir a entornos comunitarios, rurales y humanitarios que no cuentan con un consultorio completamente equipado. El mantenimiento predictivo puede ayudar a las organizaciones más grandes a reducir las interrupciones en muchas ubicaciones. Las plataformas de capacitación pueden abordar las brechas de técnica en los mercados emergentes y ayudar a las clínicas a obtener más valor del equipo. Los proveedores chinos pueden continuar ganando terreno donde el costo de capital es el principal criterio de compra. Los proveedores occidentales de nivel medio enfrentan mayor presión si compiten únicamente en precio. El mercado de unidades ultrasónicas piezoeléctricas dentales recompensa a los proveedores que combinan el rendimiento del dispositivo con capacitación, servicio, consumibles y soporte de flujo de trabajo. La estructura competitiva es consistente con un nivel moderado de concentración de proveedores en lugar de un mercado de una sola empresa. Las empresas establecidas compiten en credibilidad clínica, amplias ofertas de sistemas y cobertura de servicio. Los proveedores de menor costo compiten donde el precio de compra tiene mayor peso. El resultado es un campo dividido que varía según el tipo de cliente y la región. Ningún enfoque estratégico único se aplica a todos los entornos de compra.
Líderes de la Industria de Unidades Ultrasónicas Piezoeléctricas Dentales
-
Dentsply Sirona Inc.
-
Ultradent Products, Inc.
-
COLTENE Group
-
Kerr Corporation
-
Den-Mat Holdings, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales Empresas cubiertas en este informe
- EMS Electro Medical Systems S.A.
- Acteon Group
- Dentsply Sirona
- mectron S.p.A.
- NSK Nakanishi Inc.
- W&H Dentalwerk Burmoos GmbH
- Ultradent Products, Inc.
- COLTENE Group
- BonART Co., Ltd.
- Woodpecker Medical Instrument Co., Ltd.
- Brasseler U.S.A. Dental, LLC
- Flight Dental Systems
- Kerr
- Den-Mat Holdings, LLC
- APOZA Enterprise Co., Ltd.
- Being Foshan Medical Equipment Co., Ltd.
- Osada Electric Co., Ltd.
- Coxo Medical Instrument Co., Ltd.
- Techdent SAS
- Aseptico, Inc.
- TPC Advanced Technology, Inc.

Desarrollos recientes de la industria en Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales
- Mayo 2026: Dentsply Sirona lanzó Smart View - Detect, la primera ayuda diagnóstica del mundo autorizada por la FDA y aprobada por la CE con inteligencia artificial para detectar radiolucencias periapicales en tomografías computarizadas de haz cónico, disponible a través de su plataforma en la nube DS Core a partir del 12 de mayo de 2026, tanto para sistemas de tomografía computarizada de haz cónico recién instalados como para los compatibles existentes. La herramienta demostró aproximadamente una mejora relativa del 46% en la sensibilidad de detección a nivel de diente en un estudio clínico interno con múltiples lectores, extendiendo el alcance diagnóstico impulsado por inteligencia artificial de Dentsply Sirona hacia flujos de trabajo de procedimientos adyacentes.
- Noviembre 2025: Neocis lanzó Yomi S, el sistema robótico de próxima generación con inteligencia artificial para cirugía de implantes dentales autorizado por la FDA, con operación autónoma mediante pedal y pantalla táctil, planificación avanzada con inteligencia artificial a través de YomiPlan y un enfoque quirúrgico mínimamente invasivo sin colgajo diseñado para acortar la recuperación del paciente. El estándar de precisión de la plataforma eleva las expectativas para la preparación ósea piezoeléctrica complementaria, creando demanda derivada de unidades quirúrgicas piezo de alta precisión.
- Agosto 2025: La norma ISO 18397:2025, Odontología - Escalador Motorizado, fue emitida por la Organización Internacional de Normalización, actualizando los requisitos y métodos de prueba para piezas de mano de escaladores accionados por aire y eléctricamente y puntas de escaladores, incluidos los tipos piezoeléctrico y magnetoestrictivo, para aplicaciones independientes y conectadas a la unidad dental. La revisión introdujo requisitos actualizados de seguridad, marcado e instrucciones de reprocesamiento.
- Marzo 2025: EMS lanzó la GBT Machine de próxima generación en IDS 2025 en Colonia, con el módulo PIEZON PS NO PAIN MAX para raspado piezo adaptativo, la conectividad inteligente EMS Partner 2.0 que rastrea datos de tratamiento y programas de mantenimiento, y un modo GBT automatizado.


Alcance del Informe Global del Mercado de Unidades Ultrasónicas Piezoeléctricas Dentales
Resumen de la segmentación
| Escaladores Ultrasónicos Piezoeléctricos |
| Piezas de Mano y Puntas |
| Accesorios y Herramientas de Mantenimiento |
| Clínicas Dentales |
| Hospitales y Centros Quirúrgicos Ambulatorios |
| Prácticas Dentales Grupales |
| Institutos Académicos y de Investigación |
| Tecnología Cerámica Piezoeléctrica |
| Tecnología de Control Digital |
| Sistemas Integrados Láser-Piezo |
| Unidades de Sobremesa |
| Unidades Portátiles y de Mano |
| Tratamiento Periodontal |
| Tratamiento Endodóntico |
| Cirugía Oral e Implantología |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Escaladores Ultrasónicos Piezoeléctricos | |
| Piezas de Mano y Puntas | ||
| Accesorios y Herramientas de Mantenimiento | ||
| Por Usuario Final | Clínicas Dentales | |
| Hospitales y Centros Quirúrgicos Ambulatorios | ||
| Prácticas Dentales Grupales | ||
| Institutos Académicos y de Investigación | ||
| Por Tecnología | Tecnología Cerámica Piezoeléctrica | |
| Tecnología de Control Digital | ||
| Sistemas Integrados Láser-Piezo | ||
| Por Portabilidad | Unidades de Sobremesa | |
| Unidades Portátiles y de Mano | ||
| Por Aplicación | Tratamiento Periodontal | |
| Tratamiento Endodóntico | ||
| Cirugía Oral e Implantología | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de unidades ultrasónicas piezoeléctricas dentales?
El tamaño del mercado de unidades ultrasónicas piezoeléctricas dentales es de 1,18 mil millones de USD en 2027 y se prevé que alcance 1,47 mil millones de USD en 2032 a una CAGR del 4,53%.
¿Qué categoría de producto crece más rápido?
Se prevé que las Piezas de Mano y Puntas crezcan a una CAGR del 5,8% hasta 2032, respaldadas por la demanda de reemplazo de la base instalada.
¿Qué aplicación se expande más rápido?
Se prevé que la Cirugía Oral e Implantología crezcan a una CAGR del 6,1% hasta 2032 a medida que el corte piezoeléctrico respalda los procedimientos relacionados con implantes.
¿Qué región crece más rápido en unidades ultrasónicas piezoeléctricas dentales?
Se prevé que Asia Pacífico crezca a una CAGR del 5,3% hasta 2032, respaldada por la expansión de clínicas y la adopción de equipos por primera vez.
¿Qué factores determinan la competencia entre proveedores?
La evidencia clínica, la cobertura de servicio, los flujos de trabajo integrados, la disponibilidad de consumibles, la formación y el precio de compra influyen en la selección del proveedor.
¿Qué factores determinan la competencia entre proveedores?
La evidencia clínica, la cobertura de servicio, los flujos de trabajo integrados, la disponibilidad de consumibles, la capacitación y el precio de compra influyen en la selección del proveedor.


 Sus datos están seguros y nunca se venden ni se comparten.
