
Tamanho e Participação do Mercado de Sistemas de Distribuição Odontológica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 688.29 Milhões de dólares |
| Tamanho do Mercado (2032) | 842.33 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.12 % |
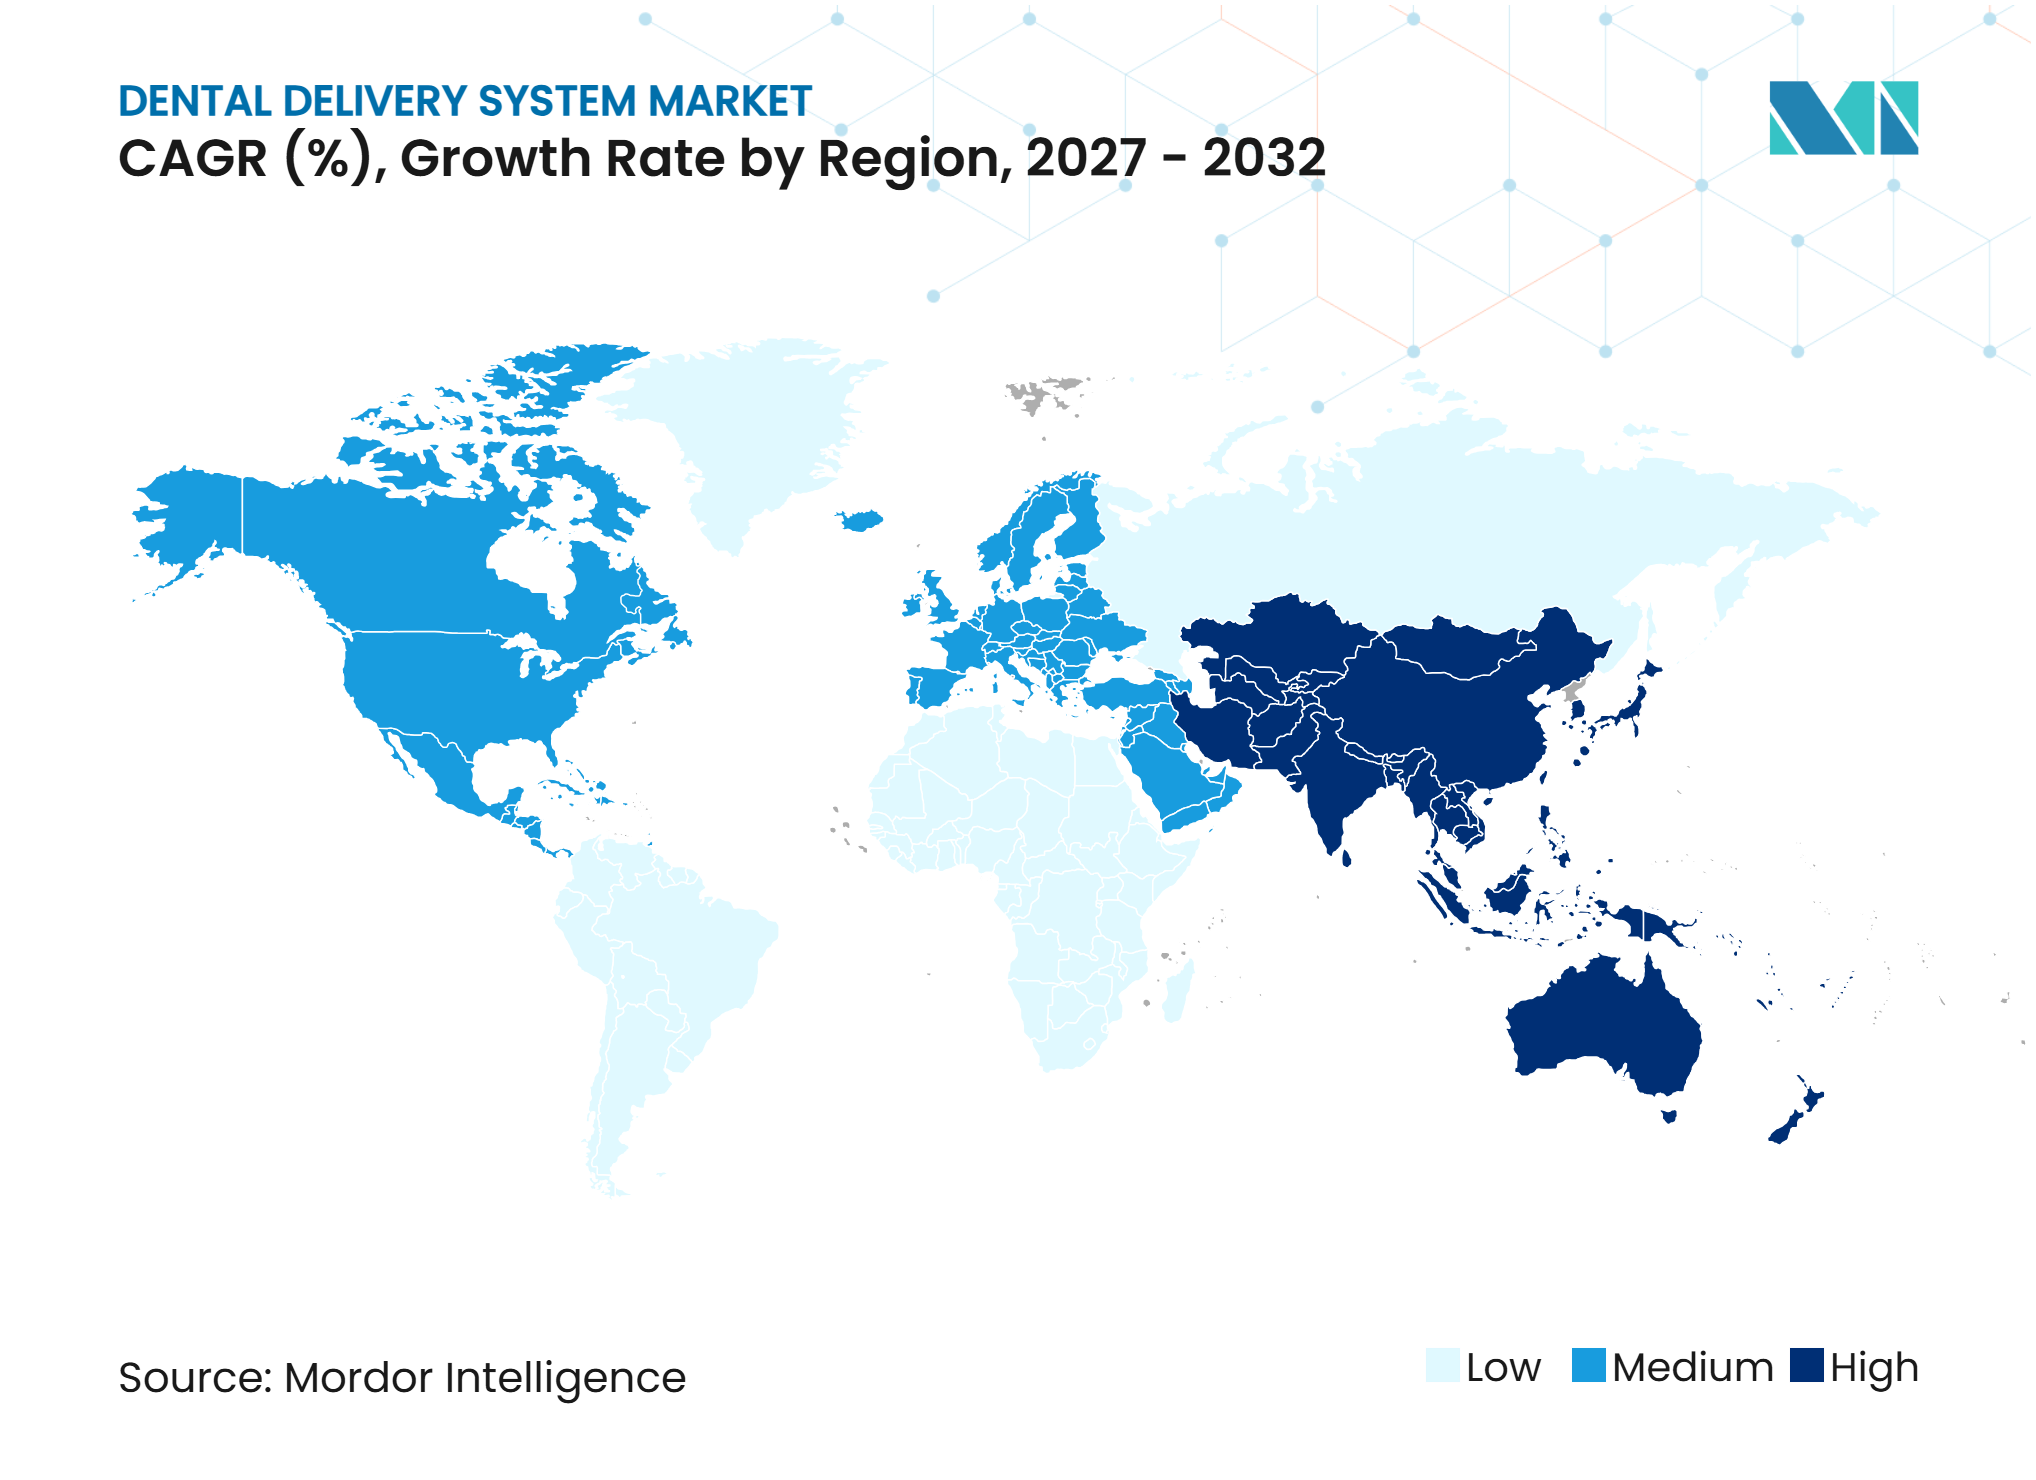
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Distribuição Odontológica por Mordor Intelligence
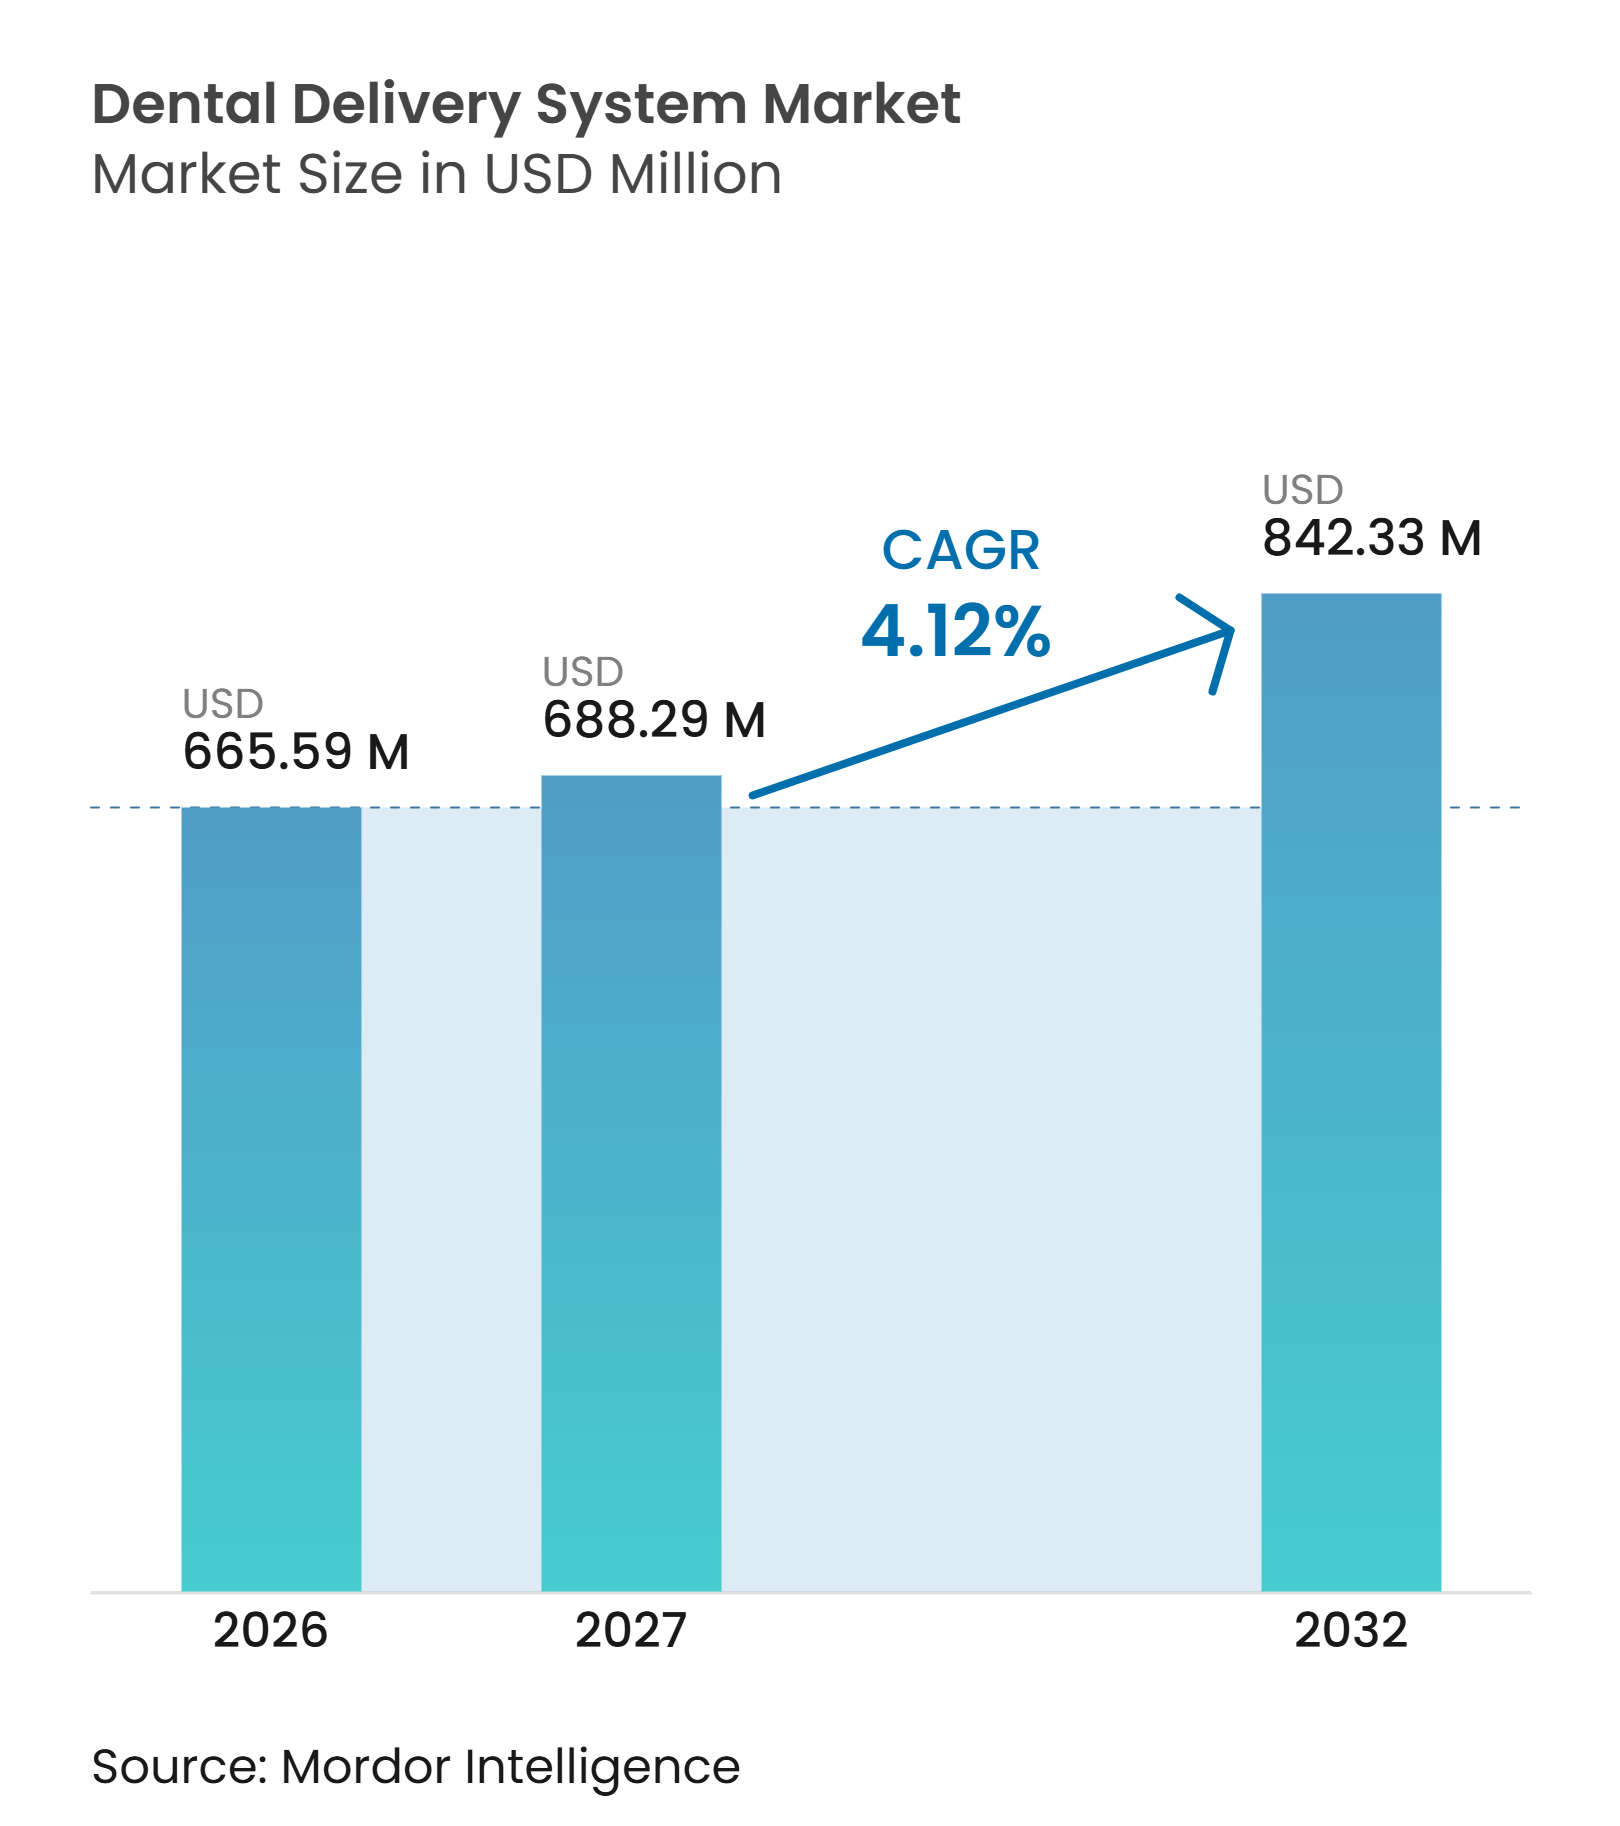
O tamanho do Mercado de Sistemas de Distribuição Odontológica deve crescer de 665,59 milhões de USD em 2026 para 688,29 milhões de USD em 2027, com previsão de atingir 842,33 milhões de USD até 2032, a um CAGR de 4,12% no período de 2027 a 2032.
O mercado de sistemas de distribuição odontológica é impulsionado pela construção de novas clínicas, pela demanda de substituição e pelo uso mais amplo de consultórios operatórios padronizados em práticas em grupo. As escolhas de equipamentos combinam cada vez mais fluxo de trabalho clínico, controle de infecção, conectividade de software e acesso a serviços, em vez de se concentrar apenas na cadeira. Isso favorece os fabricantes que conseguem oferecer sistemas modulares, suporte à instalação e manutenção confiável em diversas localidades. O mercado de sistemas de distribuição odontológica também apresenta uma oportunidade em sistemas de nível intermediário que combinam recursos conectados e tratamento de linhas de água sem o custo de centros de tratamento premium. O custo, a interrupção da instalação e o suporte técnico local limitado continuam a desacelerar a adoção fora de consultórios bem financiados.
Principais Conclusões do Relatório
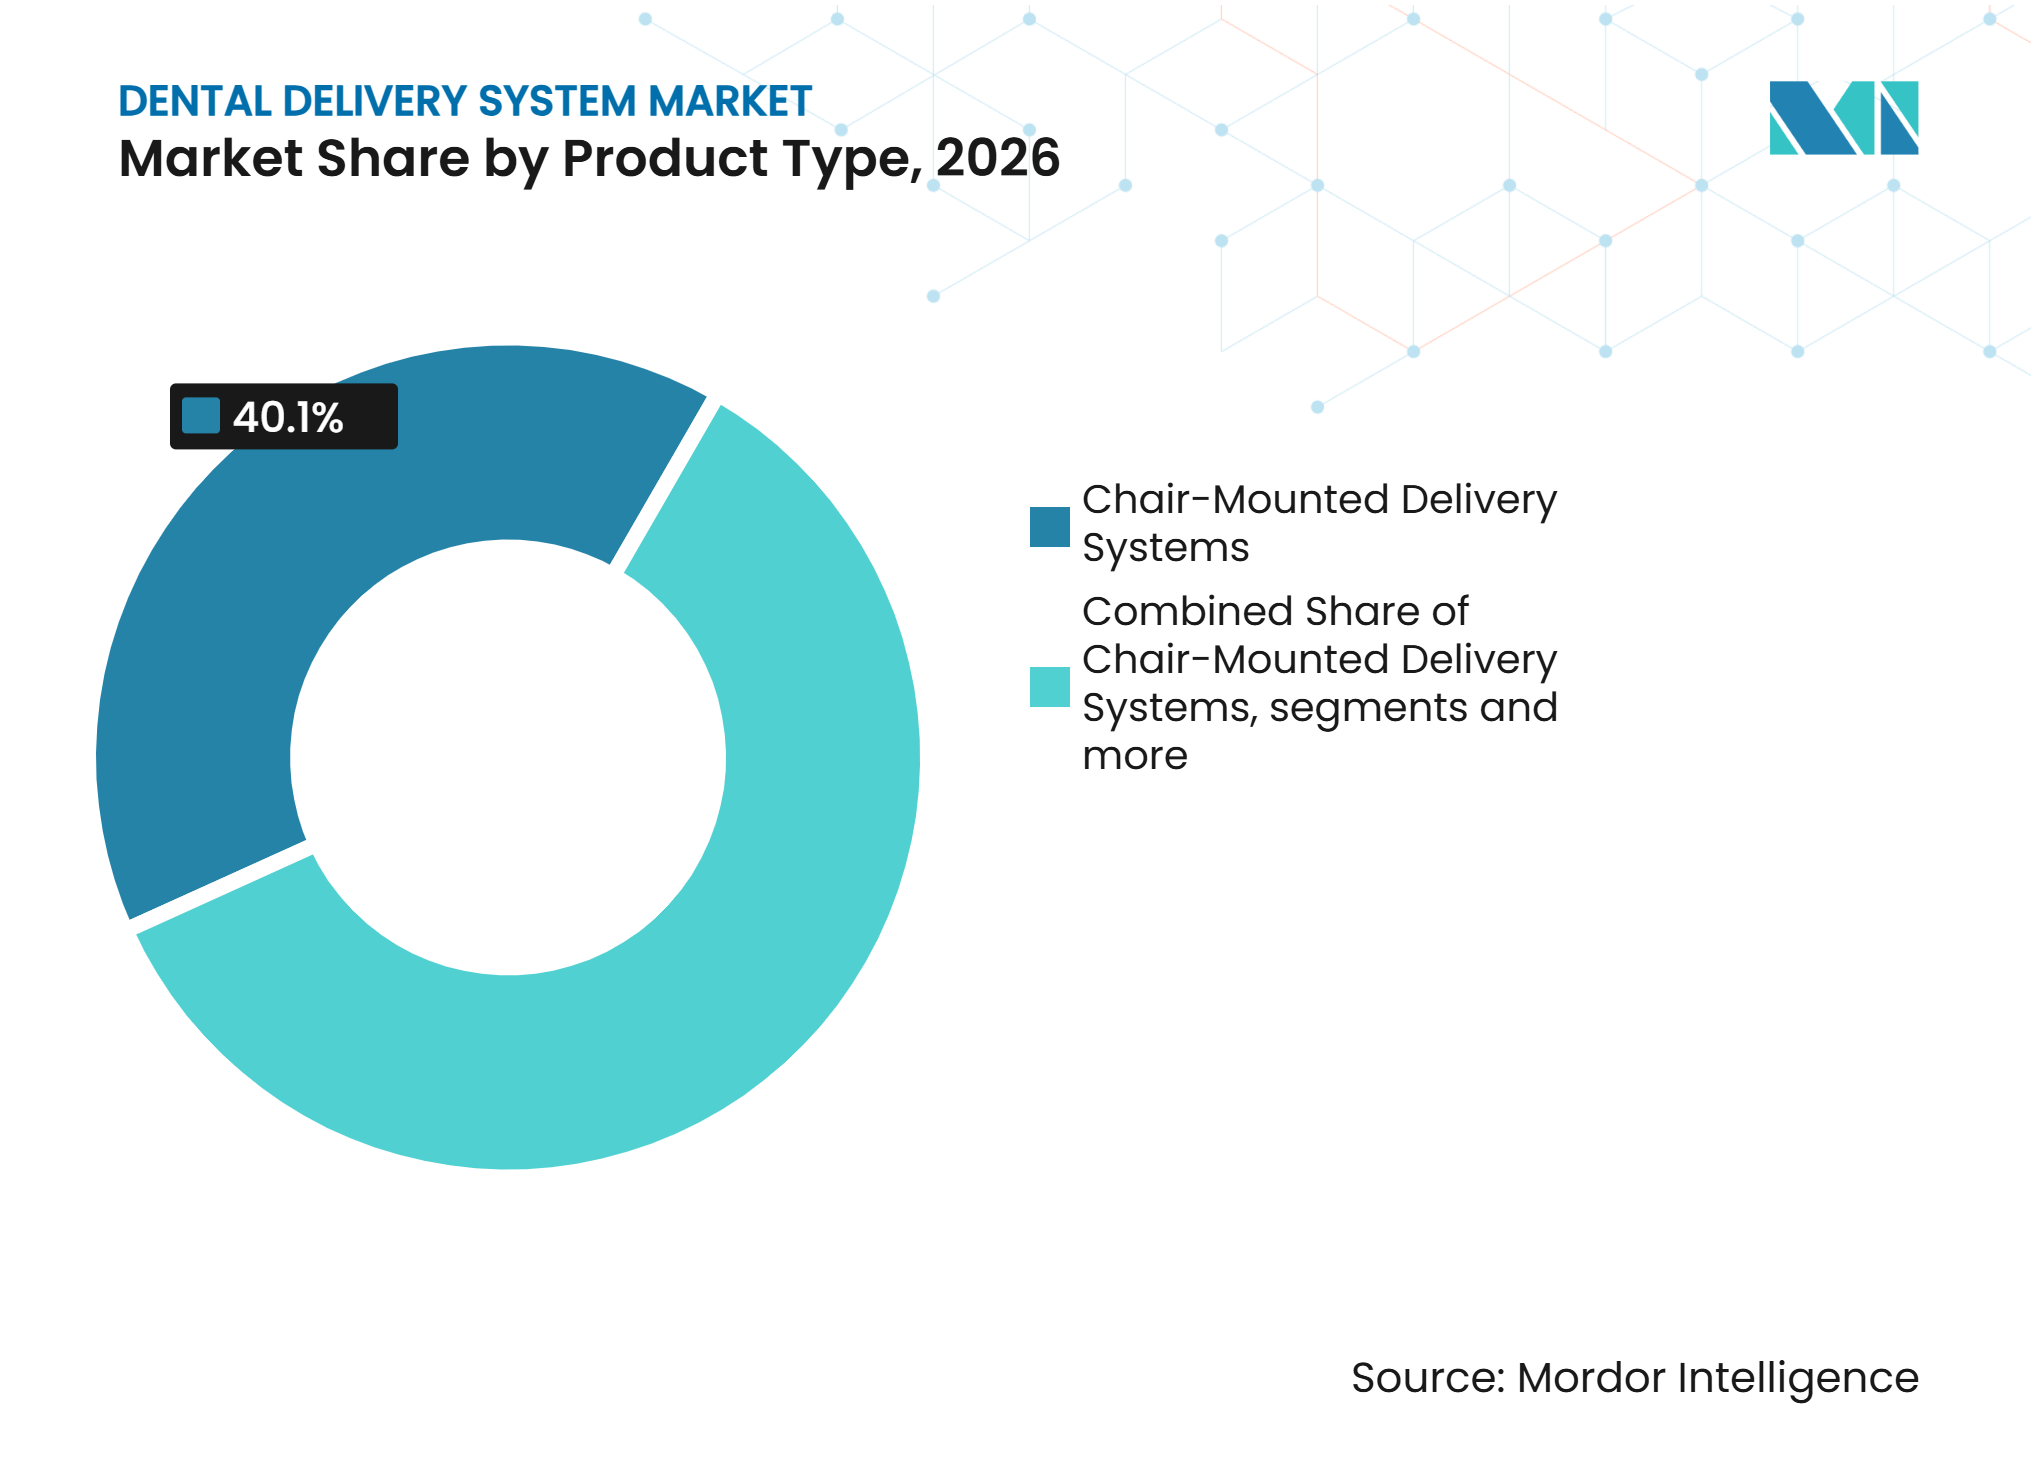
- Por tipo de produto, os sistemas de distribuição montados na cadeira detinham 40,10% da receita em 2026, enquanto os sistemas de distribuição montados em gabinete têm previsão de expansão a um CAGR de 5,24% até 2032.
- Por aplicação, a odontologia geral detinha 38,22% da receita em 2026, enquanto a cirurgia oral deve expandir a um CAGR de 6,15% até 2032.
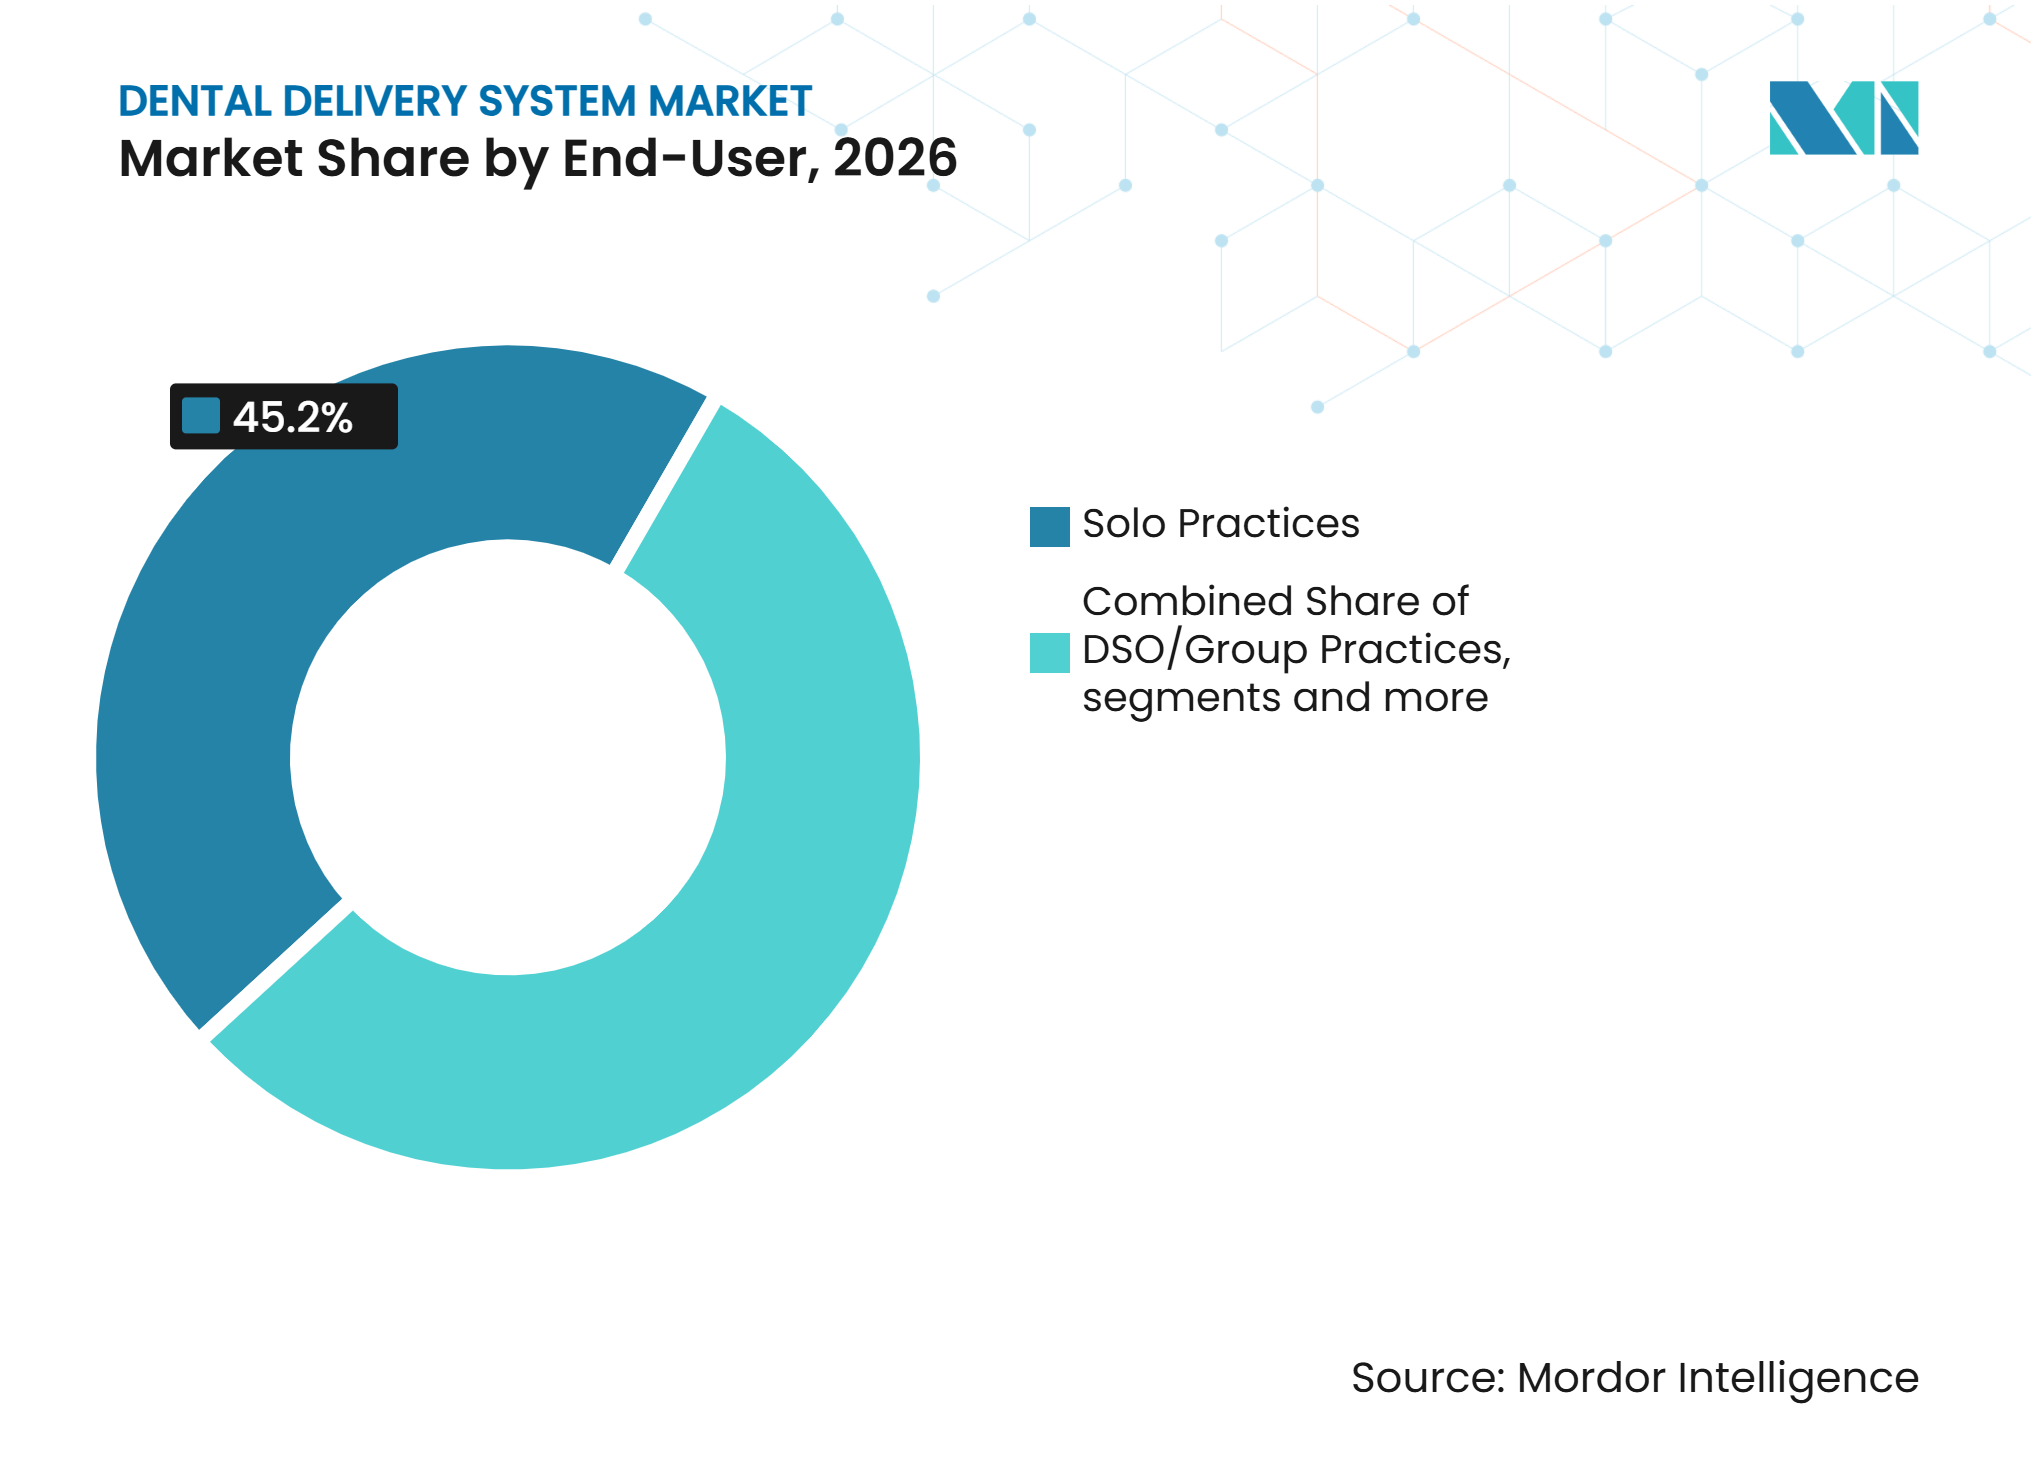
- Por usuário final, os consultórios individuais detinham 45,15% do volume em 2026, enquanto os DSO/consultórios em grupo têm previsão de expansão a um CAGR de 4,66% até 2032.
- Por geografia, a América do Norte detinha 47,11% do volume em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 7,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Clínicas Odontológicas e Consultórios Operatórios de Práticas em Grupo | +1.1% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Fluxos de Trabalho Ergonômicos e de Alto Rendimento | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Integração Digital de Centros de Tratamento com Imagem, Escaneamento e Software de Gestão de Consultório | +0.7% | América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Crescimento da Odontologia Portátil e Compacta em Ambientes com Acesso Limitado | +0.5% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Maiores Exigências de Controle de Infecção para Linhas de Água de Unidades Odontológicas | +0.4% | América do Norte, Europa e Austrália | Curto prazo (≤ 2 anos) |
| Demanda de Retrofit por Consultórios Operatórios Conectados, Ambidestros e com Uso Eficiente do Espaço | +0.3% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Clínicas Odontológicas e Consultórios Operatórios de Práticas em Grupo
O mercado de sistemas de distribuição odontológica se beneficia quando práticas em grupo abrem novos consultórios operatórios, pois cada sala requer uma instalação completa de equipamentos clínicos. A PDS Health planejou abrir mais de 100 práticas de novo em 2026, enquanto a Heartland Dental se aproximou de sua 2.000ª localidade. As práticas de DSO especializadas cresceram 5,5% nos 12 meses encerrados em maio de 2026, em comparação com 1,8% para grupos de odontologia geral, o que favorece sistemas configurados para trabalhos cirúrgicos e endodônticos.[1] A aquisição centralizada pode tornar as especificações de equipamentos mais consistentes entre as localidades e aumentar a demanda por plataformas configuráveis. Os novos projetos de clínicas também incorporam o tratamento de linhas de água e layouts ergonômicos como parte da especificação inicial de equipamentos, em vez de uma atualização posterior. A compra padronizada pode aumentar os volumes unitários, embora também possa favorecer plataformas modulares em detrimento de construções de salas personalizadas e exercer pressão sobre as margens unitárias.
Crescente Demanda por Fluxos de Trabalho Ergonômicos e de Alto Rendimento
O mercado é afetado pela necessidade de reduzir o esforço físico durante o trabalho clínico de rotina. Os distúrbios musculoesqueléticos afetaram mais de 80% dos profissionais de odontologia na maioria das pesquisas clínicas publicadas, com pescoço, região lombar e ombros repetidamente identificados como áreas afetadas.[2] Uma pesquisa de 2025 com 1.109 dentistas chineses constatou que 12,5% relataram não ter nenhuma doença ocupacional, enquanto espondilose lombar e cervical foram diagnósticos comuns.[3] Esses achados sustentam a demanda por posições de instrumentos ajustáveis, configurações ambidestras e braços de distribuição que mantêm as ferramentas dentro de uma zona de trabalho acessível. Práticas em grupo que dependem da odontologia a quatro mãos tendem a tratar esses recursos como requisitos operacionais durante a aquisição. A geometria de distribuição que limita o alcance repetitivo pode, portanto, afetar tanto o conforto do clínico quanto a consistência das rotinas de tratamento de alto rendimento.
Integração Digital de Centros de Tratamento com Imagem, Escaneamento e Software de Gestão de Consultório
O mercado de sistemas de distribuição odontológica está migrando para sistemas que conectam imagem, escaneamento, registros de casos e instrumentos especializados dentro do consultório operatório. A Henry Schein One lançou o LinkIt em agosto de 2025 para conectar o gerenciamento de casos, escaneamento e imagem para usuários do Dentrix por meio de um repositório centralizado de imagens. A Planmeca disponibilizou o Romexis 7 em junho de 2025 com fusão de tomografia computadorizada de feixe cônico (CBCT) e escaneamento intraoral com suporte de inteligência artificial. O A-dec+ suporta atualizações de software e integrações sem alterações físicas de hardware, o que pode ampliar o valor clínico de uma unidade instalada. Uma prática que seleciona uma plataforma de distribuição conectada está, portanto, também selecionando um parceiro de fluxo de trabalho digital e um caminho futuro para atualizações de software. Esse vínculo entre hardware e software pode aumentar os custos de migração quando uma clínica construiu seus registros, imagens e fluxos de trabalho especializados em torno de um único ecossistema.
Maiores Exigências de Controle de Infecção para Linhas de Água de Unidades Odontológicas
O mercado ganha demanda de substituição quando unidades mais antigas não conseguem atender às expectativas atuais de gerenciamento de linhas de água. Um estudo da Associação Odontológica Americana divulgado em 2024 constatou que quase 1 em cada 3 profissionais de odontologia não tinha certeza se sua prática atendia às diretrizes do CDC para linhas de água, e quase metade não tinha um coordenador de controle de infecção designado. O grupo de trabalho CDC HICPAC começou a desenvolver diretrizes atualizadas baseadas em evidências em agosto de 2024, o que aponta para uma maior ênfase no monitoramento e na documentação. Sistemas com tratamento baseado em cartucho ou funções automatizadas de linha de água podem reduzir a lacuna entre equipamentos legados e essas expectativas. Sistemas independentes de garrafa de água por si só podem não atender aos padrões de água potável para a água de saída de unidades odontológicas, tornando o tratamento integrado mais importante.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Total de Propriedade para Centros de Tratamento Avançados | -1.3% | Global, mais acentuado em mercados emergentes e consultórios individuais | Longo prazo (≥ 4 anos) |
| Complexidade de Instalação, Utilidades e Interrupção da Prática | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Redes de Serviço Fragmentadas e Escassez de Técnicos | -0.5% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Risco de Compatibilidade entre Cadeiras Legadas, Peças de Mão, Software e Utilidades | -0.4% | Global, especialmente em mercados maduros | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade para Centros de Tratamento Avançados
O mercado enfrenta uma barreira de custo quando sistemas avançados exigem assinaturas de software, atualizações de utilidades e instalação certificada, além da compra do equipamento. Os múltiplos de avaliação de DSO caíram para 9-10 vezes o EBITDA em 2026, ante 13-16 vezes durante 2019-2021. Esse ambiente pode direcionar os operadores de grupos para a eficiência nas unidades existentes e uma alocação cuidadosa de capital. Consultórios menores podem optar por configurações de nível intermediário ou legadas quando equipamentos conectados excedem seus orçamentos. Isso cria uma divisão entre operadores bem capitalizados que podem adquirir sistemas integrados e provedores menores que adiam atualizações de maior custo. O financiamento de fabricantes de equipamentos originais (OEM) e os caminhos de atualização modulares podem suavizar a decisão, mas não eliminam a restrição de acessibilidade em geografias de menor renda.
Redes de Serviço Fragmentadas e Escassez de Técnicos
O mercado de sistemas de distribuição odontológica depende de suporte técnico local porque o tempo de inatividade pode interromper o atendimento agendado e reduzir a confiança em novos equipamentos. O problema é mais pronunciado em partes da Ásia-Pacífico, do Oriente Médio e África, e da América do Sul, onde as redes de serviço treinadas são menos densas. As unidades conectadas podem ser mais difíceis de reparar porque seus softwares, sensores e protocolos de comunicação exigem expertise específica do fabricante. Os fabricantes podem achar difícil justificar o treinamento de técnicos em localidades de menor volume, o que pode deixar potenciais compradores preocupados com a disponibilidade de serviço. O risco é especialmente significativo em procedimentos de cirurgia oral e implantes, onde uma falha de equipamento pode interromper o tratamento e afetar a confiança do paciente. Também vincula o tempo de atividade do equipamento à reputação da prática quando o procedimento não pode ser facilmente adiado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Montados na Cadeira Mantêm a Base, Montados em Gabinete Capturam Novas ConstruçõesOs sistemas de distribuição montados na cadeira detinham 40,10% da participação do mercado de sistemas de distribuição odontológica em 2026. Sua posição reflete ampla compatibilidade com layouts de consultórios operatórios, menores custos de instalação e arranjos de distribuição lateral ou traseira flexíveis. Continuam sendo uma escolha prática para ciclos de substituição e retrofits onde a velocidade de instalação é mais importante do que uma reformulação completa da sala. Os sistemas de distribuição montados em gabinete têm previsão de crescimento a um CAGR de 5,24% até 2032, à medida que novos consultórios operatórios de DSO adotam a distribuição às 12 horas e fluxos de trabalho a quatro mãos. Essa preferência apoia uma área de trabalho menos congestionada e um layout de sala mais consistente em práticas com múltiplas unidades.
O setor de sistemas de distribuição odontológica também está observando interesse contínuo em sistemas de distribuição, portáteis e configurações baseadas em carrinho. A distribuição lateral pode ser adequada para consultórios operatórios compartilhados onde as equipes clínicas precisam de transferência flexível da esquerda para a direita. As opções portáteis e baseadas em carrinho têm um papel em programas de atendimento móvel e baseados em escolas, onde consultórios operatórios fixos não estão disponíveis. A Planmeca apresentou o Pro50 S e o Pro40 na IDS 2025, com distribuição compacta, recursos digitais e capacidades de controle de infecção projetados para salas de tratamento com espaço limitado.



Por Aplicação:
Odontologia Geral Ancora o Volume, Cirurgia Oral Redefine a CapacidadeA odontologia geral detinha 38,22% da receita por aplicação em 2026 e continua sendo a base de volume do setor de sistemas de distribuição odontológica. Na América do Norte e na Europa Ocidental, grande parte dessa demanda provém de ciclos de substituição planejados, em vez de novas construções de clínicas. A endodontia se beneficia de funções integradas de localizador apical e motor rotatório à medida que a demanda por tratamento de canal aumenta com o envelhecimento da população de pacientes. A demanda ortodôntica é mais estável e frequentemente favorece sistemas integrados em gabinete em clínicas pediátricas e especializadas, onde o design compacto da sala é importante.
A cirurgia oral deve crescer a um CAGR de 6,15% até 2032, a taxa mais rápida entre as aplicações no mercado de sistemas de distribuição odontológica. Motores cirúrgicos integrados, localizadores apicais, bombas de irrigação peristáltica e motores de limas permitem que uma única plataforma suporte várias tarefas clínicas. O A-dec 500 Pro e o 300 Pro receberam a integração do Midwest Motor System no início de 2026, suportando fluxos de trabalho restauradores, endodônticos, de implantes e de localização apical a partir de uma única unidade.
Por Usuário Final:
Consultórios Individuais Definem a Base, Plataformas DSO Impulsionam o Ciclo de AtualizaçãoOs consultórios individuais representaram 45,15% do volume de usuários finais em 2026, tornando-os a maior base de compras no mercado de sistemas de distribuição odontológica. Os consultórios independentes ainda superam os grupos organizados em termos de unidades globais, o que mantém a demanda de substituição amplamente distribuída. Dentistas mais jovens estão cada vez mais ingressando na prática por meio de arranjos de emprego em DSO, transferindo algumas decisões de compra de clínicos para equipes de aquisição central.
Os DSO e consultórios em grupo têm previsão de crescimento a um CAGR de 4,66% até 2032. Seus modelos padronizados podem simplificar o planejamento de manutenção, o treinamento de pessoal e a seleção de equipamentos em múltiplas localidades. O mercado de sistemas de distribuição odontológica possui um canal institucional separado que inclui faculdades de odontologia, clínicas militares e governamentais e departamentos odontológicos hospitalares. As faculdades de odontologia são importantes porque os equipamentos usados no treinamento podem influenciar as preferências de prática posteriores dos formandos.

Análise Geográfica
América do Norte
A América do Norte detinha 47,11% da participação do mercado de sistemas de distribuição odontológica em 2026. A região está em um ciclo de atualização de equipamentos, sustentado por uma grande base de consultórios privados e pelo contínuo desenvolvimento de clínicas DSO nos Estados Unidos. As diretrizes do CDC para linhas de água e os requisitos de teste em nível estadual podem antecipar as decisões de substituição quando sistemas mais antigos não possuem capacidade de tratamento integrado. O Canadá tem um mercado tecnicamente sofisticado, mas geograficamente disperso. O México está gerando demanda de nível intermediário à medida que redes odontológicas privadas padronizam os layouts de clínicas em áreas urbanas.
Europa
A Europa continua sendo uma importante área de receita para o mercado de sistemas de distribuição odontológica, liderada pela Alemanha, Itália, Reino Unido e França. A região possui bases de fabricação estabelecidas e requisitos exigentes para documentação de dispositivos e avaliação de conformidade. Essas condições favorecem fabricantes estabelecidos com capacidades regulatórias e redes de serviço existentes. Os produtores italianos têm posições fortes em seu mercado doméstico e no sul da Europa, além de exportar para mercados europeus mais amplos e emergentes.
Ásia-Pacífico, Oriente Médio e África, e América do Sul
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,33% até 2032, pois China, Índia e Sudeste Asiático estão expandindo a infraestrutura de clínicas a partir de uma base instalada menor. A China combina a expansão de redes de clínicas privadas nas principais cidades com investimentos hospitalares em atualizações de sistemas de distribuição, enquanto a Índia está atraindo investimentos em sistemas conectados de nível intermediário por meio de clínicas privadas, turismo odontológico e atualizações de equipamentos em faculdades de odontologia. O Oriente Médio e a África dependem de investimentos em saúde privada e turismo odontológico nos países do GCC e na África do Sul, enquanto a América do Sul é liderada pelo Brasil e seu produtor doméstico, Olsen Indústria e Comércio S.A. A instabilidade econômica da Argentina limita a demanda por equipamentos de capital, embora Colômbia e Chile continuem sendo mercados de saúde privada atrativos.
Cenário Competitivo
Concentração do Mercado
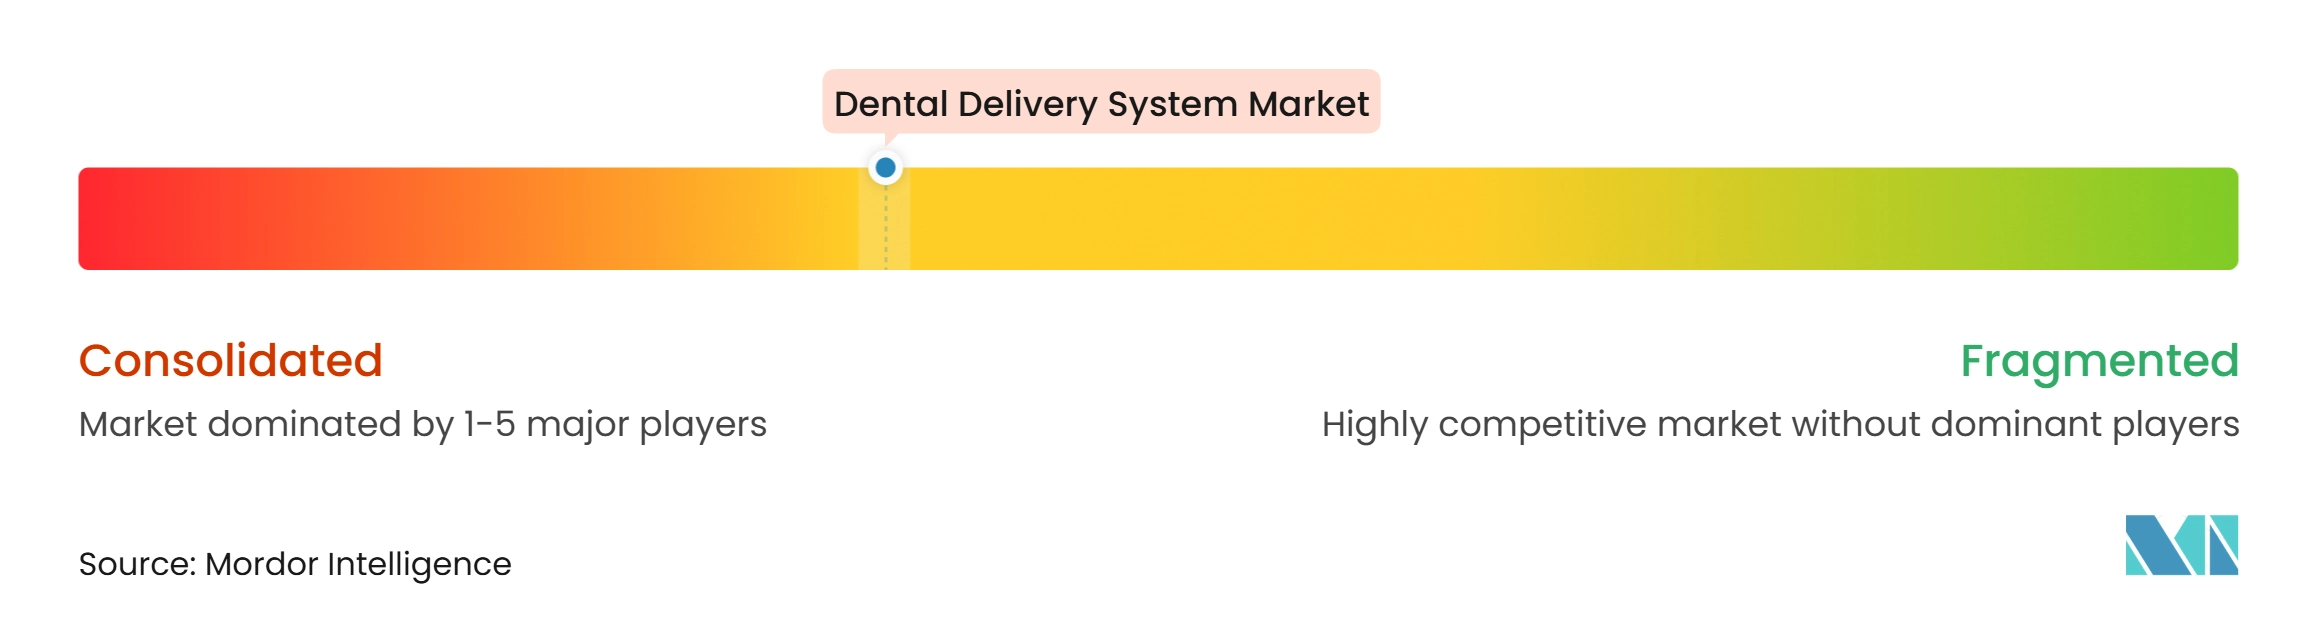
O mercado de sistemas de distribuição odontológica é moderadamente concentrado entre fabricantes globais estabelecidos e especialistas regionais. A-dec, Planmeca, KaVo Dental, Midmark e fabricantes italianos como Castellini, Anthos e Stern Weber competem por meio de ecossistemas de produtos, relacionamentos com distribuidores e capacidades de serviço certificadas. As empresas globais enfatizam conectividade, modularidade e cobertura de serviço, enquanto os produtores regionais podem competir com base na flexibilidade de fabricação e no posicionamento de custo-benefício. As plataformas de software podem tornar um sistema instalado mais difícil de substituir ao fornecer atualizações e recursos de fluxo de trabalho conectado. Isso torna a continuidade do serviço e a compatibilidade digital elementos importantes na seleção de fornecedores.
O mercado de sistemas de distribuição odontológica também possui barreiras regulatórias e de serviço que favorecem fornecedores estabelecidos. A autorização 510(k) da FDA para configurações de Classe II e os requisitos europeus para dispositivos médicos exigem documentação técnica e recursos que podem limitar novos entrantes com capital insuficiente. Os fornecedores ODM chineses estão desafiando os preços de nível intermediário no Sudeste Asiático e no Oriente Médio e África, mas a cobertura de serviço limitada restringe seu alcance em ambientes avançados. A maior oportunidade continua sendo equipamentos modulares de nível intermediário com conectividade e tratamento de linhas de água para práticas que não podem justificar sistemas premium. Opções de financiamento e caminhos de atualização escaláveis tornariam essa posição mais acessível a um conjunto mais amplo de compradores.
A Midmark apresentou uma plataforma de consultório odontológico conectado de nova geração e um conjunto de equipamentos inteligentes para sala mecânica em fevereiro de 2026, incluindo o Smart Air Compressor e o Smart G-Vacuum. O movimento amplia sua oferta de equipamentos ao lado da cadeira para uma infraestrutura de consultório operatório mais ampla. A KaVo apresentou o aplicativo CONNECTme em 2026 para monitoramento de planos de higiene baseado em tablet em linhas de unidades compatíveis. O recurso de fusão de imagens Romexis 7 da Planmeca oferece aos clientes um ponto de diferenciação baseado em software além das especificações de hardware, demonstrando por que o mercado de sistemas de distribuição odontológica é cada vez mais moldado por fluxos de trabalho conectados, além do design físico dos equipamentos.
Líderes do Setor de Sistemas de Distribuição Odontológica
-
A-dec Inc.
-
Dentsply Sirona Inc.
-
Planmeca Oy
-
Midmark Corporation
-
KaVo Dental GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Distribuição Odontológica Empresas cobertas neste relatório
- A-dec
- Anthos S.p.A.
- ASI Dental, Inc.
- Belmont Dental
- Castellini S.p.A.
- DentalEZ Group
- DENTALEZ, Inc.
- Dentsply Sirona
- Flight Dental Systems
- FONA Dental s.r.o.
- J. Morita
- KaVo Dental GmbH
- MGI Healthcare
- Midmark
- Olsen Industria e Comercio S.A.
- Pelton and Crane
- Planmeca
- Stern Weber
- Takara Belmont
- XO CARE A/S
Desenvolvimentos industriais recentes em Mercado de Sistemas de Distribuição Odontológica
- Julho de 2026: A Planmeca recebeu cobertura no British Dental Journal pelo lançamento comercial das unidades odontológicas Pro50 S e Pro40. O Pro50 S apresenta distribuição lateral compacta e ambidestra projetada para as menores salas de tratamento, enquanto o Pro40 adiciona inteligência digital integrada e recursos de controle de infecção a uma plataforma de elevação lateral estabelecida, visando ambientes de DSO e multioperadores com espaço limitado.
- Junho de 2026: A Henry Schein One integrou os scanners intraorais iTero da Align Technology com o Dentrix, Dentrix Ascend e Dentally, permitindo a importação automática de registros de pacientes do escaneamento ao atendimento em um único ambiente conectado. A integração elimina uploads manuais e troca de sistemas e está disponível na América do Norte e em mercados internacionais selecionados.
- Fevereiro de 2026: A Midmark Corporation lançou uma plataforma de consultório odontológico conectado de nova geração e um conjunto de equipamentos inteligentes para sala mecânica, incluindo o Smart Air Compressor e o Smart G-Vacuum, projetados para atualizações contínuas via rede, ergonomia e conectividade com sistemas de distribuição e iluminação.
Escopo do Relatório Global do Mercado de Sistemas de Distribuição Odontológica
De acordo com o escopo do relatório, o mercado de sistemas de distribuição odontológica refere-se a estações de trabalho integradas em clínicas odontológicas que centralizam ferramentas essenciais, como peças de mão, seringas, dispositivos de sucção e iluminação, em unidades ergonômicas, permitindo um atendimento odontológico eficiente, preciso e confortável para o paciente. Esses sistemas otimizam o fluxo de trabalho, reduzem o esforço para os dentistas e melhoram o conforto do paciente, tornando-os um elemento fundamental das práticas odontológicas modernas.
O mercado de sistemas de distribuição odontológica é segmentado por tipo de produto, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em sistemas de distribuição montados na cadeira, sistemas de distribuição montados em gabinete, sistemas de distribuição lateral e outros tipos de produtos. Por aplicação, o mercado é segmentado em odontologia geral, cirurgia oral, endodontia, ortodontia e outras aplicações. Por usuário final, o mercado é segmentado em consultórios individuais, DSO/consultórios em grupo e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Sistemas de Distribuição Montados na Cadeira |
| Sistemas de Distribuição Montados em Gabinete |
| Sistemas de Distribuição Lateral |
| Outros Tipos de Produtos |
| Odontologia Geral |
| Cirurgia Oral |
| Endodontia |
| Ortodontia |
| Outras Aplicações |
| Consultórios Individuais |
| DSO/Consultórios em Grupo |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Sistemas de Distribuição Montados na Cadeira | |
| Sistemas de Distribuição Montados em Gabinete | ||
| Sistemas de Distribuição Lateral | ||
| Outros Tipos de Produtos | ||
| Por Aplicação | Odontologia Geral | |
| Cirurgia Oral | ||
| Endodontia | ||
| Ortodontia | ||
| Outras Aplicações | ||
| Por Usuário Final | Consultórios Individuais | |
| DSO/Consultórios em Grupo | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de sistemas de distribuição odontológica até 2032?
O mercado de sistemas de distribuição odontológica tem projeção de atingir 842,33 milhões de USD até 2032, partindo de 665,59 milhões de USD em 2026 e 688,29 milhões de USD em 2027, expandindo a um CAGR de 4,12% de 2027 a 2032.
Qual configuração de produto lidera as vendas de sistemas de distribuição odontológica?
Os sistemas de distribuição montados na cadeira lideraram com 40,10% da receita em 2026, pois se adaptam a uma ampla variedade de layouts e projetos de retrofit.
Qual aplicação odontológica está crescendo mais rapidamente até 2032?
A cirurgia oral tem previsão de crescimento a um CAGR de 6,15% à medida que plataformas integradas combinam várias funções especializadas.
Qual região está crescendo mais rapidamente para equipamentos de distribuição odontológica?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 7,33% até 2032, à medida que a infraestrutura de clínicas se expande em vários países.