
Tamaño y Participación del Mercado de Sistemas de Distribución Dental
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
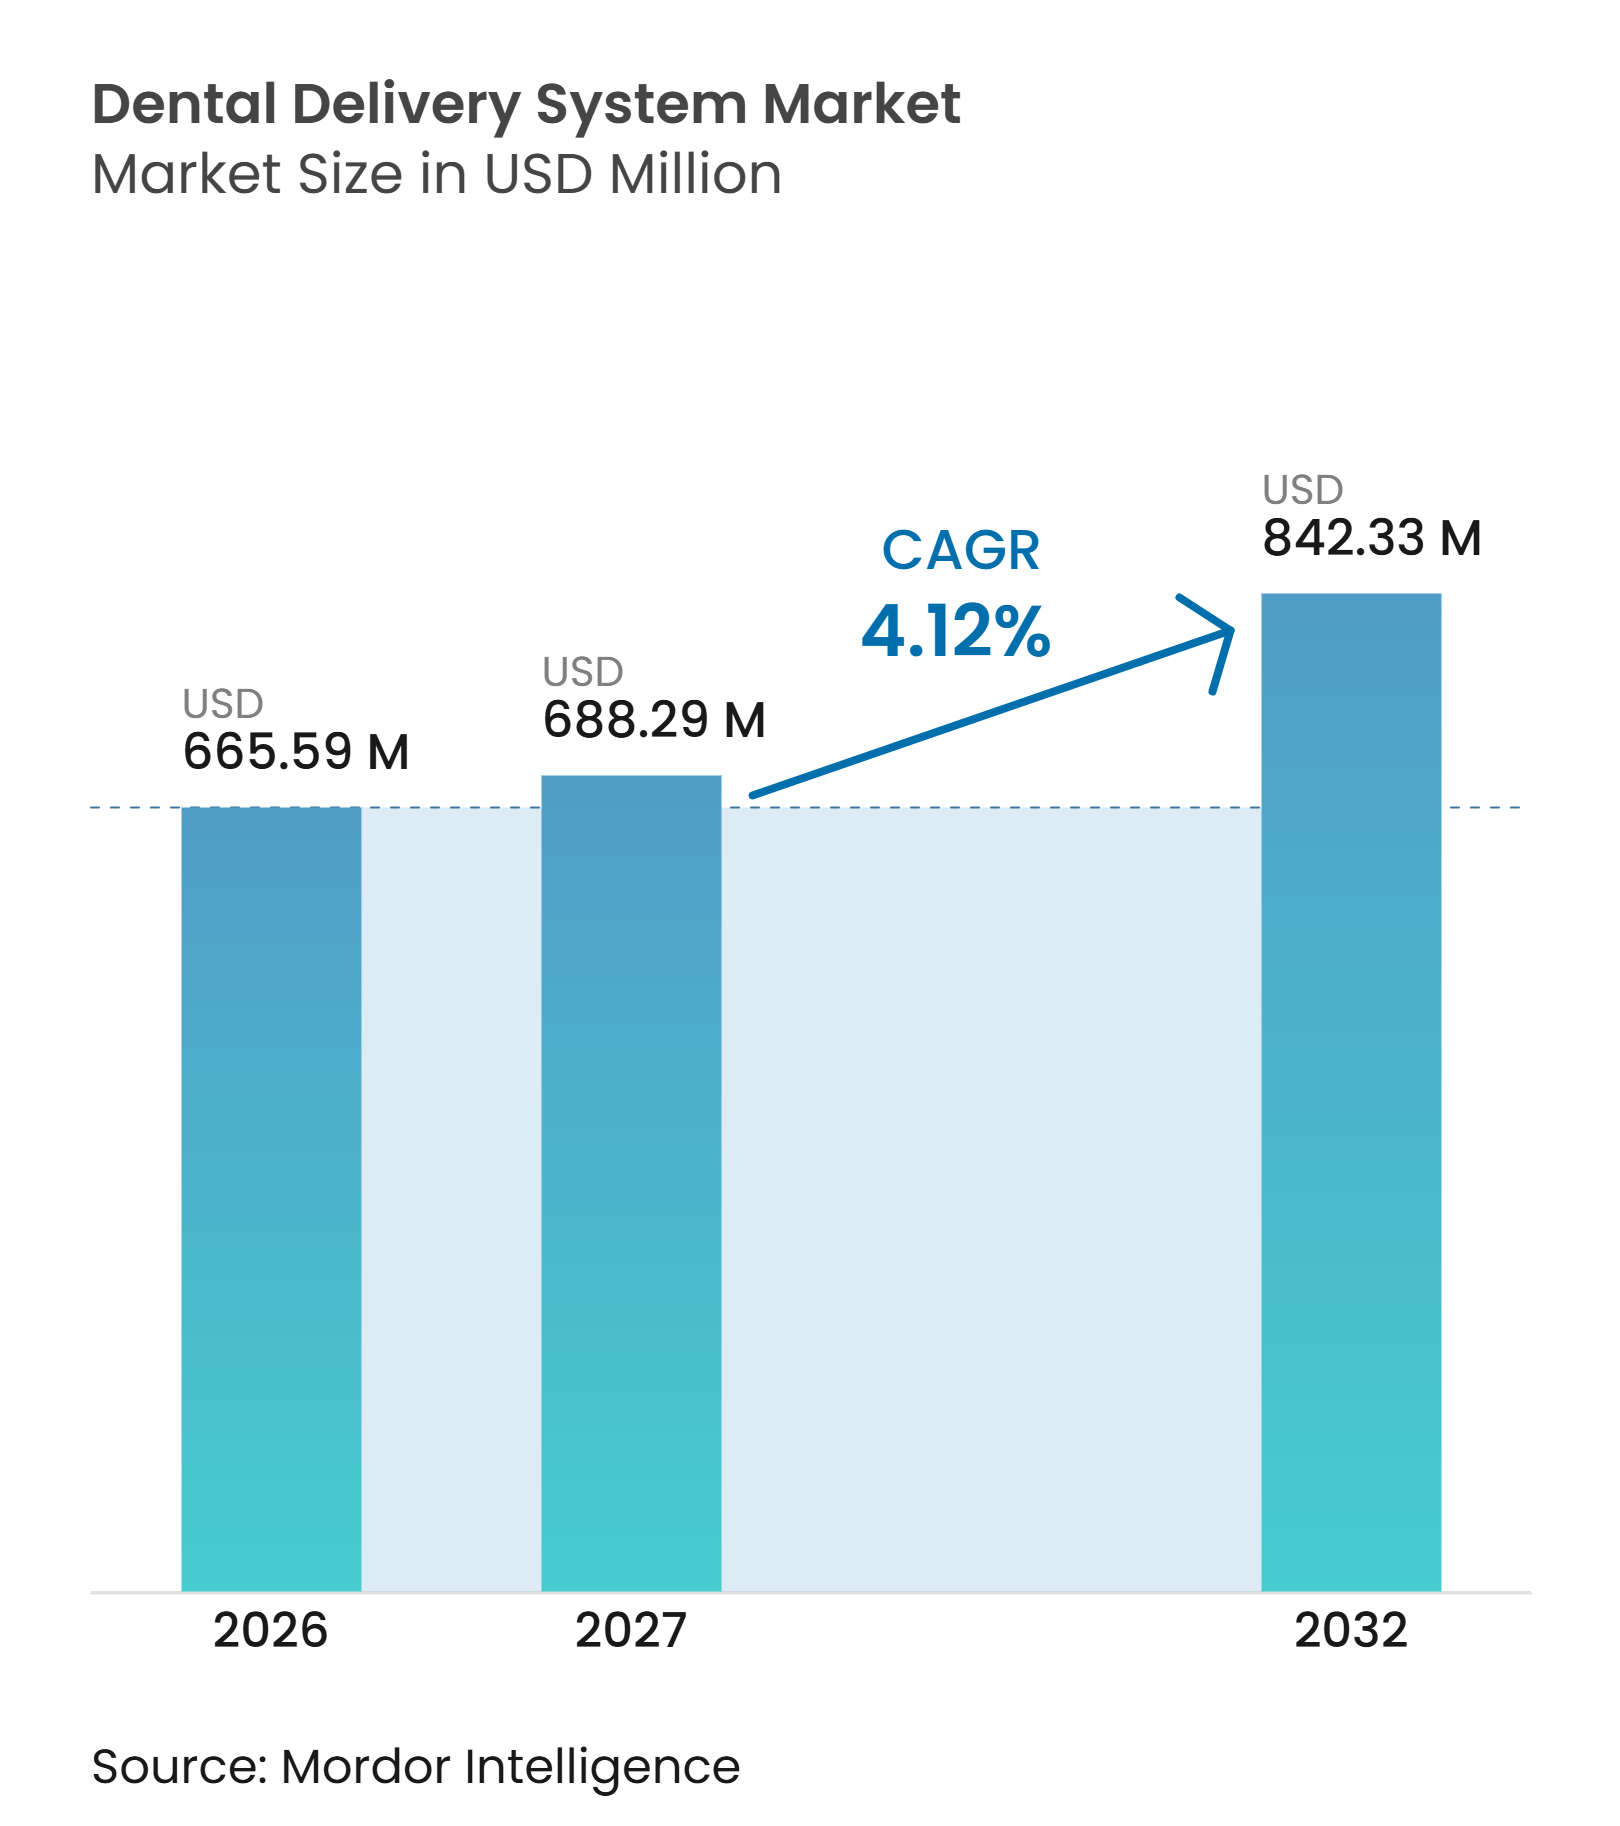
| Tamaño del Mercado (2027) | 688.29 Millones de dólares |
| Tamaño del Mercado (2032) | 842.33 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Distribución Dental por Mordor Intelligence
Se espera que el tamaño del Mercado de Sistemas de Distribución Dental crezca de 665,59 millones de USD en 2026 a 688,29 millones de USD en 2027 y se prevé que alcance los 842,33 millones de USD para 2032 a una CAGR del 4,12% durante 2027-2032.
El mercado de sistemas de distribución dental está siendo impulsado por la construcción de nuevas clínicas, la demanda de reemplazo y el uso más amplio de consultorios operatorios estandarizados en prácticas grupales. Las decisiones de equipamiento combinan cada vez más el flujo de trabajo clínico, el control de infecciones, la conectividad de software y el acceso a servicios, en lugar de centrarse únicamente en el sillón. Esto favorece a los fabricantes que pueden ofrecer sistemas modulares, soporte de instalación y mantenimiento confiable en múltiples ubicaciones. El mercado de sistemas de distribución dental también tiene una oportunidad en sistemas de gama media que combinan funciones conectadas y tratamiento de líneas de agua sin el costo de los centros de tratamiento premium. El costo, la interrupción de la instalación y el soporte técnico local limitado continúan frenando la adopción fuera de las prácticas bien financiadas.
Conclusiones Clave del Informe
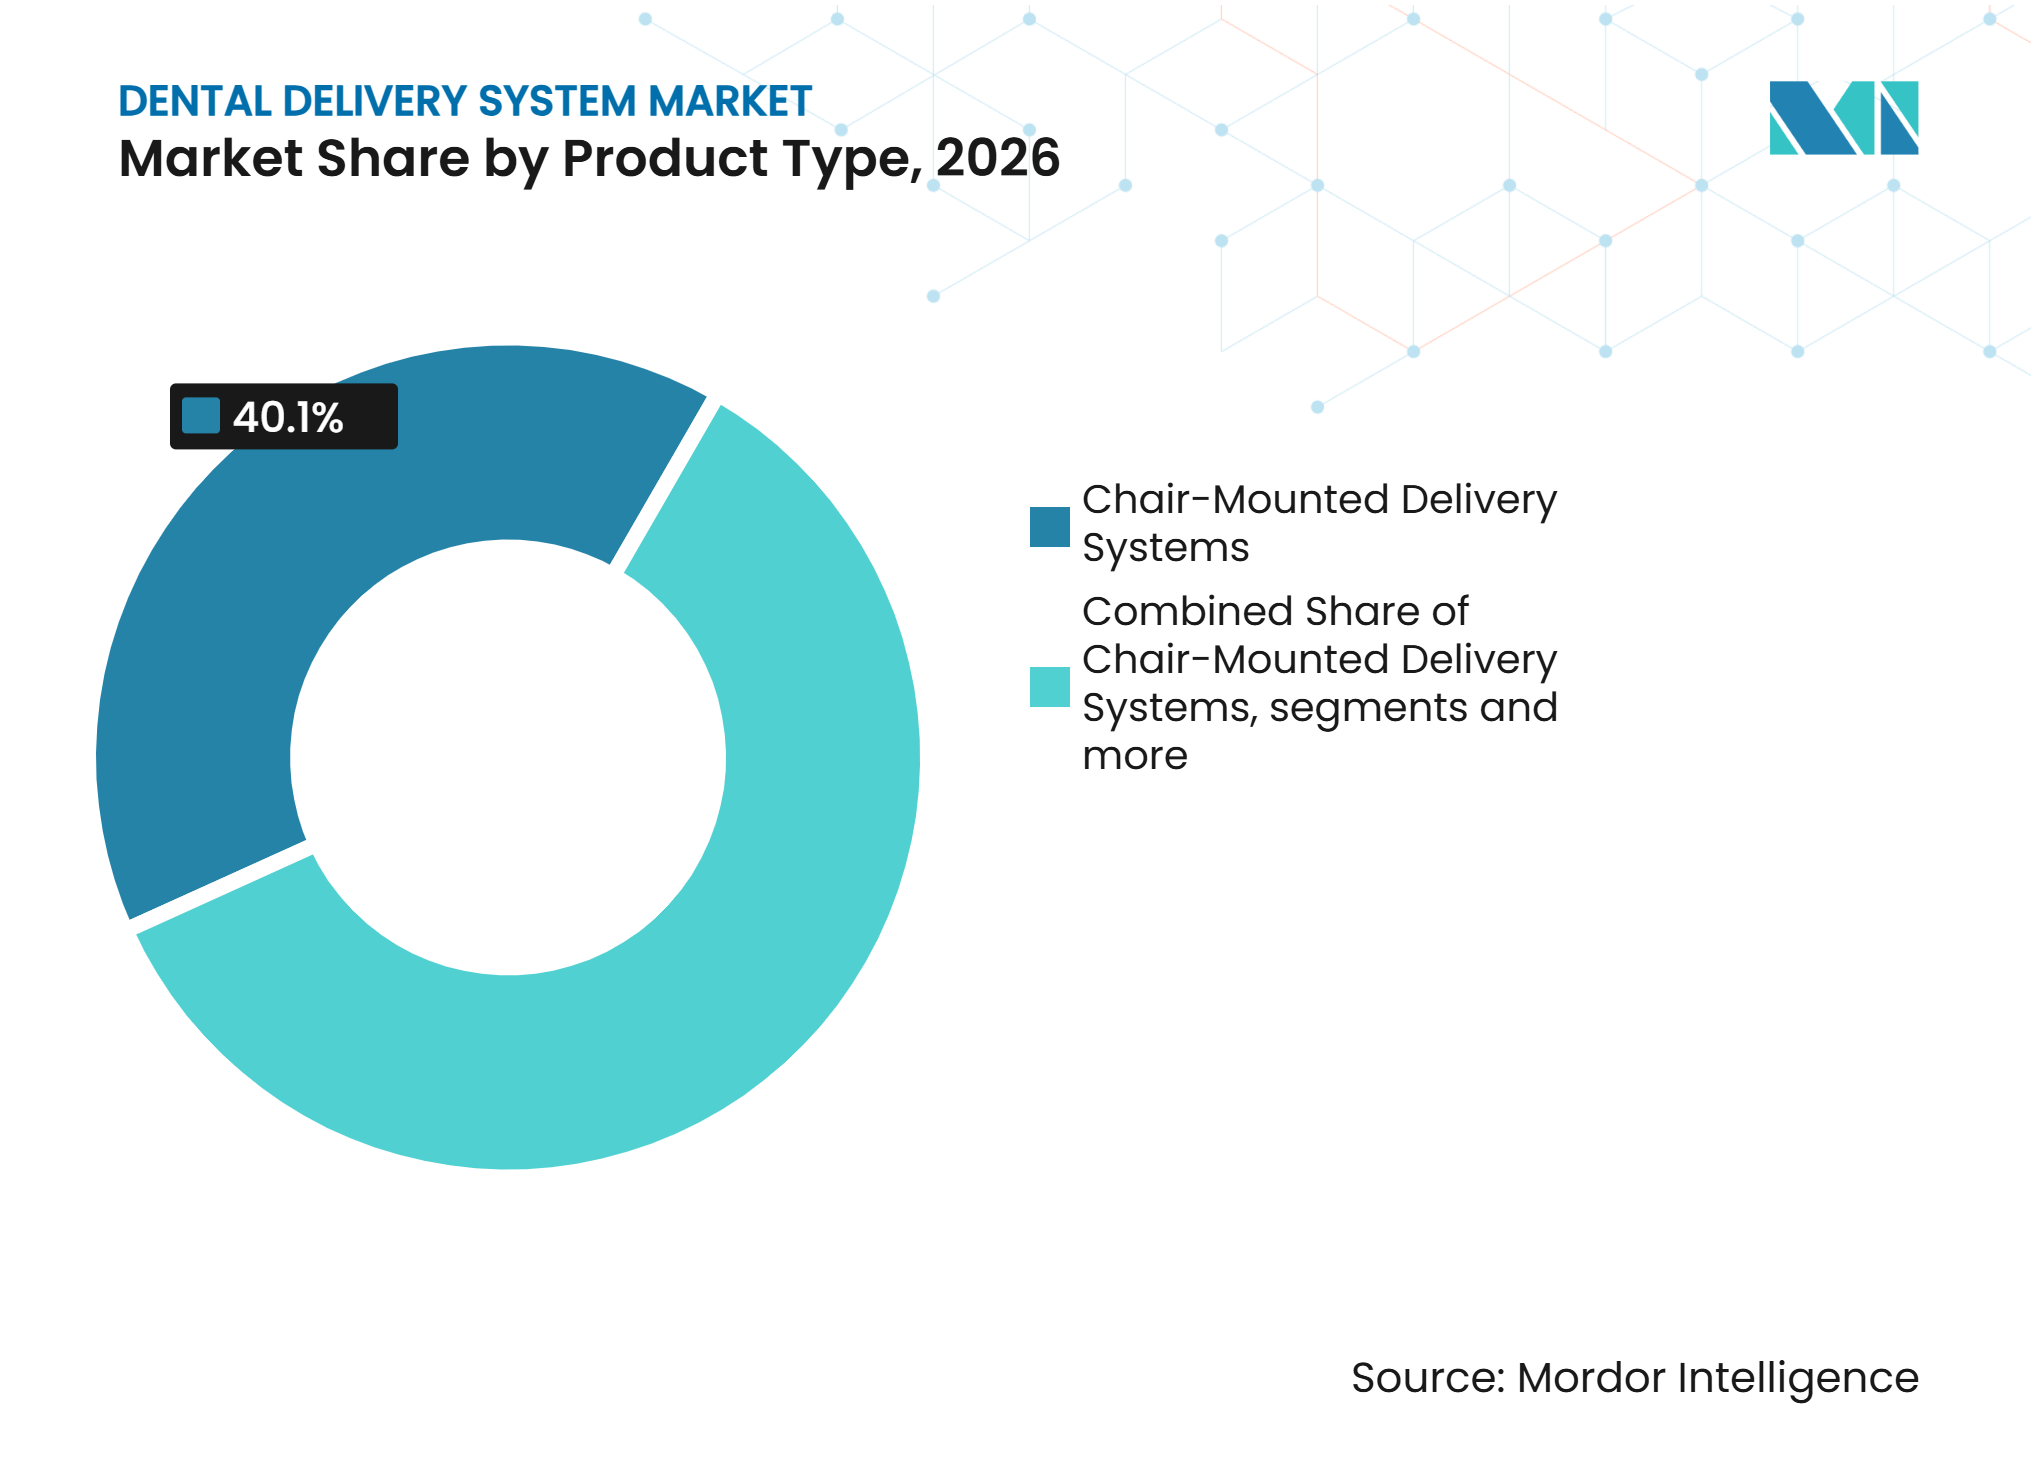
- Por tipo de producto, los sistemas de distribución montados en sillón representaron el 40,10% de los ingresos en 2026, mientras que se prevé que los sistemas de distribución montados en gabinete se expandan a una CAGR del 5,24% hasta 2032.
- Por aplicación, la odontología general representó el 38,22% de los ingresos en 2026, mientras que se espera que la cirugía oral se expanda a una CAGR del 6,15% hasta 2032.
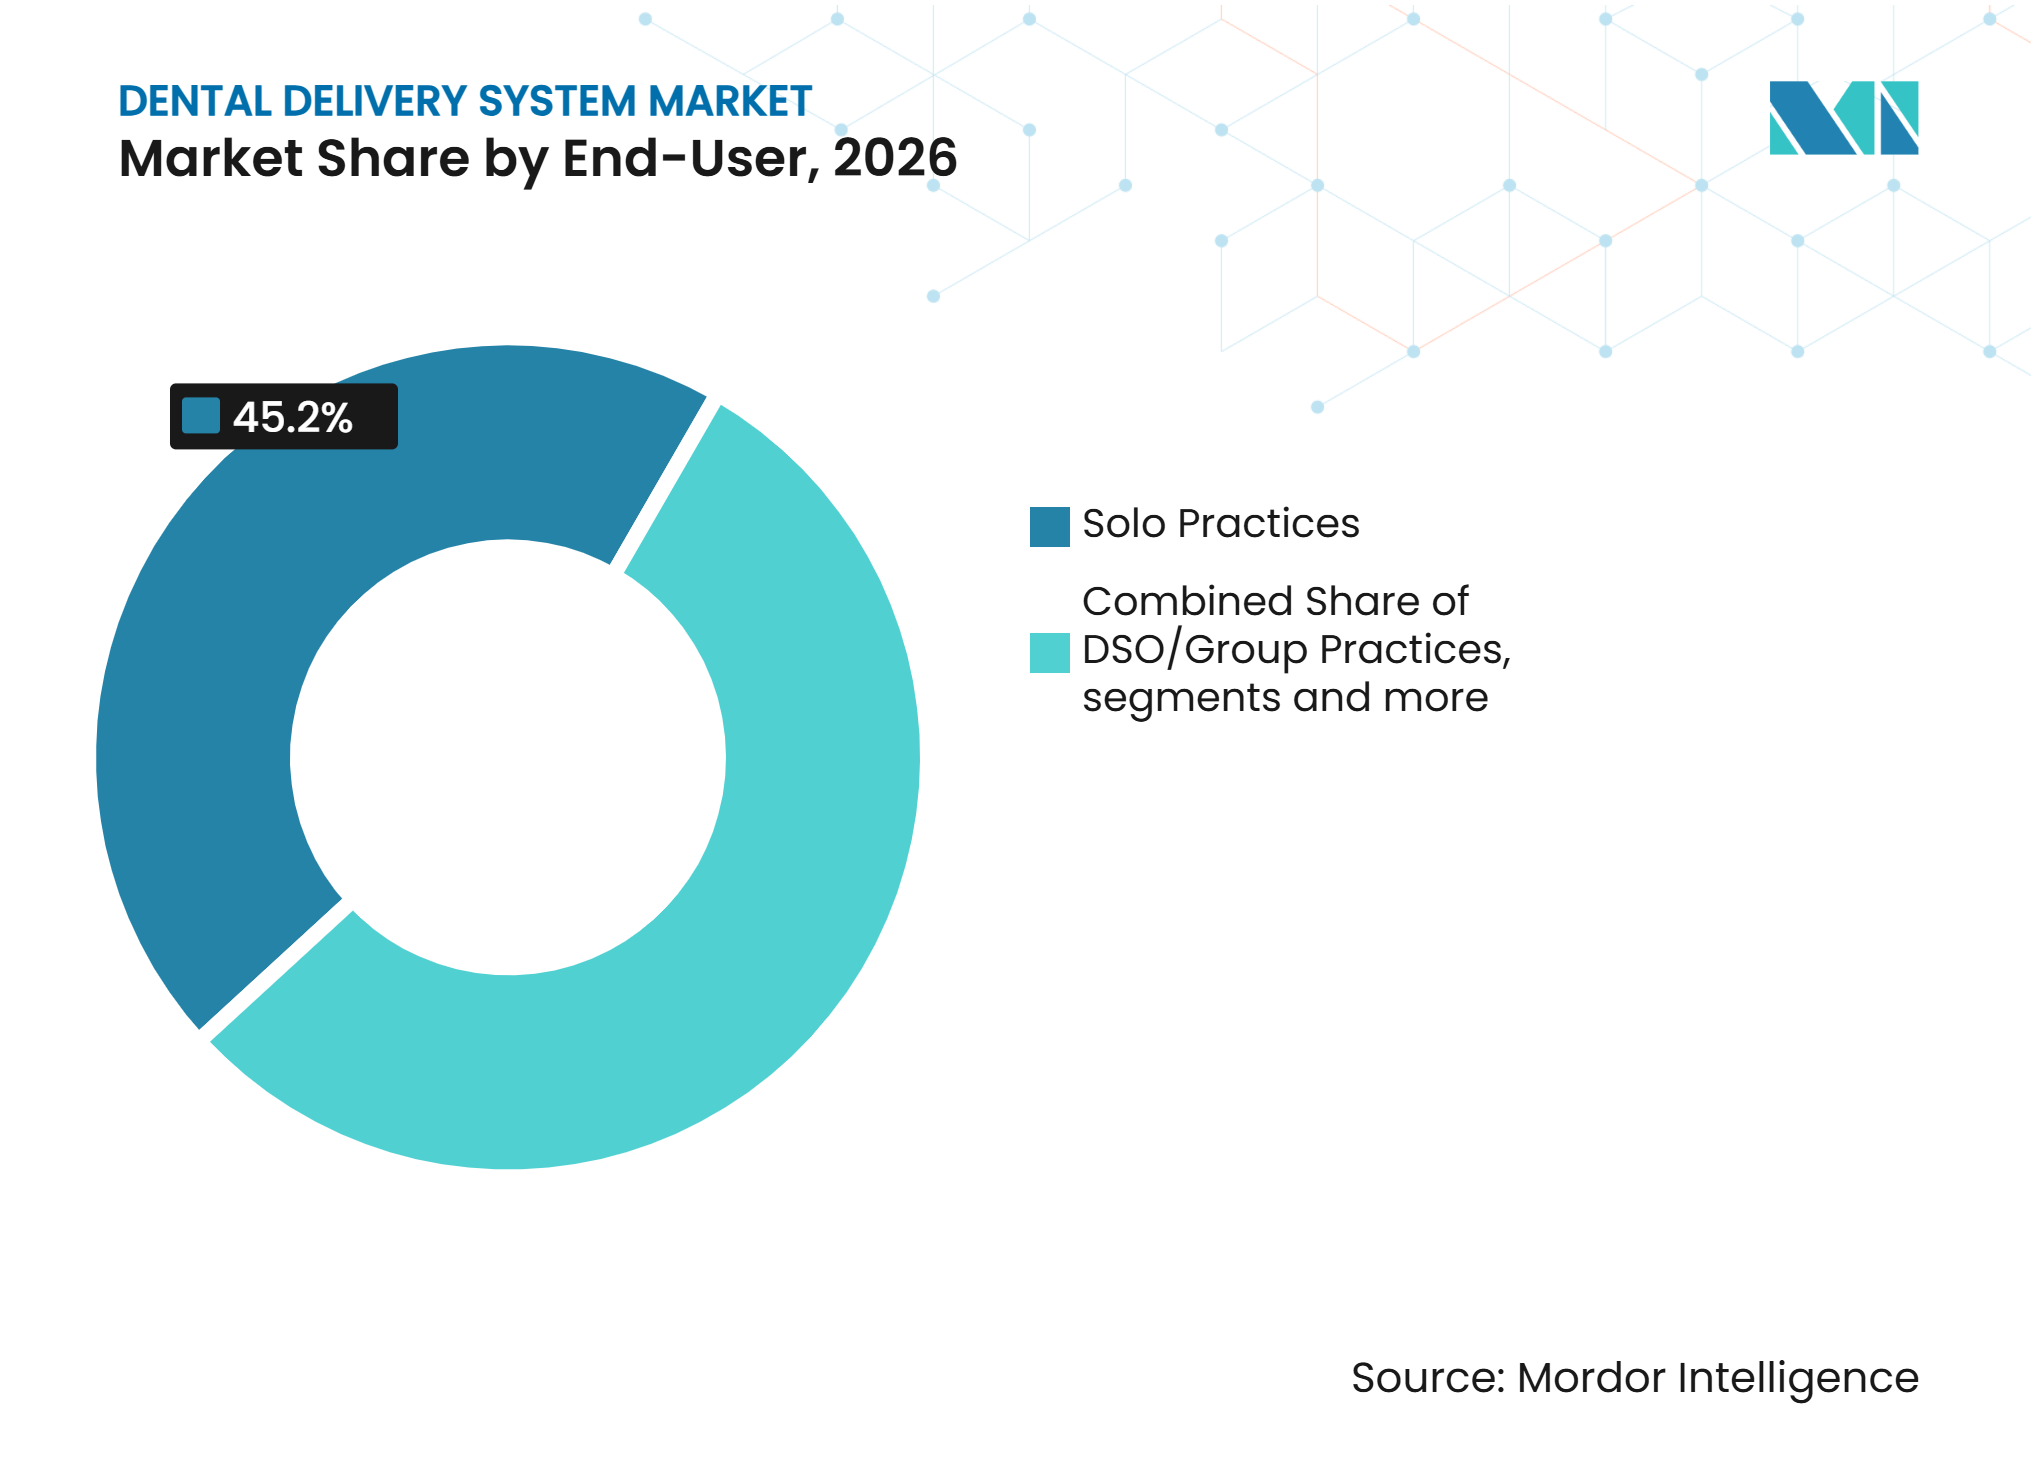
- Por usuario final, los consultorios individuales representaron el 45,15% del volumen en 2026, mientras que se prevé que las prácticas DSO/grupales se expandan a una CAGR del 4,66% hasta 2032.
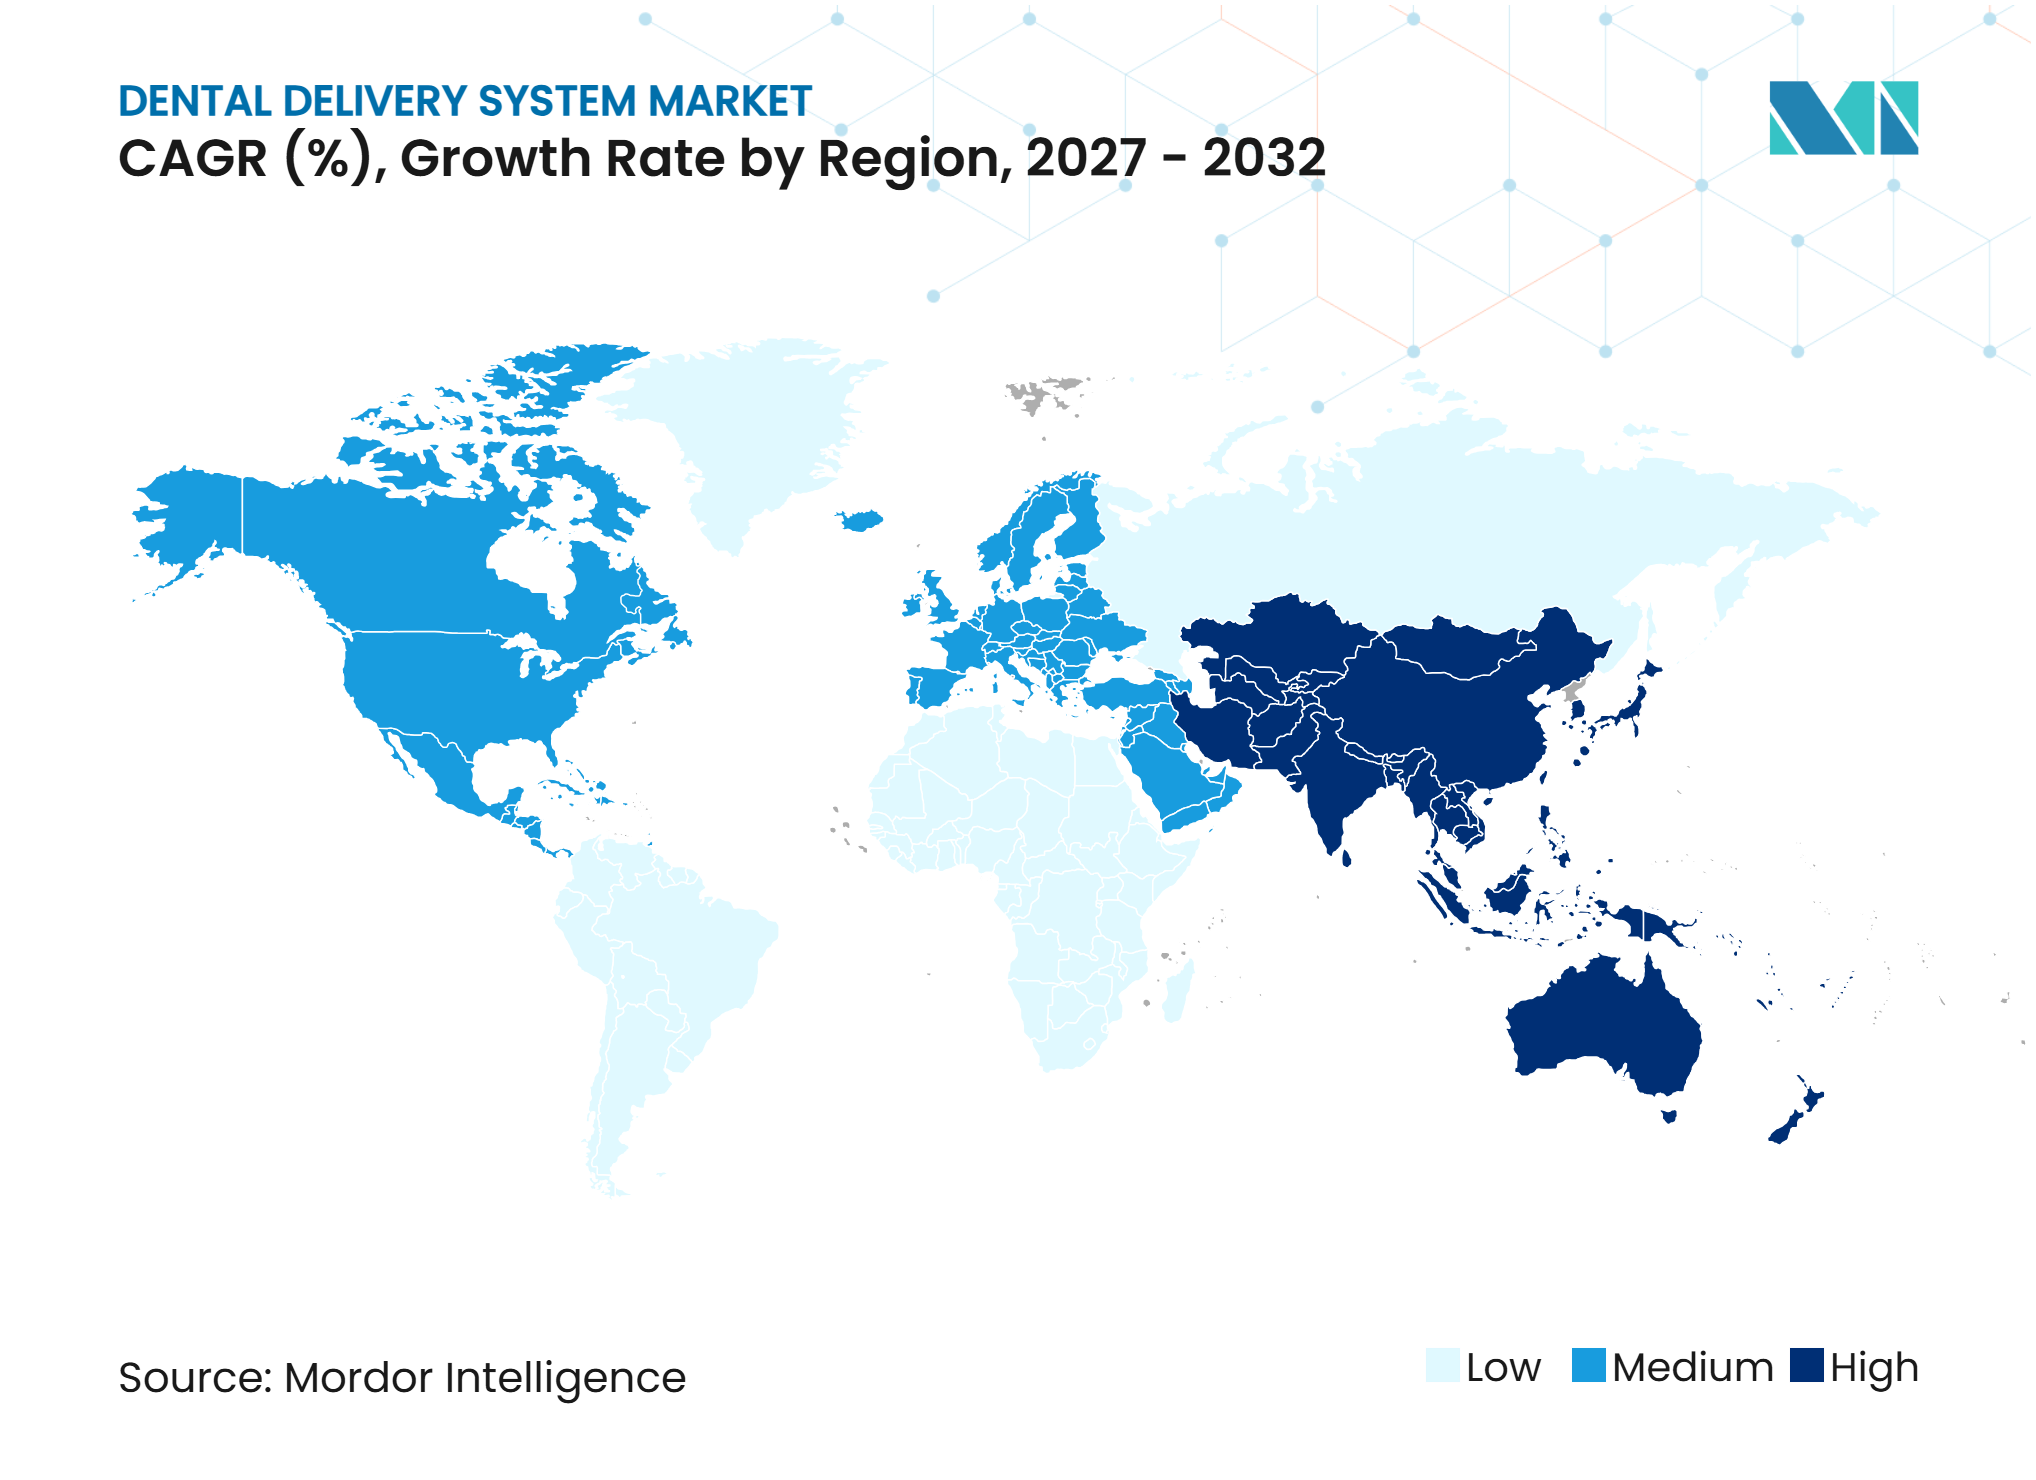
- Por geografía, América del Norte representó el 47,11% del volumen en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de Clínicas Dentales y Consultorios Operatorios de Prácticas Grupales | +1.1% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Demanda de Flujos de Trabajo Ergonómicos y de Alto Rendimiento | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración Digital de Centros de Tratamiento con Imágenes, Escaneo y Software de Gestión de Consultorios | +0.7% | América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Crecimiento de la Odontología Portátil y Compacta en Entornos Desatendidos | +0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Mayores Expectativas de Control de Infecciones para Líneas de Agua de Unidades Dentales | +0.4% | América del Norte, Europa y Australia | Corto plazo (≤ 2 años) |
| Demanda de Modernización de Consultorios Operatorios Conectados, Ambidiestros y Eficientes en Espacio | +0.3% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Clínicas Dentales y Consultorios Operatorios de Prácticas Grupales
El mercado de sistemas de distribución dental se beneficia cuando las prácticas grupales abren nuevos consultorios operatorios, ya que cada sala requiere una instalación completa de equipamiento clínico. PDS Health planeó abrir más de 100 prácticas de novo en 2026, mientras que Heartland Dental se aproximó a su ubicación número 2.000. Las prácticas DSO especializadas crecieron un 5,5% en los 12 meses que finalizaron en mayo de 2026, en comparación con el 1,8% de los grupos de odontología general, lo que favorece los sistemas configurados para trabajos quirúrgicos y endodónticos.[1] La adquisición centralizada puede hacer que las especificaciones de equipamiento sean más consistentes entre ubicaciones y aumentar la demanda de plataformas configurables. Los nuevos diseños de clínicas también incorporan el tratamiento de líneas de agua y los diseños ergonómicos como parte de la especificación inicial del equipamiento, en lugar de una actualización posterior. La compra estandarizada puede aumentar los volúmenes unitarios, aunque también puede favorecer las plataformas modulares sobre las construcciones de salas personalizadas y ejercer presión sobre los márgenes unitarios.
Creciente Demanda de Flujos de Trabajo Ergonómicos y de Alto Rendimiento
El mercado se ve afectado por la necesidad de reducir la tensión física durante el trabajo clínico rutinario. Los trastornos musculoesqueléticos afectaron a más del 80% de los profesionales dentales en la mayoría de las encuestas clínicas publicadas, con el cuello, la zona lumbar y los hombros identificados repetidamente como áreas afectadas.[2] Una encuesta de 2025 realizada a 1.109 dentistas chinos encontró que el 12,5% no reportó ninguna enfermedad ocupacional, mientras que la espondiloartrosis lumbar y cervical fueron diagnósticos comunes.[3] Estos hallazgos respaldan la demanda de posiciones de instrumentos ajustables, configuraciones ambidiestras y brazos de distribución que mantienen las herramientas dentro de una zona de trabajo accesible. Las prácticas grupales que dependen de la odontología a cuatro manos probablemente tratarán estas características como requisitos operativos durante la adquisición. La geometría de distribución que limita el alcance repetido puede, por tanto, afectar tanto la comodidad del clínico como la consistencia de las rutinas de tratamiento de alto rendimiento.
Integración Digital de Centros de Tratamiento con Imágenes, Escaneo y Software de Gestión de Consultorios
El mercado de sistemas de distribución dental está evolucionando hacia sistemas que conectan imágenes, escaneo, registros de casos e instrumentos especializados dentro del consultorio operatorio. Henry Schein One lanzó LinkIt en agosto de 2025 para conectar la gestión de casos, el escaneo y las imágenes para los usuarios de Dentrix a través de un repositorio de imágenes centralizado. Planmeca puso a disposición Romexis 7 en junio de 2025 con fusión de escaneo intraoral y tomografía computarizada de haz cónico asistida por inteligencia artificial. A-dec+ admite actualizaciones de software e integraciones sin cambios físicos de hardware, lo que puede extender el valor clínico de una unidad instalada. Una práctica que selecciona una plataforma de distribución conectada está, por tanto, también seleccionando un socio de flujo de trabajo digital y una ruta futura para actualizaciones de software. Este vínculo entre hardware y software puede aumentar los costos de cambio cuando una clínica ha construido sus registros, imágenes y flujos de trabajo especializados en torno a un ecosistema.
Mayores Expectativas de Control de Infecciones para Líneas de Agua de Unidades Dentales
El mercado obtiene demanda de reemplazo cuando las unidades más antiguas no pueden cumplir con las expectativas actuales de gestión de líneas de agua. Un estudio de la Asociación Dental Americana publicado en 2024 encontró que casi 1 de cada 3 profesionales dentales no estaba seguro de si su práctica cumplía con las directrices del CDC sobre líneas de agua, y casi la mitad no tenía un coordinador de control de infecciones designado. El grupo de trabajo HICPAC del CDC comenzó a desarrollar directrices actualizadas basadas en evidencia en agosto de 2024, lo que apunta a un mayor énfasis en el monitoreo y la documentación. Los sistemas con tratamiento basado en cartuchos o funciones automatizadas de líneas de agua pueden reducir la brecha entre el equipamiento heredado y estas expectativas. Los sistemas de botella de agua independientes por sí solos pueden no cumplir con los estándares de agua potable para el agua de salida de las unidades dentales, lo que hace que el tratamiento integrado sea más importante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo Total de Propiedad para Centros de Tratamiento Avanzados | -1.3% | Global, más agudo en mercados emergentes y consultorios individuales | Largo plazo (≥ 4 años) |
| Complejidad de Instalación, Servicios Públicos e Interrupción de la Práctica | -0.7% | Global | Corto plazo (≤ 2 años) |
| Redes de Servicio Fragmentadas y Escasez de Técnicos | -0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Riesgo de Compatibilidad entre Sillones Heredados, Piezas de Mano, Software y Servicios Públicos | -0.4% | Global, especialmente en mercados maduros | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad para Centros de Tratamiento Avanzados
El mercado enfrenta una barrera de costos cuando los sistemas avanzados requieren suscripciones de software, actualizaciones de servicios públicos e instalación certificada además de la compra del equipamiento. Los múltiplos de valoración de DSO disminuyeron a 9-10 veces el EBITDA en 2026, desde 13-16 veces durante 2019-2021. Ese entorno puede dirigir a los operadores grupales hacia la eficiencia en tiendas existentes y una asignación cuidadosa del capital. Las prácticas más pequeñas pueden optar por configuraciones de gama media o heredadas cuando el equipamiento conectado supera sus presupuestos. Esto crea una división entre los operadores bien capitalizados que pueden adquirir sistemas integrados y los proveedores más pequeños que difieren las actualizaciones de mayor costo. El financiamiento de los fabricantes de equipos originales y las rutas de actualización modulares pueden suavizar la decisión, pero no eliminan la restricción de asequibilidad en geografías de menores ingresos.
Redes de Servicio Fragmentadas y Escasez de Técnicos
El mercado de sistemas de distribución dental depende del soporte técnico local porque el tiempo de inactividad puede interrumpir la atención programada y reducir la confianza en el nuevo equipamiento. El problema es más pronunciado en partes de Asia-Pacífico, Oriente Medio y África, y América del Sur, donde las redes de servicio capacitadas son menos densas. Las unidades conectadas pueden ser más difíciles de reparar porque sus protocolos de software, sensores y comunicación requieren experiencia específica del fabricante. Los fabricantes pueden encontrar difícil justificar la capacitación de técnicos en ubicaciones de menor volumen, lo que puede dejar a los posibles compradores preocupados por la disponibilidad del servicio. El riesgo es especialmente significativo en los procedimientos de cirugía oral e implantes, donde una falla del equipamiento puede interrumpir el tratamiento y afectar la confianza del paciente. También vincula el tiempo de actividad del equipamiento con la reputación de la práctica cuando el procedimiento no puede diferirse fácilmente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Montados en Sillón Mantienen la Base, los Montados en Gabinete Capturan las Nuevas ConstruccionesLos sistemas de distribución montados en sillón representaron el 40,10% de la participación del mercado de sistemas de distribución dental en 2026. Su posición refleja una amplia compatibilidad con los diseños de consultorios operatorios, menores costos de instalación y disposiciones de distribución lateral o trasera flexibles. Siguen siendo una opción práctica para los ciclos de reemplazo y modernizaciones donde la velocidad de instalación es más importante que un rediseño completo de la sala. Se prevé que los sistemas de distribución montados en gabinete crezcan a una CAGR del 5,24% hasta 2032, a medida que los nuevos consultorios operatorios de DSO adopten la distribución a las 12 en punto y los flujos de trabajo a cuatro manos. Esta preferencia favorece un área de trabajo menos desordenada y un diseño de sala más consistente en prácticas de múltiples ubicaciones.
La industria de sistemas de distribución dental también está viendo un interés continuo en sistemas de distribución, portátiles y configuraciones basadas en carros. La distribución lateral puede adaptarse a consultorios operatorios compartidos donde los equipos clínicos necesitan un traspaso flexible de izquierda a derecha. Las opciones portátiles y basadas en carros tienen un papel en los programas de alcance móvil y escolares donde no hay consultorios operatorios fijos disponibles. Planmeca presentó el Pro50 S y el Pro40 en IDS 2025, con distribución compacta, características digitales y capacidades de control de infecciones diseñadas para salas de tratamiento con espacio limitado.



Por Aplicación:
La Odontología General Ancla el Volumen, la Cirugía Oral Redefine la CapacidadLa odontología general representó el 38,22% de los ingresos por aplicación en 2026 y sigue siendo la base de volumen de la industria de sistemas de distribución dental. En América del Norte y Europa Occidental, gran parte de esta demanda proviene de ciclos de reemplazo planificados en lugar de la construcción de nuevas clínicas. La endodoncia se beneficia de las funciones integradas de localizador de ápices y motor rotatorio a medida que la demanda de tratamientos de conducto aumenta con el envejecimiento de la población de pacientes. La demanda de ortodoncia es más estable y a menudo favorece los sistemas integrados en gabinetes en clínicas pediátricas y especializadas, donde el diseño compacto de la sala es importante.
Se espera que la cirugía oral crezca a una CAGR del 6,15% hasta 2032, la tasa más rápida entre las aplicaciones en el mercado de sistemas de distribución dental. Los motores quirúrgicos integrados, los localizadores de ápices, las bombas de irrigación peristálticas y los motores de limas permiten que una sola plataforma admita varias tareas clínicas. El A-dec 500 Pro y el 300 Pro recibieron la integración del Sistema de Motor Midwest a principios de 2026, lo que permite flujos de trabajo restauradores, endodónticos, de implantes y de localización de ápices desde una sola unidad.
Por Usuario Final:
Los Consultorios Individuales Definen la Base, las Plataformas DSO Impulsan el Ciclo de ActualizaciónLos consultorios individuales representaron el 45,15% del volumen de usuarios finales en 2026, convirtiéndolos en la base de compra más grande en el mercado de sistemas de distribución dental. Los consultorios independientes todavía superan en número a los grupos organizados en términos de unidades globales, lo que mantiene la demanda de reemplazo ampliamente distribuida. Los dentistas más jóvenes ingresan cada vez más a la práctica a través de acuerdos de empleo con DSO, trasladando algunas decisiones de compra de los clínicos a los equipos de adquisición central.
Se prevé que las prácticas DSO y grupales crezcan a una CAGR del 4,66% hasta 2032. Sus modelos estandarizados pueden simplificar la planificación del mantenimiento, la capacitación del personal y la selección de equipamiento en múltiples ubicaciones. El mercado de sistemas de distribución dental tiene un canal institucional separado que incluye escuelas de odontología, clínicas militares y gubernamentales, y departamentos dentales hospitalarios. Las escuelas de odontología son importantes porque el equipamiento utilizado en la formación puede influir en las preferencias de práctica posteriores de los graduados.

Análisis Geográfico
América del Norte
América del Norte representó el 47,11% de la participación del mercado de sistemas de distribución dental en 2026. La región se encuentra en un ciclo de actualización de equipamiento, respaldado por una gran base de práctica privada y el continuo desarrollo de clínicas DSO en los Estados Unidos. Las directrices del CDC sobre líneas de agua y los requisitos de pruebas a nivel estatal pueden adelantar las decisiones de reemplazo cuando los sistemas más antiguos carecen de capacidad de tratamiento integrado. Canadá tiene un mercado técnicamente sofisticado pero geográficamente disperso. México está generando demanda de gama media a medida que las cadenas dentales privadas estandarizan los diseños de clínicas en áreas urbanas.
Europa
Europa sigue siendo un área de ingresos importante para el mercado de sistemas de distribución dental, liderada por Alemania, Italia, el Reino Unido y Francia. La región cuenta con bases de fabricación establecidas y requisitos exigentes para la documentación de dispositivos y la evaluación de conformidad. Estas condiciones favorecen a los fabricantes establecidos con capacidades regulatorias y redes de servicio existentes. Los productores italianos tienen posiciones sólidas en su mercado nacional y en el sur de Europa, al tiempo que exportan a mercados europeos más amplios y emergentes.
Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,33% hasta 2032, ya que China, India y el Sudeste Asiático están expandiendo la infraestructura de clínicas desde una base instalada menor. China combina la expansión de cadenas de clínicas privadas en las principales ciudades con la inversión hospitalaria en actualizaciones de sistemas de distribución, mientras que India está atrayendo inversión hacia sistemas conectados de gama media a través de clínicas privadas, turismo dental y actualizaciones de equipamiento en facultades de odontología. Oriente Medio y África dependen de la inversión en atención médica privada y turismo dental en los países del GCC y Sudáfrica, mientras que América del Sur está liderada por Brasil y su productor nacional, Olsen Indústria e Comércio S.A. La inestabilidad económica de Argentina limita la demanda de equipamiento de capital, aunque Colombia y Chile siguen siendo mercados de atención médica privada atractivos.
Panorama Competitivo
Concentración del Mercado
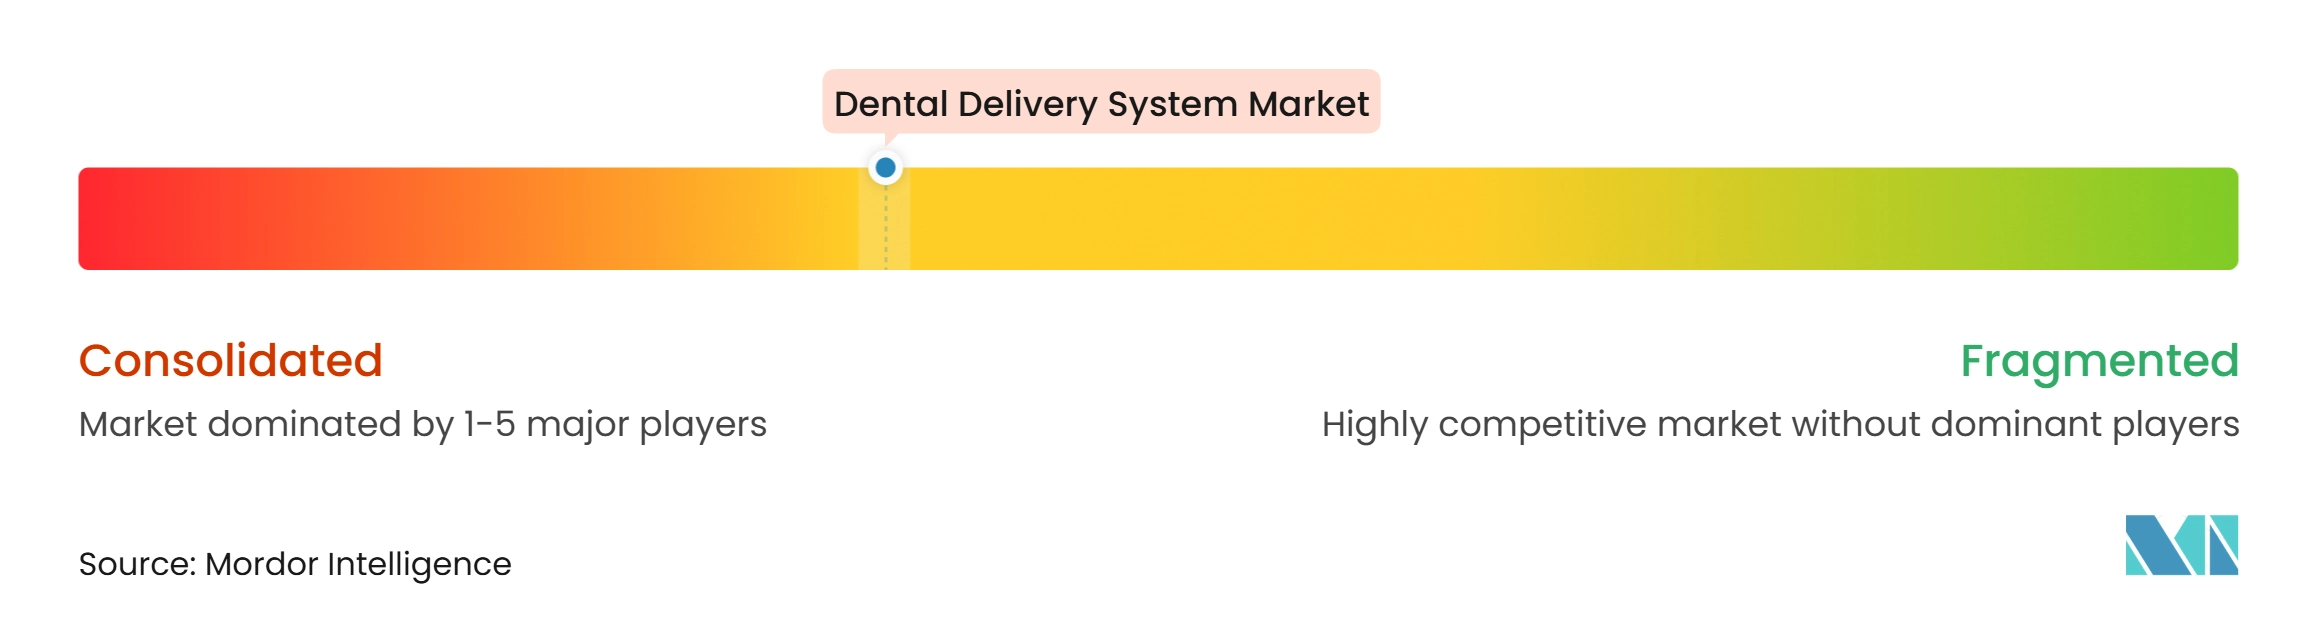
El mercado de sistemas de distribución dental está moderadamente concentrado entre fabricantes globales establecidos y especialistas regionales. A-dec, Planmeca, KaVo Dental, Midmark y fabricantes italianos como Castellini, Anthos y Stern Weber compiten a través de ecosistemas de productos, relaciones con distribuidores y capacidades de servicio certificadas. Las empresas globales enfatizan la conectividad, la modularidad y la cobertura de servicio, mientras que los productores regionales pueden competir en flexibilidad de fabricación y posicionamiento de precio-valor. Las plataformas de software pueden hacer que un sistema instalado sea más difícil de reemplazar al proporcionar actualizaciones y funciones de flujo de trabajo conectado. Esto hace que la continuidad del servicio y la compatibilidad digital sean elementos importantes en la selección de proveedores.
El mercado de sistemas de distribución dental también tiene barreras regulatorias y de servicio que favorecen a los proveedores establecidos. La autorización 510(k) de la FDA para configuraciones de Clase II y los requisitos europeos de dispositivos médicos requieren documentación técnica y recursos que pueden limitar a los nuevos participantes con capital insuficiente. Los proveedores de fabricación por diseño original chinos están desafiando los precios de gama media en el Sudeste Asiático y Oriente Medio y África, pero la cobertura de servicio limitada restringe su alcance en entornos avanzados. La mayor oportunidad sigue siendo el equipamiento modular de gama media con conectividad y tratamiento de líneas de agua para prácticas que no pueden justificar sistemas premium. Las opciones de financiamiento y las rutas de actualización escalables harían esta posición más accesible para un conjunto más amplio de compradores.
Midmark introdujo una plataforma de consultorio operatorio dental conectado de próxima generación y un conjunto de equipamiento inteligente para sala mecánica en febrero de 2026, incluido el Compresor de Aire Inteligente y el Sistema de Vacío G Inteligente. El movimiento extiende su oferta desde el equipamiento junto al sillón hasta una infraestructura de consultorio operatorio más amplia. KaVo introdujo la aplicación CONNECTme en 2026 para el monitoreo de planes de higiene basado en tableta en líneas de unidades compatibles. La función de fusión de imágenes Romexis 7 de Planmeca ofrece a los clientes un punto de diferenciación basado en software junto con las especificaciones de hardware, lo que demuestra por qué el mercado de sistemas de distribución dental está siendo moldeado cada vez más por flujos de trabajo conectados, además del diseño de equipamiento físico.
Líderes de la Industria de Sistemas de Distribución Dental
-
A-dec Inc.
-
Dentsply Sirona Inc.
-
Planmeca Oy
-
Midmark Corporation
-
KaVo Dental GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Distribución Dental Empresas cubiertas en este informe
- A-dec
- Anthos S.p.A.
- ASI Dental, Inc.
- Belmont Dental
- Castellini S.p.A.
- DentalEZ Group
- DENTALEZ, Inc.
- Dentsply Sirona
- Flight Dental Systems
- FONA Dental s.r.o.
- J. Morita
- KaVo Dental GmbH
- MGI Healthcare
- Midmark
- Olsen Industria e Comercio S.A.
- Pelton and Crane
- Planmeca
- Stern Weber
- Takara Belmont
- XO CARE A/S
Desarrollos recientes de la industria en Mercado de Sistemas de Distribución Dental
- Julio de 2026: Planmeca recibió cobertura en el British Dental Journal por el lanzamiento comercial de las unidades dentales Pro50 S y Pro40. El Pro50 S presenta una distribución lateral compacta y ambidiestra diseñada para las salas de tratamiento más pequeñas, mientras que el Pro40 añade inteligencia digital integrada y características de control de infecciones a una plataforma de elevación lateral establecida, dirigida a entornos DSO con espacio limitado y de múltiples operadores.
- Junio de 2026: Henry Schein One integró los escáneres intraorales iTero de Align Technology con Dentrix, Dentrix Ascend y Dentally, lo que permite la importación automática de registros de pacientes desde el escaneo hasta la atención dentro de un único entorno conectado. La integración elimina las cargas manuales y el cambio de sistemas, y está disponible en América del Norte y mercados internacionales seleccionados.
- Febrero de 2026: Midmark Corporation lanzó una plataforma de consultorio operatorio dental conectado de próxima generación y un conjunto de equipamiento inteligente para sala mecánica, incluido el Compresor de Aire Inteligente y el Sistema de Vacío G Inteligente, diseñados para actualizaciones continuas inalámbricas, ergonomía y conectividad con sistemas de distribución e iluminación.
Alcance del Informe Global del Mercado de Sistemas de Distribución Dental
Según el alcance del informe, el mercado de sistemas de distribución dental se refiere a estaciones de trabajo integradas en clínicas dentales que centralizan herramientas esenciales, como piezas de mano, jeringas, dispositivos de succión e iluminación, en unidades ergonómicas, lo que permite una atención dental eficiente, precisa y amigable para el paciente. Estos sistemas optimizan el flujo de trabajo, reducen la tensión para los dentistas y mejoran la comodidad del paciente, convirtiéndolos en un elemento fundamental de las prácticas dentales modernas.
El mercado de sistemas de distribución dental está segmentado por tipo de producto, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en sistemas de distribución montados en sillón, sistemas de distribución montados en gabinete, sistemas de distribución lateral y otros tipos de productos. Por aplicación, el mercado está segmentado en odontología general, cirugía oral, endodoncia, ortodoncia y otras aplicaciones. Por usuario final, el mercado está segmentado en consultorios individuales, prácticas DSO/grupales y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Sistemas de Distribución Montados en Sillón |
| Sistemas de Distribución Montados en Gabinete |
| Sistemas de Distribución Lateral |
| Otros Tipos de Productos |
| Odontología General |
| Cirugía Oral |
| Endodoncia |
| Ortodoncia |
| Otras Aplicaciones |
| Consultorios Individuales |
| Prácticas DSO/Grupales |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Sistemas de Distribución Montados en Sillón | |
| Sistemas de Distribución Montados en Gabinete | ||
| Sistemas de Distribución Lateral | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Odontología General | |
| Cirugía Oral | ||
| Endodoncia | ||
| Ortodoncia | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Consultorios Individuales | |
| Prácticas DSO/Grupales | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de distribución dental para 2032?
Se proyecta que el mercado de sistemas de distribución dental alcance los 842,33 millones de USD para 2032, desde 665,59 millones de USD en 2026 hasta 688,29 millones de USD en 2027, expandiéndose a una CAGR del 4,12% de 2027 a 2032.
¿Qué configuración de producto lidera las ventas de sistemas de distribución dental?
Los sistemas de distribución montados en sillón lideraron con el 40,10% de los ingresos en 2026 porque se adaptan a una amplia gama de diseños y proyectos de modernización.
¿Qu aplicación dental está creciendo más rápido hasta 2032?
Se prevé que la cirugía oral crezca a una CAGR del 6,15% a medida que las plataformas integradas combinan varias funciones especializadas.
¿Qué región está creciendo más rápido en equipamiento de distribución dental?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,33% hasta 2032 a medida que la infraestructura de clínicas se expande en varios países.