
Marktgröße und Marktanteil für Dentalversorgungssysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 688.29 Millionen US-Dollar |
| Marktgröße (2032) | 842.33 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dentalversorgungssysteme von Mordor Intelligence
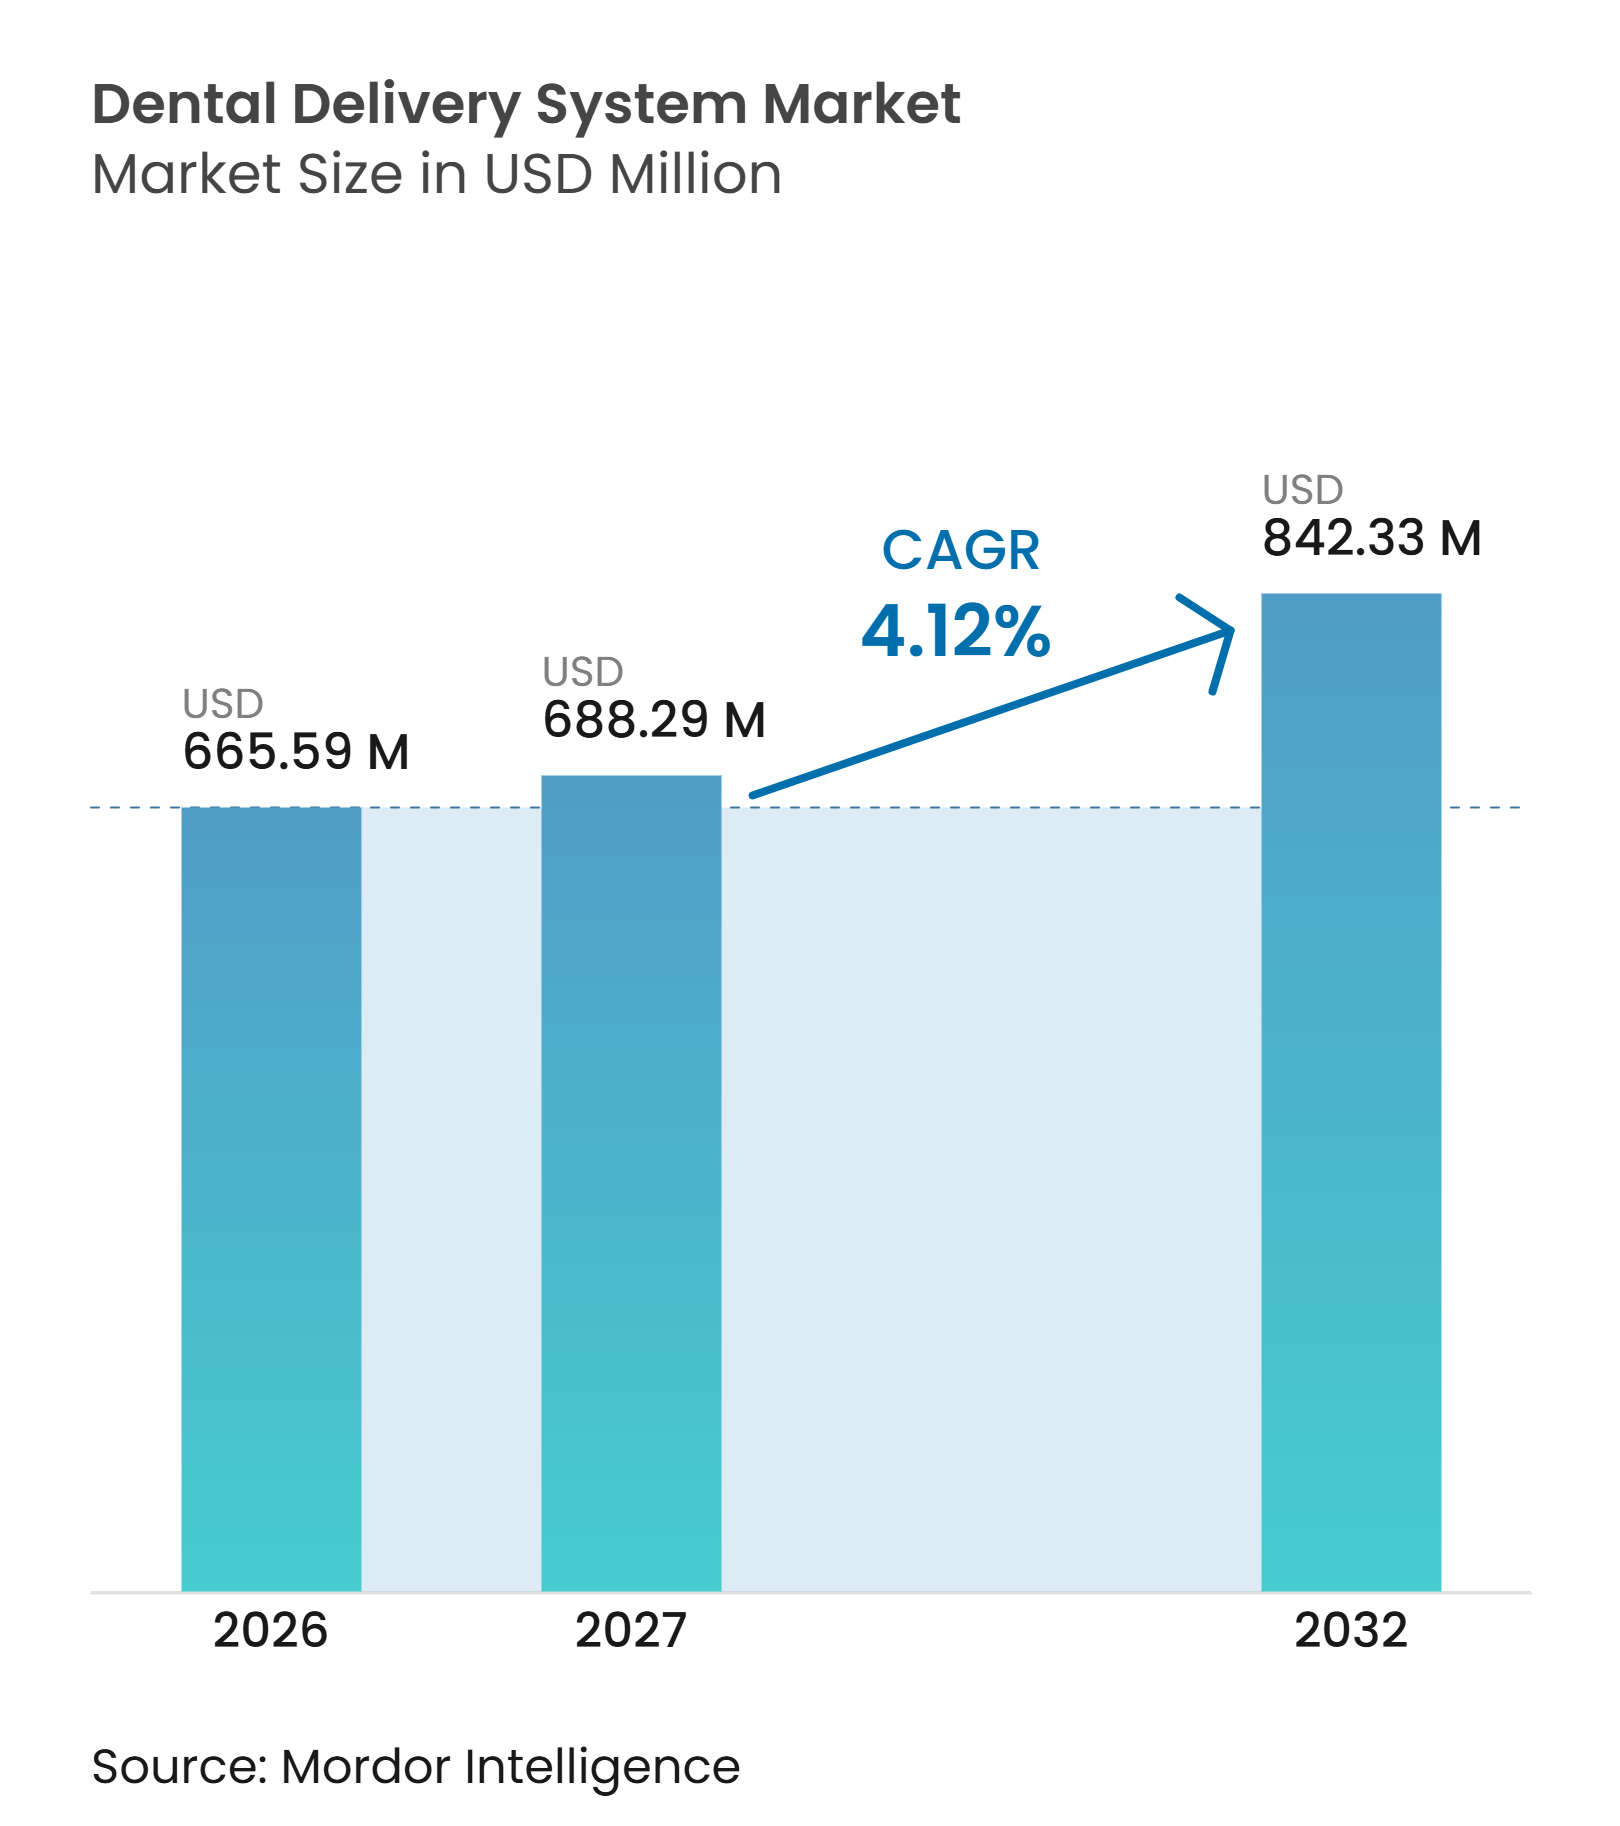
Die Marktgröße für Dentalversorgungssysteme soll von 665,59 Millionen USD im Jahr 2026 auf 688,29 Millionen USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 4,12 % über den Zeitraum 2027–2032 einen Wert von 842,33 Millionen USD erreichen.
Der Markt für Dentalversorgungssysteme wird durch den Neubau von Kliniken, den Ersatzbedarf und den breiteren Einsatz standardisierter Behandlungsräume in Gruppenpraxen gestützt. Bei der Geräteauswahl werden zunehmend klinischer Workflow, Infektionskontrolle, Softwareanbindung und Servicezugang kombiniert, anstatt sich allein auf den Behandlungsstuhl zu konzentrieren. Dies begünstigt Hersteller, die modulare Systeme, Installationsunterstützung und zuverlässige Wartung an mehreren Standorten anbieten können. Der Markt für Dentalversorgungssysteme bietet auch eine Chance bei Systemen im mittleren Preissegment, die vernetzte Funktionen und Wasserleitungsbehandlung ohne die Kosten von Premium-Behandlungszentren kombinieren. Kosten, Installationsaufwand und eingeschränkter lokaler technischer Support verlangsamen die Akzeptanz außerhalb gut finanzierter Praxen weiterhin.
Wichtigste Erkenntnisse des Berichts
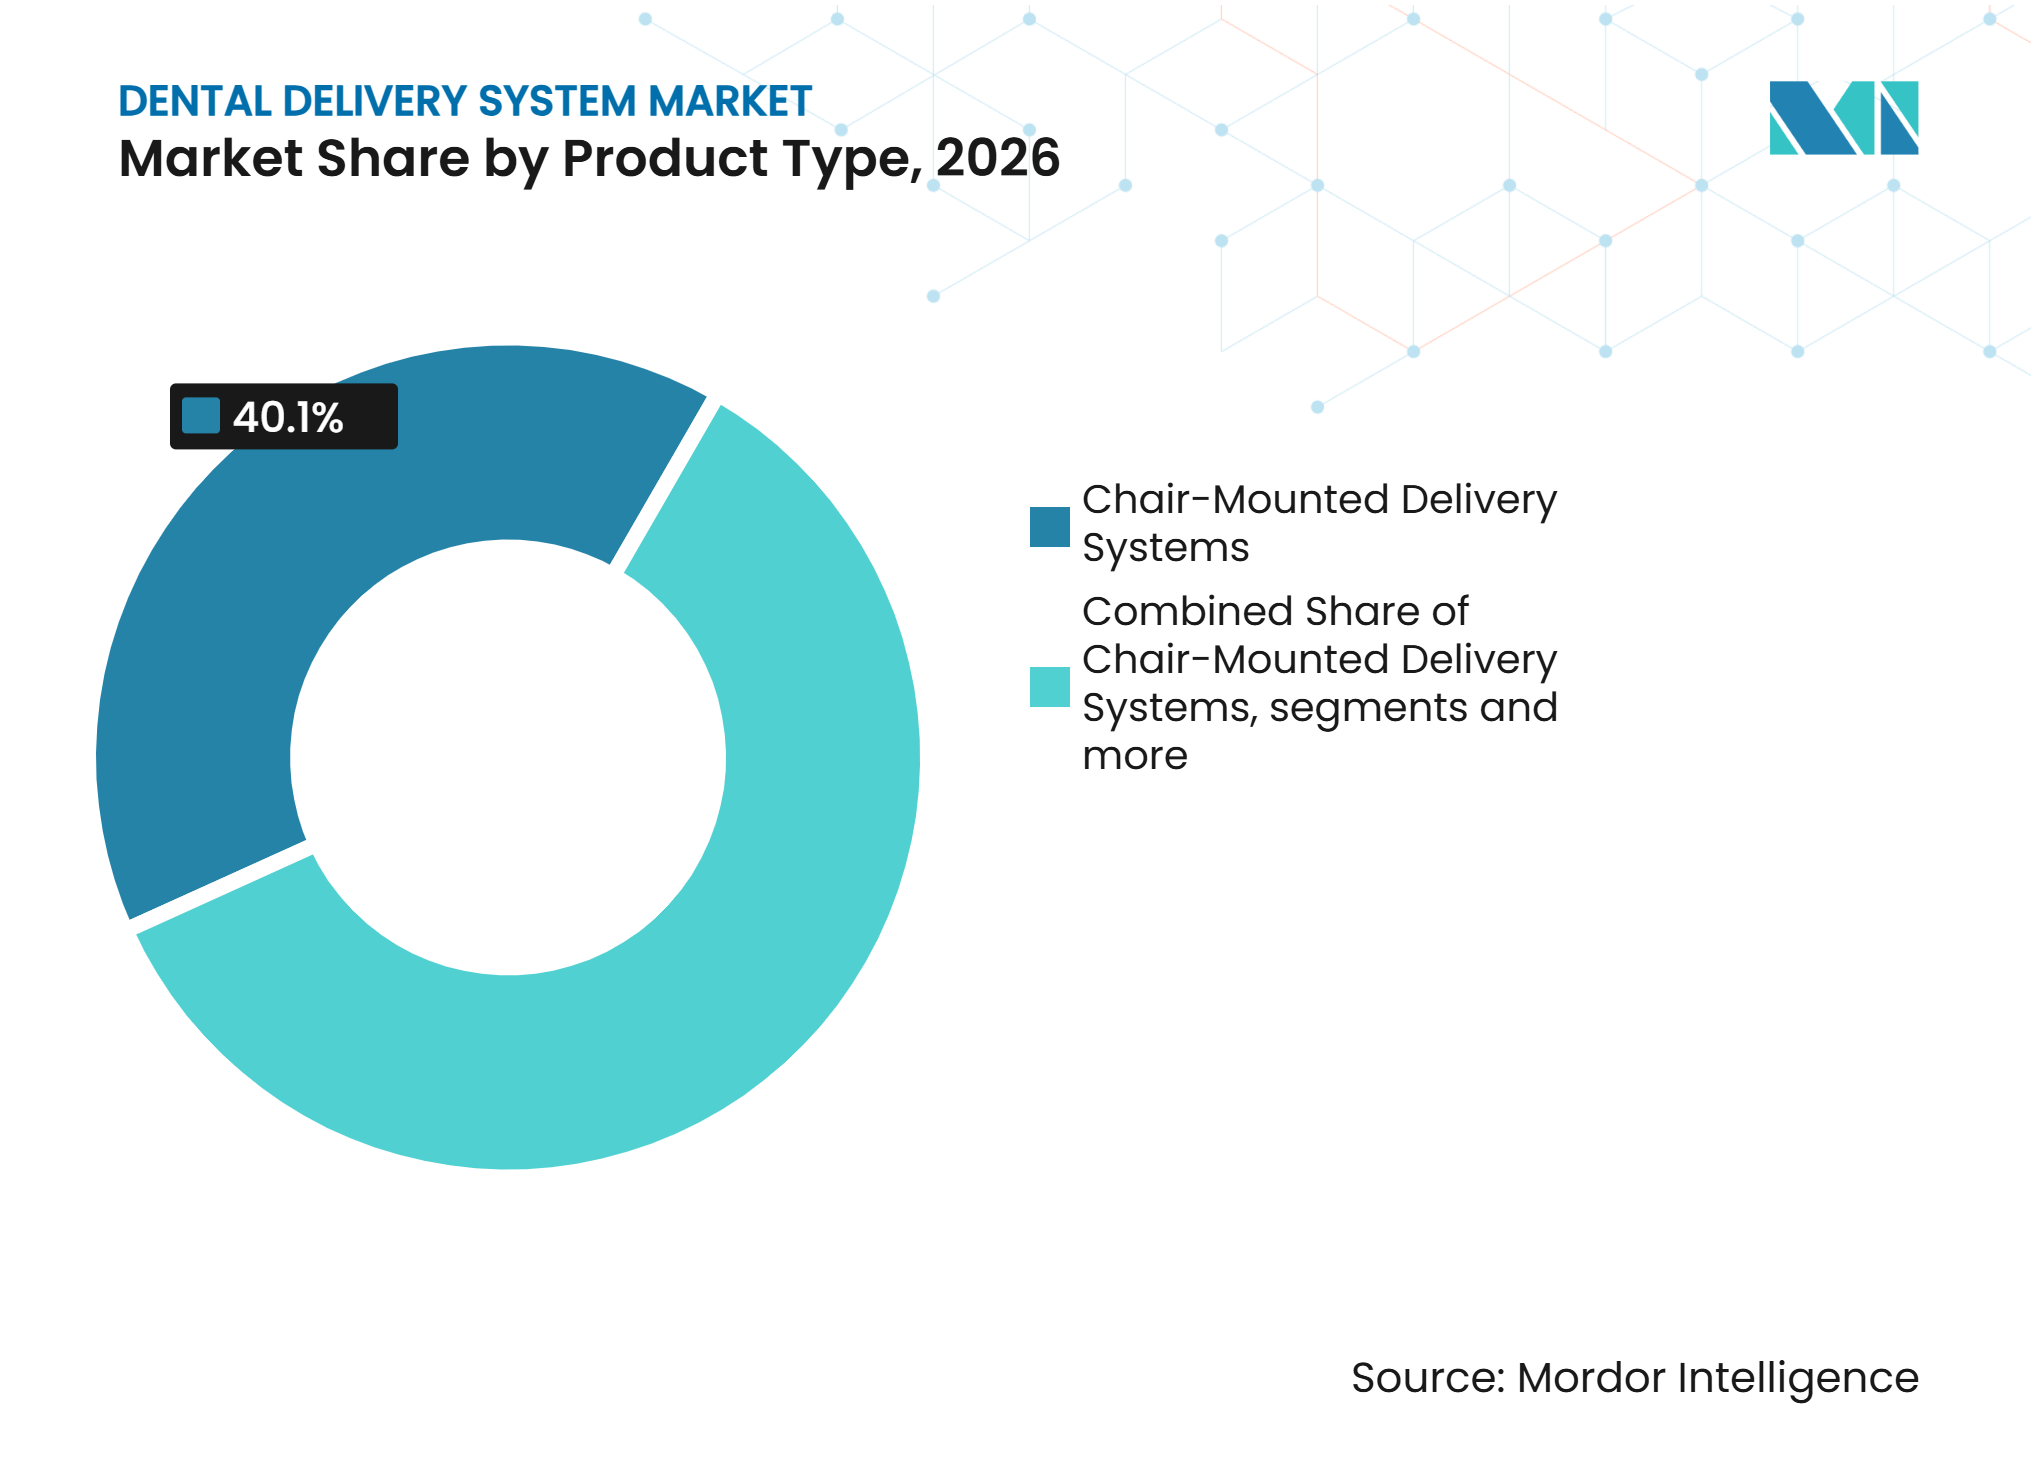
- Nach Produkttyp hielten stuhlmontierte Versorgungssysteme im Jahr 2026 einen Umsatzanteil von 40,10 %, während schrankintegrierte Versorgungssysteme bis 2032 voraussichtlich mit einem CAGR von 5,24 % wachsen werden.
- Nach Anwendung hielt die allgemeine Zahnheilkunde im Jahr 2026 einen Umsatzanteil von 38,22 %, während die Oralchirurgie bis 2032 voraussichtlich mit einem CAGR von 6,15 % wachsen wird.
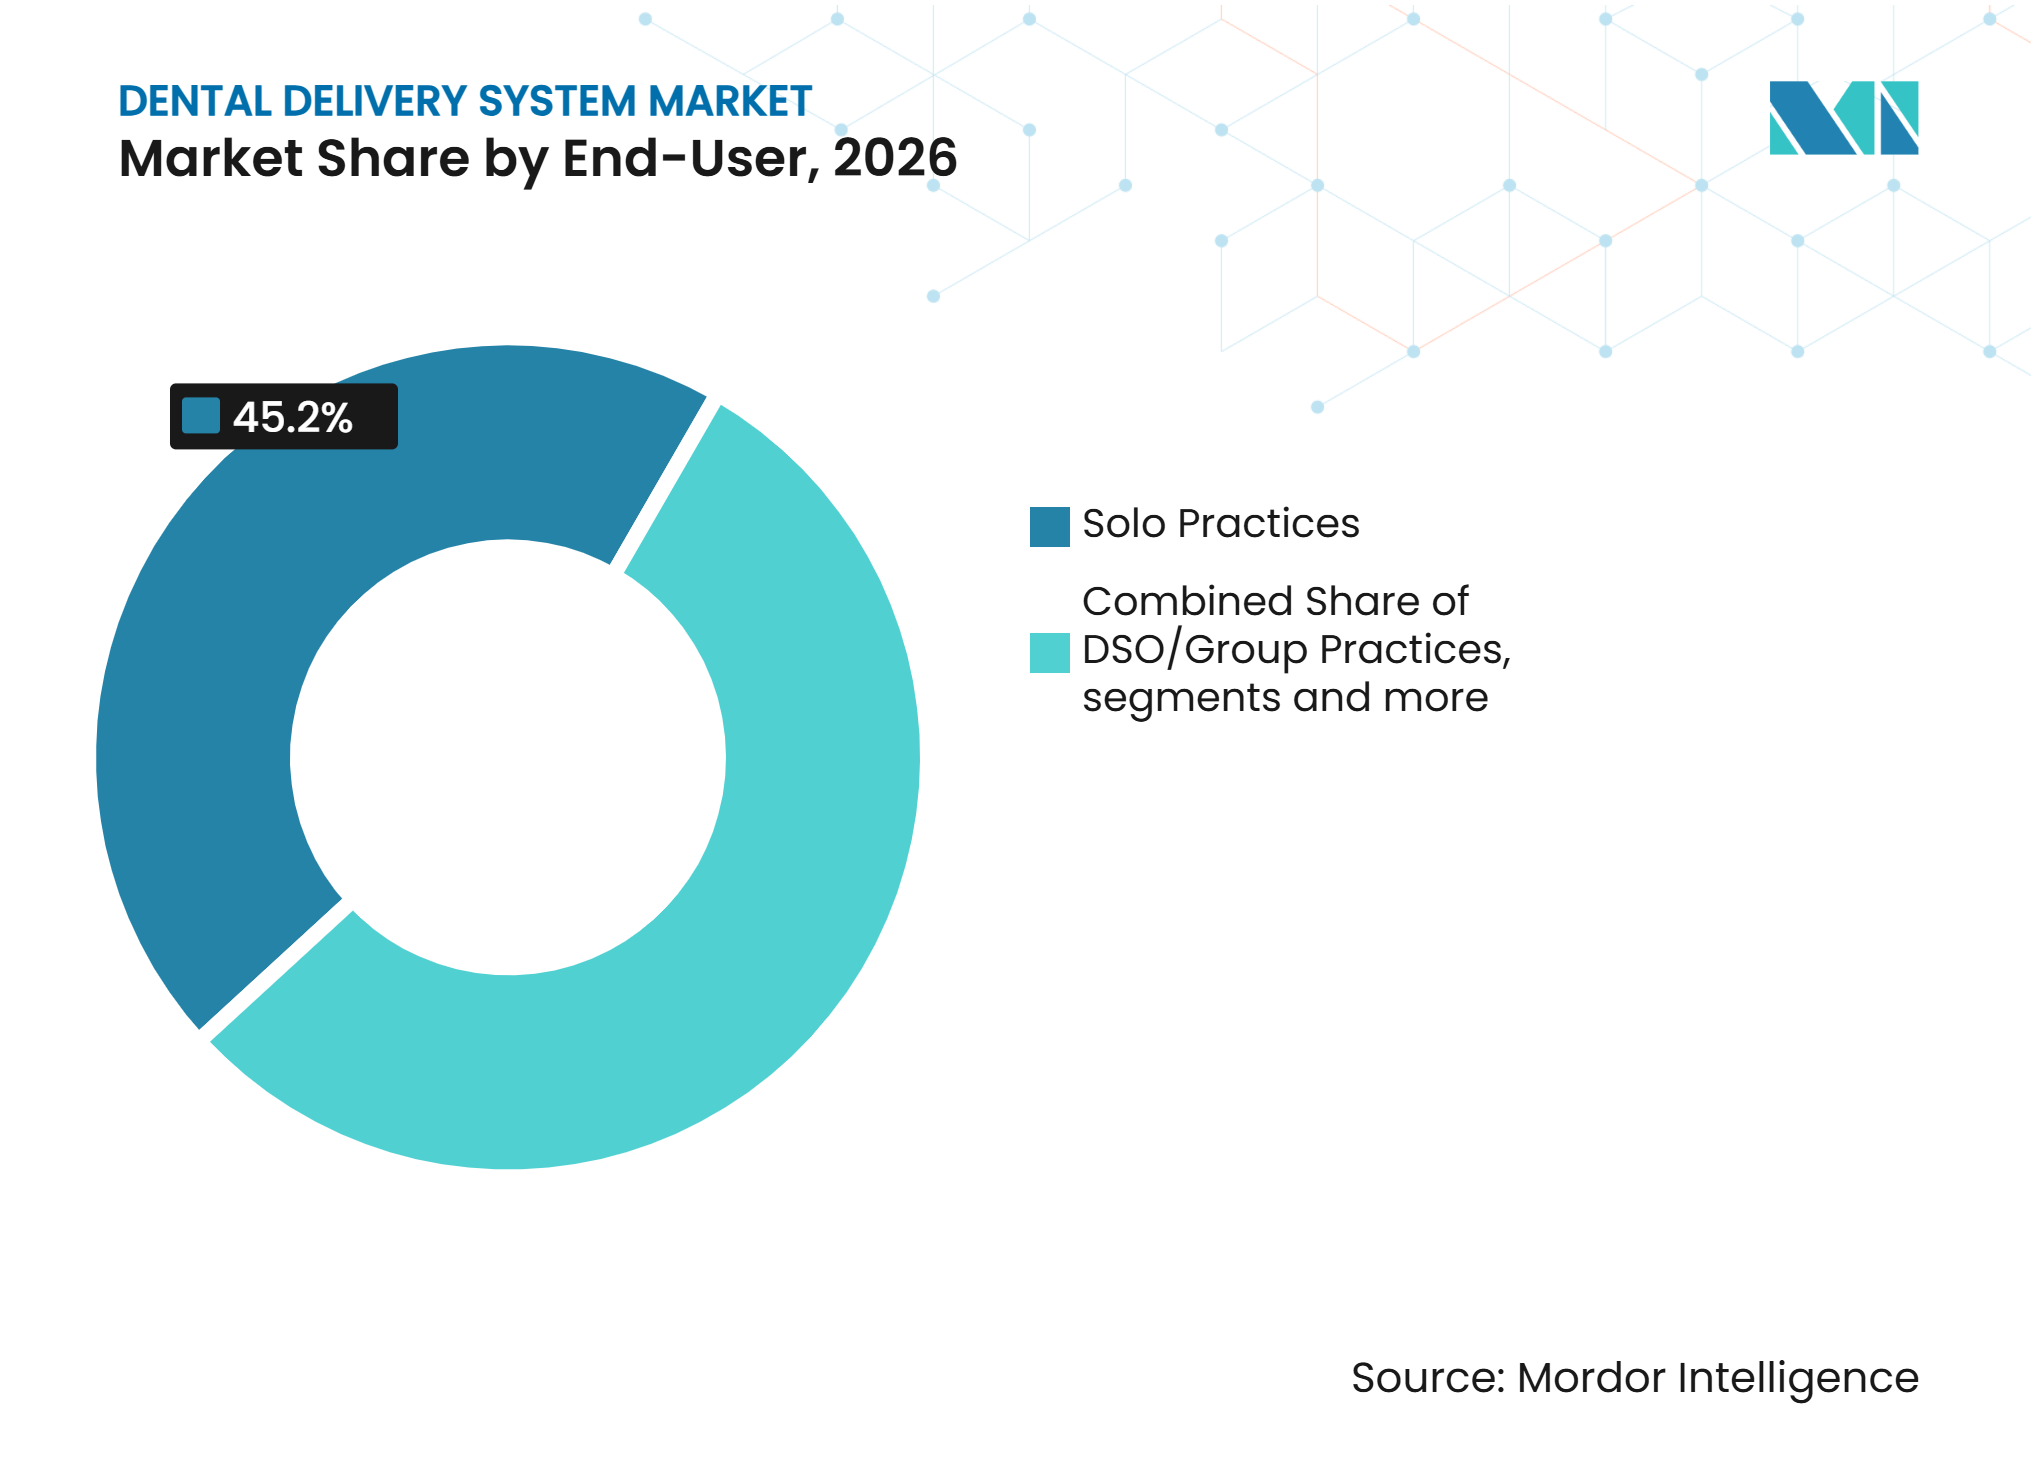
- Nach Endnutzer hielten Einzelpraxen im Jahr 2026 einen Volumenanteil von 45,15 %, während DSO/Gruppenpraxen bis 2032 voraussichtlich mit einem CAGR von 4,66 % wachsen werden.
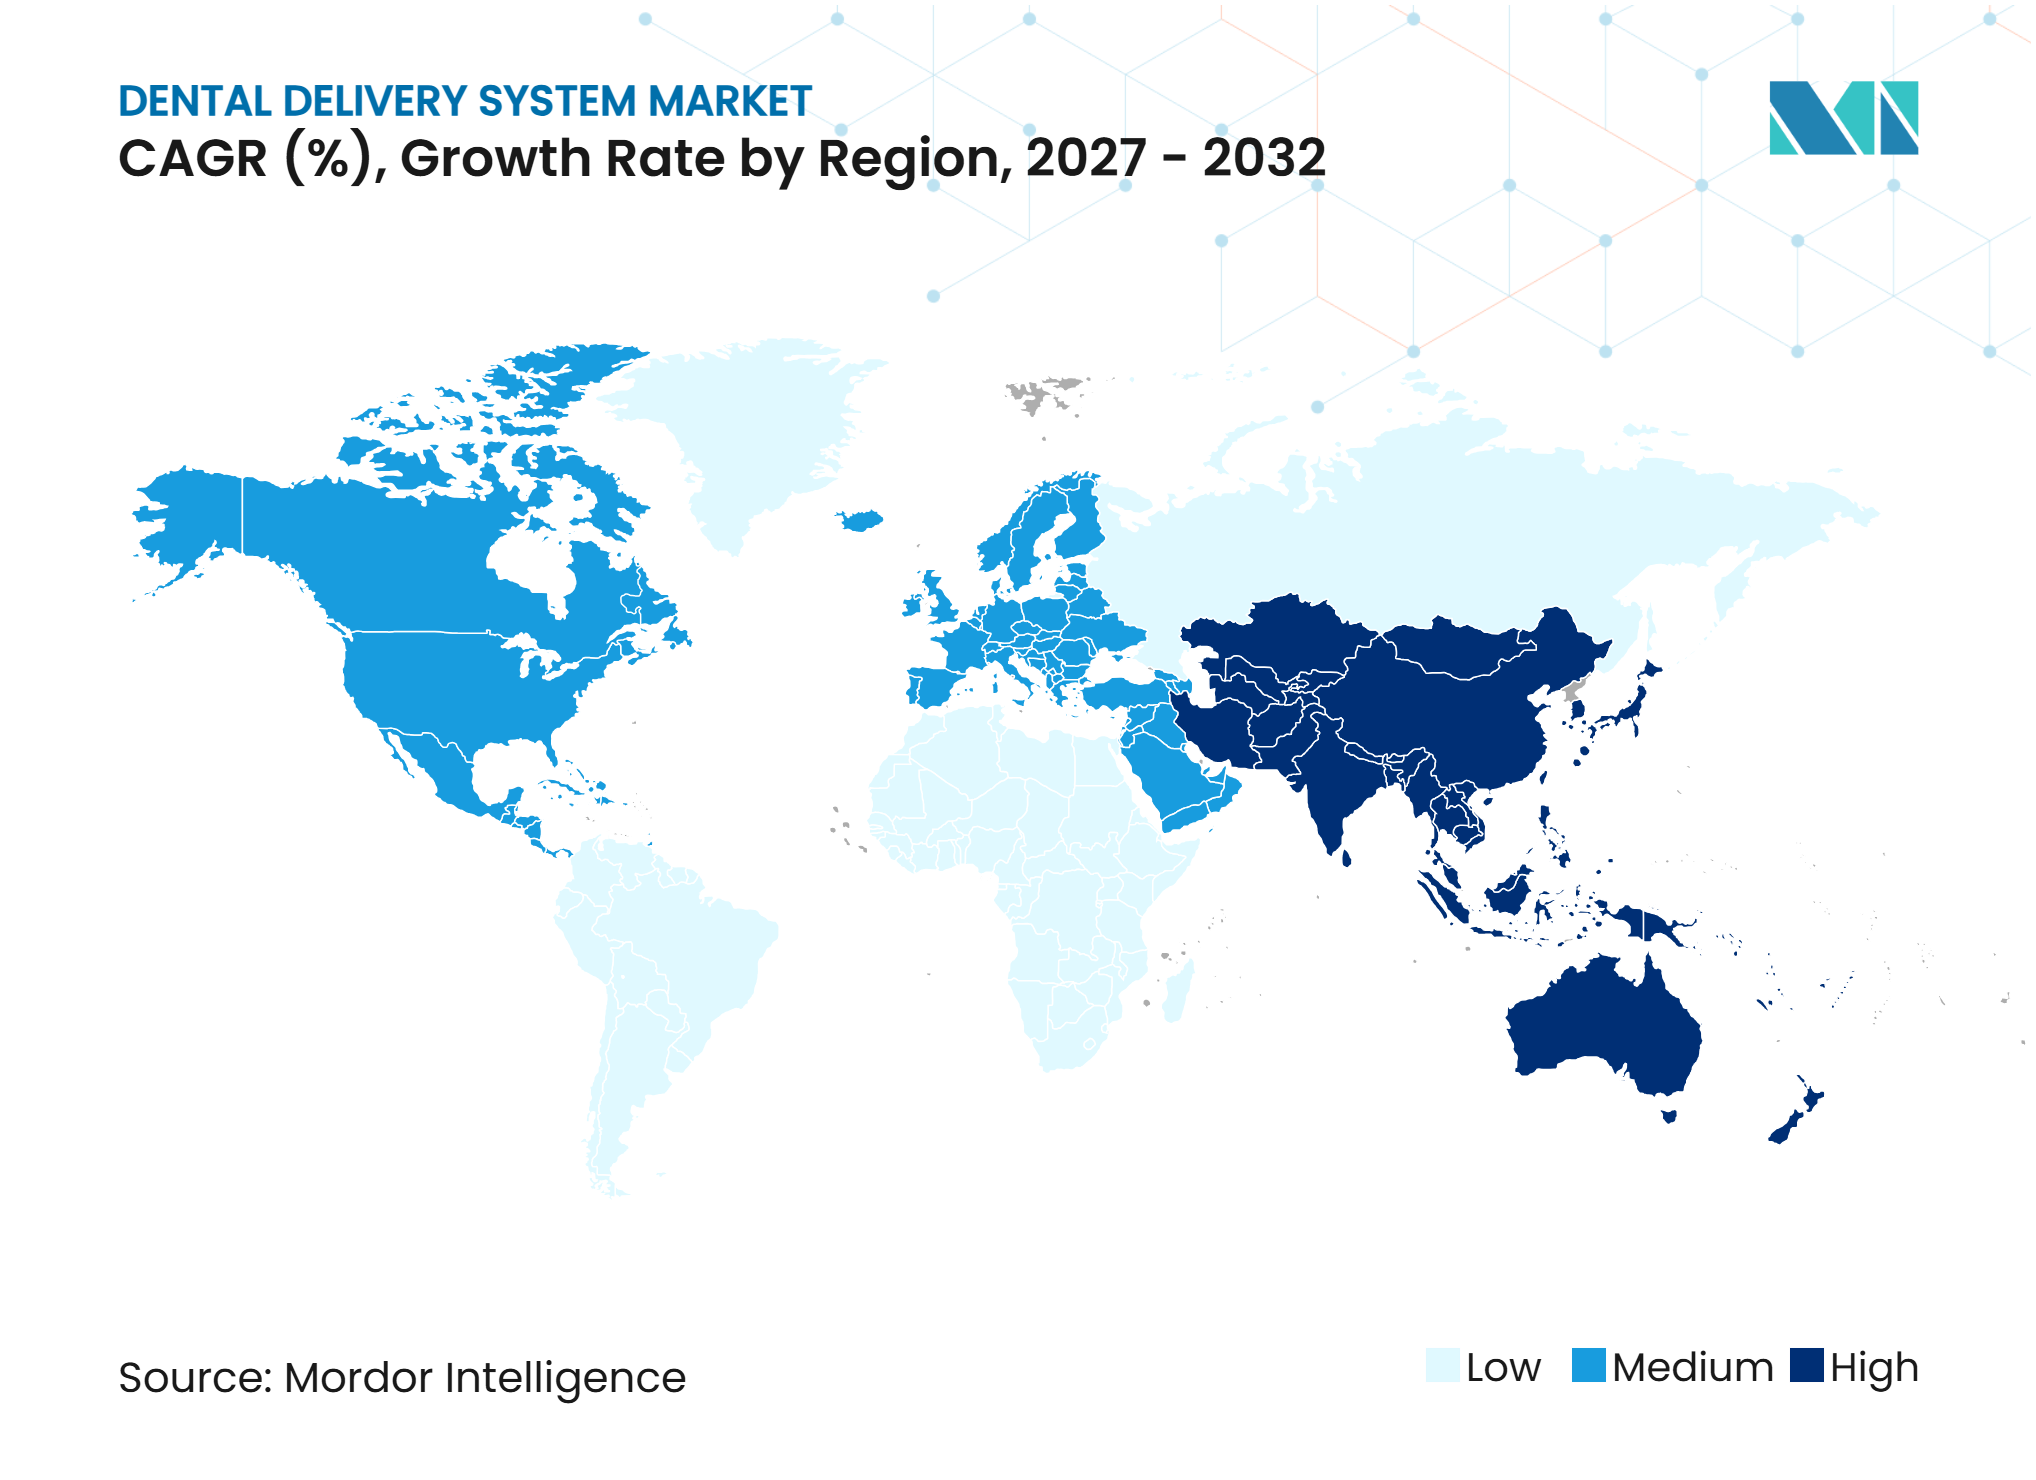
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Volumenanteil von 47,11 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,33 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Zahnkliniken und Behandlungsräumen in Gruppenpraxen | +1.1% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach ergonomischen und hochdurchsatzfähigen Arbeitsabläufen | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Integration von Behandlungszentren mit Bildgebung, Scanning und Praxissoftware | +0.7% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Wachstum der mobilen und kompakten Zahnheilkunde in unterversorgten Regionen | +0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Höhere Anforderungen an die Infektionskontrolle bei Wasserversorgungsleitungen von Dentaleinheiten | +0.4% | Nordamerika, Europa und Australien | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsbedarf durch vernetzte, ambidextre und raumeffiziente Behandlungsräume | +0.3% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Zahnkliniken und Behandlungsräumen in Gruppenpraxen
Der Markt für Dentalversorgungssysteme profitiert, wenn Gruppenpraxen neue Behandlungsräume eröffnen, da jeder Raum eine vollständige klinische Geräteausstattung erfordert. PDS Health plante, im Jahr 2026 mehr als 100 neue Praxen zu eröffnen, während Heartland Dental seinen 2.000. Standort ansteuerte. Spezialisierte DSO-Praxen wuchsen in den 12 Monaten bis Mai 2026 um 5,5 %, verglichen mit 1,8 % bei allgemeinen Zahnarztgruppen, was Systeme begünstigt, die für chirurgische und endodontische Arbeiten konfiguriert sind.[1] Zentraler Einkauf kann Gerätespezifikationen standortübergreifend konsistenter gestalten und die Nachfrage nach konfigurierbaren Plattformen steigern. Neue Klinikdesigns machen Wasserleitungsbehandlung und ergonomische Raumgestaltung auch zu einem Teil der ursprünglichen Gerätespezifikation statt zu einer späteren Nachrüstung. Standardisierter Einkauf kann die Stückzahlen erhöhen, kann jedoch auch modulare Plattformen gegenüber individuellen Raumkonfigurationen bevorzugen und Druck auf die Stückmargen ausüben.
Steigende Nachfrage nach ergonomischen und hochdurchsatzfähigen Arbeitsabläufen
Der Markt wird durch die Notwendigkeit beeinflusst, körperliche Belastungen bei routinemäßigen klinischen Tätigkeiten zu reduzieren. Muskel-Skelett-Erkrankungen betrafen in den meisten veröffentlichten klinischen Studien mehr als 80 % der Zahnmediziner, wobei Nacken, unterer Rücken und Schultern wiederholt als betroffene Bereiche identifiziert wurden.[2] Eine Umfrage aus dem Jahr 2025 unter 1.109 chinesischen Zahnärzten ergab, dass 12,5 % keine Berufskrankheit meldeten, während Lenden- und Halswirbelsäulenspondylose häufige Diagnosen waren.[3] Diese Erkenntnisse unterstützen die Nachfrage nach verstellbaren Instrumentenpositionen, ambidextren Konfigurationen und Versorgungsarmen, die Werkzeuge in einer zugänglichen Arbeitszone halten. Gruppenpraxen, die auf Vier-Hände-Zahnheilkunde setzen, werden diese Merkmale bei der Beschaffung wahrscheinlich als betriebliche Anforderungen behandeln. Eine Versorgungsgeometrie, die wiederholtes Greifen minimiert, kann daher sowohl den Komfort der Behandler als auch die Konsistenz hochdurchsatzfähiger Behandlungsabläufe beeinflussen.
Digitale Integration von Behandlungszentren mit Bildgebung, Scanning und Praxissoftware
Der Markt für Dentalversorgungssysteme entwickelt sich hin zu Systemen, die Bildgebung, Scanning, Fallakten und Spezialinstrumente im Behandlungsraum vernetzen. Henry Schein One führte im August 2025 LinkIt ein, um Fallmanagement, Scanning und Bildgebung für Dentrix-Nutzer über ein zentrales Bildarchiv zu verbinden. Planmeca stellte im Juni 2025 Romexis 7 mit KI-gestützter CBCT- und Intraoralscanning-Fusion zur Verfügung. A-dec+ unterstützt Software-Updates und Integrationen ohne physische Hardwareänderungen, was den klinischen Mehrwert einer installierten Einheit verlängern kann. Eine Praxis, die eine vernetzte Versorgungsplattform auswählt, wählt damit auch einen Partner für digitale Workflows und einen zukünftigen Pfad für Software-Updates. Diese Verbindung zwischen Hardware und Software kann die Wechselkosten erhöhen, wenn eine Klinik ihre Akten, Bildgebung und Spezialworkflows auf ein Ökosystem aufgebaut hat.
Höhere Anforderungen an die Infektionskontrolle bei Wasserversorgungsleitungen von Dentaleinheiten
Der Markt gewinnt Ersatzbedarf, wenn ältere Einheiten die aktuellen Anforderungen an das Wasserleitungsmanagement nicht erfüllen können. Eine im Jahr 2024 veröffentlichte Studie der American Dental Association ergab, dass fast 1 von 3 Zahnmedizinern unsicher war, ob ihre Praxis die CDC-Leitlinien für Wasserleitungen erfüllte, und fast die Hälfte hatte keinen designierten Infektionskontrollkoordinator. Die CDC HICPAC-Arbeitsgruppe begann im August 2024 mit der Entwicklung aktualisierter evidenzbasierter Leitlinien, was auf eine stärkere Betonung von Überwachung und Dokumentation hindeutet. Systeme mit kartuschenbasierter Behandlung oder automatisierten Wasserleitungsfunktionen können die Lücke zwischen Altgeräten und diesen Anforderungen verringern. Unabhängige Wasserflaschen-Systeme allein erfüllen möglicherweise nicht die Trinkwasserstandards für das Ausgabewasser von Dentaleinheiten, was eine integrierte Behandlung wichtiger macht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für fortschrittliche Behandlungszentren | -1.3% | Global, am stärksten in Schwellenmärkten und Einzelpraxen | Langfristig (≥ 4 Jahre) |
| Komplexität bei Installation, Versorgung und Praxisunterbrechung | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Servicenetzwerke und Technikermangel | -0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Kompatibilitätsrisiko bei älteren Stühlen, Handstücken, Software und Versorgungseinrichtungen | -0.4% | Global, insbesondere in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für fortschrittliche Behandlungszentren
Der Markt sieht sich einer Kostenbarriere gegenüber, wenn fortschrittliche Systeme neben dem Gerätekauf auch Software-Abonnements, Versorgungsaufrüstungen und zertifizierte Installation erfordern. Die DSO-Bewertungsmultiplikatoren sanken 2026 auf das 9- bis 10-fache des EBITDA, gegenüber dem 13- bis 16-fachen in den Jahren 2019–2021. Dieses Umfeld kann Gruppenbetreiber dazu veranlassen, sich auf die Effizienz bestehender Standorte und eine sorgfältige Kapitalallokation zu konzentrieren. Kleinere Praxen können sich für Konfigurationen im mittleren oder älteren Preissegment entscheiden, wenn vernetzte Geräte ihr Budget übersteigen. Dies schafft eine Spaltung zwischen gut kapitalisierten Betreibern, die integrierte Systeme kaufen können, und kleineren Anbietern, die teurere Upgrades aufschieben. OEM-Finanzierung und modulare Upgrade-Pfade können die Entscheidung erleichtern, beseitigen jedoch nicht die Erschwinglichkeitsbeschränkung in einkommensschwachen Regionen.
Fragmentierte Servicenetzwerke und Technikermangel
Der Markt für Dentalversorgungssysteme ist auf lokalen technischen Support angewiesen, da Ausfallzeiten die geplante Versorgung unterbrechen und das Vertrauen in neue Geräte verringern können. Das Problem ist in Teilen von Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika ausgeprägter, wo ausgebildete Servicenetzwerke weniger dicht sind. Vernetzte Einheiten können schwieriger zu reparieren sein, da ihre Software, Sensoren und Kommunikationsprotokolle herstellerspezifisches Fachwissen erfordern. Hersteller können es schwierig finden, Technikerschulungen an Standorten mit geringerem Volumen zu rechtfertigen, was potenzielle Käufer hinsichtlich der Serviceverfügbarkeit besorgen kann. Das Risiko ist besonders bedeutsam bei Oralchirurgie- und Implantatverfahren, wo ein Geräteausfall die Behandlung unterbrechen und das Vertrauen der Patienten beeinträchtigen kann. Es verknüpft auch die Geräteverfügbarkeit mit dem Praxisruf, wenn der Eingriff nicht ohne Weiteres verschoben werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stuhlmontierte Systeme bilden die Basis, schrankintegrierte Systeme gewinnen bei NeubautenStuhlmontierte Versorgungssysteme hielten im Jahr 2026 einen Marktanteil von 40,10 % am Markt für Dentalversorgungssysteme. Ihre Position spiegelt die breite Kompatibilität mit Behandlungsraumlayouts, niedrigere Installationskosten und flexible seitliche oder rückseitige Versorgungsanordnungen wider. Sie bleiben eine praktische Wahl für Ersatzzyklen und Nachrüstungen, bei denen die Installationsgeschwindigkeit wichtiger ist als eine vollständige Raumumgestaltung. Schrankintegrierte Versorgungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 5,24 % wachsen, da neue DSO-Behandlungsräume die 12-Uhr-Versorgung und Vier-Hände-Workflows übernehmen. Diese Präferenz unterstützt einen weniger unübersichtlichen Arbeitsbereich und ein konsistenteres Raumlayout in Mehrstandortpraxen.
Die Dentalversorgungssystembranche verzeichnet auch weiterhin Interesse an Versorgungssystemen, tragbaren Systemen und wagenbasierten Konfigurationen. Seitliche Versorgung kann für gemeinsam genutzte Behandlungsräume geeignet sein, in denen klinische Teams eine flexible Links-Rechts-Übergabe benötigen. Tragbare und wagenbasierte Optionen spielen eine Rolle bei mobilen Außeneinsätzen und schulbasierten Programmen, bei denen keine festen Behandlungsräume verfügbar sind. Planmeca stellte auf der IDS 2025 den Pro50 S und Pro40 vor, mit kompakter Versorgung, digitalen Funktionen und Infektionskontrollfähigkeiten, die für platzbeschränkte Behandlungsräume konzipiert sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Allgemeine Zahnheilkunde verankert das Volumen, Oralchirurgie definiert die Leistungsfähigkeit neuDie allgemeine Zahnheilkunde hielt im Jahr 2026 einen Anwendungsumsatzanteil von 38,22 % und bleibt die Volumenbasis der Dentalversorgungssystembranche. In Nordamerika und Westeuropa stammt ein Großteil dieser Nachfrage aus geplanten Ersatzzyklen und nicht aus dem Neubau von Kliniken. Die Endodontie profitiert von integrierten Apex-Lokalisator- und Rotationsmotorfunktionen, da die Nachfrage nach Wurzelkanalbehandlungen mit einer alternden Patientenpopulation steigt. Die kieferorthopädische Nachfrage ist stabiler und bevorzugt häufig schrankintegrierte Systeme in pädiatrischen und Spezialpraxen, wo ein kompaktes Raumdesign wichtig ist.
Die Oralchirurgie wird bis 2032 voraussichtlich mit einem CAGR von 6,15 % wachsen, der schnellsten Rate unter den Anwendungen im Markt für Dentalversorgungssysteme. Integrierte Chirurgiemotoren, Apex-Lokalisatoren, peristaltische Bewässerungspumpen und Feilenmotoren ermöglichen es einer einzigen Plattform, mehrere klinische Aufgaben zu unterstützen. Der A-dec 500 Pro und 300 Pro erhielten Anfang 2026 die Midwest Motor System-Integration, die restaurative, endodontische, Implantat- und Apex-Lokalisierungs-Workflows von einer Einheit aus unterstützt.
Nach Endnutzer:
Einzelpraxen definieren die Basis, DSO-Plattformen treiben den Upgrade-Zyklus anEinzelpraxen repräsentierten im Jahr 2026 45,15 % des Endnutzervolumens und sind damit die größte Käuferbasis im Markt für Dentalversorgungssysteme. Unabhängige Praxen überwiegen organisierten Gruppen in globalen Stückzahlen noch immer, was den Ersatzbedarf breit verteilt hält. Jüngere Zahnärzte treten zunehmend über DSO-Beschäftigungsverhältnisse in die Praxis ein, wodurch einige Kaufentscheidungen von Klinikern auf zentrale Beschaffungsteams verlagert werden.
DSO- und Gruppenpraxen werden bis 2032 voraussichtlich mit einem CAGR von 4,66 % wachsen. Ihre standardisierten Modelle können Wartungsplanung, Mitarbeiterschulung und Geräteauswahl an mehreren Standorten vereinfachen. Der Markt für Dentalversorgungssysteme verfügt über einen separaten institutionellen Kanal, der Zahnmedizinschulen, Militär- und Regierungskliniken sowie zahnmedizinische Krankenhausabteilungen umfasst. Zahnmedizinschulen sind bedeutsam, da die in der Ausbildung verwendeten Geräte spätere Praxispräferenzen der Absolventen beeinflussen können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 47,11 % am Markt für Dentalversorgungssysteme. Die Region befindet sich in einem Geräteaufrüstungszyklus, der durch eine große Basis privater Praxen und die fortlaufende DSO-Klinikentwicklung in den Vereinigten Staaten gestützt wird. CDC-Leitlinien für Wasserleitungen und staatliche Testanforderungen können Ersatzentscheidungen vorziehen, wenn ältere Systeme keine integrierte Behandlungsfähigkeit aufweisen. Kanada verfügt über einen technisch anspruchsvollen, aber geografisch verstreuten Markt. Mexiko generiert eine Nachfrage im mittleren Preissegment, da private Zahnarztketten Kliniklayouts in städtischen Gebieten standardisieren.
Europa
Europa bleibt ein wichtiges Umsatzgebiet für den Markt für Dentalversorgungssysteme, angeführt von Deutschland, Italien, dem Vereinigten Königreich und Frankreich. Die Region verfügt über etablierte Fertigungsstandorte und anspruchsvolle Anforderungen an die Gerätedokumentation und Konformitätsbewertung. Diese Bedingungen begünstigen etablierte Hersteller mit bestehenden regulatorischen Fähigkeiten und Servicenetzwerken. Italienische Hersteller haben starke Positionen in ihrem Heimatmarkt und Südeuropa und exportieren auch in breitere europäische und Schwellenmärkte.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,33 % wachsen, da China, Indien und Südostasien die Klinikinfrastruktur von einer niedrigeren installierten Basis aus ausbauen. China kombiniert die Expansion privater Kliniknetzwerke in Großstädten mit Krankenhausinvestitionen in Upgrades von Versorgungssystemen, während Indien durch private Kliniken, Zahntourismus und Aufrüstungen von Geräten an Zahnmedizinschulen Investitionen in vernetzte Systeme im mittleren Preissegment anzieht. Der Nahe Osten und Afrika stützen sich auf private Gesundheitsversorgung und Zahntourismusinvestitionen in GCC-Ländern und Südafrika, während Südamerika von Brasilien und seinem inländischen Hersteller Olsen Indústria e Comércio S.A. angeführt wird. Argentiniens wirtschaftliche Instabilität begrenzt die Nachfrage nach Investitionsgütern, obwohl Kolumbien und Chile attraktive private Gesundheitsmärkte bleiben.
Wettbewerbslandschaft
Marktkonzentration
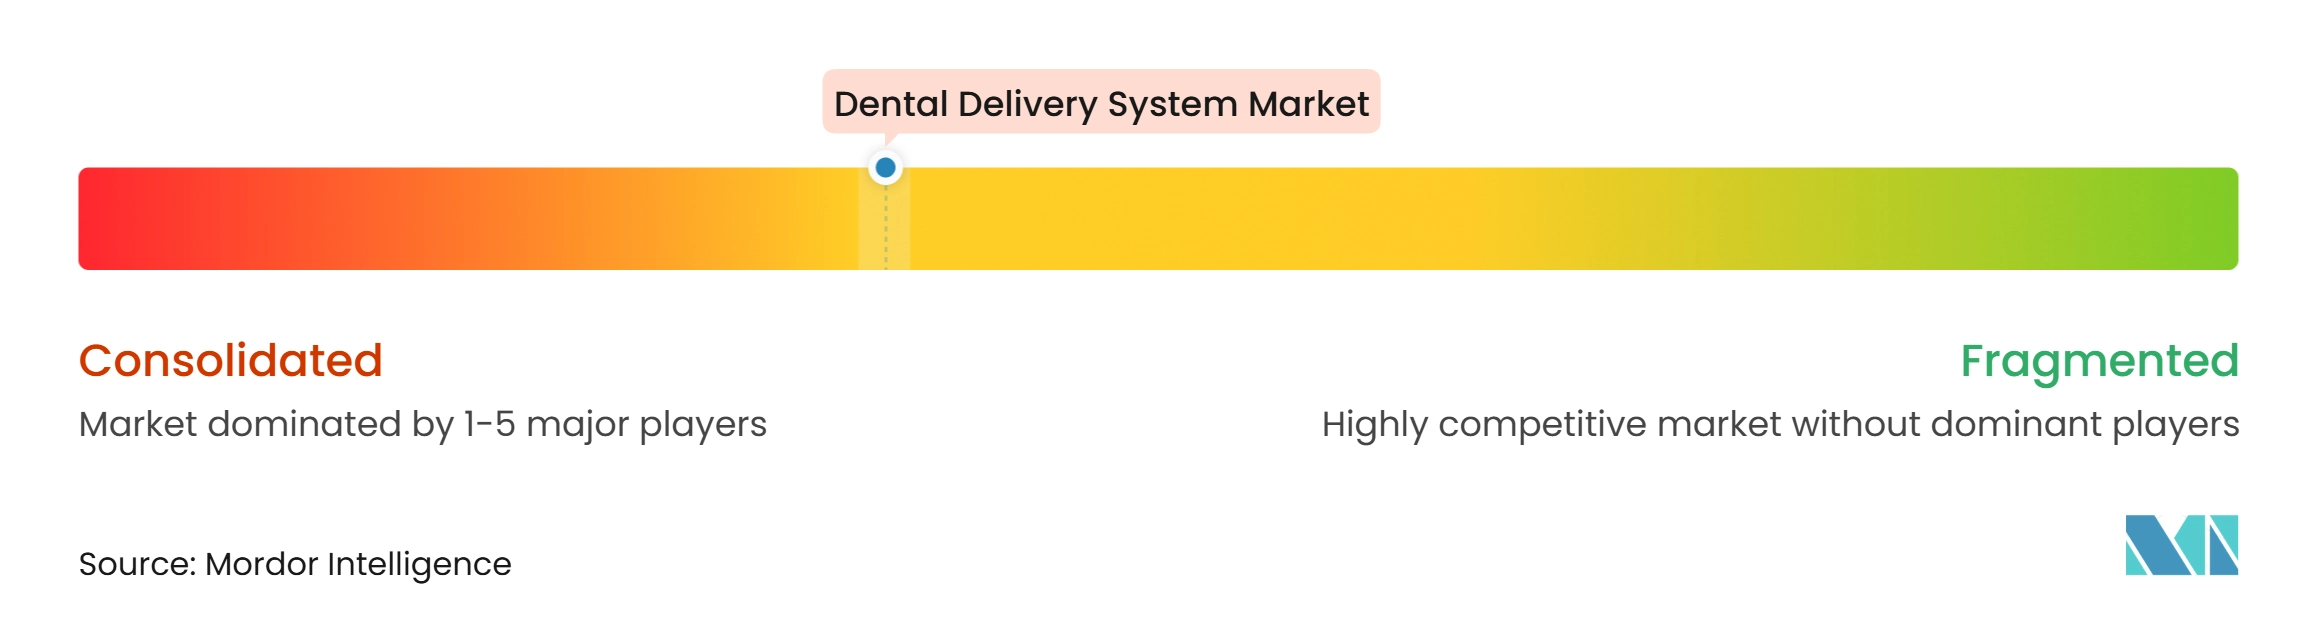
Der Markt für Dentalversorgungssysteme ist mäßig konzentriert unter etablierten globalen Herstellern und regionalen Spezialisten. A-dec, Planmeca, KaVo Dental, Midmark und italienische Hersteller wie Castellini, Anthos und Stern Weber konkurrieren durch Produktökosysteme, Händlerbeziehungen und zertifizierte Servicefähigkeiten. Globale Unternehmen betonen Konnektivität, Modularität und Serviceabdeckung, während regionale Hersteller durch Fertigungsflexibilität und ein günstiges Preis-Leistungs-Verhältnis konkurrieren können. Softwareplattformen können ein installiertes System schwieriger zu ersetzen machen, indem sie Updates und vernetzte Workflow-Funktionen bereitstellen. Dies macht Servicekontinuität und digitale Kompatibilität zu wichtigen Elementen der Lieferantenauswahl.
Der Markt für Dentalversorgungssysteme weist auch regulatorische und servicebezogene Markteintrittsbarrieren auf, die etablierte Lieferanten begünstigen. Die FDA 510(k)-Zulassung für Klasse-II-Konfigurationen und europäische Medizinprodukteanforderungen erfordern technische Dokumentation und Ressourcen, die unterkapitalisierte Marktteilnehmer einschränken können. Chinesische ODM-Lieferanten fordern mittlere Preissegmente in Südostasien sowie dem Nahen Osten und Afrika heraus, aber eine begrenzte Serviceabdeckung schränkt ihre Reichweite in anspruchsvollen Umgebungen ein. Die größte Chance bleibt modulare Ausrüstung im mittleren Preissegment mit Konnektivität und Wasserleitungsbehandlung für Praxen, die Premium-Systeme nicht rechtfertigen können. Finanzierungsoptionen und skalierbare Upgrade-Pfade würden diese Position für eine breitere Käufergruppe zugänglicher machen.
Midmark führte im Februar 2026 eine vernetzte Behandlungsraumplattform und intelligente mechanische Raumausrüstung ein, darunter den Smart Air Compressor und Smart G-Vacuum. Der Schritt erweitert das Angebot von Behandlungsstuhlausrüstung auf eine breitere Behandlungsrauminfrastruktur. KaVo führte 2026 die CONNECTme-App für die tabletbasierte Überwachung von Hygieneplänen über kompatible Gerätelinien ein. Planmecas Romexis 7-Bildfusionsfunktion bietet Kunden einen softwarebasierten Differenzierungspunkt neben den Hardwarespezifikationen und zeigt, warum der Markt für Dentalversorgungssysteme zunehmend durch vernetzte Workflows sowie das physische Gerätedesign geprägt wird.
Marktführer der Dentalversorgungssystembranche
-
A-dec Inc.
-
Dentsply Sirona Inc.
-
Planmeca Oy
-
Midmark Corporation
-
KaVo Dental GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dentalversorgungssysteme Unternehmen in diesem Bericht
- A-dec
- Anthos S.p.A.
- ASI Dental, Inc.
- Belmont Dental
- Castellini S.p.A.
- DentalEZ Group
- DENTALEZ, Inc.
- Dentsply Sirona
- Flight Dental Systems
- FONA Dental s.r.o.
- J. Morita
- KaVo Dental GmbH
- MGI Healthcare
- Midmark
- Olsen Industria e Comercio S.A.
- Pelton and Crane
- Planmeca
- Stern Weber
- Takara Belmont
- XO CARE A/S
Neueste Industrielle Entwicklungen in Markt für Dentalversorgungssysteme
- Juli 2026: Planmeca erhielt im British Dental Journal Berichterstattung über die kommerzielle Markteinführung der Dentaleinheiten Pro50 S und Pro40. Der Pro50 S verfügt über eine kompakte, ambidextre seitliche Versorgung, die selbst für die kleinsten Behandlungsräume konzipiert ist, während der Pro40 einer etablierten seitlich-heb-Plattform integrierte digitale Intelligenz und Infektionskontrollfunktionen hinzufügt und auf platzbeschränkte DSO- und Mehrbenutzerumgebungen abzielt.
- Juni 2026: Henry Schein One integrierte die iTero-Intraoralscanner von Align Technology mit Dentrix, Dentrix Ascend und Dentally und ermöglichte so den automatischen Import von Patientenakten vom Scan bis zur Versorgung in einer einzigen vernetzten Umgebung. Die Integration eliminiert manuelle Uploads und Systemwechsel und ist in Nordamerika und ausgewählten internationalen Märkten verfügbar.
- Februar 2026: Midmark Corporation führte eine vernetzte Behandlungsraumplattform der nächsten Generation und eine Suite intelligenter mechanischer Raumausrüstung ein, darunter den Smart Air Compressor und Smart G-Vacuum, die für laufende Over-the-Air-Upgrades, Ergonomie und Konnektivität mit Versorgungs- und Beleuchtungssystemen konzipiert sind.
Berichtsumfang des globalen Marktes für Dentalversorgungssysteme
Gemäß dem Berichtsumfang bezieht sich der Markt für Dentalversorgungssysteme auf integrierte Arbeitsstationen in Zahnkliniken, die wesentliche Werkzeuge wie Handstücke, Spritzen, Absauggeräte und Beleuchtung in ergonomischen Einheiten zentralisieren und so eine effiziente, präzise und patientenfreundliche Zahnbehandlung ermöglichen. Diese Systeme optimieren den Workflow, reduzieren die Belastung für Zahnärzte und verbessern den Patientenkomfort, was sie zu einem Eckpfeiler moderner Zahnarztpraxen macht.
Der Markt für Dentalversorgungssysteme ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in stuhlmontierte Versorgungssysteme, schrankintegrierte Versorgungssysteme, seitliche Versorgungssysteme und andere Produkttypen segmentiert. Nach Anwendung ist der Markt in allgemeine Zahnheilkunde, Oralchirurgie, Endodontie, Kieferorthopädie und andere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Einzelpraxen, DSO/Gruppenpraxen und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Stuhlmontierte Versorgungssysteme |
| Schrankintegrierte Versorgungssysteme |
| Seitliche Versorgungssysteme |
| Andere Produkttypen |
| Allgemeine Zahnheilkunde |
| Oralchirurgie |
| Endodontie |
| Kieferorthopädie |
| Andere Anwendungen |
| Einzelpraxen |
| DSO/Gruppenpraxen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Stuhlmontierte Versorgungssysteme | |
| Schrankintegrierte Versorgungssysteme | ||
| Seitliche Versorgungssysteme | ||
| Andere Produkttypen | ||
| Nach Anwendung | Allgemeine Zahnheilkunde | |
| Oralchirurgie | ||
| Endodontie | ||
| Kieferorthopädie | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Einzelpraxen | |
| DSO/Gruppenpraxen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Dentalversorgungssysteme bis 2032 erreichen?
Der Markt für Dentalversorgungssysteme wird voraussichtlich bis 2032 einen Wert von 842,33 Millionen USD erreichen, ausgehend von 665,59 Millionen USD im Jahr 2026 und 688,29 Millionen USD im Jahr 2027, mit einer Expansion bei einem CAGR von 4,12 % von 2027 bis 2032.
Welche Produktkonfiguration führt die Verkäufe von Dentalversorgungssystemen an?
Stuhlmontierte Versorgungssysteme führten im Jahr 2026 mit einem Umsatzanteil von 40,10 %, da sie für eine breite Palette von Layouts und Nachrüstprojekten geeignet sind.
Welche zahnmedizinische Anwendung wächst bis 2032 am schnellsten?
Die Oralchirurgie wird voraussichtlich mit einem CAGR von 6,15 % wachsen, da integrierte Plattformen mehrere Spezialfunktionen kombinieren.
Welche Region wächst bei Dentalversorgungsgeräten am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,33 % wachsen, da die Klinikinfrastruktur in mehreren Ländern ausgebaut wird.