
Taille et part du marché des systèmes de distribution dentaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 688.29 Millions de dollars américains |
| Taille du Marché (2032) | 842.33 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de distribution dentaire par Mordor Intelligence
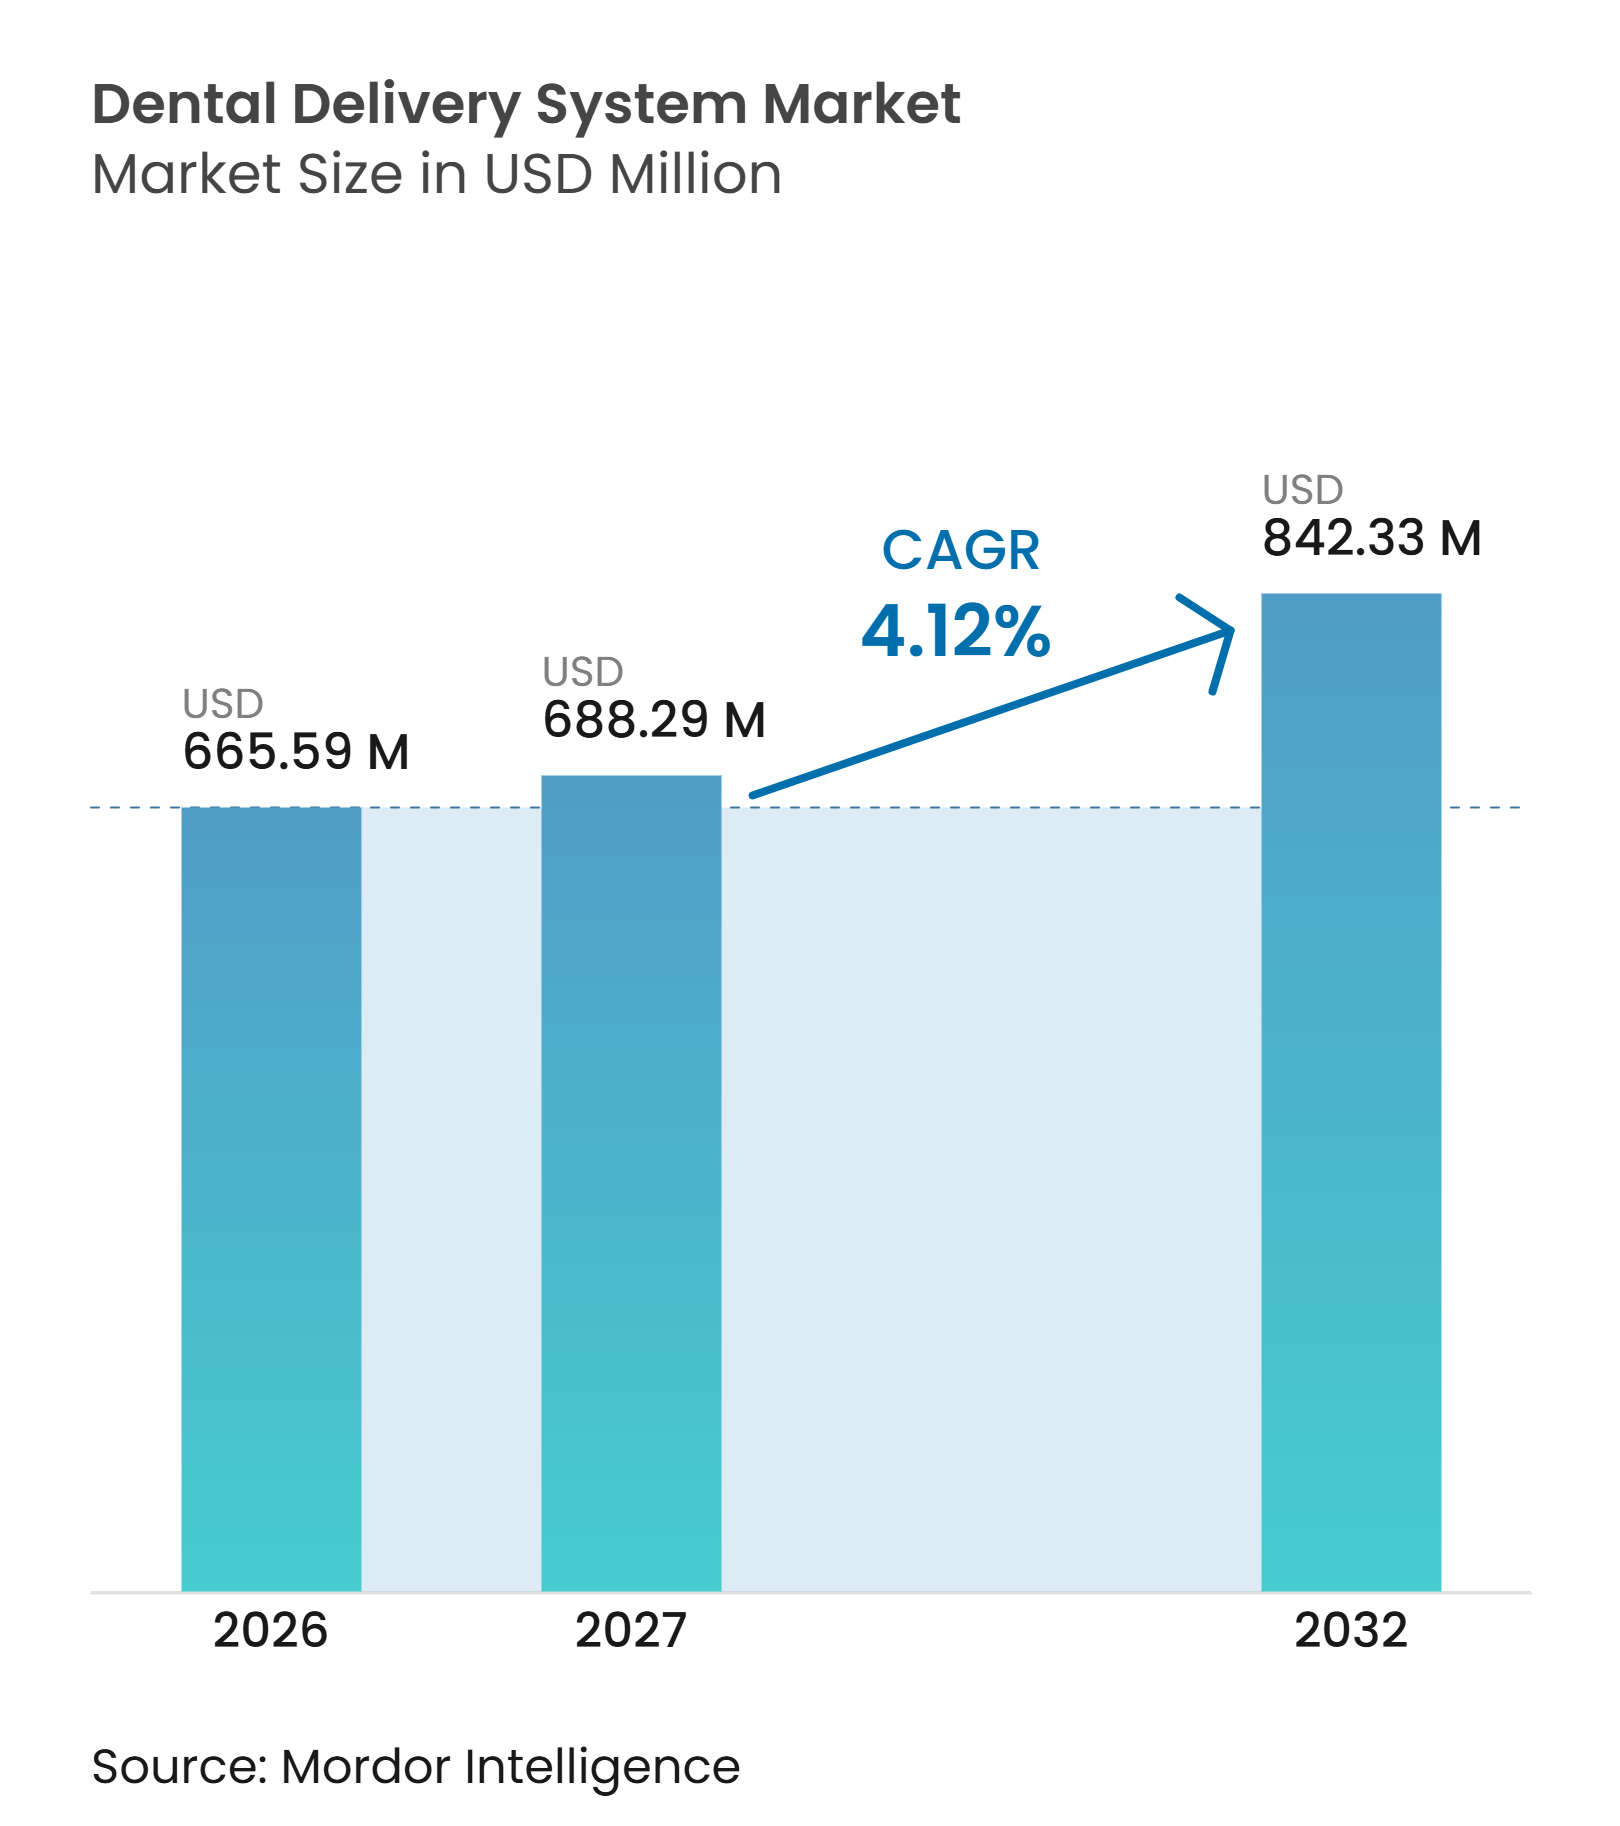
La taille du marché des systèmes de distribution dentaire devrait croître de 665,59 millions USD en 2026 à 688,29 millions USD en 2027 et atteindre 842,33 millions USD d'ici 2032, à un CAGR de 4,12 % sur la période 2027-2032.
Le marché des systèmes de distribution dentaire est soutenu par la construction de nouvelles cliniques, la demande de remplacement et l'utilisation plus large de salles de soins standardisées dans les cabinets de groupe. Les choix d'équipements combinent de plus en plus le flux de travail clinique, le contrôle des infections, la connectivité logicielle et l'accès aux services, plutôt que de se concentrer uniquement sur le fauteuil. Cela favorise les fabricants capables de proposer des systèmes modulaires, un soutien à l'installation et une maintenance fiable sur plusieurs sites. Le marché des systèmes de distribution dentaire offre également une opportunité dans les systèmes de gamme intermédiaire qui combinent des fonctionnalités connectées et un traitement des conduites d'eau sans le coût des centres de traitement haut de gamme. Le coût, les perturbations liées à l'installation et le manque de support technique local continuent de ralentir l'adoption en dehors des cabinets bien financés.
Points clés du rapport
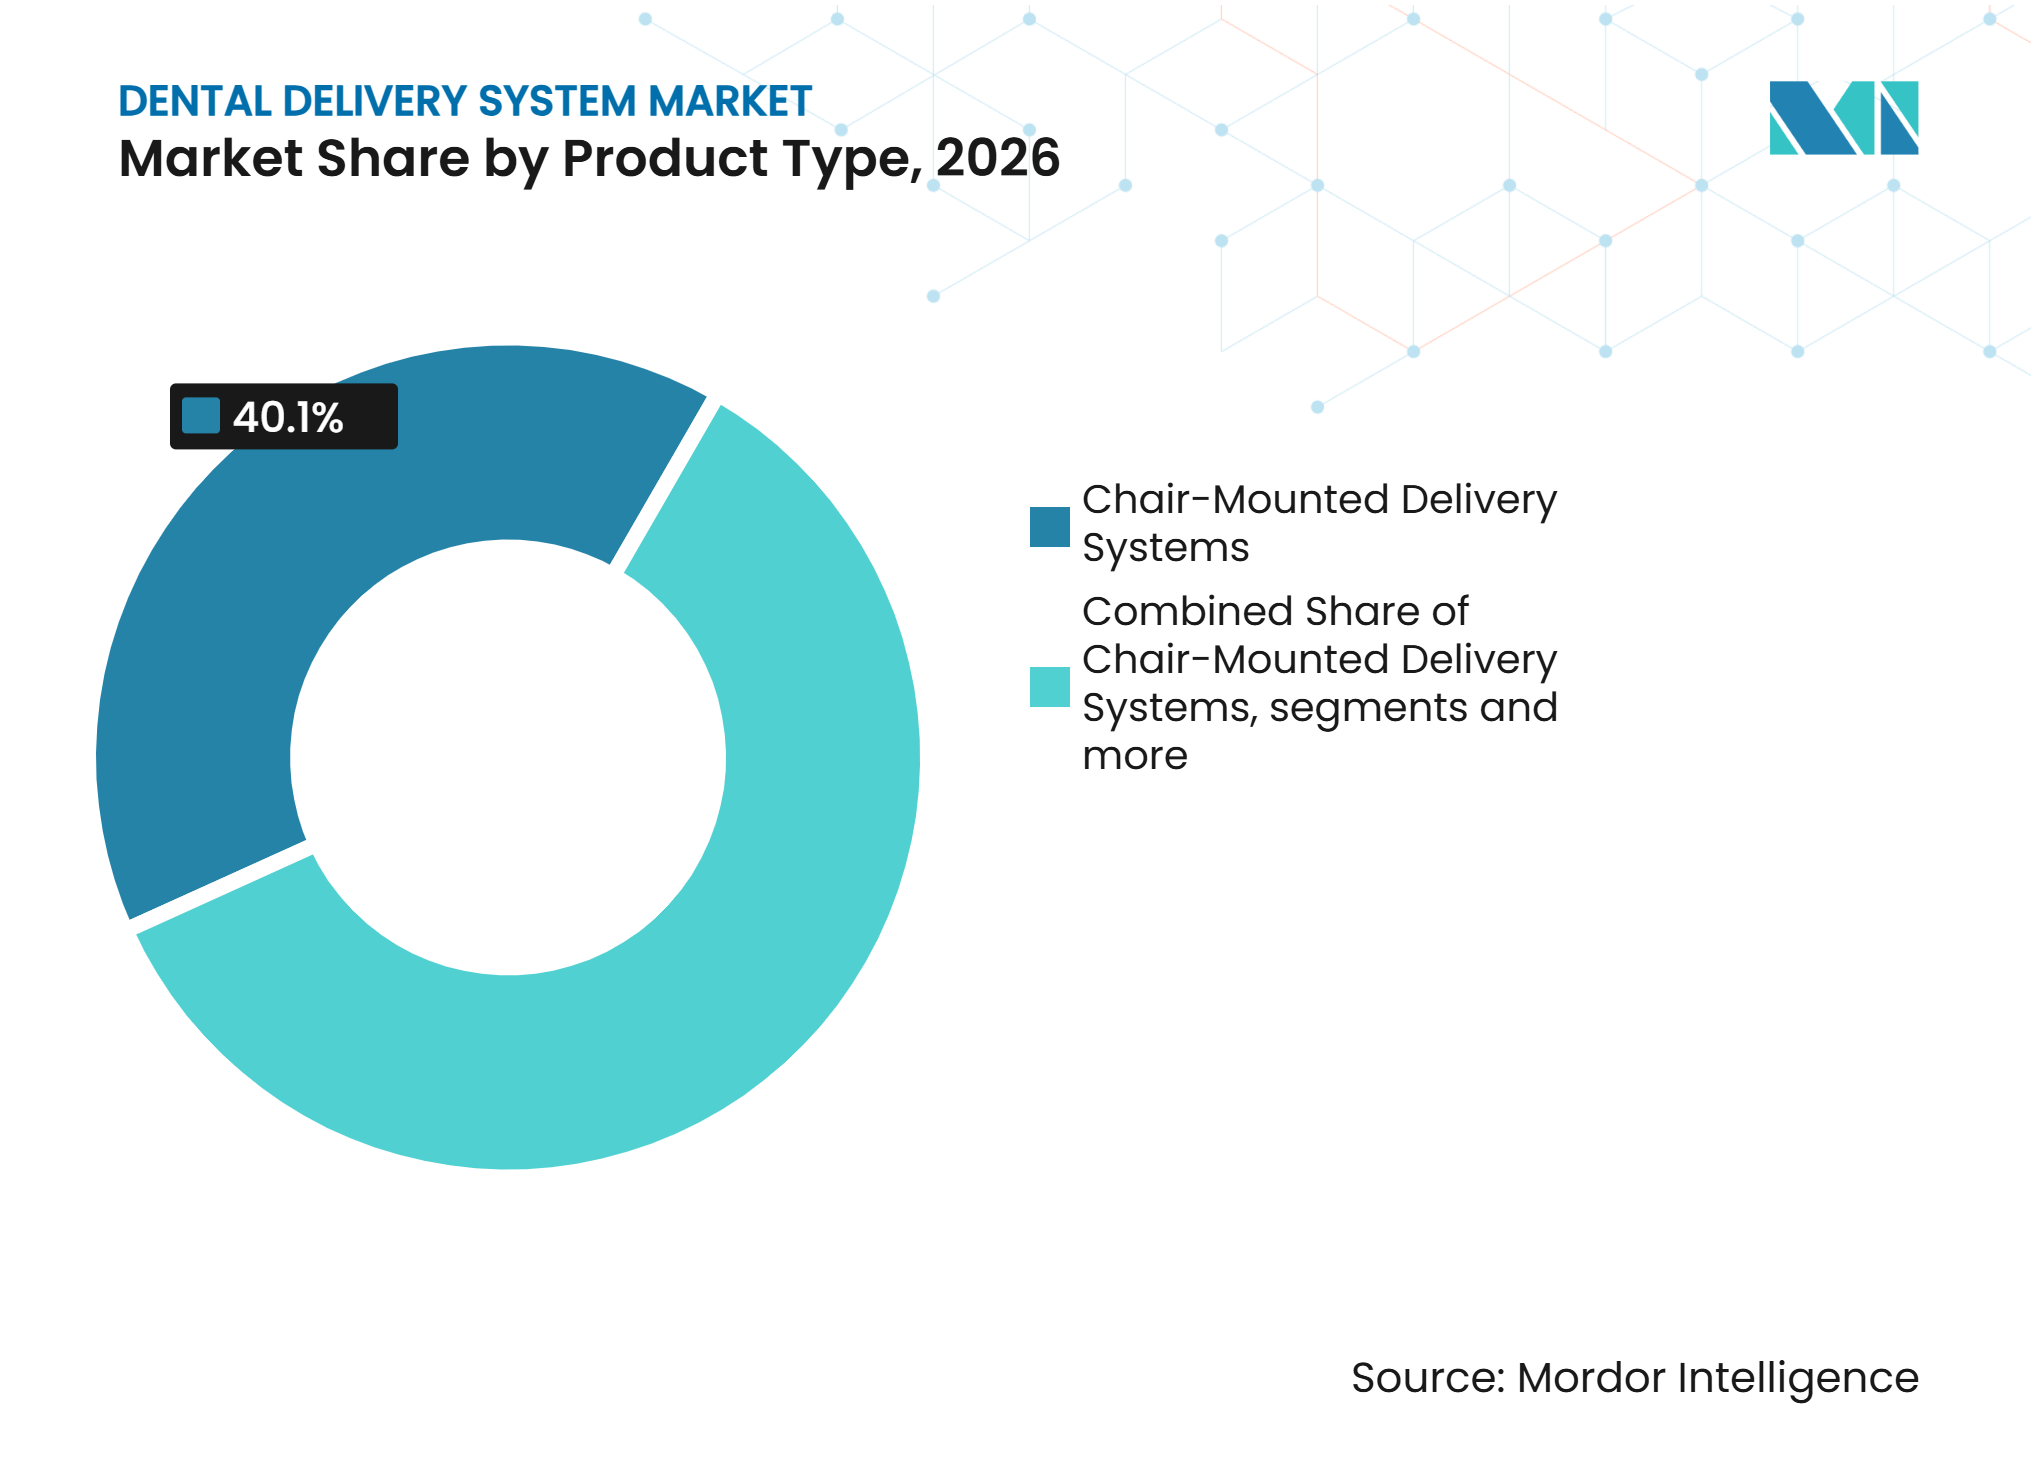
- Par type de produit, les systèmes de distribution montés sur fauteuil représentaient 40,10 % du chiffre d'affaires en 2026, tandis que les systèmes de distribution montés sur meuble devraient se développer à un CAGR de 5,24 % jusqu'en 2032.
- Par application, la dentisterie générale représentait 38,22 % du chiffre d'affaires en 2026, tandis que la chirurgie orale devrait se développer à un CAGR de 6,15 % jusqu'en 2032.
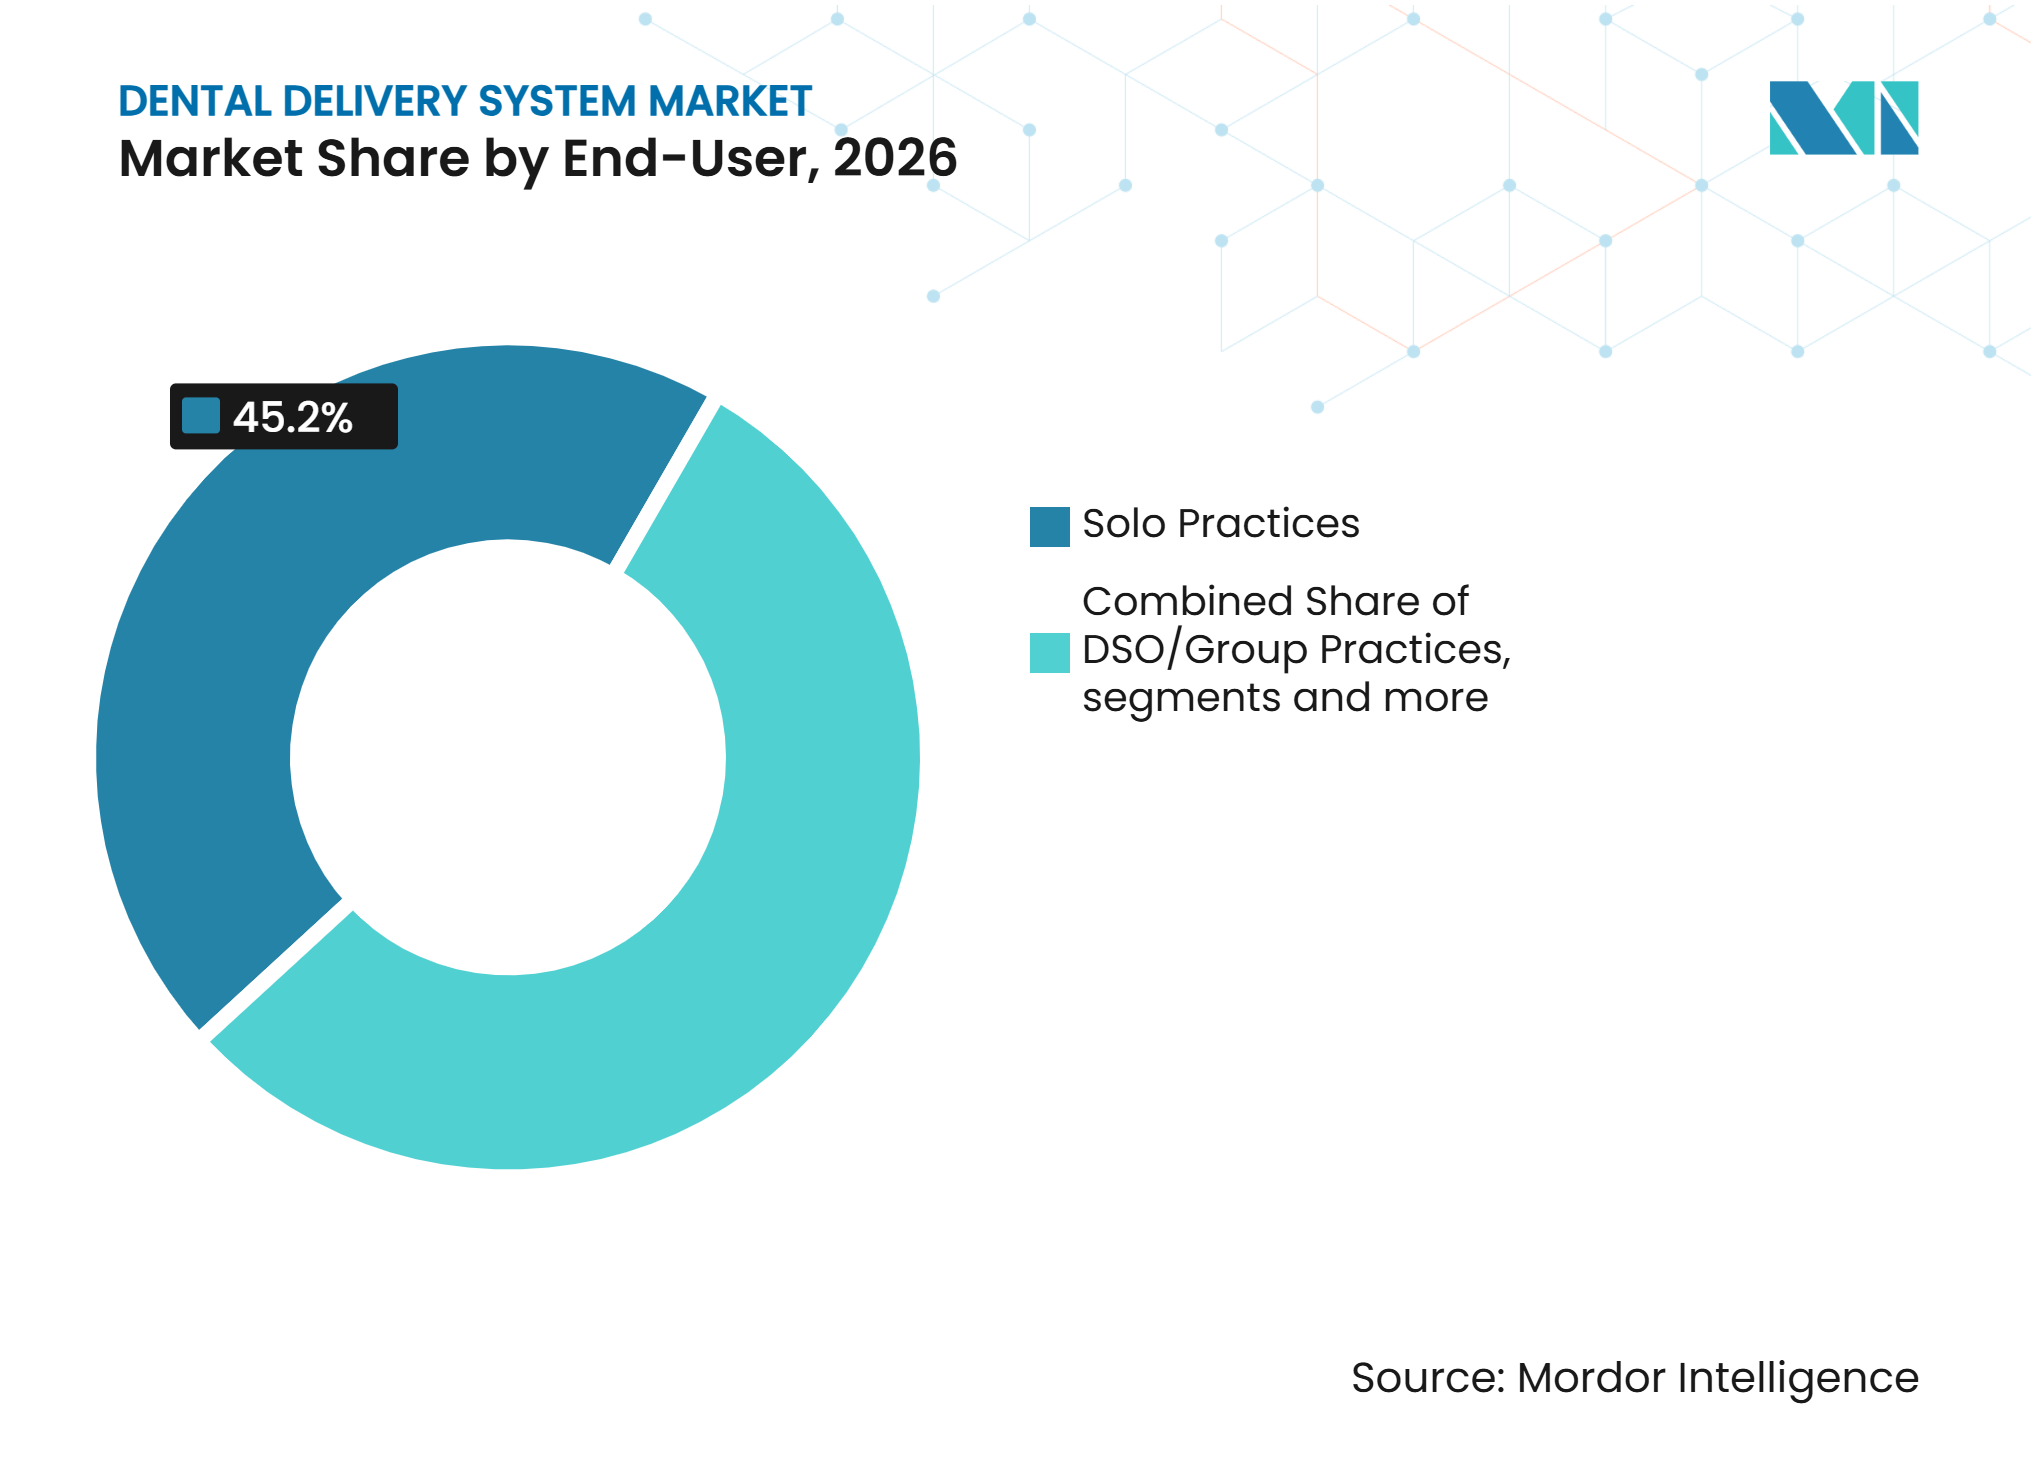
- Par utilisateur final, les cabinets individuels représentaient 45,15 % du volume en 2026, tandis que les cabinets DSO/de groupe devraient se développer à un CAGR de 4,66 % jusqu'en 2032.
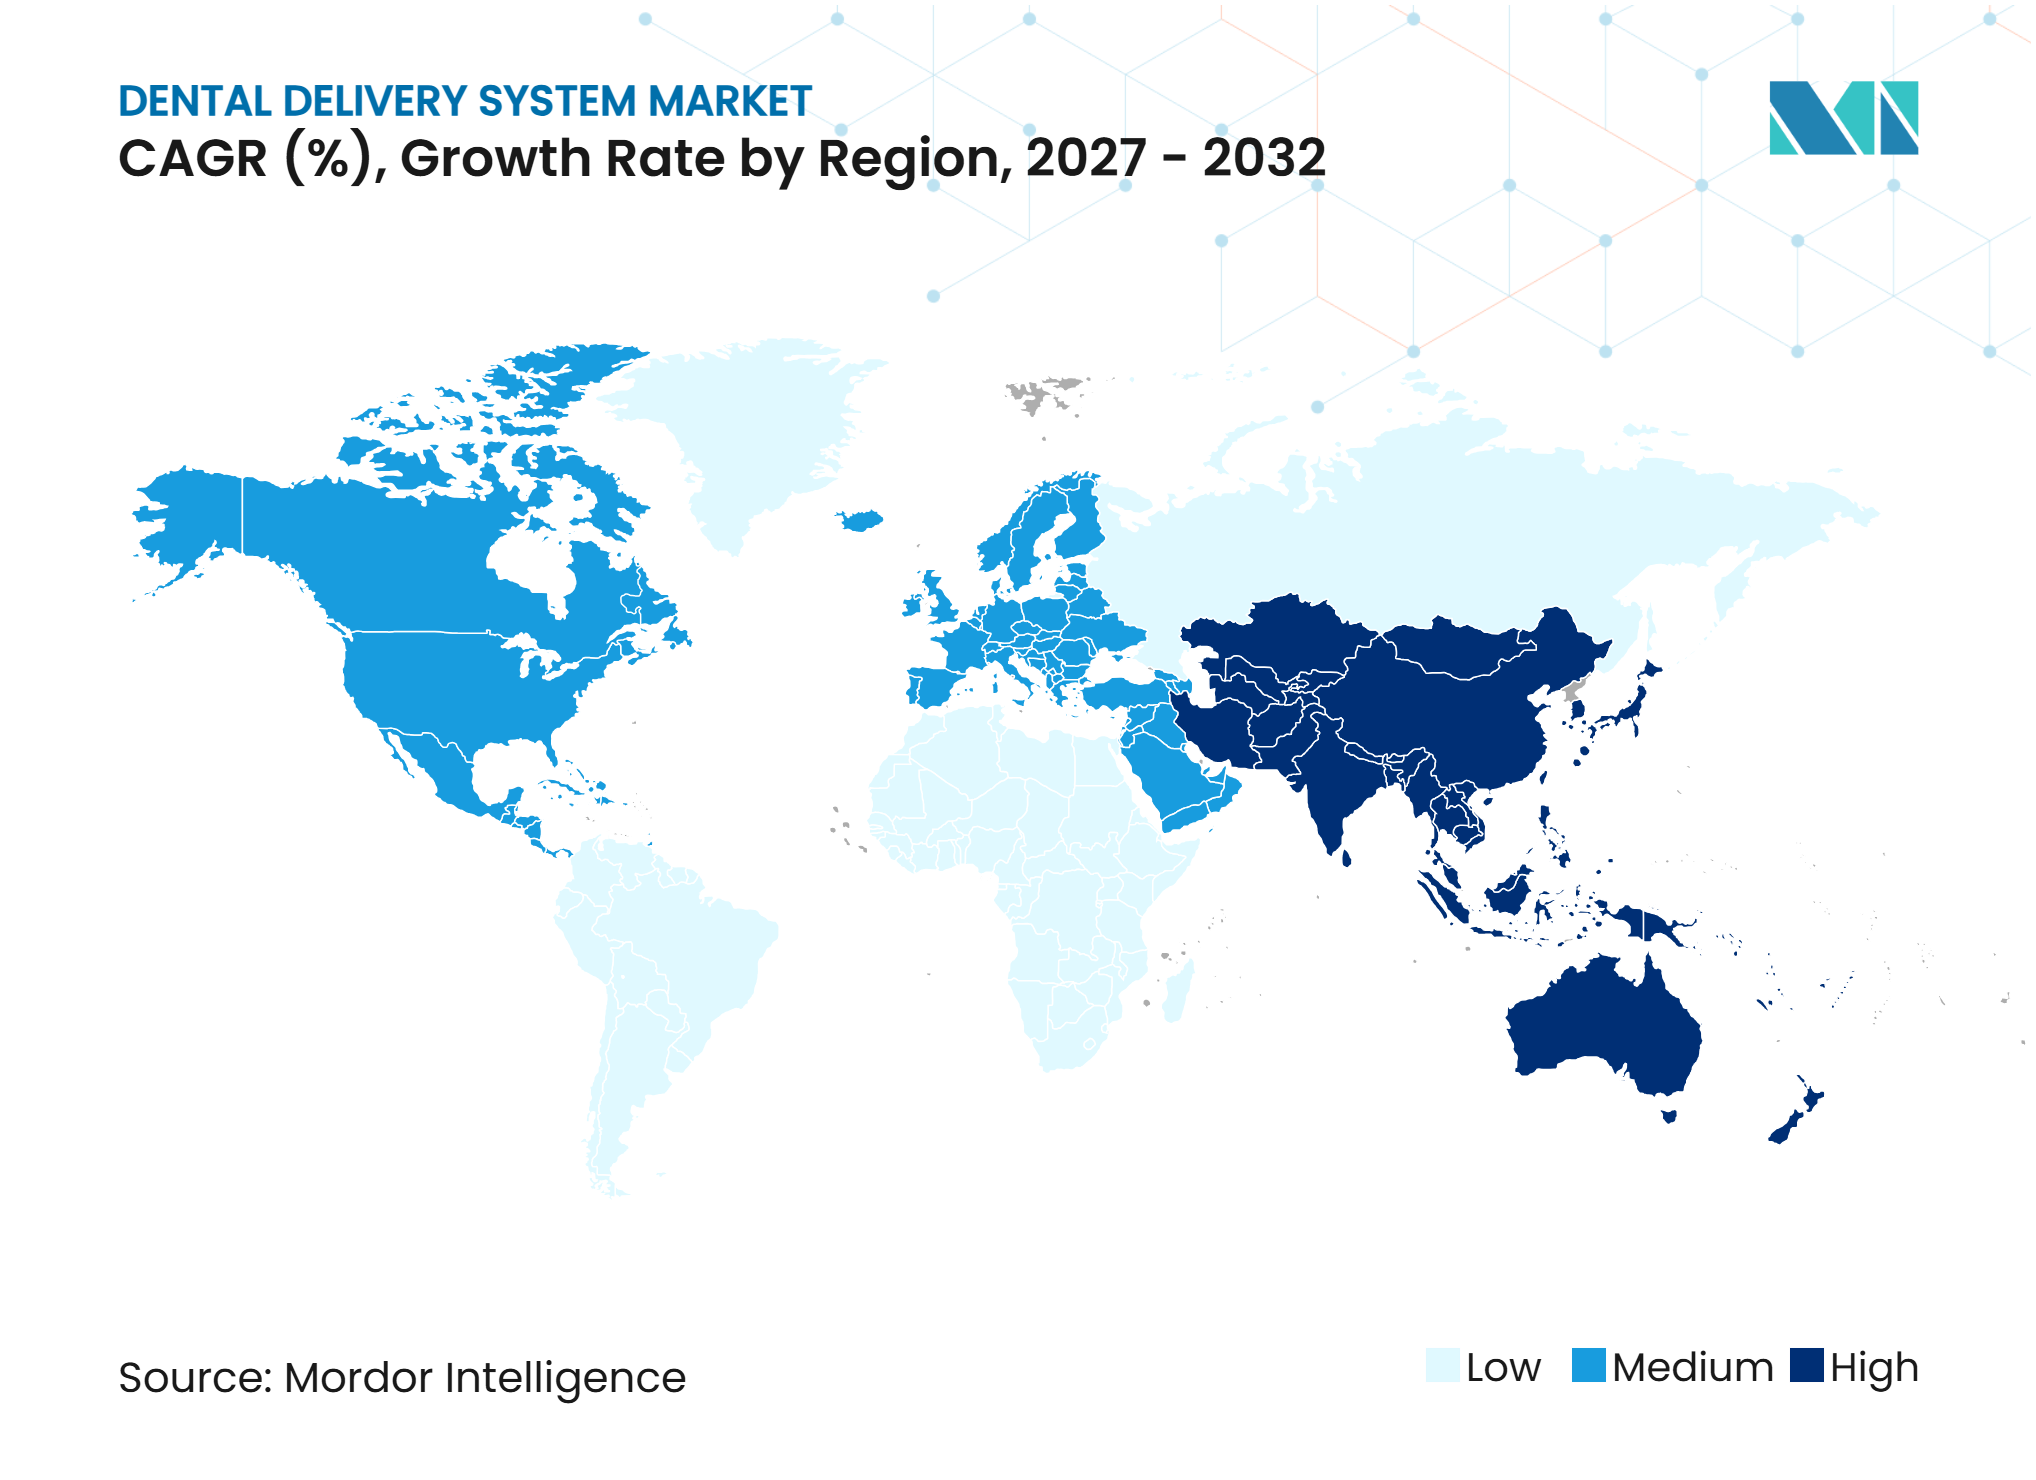
- Par géographie, l'Amérique du Nord représentait 47,11 % du volume en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des cliniques dentaires et des salles de soins des cabinets de groupe | +1.1% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de flux de travail ergonomiques et à haut débit | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Intégration numérique des centres de traitement avec l'imagerie, la numérisation et les logiciels de gestion de cabinet | +0.7% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Croissance de la dentisterie portable et compacte dans les zones mal desservies | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Exigences plus élevées en matière de contrôle des infections pour les conduites d'eau des unités dentaires | +0.4% | Amérique du Nord, Europe et Australie | Court terme (≤ 2 ans) |
| Demande de modernisation liée aux salles de soins connectées, ambidextres et économes en espace | +0.3% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des cliniques dentaires et des salles de soins des cabinets de groupe
Le marché des systèmes de distribution dentaire bénéficie de l'ouverture de nouvelles salles de soins par les cabinets de groupe, car chaque salle nécessite une installation complète d'équipements cliniques. PDS Health prévoyait d'ouvrir plus de 100 nouveaux cabinets en 2026, tandis que Heartland Dental approchait de son 2 000e site. Les cabinets DSO spécialisés ont progressé de 5,5 % au cours des 12 mois se terminant en mai 2026, contre 1,8 % pour les groupes de dentisterie générale, ce qui favorise les systèmes configurés pour les interventions chirurgicales et endodontiques.[1] Les achats centralisés peuvent rendre les spécifications des équipements plus cohérentes d'un site à l'autre et accroître la demande de plateformes configurables. Les nouvelles conceptions de cliniques intègrent également le traitement des conduites d'eau et les aménagements ergonomiques dans la spécification initiale des équipements, plutôt que comme une mise à niveau ultérieure. Les achats standardisés peuvent augmenter les volumes unitaires, bien qu'ils puissent également favoriser les plateformes modulaires par rapport aux aménagements de salles personnalisés et exercer une pression sur les marges unitaires.
Demande croissante de flux de travail ergonomiques et à haut débit
Le marché est affecté par la nécessité de réduire les contraintes physiques lors des actes cliniques de routine. Les troubles musculo-squelettiques touchaient plus de 80 % des professionnels dentaires dans la plupart des enquêtes cliniques publiées, le cou, le bas du dos et les épaules étant systématiquement identifiés comme des zones affectées.[2] Une enquête menée en 2025 auprès de 1 109 dentistes chinois a révélé que 12,5 % d'entre eux ne déclaraient aucune maladie professionnelle, tandis que la spondylose lombaire et cervicale constituait un diagnostic fréquent.[3] Ces résultats soutiennent la demande de positions d'instruments réglables, de configurations ambidextres et de bras de distribution maintenant les outils dans une zone de travail accessible. Les cabinets de groupe qui pratiquent la dentisterie à quatre mains sont susceptibles de considérer ces caractéristiques comme des exigences opérationnelles lors des achats. La géométrie de distribution limitant les mouvements répétitifs peut donc influer à la fois sur le confort du clinicien et sur la régularité des routines de traitement à haut débit.
Intégration numérique des centres de traitement avec l'imagerie, la numérisation et les logiciels de gestion de cabinet
Le marché des systèmes de distribution dentaire évolue vers des systèmes qui connectent l'imagerie, la numérisation, les dossiers de cas et les instruments spécialisés au sein de la salle de soins. Henry Schein One a lancé LinkIt en août 2025 pour connecter la gestion des cas, la numérisation et l'imagerie pour les utilisateurs de Dentrix via un référentiel d'images centralisé. Planmeca a rendu Romexis 7 disponible en juin 2025 avec une fusion de CBCT et de scan intraoral assistée par intelligence artificielle. A-dec+ prend en charge les mises à jour logicielles et les intégrations sans modification matérielle physique, ce qui peut prolonger la valeur clinique d'une unité installée. Un cabinet choisissant une plateforme de distribution connectée choisit donc également un partenaire de flux de travail numérique et une voie future pour les mises à jour logicielles. Ce lien entre matériel et logiciel peut augmenter les coûts de changement lorsqu'un cabinet a construit ses dossiers, son imagerie et ses flux de travail spécialisés autour d'un seul écosystème.
Exigences plus élevées en matière de contrôle des infections pour les conduites d'eau des unités dentaires
Le marché bénéficie d'une demande de remplacement lorsque les unités plus anciennes ne peuvent pas répondre aux attentes actuelles en matière de gestion des conduites d'eau. Une étude de l'Association dentaire américaine publiée en 2024 a révélé que près d'1 professionnel dentaire sur 3 n'était pas certain que son cabinet respectait les recommandations du CDC concernant les conduites d'eau, et que près de la moitié n'avait pas de coordinateur désigné pour le contrôle des infections. Le groupe de travail HICPAC du CDC a commencé à élaborer des recommandations actualisées fondées sur des données probantes en août 2024, ce qui indique une plus grande importance accordée à la surveillance et à la documentation. Les systèmes dotés d'un traitement par cartouche ou de fonctions automatisées de traitement des conduites d'eau peuvent réduire l'écart entre les équipements existants et ces attentes. Les systèmes à bouteille d'eau indépendante seuls peuvent ne pas répondre aux normes d'eau potable pour l'eau de sortie des unités dentaires, ce qui rend le traitement intégré plus important.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût total de possession élevé pour les centres de traitement avancés | -1.3% | Mondial, plus aigu dans les marchés émergents et les cabinets individuels | Long terme (≥ 4 ans) |
| Complexité liée à l'installation, aux services publics et à l'interruption d'activité | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Réseaux de services fragmentés et pénurie de techniciens | -0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Risque de compatibilité entre les fauteuils existants, les pièces à main, les logiciels et les équipements | -0.4% | Mondial, en particulier les marchés matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé pour les centres de traitement avancés
Le marché est confronté à un obstacle financier lorsque les systèmes avancés nécessitent des abonnements logiciels, des mises à niveau des équipements et une installation certifiée en plus de l'achat de l'équipement. Les multiples de valorisation des DSO ont diminué à 9-10 fois l'EBITDA en 2026, contre 13-16 fois durant la période 2019-2021. Cet environnement peut orienter les opérateurs de groupe vers l'efficacité des sites existants et une allocation prudente du capital. Les cabinets plus petits peuvent choisir des configurations de gamme intermédiaire ou existantes lorsque les équipements connectés dépassent leur budget. Cela crée une fracture entre les opérateurs bien capitalisés qui peuvent acheter des systèmes intégrés et les prestataires plus petits qui reportent les mises à niveau plus coûteuses. Le financement par les fabricants d'équipements d'origine et les voies de mise à niveau modulaires peuvent atténuer la décision, mais ils ne suppriment pas la contrainte d'accessibilité financière dans les zones géographiques à faibles revenus.
Réseaux de services fragmentés et pénurie de techniciens
Le marché des systèmes de distribution dentaire dépend du support technique local, car les temps d'arrêt peuvent interrompre les soins programmés et réduire la confiance dans les nouveaux équipements. Le problème est plus prononcé dans certaines parties de l'Asie-Pacifique, du Moyen-Orient et de l'Afrique, et de l'Amérique du Sud, où les réseaux de services qualifiés sont moins denses. Les unités connectées peuvent être plus difficiles à réparer car leurs logiciels, capteurs et protocoles de communication nécessitent une expertise spécifique au fabricant. Les fabricants peuvent trouver difficile de justifier la formation des techniciens dans les sites à faible volume, ce qui peut laisser les acheteurs potentiels préoccupés par la disponibilité du service. Le risque est particulièrement significatif dans les procédures de chirurgie orale et d'implantologie, où une défaillance de l'équipement peut perturber le traitement et affecter la confiance du patient. Cela lie également la disponibilité de l'équipement à la réputation du cabinet lorsque la procédure ne peut pas être facilement reportée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes montés sur fauteuil constituent la base, les systèmes montés sur meuble captent les nouvelles constructionsLes systèmes de distribution montés sur fauteuil représentaient 40,10 % de la part du marché des systèmes de distribution dentaire en 2026. Leur position reflète une large compatibilité avec les aménagements des salles de soins, des coûts d'installation plus faibles et des configurations de distribution latérale ou arrière flexibles. Ils restent un choix pratique pour les cycles de remplacement et les modernisations où la rapidité d'installation est plus importante qu'une refonte complète de la salle. Les systèmes de distribution montés sur meuble devraient croître à un CAGR de 5,24 % jusqu'en 2032, à mesure que les nouvelles salles de soins des DSO adoptent la distribution à 12 heures et les flux de travail à quatre mains. Cette préférence favorise un espace de travail moins encombré et un aménagement de salle plus cohérent dans les cabinets multi-sites.
Le secteur des systèmes de distribution dentaire constate également un intérêt continu pour les systèmes de distribution, les systèmes portables et les configurations sur chariot. La distribution latérale peut convenir aux salles de soins partagées où les équipes cliniques ont besoin d'un transfert flexible de gauche à droite. Les options portables et sur chariot ont un rôle dans les programmes de soins mobiles et scolaires où les salles de soins fixes ne sont pas disponibles. Planmeca a présenté le Pro50 S et le Pro40 à l'IDS 2025, avec une distribution compacte, des fonctionnalités numériques et des capacités de contrôle des infections conçues pour les salles de traitement à espace limité.



Par application :
la dentisterie générale ancre le volume, la chirurgie orale redéfinit les capacitésLa dentisterie générale représentait 38,22 % du chiffre d'affaires par application en 2026 et reste la base de volume du secteur des systèmes de distribution dentaire. En Amérique du Nord et en Europe occidentale, une grande partie de cette demande provient de cycles de remplacement planifiés plutôt que de la construction de nouvelles cliniques. L'endodontie bénéficie des fonctions intégrées de localisateur d'apex et de moteur rotatif à mesure que la demande de traitement des canaux radiculaires augmente avec le vieillissement de la population. La demande en orthodontie est plus stable et favorise souvent les systèmes intégrés aux meubles dans les cliniques pédiatriques et spécialisées, où la conception compacte des salles est importante.
La chirurgie orale devrait croître à un CAGR de 6,15 % jusqu'en 2032, le taux le plus rapide parmi les applications du marché des systèmes de distribution dentaire. Les moteurs chirurgicaux intégrés, les localisateurs d'apex, les pompes d'irrigation péristaltiques et les moteurs de limes permettent à une seule plateforme de prendre en charge plusieurs tâches cliniques. L'A-dec 500 Pro et le 300 Pro ont reçu l'intégration du système Midwest Motor au début de 2026, prenant en charge les flux de travail de restauration, d'endodontie, d'implantologie et de localisation d'apex à partir d'une seule unité.
Par utilisateur final :
les cabinets individuels définissent la base, les plateformes DSO pilotent le cycle de mise à niveauLes cabinets individuels représentaient 45,15 % du volume par utilisateur final en 2026, ce qui en fait la plus grande base d'achat du marché des systèmes de distribution dentaire. Les cabinets indépendants sont encore plus nombreux que les groupes organisés en termes d'unités mondiales, ce qui maintient la demande de remplacement largement distribuée. Les jeunes dentistes entrent de plus en plus dans la profession par le biais d'arrangements d'emploi au sein de DSO, ce qui déplace certaines décisions d'achat des cliniciens vers les équipes d'achats centralisés.
Les cabinets DSO et de groupe devraient croître à un CAGR de 4,66 % jusqu'en 2032. Leurs modèles standardisés peuvent simplifier la planification de la maintenance, la formation du personnel et la sélection des équipements sur plusieurs sites. Le marché des systèmes de distribution dentaire dispose d'un canal institutionnel distinct qui comprend les écoles dentaires, les cliniques militaires et gouvernementales, et les services dentaires hospitaliers. Les écoles dentaires sont importantes car les équipements utilisés en formation peuvent influencer les préférences de pratique ultérieures des diplômés.

Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 47,11 % de la part du marché des systèmes de distribution dentaire en 2026. La région est dans un cycle de mise à niveau des équipements, soutenu par une large base de cabinets privés et le développement continu de cliniques DSO aux États-Unis. Les recommandations du CDC concernant les conduites d'eau et les exigences de test au niveau des États peuvent avancer les décisions de remplacement lorsque les systèmes plus anciens manquent de capacité de traitement intégrée. Le Canada dispose d'un marché techniquement sophistiqué mais géographiquement dispersé. Le Mexique génère une demande de gamme intermédiaire à mesure que les chaînes dentaires privées standardisent les aménagements des cliniques dans les zones urbaines.
Europe
L'Europe reste un important marché en termes de chiffre d'affaires pour le marché des systèmes de distribution dentaire, porté par l'Allemagne, l'Italie, le Royaume-Uni et la France. La région dispose de bases de fabrication établies et d'exigences strictes en matière de documentation des dispositifs et d'évaluation de la conformité. Ces conditions favorisent les fabricants établis disposant de capacités réglementaires et de réseaux de services existants. Les producteurs italiens occupent des positions solides sur leur marché intérieur et en Europe du Sud, tout en exportant vers des marchés européens plus larges et des marchés émergents.
Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 7,33 % jusqu'en 2032, car la Chine, l'Inde et l'Asie du Sud-Est développent leur infrastructure de cliniques à partir d'une base installée plus faible. La Chine combine l'expansion des chaînes de cliniques privées dans les grandes villes avec l'investissement hospitalier dans la mise à niveau des systèmes de distribution, tandis que l'Inde attire des investissements dans des systèmes connectés de gamme intermédiaire via les cliniques privées, le tourisme dentaire et la mise à niveau des équipements des facultés dentaires. Le Moyen-Orient et l'Afrique s'appuient sur les investissements dans les soins de santé privés et le tourisme dentaire dans les pays du GCC et en Afrique du Sud, tandis que l'Amérique du Sud est portée par le Brésil et son producteur national, Olsen Indústria e Comércio S.A. L'instabilité économique de l'Argentine limite la demande en équipements d'investissement, bien que la Colombie et le Chili restent des marchés de soins de santé privés attractifs.
Paysage concurrentiel
Concentration du Marché
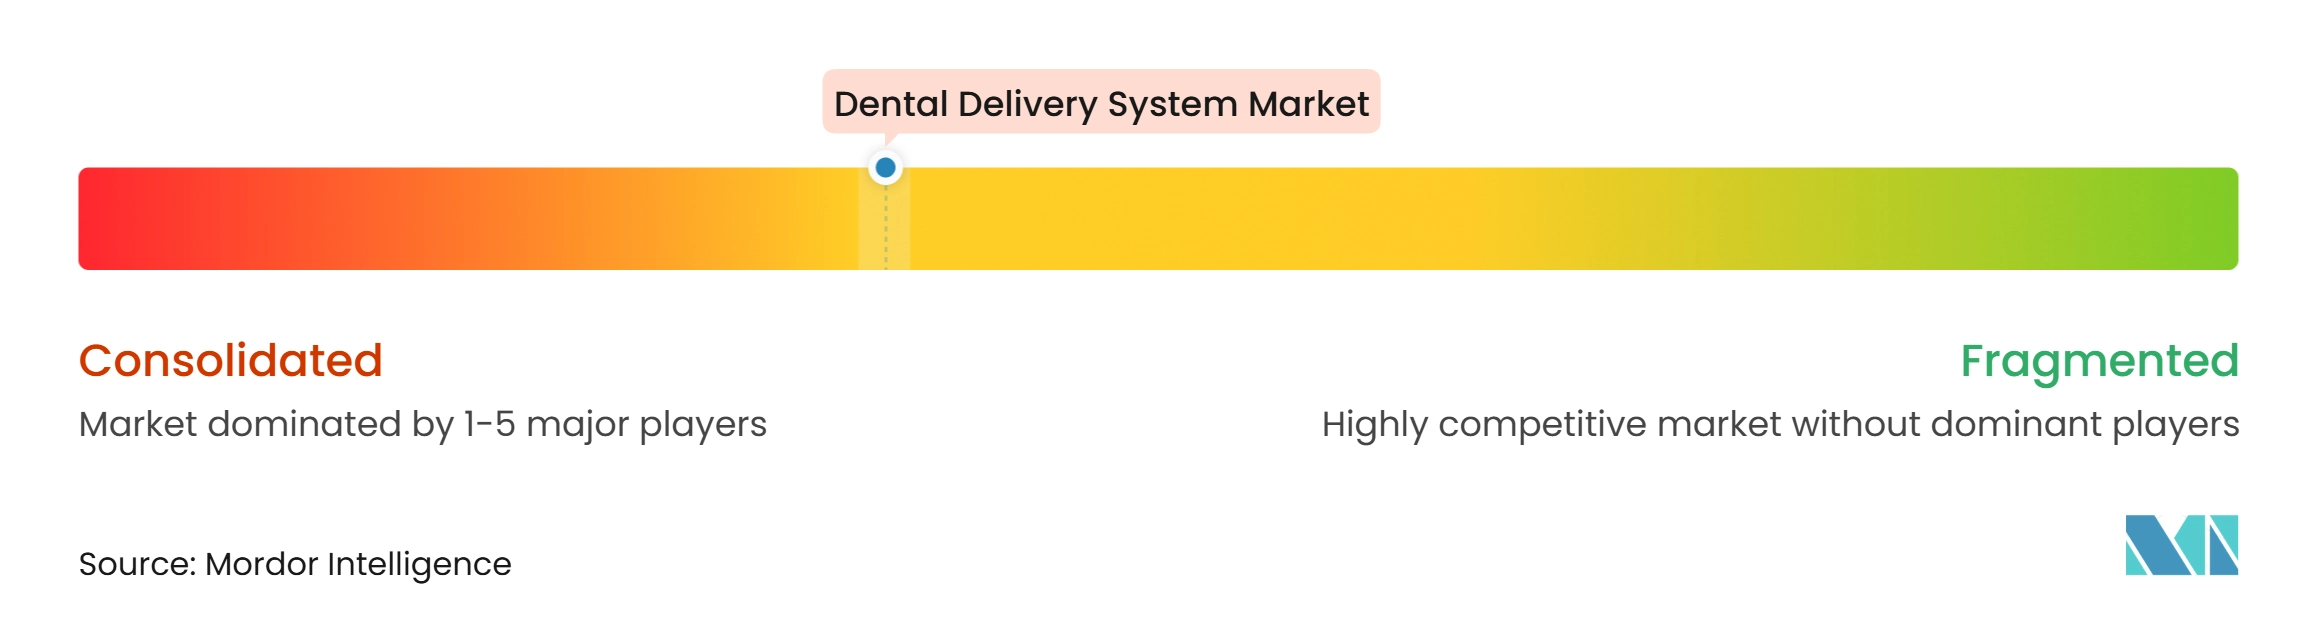
Le marché des systèmes de distribution dentaire est modérément concentré parmi les fabricants mondiaux établis et les spécialistes régionaux. A-dec, Planmeca, KaVo Dental, Midmark et les fabricants italiens tels que Castellini, Anthos et Stern Weber se font concurrence à travers des écosystèmes de produits, des relations avec les distributeurs et des capacités de service certifiées. Les entreprises mondiales mettent l'accent sur la connectivité, la modularité et la couverture des services, tandis que les producteurs régionaux peuvent se démarquer par leur flexibilité de fabrication et leur positionnement prix-valeur. Les plateformes logicielles peuvent rendre un système installé plus difficile à remplacer en fournissant des mises à jour et des fonctionnalités de flux de travail connectées. Cela fait de la continuité du service et de la compatibilité numérique des éléments importants dans la sélection des fournisseurs.
Le marché des systèmes de distribution dentaire présente également des barrières réglementaires et de service qui favorisent les fournisseurs établis. L'autorisation FDA 510(k) pour les configurations de classe II et les exigences européennes relatives aux dispositifs médicaux nécessitent une documentation technique et des ressources qui peuvent limiter les entrants sous-capitalisés. Les fournisseurs ODM chinois défient les prix de gamme intermédiaire en Asie du Sud-Est et au Moyen-Orient et en Afrique, mais une couverture de service limitée contraint leur portée dans les environnements avancés. La plus grande opportunité reste les équipements modulaires de gamme intermédiaire avec connectivité et traitement des conduites d'eau pour les cabinets qui ne peuvent pas justifier des systèmes haut de gamme. Les options de financement et les voies de mise à niveau évolutives rendraient cette position plus accessible à un plus large éventail d'acheteurs.
Midmark a présenté une plateforme de salle de soins dentaires connectée de nouvelle génération et une suite d'équipements intelligents pour salle technique en février 2026, comprenant le compresseur d'air intelligent et le Smart G-Vacuum. Cette initiative étend son offre des équipements au fauteuil à une infrastructure de salle de soins plus large. KaVo a présenté l'application CONNECTme en 2026 pour la surveillance des plans d'hygiène sur tablette sur les gammes d'unités compatibles. La fonctionnalité de fusion d'images Romexis 7 de Planmeca offre aux clients un point de différenciation logicielle en complément des spécifications matérielles, montrant pourquoi le marché des systèmes de distribution dentaire est de plus en plus façonné par les flux de travail connectés ainsi que par la conception des équipements physiques.
Leaders du secteur des systèmes de distribution dentaire
-
A-dec Inc.
-
Dentsply Sirona Inc.
-
Planmeca Oy
-
Midmark Corporation
-
KaVo Dental GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de distribution dentaire Entreprises couvertes dans ce rapport
- A-dec
- Anthos S.p.A.
- ASI Dental, Inc.
- Belmont Dental
- Castellini S.p.A.
- DentalEZ Group
- DENTALEZ, Inc.
- Dentsply Sirona
- Flight Dental Systems
- FONA Dental s.r.o.
- J. Morita
- KaVo Dental GmbH
- MGI Healthcare
- Midmark
- Olsen Industria e Comercio S.A.
- Pelton and Crane
- Planmeca
- Stern Weber
- Takara Belmont
- XO CARE A/S
Développements industriels récents dans Marché des systèmes de distribution dentaire
- Juillet 2026 : Planmeca a fait l'objet d'une couverture dans le British Dental Journal pour le lancement commercial des unités dentaires Pro50 S et Pro40. Le Pro50 S se distingue par une distribution latérale compacte et ambidextre conçue pour les salles de traitement les plus petites, tandis que le Pro40 ajoute une intelligence numérique intégrée et des fonctionnalités de contrôle des infections à une plateforme à élévation latérale établie, ciblant les environnements DSO et multi-opérateurs à espace limité.
- Juin 2026 : Henry Schein One a intégré les scanners intraoraux iTero d'Align Technology avec Dentrix, Dentrix Ascend et Dentally, permettant l'importation automatique des dossiers patients du scan aux soins au sein d'un environnement connecté unique. L'intégration élimine les téléchargements manuels et les changements de système et est disponible en Amérique du Nord et sur certains marchés internationaux.
- Février 2026 : Midmark Corporation a lancé une plateforme de salle de soins dentaires connectée de nouvelle génération et une suite d'équipements intelligents pour salle technique, comprenant le compresseur d'air intelligent et le Smart G-Vacuum, conçus pour des mises à niveau continues par voie hertzienne, l'ergonomie et la connectivité avec les systèmes de distribution et d'éclairage.
Périmètre du rapport mondial sur le marché des systèmes de distribution dentaire
Selon le périmètre du rapport, le marché des systèmes de distribution dentaire désigne les postes de travail intégrés dans les cliniques dentaires qui centralisent les outils essentiels, tels que les pièces à main, les seringues, les dispositifs d'aspiration et l'éclairage, dans des unités ergonomiques, permettant des soins dentaires efficaces, précis et adaptés aux patients. Ces systèmes rationalisent le flux de travail, réduisent les contraintes pour les dentistes et améliorent le confort des patients, ce qui en fait un élément central des pratiques dentaires modernes.
Le marché des systèmes de distribution dentaire est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en systèmes de distribution montés sur fauteuil, systèmes de distribution montés sur meuble, systèmes de distribution latérale et autres types de produits. Par application, le marché est segmenté en dentisterie générale, chirurgie orale, endodontie, orthodontie et autres applications. Par utilisateur final, le marché est segmenté en cabinets individuels, cabinets DSO/de groupe et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Systèmes de distribution montés sur fauteuil |
| Systèmes de distribution montés sur meuble |
| Systèmes de distribution latérale |
| Autres types de produits |
| Dentisterie générale |
| Chirurgie orale |
| Endodontie |
| Orthodontie |
| Autres applications |
| Cabinets individuels |
| Cabinets DSO/de groupe |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Systèmes de distribution montés sur fauteuil | |
| Systèmes de distribution montés sur meuble | ||
| Systèmes de distribution latérale | ||
| Autres types de produits | ||
| Par application | Dentisterie générale | |
| Chirurgie orale | ||
| Endodontie | ||
| Orthodontie | ||
| Autres applications | ||
| Par utilisateur final | Cabinets individuels | |
| Cabinets DSO/de groupe | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des systèmes de distribution dentaire d'ici 2032 ?
Le marché des systèmes de distribution dentaire devrait atteindre 842,33 millions USD d'ici 2032, passant de 665,59 millions USD en 2026 à 688,29 millions USD en 2027, avec une expansion à un CAGR de 4,12 % de 2027 à 2032.
Quelle configuration de produit domine les ventes de systèmes de distribution dentaire ?
Les systèmes de distribution montés sur fauteuil étaient en tête avec 40,10 % du chiffre d'affaires en 2026, car ils s'adaptent à une large gamme d'aménagements et de projets de modernisation.
Quelle application dentaire connaît la croissance la plus rapide jusqu'en 2032 ?
La chirurgie orale devrait croître à un CAGR de 6,15 % à mesure que les plateformes intégrées combinent plusieurs fonctions spécialisées.
Quelle région connaît la croissance la plus rapide pour les équipements de distribution dentaire ?
L'Asie-Pacifique devrait croître à un CAGR de 7,33 % jusqu'en 2032, à mesure que l'infrastructure des cliniques se développe dans plusieurs pays.