
歯科用デリバリーシステム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
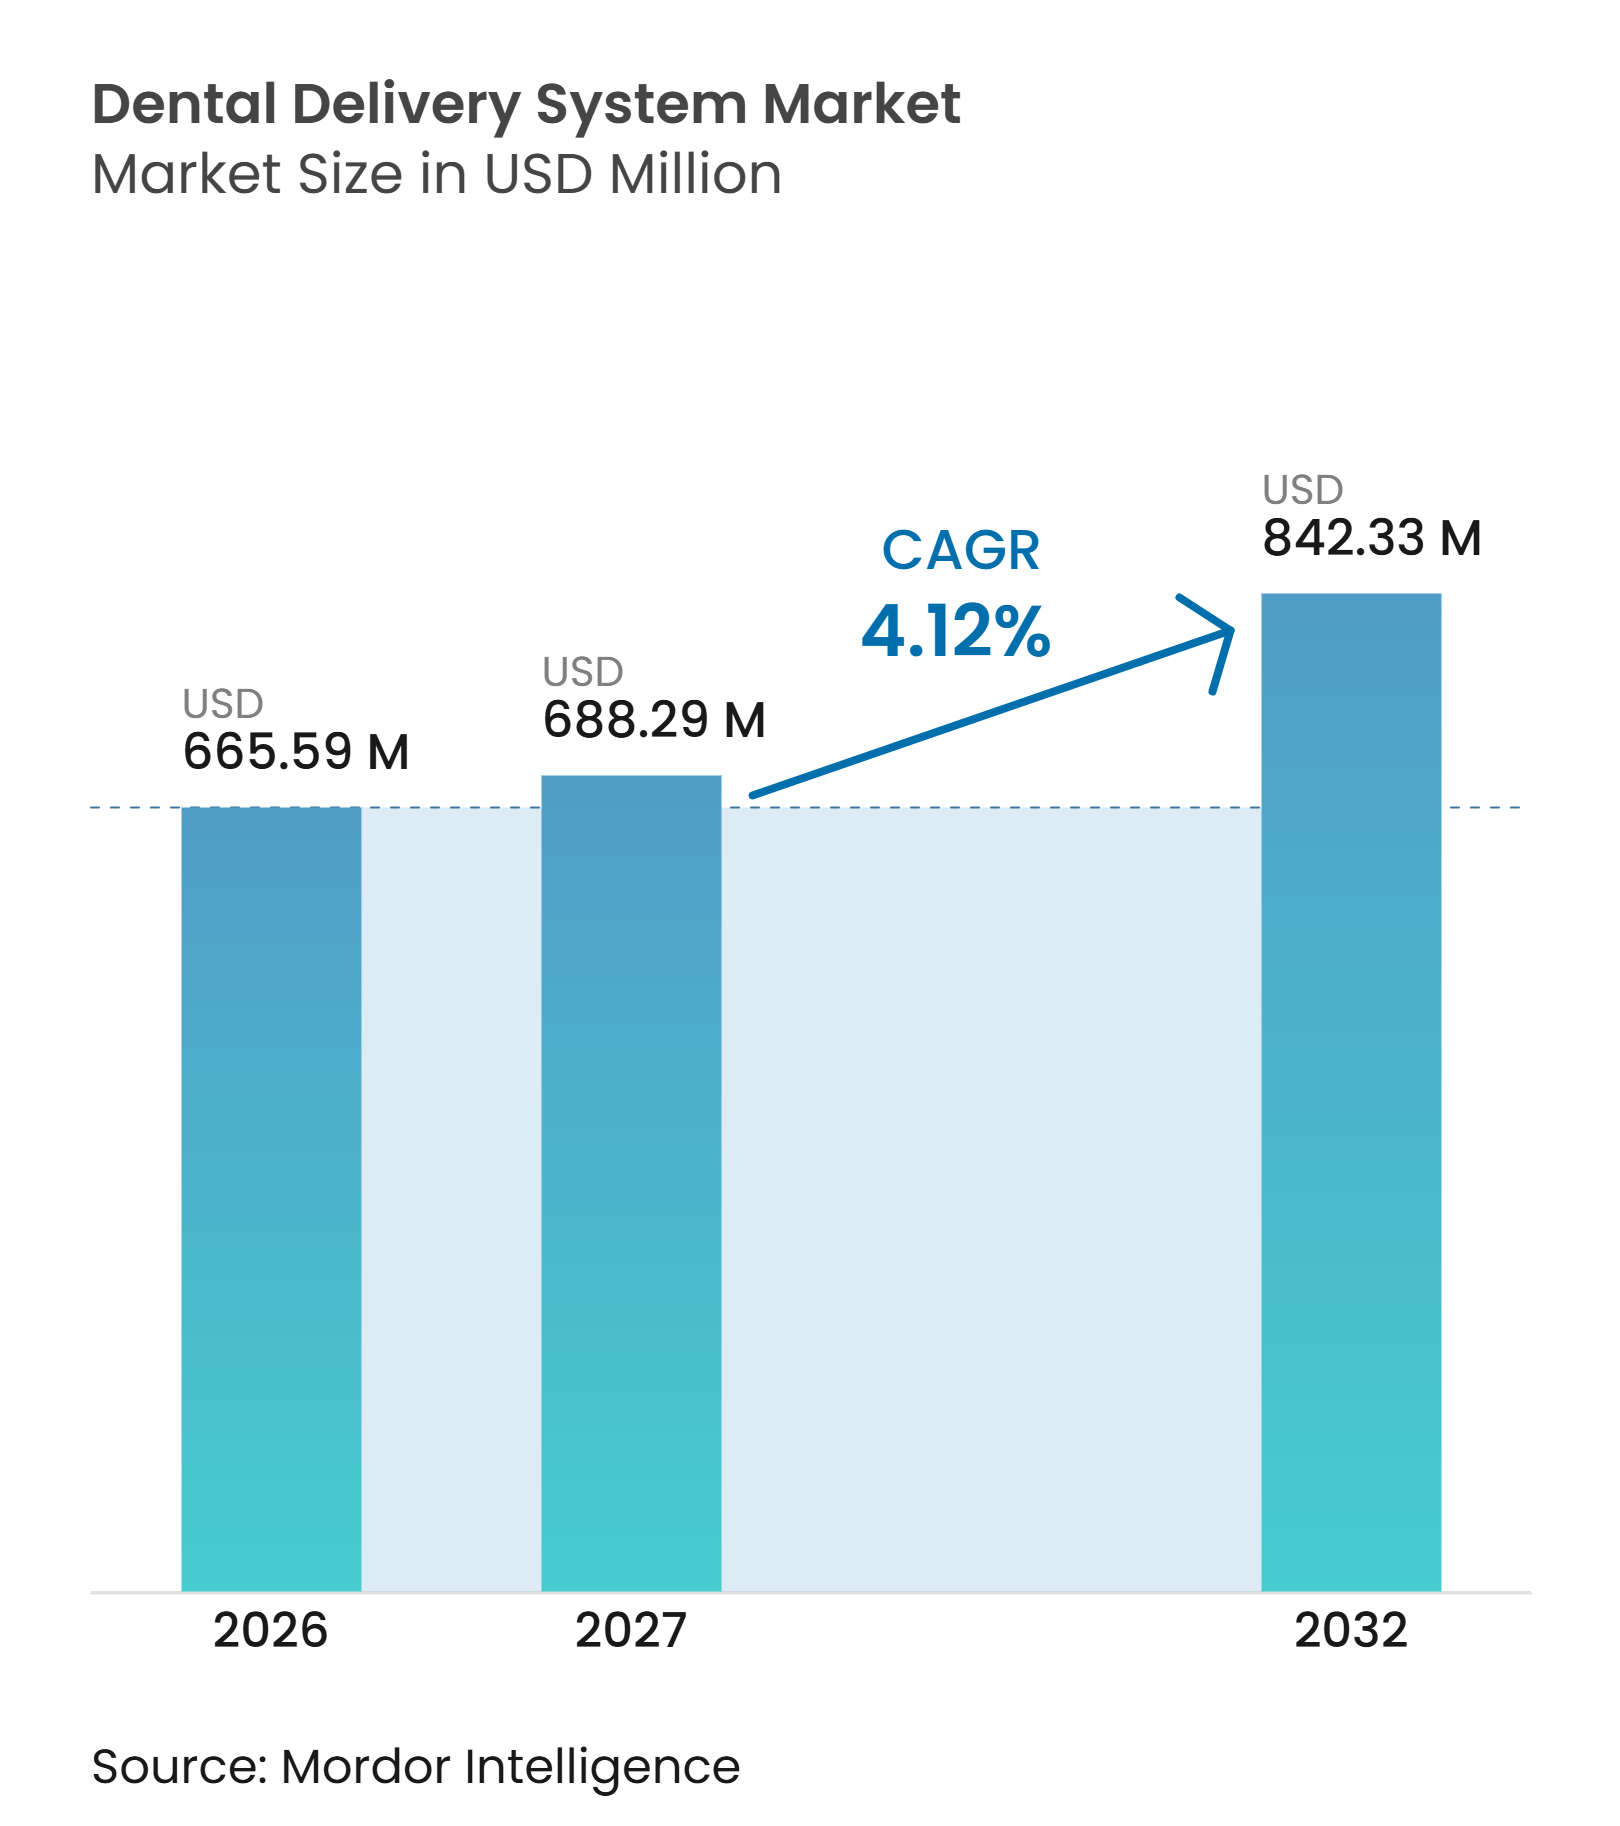
| 市場規模 (2027) | 688.29 百万米ドル |
| 市場規模 (2032) | 842.33 百万米ドル |
| 成長率 (2027 - 2032) | 4.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科用デリバリーシステム市場分析
歯科用デリバリーシステム市場規模は、2026年の665.59 ミリオン 米ドルから2027年には688.29 ミリオン 米ドルへと成長し、2027年から2032年にかけて4.12%のCAGRで2032年までに842.33 ミリオン 米ドルに達すると予測されています。
歯科用デリバリーシステム市場は、新規クリニックの建設、買い替え需要、およびグループ開業医における標準化された診療室の広範な活用によって支えられています。機器の選択は、チェア単体への注目から離れ、臨床ワークフロー、感染管理、ソフトウェア接続性、およびサービスアクセスを組み合わせる方向へと移行しています。これは、複数拠点にわたってモジュール式システム、設置サポート、および信頼性の高いメンテナンスを提供できるメーカーに有利に働きます。歯科用デリバリーシステム市場には、プレミアムトリートメントセンターのコストをかけずに接続機能と給水管処理を組み合わせた中級システムにも機会があります。コスト、設置時の業務中断、および地域の技術サポートの不足が、資金力の高い開業医以外での普及を引き続き遅らせています。
主要レポートのポイント
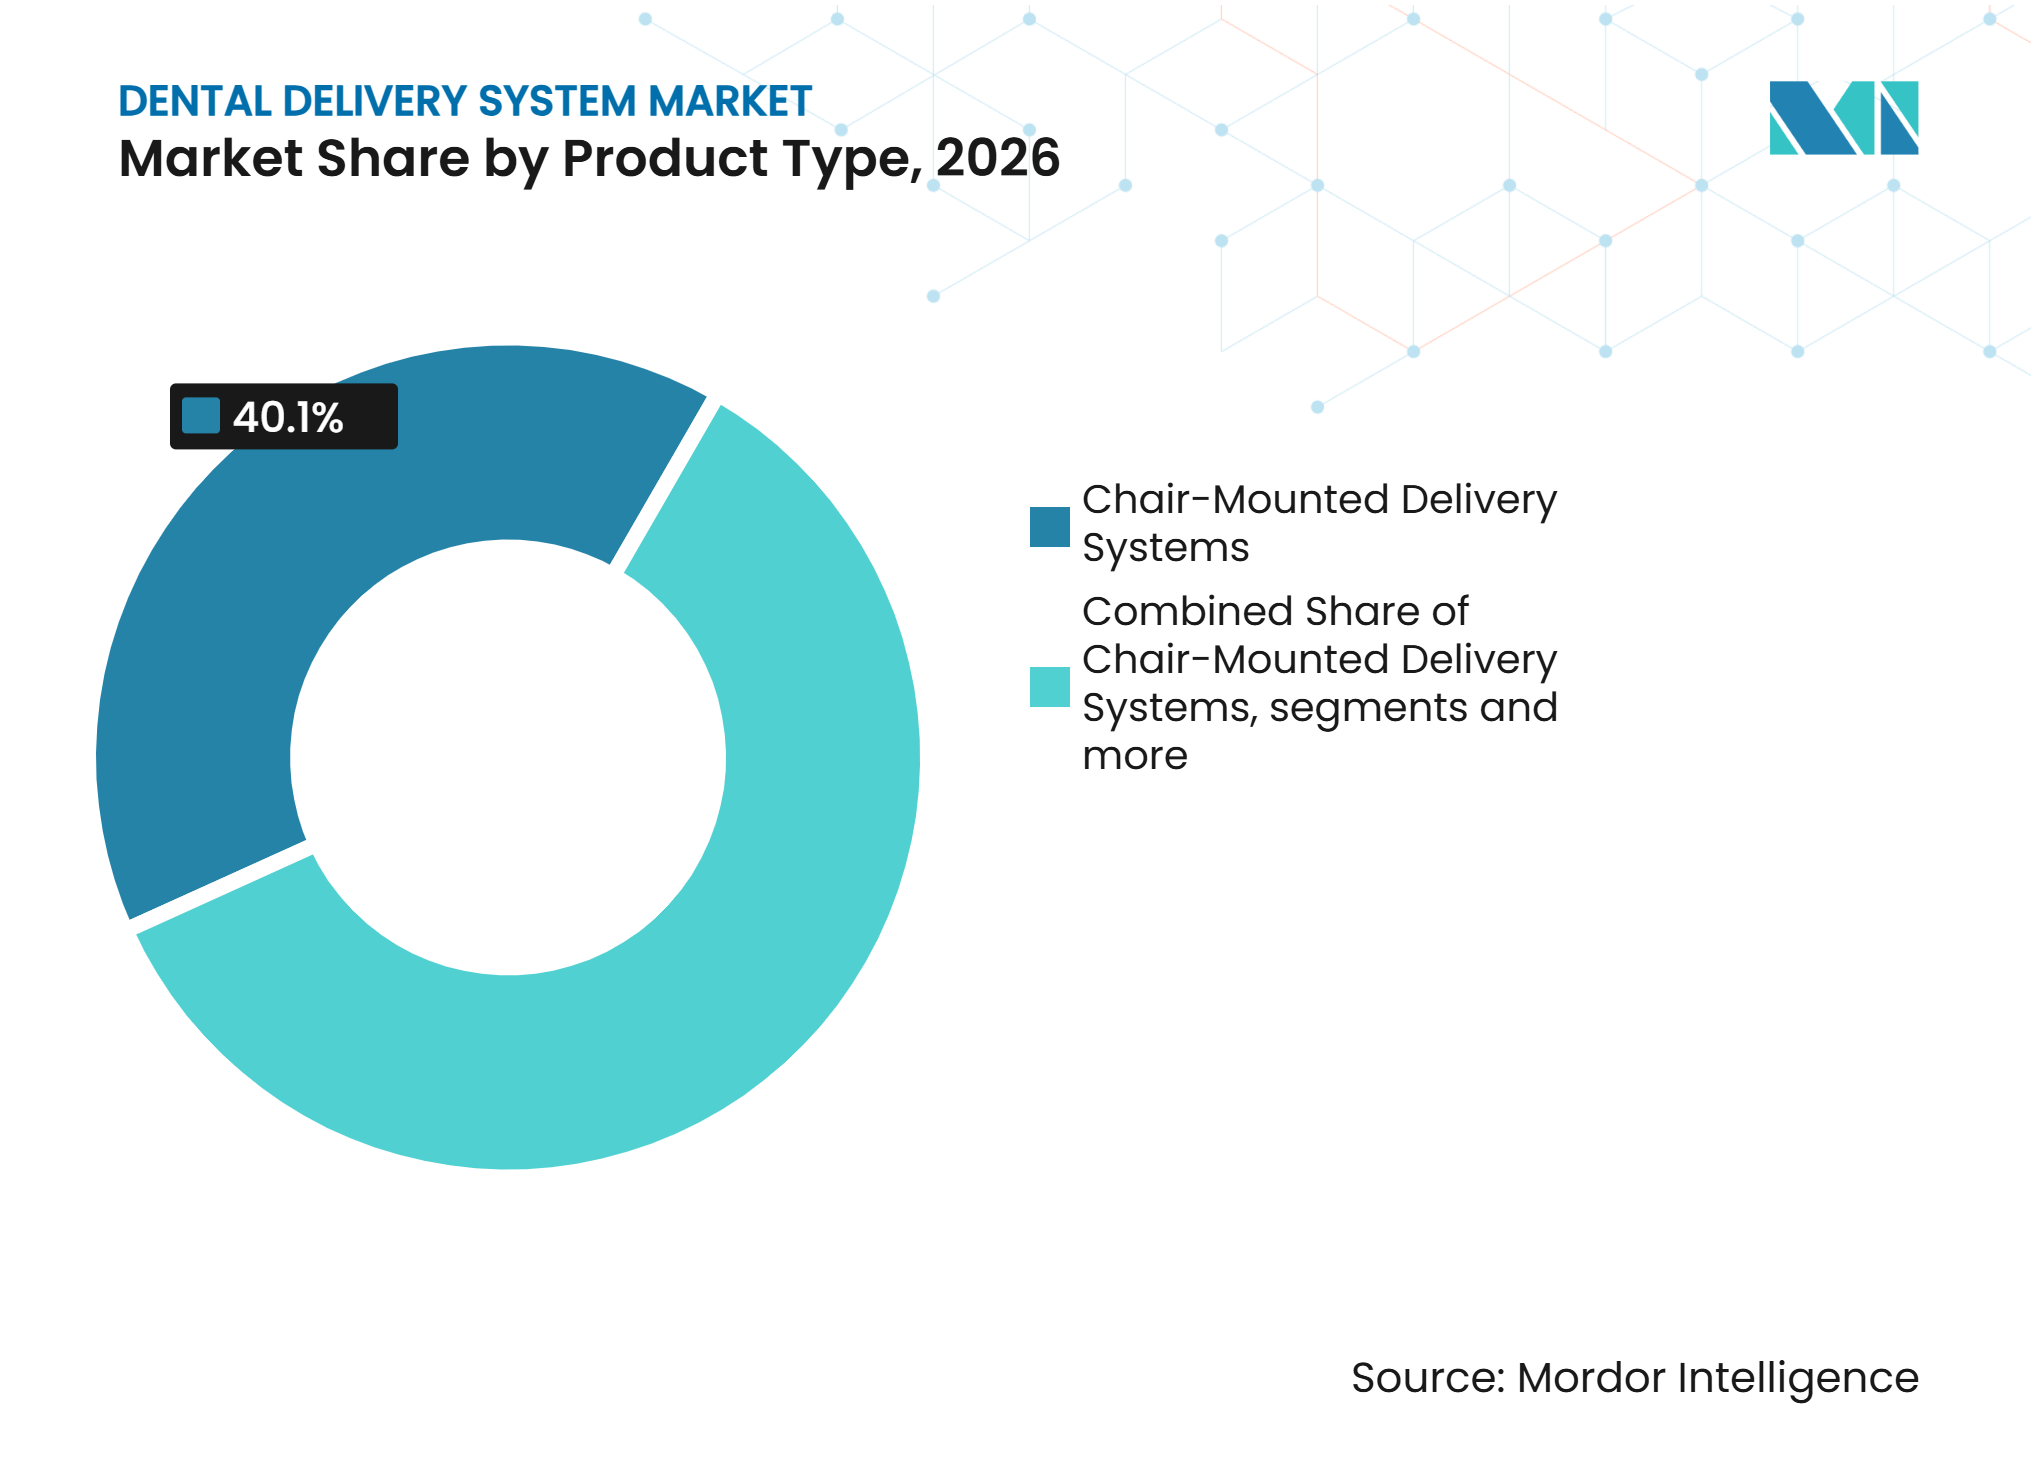
- 製品タイプ別では、チェアマウント型デリバリーシステムが2026年の収益の40.10%を占め、キャビネットマウント型デリバリーシステムは2032年にかけて5.24%のCAGRで拡大すると予測されています。
- 用途別では、一般歯科が2026年の収益の38.22%を占め、口腔外科は2032年にかけて6.15%のCAGRで拡大すると予想されています。
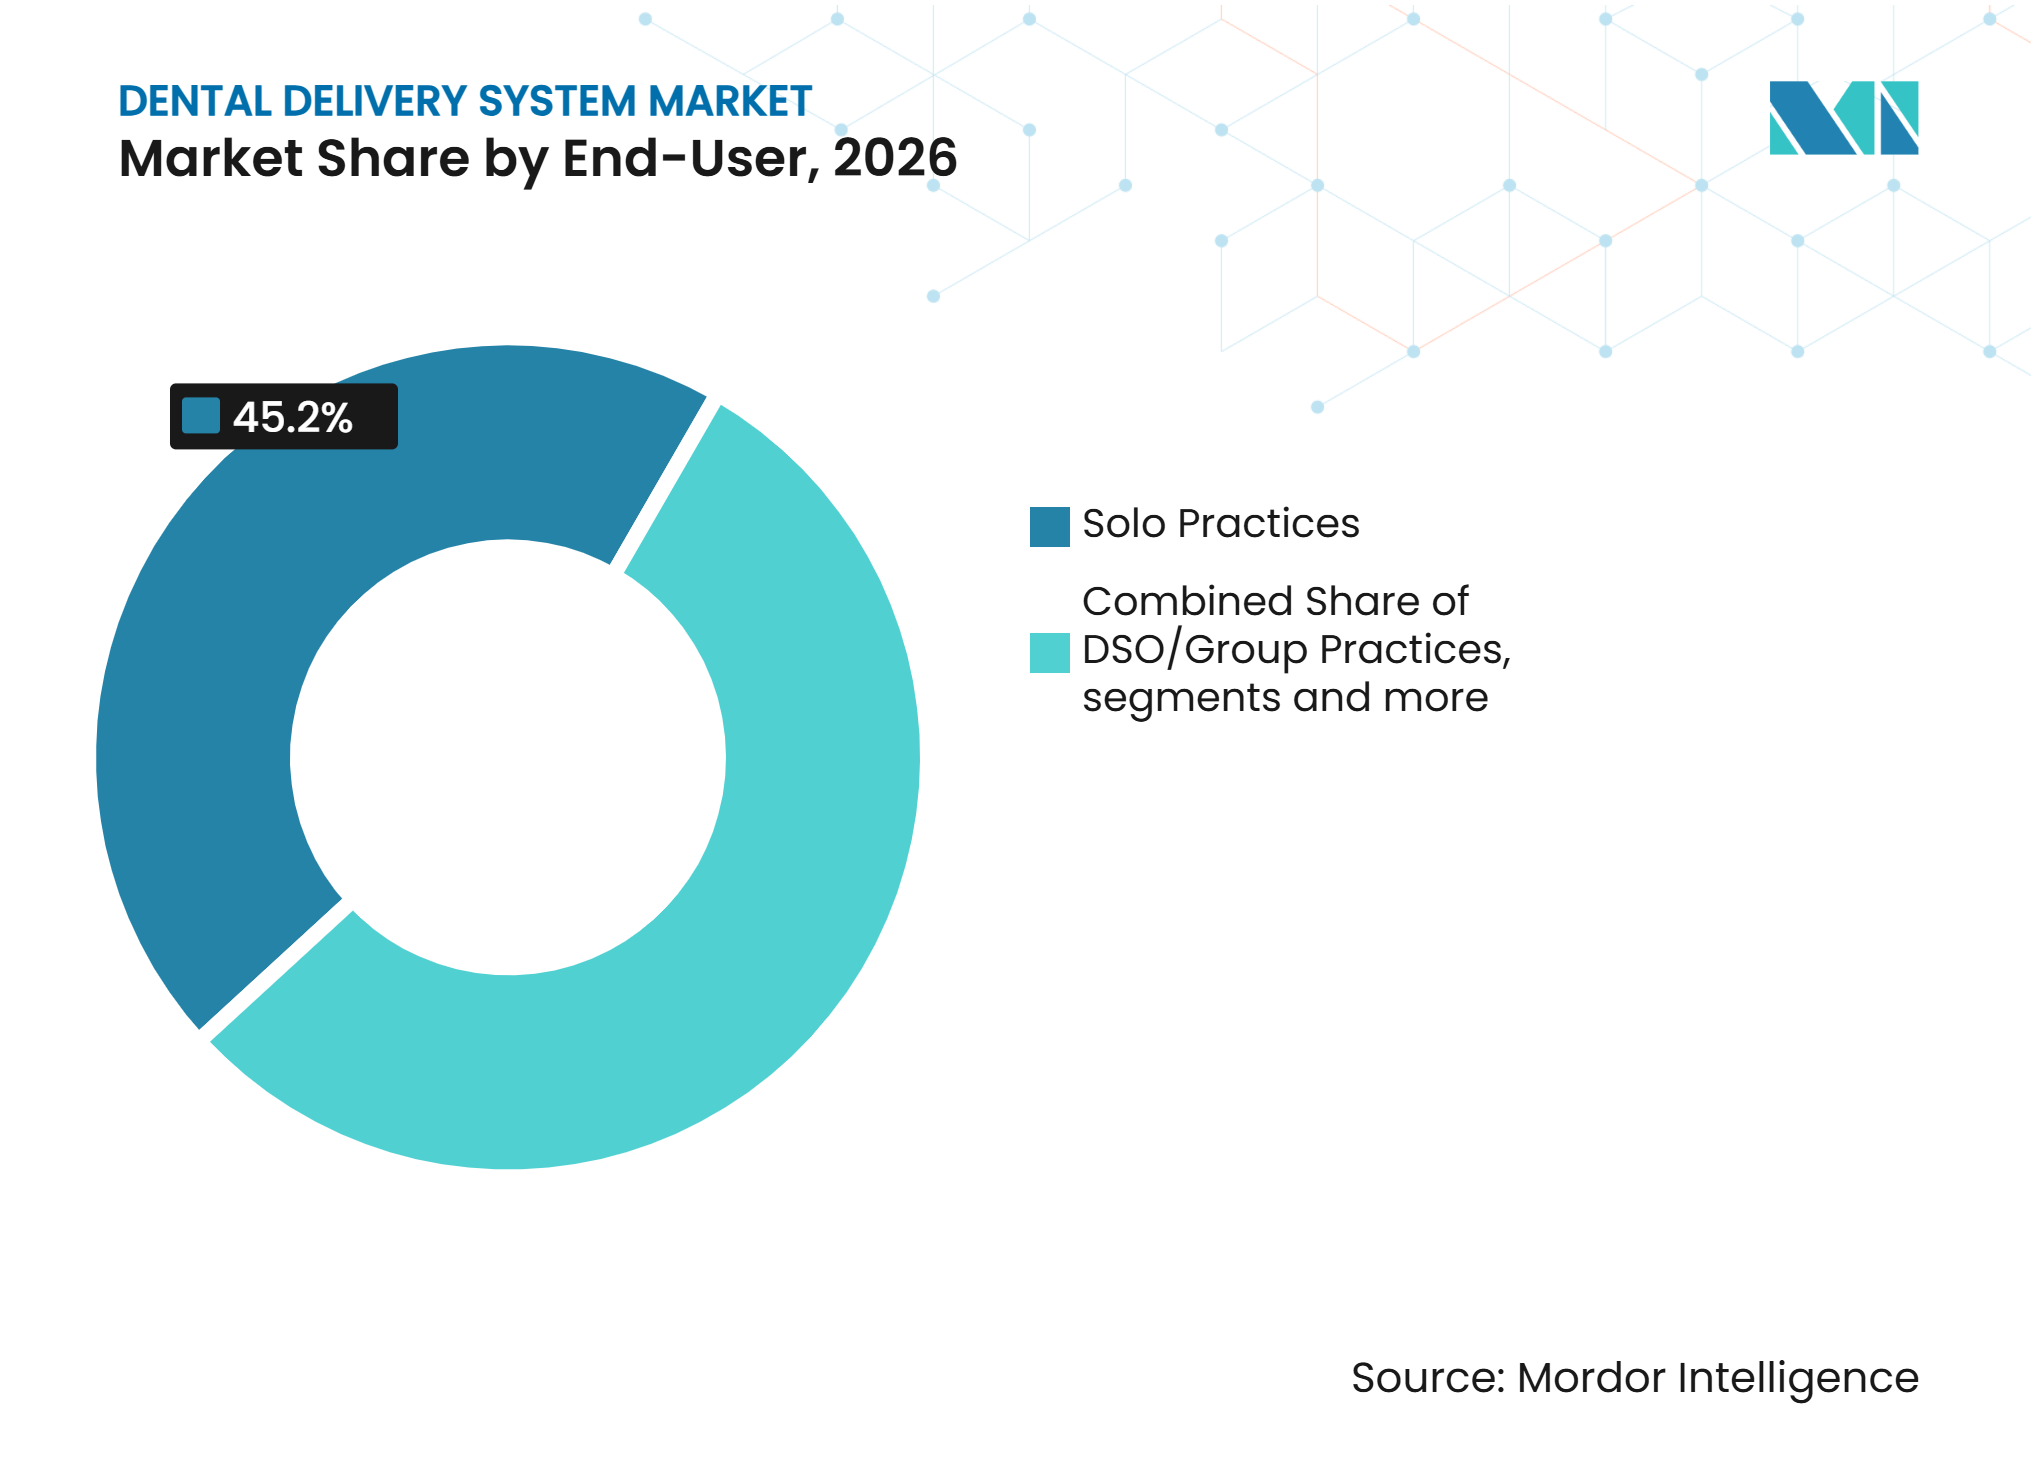
- エンドユーザー別では、個人開業医が2026年の販売量の45.15%を占め、DSO/グループ開業医は2032年にかけて4.66%のCAGRで拡大すると予測されています。
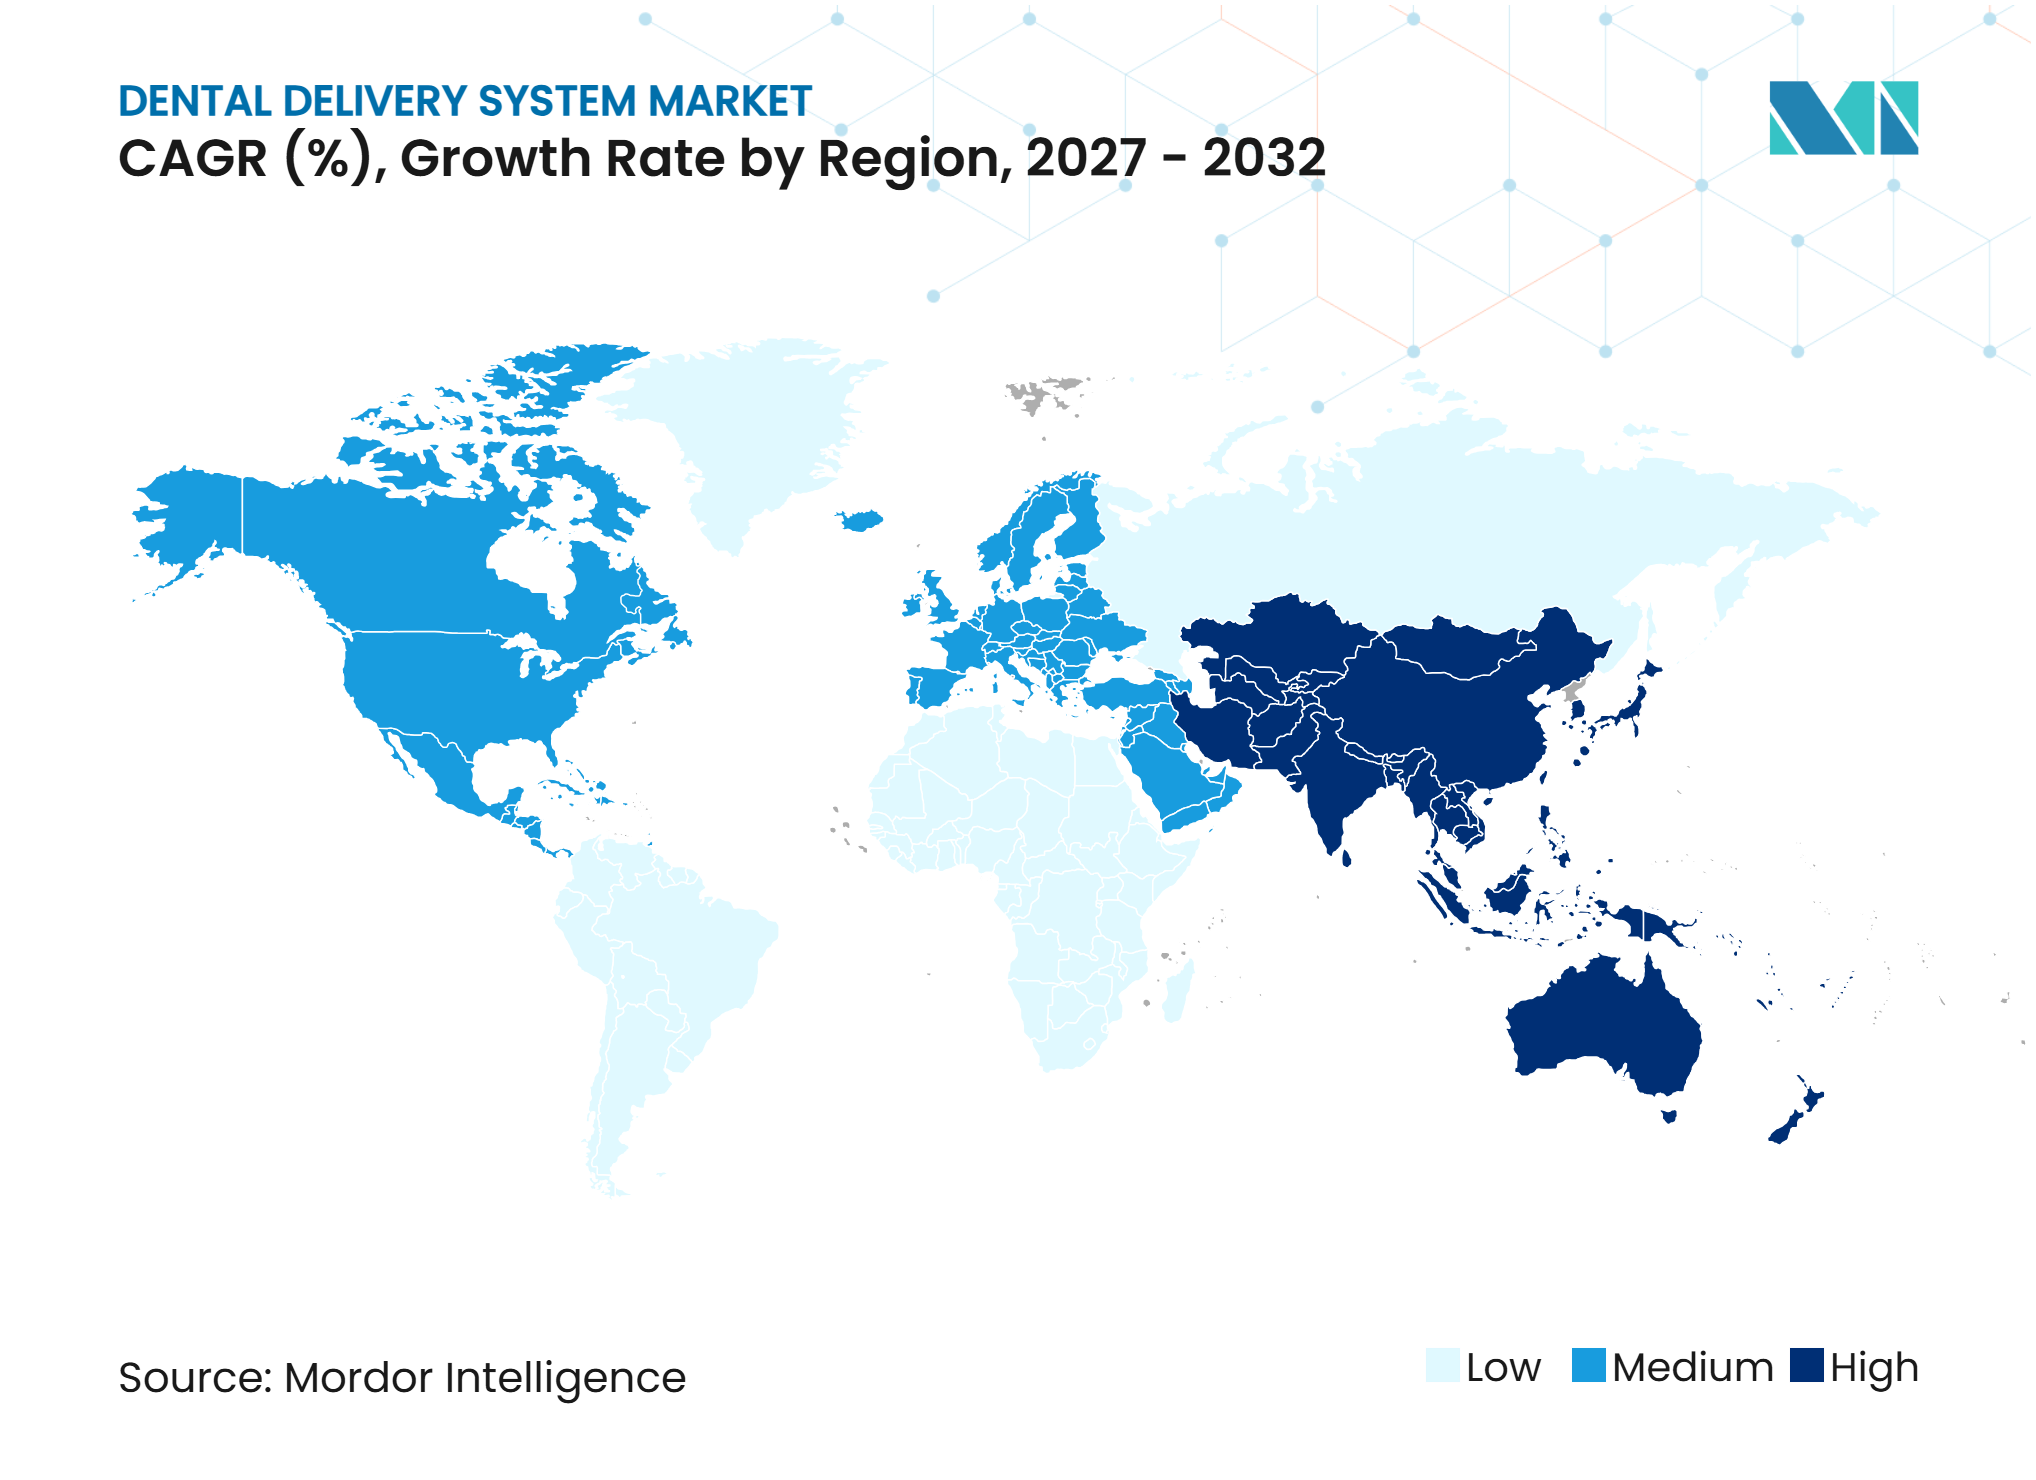
- 地域別では、北米が2026年の販売量の47.11%を占め、アジア太平洋は2032年にかけて7.33%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 歯科クリニックおよびグループ開業医の診療室の 拡大 | +1.1% | 世界全体、 北米およびアジア太平洋に集中 | 短期 (2年以内) |
| 人間工学的かつ高スループットワークフローへの 需要の高まり | +0.9% | 北米 および欧州 | 中期 (2〜4年) |
| イメージング、スキャニング、および開業管理ソフトウェアとの トリートメントセンターのデジタル統合 | +0.7% | 北米、 欧州、および東アジア | 中期 (2〜4年) |
| 医療過疎地域におけるポータブルおよびコンパクト歯科の 成長 | +0.5% | アジア太平洋、 中東・アフリカ、および南米 | 長期 (4年以上) |
| 歯科ユニット給水管に対する感染管理への 高まる要求 | +0.4% | 北米、 欧州、およびオーストラリア | 短期 (2年以内) |
| 接続型、両利き対応、およびスペース効率の高い診療室からの 改修需要 | +0.3% | 世界全体、 北米および欧州での早期成長 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
歯科クリニックおよびグループ開業医の診療室の拡大
グループ開業医が新しい診療室を開設する際、各部屋に完全な臨床機器の設置が必要となるため、歯科用デリバリーシステム市場は恩恵を受けます。PDS Healthは2026年に100以上のデノボ開業医を開設する計画を立て、Heartland Dentalは2,000拠点目に近づいています。専門DSO開業医は2026年5月末の12か月間で5.5%成長し、一般歯科グループの1.8%を上回り、外科および歯内療法向けに構成されたシステムに有利に働いています。[1] 集中調達により、拠点間での機器仕様の一貫性が高まり、設定可能なプラットフォームへの需要が増加する可能性があります。新しいクリニック設計では、給水管処理と人間工学的レイアウトが後からのアップグレードではなく、初期機器仕様の一部となっています。標準化された購買はユニット量を増加させる可能性がありますが、カスタマイズされた部屋の構築よりもモジュール式プラットフォームを優先し、ユニットマージンに圧力をかける可能性もあります。
人間工学的かつ高スループットワークフローへの需要の高まり
市場は、日常的な臨床業務における身体的負担を軽減する必要性の影響を受けています。筋骨格系障害は、ほとんどの公表された臨床調査において歯科専門家の80%以上に影響を与えており、首、腰、肩が繰り返し影響を受ける部位として特定されています。[2] 2025年に実施された1,109人の中国人歯科医を対象とした調査では、12.5%が職業病なしと回答し、腰椎および頸椎の脊椎症が一般的な診断として挙げられました。[3] これらの知見は、調整可能な器具位置、両利き対応の構成、およびアクセス可能な作業ゾーン内にツールを保持するデリバリーアームへの需要を支持しています。四手歯科治療に依存するグループ開業医は、調達時にこれらの機能を運用上の要件として扱う可能性が高いです。繰り返しの手の伸ばしを制限するデリバリーの形状は、臨床医の快適性と高スループット治療ルーティンの一貫性両方に影響を与える可能性があります。
イメージング、スキャニング、および開業管理ソフトウェアとのトリートメントセンターのデジタル統合
歯科用デリバリーシステム市場は、診療室内でイメージング、スキャニング、症例記録、および専門機器を接続するシステムへとシフトしています。Henry Schein Oneは2025年8月にLinkItを立ち上げ、集中型画像リポジトリを通じてDentrixユーザー向けに症例管理、スキャニング、およびイメージングを接続しました。Planmecaは2025年6月にRomexis 7をリリースし、AIを活用したCBCTと口腔内スキャンの融合機能を提供しました。A-dec+は物理的なハードウェア変更なしにソフトウェアのアップデートと統合をサポートし、設置済みユニットの臨床的価値を延長することができます。接続型デリバリープラットフォームを選択する開業医は、デジタルワークフローパートナーおよびソフトウェアアップデートの将来的な経路も選択していることになります。クリニックが記録、イメージング、および専門ワークフローを一つのエコシステムに構築している場合、ハードウェアとソフトウェアのこの連携は切り替えコストを増加させる可能性があります。
歯科ユニット給水管に対する感染管理への高まる要求
古いユニットが現在の給水管管理要件を満たせない場合、市場は買い替え需要を獲得します。2024年に発表されたアメリカ歯科医師会の研究では、歯科専門家の約3人に1人が自分の開業医が疾病予防管理センターの給水管ガイダンスを満たしているかどうか不明であり、約半数が専任の感染管理コーディネーターを持っていないことが判明しました。疾病予防管理センターのHICPACワーキンググループは2024年8月に更新されたエビデンスに基づくガイダンスの策定を開始し、モニタリングと文書化への重点が高まることを示しています。カートリッジ式処理または自動給水管機能を備えたシステムは、レガシー機器とこれらの要件との差を縮小することができます。独立した給水ボトルシステム単独では、歯科ユニット出力水の飲料水基準を満たせない場合があり、統合処理がより重要になっています。
制約影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高度なトリートメントセンターの 高い総所有コスト | -1.3% | 世界全体、 新興市場および個人開業医で最も深刻 | 長期 (4年以上) |
| 設置、ユーティリティ、および 業務中断の複雑さ | -0.7% | 世界全体 | 短期 (2年以内) |
| 断片化したサービスネットワークと 技術者不足 | -0.5% | アジア太平洋、 中東・アフリカ、および南米 | 中期 (2〜4年) |
| レガシーチェア、ハンドピース、ソフトウェア、および ユーティリティ間の互換性リスク | -0.4% | 世界全体、 特に成熟市場 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なトリートメントセンターの高い総所有コスト
高度なシステムが機器購入に加えてソフトウェアサブスクリプション、ユーティリティのアップグレード、および認定設置を必要とする場合、市場はコスト障壁に直面します。DSOのバリュエーション倍率は、2019年から2021年の13〜16倍から2026年にはEBITDAの9〜10倍に低下しました。この環境は、グループ運営者を既存店舗の効率化と慎重な資本配分へと向かわせる可能性があります。小規模な開業医は、接続型機器が予算を超える場合、中級またはレガシー構成を選択する可能性があります。これにより、統システムを購入できる資本力のある運営者と、高コストのアップグレードを先送りする小規模プロバイダーとの間に分断が生じます。OEMファイナンシングとモジュール式アップグレードパスは意思決定を和らげることができますが、低所得地域における購入可能性の制約を取り除くものではありません。
断片化したサービスネットワークと技術者不足
歯科用デリバリーシステム市場は、ダウンタイムが予定されたケアを中断し、新しい機器への信頼を低下させる可能性があるため、地域の技術サポートに依存しています。この問題は、訓練を受けたサービスネットワークの密度が低いアジア太平洋の一部、中東・アフリカ、および南米でより顕著です。接続型ユニットは、ソフトウェア、センサー、および通信プロトコルがメーカー固有の専門知識を必要とするため、修理が困難な場合があります。メーカーは、販売量の少ない場所での技術者トレーニングを正当化することが難しく、潜在的な購入者がサービスの可用性について懸念を抱く可能性があります。このリスクは、機器の故障が治療を中断し、患者の信頼に影響を与える可能性がある口腔外科およびインプラント処置において特に重要です。また、処置を容易に延期できない場合、機器の稼働時間が開業医の評判と結びつきます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チェアマウント型がベースを維持、キャビネットマウント型が新規建設を獲得チェアマウント型デリバリーシステムは、2026年の歯科用デリバリーシステム市場シェアの40.10%を占めました。その地位は、診療室レイアウトとの幅広い互換性、低い設置コスト、および柔軟なサイドまたはリアデリバリーの配置を反映しています。設置速度が完全な部屋の再設計よりも重要な買い替えサイクルや改修において、実用的な選択肢であり続けています。キャビネットマウント型デリバリーシステムは、新しいDSO診療室が12時方向デリバリーと四手ワークフローを採用するにつれて、2032年にかけて5.24%のCAGRで成長すると予測されています。この傾向は、作業エリアの整理整頓と複数拠点の開業医全体でより一貫した部屋レイアウトをサポートします。
歯科用デリバリーシステム産業では、デリバリー、ポータブルシステム、およびカートベース構成への継続的な関心も見られます。サイドデリバリーは、臨床チームが左右の受け渡しに柔軟性を必要とする共有診療室に適しています。ポータブルおよびカートベースのオプションは、固定診療室が利用できないモバイルアウトリーチおよび学校ベースのプログラムで役割を果たします。PlanmecaはIDS 2025でPro50 SとPro40を発表し、スペースが限られたトリートメントルーム向けにコンパクトなデリバリー、デジタル機能、および感染管理機能を設計しました。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:
一般歯科が販売量を支え、口腔外科が能力を再定義一般歯科は2026年の用途別収益の38.22%を占め、歯科用デリバリーシステム産業の販売量ベースであり続けています。北米および西欧では、この需要の多くは新規クリニックの建設ではなく、計画的な買い替えサイクルから生じています。歯内療法は、高齢化する患者人口に伴う根管治療需要の増加とともに、統合された根尖位置確認装置とロータリーモーター機能から恩恵を受けています。矯正歯科の需要はより安定しており、コンパクトな部屋設計が重要な小児科および専門クリニックでは、キャビネット統合システムが好まれることが多いです。
口腔外科は、歯科用デリバリーシステム市場の用途の中で最も速い成長率で、2032年にかけて6.15%のCAGRで成長すると予想されています。統合された外科用モーター、根尖位置確認装置、蠕動式灌流ポンプ、およびファイルモーターにより、単一のプラットフォームで複数の臨床タスクをサポートできます。A-dec 500 ProおよびA-dec 300 Proは、2026年初頭にMidwest Motor Systemの統合を受け、一つのユニットから修復、歯内療法、インプラント、および根尖位置確認ワークフローをサポートしています。
エンドユーザー別:
個人開業医がベースを定義、DSOプラットフォームがアップグレードサイクルを牽引個人開業医は2026年のエンドユーザー別販売量の45.15%を占め、歯科用デリバリーシステム市場で最大の購買基盤となっています。独立した開業医は世界のユニット数においても組織化されたグループを上回っており、買い替え需要が広く分散しています。若い歯科医はDSO雇用形態を通じて開業に入ることが増えており、一部の購買決定が臨床医から集中調達チームへと移行しています。
DSOおよびグループ開業医は、2032年にかけて4.66%のCAGRで成長すると予測されています。その標準化されたモデルは、複数拠点にわたるメンテナンス計画、スタッフトレーニング、および機器選択を簡素化することができます。歯科用デリバリーシステム市場には、歯科大学、軍・政府クリニック、および病院歯科部門を含む独立した機関チャネルもあります。歯科大学は、トレーニングで使用される機器が卒業生の後の開業の好みに影響を与える可能性があるため重要です。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の歯科用デリバリーシステム市場シェアの47.11%を占めました。この地域は、大規模な個人開業医ベースと米国における継続的なDSOクリニック開発に支えられた機器アップグレードサイクルにあります。疾病予防管理センターの給水管ガイダンスおよび州レベルの検査要件は、古いシステムに統合処理機能がない場合、買い替え決定を前倒しにする可能性があります。カナダは技術的に洗練されているが地理的に分散した市場を持っています。メキシコは、民間歯科チェーンが都市部でクリニックレイアウトを標準化するにつれて、中級需要を生み出しています。
欧州
欧州は、ドイツ、イタリア、英国、フランスを中心に、歯科用デリバリーシステム市場にとって重要な収益地域であり続けています。この地域には確立された製造基盤と、機器の文書化および適合性評価に関する厳格な要件があります。これらの条件は、既存の規制対応能力とサービスネットワークを持つ確立されたメーカーに有利に働きます。イタリアのメーカーは自国市場および南欧で強固な地位を持ち、より広い欧州および新興市場にも輸出しています。
アジア太平洋、中東・アフリカ、および南米
アジア太平洋は、中国、インド、および東南アジアがより低い設置ベースからクリニックインフラを拡大しているため、2032年にかけて7.33%のCAGRで成長すると予測されています。中国は主要都市での民間クリニックチェーンの拡大と病院でのデリバリーシステムアップグレードへの投資を組み合わせており、インドは民間クリニック、歯科ツーリズム、および歯科大学の機器アップグレードを通じて中級接続システムへの投資を引き付けています。中東・アフリカはGCC諸国と南アフリカの民間医療および歯科ツーリズム投資に依存しており、南米はブラジルとその国内メーカーであるOlsen Indústria e Comércio S.A.が主導しています。アルゼンチンの経済的不安定さは資本機器需要を制限していますが、コロンビアとチリは依然として魅力的な民間医療市場です。
競合環境
市場集中度
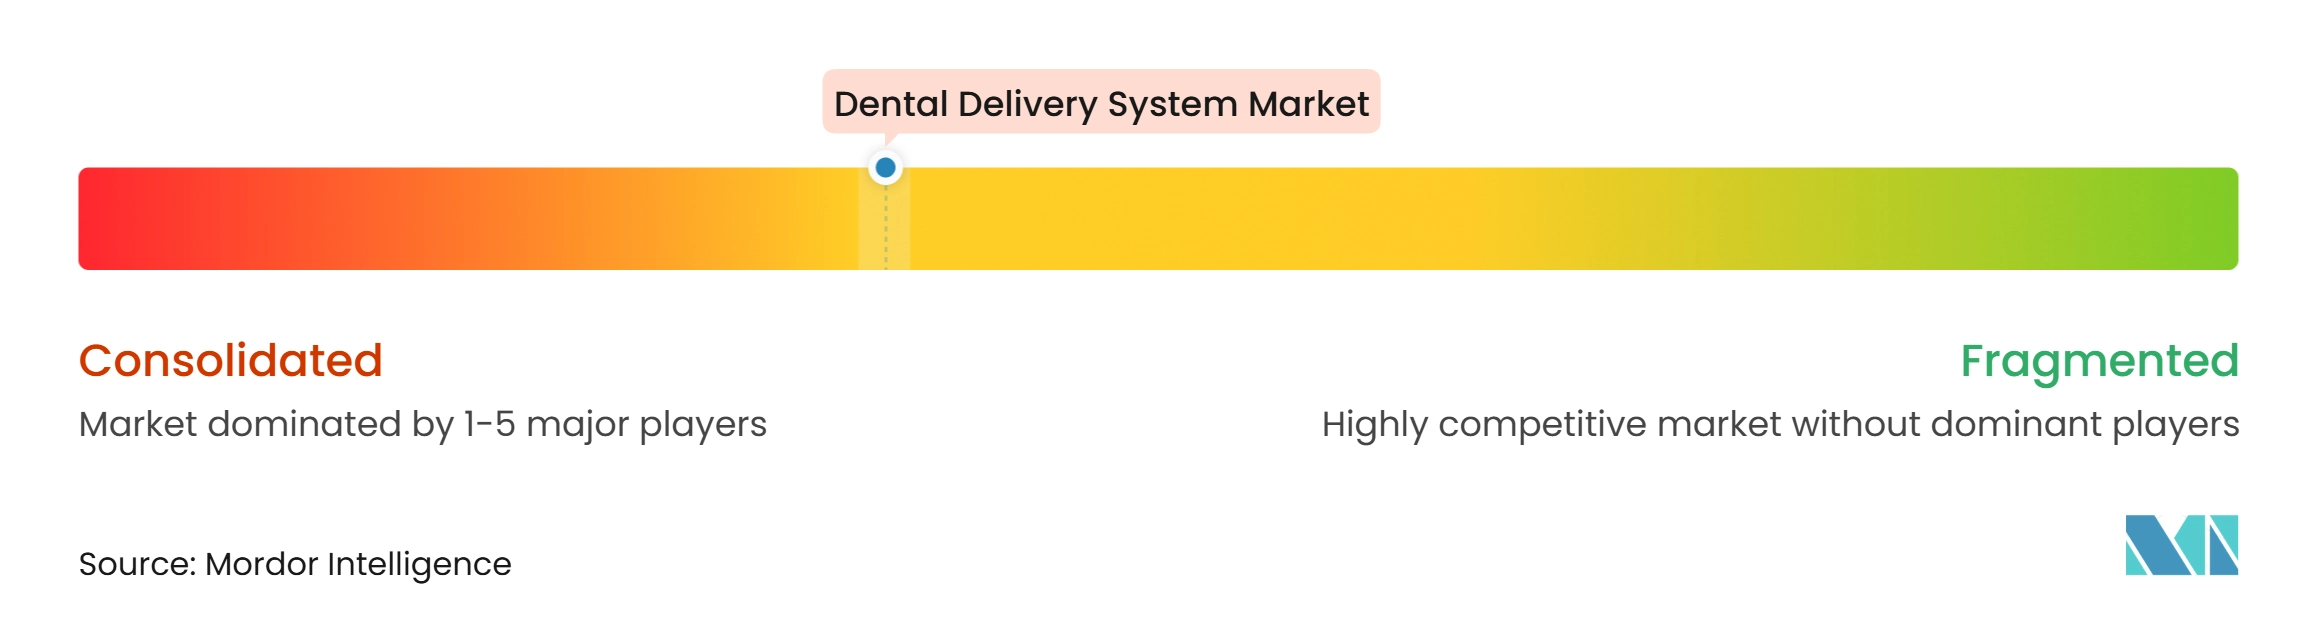
歯科用デリバリーシステム市場は、確立されたグローバルメーカーと地域専門メーカーの間で適度に集中しています。A-dec、Planmeca、KaVo Dental、Midmark、およびCastellini、Anthos、Stern Weberなどのイタリアメーカーは、製品エコシステム、ディーラー関係、および認定サービス能力を通じて競争しています。グローバル企業は接続性、モジュール性、およびサービスカバレッジを重視し、地域メーカーは製造の柔軟性とコストパフォーマンスで競争することができます。ソフトウェアプラットフォームは、アップデートと接続されたワークフロー機能を提供することで、設置済みシステムの交換をより困難にする可能性があります。これにより、サービスの継続性とデジタル互換性がサプライヤー選択の重要な要素となっています。
歯科用デリバリーシステム市場には、確立されたサプライヤーに有利な規制およびサービス障壁もあります。クラスII構成に対するFDA 510(k)クリアランスおよび欧州の医療機器要件は、資本力の低い参入者を制限する可能性のある技術文書とリソースを必要とします。中国のODMサプライヤーは東南アジアおよび中東・アフリカで中級価格に挑戦していますが、限られたサービスカバレッジが高度な環境での展開を制約しています。最大の機会は、プレミアムシステムを正当化できない開業医向けの接続と給水管処理を備えたモジュール式中級機器にあります。ファイナンシングオプションとスケーラブルなアップグレードパスは、このポジションをより広い購入者層にアクセスしやすくするでしょう。
Midmarkは2026年2月に次世代接続型歯科診療室プラットフォームとスマートメカニカルルーム機器スイートを発表し、スマートエアコンプレッサーとスマートG-バキュームを含め、継続的なオーバーザエアアップグレード、人間工学、およびデリバリーと照明システムとの接続性のために設計されました。KaVoは2026年にCONNECTmeアプリを発表し、対応するユニットラインにわたってタブレットベースの衛生計画モニタリングを提供しました。PlanmecaのRomexis 7画像融合機能は、ハードウェア仕様と並んでソフトウェアベースの差別化ポイントを顧客に提供し、歯科用デリバリーシステム市場が物理的な機器設計だけでなく接続されたワークフローによっても形成されている理由を示しています。
歯科用デリバリーシステム産業のリーダー
-
A-dec Inc.
-
Dentsply Sirona Inc.
-
Planmeca Oy
-
Midmark Corporation
-
KaVo Dental GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
歯科用デリバリーシステム市場 このレポートでカバーされる企業
- A-dec
- Anthos S.p.A.
- ASI Dental, Inc.
- Belmont Dental
- Castellini S.p.A.
- DentalEZ Group
- DENTALEZ, Inc.
- Dentsply Sirona
- Flight Dental Systems
- FONA Dental s.r.o.
- J. Morita
- KaVo Dental GmbH
- MGI Healthcare
- Midmark
- Olsen Industria e Comercio S.A.
- Pelton and Crane
- Planmeca
- Stern Weber
- Takara Belmont
- XO CARE A/S
最近の産業開発事情 歯科用デリバリーシステム市場
- 2026年7月:Planmecaは、Pro50 SおよびPro40歯科ユニットの商業的発売についてBritish Dental Journalに掲載されました。Pro50 Sは、最も小さなトリートメントルームにも対応するコンパクトな両利き対応サイドデリバリーを特徴とし、Pro40は確立されたサイドリフティングプラットフォームに統合されたデジタルインテリジェンスと感染管理機能を追加し、スペースが限られたDSOおよびマルチオペレーター環境をターゲットとしています。
- 2026年6月:Henry Schein Oneは、Align TechnologyのiTero口腔内スキャナーをDentrix、Dentrix Ascend、およびDentallyと統合し、単一の接続環境内でスキャンからケアまでの患者記録の自動インポートを可能にしました。この統合により手動アップロードとシステム切り替えが不要となり、北米および一部の国際市場で利用可能です。
- 2026年2月:Midmark Corporationは、次世代接続型歯科診療室プラットフォームとスマートメカニカルルーム機器スイートを発表し、スマートエアコンプレッサーとスマートG-バキュームを含め、継続的なオーバーザエアアップグレード、人間工学、およびデリバリーと照明システムとの接続性のために設計されました。
世界の歯科用デリバリーシステム市場レポートの範囲
レポートの範囲によると、歯科用デリバリーシステム市場とは、歯科クリニックにおいてハンドピース、シリンジ、吸引装置、照明などの必須ツールを人間工学的なユニットに集約した統合ワークステーションを指し、効率的で精密かつ患者にやさしい歯科治療を可能にします。これらのシステムはワークフローを合理化し、歯科医の負担を軽減し、患者の快適性を向上させ、現代の歯科診療の礎となっています。
歯科用デリバリーシステム市場は、製品タイプ、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はチェアマウント型デリバリーシステム、キャビネットマウント型デリバリーシステム、サイドデリバリーシステム、およびその他の製品タイプにセグメント化されています。用途別では、市場は一般歯科、口腔外科、歯内療法、矯正歯科、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は個人開業医、DSO/グループ開業医、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| チェアマウント型デリバリーシステム |
| キャビネットマウント型デリバリーシステム |
| サイドデリバリーシステム |
| その他の製品タイプ |
| 一般歯科 |
| 口腔外科 |
| 歯内療法 |
| 矯正歯科 |
| その他の用途 |
| 個人開業医 |
| DSO/グループ開業医 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | チェアマウント型デリバリーシステム | |
| キャビネットマウント型デリバリーシステム | ||
| サイドデリバリーシステム | ||
| その他の製品タイプ | ||
| 用途別 | 一般歯科 | |
| 口腔外科 | ||
| 歯内療法 | ||
| 矯正歯科 | ||
| その他の用途 | ||
| エンドユーザー別 | 個人開業医 | |
| DSO/グループ開業医 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの歯科用デリバリーシステム市場の予測値は?
歯科用デリバリーシステム市場は、2026年の665.59 ミリオン 米ドルから2027年には688.29 ミリオン 米ドルへと成長し、2027年から2032年にかけて4.12%のCAGRで2032年までに842.33 ミリオン 米ドルに達すると予されています。
歯科用デリバリーシステムの販売をリードする製品構成は?
チェアマウント型デリバリーシステムは、幅広いレイアウトや改修プロジェクトに対応するため、2026年の収益の40.10%をリードしました。
2032年にかけて最も速く成長している歯科用途は?
口腔外科は、統合プラットフォームが複数の専門機能を組み合わせるため、6.15%のCAGRで成長すると予測されています。
歯科用デリバリー機器で最も速く成長している地域は?
アジア太平洋は、複数の国でクリニックインフラが拡大するにつれて、2032年にかけて7.33%のCAGRで成長すると予測されています。