
Tamanho e Participação do Mercado de Liquidação de Dívidas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.80 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
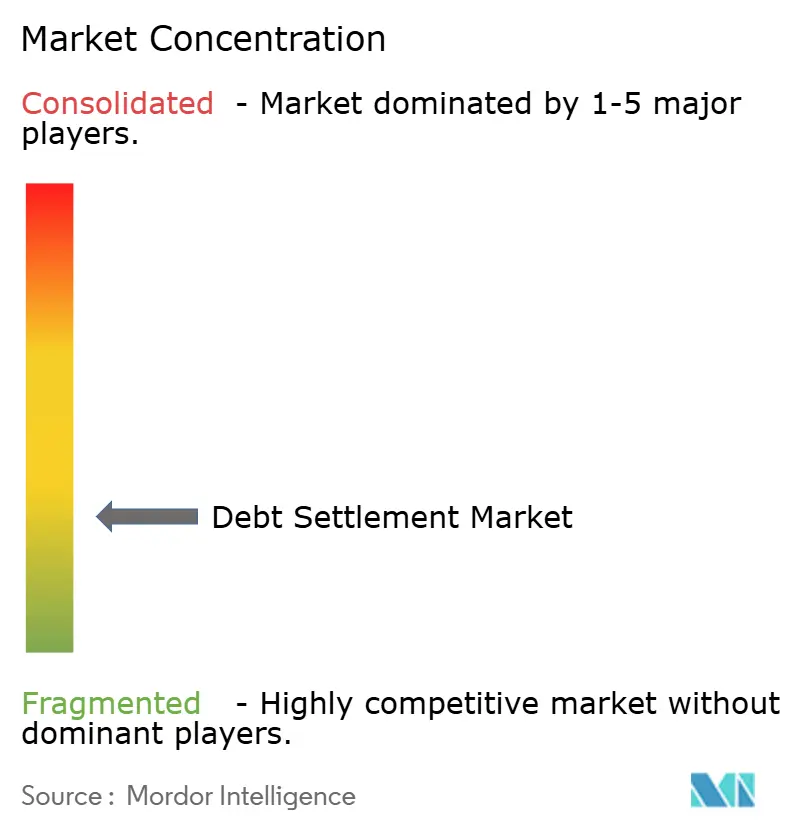
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Liquidação de Dívidas pela Mordor Intelligence
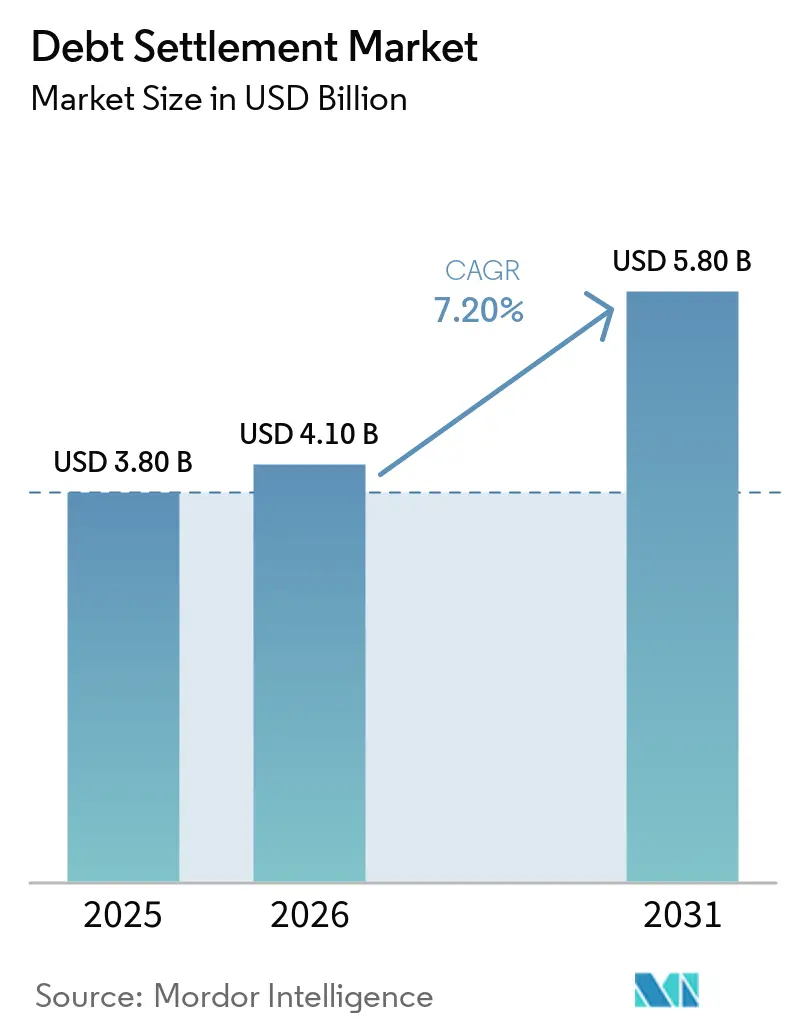
O tamanho do Mercado de Liquidação de Dívidas foi avaliado em 3,80 bilhões de USD em 2025 e estima-se que cresça de 4,10 bilhões de USD em 2026 para atingir 5,80 bilhões de USD até 2031, a um CAGR de 7,20% durante o período de previsão (2026-2031).
O aumento das dívidas não garantidas e das inadimplências graves em cartões de crédito continua a sustentar a demanda por serviços formais de resolução, especialmente nos Estados Unidos. A dívida das famílias norte-americanas atingiu 18,8 trilhões de USD no segundo trimestre de 2026, e 12,9% dos saldos de cartões de crédito estavam com pelo menos 90 dias de atraso. Mais de 23 milhões de americanos possuem saldos de cartões de crédito baixados como prejuízo que ainda aparecem em seus históricos de crédito, o que amplia a base de clientes potenciais além dos devedores recentemente inadimplentes. O mercado de liquidação de dívidas também está mudando à medida que os prestadores utilizam avaliações de capacidade de pagamento, ferramentas de negociação automatizada e sistemas digitais de gestão de casos para administrar os processos com maior eficiência. A conformidade regulatória, a confiança do consumidor e o suporte pós-liquidação ao crédito continuam sendo fatores importantes na forma como os prestadores competem e retêm clientes no mercado de liquidação de dívidas, especialmente à medida que os devedores comparam a qualidade do serviço e os resultados esperados em diferentes circunstâncias e perfis de dívida.
Principais Conclusões do Relatório
- Por tipo de dívida, pessoas físicas e domicílios detiveram 87,6% da participação no mercado de liquidação de dívidas em 2025, enquanto as empresas devem crescer a um CAGR de 8,7% até 2031.
- Por prestador de serviços, as empresas de liquidação de dívidas com fins lucrativos detiveram 65,7% da participação no mercado de liquidação de dívidas em 2025, enquanto os prestadores híbridos de liquidação de dívidas devem crescer a um CAGR de 9,6% até 2031.
- Por modelo de negócio, o modelo de contingência e taxa de desempenho deteve 73,6% da participação no mercado de liquidação de dívidas em 2025, enquanto o modelo de representação jurídica deve crescer a um CAGR de 8,5% até 2031.
- Por canal de distribuição, o canal híbrido deteve 47,3% da participação no mercado de liquidação de dívidas em 2025, enquanto a distribuição online e digital deve crescer a um CAGR de 10,1% até 2031.
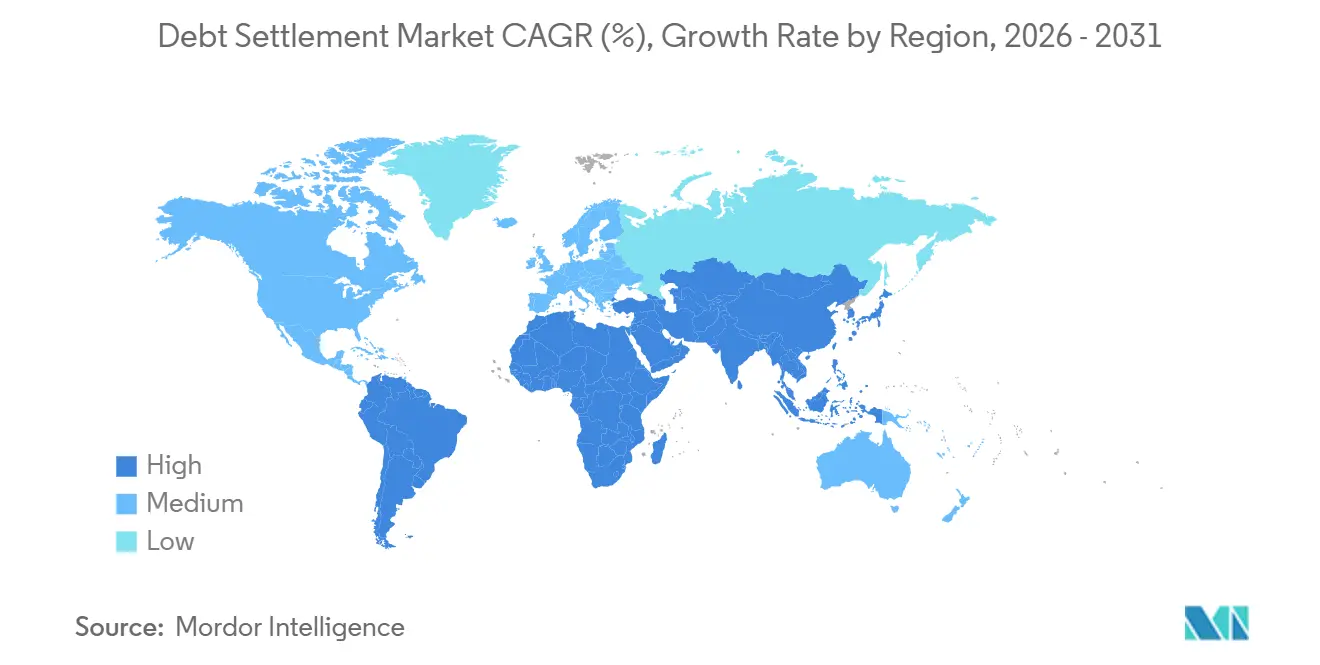
- Por geografia, a América do Norte deteve 61,4% da participação no mercado de liquidação de dívidas em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 9,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Liquidação de Dívidas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Dívidas Não Garantidas de Consumidores e Inadimplências em Cartões de Crédito | +1.8% | Global, com maior concentração na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Opções de Resolução de Dívidas Sem Falência | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de Plataformas Digitais de Liquidação de Dívidas e Negociação Automatizada | +1.3% | Global, com a Ásia-Pacífico como núcleo e expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescente Dificuldade Financeira entre Domicílios e Pequenas Empresas | +0.8% | Global, concentrado na América do Norte e América do Sul | Curto prazo (≤ 2 anos) |
| Crescimento de Parcerias entre Fintechs, Credores e Prestadores de Alívio de Dívidas | +0.6% | Ásia-Pacífico como núcleo, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente Conscientização do Consumidor sobre Serviços Profissionais de Liquidação de Dívidas | +0.4% | Global, com ganhos iniciais nos Estados Unidos, Índia e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Dívidas Não Garantidas de Consumidores e Inadimplências em Cartões de Crédito
O estresse da dívida do consumidor continua sendo a fonte mais imediata de demanda para o mercado de liquidação de dívidas, pois os prestadores de serviços de liquidação trabalham principalmente com devedores cujas obrigações não garantidas tornaram-se difíceis de pagar por meio de pagamentos mensais regulares. O Federal Reserve Bank de Nova York reportou 18,8 trilhões de USD em dívidas das famílias norte-americanas no segundo trimestre de 2026, com 12,9% dos saldos de cartões de crédito com pelo menos 90 dias de atraso[1]. O conjunto de clientes potenciais é mais amplo do que apenas os novos fluxos de inadimplência sugerem, pois os saldos baixados como prejuízo podem permanecer nos relatórios de crédito por períodos prolongados e podem continuar a exigir um caminho de resolução. Em 2024, 80% dos saldos baixados como prejuízo permaneciam nos históricos de crédito 1 ano após o baixo, em comparação com 40% durante o período de 2004 a 2012. Devedores que ainda possuem alguma capacidade de pagamento podem buscar acordos negociados em vez de permitir que as obrigações permaneçam sem resolução e continuem a afetar sua situação financeira. Isso cria uma fonte duradoura de indicações de clientes para o mercado de liquidação de dívidas, mesmo quando as medidas gerais de inadimplência variam de trimestre a trimestre.
Expansão de Plataformas Digitais de Liquidação de Dívidas e Negociação Automatizada
As plataformas digitais estão reduzindo a carga administrativa envolvida na inscrição de clientes, na comunicação com credores, na documentação das atividades dos casos e na gestão dos processos de liquidação desde a análise inicial até a conclusão. Na Índia, a Freed esperava que a dívida inscrita atingisse INR 7.500 crore (900 milhões de USD) no exercício fiscal de 2027, em comparação com INR 2.200 crore (242 milhões de USD) no exercício fiscal de 2026, apoiada por processos automatizados de perfilamento de devedores e gestão de contas por fiduciários. A Americor concluiu uma securitização de ativos de 153,15 milhões de USD em novembro de 2025, lastreada em direitos de taxas de liquidação de dívidas[2]. A transação demonstrou que investidores institucionais podem avaliar os fluxos de caixa de taxas de liquidação dentro de um arcabouço de finanças estruturadas, em vez de tratar a liquidação de dívidas exclusivamente como um serviço de assessoria tradicional. A comunicação automatizada com credores, a pontuação de probabilidade de liquidação e os portais móveis estão se tornando ferramentas operacionais padrão para os maiores prestadores. Essas capacidades podem ampliar a diferença de custo e serviço entre empresas com recursos digitais e prestadores menores no mercado de liquidação de dívidas.
Crescente Dificuldade Financeira entre Domicílios e Pequenas Empresas
A dificuldade financeira entre domicílios e pequenas empresas está sustentando uma gama mais ampla de casos no mercado de liquidação de dívidas, em vez de concentrar a atividade dos prestadores apenas no crédito ao consumidor não garantido. Os casos de dívida empresarial frequentemente envolvem adiantamentos de capital de giro (merchant cash advances) e financiamentos baseados em receita, que diferem dos empréstimos bancários convencionais em sua estrutura de pagamento e no processo de negociação com credores. O segmento de Empresas deve crescer a um CAGR de 8,7% até 2031, sustentado pela pressão financeira que as empresas menores com essas obrigações enfrentam. Prestadores liderados por advogados e prestadores híbridos podem lidar com negociações comerciais que exigem documentação diferente, análise jurídica e envolvimento com credores em comparação com os casos de consumidores. Isso acrescenta uma fonte de demanda voltada para empresas ao lado da maior base de clientes domiciliares e incentiva os prestadores a desenvolver capacidades operacionais mais especializadas. A variedade de tipos de casos também pode encorajar os prestadores a formar equipes especializadas em vez de utilizar uma abordagem única para todos os devedores.
Crescimento de Parcerias entre Fintechs, Credores e Prestadores de Alívio de Dívidas
As parcerias entre empresas de fintech, credores e prestadores de alívio de dívidas estão tornando os processos de liquidação mais integrados, aproximando credores e plataformas de resolução em uma relação operacional mais repetível. A Zavo processou INR 500 crore (55 milhões de USD) em reembolsos nos primeiros 9 a 10 meses após seu lançamento em novembro de 2024, utilizando um modelo em que os credores competem para resolver contas. A Beyond Finance reportou 4,7 bilhões de USD em dívidas resolvidas e 1,17 bilhão de USD em economias líquidas para clientes durante 2025, abrangendo mais de 10.700 credores[3]. Relacionamentos estabelecidos com credores podem apoiar decisões de liquidação mais rápidas, execução de programas mais consistente e expectativas mais claras para cada parte durante as negociações. Eles também podem dificultar que novos entrantes menores igualem o alcance operacional das plataformas estabelecidas sem cobertura comparável de credores. O mercado de liquidação de dívidas, portanto, se beneficia quando as redes de credores passam de arranjos ocasionais para relações operacionais repetíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impacto Negativo da Liquidação de Dívidas nos Perfis de Crédito dos Devedores | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Regulamentação Rigorosa dos Prestadores de Liquidação de Dívidas e Estruturas de Taxas | -1.1% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Desconfiança do Consumidor e Fraudes Associadas a Serviços de Alívio de Dívidas | -0.8% | Global, com maior concentração na América do Norte | Curto prazo (≤ 2 anos) |
| Incerteza quanto à Aceitação dos Credores e aos Resultados da Liquidação | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Impacto Negativo da Liquidação de Dívidas nos Perfis de Crédito dos Devedores
Os efeitos sobre a pontuação de crédito continuam sendo uma barreira significativa para os consumidores que consideram a liquidação de dívidas. Os clientes frequentemente param de efetuar os pagamentos mínimos enquanto os fundos se acumulam para uma possível liquidação, o que pode resultar em registros negativos nos relatórios de crédito. Os dados indicam que as pontuações podem cair de 100 a 150 pontos antes que uma liquidação seja concluída. Essa preocupação é especialmente relevante para devedores com pontuações FICO entre 580 e 680, pois eles ainda podem se qualificar para alternativas como produtos de transferência de saldo ou planos de gestão de dívidas. Os saldos baixados como prejuízo também podem permanecer nos históricos de crédito por períodos mais longos do que em períodos anteriores, prolongando a consequência percebida de ingressar em um programa. Prestadores que oferecem reabilitação de crédito após a liquidação podem reduzir essa preocupação, embora a adoção desses serviços ainda seja limitada.
Regulamentação Rigorosa dos Prestadores de Liquidação de Dívidas e Estruturas de Taxas
A regulamentação gera custos operacionais e limita as estruturas de taxas disponíveis para os prestadores de liquidação de dívidas. A Regra de Vendas por Telemarketing da Comissão Federal de Comércio proíbe taxas antecipadas para serviços de alívio de dívidas comercializados por telefone. A penalidade civil ajustada pela inflação vigente pode chegar a 51.744 USD por violação. As regras que abrangem licenciamento, divulgações e taxas diferem entre os estados, o que aumenta o ônus de conformidade para operadores em múltiplos estados. Empresas maiores podem distribuir os custos jurídicos, tecnológicos e de conformidade por um número maior de casos do que os prestadores menores. Essas condições podem fortalecer a posição dos prestadores estabelecidos no mercado de liquidação de dívidas, ao mesmo tempo em que aumentam a pressão sobre as empresas de médio porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dívida: Casos Domiciliares Formam a Base de Receita Enquanto os Casos Empresariais Crescem Mais Rapidamente
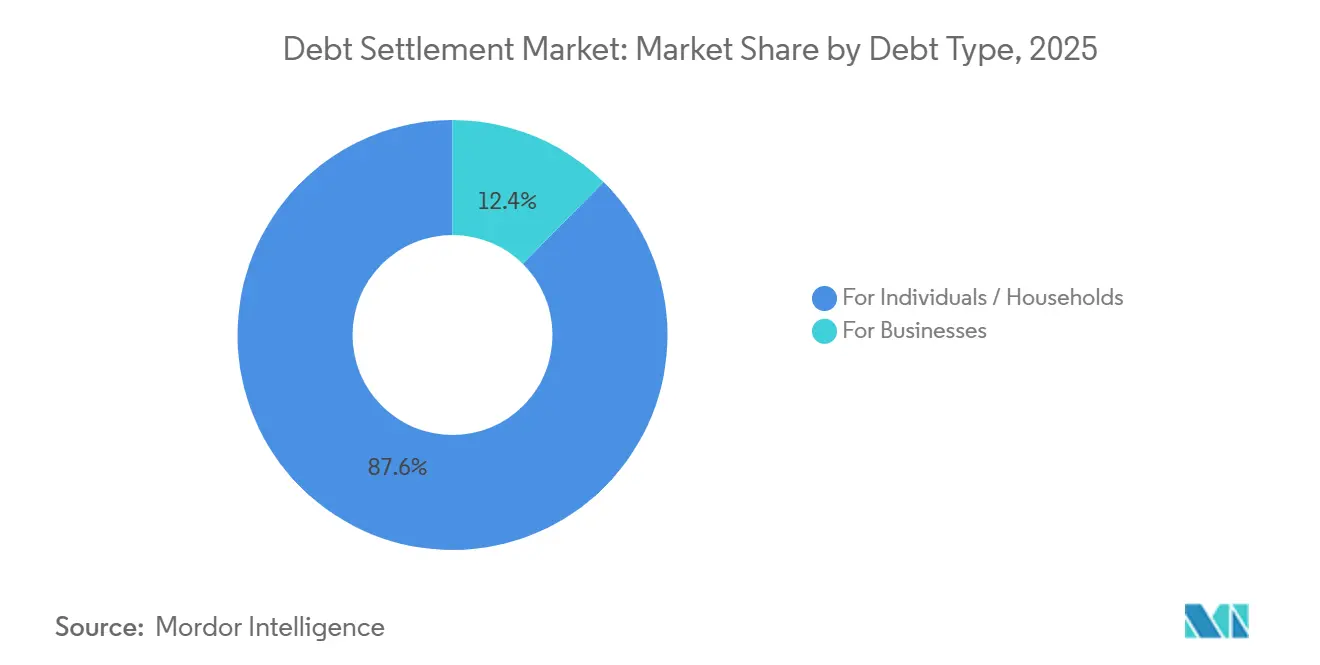
Pessoas físicas e domicílios detiveram 87,6% da participação no mercado de liquidação de dívidas em 2025, tornando os casos de consumidores a principal fonte de receita. A dívida de cartão de crédito permaneceu como a maior subcategoria dentro deste segmento, consistente com a taxa de inadimplência grave de 12,9% nos saldos de cartões de crédito nos Estados Unidos no segundo trimestre de 2026. A dívida médica está se desenvolvendo como uma área de atividade separada, à medida que alguns estados norte-americanos tomaram medidas em 2025 para limitar o registro de dívidas médicas nos históricos de crédito. Empréstimos pessoais, empréstimos estudantis privados e empréstimos de curto prazo ou parcelados também geram volumes recorrentes de casos para prestadores digitais. As obrigações de cartões de lojas e varejo acrescentam outras categorias de dívida não garantida com diferentes requisitos de negociação com credores.
As empresas devem crescer a um CAGR de 8,7% até 2031, o ritmo mais rápido dentro do tipo de dívida. Os adiantamentos de capital de giro e os financiamentos baseados em receita são as principais fontes de casos empresariais, pois suas estruturas estão fora dos arranjos convencionais de crédito bancário. As contas a pagar comerciais e as dívidas com fornecedores também estão se tornando mais relevantes na América do Norte e na Europa, à medida que contrapartes menores gerenciam dificuldades financeiras. Os prestadores que atendem empresas frequentemente precisam de experiência em negociação comercial e suporte jurídico formal. Esse requisito confere às empresas lideradas por advogados e às empresas híbridas um papel definido nesta parte do mercado de liquidação de dívidas.


Por Prestador de Serviços: Prestadores com Fins Lucrativos Lideram Enquanto Empresas Híbridas Ganham Terreno
As empresas de liquidação de dívidas com fins lucrativos detiveram 65,7% da receita de 2025, sustentadas por redes estabelecidas de aquisição de clientes e de credores. A Beyond Finance resolveu 4,7 bilhões de USD durante 2025 em mais de 10.700 relacionamentos com credores. Relacionamentos recorrentes com credores podem melhorar a execução das liquidações e ajudar a reduzir o tempo necessário para concluir um caso. Os prestadores com fins lucrativos também se beneficiam de sistemas projetados para gerenciar grandes volumes de casos de consumidores, incluindo fluxos de trabalho repetíveis para inscrição de clientes e comunicação com credores. Sua escala os torna o principal grupo de prestadores no setor de liquidação de dívidas.
Os prestadores híbridos de liquidação de dívidas devem crescer a um CAGR de 9,6% até 2031. Essas empresas combinam serviços jurídicos com plataformas de negociação, o que atrai clientes que desejam análise jurídica aliada à gestão digital de casos. Sua posição depende da prestação de serviços jurídicos genuínos e do cumprimento das obrigações aplicáveis de licenciamento e divulgação. Escritórios de advocacia e prestadores baseados em advogados continuam a atender clientes com cargas de dívida mais elevadas ou questões comerciais mais complexas. O modelo híbrido oferece aos prestadores uma forma de combinar assessoria personalizada com sistemas que podem suportar cargas de trabalho maiores.
Por Modelo de Negócio: Taxas de Desempenho Lideram Enquanto a Representação Jurídica se Expande
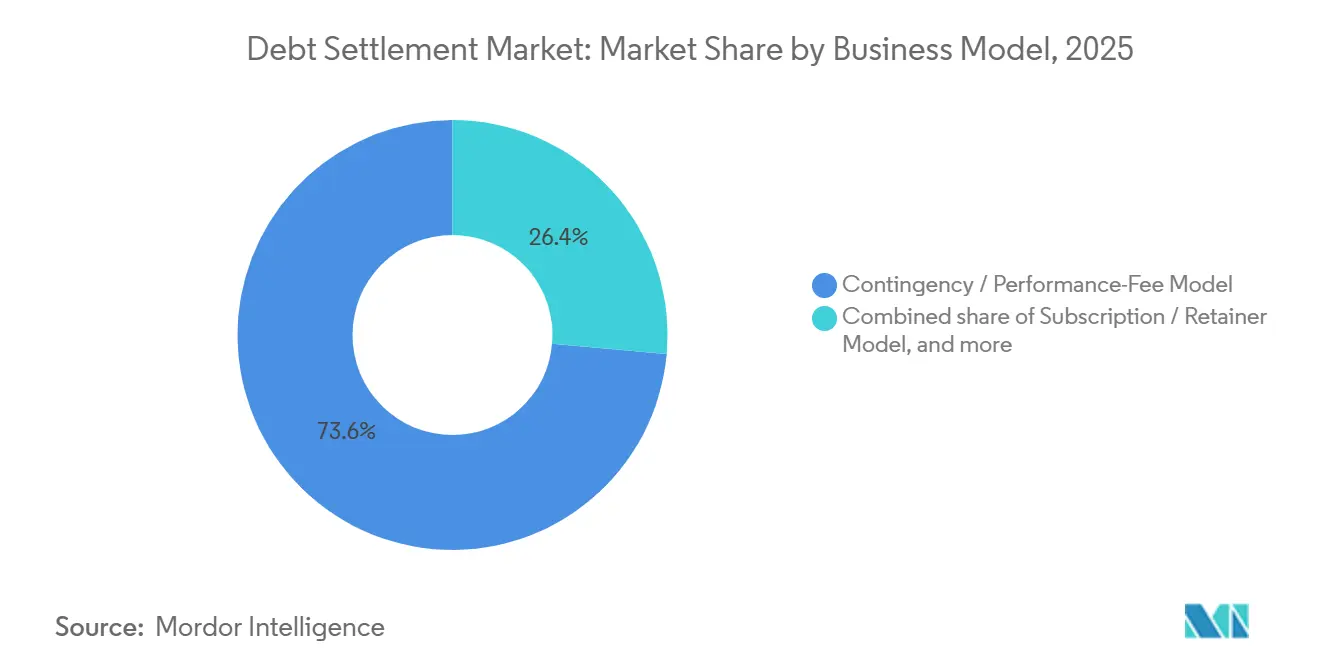
O modelo de contingência e taxa de desempenho deteve 73,6% da receita em 2025. Essa estrutura alinha a remuneração do prestador a uma liquidação concluída e permanece compatível com as regras que restringem taxas antecipadas para serviços comercializados por telefone. A securitização de 153,15 milhões de USD da Americor demonstrou que os direitos de taxas de desempenho podem suportar financiamento estruturado para grandes operadores. Os arranjos de assinatura e retenção continuam a atender um grupo menor de clientes que preferem custos mensais previsíveis. Esses arranjos podem ser relevantes quando a dívida inscrita supera 30.000 USD e as taxas baseadas em percentual se tornam mais significativas.
O modelo de representação jurídica deve crescer a um CAGR de 8,5% até 2031. A demanda é sustentada pela complexidade das negociações de dívidas empresariais e pela importância da representação jurídica em ambientes estaduais mais rigorosos. Programas legítimos baseados em advogados podem se diferenciar de prestadores que não conseguem demonstrar o mesmo envolvimento jurídico. Alguns prestadores também estão adicionando reabilitação de crédito, suporte orçamentário e orientação fiscal após a liquidação. Essa mudança de uma única transação para suporte financeiro contínuo pode influenciar a forma como o setor de liquidação de dívidas compete ao longo do período de previsão.
Por Canal de Distribuição: A Distribuição Híbrida Mantém a Receita Enquanto os Serviços Online se Expandem
O canal híbrido deteve 47,3% da receita em 2025, refletindo uma combinação de autoatendimento digital e suporte humano. Os clientes podem utilizar ferramentas online para monitoramento de contas, acompanhamento de pagamentos e análise de propostas de liquidação. Ainda assim, podem preferir orientação direta quando um credor escala um caso ou quando uma decisão de liquidação acarreta consequências mais significativas. Os canais presenciais e tradicionais continuam relevantes para clientes mais velhos e para aqueles que utilizam prestadores baseados em advogados. Seu papel tende a diminuir à medida que mais devedores se tornam confortáveis com as ferramentas digitais.
A distribuição online e digital deve crescer a um CAGR de 10,1% até 2031, o ritmo mais rápido entre os canais de distribuição. A Kikoff lançou um agente de voz com inteligência artificial para negociação de dívidas em abril de 2025 para mais de 1 milhão de usuários nos Estados Unidos com mais de 4,2 bilhões de USD em dívidas agregadas de cartões de crédito. Os fluxos de trabalho digitais podem eliminar o trabalho manual das etapas rotineiras e apoiar custos operacionais mais baixos por caso. Prestadores que conseguem mover os clientes de forma fluida entre ferramentas digitais e consultores humanos podem limitar as desistências do programa. Isso torna o design do canal uma importante fonte de diferenciação de serviços no mercado de liquidação de dívidas.
Análise Geográfica
A América do Norte deteve 61,4% da participação no mercado de liquidação de dívidas em 2025 e continua sendo a maior base de receita regional. Os Estados Unidos combinam uma base de prestadores madura, substancial dívida não garantida de consumidores e um arcabouço regulatório estabelecido. A taxa de inadimplência de 30 dias em cartões de crédito em todos os bancos comerciais foi de 2,85% no segundo trimestre de 2026, enquanto os saldos gravemente inadimplentes e baixados como prejuízo continuaram a sustentar o conjunto potencial de liquidações. O Canadá oferece demanda adicional, embora práticas mais rígidas de capitalização bancária e provisionamento possam restringir o fluxo de inadimplência do consumidor. O México tem menor penetração formal, mas a urbanização e o acesso digital mais amplo estão criando oportunidades mais estruturadas de resolução de dívidas nas principais cidades.
A Europa continua sendo um contribuinte regional significativo, liderada pelo Reino Unido, Alemanha, França e Itália. A menor atividade de transações de empréstimos não produtivos pode encorajar as empresas de resolução a utilizar tecnologia para proteger as margens de recuperação. A Debtist recebeu um investimento de controle da Norvestor em maio de 2026, após abrir um escritório no Reino Unido em julho de 2025 com a Lawton Hathaway. A Espanha e a Itália têm menor penetração de liquidação digital, mas a pressão financeira das famílias sustenta uma expansão gradual da demanda. As regras de crédito ao consumidor da União Europeia e as orientações da Autoridade de Conduta Financeira do Reino Unido moldam as divulgações, as regras de taxas e os requisitos de licenciamento para assessoria em dívidas.
A Ásia-Pacífico deve crescer a um CAGR de 9,2% até 2031, tornando-se a geografia de crescimento mais rápido no mercado de liquidação de dívidas. A Índia é uma grande oportunidade de curto prazo, pois as carteiras de empréstimos ativos de credores fintech atingiram INR 2,1 trilhões (23,1 bilhões de USD) até junho de 2025, um crescimento de 25,6% em relação ao ano anterior, enquanto os empréstimos com mais de 180 dias de atraso atingiram 8,6% da carteira. China, Japão, Coreia do Sul e Austrália oferecem demanda adicional proveniente de elevada alavancagem das famílias e estresse no crédito ao consumidor. O Oriente Médio e a África continuam sendo regiões em estágio inicial, com os Emirados Árabes Unidos, a Arábia Saudita e a África do Sul oferecendo infraestrutura de credores e bureaus de crédito comparativamente mais estabelecida.

Cenário Competitivo
O mercado de liquidação de dívidas possui uma estrutura fragmentada na Europa, Ásia-Pacífico e economias emergentes. National Debt Relief e Freedom Debt Relief ocupam posições de liderança entre os prestadores norte-americanos em volume de dívida inscrita e número de clientes. Cada empresa ajudou mais de 1 milhão de consumidores e resolveu dívidas acumuladas superiores a 15 bilhões de USD, de acordo com o rascunho de entrada. A ClearOne Advantage opera em 48 estados norte-americanos, enquanto empresas baseadas em advogados atendem clientes que precisam de representação formal em casos complexos com múltiplos credores. As diferenças na regulamentação local, no idioma e nos relacionamentos com credores dificultam a construção de um único modelo nacional fora dos Estados Unidos.
Os grandes prestadores estão investindo em estruturas de financiamento e tecnologia que os concorrentes menores podem ter dificuldade em replicar, especialmente quando o investimento em sistemas depende de receita estável de taxas e cobertura substancial de credores. A securitização de ativos de 153,15 milhões de USD da Americor em novembro de 2025 forneceu um exemplo notável de financiamento estruturado vinculado a direitos de taxas de liquidação de dívidas. A Beyond Finance reportou operações com mais de 10.700 credores durante 2025, demonstrando a escala de uma rede estabelecida de credores. A Debtist expandiu sua posição europeia por meio de um investimento de controle da Norvestor em maio de 2026. Esses movimentos mostram como o acesso a capital, a tecnologia e a cobertura de credores podem moldar posições competitivas no mercado de liquidação de dívidas e influenciar quais prestadores podem expandir serviços sem enfraquecer seus processos de conformidade.
Oportunidades permanecem na reabilitação de crédito pós-liquidação, na triagem de adequação de clientes e na resolução transfronteiriça de dívidas, particularmente onde os devedores precisam de suporte além do acordo de liquidação inicial. O serviço de negociação baseado em inteligência artificial da Kikoff ilustra uma abordagem digital de menor custo para casos de clientes menos complexos. A Freed e a Zavo ilustram o surgimento de plataformas indianas que trabalham com redes institucionais de credores. Empresas que oferecem resultados transparentes, processos de conformidade confiáveis e suporte eficaz ao cliente podem fortalecer sua posição à medida que os clientes se tornam mais seletivos, enquanto empresas menores podem se concentrar cada vez mais em nichos jurídicos, geográficos ou de credores especializados, em vez de competir diretamente com plataformas nacionais no mercado de liquidação de dívidas.
Líderes do Setor de Liquidação de Dívidas
-
Freedom Debt Relief, LLC
-
National Debt Relief, LLC
-
Accredited Debt Relief (Beyond Finance, LLC)
-
Americor Funding LLC
-
ClearOne Advantage LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Beyond Finance divulgou seu inaugural Relatório de Resultados de Clientes 2025, documentando a resolução de 4,7 bilhões de USD em dívidas de consumidores em 2025, ante 3,6 bilhões de USD em 2024, gerando 1,17 bilhão de USD em economias líquidas para clientes após as taxas do programa, abrangendo mais de 10.700 credores. O relatório é a primeira divulgação pública de resultados do setor com esse nível de granularidade, elevando o padrão de referência em transparência.
- Maio de 2026: A Norvestor, uma empresa de private equity nórdica, adquiriu participação de controle na Debtist, fintech alemã de cobrança e resolução de dívidas baseada em inteligência artificial, com sede em Frankfurt e atuação na Alemanha, nos países nórdicos e no Reino Unido, para acelerar a expansão para a França e a região do Benelux. A transação reflete uma consolidação transfronteiriça ativa na resolução digital de dívidas na Europa.
- Novembro de 2025: A Americor concluiu o AMDR ABS Trust 2025-1, uma securitização de ativos de 153,15 milhões de USD lastreada em taxas de liquidação de dívidas, a primeira securitização de ativos classificada desse tipo, com notas Classe A classificadas como BBB- pela Kroll Bond Rating Agency e pela DBRS Morningstar. A transação abriu um novo canal de capital institucional para o setor de liquidação de dívidas e estabeleceu um precedente sobre como a receita de taxas de desempenho pode ser estruturada e classificada como ativo financeiro.
- Julho de 2025: A fintech alemã Debtist lançou operações no Reino Unido por meio de um novo escritório em Londres e de uma parceria com a Lawton Hathaway, aplicando sua plataforma de gestão de recebíveis baseada em inteligência artificial ao mercado britânico de resolução de dívidas. O movimento marcou a entrada formal da Debtist nos mercados de língua inglesa, antecedendo sua expansão na Europa Ocidental apoiada pela Norvestor.


Escopo do Relatório Global do Mercado de Liquidação de Dívidas
| Para Pessoas Físicas / Domicílios | Dívida de Cartão de Crédito |
| Dívida de Empréstimo Pessoal e Linha de Crédito | |
| Dívida Médica | |
| Dívida de Empréstimo Estudantil Privado | |
| Dívida de Empréstimo de Curto Prazo / Parcelado | |
| Dívida de Cartão de Loja / Varejo | |
| Outras Dívidas Não Garantidas de Consumidores | |
| Para Empresas | Dívida de Empréstimo Empresarial |
| Dívida de Adiantamento de Capital de Giro (MCA) / Financiamento Baseado em Receita | |
| Dívida de Cartão de Crédito Empresarial | |
| Contas a Pagar Comerciais / Dívida com Fornecedores | |
| Outras Dívidas Empresariais Não Garantidas |
| Empresas de Liquidação de Dívidas com Fins Lucrativos |
| Escritórios de Advocacia / Prestadores de Liquidação de Dívidas Baseados em Advogados |
| Prestadores Híbridos de Liquidação de Dívidas (Jurídico + Plataformas de Negociação) |
| Modelo de Contingência / Taxa de Desempenho |
| Modelo de Assinatura / Retenção |
| Modelo de Representação Jurídica |
| Online/Digital |
| Presencial/Tradicional |
| Híbrido |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Dívida | Para Pessoas Físicas / Domicílios | Dívida de Cartão de Crédito |
| Dívida de Empréstimo Pessoal e Linha de Crédito | ||
| Dívida Médica | ||
| Dívida de Empréstimo Estudantil Privado | ||
| Dívida de Empréstimo de Curto Prazo / Parcelado | ||
| Dívida de Cartão de Loja / Varejo | ||
| Outras Dívidas Não Garantidas de Consumidores | ||
| Para Empresas | Dívida de Empréstimo Empresarial | |
| Dívida de Adiantamento de Capital de Giro (MCA) / Financiamento Baseado em Receita | ||
| Dívida de Cartão de Crédito Empresarial | ||
| Contas a Pagar Comerciais / Dívida com Fornecedores | ||
| Outras Dívidas Empresariais Não Garantidas | ||
| Por Prestador de Serviços | Empresas de Liquidação de Dívidas com Fins Lucrativos | |
| Escritórios de Advocacia / Prestadores de Liquidação de Dívidas Baseados em Advogados | ||
| Prestadores Híbridos de Liquidação de Dívidas (Jurídico + Plataformas de Negociação) | ||
| Por Modelo de Negócio | Modelo de Contingência / Taxa de Desempenho | |
| Modelo de Assinatura / Retenção | ||
| Modelo de Representação Jurídica | ||
| Por Canal de Distribuição | Online/Digital | |
| Presencial/Tradicional | ||
| Híbrido | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de liquidação de dívidas até 2031?
O mercado de liquidação de dívidas deve atingir 5,8 bilhões de USD até 2031, crescendo a um CAGR de 7,2% de 2026 a 2031.
Qual tipo de dívida gera mais receita no mercado de liquidação de dívidas?
Pessoas Físicas e Domicílios geraram 87,6% da receita de 2025, enquanto as Empresas devem crescer mais rapidamente, a um CAGR de 8,7% até 2031.
Por que a América do Norte é a maior área regional de liquidação de dívidas?
A América do Norte respondeu por 61,4% da receita de 2025 devido à grande base de dívidas não garantidas dos Estados Unidos, à maturidade dos prestadores e ao ambiente regulatório estabelecido.
Qual canal de distribuição está crescendo mais rapidamente?
A distribuição Online e Digital deve crescer a um CAGR de 10,1% até 2031, à medida que os prestadores expandem fluxos de trabalho automatizados e ferramentas móveis para clientes.
Como os modelos de taxa de desempenho afetam o engajamento dos clientes?
O Modelo de Contingência e Taxa de Desempenho respondeu por 73,6% da receita de 2025, pois a remuneração do prestador está vinculada a uma liquidação concluída.
O que limita o uso de serviços de liquidação de dívidas pelos consumidores?
Os efeitos sobre a pontuação de crédito, os requisitos regulatórios, a desconfiança do consumidor e a incerteza quanto à aceitação dos credores podem desestimular clientes potenciais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

