
Tamaño y Participación del Mercado de Liquidación de Deudas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.80 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Liquidación de Deudas por Mordor Intelligence
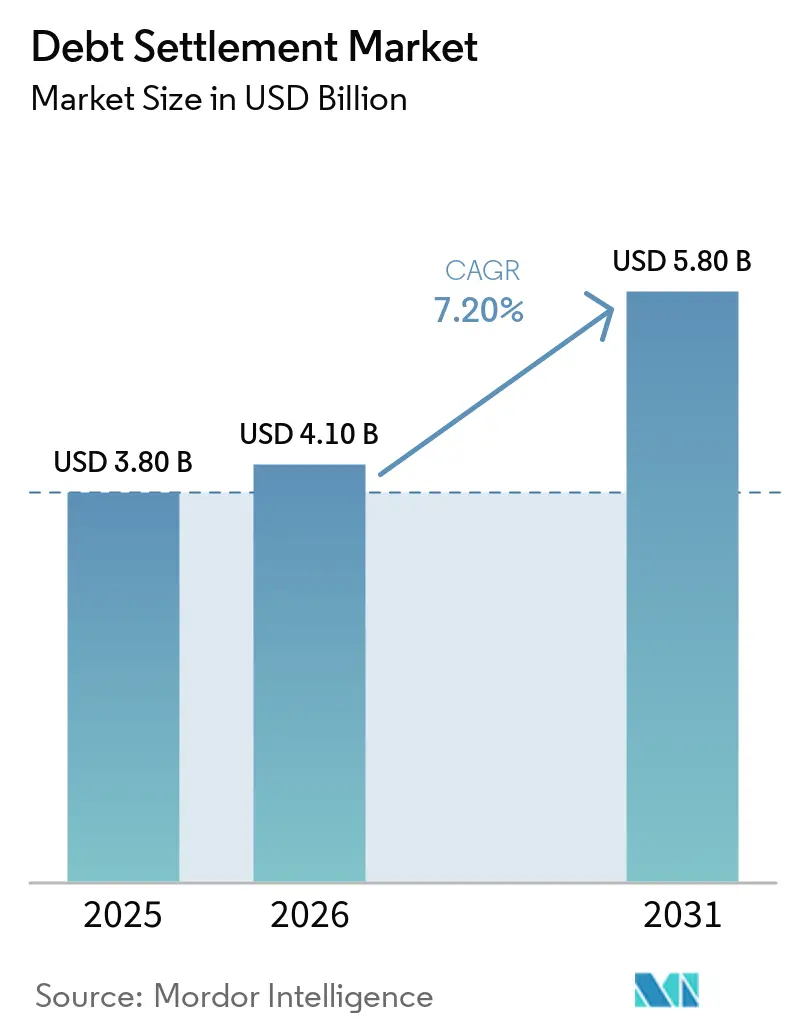
El tamaño del Mercado de Liquidación de Deudas fue valorado en 3,80 mil millones de USD en 2025 y se estima que crecerá desde 4,10 mil millones de USD en 2026 hasta alcanzar los 5,80 mil millones de USD en 2031, a una CAGR del 7,20% durante el período de pronóstico (2026-2031).
El aumento de la deuda no garantizada y los incumplimientos graves en tarjetas de crédito continúan impulsando la demanda de servicios formales de resolución, especialmente en los Estados Unidos. La deuda de los hogares en los Estados Unidos ascendió a 18,8 mil millones de USD en el segundo trimestre de 2026, y el 12,9% de los saldos de tarjetas de crédito tenían al menos 90 días de mora. Más de 23 millones de estadounidenses tienen saldos de tarjetas de crédito dados de baja que aún figuran en sus expedientes crediticios, lo que amplía la base de clientes potenciales más allá de los prestatarios con mora reciente. El mercado de liquidación de deudas también está cambiando a medida que los proveedores utilizan evaluaciones de asequibilidad, herramientas de negociación automatizada y sistemas digitales de gestión de casos para administrar los expedientes de manera más eficiente. El cumplimiento normativo, la confianza del consumidor y el apoyo crediticio posterior a la liquidación siguen siendo factores importantes en la forma en que los proveedores compiten y retienen clientes en el mercado de liquidación de deudas, especialmente a medida que los prestatarios comparan la calidad del servicio y los resultados esperados en función de las diversas circunstancias y perfiles de deuda de los clientes.
Conclusiones Clave del Informe
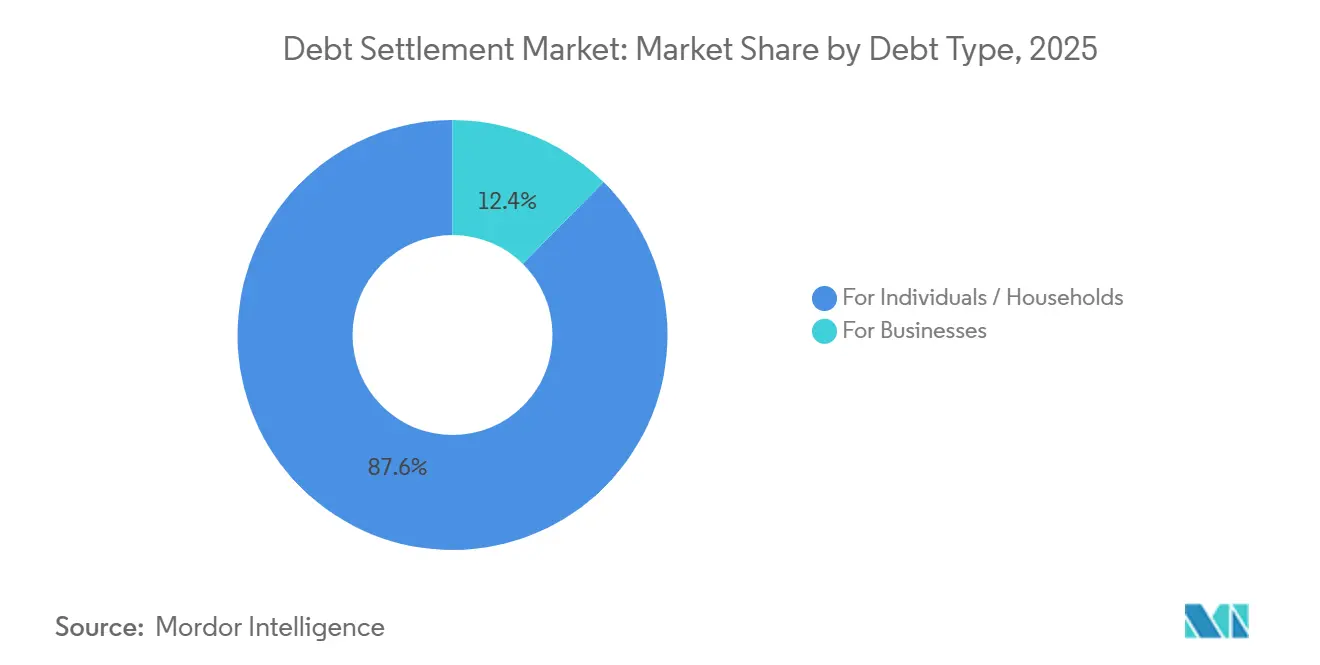
- Por tipo de deuda, las personas físicas y los hogares captaron el 87,6% de la participación del mercado de liquidación de deudas en 2025, mientras que se proyecta que las empresas crecerán a una CAGR del 8,7% hasta 2031.
- Por proveedor de servicios, las empresas de liquidación de deudas con fines de lucro mantuvieron el 65,7% de la participación del mercado de liquidación de deudas en 2025, mientras que se prevé que los proveedores híbridos de liquidación de deudas crezcan a una CAGR del 9,6% hasta 2031.
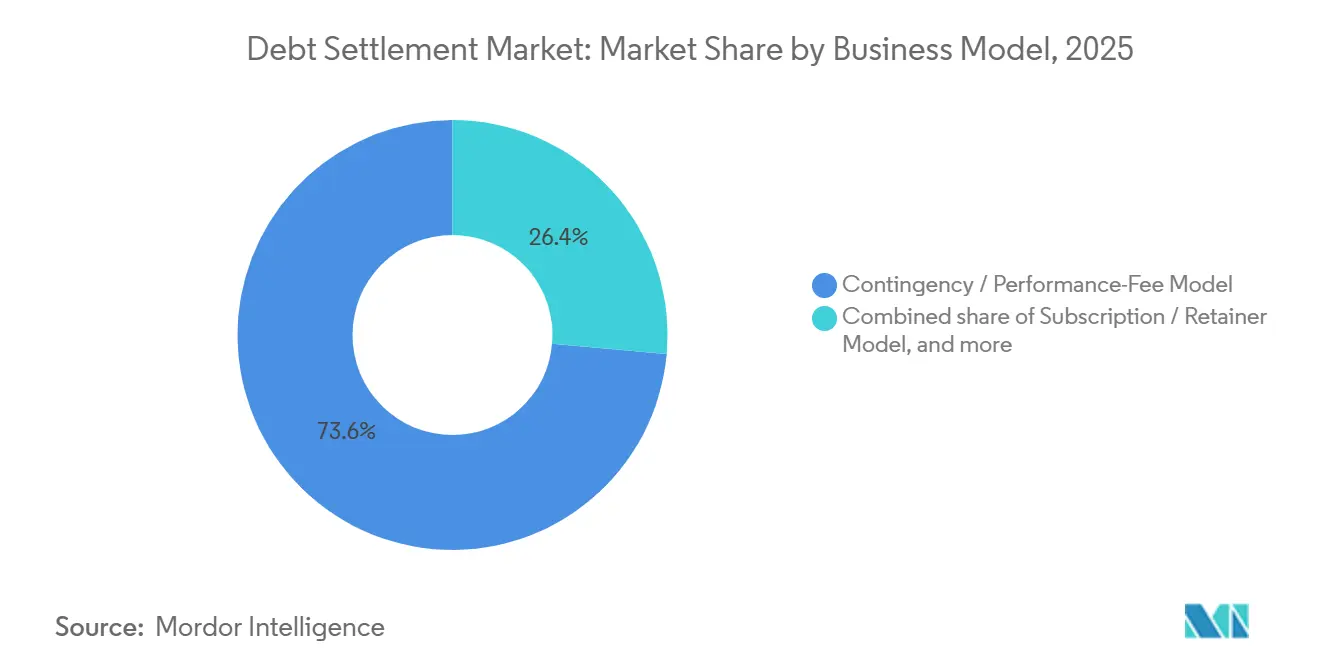
- Por modelo de negocio, el modelo de honorarios por contingencia y rendimiento captó el 73,6% de la participación del mercado de liquidación de deudas en 2025, mientras que se proyecta que el modelo de representación legal crezca a una CAGR del 8,5% hasta 2031.
- Por canal de distribución, el canal híbrido captó el 47,3% de la participación del mercado de liquidación de deudas en 2025, mientras que se proyecta que la distribución en línea y digital crezca a una CAGR del 10,1% hasta 2031.
- Por geografía, América del Norte captó el 61,4% de la participación del mercado de liquidación de deudas en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Liquidación de Deudas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Deuda No Garantizada del Consumidor e Incumplimientos en Tarjetas de Crédito | +1.8% | Global, el más alto en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción Creciente de Opciones de Resolución de Deudas sin Quiebra | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Plataformas Digitales de Liquidación de Deudas y Negociación Automatizada | +1.3% | Global, con Asia-Pacífico como núcleo y expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente Dificultad Financiera entre Hogares y Pequeñas Empresas | +0.8% | Global, concentrado en América del Norte y América del Sur | Corto plazo (≤ 2 años) |
| Crecientes Alianzas entre Empresas Fintech, Acreedores y Proveedores de Alivio de Deudas | +0.6% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente Concienciación del Consumidor sobre los Servicios Profesionales de Liquidación de Deudas | +0.4% | Global, con ganancias tempranas en los Estados Unidos, India y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Deuda No Garantizada del Consumidor e Incumplimientos en Tarjetas de Crédito
El estrés de la deuda del consumidor sigue siendo la fuente más inmediata de demanda para el mercado de liquidación de deudas, ya que los proveedores de liquidación trabajan principalmente con prestatarios cuyas obligaciones no garantizadas se han vuelto difíciles de reembolsar mediante pagos mensuales regulares. El Banco de la Reserva Federal de Nueva York reportó 18,8 mil millones de USD en deuda de los hogares en los Estados Unidos en el segundo trimestre de 2026, con el 12,9% de los saldos de tarjetas de crédito con al menos 90 días de mora[1]. El grupo de clientes potenciales es más amplio de lo que sugieren únicamente los nuevos flujos de morosidad, ya que los saldos dados de baja pueden permanecer en los informes crediticios durante períodos prolongados y pueden seguir requiriendo una vía de resolución. A partir de 2024, el 80% de los saldos dados de baja permanecían en los expedientes crediticios 1 año después de la baja, en comparación con el 40% durante el período de 2004 a 2012. Los prestatarios que conservan cierta capacidad de reembolso pueden buscar liquidaciones negociadas en lugar de permitir que las obligaciones permanezcan sin resolver y continúen afectando su situación financiera. Esto crea una fuente duradera de referencias de clientes para el mercado de liquidación de deudas, incluso cuando las medidas generales de morosidad cambian de un trimestre a otro.
Expansión de Plataformas Digitales de Liquidación de Deudas y Negociación Automatizada
Las plataformas digitales están reduciendo la carga administrativa asociada a la incorporación de clientes, la comunicación con los acreedores, la documentación de la actividad de los casos y la gestión de los expedientes de liquidación desde la revisión inicial hasta su conclusión. En India, Freed esperaba que la deuda inscrita alcanzara los 7.500 millones de INR (900 millones de USD) en el ejercicio fiscal 2027, en comparación con los 2.200 millones de INR (242 millones de USD) en el ejercicio fiscal 2026, respaldado por la elaboración automatizada de perfiles de deudores y los procesos de cuentas gestionadas por fideicomisarios. Americor completó una titulización de activos respaldados por activos de 153,15 millones de USD en noviembre de 2025, respaldada por derechos de honorarios de liquidación de deudas[2]. La transacción demostró que los inversores institucionales pueden evaluar los flujos de caja de honorarios de liquidación dentro de un marco de financiación estructurada, en lugar de tratar la liquidación de deudas únicamente como un servicio de asesoramiento tradicional. La comunicación automatizada con los acreedores, la puntuación de probabilidad de liquidación y los portales móviles se están convirtiendo en herramientas operativas estándar para los proveedores más grandes. Estas capacidades pueden ampliar la brecha de costos y servicios entre las empresas habilitadas digitalmente y los proveedores más pequeños en el mercado de liquidación de deudas.
Creciente Dificultad Financiera entre Hogares y Pequeñas Empresas
La dificultad financiera entre los hogares y las pequeñas empresas está respaldando una gama más amplia de casos en el mercado de liquidación de deudas, en lugar de concentrar la actividad de los proveedores únicamente en el crédito al consumo no garantizado. Los casos de deuda empresarial a menudo involucran anticipos de efectivo para comerciantes y financiación basada en ingresos, que difieren del crédito bancario convencional en su estructura de reembolso y proceso de negociación con los acreedores. Se prevé que el segmento de Empresas crezca a una CAGR del 8,7% hasta 2031, respaldado por la presión financiera que enfrentan las empresas más pequeñas con estas obligaciones. Los proveedores liderados por abogados y los proveedores híbridos pueden abordar negociaciones comerciales que requieren documentación diferente, revisión legal y participación de los acreedores en comparación con los casos de consumidores. Esto añade una fuente de demanda orientada a las empresas junto a la base de clientes domésticos más amplia y alienta a los proveedores a desarrollar capacidades operativas más especializadas. La variedad de tipos de casos también puede alentar a los proveedores a crear equipos especializados en lugar de utilizar un único enfoque para todos los prestatarios.
Crecientes Alianzas entre Empresas Fintech, Acreedores y Proveedores de Alivio de Deudas
Las alianzas entre empresas fintech, acreedores y proveedores de alivio de deudas están haciendo que los procesos de liquidación sean más integrados al acercar a los prestamistas y las plataformas de resolución a una relación operativa más repetible. Zavo procesó 500 millones de INR (55 millones de USD) en reembolsos dentro de sus primeros 9 a 10 meses tras su lanzamiento en noviembre de 2024, utilizando un modelo en el que los prestamistas compiten para resolver cuentas. Beyond Finance reportó 4,7 mil millones de USD en deuda resuelta y 1,17 mil millones de USD en ahorros netos para los clientes durante 2025 en más de 10.700 acreedores[3]. Las relaciones establecidas con los acreedores pueden respaldar decisiones de liquidación más rápidas, una ejecución del programa más consistente y expectativas más claras para cada parte durante las negociaciones. También pueden dificultar que los nuevos participantes más pequeños igualen el alcance operativo de las plataformas establecidas sin una cobertura de prestamistas comparable. El mercado de liquidación de deudas, por lo tanto, se beneficia cuando las redes de acreedores pasan de acuerdos ocasionales a relaciones operativas repetibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Impacto Negativo de la Liquidación de Deudas en los Perfiles Crediticios de los Prestatarios | -0.9% | Global | Corto plazo (≤ 2 años) |
| Regulación Estricta de los Proveedores de Liquidación de Deudas y las Estructuras de Honorarios | -1.1% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Desconfianza del Consumidor y Fraude Asociados con los Servicios de Alivio de Deudas | -0.8% | Global, el más alto en América del Norte | Corto plazo (≤ 2 años) |
| Incertidumbre sobre la Aceptación de los Acreedores y los Resultados de la Liquidación | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Impacto Negativo de la Liquidación de Deudas en los Perfiles Crediticios de los Prestatarios
Los efectos sobre la puntuación crediticia siguen siendo una barrera significativa para los consumidores que consideran la liquidación de deudas. Los clientes a menudo dejan de realizar pagos mínimos mientras acumulan fondos para una posible liquidación, lo que puede resultar en anotaciones adversas en los informes crediticios. Los datos de entrada indican que las puntuaciones pueden disminuir entre 100 y 150 puntos antes de que se complete una liquidación. Esta preocupación es especialmente relevante para los prestatarios con puntuaciones FICO de entre 580 y 680, ya que aún pueden calificar para alternativas como productos de transferencia de saldo o planes de gestión de deudas. Los saldos dados de baja también pueden permanecer en los expedientes crediticios durante más tiempo que en períodos anteriores, lo que prolonga la consecuencia percibida de inscribirse en un programa. Los proveedores que ofrecen rehabilitación crediticia después de la liquidación pueden reducir esta preocupación, aunque la adopción de estos servicios sigue siendo limitada.
Regulación Estricta de los Proveedores de Liquidación de Deudas y las Estructuras de Honorarios
La regulación genera costos operativos y limita las estructuras de honorarios disponibles para los proveedores de liquidación de deudas. La Regla de Ventas por Telemarketing de la Comisión Federal de Comercio prohíbe los honorarios anticipados para los servicios de alivio de deudas comercializados por teléfono. La sanción civil actual ajustada por inflación puede alcanzar los 51.744 USD por infracción. Las normas que regulan las licencias, las divulgaciones y los honorarios difieren entre los estados, lo que aumenta la carga de cumplimiento para los operadores que actúan en varios estados. Las empresas más grandes pueden distribuir los costos legales, tecnológicos y de cumplimiento entre más casos que los proveedores más pequeños. Estas condiciones pueden fortalecer la posición de los proveedores establecidos en el mercado de liquidación de deudas, al tiempo que aumentan la presión sobre las empresas medianas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Deuda: Los Casos de Hogares Forman la Base de Ingresos Mientras que los Casos Empresariales Crecen Más Rápido
Las personas físicas y los hogares captaron el 87,6% de la participación del mercado de liquidación de deudas en 2025, lo que convierte a los casos de consumidores en la fuente central de ingresos. La deuda de tarjetas de crédito siguió siendo la subcategoría más grande dentro de este segmento, en consonancia con la tasa de morosidad grave del 12,9% en los saldos de tarjetas de crédito en los Estados Unidos en el segundo trimestre de 2026. La deuda médica se está desarrollando como un área de actividad separada, ya que algunos estados de los Estados Unidos tomaron medidas en 2025 para limitar la notificación de deudas médicas en los informes crediticios. Los préstamos personales, los préstamos estudiantiles privados y los préstamos de día de pago o a corto plazo en cuotas también generan volúmenes de casos recurrentes para los proveedores digitales. Las obligaciones de tarjetas de tiendas minoristas añaden otras categorías de deuda no garantizada con diferentes requisitos de negociación con los acreedores.
Se proyecta que las Empresas crezcan a una CAGR del 8,7% hasta 2031, el ritmo más rápido dentro del tipo de deuda. Los anticipos de efectivo para comerciantes y la financiación basada en ingresos son fuentes clave de casos empresariales porque sus estructuras se sitúan fuera de los acuerdos de crédito bancario convencional. Las cuentas por pagar comerciales y la deuda con proveedores también se están volviendo más relevantes en América del Norte y Europa a medida que las contrapartes más pequeñas gestionan la presión financiera. Los proveedores que atienden a empresas a menudo necesitan experiencia en negociación comercial y apoyo legal formal. Este requisito otorga a las empresas lideradas por abogados y a las firmas híbridas un papel definido en esta parte del mercado de liquidación de deudas.


Por Proveedor de Servicios: Los Proveedores con Fines de Lucro Lideran Mientras que las Firmas Híbridas Ganan Terreno
Las empresas de liquidación de deudas con fines de lucro captaron el 65,7% de los ingresos de 2025, respaldadas por redes establecidas de adquisición de clientes y de acreedores. Beyond Finance resolvió 4,7 mil millones de USD durante 2025 en más de 10.700 relaciones con acreedores. Las relaciones recurrentes con los acreedores pueden mejorar la ejecución de las liquidaciones y ayudar a reducir el tiempo necesario para completar un caso. Los proveedores con fines de lucro también se benefician de sistemas diseñados para gestionar grandes volúmenes de casos de consumidores, incluidos flujos de trabajo repetibles para la incorporación de clientes y la comunicación con los acreedores. Su escala los convierte en el grupo de proveedores líder en la industria de liquidación de deudas.
Se proyecta que los proveedores híbridos de liquidación de deudas crezcan a una CAGR del 9,6% hasta 2031. Estas firmas combinan servicios legales con plataformas de negociación, lo que resulta atractivo para los clientes que desean revisión legal junto con la gestión digital de casos. Su posición depende de proporcionar servicios legales genuinos y cumplir con las obligaciones de licencia y divulgación aplicables. Los bufetes de abogados y los proveedores basados en abogados continúan atendiendo a clientes con mayores cargas de deuda o asuntos comerciales más complejos. El modelo híbrido ofrece a los proveedores una forma de combinar asesoramiento personalizado con sistemas que pueden respaldar cargas de trabajo más grandes.
Por Modelo de Negocio: Los Honorarios por Rendimiento Lideran Mientras que la Representación Legal se Expande
El modelo de honorarios por contingencia y rendimiento captó el 73,6% de los ingresos en 2025. Esta estructura alinea la compensación del proveedor con una liquidación completada y sigue siendo compatible con las normas que restringen los honorarios anticipados para los servicios comercializados por teléfono. La titulización de 153,15 millones de USD de Americor demostró que los derechos de honorarios por rendimiento pueden respaldar la financiación estructurada para los grandes operadores. Los acuerdos de suscripción y retención continúan atendiendo a un grupo más pequeño de clientes que prefieren costos mensuales predecibles. Estos acuerdos pueden ser relevantes cuando la deuda inscrita supera los 30.000 USD y los honorarios basados en porcentajes se vuelven más significativos.
Se prevé que el modelo de Representación Legal crezca a una CAGR del 8,5% hasta 2031. La demanda está respaldada por la complejidad de las negociaciones de deuda empresarial y la importancia de la representación legal en entornos estatales más estrictos. Los programas legítimos basados en abogados pueden diferenciarse de los proveedores que no pueden demostrar la misma participación legal. Algunos proveedores también están añadiendo rehabilitación crediticia, apoyo presupuestario y orientación fiscal después de la liquidación. Este cambio de una transacción única hacia un apoyo financiero continuo puede influir en cómo compite la industria de liquidación de deudas durante el perodo de pronóstico.
Por Canal de Distribución: La Distribución Híbrida Mantiene los Ingresos Mientras que los Servicios en Línea se Expanden
El canal híbrido captó el 47,3% de los ingresos en 2025, lo que refleja una combinación de autoservicio digital y apoyo humano. Los clientes pueden utilizar herramientas en línea para el seguimiento de cuentas, el seguimiento de pagos y la revisión de ofertas de liquidación. Aun así, pueden preferir orientación directa cuando un acreedor escala un caso o cuando una decisión de liquidación conlleva mayores consecuencias. Los canales presenciales y tradicionales siguen siendo relevantes para los clientes de mayor edad y para quienes utilizan proveedores basados en abogados. Es probable que su papel se reduzca a medida que más deudores se sientan cómodos con las herramientas digitales.
Se proyecta que la distribución en línea y digital crezca a una CAGR del 10,1% hasta 2031, la tasa más rápida entre los canales de distribución. Kikoff lanzó un agente de voz con inteligencia artificial para la negociación de deudas en abril de 2025 para más de 1 millón de usuarios en los Estados Unidos con más de 4,2 mil millones de USD en deuda agregada de tarjetas de crédito. Los flujos de trabajo digitales pueden eliminar el trabajo manual de los pasos rutinarios y respaldar menores costos operativos por caso. Los proveedores que pueden mover a los clientes sin problemas entre herramientas digitales y asesores humanos pueden limitar el abandono de los programas. Esto convierte el diseño del canal en una fuente importante de diferenciación del servicio en el mercado de liquidación de deudas.
Análisis Geográfico
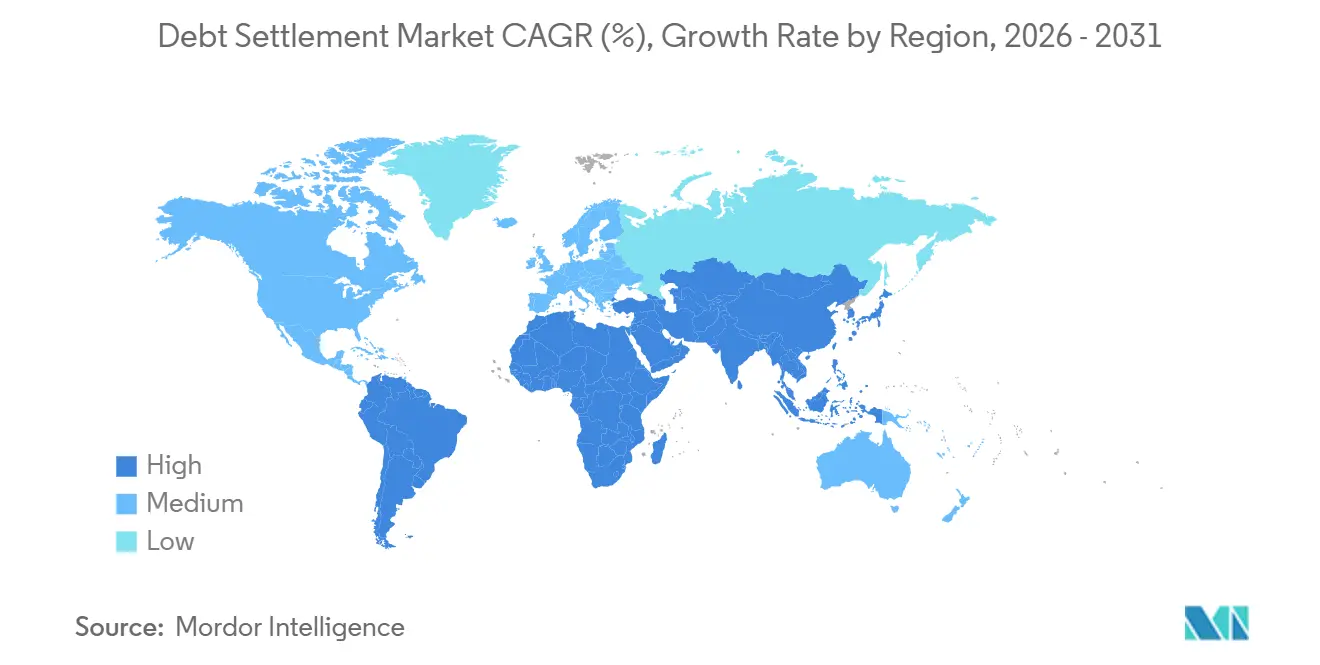
América del Norte captó el 61,4% de la participación del mercado de liquidación de deudas en 2025 y sigue siendo la mayor base de ingresos regional. Los Estados Unidos combinan una base de proveedores madura, una deuda de consumo no garantizada sustancial y un marco regulatorio establecido. La tasa de morosidad de tarjetas de crédito a 30 días en todos los bancos comerciales fue del 2,85% en el segundo trimestre de 2026, mientras que los saldos con mora grave y los dados de baja continuaron respaldando el grupo potencial de liquidaciones. Canadá proporciona demanda adicional, aunque las prácticas más estrictas de capitalización bancaria y de aprovisionamiento pueden limitar el flujo de morosidad del consumidor. México tiene una penetración formal más baja, pero la urbanización y el mayor acceso digital están creando oportunidades de resolución de deudas más estructuradas en las principales ciudades.
Europa sigue siendo un contribuyente regional significativo, liderado por el Reino Unido, Alemania, Francia e Italia. Una menor actividad de transacciones de préstamos no productivos puede alentar a las firmas de resolución a utilizar tecnología para proteger los márgenes de recuperación. Debtist recibió una inversión de control de Norvestor en mayo de 2026 tras abrir una oficina en el Reino Unido en julio de 2025 con Lawton Hathaway. España e Italia tienen una menor penetración de la liquidación digital, pero la presión financiera de los hogares respalda una expansión gradual de la demanda. Las normas de crédito al consumo de la Unión Europea y la orientación de la Autoridad de Conducta Financiera del Reino Unido configuran los requisitos de divulgación, las normas de honorarios y los requisitos de licencia para el asesoramiento en materia de deudas.
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,2% hasta 2031, lo que la convierte en la geografía de más rápido crecimiento en el mercado de liquidación de deudas. India es una importante oportunidad a corto plazo, ya que las carteras de préstamos activos de los prestamistas fintech alcanzaron los 2,1 billones de INR (23,1 mil millones de USD) en junio de 2025, un aumento del 25,6% interanual, mientras que los préstamos con más de 180 días de mora alcanzaron el 8,6% de la cartera. China, Japón, Corea del Sur y Australia proporcionan demanda adicional derivada del elevado apalancamiento de los hogares y el estrés del crédito al consumo. Oriente Medio y África siguen siendo regiones en etapa temprana, con los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica ofreciendo una infraestructura de acreedores y de burós de crédito comparativamente más establecida.

Panorama Competitivo
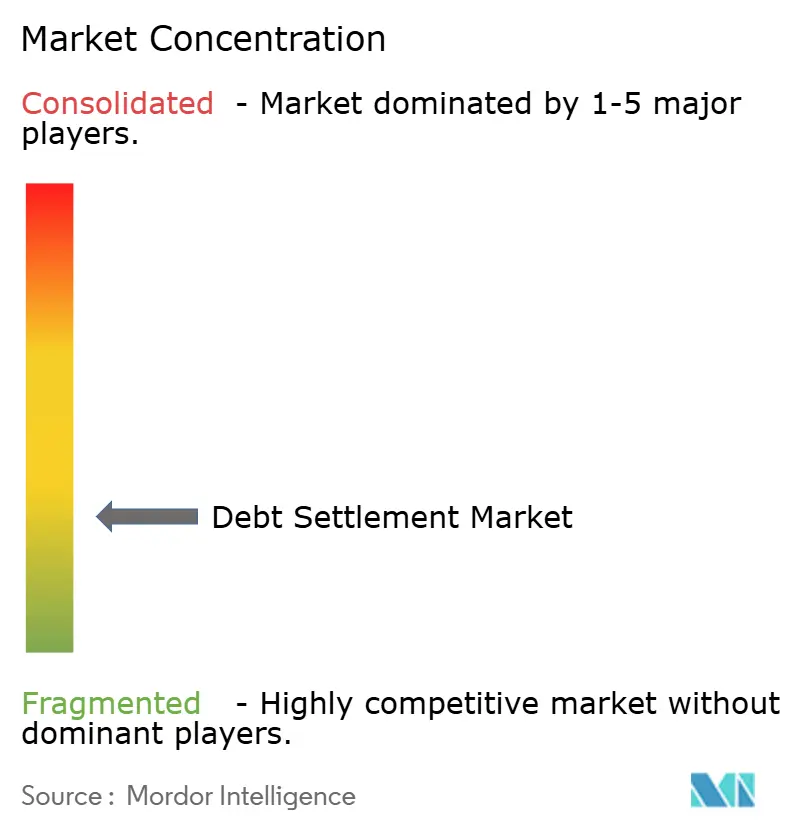
El mercado de liquidación de deudas tiene una estructura fragmentada en Europa, Asia-Pacífico y las economías emergentes. National Debt Relief y Freedom Debt Relief ocupan posiciones de liderazgo entre los proveedores de los Estados Unidos por volumen de deuda inscrita y número de clientes. Cada empresa ha ayudado a más de 1 millón de consumidores y ha resuelto una deuda acumulada que supera los 15 mil millones de USD, según el borrador de datos de entrada. ClearOne Advantage opera en 48 estados de los Estados Unidos, mientras que las firmas basadas en abogados atienden a clientes que necesitan representación formal en casos complejos con múltiples acreedores. Las diferencias en la regulación local, el idioma y las relaciones con los acreedores dificultan la construcción de un modelo nacional único fuera de los Estados Unidos.
Los grandes proveedores están invirtiendo en estructuras de financiación y tecnología que los competidores más pequeños pueden tener dificultades para replicar, especialmente cuando la inversión en sistemas depende de ingresos por honorarios constantes y una cobertura sustancial de acreedores. La titulización de activos respaldados por activos de 153,15 millones de USD de Americor en noviembre de 2025 proporcionó un ejemplo notable de financiación estructurada vinculada a derechos de honorarios de liquidación de deudas. Beyond Finance reportó operaciones en más de 10.700 acreedores durante 2025, lo que muestra la escala de una red de acreedores establecida. Debtist amplió su posición europea a través de una inversión de control de Norvestor en mayo de 2026. Estos movimientos muestran cómo el acceso al capital, la tecnología y la cobertura de acreedores pueden configurar las posiciones competitivas en el mercado de liquidación de deudas e influir en qué proveedores pueden ampliar sus servicios sin debilitar sus procesos de cumplimiento.
Las oportunidades permanecen en la rehabilitación crediticia posterior a la liquidación, la evaluación de idoneidad del cliente y la resolución de deudas transfronteriza, especialmente donde los prestatarios necesitan apoyo más allá del acuerdo de liquidación inicial. El servicio de negociación basado en inteligencia artificial de Kikoff ilustra un enfoque digital de menor costo para casos de clientes menos complejos. Freed y Zavo ilustran el auge de las plataformas indias que trabajan con redes de acreedores institucionales. Las firmas que proporcionan resultados transparentes, procesos de cumplimiento fiables y apoyo eficaz al cliente pueden fortalecer su posición a medida que los clientes se vuelven más selectivos, mientras que las firmas más pequeñas pueden centrarse cada vez más en nichos legales, geográficos o de acreedores especializados en lugar de competir directamente con las plataformas nacionales en el mercado de liquidación de deudas.
Líderes de la Industria de Liquidación de Deudas
-
Freedom Debt Relief, LLC
-
National Debt Relief, LLC
-
Accredited Debt Relief (Beyond Finance, LLC)
-
Americor Funding LLC
-
ClearOne Advantage LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Beyond Finance publicó su primer Informe de Resultados para Clientes 2025, documentando la resolución de 4,7 mil millones de USD en deuda de consumidores en 2025, frente a los 3,6 mil millones de USD en 2024, generando 1,17 mil millones de USD en ahorros netos para los clientes después de los honorarios del programa, en más de 10.700 acreedores. El informe es la primera divulgación pública de resultados de la industria a este nivel de detalle, elevando el estándar para la evaluación comparativa de la transparencia.
- Mayo de 2026: Norvestor, una firma de capital privado nórdica, adquirió una participación de control en Debtist, una empresa fintech alemana de cobro y resolución de deudas impulsada por inteligencia artificial, con sede en Fráncfort y activa en Alemania, los países nórdicos y el Reino Unido, para acelerar la expansión hacia Francia y la región del Benelux. La transacción refleja una consolidación transfronteriza activa en la resolución digital de deudas en Europa.
- Noviembre de 2025: Americor cerró AMDR ABS Trust 2025-1, una titulización de activos respaldados por activos de 153,15 millones de USD garantizada por honorarios de liquidación de deudas, la primera titulización de activos respaldados por activos calificada de este tipo, con notas de Clase A calificadas BBB- por Kroll Bond Rating Agency y DBRS Morningstar. La transacción abrió un nuevo canal de capital institucional para la industria de liquidación de deudas y sentó un precedente sobre cómo los ingresos por honorarios de rendimiento pueden estructurarse y calificarse como un activo financiero.
- Julio de 2025: La empresa fintech alemana Debtist lanzó operaciones en el Reino Unido a través de una nueva oficina en Londres y una alianza con Lawton Hathaway, aplicando su plataforma de gestión de cuentas por cobrar impulsada por inteligencia artificial al mercado de resolución de deudas británico. El movimiento marcó la entrada formal de Debtist en los mercados de habla inglesa antes de su expansión en Europa Occidental respaldada por Norvestor.


Alcance del Informe Global del Mercado de Liquidación de Deudas
| Para Personas Físicas / Hogares | Deuda de Tarjetas de Crédito |
| Deuda de Préstamos Personales y Líneas de Crédito | |
| Deuda Médica | |
| Deuda de Préstamos Estudiantiles Privados | |
| Deuda de Préstamos de Día de Pago / Préstamos a Corto Plazo en Cuotas | |
| Deuda de Tarjetas de Tiendas Minoristas | |
| Otra Deuda de Consumo No Garantizada | |
| Para Empresas | Deuda de Préstamos Empresariales |
| Deuda de Anticipos de Efectivo para Comerciantes (MCA) / Financiación Basada en Ingresos | |
| Deuda de Tarjetas de Crédito Empresariales | |
| Cuentas por Pagar Comerciales / Deuda con Proveedores | |
| Otra Deuda Empresarial No Garantizada |
| Empresas de Liquidación de Deudas con Fines de Lucro |
| Bufetes de Abogados / Proveedores de Liquidación de Deudas Basados en Abogados |
| Proveedores Híbridos de Liquidación de Deudas (Servicios Legales + Plataformas de Negociación) |
| Modelo de Honorarios por Contingencia / Rendimiento |
| Modelo de Suscripción / Retención |
| Modelo de Representación Legal |
| En Línea / Digital |
| Presencial / Tradicional |
| Híbrido |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Deuda | Para Personas Físicas / Hogares | Deuda de Tarjetas de Crédito |
| Deuda de Préstamos Personales y Líneas de Crédito | ||
| Deuda Médica | ||
| Deuda de Préstamos Estudiantiles Privados | ||
| Deuda de Préstamos de Día de Pago / Préstamos a Corto Plazo en Cuotas | ||
| Deuda de Tarjetas de Tiendas Minoristas | ||
| Otra Deuda de Consumo No Garantizada | ||
| Para Empresas | Deuda de Préstamos Empresariales | |
| Deuda de Anticipos de Efectivo para Comerciantes (MCA) / Financiación Basada en Ingresos | ||
| Deuda de Tarjetas de Crédito Empresariales | ||
| Cuentas por Pagar Comerciales / Deuda con Proveedores | ||
| Otra Deuda Empresarial No Garantizada | ||
| Por Proveedor de Servicios | Empresas de Liquidación de Deudas con Fines de Lucro | |
| Bufetes de Abogados / Proveedores de Liquidación de Deudas Basados en Abogados | ||
| Proveedores Híbridos de Liquidación de Deudas (Servicios Legales + Plataformas de Negociación) | ||
| Por Modelo de Negocio | Modelo de Honorarios por Contingencia / Rendimiento | |
| Modelo de Suscripción / Retención | ||
| Modelo de Representación Legal | ||
| Por Canal de Distribución | En Línea / Digital | |
| Presencial / Tradicional | ||
| Híbrido | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de liquidación de deudas para 2031?
Se proyecta que el mercado de liquidación de deudas alcance los 5,8 mil millones de USD en 2031, creciendo a una CAGR del 7,2% de 2026 a 2031.
¿Qué tipo de deuda genera más ingresos en la liquidación de deudas?
Las Personas Físicas y los Hogares generaron el 87,6% de los ingresos de 2025, mientras que se prevé que las Empresas crezcan más rápido a una CAGR del 8,7% hasta 2031.
¿Por qué América del Norte es la mayor área regional de liquidación de deudas?
América del Norte representó el 61,4% de los ingresos de 2025 debido a la gran base de deuda no garantizada de los Estados Unidos, la madurez de los proveedores y el entorno regulatorio establecido.
¿Qué canal de distribución está creciendo más rápido?
Se proyecta que la distribución en Línea y Digital crezca a una CAGR del 10,1% hasta 2031, a medida que los proveedores amplían los flujos de trabajo automatizados y las herramientas móviles para clientes.
¿Cómo afectan los modelos de honorarios por rendimiento al compromiso del cliente?
El Modelo de Honorarios por Contingencia y Rendimiento representó el 73,6% de los ingresos de 2025 porque la compensación del proveedor está vinculada a una liquidación completada.
¿Qué limita el uso de los servicios de liquidación de deudas por parte de los consumidores?
Los efectos sobre la puntuación crediticia, los requisitos regulatorios, la desconfianza del consumidor y la incertidumbre en torno a la aceptación de los acreedores pueden disuadir a los clientes potenciales.


 Sus datos están seguros y nunca se venden ni se comparten.

