
債務整理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.10 十億米ドル |
| 市場規模 (2031) | 5.80 十億米ドル |
| 成長率 (2026 - 2031) | 7.20 % |
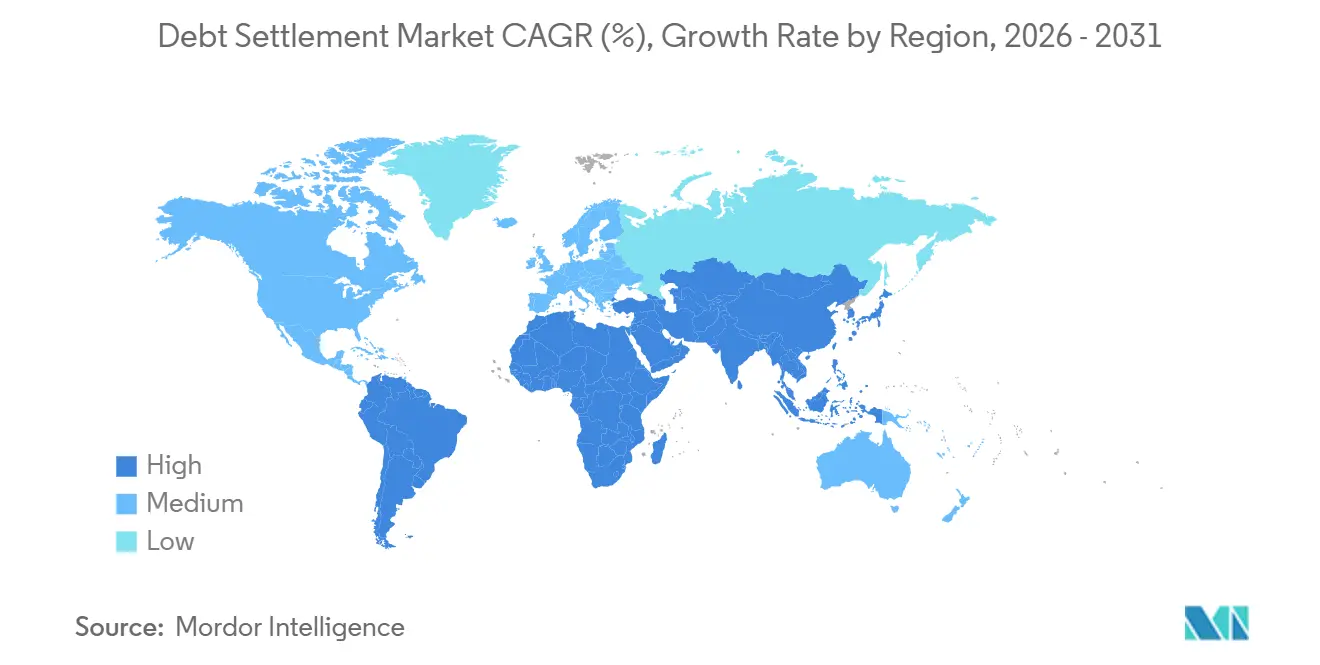
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
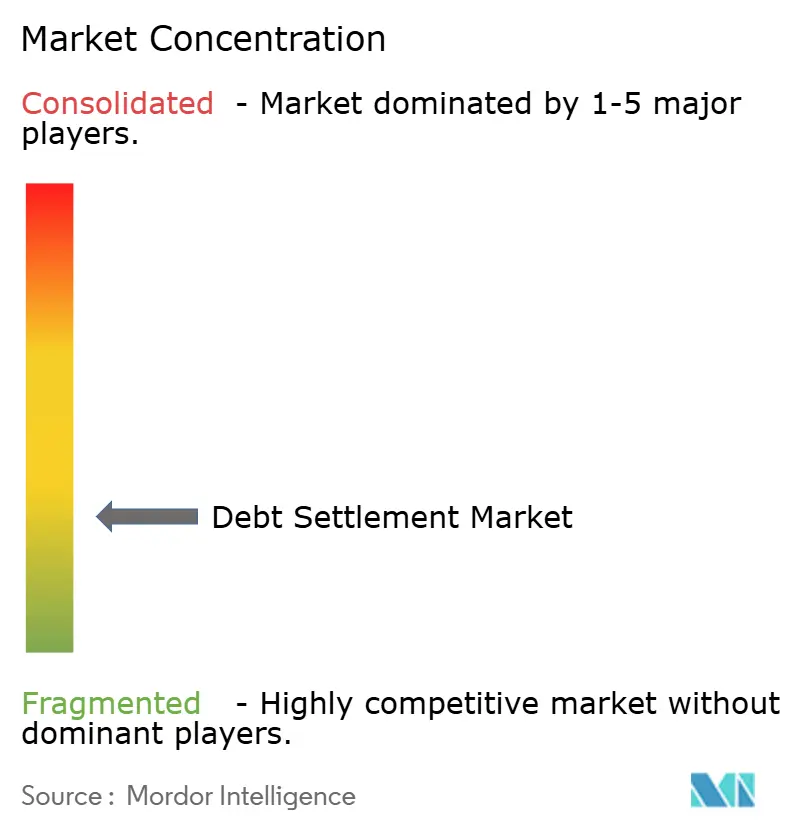
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる債務整理市場分析
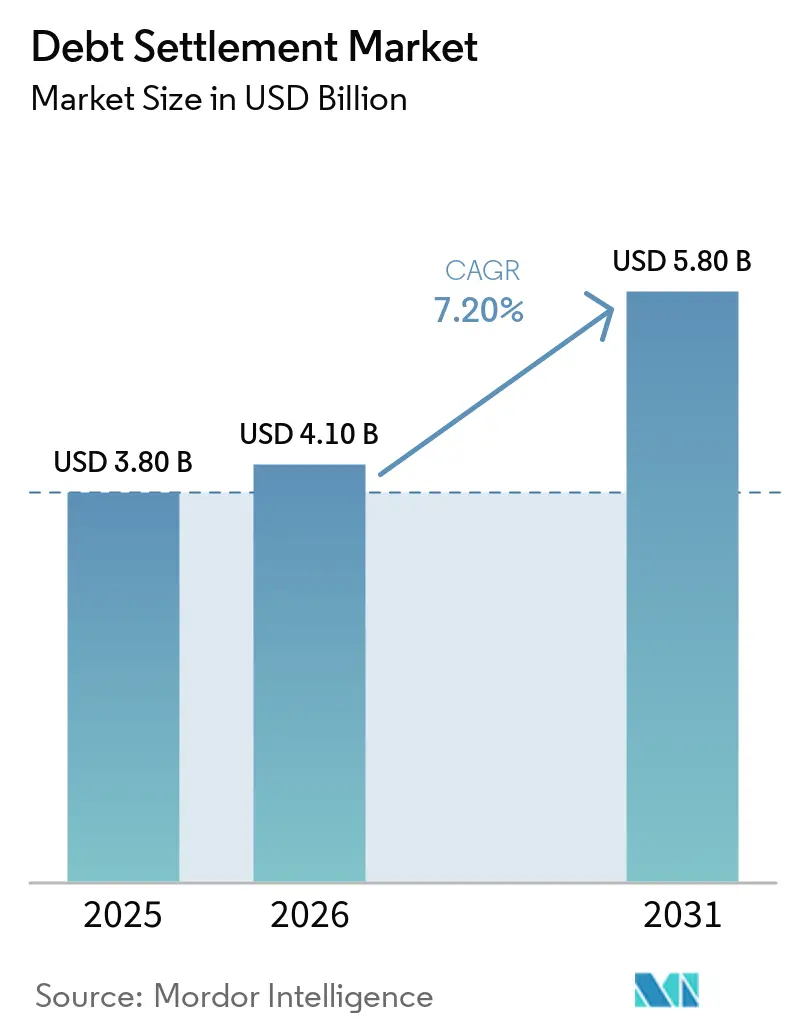
債務整理市場規模は2025年に38.00億米ドルと評価され、2026年の41.00億米ドルから2031年には58.00億米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 7.20%で成長する見込みです。
無担保債務の増加およびクレジットカードの深刻な延滞が、特に米国において正式な解決サービスへの需要を引き続き支えています。米国の家計債務は2026年第2四半期に18.8 トリリオン 米ドルに達し、クレジットカード残高の12.9%が少なくとも90日以上延滞しています。2,300万人以上の米国人が信用ファイルに依然として記録されている償却済みクレジットカード残高を抱えており、これにより潜在的な顧客基盤が新規延滞者を超えて広がっています。債務整理市場は、プロバイダーが支払い能力評価、自動交渉ツール、およびデジタルケース管理システムを活用してケースをより効率的に管理するにつれて変化しています。規制遵守、消費者の信頼、および和解後の信用支援は、特に借り手がさまざまな顧客状況や債務プロファイルにわたってサービス品質と期待される成果を比較する中で、プロバイダーが債務整理市場において競争し顧客を維持する方法において引き続き重要な要素となっています。
主要レポートのポイント
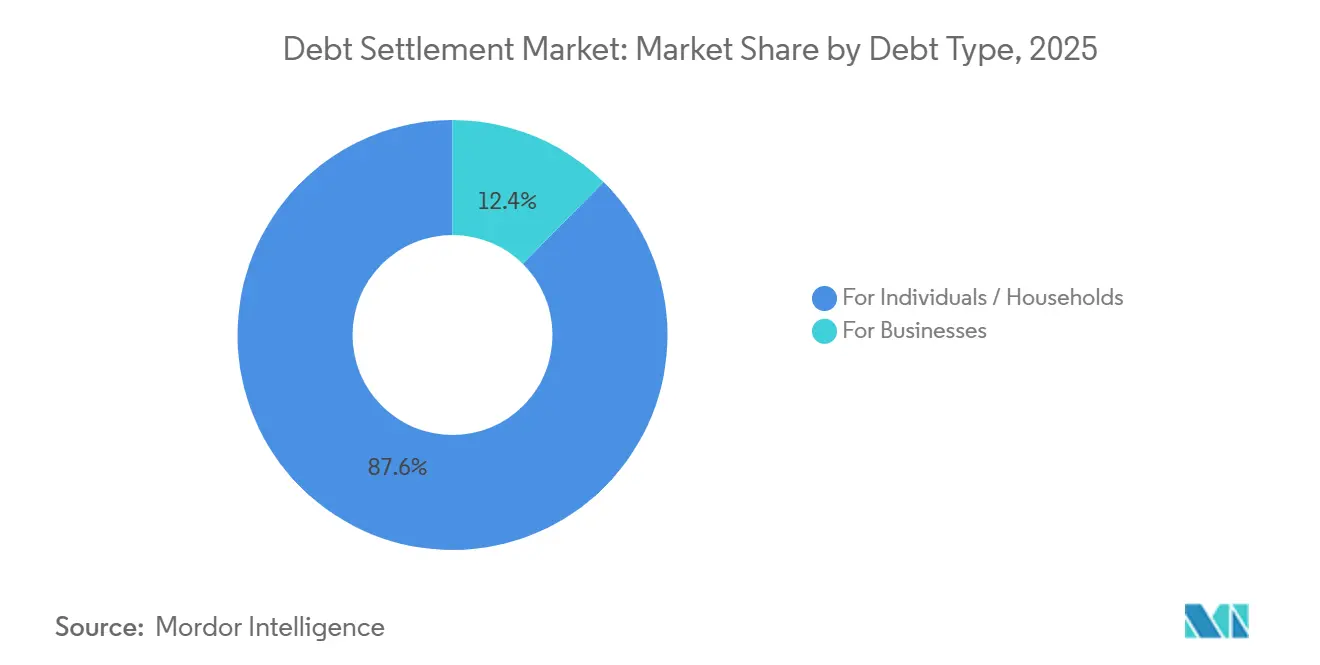
- 債務タイプ別では、個人・世帯が2025年の債務整理市場シェアの87.6%を占め、企業は2031年にかけてCAGR 8.7%で成長すると予測されています。
- サービスプロバイダー別では、営利目的の債務整理会社が2025年の債務整理市場シェアの65.7%を占め、ハイブリッド型債務整理プロバイダーは2031年にかけてCAGR 9.6%で成長すると予測されています。
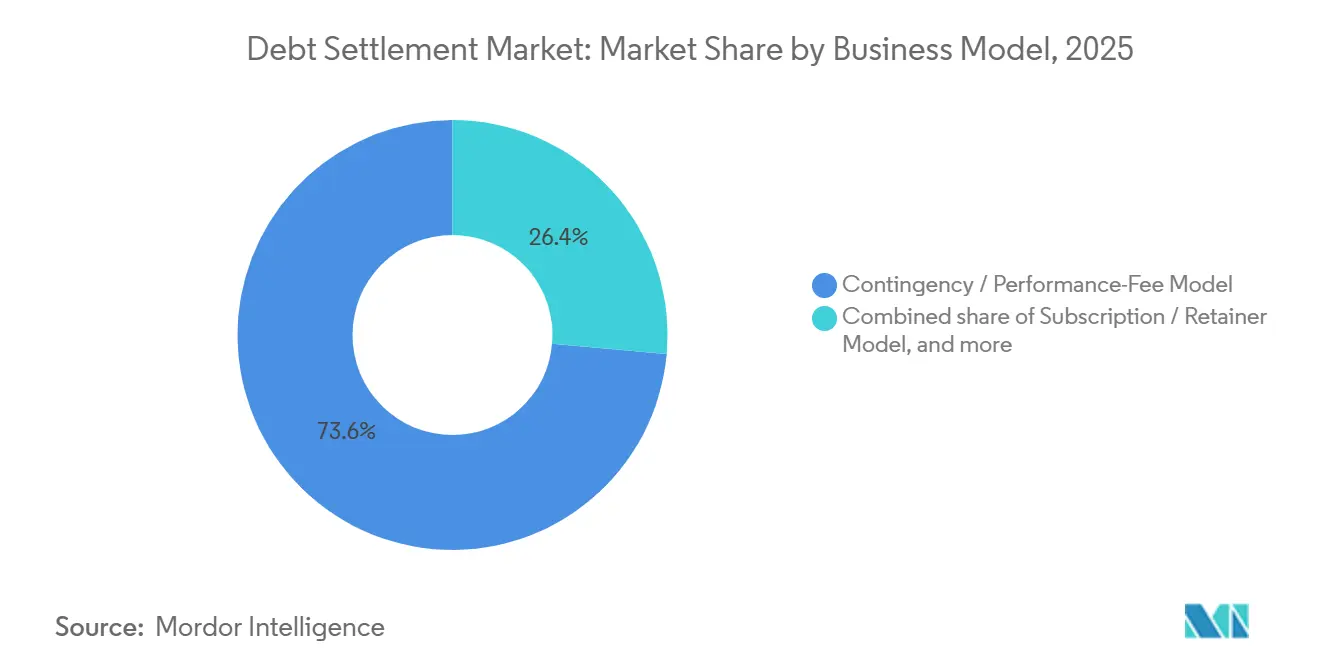
- ビジネスモデル別では、成功報酬・パフォーマンスフィーモデルが2025年の債務整理市場シェアの73.6%を占め、法的代理モデルは2031年にかけてCAGR 8.5%で成長すると予測されています。
- 提供チャネル別では、ハイブリッドチャネルが2025年の債務整理市場シェアの47.3%を占め、オンライン・デジタル提供は2031年にかけてCAGR 10.1%で成長すると予測されています。
- 地域別では、北米が2025年の債務整理市場シェアの61.4%を占め、アジア太平洋地域は2031年にかけてCAGR 9.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の債務整理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGR予への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 無担保消費者債務の増加および クレジットカード延滞の増加 | +1.8% | 世界全体、 北米およびアジア太平洋地域が最も高い | 短期 (2年以内) |
| 非破産型債務解決オプションの 採用増加 | +1.0% | 北米 およびヨーロッパ | 中期 (2~4年) |
| デジタル債務整理プラットフォームおよび 自動交渉の拡大 | +1.3% | 世界全体、 アジア太平洋地域を中心に中東・アフリカへの波及 | 中期 (2~4年) |
| 世帯および中小企業における 財務的困窮の増大 | +0.8% | 世界全体、 北米および南米に集中 | 短期 (2年以内) |
| フィンテック企業、債権者、および 債務救済プロバイダー間のパートナーシップの拡大 | +0.6% | アジア太平洋地域 を中心に、北米およびヨーロッパへの波及 | 長期 (4年以上) |
| 専門的な債務整理サービスに対する 消費者意識の向上 | +0.4% | 世界全体、 米国、インド、オーストラリアでの早期普及 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
無担保消費者債務の増加およびクレジットカード延滞の増加
消費者の債務ストレスは、債務整理市場における需要の最も直接的な源泉であり続けています。これは、和解プロバイダーが主に、通常の毎月の支払いによる返済が困難になった無担保債務を抱える借り手と協力するためです。ニューヨーク連邦準備銀行は、2026年第2四半期における米国の家計債務が18.8 トリリオン 米ドルであり、クレジットカード残高の12.9%が少なくとも90日以上延滞していると報告しました[1]。潜在的な顧客プールは、新規延滞フローだけが示す規模よりも広く、これは償却済み残高が信用報告書に長期間残存し、解決の経路を必要とし続ける可能性があるためです。2024年時点で、償却済み残高の80%が償却後1年経過しても信用ファイルに残存しており、これは2004年から2012年の40%と比較して増加しています。一定の返済能力を持つ借り手は、債務を未解決のまま放置して財務状況への影響が続くことを避けるため、交渉による和解を求める場合がります。これにより、四半期ごとに延滞指標が変動する場合でも、債務整理市場に対する顧客紹介の持続的な源泉が生まれます。
デジタル債務整理プラットフォームおよび自動交渉の拡大
デジタルプラットフォームは、顧客の登録、債権者とのコミュニケーション、ケース活動の記録、および初回審査から完了までの和解ケース管理に関わる管理業務の負担を軽減しています。インドでは、Freedが自動化された債務者プロファイリングおよびトラスティー管理口座プロセスに支えられ、FY27における登録債務がFY26の2,200 クロール(2.42億米ドル)と比較して7,500 クロール(9億米ドル)に達すると見込んでいました。Americorは2025年11月に、債務整理手数料権を裏付けとした1億5,315万米ドルの資産担保証券化を完了しました[2]。この取引は、機関投資家が務整理を単なる従来型のアドバイザリーサービスとして扱うのではなく、ストラクチャードファイナンスの枠組みの中で和解手数料のキャッシュフローを評価できることを示しました。自動化された債権者コミュニケーション、和解確率スコアリング、およびモバイルポータルは、大手プロバイダーにとって標準的な業務ツールになりつつあります。これらの機能は、債務整理市場においてデジタル対応企業と小規模プロバイダーとのコストおよびサービスの格差を拡大させる可能性があります。
世帯および中小企業における財務的困窮の増大
世帯および中小企業における財務的困窮は、プロバイダーの活動を無担保消費者信用のみに集中させるのではなく、債務整理市場においてより幅広いケースを支えています。企業の債務ケースには、マーチャントキャッシュアドバンスや収益連動型ファイナンシングが含まれることが多く、これらは返済構造および債権者交渉プロセスにおいて従来の銀行融資とは異なります。企業セグメントは、これらの債務を抱える中小企業が直面する財務的圧力に支えられ、2031年にかけてCAGR 8.7%で成長すると予測されています。弁護士主導型およびハイブリッド型プロバイダーは、消費者ケースとは異なる文書化、法的審査、および債権者対応を必要とする商業交渉に対応できます。これにより、より大きな世帯顧客基盤と並んで事業に特化した需要源が加わり、プロバイダーがより専門的な業務能力を開発することが促されます。ケースタイプの多様性は、すべての借り手に単一のアプローチを用いるのではなく、専門チームを構築するようプロバイダーを促す可能性もあります。
フィンテック企業、債権者、および債務救済プロバイダー間のパートナーシップの拡大
フィンテック企業、債権者、および債務救済プロバイダー間のパートナーシップは、貸し手と解決プラットフォームをより反復可能な業務関係に取り込むことで、和解プロセスをより統合されたものにしています。Zavoは2024年11月のローンチから最初の9~10ヶ月以内に5,000 クロール(5,500万米ドル)の返済を処理し、貸し手が口座解決のために競争するモデルを採用しました。Beyond Financeは2025年に10,700以の債権者にわたって47億米ドルの解決済み債務と11.70億米ドルの顧客純節約額を報告しました[3]。確立された債権者関係は、より迅速な和解決定、より一貫したプログラム実行、および交渉中の各当事者に対するより明確な期待を支えることができます。また、同等の貸し手カバレッジなしに確立されたプラットフォームの業務範囲に匹敵することを、小規模な新規参入者にとってより困難にする可能性もあります。したがって、債務整理市場は、債権者ネットワークが散発的な取り決めから反復可能な業務関係へと移行する際に恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 借り手の信用プロファイルへの 債務整理の悪影響 | -0.9% | 世界全体 | 短期 (2年以内) |
| 債務整理プロバイダーおよび 手数料体系に対する厳格な規制 | -1.1% | 北米 よび欧州連合 | 中期 (2~4年) |
| 債務救済サービスに関連する 消費者の不信感と詐欺 | -0.8% | 世界全体、 北米が最も高い | 短期 (2年以内) |
| 債権者の受け入れおよび 和解結果の不確実性 | -0.5% | 世界全体 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
借り手の信用プロファイルへの債務整理の悪影響
信用スコアへの影響は、債務整理を検討している消費者にとって依然として大きな障壁となっています。顧客は和解の可能性に向けて資金を積み立てる間、最低限の支払いを停止することが多く、これにより信用報告書に不利な記録が残る可能性があります。入力データによると、和解が完了する前にスコアが100~150ポイント低下する可能性があります。この懸念は、FICOスコアが580~680の借り手にとって特に関連性が高く、彼らはバランス移転商品や債務管理プランなどの代替手段をまだ利用できる可能性があるためです。償却済み残高は以前の期間よりも長く信用ファイルに残存する可能性があり、プログラムへの参加の認知されるリスクが長期化します。和解後に信用回復を提供するプロバイダーはこの懸念を減できる可能性がありますが、これらのサービスの採用は依然として限定的です。
債務整理プロバイダーおよび手数料体系に対する厳格な規制
規制は業務コストを生み出し、債務整理プロバイダーが利用できる手数料体系を制限します。連邦取引委員会のテレマーケティング販売規則は、電話でマーケティングされた債務救済サービスに対する前払い手数料を禁止しています。現在のインフレ調整済み民事罰則は、違反1件につき51,744米ドルに達する可能性があります。ライセンス、開示、および手数料に関する規則は州によって異なり、複数州で事業を展開するオペレーターのコンプライアンス負担が増加します。大手企業は、小規模プロバイダーよりも多くのケースにわたって法務、技術、およびコンプライアンスコストを分散させることができます。これらの条件は、債務整理市場における確立されたプロバイダーの地位を強化する一方で、中規模企業への圧力を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
債務タイプ別:世帯ケースが収益基盤を形成し、企業ケースがより速く成長
個人・世帯は2025年の債務整理市場シェアの87.6%を占め、消費者ケースが収益の中心的な源泉となっています。クレジットカード債務は、2026年第2四半期における米国のクレジットカード残高の12.9%という深刻な延滞率と一致して、このセグメント内で最大のサブカテゴリーであり続けました。医療債務は、米国の一部の州が2025年に医療債務の信用報告を制限する動きを見せたことで、独立した活動領域として発展しています。個人ローン、民間学生ローン、およびペイデイローンや短期分割払いローンも、デジタルプロバイダーに対して定期的なケース量を生み出しています。小売・ストアカードの債務は、異なる債権者交渉要件を持つさらなる無担保債務カテゴリーを加えています。
企業は2031年にかけてCAGR 8.7%で成長すると予測されており、債務タイプ内で最も速いペースです。マーチャントキャッシュアドバンスおよび収益連動型ファイナンシングは、その構造が従来の銀行信用の取り決めの外に位置するため、企業ケースの主要な源泉です。買掛金および仕入先債務も、小規模な取引相手が財務的な力を管理する中で、北米およびヨーロッパでより関連性が高まっています。企業にサービスを提供するプロバイダーは、商業交渉の経験と正式な法的支援を必要とすることが多いです。この要件により、弁護士主導型およびハイブリッド型企業が債務整理市場のこの部分において明確な役割を担います。


サービスプロバイダー別:営利目的プロバイダーがリードし、ハイブリッド型企業が台頭
営利目的の債務整理会社は2025年収益の65.7%を占め、確立された顧客獲得および債権者ネットワークに支えられています。Beyond Financeは2025年に10,700以上の債権者関係にわたって47億米ドルを解決しました。債権者との反復的な関係は、和解の実行を改善し、ケースの完了に必要な時間を短縮するのに役立ちます。営利目的プロバイダーはまた、顧客登録および債権者コミュニケーションのため反復可能なワークフローを含む、大量の消費者ケースを管理するために設計されたシステムから恩恵を受けています。その規模により、彼らは債務整理業界における主要なプロバイダーグループとなっています。
ハイブリッド型債務整理プロバイダーは2031年にかけてCAGR 9.6%で成長すると予測されています。これらの企業は法的サービスと交渉プラットフォームを組み合わせており、デジタルケース管理とともに法的審査を求める顧客に訴求します。彼らの地位は、真の法的サービスを提供し、適用されるライセンスおよび開示義務を満たすことにかかっています。法律事務所および弁護士ベースのプロバイダーは、より高い債務負担またはより複雑な商業案件を抱える顧客に引き続きサービスを提供しています。ハイブリッドモデルは、プロバイダーが個別のアドバイスとより大きなケースロードをサポートできるシステムを組み合わせる方法を提供します。
ビジネスモデル別:パフォーマンスフィーがリードし、法的代理が拡大
成功報酬・パフォーマンスフィーモデルは2025年収益の73.6%を占ました。この構造はプロバイダーの報酬を完了した和解に連動させ、電話でマーケティングされたサービスに対する前払い手数料を制限する規則と引き続き適合しています。Americorの1億5,315万米ドルの証券化は、パフォーマンスフィー権が大手オペレーターのストラクチャードファンディングを支えられることを示しました。サブスクリプションおよびリテイナーの取り決めは、予測可能な月次コストを好む小規模な顧客グループに引き続きサービスを提供しています。これらの取り決めは、登録債務が30,000米ドルを超え、パーセンテージベースの手数料がより重要になる場合に関連性を持つことがあります。
法的代理モデルは2031年にかけてCAGR 8.5%で成長すると予測されています。需要は、企業債務交渉の複雑さと、より厳格な州環境における法的代理の重要性によって支えられています。正当な弁護士ベースのプログラムは、同等の法的関与を示せないプロバイダーとは一線を画す可能性があります。一部のプロバイダーは、和解後に信用回復、予算管理支援、および税務ガイダンスも追加しています。一の取引から継続的な財務支援へのこのシフトは、予測期間において債務整理業界がどのように競争するかに影響を与える可能性があります。
提供チャネル別:ハイブリッド提供が収益を維持し、オンラインサービスが拡大
ハイブリッドチャネルは2025年収益の47.3%を占め、デジタルセルフサービスと人的サポートの融合を反映しています。顧客は口座監視、支払い追跡、および和解オファーの確認にオンラインツールを使用できます。債権者がケースをエスカレートする場合や、和解の決定がより大きな影響をもたらす場合には、直接的なガイダンスを好む場合があります。オフラインおよび従来型チャネルは、高齢の顧客および弁護士ベースのプロバイダーを利用する顧客にとっ引き続き関連性があります。より多くの債務者がデジタルツールに慣れにつれて、その役割は縮小する可能性があります。
オンライン・デジタル提供は2031年にかけてCAGR 10.1%で成長すると予測されており、提供チャネル全体で最も速い成長率です。Kikoffは2025年4月に、42億米ドルを超える総クレジットカード債務を抱える100万人以上の米国ユーザー向けに、債務交渉のためのAI音声エージェントを立ち上げました。デジタルワークフローは、定型的なステップから手作業を排除し、ケースあたりの業務コストの低減を支えることができます。デジタルツールと人的アドバイザーの間でクライアントをスムーズに移行できるプロバイダーは、プログラムの脱落を制限できる可能性があります。これにより、チャネル設計は債務整理市場におけるサービス差別化の重要な源泉となっています。
地域分析
北米は2025年の債務整理市場シェアの61.4%を占め、最大の地域収益基盤であり続けています。米国は、成熟したプロバイダー基盤、相当規模の無担保消費者債務、および確立された規制枠組みを組み合わせています。全商業銀行における30日クレジットカード延滞率は2026第2四半期に2.85%であり、深刻な延滞および償却済み残高は潜在的な和解プールを引き続き支えています。カナダは追加的な需要を提供していますが、より厳格な銀行の自己資本規制および引当慣行が消費者延滞パイプラインを制約する可能性があります。メキシコは正式な普及率が低いですが、都市化とデジタルアクセスの拡大が主要都市においてより構造化された債務解決の機会を生み出しています。
ヨーロッパは、英国、ドイツ、フランス、イタリアが主導する重要な地域貢献者であり続けています。不良債権取引活動の低下は、解決会社が技術を活用して回収マージンを保護することを促す可能性があります。Debtistは2025年7月にLawton Hathawayとともに英国オフィスを開設した後、2026年5月にNorvestorから支配的な投資を受けました。スペインとイタリアはデジタル和解の普及率が低いですが、家計の財務的圧力が需要の段階的な拡大を支えています。欧州連合の消費者信用規則および英国金融行動監視機構のガイダンスは、開示、手数料規則、および債務アドバイスのライセンス要件を形成しています。
アジア太平洋地域は2031年にかけてCAGR 9.2%で成長すると予測されており、債務整理市場において最も成長の速い地域となっています。インドは近期的な主要機会であり、フィンテック貸し手の有効ローンポートフォリオは2025年6月までに2.1 トリリオン インドルピー(231億米ドル)に達し、前年比25.6%増となった一方、180日以上延滞のローンはポートフォリオの8.6%に達しました。中国、日本、韓国、オーストラリアは、家計レバレッジの上昇および消費者信用ストレスからの追加需要を提供しています。中東・アフリカは依然として初期段階の地域であり、アラブ首長国連邦、サウジアラビア、南アフリカは比較的より確立された債権者および信用調査機関のインフラを提供しています。

競争環境
債務整理市場は、ヨーロッパ、アジア太平洋地域、および新興経済圏にわたって断片化した構造を持っています。National Debt ReliefとFreedom Debt Reliefは、登録債務量および顧客数において米国プロバイダーの中でリーディングポジションを保持しています。入力草稿によると、各社は100万人以上の消費者を支援し、累計150億米ドルを超える債務を解決しています。ClearOne Advantageは米国48州で事業を展開しており、弁護士ベースの企業は複雑な複数債権者ケースにおいて正式な代理を必要とする顧客にサービスを提供しています。地域の規制、言語、および債権者関係の違いにより、米国以外で単一の全国モデルを構築することは困難です。
大手プロバイダーは、特にシステム投資が安定した手数料収入と相当規模の債権者カバレッジに依存する場合に、小規模な競合他社が複製するのに苦労する可能性のある資金調達構造と技術に投資しています。Americorの2025年11月の1億5,315万米ドルの資産担保証券化は、債務整理手数料権に結びついたストラクチャードファンディングの注目すべき例を提供しました。Beyond Financeは2025年に10,700以上の債権者にわたる業務を報告し、確立された債権者ネットワークの規模を示しました。Debtistは2026年5月にNorvestorからの支配的な投資を通じてヨーロッパでの地位を拡大しました。これらの動きは、資本アクセス、技術、および債権者カバレッジが債務整理市場における競争上の地位をどのように形成し、どのプロバイダーがコンプライアンスプロセスを弱めることなくサービスを拡大できるかに影響を与えるかを示しています。
機会は、和解後の信用回復、顧客適合性スクリーニング、および国境を越えた債務解決において残っており、特に借り手が最初の和解合意を超えた支援を必要とする場合に顕著です。KikoffのAIベースの交渉サービスは、複雑さの低い顧客ケースに対するより低コストのデジタルアプローチを示しています。FreedとZavoは、機関投資家の債権者ネットワークと連携するインドのプラットフォームの台頭を示しています。透明な成果、信頼性の高いコンプライアンスプロセス、および効果的な顧客サポートを提供する企業は、顧客がより選択的になるにつれてその地位を強化できる一方、小規模企業は債務整理市場において全国的なプラットフォームと直接競争するのではなく、専門的な法律、地理的、または債権者ニッチに焦点を当てることが増える可能性があります。
債務整理業界リーダー
-
Freedom Debt Relief, LLC
-
National Debt Relief, LLC
-
Accredited Debt Relief (Beyond Finance, LLC)
-
Americor Funding LLC
-
ClearOne Advantage LLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:Beyond Financeは2025年クライアント成果報告書の初版を発表し、2025年に消費者債務47億米ドルの解決(2024年の36億米ドルから増加)、プログラム手数料控除後の顧客純節約額11.70億米ドル、10,700以上の債権者にわたる実績を記録しました。このレポートは、業界初となるこの粒度での公開成果開示であり、透明性ベンチマーキングの基準を引き上げました。
- 2026年5月:北欧のプライベートエクイティ会社Norvestorが、フランクフルトに本社を置き、ドイツ、北欧諸国、英国で事業を展開するイツのAI駆動型債務回収・解決フィンテックDebtistの支配的な株式を取得し、フランスおよびベネルクス地域への拡大を加速しました。この取引は、欧州デジタル債務解決における活発な国境を越えた統合を反映しています。
- 2025年11月:AmericorはAMDR ABS Trust 2025-1をクローズしました。これは債務整理手数料を担保とした1億5,315万米ドルの資産担保証券化であり、この種の初の格付け取得ABSです。クラスAノートはKroll Bond Rating AgencyおよびDBRS MorningstarによってBBB-と格付けされました。この取引は債務整理業界に新たな機関投資家向け資本チャネルを開き、パフォーマンスフィー収益が金融資産としてどのように構造化・格付けされるかの先例を設定しました。
- 2025年7月:ドイツのフィンテックDebtistが、新しいロンドンオフィスおよびLawton Hathawayとのパートナーシップを通じて英国での事業を開始し、AIを活用した債権管理プラットフォームを英国の債務解決市場に適用しました。この動きは、NorvestorがバックアップするDebtistの西ヨーロッパ拡大に先立ち、英語圏市場への正式参入を示しました。


世界の債務整理市場レポートの範囲
| 個人・世帯向け | クレジットカード債務 |
| 個人ローンおよびクレジットライン債務 | |
| 医療債務 | |
| 民間学生ローン債務 | |
| ペイデイローン・短期分割払いローン債務 | |
| 小売・ストアカード債務 | |
| その他の無担保消費者債務 | |
| 企業向け | 事業ローン債務 |
| マーチャントキャッシュアドバンス(MCA・収益連動型ファイナンシング債務 | |
| 事業用クレジットカード債務 | |
| 買掛金・仕入先債務 | |
| その他の無担保事業債務 |
| 営利目的の債務整理会社 |
| 法律事務所・弁護士ベースの債務整理プロバイダー |
| ハイブリッド型債務整理プロバイダー(法的サービスと交渉プラットフォームの組み合わせ) |
| 成功報酬・パフォーマンスフィーモデル |
| サブスクリプション・リテイナーモデル |
| 法的代理モデル |
| オンライン・デジタル |
| オフライン・従来型 |
| ハイブリッド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| そ他の中東・アフリカ |
| 債務タイプ別 | 個人・世帯向け | クレジットカード債務 |
| 個人ローンおよびクレジットライン債務 | ||
| 医療債務 | ||
| 民間学生ローン債務 | ||
| ペイデイローン・短期分割払いローン債務 | ||
| 小売・ストアカード債務 | ||
| その他の無担保消費者債務 | ||
| 企業向け | 事業ローン債務 | |
| マーチャントキャッシュアドバンス(MCA・収益連動型ファイナンシング債務 | ||
| 事業用クレジットカード債務 | ||
| 買掛金・仕入先債務 | ||
| その他の無担保事業債務 | ||
| サービスプロバイダー別 | 営利目的の債務整理会社 | |
| 法律事務所・弁護士ベースの債務整理プロバイダー | ||
| ハイブリッド型債務整理プロバイダー(法的サービスと交渉プラットフォームの組み合わせ) | ||
| ビジネスモデル別 | 成功報酬・パフォーマンスフィーモデル | |
| サブスクリプション・リテイナーモデル | ||
| 法的代理モデル | ||
| 提供チャネル別 | オンライン・デジタル | |
| オフライン・従来型 | ||
| ハイブリッド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| そ他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までの債務整理市場の予測値は
債務整理市場は2031年までに58億米ドルに達し、2026年から2031年にかけてCAGR 7.2%で成長すると予測されています。
どの債務タイプが最も多くの債務整理収益を生み出しますか?
個人・世帯が2025年収益の87.6%を生み出し、企業は2031年にかけてCAGR 8.7%でより速く成長すると予測されています。
なぜ北米が最大の地域債務整理エリアなのですか?
北米は2025年収益の61.4%を占めました。これは米国の大規模な無担保債務基盤、成熟したプロバイダー、および確立された規制環境によるものです。
どの提供チャネルが最も速く成長していますか?
オンライン・デジタル提供は、プロバイダーが自動化されたワークフローとモバイル顧客ツールを拡大するにつれて、2031年にかけてCAGR 10.1%で成長すると予測されています。
パフォーマンスフィーモデルは顧客エンゲージメントにどのような影響を与えますか?
成功報酬・パフォーマンスフィーモデルは2025年収益の73.6%を占めました。これはプロバイダーの報酬が完了した和解に連動しているためです。
何が消費者による債務整理サービスの利用制限しますか?
信用スコアへの影響、規制要件、消費者の不信感、および債権者の受け入れに関する不確実性が潜在的な顧客を躊躇させる可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

