
Schuldenbereinigungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.10 Milliarden US-Dollar |
| Marktgröße (2031) | 5.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schuldenbereinigungsmarkt Analyse von Mordor Intelligence
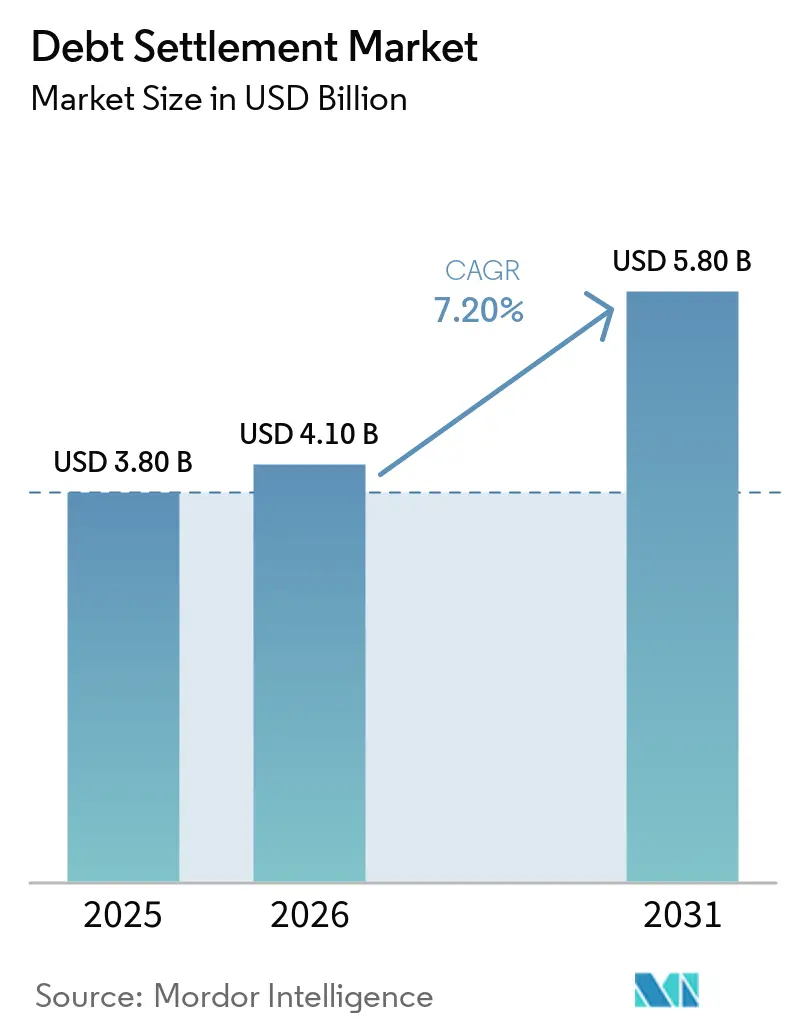
Die Größe des Schuldenbereinigungsmarkts wurde im Jahr 2025 auf 3,80 Milliarden USD geschätzt und soll von 4,10 Milliarden USD im Jahr 2026 auf 5,80 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,20 % während des Prognosezeitraums (2026–2031).
Steigende unbesicherte Schulden und schwerwiegende Kreditkartenzahlungsrückstände stützen weiterhin die Nachfrage nach formellen Abwicklungsdienstleistungen, insbesondere in den Vereinigten Staaten. Die Haushaltsverschuldung in den Vereinigten Staaten belief sich im zweiten Quartal 2026 auf 18,8 Billionen USD, und 12,9 % der Kreditkartenguthaben waren mindestens 90 Tage überfällig. Mehr als 23 Millionen Amerikaner haben abgeschriebene Kreditkartenguthaben, die noch immer in Kreditdateien erscheinen, was die potenzielle Kundenbasis über neu säumige Kreditnehmer hinaus erweitert. Der Schuldenbereinigungsmarkt verändert sich auch dadurch, dass Anbieter Erschwinglichkeitsbewertungen, automatisierte Verhandlungstools und digitale Fallverwaltungssysteme einsetzen, um Fälle effizienter zu bearbeiten. Regulatorische Compliance, Verbrauchervertrauen und Kreditunterstützung nach der Bereinigung bleiben wichtige Faktoren dafür, wie Anbieter im Schuldenbereinigungsmarkt konkurrieren und Kunden binden, insbesondere da Kreditnehmer Servicequalität und erwartete Ergebnisse bei unterschiedlichen Kundenumständen und Schuldenprofilen vergleichen.
Wichtigste Erkenntnisse des Berichts
- Nach Schuldenart entfielen 87,6 % des Marktanteils im Schuldenbereinigungsmarkt im Jahr 2025 auf Privatpersonen und Haushalte, während Unternehmen bis 2031 voraussichtlich mit einer CAGR von 8,7 % wachsen werden.
- Nach Dienstleister hielten gewinnorientierte Schuldenbereinigungsunternehmen im Jahr 2025 einen Marktanteil von 65,7 % im Schuldenbereinigungsmarkt, während hybride Schuldenbereinigungsanbieter bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Geschäftsmodell entfielen 73,6 % des Marktanteils im Schuldenbereinigungsmarkt im Jahr 2025 auf das Erfolgshonorar- und Leistungsgebührenmodell, während das Modell der anwaltlichen Vertretung bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen wird.
- Nach Lieferkanal entfielen 47,3 % des Marktanteils im Schuldenbereinigungsmarkt im Jahr 2025 auf den hybriden Kanal, während Online- und Digitallieferung bis 2031 voraussichtlich mit einer CAGR von 10,1 % wachsen wird.
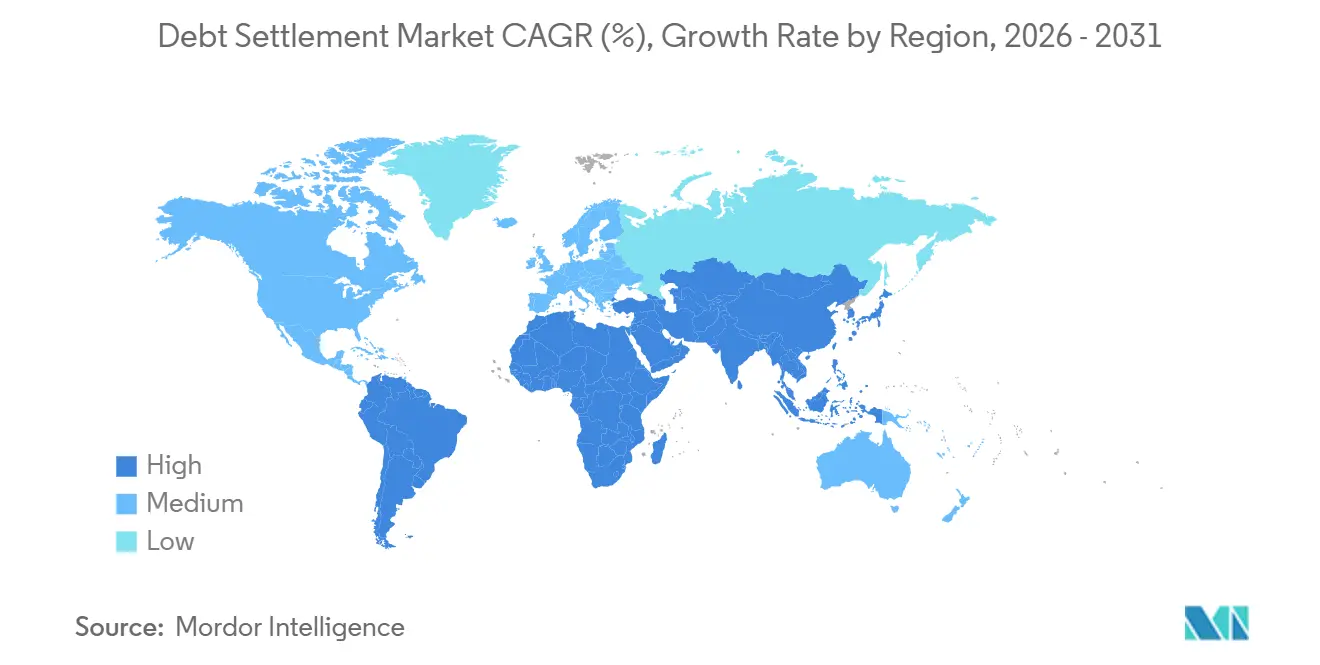
- Nach Geografie entfielen 61,4 % des Marktanteils im Schuldenbereinigungsmarkt im Jahr 2025 auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigende unbesicherte Verbraucherschulden und Kreditkartenzahlungsrückstände | +1.8% | Global, am höchsten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz von Schuldenbereinigungsoptionen außerhalb des Insolvenzverfahrens | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion digitaler Schuldenbereinigungsplattformen und automatisierter Verhandlungen | +1.3% | Global, mit dem asiatisch-pazifischen Raum als Kern und Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende finanzielle Notlage bei Haushalten und Kleinunternehmen | +0.8% | Global, konzentriert in Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Partnerschaften zwischen Fintechs, Gläubigern und Schuldenbereinigungsanbietern | +0.6% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmendes Verbraucherbewusstsein für professionelle Schuldenbereinigungsdienstleistungen | +0.4% | Global, mit frühen Gewinnen in den Vereinigten Staaten, Indien und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende unbesicherte Verbraucherschulden und Kreditkartenzahlungsrückstände
Verbraucherschuldenstress bleibt die unmittelbarste Nachfragequelle für den Schuldenbereinigungsmarkt, da Bereinigungsanbieter in erster Linie mit Kreditnehmern arbeiten, deren unbesicherte Verbindlichkeiten durch reguläre monatliche Zahlungen schwer zu begleichen sind. Die Federal Reserve Bank of New York meldete im zweiten Quartal 2026 eine Haushaltsverschuldung in den Vereinigten Staaten von 18,8 Billionen USD, wobei 12,9 % der Kreditkartenguthaben mindestens 90 Tage überfällig waren[1]. Der Pool potenzieller Kunden ist breiter als allein neue Zahlungsrückstandsströme vermuten lassen, da abgeschriebene Guthaben über längere Zeiträume in Kreditberichten verbleiben können und möglicherweise weiterhin einen Bereinigungsweg erfordern. Im Jahr 2024 verblieben 80 % der abgeschriebenen Guthaben 1 Jahr nach der Abschreibung in Kreditdateien, verglichen mit 40 % im Zeitraum 2004 bis 2012. Kreditnehmer, die noch über eine gewisse Rückzahlungskapazität verfügen, können ausgehandelte Bereinigungen anstreben, anstatt Verbindlichkeiten ungelöst zu lassen und ihre finanzielle Lage weiter zu beeinträchtigen. Dies schafft eine dauerhafte Quelle von Kundenempfehlungen für den Schuldenbereinigungsmarkt, selbst wenn sich die allgemeinen Zahlungsrückstandsmaßnahmen von Quartal zu Quartal ändern.
Expansion digitaler Schuldenbereinigungsplattformen und automatisierter Verhandlungen
Digitale Plattformen reduzieren den Verwaltungsaufwand bei der Kundenaufnahme, der Kommunikation mit Gläubigern, der Dokumentation von Fallaktivitäten und der Verwaltung von Bereinigungsfällen von der ersten Prüfung bis zum Abschluss. In Indien erwartete Freed, dass das eingeschriebene Schuldenvolumen im Geschäftsjahr 2027 INR 7.500 Crore (900 Millionen USD) erreichen würde, verglichen mit INR 2.200 Crore (242 Millionen USD) im Geschäftsjahr 2026, unterstützt durch automatisierte Schuldnerprofilierung und treuhänderisch verwaltete Kontoprozesse. Americor schloss im November 2025 eine forderungsbesicherte Verbriefung in Höhe von 153,15 Millionen USD ab, die durch Schuldenbereinigungsgebührenrechte besichert war[2]. Die Transaktion zeigte, dass institutionelle Investoren Bereinigungsgebühren-Cashflows innerhalb eines strukturierten Finanzierungsrahmens bewerten können, anstatt Schuldenbereinigung ausschließlich als traditionelle Beratungsdienstleistung zu behandeln. Automatisierte Gläubigerkommunikation, Bereinigungswahrscheinlichkeitsbewertung und mobile Portale werden zu Standardbetriebswerkzeugen für größere Anbieter. Diese Fähigkeiten können die Kosten- und Servicelücke zwischen digital befähigten Unternehmen und kleineren Anbietern im Schuldenbereinigungsmarkt vergrößern.
Wachsende finanzielle Notlage bei Haushalten und Kleinunternehmen
Finanzielle Notlagen bei Haushalten und Kleinunternehmen unterstützen eine breitere Palette von Fällen im Schuldenbereinigungsmarkt, anstatt die Anbieteraktivität nur auf unbesicherte Verbraucherkredite zu konzentrieren. Unternehmensschuldenfälle umfassen häufig Händlerkassenvorschüsse und umsatzbasierte Finanzierungen, die sich in ihrer Rückzahlungsstruktur und dem Gläubigerverhandlungsprozess von konventionellen Bankkrediten unterscheiden. Das Unternehmenssegment soll bis 2031 mit einer CAGR von 8,7 % wachsen, unterstützt durch den finanziellen Druck auf kleinere Unternehmen mit diesen Verbindlichkeiten. Anwaltlich geführte und hybride Anbieter können kommerzielle Verhandlungen abwickeln, die eine andere Dokumentation, rechtliche Prüfung und Gläubigereinbindung erfordern als Verbraucherfälle. Dies fügt dem größeren Haushaltsklientenstamm eine unternehmensfokussierte Nachfragequelle hinzu und ermutigt Anbieter, spezialisierte Betriebskapazitäten zu entwickeln. Die Bandbreite der Falltypen kann Anbieter auch dazu veranlassen, Spezialistenteams aufzubauen, anstatt einen einheitlichen Ansatz für alle Kreditnehmer zu verwenden.
Wachsende Partnerschaften zwischen Fintechs, Gläubigern und Schuldenbereinigungsanbietern
Partnerschaften zwischen Fintech-Unternehmen, Gläubigern und Schuldenbereinigungsanbietern machen Bereinigungsprozesse integrierter, indem Kreditgeber und Abwicklungsplattformen in eine wiederholbarere Betriebsbeziehung gebracht werden. Zavo verarbeitete innerhalb seiner ersten 9 bis 10 Monate nach dem Start im November 2024 INR 500 Crore (55 Millionen USD) an Rückzahlungen, unter Verwendung eines Modells, bei dem Kreditgeber um die Kontenauflösung konkurrieren. Beyond Finance meldete 2025 über mehr als 10.700 Gläubiger hinweg 4,7 Milliarden USD an bereinigten Schulden und 1,17 Milliarden USD an Nettoeinsparungen für Kunden[3]. Etablierte Gläubigerbeziehungen können schnellere Bereinigungsentscheidungen, eine konsistentere Programmausführung und klarere Erwartungen für jede Partei während der Verhandlungen unterstützen. Sie können es auch für kleinere Neueinsteiger schwieriger machen, die Betriebsreichweite etablierter Plattformen ohne vergleichbare Gläubigerabdeckung zu erreichen. Der Schuldenbereinigungsmarkt profitiert daher, wenn Gläubigernetzwerke von gelegentlichen Vereinbarungen zu wiederholbaren Betriebsbeziehungen übergehen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Negative Auswirkung der Schuldenbereinigung auf die Kreditprofile der Kreditnehmer | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Strenge Regulierung von Schuldenbereinigungsanbietern und Gebührenstrukturen | -1.1% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Misstrauen der Verbraucher und Betrug im Zusammenhang mit Schuldenbereinigungsdienstleistungen | -0.8% | Global, am höchsten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei der Gläubigerakzeptanz und den Bereinigungsergebnissen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Negative Auswirkung der Schuldenbereinigung auf die Kreditprofile der Kreditnehmer
Die Auswirkungen auf den Kredit-Score bleiben eine erhebliche Hürde für Verbraucher, die eine Schuldenbereinigung in Betracht ziehen. Kunden stellen häufig die Mindestratenzahlungen ein, während Mittel für eine mögliche Einigung angespart werden, was zu negativen Einträgen in der Kreditauskunft führen kann. Dieses Anliegen ist besonders relevant für Kreditnehmer mit FICO-Scores zwischen 580 und 680, da diese möglicherweise noch für Alternativen wie Saldoübertragungsprodukte oder Schuldenmanagementpläne in Frage kommen. Abgeschriebene Salden können zudem länger in der Kreditakte verbleiben als in früheren Zeiträumen, was die wahrgenommenen Konsequenzen einer Programmteilnahme verlängert. Anbieter, die nach der Schuldenbereinigung eine Kreditrehabilitation anbieten, können diese Bedenken verringern, obwohl die Inanspruchnahme dieser Dienstleistungen nach wie vor begrenzt ist.
Strenge Regulierung von Schuldenbereinigungsanbietern und Gebührenstrukturen
Regulierung schafft Betriebskosten und schränkt die Gebührenstrukturen ein, die Schuldenbereinigungsanbietern zur Verfügung stehen. Die Telemarketing-Verkaufsregel der Federal Trade Commission verbietet Vorauszahlungen für telefonisch vermarktete Schuldenbereinigungsdienstleistungen. Die aktuelle inflationsbereinigte Zivilstrafe kann 51.744 USD pro Verstoß erreichen. Regeln zu Lizenzierung, Offenlegungen und Gebühren unterscheiden sich von Staat zu Staat, was die Compliance-Last für Betreiber in mehreren Bundesstaaten erhöht. Größere Unternehmen können Rechts-, Technologie- und Compliance-Kosten auf mehr Fälle verteilen als kleinere Anbieter. Diese Bedingungen können die Position etablierter Anbieter im Schuldenbereinigungsmarkt stärken und gleichzeitig den Druck auf mittelgroße Unternehmen erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schuldenart:
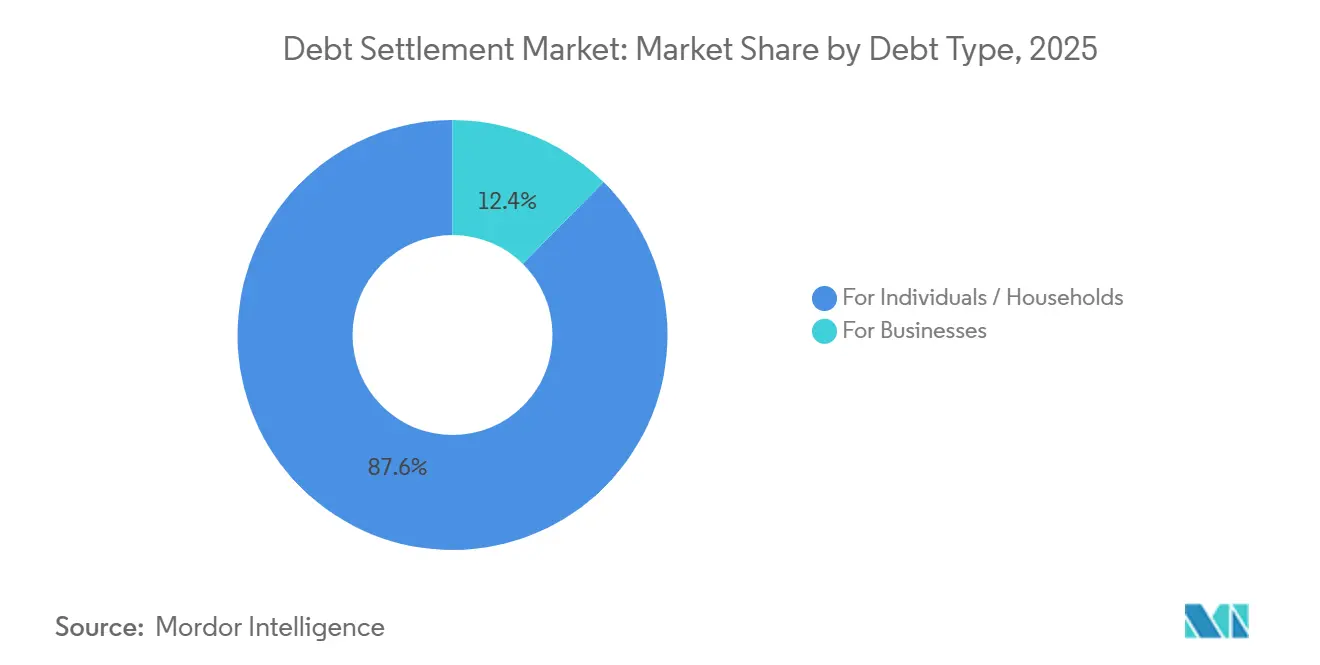
Haushaltsfälle bilden die Umsatzbasis, während Unternehmensfälle schneller wachsenPrivatpersonen und Haushalte entfielen 2025 auf 87,6 % des Marktanteils im Schuldenbereinigungsmarkt, was Verbraucherfälle zur zentralen Umsatzquelle macht. Kreditkartenschulden blieben die größte Unterkategorie innerhalb dieses Segments, konsistent mit der schwerwiegenden Zahlungsrückstandsrate von 12,9 % bei Kreditkartenguthaben in den Vereinigten Staaten im zweiten Quartal 2026. Medizinische Schulden entwickeln sich zu einem separaten Aktivitätsbereich, da einige Bundesstaaten in den Vereinigten Staaten im Jahr 2025 Maßnahmen ergriffen, um die Kreditberichterstattung über medizinische Schulden einzuschränken. Privatkredite, private Studienkredite sowie Kurzzeitraten- und Zahltagdarlehen generieren ebenfalls wiederkehrende Fallvolumina für digitale Anbieter. Einzelhandels- und Geschäftskartenverpflichtungen fügen weitere unbesicherte Schuldenkategorien mit unterschiedlichen Gläubigerverhandlungsanforderungen hinzu.
Unternehmen sollen bis 2031 mit einer CAGR von 8,7 % wachsen, dem schnellsten Tempo innerhalb der Schuldenart. Händlerkassenvorschüsse und umsatzbasierte Finanzierungen sind wichtige Quellen für Unternehmensfälle, da ihre Strukturen außerhalb konventioneller Bankkreditvereinbarungen liegen. Handelsverbindlichkeiten und Lieferantenschulden werden auch in Nordamerika und Europa relevanter, da kleinere Gegenparteien finanzielle Belastungen bewältigen. Anbieter, die Unternehmen bedienen, benötigen häufig kommerzielle Verhandlungserfahrung und formelle rechtliche Unterstützung. Diese Anforderung gibt anwaltlich geführten und hybriden Unternehmen eine definierte Rolle in diesem Teil des Schuldenbereinigungsmarkts.


Nach Dienstleister:
Gewinnorientierte Anbieter führen, während hybride Unternehmen Marktanteile gewinnenGewinnorientierte Schuldenbereinigungsunternehmen entfielen 2025 auf 65,7 % des Umsatzes, unterstützt durch etablierte Kundenakquise und Gläubigernetzwerke. Beyond Finance löste 2025 über mehr als 10.700 Gläubigerbeziehungen hinweg 4,7 Milliarden USD auf. Wiederholte Beziehungen mit Gläubigern können die Bereinigungsausführung verbessern und dazu beitragen, die für den Abschluss eines Falls benötigte Zeit zu reduzieren. Gewinnorientierte Anbieter profitieren auch von Systemen, die für die Verwaltung großer Mengen von Verbraucherfällen konzipiert sind, einschließlich wiederholbarer Arbeitsabläufe für die Kundenaufnahme und Gläubigerkommunikation. Ihre Größe macht sie zur führenden Anbietergruppe in der Schuldenbereinigungsbranche.
Hybride Schuldenbereinigungsanbieter sollen bis 2031 mit einer CAGR von 9,6 % wachsen. Diese Unternehmen kombinieren Rechtsdienstleistungen mit Verhandlungsplattformen, was Kunden anspricht, die neben dem digitalen Fallmanagement auch eine rechtliche Prüfung wünschen. Ihre Position hängt davon ab, echte Rechtsdienstleistungen zu erbringen und geltende Lizenzierungs- und Offenlegungspflichten zu erfüllen. Anwaltskanzleien und anwaltlich geführte Anbieter bedienen weiterhin Kunden mit höheren Schuldenlasten oder komplexeren kommerziellen Angelegenheiten. Das hybride Modell gibt Anbietern eine Möglichkeit, personalisierte Beratung mit Systemen zu kombinieren, die größere Fallzahlen unterstützen können.
Nach Geschäftsmodell:
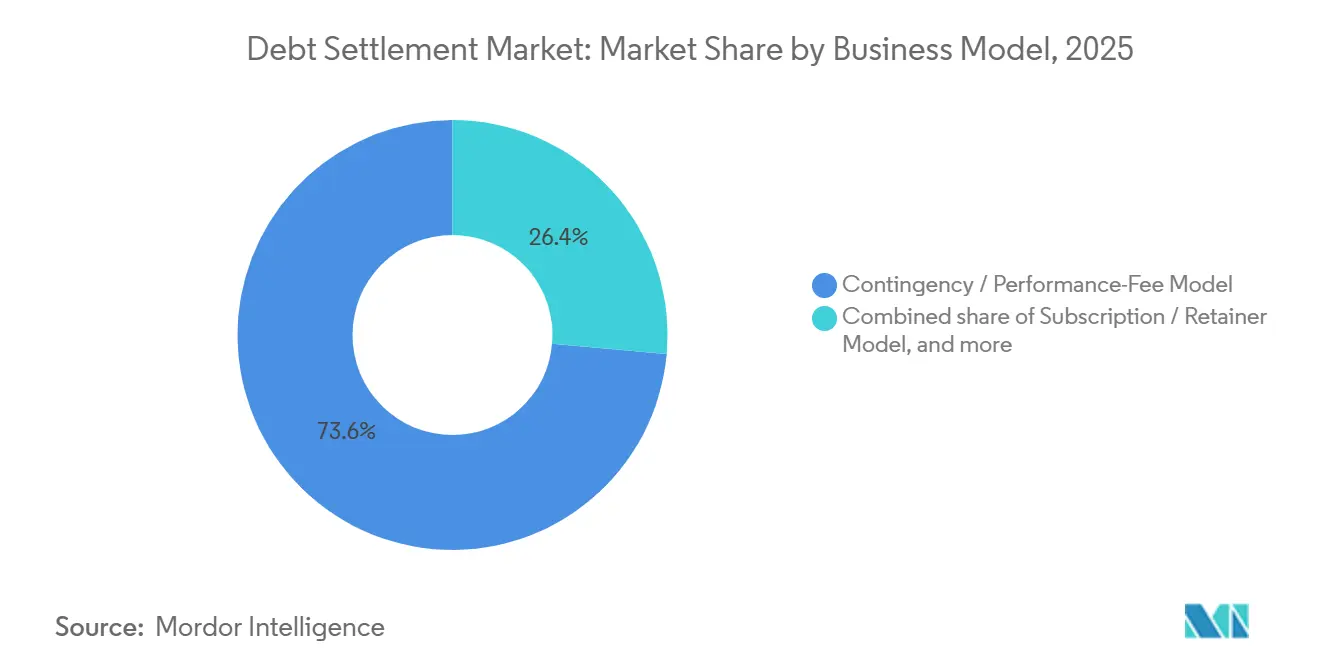
Leistungsgebühren führen, während anwaltliche Vertretung expandiertDas Erfolgshonorar- und Leistungsgebührenmodell entfiel 2025 auf 73,6 % des Umsatzes. Diese Struktur stimmt die Anbietervergütung mit einer abgeschlossenen Bereinigung ab und bleibt mit Regeln vereinbar, die Vorauszahlungen für telefonisch vermarktete Dienstleistungen einschränken. Americors Verbriefung in Höhe von 153,15 Millionen USD zeigte, dass Leistungsgebührenrechte eine strukturierte Finanzierung für große Betreiber unterstützen können. Abonnement- und Retainer-Vereinbarungen bedienen weiterhin eine kleinere Gruppe von Kunden, die vorhersehbare monatliche Kosten bevorzugen. Diese Vereinbarungen können relevant sein, wenn die eingeschriebenen Schulden 30.000 USD übersteigen und prozentuale Gebühren wesentlicher werden.
Das Modell der anwaltlichen Vertretung soll bis 2031 mit einer CAGR von 8,5 % wachsen. Die Nachfrage wird durch die Komplexität von Unternehmensschuldenverhandlungen und die Bedeutung der anwaltlichen Vertretung in strengeren staatlichen Umgebungen unterstützt. Legitime anwaltlich geführte Programme können sich von Anbietern abheben, die nicht die gleiche rechtliche Beteiligung nachweisen können. Einige Anbieter fügen nach der Bereinigung auch Kreditrehabilitation, Budgetierungsunterstützung und Steuerberatung hinzu. Dieser Wandel von einer einzelnen Transaktion hin zu kontinuierlicher finanzieller Unterstützung kann beeinflussen, wie die Schuldenbereinigungsbranche im Prognosezeitraum konkurriert.

Nach Lieferkanal:
Hybride Lieferung hält Umsatz, während Online-Dienste expandierenDer hybride Kanal entfiel 2025 auf 47,3 % des Umsatzes und spiegelt eine Mischung aus digitalem Self-Service und menschlicher Unterstützung wider. Kunden können Online-Tools zur Kontoüberwachung, Zahlungsverfolgung und Überprüfung von Bereinigungsangeboten nutzen. Sie bevorzugen möglicherweise dennoch direkte Beratung, wenn ein Gläubiger einen Fall eskaliert oder wenn eine Bereinigungsentscheidung größere Konsequenzen hat. Offline- und traditionelle Kanäle bleiben für ältere Kunden und solche, die anwaltlich geführte Anbieter nutzen, relevant. Ihre Rolle wird sich wahrscheinlich verringern, da mehr Schuldner mit digitalen Tools vertraut werden.
Online- und Digitallieferung soll bis 2031 mit einer CAGR von 10,1 % wachsen, der schnellsten Rate über alle Lieferkanäle hinweg. Kikoff startete im April 2025 einen KI-Sprachagenten für Schuldenverhandlungen für mehr als 1 Million Nutzer in den Vereinigten Staaten mit mehr als 4,2 Milliarden USD an aggregierten Kreditkartenschulden. Digitale Arbeitsabläufe können manuelle Arbeit aus Routineschritten entfernen und niedrigere Betriebskosten pro Fall unterstützen. Anbieter, die Kunden reibungslos zwischen digitalen Tools und menschlichen Beratern bewegen können, können Programmabbrüche begrenzen. Dies macht das Kanaldesign zu einer wichtigen Quelle der Servicedifferenzierung im Schuldenbereinigungsmarkt.
Geografische Analyse
Markt für Schuldenregulierung in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Marktanteil von 61,4 % am Markt für Schuldenregulierung und bleibt die größte regionale Umsatzbasis. Die Vereinigten Staaten vereinen eine ausgereifte Anbieterstruktur, erhebliche unbesicherte Verbraucherschulden und einen etablierten Regulierungsrahmen. Die 30-Tage-Kreditkartenausfallrate bei allen Geschäftsbanken lag im zweiten Quartal 2026 bei 2,85 %, während ernsthaft überfällige und abgeschriebene Salden weiterhin den potenziellen Regulierungspool stützten. Kanada liefert zusätzliche Nachfrage, obwohl strengere Eigenkapitalanforderungen und Rückstellungspraktiken der Banken die Verbraucherausfallpipeline einschränken können. Mexiko weist eine geringere formelle Marktdurchdringung auf, doch Urbanisierung und ein breiterer digitaler Zugang schaffen in den größten Städten zunehmend strukturiertere Möglichkeiten zur Schuldenbereinigung.
Markt für Schuldenregulierung in Europa
Europa bleibt ein bedeutender regionaler Beitragsgeber, angeführt vom Vereinigten Königreich, Deutschland, Frankreich und Italien. Eine geringere Transaktionsaktivität bei notleidenden Krediten kann Regulierungsunternehmen dazu veranlassen, Technologie einzusetzen, um die Verwertungsmargen zu schützen. Debtist erhielt im Mai 2026 eine Mehrheitsbeteiligung von Norvestor, nachdem das Unternehmen im Juli 2025 gemeinsam mit Lawton Hathaway ein Büro im Vereinigten Königreich eröffnet hatte. Spanien und Italien weisen eine geringere digitale Durchdringung bei der Schuldenregulierung auf, doch der finanzielle Druck auf die Haushalte unterstützt eine schrittweise Ausweitung der Nachfrage. Die Verbraucherkreditvorschriften der Europäischen Union sowie die Leitlinien der Financial Conduct Authority des Vereinigten Königreichs prägen die Anforderungen an Offenlegungspflichten, Gebührenregelungen und die Lizenzierung von Schuldenberatungsdienstleistungen.
Markt für Schuldenregulierung in Asien-Pazifik und dem Nahen Osten und Afrika
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Schuldenregulierung. Indien stellt eine bedeutende kurzfristige Chance dar, da die aktiven Kreditportfolios von fintech-Kreditgebern bis Juni 2025 INR 2,1 Billionen (23,1 Milliarden USD) erreichten, was einem Anstieg von 25,6 % gegenüber dem Vorjahr entspricht, während Kredite mit mehr als 180 Tagen Zahlungsverzug 8,6 % des Portfolios ausmachten. China, Japan, Südkorea und Australien liefern zusätzliche Nachfrage aufgrund erhöhter Haushaltsverschuldung und Verbraucherkreditstress. Der Nahe Osten und Afrika bleiben Frühphasenregionen, wobei die Vereinigten Arabischen Emirate, Saudi-Arabien und Südafrika über eine vergleichsweise etabliertere Gläubiger- und Kreditbüreau-Infrastruktur verfügen.
Wettbewerbslandschaft
Marktkonzentration
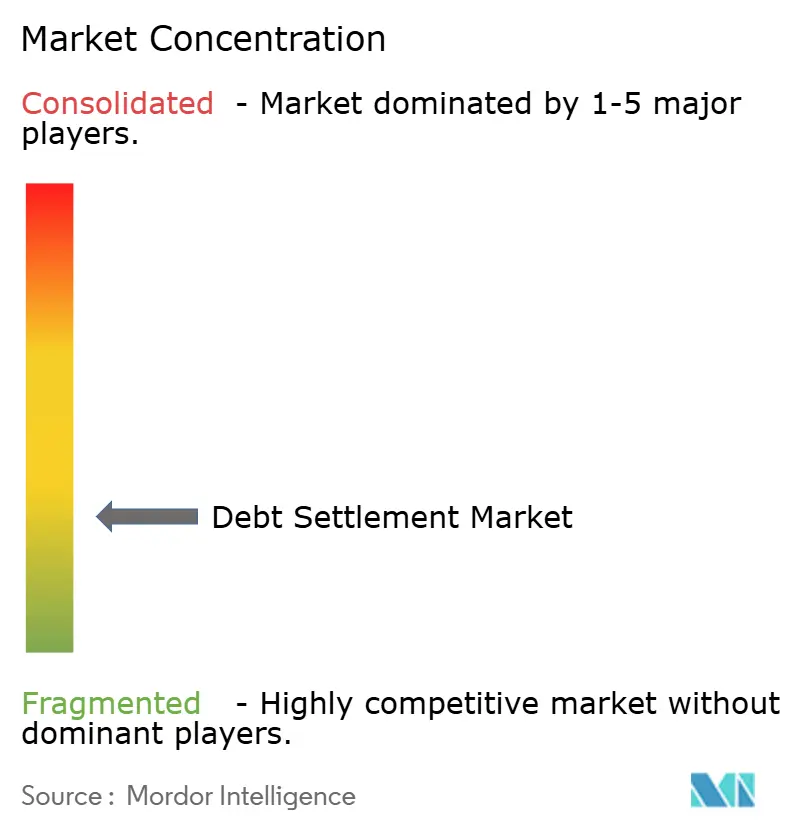
Der Schuldenregulierungsmarkt weist in Europa, im asiatisch-pazifischen Raum und in aufstrebenden Volkswirtschaften eine fragmentierte Struktur auf. National Debt Relief und Freedom Debt Relief nehmen unter den US-amerikanischen Anbietern gemessen am eingeschriebenen Schuldenvolumen und der Kundenzahl führende Positionen ein. Jedes Unternehmen hat mehr als 1 Million Verbraucher unterstützt und kumulierte Schulden von über 15 Milliarden USD reguliert. ClearOne Advantage ist in 48 US-Bundesstaaten tätig, während anwaltlich geführte Kanzleien Mandanten betreuen, die in komplexen Mehrgläubigerfällen eine formelle Vertretung benötigen. Unterschiede in der lokalen Regulierung, der Sprache und den Gläubigerbeziehungen erschweren den Aufbau eines einheitlichen nationalen Modells außerhalb der Vereinigten Staaten.
Große Anbieter investieren in Finanzierungsstrukturen und Technologien, die kleinere Wettbewerber möglicherweise nur schwer replizieren können, insbesondere dort, wo Systeminvestitionen von stabilen Gebühreneinnahmen und einer substanziellen Gläubigerabdeckung abhängen. Americors Asset-Backed-Verbriefung im November 2025 über 153,15 Millionen USD lieferte ein bemerkenswertes Beispiel für eine strukturierte Finanzierung, die an Gebührenansprüche aus der Schuldenregulierung geknüpft ist. Beyond Finance meldete im Jahr 2025 Geschäftsbeziehungen mit mehr als 10.700 Gläubigern und verdeutlichte damit den Umfang eines etablierten Gläubigernetzwerks. Debtist stärkte seine europäische Position durch eine Mehrheitsbeteiligung von Norvestor im Mai 2026. Diese Entwicklungen zeigen, wie Kapitalzugang, Technologie und Gläubigerabdeckung die Wettbewerbspositionen im Schuldenregulierungsmarkt prägen und beeinflussen können, welche Anbieter ihre Dienstleistungen ausweiten können, ohne ihre Compliance-Prozesse zu schwächen.
Chancen bestehen weiterhin in der Kreditrehabilitation nach der Schuldenregulierung, der Eignungsprüfung von Kunden und der grenzüberschreitenden Schuldenbereinigung, insbesondere dort, wo Kreditnehmer Unterstützung über die ursprüngliche Regulierungsvereinbarung hinaus benötigen. Kikoffs KI-gestützter Verhandlungsservice veranschaulicht einen kostengünstigeren digitalen Ansatz für weniger komplexe Kundenfälle. Freed und Zavo illustrieren den Aufstieg indischer Plattformen, die mit institutionellen Gläubigernetzwerken zusammenarbeiten. Unternehmen, die transparente Ergebnisse, zuverlässige Compliance-Prozesse und eine effektive Kundenbetreuung bieten, können ihre Position stärken, da Kunden zunehmend selektiver werden, während sich kleinere Unternehmen möglicherweise verstärkt auf spezialisierte rechtliche, geografische oder gläubigerspezifische Nischen konzentrieren, anstatt direkt mit nationalen Plattformen im Schuldenregulierungsmarkt zu konkurrieren.
Schuldenbereinigungsbranche Marktführer
-
Freedom Debt Relief, LLC
-
National Debt Relief, LLC
-
Accredited Debt Relief (Beyond Finance, LLC)
-
Americor Funding LLC
-
ClearOne Advantage LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schuldenregulierung Unternehmen in diesem Bericht
- Freedom Debt Relief, LLC
- National Debt Relief, LLC
- Accredited Debt Relief (Beyond Finance, LLC)
- Americor Funding LLC
- ClearOne Advantage LLC
- The J.G. Wentworth Company, LLC
- Pacific Debt Inc.
- New Era Debt Solutions, Inc.
- Century Support Services LLC
- CreditAssociates LLC
- DMB Financial LLC
- Rescue One Financial LLC
- Liberty Debt Relief
- Debtmerica LLC
- Oak View Law Group
- DebtBlue LLC
- Alleviate Financial Solutions LLC
- TurboDebt LLC
- New Leaf Financial
- Strategic Consulting LLC
Neueste Industrielle Entwicklungen in Markt für Schuldenregulierung
- August 2026: Beyond Finance veröffentlichte seinen ersten Bericht über Kundenergebnisse 2025 und dokumentierte die Bereinigung von 4,7 Milliarden USD an Verbraucherschulden im Jahr 2025, gegenüber 3,6 Milliarden USD im Jahr 2024, was nach Programmgebühren zu Nettoeinsparungen für Kunden in Höhe von 1,17 Milliarden USD über mehr als 10.700 Gläubiger hinweg führte. Der Bericht ist die erste öffentliche Ergebnisoffenlegung der Branche auf diesem Detailniveau und setzt neue Maßstäbe für Transparenz-Benchmarking.
- Mai 2026: Norvestor, ein nordisches Private-Equity-Unternehmen, erwarb eine Mehrheitsbeteiligung an dem deutschen KI-gesteuerten Schuldeninkasso- und Bereinigungsfintech Debtist mit Sitz in Frankfurt, das in Deutschland, den nordischen Ländern und dem Vereinigten Königreich tätig ist, um die Expansion nach Frankreich und in die Benelux-Region zu beschleunigen. Die Transaktion spiegelt eine aktive grenzüberschreitende Konsolidierung in der europäischen digitalen Schuldenbereinigung wider.
- November 2025: Americor schloss AMDR ABS Trust 2025-1, eine forderungsbesicherte Verbriefung in Höhe von 153,15 Millionen USD, die durch Schuldenbereinigungsgebühren besichert ist – die erste bewertete ABS dieser Art –, mit Class-A-Anleihen, die von Kroll Bond Rating Agency und DBRS Morningstar mit BBB- bewertet wurden. Die Transaktion erschloss einen neuen institutionellen Kapitalkanal für die Schuldenbereinigungsbranche und schuf einen Präzedenzfall dafür, wie Leistungsgebühreneinnahmen als Finanzanlage strukturiert und bewertet werden können.
- Juli 2025: Das deutsche Fintech Debtist startete seinen Betrieb im Vereinigten Königreich über ein neues Londoner Büro und eine Partnerschaft mit Lawton Hathaway und wandte seine KI-gesteuerte Forderungsmanagementplattform auf den britischen Schuldenbereinigungsmarkt an. Der Schritt markierte Debtists formellen Eintritt in englischsprachige Märkte vor seiner von Norvestor unterstützten westeuropäischen Expansion.
Globaler Schuldenbereinigungsmarkt Berichtsumfang
Segmentierungsübersicht
| Für Privatpersonen / Haushalte | Kreditkartenschulden |
| Privatkredit- und Kreditlinienschulden | |
| Medizinische Schulden | |
| Private Studienkreditschulden | |
| Zahltagdarlehen- / Kurzfristige Ratenkreditschulden | |
| Einzelhandels- / Geschäftskartenschulden | |
| Sonstige unbesicherte Verbraucherschulden | |
| Für Unternehmen | Unternehmenskreditschulden |
| Händlerkassenvorschuss (MCA) / Umsatzbasierte Finanzierungsschulden | |
| Unternehmenskreditkartenschulden | |
| Handelsverbindlichkeiten / Lieferantenschulden | |
| Sonstige unbesicherte Unternehmensschulden |
| Gewinnorientierte Schuldenbereinigungsunternehmen |
| Anwaltskanzleien / Anwaltlich geführte Schuldenbereinigungsanbieter |
| Hybride Schuldenbereinigungsanbieter (Rechtsdienstleistungen + Verhandlungsplattformen) |
| Erfolgshonorar- / Leistungsgebührenmodell |
| Abonnement- / Retainer-Modell |
| Modell der anwaltlichen Vertretung |
| Online / Digital |
| Offline / Traditionell |
| Hybrid |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Schuldenart | Für Privatpersonen / Haushalte | Kreditkartenschulden |
| Privatkredit- und Kreditlinienschulden | ||
| Medizinische Schulden | ||
| Private Studienkreditschulden | ||
| Zahltagdarlehen- / Kurzfristige Ratenkreditschulden | ||
| Einzelhandels- / Geschäftskartenschulden | ||
| Sonstige unbesicherte Verbraucherschulden | ||
| Für Unternehmen | Unternehmenskreditschulden | |
| Händlerkassenvorschuss (MCA) / Umsatzbasierte Finanzierungsschulden | ||
| Unternehmenskreditkartenschulden | ||
| Handelsverbindlichkeiten / Lieferantenschulden | ||
| Sonstige unbesicherte Unternehmensschulden | ||
| Nach Dienstleister | Gewinnorientierte Schuldenbereinigungsunternehmen | |
| Anwaltskanzleien / Anwaltlich geführte Schuldenbereinigungsanbieter | ||
| Hybride Schuldenbereinigungsanbieter (Rechtsdienstleistungen + Verhandlungsplattformen) | ||
| Nach Geschäftsmodell | Erfolgshonorar- / Leistungsgebührenmodell | |
| Abonnement- / Retainer-Modell | ||
| Modell der anwaltlichen Vertretung | ||
| Nach Lieferkanal | Online / Digital | |
| Offline / Traditionell | ||
| Hybrid | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Schuldenbereinigungsmarkt bis 2031 erreichen?
Der Schuldenbereinigungsmarkt soll bis 2031 5,8 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 7,2 % wachsen.
Welche Schuldenart generiert den meisten Umsatz im Schuldenbereinigungsmarkt?
Privatpersonen und Haushalte generierten 87,6 % des Umsatzes im Jahr 2025, während Unternehmen voraussichtlich schneller mit einer CAGR von 8,7 % bis 2031 wachsen werden.
Warum ist Nordamerika das größte regionale Schuldenbereinigungsgebiet?
Nordamerika entfiel 2025 auf 61,4 % des Umsatzes aufgrund der großen unbesicherten Schuldenbasis der Vereinigten Staaten, ausgereifter Anbieter und eines etablierten Regulierungsrahmens.
Welcher Lieferkanal wächst am schnellsten?
Online- und Digitallieferung soll bis 2031 mit einer CAGR von 10,1 % wachsen, da Anbieter automatisierte Arbeitsabläufe und mobile Kundentools ausbauen.
Wie beeinflussen Leistungsgebührenmodelle das Kundenengagement?
Das Erfolgshonorar- und Leistungsgebührenmodell entfiel 2025 auf 73,6 % des Umsatzes, da die Anbietervergütung an eine abgeschlossene Bereinigung geknüpft ist.
Was schränkt die Nutzung von Schuldenbereinigungsdienstleistungen durch Verbraucher ein?
Auswirkungen auf den Kredit-Score, regulatorische Anforderungen, Misstrauen der Verbraucher und Unsicherheit bei der Gläubigerakzeptanz können potenzielle Kunden abschrecken.