
Taille et part du marché du règlement de dettes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.10 Milliards de dollars |
| Taille du Marché (2031) | 5.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du règlement de dettes par Mordor Intelligence
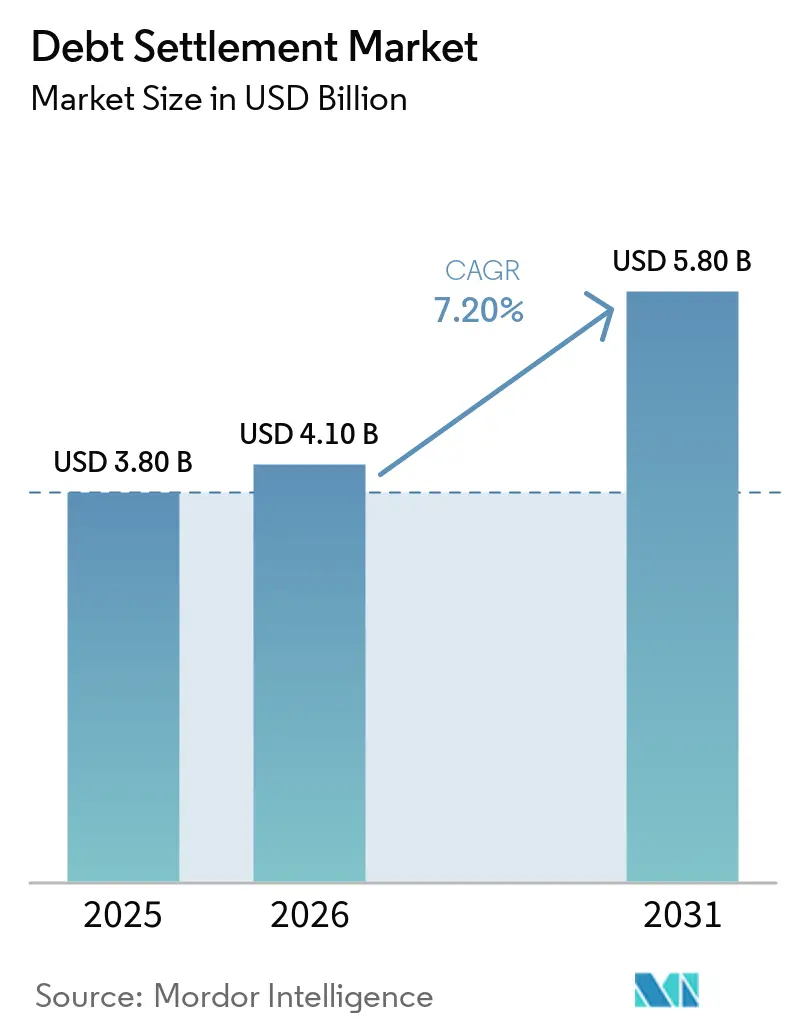
La taille du marché du règlement de dettes était évaluée à 3,80 milliards USD en 2025 et devrait croître de 4,10 milliards USD en 2026 pour atteindre 5,80 milliards USD d'ici 2031, à un CAGR de 7,20 % durant la période de prévision (2026-2031).
La hausse des dettes non garanties et les graves défauts de paiement sur les cartes de crédit continuent de soutenir la demande de services de résolution formels, notamment aux États-Unis. La dette des ménages américains s'élevait à 18,8 milliards USD au deuxième trimestre 2026, et 12,9 % des soldes de cartes de crédit accusaient un retard d'au moins 90 jours. Plus de 23 millions d'Américains ont des soldes de cartes de crédit passés en pertes et profits qui figurent encore dans leurs dossiers de crédit, ce qui élargit la base de clients potentiels au-delà des emprunteurs nouvellement en défaut. Le marché du règlement de dettes évolue également, les prestataires utilisant des évaluations de solvabilité, des outils de négociation automatisés et des systèmes numériques de gestion des dossiers pour traiter les cas plus efficacement. La conformité réglementaire, la confiance des consommateurs et le soutien au crédit après règlement restent des facteurs importants dans la manière dont les prestataires se font concurrence et fidélisent leurs clients sur le marché du règlement de dettes, notamment lorsque les emprunteurs comparent la qualité des services et les résultats attendus selon les différentes situations et profils d'endettement des clients.
Principaux enseignements du rapport
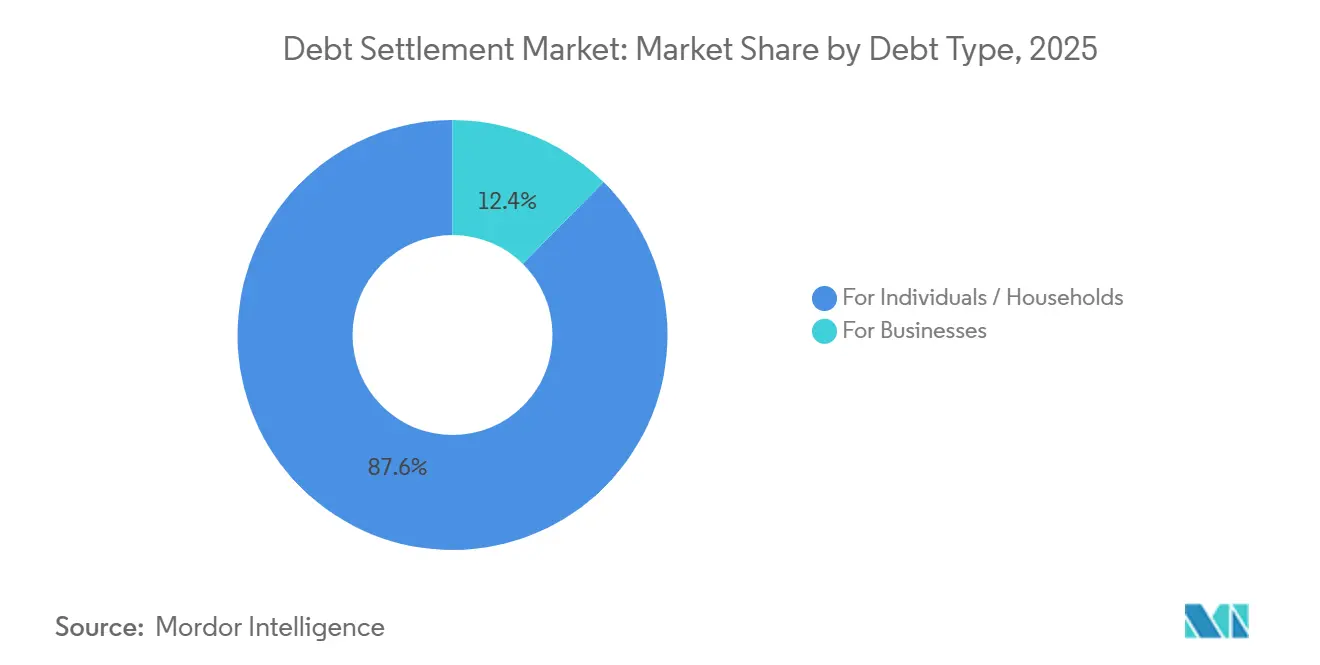
- Par type de dette, les particuliers et les ménages ont capté 87,6 % de la part du marché du règlement de dettes en 2025, tandis que les entreprises devraient croître à un CAGR de 8,7 % jusqu'en 2031.
- Par prestataire de services, les sociétés de règlement de dettes à but lucratif ont détenu 65,7 % de la part du marché du règlement de dettes en 2025, tandis que les prestataires hybrides de règlement de dettes devraient croître à un CAGR de 9,6 % jusqu'en 2031.
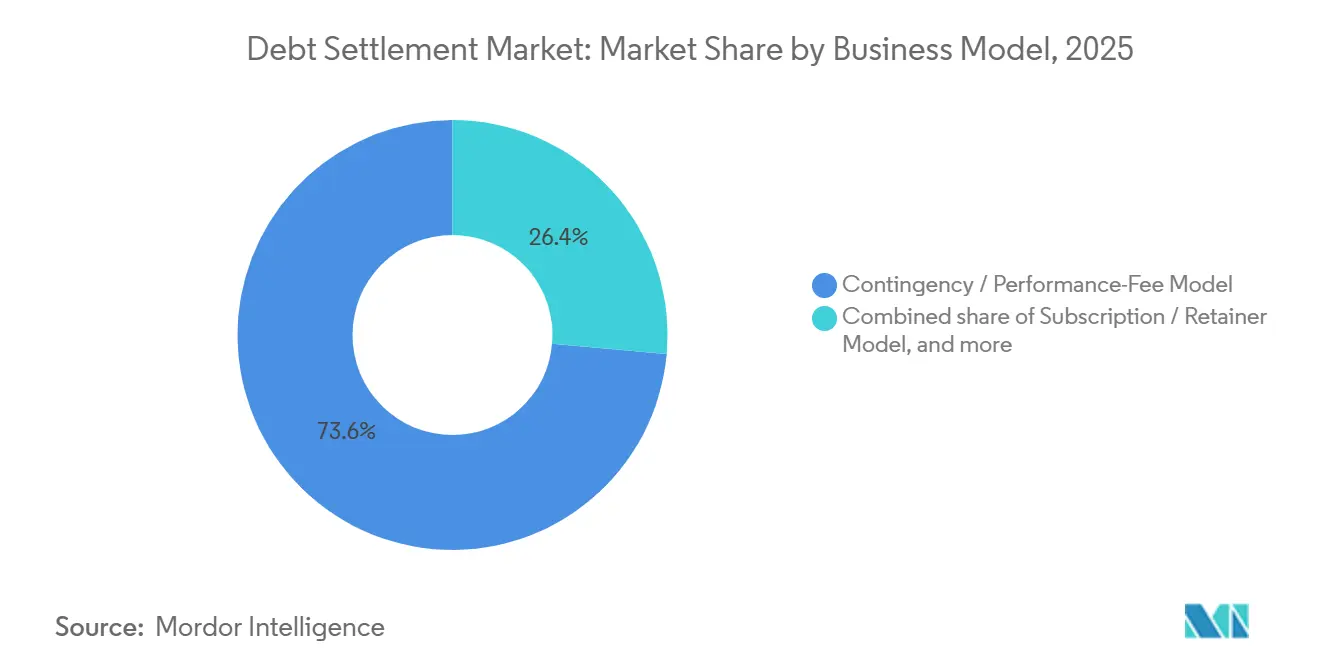
- Par modèle commercial, le modèle à honoraires conditionnels et de performance a capté 73,6 % de la part du marché du règlement de dettes en 2025, tandis que le modèle de représentation juridique devrait croître à un CAGR de 8,5 % jusqu'en 2031.
- Par canal de distribution, le canal hybride a capté 47,3 % de la part du marché du règlement de dettes en 2025, tandis que la distribution en ligne et numérique devrait croître à un CAGR de 10,1 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 61,4 % de la part du marché du règlement de dettes en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du règlement de dettes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des dettes non garanties des consommateurs et des défauts de paiement sur les cartes de crédit | +1.8% | Mondial, le plus élevé en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante d'options de résolution de dettes hors faillite | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion des plateformes numériques de règlement de dettes et de la négociation automatisée | +1.3% | Mondial, avec l'Asie-Pacifique au cœur et des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Détresse financière croissante des ménages et des petites entreprises | +0.8% | Mondial, concentré en Amérique du Nord et en Amérique du Sud | Court terme (≤ 2 ans) |
| Partenariats croissants entre les fintechs, les créanciers et les prestataires de services de désendettement | +0.6% | Asie-Pacifique au cœur, avec des retombées vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Sensibilisation croissante des consommateurs aux services professionnels de règlement de dettes | +0.4% | Mondial, avec des gains précoces aux États-Unis, en Inde et en Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des dettes non garanties des consommateurs et des défauts de paiement sur les cartes de crédit
Le stress lié à la dette des consommateurs reste la source de demande la plus immédiate pour le marché du règlement de dettes, car les prestataires de règlement travaillent principalement avec des emprunteurs dont les obligations non garanties sont devenues difficiles à rembourser par des paiements mensuels réguliers. La Banque fédérale de réserve de New York a signalé 18,8 milliards USD de dette des ménages américains au deuxième trimestre 2026, avec 12,9 % des soldes de cartes de crédit en retard d'au moins 90 jours[1]. Le vivier de clients potentiels est plus large que ce que les seuls flux de nouveaux défauts suggèrent, car les soldes passés en pertes et profits peuvent rester dans les rapports de crédit pendant de longues périodes et peuvent continuer à nécessiter une voie de résolution. En 2024, 80 % des soldes passés en pertes et profits figuraient encore dans les dossiers de crédit 1 an après la radiation, contre 40 % durant la période 2004-2012. Les emprunteurs qui conservent une certaine capacité de remboursement peuvent chercher des règlements négociés plutôt que de laisser leurs obligations non résolues continuer à affecter leur situation financière. Cela crée une source durable de références clients pour le marché du règlement de dettes, même lorsque les mesures générales de défaillance varient d'un trimestre à l'autre.
Expansion des plateformes numériques de règlement de dettes et de la négociation automatisée
Les plateformes numériques réduisent la charge administrative liée à l'inscription des clients, à la communication avec les créanciers, à la documentation des activités de dossier et à la gestion des dossiers de règlement depuis l'examen initial jusqu'à leur clôture. En Inde, Freed prévoyait que la dette inscrite atteindrait 7 500 crore INR (900 millions USD) au cours de l'exercice 2027, contre 2 200 crore INR (242 millions USD) au cours de l'exercice 2026, soutenu par le profilage automatisé des débiteurs et les processus de compte gérés par des fiduciaires. Americor a réalisé une titrisation adossée à des actifs de 153,15 millions USD en novembre 2025, garantie par des droits aux honoraires de règlement de dettes[2]. La transaction a montré que les investisseurs institutionnels peuvent évaluer les flux de trésorerie liés aux honoraires de règlement dans le cadre d'une structure de financement structuré plutôt que de traiter le règlement de dettes uniquement comme un service de conseil traditionnel. La communication automatisée avec les créanciers, la notation de la probabilité de règlement et les portails mobiles deviennent des outils opérationnels standard pour les grands prestataires. Ces capacités peuvent élargir l'écart de coût et de service entre les entreprises dotées d'outils numériques et les prestataires plus petits sur le marché du règlement de dettes.
Détresse financière croissante des ménages et des petites entreprises
La détresse financière des ménages et des petites entreprises soutient un éventail plus large de dossiers sur le marché du règlement de dettes, plutôt que de concentrer l'activité des prestataires uniquement sur le crédit à la consommation non garanti. Les dossiers de dettes d'entreprises impliquent souvent des avances de fonds aux commerçants et des financements basés sur les revenus, qui diffèrent des prêts bancaires conventionnels par leur structure de remboursement et leur processus de négociation avec les créanciers. Le segment des entreprises devrait croître à un CAGR de 8,7 % jusqu'en 2031, soutenu par la pression financière pesant sur les petites entreprises ayant ces obligations. Les prestataires dirigés par des avocats et les prestataires hybrides peuvent traiter des négociations commerciales qui nécessitent une documentation, un examen juridique et un engagement des créanciers différents des dossiers de consommateurs. Cela ajoute une source de demande axée sur les entreprises à côté de la base de clients ménagers plus importante et encourage les prestataires à développer des capacités opérationnelles plus spécialisées. La diversité des types de dossiers peut également encourager les prestataires à constituer des équipes spécialisées plutôt que d'utiliser une approche unique pour tous les emprunteurs.
Partenariats croissants entre les fintechs, les créanciers et les prestataires de services de désendettement
Les partenariats entre les entreprises fintech, les créanciers et les prestataires de services de désendettement rendent les processus de règlement plus intégrés en établissant une relation opérationnelle plus reproductible entre les prêteurs et les plateformes de résolution. Zavo a traité 500 crore INR (55 millions USD) de remboursements au cours de ses 9 à 10 premiers mois suivant son lancement en novembre 2024, en utilisant un modèle dans lequel les prêteurs se font concurrence pour résoudre les comptes. Beyond Finance a déclaré 4,7 milliards USD de dettes résolues et 1,17 milliard USD d'économies nettes pour les clients en 2025 auprès de plus de 10 700 créanciers[3]. Des relations établies avec les créanciers peuvent favoriser des décisions de règlement plus rapides, une exécution plus cohérente des programmes et des attentes plus claires pour chaque partie lors des négociations. Elles peuvent également rendre plus difficile pour les nouveaux entrants plus petits de rivaliser avec la portée opérationnelle des plateformes établies sans une couverture comparable des prêteurs. Le marché du règlement de dettes bénéficie donc lorsque les réseaux de créanciers passent d'arrangements occasionnels à des relations opérationnelles reproductibles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Impact négatif du règlement de dettes sur les profils de crédit des emprunteurs | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Réglementation stricte des prestataires de règlement de dettes et des structures de frais | -1.1% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Méfiance des consommateurs et fraudes associées aux services de désendettement | -0.8% | Mondial, le plus élevé en Amérique du Nord | Court terme (≤ 2 ans) |
| Incertitude quant à l'acceptation des créanciers et aux résultats des règlements | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Impact négatif du règlement de dettes sur les profils de crédit des emprunteurs
Les effets sur la cote de crédit restent un obstacle important pour les consommateurs qui envisagent un règlement de dettes. Les clients cessent souvent d'effectuer des paiements minimaux pendant que les fonds s'accumulent en vue d'un éventuel règlement, ce qui peut entraîner des inscriptions défavorables dans les rapports de crédit. Les données indiquent que les scores peuvent baisser de 100 à 150 points avant qu'un règlement soit conclu. Cette préoccupation est particulièrement pertinente pour les emprunteurs dont les scores FICO se situent entre 580 et 680, car ils peuvent encore être éligibles à des alternatives telles que les produits de transfert de solde ou les plans de gestion de dettes. Les soldes passés en pertes et profits peuvent également rester dans les dossiers de crédit plus longtemps que par le passé, prolongeant la conséquence perçue de l'adhésion à un programme. Les prestataires qui proposent une réhabilitation du crédit après le règlement peuvent atténuer cette préoccupation, bien que l'adoption de ces services reste limitée.
Réglementation stricte des prestataires de règlement de dettes et des structures de frais
La réglementation génère des coûts opérationnels et limite les structures de frais disponibles pour les prestataires de règlement de dettes. La règle de vente par télémarketing de la Commission fédérale du commerce interdit les frais anticipés pour les services de désendettement commercialisés par téléphone. La pénalité civile actuelle ajustée à l'inflation peut atteindre 51 744 USD par violation. Les règles relatives aux licences, aux divulgations et aux frais diffèrent selon les États, ce qui alourdit la charge de conformité pour les opérateurs multi-États. Les grandes entreprises peuvent répartir les coûts juridiques, technologiques et de conformité sur un plus grand nombre de dossiers que les petits prestataires. Ces conditions peuvent renforcer la position des prestataires établis sur le marché du règlement de dettes tout en augmentant la pression sur les entreprises de taille moyenne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dette : les dossiers de ménages constituent la base de revenus tandis que les dossiers d'entreprises croissent plus rapidement
Les particuliers et les ménages ont capté 87,6 % de la part du marché du règlement de dettes en 2025, faisant des dossiers de consommateurs la principale source de revenus. La dette de carte de crédit est restée la plus grande sous-catégorie au sein de ce segment, conformément au taux de défaillance grave de 12,9 % sur les soldes de cartes de crédit américaines au deuxième trimestre 2026. La dette médicale se développe comme un domaine d'activité distinct, certains États américains ayant pris des mesures en 2025 pour limiter la déclaration des dettes médicales aux agences de crédit. Les prêts personnels, les prêts étudiants privés et les prêts à court terme ou à tempérament génèrent également des volumes de dossiers récurrents pour les prestataires numériques. Les obligations liées aux cartes de commerce et aux cartes de magasin ajoutent d'autres catégories de dettes non garanties avec des exigences de négociation différentes avec les créanciers.
Les entreprises devraient croître à un CAGR de 8,7 % jusqu'en 2031, le rythme le plus rapide au sein du type de dette. Les avances de fonds aux commerçants et les financements basés sur les revenus sont des sources clés de dossiers d'entreprises, car leurs structures se situent en dehors des arrangements de crédit bancaire conventionnels. Les dettes commerciales et les dettes fournisseurs deviennent également plus pertinentes en Amérique du Nord et en Europe, les petites contreparties gérant leurs difficultés financières. Les prestataires au service des entreprises ont souvent besoin d'une expérience en négociation commerciale et d'un soutien juridique formel. Cette exigence confère aux entreprises dirigées par des avocats et aux entreprises hybrides un rôle défini dans cette partie du marché du règlement de dettes.


Par prestataire de services : les prestataires à but lucratif sont en tête tandis que les entreprises hybrides gagnent du terrain
Les sociétés de règlement de dettes à but lucratif ont capté 65,7 % des revenus de 2025, soutenues par des réseaux établis d'acquisition de clients et de créanciers. Beyond Finance a résolu 4,7 milliards USD en 2025 auprès de plus de 10 700 relations avec des créanciers. Des relations répétées avec les créanciers peuvent améliorer l'exécution des règlements et contribuer à réduire le temps nécessaire pour clôturer un dossier. Les prestataires à but lucratif bénéficient également de systèmes conçus pour gérer de grands volumes de dossiers de consommateurs, notamment des flux de travail reproductibles pour l'inscription des clients et la communication avec les créanciers. Leur échelle en fait le groupe de prestataires leader dans le secteur du règlement de dettes.
Les prestataires hybrides de règlement de dettes devraient croître à un CAGR de 9,6 % jusqu'en 2031. Ces entreprises combinent des services juridiques avec des plateformes de négociation, ce qui attire les clients souhaitant un examen juridique en parallèle de la gestion numérique des dossiers. Leur position dépend de la fourniture de véritables services juridiques et du respect des obligations de licence et de divulgation applicables. Les cabinets d'avocats et les prestataires basés sur des avocats continuent de servir les clients ayant des dettes plus importantes ou des affaires commerciales plus complexes. Le modèle hybride offre aux prestataires un moyen de combiner des conseils personnalisés avec des systèmes capables de gérer des charges de dossiers plus importantes.
Par modèle commercial : les honoraires de performance sont en tête tandis que la représentation juridique se développe
Le modèle à honoraires conditionnels et de performance a capté 73,6 % des revenus en 2025. Cette structure aligne la rémunération du prestataire sur un règlement conclu et reste compatible avec les règles qui restreignent les frais anticipés pour les services commercialisés par téléphone. La titrisation de 153,15 millions USD d'Americor a montré que les droits aux honoraires de performance peuvent soutenir un financement structuré pour les grands opérateurs. Les arrangements par abonnement et à honoraires fixes continuent de servir un groupe plus restreint de clients qui préfèrent des coûts mensuels prévisibles. Ces arrangements peuvent être pertinents lorsque la dette inscrite dépasse 30 000 USD et que les frais basés sur un pourcentage deviennent plus significatifs.
Le modèle de représentation juridique devrait croître à un CAGR de 8,5 % jusqu'en 2031. La demande est soutenue par la complexité des négociations sur les dettes d'entreprises et l'importance de la représentation juridique dans les environnements étatiques plus stricts. Les programmes légitimes basés sur des avocats peuvent se distinguer des prestataires qui ne peuvent pas démontrer le même niveau d'implication juridique. Certains prestataires ajoutent également une réhabilitation du crédit, un soutien à la budgétisation et des conseils fiscaux après le règlement. Ce passage d'une transaction unique à un soutien financier continu peut influencer la manière dont le secteur du règlement de dettes se fait concurrence au cours de la période de prévision.
Par canal de distribution : la distribution hybride maintient les revenus tandis que les services en ligne se développent
Le canal hybride a capté 47,3 % des revenus en 2025, reflétant un mélange de libre-service numérique et de soutien humain. Les clients peuvent utiliser des outils en ligne pour le suivi des comptes, le suivi des paiements et l'examen des offres de règlement. Ils peuvent néanmoins préférer des conseils directs lorsqu'un créancier fait remonter un dossier ou lorsqu'une décision de règlement a des conséquences plus importantes. Les canaux hors ligne et traditionnels restent pertinents pour les clients plus âgés et ceux qui utilisent des prestataires basés sur des avocats. Leur rôle est susceptible de se réduire à mesure que davantage de débiteurs se familiarisent avec les outils numériques.
La distribution en ligne et numérique devrait croître à un CAGR de 10,1 % jusqu'en 2031, le taux le plus rapide parmi les canaux de distribution. Kikoff a lancé un agent vocal basé sur l'IA pour la négociation de dettes en avril 2025 pour plus d'un million d'utilisateurs américains ayant plus de 4,2 milliards USD de dettes de cartes de crédit agrégées. Les flux de travail numériques peuvent supprimer le travail manuel des étapes routinières et soutenir des coûts opérationnels par dossier plus faibles. Les prestataires capables de faire passer les clients en douceur entre les outils numériques et les conseillers humains peuvent limiter les abandons de programme. Cela fait de la conception des canaux une source importante de différenciation des services sur le marché du règlement de dettes.
Analyse géographique
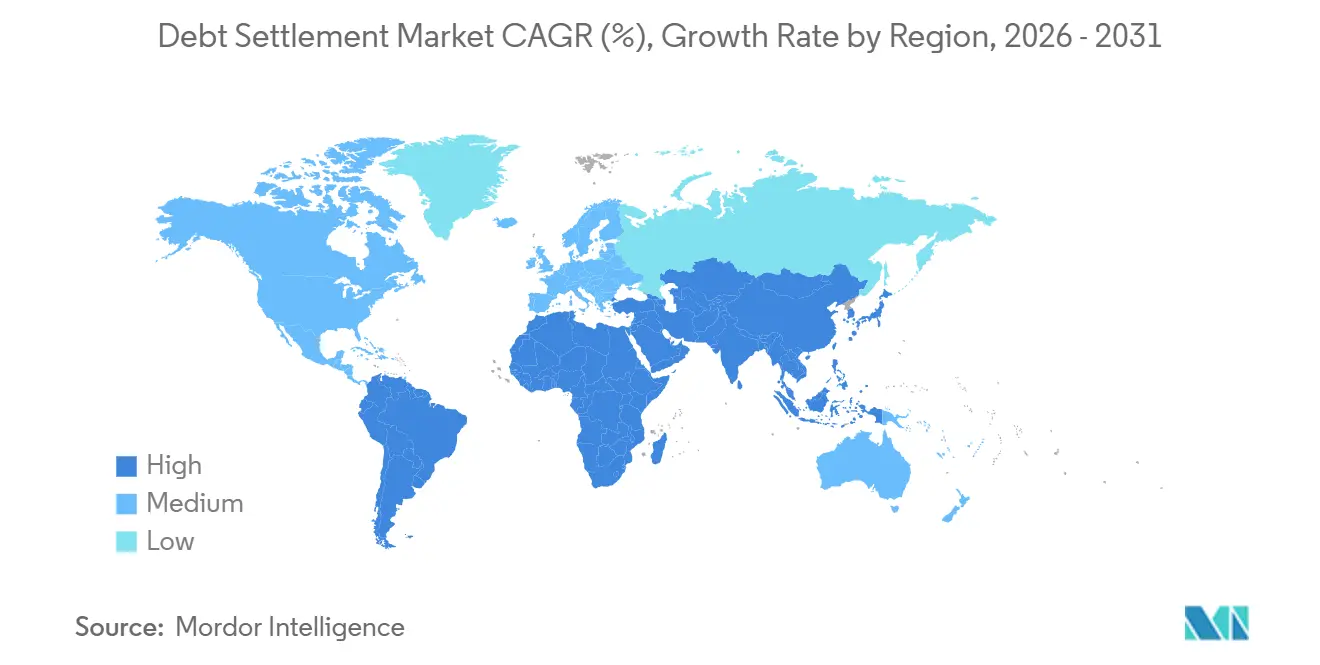
L'Amérique du Nord a capté 61,4 % de la part du marché du règlement de dettes en 2025 et reste la plus grande base de revenus régionale. Les États-Unis combinent une base de prestataires mature, une dette non garantie des consommateurs substantielle et un cadre réglementaire établi. Le taux de défaillance à 30 jours sur les cartes de crédit dans toutes les banques commerciales était de 2,85 % au deuxième trimestre 2026, tandis que les soldes gravement en défaut et passés en pertes et profits ont continué à soutenir le vivier potentiel de règlements. Le Canada offre une demande supplémentaire, bien que des pratiques plus strictes de capitalisation bancaire et de provisionnement puissent contraindre le flux de défaillances des consommateurs. Le Mexique affiche une pénétration formelle plus faible, mais l'urbanisation et un accès numérique plus large créent des opportunités de résolution de dettes plus structurées dans les grandes villes.
L'Europe reste un contributeur régional important, portée par le Royaume-Uni, l'Allemagne, la France et l'Italie. Une activité de transaction sur les prêts non performants plus faible peut encourager les sociétés de résolution à utiliser la technologie pour protéger les marges de recouvrement. Debtist a reçu un investissement de contrôle de Norvestor en mai 2026 après avoir ouvert un bureau au Royaume-Uni en juillet 2025 avec Lawton Hathaway. L'Espagne et l'Italie affichent une pénétration plus faible du règlement numérique, mais la pression financière des ménages soutient une expansion progressive de la demande. Les règles de l'Union européenne sur le crédit à la consommation et les orientations de la Financial Conduct Authority du Royaume-Uni encadrent les divulgations, les règles de frais et les exigences de licence en matière de conseil en matière de dettes.
L'Asie-Pacifique devrait croître à un CAGR de 9,2 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché du règlement de dettes. L'Inde représente une opportunité majeure à court terme, les portefeuilles de prêts actifs des prêteurs fintech ayant atteint 2,1 billions INR (23,1 milliards USD) en juin 2025, en hausse de 25,6 % en glissement annuel, tandis que les prêts en retard de plus de 180 jours représentaient 8,6 % du portefeuille. La Chine, le Japon, la Corée du Sud et l'Australie offrent une demande supplémentaire liée à un effet de levier élevé des ménages et au stress du crédit à la consommation. Le Moyen-Orient et l'Afrique restent des régions en phase précoce, les Émirats arabes unis, l'Arabie saoudite et l'Afrique du Sud offrant une infrastructure de créanciers et de bureaux de crédit comparativement plus établie.

Paysage concurrentiel
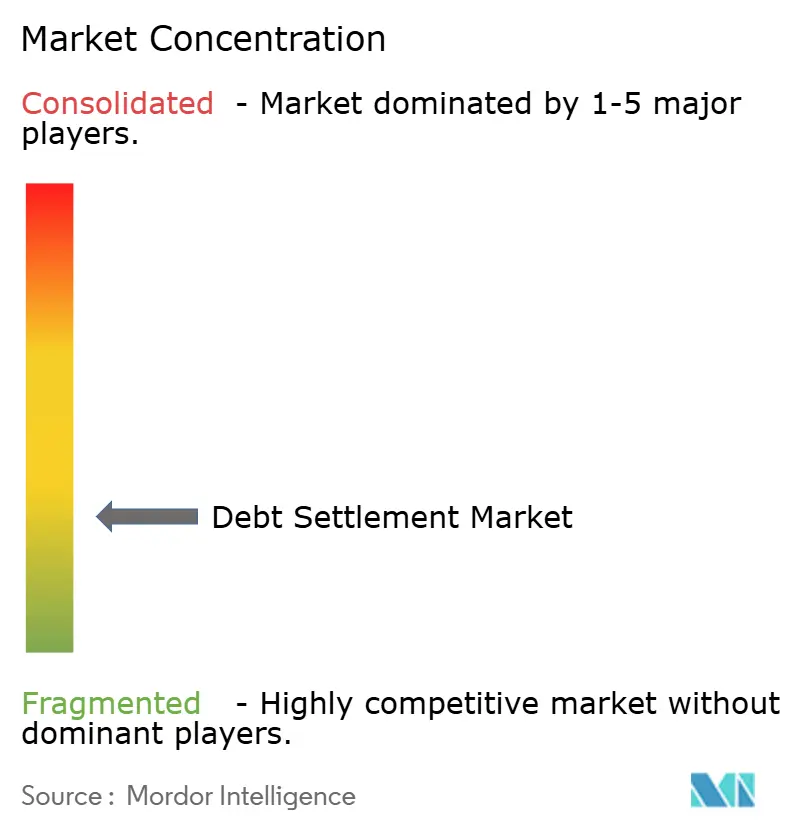
Le marché du règlement de dettes présente une structure fragmentée en Europe, en Asie-Pacifique et dans les économies émergentes. National Debt Relief et Freedom Debt Relief occupent des positions de premier plan parmi les prestataires américains en termes de volume de dettes inscrites et de nombre de clients. Chaque entreprise a aidé plus d'un million de consommateurs et résolu une dette cumulée dépassant 15 milliards USD, selon le projet de données d'entrée. ClearOne Advantage opère dans 48 États américains, tandis que les entreprises basées sur des avocats servent les clients qui ont besoin d'une représentation formelle dans des dossiers complexes impliquant plusieurs créanciers. Les différences de réglementation locale, de langue et de relations avec les créanciers rendent difficile la construction d'un modèle national unique en dehors des États-Unis.
Les grands prestataires investissent dans des structures de financement et des technologies que les concurrents plus petits peuvent avoir du mal à reproduire, notamment lorsque l'investissement dans les systèmes dépend de revenus d'honoraires stables et d'une couverture substantielle des créanciers. La titrisation adossée à des actifs de 153,15 millions USD d'Americor en novembre 2025 a fourni un exemple notable de financement structuré lié aux droits aux honoraires de règlement de dettes. Beyond Finance a déclaré des opérations auprès de plus de 10 700 créanciers en 2025, illustrant l'ampleur d'un réseau de créanciers établi. Debtist a renforcé sa position européenne grâce à un investissement de contrôle de Norvestor en mai 2026. Ces mouvements montrent comment l'accès au capital, la technologie et la couverture des créanciers peuvent façonner les positions concurrentielles sur le marché du règlement de dettes et influencer quels prestataires peuvent étendre leurs services sans affaiblir leurs processus de conformité.
Des opportunités subsistent dans la réhabilitation du crédit après règlement, le filtrage de l'adéquation des clients et la résolution transfrontalière des dettes, notamment lorsque les emprunteurs ont besoin d'un soutien au-delà de l'accord de règlement initial. Le service de négociation basé sur l'IA de Kikoff illustre une approche numérique à moindre coût pour les dossiers clients moins complexes. Freed et Zavo illustrent l'essor des plateformes indiennes qui travaillent avec des réseaux de créanciers institutionnels. Les entreprises qui fournissent des résultats transparents, des processus de conformité fiables et un soutien client efficace peuvent renforcer leur position à mesure que les clients deviennent plus sélectifs, tandis que les petites entreprises peuvent de plus en plus se concentrer sur des niches juridiques, géographiques ou de créanciers spécialisées plutôt que de concurrencer directement les plateformes nationales sur le marché du règlement de dettes.
Leaders du secteur du règlement de dettes
-
Freedom Debt Relief, LLC
-
National Debt Relief, LLC
-
Accredited Debt Relief (Beyond Finance, LLC)
-
Americor Funding LLC
-
ClearOne Advantage LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Beyond Finance a publié son premier rapport sur les résultats clients 2025, documentant la résolution de 4,7 milliards USD de dettes de consommateurs en 2025, en hausse par rapport à 3,6 milliards USD en 2024, générant 1,17 milliard USD d'économies nettes pour les clients après les frais de programme, auprès de plus de 10 700 créanciers. Ce rapport est la première divulgation publique de résultats du secteur à ce niveau de granularité, élevant la barre pour l'évaluation comparative de la transparence.
- Mai 2026 : Norvestor, une société de capital-investissement nordique, a acquis une participation de contrôle dans Debtist, une fintech allemande de recouvrement et de résolution de dettes basée sur l'IA, dont le siège est à Francfort et qui est active en Allemagne, dans les pays nordiques et au Royaume-Uni, afin d'accélérer son expansion en France et dans la région du Benelux. La transaction reflète une consolidation transfrontalière active dans la résolution numérique des dettes en Europe.
- Novembre 2025 : Americor a clôturé AMDR ABS Trust 2025-1, une titrisation adossée à des actifs de 153,15 millions USD garantie par des honoraires de règlement de dettes, la première titrisation notée de ce type, avec des billets de classe A notés BBB- par Kroll Bond Rating Agency et DBRS Morningstar. La transaction a ouvert un nouveau canal de capital institutionnel pour le secteur du règlement de dettes et a établi un précédent quant à la manière dont les revenus d'honoraires de performance peuvent être structurés et notés en tant qu'actif financier.
- Juillet 2025 : La fintech allemande Debtist a lancé ses activités au Royaume-Uni via un nouveau bureau à Londres et un partenariat avec Lawton Hathaway, en appliquant sa plateforme de gestion des créances basée sur l'IA au marché britannique de la résolution de dettes. Cette initiative a marqué l'entrée formelle de Debtist sur les marchés anglophones, en amont de son expansion en Europe occidentale soutenue par Norvestor.


Portée du rapport mondial sur le marché du règlement de dettes
| Pour les particuliers / ménages | Dette de carte de crédit |
| Dette de prêt personnel et de ligne de crédit | |
| Dette médicale | |
| Dette de prêt étudiant privé | |
| Dette de prêt à court terme / à tempérament | |
| Dette de carte de commerce / de magasin | |
| Autres dettes non garanties des consommateurs | |
| Pour les entreprises | Dette de prêt commercial |
| Dette d'avance de fonds aux commerçants / de financement basé sur les revenus | |
| Dette de carte de crédit professionnelle | |
| Dettes commerciales / dettes fournisseurs | |
| Autres dettes non garanties des entreprises |
| Sociétés de règlement de dettes à but lucratif |
| Cabinets d'avocats / prestataires de règlement de dettes basés sur des avocats |
| Prestataires hybrides de règlement de dettes (services juridiques et plateformes de négociation) |
| Modèle à honoraires conditionnels / de performance |
| Modèle par abonnement / à honoraires fixes |
| Modèle de représentation juridique |
| En ligne / numérique |
| Hors ligne / traditionnel |
| Hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de dette | Pour les particuliers / ménages | Dette de carte de crédit |
| Dette de prêt personnel et de ligne de crédit | ||
| Dette médicale | ||
| Dette de prêt étudiant privé | ||
| Dette de prêt à court terme / à tempérament | ||
| Dette de carte de commerce / de magasin | ||
| Autres dettes non garanties des consommateurs | ||
| Pour les entreprises | Dette de prêt commercial | |
| Dette d'avance de fonds aux commerçants / de financement basé sur les revenus | ||
| Dette de carte de crédit professionnelle | ||
| Dettes commerciales / dettes fournisseurs | ||
| Autres dettes non garanties des entreprises | ||
| Par prestataire de services | Sociétés de règlement de dettes à but lucratif | |
| Cabinets d'avocats / prestataires de règlement de dettes basés sur des avocats | ||
| Prestataires hybrides de règlement de dettes (services juridiques et plateformes de négociation) | ||
| Par modèle commercial | Modèle à honoraires conditionnels / de performance | |
| Modèle par abonnement / à honoraires fixes | ||
| Modèle de représentation juridique | ||
| Par canal de distribution | En ligne / numérique | |
| Hors ligne / traditionnel | ||
| Hybride | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du règlement de dettes d'ici 2031 ?
Le marché du règlement de dettes devrait atteindre 5,8 milliards USD d'ici 2031, avec un CAGR de 7,2 % de 2026 à 2031.
Quel type de dette génère le plus de revenus dans le règlement de dettes ?
Les particuliers et les ménages ont généré 87,6 % des revenus de 2025, tandis que les entreprises devraient croître plus rapidement à un CAGR de 8,7 % jusqu'en 2031.
Pourquoi l'Amérique du Nord est-elle la plus grande zone régionale de règlement de dettes ?
L'Amérique du Nord a représenté 61,4 % des revenus de 2025 en raison de la large base de dettes non garanties des États-Unis, de la maturité des prestataires et d'un environnement réglementaire établi.
Quel canal de distribution connaît la croissance la plus rapide ?
La distribution en ligne et numérique devrait croître à un CAGR de 10,1 % jusqu'en 2031, les prestataires développant des flux de travail automatisés et des outils clients mobiles.
Comment les modèles à honoraires de performance affectent-ils l'engagement des clients ?
Le modèle à honoraires conditionnels et de performance a représenté 73,6 % des revenus de 2025, car la rémunération du prestataire est liée à un règlement conclu.
Qu'est-ce qui limite l'utilisation des services de règlement de dettes par les consommateurs ?
Les effets sur la cote de crédit, les exigences réglementaires, la méfiance des consommateurs et l'incertitude quant à l'acceptation des créanciers peuvent décourager les clients potentiels.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

