
Tamanho e Participação do Mercado de Gestão de Água em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Água em Data Centers por Mordor Intelligence
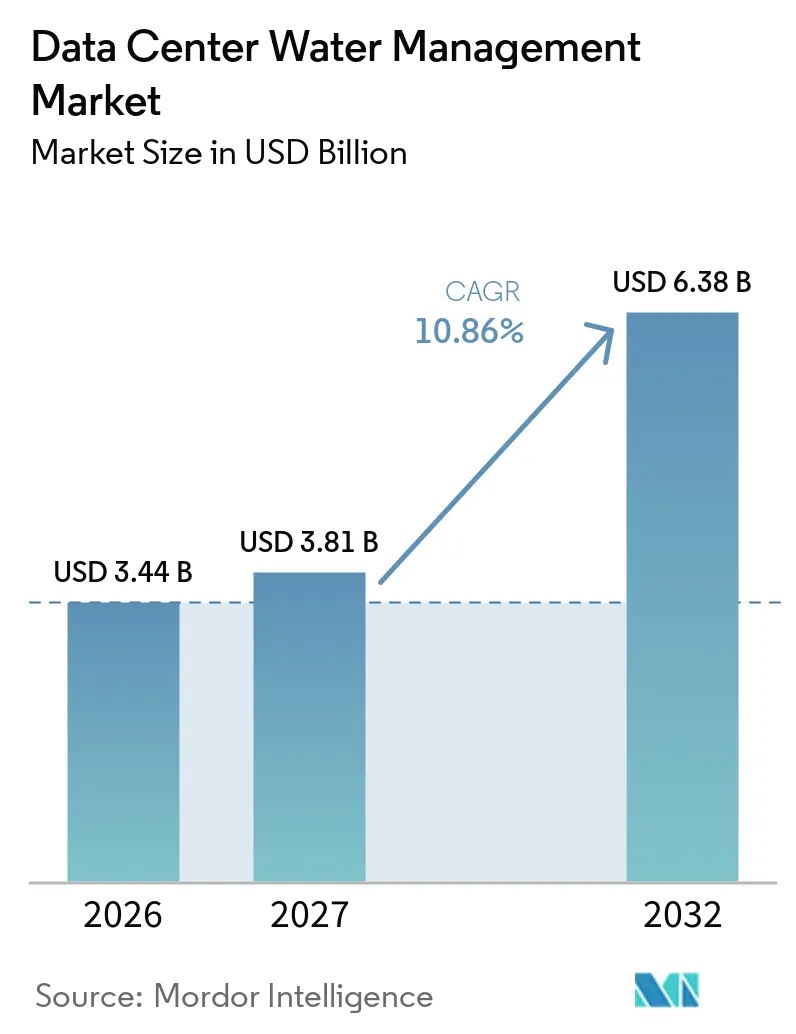
O tamanho do Mercado de Gestão de Água em Data Centers foi avaliado em 3,44 bilhões de USD em 2026 e estima-se que se expanda de 3,81 bilhões de USD em 2027 para atingir 6,38 bilhões de USD até 2032, a um CAGR de 10,86% durante o período de previsão 2027-2032. As cargas de trabalho de treinamento e inferência de IA estão aumentando as cargas térmicas, tornando o fornecimento, o tratamento e o design de resfriamento de água centrais para as decisões de investimento em instalações. A Agência Internacional de Energia espera que o consumo global de água em data centers atinja 1,2 bilhão de metros cúbicos até 2030, em comparação com 560 milhões de metros cúbicos em 2023, o que eleva a importância do reuso e de fontes alternativas de água. As maiores densidades de rack também estão movendo a qualidade do fluido refrigerante, a prevenção de vazamentos e a medição de tarefas operacionais para requisitos centrais de projeto. Os operadores estão respondendo com sistemas integrados que combinam funções de monitoramento, tratamento, reciclagem e relatórios. O Mercado de Gestão de Água em Data Centers também enfrenta altos custos de instalação, retrofits difíceis, trade-offs entre água e energia e regras variadas de relatórios de Efetividade do Uso de Água, ou WUE.
Principais Conclusões do Relatório
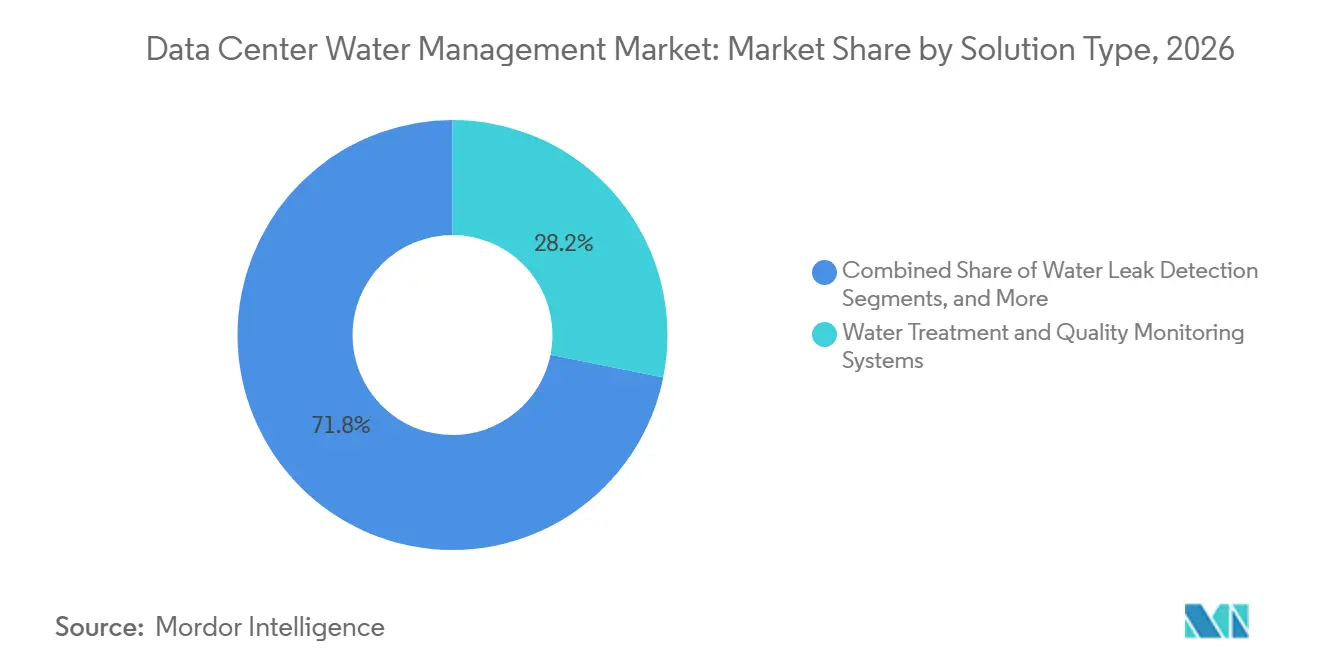
- Por tipo de solução, os Sistemas de Tratamento de Água e Monitoramento de Qualidade detinham 28,16% da participação do Mercado de Gestão de Água em Data Centers em 2026, enquanto os Sistemas de Gestão de Reciclagem e Reuso de Água devem se expandir a um CAGR de 11,22% até 2032.
- Por aplicação de gestão de água, a Gestão de Água do Sistema de Resfriamento representou 45,22% do tamanho do Mercado de Gestão de Água em Data Centers em 2026, enquanto a Reciclagem e Reuso de Água deve se expandir a um CAGR de 11,34% até 2032.
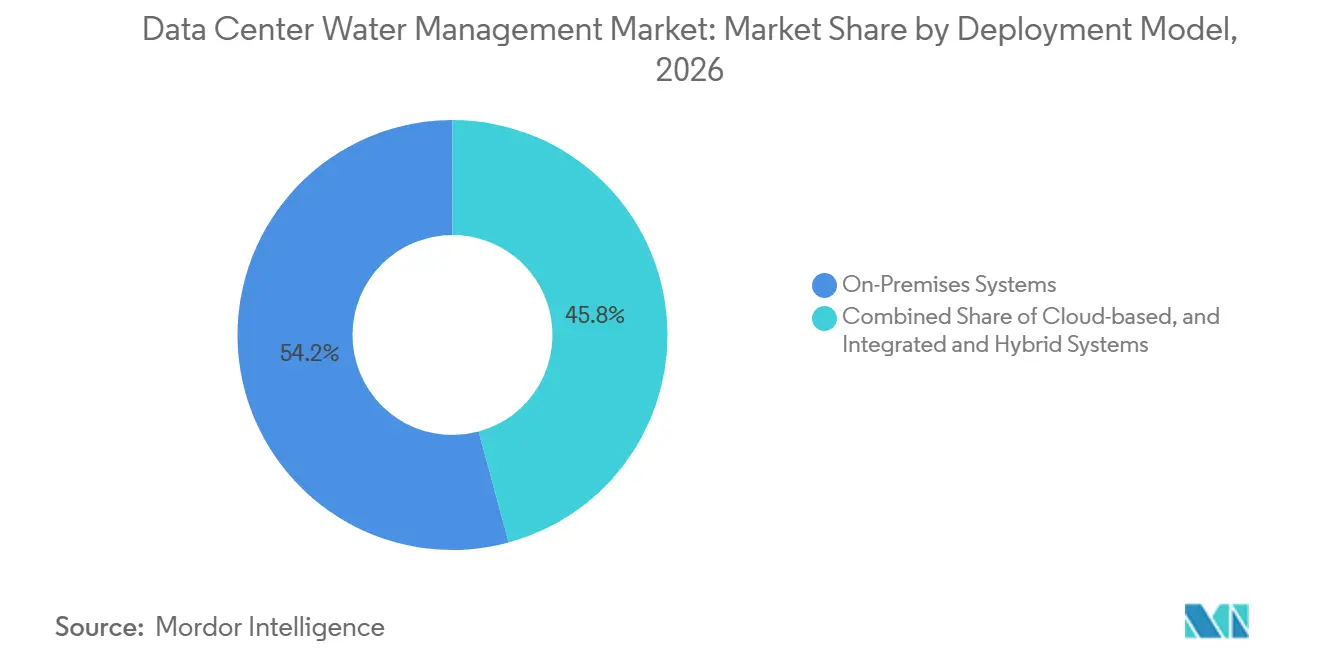
- Por modelo de implantação, os Sistemas Locais detinham 54,21% de participação em 2026, enquanto os Sistemas Baseados em Nuvem devem se expandir a um CAGR de 11,14% até 2032.
- Por tipo de serviço, os Serviços Gerenciados de Gestão de Água representaram 30,96% de participação em 2026, enquanto a Auditoria de Água e Consultoria de Eficiência deve se expandir a um CAGR de 11,56% até 2032.
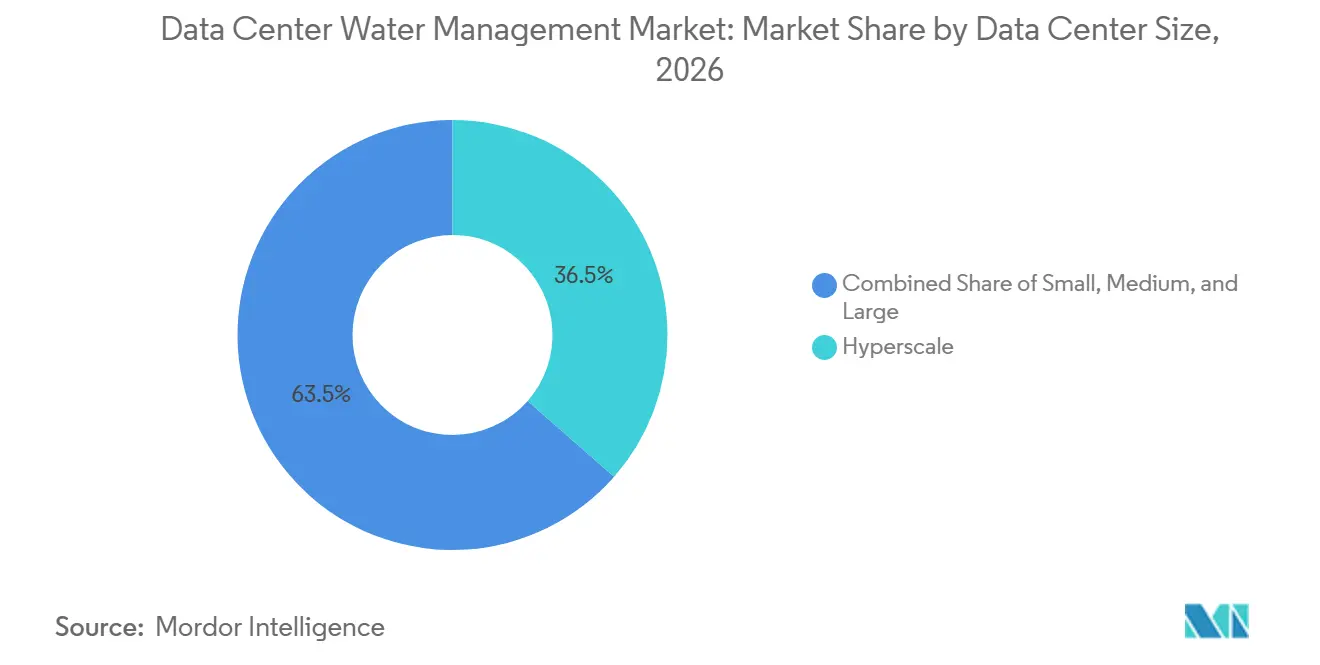
- Por tamanho de data center, os Data Centers Hiperscale detinham 36,46% de participação em 2026 e devem se expandir a um CAGR de 11,27% até 2032.
- Por tipo de data center, os Provedores de Serviços em Nuvem representaram 41,86% de participação em 2026 e devem se expandir a um CAGR de 11,18% até 2032.
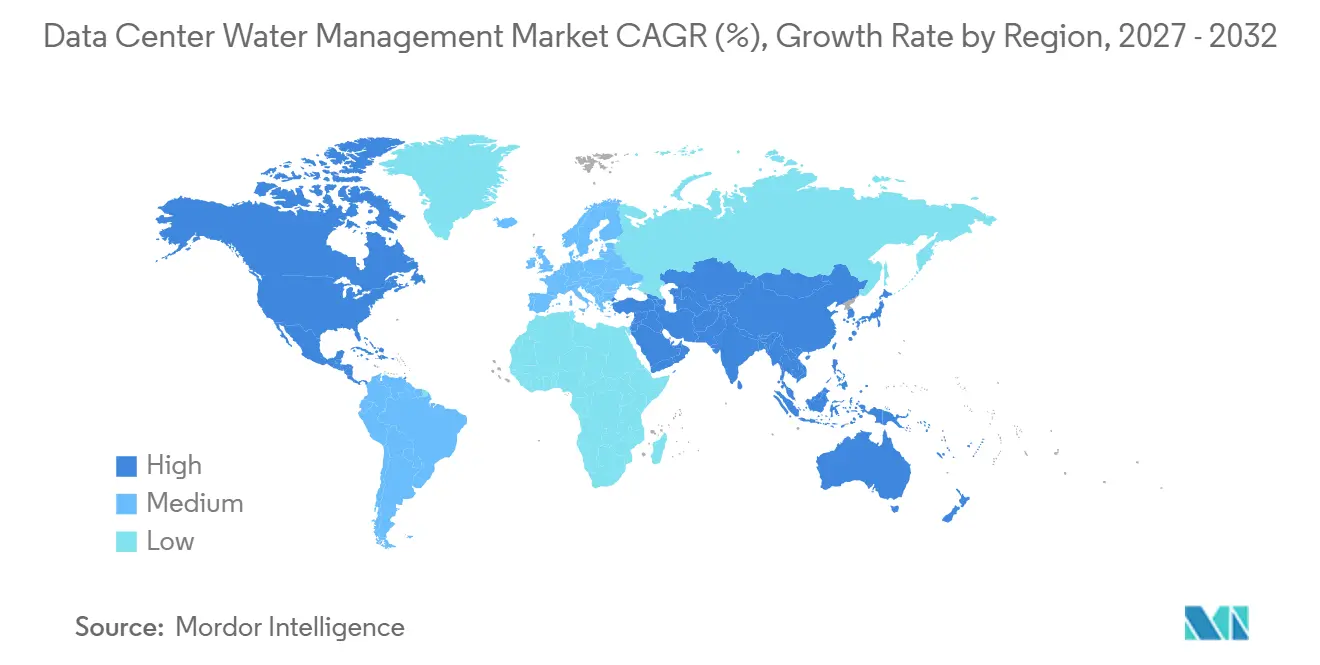
- Por geografia, a América do Norte detinha 41,62% de participação em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 11,29% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de IA e Hiperscale | +3.8% | Global, concentrado na América do Norte, Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Resfriamento Líquido e Requisitos de Fluido Refrigerante de Alta Pureza | +2.6% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Investimento em Reuso e Recuperação Impulsionado pela Escassez de Água | +1.9% | Oriente Médio, sudoeste dos Estados Unidos e Sudeste Asiático | Médio prazo (2-4 anos) |
| Monitoramento em Tempo Real e Otimização Baseada em IA | +1.4% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Relatórios e Divulgação de Efetividade do Uso de Água | +0.9% | Europa, América do Norte e China | Médio prazo (2-4 anos) |
| Requisitos de Confiabilidade de Missão Crítica | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de IA e Hiperscale
As cargas de trabalho de treinamento e inferência de IA estão alterando o perfil de demanda de água dos data centers. As densidades de potência dos processadores excedem 700 watts, e as principais instalações hiperscale têm cargas de rack acima de 100 kW. Os sistemas de resfriamento podem representar até 97% do consumo de água de uma instalação nessas condições operacionais. Um campus hiperscale de 100 MW pode exigir água equivalente ao abastecimento diário de 80.000 pessoas, inserindo a aquisição e o tratamento de água nas decisões de planejamento de capital. O Mercado de Gestão de Água em Data Centers se beneficia quando novos clusters de IA exigem infraestrutura de tratamento, reuso e fontes alternativas ao mesmo tempo em que a capacidade computacional é adicionada. Esses projetos também exigem planejamento para confiabilidade de fonte, gestão de descarte, expectativas comunitárias de água e a capacidade de manter a disponibilidade computacional durante condições operacionais em mudança.
Resfriamento Líquido e Requisitos de Fluido Refrigerante de Alta Pureza
O resfriamento direto ao chip e por imersão exigem controles de qualidade da água que os sistemas de abastecimento padrão das instalações frequentemente não conseguem fornecer. As diretrizes do Open Compute Project recomendam filtragem do fluido refrigerante em 25 µm ou mais fino e metas de condutividade abaixo de 10 µS/cm, o que pode exigir osmose reversa ou desionização antes que o fluido refrigerante entre nos circuitos dos servidores.[1] Os circuitos de alta pureza também precisam de inibidores de corrosão e biocidas cuidadosamente controlados. A Ecolab introduziu um programa para resfriamento líquido direto ao chip em 2025 que combina monitoramento da saúde do fluido refrigerante com capacidades de tratamento.[2] Esses requisitos criam demanda recorrente por materiais de tratamento, membranas, monitoramento e suporte de serviço à medida que as instalações de resfriamento líquido se expandem. A demanda resultante vai além de uma nova construção de instalação porque os circuitos de fluido refrigerante precisam de testes contínuos e gestão de condições ao longo de sua vida operacional.
Investimento em Reuso e Recuperação Impulsionado pela Escassez de Água
A escassez de água está tornando o reuso e a recuperação parte do planejamento de local para novos data centers. O Plano de Ação de Reuso de Água 2.0 da Agência de Proteção Ambiental dos Estados Unidos identifica o resfriamento de data centers como uma aplicação prioritária para efluente municipal reciclado.[3] A Veolia e a Amazon Web Services anunciaram um projeto no Mississippi em abril de 2026 que usa tratamento em contêineres para converter efluente de águas residuais em água de qualidade para resfriamento. Espera-se que o projeto substitua mais de 83 milhões de galões de água potável por ano após a primeira instalação entrar em operação em 2027. O Mercado de Gestão de Água em Data Centers está, portanto, vendo os sistemas de reuso se tornarem um requisito de viabilidade de local em áreas com estresse hídrico, em vez de uma iniciativa ambiental voluntária. Os operadores que se localizam próximos a sistemas municipais restritos também devem avaliar o risco de licenciamento, a aceitação pública e a disponibilidade prática de abastecimento de água recuperada antes de se comprometer com um projeto de campus.
Monitoramento em Tempo Real e Otimização Baseada em IA
Redes de sensores e controles preditivos estão tornando a gestão de água em tempo real mais prática em sistemas de resfriamento complexos. A OVHcloud relatou que sua arquitetura Smart Datacenter usa mais de 30 sensores por módulo de resfriamento e reduziu o consumo de água em até 30% e o uso de eletricidade para resfriamento em até 50% em relação a sistemas anteriores. A Microsoft e a GWF anunciaram uma implantação de gestão de pressão e detecção de vazamentos baseada em IA em novembro de 2025 que visa uma redução de 35% nos vazamentos relacionados à pressão. Plataformas integradas podem reunir detecção de vazamentos, relatórios de WUE, dosagem química e manutenção preditiva em um único serviço gerenciado. A Ecolab lançou o Water Navigator IQ em abril de 2026 para fornecer monitoramento em nível de local e benchmarking de desempenho em todo o portfólio. A mudança em direção a sistemas de dados integrados favorece os provedores que conseguem vincular dados de equipamentos a ações operacionais, relatórios de conformidade e gestão de qualidade da água.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longos Períodos de Retorno | -1.3% | Global, mais agudo na América do Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Complexidade de Retrofit e Interrupção Operacional | -0.8% | América do Norte e Europa, com grandes bases de instalações legadas | Curto prazo (≤ 2 anos) |
| Trade-offs entre Água e Energia no Design de Resfriamento | -0.5% | Global, pronunciado em locais com estresse hídrico e regulação de carbono | Médio prazo (2-4 anos) |
| Dados de Água Fragmentados e Definições Inconsistentes de WUE | -0.3% | Global, mais visível em operações hiperscale multijurisdicionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longos Períodos de Retorno
Sistemas abrangentes exigem gastos com pré-tratamento, distribuição em circuito fechado, monitoramento e equipamentos de reciclagem. A conversão de uma instalação legada para resfriamento líquido pode custar 2 milhões de USD por MW, enquanto uma construção greenfield com resfriamento líquido pode exceder 11 milhões de USD por MW. Operadores menores de empresas e de borda não conseguem distribuir esses custos fixos pelas grandes cargas gerenciadas por campi hiperscale. A Ecolab lançou o Resfriamento como Serviço em novembro de 2025 para transferir parte do investimento de despesa de capital para despesa operacional. Mesmo com modelos de serviço, a gestão de água totalmente integrada pode ter um longo período de retorno para proprietários de instalações menores. Essa restrição é mais significativa onde os operadores não conseguem distribuir o investimento por grandes cargas computacionais ou carecem de uma base estável para valorizar as economias de água, a interrupção evitada e os benefícios de conformidade.
Complexidade de Retrofit e Interrupção Operacional
Instalações legadas projetadas para cargas de trabalho resfriadas a ar enfrentam barreiras estruturais e operacionais ao adicionar sistemas avançados de água. O cabeamento em piso elevado pode restringir o acesso, os tetos podem não suportar manifolds de resfriamento líquido, e a instalação em ambientes em operação aumenta as consequências de um vazamento. A ASHRAE identifica desafios de retrofit e modernização para data centers de IA, incluindo a necessidade de alinhar edifícios existentes com novos requisitos térmicos e de energia. Em alguns casos, a reconstrução pode ser mais econômica do que adaptar uma instalação existente. Essa conversão lenta e desigual da base instalada pré-IA limita a adoção de curto prazo de soluções avançadas no Mercado de Gestão de Água em Data Centers. Códigos de construção locais e requisitos de eficiência hídrica podem aumentar ainda mais a complexidade do projeto porque os operadores precisam de projetos que abordem as condições locais em vez de um modelo de retrofit global uniforme.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Sistemas de Tratamento Ancoram a Demanda e Sistemas de Reciclagem Lideram a ExpansãoOs Sistemas de Tratamento de Água e Monitoramento de Qualidade detinham 28,16% de participação em 2026. O resfriamento direto ao chip e por imersão exigem osmose reversa, desionização, filtração e tratamento químico para manter a condutividade, o pH e os controles de contaminantes dentro dos limites operacionais. Esses sistemas operam continuamente em muitas configurações de resfriamento líquido, o que os torna parte da infraestrutura básica de água em vez de um complemento opcional. O tamanho do Mercado de Gestão de Água em Data Centers para sistemas de tratamento também é sustentado por compras recorrentes de consumíveis, membranas, serviços de monitoramento, inibidores de corrosão e biocidas à medida que a capacidade instalada de resfriamento líquido aumenta.
Os Sistemas de Gestão de Reciclagem e Reuso de Água devem se expandir a um CAGR de 11,22% de 2027 a 2032. Os requisitos de relatórios da UE e o Plano de Ação de Reuso de Água 2.0 da Agência de Proteção Ambiental dos Estados Unidos apoiam a mudança em direção à operação em circuito fechado e ao abastecimento municipal reciclado. A Gradiant anunciou a implantação comercial do HyperSolved com grandes hiperscalers em maio de 2026, combinando acesso a fontes alternativas, alta concentração de purga por recuperação e SmartOps AI. Os Sistemas de Otimização e Controle do Uso de Água se beneficiam à medida que as instalações equilibram carga, fluxo, temperatura e qualidade da água em vários circuitos de resfriamento. O segmento também reflete a necessidade dos operadores de reduzir o uso de água potável sem comprometer a confiabilidade térmica esperada de ambientes computacionais de missão crítica.

Por Aplicação de Gestão de Água:
A Gestão de Resfriamento Detém a Maior Posição e o Reuso Avança Mais RapidamenteA Gestão de Água do Sistema de Resfriamento representou 45,22% de participação em 2026. A posição reflete a alta proporção do consumo de água de uma instalação associada à rejeição de calor, especialmente quando as cargas de trabalho de IA exigem resfriamento líquido. A química da água de resfriamento agora afeta a confiabilidade dos equipamentos, os cronogramas de manutenção e o desempenho térmico em ambientes de resfriamento direto ao chip. A Gestão de Abastecimento e Distribuição de Água e a Gestão de Águas Residuais ganham importância à medida que os operadores abordam requisitos de captação, descarte, fornecimento alternativo e gestão responsável no mesmo local. A Prevenção e Detecção de Vazamentos também se torna mais importante porque os equipamentos de resfriamento líquido introduzem pontos de exposição que instalações mais antigas resfriadas a ar não gerenciavam.
A Reciclagem e Reuso de Água deve se expandir a um CAGR de 11,34% de 2027 a 2032. A aplicação se beneficia de restrições municipais, disponibilidade de água reciclada, compromissos corporativos e sistemas de tratamento modulares que podem ser implantados em novos campi ou adaptados a operações existentes. Restrições municipais, compromissos corporativos de positividade hídrica e tecnologia de tratamento modular mais madura apoiam essa aplicação. A colaboração da Veolia no Mississippi com a Amazon Web Services mostra como o efluente de águas residuais pode ser convertido em água de qualidade para resfriamento em um local hiperscale. Os Relatórios e a Otimização do Consumo de Água também ganham demanda à medida que os operadores precisam de registros de instalações que possam suportar relatórios de WUE, revisões de conformidade e compromissos públicos de gestão responsável da água. Isso muda os relatórios de um exercício administrativo periódico para um requisito operacional contínuo para grandes portfólios de instalações.
Por Modelo de Implantação:
Sistemas Locais Mantêm o Controle Enquanto Plataformas em Nuvem EscalamOs Sistemas Locais detinham 54,21% do Mercado de Gestão de Água em Data Centers em 2026. Os operadores usam sistemas locais para controle direto e de baixa latência sobre circuitos de água de missão crítica e para resposta rápida a mudanças no fluxo, pressão ou condição do fluido refrigerante. A ISO/IEC 30134-9 exige dados de WUE medidos na fronteira da instalação, apoiando a necessidade contínua de instrumentação local. Os Sistemas Integrados e Híbridos são adequados para grandes operadores de colocation e empresas que exigem resposta no local, mas também precisam de visibilidade coordenada em várias instalações. Eles fornecem uma posição intermediária prática para usuários que precisam de controle local durante uma falha enquanto buscam comparações de portfólio e relatórios centralizados.
Os Sistemas Baseados em Nuvem devem se expandir a um CAGR de 11,14% de 2027 a 2032. Eles fornecem monitoramento escalável para operadores que gerenciam dezenas de instalações em diferentes regiões, condições de água e regimes de relatórios. O Water Navigator IQ permite benchmarking em nível de portfólio que não pode ser alcançado facilmente com ferramentas isoladas de instalação. Relatórios obrigatórios, manutenção preditiva baseada em IA e a necessidade de documentação pronta para auditoria devem incorporar plataformas em nuvem mais profundamente nos fluxos de trabalho rotineiros de data centers. Sua adoção pode reduzir a dificuldade de comparar o desempenho hídrico onde as instalações operam sob diferentes regras municipais, fontes de água e condições climáticas.
Por Tipo de Serviço:
Serviços Gerenciados Lideram a Receita e Auditoria Expande Mais RapidamenteOs Serviços Gerenciados de Gestão de Água representaram 30,96% da receita em 2026. Operadores hiperscale e de colocation usam especialistas para capacidade laboratorial, fornecimento de produtos químicos, documentação operacional, registros de conformidade e gestão contínua de tratamento. Torres de resfriamento, circuitos diretos ao chip e sistemas adiabáticos frequentemente operam juntos, tornando difícil para as equipes internas manter o conjunto completo de expertise necessária sem escala significativa. A Instalação e Integração de Sistemas e o Monitoramento e Manutenção permanecem necessários à medida que novas instalações e retrofits de resfriamento líquido exigem comissionamento especializado e serviço contínuo. Os provedores devem alinhar o tratamento de água com os controles da instalação, hardware de resfriamento, práticas de segurança e as necessidades de documentação tanto dos operadores quanto dos clientes.
A Auditoria de Água e Consultoria de Eficiência deve se expandir a um CAGR de 11,56% de 2027 a 2032. O Artigo 12 da Diretiva de Eficiência Energética da UE exige relatórios anuais de WUE para data centers acima de 500 kW, com resultados publicados em um banco de dados público. Isso cria a necessidade de revisão independente, documentação, suporte a relatórios e registros prontos para escrutínio regulatório. O setor do Mercado de Gestão de Água em Data Centers também se beneficia porque os serviços de auditoria complementam os contratos gerenciados contínuos, ajudando os operadores a validar o desempenho sem substituir o papel diário dos provedores de serviços. Os provedores de consultoria também podem apoiar operadores que precisam de planos de atualização específicos por jurisdição em vez de uma abordagem padrão única em todo o seu portfólio.
Por Tamanho de Data Center:
Instalações Hiperscale Lideram Participação e Expansão PrevistaOs Data Centers Hiperscale detinham 36,46% de participação em 2026 e devem se expandir a um CAGR de 11,27% até 2032. Essa posição dupla reflete a concentração do investimento em infraestrutura de IA em instalações acima de 100 MW, onde projetos de tratamento, reciclagem e monitoramento podem ser implantados em escala substancial. Um campus de 100 MW pode exigir água equivalente às necessidades diárias de 80.000 residentes. As grandes instalações estão atualizando a infraestrutura de resfriamento para maior densidade de rack, enquanto os locais médios usam cada vez mais serviços gerenciados quando a capacidade interna de gestão de água é insuficiente. Os maiores campi também estão sujeitos a maior escrutínio comunitário e regulatório porque seus requisitos de água podem rivalizar com os dos centros populacionais locais.
Data centers pequenos e nós de borda distribuídos criam uma oportunidade para sistemas modulares e em contêineres que exigem suporte técnico limitado no local. Suas cargas menores tornam difícil justificar instalações sob medida, portanto a entrega de serviços gerenciados frequentemente oferece uma rota mais prática para tratamento, monitoramento e conformidade. As tecnologias demonstradas pela Gradiant e pela Veolia em ambientes hiperscale poderiam ser adaptadas para formatos menores à medida que a implantação de IA de borda aumenta. O monitoramento de água provavelmente se tornará um requisito operacional padrão em vez de um recurso premium em todos os níveis de data centers. Esse longo caminho de conversão apoia uma demanda futura mais ampla em todo o Mercado de Gestão de Água em Data Centers. Os fornecedores que conseguem oferecer tratamento em contêineres, monitoramento remoto e serviço de rotina estão melhor posicionados para atender às restrições técnicas e de pessoal comuns em instalações distribuídas.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram a Demanda e a Expansão PrevistaOs Provedores de Serviços em Nuvem representaram 41,86% da receita em 2026 e devem se expandir a um CAGR de 11,18% até 2032. Sua escala de instalações e compromissos públicos de gestão responsável da água os tornam grandes compradores de serviços integrados de tratamento, reuso, monitoramento e relatórios. A oferta de Resfriamento como Serviço da Ecolab cobre torres de resfriamento e infraestrutura em nível de servidor, ilustrando o suporte integrado buscado por grandes operadores de nuvem. Os provedores de colocation permanecem importantes porque os inquilinos avaliam cada vez mais o desempenho de WUE e as práticas de água ao escolher instalações e negociar requisitos de locação. O desempenho hídrico pode, portanto, influenciar o marketing das instalações e a retenção de clientes ao lado de medidas convencionais de disponibilidade e confiabilidade de energia.
Os data centers empresariais e de borda estão adotando infraestrutura privada de IA, mas seus orçamentos de gestão de água permanecem menores e seus ciclos de aquisição são frequentemente mais longos do que os dos operadores hiperscale. Os data centers governamentais e institucionais fornecem demanda estável moldada por práticas de aquisição pública, necessidades de soberania digital e requisitos de desempenho que podem igualar ou exceder os padrões do setor privado. Em todos esses tipos de instalações, o desempenho hídrico está se tornando uma consideração contratual em vez de um objetivo voluntário. O setor do Mercado de Gestão de Água em Data Centers atende a cada tipo com diferentes requisitos de equipamento, serviço, financiamento e relatórios. Essa variação apoia a demanda por modelos de entrega flexíveis e suporte especializado. Também limita a utilidade de um único modelo técnico porque o design do sistema deve levar em conta diferentes tamanhos de instalações, arquiteturas de resfriamento, compromissos públicos e práticas de aquisição.
Análise Geográfica
A América do Norte detinha 41,62% do Mercado de Gestão de Água em Data Centers em 2026. A região tem a maior base hiperscale instalada, com principais hubs de capacidade no Norte da Virgínia, Phoenix e Noroeste do Pacífico, onde as crescentes necessidades de água estão intimamente ligadas à nova construção de IA e nuvem. O aumento das tarifas municipais, o estresse hídrico e os requisitos de relatórios em nível estadual estão incentivando os operadores a incluir tratamento, reuso, detecção de vazamentos e medição nos planos de novas instalações. A oportunidade regional no Mercado de Gestão de Água em Data Centers reflete a necessidade de garantir abastecimento confiável enquanto se mantém a resiliência operacional esperada pelos clientes hiperscale.
A América do Sul tem um papel menor, mas crescente, na demanda regional, com diferenças nas condições de água moldando as necessidades de investimento por país. O Brasil tem menor exposição a bacias de alto estresse hídrico do que vários mercados vizinhos, o que dá aos operadores um perfil de seleção de local diferente de locais onde a disponibilidade de água doce é mais restrita. O México e o Chile enfrentam restrições hídricas agudas que afetam o design das instalações, o planejamento de fontes alternativas, a gestão de descarte e o timing das decisões de nova capacidade. Essas condições exigem estratégias de gestão de água específicas para cada local, com escolhas de sistema baseadas na disponibilidade local de água, infraestrutura municipal, temperatura, condições de licenciamento e expectativas da comunidade.
A Europa está se expandindo porque a eficiência hídrica está se tornando um requisito regulatório e operacional para data centers. O Artigo 12 da Diretiva de Eficiência Energética da UE exige relatórios anuais de WUE para data centers acima de 500 kW, com resultados publicados em um banco de dados público, o que torna os dados de água, controles e documentação relevantes para as decisões operacionais. Os requisitos apoiam a demanda por sistemas que fornecem registros de desempenho mensuráveis, bem como a capacidade técnica para melhorar as práticas de resfriamento e reuso. As instalações nórdicas têm vantagens de temperatura ambiente que podem reduzir a demanda evaporativa de água, enquanto o Sul e o Leste da Europa enfrentam diferentes desafios de governança hídrica à medida que os corredores de capacidade se desenvolvem. A Ásia-Pacífico deve se expandir a um CAGR de 11,29% de 2027 a 2032, apoiada por adições de capacidade de nuvem e IA na China, Índia, Japão, Singapura, Malásia e Indonésia. Singapura limita a captação de água doce para novas instalações, enquanto a China introduziu a GB/T 32910.6-2025 para definir métodos de cálculo de WUE e requisitos de água de resfriamento. O Oriente Médio tem altas necessidades de tratamento por MW porque o abastecimento dessalinizado e temperaturas acima de 40°C podem aumentar as demandas técnicas do resfriamento. A expansão do GCC sob programas nacionais de IA, portanto, apoia sistemas de água de resfriamento em circuito fechado, infraestrutura de reuso e serviços avançados de tratamento no Mercado de Gestão de Água em Data Centers.
Cenário Competitivo
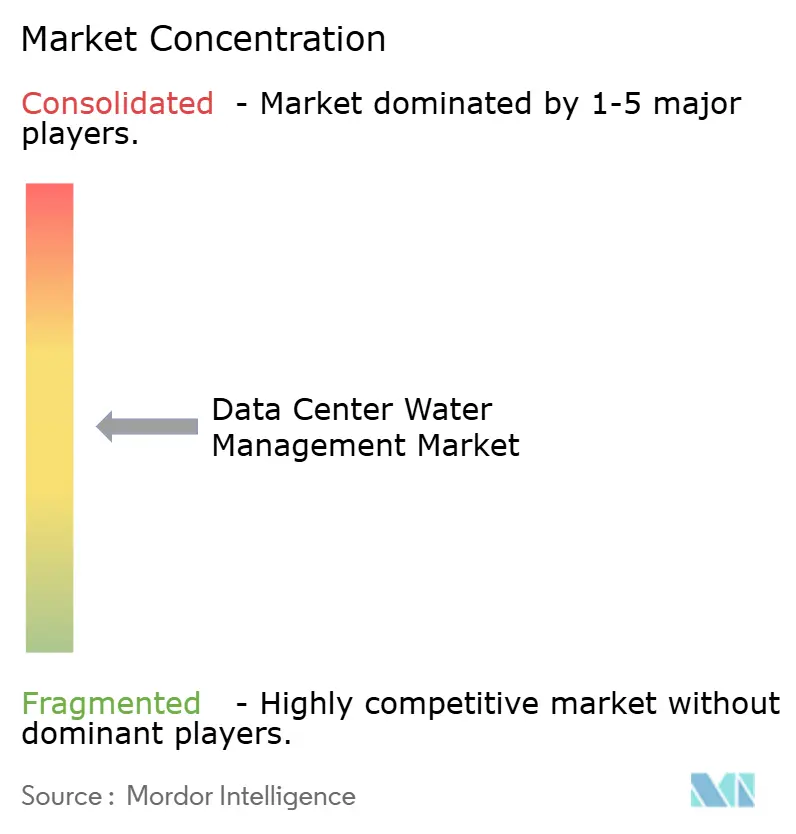
O Mercado de Gestão de Água em Data Centers é moderadamente fragmentado, com empresas de água estabelecidas e provedores especializados atendendo a diferentes partes da cadeia de valor. A Veolia, a Ecolab Inc. e a Xylem Inc. têm amplas redes de serviços, conhecimento em tratamento de água e capacidades de conformidade que suportam grandes portfólios de clientes. A Gradiant Corporation foca em plataformas integradas projetadas para implantações hiperscale e posiciona sua oferta em torno do ciclo completo de água de resfriamento. A concorrência no Mercado de Gestão de Água em Data Centers centra-se na capacidade de combinar tratamento, monitoramento, reuso, relatórios, suporte à instalação e serviço de campo confiável em uma oferta coerente.
A Ecolab adquiriu a CoolIT Systems em março de 2026 e lançou o Water Navigator IQ em abril de 2026. Os movimentos estendem sua oferta de data center da química de torres de resfriamento para o resfriamento líquido direto ao chip, gestão contínua do fluido refrigerante e monitoramento de desempenho em escala empresarial. Essa abordagem pode ajudar os clientes a reduzir o número de fornecedores separados que devem coordenar em torno de sistemas complexos de água e térmicos. A Veolia lançou o Data Center Resource 360 em abril de 2026 e visa receita anual de data centers acima de 1 bilhão de EUR, ou 1,17 bilhões de USD, o que mostra a importância estratégica desse grupo de clientes para o Mercado de Gestão de Água em Data Centers. Dentro do Mercado de Gestão de Água em Data Centers, a empresa afirma que a plataforma pode reduzir a pegada hídrica de uma instalação em até 75% e entregar 95% de circularidade de resíduos.
A plataforma HyperSolved da Gradiant combina acesso a fontes alternativas, tratamento de descarte de alta recuperação e SmartOps AI em uma única arquitetura. A empresa relatou implantação comercial com os maiores hiperscalers do mundo em maio de 2026, ilustrando a demanda por fornecedores que conseguem simplificar as decisões de infraestrutura de água para grandes programas de construção em rápido movimento. A Gradiant também registrou patentes relacionadas a um módulo de gestão de água em contêiner, refletindo a crescente concorrência por soluções projetadas para canteiros de obras restritos e implantação repetível em campi. O Mercado de Gestão de Água em Data Centers favorece fornecedores com documentação pronta para auditoria à medida que os requisitos de relatórios de WUE se tornam mais estabelecidos em diferentes jurisdições. Oportunidades permanecem na automação de relatórios de múltiplos locais, financiamento de água como serviço para instalações de médio porte, integração de água alternativa para novas construções e sistemas modulares para locais de borda distribuídos. O Mercado de Gestão de Água em Data Centers permanece aberto a especialistas porque o cenário de fornecedores relatado não identifica um provedor com uma posição combinada dominante.
Líderes do Setor de Gestão de Água em Data Centers
-
Veolia
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
-
SUEZ Water Technologies & Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Água em Data Centers Empresas cobertas neste relatório
- Veolia
- Xylem Inc.
- Ecolab Inc.
- Kurita Water Industries Ltd.
- SUEZ Water Technologies & Solutions
- Aquatech International LLC
- Gradiant Corporation
- Pentair plc
- DuPont Water Solutions
- Toray Industries, Inc.
- Ovivo Inc.
- Lenntech B.V.
- Solenis
- Saltworks Technologies Inc.
- IDE Technologies
- Grundfos Holding A/S
- Watts Water Technologies, Inc.
- Thermax Limited
- Wigen Water Technologies
- SAMCO Technologies, Inc.
- Veralto Corporation
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
Desenvolvimentos industriais recentes em Mercado de Gestão de Água em Data Centers
- Outubro de 2026: A Endeavour e a Trevi Systems anunciaram uma parceria para implantar tecnologia de dessalinização movida a calor em data centers, visando a produção de até 200.000 galões de água limpa por dia por MW de computação usando calor residual, com até 98% de recuperação de água. As primeiras implantações estão planejadas no portfólio de data centers da Endeavour nos Estados Unidos.
- Maio de 2026: A Gradiant Corporation anunciou a implantação comercial do HyperSolved com vários dos maiores hiperscalers do mundo nos principais mercados globais, incorporando SmartOps AI, acesso a água de fontes alternativas e sistemas de purga de alta recuperação sob um modelo de contrato de fornecedor único.
- Abril de 2026: A Veolia lançou sua plataforma Data Center Resource 360, visando receita anual superior a 1 bilhão de EUR, aproximadamente 1,17 bilhões de USD, proveniente de data centers, com potencial declarado de redução de 75% da pegada hídrica e 95% de circularidade de resíduos nos principais mercados dos Estados Unidos e da Europa.
- Abril de 2026: A Veolia e a Amazon Web Services anunciaram uma colaboração de reuso de água para operações de data centers no Mississippi, usando sistemas de tratamento modulares em contêineres para converter efluente de águas residuais em água de qualidade para resfriamento, substituindo mais de 83 milhões de galões de abastecimento potável anualmente assim que a primeira instalação entrar em operação em 2027.
Escopo do Relatório Global do Mercado de Gestão de Água em Data Centers
O Mercado de Gestão de Água em Data Centers compreende tecnologias e serviços que ajudam os operadores de data centers a monitorar, gerenciar, conservar e otimizar o uso de água nas operações das instalações. Ele se concentra em melhorar a eficiência hídrica, reduzir o desperdício, apoiar práticas sustentáveis de resfriamento, garantir a qualidade da água e atender aos requisitos de conformidade ambiental. O mercado permite que as organizações melhorem a resiliência operacional, reduzam o consumo de recursos e alcancem metas de sustentabilidade por meio de monitoramento avançado, automação, análise e estratégias de conservação de água, apoiando a crescente demanda por infraestrutura digital ambientalmente responsável e eficiente em recursos.
O Relatório do Mercado de Gestão de Água em Data Centers é Segmentado por Tipo de Solução (Sistemas de Monitoramento e Medição de Água, Sistemas de Detecção de Vazamentos de Água, Sistemas de Otimização e Controle do Uso de Água, Sistemas de Gestão de Reciclagem e Reuso de Água, Sistemas de Tratamento de Água e Monitoramento de Qualidade e Software e Análise de Gestão de Água), Aplicação de Gestão de Água (Gestão de Água do Sistema de Resfriamento, Gestão de Abastecimento e Distribuição de Água, Gestão de Águas Residuais, Reciclagem e Reuso de Água, Prevenção e Detecção de Vazamentos e Relatórios e Otimização do Consumo de Água), Modelo de Implantação (Sistemas Locais, Sistemas Baseados em Nuvem e Sistemas Integrados e Híbridos), Tipo de Serviço (Instalação e Integração de Sistemas, Monitoramento e Manutenção, Auditoria de Água e Consultoria de Eficiência e Serviços Gerenciados de Gestão de Água), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs), Empresarial e de Borda e Data Centers Governamentais e Institucionais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Monitoramento e Medição de Água |
| Sistemas de Detecção de Vazamentos de Água |
| Sistemas de Otimização e Controle do Uso de Água |
| Sistemas de Gestão de Reciclagem e Reuso de Água |
| Sistemas de Tratamento de Água e Monitoramento de Qualidade |
| Software e Análise de Gestão de Água |
| Gestão de Água do Sistema de Resfriamento |
| Gestão de Abastecimento e Distribuição de Água |
| Gestão de Águas Residuais |
| Reciclagem e Reuso de Água |
| Prevenção e Detecção de Vazamentos |
| Relatórios e Otimização do Consumo de Água |
| Sistemas Locais |
| Sistemas Baseados em Nuvem |
| Sistemas Integrados e Híbridos |
| Instalação e Integração de Sistemas |
| Monitoramento e Manutenção |
| Auditoria de Água e Consultoria de Eficiência |
| Serviços Gerenciados de Gestão de Água |
| Pequeno |
| Médio |
| Grande |
| Hiperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Data Centers Governamentais e Institucionais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Catar | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Solução | Sistemas de Monitoramento e Medição de Água | |
| Sistemas de Detecção de Vazamentos de Água | ||
| Sistemas de Otimização e Controle do Uso de Água | ||
| Sistemas de Gestão de Reciclagem e Reuso de Água | ||
| Sistemas de Tratamento de Água e Monitoramento de Qualidade | ||
| Software e Análise de Gestão de Água | ||
| Por Aplicação de Gestão de Água | Gestão de Água do Sistema de Resfriamento | |
| Gestão de Abastecimento e Distribuição de Água | ||
| Gestão de Águas Residuais | ||
| Reciclagem e Reuso de Água | ||
| Prevenção e Detecção de Vazamentos | ||
| Relatórios e Otimização do Consumo de Água | ||
| Por Modelo de Implantação | Sistemas Locais | |
| Sistemas Baseados em Nuvem | ||
| Sistemas Integrados e Híbridos | ||
| Por Tipo de Serviço | Instalação e Integração de Sistemas | |
| Monitoramento e Manutenção | ||
| Auditoria de Água e Consultoria de Eficiência | ||
| Serviços Gerenciados de Gestão de Água | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperscale | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e de Borda | ||
| Data Centers Governamentais e Institucionais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Catar | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de água em data centers?
O Mercado de Gestão de Água em Data Centers é avaliado em 3,44 bilhões de USD em 2026 e previsto para atingir 6,38 bilhões de USD até 2032 a um CAGR de 10,86%. A previsão reflete o aumento dos gastos com tratamento de resfriamento, reuso, monitoramento e infraestrutura de água relacionada à medida que os operadores de data centers adicionam capacidade computacional de maior densidade.
O que está impulsionando a demanda por sistemas de gestão de água em data centers?
As cargas de trabalho de IA, as maiores densidades de rack, o resfriamento líquido, a escassez de água e os requisitos de relatórios de WUE estão aumentando a demanda por sistemas de tratamento, monitoramento e reuso. O Mercado de Gestão de Água em Data Centers também é apoiado por operadores que precisam de água de resfriamento confiável enquanto atendem às expectativas de gestão responsável da água e de relatórios específicos do local.
Qual tipo de solução tem a maior participação?
Os Sistemas de Tratamento de Água e Monitoramento de Qualidade detêm a maior participação por tipo de solução, com 28,16% em 2026. Sua posição reflete a necessidade contínua de controlar a qualidade do fluido refrigerante em sistemas de resfriamento direto ao chip e por imersão, onde condições inadequadas da água podem afetar o desempenho dos equipamentos e as necessidades de manutenção.
Qual aplicação está se expandindo mais rapidamente?
A Reciclagem e Reuso de Água deve se expandir a um CAGR de 11,34% de 2027 a 2032. A aplicação se beneficia de restrições municipais, disponibilidade de água reciclada, compromissos corporativos e sistemas de tratamento modulares que podem ser implantados em novos campi ou adaptados a operações existentes.
Qual região lidera a demanda por gestão de água em data centers?
A América do Norte lidera com 41,62% de participação em 2026, enquanto a Ásia-Pacífico deve registrar o CAGR regional mais rápido de 11,29% até 2032. A demanda norte-americana é apoiada pela base hiperscale instalada, enquanto a demanda da Ásia-Pacífico reflete a construção de nuvem, adições de capacidade de IA e restrições de água doce em vários locais importantes.
Por que as plataformas de gestão de água baseadas em nuvem estão se tornando mais importantes?
As plataformas em nuvem permitem benchmarking entre locais, relatórios, manutenção preditiva e gestão de portfólios distribuídos de data centers. Elas ajudam os operadores a comparar instalações com diferentes fontes de água e condições operacionais, mantendo a documentação acessível para revisões internas, requisitos de clientes, revisões regulatórias e relatórios relacionados ao WUE em condições operacionais em mudança.