
データセンター水管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.81 十億米ドル |
| 市場規模 (2032) | 6.38 十億米ドル |
| 成長率 (2027 - 2032) | 10.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター水管理市場分析
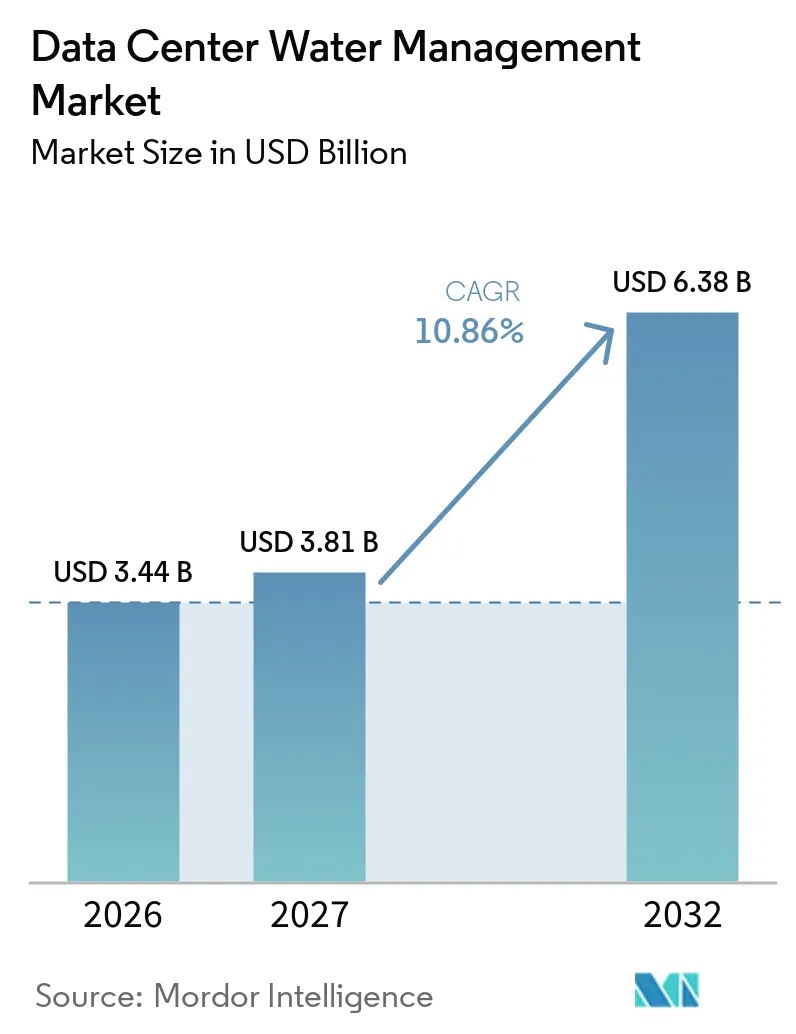
データセンター水管理市場の規模は2026年に34.4億米ドルと評価され、2027年の38.1億米ドルから2032年には63.8億米ドルに達すると推定されており、予測期間2027年~2032年のCAGRは10.86%です。AIのトレーニングおよび推論ワークロードが熱負荷を増大させており、水の供給・処理・冷却設計が施設投資判断の中心的課題となっています。国際エネルギー機関は、世界のデータセンターの水消費量が2023年の5.6億立方メートルと比較して、2030年までに12億立方メートルに達すると予測しており、再利用および代替水源の重要性が高まっています。ラック密度の上昇により、冷却水の品質管理、漏水防止、および計量が運用上の作業からコア設計要件へと移行しています。オペレーターは、モニタリング、処理、リサイクル、および報告機能を統合したシステムで対応しています。データセンター水管理市場は、高い設置コスト、困難な改修工事、水とエネルギーのトレードオフ、および水使用効率(WUE)報告規則の多様性という課題にも直面しています。
レポートの主要ポイント
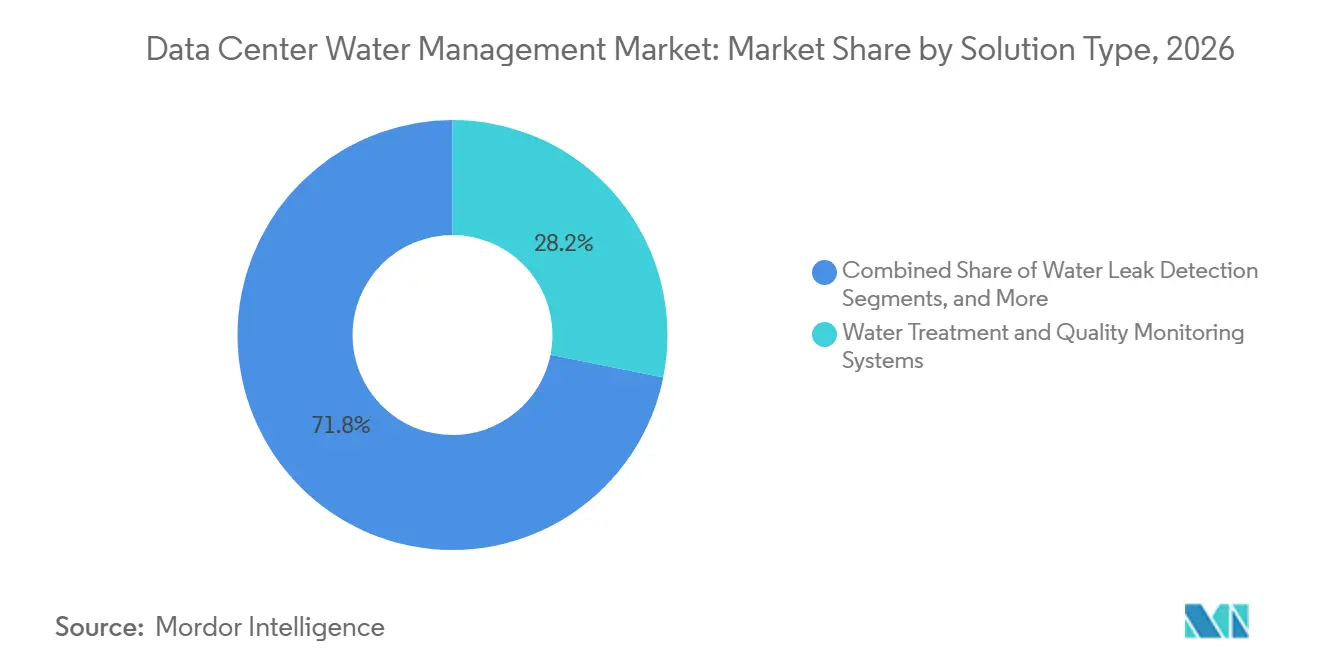
- ソリューションタイプ別では、水処理・品質モニタリングシステムが2026年のデータセンター水管理市場シェアの28.16%を占め、水リサイクル・再利用管理システムは2032年までに11.22%のCAGRで拡大する見込みです。
- 水管理アプリケーション別では、冷却システム水管理が2026年のデータセンター水管理市場規模の45.22%を占め、水リサイクル・再利用は2032年までに11.34%のCAGRで拡大する見込みです。
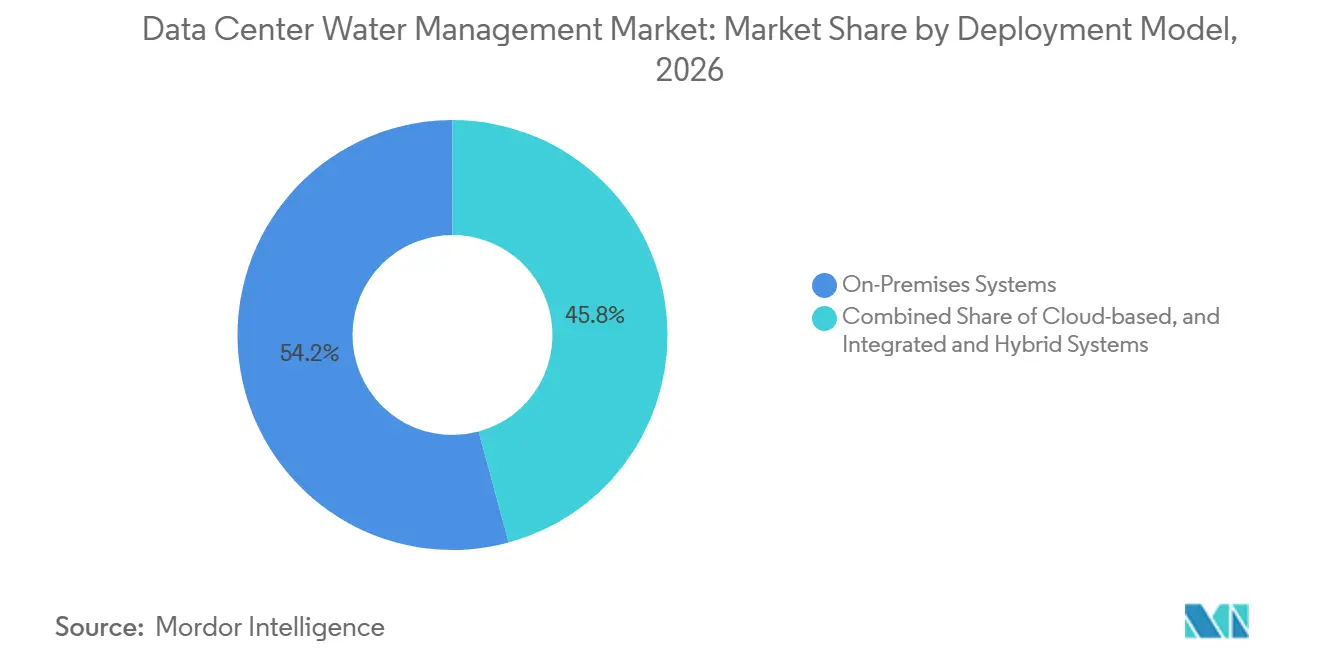
- 導入モデル別では、オンプレミスシステムが2026年に54.21%のシェアを占め、クラウドベースシステムは2032年までに11.14%のCAGRで拡大する見込みです。
- サービスタイプ別では、マネージド水管理サービスが2026年に30.96%のシェアを占め、水監査・効率コンサルティングは2032年までに11.56%のCAGRで拡大する見込みです。
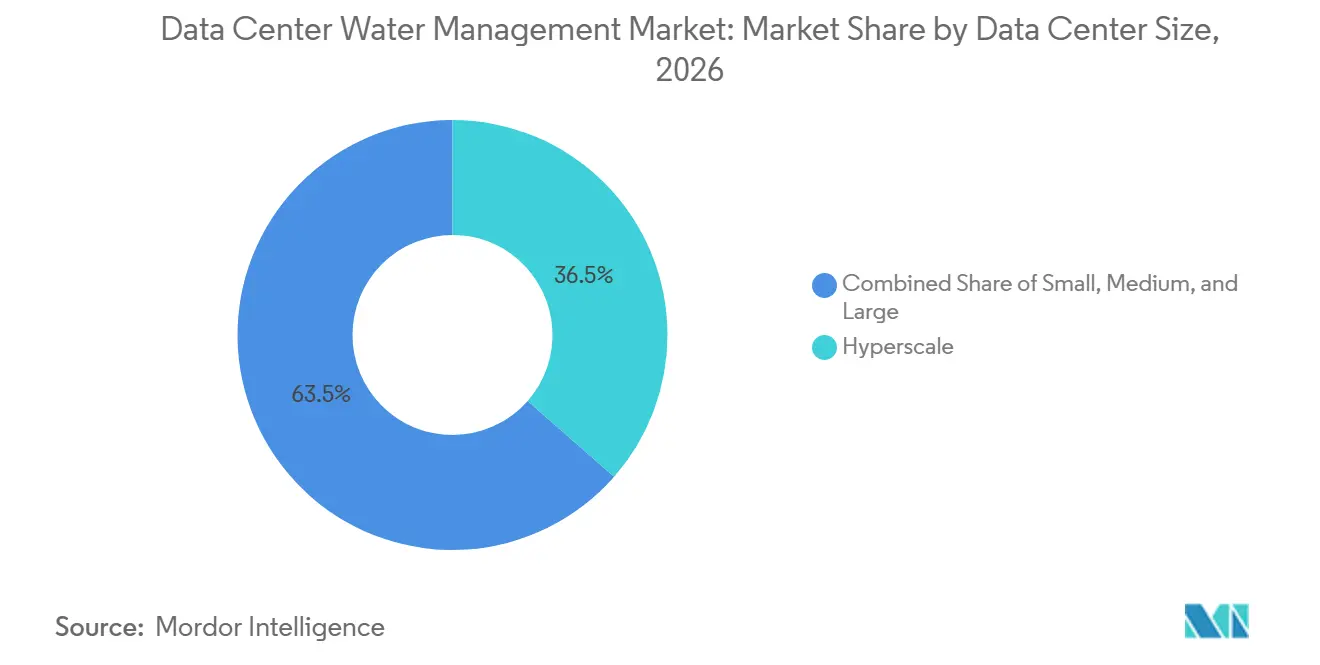
- データセンター規模別では、ハイパースケールデータセンターが2026年に36.46%のシェアを占め、2032年までに11.27%のCAGRで拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に41.86%のシェアを占め、2032年までに11.18%のCAGRで拡大する見込みです。
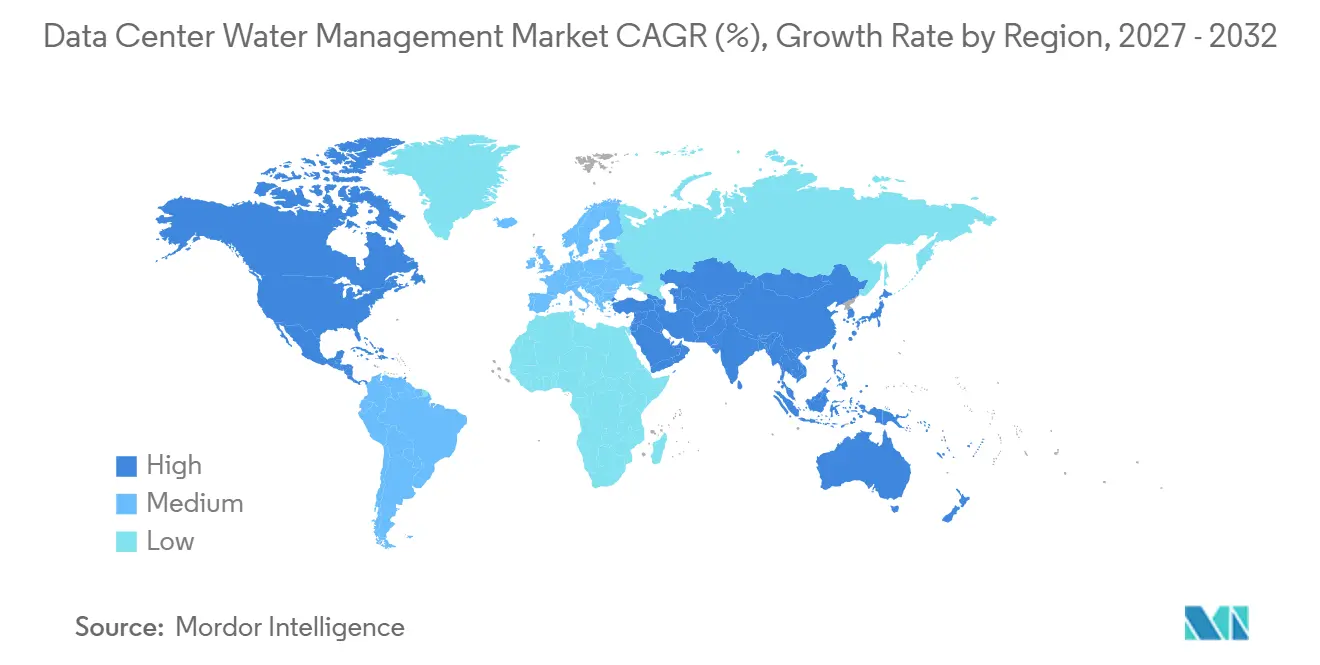
- 地域別では、北米が2026年に41.62%のシェアを占め、アジア太平洋地域は2032年までに11.29%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびハイパースケールの容量拡大 | +3.8% | グローバル、北米・アジア太平洋・中東に集中 | 短期(2年以内) |
| 液体冷却および高純度冷却水要件 | +2.6% | グローバル、北米およびアジア太平洋で最も強い | 短期(2年以内) |
| 水不足を背景とした再利用・回収投資 | +1.9% | 中東、米国南西部、東南アジア | 中期(2~4年) |
| リアルタイムモニタリングおよびAIベースの最適化 | +1.4% | グローバル、北米およびヨーロッパが主導 | 中期(2~4年) |
| 水使用効率の報告と開示 | +0.9% | ヨーロッパ、北米、中国 | 中期(2~4年) |
| ミッションクリティカルな信頼性要件 | +0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールの容量拡大
AIのトレーニングおよび推論ワークロードは、データセンターの水需要プロファイルを変化させています。プロセッサーの電力密度は700ワットを超え、主要なハイパースケール施設ではラック負荷が100kWを上回っています。これらの運用条件下では、冷却システムが施設の水使用量の最大97%を占める場合があります。100MWのハイパースケールキャンパスは、8万人の日常的な水供給量に相当する水を必要とする場合があり、水の調達と処理が資本計画の意思決定に組み込まれています。データセンター水管理市場は、新しいAIクラスターがコンピューティング容量の追加と同時に処理・再利用・代替水源インフラを必要とする場合に恩恵を受けます。これらのプロジェクトでは、水源の信頼性、排水管理、地域社会の水への期待、および変化する運用条件下でのコンピューティング可用性の維持に関する計画も必要です。
液体冷却および高純度冷却水要件
ダイレクト・トゥ・チップおよびイマージョン冷却は、標準的な施設供給システムでは対応できないことが多い水質管理を必要とします。Open Compute Projectのガイダンスでは、冷却水のろ過を25µm以下、導電率を10µS/cm未満とすることを求めており、冷却水がサーバーループに入る前に逆浸透または脱イオン処理が必要になる場合があります。[1] 高純度ループでは、腐食防止剤と殺生物剤の慎重な管理も必要です。Ecolabは2025年に、冷却水の健全性モニタリングと処理機能を組み合わせたダイレクト・トゥ・チップ液体冷却向けプログラムを導入しました。[2] これらの要件は、液体冷却の導入が拡大するにつれて、処理材料、膜、モニタリング、およびサービスサポートに対する継続的な需要を生み出します。冷却水ループは運用期間を通じて継続的なテストと状態管理が必要なため、需要は新規施設の建設にとどまりません。
水不足を背景とした再利用・回収投資
水不足により、新規データセンターのサイト計画において再利用と回収が不可欠な要素となっています。米国環境保護庁の水再利用行動計画2.0は、データセンターの冷却をリサイクルされた都市排水の優先的な活用分野として特定しています。[3] VeoliaとAmazon Web Services, Inc.は2026年4月、コンテナ型処理システムを使用して廃水排水を冷却グレードの水に変換するミシシッピ州のプロジェクトを発表しました。このプロジェクトは、2027年に最初の施設が稼働を開始した後、年間8,300万ガロン以上の飲料水を代替することが期待されています。データセンター水管理市場では、再利用システムが水ストレスの高い地域において、自発的な環境イニシアチブではなくサイト実現可能性の要件となりつつあります。制約のある都市システムの近くに立地するオペレーターは、キャンパス設計を確定する前に、許可リスク、公衆の受容性、および再生水供給の実際の利用可能性も評価する必要があります。
リアルタイムモニタリングおよびAIベースの最適化
センサーネットワークと予測制御により、複雑な冷却システム全体でリアルタイムの水管理がより実用的になっています。OVHcloudは、スマートデータセンターアーキテクチャが冷却モジュールごとに30以上のセンサーを使用し、従来のシステムと比較して水消費量を最大30%、冷却電力使用量を最大50%削減したと報告しています。MicrosoftとGWFは2025年11月、圧力関連の漏水を35%削減することを目標としたAIベースの圧力管理・漏水検知システムの導入を発表しました。統合プラットフォームは、漏水検知、WUE報告、薬品注入、および予知保全を一つのマネージドサービスに統合できます。Ecolabは2026年4月にWater Navigator IQを発売し、サイトレベルのモニタリングとポートフォリオ全体のパフォーマンスベンチマーキングを提供しています。統合データシステムへの移行は、機器データを運用上のアクション、コンプライアンスレポート、および水質管理と連携できるプロバイダーに有利に働きます。
制約要因影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期コストと長い回収期間 | -1.3% | グローバル、南米および東南アジアで最も深刻 | 中期(2~4年) |
| 改修の複雑さと運用上の混乱 | -0.8% | 北米およびヨーロッパ、大規模なレガシー施設基盤を持つ地域 | 短期(2年以内) |
| 冷却設計における水とエネルギーのトレードオフ | -0.5% | グローバル、水ストレスおよびカーボン規制地域で顕著 | 中期(2~4年) |
| 断片化した水データとWUE定義の不統一 | -0.3% | グローバル、複数の管轄区域にまたがるハイパースケール運用で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと長い回収期間
包括的なシステムには、前処理、閉ループ配管、モニタリング、およびリサイクル設備への支出が必要です。レガシー施設を液体冷却に転換するには1MWあたり200万米ドルのコストがかかる場合があり、グリーンフィールドの液体冷却建設では1MWあたり1,100万米ドルを超える場合があります。中小規模のエンタープライズおよびエッジオペレーターは、ハイパースケールキャンパスが管理する大規模な負荷にこれらの固定費を分散させることができません。Ecolabは2025年11月にCooling as a Serviceを発売し、投資の一部を設備投資から運用費用へと移行させました。サービスモデルを採用しても、完全に統合された水管理は小規模施設オーナーにとって長い回収期間を要する場合があります。この制約は、オペレーターが大規模なコンピューティング負荷に投資を分散できない場合、または水の節約、混乱の回避、コンプライアンス上のメリットを評価するための安定した基盤を欠く場合に最も顕著です。
改修の複雑さと運用上の混乱
空冷ワークロード向けに設計されたレガシー施設は、高度な水システムを追加する際に構造的・運用上の障壁に直面します。二重床のケーブル配線がアクセスを制限し、天井が液体冷却マニホールドを支持できない場合があり、稼働中の環境での設置は漏水の影響を増大させます。ASHRAEは、既存の建物を新しい熱・電力要件に適合させる必要性を含め、AIデータセンターの改修・近代化の課題を指摘しています。場合によっては、既存施設を改修するよりも再建の方がコスト効率が高い場合があります。AI導入前の既存設備のこの遅く不均一な転換は、データセンター水管理市場における高度なソリューションの近期採用を制限します。地域の建築基準法や水効率要件により、オペレーターは統一されたグローバル改修テンプレートではなく、地域の条件に対応した設計が必要なため、プロジェクトの複雑さがさらに増す場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
処理システムが需要の基盤を形成し、リサイクルシステムが最速の拡大を主導水処理・品質モニタリングシステムは2026年に28.16%のシェアを占めました。ダイレクト・トゥ・チップおよびイマージョン冷却は、運用限界内で導電率、pH、および汚染物質の管理を維持するために、逆浸透、脱イオン、ろ過、および化学処理を必要とします。これらのシステムは多くの液体冷却構成で継続的に稼働しており、オプションの追加機能ではなく基本的な水インフラの一部となっています。処理システムのデータセンター水管理市場規模は、設置済みの液体冷却容量の増加に伴い、消耗品、膜、モニタリングサービス、腐食防止剤、および殺生物剤の繰り返し購入によっても支えられています。
水リサイクル・再利用管理システムは、2027年から2032年にかけて11.22%のCAGRで拡大する見込みです。EUの報告要件と米国環境保護庁の水再利用行動計画2.0は、閉ループ運用とリサイクルされた都市供給への移行を支援しています。Gradiant Corporationは2026年5月に主要なハイパースケーラーとのHyperSolvedの商業展開を発表し、代替水源へのアクセス、高回収率のブローダウン濃縮、およびSmartOps AIを組み合わせています。水使用最適化・制御システムは、施設が複数の冷却回路にわたって負荷、流量、温度、および水質のバランスを取るにつれて恩恵を受けます。このセグメントは、ミッションクリティカルなコンピューティング環境に期待される熱的信頼性を損なうことなく飲料水の使用を削減するというオペレーターのニーズも反映しています。

水管理アプリケーション別:
冷却管理が最大のポジションを維持し、再利用が最速で拡大冷却システム水管理は2026年に45.22%のシェアを占めました。この位置は、特にAIワークロードが液体冷却を必要とする場合に、熱排出に関連する施設の水使用量の高い割合を反映しています。冷却水の化学的性質は、ダイレクト・トゥ・チップ環境において機器の信頼性、メンテナンススケジュール、および熱性能に影響を与えるようになっています。水供給・配管管理および廃水管理は、オペレーターが同一サイトで取水、排水、代替水源、および管理要件に対応するにつれて重要性が増しています。漏水防止・検知も、液体冷却設備が旧来の空冷施設では管理されていなかった露出ポイントをもたらすため、より重要になっています。
水リサイクル・再利用は、2027年から2032年にかけて11.34%のCAGRで拡大する見込みです。このアプリケーションは、都市の規制、リサイクル水の利用可能性、企業のコミットメント、および新規キャンパスに展開したり既存の運用に適応させたりできるモジュール型処理システムから恩恵を受けます。都市の規制、企業の水ポジティブコミットメント、およびより成熟したモジュール型処理技術がこのアプリケーションを支援しています。VeoliaのAmazon Web Services, Inc.とのミシシッピ州での協力は、ハイパースケールサイトで廃水排水を冷却グレードの水に変換できることを示しています。水消費報告・最適化も、オペレーターがWUE報告、コンプライアンスレビュー、および公共の水管理コミットメントを支援できる施設記録を必要とするにつれて需要が高まっています。これにより、報告が定期的な管理業務から大規模施設ポートフォリオの継続的な運用要件へと移行しています。
導入モデル別:
オンプレミスシステムが制御を維持し、クラウドプラットフォームが拡大オンプレミスシステムは2026年のデータセンター水管理市場の54.21%を占めました。オペレーターは、ミッションクリティカルな水ループに対する直接的で低遅延の制御と、流量、圧力、または冷却水状態の変化への迅速な対応のためにローカルシステムを使用しています。ISO/IEC 30134-9は施設境界での計量WUEデータを要求しており、ローカル計装の継続的な必要性を支援しています。統合型およびハイブリッドシステムは、オンサイトでの対応を必要としながら複数の施設にわたる統合された可視性も必要とする大規模なコロケーションおよびエンタープライズオペレーターに適しています。これらは、障害発生時にローカル制御を必要としながらポートフォリオの比較と集中報告を求めるユーザーにとって実用的な中間的ポジションを提供します。
クラウドベースシステムは、2027年から2032年にかけて11.14%のCAGRで拡大する見込みです。これらは、異なる地域、水条件、および報告体制にわたって数十の施設を管理するオペレーターにスケーラブルなモニタリングを提供します。Water Navigator IQは、孤立した施設ツールでは容易に達成できないポートフォリオレベルのベンチマーキングを可能にします。義務的な報告、AIベースの予知保全、および監査対応ドキュメントの必要性により、クラウドプラットフォームがデータセンターの日常的なワークフローにより深く組み込まれることが期待されます。施設が異なる都市規制、水源、および気候条件下で運用される場合に、水パフォーマンスの比較の困難さを軽減できます。
サービスタイプ別:
マネージドサービスが収益を主導し、監査が最速で拡大マネージド水管理サービスは2026年の収益の30.96%を占めました。ハイパースケールおよびコロケーションオペレーターは、実験室能力、化学薬品供給、運用ドキュメント、コンプライアンス記録、および継続的な処理管理のために専門家を活用しています。冷却塔、ダイレクト・トゥ・チップループ、および断熱システムが連携して稼働することが多く、内部チームが大規模なスケールなしに必要な専門知識の全セットを維持することが困難です。システムインストール・インテグレーションおよびモニタリング・メンテナンスは、新規施設および液体冷却改修が専門的なコミッショニングと継続的なサービスを必要とするため、引き続き必要です。プロバイダーは、水処理を施設制御、冷却ハードウェア、安全慣行、およびオペレーターと顧客の両方のドキュメントニーズと整合させる必要があります。
水監査・効率コンサルティングは、2027年から2032年にかけて11.56%のCAGRで拡大する見込みです。EU省エネルギー指令第12条は、500kWを超えるデータセンターに対して年次WUE報告を義務付けており、結果は公開データベースに公表されます。これにより、独立したレビュー、ドキュメント、報告サポート、および規制審査に対応できる記録の必要性が生まれます。データセンター水管理市場産業も、監査サービスが継続的なマネージド契約を補完し、オペレーターがサービスプロバイダーの日常的な役割を置き換えることなくパフォーマンスを検証できるため、恩恵を受けます。アドバイザリープロバイダーは、ポートフォリオ全体で単一の標準的なアプローチではなく、管轄区域固有のアップグレード計画を必要とするオペレーターも支援できます。
データセンター規模別:
ハイパースケール施設がシェアと予測拡大を主導ハイパースケールデータセンターは2026年に36.46%のシェアを占め、2032年までに11.27%のCAGRで拡大する見込みです。このデュアルポジションは、処理、リサイクル、およびモニタリングプロジェクトを大規模に展開できる100MW以上の施設へのAIインフラ投資の集中を反映しています。100MWのキャンパスは、8万人の住民の日常的なニーズに相当する水を必要とする場合があります。大規模施設はより高いラック密度に向けて冷却インフラをアップグレードしており、中規模サイトは内部の水管理能力が不十分な場合にマネージドサービスをますます活用しています。最大規模のキャンパスは、その水需要が地域の人口センターに匹敵する場合があるため、地域社会および規制当局のより厳しい監視の対象にもなっています。
小規模データセンターおよび分散型エッジノードは、オンサイトの技術サポートが限られたモジュール型およびコンテナ型システムの機会を生み出しています。負荷が小さいため、カスタムインストールの正当化が困難であり、マネージドサービスの提供が処理、モニタリング、およびコンプライアンスへのより実用的な経路を提供することが多いです。Gradiant CorporationとVeoliaがハイパースケール設定で実証した技術は、エッジAIの展開が増加するにつれて小規模フォーマットに適応できる可能性があります。水モニタリングは、データセンター階層全体でプレミアム機能ではなく標準的な運用要件になる可能性があります。この長い転換パスは、データセンター水管理市場全体の将来的な需要を広く支援します。コンテナ型処理、リモートモニタリング、および定期的なサービスを提供できるサプライヤーは、分散型施設に共通する技術的・人員的制約に対応するうえで有利な立場にあります。
データセンタータイプ別:
クラウドサービスプロバイダーが需要と予測拡大を主導クラウドサービスプロバイダーは2026年の収益の41.86%を占め、2032年までに11.18%のCAGRで拡大する見込みです。施設規模と公共の水管理コミットメントにより、統合処理、再利用、モニタリング、および報告サービスの主要な購入者となっています。Ecolabのサービスとしての冷却の提供は冷却塔とサーバーレベルのインフラをカバーしており、大規模クラウドオペレーターが求める統合サポートを示しています。コロケーションプロバイダーは、テナントが施設を選択しリース要件を交渉する際にWUEパフォーマンスと水管理慣行をますます評価するため、引き続き重要です。水パフォーマンスは、電力の可用性と信頼性の従来の指標と並んで、施設のマーケティングと顧客維持に影響を与える可能性があります。
エンタープライズおよびエッジデータセンターはプライベートAIインフラを採用していますが、水管理予算はハイパースケールオペレーターよりも小さく、調達サイクルも長い場合が多いです。政府・機関データセンターは、公共調達慣行、デジタル主権ニーズ、および民間セクターの基準に匹敵するかそれを超える場合があるパフォーマンス要件によって形成された安定した需要を提供します。これらの施設タイプ全体で、水パフォーマンスは自発的な目標ではなく契約上の考慮事項になりつつあります。データセンター水管理市場産業は、異なる機器、サービス、資金調達、および報告要件で各タイプにサービスを提供しています。この多様性は、柔軟な提供モデルと専門的なサポートへの需要を支援します。また、システム設計が異なる施設規模、冷却アーキテクチャ、公共コミットメント、および調達慣行を考慮する必要があるため、単一の技術テンプレートの有用性を制限します。
地域分析
北米は2026年のデータセンター水管理市場の41.62%を占めました。この地域は最大のハイパースケール設置基盤を持ち、ノーザンバージニア、フェニックス、および太平洋岸北西部に主要な容量ハブがあり、増大する水需要は新しいAIおよびクラウド建設と密接に関連しています。都市の料金上昇、水ストレス、および州レベルの報告要件により、オペレーターは処理、再利用、漏水検知、および計量を新規施設計画の一部とするよう促されています。データセンター水管理市場における地域的な機会は、ハイパースケール顧客が期待する運用レジリエンスを維持しながら信頼性の高い供給を確保する必要性を反映しています。
南米は地域需要において小規模ながら増大する役割を担っており、水条件の違いが国ごとの投資ニーズを形成しています。ブラジルは隣接するいくつかの市場と比較して高水ストレス流域への露出が低く、淡水の利用可能性がより制約されている場所とは異なるサイト選択プロファイルをオペレーターに提供しています。メキシコとチリは、施設設計、代替水源計画、排水管理、および新規容量決定のタイミングに影響を与える深刻な水制約に直面しています。これらの条件は、地域の水の利用可能性、都市インフラ、気温、許可条件、および地域社会の期待に基づいてシステムを選択する、サイト固有の水管理戦略を必要とします。
ヨーロッパは、水効率がデータセンターの規制および運用要件となりつつあるため拡大しています。EU省エネルギー指令第12条は、500kWを超えるデータセンターに対して年次WUE報告を義務付けており、結果は公開データベースに公表されます。これにより、水データ、制御、およびドキュメントが運用上の意思決定に関連するものとなります。要件は、冷却および再利用慣行を改善するための技術的能力だけでなく、測定可能なパフォーマンス記録を提供するシステムへの需要を支援します。北欧施設は蒸発による水需要を削減できる周囲温度の優位性を持ち、南欧および東欧は容量回廊が発展するにつれて異なる水ガバナンスの課題に直面しています。アジア太平洋地域は、中国、インド、日本、オーストラリア、シンガポール、韓国、マレーシア、およびインドネシアにおけるクラウドおよびAI容量の追加に支えられ、2027年から2032年にかけて11.29%のCAGRで拡大する見込みです。シンガポールは新規施設の淡水取水を制限しており、中国はWUE計算方法と冷却水要件を定義するGB/T 32910.6-2025を導入しています。中東は、脱塩供給と40℃を超える気温が冷却の技術的要求を高める可能性があるため、MW当たりの処理ニーズが高くなっています。国家AIプログラムの下でのGCC拡大は、データセンター水管理市場における閉ループ冷却水システム、再利用インフラ、および高度な処理サービスを支援しています。
競合環境
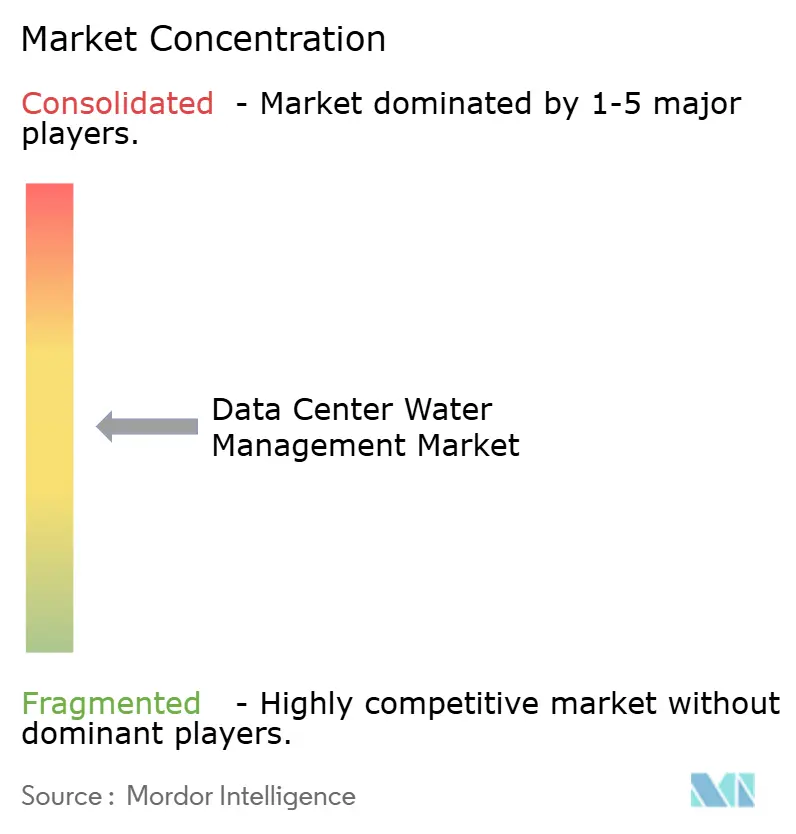
データセンター水管理市場は中程度に断片化しており、確立された水処理企業と専門プロバイダーがバリューチェーンの異なる部分にサービスを提供しています。Veolia、Ecolab Inc.、およびXylem Inc.は、大規模な顧客ポートフォリオを支援する広範なサービスネットワーク、水処理の知識、およびコンプライアンス能力を持っています。Gradiant Corporationはハイパースケール展開向けに設計された統合プラットフォームに注力し、冷却水サイクル全体を中心にオファーを位置付けています。データセンター水管理市場における競争は、処理、モニタリング、再利用、報告、インストールサポート、および信頼性の高いフィールドサービスを一つの一貫したオファーに組み合わせる能力を中心に展開されています。
Ecolabは2026年3月にCoolIT Systemsを買収し、2026年4月にWater Navigator IQを発売しました。これらの動きにより、データセンターのオファーが冷却塔の化学処理からダイレクト・トゥ・チップ液体冷却、継続的な冷却水管理、およびエンタープライズスケールのパフォーマンスモニタリングへと拡大しました。このアプローチは、複雑な水・熱システムを調整する必要がある個別サプライヤーの数を顧客が削減するのに役立ちます。Veoliaは2026年4月にData Center Resource 360を発売し、データセンターの年間収益10億ユーロ(約11.7億米ドル)超を目標としており、データセンター水管理市場においてこの顧客グループの戦略的重要性を示しています。データセンター水管理市場において、同社はこのプラットフォームが施設の水フットプリントを最大75%削減し、95%の廃棄物循環を実現できると述べています。
GradiantのHyperSolvedプラットフォームは、代替水源へのアクセス、高回収率の排水処理、およびSmartOps AIを単一のアーキテクチャに統合しています。同社は2026年5月に主要なハイパースケーラーとの商業展開を報告しており、大規模で急速に進む建設プログラムの水インフラ決定を簡素化できるサプライヤーへの需要を示しています。Gradiant Corporationはまた、コンテナ型水管理モジュールに関連する特許を申請しており、制約のある建設サイトと繰り返し可能なキャンパス展開向けに設計されたソリューションをめぐる競争の激化を反映しています。WUE報告要件が異なる管轄区域でより確立されるにつれて、データセンター水管理市場は監査対応ドキュメントを持つサプライヤーを優遇します。マルチサイト報告の自動化、中規模市場施設向けのサービスとしての水の資金調達、新規建設向けの代替水統合、および分散型エッジサイト向けのモジュール型システムに機会が残っています。報告されたサプライヤー環境は支配的な複合ポジションを持つ一つのプロバイダーを特定していないため、データセンター水管理市場は専門家に開かれたままです。
データセンター水管理産業リーダー
-
Veolia
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
-
SUEZ Water Technologies & Solutions
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター水管理市場 このレポートでカバーされる企業
- Veolia
- Xylem Inc.
- Ecolab Inc.
- Kurita Water Industries Ltd.
- SUEZ Water Technologies & Solutions
- Aquatech International LLC
- Gradiant Corporation
- Pentair plc
- DuPont Water Solutions
- Toray Industries, Inc.
- Ovivo Inc.
- Lenntech B.V.
- Solenis
- Saltworks Technologies Inc.
- IDE Technologies
- Grundfos Holding A/S
- Watts Water Technologies, Inc.
- Thermax Limited
- Wigen Water Technologies
- SAMCO Technologies, Inc.
- Veralto Corporation
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
最近の産業開発事情 データセンター水管理市場
- 2026年10月:EndeavourとTrevi Systemsは、廃熱を利用してコンピューティング1MWあたり1日最大20万ガロンのクリーンウォーターを生産し、最大98%の水回収率を実現する熱駆動型脱塩技術をデータセンターに展開するパートナーシップを発表しました。最初の展開はEndeavourの米国データセンターポートフォリオで計画されています。
- 2026年5月:Gradiant Corporationは、SmartOps AI、代替水源へのアクセス、および高回収率ブローダウンシステムを単一ベンダー契約モデルの下で組み込んだHyperSolvedの、世界の主要グローバル市場にわたる世界最大のハイパースケーラー数社との商業展開を発表しました。
- 2026年4月:VeoliaはData Center Resource 360プラットフォームを発売し、データセンターからの年間収益10億ユーロ(約11.7億米ドル)超を目標とし、優先的な米国および欧州市場全体で75%の水フットプリント削減と95%の廃棄物循環の潜在的可能性を主張しています。
- 2026年4月:VeoliaとAmazon Web Services, Inc.は、モジュール型コンテナ型処理システムを使用して廃水排水を冷却グレードの水に変換し、2027年に最初の施設が稼働を開始した後、年間8,300万ガロン以上の飲料水供給を代替するミシシッピ州のデータセンター運用向け水再利用協力を発表しました。
グローバルデータセンター水管理市場レポートの範囲
データセンター水管理市場は、データセンターオペレーターが施設運用全体で水の使用を監視、管理、節約、および最適化するのを支援する技術とサービスで構成されています。水効率の改善、無駄の削減、持続可能な冷却慣行の支援、水質の確保、および環境コンプライアンス要件の充足に焦点を当てています。この市場は、高度なモニタリング、自動化、分析、および水保全戦略を通じて、組織が運用レジリエンスを強化し、資源消費を削減し、持続可能性目標を達成できるようにし、環境に責任ある資源効率の高いデジタルインフラへの高まる需要を支援します。
データセンター水管理市場レポートは、ソリューションタイプ(水モニタリング・計量システム、水漏れ検知システム、水使用最適化・制御システム、水リサイクル・再利用管理システム、水処理・品質モニタリングシステム、および水管理ソフトウェア・分析)、水管理アプリケーション(冷却システム水管理、水供給・配管管理、廃水管理、水リサイクル・再利用、漏水防止・検知、および水消費報告・最適化)、導入モデル(オンプレミスシステム、クラウドベースシステム、および統合型・ハイブリッドシステム)、サービスタイプ(システムインストール・インテグレーション、モニタリング・メンテナンス、水監査・効率コンサルティング、およびマネージド水管理サービス)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ、ならびに政府・機関データセンター)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 水モニタリング・計量システム |
| 水漏れ検知システム |
| 水使用最適化・制御システム |
| 水リサイクル・再利用管理システム |
| 水処理・品質モニタリングシステム |
| 水管理ソフトウェア・分析 |
| 冷却システム水管理 |
| 水供給・配管管理 |
| 廃水管理 |
| 水リサイクル・再利用 |
| 漏水防止・検知 |
| 水消費報告・最適化 |
| オンプレミスシステム |
| クラウドベースシステム |
| 統合型・ハイブリッドシステム |
| システムインストール・インテグレーション |
| モニタリング・メンテナンス |
| 水監査・効率コンサルティング |
| マネージド水管理サービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 政府・機関データセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| ソリューションタイプ別 | 水モニタリング・計量システム | |
| 水漏れ検知システム | ||
| 水使用最適化・制御システム | ||
| 水リサイクル・再利用管理システム | ||
| 水処理・品質モニタリングシステム | ||
| 水管理ソフトウェア・分析 | ||
| 水管理アプリケーション別 | 冷却システム水管理 | |
| 水供給・配管管理 | ||
| 廃水管理 | ||
| 水リサイクル・再利用 | ||
| 漏水防止・検知 | ||
| 水消費報告・最適化 | ||
| 導入モデル別 | オンプレミスシステム | |
| クラウドベースシステム | ||
| 統合型・ハイブリッドシステム | ||
| サービスタイプ別 | システムインストール・インテグレーション | |
| モニタリング・メンテナンス | ||
| 水監査・効率コンサルティング | ||
| マネージド水管理サービス | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 政府・機関データセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンター水管理市場の規模はどのくらいですか?
データセンター水管理市場は2026年に34.4億米ドルと評価されており、10.86%のCAGRで2032年までに63.8億米ドルに達すると予測されています。この予測は、データセンターオペレーターがより高密度のコンピューティング容量を追加するにつれて、冷却処理、再利用、モニタリング、および関連する水インフラへの支出増加を反映しています。
データセンターにおける水管理システムの需要を促進しているものは何ですか?
AIワークロード、より高いラック密度、液体冷却、水不足、およびWUE報告要件が、処理、モニタリング、および再利用システムへの需要を増大させています。データセンター水管理市場は、サイト固有の水管理および報告への期待を満たしながら信頼性の高い冷却水を必要とするオペレーターによっても支援されています。
最大のシェアを持つソリューションタイプはどれですか?
水処理・品質モニタリングシステムは2026年に28.16%で最大のソリューションタイプシェアを占めています。その位置は、水条件が機器のパフォーマンスとメンテナンスニーズに影響を与えるダイレクト・トゥ・チップおよびイマージョン冷却システムにおける冷却水品質の管理に対する継続的なニーズを反映しています。
最も急速に拡大しているアプリケーションはどれですか?
水リサイクル・再利用は、2027年から2032年にかけて11.34%のCAGRで拡大する見込みです。このアプリケーションは、都市の規制、リサイクル水の利用可能性、企業のコミットメント、および新規キャンパスに展開したり既存の運用に適応させたりできるモジュール型処理システムから恩恵を受けます。
データセンター水管理需要をリードしている地域はどこですか?
北米が2026年に41.62%のシェアで主導しており、アジア太平洋地域は2032年までに最速の地域CAGRである11.29%を記録する見込みです。北米の需要は設置済みのハイパースケール基盤に支えられており、アジア太平洋地域の需要はクラウド建設、AI容量の追加、および主要な場所での淡水制約を反映しています。
クラウドベースの水管理プラットフォームがより重要になっている理由は何ですか?
クラウドプラットフォームは、分散型データセンターポートフォリオのクロスサイトベンチマーキング、報告、予知保全、および管理を可能にします。異なる水源と運用条件を持つ施設を比較しながら、内部レビュー、顧客要件、規制レビュー、および変化する運用条件にわたるWUE関連報告のためにドキュメントをアクセス可能に保つのに役立ちます。