
Taille et part du marché de la gestion de l'eau des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
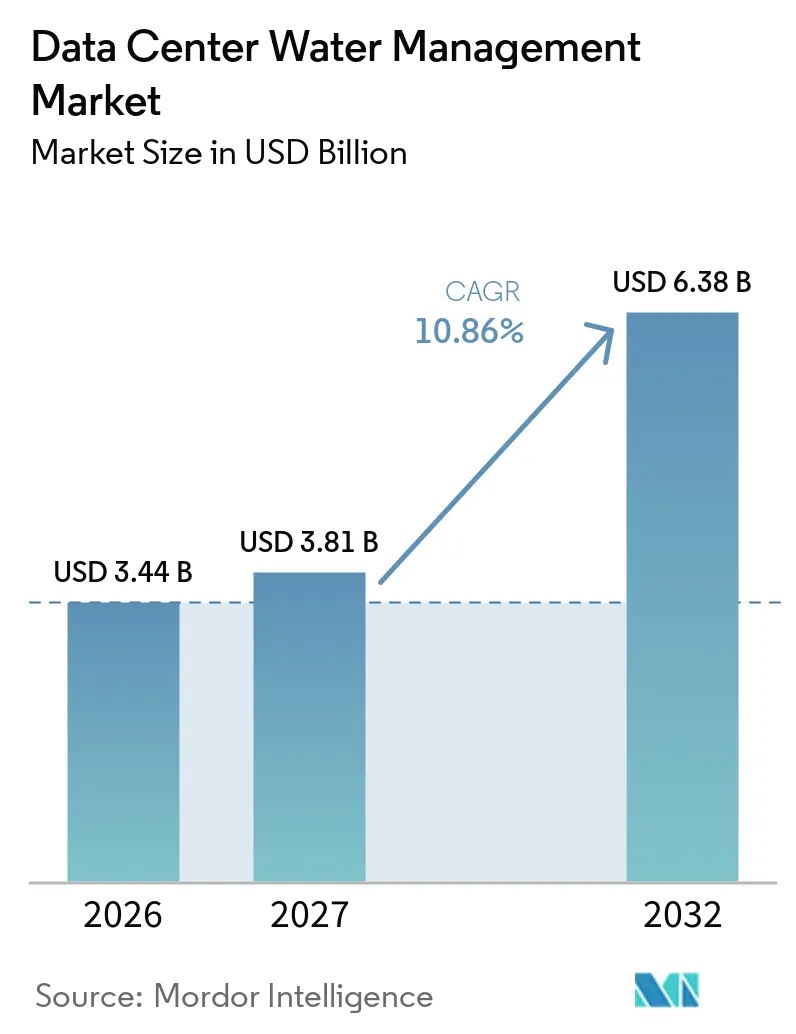
| Taille du Marché (2027) | 3.81 Milliards de dollars |
| Taille du Marché (2032) | 6.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de l'eau des centres de données par Mordor Intelligence
La taille du marché de la gestion de l'eau des centres de données était évaluée à 3,44 milliards USD en 2026 et devrait progresser de 3,81 milliards USD en 2027 pour atteindre 6,38 milliards USD d'ici 2032, à un CAGR de 10,86 % durant la période de prévision 2027-2032. Les charges de travail d'entraînement et d'inférence de l'IA augmentent les charges thermiques, faisant de l'approvisionnement en eau, du traitement et de la conception du refroidissement des éléments centraux des décisions d'investissement dans les installations. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'eau des centres de données atteindra 1,2 milliard de mètres cubes d'ici 2030, contre 560 millions de mètres cubes en 2023, ce qui renforce l'importance de la réutilisation et des sources d'eau alternatives. Les densités de baies plus élevées font également passer la qualité du fluide caloporteur, la prévention des fuites et le comptage de tâches opérationnelles à des exigences de conception fondamentales. Les opérateurs répondent avec des systèmes intégrés combinant des fonctions de surveillance, de traitement, de recyclage et de reporting. Le marché de la gestion de l'eau des centres de données est également confronté à des coûts d'installation élevés, à des rénovations difficiles, à des compromis eau-énergie et à des règles de reporting variables sur l'efficacité d'utilisation de l'eau, ou WUE.
Principaux enseignements du rapport
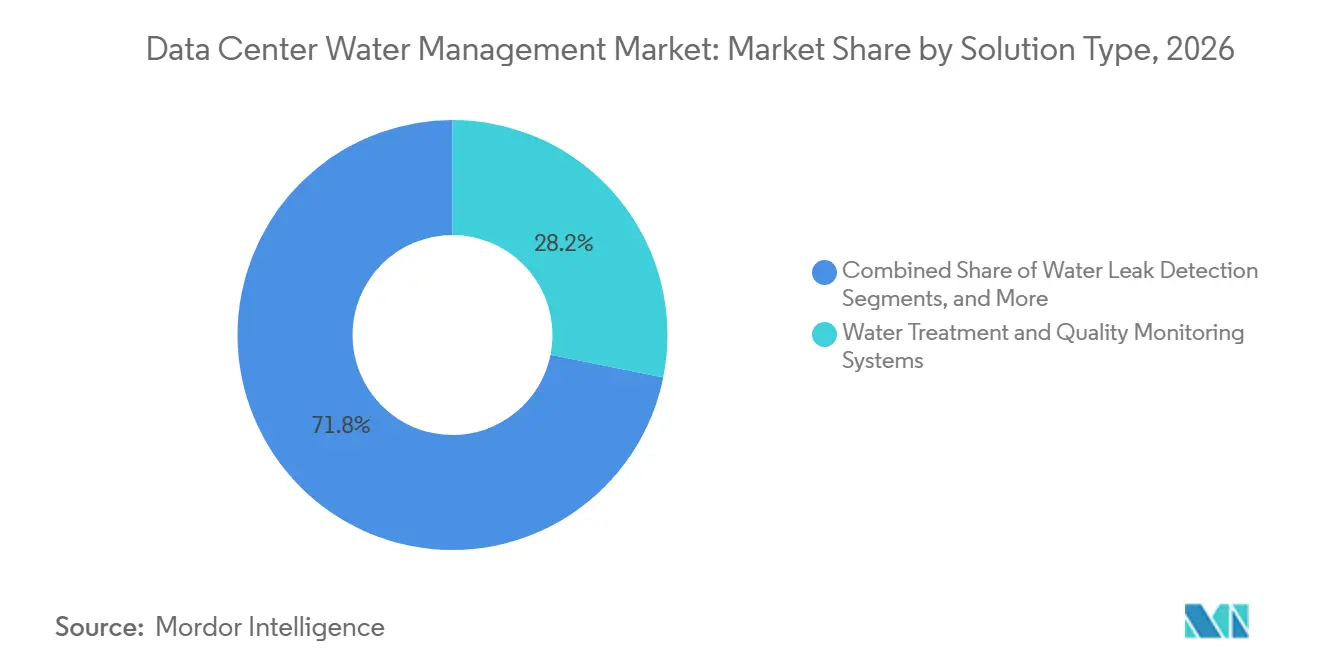
- Par type de solution, les systèmes de traitement de l'eau et de surveillance de la qualité détenaient 28,16 % de la part du marché de la gestion de l'eau des centres de données en 2026, tandis que les systèmes de recyclage et de réutilisation de l'eau devraient progresser à un CAGR de 11,22 % jusqu'en 2032.
- Par application de gestion de l'eau, la gestion de l'eau des systèmes de refroidissement représentait 45,22 % de la taille du marché de la gestion de l'eau des centres de données en 2026, tandis que le recyclage et la réutilisation de l'eau devraient progresser à un CAGR de 11,34 % jusqu'en 2032.
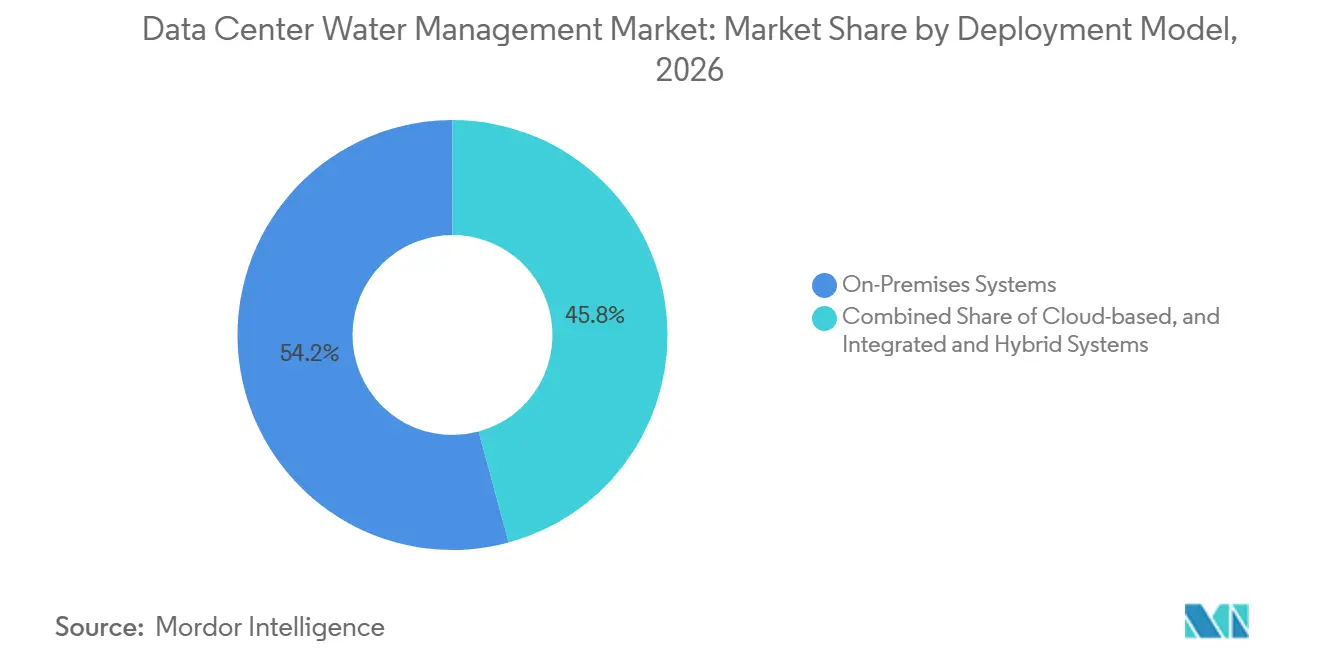
- Par modèle de déploiement, les systèmes sur site détenaient 54,21 % de la part en 2026, tandis que les systèmes basés sur le cloud devraient progresser à un CAGR de 11,14 % jusqu'en 2032.
- Par type de service, les services gérés de gestion de l'eau représentaient 30,96 % de la part en 2026, tandis que l'audit de l'eau et le conseil en efficacité devraient progresser à un CAGR de 11,56 % jusqu'en 2032.
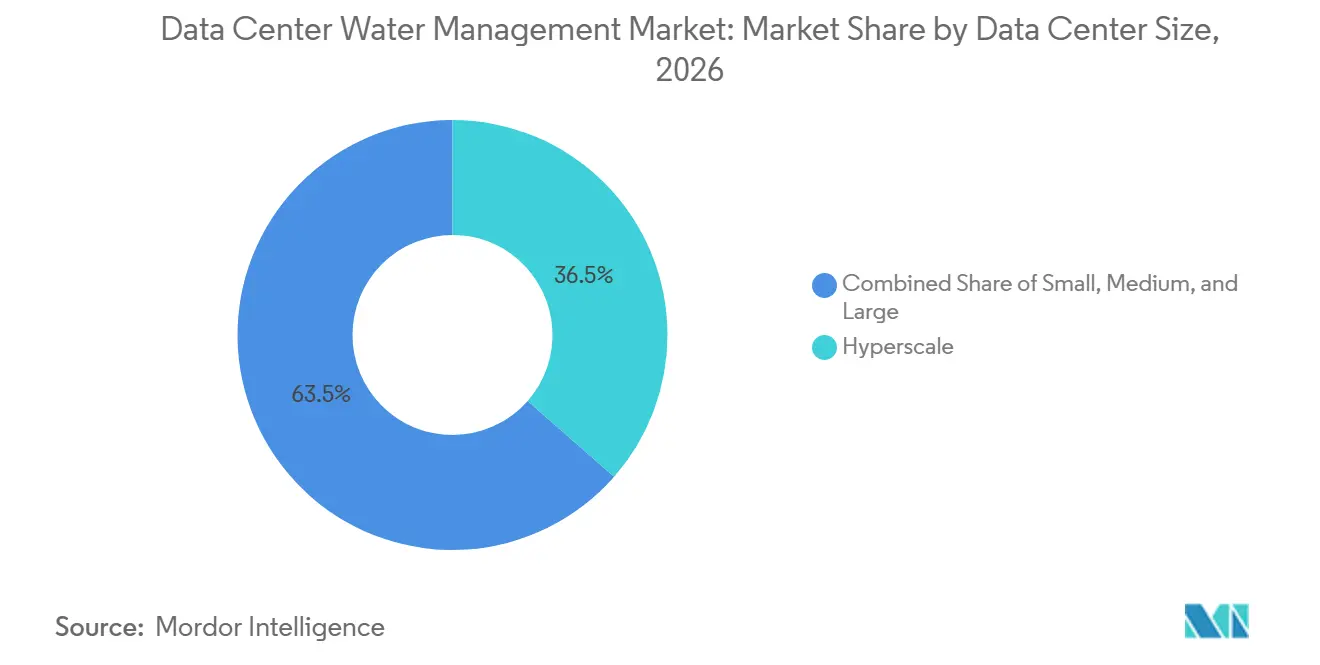
- Par taille de centre de données, les centres de données hyperscale détenaient 36,46 % de la part en 2026 et devraient progresser à un CAGR de 11,27 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud représentaient 41,86 % de la part en 2026 et devraient progresser à un CAGR de 11,18 % jusqu'en 2032.
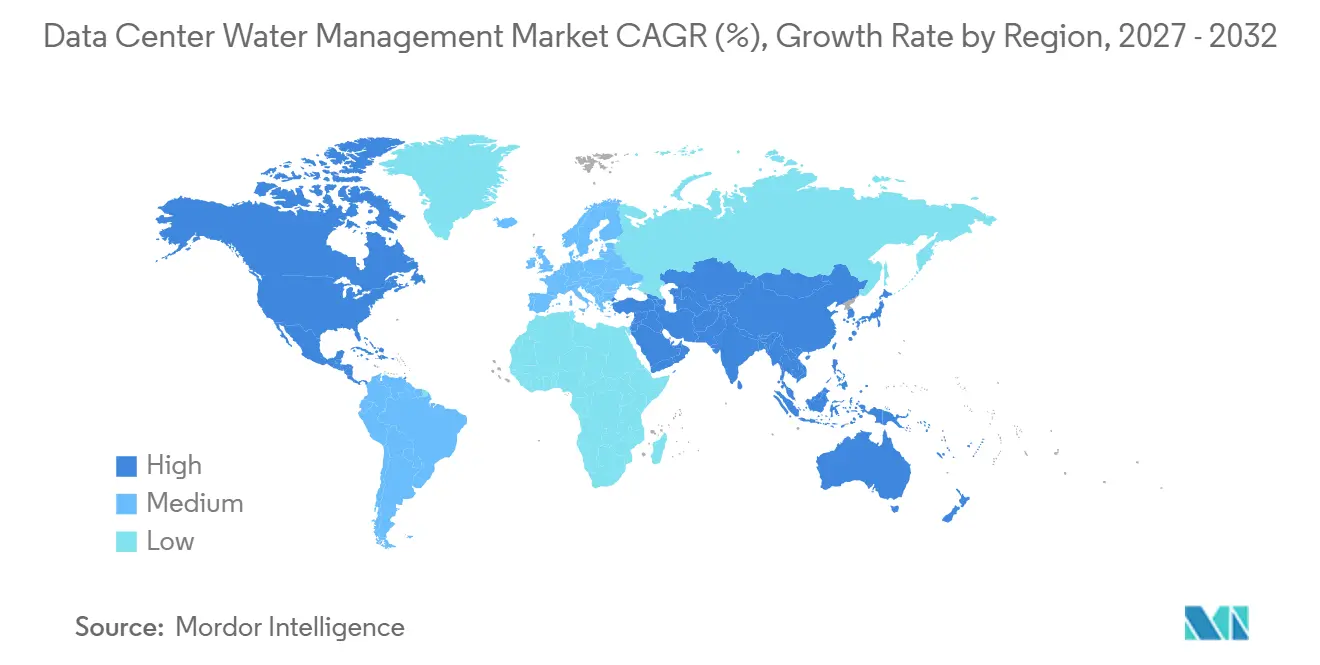
- Par géographie, l'Amérique du Nord détenait 41,62 % de la part en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 11,29 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités d'IA et hyperscale | +3.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Refroidissement liquide et exigences en matière de fluide caloporteur haute pureté | +2.6% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Investissement dans la réutilisation et la récupération de l'eau liées à la pénurie d'eau | +1.9% | Moyen-Orient, sud-ouest des États-Unis et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Surveillance en temps réel et optimisation basée sur l'IA | +1.4% | Mondial, mené par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Reporting et divulgation de l'efficacité d'utilisation de l'eau | +0.9% | Europe, Amérique du Nord et Chine | Moyen terme (2-4 ans) |
| Exigences de fiabilité des infrastructures critiques | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités d'IA et hyperscale
Les charges de travail d'entraînement et d'inférence de l'IA modifient le profil de demande en eau des centres de données. Les densités de puissance des processeurs dépassent 700 watts, et les principales installations hyperscale ont des charges de baies supérieures à 100 kW. Les systèmes de refroidissement peuvent représenter jusqu'à 97 % de la consommation d'eau d'une installation dans ces conditions d'exploitation. Un campus hyperscale de 100 MW peut nécessiter une quantité d'eau équivalente à l'approvisionnement quotidien de 80 000 personnes, intégrant ainsi l'approvisionnement et le traitement de l'eau dans les décisions de planification des investissements. Le marché de la gestion de l'eau des centres de données bénéficie lorsque les nouveaux clusters d'IA nécessitent simultanément des infrastructures de traitement, de réutilisation et de sources alternatives au moment où la capacité de calcul est ajoutée. Ces projets nécessitent également une planification pour la fiabilité des sources, la gestion des rejets, les attentes des communautés en matière d'eau et la capacité à maintenir la disponibilité du calcul dans des conditions d'exploitation changeantes.
Refroidissement liquide et exigences en matière de fluide caloporteur haute pureté
Le refroidissement direct sur puce et par immersion nécessitent des contrôles de qualité de l'eau que les systèmes d'alimentation standard des installations ne peuvent souvent pas assurer. Les recommandations de l'Open Compute Project préconisent une filtration du fluide caloporteur à 25 µm ou moins et des objectifs de conductivité inférieurs à 10 µS/cm, ce qui peut nécessiter une osmose inverse ou une déionisation avant que le fluide caloporteur n'entre dans les boucles des serveurs.[1] Les boucles haute pureté nécessitent également des inhibiteurs de corrosion et des biocides soigneusement contrôlés. Ecolab a lancé en 2025 un programme pour le refroidissement liquide direct sur puce combinant la surveillance de l'état du fluide caloporteur avec des capacités de traitement.[2] Ces exigences créent une demande récurrente en matériaux de traitement, membranes, surveillance et support de service à mesure que les installations de refroidissement liquide se développent. La demande qui en résulte va au-delà de la construction d'une nouvelle installation, car les boucles de fluide caloporteur nécessitent des tests continus et une gestion de leur état tout au long de leur durée de vie opérationnelle.
Investissement dans la réutilisation et la récupération de l'eau liées à la pénurie d'eau
La pénurie d'eau fait de la réutilisation et de la récupération une composante de la planification des sites pour les nouveaux centres de données. Le Plan d'action pour la réutilisation de l'eau 2.0 de l'Agence de protection de l'environnement des États-Unis identifie le refroidissement des centres de données comme une application prioritaire pour les effluents municipaux recyclés.[3] Veolia et Amazon Web Services ont annoncé en avril 2026 un projet dans le Mississippi utilisant un traitement conteneurisé pour convertir les effluents d'eaux usées en eau de qualité pour le refroidissement. Le projet devrait déplacer plus de 83 millions de gallons d'eau potable par an après la mise en service de la première installation en 2027. Le marché de la gestion de l'eau des centres de données voit donc les systèmes de réutilisation devenir une exigence de viabilité des sites dans les zones soumises au stress hydrique plutôt qu'une initiative environnementale volontaire. Les opérateurs qui s'implantent à proximité de systèmes municipaux contraints doivent également évaluer le risque de permis, l'acceptation du public et la disponibilité pratique de l'approvisionnement en eau recyclée avant de s'engager dans la conception d'un campus.
Surveillance en temps réel et optimisation basée sur l'IA
Les réseaux de capteurs et les contrôles prédictifs rendent la gestion de l'eau en temps réel plus pratique dans les systèmes de refroidissement complexes. OVHcloud a indiqué que son architecture Smart Datacenter utilise plus de 30 capteurs par module de refroidissement et a réduit la consommation d'eau jusqu'à 30 % et la consommation d'électricité pour le refroidissement jusqu'à 50 % par rapport aux systèmes précédents. Microsoft et GWF ont annoncé en novembre 2025 un déploiement de gestion de pression et de détection de fuites basé sur l'IA visant une réduction de 35 % des fuites liées à la pression. Les plateformes intégrées peuvent regrouper la détection de fuites, le reporting WUE, le dosage chimique et la maintenance prédictive dans un seul service géré. Ecolab a lancé Water Navigator IQ en avril 2026 pour fournir une surveillance au niveau des sites et une analyse comparative des performances à l'échelle du portefeuille. L'évolution vers des systèmes de données intégrés favorise les fournisseurs capables de relier les données des équipements aux actions opérationnelles, aux rapports de conformité et à la gestion de la qualité de l'eau.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés et longues périodes de retour sur investissement | -1.3% | Mondial, plus aigu en Amérique du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Complexité des rénovations et perturbations opérationnelles | -0.8% | Amérique du Nord et Europe, avec de grandes bases d'installations existantes | Court terme (≤ 2 ans) |
| Compromis eau-énergie dans la conception du refroidissement | -0.5% | Mondial, prononcé dans les zones soumises au stress hydrique et à la réglementation carbone | Moyen terme (2-4 ans) |
| Données sur l'eau fragmentées et définitions WUE incohérentes | -0.3% | Mondial, plus visible dans les opérations hyperscale multi-juridictionnelles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés et longues périodes de retour sur investissement
Les systèmes complets nécessitent des dépenses en prétraitement, distribution en circuit fermé, surveillance et équipements de recyclage. La conversion d'une installation existante au refroidissement liquide peut coûter 2 millions USD par MW, tandis qu'une construction neuve refroidie par liquide peut dépasser 11 millions USD par MW. Les opérateurs d'entreprises plus petites et de sites périphériques ne peuvent pas répartir ces coûts fixes sur les grandes charges gérées par les campus hyperscale. Ecolab a lancé le Refroidissement en tant que Service en novembre 2025 pour transférer une partie de l'investissement des dépenses d'investissement vers les dépenses d'exploitation. Même avec des modèles de service, une gestion intégrée de l'eau peut avoir une longue période de retour sur investissement pour les propriétaires d'installations plus petites. Cette contrainte est la plus significative là où les opérateurs ne peuvent pas répartir l'investissement sur de grandes charges de calcul ou manquent d'une base stable pour valoriser les économies d'eau, les perturbations évitées et les avantages de conformité.
Complexité des rénovations et perturbations opérationnelles
Les installations existantes conçues pour des charges de travail refroidies par air font face à des obstacles structurels et opérationnels lors de l'ajout de systèmes d'eau avancés. Le câblage sous plancher surélevé peut contraindre l'accès, les plafonds peuvent ne pas supporter les collecteurs de refroidissement liquide, et l'installation dans des environnements en exploitation augmente les conséquences d'une fuite. L'ASHRAE identifie les défis de rénovation et de modernisation pour les centres de données d'IA, notamment la nécessité d'aligner les bâtiments existants sur les nouvelles exigences thermiques et électriques. Dans certains cas, la reconstruction peut être plus rentable que l'adaptation d'une installation existante. Cette conversion lente et inégale de la base installée pré-IA limite l'adoption à court terme de solutions avancées sur le marché de la gestion de l'eau des centres de données. Les codes de construction locaux et les exigences d'efficacité hydrique peuvent encore accroître la complexité des projets, car les opérateurs ont besoin de conceptions adaptées aux conditions locales plutôt que d'un modèle de rénovation mondial uniforme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les systèmes de traitement ancrent la demande et les systèmes de recyclage mènent l'expansionLes systèmes de traitement de l'eau et de surveillance de la qualité détenaient 28,16 % de la part en 2026. Le refroidissement direct sur puce et par immersion nécessitent une osmose inverse, une déionisation, une filtration et un traitement chimique pour maintenir la conductivité, le pH et les contrôles des contaminants dans les limites opérationnelles. Ces systmes fonctionnent en continu dans de nombreuses configurations de refroidissement liquide, ce qui en fait une partie de l'infrastructure hydraulique de base plutôt qu'un complément optionnel. La taille du marché de la gestion de l'eau des centres de données pour les systèmes de traitement est également soutenue par les achats récurrents de consommables, de membranes, de services de surveillance, d'inhibiteurs de corrosion et de biocides à mesure que la capacité de refroidissement liquide installée augmente.
Les systèmes de recyclage et de réutilisation de l'eau devraient progresser à un CAGR de 11,22 % de 2027 à 2032. Les exigences de reporting de l'UE et le Plan d'action pour la réutilisation de l'eau 2.0 de l'Agence de protection de l'environnement des États-Unis soutiennent la transition vers l'exploitation en circuit fermé et l'approvisionnement municipal recyclé. Gradiant a annoncé le déploiement commercial de HyperSolved auprès des principaux hyperscalers en mai 2026, combinant l'accès à des sources alternatives, la concentration à haute récupération des purges et SmartOps AI. Les systèmes d'optimisation et de contrôle de l'utilisation de l'eau bénéficient de la nécessité pour les installations d'équilibrer la charge, le débit, la température et la qualité de l'eau sur plusieurs circuits de refroidissement. Le segment reflète également le besoin des opérateurs de réduire l'utilisation d'eau potable sans compromettre la fiabilité thermique attendue des environnements de calcul à infrastructure critique.

Par application de gestion de l'eau :
la gestion du refroidissement détient la position la plus importante et la réutilisation progresse le plus rapidementLa gestion de l'eau des systèmes de refroidissement représentait 45,22 % de la part en 2026. Cette position reflète la forte proportion de la consommation d'eau d'une installation associée au rejet de chaleur, en particulier lorsque les charges de travail d'IA nécessitent un refroidissement liquide. La chimie de l'eau de refroidissement affecte désormais la fiabilité des équipements, les calendriers de maintenance et les performances thermiques dans les environnements de refroidissement direct sur puce. La gestion de l'approvisionnement et de la distribution en eau ainsi que la gestion des eaux usées gagnent en importance à mesure que les opérateurs traitent les questions d'admission, de rejet, d'approvisionnement alternatif et de gestion responsable sur le même site. La prévention et la détection des fuites deviennent également plus importantes car les équipements de refroidissement liquide introduisent des points d'exposition que les anciennes installations refroidies par air ne géraient pas.
Le recyclage et la réutilisation de l'eau devraient progresser à un CAGR de 11,34 % de 2027 à 2032. L'application bénéficie des restrictions municipales, de la disponibilité de l'eau recyclée, des engagements des entreprises et des systèmes de traitement modulaires pouvant être déployés sur de nouveaux campus ou adaptés aux opérations existantes. Les restrictions municipales, les engagements des entreprises en faveur d'un bilan hydrique positif et une technologie de traitement modulaire plus mature soutiennent cette application. La collaboration de Veolia avec Amazon Web Services dans le Mississippi montre comment les effluents d'eaux usées peuvent être convertis en eau de qualité pour le refroidissement sur un site hyperscale. Le reporting et l'optimisation de la consommation d'eau gagnent également en demande à mesure que les opérateurs ont besoin d'enregistrements d'installations pouvant soutenir le reporting WUE, les examens de conformité et les engagements publics en matière de gestion responsable de l'eau. Cela fait évoluer le reporting d'un exercice administratif périodique vers une exigence opérationnelle continue pour les grands portefeuilles d'installations.
Par modèle de déploiement :
les systèmes sur site conservent le contrôle tandis que les plateformes cloud évoluentLes systèmes sur site détenaient 54,21 % du marché de la gestion de l'eau des centres de données en 2026. Les opérateurs utilisent des systèmes locaux pour un contrôle direct à faible latence sur les boucles d'eau à infrastructure critique et pour une réponse rapide aux changements de débit, de pression ou d'état du fluide caloporteur. La norme ISO/IEC 30134-9 exige des données WUE mesurées à la limite de l'installation, soutenant le besoin continu d'instrumentation locale. Les systèmes intégrés et hybrides conviennent aux grands opérateurs de colocation et d'entreprise qui nécessitent une réponse sur site mais ont également besoin d'une visibilité coordonnée sur plusieurs installations. Ils offrent une position intermédiaire pratique pour les utilisateurs qui ont besoin d'un contrôle local en cas de défaillance tout en recherchant des comparaisons de portefeuille et un reporting centralisé.
Les systèmes basés sur le cloud devraient progresser à un CAGR de 11,14 % de 2027 à 2032. Ils fournissent une surveillance évolutive pour les opérateurs qui gèrent des dizaines d'installations dans différentes régions, conditions hydrauliques et régimes de reporting. Water Navigator IQ permet une analyse comparative au niveau du portefeuille qui ne peut pas être facilement réalisée avec des outils d'installation isolés. Le reporting obligatoire, la maintenance prédictive basée sur l'IA et le besoin de documentation prête pour l'audit devraient intégrer les plateformes cloud plus profondément dans les flux de travail routiniers des centres de données. Leur adoption peut réduire la difficulté de comparer les performances hydrauliques lorsque les installations opèrent sous différentes règles municipales, sources d'eau et conditions climatiques.
Par type de service :
les services gérés mènent le chiffre d'affaires et l'audit progresse le plus rapidementLes services gérés de gestion de l'eau représentaient 30,96 % du chiffre d'affaires en 2026. Les opérateurs hyperscale et de colocation font appel à des spécialistes pour la capacité de laboratoire, l'approvisionnement en produits chimiques, la documentation opérationnelle, les dossiers de conformité et la gestion continue du traitement. Les tours de refroidissement, les boucles de refroidissement direct sur puce et les systèmes adiabatiques fonctionnent souvent ensemble, ce qui rend difficile pour les équipes internes de maintenir l'ensemble des expertises requises sans une échelle significative. L'installation et l'intégration des systèmes ainsi que la surveillance et la maintenance restent nécessaires à mesure que les nouvelles installations et les rénovations de refroidissement liquide nécessitent une mise en service spécialisée et un service continu. Les fournisseurs doivent aligner le traitement de l'eau avec les contrôles des installations, le matériel de refroidissement, les pratiques de sécurité et les besoins de documentation des opérateurs et des clients.
L'audit de l'eau et le conseil en efficacité devraient progresser à un CAGR de 11,56 % de 2027 à 2032. L'article 12 de la directive européenne sur l'efficacité énergétique exige un reporting annuel du WUE pour les centres de données de plus de 500 kW, avec les résultats publiés dans une base de données publique. Cela crée un besoin d'examen indépendant, de documentation, de support au reporting et de dossiers prêts pour l'examen réglementaire. Le secteur du marché de la gestion de l'eau des centres de données bénéficie également du fait que les services d'audit complètent les contrats gérés en cours, aidant les opérateurs à valider les performances sans remplacer le rôle quotidien des prestataires de services. Les fournisseurs de conseil peuvent également soutenir les opérateurs qui ont besoin de plans de mise à niveau spécifiques à chaque juridiction plutôt qu'une approche standard unique pour l'ensemble de leur portefeuille.
Par taille de centre de données :
les installations hyperscale mènent la part et l'expansion prévueLes centres de données hyperscale détenaient 36,46 % de la part en 2026 et devraient progresser à un CAGR de 11,27 % jusqu'en 2032. Cette double position reflète la concentration des investissements en infrastructure d'IA dans les installations de plus de 100 MW, où les projets de traitement, de recyclage et de surveillance peuvent être déployés à grande échelle. Un campus de 100 MW peut nécessiter une quantité d'eau équivalente aux besoins quotidiens de 80 000 résidents. Les grandes installations modernisent leur infrastructure de refroidissement pour une densité de baies plus élevée, tandis que les sites de taille moyenne utilisent de plus en plus des services gérés lorsque la capacité interne de gestion de l'eau est insuffisante. Les plus grands campus font également l'objet d'un examen plus attentif de la part des communautés et des régulateurs, car leurs besoins en eau peuvent rivaliser avec ceux des centres de population locaux.
Les petits centres de données et les nœuds périphériques distribués créent une opportunité pour des systèmes modulaires et conteneurisés nécessitant un support technique limité sur site. Leurs charges plus faibles rendent difficile la justification d'installations sur mesure, de sorte que la prestation de services gérés offre souvent une voie plus pratique vers le traitement, la surveillance et la conformité. Les technologies démontrées par Gradiant et Veolia dans des contextes hyperscale pourraient être adaptées à des formats plus petits à mesure que le déploiement de l'IA périphérique augmente. La surveillance de l'eau est susceptible de devenir une exigence opérationnelle standard plutôt qu'une fonctionnalité premium dans tous les niveaux de centres de données. Ce long chemin de conversion soutient une demande future plus large sur le marché de la gestion de l'eau des centres de données. Les fournisseurs capables d'offrir un traitement conteneurisé, une surveillance à distance et un service de routine sont mieux placés pour répondre aux contraintes techniques et de personnel communes aux installations distribuées.
Par type de centre de données :
les fournisseurs de services cloud mènent la demande et l'expansion prévueLes fournisseurs de services cloud représentaient 41,86 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 11,18 % jusqu'en 2032. Leur échelle d'installation et leurs engagements publics en matière de gestion responsable de l'eau en font des acheteurs majeurs de services intégrés de traitement, de réutilisation, de surveillance et de reporting. L'offre Refroidissement en tant que Service d'Ecolab couvre les tours de refroidissement et l'infrastructure au niveau des serveurs, illustrant le support intégré recherché par les grands opérateurs cloud. Les fournisseurs de colocation restent importants car les locataires évaluent de plus en plus les performances WUE et les pratiques hydrauliques lors du choix des installations et de la négociation des exigences de bail. Les performances hydrauliques peuvent donc influencer le marketing des installations et la fidélisation des clients aux côtés des mesures conventionnelles de disponibilité et de fiabilité de l'alimentation électrique.
Les centres de données d'entreprise et périphériques adoptent une infrastructure d'IA privée, mais leurs budgets de gestion de l'eau restent plus faibles et leurs cycles d'approvisionnement sont souvent plus longs que ceux des opérateurs hyperscale. Les centres de données gouvernementaux et institutionnels fournissent une demande stable façonnée par les pratiques d'approvisionnement public, les besoins de souveraineté numérique et les exigences de performance qui peuvent égaler ou dépasser les normes du secteur privé. Dans tous ces types d'installations, les performances hydrauliques deviennent une considération contractuelle plutôt qu'un objectif volontaire. Le secteur du marché de la gestion de l'eau des centres de données sert chaque type avec des équipements, des services, des financements et des exigences de reporting différents. Cette variation soutient la demande de modèles de prestation flexibles et de support spécialisé. Elle limite également l'utilité d'un modèle technique unique car la conception des systèmes doit tenir compte de différentes tailles d'installations, architectures de refroidissement, engagements publics et pratiques d'approvisionnement.
Analyse géographique
L'Amérique du Nord détenait 41,62 % du marché de la gestion de l'eau des centres de données en 2026. La région dispose de la plus grande base hyperscale installée, avec des pôles de capacité majeurs en Virginie du Nord, à Phoenix et dans le nord-ouest du Pacifique, où les besoins croissants en eau sont étroitement liés aux nouvelles constructions d'IA et de cloud. La hausse des tarifs municipaux, le stress hydrique et les exigences de reporting au niveau des États encouragent les opérateurs à intégrer le traitement, la réutilisation, la détection de fuites et le comptage dans les plans des nouvelles installations. L'opportunité régionale sur le marché de la gestion de l'eau des centres de données reflète la nécessité de sécuriser un approvisionnement fiable tout en maintenant la résilience opérationnelle attendue par les clients hyperscale.
L'Amérique du Sud joue un rôle plus modeste mais croissant dans la demande régionale, avec des différences dans les conditions hydrauliques qui façonnent les besoins d'investissement par pays. Le Brésil est moins exposé aux bassins à fort stress hydrique que plusieurs marchés voisins, ce qui donne aux opérateurs un profil de sélection de sites différent des emplacements où la disponibilité de l'eau douce est plus contrainte. Le Mexique et le Chili font face à des contraintes hydriques aiguës qui affectent la conception des installations, la planification des sources alternatives, la gestion des rejets et le calendrier des nouvelles décisions de capacité. Ces conditions nécessitent des stratégies de gestion de l'eau spécifiques aux sites, avec des choix de systèmes basés sur la disponibilité locale de l'eau, l'infrastructure municipale, la température, les conditions de permis et les attentes des communautés.
L'Europe est en expansion car l'efficacité hydrique devient une exigence réglementaire et opérationnelle pour les centres de données. L'article 12 de la directive européenne sur l'efficacité énergétique exige un reporting annuel du WUE pour les centres de données de plus de 500 kW, avec les résultats publiés dans une base de données publique, ce qui rend les données sur l'eau, les contrôles et la documentation pertinents pour les décisions opérationnelles. Les exigences soutiennent la demande de systèmes fournissant des enregistrements de performance mesurables ainsi que la capacité technique à améliorer les pratiques de refroidissement et de réutilisation. Les installations nordiques bénéficient d'avantages de température ambiante pouvant réduire la demande en eau évaporative, tandis que l'Europe du Sud et de l'Est fait face à des défis différents de gouvernance de l'eau à mesure que les corridors de capacité se développent. L'Asie-Pacifique devrait progresser à un CAGR de 11,29 % de 2027 à 2032, soutenue par les ajouts de capacité cloud et d'IA en Chine, en Inde, au Japon, à Singapour, en Malaisie et en Indonésie. Singapour limite le prélèvement d'eau douce pour les nouvelles installations, tandis que la Chine a introduit la norme GB/T 32910.6-2025 pour définir les méthodes de calcul du WUE et les exigences en eau de refroidissement. Le Moyen-Orient a des besoins de traitement élevés par MW car l'approvisionnement en eau dessalée et les températures supérieures à 40 °C peuvent augmenter les exigences techniques du refroidissement. L'expansion du CCG dans le cadre des programmes nationaux d'IA soutient donc les systèmes de refroidissement en circuit fermé, les infrastructures de réutilisation et les services de traitement avancés sur le marché de la gestion de l'eau des centres de données.
Paysage concurrentiel
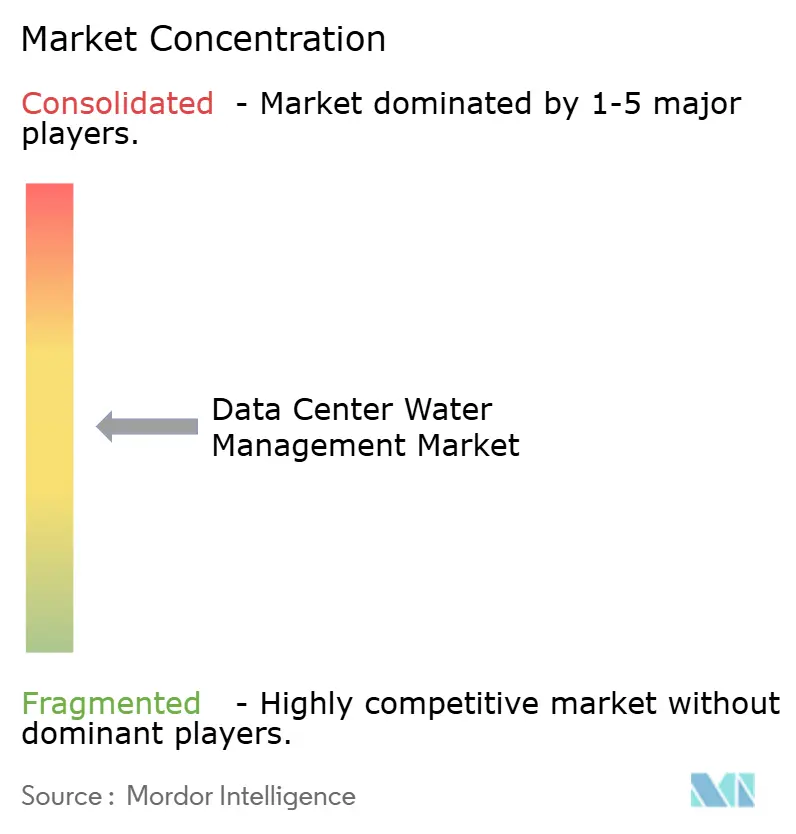
Le marché de la gestion de l'eau des centres de données est modérément fragmenté, avec des entreprises hydrauliques établies et des fournisseurs spécialisés servant différentes parties de la chaîne de valeur. Veolia, Ecolab Inc. et Xylem Inc. disposent de vastes réseaux de service, de connaissances en traitement de l'eau et de capacités de conformité qui soutiennent de grands portefeuilles de clients. Gradiant Corporation se concentre sur des plateformes intégrées conçues pour les déploiements hyperscale et positionne son offre autour du cycle complet de l'eau de refroidissement. La concurrence sur le marché de la gestion de l'eau des centres de données est centrée sur la capacité à combiner traitement, surveillance, réutilisation, reporting, support à l'installation et service de terrain fiable dans une offre cohérente.
Ecolab a acquis CoolIT Systems en mars 2026 et lancé Water Navigator IQ en avril 2026. Ces mouvements étendent son offre pour les centres de données de la chimie des tours de refroidissement au refroidissement liquide direct sur puce, à la gestion continue du fluide caloporteur et à la surveillance des performances à l'échelle de l'entreprise. Cette approche peut aider les clients à réduire le nombre de fournisseurs distincts devant se coordonner autour de systèmes complexes d'eau et de thermique. Veolia a lancé Data Center Resource 360 en avril 2026 et vise un chiffre d'affaires annuel provenant des centres de données supérieur à 1 milliard EUR, soit environ 1,17 milliard USD, ce qui montre l'importance stratégique de ce groupe de clients pour le marché de la gestion de l'eau des centres de données. Au sein du marché de la gestion de l'eau des centres de données, la société indique que la plateforme peut réduire l'empreinte hydrique d'une installation jusqu'à 75 % et atteindre 95 % de circularité des déchets.
La plateforme HyperSolved de Gradiant combine l'accès à des sources alternatives, le traitement des rejets à haute récupération et SmartOps AI dans une architecture unique. La société a annoncé un déploiement commercial auprès des principaux hyperscalers mondiaux en mai 2026, illustrant la demande de fournisseurs capables de simplifier les décisions d'infrastructure hydraulique pour des programmes de construction importants et rapides. Gradiant a également déposé des brevets liés à un module de gestion de l'eau conteneurisé, reflétant une concurrence croissante autour de solutions conçues pour les chantiers de construction contraints et le déploiement répétable de campus. Le marché de la gestion de l'eau des centres de données favorise les fournisseurs disposant d'une documentation prête pour l'audit à mesure que les exigences de reporting WUE se consolident dans différentes juridictions. Des opportunités subsistent dans l'automatisation du reporting multi-sites, le financement de l'eau en tant que service pour les installations de taille intermédiaire, l'intégration de sources d'eau alternatives pour les nouvelles constructions et les systèmes modulaires pour les sites périphériques distribués. Le marché de la gestion de l'eau des centres de données reste ouvert aux spécialistes car le paysage de fournisseurs rapporté n'identifie pas un seul fournisseur avec une position combinée dominante.
Leaders du secteur de la gestion de l'eau des centres de données
-
Veolia
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
-
SUEZ Water Technologies & Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de l'eau des centres de données Entreprises couvertes dans ce rapport
- Veolia
- Xylem Inc.
- Ecolab Inc.
- Kurita Water Industries Ltd.
- SUEZ Water Technologies & Solutions
- Aquatech International LLC
- Gradiant Corporation
- Pentair plc
- DuPont Water Solutions
- Toray Industries, Inc.
- Ovivo Inc.
- Lenntech B.V.
- Solenis
- Saltworks Technologies Inc.
- IDE Technologies
- Grundfos Holding A/S
- Watts Water Technologies, Inc.
- Thermax Limited
- Wigen Water Technologies
- SAMCO Technologies, Inc.
- Veralto Corporation
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
Développements industriels récents dans Marché de la gestion de l'eau des centres de données
- Octobre 2026 : Endeavour et Trevi Systems ont annoncé un partenariat pour déployer une technologie de dessalement thermique dans les centres de données, visant une production allant jusqu'à 200 000 gallons d'eau propre par jour par MW de calcul en utilisant la chaleur résiduelle, avec jusqu'à 98 % de récupération d'eau. Les premiers déploiements sont prévus dans le portefeuille de centres de données américains d'Endeavour.
- Mai 2026 : Gradiant Corporation a annoncé le déploiement commercial de HyperSolved auprès de plusieurs des plus grands hyperscalers mondiaux sur les principaux marchés mondiaux, intégrant SmartOps AI, l'accès à des sources d'eau alternatives et des systèmes de purge à haute récupération dans un modèle de contrat à fournisseur unique.
- Avril 2026 : Veolia a lancé sa plateforme Data Center Resource 360, visant un chiffre d'affaires annuel dépassant 1 milliard EUR, soit environ 1,17 milliard USD, provenant des centres de données, avec un potentiel annoncé de réduction de 75 % de l'empreinte hydrique et de 95 % de circularité des déchets sur les marchés prioritaires américains et européens.
- Avril 2026 : Veolia et Amazon Web Services ont annoncé une collaboration de réutilisation de l'eau pour les opérations des centres de données dans le Mississippi, utilisant des systèmes de traitement conteneurisés modulaires pour convertir les effluents d'eaux usées en eau de qualité pour le refroidissement, déplaçant plus de 83 millions de gallons d'approvisionnement en eau potable annuellement une fois la première installation opérationnelle en 2027.
Périmètre du rapport mondial sur le marché de la gestion de l'eau des centres de données
Le marché de la gestion de l'eau des centres de données comprend les technologies et services qui aident les opérateurs de centres de données à surveiller, gérer, conserver et optimiser l'utilisation de l'eau dans les opérations des installations. Il se concentre sur l'amélioration de l'efficacité hydrique, la réduction des gaspillages, le soutien aux pratiques de refroidissement durables, la garantie de la qualité de l'eau et le respect des exigences de conformité environnementale. Le marché permet aux organisations d'améliorer la résilience opérationnelle, de réduire la consommation de ressources et d'atteindre des objectifs de durabilité grâce à une surveillance avancée, à l'automatisation, à l'analyse et à des stratégies de conservation de l'eau, soutenant la demande croissante d'une infrastructure numérique respectueuse de l'environnement et économe en ressources.
Le rapport sur le marché de la gestion de l'eau des centres de données est segmenté par type de solution (systèmes de surveillance et de comptage de l'eau, systèmes de détection de fuites d'eau, systèmes d'optimisation et de contrôle de l'utilisation de l'eau, systèmes de recyclage et de réutilisation de l'eau, systèmes de traitement de l'eau et de surveillance de la qualité, et logiciels et analyses de gestion de l'eau), application de gestion de l'eau (gestion de l'eau des systèmes de refroidissement, gestion de l'approvisionnement et de la distribution en eau, gestion des eaux usées, recyclage et réutilisation de l'eau, prévention et détection des fuites, et reporting et optimisation de la consommation d'eau), modèle de déploiement (systèmes sur site, systèmes basés sur le cloud, et systèmes intégrés et hybrides), type de service (installation et intégration de systèmes, surveillance et maintenance, audit de l'eau et conseil en efficacité, et services gérés de gestion de l'eau), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), entreprise et périphérique, et centres de données gouvernementaux et institutionnels), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection de fuites d'eau |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau |
| Systèmes de recyclage et de réutilisation de l'eau |
| Systèmes de traitement de l'eau et de surveillance de la qualité |
| Logiciels et analyses de gestion de l'eau |
| Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau |
| Gestion des eaux usées |
| Recyclage et réutilisation de l'eau |
| Prévention et détection des fuites |
| Reporting et optimisation de la consommation d'eau |
| Systèmes sur site |
| Systèmes basés sur le cloud |
| Systèmes intégrés et hybrides |
| Installation et intégration de systèmes |
| Surveillance et maintenance |
| Audit de l'eau et conseil en efficacité |
| Services gérés de gestion de l'eau |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérique |
| Centres de données gouvernementaux et institutionnels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de solution | Systèmes de surveillance et de comptage de l'eau | |
| Systèmes de détection de fuites d'eau | ||
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau | ||
| Systèmes de recyclage et de réutilisation de l'eau | ||
| Systèmes de traitement de l'eau et de surveillance de la qualité | ||
| Logiciels et analyses de gestion de l'eau | ||
| Par application de gestion de l'eau | Gestion de l'eau des systèmes de refroidissement | |
| Gestion de l'approvisionnement et de la distribution en eau | ||
| Gestion des eaux usées | ||
| Recyclage et réutilisation de l'eau | ||
| Prévention et détection des fuites | ||
| Reporting et optimisation de la consommation d'eau | ||
| Par modèle de déploiement | Systèmes sur site | |
| Systèmes basés sur le cloud | ||
| Systèmes intégrés et hybrides | ||
| Par type de service | Installation et intégration de systèmes | |
| Surveillance et maintenance | ||
| Audit de l'eau et conseil en efficacité | ||
| Services gérés de gestion de l'eau | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérique | ||
| Centres de données gouvernementaux et institutionnels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion de l'eau des centres de données ?
Le marché de la gestion de l'eau des centres de données est évalué à 3,44 milliards USD en 2026 et devrait atteindre 6,38 milliards USD d'ici 2032 à un CAGR de 10,86 %. Les prévisions reflètent l'augmentation des dépenses en traitement du refroidissement, en réutilisation, en surveillance et en infrastructure hydraulique connexe à mesure que les opérateurs de centres de données ajoutent des capacités de calcul à plus haute densité.
Qu'est-ce qui stimule la demande de systèmes de gestion de l'eau dans les centres de données ?
Les charges de travail d'IA, les densités de baies plus élevées, le refroidissement liquide, la pénurie d'eau et les exigences de reporting WUE augmentent la demande de systèmes de traitement, de surveillance et de réutilisation. Le marché de la gestion de l'eau des centres de données est également soutenu par des opérateurs qui ont besoin d'une eau de refroidissement fiable tout en répondant aux attentes spécifiques aux sites en matière de gestion responsable de l'eau et de reporting.
Quel type de solution détient la plus grande part ?
Les systèmes de traitement de l'eau et de surveillance de la qualité détiennent la plus grande part par type de solution à 28,16 % en 2026. Leur position reflète le besoin continu de contrôler la qualité du fluide caloporteur dans les systèmes de refroidissement direct sur puce et par immersion, où de mauvaises conditions hydrauliques peuvent affecter les performances des équipements et les besoins de maintenance.
Quelle application progresse le plus rapidement ?
Le recyclage et la réutilisation de l'eau devraient progresser à un CAGR de 11,34 % de 2027 à 2032. L'application bénéficie des restrictions municipales, de la disponibilité de l'eau recyclée, des engagements des entreprises et des systèmes de traitement modulaires pouvant être déployés sur de nouveaux campus ou adaptés aux opérations existantes.
Quelle région mène la demande en gestion de l'eau des centres de données ?
L'Amérique du Nord mène avec 41,62 % de part en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide de 11,29 % jusqu'en 2032. La demande nord-américaine est soutenue par la base hyperscale installée, tandis que la demande asiatique-pacifique reflète la construction cloud, les ajouts de capacité d'IA et les contraintes en eau douce dans plusieurs emplacements majeurs.
Pourquoi les plateformes de gestion de l'eau basées sur le cloud deviennent-elles plus importantes ?
Les plateformes cloud permettent l'analyse comparative inter-sites, le reporting, la maintenance prédictive et la gestion de portefeuilles de centres de données distribués. Elles aident les opérateurs à comparer des installations avec différentes sources d'eau et conditions d'exploitation tout en maintenant la documentation accessible pour les examens internes, les exigences des clients, les examens réglementaires et le reporting lié au WUE dans des conditions d'exploitation changeantes.