
Tamaño y Participación del Mercado de Gestión del Agua en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
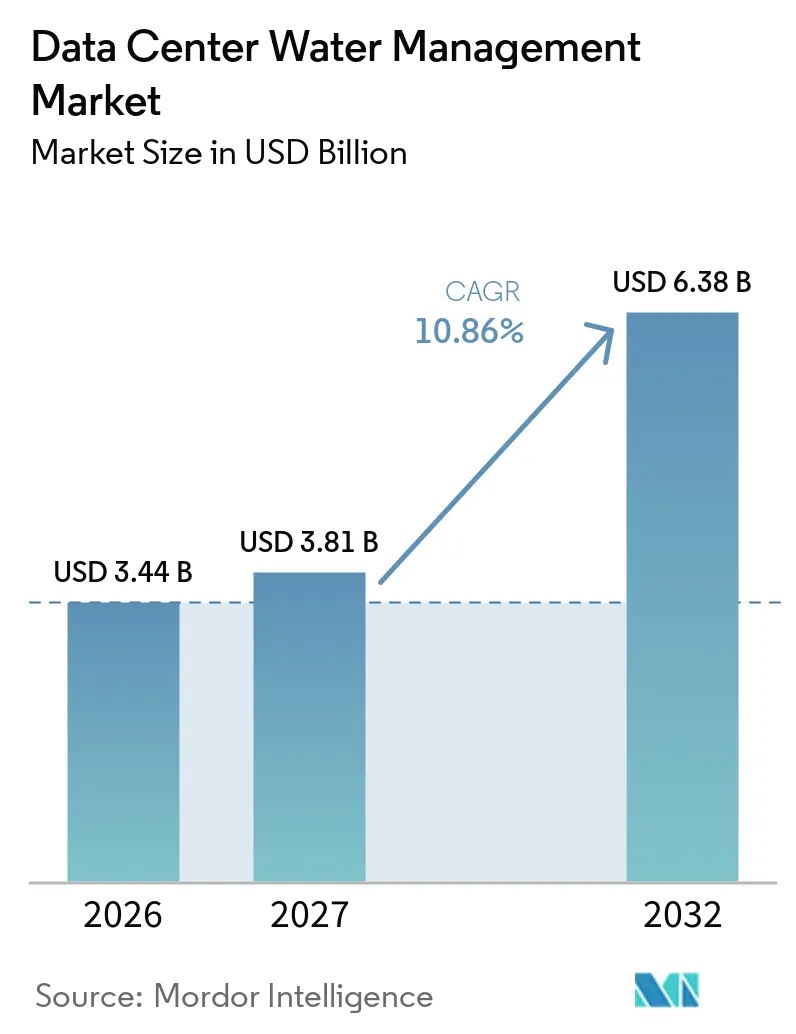
| Tamaño del Mercado (2027) | 3.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.38 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión del Agua en Centros de Datos por Mordor Intelligence
El tamaño del Mercado de Gestión del Agua en Centros de Datos fue valorado en 3,44 mil millones de USD en 2026 y se estima que se expandirá desde 3,81 mil millones de USD en 2027 hasta alcanzar los 6,38 mil millones de USD para 2032, a una CAGR del 10,86% durante el período de pronóstico 2027-2032. Las cargas de trabajo de entrenamiento e inferencia de IA están aumentando las cargas térmicas, lo que convierte el suministro, el tratamiento y el diseño de enfriamiento del agua en elementos centrales de las decisiones de inversión en instalaciones. La Agencia Internacional de Energía espera que el consumo global de agua en centros de datos alcance los 1.200 millones de metros cúbicos para 2030, en comparación con los 560 millones de metros cúbicos en 2023, lo que aumenta la importancia de la reutilización y las fuentes alternativas de agua. Las mayores densidades de bastidores también están trasladando la calidad del refrigerante, la prevención de fugas y la medición de tareas operativas a requisitos de diseño fundamentales. Los operadores están respondiendo con sistemas integrados que combinan funciones de monitoreo, tratamiento, reciclaje e informes. El Mercado de Gestión del Agua en Centros de Datos también enfrenta altos costos de instalación, retrofits difíciles, compensaciones entre agua y energía, y reglas variadas de informes de Efectividad del Uso del Agua, o WUE.
Conclusiones Clave del Informe
- Por tipo de solución, los Sistemas de Tratamiento del Agua y Monitoreo de Calidad representaron el 28,16% de la participación del Mercado de Gestión del Agua en Centros de Datos en 2026, mientras que se proyecta que los Sistemas de Gestión de Reciclaje y Reutilización del Agua se expandan a una CAGR del 11,22% hasta 2032.
- Por aplicación de gestión del agua, la Gestión del Agua del Sistema de Enfriamiento representó el 45,22% del tamaño del Mercado de Gestión del Agua en Centros de Datos en 2026, mientras que se proyecta que el Reciclaje y Reutilización del Agua se expanda a una CAGR del 11,34% hasta 2032.
- Por modelo de implementación, los Sistemas en Instalaciones Propias representaron el 54,21% de la participación en 2026, mientras que se proyecta que los Sistemas Basados en la Nube se expandan a una CAGR del 11,14% hasta 2032.
- Por tipo de servicio, los Servicios Gestionados de Gestión del Agua representaron el 30,96% de la participación en 2026, mientras que se proyecta que la Auditoría del Agua y la Consultoría de Eficiencia se expandan a una CAGR del 11,56% hasta 2032.
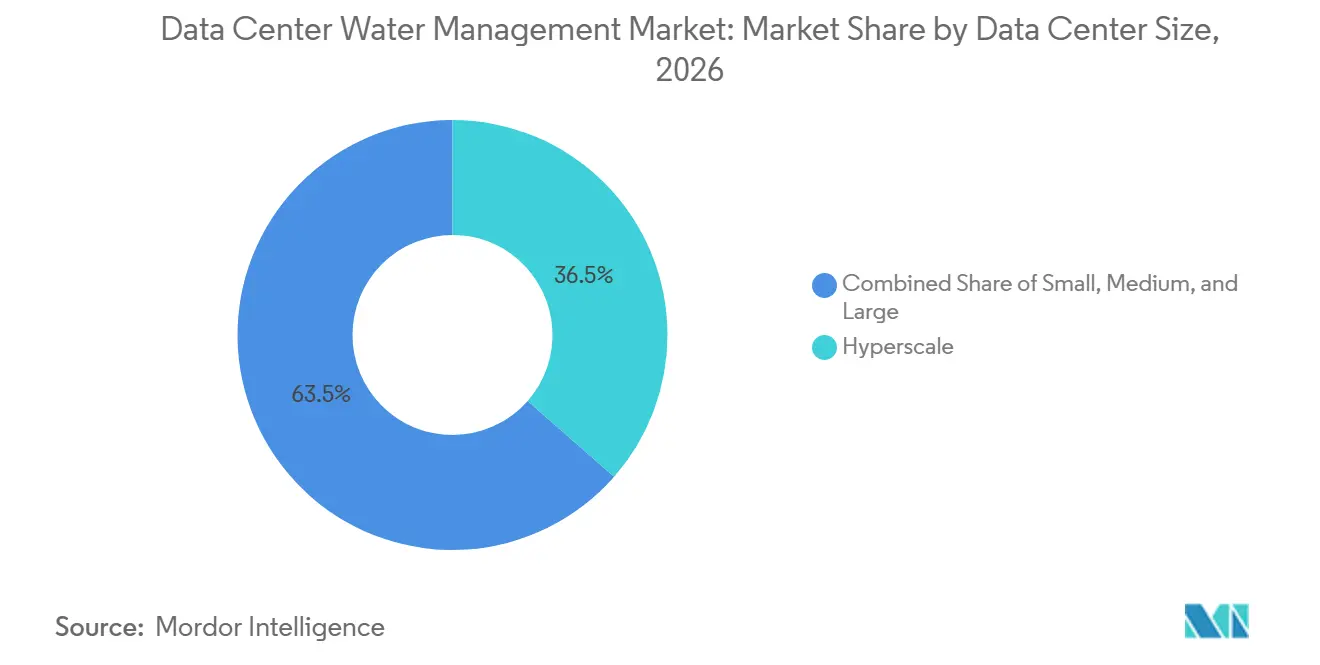
- Por tamaño del centro de datos, los Centros de Datos de Hiperescala representaron el 36,46% de la participación en 2026 y se proyecta que se expandan a una CAGR del 11,27% hasta 2032.
- Por tipo de centro de datos, los Proveedores de Servicios en la Nube representaron el 41,86% de la participación en 2026 y se proyecta que se expandan a una CAGR del 11,18% hasta 2032.
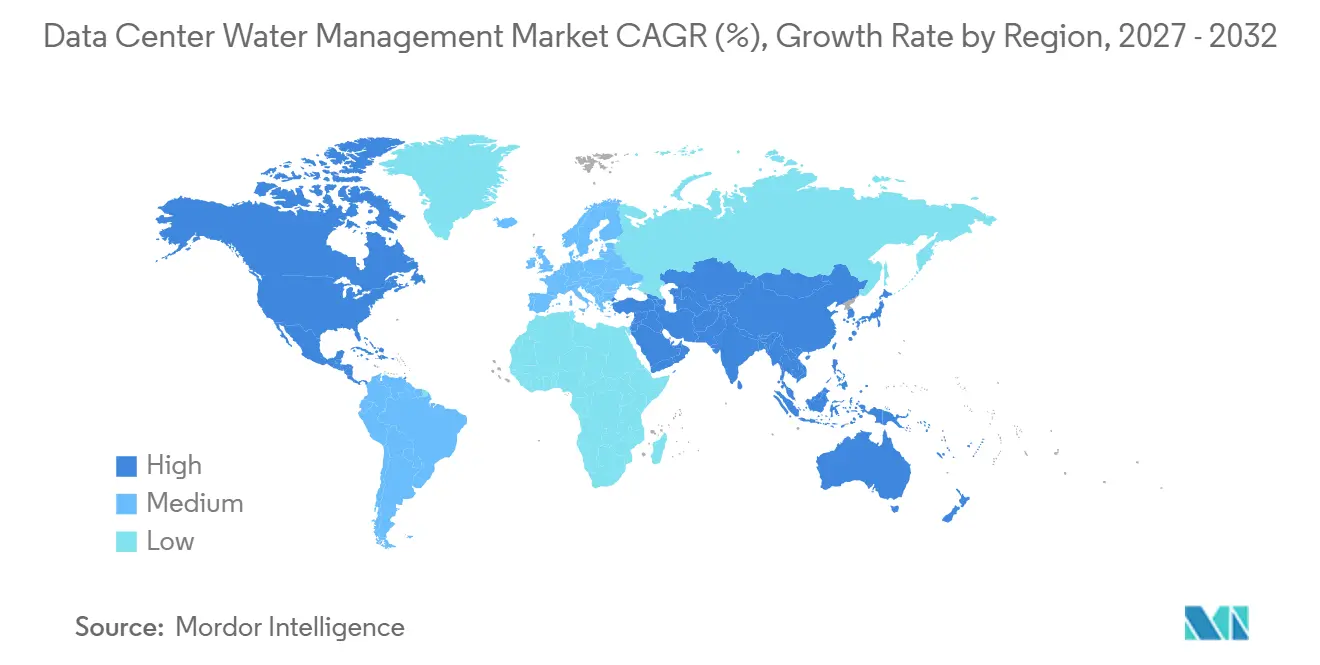
- Por geografía, América del Norte representó el 41,62% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 11,29% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de IA e Hiperescala | +3.8% | Global, concentrado en América del Norte, Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Enfriamiento Líquido y Requisitos de Refrigerante de Alta Pureza | +2.6% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Inversión en Reutilización y Recuperación Impulsada por la Escasez de Agua | +1.9% | Oriente Medio, suroeste de los Estados Unidos y Sudeste Asiático | Mediano plazo (2-4 años) |
| Monitoreo en Tiempo Real y Optimización Basada en IA | +1.4% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Informes y Divulgación de la Efectividad del Uso del Agua | +0.9% | Europa, América del Norte y China | Mediano plazo (2-4 años) |
| Requisitos de Confiabilidad de Misión Crítica | +0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de IA e Hiperescala
Las cargas de trabajo de entrenamiento e inferencia de IA están cambiando el perfil de demanda de agua de los centros de datos. Las densidades de potencia de los procesadores superan los 700 vatios, y las principales instalaciones de hiperescala tienen cargas de bastidor superiores a 100 kW. Los sistemas de enfriamiento pueden representar hasta el 97% del consumo de agua de una instalación bajo estas condiciones operativas. Un campus de hiperescala de 100 MW puede requerir agua equivalente al suministro diario de 80.000 personas, lo que sitúa la adquisición y el tratamiento del agua dentro de las decisiones de planificación de capital. El Mercado de Gestión del Agua en Centros de Datos se beneficia cuando los nuevos clústeres de IA requieren infraestructura de tratamiento, reutilización y fuentes alternativas al mismo tiempo que se añade capacidad informática. Estos proyectos también requieren planificación para la fiabilidad de la fuente, la gestión de descargas, las expectativas comunitarias sobre el agua y la capacidad de mantener la disponibilidad informática durante condiciones operativas cambiantes.
Enfriamiento Líquido y Requisitos de Refrigerante de Alta Pureza
El enfriamiento directo al chip y por inmersión requieren controles de calidad del agua que los sistemas de suministro estándar de las instalaciones a menudo no pueden proporcionar. Las directrices del Open Compute Project exigen la filtración del refrigerante a 25 µm o menos y objetivos de conductividad por debajo de 10 µS/cm, lo que puede requerir ósmosis inversa o desionización antes de que el refrigerante entre en los circuitos del servidor.[1] Los circuitos de alta pureza también necesitan inhibidores de corrosión y biocidas cuidadosamente controlados. Ecolab introdujo un programa para el enfriamiento líquido directo al chip en 2025 que combina el monitoreo del estado del refrigerante con capacidades de tratamiento.[2] Estos requisitos crean una demanda recurrente de materiales de tratamiento, membranas, monitoreo y soporte de servicio a medida que se expanden las instalaciones de enfriamiento líquido. La demanda resultante va más allá de la construcción de una nueva instalación, ya que los circuitos de refrigerante necesitan pruebas continuas y gestión del estado a lo largo de su vida operativa.
Inversión en Reutilización y Recuperación Impulsada por la Escasez de Agua
La escasez de agua está convirtiendo la reutilización y la recuperación en parte de la planificación de sitios para nuevos centros de datos. El Plan de Acción de Reutilización del Agua 2.0 de la Agencia de Protección Ambiental de los Estados Unidos identifica el enfriamiento de centros de datos como una aplicación prioritaria para el efluente municipal reciclado.[3] Veolia y Amazon Web Services anunciaron un proyecto en Misisipi en abril de 2026 que utiliza tratamiento en contenedores para convertir el efluente de aguas residuales en agua de calidad para enfriamiento. Se espera que el proyecto desplace más de 83 millones de galones de agua potable cada año después de que la primera instalación comience a operar en 2027. El Mercado de Gestión del Agua en Centros de Datos está, por tanto, viendo cómo los sistemas de reutilización se convierten en un requisito de viabilidad del sitio en áreas con estrés hídrico, en lugar de una iniciativa ambiental voluntaria. Los operadores que se ubican cerca de sistemas municipales restringidos también deben evaluar el riesgo de permisos, la aceptación pública y la disponibilidad práctica del suministro de agua recuperada antes de comprometerse con el diseño de un campus.
Monitoreo en Tiempo Real y Optimización Basada en IA
Las redes de sensores y los controles predictivos están haciendo que la gestión del agua en tiempo real sea más práctica en sistemas de enfriamiento complejos. OVHcloud informó que su arquitectura Smart Datacenter utiliza más de 30 sensores por módulo de enfriamiento y redujo el consumo de agua hasta en un 30% y el uso de electricidad para enfriamiento hasta en un 50% en comparación con sistemas anteriores. Microsoft y GWF anunciaron una implementación de gestión de presión y detección de fugas basada en IA en noviembre de 2025 que apunta a una reducción del 35% en las fugas relacionadas con la presión. Las plataformas integradas pueden reunir la detección de fugas, los informes de WUE, la dosificación química y el mantenimiento predictivo en un único servicio gestionado. Ecolab lanzó Water Navigator IQ en abril de 2026 para proporcionar monitoreo a nivel de sitio y evaluación comparativa del rendimiento a nivel de cartera. El cambio hacia sistemas de datos integrados favorece a los proveedores que pueden vincular los datos de los equipos con las acciones operativas, los informes de cumplimiento y la gestión de la calidad del agua.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Largos Períodos de Recuperación de la Inversión | -1.3% | Global, más agudo en América del Sur y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Complejidad del Retrofit y Perturbación Operativa | -0.8% | América del Norte y Europa, con grandes bases de instalaciones heredadas | Corto plazo (≤ 2 años) |
| Compensaciones entre Agua y Energía en el Diseño de Enfriamiento | -0.5% | Global, pronunciado en ubicaciones con estrés hídrico y regulación de carbono | Mediano plazo (2-4 años) |
| Datos de Agua Fragmentados y Definiciones de WUE Inconsistentes | -0.3% | Global, más visible en operaciones de hiperescala multijurisdiccionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Largos Períodos de Recuperación de la Inversión
Los sistemas integrales requieren gasto en pretratamiento, distribución de circuito cerrado, monitoreo y equipos de reciclaje. La conversión de una instalación heredada a enfriamiento líquido puede costar 2 millones de USD por MW, mientras que una construcción nueva con enfriamiento líquido puede superar los 11 millones de USD por MW. Los operadores empresariales más pequeños y de borde no pueden distribuir estos costos fijos entre las grandes cargas gestionadas por los campus de hiperescala. Ecolab lanzó Enfriamiento como Servicio en noviembre de 2025 para trasladar parte de la inversión del gasto de capital al gasto operativo. Incluso con modelos de servicio, la gestión integral del agua puede tener un largo período de recuperación de la inversión para los propietarios de instalaciones más pequeñas. Esta restricción es más significativa donde los operadores no pueden distribuir la inversión entre grandes cargas informáticas o carecen de una base estable para valorar los ahorros de agua, la perturbación evitada y los beneficios de cumplimiento.
Complejidad del Retrofit y Perturbación Operativa
Las instalaciones heredadas diseñadas para cargas de trabajo con enfriamiento por aire enfrentan barreras estructurales y operativas al añadir sistemas de agua avanzados. El cableado de suelo elevado puede restringir el acceso, los techos pueden no soportar los colectores de enfriamiento líquido, y la instalación en entornos en funcionamiento aumenta las consecuencias de una fuga. ASHRAE identifica los desafíos de retrofit y modernización para los centros de datos de IA, incluida la necesidad de alinear los edificios existentes con los nuevos requisitos térmicos y de potencia. En algunos casos, la reconstrucción puede ser más rentable que adaptar una instalación existente. Esta conversión lenta y desigual de la base instalada previa a la IA limita la adopción a corto plazo de soluciones avanzadas en el Mercado de Gestión del Agua en Centros de Datos. Los códigos de construcción locales y los requisitos de eficiencia hídrica pueden aumentar aún más la complejidad del proyecto, ya que los operadores necesitan diseños que aborden las condiciones locales en lugar de una plantilla de retrofit global uniforme.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Los Sistemas de Tratamiento Anclan la Demanda y los Sistemas de Reciclaje Lideran la ExpansiónLos Sistemas de Tratamiento del Agua y Monitoreo de Calidad representaron el 28,16% de la participación en 2026. El enfriamiento directo al chip y por inmersión requieren ósmosis inversa, desionización, filtración y tratamiento químico para mantener la conductividad, el pH y los controles de contaminantes dentro de los límites operativos. Estos sistemas funcionan de forma continua en muchas configuraciones de enfriamiento líquido, lo que los convierte en parte de la infraestructura básica del agua en lugar de un complemento opcional. El tamaño del Mercado de Gestión del Agua en Centros de Datos para los sistemas de tratamiento también está respaldado por compras recurrentes de consumibles, membranas, servicios de monitoreo, inhibidores de corrosión y biocidas a medida que aumenta la capacidad instalada de enfriamiento líquido.
Se proyecta que los Sistemas de Gestión de Reciclaje y Reutilización del Agua se expandan a una CAGR del 11,22% de 2027 a 2032. Los requisitos de informes de la UE y el Plan de Acción de Reutilización del Agua 2.0 de la Agencia de Protección Ambiental de los Estados Unidos respaldan el cambio hacia la operación de circuito cerrado y el suministro municipal reciclado. Gradiant anunció el despliegue comercial de HyperSolved con los principales hiperescaladores en mayo de 2026, combinando acceso a fuentes alternativas, alta concentración de purga por recuperación y SmartOps AI. Los Sistemas de Optimización y Control del Uso del Agua se benefician a medida que las instalaciones equilibran la carga, el flujo, la temperatura y la calidad del agua en varios circuitos de enfriamiento. El segmento también refleja la necesidad de los operadores de reducir el uso de agua potable sin comprometer la fiabilidad térmica esperada de los entornos informáticos de misión crítica.
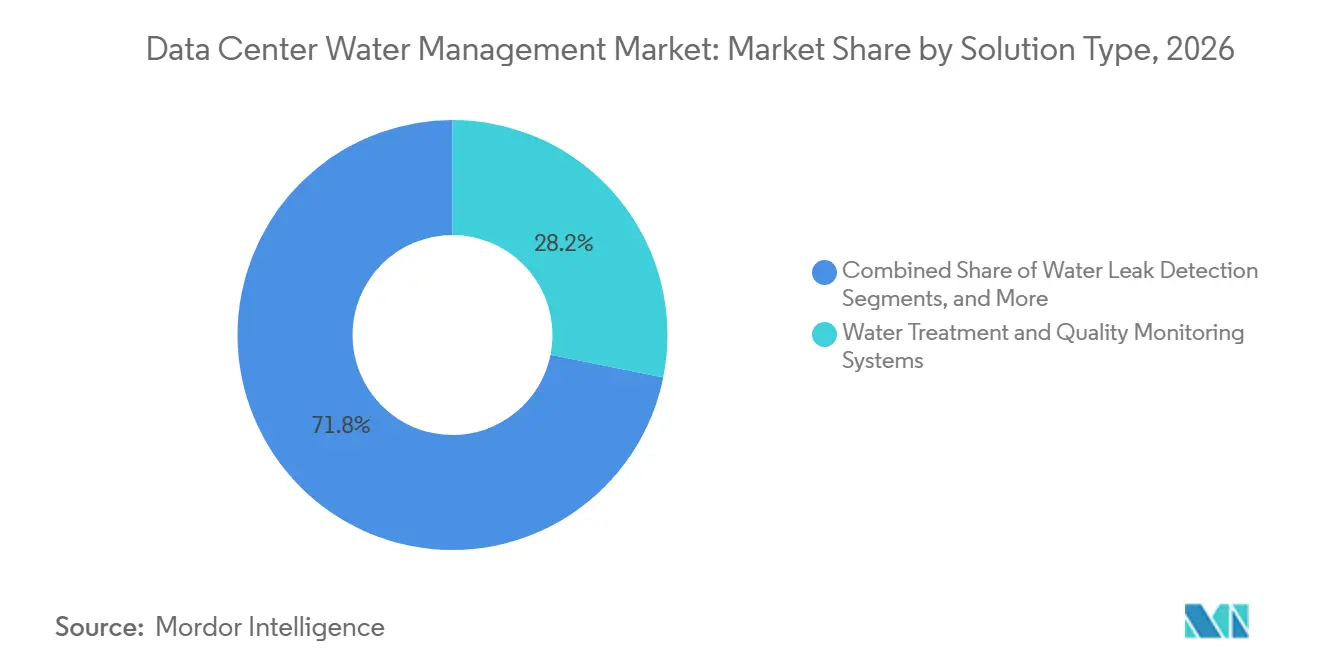
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación de Gestión del Agua:
La Gestión del Enfriamiento Ocupa la Mayor Posición y el Reciclaje Avanza Más RápidoLa Gestión del Agua del Sistema de Enfriamiento representó el 45,22% de la participación en 2026. La posición refleja la alta proporción del consumo de agua de una instalación asociada al rechazo de calor, especialmente cuando las cargas de trabajo de IA requieren enfriamiento líquido. La química del agua de enfriamiento ahora afecta la fiabilidad de los equipos, los programas de mantenimiento y el rendimiento térmico en entornos de enfriamiento directo al chip. La Gestión del Suministro y Distribución del Agua y la Gestión de Aguas Residuales ganan importancia a medida que los operadores abordan los requisitos de captación, descarga, abastecimiento alternativo y administración en el mismo sitio. La Prevención y Detección de Fugas también se vuelve más importante porque los equipos de enfriamiento líquido introducen puntos de exposición que las instalaciones más antiguas con enfriamiento por aire no gestionaban.
Se proyecta que el Reciclaje y Reutilización del Agua se expanda a una CAGR del 11,34% de 2027 a 2032. La aplicación se beneficia de las restricciones municipales, la disponibilidad de agua reciclada, los compromisos corporativos y los sistemas de tratamiento modulares que pueden desplegarse en nuevos campus o adaptarse a operaciones existentes. Las restricciones municipales, los compromisos corporativos de agua positiva y una tecnología de tratamiento modular más madura respaldan esta aplicación. La colaboración de Veolia en Misisipi con Amazon Web Services muestra cómo el efluente de aguas residuales puede convertirse en agua de calidad para enfriamiento en un sitio de hiperescala. Los Informes y la Optimización del Consumo de Agua también ganan demanda a medida que los operadores necesitan registros de instalaciones que puedan respaldar los informes de WUE, las revisiones de cumplimiento y los compromisos públicos de administración del agua. Esto traslada los informes de un ejercicio administrativo periódico hacia un requisito operativo continuo para grandes carteras de instalaciones.
Por Modelo de Implementación:
Los Sistemas en Instalaciones Propias Mantienen el Control Mientras las Plataformas en la Nube EscalanLos Sistemas en Instalaciones Propias representaron el 54,21% del Mercado de Gestión del Agua en Centros de Datos en 2026. Los operadores utilizan sistemas locales para el control directo y de baja latencia sobre los circuitos de agua de misión crítica y para una respuesta rápida a los cambios en el flujo, la presión o el estado del refrigerante. La norma ISO/IEC 30134-9 requiere datos de WUE medidos en el límite de la instalación, lo que respalda la necesidad continua de instrumentación local. Los Sistemas Integrados e Híbridos son adecuados para grandes operadores de colocación y empresariales que requieren respuesta en el sitio pero también necesitan visibilidad coordinada en varias instalaciones. Proporcionan una posición intermedia práctica para los usuarios que necesitan control local durante una falla mientras buscan comparaciones de cartera e informes centralizados.
Se proyecta que los Sistemas Basados en la Nube se expandan a una CAGR del 11,14% de 2027 a 2032. Proporcionan monitoreo escalable para operadores que gestionan docenas de instalaciones en diferentes regiones, condiciones de agua y regímenes de informes. Water Navigator IQ permite la evaluación comparativa a nivel de cartera que no se puede lograr fácilmente con herramientas de instalaciones aisladas. Se espera que los informes obligatorios, el mantenimiento predictivo basado en IA y la necesidad de documentación lista para auditorías integren las plataformas en la nube más profundamente en los flujos de trabajo rutinarios de los centros de datos. Su adopción puede reducir la dificultad de comparar el rendimiento hídrico donde las instalaciones operan bajo diferentes normas municipales, fuentes de agua y condiciones climáticas.
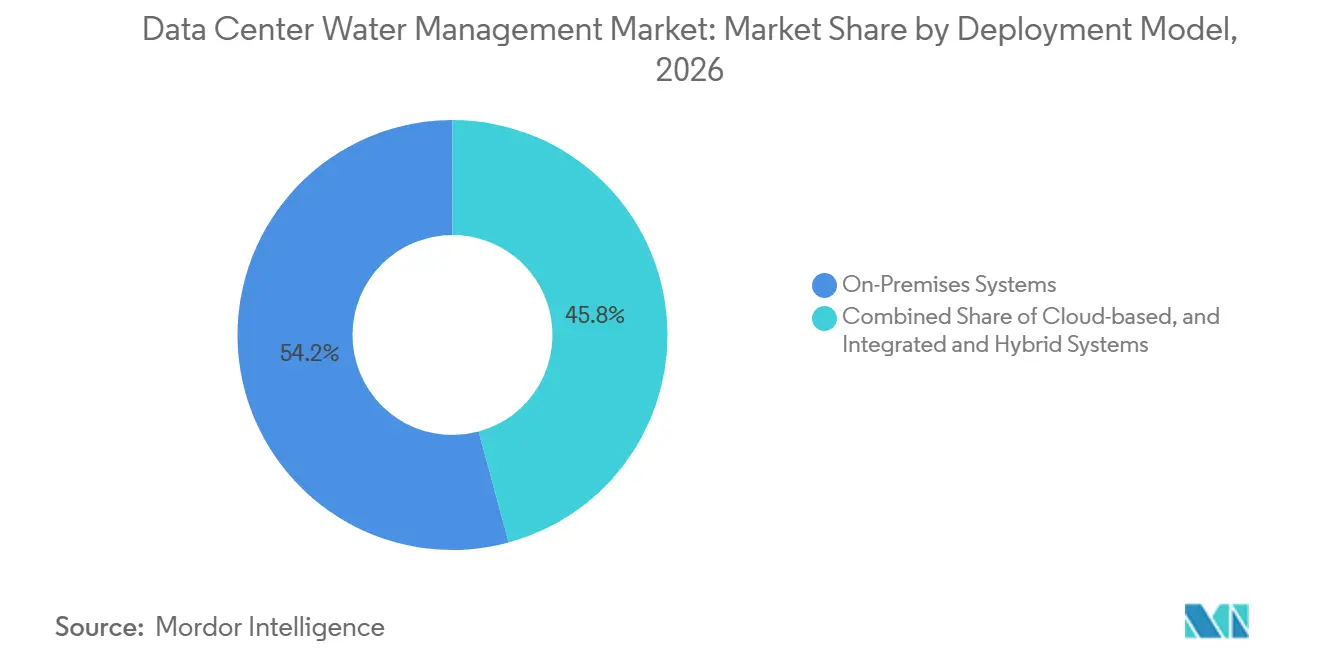
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Servicio:
Los Servicios Gestionados Lideran los Ingresos y la Auditoría se Expande Más RápidoLos Servicios Gestionados de Gestión del Agua representaron el 30,96% de los ingresos en 2026. Los operadores de hiperescala y colocación utilizan especialistas para la capacidad de laboratorio, el suministro de productos químicos, la documentación operativa, los registros de cumplimiento y la gestión continua del tratamiento. Las torres de enfriamiento, los circuitos de enfriamiento directo al chip y los sistemas adiabáticos a menudo operan juntos, lo que dificulta que los equipos internos mantengan el conjunto completo de experiencia requerida sin una escala significativa. La Instalación e Integración de Sistemas y el Monitoreo y Mantenimiento siguen siendo necesarios a medida que las nuevas instalaciones y los retrofits de enfriamiento líquido requieren puesta en marcha especializada y servicio continuo. Los proveedores deben alinear el tratamiento del agua con los controles de las instalaciones, el hardware de enfriamiento, las prácticas de seguridad y las necesidades de documentación tanto de los operadores como de los clientes.
Se proyecta que la Auditoría del Agua y la Consultoría de Eficiencia se expandan a una CAGR del 11,56% de 2027 a 2032. El Artículo 12 de la Directiva de Eficiencia Energética de la UE requiere informes anuales de WUE para centros de datos por encima de 500 kW, con resultados publicados en una base de datos pública. Esto crea una necesidad de revisión independiente, documentación, soporte de informes y registros listos para el escrutinio regulatorio. La industria del Mercado de Gestión del Agua en Centros de Datos también se beneficia porque los servicios de auditoría complementan los contratos gestionados continuos, ayudando a los operadores a validar el rendimiento sin reemplazar el papel diario de los proveedores de servicios. Los proveedores de asesoramiento también pueden apoyar a los operadores que necesitan planes de actualización específicos para cada jurisdicción en lugar de un enfoque estándar único para toda su cartera.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Lideran la Participación y la Expansión PrevistaLos Centros de Datos de Hiperescala representaron el 36,46% de la participación en 2026 y se proyecta que se expandan a una CAGR del 11,27% hasta 2032. Esta doble posición refleja la concentración de la inversión en infraestructura de IA en instalaciones por encima de 100 MW, donde los proyectos de tratamiento, reciclaje y monitoreo pueden desplegarse a escala sustancial. Un campus de 100 MW puede requerir agua equivalente a las necesidades diarias de 80.000 residentes. Las grandes instalaciones están actualizando la infraestructura de enfriamiento para mayor densidad de bastidores, mientras que los sitios medianos utilizan cada vez más servicios gestionados cuando la capacidad interna de gestión del agua es insuficiente. Los campus más grandes también están sujetos a un mayor escrutinio comunitario y regulatorio porque sus requisitos de agua pueden rivalizar con los de los centros de población locales.
Los centros de datos pequeños y los nodos de borde distribuidos crean una oportunidad para sistemas modulares y en contenedores que requieren soporte técnico limitado en el sitio. Sus cargas más pequeñas hacen que las instalaciones a medida sean difíciles de justificar, por lo que la prestación de servicios gestionados a menudo ofrece una ruta más práctica hacia el tratamiento, el monitoreo y el cumplimiento. Las tecnologías demostradas por Gradiant y Veolia en entornos de hiperescala podrían adaptarse a formatos más pequeños a medida que aumenta el despliegue de IA en el borde. Es probable que el monitoreo del agua se convierta en un requisito operativo estándar en lugar de una característica premium en todos los niveles de centros de datos. Esta larga trayectoria de conversión respalda una demanda futura más amplia en el Mercado de Gestión del Agua en Centros de Datos. Los proveedores que pueden ofrecer tratamiento en contenedores, monitoreo remoto y servicio rutinario están mejor posicionados para abordar las limitaciones técnicas y de personal comunes en las instalaciones distribuidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran la Demanda y la Expansión PrevistaLos Proveedores de Servicios en la Nube representaron el 41,86% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 11,18% hasta 2032. Su escala de instalaciones y sus compromisos públicos de administración del agua los convierten en grandes compradores de servicios integrados de tratamiento, reutilización, monitoreo e informes. La oferta de Enfriamiento como Servicio de Ecolab cubre torres de enfriamiento e infraestructura a nivel de servidor, lo que ilustra el soporte integrado que buscan los grandes operadores en la nube. Los proveedores de colocación siguen siendo importantes porque los inquilinos evalúan cada vez más el rendimiento de WUE y las prácticas de agua al elegir instalaciones y negociar los requisitos de arrendamiento. El rendimiento hídrico puede, por tanto, influir en el marketing de las instalaciones y la retención de clientes junto con las medidas convencionales de disponibilidad y fiabilidad de la energía.
Los centros de datos empresariales y de borde están adoptando infraestructura de IA privada, pero sus presupuestos de gestión del agua siguen siendo más pequeños y sus ciclos de adquisición son a menudo más largos que los de los operadores de hiperescala. Los centros de datos gubernamentales e institucionales proporcionan una demanda estable moldeada por las prácticas de contratación pública, las necesidades de soberanía digital y los requisitos de rendimiento que pueden igualar o superar los estándares del sector privado. En todos estos tipos de instalaciones, el rendimiento hídrico se está convirtiendo en una consideración contractual en lugar de un objetivo voluntario. La industria del Mercado de Gestión del Agua en Centros de Datos sirve a cada tipo con diferentes requisitos de equipos, servicios, financiación e informes. Esta variación respalda la demanda de modelos de entrega flexibles y soporte especializado. También limita la utilidad de una única plantilla técnica porque el diseño del sistema debe tener en cuenta los diferentes tamaños de instalaciones, arquitecturas de enfriamiento, compromisos públicos y prácticas de adquisición.
Análisis Geográfico
América del Norte representó el 41,62% del Mercado de Gestión del Agua en Centros de Datos en 2026. La región tiene la mayor base instalada de hiperescala, con importantes centros de capacidad en el norte de Virginia, Phoenix y el noroeste del Pacífico, donde las crecientes necesidades de agua están estrechamente vinculadas a la nueva construcción de IA y nube. El aumento de las tarifas municipales, el estrés hídrico y los requisitos de informes a nivel estatal están alentando a los operadores a incluir el tratamiento, la reutilización, la detección de fugas y la medición en los planes de nuevas instalaciones. La oportunidad regional en el Mercado de Gestión del Agua en Centros de Datos refleja la necesidad de asegurar un suministro fiable mientras se mantiene la resiliencia operativa esperada por los clientes de hiperescala.
América del Sur tiene un papel menor pero creciente en la demanda regional, con diferencias en las condiciones del agua que dan forma a las necesidades de inversión por país. Brasil tiene una menor exposición a cuencas de alto estrés hídrico que varios mercados vecinos, lo que ofrece a los operadores un perfil de selección de sitios diferente al de las ubicaciones donde la disponibilidad de agua dulce es más limitada. México y Chile enfrentan restricciones hídricas agudas que afectan el diseño de las instalaciones, la planificación de fuentes alternativas, la gestión de descargas y el calendario de nuevas decisiones de capacidad. Estas condiciones requieren estrategias de gestión del agua específicas para cada sitio, con elecciones de sistemas basadas en la disponibilidad local de agua, la infraestructura municipal, la temperatura, las condiciones de permisos y las expectativas de la comunidad.
Europa se está expandiendo porque la eficiencia hídrica se está convirtiendo en un requisito regulatorio y operativo para los centros de datos. El Artículo 12 de la Directiva de Eficiencia Energética de la UE requiere informes anuales de WUE para centros de datos por encima de 500 kW, con resultados publicados en una base de datos pública, lo que hace que los datos del agua, los controles y la documentación sean relevantes para las decisiones operativas. Los requisitos respaldan la demanda de sistemas que proporcionen registros de rendimiento medibles, así como la capacidad técnica para mejorar las prácticas de enfriamiento y reutilización. Las instalaciones nórdicas tienen ventajas de temperatura ambiente que pueden reducir la demanda de agua evaporativa, mientras que el sur y el este de Europa enfrentan diferentes desafíos de gobernanza del agua a medida que se desarrollan los corredores de capacidad. Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,29% de 2027 a 2032, respaldado por adiciones de capacidad de nube e IA en China, India, Japón, Singapur, Malasia e Indonesia. Singapur limita la extracción de agua dulce para nuevas instalaciones, mientras que China ha introducido GB/T 32910.6-2025 para definir los métodos de cálculo de WUE y los requisitos de agua de enfriamiento. Oriente Medio tiene altas necesidades de tratamiento por MW porque el suministro desalinizado y las temperaturas superiores a 40°C pueden aumentar las demandas técnicas del enfriamiento. La expansión del CCG bajo los programas nacionales de IA respalda, por tanto, los sistemas de agua de enfriamiento de circuito cerrado, la infraestructura de reutilización y los servicios de tratamiento avanzado en el Mercado de Gestión del Agua en Centros de Datos.
Panorama Competitivo
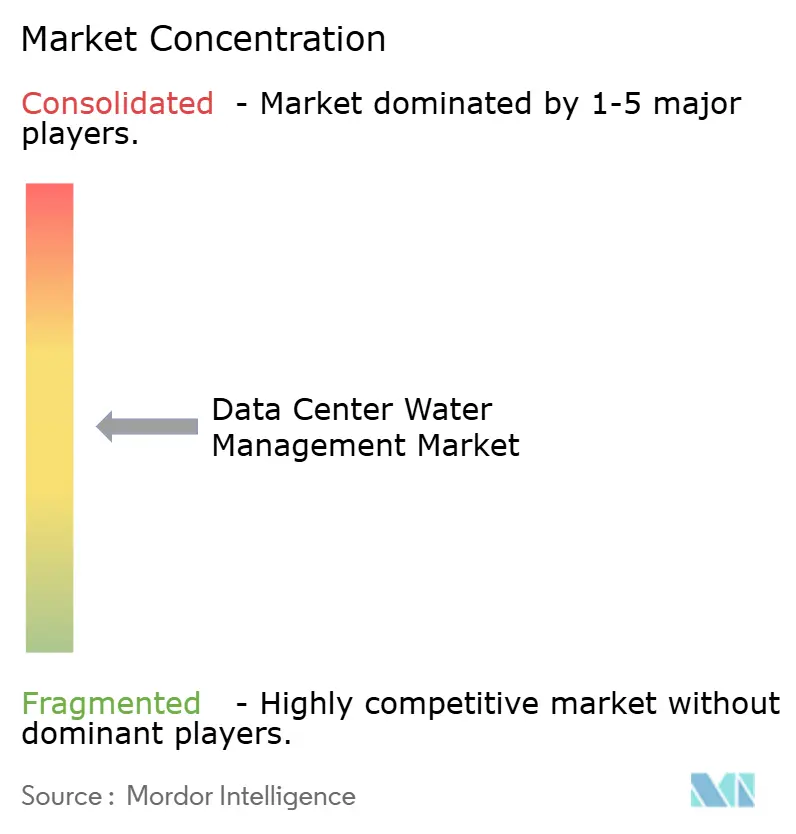
El Mercado de Gestión del Agua en Centros de Datos está moderadamente fragmentado, con empresas de agua establecidas y proveedores especializados que atienden diferentes partes de la cadena de valor. Veolia, Ecolab Inc. y Xylem Inc. cuentan con amplias redes de servicio, conocimiento en tratamiento del agua y capacidades de cumplimiento que respaldan grandes carteras de clientes. Gradiant Corporation se centra en plataformas integradas diseñadas para despliegues de hiperescala y posiciona su oferta en torno al ciclo completo del agua de enfriamiento. La competencia en el Mercado de Gestión del Agua en Centros de Datos se centra en la capacidad de combinar tratamiento, monitoreo, reutilización, informes, soporte de instalación y servicio de campo fiable dentro de una oferta coherente.
Ecolab adquirió CoolIT Systems en marzo de 2026 y lanzó Water Navigator IQ en abril de 2026. Los movimientos amplían su oferta para centros de datos desde la química de torres de enfriamiento hasta el enfriamiento líquido directo al chip, la gestión continua del refrigerante y el monitoreo del rendimiento a escala empresarial. Este enfoque puede ayudar a los clientes a reducir el número de proveedores separados que deben coordinarse en torno a sistemas complejos de agua y térmicos. Veolia lanzó Data Center Resource 360 en abril de 2026 y apunta a ingresos anuales en centros de datos superiores a 1.000 millones de EUR, o 1,17 mil millones de USD, lo que muestra la importancia estratégica de este grupo de clientes para el Mercado de Gestión del Agua en Centros de Datos. Dentro del Mercado de Gestión del Agua en Centros de Datos, la empresa afirma que la plataforma puede reducir la huella hídrica de una instalación hasta en un 75% y lograr una circularidad de residuos del 95%.
La plataforma HyperSolved de Gradiant combina el acceso a fuentes alternativas, el tratamiento de descargas de alta recuperación y SmartOps AI dentro de una única arquitectura. La empresa informó del despliegue comercial con los principales hiperescaladores en mayo de 2026, lo que ilustra la demanda de proveedores que pueden simplificar las decisiones de infraestructura hídrica para programas de construcción grandes y de rápido movimiento. Gradiant también ha presentado patentes relacionadas con un módulo de gestión del agua en contenedores, lo que refleja una competencia creciente en torno a soluciones diseñadas para sitios de construcción con espacio limitado y despliegue repetible en campus. El Mercado de Gestión del Agua en Centros de Datos favorece a los proveedores con documentación lista para auditorías a medida que los requisitos de informes de WUE se consolidan en diferentes jurisdicciones. Las oportunidades permanecen en la automatización de informes multisitio, la financiación de agua como servicio para instalaciones del mercado medio, la integración de agua alternativa para nuevas construcciones y los sistemas modulares para sitios de borde distribuidos. El Mercado de Gestión del Agua en Centros de Datos sigue abierto a especialistas porque el panorama de proveedores reportado no identifica a un proveedor con una posición combinada dominante.
Líderes de la Industria de Gestión del Agua en Centros de Datos
-
Veolia
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
-
SUEZ Water Technologies & Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Agua en Centros de Datos Empresas cubiertas en este informe
- Veolia
- Xylem Inc.
- Ecolab Inc.
- Kurita Water Industries Ltd.
- SUEZ Water Technologies & Solutions
- Aquatech International LLC
- Gradiant Corporation
- Pentair plc
- DuPont Water Solutions
- Toray Industries, Inc.
- Ovivo Inc.
- Lenntech B.V.
- Solenis
- Saltworks Technologies Inc.
- IDE Technologies
- Grundfos Holding A/S
- Watts Water Technologies, Inc.
- Thermax Limited
- Wigen Water Technologies
- SAMCO Technologies, Inc.
- Veralto Corporation
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
Desarrollos recientes de la industria en Mercado de Gestión del Agua en Centros de Datos
- Octubre de 2026: Endeavour y Trevi Systems anunciaron una asociación para desplegar tecnología de desalinización impulsada por calor en centros de datos, con el objetivo de producir hasta 200.000 galones de agua limpia por día por MW de cómputo utilizando calor residual, con hasta un 98% de recuperación de agua. Los primeros despliegues están planificados en la cartera de centros de datos de Endeavour en los Estados Unidos.
- Mayo de 2026: Gradiant Corporation anunció el despliegue comercial de HyperSolved con varios de los mayores hiperescaladores del mundo en los principales mercados globales, incorporando SmartOps AI, acceso a agua de fuentes alternativas y sistemas de purga de alta recuperación bajo un modelo de contrato de proveedor único.
- Abril de 2026: Veolia lanzó su plataforma Data Center Resource 360, con el objetivo de superar los 1.000 millones de EUR de ingresos anuales, aproximadamente 1,17 mil millones de USD, procedentes de centros de datos, con un potencial declarado de reducción del 75% de la huella hídrica y un 95% de circularidad de residuos en los mercados prioritarios de los Estados Unidos y Europa.
- Abril de 2026: Veolia y Amazon Web Services anunciaron una colaboración de reutilización del agua para las operaciones de centros de datos en Misisipi, utilizando sistemas de tratamiento modulares en contenedores para convertir el efluente de aguas residuales en agua de calidad para enfriamiento, desplazando más de 83 millones de galones de suministro potable anualmente una vez que la primera instalación entre en funcionamiento en 2027.
Alcance del Informe Global del Mercado de Gestión del Agua en Centros de Datos
El Mercado de Gestión del Agua en Centros de Datos comprende tecnologías y servicios que ayudan a los operadores de centros de datos a monitorear, gestionar, conservar y optimizar el uso del agua en las operaciones de las instalaciones. Se centra en mejorar la eficiencia hídrica, reducir el desperdicio, apoyar prácticas de enfriamiento sostenibles, garantizar la calidad del agua y cumplir con los requisitos de cumplimiento ambiental. El mercado permite a las organizaciones mejorar la resiliencia operativa, reducir el consumo de recursos y alcanzar objetivos de sostenibilidad a través de monitoreo avanzado, automatización, análisis y estrategias de conservación del agua, apoyando la creciente demanda de infraestructura digital ambientalmente responsable y eficiente en el uso de recursos.
El Informe del Mercado de Gestión del Agua en Centros de Datos está Segmentado por Tipo de Solución (Sistemas de Monitoreo y Medición del Agua, Sistemas de Detección de Fugas de Agua, Sistemas de Optimización y Control del Uso del Agua, Sistemas de Gestión de Reciclaje y Reutilización del Agua, Sistemas de Tratamiento del Agua y Monitoreo de Calidad, y Software y Análisis de Gestión del Agua), Aplicación de Gestión del Agua (Gestión del Agua del Sistema de Enfriamiento, Gestión del Suministro y Distribución del Agua, Gestión de Aguas Residuales, Reciclaje y Reutilización del Agua, Prevención y Detección de Fugas, e Informes y Optimización del Consumo de Agua), Modelo de Implementación (Sistemas en Instalaciones Propias, Sistemas Basados en la Nube, y Sistemas Integrados e Híbridos), Tipo de Servicio (Instalación e Integración de Sistemas, Monitoreo y Mantenimiento, Auditoría del Agua y Consultoría de Eficiencia, y Servicios Gestionados de Gestión del Agua), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP), Empresarial y de Borde, y Centros de Datos Gubernamentales e Institucionales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Monitoreo y Medición del Agua |
| Sistemas de Detección de Fugas de Agua |
| Sistemas de Optimización y Control del Uso del Agua |
| Sistemas de Gestión de Reciclaje y Reutilización del Agua |
| Sistemas de Tratamiento del Agua y Monitoreo de Calidad |
| Software y Análisis de Gestión del Agua |
| Gestión del Agua del Sistema de Enfriamiento |
| Gestión del Suministro y Distribución del Agua |
| Gestión de Aguas Residuales |
| Reciclaje y Reutilización del Agua |
| Prevención y Detección de Fugas |
| Informes y Optimización del Consumo de Agua |
| Sistemas en Instalaciones Propias |
| Sistemas Basados en la Nube |
| Sistemas Integrados e Híbridos |
| Instalación e Integración de Sistemas |
| Monitoreo y Mantenimiento |
| Auditoría del Agua y Consultoría de Eficiencia |
| Servicios Gestionados de Gestión del Agua |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Centros de Datos Gubernamentales e Institucionales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Solución | Sistemas de Monitoreo y Medición del Agua | |
| Sistemas de Detección de Fugas de Agua | ||
| Sistemas de Optimización y Control del Uso del Agua | ||
| Sistemas de Gestión de Reciclaje y Reutilización del Agua | ||
| Sistemas de Tratamiento del Agua y Monitoreo de Calidad | ||
| Software y Análisis de Gestión del Agua | ||
| Por Aplicación de Gestión del Agua | Gestión del Agua del Sistema de Enfriamiento | |
| Gestión del Suministro y Distribución del Agua | ||
| Gestión de Aguas Residuales | ||
| Reciclaje y Reutilización del Agua | ||
| Prevención y Detección de Fugas | ||
| Informes y Optimización del Consumo de Agua | ||
| Por Modelo de Implementación | Sistemas en Instalaciones Propias | |
| Sistemas Basados en la Nube | ||
| Sistemas Integrados e Híbridos | ||
| Por Tipo de Servicio | Instalación e Integración de Sistemas | |
| Monitoreo y Mantenimiento | ||
| Auditoría del Agua y Consultoría de Eficiencia | ||
| Servicios Gestionados de Gestión del Agua | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y de Borde | ||
| Centros de Datos Gubernamentales e Institucionales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión del agua en centros de datos?
El Mercado de Gestión del Agua en Centros de Datos está valorado en 3,44 mil millones de USD en 2026 y se prevé que alcance los 6,38 mil millones de USD para 2032 a una CAGR del 10,86%. El pronóstico refleja el aumento del gasto en tratamiento de enfriamiento, reutilización, monitoreo e infraestructura hídrica relacionada a medida que los operadores de centros de datos añaden capacidad informática de mayor densidad.
¿Qué está impulsando la demanda de sistemas de gestión del agua en centros de datos?
Las cargas de trabajo de IA, las mayores densidades de bastidores, el enfriamiento líquido, la escasez de agua y los requisitos de informes de WUE están aumentando la demanda de sistemas de tratamiento, monitoreo y reutilización. El Mercado de Gestión del Agua en Centros de Datos también está respaldado por operadores que necesitan agua de enfriamiento fiable mientras cumplen con las expectativas de administración del agua y los requisitos de informes específicos del sitio.
¿Qué tipo de solución tiene la mayor participación?
Los Sistemas de Tratamiento del Agua y Monitoreo de Calidad tienen la mayor participación por tipo de solución con el 28,16% en 2026. Su posición refleja la necesidad continua de controlar la calidad del refrigerante en sistemas de enfriamiento directo al chip y por inmersión, donde las malas condiciones del agua pueden afectar el rendimiento de los equipos y las necesidades de mantenimiento.
¿Qué aplicación se está expandiendo más rápido?
Se proyecta que el Reciclaje y Reutilización del Agua se expanda a una CAGR del 11,34% de 2027 a 2032. La aplicación se beneficia de las restricciones municipales, la disponibilidad de agua reciclada, los compromisos corporativos y los sistemas de tratamiento modulares que pueden desplegarse en nuevos campus o adaptarse a operaciones existentes.
¿Qué región lidera la demanda de gestión del agua en centros de datos?
América del Norte lidera con el 41,62% de participación en 2026, mientras que se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 11,29% hasta 2032. La demanda en América del Norte está respaldada por la base instalada de hiperescala, mientras que la demanda en Asia-Pacífico refleja la construcción en la nube, las adiciones de capacidad de IA y las restricciones de agua dulce en varias ubicaciones importantes.
¿Por qué las plataformas de gestión del agua basadas en la nube se están volviendo más importantes?
Las plataformas en la nube permiten la evaluación comparativa entre sitios, los informes, el mantenimiento predictivo y la gestión de carteras de centros de datos distribuidos. Ayudan a los operadores a comparar instalaciones con diferentes fuentes de agua y condiciones operativas, manteniendo la documentación accesible para revisiones internas, requisitos de clientes, revisiones regulatorias e informes relacionados con WUE en condiciones operativas cambiantes.