
Marktgröße und Marktanteile im Bereich Datenzentrum-Wassermanagement
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.81 Milliarden US-Dollar |
| Marktgröße (2032) | 6.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Datenzentrum-Wassermanagement von Mordor Intelligence
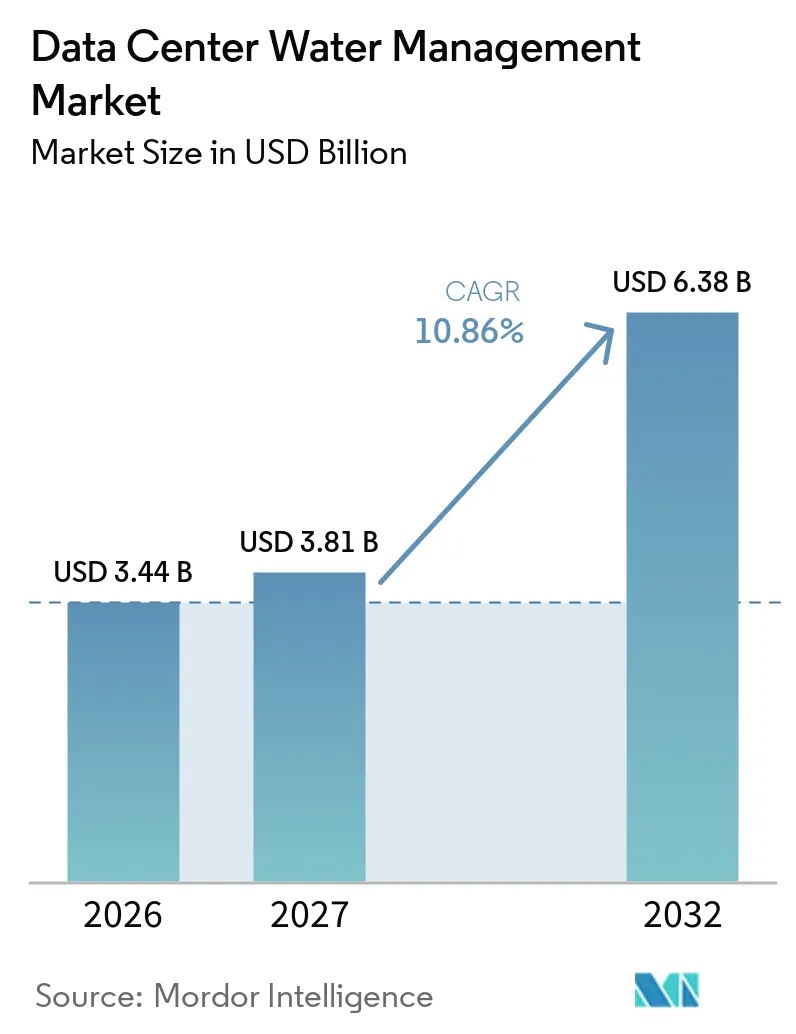
Die Marktgröße für Datenzentrum-Wassermanagement wurde im Jahr 2026 auf 3,44 Milliarden USD geschätzt und wird voraussichtlich von 3,81 Milliarden USD im Jahr 2027 auf 6,38 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 10,86 % während des Prognosezeitraums 2027–2032. KI-Training und Inferenz-Workloads erhöhen die thermischen Lasten und machen Wasserversorgung, -aufbereitung und Kühlungsdesign zu zentralen Faktoren bei Investitionsentscheidungen für Rechenzentren. Die Internationale Energieagentur erwartet, dass der globale Wasserverbrauch von Rechenzentren bis 2030 auf 1,2 Milliarden Kubikmeter ansteigen wird, verglichen mit 560 Millionen Kubikmetern im Jahr 2023, was die Bedeutung von Wiederverwendung und alternativen Wasserquellen erhöht. Höhere Rack-Dichten verlagern zudem Kühlmittelqualität, Leckprävention und Messung von operativen Aufgaben zu zentralen Designanforderungen. Betreiber reagieren mit integrierten Systemen, die Überwachungs-, Aufbereitungs-, Recycling- und Berichtsfunktionen kombinieren. Der Markt für Datenzentrum-Wassermanagement sieht sich außerdem mit hohen Installationskosten, schwierigen Nachrüstungen, Wasser-Energie-Kompromissen und unterschiedlichen Berichtsregeln zur Wassernutzungseffizienz (WUE) konfrontiert.
Wichtigste Erkenntnisse des Berichts
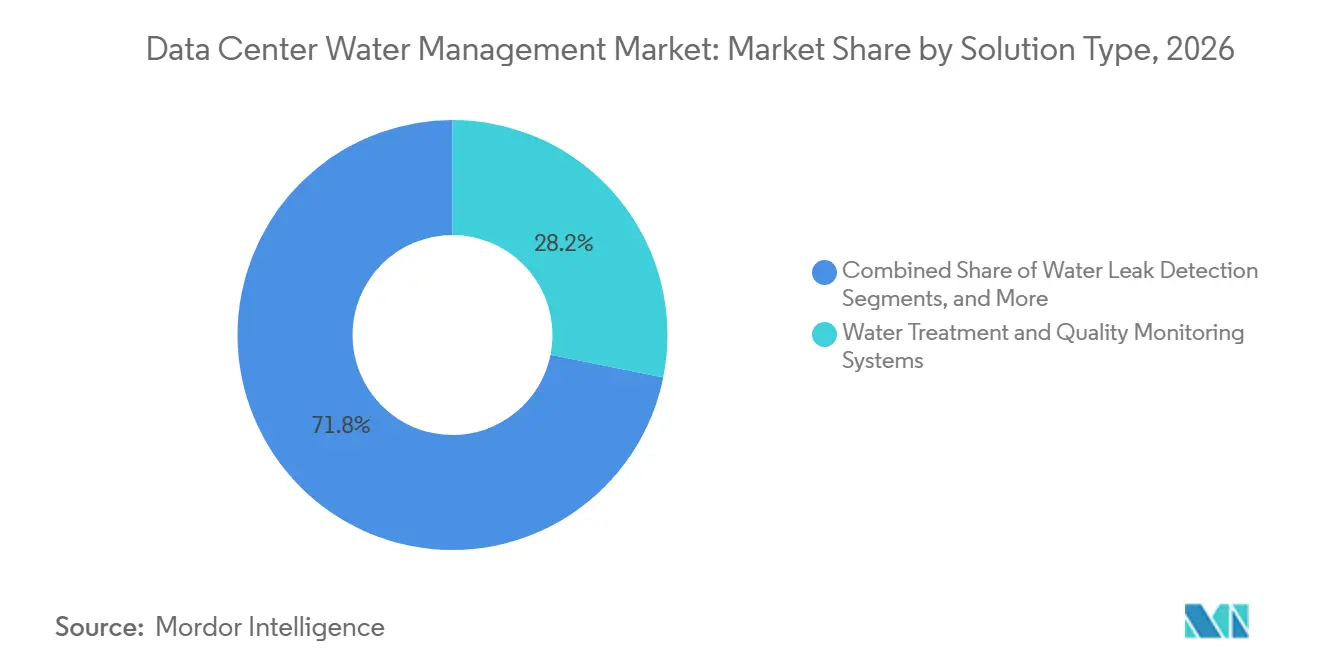
- Nach Lösungstyp hielten Wasseraufbereitungs- und Qualitätsüberwachungssysteme im Jahr 2026 einen Marktanteil von 28,16 % am Markt für Datenzentrum-Wassermanagement, während Wasserrecycling- und Wiederverwendungsmanagementsysteme bis 2032 voraussichtlich mit einer CAGR von 11,22 % wachsen werden.
- Nach Wassermanagementanwendung entfiel auf das Kühlsystem-Wassermanagement im Jahr 2026 ein Anteil von 45,22 % an der Marktgröße für Datenzentrum-Wassermanagement, während Wasserrecycling und -wiederverwendung bis 2032 voraussichtlich mit einer CAGR von 11,34 % wachsen wird.
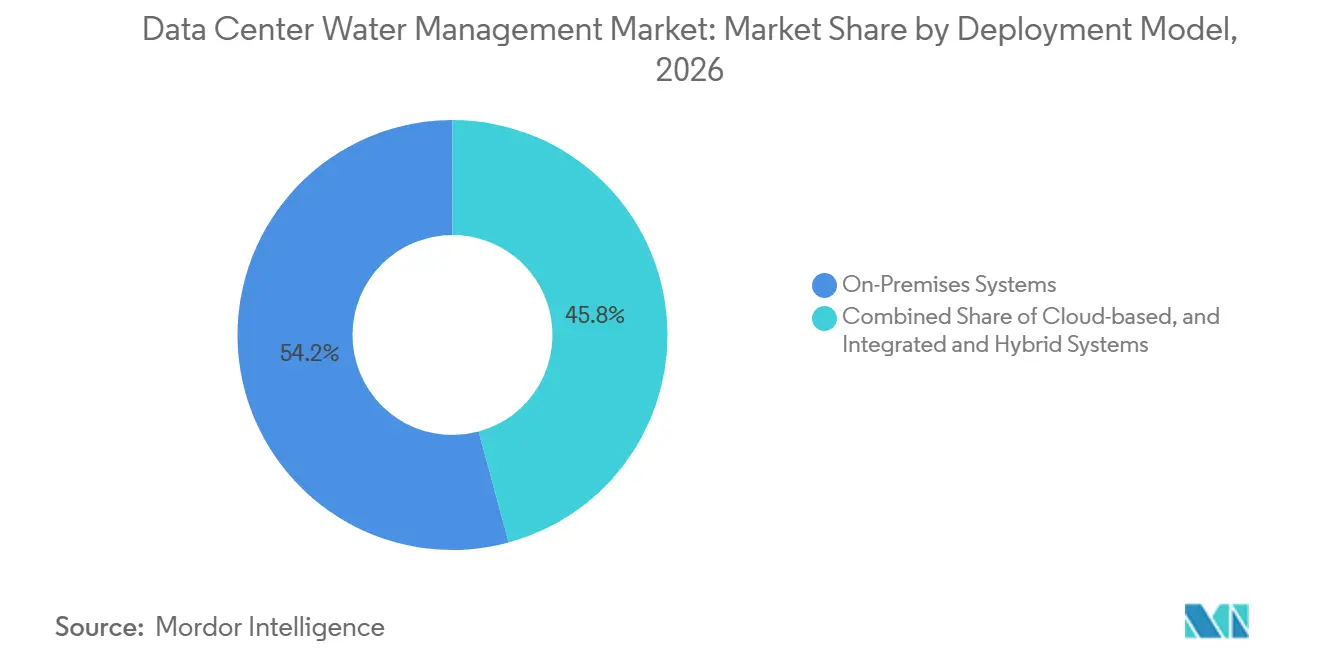
- Nach Bereitstellungsmodell hielten On-Premises-Systeme im Jahr 2026 einen Anteil von 54,21 %, während Cloud-basierte Systeme bis 2032 voraussichtlich mit einer CAGR von 11,14 % wachsen werden.
- Nach Servicetyp entfielen auf verwaltete Wassermanagement-Services im Jahr 2026 ein Anteil von 30,96 %, während Wasserprüfung und Effizienzberatung bis 2032 voraussichtlich mit einer CAGR von 11,56 % wachsen wird.
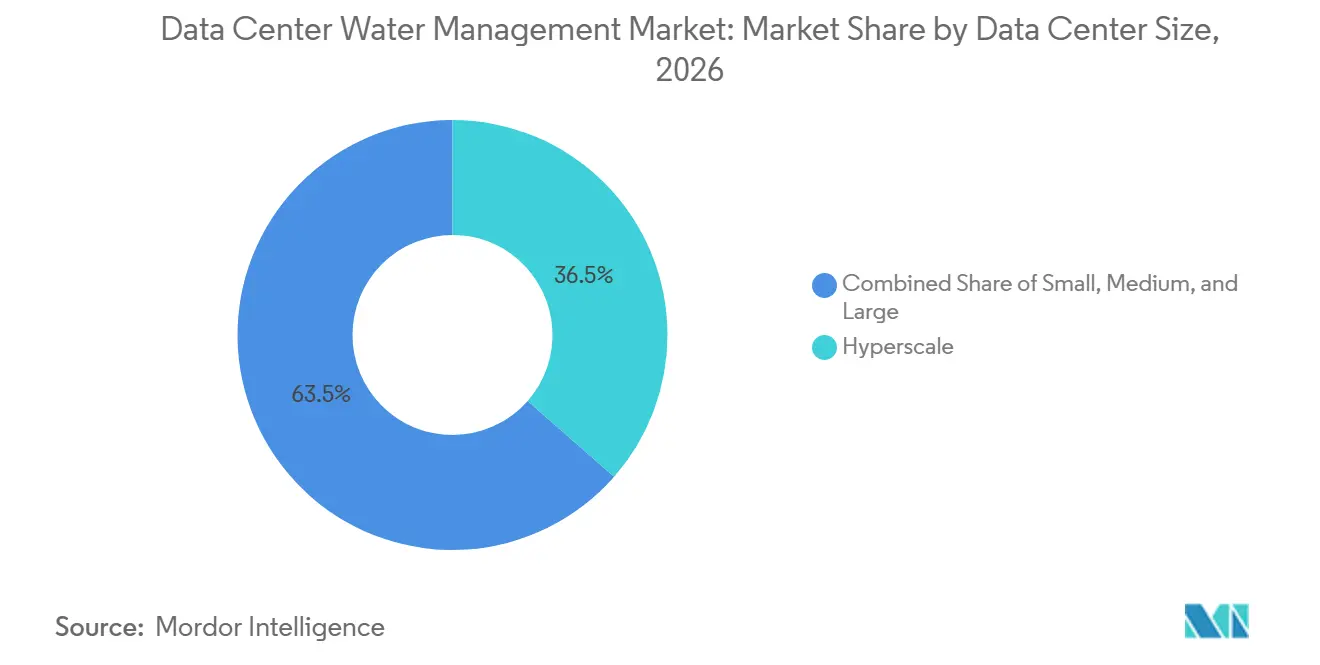
- Nach Datenzentrum-Größe hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 36,46 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen.
- Nach Datenzentrum-Typ entfielen auf Cloud-Dienstanbieter im Jahr 2026 ein Anteil von 41,86 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,18 % wachsen.
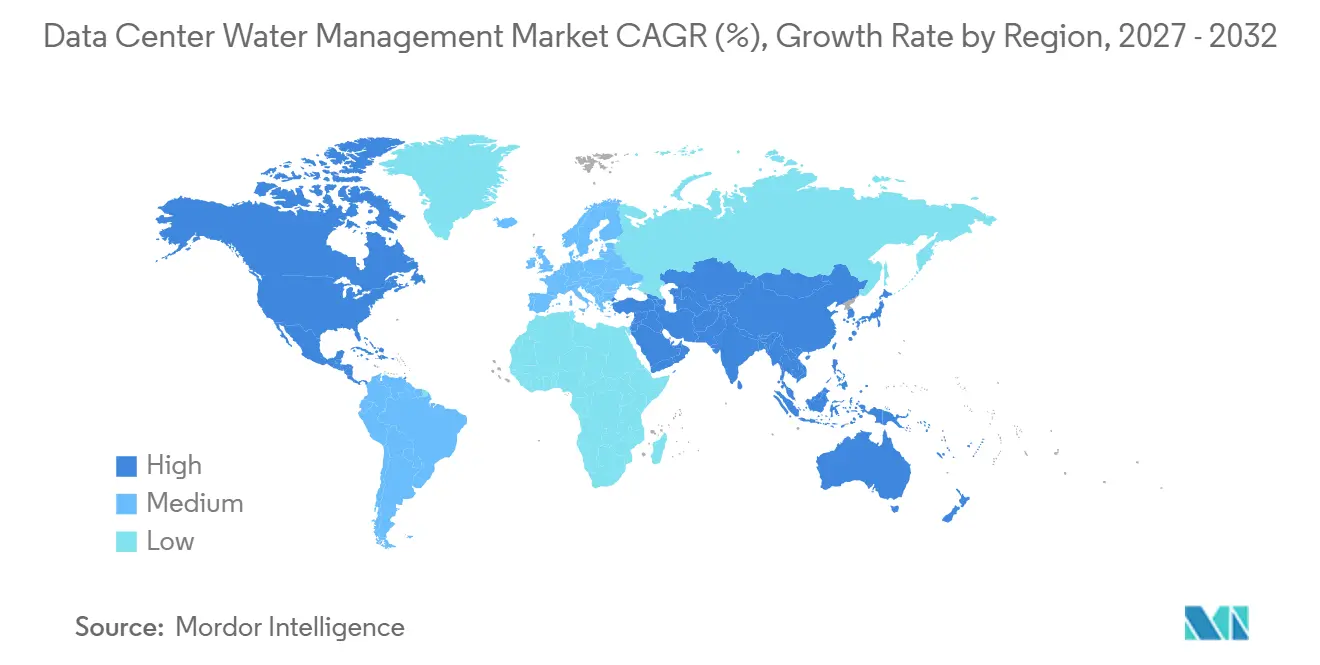
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,62 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,29 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung von KI- und Hyperscale-Kapazitäten | +3.8% | Global, konzentriert in Nordamerika, asiatisch-pazifischem Raum und Nahem Osten | Kurzfristig (≤ 2 Jahre) |
| Flüssigkühlung und Anforderungen an hochreines Kühlmittel | +2.6% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Wiederverwendung und Rückgewinnung aufgrund von Wasserknappheit | +1.9% | Naher Osten, südwestliche Vereinigte Staaten und Südostasien | Mittelfristig (2–4 Jahre) |
| Echtzeit-Überwachung und KI-basierte Optimierung | +1.4% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Berichterstattung und Offenlegung zur Wassernutzungseffizienz | +0.9% | Europa, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Zuverlässigkeit unternehmenskritischer Systeme | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung von KI- und Hyperscale-Kapazitäten
KI-Training und Inferenz-Workloads verändern das Wasserbedarfsprofil von Rechenzentren. Prozessor-Leistungsdichten überschreiten 700 Watt, und führende Hyperscale-Installationen weisen Rack-Lasten von über 100 kW auf. Kühlsysteme können unter diesen Betriebsbedingungen bis zu 97 % des Wasserbedarfs einer Anlage ausmachen. Ein Hyperscale-Campus mit 100 MW kann einen Wasserbedarf haben, der dem Tagesbedarf von 80.000 Menschen entspricht, was Wasserbeschaffung und -aufbereitung in Kapitalplanungsentscheidungen einbezieht. Der Markt für Datenzentrum-Wassermanagement profitiert, wenn neue KI-Cluster gleichzeitig mit der Erweiterung der Rechenkapazität Aufbereitungs-, Wiederverwendungs- und Alternativquellen-Infrastruktur erfordern. Diese Projekte erfordern auch eine Planung für Versorgungszuverlässigkeit, Abwassermanagement, Erwartungen der Gemeinschaft an die Wasserversorgung und die Fähigkeit, die Rechenverfügbarkeit unter sich ändernden Betriebsbedingungen aufrechtzuerhalten.
Flüssigkühlung und Anforderungen an hochreines Kühlmittel
Direkt-zu-Chip- und Immersionskühlung erfordern Wasserqualitätskontrollen, die Standard-Anlagenversorgungssysteme häufig nicht bieten können. Die Richtlinien des Open Compute Project fordern eine Kühlmittelfiltration bei 25 µm oder feiner und Leitfähigkeitsziele unter 10 µS/cm, was vor dem Eintritt des Kühlmittels in Serverschleifen eine Umkehrosmose oder Entionisierung erfordern kann.[1] Hochreine Kreisläufe benötigen außerdem sorgfältig kontrollierte Korrosionsinhibitoren und Biozide. Ecolab führte 2025 ein Programm für die direkte Flüssigkühlung von Chips ein, das Kühlmittelzustandsüberwachung mit Aufbereitungsfähigkeiten kombiniert.[2] Diese Anforderungen schaffen eine wiederkehrende Nachfrage nach Aufbereitungsmaterialien, Membranen, Überwachung und Serviceunterstützung, da sich Flüssigkühlungsinstallationen ausweiten. Die daraus resultierende Nachfrage geht über den Neubau einer Anlage hinaus, da Kühlmittelkreisläufe während ihrer gesamten Betriebslebensdauer laufende Tests und Zustandsmanagement benötigen.
Investitionen in Wiederverwendung und Rückgewinnung aufgrund von Wasserknappheit
Wasserknappheit macht Wiederverwendung und Rückgewinnung zu einem Teil der Standortplanung für neue Rechenzentren. Der Aktionsplan 2.0 zur Wasserwiederverwendung der US-amerikanischen Umweltschutzbehörde identifiziert die Rechenzentrumskühlung als prioritäre Anwendung für recyceltes kommunales Abwasser.[3] Veolia und Amazon Web Services kündigten im April 2026 ein Projekt in Mississippi an, das containerisierte Aufbereitung nutzt, um Abwasser in kühlungstaugliches Wasser umzuwandeln. Es wird erwartet, dass das Projekt nach Inbetriebnahme der ersten Anlage im Jahr 2027 jährlich mehr als 83 Millionen Gallonen Trinkwasser einspart. Der Markt für Datenzentrum-Wassermanagement erlebt daher, dass Wiederverwendungssysteme in wasserknappen Gebieten zu einer Standortvoraussetzung werden, anstatt eine freiwillige Umweltinitiative zu sein. Betreiber, die sich in der Nähe eingeschränkter kommunaler Systeme befinden, müssen außerdem Genehmigungsrisiken, öffentliche Akzeptanz und die praktische Verfügbarkeit von Brauchwasserversorgung bewerten, bevor sie sich für ein Campus-Design entscheiden.
Echtzeit-Überwachung und KI-basierte Optimierung
Sensornetzwerke und prädiktive Steuerungen machen Echtzeit-Wassermanagement in komplexen Kühlsystemen praktikabler. OVHcloud berichtete, dass seine Smart-Datacenter-Architektur mehr als 30 Sensoren pro Kühlmodul verwendet und den Wasserverbrauch um bis zu 30 % sowie den Kühlstromverbrauch um bis zu 50 % gegenüber früheren Systemen reduziert hat. Microsoft und GWF kündigten im November 2025 eine KI-basierte Druckmanagement- und Leckageerkennungsimplementierung an, die auf eine 35-prozentige Reduzierung druckbedingter Leckagen abzielt. Integrierte Plattformen können Leckageerkennung, WUE-Berichterstattung, chemische Dosierung und vorausschauende Wartung in einem verwalteten Service zusammenführen. Ecolab startete Water Navigator IQ im April 2026, um standortbezogene Überwachung und portfolioweites Leistungs-Benchmarking bereitzustellen. Der Wandel hin zu integrierten Datensystemen begünstigt Anbieter, die Gerätedaten mit operativen Maßnahmen, Compliance-Berichten und Wasserqualitätsmanagement verknüpfen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -1.3% | Global, am stärksten in Südamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Komplexität der Nachrüstung und Betriebsunterbrechungen | -0.8% | Nordamerika und Europa mit großen Altanlagenbeständen | Kurzfristig (≤ 2 Jahre) |
| Wasser-Energie-Kompromisse im Kühlungsdesign | -0.5% | Global, ausgeprägt in wasserknappen und kohlenstoffregulierten Standorten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Wasserdaten und inkonsistente WUE-Definitionen | -0.3% | Global, am deutlichsten in jurisdiktionsübergreifenden Hyperscale-Betrieben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Umfassende Systeme erfordern Ausgaben für Vorbehandlung, geschlossene Kreislaufverteilung, Überwachung und Recyclinganlagen. Die Umrüstung einer Altanlage auf Flüssigkühlung kann 2 Millionen USD pro MW kosten, während ein Neubau mit Flüssigkühlung 11 Millionen USD pro MW übersteigen kann. Kleinere Unternehmens- und Edge-Betreiber können diese Fixkosten nicht auf die großen Lasten verteilen, die von Hyperscale-Campussen verwaltet werden. Ecolab startete im November 2025 Kühlung als Service, um einen Teil der Investition von Kapitalausgaben auf Betriebsausgaben zu verlagern. Selbst mit Servicemodellen kann vollständig integriertes Wassermanagement für kleinere Anlagenbetreiber eine lange Amortisationszeit haben. Diese Einschränkung ist am bedeutendsten, wenn Betreiber Investitionen nicht auf große Rechenlasten verteilen können oder keine stabile Grundlage für die Bewertung von Wassereinsparungen, vermiedenen Störungen und Compliance-Vorteilen haben.
Komplexität der Nachrüstung und Betriebsunterbrechungen
Altanlagen, die für luftgekühlte Workloads ausgelegt sind, stehen vor strukturellen und betrieblichen Hindernissen beim Hinzufügen fortschrittlicher Wassersysteme. Doppelbodenkabelführungen können den Zugang einschränken, Decken unterstützen möglicherweise keine Flüssigkühlungsverteiler, und die Installation in laufenden Umgebungen erhöht die Folgen eines Lecks. ASHRAE identifiziert Nachrüstungs- und Modernisierungsherausforderungen für KI-Rechenzentren, einschließlich der Notwendigkeit, bestehende Gebäude an neue thermische und Leistungsanforderungen anzupassen. In einigen Fällen kann ein Neubau kostengünstiger sein als die Anpassung einer bestehenden Anlage. Diese langsame und ungleichmäßige Umrüstung des vor der KI-Ära installierten Bestands begrenzt die kurzfristige Einführung fortschrittlicher Lösungen im Markt für Datenzentrum-Wassermanagement. Lokale Bauvorschriften und Wassereffizienzanforderungen können die Projektkomplexität weiter erhöhen, da Betreiber Designs benötigen, die lokale Bedingungen berücksichtigen, anstatt einer einheitlichen globalen Nachrüstungsvorlage zu folgen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Aufbereitungssysteme verankern die Nachfrage und Recyclingsysteme führen die Expansion anWasseraufbereitungs- und Qualitätsüberwachungssysteme hielten im Jahr 2026 einen Anteil von 28,16 %. Direkt-zu-Chip- und Immersionskühlung erfordern Umkehrosmose, Entionisierung, Filtration und chemische Behandlung, um Leitfähigkeit, pH-Wert und Schadstoffkontrollen innerhalb der Betriebsgrenzen zu halten. Diese Systeme laufen in vielen Flüssigkühlungskonfigurationen kontinuierlich, was sie zu einem Teil der grundlegenden Wasserinfrastruktur und nicht zu einem optionalen Zusatz macht. Die Marktgröße für Datenzentrum-Wassermanagement bei Aufbereitungssystemen wird auch durch Wiederholungskäufe von Verbrauchsmaterialien, Membranen, Überwachungsdienstleistungen, Korrosionsinhibitoren und Bioziden gestützt, da die installierte Flüssigkühlungskapazität zunimmt.
Wasserrecycling- und Wiederverwendungsmanagementsysteme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,22 % wachsen. EU-Berichtspflichten und der Aktionsplan 2.0 zur Wasserwiederverwendung der US-amerikanischen Umweltschutzbehörde unterstützen den Wandel hin zu geschlossenem Kreislaufbetrieb und recycelter kommunaler Versorgung. Gradiant kündigte im Mai 2026 die kommerzielle Einführung von HyperSolved bei großen Hyperscalern an, das alternativen Quellzugang, hocheffiziente Abschlammkonzentration und SmartOps KI kombiniert. Wassernutzungsoptimierungs- und Steuerungssysteme profitieren, da Anlagen Last, Durchfluss, Temperatur und Wasserqualität über mehrere Kühlkreisläufe hinweg ausbalancieren. Das Segment spiegelt auch den Bedarf der Betreiber wider, den Trinkwasserverbrauch zu reduzieren, ohne die thermische Zuverlässigkeit zu beeinträchtigen, die von unternehmenskritischen Rechenumgebungen erwartet wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Wassermanagementanwendung:
Kühlungsmanagement hält die größte Position und Wiederverwendung wächst am schnellstenKühlsystem-Wassermanagement entfiel im Jahr 2026 auf einen Anteil von 45,22 %. Die Position spiegelt den hohen Anteil des Wasserbedarfs einer Anlage wider, der mit der Wärmeabfuhr verbunden ist, insbesondere wenn KI-Workloads Flüssigkühlung erfordern. Die Kühlwasserchemie beeinflusst nun Gerätezuverlässigkeit, Wartungspläne und thermische Leistung in Direkt-zu-Chip-Umgebungen. Wasserversorgung und Verteilungsmanagement sowie Abwassermanagement gewinnen an Bedeutung, da Betreiber Einnahme-, Ableitungs-, Alternativquellen- und Bewirtschaftungsanforderungen am selben Standort berücksichtigen. Leckprävention und -erkennung wird ebenfalls wichtiger, da Flüssigkühlungsanlagen Expositionspunkte einführen, die ältere luftgekühlte Anlagen nicht verwalten mussten.
Wasserrecycling und -wiederverwendung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,34 % wachsen. Die Anwendung profitiert von kommunalen Einschränkungen, der Verfügbarkeit von Recyclingwasser, unternehmerischen Verpflichtungen und modularen Aufbereitungssystemen, die an neuen Campussen eingesetzt oder an bestehende Betriebe angepasst werden können. Kommunale Einschränkungen, unternehmerische Wasserpositivverpflichtungen und ausgefeiltere modulare Aufbereitungstechnologie unterstützen diese Anwendung. Veolias Mississippi-Zusammenarbeit mit Amazon Web Services zeigt, wie Abwasser an einem Hyperscale-Standort in kühlungstaugliches Wasser umgewandelt werden kann. Wasserverbrauchsberichterstattung und -optimierung gewinnt ebenfalls an Nachfrage, da Betreiber Anlagenaufzeichnungen benötigen, die WUE-Berichterstattung, Compliance-Überprüfungen und öffentliche Wasserbewirtschaftungsverpflichtungen unterstützen können. Dies verlagert die Berichterstattung von einer periodischen Verwaltungsaufgabe hin zu einer kontinuierlichen Betriebsanforderung für große Anlagenportfolios.
Nach Bereitstellungsmodell:
On-Premises-Systeme behalten die Kontrolle, während Cloud-Plattformen skalierenOn-Premises-Systeme hielten im Jahr 2026 54,21 % des Marktes für Datenzentrum-Wassermanagement. Betreiber nutzen lokale Systeme für direkte, latenzarme Kontrolle über unternehmenskritische Wasserkreisläufe und für schnelle Reaktionen auf Änderungen in Durchfluss, Druck oder Kühlmittelzustand. ISO/IEC 30134-9 erfordert gemessene WUE-Daten an der Anlagengrenze und unterstützt den anhaltenden Bedarf an lokaler Instrumentierung. Integrierte und hybride Systeme eignen sich für große Colocation- und Unternehmensbetreiber, die eine Reaktion vor Ort benötigen, aber auch eine koordinierte Sichtbarkeit über mehrere Anlagen hinweg benötigen. Sie bieten eine praktische Mittelposition für Nutzer, die während eines Fehlers lokale Kontrolle benötigen und gleichzeitig Portfoliovergleiche und zentralisierte Berichterstattung anstreben.
Cloud-basierte Systeme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,14 % wachsen. Sie bieten skalierbare Überwachung für Betreiber, die Dutzende von Anlagen in verschiedenen Regionen, Wasserbedingungen und Berichtsregimen verwalten. Water Navigator IQ ermöglicht ein portfolioweites Benchmarking, das mit isolierten Anlagentools nicht leicht zu erreichen ist. Obligatorische Berichterstattung, KI-basierte vorausschauende Wartung und der Bedarf an prüfungsbereiter Dokumentation werden erwartet, Cloud-Plattformen tiefer in routinemäßige Rechenzentrums-Workflows einzubetten. Ihre Einführung kann die Schwierigkeit des Vergleichs der Wasserleistung verringern, wenn Anlagen unter verschiedenen kommunalen Regeln, Wasserquellen und Klimabedingungen betrieben werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicetyp:
Verwaltete Services führen den Umsatz an und Prüfung wächst am schnellstenVerwaltete Wassermanagement-Services entfielen im Jahr 2026 auf 30,96 % des Umsatzes. Hyperscale- und Colocation-Betreiber nutzen Spezialisten für Laborkapazitäten, Chemikalienversorgung, Betriebsdokumentation, Compliance-Aufzeichnungen und kontinuierliches Aufbereitungsmanagement. Kühltürme, Direkt-zu-Chip-Kreisläufe und adiabatische Systeme arbeiten oft zusammen, was es für interne Teams schwierig macht, das vollständige erforderliche Fachwissen ohne erhebliche Skalierung aufrechtzuerhalten. Systeminstallation und -integration sowie Überwachung und Wartung bleiben notwendig, da neue Anlagen und Flüssigkühlungsnachrüstungen spezialisierte Inbetriebnahme und laufenden Service erfordern. Anbieter müssen die Wasseraufbereitung mit Anlagensteuerungen, Kühlhardware, Sicherheitspraktiken und den Dokumentationsanforderungen sowohl der Betreiber als auch der Kunden abstimmen.
Wasserprüfung und Effizienzberatung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,56 % wachsen. Artikel 12 der EU-Energieeffizienzrichtlinie erfordert eine jährliche WUE-Berichterstattung für Rechenzentren über 500 kW, mit Ergebnissen, die in einer öffentlichen Datenbank veröffentlicht werden. Dies schafft einen Bedarf an unabhängiger Überprüfung, Dokumentation, Berichtsunterstützung und Aufzeichnungen, die für die regulatorische Prüfung bereit sind. Die Branche des Marktes für Datenzentrum-Wassermanagement profitiert ebenfalls, da Prüfungsdienstleistungen laufende verwaltete Verträge ergänzen und Betreibern helfen, die Leistung zu validieren, ohne die tägliche Rolle der Dienstleister zu ersetzen. Beratungsanbieter können auch Betreiber unterstützen, die jurisdiktionsspezifische Upgrade-Pläne benötigen, anstatt eines einzigen Standardansatzes für ihr Portfolio.
Nach Datenzentrum-Größe:
Hyperscale-Anlagen führen Anteil und Prognoseexpansion anHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 36,46 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen. Diese Doppelposition spiegelt die Konzentration von KI-Infrastrukturinvestitionen in Anlagen über 100 MW wider, wo Aufbereitungs-, Recycling- und Überwachungsprojekte in erheblichem Umfang eingesetzt werden können. Ein Campus mit 100 MW kann einen Wasserbedarf haben, der dem Tagesbedarf von 80.000 Einwohnern entspricht. Große Anlagen rüsten die Kühlinfrastruktur für höhere Rack-Dichten auf, während mittelgroße Standorte zunehmend verwaltete Services nutzen, wenn interne Wassermanagementkapazitäten unzureichend sind. Die größten Campusse unterliegen auch einer engeren Gemeinschafts- und Regulierungsaufsicht, da ihr Wasserbedarf mit dem lokaler Bevölkerungszentren konkurrieren kann.
Kleine Rechenzentren und verteilte Edge-Knoten schaffen eine Chance für modulare und containerisierte Systeme, die begrenzten technischen Support vor Ort erfordern. Ihre kleineren Lasten machen maßgeschneiderte Installationen schwer zu rechtfertigen, sodass die Bereitstellung von verwalteten Services oft einen praktischeren Weg zu Aufbereitung, Überwachung und Compliance bietet. Technologien, die von Gradiant und Veolia in Hyperscale-Umgebungen demonstriert wurden, könnten für kleinere Formate angepasst werden, wenn die Edge-KI-Bereitstellung zunimmt. Wasserüberwachung wird wahrscheinlich zu einer standardmäßigen Betriebsanforderung und nicht zu einem Premium-Feature über alle Rechenzentrumsstufen hinweg. Dieser lange Umstellungspfad unterstützt eine breitere zukünftige Nachfrage im gesamten Markt für Datenzentrum-Wassermanagement. Lieferanten, die containerisierte Aufbereitung, Fernüberwachung und routinemäßigen Service anbieten können, sind besser positioniert, um die technischen und personellen Einschränkungen zu bewältigen, die bei verteilten Anlagen üblich sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Datenzentrum-Typ:
Cloud-Dienstanbieter führen Nachfrage und Prognoseexpansion anCloud-Dienstanbieter entfielen im Jahr 2026 auf 41,86 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 11,18 % wachsen. Ihr Anlagenumfang und ihre öffentlichen Wasserbewirtschaftungsverpflichtungen machen sie zu Hauptkäufern von integrierten Aufbereitungs-, Wiederverwendungs-, Überwachungs- und Berichtsdienstleistungen. Ecolabs Angebot Kühlung als Service umfasst Kühltürme und Server-Infrastruktur und veranschaulicht die integrierte Unterstützung, die von großen Cloud-Betreibern gesucht wird. Colocation-Anbieter bleiben wichtig, da Mieter zunehmend WUE-Leistung und Wasserpraktiken bei der Auswahl von Anlagen und der Aushandlung von Mietanforderungen bewerten. Die Wasserleistung kann daher neben konventionellen Maßnahmen der Stromverfügbarkeit und Zuverlässigkeit das Anlagenmarketing und die Kundenbindung beeinflussen.
Unternehmens- und Edge-Rechenzentren übernehmen private KI-Infrastruktur, aber ihre Wassermanagementbudgets bleiben kleiner und ihre Beschaffungszyklen sind oft länger als die von Hyperscale-Betreibern. Regierungs- und institutionelle Rechenzentren bieten eine stabile Nachfrage, die durch öffentliche Beschaffungspraktiken, Anforderungen an digitale Souveränität und Leistungsanforderungen geprägt ist, die private Sektorstandards erreichen oder übertreffen können. In all diesen Anlagentypen wird die Wasserleistung zu einer vertraglichen Überlegung und nicht zu einem freiwilligen Ziel. Die Branche des Marktes für Datenzentrum-Wassermanagement bedient jeden Typ mit unterschiedlichen Ausrüstungs-, Service-, Finanzierungs- und Berichtsanforderungen. Diese Variation unterstützt die Nachfrage nach flexiblen Liefermodellen und Spezialistenunterstützung. Sie begrenzt auch den Nutzen einer einzigen technischen Vorlage, da das Systemdesign unterschiedliche Anlagengrößen, Kühlarchitekturen, öffentliche Verpflichtungen und Beschaffungspraktiken berücksichtigen muss.
Geografische Analyse
Nordamerika hielt im Jahr 2026 41,62 % des Marktes für Datenzentrum-Wassermanagement. Die Region verfügt über die größte installierte Hyperscale-Basis mit wichtigen Kapazitätszentren in Northern Virginia, Phoenix und dem pazifischen Nordwesten, wo wachsender Wasserbedarf eng mit neuen KI- und Cloud-Bauprojekten verbunden ist. Steigende kommunale Tarife, Wasserstress und staatliche Berichtspflichten ermutigen Betreiber, Aufbereitung, Wiederverwendung, Leckageerkennung und Messung in neue Anlagenpläne einzubeziehen. Die regionale Chance im Markt für Datenzentrum-Wassermanagement spiegelt die Notwendigkeit wider, eine zuverlässige Versorgung zu sichern und gleichzeitig die von Hyperscale-Kunden erwartete Betriebsresilienz aufrechtzuerhalten.
Südamerika hat eine kleinere, aber zunehmende Rolle in der regionalen Nachfrage, wobei Unterschiede in den Wasserbedingungen den Investitionsbedarf nach Land prägen. Brasilien ist weniger stark wassergestressten Einzugsgebieten ausgesetzt als mehrere Nachbarmärkte, was Betreibern ein anderes Standortauswahlprofil bietet als Standorte, an denen die Verfügbarkeit von Süßwasser stärker eingeschränkt ist. Mexiko und Chile stehen vor akuten Wassereinschränkungen, die das Anlagendesign, die Planung alternativer Quellen, das Abwassermanagement und den Zeitpunkt neuer Kapazitätsentscheidungen beeinflussen. Diese Bedingungen erfordern standortspezifische Wassermanagementstrategien, wobei die Systemauswahl auf lokaler Wasserverfügbarkeit, kommunaler Infrastruktur, Temperatur, Genehmigungsbedingungen und Gemeinschaftserwartungen basiert.
Europa expandiert, da Wassereffizienz zu einer regulatorischen und betrieblichen Anforderung für Rechenzentren wird. Artikel 12 der EU-Energieeffizienzrichtlinie erfordert eine jährliche WUE-Berichterstattung für Rechenzentren über 500 kW, mit Ergebnissen, die in einer öffentlichen Datenbank veröffentlicht werden, was Wasserdaten, Steuerungen und Dokumentation für Betriebsentscheidungen relevant macht. Die Anforderungen unterstützen die Nachfrage nach Systemen, die messbare Leistungsaufzeichnungen sowie die technische Fähigkeit zur Verbesserung von Kühlungs- und Wiederverwendungspraktiken bieten. Nordische Anlagen haben Umgebungstemperaturvorteile, die den Verdunstungswasserbedarf reduzieren können, während Süd- und Osteuropa mit unterschiedlichen Wassergovernance-Herausforderungen konfrontiert sind, wenn sich Kapazitätskorridore entwickeln. Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,29 % wachsen, unterstützt durch Cloud- und KI-Kapazitätserweiterungen in China, Indien, Japan, Singapur, Malaysia und Indonesien. Singapur begrenzt die Süßwasserentnahme für neue Anlagen, während China GB/T 32910.6-2025 eingeführt hat, um WUE-Berechnungsmethoden und Kühlwasseranforderungen zu definieren. Der Nahe Osten hat einen hohen Aufbereitungsbedarf pro MW, da entsalzte Versorgung und Temperaturen über 40 °C die technischen Anforderungen an die Kühlung erhöhen können. Die GCC-Expansion im Rahmen nationaler KI-Programme unterstützt daher geschlossene Kreislauf-Kühlwassersysteme, Wiederverwendungsinfrastruktur und fortschrittliche Aufbereitungsdienstleistungen im Markt für Datenzentrum-Wassermanagement.
Wettbewerbslandschaft
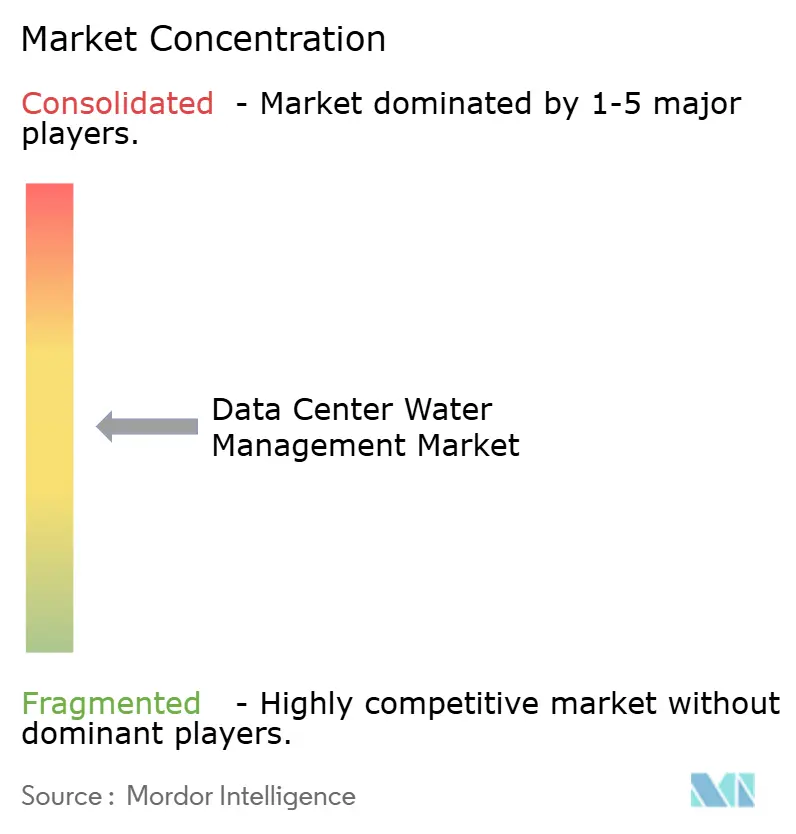
Der Markt für Datenzentrum-Wassermanagement ist mäßig fragmentiert, wobei etablierte Wasserunternehmen und Spezialanbieter verschiedene Teile der Wertschöpfungskette bedienen. Veolia, Ecolab Inc. und Xylem Inc. verfügen über breite Servicenetzwerke, Wasseraufbereitungskenntnisse und Compliance-Fähigkeiten, die große Kundenportfolios unterstützen. Gradiant Corporation konzentriert sich auf integrierte Plattformen, die für Hyperscale-Bereitstellungen konzipiert sind, und positioniert sein Angebot rund um den vollständigen Kühlwasserkreislauf. Der Wettbewerb im Markt für Datenzentrum-Wassermanagement konzentriert sich auf die Fähigkeit, Aufbereitung, Überwachung, Wiederverwendung, Berichterstattung, Installationsunterstützung und zuverlässigen Außendienst in einem kohärenten Angebot zu kombinieren.
Ecolab übernahm CoolIT Systems im März 2026 und startete Water Navigator IQ im April 2026. Die Schritte erweitern das Rechenzentrums-Angebot von der Kühlturmchemie auf direkte Flüssigkühlung von Chips, kontinuierliches Kühlmittelmanagement und unternehmensweite Leistungsüberwachung. Dieser Ansatz kann Kunden helfen, die Anzahl der separaten Lieferanten zu reduzieren, die rund um komplexe Wasser- und Thermalsysteme koordiniert werden müssen. Veolia startete Data Center Resource 360 im April 2026 und strebt einen jährlichen Rechenzentrumsumsatz von über 1 Milliarde EUR, also etwa 1,17 Milliarden USD, an, was die strategische Bedeutung dieser Kundengruppe für den Markt für Datenzentrum-Wassermanagement zeigt. Innerhalb des Marktes für Datenzentrum-Wassermanagement gibt das Unternehmen an, dass die Plattform den Wasser-Fußabdruck einer Anlage um bis zu 75 % reduzieren und eine 95-prozentige Abfallkreislaufwirtschaft liefern kann.
Gradiants HyperSolved-Plattform kombiniert alternativen Quellzugang, hocheffiziente Abschlammaufbereitung und SmartOps KI in einer einzigen Architektur. Das Unternehmen meldete im Mai 2026 eine kommerzielle Bereitstellung bei großen Hyperscalern und veranschaulicht damit die Nachfrage nach Lieferanten, die Wasserinfrastrukturentscheidungen für große, schnell voranschreitende Bauprogramme vereinfachen können. Gradiant hat auch Patente im Zusammenhang mit einem containerisierten Wassermanagementmodul angemeldet, was den zunehmenden Wettbewerb um Lösungen widerspiegelt, die für eingeschränkte Baustellen und wiederholbare Campus-Bereitstellungen konzipiert sind. Der Markt für Datenzentrum-Wassermanagement bevorzugt Lieferanten mit prüfungsbereiter Dokumentation, da WUE-Berichtspflichten in verschiedenen Jurisdiktionen etablierter werden. Chancen bestehen in der Automatisierung von Multi-Standort-Berichten, Wasser-als-Service-Finanzierung für mittelgroße Anlagen, alternativer Wasserintegration für Neubauten und modularen Systemen für verteilte Edge-Standorte. Der Markt für Datenzentrum-Wassermanagement bleibt für Spezialisten offen, da die gemeldete Lieferantenlandschaft keinen Anbieter mit einer dominanten kombinierten Position identifiziert.
Marktführer im Bereich Datenzentrum-Wassermanagement
-
Veolia
-
Xylem Inc.
-
Ecolab Inc.
-
Kurita Water Industries Ltd.
-
SUEZ Water Technologies & Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datenzentrum-Wassermanagement Unternehmen in diesem Bericht
- Veolia
- Xylem Inc.
- Ecolab Inc.
- Kurita Water Industries Ltd.
- SUEZ Water Technologies & Solutions
- Aquatech International LLC
- Gradiant Corporation
- Pentair plc
- DuPont Water Solutions
- Toray Industries, Inc.
- Ovivo Inc.
- Lenntech B.V.
- Solenis
- Saltworks Technologies Inc.
- IDE Technologies
- Grundfos Holding A/S
- Watts Water Technologies, Inc.
- Thermax Limited
- Wigen Water Technologies
- SAMCO Technologies, Inc.
- Veralto Corporation
- Black & Veatch Holding Company
- Carollo Engineers, Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
Neueste Industrielle Entwicklungen in Markt für Datenzentrum-Wassermanagement
- Oktober 2026: Endeavour und Trevi Systems gaben eine Partnerschaft zur Einführung wärmegetriebener Entsalzungstechnologie in Rechenzentren bekannt, mit dem Ziel, bis zu 200.000 Gallonen sauberes Wasser pro Tag pro MW Rechenleistung unter Nutzung von Abwärme zu produzieren, mit einer Wasserrückgewinnung von bis zu 98 %. Erste Bereitstellungen sind im US-amerikanischen Rechenzentrums-Portfolio von Endeavour geplant.
- Mai 2026: Gradiant Corporation gab die kommerzielle Bereitstellung von HyperSolved bei mehreren der weltweit größten Hyperscaler in wichtigen globalen Märkten bekannt, mit SmartOps KI, alternativem Wasserquellzugang und hocheffizienten Abschlammkonzentrationssystemen unter einem Einzellieferanten-Vertragsmodell.
- April 2026: Veolia startete seine Data Center Resource 360-Plattform mit dem Ziel, einen Jahresumsatz von über 1 Milliarde EUR, etwa 1,17 Milliarden USD, aus Rechenzentren zu erzielen, mit einem behaupteten Potenzial für eine 75-prozentige Reduzierung des Wasser-Fußabdrucks und 95-prozentige Abfallkreislaufwirtschaft in prioritären US-amerikanischen und europäischen Märkten.
- April 2026: Veolia und Amazon Web Services gaben eine Wasserwiederverwendungskooperation für Rechenzentrumsbetriebe in Mississippi bekannt, bei der modulare containerisierte Aufbereitungssysteme eingesetzt werden, um Abwasser in kühlungstaugliches Wasser umzuwandeln und nach Inbetriebnahme der ersten Anlage im Jahr 2027 jährlich mehr als 83 Millionen Gallonen Trinkwasser einzusparen.
Globaler Berichtsumfang des Marktes für Datenzentrum-Wassermanagement
Der Markt für Datenzentrum-Wassermanagement umfasst Technologien und Dienstleistungen, die Rechenzentrumsbetreibern helfen, den Wasserverbrauch in Anlagenbetrieben zu überwachen, zu verwalten, zu schonen und zu optimieren. Er konzentriert sich auf die Verbesserung der Wassereffizienz, die Reduzierung von Verschwendung, die Unterstützung nachhaltiger Kühlungspraktiken, die Sicherstellung der Wasserqualität und die Erfüllung von Umwelt-Compliance-Anforderungen. Der Markt ermöglicht es Organisationen, die Betriebsresilienz zu verbessern, den Ressourcenverbrauch zu senken und Nachhaltigkeitsziele durch fortschrittliche Überwachung, Automatisierung, Analytik und Wasserschutzstrategien zu erreichen, und unterstützt die wachsende Nachfrage nach umweltverantwortlicher und ressourceneffizienter digitaler Infrastruktur.
Der Bericht zum Markt für Datenzentrum-Wassermanagement ist segmentiert nach Lösungstyp (Wasserüberwachungs- und Messsysteme, Wasserleckageerkennungssysteme, Wassernutzungsoptimierungs- und Steuerungssysteme, Wasserrecycling- und Wiederverwendungsmanagementsysteme, Wasseraufbereitungs- und Qualitätsüberwachungssysteme sowie Wassermanagement-Software und -Analytik), Wassermanagementanwendung (Kühlsystem-Wassermanagement, Wasserversorgung und Verteilungsmanagement, Abwassermanagement, Wasserrecycling und -wiederverwendung, Leckprävention und -erkennung sowie Wasserverbrauchsberichterstattung und -optimierung), Bereitstellungsmodell (On-Premises-Systeme, Cloud-basierte Systeme sowie integrierte und hybride Systeme), Servicetyp (Systeminstallation und -integration, Überwachung und Wartung, Wasserprüfung und Effizienzberatung sowie verwaltete Wassermanagement-Services), Datenzentrum-Größe (Klein, Mittel, Groß und Hyperscale), Datenzentrum-Typ (Colocation, Cloud-Dienstanbieter, Unternehmens- und Edge-Rechenzentren sowie Regierungs- und institutionelle Rechenzentren) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wasserüberwachungs- und Messsysteme |
| Wasserleckageerkennungssysteme |
| Wassernutzungsoptimierungs- und Steuerungssysteme |
| Wasserrecycling- und Wiederverwendungsmanagementsysteme |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme |
| Wassermanagement-Software und -Analytik |
| Kühlsystem-Wassermanagement |
| Wasserversorgung und Verteilungsmanagement |
| Abwassermanagement |
| Wasserrecycling und -wiederverwendung |
| Leckprävention und -erkennung |
| Wasserverbrauchsberichterstattung und -optimierung |
| On-Premises-Systeme |
| Cloud-basierte Systeme |
| Integrierte und hybride Systeme |
| Systeminstallation und -integration |
| Überwachung und Wartung |
| Wasserprüfung und Effizienzberatung |
| Verwaltete Wassermanagement-Services |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Regierungs- und institutionelle Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Lösungstyp | Wasserüberwachungs- und Messsysteme | |
| Wasserleckageerkennungssysteme | ||
| Wassernutzungsoptimierungs- und Steuerungssysteme | ||
| Wasserrecycling- und Wiederverwendungsmanagementsysteme | ||
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme | ||
| Wassermanagement-Software und -Analytik | ||
| Nach Wassermanagementanwendung | Kühlsystem-Wassermanagement | |
| Wasserversorgung und Verteilungsmanagement | ||
| Abwassermanagement | ||
| Wasserrecycling und -wiederverwendung | ||
| Leckprävention und -erkennung | ||
| Wasserverbrauchsberichterstattung und -optimierung | ||
| Nach Bereitstellungsmodell | On-Premises-Systeme | |
| Cloud-basierte Systeme | ||
| Integrierte und hybride Systeme | ||
| Nach Servicetyp | Systeminstallation und -integration | |
| Überwachung und Wartung | ||
| Wasserprüfung und Effizienzberatung | ||
| Verwaltete Wassermanagement-Services | ||
| Nach Datenzentrum-Größe | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Datenzentrum-Typ | Colocation | |
| Cloud-Dienstanbieter | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Regierungs- und institutionelle Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datenzentrum-Wassermanagement?
Der Markt für Datenzentrum-Wassermanagement wird im Jahr 2026 auf 3,44 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einer CAGR von 10,86 % einen Wert von 6,38 Milliarden USD erreichen. Die Prognose spiegelt erhöhte Ausgaben für Kühlungsaufbereitung, Wiederverwendung, Überwachung und verwandte Wasserinfrastruktur wider, da Rechenzentrumsbetreiber Rechenkapazitäten mit höherer Dichte hinzufügen.
Was treibt die Nachfrage nach Wassermanagementsystemen in Rechenzentren an?
KI-Workloads, höhere Rack-Dichten, Flüssigkühlung, Wasserknappheit und WUE-Berichtspflichten erhöhen die Nachfrage nach Aufbereitungs-, Überwachungs- und Wiederverwendungssystemen. Der Markt für Datenzentrum-Wassermanagement wird auch von Betreibern unterstützt, die zuverlässiges Kühlwasser benötigen und gleichzeitig standortspezifische Wasserbewirtschaftungs- und Berichtserwartungen erfüllen müssen.
Welcher Lösungstyp hat den größten Anteil?
Wasseraufbereitungs- und Qualitätsüberwachungssysteme halten mit 28,16 % im Jahr 2026 den größten Anteil nach Lösungstyp. Ihre Position spiegelt den anhaltenden Bedarf wider, die Kühlmittelqualität in Direkt-zu-Chip- und Immersionskühlsystemen zu kontrollieren, wo schlechte Wasserbedingungen die Geräteleistung und den Wartungsbedarf beeinflussen können.
Welche Anwendung wächst am schnellsten?
Wasserrecycling und -wiederverwendung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,34 % wachsen. Die Anwendung profitiert von kommunalen Einschränkungen, der Verfügbarkeit von Recyclingwasser, unternehmerischen Verpflichtungen und modularen Aufbereitungssystemen, die an neuen Campussen eingesetzt oder an bestehende Betriebe angepasst werden können.
Welche Region führt die Nachfrage nach Datenzentrum-Wassermanagement an?
Nordamerika führt mit einem Anteil von 41,62 % im Jahr 2026, während der asiatisch-pazifische Raum bis 2032 voraussichtlich die schnellste regionale CAGR von 11,29 % verzeichnen wird. Die nordamerikanische Nachfrage wird durch die installierte Hyperscale-Basis unterstützt, während die asiatisch-pazifische Nachfrage Cloud-Bau, KI-Kapazitätserweiterungen und Süßwassereinschränkungen an mehreren wichtigen Standorten widerspiegelt.
Warum werden Cloud-basierte Wassermanagementplattformen immer wichtiger?
Cloud-Plattformen ermöglichen standortübergreifendes Benchmarking, Berichterstattung, vorausschauende Wartung und Verwaltung verteilter Rechenzentrums-Portfolios. Sie helfen Betreibern, Anlagen mit unterschiedlichen Wasserquellen und Betriebsbedingungen zu vergleichen und gleichzeitig die Dokumentation für interne Überprüfungen, Kundenanforderungen, regulatorische Überprüfungen und WUE-bezogene Berichterstattung unter sich ändernden Betriebsbedingungen zugänglich zu halten.