
Tamanho e Participação do Mercado de Recuperação de Calor Residual de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.52 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Recuperação de Calor Residual de Data Centers por Mordor Intelligence
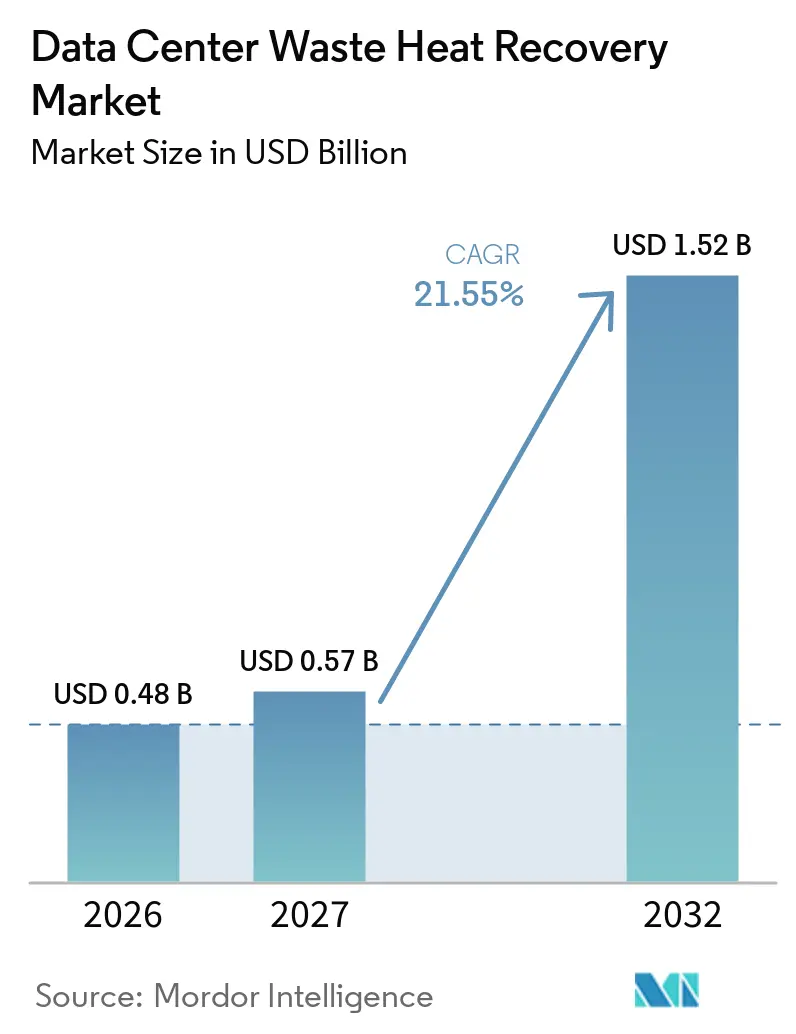
O tamanho do mercado de recuperação de calor residual de data centers é de 0,48 bilhões de USD em 2026 e tem previsão de atingir 1,52 bilhões de USD até 2032, expandindo-se a um CAGR de 21,55% de 2027 a 2032. A IA e a computação de alto desempenho estão aumentando as densidades de rack e ampliando o argumento para o resfriamento líquido. Essa mudança eleva a temperatura e o volume de calor recuperável, criando vínculos mais viáveis com os sistemas de aquecimento urbano. Os requisitos de conformidade na Europa estão incorporando a reutilização de calor ao design inicial das instalações e ao planejamento de capital. As oportunidades mais expressivas combinam cargas de calor grandes e estáveis com demanda próxima, acordos de fornecimento de longo prazo e armazenamento térmico. A concorrência está se ampliando à medida que fornecedores de equipamentos, concessionárias, operadores de data centers e provedores de sistemas modulares atuam nos mesmos projetos.
Principais Conclusões do Relatório
- Por tecnologia de recuperação, os sistemas baseados em bomba de calor detinham 42,41% da participação do mercado de recuperação de calor residual de data centers em 2026, enquanto os sistemas integrados de armazenamento de energia térmica têm projeção de expansão a um CAGR de 28,13% até 2032.
- Por aplicação de reutilização de calor, o aquecimento urbano representou 52,16% do tamanho do mercado de recuperação de calor residual de data centers em 2026, enquanto o aquecimento de estufas e uso agrícola tem projeção de expansão a um CAGR de 27,32% até 2032.
- Por componente de sistema, as bombas de calor detinham 29,26% da participação do mercado de recuperação de calor residual de data centers em 2026, enquanto os sistemas de armazenamento térmico têm projeção de expansão a um CAGR de 27,45% até 2032.
- Por modelo de entrega de calor, o fornecimento para redes de aquecimento urbano detinha 57,92% de participação em 2026, enquanto o fornecimento direto de calor fora do local tem projeção de expansão a um CAGR de 22,56% até 2032.
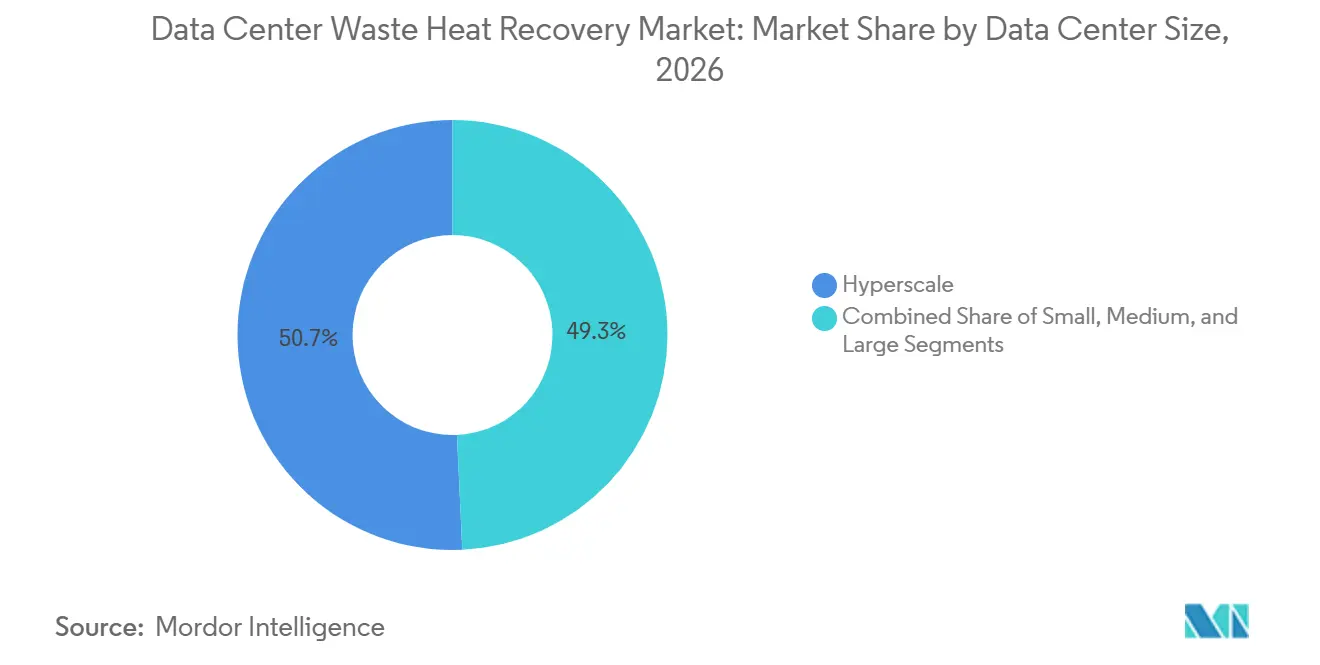
- Por tamanho de data center, as instalações de hiperescala detinham 50,73% de participação em 2026 e têm projeção de expansão a um CAGR de 23,47% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 49,78% de participação em 2026 e têm projeção de expansão a um CAGR de 23,16% até 2032.
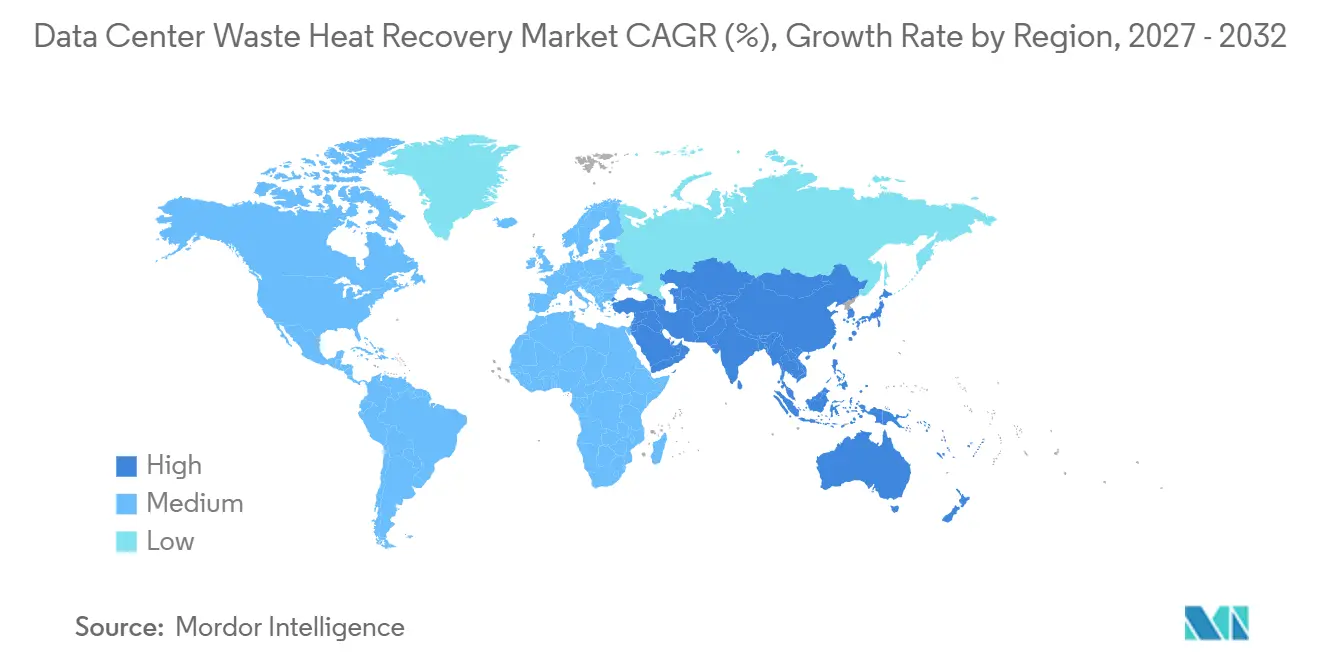
- Por geografia, a Europa detinha 48,23% de participação em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 26,30% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densidade de Calor de IA e Computação de Alto Desempenho | +5.5% | Global, com intensidade inicial na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Mandatos de Relatórios de Desempenho Energético e Reutilização de Data Centers | +4.0% | Núcleo da UE, Alemanha, França e países nórdicos, com repercussão nos Países Baixos e no Reino Unido | Curto prazo (≤ 2 anos) |
| Descarbonização das Redes de Aquecimento Urbano | +3.5% | Norte e Centro da Europa, incluindo Dinamarca, Finlândia, Suécia, Alemanha e Países Baixos | Médio prazo (2-4 anos) |
| O Resfriamento Líquido Eleva a Qualidade do Calor Recuperável | +3.0% | Global, com aceleração na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Otimização de Receita de Reutilização de Calor e Custos de Energia | +2.5% | Global, com maior impacto em mercados com alto custo de eletricidade, incluindo a UE e Singapura | Médio prazo (2-4 anos) |
| Parcerias Replicáveis de Fornecimento de Calor e Implantação Modular | +1.5% | Global, com formação inicial de modelos nos países nórdicos e nos Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densidade de Calor de IA e Computação de Alto Desempenho
Os clusters de GPU otimizados para IA estão alterando o perfil térmico dos data centers e melhorando o argumento para a recuperação de calor. Os racks modernos de IA podem ultrapassar 100 kW por gabinete, e o resfriamento líquido pode capturar mais de 99% do calor residual a 55-70°C. Essa faixa de temperatura pode se alinhar às condições de fornecimento de aquecimento urbano de quarta e quinta geração. O mercado de recuperação de calor residual de data centers se beneficia, portanto, não apenas de maiores volumes de calor, mas também de melhor qualidade de calor. Tóquio selecionou um consórcio de implementação para seu Projeto de Promoção de Implementação de Utilização de Calor Residual de Data Centers em julho de 2026, com foco no resfriamento de servidores GPU e na recuperação de calor de alta temperatura. O projeto demonstra como os programas públicos estão começando a vincular a infraestrutura digital ao uso de energia comunitária.[1]
Mandatos de Relatórios de Desempenho Energético e Reutilização de Data Centers
A política europeia está transformando a reutilização de calor de uma medida voluntária de sustentabilidade em um requisito de projeto. A Lei de Eficiência Energética da Alemanha exige que novos data centers qualificados atendam a limites de reutilização de calor residual a partir de julho de 2026, com um limite mais elevado para instalações comissionadas a partir de julho de 2028. A França também aplica um requisito de Fator de Reutilização de Energia a data centers qualificados. Essas obrigações tornam mais importantes as decisões iniciais sobre resfriamento, tubulações, bombas de calor e contratos de fornecimento. A Comissão Europeia propôs um esquema comum de classificação de data centers que inclui eficiência energética e reutilização de calor residual. Relatórios comparáveis podem tornar o desempenho do sistema mais visível para clientes, investidores, reguladores e parceiros municipais.[2]
Descarbonização das Redes de Aquecimento Urbano
Os operadores de aquecimento urbano estão substituindo fontes de calor fósseis, criando demanda por um fornecimento estável de baixo carbono. Os data centers produzem calor ao longo do ano, o que pode sustentar uma carga de base previsível quando conectados a redes adequadas. A Agência Internacional de Energia afirma que o calor recuperado de data centers poderia fornecer até 300 TWh de aquecimento de espaços para edifícios da UE dentro de 5 km das instalações até 2030, se totalmente integrado às redes de aquecimento urbano.[3] Esse potencial seria suficiente para 10% dos lares europeus. Fortum e Microsoft comissionaram um sistema térmico de 350 MW na Finlândia durante a temporada de aquecimento de 2025-2026, demonstrando a escala possível quando um grande campus é conectado à infraestrutura de aquecimento urbano. O mercado de recuperação de calor residual de data centers é, portanto, o mais avançado, com operadores de rede fornecendo demanda confiável de longo prazo.
O Resfriamento Líquido Eleva a Qualidade do Calor Recuperável
O resfriamento líquido aumenta as temperaturas da água de retorno e pode reduzir o incremento de temperatura necessário antes que o calor seja vendido ou reutilizado. Os sistemas de imersão monofásicos e bifásicos podem produzir água de retorno a 60°C ou acima. A Recomendação L.1328 da ITU-T define as métricas de Fator de Reutilização de Energia, Fator de Recuperação e Taxa de Reutilização de Calor Residual para data centers com resfriamento líquido e salas de telecomunicações. Essas métricas fornecem aos operadores uma base consistente para medir e reportar a reutilização de calor. O projeto da A2A em Brescia com a Qarnot Computing demonstrou recuperação a 65°C para injeção direta na rede de aquecimento urbano. À medida que o resfriamento líquido se torna mais comum, os projetos podem utilizar cada vez mais trocadores de calor em vez de depender apenas de grandes sistemas de bomba de calor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Retorno de Projeto Incerto | -3.8% | Global, mais agudo em mercados sem subsídios ou acordos de compra de calor de longo prazo | Curto prazo (≤ 2 anos) |
| Incompatibilidade Espacial e Sazonal entre Oferta e Demanda | -2.7% | Global, mais grave na América do Norte, Oriente Médio e África e partes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Calor de Baixa Qualidade e Dependência de Eletricidade de Bomba de Calor | -2.0% | Global, com maior impacto em mercados com preços de eletricidade voláteis | Médio prazo (2-4 anos) |
| Confiabilidade de Missão Crítica e Risco de Integração | -1.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Retorno de Projeto Incerto
Os projetos de recuperação de calor exigem investimento em estações de recuperação, circuitos de bombeamento, tubulações, bombas de calor e conexões de rede. O custo é especialmente difícil de justificar quando não há cofinanciamento público ou acordo de compra de calor de longo prazo disponível. Uma avaliação turca de 2025 encontrou um período de retorno de 66,3 anos no cenário base, com a economia afetada pela eficiência térmica e pela distância ao usuário de calor. Uma pesquisa da Universidade de Aalborg constatou que grandes instalações que utilizam resfriamento líquido eficiente eram mais propensas a alcançar um valor presente líquido positivo em 12 anos. O Open Compute Project relatou que um aumento de 15°C na temperatura de retorno do resfriamento pode elevar o retorno do caso de negócios de reutilização de calor em 30%. O financiamento público pode reduzir a lacuna, como ilustrado por uma subvenção de EUR 52 milhões (~USD 58 milhões) para o projeto Haarlem Waarderpolder nos Países Baixos.[4]
Incompatibilidade Espacial e Sazonal entre Oferta e Demanda
Os data centers liberam calor continuamente, enquanto a demanda dos edifícios é sazonal e frequentemente concentrada longe dos locais dos data centers. A localização continua sendo uma restrição importante porque as instalações são frequentemente construídas em terrenos de menor custo fora dos centros urbanos densos. A Comissão Europeia relatou que apenas 67 instalações registraram qualquer reutilização de calor residual no primeiro período de relatórios da UE. Essas instalações reutilizaram 1,8% do calor que geraram, em grande parte porque os compradores próximos e a infraestrutura de distribuição não estavam disponíveis. As redes de vapor legadas em áreas urbanas da América do Norte podem exigir modificações custosas para utilizar a saída de água quente dos data centers. O armazenamento sazonal e as bombas de calor de alta temperatura podem melhorar o mercado de recuperação de calor residual de data centers, onde a demanda local não corresponde ao fornecimento contínuo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Recuperação:
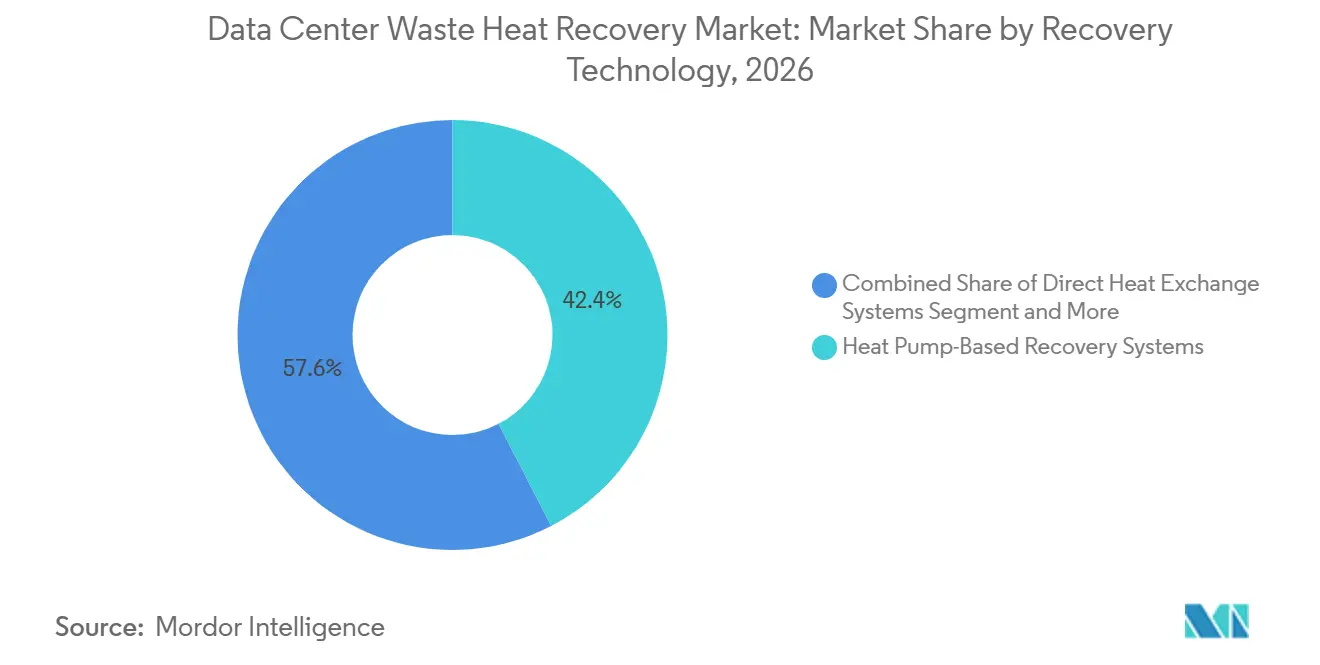
Bombas de Calor Lideram Enquanto o Armazenamento Térmico AceleraOs sistemas de recuperação baseados em bomba de calor representaram 42,41% da participação do mercado de recuperação de calor residual de data centers em 2026. Eles elevam o calor de baixa temperatura de instalações com resfriamento a ar, comumente de 20-30°C, para temperaturas utilizadas pelas redes convencionais de aquecimento urbano. Essa função continua importante porque os locais com resfriamento a ar formam grande parte da base instalada. As bombas de calor também permitem que os operadores conectem instalações a redes com requisitos de temperatura de fornecimento mais elevados. Sua relevância continuará durante a transição para o resfriamento líquido porque muitos locais existentes ainda precisam de elevação de temperatura. A tecnologia oferece um caminho prático de retrofit para operadores que não podem redesenhar seus sistemas de resfriamento imediatamente.
Os sistemas de recuperação integrados de armazenamento de energia térmica têm projeção de expansão a um CAGR de 28,13% até 2032. O armazenamento ajuda a alinhar a saída contínua de calor do data center com a demanda de aquecimento diária e sazonal. Um estudo de 2025 sobre uma combinação de bomba de calor e bateria Carnot de Ciclo Rankine Orgânico relatou eficiência de ida e volta de até 83% em condições otimizadas. Isso cria um caminho adicional para calor de alta temperatura onde as vendas térmicas diretas são limitadas. Os sistemas de troca de calor direta têm um papel importante em locais com resfriamento líquido com temperaturas de saída compatíveis. Os resfriadores de recuperação de calor também fornecem resfriamento simultâneo e recuperação de calor, enquanto os sistemas de Ciclo Rankine Orgânico oferecem uma opção de saída elétrica para locais urbanos com restrições.

Por Aplicação de Reutilização de Calor:
O Aquecimento Urbano Mantém Escala Enquanto o Uso Agrícola ExpandeO aquecimento urbano representou 52,16% do mercado de recuperação de calor residual de data centers em 2026. Sua posição de liderança reflete os grandes volumes que as redes de aquecimento urbano podem absorver e a segurança oferecida por contratos de nível de concessionária. Os acordos de longo prazo ajudam os operadores a financiar equipamentos de recuperação de calor ao longo de períodos que se alinham com os ativos dos data centers. O aquecimento de edifícios comerciais e residenciais é o próximo grande canal, especialmente próximo a novos projetos habitacionais. Esses projetos podem vincular o resfriamento de servidores ao aquecimento local de espaços e à água quente doméstica. Os sistemas de aquecimento urbano continuam sendo a rota mais clara para grandes campi que precisam de um comprador de calor estável e agregado.
O aquecimento de estufas e uso agrícola tem projeção de expansão a um CAGR de 27,32% até 2032. O calor residual a 45-65°C pode apoiar a agricultura em ambiente controlado com aquecimento suplementar limitado. Um artigo acadêmico de 2025 estimou que o calor residual de data centers dos EUA poderia atender a 30.085-45.448 hectares de espaço de estufa. A WA3RM e a atNorth estão combinando um campus de 250 MW em Varde, Dinamarca, com uma estufa de 40 hectares para produção de vegetais ao longo do ano. O SINTEF também está avaliando o cultivo de tomates usando calor excedente de data centers no Ártico norueguês. O aquecimento de processos industriais e a água quente doméstica ampliam a base endereçável onde as redes de aquecimento urbano não estão disponíveis.
Por Componente de Sistema:
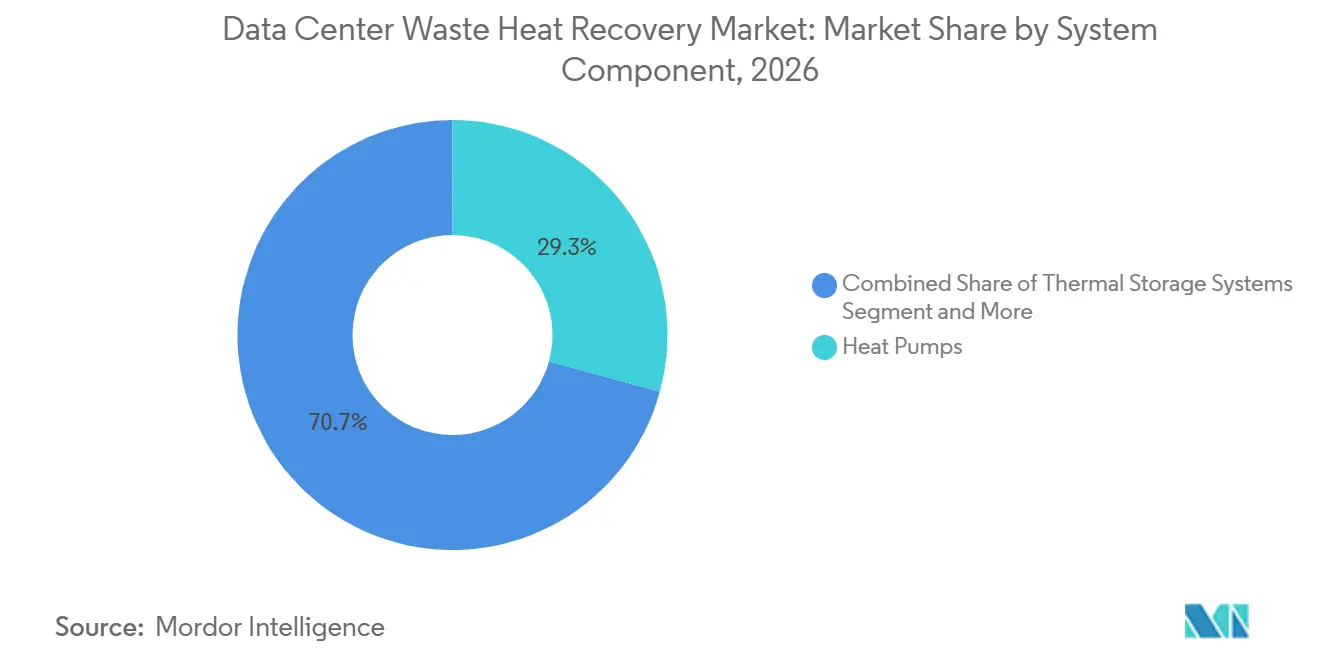
Bombas de Calor Lideram Enquanto o Armazenamento Térmico Muda a Economia dos ProjetosAs bombas de calor representaram 29,26% da participação do mercado de recuperação de calor residual de data centers em 2026. Elas são utilizadas em configurações de resfriamento a ar e resfriamento líquido e continuam sendo o principal equipamento de interface em muitos projetos de aquecimento urbano. Os trocadores de calor também constituem uma categoria importante de componentes, pois transferem calor entre os circuitos de resfriamento e as redes de calor. A Alfa Laval relatou que suas instalações de caldeira de dados HeatChain forneceram 50 GWh de energia de aquecimento urbano em 2025. Essas instalações registraram um Fator de Reutilização de Energia anualizado médio de 64% e reduziram as emissões de produção de calor urbano em 3.650 toneladas de CO₂. O monitoramento e os controles estão se tornando mais importantes à medida que as redes programam múltiplas fontes de calor em tempo real.
Os sistemas de armazenamento térmico têm projeção de expansão a um CAGR de 27,45% até 2032. Seu papel é separar a produção de calor da entrega de calor e reduzir a incompatibilidade entre o resfriamento de servidores e a demanda urbana. Uma avaliação de 2025 do Laboratório Nacional de Energia Renovável sobre armazenamento térmico em reservatório para uma carga de resfriamento de data center de 5 MW encontrou um custo nivelado de resfriamento de USD 5/MWh. O estudo relatou uma redução de 67% no resfriamento por resfriador convencional e evitou 1.488 tCO₂e por ano. A Alfa Laval lançou o FreeWaterLoop em março de 2026 como um sistema de resfriamento externo modular para circuitos de instalações de data centers. Essas tecnologias podem tornar as configurações de sistema mais flexíveis e melhorar a linha de base térmica disponível para recuperação a jusante.
Por Modelo de Entrega de Calor:
O Fornecimento para Redes de Aquecimento Urbano Lidera Enquanto o Fornecimento Direto AvançaO fornecimento para redes de aquecimento urbano detinha 57,92% da participação do mercado de recuperação de calor residual de data centers em 2026. É prevalente nos países nórdicos, Alemanha, Países Baixos e França, onde as redes estabelecidas podem absorver grandes quantidades de calor. Os acordos com concessionárias fornecem uma contraparte clara e uma estrutura comercial previsível. Isso ajuda os projetos de recuperação a garantir financiamento e recuperar capital ao longo da vida útil dos equipamentos. A reutilização no local tem um limite de investimento mais baixo porque atende ao próprio edifício do data center, à água quente doméstica ou a uma instalação próxima. Seu potencial de receita é geralmente menor porque a carga local disponível é menor.
O fornecimento direto de calor fora do local tem projeção de expansão a um CAGR de 22,56% até 2032. Esse modelo utiliza acordos bilaterais entre um operador e um cliente específico, como uma estufa, um local industrial ou um proprietário de edifício. Pode funcionar em locais onde uma rede de aquecimento urbano está ausente ou tem capacidade limitada. O arranjo oferece flexibilidade comercial e pode ser mais fácil de desenvolver em torno de um novo campus. No entanto, um único comprador deixa o projeto exposto à variação de demanda. Compromissos de compra mínima, termos de confiabilidade e disposições de força maior são, portanto, elementos importantes do design do contrato.
Por Tamanho de Data Center:
Instalações de Hiperescala Combinam Escala e AdoçãoOs data centers de hiperescala representaram 50,73% da participação do mercado de recuperação de calor residual de data centers em 2026. Sua produção térmica pode sustentar grandes contratos de aquecimento urbano e justificar infraestrutura de recuperação dedicada. Campi de 100 MW ou mais estão em melhor posição para financiar conexões de rede, bombas de calor e armazenamento. O investimento de EUR 225 milhões da Fortum, equivalente a USD 247,5 milhões, em plantas de bomba de calor para os campi da Microsoft em Espoo e Kirkkonummi ilustra essa vantagem de escala. O sistema de 350 MW pode atender a uma grande carga de aquecimento urbano porque os campi produzem uma saída de calor estável. Instalações menores geralmente não conseguem replicar essa escala por meio de projetos individuais.
As instalações de hiperescala têm projeção de expansão a um CAGR de 23,47% até 2032. Locais grandes e médios podem usar implantações modulares que aumentam a capacidade em etapas à medida que a demanda de locatários e computação cresce. A Fenagy implantou 15 unidades de bomba de calor em duas fases em um data center em Kajaani, Finlândia, produzindo 33,5 MW de capacidade de aquecimento. Essa abordagem evita colocar todo o capital em risco em uma única instalação. Os data centers pequenos enfrentam custos unitários mais elevados e podem ter apelo limitado para grandes compradores. A instalação de borda YEXIO planejada em Dorfen, Alemanha, ainda demonstra que locais pequenos podem ser viáveis onde o planejamento de energia municipal e o aquecimento urbano local são integrados desde o início.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Combinam Volume e MomentumOs provedores de serviços em nuvem detinham 49,78% de participação de mercado no mercado de recuperação de calor residual de data centers em 2026. Seus campi fornecem saída térmica estável e têm capacidade financeira para incorporar sistemas de recuperação ao design. Eles também enfrentam fortes expectativas de reportar progresso em relação aos compromissos de energia e emissões. Esses fatores tornam os operadores de nuvem mais propensos a negociar com concessionárias e municípios antes do início da construção. A Microsoft tem projetos de recuperação de calor na Finlândia e na Dinamarca que conectam o planejamento de data centers ao aquecimento urbano. O projeto finlandês da empresa com a Fortum tem capacidade térmica de 350 MW, enquanto seu acordo dinamarquês foi projetado para atender às necessidades de aquecimento de 6.000 residências.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 23,16% até 2032. Os operadores de colocalização são o próximo tipo principal, mas precisam agregar volumes de calor entre locatários e proteger os compromissos de serviço de resfriamento. Os data centers empresariais e de borda representam uma participação menor, embora suas localizações urbanas possam oferecer proximidade útil à demanda local de calor. A TIM Enterprise e a GETEC lançaram um projeto em Rozzano, Itália, que fornece calor para mais de 5.000 unidades de habitação social. Este exemplo mostra como os locais empresariais podem operar como contribuidores locais de energia. O mercado de recuperação de calor residual de data centers pode, portanto, se desenvolver em vários modelos operacionais quando os parceiros do projeto alinham a confiabilidade do resfriamento com as obrigações de entrega.
Análise Geográfica
Europa
A Europa detinha 48,23% da participação do mercado de recuperação de calor residual de data centers em 2026. Finlândia, Dinamarca, Suécia, Alemanha e Países Baixos possuem redes maduras de aquecimento urbano de quarta e quinta geração que podem receber calor recuperado sem sistemas de distribuição inteiramente novos. A Lei de Eficiência Energética da Alemanha aplica obrigações de reutilização de calor residual a novas instalações qualificadas comissionadas a partir de julho de 2026. O trabalho de relatórios e classificação da Comissão Europeia reforça a importância do desempenho comparável de energia e reutilização de calor. O projeto de 350 MW da Fortum e da Microsoft na Finlândia atende à demanda de aquecimento urbano em Espoo, Kauniainen e Kirkkonummi, enquanto a Equinix, Diemen e a Vattenfall avaliaram ou planejaram o fornecimento de rede local.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 26,30% até 2032. Os campi de hiperescala greenfield são uma característica fundamental porque podem incluir infraestrutura de resfriamento e térmica desde a fase de design. O Japão combinou testes de tecnologia com apoio de políticas públicas, incluindo o teste da AT TOKYO e da elleThermo em março de 2026 de geração de energia a partir de calor residual de 30-40°C. O projeto de julho de 2026 de Tóquio apoia a recuperação de calor de servidores GPU de alta temperatura para uso comunitário.[5] A base instalada de data centers da China cria oportunidades para recuperação em escala municipal e armazenamento de calor, enquanto Singapura, Coreia do Sul, Índia e Sudeste Asiático oferecem aplicações distintas à medida que a capacidade se expande.
América do Norte, América do Sul, Oriente Médio e África
A América do Norte enfrenta desafios de integração porque o aquecimento urbano legado em áreas urbanas frequentemente utiliza sistemas a vapor, embora a Virgínia tenha recomendado políticas para reutilização de calor e os sistemas de energia de distrito mais novos ofereçam pontos de entrada. A América do Sul tem uma oportunidade em estágio inicial em São Paulo, enquanto o Oriente Médio pode favorecer o calor de processos industriais e o desempenho de resfriamento em detrimento do aquecimento de edifícios. A Turquia oferece locais de clima moderado tecnicamente viáveis, mas a distância do gasoduto e a eficiência dos servidores afetam a economia. A África permanece em seus estágios iniciais, com a África do Sul atraindo interesse à medida que sua base de data centers se expande.
Cenário Competitivo
O mercado de recuperação de calor residual de data centers é moderadamente fragmentado porque nenhuma empresa controla a integração de resfriamento, a distribuição de calor e o fornecimento ao cliente final em toda a cadeia de valor. Os especialistas em equipamentos térmicos fornecem trocadores de calor, bombas de calor e equipamentos de Ciclo Rankine Orgânico. As concessionárias e empresas de serviços de energia desenvolvem e operam ativos de aquecimento urbano. Os provedores de sistemas modulares combinam componentes e controles em configurações específicas de projeto. A Danfoss relatou que as vendas para data centers quase dobraram em 2025, representando 7% da receita do grupo, enquanto a Alfa Laval iniciou um programa de capital de SEK 1 bilhão, equivalente a USD 90 milhões, para expandir a capacidade de transferência de calor nos Estados Unidos e na Europa.
As empresas competem cada vez mais em monitoramento, integração de sistemas e suporte ao ciclo de vida, em vez de em equipamentos isolados. A abordagem de auditoria de condição térmica da Alfa Laval, o controlador Symbio da Trane Technologies e as ferramentas de gestão térmica da Vertiv podem apoiar a receita de serviços e a documentação de desempenho. Os sistemas de recuperação modulares podem se expandir em locais sem redes de aquecimento urbano. Os clientes de calor agrícola e industrial oferecem alternativas onde a demanda de aquecimento residencial é baixa. A Vertiv e a Oklo anunciaram uma colaboração em julho de 2025 sobre soluções integradas de energia e resfriamento para data centers de hiperescala e colocalização, vinculando o design de resfriamento a uma abordagem de energia de baixo carbono.
A Qarnot Computing projeta infraestrutura de computação com resfriamento líquido como uma plataforma combinada de calor e computação. Esse modelo é relevante para concessionárias que buscam fornecimento de calor comunitário a partir de instalações digitais. As regras de conformidade favorecem fornecedores que podem documentar o desempenho do Fator de Reutilização de Energia em sistemas completos, incluindo sob o Regulamento Delegado da UE 2024/1364 e a Lei de Eficiência Energética da Alemanha.
Líderes do Setor de Recuperação de Calor Residual de Data Centers
-
Danfoss A/S
-
Alfa Laval AB
-
Johnson Controls International plc
-
Trane Technologies plc
-
Fortum Oyj
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Recuperação de Calor Residual de Data Centers Empresas cobertas neste relatório
- Danfoss A/S
- Alfa Laval AB
- Everllence SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Submer Technologies, S.L.
- Munters Group AB
- Kelvion Holding GmbH
- SWEP International AB
- Mayekawa Mfg. Co., Ltd.
- Fenagy A/S
- Oilon Group Oy
- Star Refrigeration Limited
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Valmet Oyj
- GETEC Group
- Qarnot Computing SAS
- Nohewa Oy
Desenvolvimentos industriais recentes em Mercado de Recuperação de Calor Residual de Data Centers
- Outubro de 2026: A consulta pública da Comissão Europeia sobre padrões mínimos de desempenho para data centers da UE, incluindo limites de reutilização de calor residual, permaneceu aberta até 14 de dezembro de 2026, após a proposta formal do esquema de classificação datada de 21 de setembro de 2026. O resultado da consulta informará o Regulamento Delegado vinculante esperado para o segundo trimestre de 2027, que estabelecerá pisos obrigatórios de reutilização de calor residual nos estados membros da UE.
- Agosto de 2026: A Schwarz Digits, divisão digital do Grupo Schwarz, assinou um acordo de fornecimento de calor residual com a cidade de Lübbenau, Alemanha, para seu data center de IA planejado no antigo local da usina de carvão de Lübbenau. Na capacidade total, o campus poderia fornecer calor residual para até 75.000 residências, com a primeira injeção de calor prevista para 2028.
- Julho de 2026: O Governo Metropolitano de Tóquio formalizou a adoção de seu Projeto de Promoção de Implementação de Utilização de Calor Residual de Data Centers, com a Tokyo Electric Power Holdings, MESH-X e NHK Technologies selecionadas como o consórcio implementador, visando sistemas de recuperação de calor residual de servidores GPU de alta temperatura e modelos de co-utilização comunitária.
- Julho de 2026: A Stadtwerke Duisburg colocou o Centro de Energia Wedau em operação na Alemanha, integrando calor residual de um data center adjacente por meio de uma bomba de calor de 270 kW que o eleva a 83°C, utilizando 1,4 GWh de calor de data center anualmente para aquecimento urbano.
Escopo do Relatório Global do Mercado de Recuperação de Calor Residual de Data Centers
O Mercado de Recuperação de Calor Residual de Data Centers abrange os equipamentos, tecnologias, soluções de engenharia e serviços de implementação associados utilizados para capturar, elevar, transferir, armazenar e reutilizar o excesso de energia térmica gerado pelas operações de data centers. O mercado inclui Sistemas de Recuperação Baseados em Bomba de Calor, Sistemas de Troca de Calor Direta, Sistemas de Resfriador de Recuperação de Calor, Sistemas de Recuperação Integrados de Armazenamento de Energia Térmica, Sistemas de Ciclo Rankine Orgânico e Outras Tecnologias de Recuperação de Calor Residual. Essas soluções abrangem a extração de calor de infraestrutura de data centers com resfriamento a ar e resfriamento líquido, elevação de temperatura por meio de bombas de calor industriais, armazenamento de energia térmica, transferência e distribuição de calor, controles térmicos automatizados e integração com redes de aquecimento urbano, edifícios comerciais, instalações industriais e aplicações agrícolas. A receita do mercado inclui vendas de equipamentos de recuperação de calor, integração de sistemas, serviços de engenharia e instalação e encargos de implementação de projetos diretamente associados, excluindo sistemas convencionais de resfriamento de data centers sem funcionalidade de recuperação de calor, infraestrutura de aquecimento urbano autônoma não relacionada à reutilização de calor de data centers, vendas de eletricidade e energia térmica e despesas operacionais contínuas de instalações não diretamente atribuíveis a sistemas de recuperação de calor residual.
O Relatório do Mercado de Recuperação de Calor Residual de Data Centers é segmentado por Tecnologia de Recuperação (Sistemas de Recuperação Baseados em Bomba de Calor, Sistemas de Troca de Calor Direta, Sistemas de Resfriador de Recuperação de Calor, Sistemas de Recuperação Integrados de Armazenamento de Energia Térmica, Sistemas de Ciclo Rankine Orgânico e Outras Tecnologias de Recuperação de Calor Residual), Aplicação de Reutilização de Calor (Aquecimento Urbano; Aquecimento de Edifícios Comerciais e Residenciais; Aquecimento de Processos Industriais; Água Quente Doméstica; Aquecimento de Estufas e Uso Agrícola; e Outras Aplicações de Reutilização de Calor), Componente de Sistema (Trocadores de Calor; Bombas de Calor; Bombas e Sistemas de Distribuição Térmica; Sistemas de Armazenamento Térmico; Controles e Monitoramento de Recuperação de Calor; Tubulações e Infraestrutura de Transferência de Calor; e Outros Equipamentos, Engenharia e Instalação), Modelo de Entrega de Calor (Reutilização de Calor no Local, Fornecimento Direto de Calor Fora do Local e Fornecimento para Redes de Aquecimento Urbano), Tamanho de Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África), com cobertura em nível de país nos principais mercados de cada região. Os tamanhos e previsões de mercado são apresentados em termos de valor (USD).
Visão geral da segmentação
| Sistemas de Recuperação Baseados em Bomba de Calor |
| Sistemas de Troca de Calor Direta |
| Sistemas de Resfriador de Recuperação de Calor |
| Sistemas de Recuperação Integrados de Armazenamento de Energia Térmica |
| Sistemas de Ciclo Rankine Orgânico |
| Outras Tecnologias de Recuperação de Calor Residual |
| Aquecimento Urbano |
| Aquecimento de Edifícios Comerciais e Residenciais |
| Aquecimento de Processos Industriais |
| Água Quente Doméstica |
| Aquecimento de Estufas e Uso Agrícola |
| Outras Aplicações de Reutilização de Calor |
| Trocadores de Calor |
| Bombas de Calor |
| Bombas e Sistemas de Distribuição Térmica |
| Sistemas de Armazenamento Térmico |
| Controles e Monitoramento de Recuperação de Calor |
| Tubulações e Infraestrutura de Transferência de Calor |
| Outros Equipamentos, Engenharia e Instalação |
| Reutilização de Calor no Local |
| Fornecimento Direto de Calor Fora do Local |
| Fornecimento para Redes de Aquecimento Urbano |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Dinamarca | |
| Finlândia | |
| Suécia | |
| Noruega | |
| Reino Unido | |
| Países Baixos | |
| França | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Singapura | |
| Austrália | |
| Índia | |
| Malásia | |
| Indonésia | |
| Tailândia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Catar | |
| Omã | |
| Bahrein | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Marrocos | |
| Restante da África |
| Por Tecnologia de Recuperação | Sistemas de Recuperação Baseados em Bomba de Calor | |
| Sistemas de Troca de Calor Direta | ||
| Sistemas de Resfriador de Recuperação de Calor | ||
| Sistemas de Recuperação Integrados de Armazenamento de Energia Térmica | ||
| Sistemas de Ciclo Rankine Orgânico | ||
| Outras Tecnologias de Recuperação de Calor Residual | ||
| Por Aplicação de Reutilização de Calor | Aquecimento Urbano | |
| Aquecimento de Edifícios Comerciais e Residenciais | ||
| Aquecimento de Processos Industriais | ||
| Água Quente Doméstica | ||
| Aquecimento de Estufas e Uso Agrícola | ||
| Outras Aplicações de Reutilização de Calor | ||
| Por Componente de Sistema | Trocadores de Calor | |
| Bombas de Calor | ||
| Bombas e Sistemas de Distribuição Térmica | ||
| Sistemas de Armazenamento Térmico | ||
| Controles e Monitoramento de Recuperação de Calor | ||
| Tubulações e Infraestrutura de Transferência de Calor | ||
| Outros Equipamentos, Engenharia e Instalação | ||
| Por Modelo de Entrega de Calor | Reutilização de Calor no Local | |
| Fornecimento Direto de Calor Fora do Local | ||
| Fornecimento para Redes de Aquecimento Urbano | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocalização | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Dinamarca | ||
| Finlândia | ||
| Suécia | ||
| Noruega | ||
| Reino Unido | ||
| Países Baixos | ||
| França | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Singapura | ||
| Austrália | ||
| Índia | ||
| Malásia | ||
| Indonésia | ||
| Tailândia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Catar | ||
| Omã | ||
| Bahrein | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Marrocos | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de recuperação de calor residual de data centers?
O tamanho do mercado de recuperação de calor residual de data centers é de 0,48 bilhões de USD em 2026 e tem previsão de atingir 1,52 bilhões de USD até 2032, expandindo-se a um CAGR de 21,55%.
O que está impulsionando a adoção de sistemas de recuperação de calor de data centers?
Maiores densidades de rack de IA, resfriamento líquido, descarbonização do aquecimento urbano e requisitos europeus de reutilização estão aumentando a adoção.
Qual tecnologia de recuperação lidera este setor?
Os sistemas de recuperação baseados em bomba de calor lideraram com 42,41% de participação em 2026, enquanto os sistemas integrados de armazenamento de energia térmica têm projeção de registrar a expansão mais rápida a um CAGR de 28,13%.
Por que o aquecimento urbano é importante para a reutilização de calor de data centers?
O aquecimento urbano detinha 52,16% das aplicações de reutilização de calor em 2026 porque as redes podem absorver grandes volumes de calor sob contratos de longo prazo.
Qual região tem as perspectivas mais sólidas para a recuperação de calor residual de data centers?
A Europa liderou com 48,23% de participação em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 26,30% até 2032.
O que limita a implantação de sistemas de recuperação de calor?
Altos custos iniciais, retorno incerto, distância aos compradores, variação sazonal da demanda e custos de eletricidade de bombas de calor podem limitar a viabilidade dos projetos.