
Taille et part du marché de la récupération de chaleur perdue des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.57 Milliards de dollars |
| Taille du Marché (2032) | 1.52 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la récupération de chaleur perdue des centres de données par Mordor Intelligence
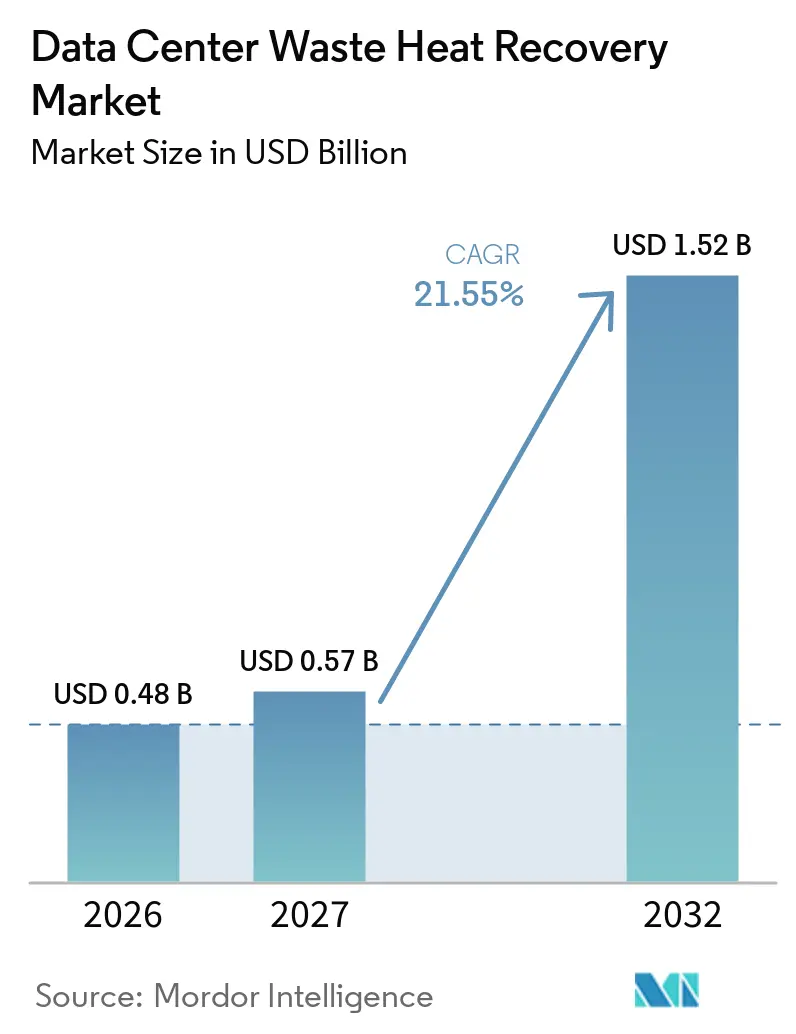
La taille du marché de la récupération de chaleur perdue des centres de données est de 0,48 milliard USD en 2026 et devrait atteindre 1,52 milliard USD d'ici 2032, avec une expansion à un CAGR de 21,55 % de 2027 à 2032. L'IA et le calcul haute performance augmentent les densités de racks et renforcent l'intérêt pour le refroidissement liquide. Cette évolution accroît la température et le volume de chaleur récupérable, créant des liens plus viables avec les réseaux de chauffage urbain. Les exigences réglementaires en Europe intègrent la réutilisation de la chaleur dans la conception initiale des installations et la planification des investissements. Les opportunités les plus solides combinent des charges thermiques importantes et stables avec une demande à proximité, des contrats d'achat à long terme et un stockage thermique. La concurrence s'élargit à mesure que les fournisseurs d'équipements, les services publics, les opérateurs de centres de données et les fournisseurs de systèmes modulaires interviennent sur les mêmes projets.
Principaux enseignements du rapport
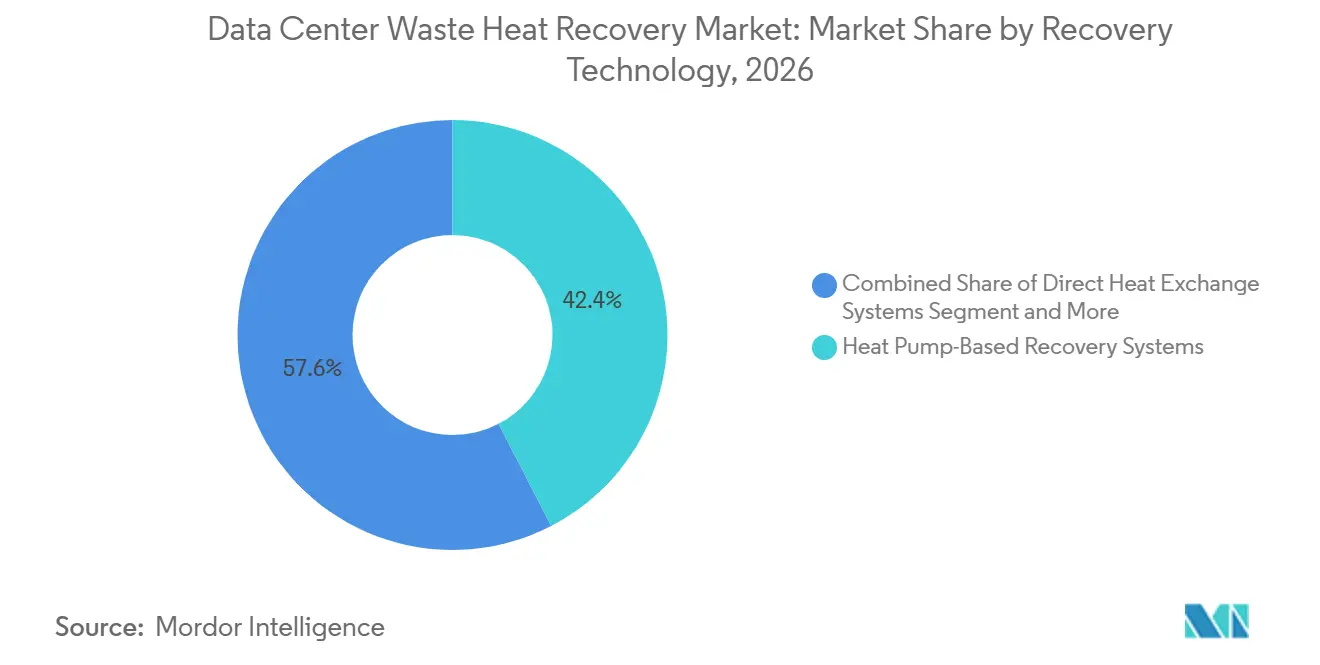
- Par technologie de récupération, les systèmes à base de pompes à chaleur détenaient 42,41 % de la part du marché de la récupération de chaleur perdue des centres de données en 2026, tandis que les systèmes intégrant le stockage d'énergie thermique devraient se développer à un CAGR de 28,13 % jusqu'en 2032.
- Par application de réutilisation de la chaleur, le chauffage urbain représentait 52,16 % de la taille du marché de la récupération de chaleur perdue des centres de données en 2026, tandis que le chauffage des serres et de l'agriculture devrait se développer à un CAGR de 27,32 % jusqu'en 2032.
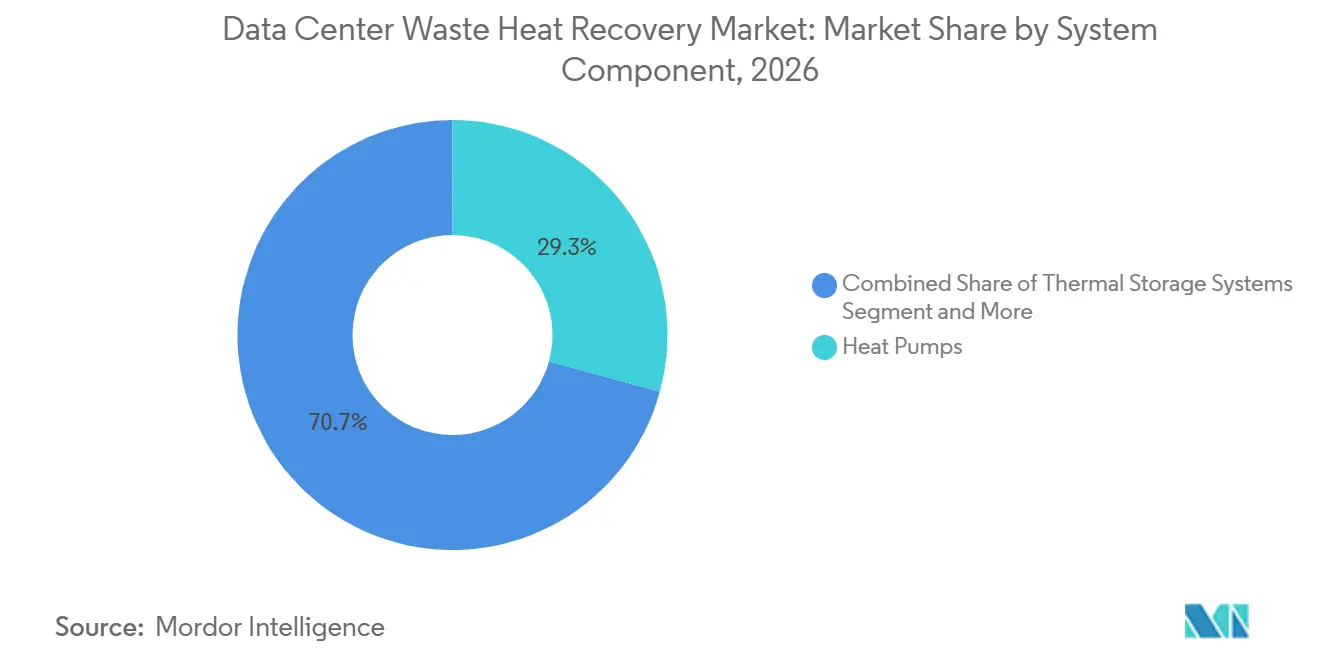
- Par composant système, les pompes à chaleur détenaient 29,26 % de la part du marché de la récupération de chaleur perdue des centres de données en 2026, tandis que les systèmes de stockage thermique devraient se développer à un CAGR de 27,45 % jusqu'en 2032.
- Par modèle de distribution de chaleur, l'achat via le réseau de chauffage urbain détenait une part de 57,92 % en 2026, tandis que l'approvisionnement direct en chaleur hors site devrait se développer à un CAGR de 22,56 % jusqu'en 2032.
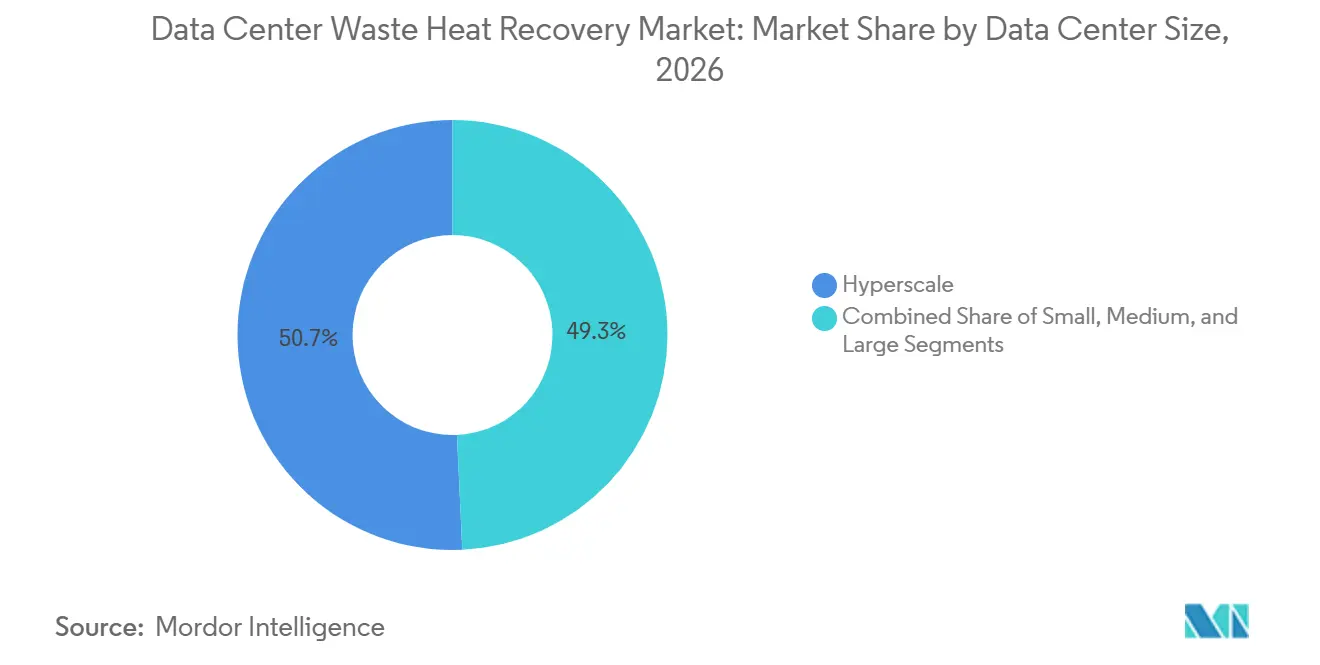
- Par taille de centre de données, les installations hyperscale détenaient une part de 50,73 % en 2026 et devraient se développer à un CAGR de 23,47 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de 49,78 % en 2026 et devraient se développer à un CAGR de 23,16 % jusqu'en 2032.
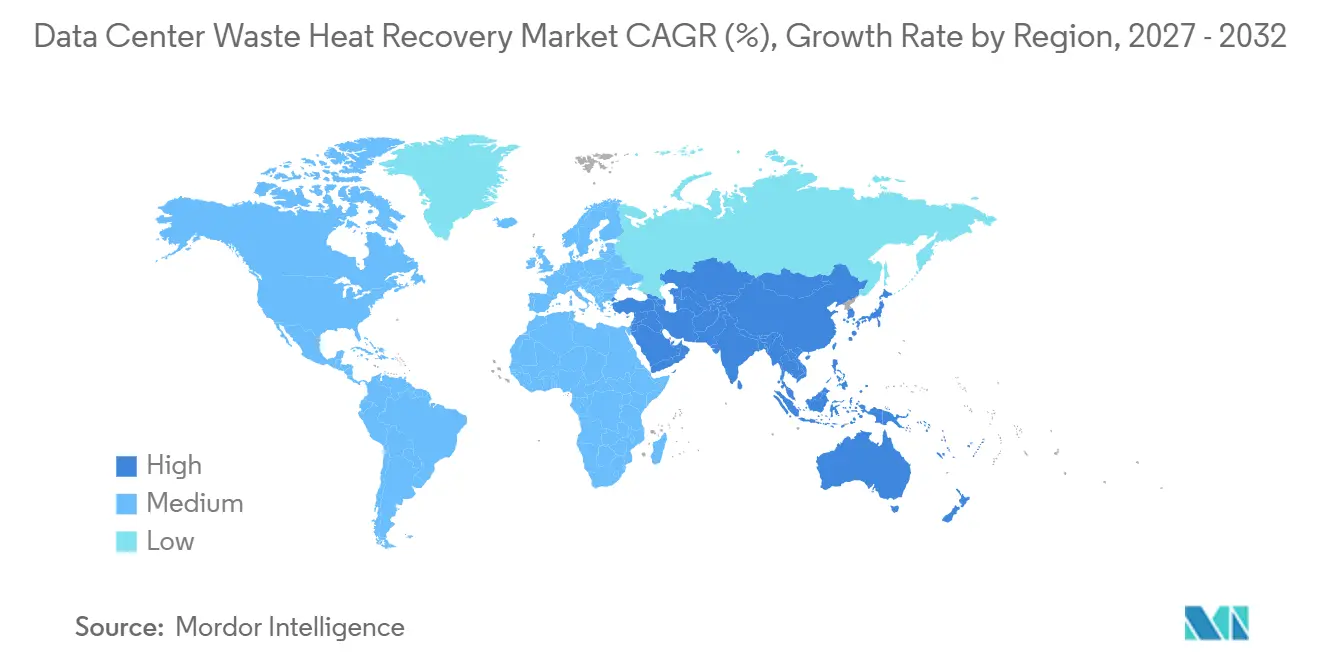
- Par géographie, l'Europe détenait une part de 48,23 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 26,30 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densité thermique de l'IA et du calcul haute performance | +5.5% | Mondial, avec une intensité précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Obligations de déclaration de performance énergétique et de réutilisation des centres de données | +4.0% | Cœur de l'UE, Allemagne, France et pays nordiques, avec des répercussions aux Pays-Bas et au Royaume-Uni | Court terme (≤ 2 ans) |
| Décarbonation des réseaux de chauffage urbain | +3.5% | Europe du Nord et centrale, notamment le Danemark, la Finlande, la Suède, l'Allemagne et les Pays-Bas | Moyen terme (2-4 ans) |
| Le refroidissement liquide améliore la qualité de la chaleur récupérable | +3.0% | Mondial, avec une accélération en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Optimisation des revenus de réutilisation de la chaleur et des coûts énergétiques | +2.5% | Mondial, avec l'impact le plus élevé sur les marchés à coût d'électricité élevé, notamment l'UE et Singapour | Moyen terme (2-4 ans) |
| Partenariats d'achat de chaleur reproductibles et déploiement modulaire | +1.5% | Mondial, avec une formation précoce de modèles dans les pays nordiques et aux Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densité thermique de l'IA et du calcul haute performance
Les clusters GPU optimisés pour l'IA modifient le profil thermique des centres de données et améliorent l'intérêt pour la récupération de chaleur. Les racks IA modernes peuvent dépasser 100 kW par armoire, et le refroidissement liquide peut capturer plus de 99 % de la chaleur perdue à 55-70 °C. Cette plage de températures peut s'aligner sur les conditions d'alimentation des réseaux de chauffage urbain de quatrième et cinquième génération. Le marché de la récupération de chaleur perdue des centres de données bénéficie donc non seulement de volumes de chaleur plus importants, mais aussi d'une meilleure qualité de chaleur. Tokyo a sélectionné un consortium de mise en œuvre pour son projet de promotion de la mise en œuvre de la valorisation de la chaleur perdue des centres de données en juillet 2026, en se concentrant sur le refroidissement des serveurs GPU et la récupération de chaleur à haute température. Ce projet montre comment les programmes publics commencent à relier l'infrastructure numérique à l'utilisation communautaire de l'énergie.[1]
Obligations de déclaration de performance énergétique et de réutilisation des centres de données
La politique européenne transforme la réutilisation de la chaleur d'une mesure de durabilité volontaire en une exigence de projet. La loi allemande sur l'efficacité énergétique impose aux nouveaux centres de données éligibles de respecter des seuils de réutilisation de la chaleur perdue à partir de juillet 2026, avec un seuil plus élevé pour les installations mises en service à partir de juillet 2028. La France applique également une exigence de facteur de réutilisation de l'énergie aux centres de données éligibles. Ces obligations rendent plus importantes les décisions précoces concernant le refroidissement, la tuyauterie, les pompes à chaleur et les contrats d'achat. La Commission européenne a proposé un système commun de notation des centres de données incluant l'efficacité énergétique et la réutilisation de la chaleur perdue. Des rapports comparables peuvent rendre les performances des systèmes plus visibles pour les clients, les investisseurs, les régulateurs et les partenaires municipaux.[2]
Décarbonation des réseaux de chauffage urbain
Les opérateurs de chauffage urbain remplacent les sources de chaleur fossiles, créant une demande pour un approvisionnement stable en énergie bas carbone. Les centres de données produisent de la chaleur toute l'année, ce qui peut soutenir une charge de base prévisible lorsqu'ils sont connectés à des réseaux appropriés. L'Agence internationale de l'énergie indique que la chaleur récupérée des centres de données pourrait fournir jusqu'à 300 TWh de chauffage des locaux pour les bâtiments de l'UE situés dans un rayon de 5 km des installations d'ici 2030, si elle est pleinement intégrée dans les réseaux de chauffage urbain.[3] Ce potentiel serait suffisant pour 10 % des foyers européens. Fortum et Microsoft ont mis en service un système thermique de 350 MW en Finlande au cours de la saison de chauffage 2025-2026, démontrant l'échelle possible lorsqu'un grand campus est connecté à une infrastructure de chauffage urbain. Le marché de la récupération de chaleur perdue des centres de données est donc le plus avancé, les opérateurs de réseaux fournissant une demande fiable à long terme.
Le refroidissement liquide améliore la qualité de la chaleur récupérable
Le refroidissement liquide augmente les températures de l'eau de retour et peut réduire l'élévation de température requise avant que la chaleur ne soit vendue ou réutilisée. Les systèmes d'immersion monophasés et biphasés peuvent produire de l'eau de retour à 60 °C ou plus. La recommandation UIT-T L.1328 définit les métriques de facteur de réutilisation de l'énergie, de facteur de récupération et de taux de réutilisation de la chaleur perdue pour les centres de données refroidis par liquide et les salles de télécommunications. Ces métriques donnent aux opérateurs une base cohérente pour mesurer et déclarer la réutilisation de la chaleur. Le projet de Brescia d'A2A avec Qarnot Computing a démontré une récupération à 65 °C pour une injection directe dans le réseau de chauffage urbain. À mesure que le refroidissement liquide se généralise, les projets peuvent de plus en plus utiliser des échangeurs de chaleur plutôt que de s'appuyer uniquement sur de grands systèmes de pompes à chaleur.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et retour sur investissement incertain | -3.8% | Mondial, plus aigu sur les marchés sans subventions ni accords d'achat de chaleur à long terme | Court terme (≤ 2 ans) |
| Inadéquation spatiale et saisonnière entre l'offre et la demande | -2.7% | Mondial, plus sévère en Amérique du Nord, au Moyen-Orient et en Afrique, et dans certaines parties de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Chaleur de faible qualité et dépendance des pompes à chaleur à l'électricité | -2.0% | Mondial, avec un impact plus élevé sur les marchés à tarification électrique volatile | Moyen terme (2-4 ans) |
| Fiabilité des missions critiques et risque d'intégration | -1.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et retour sur investissement incertain
Les projets de récupération de chaleur nécessitent des investissements dans des stations de récupération, des boucles de pompage, des canalisations, des pompes à chaleur et des connexions réseau. Le coût est particulièrement difficile à justifier lorsqu'aucun co-investissement public ou accord d'achat de chaleur à long terme n'est disponible. Une évaluation turque de 2025 a révélé une période de retour sur investissement de 66,3 ans dans son scénario de base, avec une économie affectée par l'efficacité thermique et la distance à l'utilisateur de chaleur. Des recherches de l'Université d'Aalborg ont montré que les grandes installations utilisant un refroidissement liquide efficace étaient plus susceptibles d'atteindre une valeur actuelle nette positive dans les 12 ans. L'Open Compute Project a indiqué qu'une augmentation de 15 °C de la température de retour du refroidissement peut augmenter le rendement du modèle économique de réutilisation de la chaleur de 30 %. Le financement public peut réduire l'écart, comme l'illustre une subvention de 52 millions EUR (environ 58 millions USD) pour le projet Haarlem Waarderpolder aux Pays-Bas.[4]
Inadéquation spatiale et saisonnière entre l'offre et la demande
Les centres de données rejettent de la chaleur en continu, tandis que la demande des bâtiments est saisonnière et souvent concentrée loin des sites des centres de données. L'emplacement reste une contrainte majeure car les installations sont fréquemment construites sur des terrains moins coûteux en dehors des centres-villes denses. La Commission européenne a indiqué que seulement 67 installations avaient enregistré une quelconque réutilisation de chaleur perdue au cours de la première période de déclaration de l'UE. Ces installations ont réutilisé 1,8 % de la chaleur qu'elles ont générée, principalement parce que les acheteurs à proximité et l'infrastructure de distribution n'étaient pas disponibles. Les réseaux de vapeur existants dans les zones urbaines d'Amérique du Nord peuvent nécessiter des modifications coûteuses pour utiliser la production d'eau chaude des centres de données. Le stockage saisonnier et les pompes à chaleur à haute température peuvent améliorer le marché de la récupération de chaleur perdue des centres de données, là où la demande locale ne correspond pas à l'approvisionnement continu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de récupération :
les pompes à chaleur sont en tête tandis que le stockage thermique s'accélèreLes systèmes de récupération à base de pompes à chaleur représentaient 42,41 % de la part du marché de la récupération de chaleur perdue des centres de données en 2026. Ils valorisent la chaleur à basse température des installations refroidies par air, généralement de 20 à 30 °C, vers des températures utilisées par les réseaux de chauffage urbain conventionnels. Cette fonction reste importante car les sites refroidis par air constituent une grande partie du parc installé. Les pompes à chaleur permettent également aux opérateurs de connecter les installations à des réseaux ayant des exigences de température d'alimentation plus élevées. Leur pertinence se maintiendra pendant la transition vers le refroidissement liquide car de nombreux sites existants ont encore besoin d'une élévation de température. La technologie offre une voie de modernisation pratique pour les opérateurs qui ne peuvent pas reconcevoir immédiatement leurs systèmes de refroidissement.
Les systèmes de récupération intégrant le stockage d'énergie thermique devraient se développer à un CAGR de 28,13 % jusqu'en 2032. Le stockage aide à aligner la production continue de chaleur des centres de données avec la demande de chauffage quotidienne et saisonnière. Une étude de 2025 portant sur une combinaison de pompe à chaleur et de batterie Carnot à cycle de Rankine organique a rapporté un rendement aller-retour allant jusqu'à 83 % dans des conditions optimisées. Cela crée une voie supplémentaire pour la chaleur à haute température là où les ventes thermiques directes sont limitées. Les systèmes d'échange de chaleur directe jouent un rôle important sur les sites refroidis par liquide avec des températures de sortie compatibles. Les refroidisseurs à récupération de chaleur offrent également un refroidissement simultané et une récupération de chaleur, tandis que les systèmes à cycle de Rankine organique proposent une option de production électrique pour les sites urbains contraints.

Par application de réutilisation de la chaleur :
le chauffage urbain maintient son échelle tandis que l'usage agricole se développeLe chauffage urbain représentait 52,16 % du marché de la récupération de chaleur perdue des centres de données en 2026. Sa position de leader reflète les grands volumes que les réseaux de chauffage urbain peuvent absorber et la sécurité offerte par les contrats de qualité utilitaire. Les accords à long terme aident les opérateurs à financer les équipements de récupération de chaleur sur des périodes alignées sur les actifs des centres de données. Le chauffage des bâtiments commerciaux et résidentiels est le prochain débouché majeur, notamment à proximité de nouveaux projets immobiliers. Ces projets peuvent relier le refroidissement des serveurs au chauffage local des locaux et à l'eau chaude sanitaire. Les réseaux de chauffage urbain restent la voie la plus claire pour les grands campus qui ont besoin d'un acheteur de chaleur stable et agrégé.
Le chauffage des serres et de l'agriculture devrait se développer à un CAGR de 27,32 % jusqu'en 2032. La chaleur perdue à 45-65 °C peut soutenir l'agriculture en environnement contrôlé avec un chauffage d'appoint limité. Un article académique de 2025 a estimé que la chaleur perdue des centres de données américains pourrait desservir 30 085 à 45 448 hectares d'espace de serre. WA3RM et atNorth associent un campus de 250 MW à Varde, au Danemark, à une serre de 40 hectares pour la production de légumes toute l'année. Le SINTEF évalue également la culture de tomates utilisant la chaleur excédentaire des centres de données dans l'Arctique norvégien. Le chauffage des procédés industriels et l'eau chaude sanitaire élargissent la base adressable là où les réseaux de chauffage urbain ne sont pas disponibles.
Par composant système :
les pompes à chaleur sont en tête tandis que le stockage thermique modifie l'économie des projetsLes pompes à chaleur représentaient 29,26 % de la part du marché de la récupération de chaleur perdue des centres de données en 2026. Elles sont utilisées dans des configurations refroidies par air et par liquide et restent l'équipement d'interface principal dans de nombreux projets de chauffage urbain. Les échangeurs de chaleur constituent également une catégorie de composants majeure, car ils transfèrent la chaleur entre les boucles de refroidissement et les réseaux de chaleur. Alfa Laval a indiqué que ses installations de chaudière de données HeatChain ont fourni 50 GWh d'énergie de chauffage urbain en 2025. Ces installations ont enregistré un facteur de réutilisation de l'énergie annualisé moyen de 64 % et ont réduit les émissions de production de chaleur urbaine de 3 650 tonnes de CO₂. La surveillance et les contrôles deviennent plus importants à mesure que les réseaux planifient plusieurs sources de chaleur en temps réel.
Les systèmes de stockage thermique devraient se développer à un CAGR de 27,45 % jusqu'en 2032. Leur rôle est de séparer la production de chaleur de la distribution de chaleur et de réduire le décalage entre le refroidissement des serveurs et la demande urbaine. Une évaluation 2025 du Laboratoire national des énergies renouvelables portant sur le stockage thermique en réservoir pour une charge de refroidissement de centre de données de 5 MW a révélé un coût nivelé du refroidissement de 5 USD/MWh. L'étude a rapporté une réduction de 67 % du refroidissement par refroidisseur conventionnel et a évité 1 488 tCO₂e chaque année. Alfa Laval a lancé FreeWaterLoop en mars 2026 en tant que système de refroidissement externe modulaire pour les boucles d'installations de centres de données. Ces technologies peuvent rendre les configurations de systèmes plus flexibles et améliorer la base thermique disponible pour la récupération en aval.
Par modèle de distribution de chaleur :
l'achat via le réseau de chauffage urbain est en tête tandis que l'approvisionnement direct progresseL'achat via le réseau de chauffage urbain détenait 57,92 % de la part du marché de la récupération de chaleur perdue des centres de données en 2026. Il est répandu dans les pays nordiques, en Allemagne, aux Pays-Bas et en France, où les réseaux établis peuvent absorber de grandes quantités de chaleur. Les accords avec les services publics fournissent une contrepartie claire et une structure commerciale prévisible. Cela aide les projets de récupération à obtenir un financement et à récupérer le capital sur la longue durée de vie des équipements. La réutilisation sur site a un seuil d'investissement plus faible car elle dessert le bâtiment du centre de données, l'eau chaude sanitaire ou une installation à proximité. Son potentiel de revenus est généralement plus faible car la charge locale disponible est plus petite.
L'approvisionnement direct en chaleur hors site devrait se développer à un CAGR de 22,56 % jusqu'en 2032. Ce modèle utilise des accords bilatéraux entre un opérateur et un client spécifique, tel qu'une serre, un site industriel ou un propriétaire de bâtiment. Il peut fonctionner dans des endroits où un réseau de chauffage urbain est absent ou a une capacité limitée. L'arrangement offre une flexibilité commerciale et peut être plus facile à développer autour d'un nouveau campus. Cependant, un seul acheteur expose le projet à des variations de la demande. Les engagements d'achat minimum, les conditions de fiabilité et les clauses de force majeure sont donc des éléments importants de la conception des contrats.
Par taille de centre de données :
les installations hyperscale combinent échelle et adoptionLes centres de données hyperscale représentaient 50,73 % de la part du marché de la récupération de chaleur perdue des centres de données en 2026. Leur production thermique peut soutenir de grands contrats de chauffage urbain et justifier une infrastructure de récupération dédiée. Les campus de 100 MW ou plus sont mieux placés pour financer les connexions réseau, les pompes à chaleur et le stockage. L'investissement de Fortum de 225 millions EUR, équivalent à 247,5 millions USD, dans des installations de pompes à chaleur pour les campus de Microsoft à Espoo et Kirkkonummi illustre cet avantage d'échelle. Le système de 350 MW peut desservir une grande charge de chauffage urbain car les campus produisent une production de chaleur stable. Les installations plus petites ne peuvent généralement pas reproduire cette échelle par des projets individuels.
Les installations hyperscale devraient se développer à un CAGR de 23,47 % jusqu'en 2032. Les grands et moyens sites peuvent utiliser des déploiements modulaires qui augmentent la capacité par étapes à mesure que la demande des locataires et du calcul augmente. Fenagy a déployé 15 unités de pompes à chaleur en deux phases dans un centre de données à Kajaani, en Finlande, produisant 33,5 MW de capacité de chauffage. Cette approche évite de mettre tout le capital en risque dans une seule installation. Les petits centres de données font face à des coûts unitaires plus élevés et peuvent avoir un attrait limité pour les grands acheteurs. L'installation de périphérie YEXIO prévue à Dorfen, en Allemagne, montre néanmoins que les petits sites peuvent être viables lorsque la planification énergétique municipale et le chauffage urbain local sont intégrés dès le départ.
Par type de centre de données :
les fournisseurs de services cloud combinent volume et dynamismeLes fournisseurs de services cloud détenaient 49,78 % de la part de marché dans le marché de la récupération de chaleur perdue des centres de données en 2026. Leurs campus fournissent une production thermique stable et ont la capacité financière d'intégrer des systèmes de récupération dans la conception. Ils font également face à de fortes attentes pour rendre compte de leurs progrès en matière d'engagements énergétiques et d'émissions. Ces facteurs rendent les opérateurs cloud plus enclins à négocier avec les services publics et les municipalités avant le début de la construction. Microsoft a des projets de récupération de chaleur en Finlande et au Danemark qui relient la planification des centres de données au chauffage urbain. Le projet finlandais de la société avec Fortum a une capacité thermique de 350 MW, tandis que son accord danois est conçu pour répondre aux besoins de chauffage de 6 000 foyers.
Les fournisseurs de services cloud devraient se développer à un CAGR de 23,16 % jusqu'en 2032. Les opérateurs de colocation sont le prochain type majeur, mais ils doivent agréger les volumes de chaleur entre les locataires et protéger les engagements de service de refroidissement. Les centres de données d'entreprise et de périphérie représentent une part plus faible, bien que leurs emplacements urbains puissent offrir une proximité utile avec la demande de chaleur locale. TIM Enterprise et GETEC ont lancé un projet à Rozzano, en Italie, qui fournit de la chaleur à plus de 5 000 logements sociaux. Cet exemple montre comment les sites d'entreprise peuvent fonctionner comme des contributeurs énergétiques locaux. Le marché de la récupération de chaleur perdue des centres de données peut donc se développer selon plusieurs modèles opérationnels lorsque les partenaires de projet alignent la fiabilité du refroidissement avec les obligations de livraison.
Analyse géographique
Europe
L'Europe détenait 48,23 % de la part du marché de la récupération de chaleur perdue des centres de données en 2026. La Finlande, le Danemark, la Suède, l'Allemagne et les Pays-Bas disposent de réseaux de chauffage urbain de quatrième et cinquième génération matures qui peuvent recevoir de la chaleur récupérée sans entièrement nouveaux systèmes de distribution. La loi allemande sur l'efficacité énergétique impose des obligations de réutilisation de la chaleur perdue aux nouvelles installations éligibles mises en service à partir de juillet 2026. Les travaux de déclaration et de notation de la Commission européenne renforcent l'importance de la performance énergétique et de la réutilisation de la chaleur comparables. Le projet de 350 MW de Fortum et Microsoft en Finlande dessert la demande de chauffage urbain à Espoo, Kauniainen et Kirkkonummi, tandis qu'Equinix, Diemen et Vattenfall ont évalué ou planifié l'approvisionnement du réseau local.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 26,30 % jusqu'en 2032. Les campus hyperscale en construction neuve sont une caractéristique clé car ils peuvent inclure des infrastructures de refroidissement et thermiques dès la phase de conception. Le Japon a combiné les tests technologiques avec le soutien des politiques publiques, notamment le test d'AT TOKYO et d'elleThermo en mars 2026 sur la production d'énergie à partir de chaleur résiduelle à 30-40 °C. Le projet de Tokyo de juillet 2026 soutient la récupération de chaleur provenant de serveurs GPU à haute température pour un usage communautaire.[5] Le parc installé de centres de données en Chine crée des opportunités de récupération à l'échelle municipale et de stockage de chaleur, tandis que Singapour, la Corée du Sud, l'Inde et l'Asie du Sud-Est offrent des applications distinctes à mesure que la capacité se développe.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord fait face à des défis d'intégration car le chauffage urbain urbain existant utilise souvent des systèmes à vapeur, bien que la Virginie ait recommandé des politiques de réutilisation de la chaleur et que les nouveaux systèmes d'énergie de district offrent des points d'entrée. L'Amérique du Sud présente une opportunité à un stade précoce à São Paulo, tandis que le Moyen-Orient pourrait favoriser le chauffage des procédés industriels et la performance du refroidissement plutôt que le chauffage des bâtiments. La Turquie offre des emplacements à climat modéré techniquement viables, mais la distance des canalisations et l'efficacité des serveurs affectent l'économie. L'Afrique en est à ses débuts, l'Afrique du Sud suscitant de l'intérêt à mesure que son parc de centres de données se développe.
Paysage concurrentiel
Le marché de la récupération de chaleur perdue des centres de données est modérément fragmenté car aucune entreprise ne contrôle l'intégration du refroidissement, la distribution de chaleur et l'approvisionnement des clients finaux sur l'ensemble de la chaîne de valeur. Les spécialistes des équipements thermiques fournissent des échangeurs de chaleur, des pompes à chaleur et des équipements à cycle de Rankine organique. Les services publics et les sociétés de services énergétiques développent et exploitent des actifs de chauffage urbain. Les fournisseurs de systèmes modulaires combinent des composants et des contrôles dans des configurations spécifiques aux projets. Danfoss a indiqué que les ventes aux centres de données ont presque doublé en 2025, représentant 7 % du chiffre d'affaires du groupe, tandis qu'Alfa Laval a lancé un programme d'investissement de 1 milliard SEK, équivalent à 90 millions USD, pour développer la capacité de transfert de chaleur aux États-Unis et en Europe.
Les entreprises se font de plus en plus concurrence sur la surveillance, l'intégration des systèmes et le support du cycle de vie plutôt que sur les équipements autonomes. L'approche d'audit des conditions thermiques d'Alfa Laval, le contrôleur Symbio de Trane Technologies et les outils de gestion thermique de Vertiv peuvent soutenir les revenus de services et la documentation des performances. Les systèmes de récupération modulaires peuvent se développer dans des endroits sans réseaux de chauffage urbain. Les clients agricoles et industriels de chaleur offrent des alternatives là où la demande de chauffage des ménages est faible. Vertiv et Oklo ont annoncé en juillet 2025 une collaboration sur des solutions intégrées d'alimentation et de refroidissement pour les centres de données hyperscale et de colocation, reliant la conception du refroidissement à une approche d'alimentation bas carbone.
Qarnot Computing conçoit une infrastructure de calcul refroidie par liquide comme une plateforme combinée de chaleur et de calcul. Ce modèle est pertinent pour les services publics qui cherchent à fournir de la chaleur communautaire à partir d'installations numériques. Les règles de conformité favorisent les fournisseurs capables de documenter les performances du facteur de réutilisation de l'énergie sur des systèmes complets, notamment en vertu du règlement délégué UE 2024/1364 et de la loi allemande sur l'efficacité énergétique.
Leaders du secteur de la récupération de chaleur perdue des centres de données
-
Danfoss A/S
-
Alfa Laval AB
-
Johnson Controls International plc
-
Trane Technologies plc
-
Fortum Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la récupération de chaleur perdue des centres de données Entreprises couvertes dans ce rapport
- Danfoss A/S
- Alfa Laval AB
- Everllence SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Submer Technologies, S.L.
- Munters Group AB
- Kelvion Holding GmbH
- SWEP International AB
- Mayekawa Mfg. Co., Ltd.
- Fenagy A/S
- Oilon Group Oy
- Star Refrigeration Limited
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Valmet Oyj
- GETEC Group
- Qarnot Computing SAS
- Nohewa Oy
Développements industriels récents dans Marché de la récupération de chaleur perdue des centres de données
- Octobre 2026 : La consultation publique de la Commission européenne sur les normes de performance minimales pour les centres de données de l'UE, y compris les seuils de réutilisation de la chaleur perdue, est restée ouverte jusqu'au 14 décembre 2026, suite à la proposition formelle de système de notation datée du 21 septembre 2026. Les résultats de la consultation alimenteront le règlement délégué contraignant attendu pour le deuxième trimestre 2027, qui établira des planchers obligatoires de réutilisation de la chaleur perdue dans les États membres de l'UE.
- Août 2026 : Schwarz Digits, la division numérique du groupe Schwarz, a signé un accord d'approvisionnement en chaleur perdue avec la ville de Lübbenau, en Allemagne, pour son centre de données IA prévu sur le site de l'ancienne centrale électrique au charbon de Lübbenau. À pleine capacité, le campus pourrait fournir de la chaleur perdue à jusqu'à 75 000 foyers, avec la première injection de chaleur prévue pour 2028.
- Juillet 2026 : Le gouvernement métropolitain de Tokyo a officialisé l'adoption de son projet de promotion de la mise en œuvre de la valorisation de la chaleur perdue des centres de données, avec Tokyo Electric Power Holdings, MESH-X et NHK Technologies sélectionnés comme consortium de mise en œuvre, ciblant les systèmes de récupération de chaleur perdue des serveurs GPU à haute température et les modèles de co-utilisation communautaire.
- Juillet 2026 : Stadtwerke Duisburg a mis en service le centre énergétique de Wedau en Allemagne, intégrant la chaleur perdue d'un centre de données adjacent via une pompe à chaleur de 270 kW qui la porte à 83 °C, utilisant 1,4 GWh de chaleur de centre de données annuellement pour le chauffage urbain.
Portée du rapport mondial sur le marché de la récupération de chaleur perdue des centres de données
Le marché de la récupération de chaleur perdue des centres de données couvre les équipements, les technologies, les solutions d'ingénierie et les services de mise en œuvre associés utilisés pour capturer, valoriser, transférer, stocker et réutiliser l'énergie thermique excédentaire générée par les opérations des centres de données. Le marché comprend les systèmes de récupération à base de pompes à chaleur, les systèmes d'échange de chaleur directe, les systèmes de refroidisseurs à récupération de chaleur, les systèmes de récupération intégrant le stockage d'énergie thermique, les systèmes à cycle de Rankine organique et d'autres technologies de récupération de chaleur perdue. Ces solutions englobent l'extraction de chaleur des infrastructures de centres de données refroidies par air et par liquide, la valorisation de la température par des pompes à chaleur industrielles, le stockage d'énergie thermique, le transfert et la distribution de chaleur, les contrôles thermiques automatisés et l'intégration avec les réseaux de chauffage urbain, les bâtiments commerciaux, les installations industrielles et les applications agricoles. Les revenus du marché comprennent les ventes d'équipements de récupération de chaleur, l'intégration de systèmes, les services d'ingénierie et d'installation, et les frais de mise en œuvre de projets directement associés, tout en excluant les systèmes de refroidissement conventionnels des centres de données sans fonctionnalité de récupération de chaleur, l'infrastructure de chauffage urbain autonome non liée à la réutilisation de la chaleur des centres de données, les ventes d'électricité et d'énergie thermique, et les dépenses d'exploitation continues des installations non directement attribuables aux systèmes de récupération de chaleur perdue.
Le rapport sur le marché de la récupération de chaleur perdue des centres de données est segmenté par technologie de récupération (systèmes de récupération à base de pompes à chaleur, systèmes d'échange de chaleur directe, systèmes de refroidisseurs à récupération de chaleur, systèmes de récupération intégrant le stockage d'énergie thermique, systèmes à cycle de Rankine organique et autres technologies de récupération de chaleur perdue), application de réutilisation de la chaleur (chauffage urbain ; chauffage des bâtiments commerciaux et résidentiels ; chauffage des procédés industriels ; eau chaude sanitaire ; chauffage des serres et de l'agriculture ; et autres applications de réutilisation de la chaleur), composant système (échangeurs de chaleur ; pompes à chaleur ; pompes et systèmes de distribution thermique ; systèmes de stockage thermique ; contrôles et surveillance de la récupération de chaleur ; canalisations et infrastructure de transfert de chaleur ; et autres équipements, ingénierie et installation), modèle de distribution de chaleur (réutilisation de chaleur sur site, approvisionnement direct en chaleur hors site et achat via le réseau de chauffage urbain), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique), avec une couverture au niveau des pays dans les principaux marchés de chaque région. Les tailles de marché et les prévisions sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de récupération à base de pompes à chaleur |
| Systèmes d'échange de chaleur directe |
| Systèmes de refroidisseurs à récupération de chaleur |
| Systèmes de récupération intégrant le stockage d'énergie thermique |
| Systèmes à cycle de Rankine organique |
| Autres technologies de récupération de chaleur perdue |
| Chauffage urbain |
| Chauffage des bâtiments commerciaux et résidentiels |
| Chauffage des procédés industriels |
| Eau chaude sanitaire |
| Chauffage des serres et de l'agriculture |
| Autres applications de réutilisation de la chaleur |
| Échangeurs de chaleur |
| Pompes à chaleur |
| Pompes et systèmes de distribution thermique |
| Systèmes de stockage thermique |
| Contrôles et surveillance de la récupération de chaleur |
| Canalisations et infrastructure de transfert de chaleur |
| Autres équipements, ingénierie et installation |
| Réutilisation de chaleur sur site |
| Approvisionnement direct en chaleur hors site |
| Achat via le réseau de chauffage urbain |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Danemark | |
| Finlande | |
| Suède | |
| Norvège | |
| Royaume-Uni | |
| Pays-Bas | |
| France | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Singapour | |
| Australie | |
| Inde | |
| Malaisie | |
| Indonésie | |
| Thaïlande | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Qatar | |
| Oman | |
| Bahreïn | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Maroc | |
| Reste de l'Afrique |
| Par technologie de récupération | Systèmes de récupération à base de pompes à chaleur | |
| Systèmes d'échange de chaleur directe | ||
| Systèmes de refroidisseurs à récupération de chaleur | ||
| Systèmes de récupération intégrant le stockage d'énergie thermique | ||
| Systèmes à cycle de Rankine organique | ||
| Autres technologies de récupération de chaleur perdue | ||
| Par application de réutilisation de la chaleur | Chauffage urbain | |
| Chauffage des bâtiments commerciaux et résidentiels | ||
| Chauffage des procédés industriels | ||
| Eau chaude sanitaire | ||
| Chauffage des serres et de l'agriculture | ||
| Autres applications de réutilisation de la chaleur | ||
| Par composant système | Échangeurs de chaleur | |
| Pompes à chaleur | ||
| Pompes et systèmes de distribution thermique | ||
| Systèmes de stockage thermique | ||
| Contrôles et surveillance de la récupération de chaleur | ||
| Canalisations et infrastructure de transfert de chaleur | ||
| Autres équipements, ingénierie et installation | ||
| Par modèle de distribution de chaleur | Réutilisation de chaleur sur site | |
| Approvisionnement direct en chaleur hors site | ||
| Achat via le réseau de chauffage urbain | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Danemark | ||
| Finlande | ||
| Suède | ||
| Norvège | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| France | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Singapour | ||
| Australie | ||
| Inde | ||
| Malaisie | ||
| Indonésie | ||
| Thaïlande | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Qatar | ||
| Oman | ||
| Bahreïn | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Maroc | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la récupération de chaleur perdue des centres de données ?
La taille du marché de la récupération de chaleur perdue des centres de données est de 0,48 milliard USD en 2026 et devrait atteindre 1,52 milliard USD d'ici 2032, avec une expansion à un CAGR de 21,55 %.
Qu'est-ce qui stimule l'adoption des systèmes de récupération de chaleur des centres de données ?
Des densités de racks IA plus élevées, le refroidissement liquide, la décarbonation du chauffage urbain et les exigences européennes de réutilisation augmentent l'adoption.
Quelle technologie de récupération est en tête dans ce secteur ?
Les systèmes de récupération à base de pompes à chaleur étaient en tête avec une part de 42,41 % en 2026, tandis que les systèmes intégrant le stockage d'énergie thermique devraient enregistrer la croissance la plus rapide à un CAGR de 28,13 %.
Pourquoi le chauffage urbain est-il important pour la réutilisation de la chaleur des centres de données ?
Le chauffage urbain représentait 52,16 % des applications de réutilisation de la chaleur en 2026 car les réseaux peuvent absorber de grands volumes de chaleur dans le cadre de contrats à long terme.
Quelle région présente les meilleures perspectives pour la récupération de chaleur perdue des centres de données ?
L'Europe était en tête avec une part de 48,23 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 26,30 % jusqu'en 2032.
Qu'est-ce qui limite le déploiement des systèmes de récupération de chaleur ?
Les coûts initiaux élevés, le retour sur investissement incertain, la distance aux acheteurs, la variation saisonnière de la demande et les coûts d'électricité des pompes à chaleur peuvent limiter la faisabilité des projets.