
Marktgröße und Marktanteil der Abwärmerückgewinnung in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.57 Milliarden US-Dollar |
| Marktgröße (2032) | 1.52 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Abwärmerückgewinnung in Rechenzentren von Mordor Intelligence
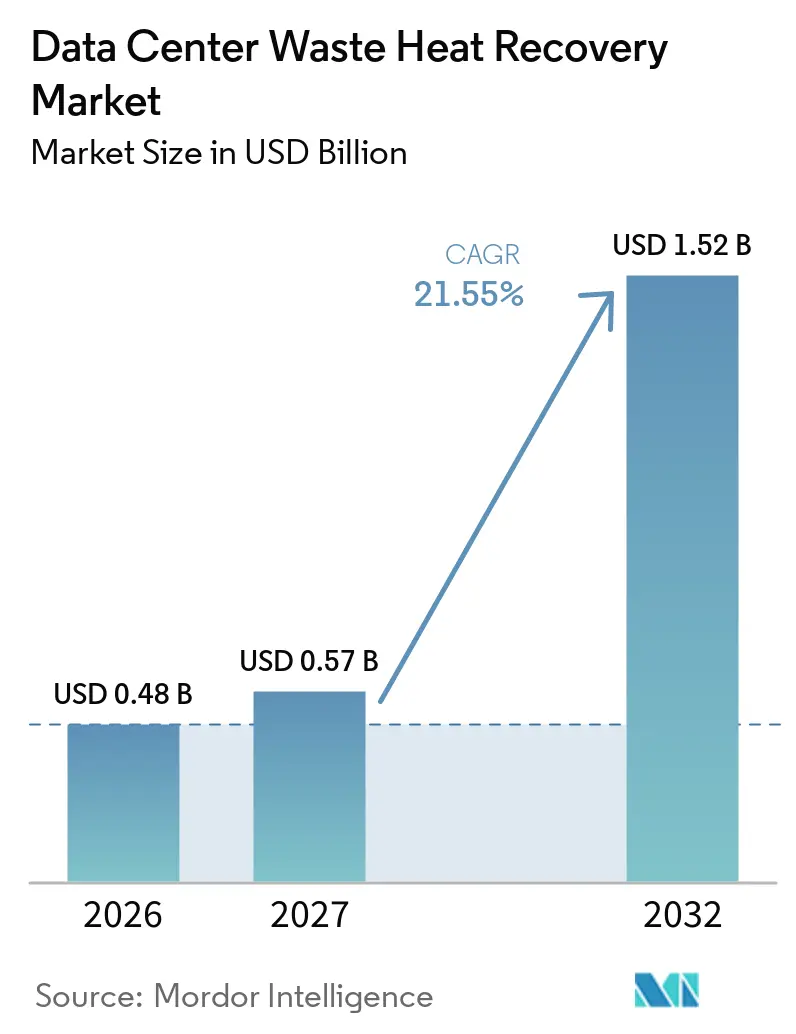
Die Marktgröße für Abwärmerückgewinnung in Rechenzentren beträgt im Jahr 2026 0,48 Milliarden USD und soll bis 2032 auf 1,52 Milliarden USD anwachsen, mit einer CAGR von 21,55 % von 2027 bis 2032. KI und Hochleistungsrechnen erhöhen die Rack-Dichten und stärken die Argumente für Flüssigkühlung. Dieser Wandel erhöht die Temperatur und das Volumen der rückgewinnbaren Wärme und schafft tragfähigere Verbindungen mit Fernwärmesystemen. Compliance-Anforderungen in Europa verlagern die Wärmenutzung in die frühe Anlagenplanung und Investitionsplanung. Die stärksten Chancen ergeben sich aus der Kombination großer, gleichmäßiger Wärmelasten mit nahegelegener Nachfrage, langfristigen Abnahmeverträgen und thermischer Speicherung. Der Wettbewerb weitet sich aus, da Gerätehersteller, Versorgungsunternehmen, Rechenzentrumsbetreiber und Anbieter modularer Systeme an denselben Projekten arbeiten.
Wichtigste Erkenntnisse des Berichts
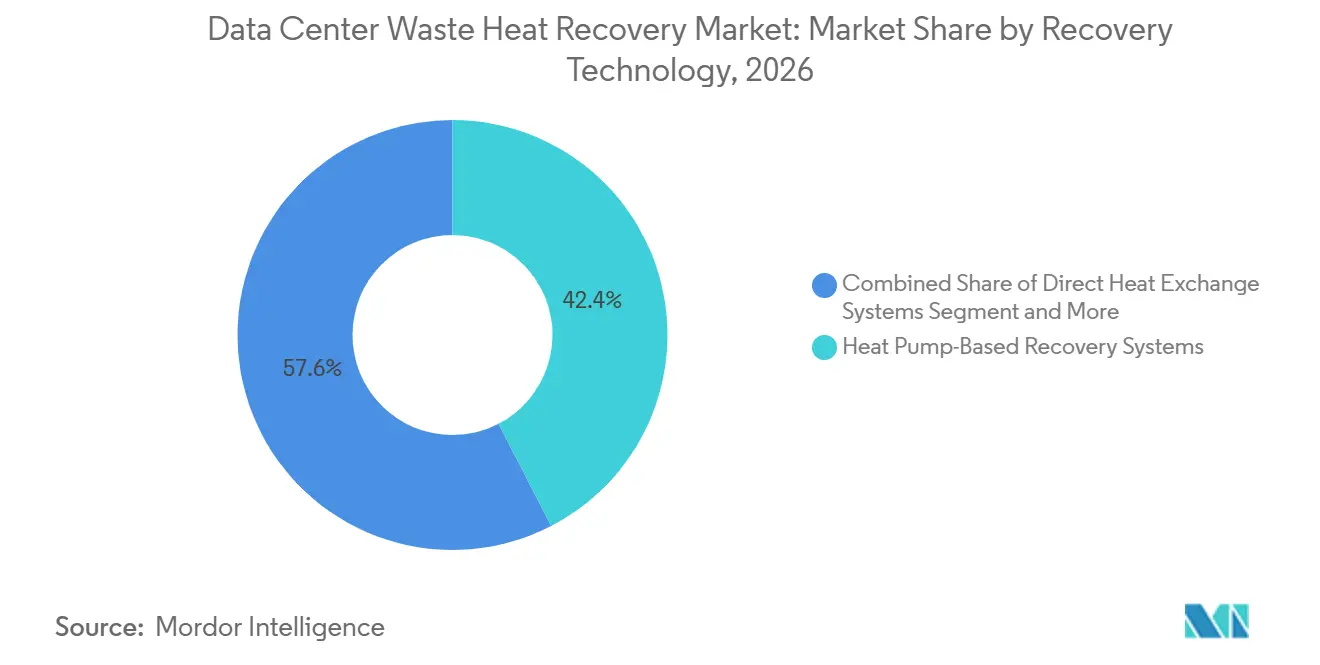
- Nach Rückgewinnungstechnologie hielten wärmepumpenbasierte Systeme im Jahr 2026 einen Marktanteil von 42,41 % am Markt für Abwärmerückgewinnung in Rechenzentren, während thermische Energiespeicher-integrierte Systeme bis 2032 voraussichtlich mit einer CAGR von 28,13 % wachsen werden.
- Nach Wärmenutzungsanwendung entfiel im Jahr 2026 ein Anteil von 52,16 % der Marktgröße für Abwärmerückgewinnung in Rechenzentren auf Fernwärme, während Gewächshaus- und Landwirtschaftsheizung bis 2032 voraussichtlich mit einer CAGR von 27,32 % wachsen wird.
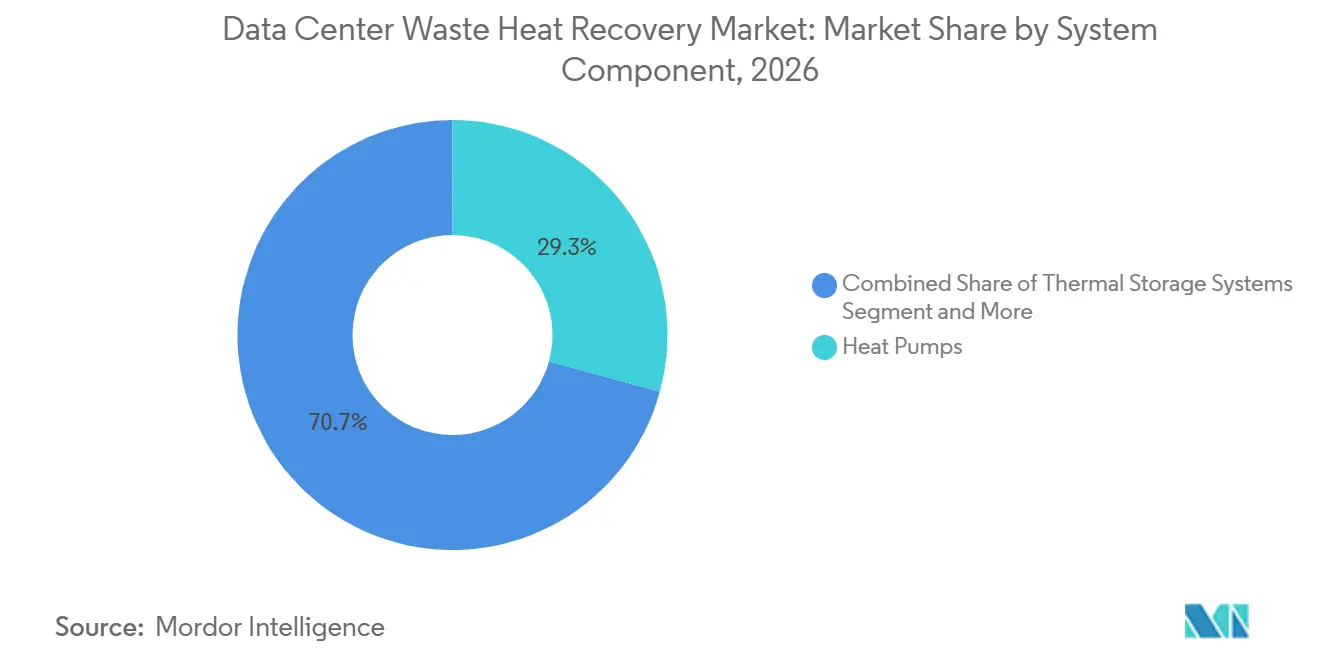
- Nach Systemkomponente hielten Wärmepumpen im Jahr 2026 einen Marktanteil von 29,26 % am Markt für Abwärmerückgewinnung in Rechenzentren, während thermische Speichersysteme bis 2032 voraussichtlich mit einer CAGR von 27,45 % wachsen werden.
- Nach Wärmeliefermodell hielt die Fernwärmenetz-Abnahme im Jahr 2026 einen Anteil von 57,92 %, während die direkte externe Wärmeversorgung bis 2032 voraussichtlich mit einer CAGR von 22,56 % wachsen wird.
- Nach Rechenzentrumskapazität hielten Hyperscale-Anlagen im Jahr 2026 einen Anteil von 50,73 % und sollen bis 2032 mit einer CAGR von 23,47 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 49,78 % und sollen bis 2032 mit einer CAGR von 23,16 % wachsen.
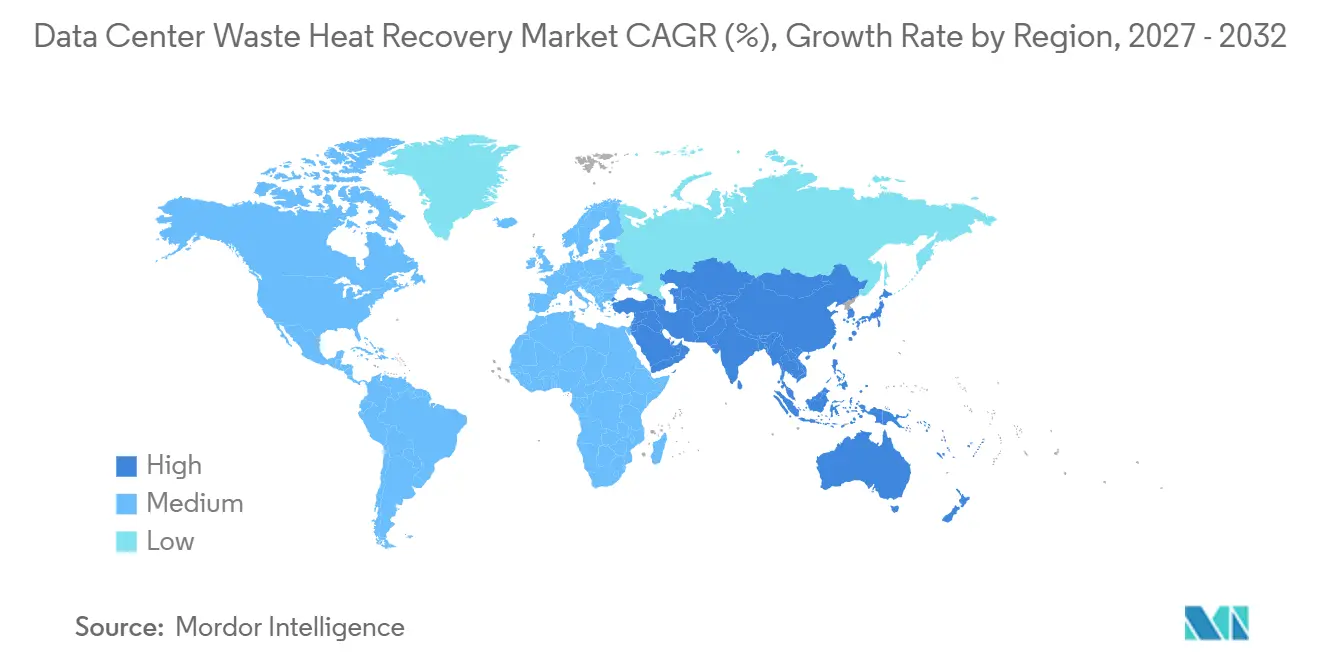
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 48,23 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 26,30 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wärmedichte durch KI und Hochleistungsrechnen | +5.5% | Global, mit früher Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Berichtspflichten und Vorgaben zur Energieleistung und Wärmenutzung in Rechenzentren | +4.0% | EU-Kernbereich, Deutschland, Frankreich und nordische Länder, mit Ausstrahlungseffekten auf die Niederlande und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierung von Fernwärmenetzen | +3.5% | Nord- und Mitteleuropa, einschließlich Dänemark, Finnland, Schweden, Deutschland und die Niederlande | Mittelfristig (2–4 Jahre) |
| Flüssigkühlung verbessert die Qualität der rückgewinnbaren Wärme | +3.0% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wärmenutzungserlöse und Optimierung der Energiekosten | +2.5% | Global, mit dem stärksten Einfluss in Märkten mit hohen Stromkosten, einschließlich der EU und Singapur | Mittelfristig (2–4 Jahre) |
| Replizierbare Wärmeabnahmepartnerschaften und modulare Bereitstellung | +1.5% | Global, mit früher Modellbildung in den nordischen Ländern und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wärmedichte durch KI und Hochleistungsrechnen
KI-optimierte GPU-Cluster verändern das thermische Profil von Rechenzentren und verbessern die Argumente für die Wärmerückgewinnung. Moderne KI-Racks können 100 kW pro Schrank überschreiten, und Flüssigkühlung kann mehr als 99 % der Abwärme bei 55–70 °C erfassen. Dieser Temperaturbereich kann mit den Bedingungen der Fernwärmeversorgung der vierten und fünften Generation übereinstimmen. Der Markt für Abwärmerückgewinnung in Rechenzentren profitiert daher nicht nur von höheren Wärmemengen, sondern auch von besserer Wärmequalität. Tokio wählte im Juli 2026 ein Implementierungskonsortium für sein Projekt zur Förderung der Nutzung von Abwärme aus Rechenzentren aus, mit Schwerpunkt auf GPU-Server-Kühlung und Hochtemperatur-Wärmerückgewinnung. Das Projekt zeigt, wie öffentliche Programme beginnen, digitale Infrastruktur mit der kommunalen Energienutzung zu verknüpfen.[1]
Berichtspflichten und Vorgaben zur Energieleistung und Wärmenutzung in Rechenzentren
Die europäische Politik wandelt die Wärmenutzung von einer freiwilligen Nachhaltigkeitsmaßnahme in eine Projektanforderung um. Das deutsche Energieeffizienzgesetz verpflichtet neue qualifizierende Rechenzentren ab Juli 2026 zur Einhaltung von Schwellenwerten für die Abwärmenutzung, mit einem höheren Schwellenwert für Anlagen, die ab Juli 2028 in Betrieb genommen werden. Frankreich wendet ebenfalls eine Anforderung an den Energienutzungsfaktor auf qualifizierende Rechenzentren an. Diese Verpflichtungen machen frühe Entscheidungen über Kühlung, Rohrleitungen, Wärmepumpen und Abnahmeverträge wichtiger. Die Europäische Kommission hat ein gemeinsames Bewertungsschema für Rechenzentren vorgeschlagen, das Energieeffizienz und Abwärmenutzung einschließt. Vergleichbare Berichterstattung kann die Systemleistung für Kunden, Investoren, Regulierungsbehörden und kommunale Partner sichtbarer machen.[2]
Dekarbonisierung von Fernwärmenetzen
Fernwärmebetreiber ersetzen fossile Wärmequellen und schaffen damit eine Nachfrage nach einer stabilen kohlenstoffarmen Versorgung. Rechenzentren erzeugen das ganze Jahr über Wärme, die eine vorhersehbare Grundlast unterstützen kann, wenn sie an geeignete Netze angeschlossen sind. Die Internationale Energieagentur gibt an, dass zurückgewonnene Rechenzentrumswärme bis 2030 bis zu 300 TWh Raumwärme für EU-Gebäude innerhalb von 5 km von Anlagen liefern könnte, wenn sie vollständig in Fernwärmenetze integriert wird.[3] Dieses Potenzial würde für 10 % der europäischen Haushalte ausreichen. Fortum und Microsoft haben in der Heizsaison 2025–2026 ein 350-MW-Wärmesystem in Finnland in Betrieb genommen und damit den möglichen Maßstab demonstriert, wenn ein großer Campus an die Fernwärmeinfrastruktur angeschlossen wird. Der Markt für Abwärmerückgewinnung in Rechenzentren ist daher am weitesten entwickelt, wobei Netzbetreiber eine verlässliche langfristige Nachfrage bereitstellen.
Flüssigkühlung verbessert die Qualität der rückgewinnbaren Wärme
Flüssigkühlung erhöht die Rücklaufwassertemperaturen und kann den erforderlichen Temperaturhub reduzieren, bevor Wärme verkauft oder wiederverwendet wird. Einphasige und zweiphasige Tauchkühlsysteme können Rücklaufwasser bei 60 °C oder darüber erzeugen. Die ITU-T-Empfehlung L.1328 definiert Metriken für den Energienutzungsfaktor, den Rückgewinnungsfaktor und die Abwärmenutzungsrate für flüssigkeitsgekühlte Rechenzentren und Telekommunikationsräume. Diese Metriken geben Betreibern eine einheitliche Grundlage für die Messung und Berichterstattung der Wärmenutzung. Das Brescia-Projekt von A2A mit Qarnot Computing demonstrierte die Rückgewinnung bei 65 °C für die direkte Einspeisung in das Fernwärmenetz. Da Flüssigkühlung immer verbreiteter wird, können Projekte zunehmend Wärmetauscher einsetzen, anstatt sich ausschließlich auf große Wärmepumpensysteme zu verlassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und unsichere Projektamortisation | -3.8% | Global, am stärksten in Märkten ohne Subventionen oder langfristige Wärmeabnahmeverträge | Kurzfristig (≤ 2 Jahre) |
| Räumliche und saisonale Diskrepanz zwischen Angebot und Nachfrage | -2.7% | Global, stärker ausgeprägt in Nordamerika, dem Nahen Osten und Afrika sowie Teilen des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Niederwertige Wärme und Abhängigkeit von Wärmepumpen-Strom | -2.0% | Global, mit stärkerem Einfluss in Märkten mit volatilen Strompreisen | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeit im kritischen Betrieb und Integrationsrisiko | -1.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und unsichere Projektamortisation
Wärmerückgewinnungsprojekte erfordern Investitionen in Rückgewinnungsstationen, Pumpenkreisläufe, Rohrleitungen, Wärmepumpen und Netzanschlüsse. Die Kosten sind besonders schwer zu rechtfertigen, wenn keine öffentliche Kofinanzierung oder kein langfristiger Wärmeabnahmevertrag verfügbar ist. Eine türkische Bewertung aus dem Jahr 2025 ergab eine Amortisationszeit von 66,3 Jahren im Basisszenario, wobei die Wirtschaftlichkeit von der thermischen Effizienz und der Entfernung zum Wärmeabnehmer abhängt. Forschungen der Aalborg-Universität ergaben, dass große Anlagen mit effizienter Flüssigkühlung eher einen positiven Kapitalwert innerhalb von 12 Jahren erzielen. Das Open Compute Project berichtete, dass eine Erhöhung der Kühlrücklauftemperatur um 15 °C die Rendite des Wärmenutzungs-Business-Case um 30 % steigern kann. Öffentliche Förderung kann die Lücke schließen, wie ein Zuschuss von 52 Millionen EUR (ca. 58 Millionen USD) für das Haarlem-Waarderpolder-Projekt in den Niederlanden zeigt.[4]
Räumliche und saisonale Diskrepanz zwischen Angebot und Nachfrage
Rechenzentren geben kontinuierlich Wärme ab, während der Gebäudebedarf saisonal ist und häufig abseits von Rechenzentrumsstandorten konzentriert ist. Der Standort bleibt eine wesentliche Einschränkung, da Anlagen häufig auf kostengünstigerem Gelände außerhalb dichter Stadtzentren errichtet werden. Die Europäische Kommission berichtete, dass im ersten EU-Berichtszeitraum nur 67 Anlagen eine Abwärmenutzung verzeichneten. Diese Anlagen nutzten 1,8 % der von ihnen erzeugten Wärme, hauptsächlich weil nahegelegene Abnehmer und Verteilungsinfrastruktur nicht verfügbar waren. Veraltete Dampfnetze in nordamerikanischen Stadtgebieten können kostspielige Umrüstungen erfordern, um die Warmwasserleistung von Rechenzentren zu nutzen. Saisonale Speicherung und Hochtemperatur-Wärmepumpen können den Markt für Abwärmerückgewinnung in Rechenzentren verbessern, wo die lokale Nachfrage nicht mit der kontinuierlichen Versorgung übereinstimmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rückgewinnungstechnologie:
Wärmepumpen führen, während thermische Speicherung beschleunigtWärmepumpenbasierte Rückgewinnungssysteme machten im Jahr 2026 einen Marktanteil von 42,41 % am Markt für Abwärmerückgewinnung in Rechenzentren aus. Sie heben Niedertemperaturwärme aus luftgekühlten Anlagen, üblicherweise von 20–30 °C, auf Temperaturen an, die von konventionellen Fernwärmenetzen genutzt werden. Diese Funktion bleibt wichtig, da luftgekühlte Standorte einen großen Teil des installierten Bestands ausmachen. Wärmepumpen ermöglichen es Betreibern auch, Anlagen an Netze mit höheren Vorlauftemperaturanforderungen anzuschließen. Ihre Relevanz wird während des Übergangs zur Flüssigkühlung anhalten, da viele bestehende Standorte weiterhin eine Temperaturanhebung benötigen. Die Technologie unterstützt einen praktischen Nachrüstpfad für Betreiber, die ihre Kühlsysteme nicht sofort neu gestalten können.
Thermische Energiespeicher-integrierte Rückgewinnungssysteme sollen bis 2032 mit einer CAGR von 28,13 % wachsen. Speicherung hilft dabei, den kontinuierlichen Wärmeausstoß von Rechenzentren mit dem täglichen und saisonalen Heizbedarf in Einklang zu bringen. Eine Studie aus dem Jahr 2025 über eine Kombination aus Wärmepumpe und Organic-Rankine-Cycle-Carnot-Batterie berichtete von einem Hin- und Rückwirkungsgrad von bis zu 83 % unter optimierten Bedingungen. Dies schafft einen zusätzlichen Pfad für Hochtemperaturwärme, wo direkte thermische Verkäufe begrenzt sind. Direkte Wärmetauschsysteme spielen an flüssigkeitsgekühlten Standorten mit kompatiblen Austrittstemperaturen eine starke Rolle. Wärmerückgewinnungskältemaschinen bieten gleichzeitig Kühlung und Wärmerückgewinnung, während Organic-Rankine-Cycle-Systeme eine elektrische Ausgabeoption für eingeschränkte städtische Standorte bieten.

Nach Wärmenutzungsanwendung:
Fernwärme hält das Volumen, während die landwirtschaftliche Nutzung wächstFernwärme machte im Jahr 2026 einen Anteil von 52,16 % am Markt für Abwärmerückgewinnung in Rechenzentren aus. Ihre führende Position spiegelt die großen Mengen wider, die Fernwärmenetze aufnehmen können, sowie die Sicherheit, die durch Verträge auf Versorgungsunternehmensniveau geboten wird. Langfristige Vereinbarungen helfen Betreibern, Wärmerückgewinnungsanlagen über Zeiträume zu finanzieren, die mit den Rechenzentrumswerten übereinstimmen. Kommerzielle und Wohngebäudeheizung ist der nächste wichtige Absatzkanal, insbesondere in der Nähe neuer Wohnbauprojekte. Diese Projekte können Server-Kühlung mit lokaler Raumheizung und Warmwasserbereitung verbinden. Fernwärmesysteme bleiben der klarste Weg für große Campusse, die einen stabilen, aggregierten Wärmeabnehmer benötigen.
Gewächshaus- und Landwirtschaftsheizung soll bis 2032 mit einer CAGR von 27,32 % wachsen. Abwärme bei 45–65 °C kann die kontrollierte Umgebungslandwirtschaft mit begrenzter Zusatzheizung unterstützen. Eine wissenschaftliche Arbeit aus dem Jahr 2025 schätzte, dass die Abwärme aus US-amerikanischen Rechenzentren 30.085–45.448 Hektar Gewächshausfläche versorgen könnte. WA3RM und atNorth kombinieren einen 250-MW-Campus in Varde, Dänemark, mit einem 40-Hektar-Gewächshaus für die ganzjährige Gemüseproduktion. SINTEF bewertet auch den Tomatenanbau unter Nutzung überschüssiger Rechenzentrumswärme im arktischen Norwegen. Industrielle Prozesswärme und Warmwasserbereitung erweitern die adressierbare Basis, wo Fernwärmenetze nicht verfügbar sind.
Nach Systemkomponente:
Wärmepumpen führen, während thermische Speicherung die Projektökonomie verändertWärmepumpen machten im Jahr 2026 einen Marktanteil von 29,26 % am Markt für Abwärmerückgewinnung in Rechenzentren aus. Sie werden sowohl in luftgekühlten als auch in flüssigkeitsgekühlten Konfigurationen eingesetzt und bleiben die wichtigste Schnittstellenausrüstung in vielen Fernwärmeprojekten. Wärmetauscher stellen ebenfalls eine wichtige Komponentenkategorie dar, da sie Wärme zwischen Kühlkreisläufen und Wärmenetzen übertragen. Alfa Laval berichtete, dass seine HeatChain-Datenboiler-Anlagen im Jahr 2025 50 GWh Fernwärmeenergie lieferten. Diese Anlagen verzeichneten einen durchschnittlichen annualisierten Energienutzungsfaktor von 64 % und reduzierten die Emissionen der Fernwärmeproduktion um 3.650 Tonnen CO₂. Überwachung und Steuerung werden immer wichtiger, da Netze mehrere Wärmequellen in Echtzeit planen.
Thermische Speichersysteme sollen bis 2032 mit einer CAGR von 27,45 % wachsen. Ihre Aufgabe besteht darin, die Wärmeproduktion von der Wärmelieferung zu trennen und die Diskrepanz zwischen Server-Kühlung und städtischer Nachfrage zu reduzieren. Eine Bewertung des National Renewable Energy Laboratory aus dem Jahr 2025 zur Reservoir-Wärmespeicherung für eine 5-MW-Rechenzentrums-Kühllast ergab Levelized-Kosten der Kühlung von 5 USD/MWh. Die Studie berichtete von einer 67-prozentigen Reduzierung der konventionellen Kältemaschinen-Kühlung und vermied jährlich 1.488 tCO₂e. Alfa Laval brachte im März 2026 FreeWaterLoop als modulares externes Kühlsystem für Rechenzentrums-Anlagenkreisläufe auf den Markt. Diese Technologien können Systemkonfigurationen flexibler gestalten und die thermische Ausgangsbasis für die nachgelagerte Rückgewinnung verbessern.
Nach Wärmeliefermodell:
Fernwärmenetz-Abnahme führt, während direkte Versorgung voranschreitetDie Fernwärmenetz-Abnahme hielt im Jahr 2026 einen Marktanteil von 57,92 % am Markt für Abwärmerückgewinnung in Rechenzentren. Sie ist in den nordischen Ländern, Deutschland, den Niederlanden und Frankreich verbreitet, wo etablierte Netze große Wärmemengen aufnehmen können. Versorgungsverträge bieten einen klaren Vertragspartner und eine vorhersehbare kommerzielle Struktur. Dies hilft Rückgewinnungsprojekten, Finanzierungen zu sichern und Kapital über die langen Lebensdauern von Anlagen zurückzugewinnen. Die Wärmenutzung vor Ort hat eine niedrigere Investitionsschwelle, da sie das Rechenzentrumgebäude, die Warmwasserbereitung oder eine nahegelegene Anlage versorgt. Ihr Erlöspotenzial ist in der Regel geringer, da die verfügbare lokale Last kleiner ist.
Die direkte externe Wärmeversorgung soll bis 2032 mit einer CAGR von 22,56 % wachsen. Dieses Modell nutzt bilaterale Vereinbarungen zwischen einem Betreiber und einem bestimmten Kunden, wie einem Gewächshaus, einem Industriestandort oder einem Gebäudeeigentümer. Es kann an Standorten funktionieren, an denen ein Fernwärmenetz fehlt oder nur begrenzte Kapazität hat. Die Vereinbarung bietet kommerzielle Flexibilität und kann rund um einen neuen Campus leichter entwickelt werden. Ein einzelner Abnehmer setzt das Projekt jedoch dem Nachfragerisiko aus. Mindestabnahmeverpflichtungen, Zuverlässigkeitsbedingungen und Klauseln zu höherer Gewalt sind daher wichtige Elemente des Vertragsdesigns.
Nach Rechenzentrumskapazität:
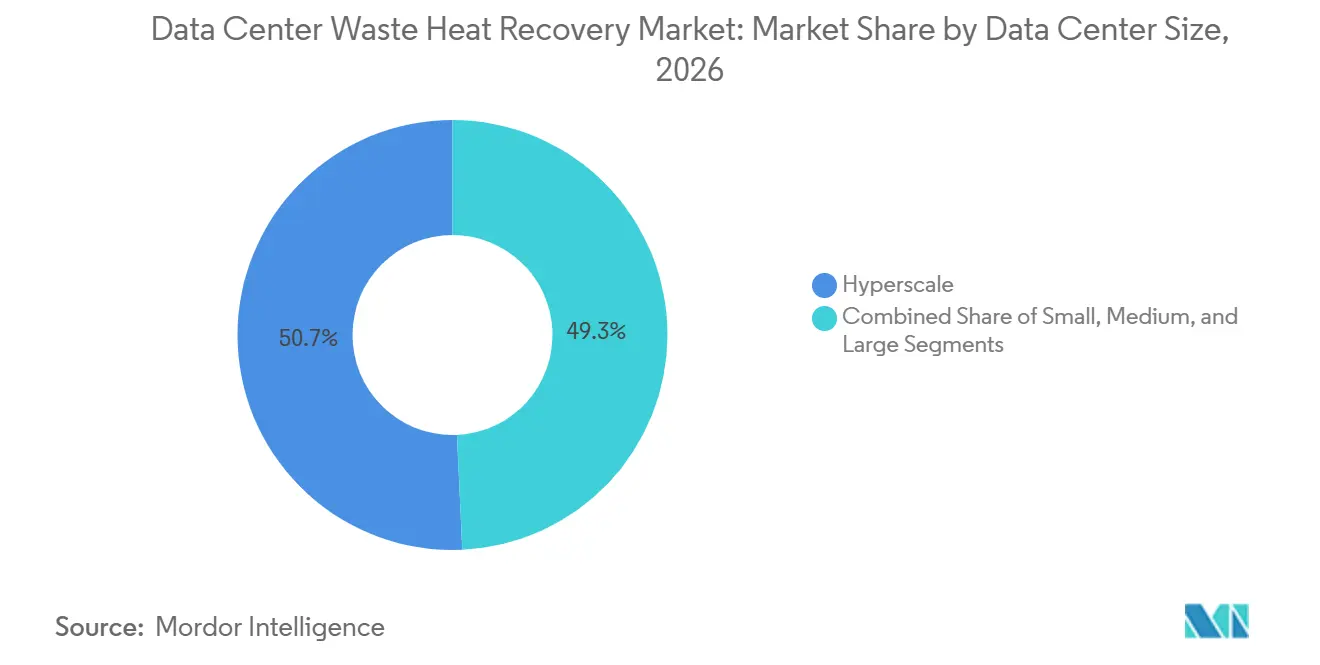
Hyperscale-Anlagen verbinden Größe und AkzeptanzHyperscale-Rechenzentren machten im Jahr 2026 einen Marktanteil von 50,73 % am Markt für Abwärmerückgewinnung in Rechenzentren aus. Ihr thermischer Ausstoß kann große Fernwärmeverträge unterstützen und dedizierte Rückgewinnungsinfrastruktur rechtfertigen. Campusse mit 100 MW oder mehr sind besser in der Lage, Netzanschlüsse, Wärmepumpen und Speicher zu finanzieren. Fortums Investition von 225 Millionen EUR, entsprechend 247,5 Millionen USD, in Wärmepumpenanlagen für die Campusse von Microsoft in Espoo und Kirkkonummi veranschaulicht diesen Skalenvorteil. Das 350-MW-System kann eine große Fernwärmelast versorgen, da die Campusse einen gleichmäßigen Wärmeausstoß erzeugen. Kleinere Anlagen können diesen Maßstab durch einzelne Projekte in der Regel nicht replizieren.
Hyperscale-Anlagen sollen bis 2032 mit einer CAGR von 23,47 % wachsen. Große und mittlere Standorte können modulare Bereitstellungen nutzen, die die Kapazität stufenweise erhöhen, wenn die Mieter- und Rechennachfrage steigt. Fenagy setzte in zwei Phasen 15 Wärmepumpeneinheiten in einem Rechenzentrum in Kajaani, Finnland, ein und erzeugte eine Heizkapazität von 33,5 MW. Dieser Ansatz vermeidet es, das gesamte Kapital in einer einzigen Installation zu riskieren. Kleine Rechenzentren haben höhere Stückkosten und sind für große Abnehmer möglicherweise weniger attraktiv. Die geplante YEXIO-Edge-Anlage in Dorfen, Deutschland, zeigt dennoch, dass kleine Standorte rentabel sein können, wenn kommunale Energieplanung und lokale Fernwärme von Anfang an integriert werden.
Nach Rechenzentrumtyp:
Cloud-Dienstanbieter verbinden Volumen und DynamikCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 49,78 % am Markt für Abwärmerückgewinnung in Rechenzentren. Ihre Campusse liefern einen gleichmäßigen thermischen Ausstoß und verfügen über die finanzielle Kapazität, Rückgewinnungssysteme in das Design zu integrieren. Sie stehen auch unter starkem Druck, Fortschritte bei Energie- und Emissionsverpflichtungen zu berichten. Diese Faktoren machen Cloud-Betreiber eher geneigt, vor Baubeginn mit Versorgungsunternehmen und Kommunen zu verhandeln. Microsoft hat Wärmerückgewinnungsprojekte in Finnland und Dänemark, die Rechenzentrumplanung mit Fernwärme verbinden. Das finnische Projekt des Unternehmens mit Fortum hat eine thermische Kapazität von 350 MW, während die dänische Vereinbarung darauf ausgelegt ist, den Heizbedarf von 6.000 Haushalten zu decken.
Cloud-Dienstanbieter sollen bis 2032 mit einer CAGR von 23,16 % wachsen. Colocation-Betreiber sind der nächste wichtige Typ, müssen jedoch Wärmemengen über Mieter hinweg aggregieren und Kühlserviceverpflichtungen schützen. Unternehmens- und Edge-Rechenzentren machen einen kleineren Anteil aus, obwohl ihre städtischen Standorte eine nützliche Nähe zur lokalen Wärmenachfrage bieten können. TIM Enterprise und GETEC starteten ein Projekt in Rozzano, Italien, das mehr als 5.000 Sozialwohnungen mit Wärme versorgt. Dieses Beispiel zeigt, wie Unternehmensstandorte als lokale Energiebeitragende fungieren können. Der Markt für Abwärmerückgewinnung in Rechenzentren kann sich daher über mehrere Betriebsmodelle hinweg entwickeln, wenn Projektpartner Kühlzuverlässigkeit mit Lieferverpflichtungen in Einklang bringen.
Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Marktanteil von 48,23 % am Markt für Abwärmerückgewinnung in Rechenzentren. Finnland, Dänemark, Schweden, Deutschland und die Niederlande verfügen über ausgereifte Fernwärmenetze der vierten und fünften Generation, die zurückgewonnene Wärme aufnehmen können, ohne vollständig neue Verteilungssysteme zu benötigen. Das deutsche Energieeffizienzgesetz verpflichtet qualifizierende neue Anlagen, die ab Juli 2026 in Betrieb genommen werden, zur Abwärmenutzung. Die Berichterstattungs- und Bewertungsarbeit der Europäischen Kommission unterstreicht die Bedeutung vergleichbarer Energie- und Wärmenutzungsleistung. Das 350-MW-Projekt von Fortum und Microsoft in Finnland versorgt den Fernwärmebedarf in Espoo, Kauniainen und Kirkkonummi, während Equinix, Diemen und Vattenfall die lokale Netzversorgung bewertet oder geplant haben.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 26,30 % wachsen. Greenfield-Hyperscale-Campusse sind ein wesentliches Merkmal, da sie Kühl- und Wärmeinfrastruktur bereits in der Planungsphase einbeziehen können. Japan hat Technologietests mit öffentlicher Politikunterstützung kombiniert, darunter der Test von AT TOKYO und elleThermo im März 2026 zur Stromerzeugung aus 30–40 °C Abwärme. Tokios Projekt vom Juli 2026 unterstützt die Rückgewinnung von Wärme aus Hochtemperatur-GPU-Servern für die kommunale Nutzung.[5] Chinas installierter Rechenzentrumbestand schafft Möglichkeiten für kommunale Rückgewinnung und Wärmespeicherung, während Singapur, Südkorea, Indien und Südostasien mit zunehmender Kapazität unterschiedliche Anwendungen bieten.
Nordamerika, Südamerika, Naher Osten und Afrika
Nordamerika steht vor Integrationsherausforderungen, da veraltete städtische Fernwärmesysteme häufig Dampfnetze nutzen, obwohl Virginia Richtlinien zur Wärmenutzung empfohlen hat und neuere Fernwärmesysteme Einstiegspunkte bieten. Südamerika hat eine Frühphasen-Chance in São Paulo, während der Nahe Osten möglicherweise industrielle Prozesswärme und Kühlleistung gegenüber Gebäudeheizung bevorzugt. Die Türkei bietet technisch machbare Standorte mit gemäßigtem Klima, aber Rohrleitungsabstand und Servereffizienz beeinflussen die Wirtschaftlichkeit. Afrika befindet sich noch in einem frühen Stadium, wobei Südafrika Interesse auf sich zieht, da sein Rechenzentrumbestand wächst.
Wettbewerbslandschaft
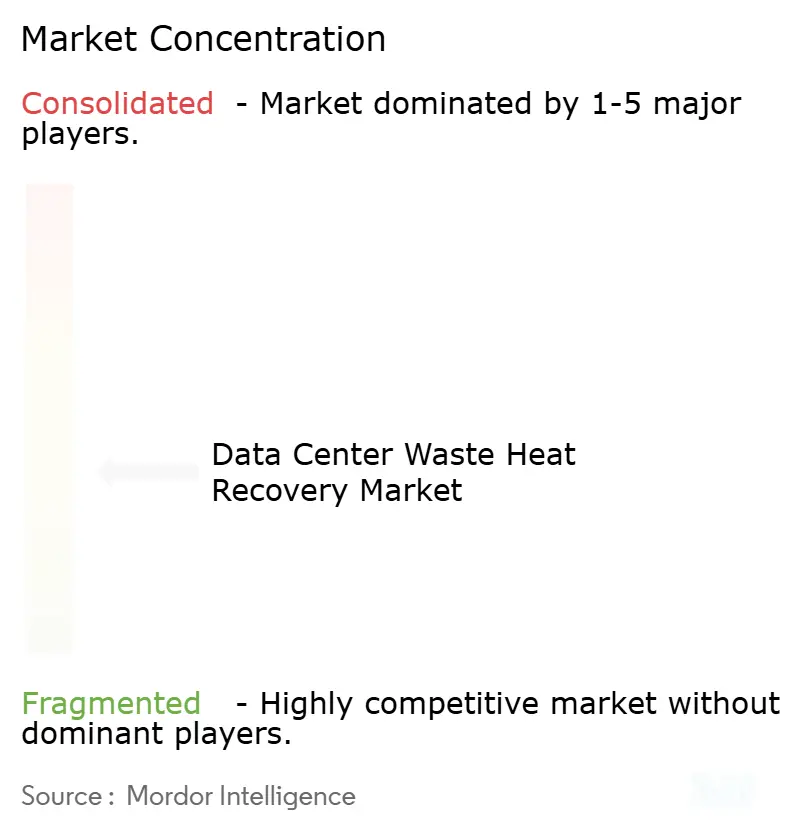
Der Markt für Abwärmerückgewinnung in Rechenzentren ist mäßig fragmentiert, da kein Unternehmen die Kühlintegration, Wärmeverteilung und Endkundenversorgung über die gesamte Wertschöpfungskette hinweg kontrolliert. Thermische Gerätespezialisten liefern Wärmetauscher, Wärmepumpen und Organic-Rankine-Cycle-Anlagen. Versorgungsunternehmen und Energiedienstleister entwickeln und betreiben Fernwärmeanlagen. Anbieter modularer Systeme kombinieren Komponenten und Steuerungen zu projektspezifischen Konfigurationen. Danfoss berichtete, dass sich die Rechenzentrumsumsätze im Jahr 2025 nahezu verdoppelten und 7 % des Konzernumsatzes ausmachten, während Alfa Laval ein Kapitalinvestitionsprogramm von 1 Milliarde SEK, entsprechend 90 Millionen USD, zur Erweiterung der Wärmeübertragungskapazität in den Vereinigten Staaten und Europa startete.
Unternehmen konkurrieren zunehmend bei Überwachung, Systemintegration und Lebenszyklusunterstützung statt bei eigenständigen Geräten. Alfa Lavals thermischer Zustandsprüfungsansatz, Trane Technologies' Symbio-Steuerung und Vertivs Wärmemanagementsysteme können Serviceerlöse und Leistungsdokumentation unterstützen. Modulare Rückgewinnungssysteme können an Standorten ohne Fernwärmenetze expandieren. Landwirtschaftliche und industrielle Wärmekunden bieten Alternativen, wo die Nachfrage nach Haushaltsheizung gering ist. Vertiv und Oklo kündigten im Juli 2025 eine Zusammenarbeit bei integrierten Strom- und Kühllösungen für Hyperscale- und Colocation-Rechenzentren an, die Kühlungsdesign mit einem kohlenstoffarmen Energieansatz verbindet.
Qarnot Computing entwickelt flüssigkeitsgekühlte Recheninfrastruktur als kombinierte Wärme-und-Rechen-Plattform. Dieses Modell ist für Versorgungsunternehmen relevant, die kommunale Wärmeversorgung aus digitalen Anlagen anstreben. Compliance-Regeln begünstigen Lieferanten, die die Energienutzungsfaktor-Leistung über vollständige Systeme dokumentieren können, einschließlich gemäß der delegierten EU-Verordnung 2024/1364 und dem deutschen Energieeffizienzgesetz.
Marktführer der Abwärmerückgewinnung in Rechenzentren
-
Danfoss A/S
-
Alfa Laval AB
-
Johnson Controls International plc
-
Trane Technologies plc
-
Fortum Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abwärmerückgewinnung in Rechenzentren Unternehmen in diesem Bericht
- Danfoss A/S
- Alfa Laval AB
- Everllence SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Trane Technologies plc
- Carrier Global Corporation
- Rittal GmbH & Co. KG
- Turboden S.p.A.
- Submer Technologies, S.L.
- Munters Group AB
- Kelvion Holding GmbH
- SWEP International AB
- Mayekawa Mfg. Co., Ltd.
- Fenagy A/S
- Oilon Group Oy
- Star Refrigeration Limited
- Fortum Oyj
- Veolia Environnement S.A.
- E.ON SE
- Vattenfall AB
- Valmet Oyj
- GETEC Group
- Qarnot Computing SAS
- Nohewa Oy
Neueste Industrielle Entwicklungen in Markt für Abwärmerückgewinnung in Rechenzentren
- Oktober 2026: Die öffentliche Konsultation der Europäischen Kommission zu Mindestleistungsstandards für EU-Rechenzentren, einschließlich Schwellenwerten für die Abwärmenutzung, blieb bis zum 14. Dezember 2026 offen, nach dem formellen Bewertungsschema-Vorschlag vom 21. September 2026. Die Ergebnisse der Konsultation werden die verbindliche delegierte Verordnung informieren, die bis zum zweiten Quartal 2027 erwartet wird und verbindliche Mindestanforderungen zur Abwärmenutzung in den EU-Mitgliedstaaten festlegen wird.
- August 2026: Schwarz Digits, die digitale Sparte der Schwarz-Gruppe, unterzeichnete einen Abwärmeliefervertrag mit der Stadt Lübbenau, Deutschland, für ihr KI-Rechenzentrum, das am ehemaligen Standort des Kohlekraftwerks Lübbenau geplant ist. Bei vollständigem Ausbau könnte der Campus Abwärme für bis zu 75.000 Haushalte liefern, wobei die erste Wärmeeinspeisung für 2028 angestrebt wird.
- Juli 2026: Die Tokioter Metropolregierung formalisierte die Annahme ihres Projekts zur Förderung der Nutzung von Abwärme aus Rechenzentren, wobei Tokyo Electric Power Holdings, MESH-X und NHK Technologies als implementierendes Konsortium ausgewählt wurden, mit dem Ziel, Hochtemperatur-GPU-Server-Abwärmerückgewinnungssysteme und kommunale Mitnutzungsmodelle zu entwickeln.
- Juli 2026: Stadtwerke Duisburg nahm das Energiezentrum Wedau in Deutschland in Betrieb und integrierte Abwärme aus einem benachbarten Rechenzentrum über eine 270-kW-Wärmepumpe, die sie auf 83 °C anhebt, und nutzt jährlich 1,4 GWh Rechenzentrumswärme für die Fernwärme.
Globaler Berichtsumfang des Marktes für Abwärmerückgewinnung in Rechenzentren
Der Markt für Abwärmerückgewinnung in Rechenzentren umfasst die Ausrüstungen, Technologien, Ingenieurlösungen und zugehörigen Implementierungsdienstleistungen, die zur Erfassung, Aufwertung, Übertragung, Speicherung und Wiederverwendung überschüssiger thermischer Energie aus dem Rechenzentrumsbetrieb eingesetzt werden. Der Markt umfasst wärmepumpenbasierte Rückgewinnungssysteme, direkte Wärmetauschsysteme, Wärmerückgewinnungs-Kältemaschinen-Systeme, thermische Energiespeicher-integrierte Rückgewinnungssysteme, Organic-Rankine-Cycle-Systeme und sonstige Abwärmerückgewinnungstechnologien. Diese Lösungen umfassen die Wärmeextraktion aus luft- und flüssigkeitsgekühlter Rechenzentruminfrastruktur, die Temperaturanhebung durch industrielle Wärmepumpen, thermische Energiespeicherung, Wärmeübertragung und -verteilung, automatisierte thermische Steuerungen sowie die Integration mit Fernwärmenetzen, Gewerbe- und Wohngebäuden, Industrieanlagen und landwirtschaftlichen Anwendungen. Der Marktumsatz umfasst den Verkauf von Wärmerückgewinnungsanlagen, Systemintegration, Ingenieur- und Installationsdienstleistungen sowie direkt zugehörige Projektimplementierungskosten, während konventionelle Rechenzentrums-Kühlsysteme ohne Wärmerückgewinnungsfunktion, eigenständige Fernwärmeinfrastruktur ohne Bezug zur Rechenzentrums-Wärmenutzung, Strom- und Wärmeenergieverkäufe sowie laufende Betriebskosten der Anlage, die nicht direkt den Abwärmerückgewinnungssystemen zuzurechnen sind, ausgeschlossen sind.
Der Bericht über den Markt für Abwärmerückgewinnung in Rechenzentren ist segmentiert nach Rückgewinnungstechnologie (Wärmepumpenbasierte Rückgewinnungssysteme, Direkte Wärmetauschsysteme, Wärmerückgewinnungs-Kältemaschinen-Systeme, Thermische Energiespeicher-integrierte Rückgewinnungssysteme, Organic-Rankine-Cycle-Systeme und Sonstige Abwärmerückgewinnungstechnologien), Wärmenutzungsanwendung (Fernwärme; Gewerbe- und Wohngebäudeheizung; Industrielle Prozesswärme; Warmwasserbereitung; Gewächshaus- und Landwirtschaftsheizung; und Sonstige Wärmenutzungsanwendungen), Systemkomponente (Wärmetauscher; Wärmepumpen; Pumpen und thermische Verteilungssysteme; Thermische Speichersysteme; Wärmerückgewinnungssteuerungen und -überwachung; Rohrleitungen und Wärmeübertragungsinfrastruktur; und Sonstige Ausrüstungen, Ingenieur- und Installationsleistungen), Wärmeliefermodell (Wärmenutzung vor Ort, Direkte externe Wärmeversorgung und Fernwärmenetz-Abnahme), Rechenzentrumskapazität (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika), mit Abdeckung auf Länderebene für die wichtigsten Märkte in jeder Region. Marktgrößen und Prognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Wärmepumpenbasierte Rückgewinnungssysteme |
| Direkte Wärmetauschsysteme |
| Wärmerückgewinnungs-Kältemaschinen-Systeme |
| Thermische Energiespeicher-integrierte Rückgewinnungssysteme |
| Organic-Rankine-Cycle-Systeme |
| Sonstige Abwärmerückgewinnungstechnologien |
| Fernwärme |
| Gewerbe- und Wohngebäudeheizung |
| Industrielle Prozesswärme |
| Warmwasserbereitung |
| Gewächshaus- und Landwirtschaftsheizung |
| Sonstige Wärmenutzungsanwendungen |
| Wärmetauscher |
| Wärmepumpen |
| Pumpen und thermische Verteilungssysteme |
| Thermische Speichersysteme |
| Wärmerückgewinnungssteuerungen und -überwachung |
| Rohrleitungen und Wärmeübertragungsinfrastruktur |
| Sonstige Ausrüstungen, Ingenieur- und Installationsleistungen |
| Wärmenutzung vor Ort |
| Direkte externe Wärmeversorgung |
| Fernwärmenetz-Abnahme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- & Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Dänemark | |
| Finnland | |
| Schweden | |
| Norwegen | |
| Vereinigtes Königreich | |
| Niederlande | |
| Frankreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Singapur | |
| Australien | |
| Indien | |
| Malaysia | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Katar | |
| Oman | |
| Bahrain | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Marokko | |
| Übriges Afrika |
| Nach Rückgewinnungstechnologie | Wärmepumpenbasierte Rückgewinnungssysteme | |
| Direkte Wärmetauschsysteme | ||
| Wärmerückgewinnungs-Kältemaschinen-Systeme | ||
| Thermische Energiespeicher-integrierte Rückgewinnungssysteme | ||
| Organic-Rankine-Cycle-Systeme | ||
| Sonstige Abwärmerückgewinnungstechnologien | ||
| Nach Wärmenutzungsanwendung | Fernwärme | |
| Gewerbe- und Wohngebäudeheizung | ||
| Industrielle Prozesswärme | ||
| Warmwasserbereitung | ||
| Gewächshaus- und Landwirtschaftsheizung | ||
| Sonstige Wärmenutzungsanwendungen | ||
| Nach Systemkomponente | Wärmetauscher | |
| Wärmepumpen | ||
| Pumpen und thermische Verteilungssysteme | ||
| Thermische Speichersysteme | ||
| Wärmerückgewinnungssteuerungen und -überwachung | ||
| Rohrleitungen und Wärmeübertragungsinfrastruktur | ||
| Sonstige Ausrüstungen, Ingenieur- und Installationsleistungen | ||
| Nach Wärmeliefermodell | Wärmenutzung vor Ort | |
| Direkte externe Wärmeversorgung | ||
| Fernwärmenetz-Abnahme | ||
| Nach Rechenzentrumskapazität | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumtyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- & Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Dänemark | ||
| Finnland | ||
| Schweden | ||
| Norwegen | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Frankreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Singapur | ||
| Australien | ||
| Indien | ||
| Malaysia | ||
| Indonesien | ||
| Thailand | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Katar | ||
| Oman | ||
| Bahrain | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Marokko | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Abwärmerückgewinnung in Rechenzentren?
Die Marktgröße für Abwärmerückgewinnung in Rechenzentren beträgt im Jahr 2026 0,48 Milliarden USD und soll bis 2032 auf 1,52 Milliarden USD anwachsen, mit einer CAGR von 21,55 %.
Was treibt die Akzeptanz von Wärmerückgewinnungssystemen in Rechenzentren an?
Höhere KI-Rack-Dichten, Flüssigkühlung, Dekarbonisierung der Fernwärme und europäische Wärmenutzungsanforderungen steigern die Akzeptanz.
Welche Rückgewinnungstechnologie führt in diesem Sektor?
Wärmepumpenbasierte Rückgewinnungssysteme führten im Jahr 2026 mit einem Anteil von 42,41 %, während thermische Energiespeicher-integrierte Systeme voraussichtlich die schnellste Expansion mit einer CAGR von 28,13 % verzeichnen werden.
Warum ist Fernwärme für die Wärmenutzung in Rechenzentren wichtig?
Fernwärme hielt im Jahr 2026 einen Anteil von 52,16 % der Wärmenutzungsanwendungen, da Netze große Wärmemengen im Rahmen langfristiger Verträge aufnehmen können.
Welche Region hat die stärksten Aussichten für die Abwärmerückgewinnung in Rechenzentren?
Europa führte im Jahr 2026 mit einem Anteil von 48,23 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 26,30 % wachsen wird.
Was schränkt den Einsatz von Wärmerückgewinnungssystemen ein?
Hohe Anfangsinvestitionen, unsichere Amortisation, Entfernung zu Abnehmern, saisonale Nachfrageschwankungen und Stromkosten für Wärmepumpen können die Projektrealisierbarkeit einschränken.